
Tamaño y Participación del Mercado de Químicos de Zinc de Grado Agrícola
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.40 % |
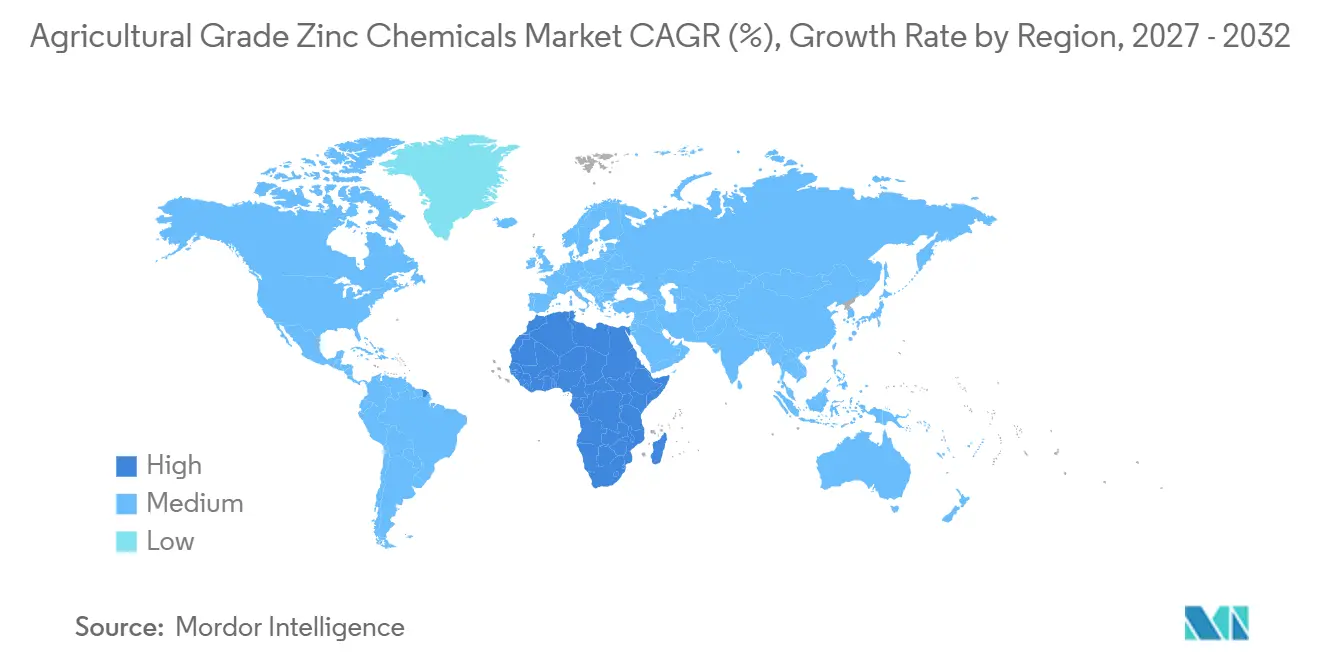
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
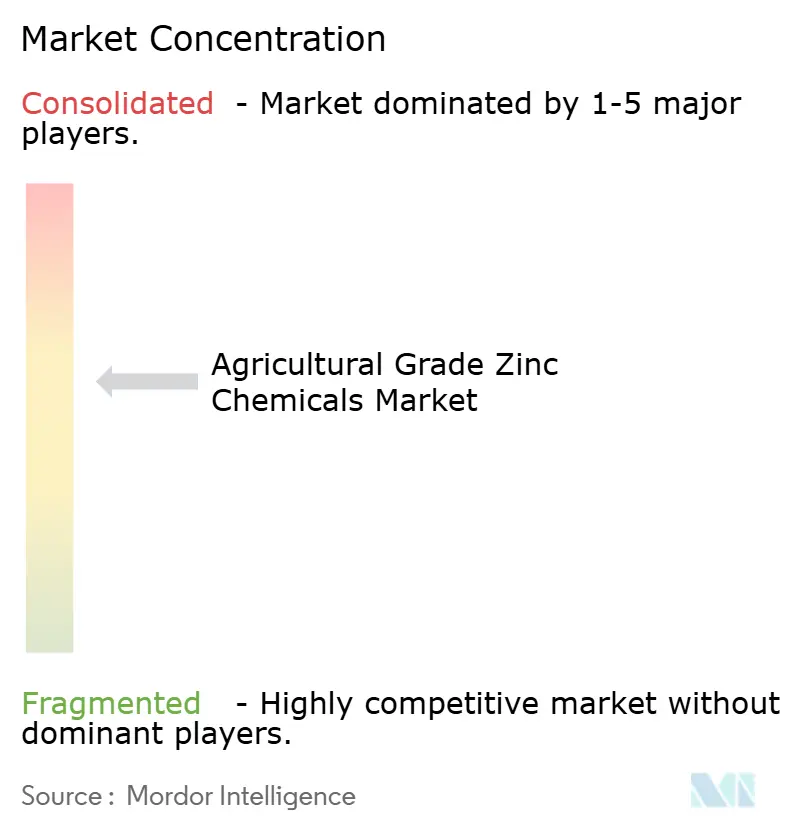
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Químicos de Zinc de Grado Agrícola por Mordor Intelligence
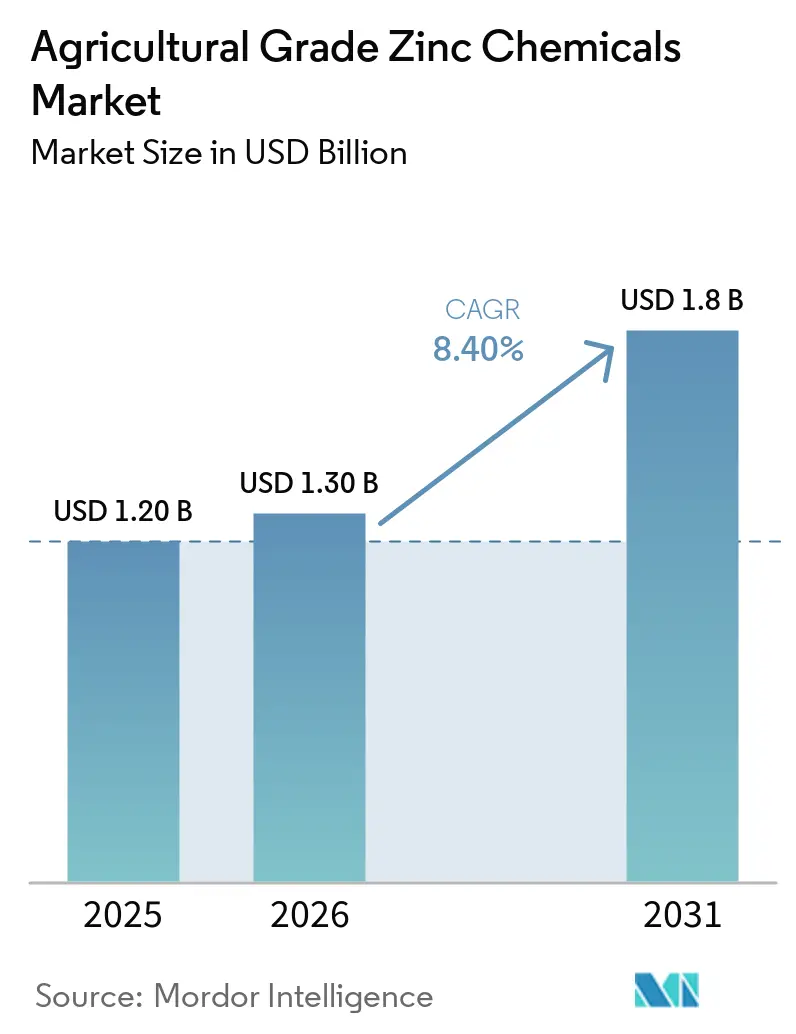
Se prevé que el tamaño del mercado de productos químicos de zinc de grado agrícola crezca de 1,30 mil millones de USD en 2026 a 1,41 mil millones de USD en 2027, y se proyecta que alcance 2,11 mil millones de USD en 2032 a una CAGR del 8,40% durante el período de pronóstico de 2027 a 2032. La expansión de los programas de análisis de deficiencias de nutrientes, la aceleración de las plataformas de agricultura de precisión y las nuevas asignaciones de subsidios por parte de los grandes gobiernos productores de granos están convirtiendo al zinc de un insumo discrecional en un componente convencional de la fertilización equilibrada. Los mezcladores de fertilizantes están incorporando sulfato de zinc monohidratado en grados NPK compuestos para cumplir con el incentivo de subsidio de enero de 2026 de India, mientras que los productores en América del Norte y Europa están migrando hacia formas líquidas y queladas que se alinean con la tecnología de aplicación variable. Las ampliaciones de capacidad regional en Hindustan Zinc y Mosaic Company mejoran la seguridad del suministro, aunque los concentrados importados de bajo contenido de cadmio siguen siendo críticos para los productores que buscan cumplir con los estrictos estándares de calidad de la Unión Europea. Los proveedores que combinan sus ofertas de zinc con servicios de asesoramiento habilitados por datos están ampliando su alcance de clientes y defendiendo los márgenes frente a la volatilidad en los precios del zinc extraído.
Conclusiones Clave del Informe
- Por tipo de producto, el sulfato de zinc monohidratado tuvo la mayor participación, representando el 42,5% del mercado de productos químicos de zinc de grado agrícola en 2026, mientras que se proyecta que el zinc quelado crezca a la CAGR más rápida del 12,8% de 2027 a 2032.
- Por aplicación, las mezclas de fertilizantes tuvieron la mayor participación, representando el 58,0% del mercado en 2026, mientras que se proyecta que las enmiendas de suelos crezcan a la CAGR más rápida del 11,7% entre 2027 y 2032.
- Por forma, los productos granulares tuvieron la mayor participación, representando el 47,0% del mercado en 2026, mientras que se proyecta que las formulaciones líquidas crezcan a la CAGR más rápida del 12,9% de 2027 a 2032.
- Por tipo de cultivo, los cereales y granos tuvieron la mayor participación, representando el 41,5% del mercado en 2026, mientras que se proyecta que las oleaginosas y legumbres crezcan a la CAGR más rápida del 10,4% entre 2027 y 2032.
- Por usuario final, los mezcladores de fertilizantes tuvieron la mayor participación, representando el 35,2% del mercado en 2026, mientras que se proyecta que las cooperativas agrícolas crezcan a la CAGR más rápida del 11,5% de 2027 a 2032.
- Por geografía, Asia-Pacífico tuvo la mayor participación, representando el 38,6% del mercado en 2026, mientras que se proyecta que África crezca a la CAGR más rápida del 10,5% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Campañas de Concientización sobre la Deficiencia de Micronutrientes | +1.8% | India, China, Etiopía, Kenia y Nigeria | Mediano plazo (2-4 años) |
| Adopción de Mapeo de Nutrientes en Agricultura de Precisión | +1.5% | Estados Unidos, Canadá, Francia, Alemania y China | Corto plazo (≤ 2 años) |
| Subsidios Gubernamentales para Fertilizantes Enriquecidos con Zinc | +1.4% | India, Brasil, Vietnam y Zambia | Mediano plazo (2-4 años) |
| Lanzamiento Comercial de Pulverizaciones Foliares de Zinc Nano-Quelado | +1.2% | Estados Unidos, España, Japón e India | Largo plazo (≥ 4 años) |
| Integración del Zinc con Recubrimientos de Liberación Controlada | +0.9% | Estados Unidos, Australia, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Soluciones de Microbioma del Suelo que Potencian la Absorción de Zinc | +0.6% | Brasil, India y Kenia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Campañas de Concientización sobre Deficiencias de Micronutrientes
Los programas nacionales están descubriendo una escasez generalizada de zinc en los suelos agrícolas y traduciendo los resultados de los análisis en mandatos de política. La iniciativa de Tarjeta de Salud del Suelo de la India encontró deficiencia de zinc en el 49% de los distritos muestreados en 2025, lo que desencadenó la adquisición estatal de fertilizantes enriquecidos con zinc[1]. Etiopía cartografió 2,3 millones de hectáreas de zonas deficientes de trigo y teff en 2025 y se asoció con el Centro Internacional de Desarrollo de Fertilizantes para entregar sulfato de zinc a las cooperativas. Un metaanálisis de julio de 2024 publicado en Nature Food reportó ganancias de zinc en granos del 30-50% y relaciones beneficio-costo superiores a 2,5 cuando se aplicaron 10-20 kilogramos por hectárea de sulfato de zinc. Los agentes de extensión ahora describen el zinc como una co-prioridad junto con el nitrógeno y el fósforo en los planes de fertilización orientados al rendimiento. Como resultado, los mezcladores anticipan un crecimiento sostenido del volumen en el mercado de químicos de zinc de grado agrícola.
Adopción de Mapeo de Nutrientes en Agricultura de Precisión
Las plataformas de aplicación a tasa variable superponen imágenes satelitales, historial de rendimiento y conductividad eléctrica del suelo para identificar zonas críticas de zinc. El Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos registró una adopción en el 18% de las hectáreas de maíz y soja en 2025, siete puntos más que en 2023[2]. Los programas de subsidios europeos para equipos de precisión impulsaron una adopción similar en Francia y Alemania, donde los distribuidores guiados por GPS modulan los químicos de zinc en tiempo real. La agricultura de precisión favorece las formulaciones líquidas y queladas, ya que estas formulaciones se dosifican con precisión en volúmenes bajos y evitan el antagonismo con el fósforo. Los registros de datos también ayudan a los agricultores a cumplir con los requisitos de auditoría ambiental, lo que refuerza la durabilidad de la demanda. En conjunto, las prácticas de precisión generan una demanda impulsada por datos en el mercado de químicos de zinc de grado agrícola.
Subsidios Gubernamentales para Fertilizantes Enriquecidos con Zinc
Los esquemas de crédito y reembolso neutralizan el sobrecosto inicial de las mezclas fortificadas. India introdujo un incentivo de INR 500 (USD 6) por tonelada métrica en enero de 2026, lo que llevó a los formuladores a integrar sulfato de zinc en las populares mezclas de fosfato diamónico [3]. El Plano Safra 2025-2026 de Brasil ofreció 2,1 mil millones de BRL (420 millones de USD) en crédito de micronutrientes a bajo interés, y la adopción se disparó en los cinturones soyeros de Mato Grosso. Zambia distribuyó fertilizante de zinc subsidiado a 300.000 pequeños agricultores en 2025, duplicando la demanda local. Estas medidas comprimen los períodos de recuperación de la inversión para los productores y garantizan un volumen mínimo de absorción para los procesadores. Los volúmenes vinculados a subsidios sustentan el crecimiento de base del tamaño del mercado de productos químicos de zinc de grado agrícola.
Lanzamiento Comercial de Pulverizaciones Foliares de Zinc Nano-Quelado
Los quelatos a escala nanométrica atraviesan rápidamente las cutículas foliares y ofrecen una biodisponibilidad dos a tres veces mayor que los sulfatos a granel. Un artículo de Scientific Reports de marzo de 2026 confirmó una mejora del 45% en la eficiencia de uso del zinc cuando se aplicaron nanopartículas recubiertas de alginato en suelos franco-arenosos. Precision Labs lanzó un recubrimiento de semillas de nano-zinc en 2025 para productores de maíz en los Estados Unidos, mientras que la cooperativa india IFFCO lanzó un líquido foliar de nano-zinc de 1.000 ppm en 2025. Los productores de almendras en California y cítricos en Florida pagan primas del 40-60% para asegurar concentraciones foliares consistentes por encima de 25 miligramos por kilogramo. La tracción comercial es más fuerte en la horticultura de alto valor, aunque los programas de cereales están comenzando a probar aplicaciones foliares divididas para elevar los niveles de zinc en granos para la biofortificación. Estos primeros adoptantes están expandiendo el segmento especializado de la industria de químicos de zinc de grado agrícola.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios de los Minerales de Zinc Extraídos | -1.1% | Global con fuerte exposición en China, Perú y Australia | Corto plazo (≤ 2 años) |
| Regulaciones Estrictas sobre Residuos de Metales Pesados | -0.8% | Unión Europea, Estados Unidos y Asia orientada a la exportación | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Unidades Cristalizadoras de Heptahidrato | -0.5% | Estados Unidos, Bélgica y Canadá | Mediano plazo (2-4 años) |
| Percepción del Agricultor sobre el Costo del Quelato frente al Rendimiento | -0.7% | África Subsahariana, Asia Meridional y región andina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de los Minerales de Zinc Extraídos
El zinc al contado fluctuó entre USD 2.400 y USD 3.200 por tonelada métrica en 2025 debido a las reducciones de producción de fundidoras chinas y conflictos laborales en las principales minas. Los márgenes de procesamiento del sulfato de zinc promedian entre USD 150 y USD 250 por tonelada métrica de zinc contenido, por lo que un incremento del 10% en el mineral puede reducir una cuarta parte de la ganancia bruta para los comerciantes que carecen de instrumentos de cobertura. Old Bridge Minerals, Inc. reportó menores ganancias en 2025 a medida que los costos del mineral aumentaron más rápido que los precios de venta de fertilizantes. Hindustan Zinc, por el contrario, compensó la volatilidad mediante la integración de fundidoras propias y anunció una planta de fertilizantes de 216 millones de USD en septiembre de 2025. Las oscilaciones persistentes desincentivan a los procesadores independientes de ampliar su capacidad, limitando la elasticidad de la oferta para el mercado de productos químicos de zinc de grado agrícola.
Regulaciones Estrictas sobre Residuos de Metales Pesados
El Reglamento 2019/1009 de la Unión Europea limita el cadmio a 20 miligramos por kilogramo en los fertilizantes, lo que obliga a los productores a obtener concentrados premium de bajo contenido de cadmio o instalar unidades de purificación. Las actualizaciones de cumplimiento cuestan USD 50-80 por tonelada métrica, erosionando los márgenes de los exportadores en China e India. Las pruebas de la Agencia de Protección Ambiental de los Estados Unidos añaden entre un 8% y un 12% a los gastos de garantía de calidad. Los compradores en Alemania y Francia pagan primas de precio de hasta el 8% por sulfato de zinc certificado de bajo contenido de cadmio. El costo adicional reduce la adopción entre los productores sensibles al precio y restringe las opciones de suministro dentro de la industria de químicos de zinc de grado agrícola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
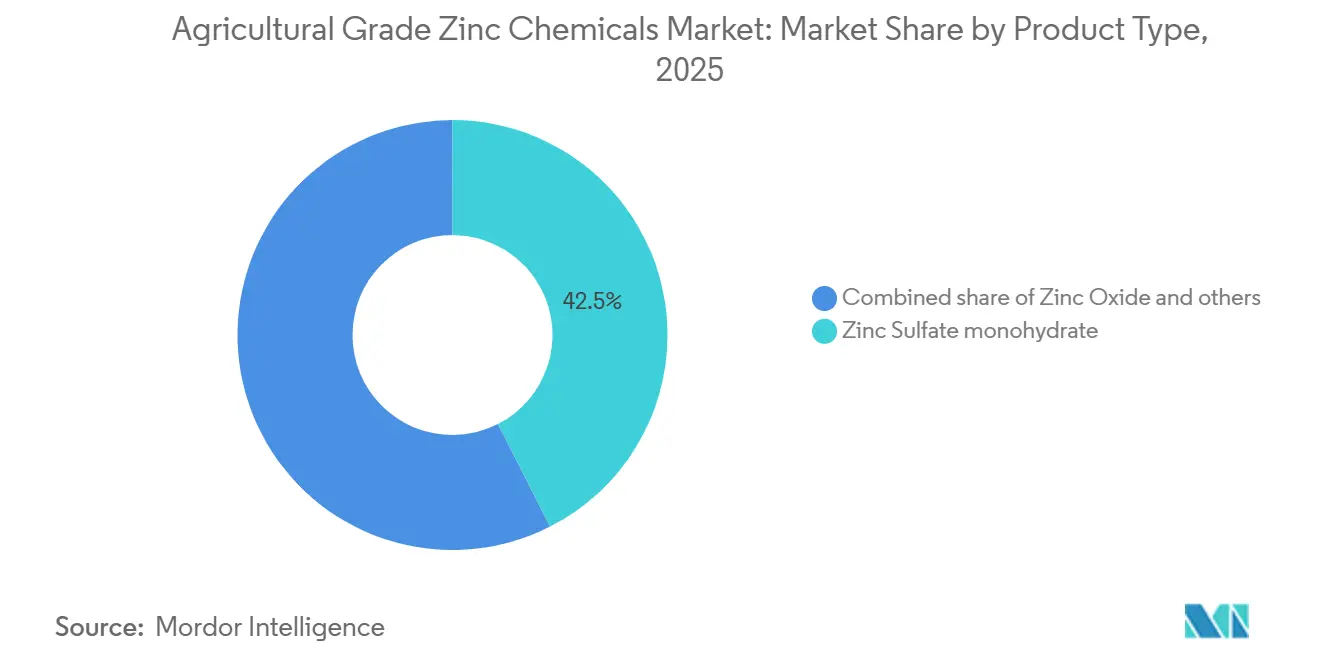
El Dominio del Monohidrato Enfrenta la Disrupción del QuelatoEl sulfato de zinc monohidratado aseguró el 42,5% de la participación del mercado de productos químicos de zinc de grado agrícola en 2026, respaldado por precios ex-works asequibles de aproximadamente USD 1.200–1.400 por tonelada métrica y amplia compatibilidad con las líneas de mezcla NPK. El segmento también se beneficia de los requisitos gubernamentales que especifican tasas mínimas de inclusión de zinc. El zinc quelado, si bien representa menos del 10% del volumen, se proyecta que crezca a la CAGR más rápida del 12,8% de 2027 a 2032, a medida que la horticultura premium y la agricultura de aplicación variable incrementan la demanda de absorción consistente de zinc en suelos de pH elevado.
Las estrategias de producto orientadas al futuro están separando cada vez más las vías de productos básicos y especialidades. Los productores de monohidratado, como Zinc Nacional y Old Bridge Minerals, Inc., están añadiendo etapas de purificación para cumplir con los requisitos de bajo contenido de cadmio entre los compradores europeos. Los innovadores en quelatos, incluido ICL Group, están desarrollando tecnologías de encapsulación con alginato para reducir las tasas de aplicación entre un 40% y un 60%. Sin embargo, los costos más elevados continúan limitando la adopción en cereales de grandes extensiones. En general, el sulfato de zinc monohidratado de bajo costo sustenta el volumen del mercado, mientras que las formulaciones queladas de mayor valor impulsan la premiumización.

Por Aplicación:
Supremacía de los Fertilizantes con Auge de las Enmiendas de SuelosLas mezclas de fertilizantes representaron la mayor participación, con el 58,0% del mercado de productos químicos de zinc de grado agrícola en 2026, impulsadas por el uso de micronutrientes de zinc en fertilizantes compuestos y mezclados. Se proyecta que las enmiendas de suelos crezcan a la CAGR más rápida del 11,7% de 2027 a 2032, impulsadas por la aplicación de fertilizantes de zinc en suelos deficientes en zinc y alcalinos. El tratamiento de semillas representa actualmente una participación menor, pero está ganando atención a medida que los tratamientos a base de zinc se evalúan para mejorar el establecimiento temprano de los cultivos y la disponibilidad de nutrientes. Las aplicaciones de alimentación y protección de cultivos ofrecen oportunidades de demanda adicionales para los productos químicos de zinc de grado agrícola.
Las preferencias de aplicación reflejan diferencias en las prácticas de gestión de nutrientes y los métodos de aplicación. El sulfato de zinc aplicado al suelo sigue siendo relevante donde la deficiencia de zinc se aborda mediante aplicación directa al suelo, mientras que las mezclas de fertilizantes permiten incorporar zinc junto con los nutrientes primarios. Las aplicaciones foliares y por fertigación ofrecen rutas de aplicación alternativas, particularmente para la aplicación dirigida de micronutrientes. Estas vías de aplicación sustentan el dominio continuo de las mezclas de fertilizantes, al tiempo que crean oportunidades de crecimiento para las enmiendas de suelos y otras aplicaciones dirigidas de zinc.
Por Forma:
El Predominio Granular Enfrenta el Impulso LíquidoLos productos granulares representaron la mayor participación, con el 47,0% del mercado de productos químicos de zinc de grado agrícola en 2026. Las formulaciones granulares son adecuadas para la mezcla de fertilizantes y la aplicación a granel, y la granulación mejora el manejo del material y reduce el polvo en comparación con los polvos finos. Yara Argentina comercializa YaraVita PROCOTE Zn para incorporar zinc en fertilizantes granulares y YaraBela NITROMAG Z como fertilizante granular que contiene zinc. Se proyecta que las formulaciones líquidas crezcan a una CAGR del 12,9% de 2027 a 2032, impulsadas por su idoneidad para la aplicación dirigida de nutrientes, incluida la fertigación.
Las preferencias de forma reflejan cada vez más las diferencias en los sistemas de aplicación de fertilizantes. Los productos granulares siguen siendo adecuados para la mezcla convencional de fertilizantes y la aplicación en campo, mientras que los productos de zinc líquido ofrecen flexibilidad para la fertigación y otros programas de gestión dirigida de nutrientes. La cartera comercial de Yara incluye tanto fertilizantes granulares que contienen zinc como formulaciones de zinc líquido. Se proyecta que estas diferencias de aplicación sostengan la demanda de productos granulares mientras apoyan un crecimiento más rápido en las formulaciones líquidas dentro del mercado de productos químicos de zinc de grado agrícola.
Por Tipo de Cultivo:
Los Cereales Anclan la Demanda, las Oleaginosas Impulsan el CrecimientoLos cereales y granos representaron la mayor participación del mercado de productos químicos de zinc de grado agrícola, con el 41,5% en 2026. Su amplia base de cultivo y sus recurrentes requerimientos de micronutrientes sustentan la demanda de fertilizantes de zinc en las principales regiones agrícolas. Se proyecta que las oleaginosas y legumbres crezcan a la CAGR más rápida del 10,4% de 2027 a 2032, respaldadas por la creciente adopción de prácticas de gestión equilibrada de nutrientes. Las frutas y verduras también contribuyen a la demanda, particularmente a través de aplicaciones dirigidas al suelo y foliares.
Los requerimientos de nutrientes específicos por cultivo influyen en el uso de zinc en los sistemas agrícolas. Los cereales proporcionan una amplia base de demanda, mientras que las oleaginosas y legumbres ofrecen mayores oportunidades de crecimiento a medida que los productores incorporan cada vez más micronutrientes en sus programas de fertilización. La producción de alto valor de frutas y verduras también sustenta la demanda de formulaciones especializadas de zinc. Se espera que estas diversas aplicaciones por cultivo apoyen el crecimiento continuo del mercado de productos químicos de zinc de grado agrícola.
Por Usuario Final:
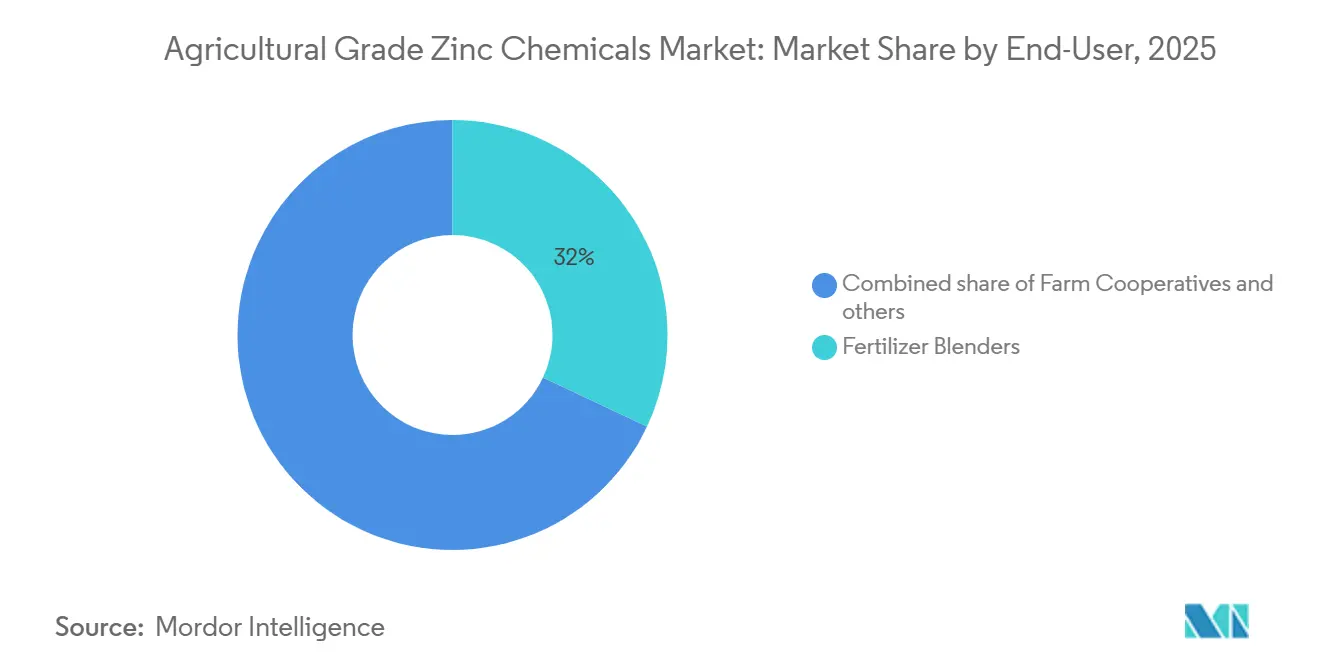
Los Mezcladores Dominan, las Cooperativas AceleranLos mezcladores de fertilizantes tuvieron la mayor participación del mercado de productos químicos de zinc de grado agrícola, con el 35,2% en 2026, impulsados por su papel en la adquisición de compuestos de zinc y su incorporación en formulaciones de fertilizantes adaptadas a diferentes requerimientos de cultivos y suelos. Se proyecta que las cooperativas agrícolas crezcan a la CAGR más rápida del 11,5% de 2027 a 2032, respaldadas por las compras grupales, las redes establecidas de agricultores y su papel en la distribución de insumos agrícolas. Los fabricantes integrados de insumos agrícolas y los grandes productores comerciales también contribuyen a la demanda a través de la producción de fertilizantes y la adquisición directa.
La demanda de los usuarios finales refleja diferencias en la escala de adquisición y los canales de distribución. Los mezcladores de fertilizantes siguen siendo importantes para integrar el zinc en formulaciones de nutrientes más amplias, mientras que las cooperativas agrícolas proporcionan un canal de distribución accesible para los productores, particularmente en mercados agrícolas fragmentados. Las grandes explotaciones comerciales pueden adquirir productos de zinc directamente como parte de sus programas de gestión de nutrientes. La presencia de múltiples canales de adquisición y distribución sustenta una demanda diversificada en el mercado de productos químicos de zinc de grado agrícola.
Análisis Geográfico
Mercado de Productos Químicos de Zinc de Grado Agrícola en Asia-Pacífico y África
Asia-Pacífico representó la mayor participación del mercado de productos químicos de zinc de grado agrícola en 2026, con un 38,6%, impulsada por su amplia base agrícola, el elevado consumo de fertilizantes y la demanda de fertilizantes de micronutrientes en los principales países productores de cultivos. Se proyecta que África registre la CAGR más alta, del 10,5%, entre 2027 y 2032, respaldada por el creciente enfoque en la fertilidad del suelo, la expansión de las redes de distribución de fertilizantes y el mayor acceso a insumos agrícolas.
Mercado de Productos Químicos de Zinc de Grado Agrícola en Europa y las Américas
Europa, América del Norte y América del Sur representan mercados consolidados, respaldados por la agricultura comercial y la creciente adopción de prácticas de gestión de nutrientes específicas. Las regulaciones sobre fertilizantes y los requisitos de calidad en Europa influyen en las especificaciones de los productos, mientras que América del Norte impulsa la demanda de formulaciones de zinc líquidas y otras especializadas. En América del Sur, la producción a gran escala de soja, maíz y otros cultivos proporciona una amplia base para la aplicación de fertilizantes de zinc.
Mercados Globales
Las diferencias regionales en la producción de cultivos, el uso de fertilizantes, la infraestructura de distribución y las prácticas de gestión de nutrientes continúan configurando la demanda. Se espera que Asia-Pacífico mantenga su posición dominante debido a su extensa base agrícola, mientras que África ofrece un mayor potencial de crecimiento a medida que mejoran la disponibilidad y la distribución de fertilizantes. Se espera que estas tendencias respalden la expansión continua del mercado de productos químicos de zinc de grado agrícola a nivel mundial.
Panorama Competitivo
El mercado de productos químicos de zinc de grado agrícola se mantuvo moderadamente concentrado en 2026, con los cinco principales actores representando una participación moderada de los ingresos totales del mercado. Zinc Nacional mantiene una posición sólida gracias a su consolidada cartera de sulfato de zinc y su presencia en aplicaciones agrícolas e industriales, mientras que EverZinc compite a través de su cartera de óxido de zinc y sus operaciones europeas establecidas. Los principales proveedores continúan enfocándose en la calidad del producto, la confiabilidad del suministro, la eficiencia de producción y el desarrollo de cartera para fortalecer sus posiciones competitivas y gestionar la exposición a la volatilidad de los precios de las materias primas.
Old Bridge Minerals, Inc. amplió su alcance doméstico desde su refinería en Nueva Jersey combinando el refinado de metal de zinc con la cristalización de monohidratado, garantizando una pureza consistente para los mezcladores de los Estados Unidos. Yara International formula mezclas NPK enriquecidas con zinc en Argentina y comercializa conjuntamente paquetes de micronutrientes líquidos con servicios de asesoramiento de aplicación variable. Nutrien escala mezclas de zinc especializadas a través de su red minorista y su plataforma de agronomía digital, que cubren las principales geografías del Cinturón del Maíz. Estas tres empresas profundizan el acceso a los canales en lugar de perseguir volumen de productos básicos, reforzando propuestas de valor diferenciadas.
Las ampliaciones de capacidad, las adquisiciones dirigidas y las alianzas tecnológicas están destinadas a ampliar la oportunidad de mercado. Los principales actores están poniendo en marcha nuevos cristalizadores, adoptando patentes de nanochelatos e integrando soluciones microbianas para mejorar la eficiencia de absorción del zinc. Los movimientos hacia el downstream, como los paquetes de asesoramiento en la explotación y el financiamiento cooperativo, tienen como objetivo fidelizar a los clientes mientras aumentan las tasas de aplicación. En conjunto, se anticipa que estas estrategias amplíen la cobertura del mercado y apoyen una expansión sostenida de los productos químicos de zinc de grado agrícola durante el horizonte 2027-2032.
Líderes de la Industria de Químicos de Zinc de Grado Agrícola
-
Zinc Nacional S.A. de C.V.
-
EverZinc Belgium NV
-
Yara International ASA
-
Old Bridge Minerals, Inc.
-
Nutrien Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Químicos de Zinc de Grado Agrícola Empresas cubiertas en este informe
- Zinc Nacional, S.A.
- EverZinc Belgium NV
- Old Bridge Minerals, Inc.
- Yara International ASA
- Nutrien Ltd.
- ICL Group Ltd.
- The Mosaic Company
- BASF SE
- Syngenta Crop Protection AG
- Corteva Agriscience LLC
- Omnia Group (Omnia Nutriology Division)
- Nouryon Chemicals B.V.
- Aries Agro Limited
- Frit, Inc.
- Shanxi New Agri Technology Co., Ltd. Pasted text
Desarrollos recientes de la industria en Mercado de Productos Químicos de Zinc de Grado Agrícola
- Abril de 2026: Indorama Ventures anunció un complejo integrado de fertilizantes de 525 millones de USD en Ain Sokhna, Egipto, que incluirá líneas de sulfato de zinc líquido para exportaciones al Oriente Medio y África del Norte. La capacidad adicional está destinada a acortar las cadenas de suministro regionales y acelerar la adopción de formulaciones líquidas, impulsando la demanda de productos químicos de zinc de grado agrícola en las explotaciones de riego.
- Julio de 2025: Mosaic Company inauguró una planta de mezcla de micronutrientes de 84 millones de USD en Palmeirante, Brasil, con una capacidad anual de 1 millón de toneladas métricas. La instalación aumenta el suministro local de NPK fortificado con zinc para los productores de soja y maíz, reforzando el crecimiento de la demanda de productos químicos de zinc de grado agrícola en América del Sur.
- Julio de 2024: ICL Group adquirió Custom Ag Formulators por 60 millones de USD, añadiendo 15 sitios de mezcla en el Cinturón del Maíz de los Estados Unidos. La mayor presencia fortalece la distribución de última milla de productos de zinc especializados y apoya una mayor penetración de los productos químicos de zinc de grado agrícola premium entre las grandes explotaciones de cultivos en hilera.
Alcance del Informe Global del Mercado de Químicos de Zinc de Grado Agrícola
Los productos químicos de zinc de grado agrícola son compuestos de zinc específicos, incluidos el sulfato de zinc, el óxido de zinc y el zinc quelado con EDTA, utilizados como fertilizantes y suplementos de micronutrientes. Estos productos químicos abordan las deficiencias de zinc en el suelo y los cultivos, mejorando los rendimientos y potenciando la resistencia de las plantas al estrés. El Mercado de Productos Químicos de Zinc de Grado Agrícola está segmentado por Tipo de Producto (Sulfato de Zinc Monohidratado, Sulfato de Zinc Heptahidratado, Zinc Quelado, Óxido de Zinc y Más), por Aplicación (Fertilizantes, Alimentación, Protección de Cultivos, Enmienda de Suelos, Tratamiento de Semillas), Forma (Polvo, Granular, Líquido), por Tipo de Cultivo (Cereales, Oleaginosas, Frutas y Verduras, Otros), Usuario Final (Mezcladores, Fabricantes, Cooperativas, Agricultores, Otros) y por Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos de Mercado están en Valor (USD).
Resumen de la segmentación
| Sulfato de Zinc Monohidrato |
| Sulfato de Zinc Heptahidrato |
| Zinc Quelado (EDTA, DTPA) |
| Óxido de Zinc |
| Otros |
| Fertilizantes |
| Alimentación Animal |
| Protección de Cultivos |
| Enmienda de Suelos |
| Tratamiento de Semillas |
| Polvo |
| Granular |
| Líquido |
| Cereales y Granos |
| Oleaginosas y Leguminosas |
| Frutas y Verduras |
| Otros |
| Mezcladores de Fertilizantes |
| Fabricantes de Insumos Agrícolas |
| Cooperativas Agrícolas |
| Agricultores Individuales |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Sulfato de Zinc Monohidrato | |
| Sulfato de Zinc Heptahidrato | ||
| Zinc Quelado (EDTA, DTPA) | ||
| Óxido de Zinc | ||
| Otros | ||
| Por Aplicación | Fertilizantes | |
| Alimentación Animal | ||
| Protección de Cultivos | ||
| Enmienda de Suelos | ||
| Tratamiento de Semillas | ||
| Por Forma | Polvo | |
| Granular | ||
| Líquido | ||
| Por Tipo de Cultivo | Cereales y Granos | |
| Oleaginosas y Leguminosas | ||
| Frutas y Verduras | ||
| Otros | ||
| Por Usuario Final | Mezcladores de Fertilizantes | |
| Fabricantes de Insumos Agrícolas | ||
| Cooperativas Agrícolas | ||
| Agricultores Individuales | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de productos químicos de zinc de grado agrícola en 2032?
Se prevé que el tamaño del mercado de productos químicos de zinc de grado agrícola alcance 2,11 mil millones de USD en 2032, expandiéndose a una CAGR del 8,4% durante 2027-2032.
¿Qué tipo de producto tiene actualmente la mayor participación?
El sulfato de zinc monohidratado lideró la participación del mercado de productos químicos de zinc de grado agrícola con el 42,5% en 2026.
¿Qué segmento es el de más rápido crecimiento por forma?
Se proyecta que las formulaciones líquidas crezcan a la CAGR más rápida del 12,9% entre 2027 y 2032.
¿Por qué se considera África una región de crecimiento atractiva?
Se anticipa que los programas de salud del suelo respaldados por donantes y la nueva capacidad de mezcla impulsarán la CAGR más rápida del 10,5% en África durante 2027-2032.
¿Cómo están influyendo las regulaciones en las especificaciones de productos en Europa?
Los límites de cadmio de la Unión Europea están impulsando la demanda hacia el sulfato de zinc premium de bajo contenido de cadmio, añadiendo costos de cumplimiento pero abriendo oportunidades de precio premium.
¿Qué movimiento estratégico ejemplifica la integración vertical en el mercado?
La inversión de Hindustan Zinc de INR 1.800 crore (USD 216 millones) en una planta integrada de sulfato de zinc anunciada en 2025 demuestra la integración vertical desde la fundición hasta la producción de fertilizantes.