
Análisis del Mercado de Fertilizantes por Mordor Intelligence
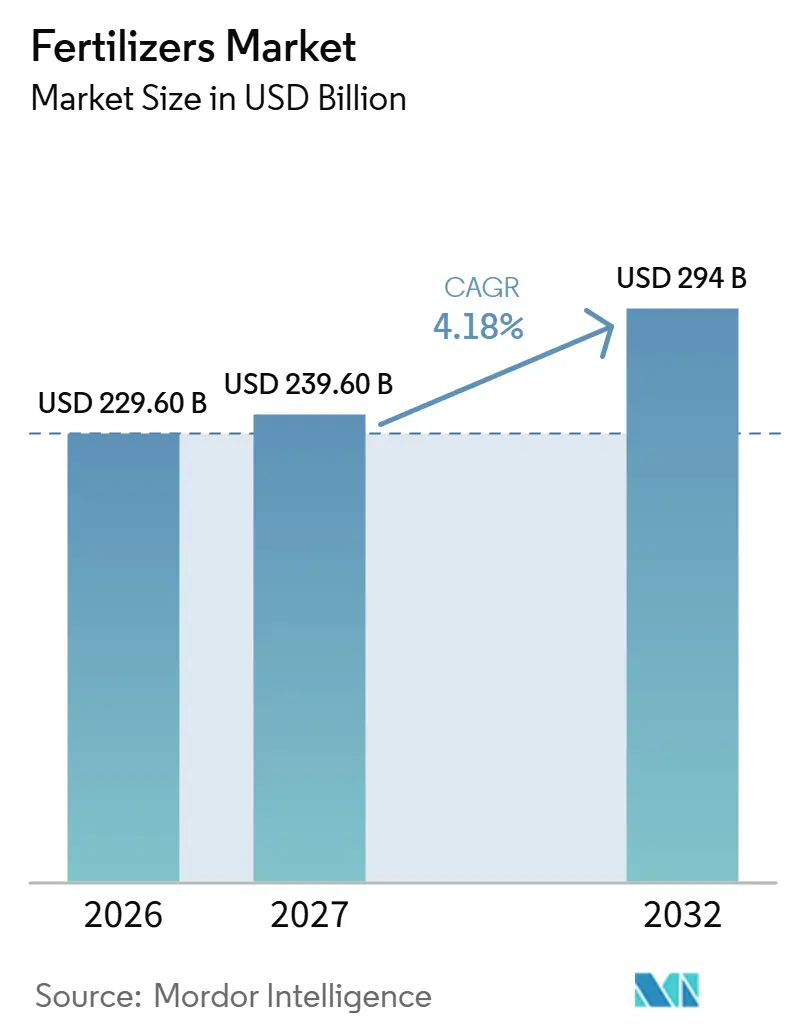
Se espera que el tamaño del mercado de fertilizantes aumente de 229,6 mil millones de USD en 2026 a 239,6 mil millones de USD en 2027 y alcance los 294 mil millones de USD en 2032, creciendo a una CAGR del 4,18% durante 2027-2032. Se espera que el volumen del mercado de fertilizantes aumente de 537,1 millones de Toneladas Métricas en 2026 a 548,4 millones de Toneladas Métricas en 2027 y alcance los 608,5 millones de Toneladas Métricas en 2032, creciendo a una CAGR del 2,1% durante 2027-2032.
La creciente demanda de urea en India y su dependencia de las importaciones de fertilizantes incrementan el valor de un suministro confiable, a medida que el fertirriego amplía la demanda de grados solubles en agua. La perturbación del suministro de materias primas relacionada con el conflicto en Oriente Medio, iniciada en febrero de 2026, añadió presión sobre los costos de insumos. Los proveedores pueden responder mediante fabricación local, integración energética y productos de nutrientes diferenciados. La asequibilidad puede limitar en qué medida las respuestas de producto y suministro se traducen en compras de nutrientes entre los agricultores de la Unión Europea.
Conclusiones Clave del Informe
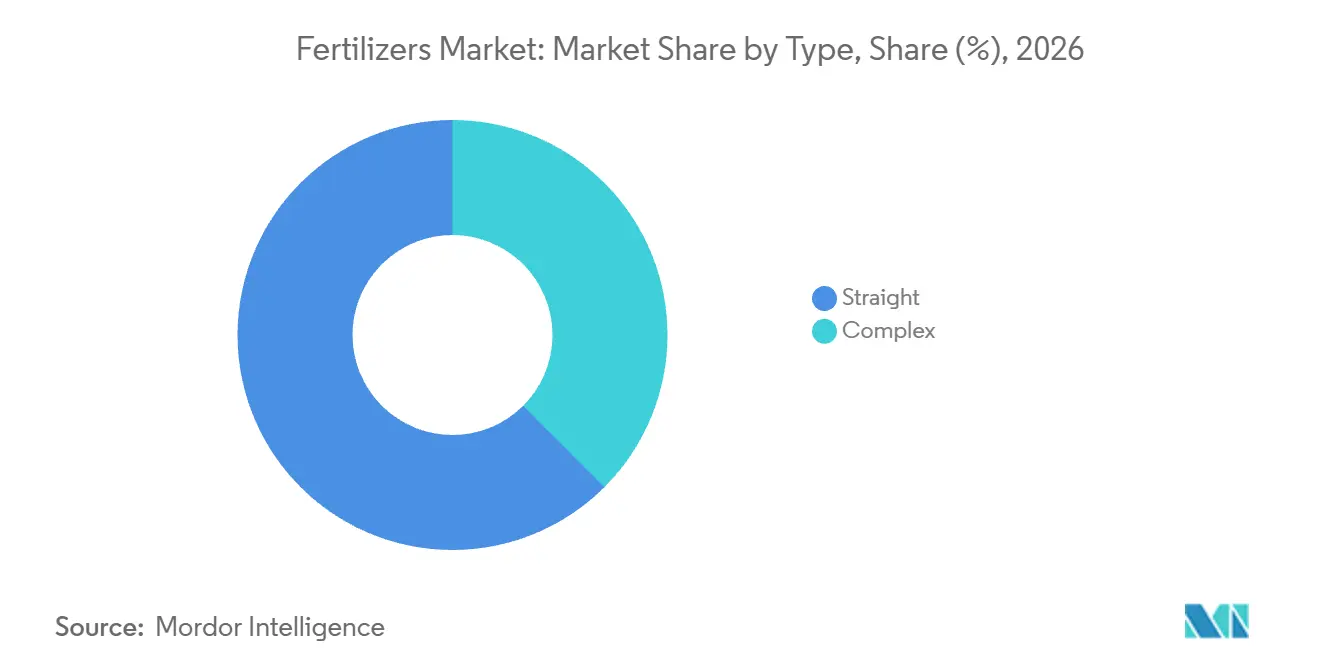
- Por tipo, los fertilizantes simples representaron una participación del 62,5% en el mercado de fertilizantes en 2026, mientras que se prevé que los fertilizantes complejos crezcan más rápido, con una CAGR del 5,6% durante 2027-2032.
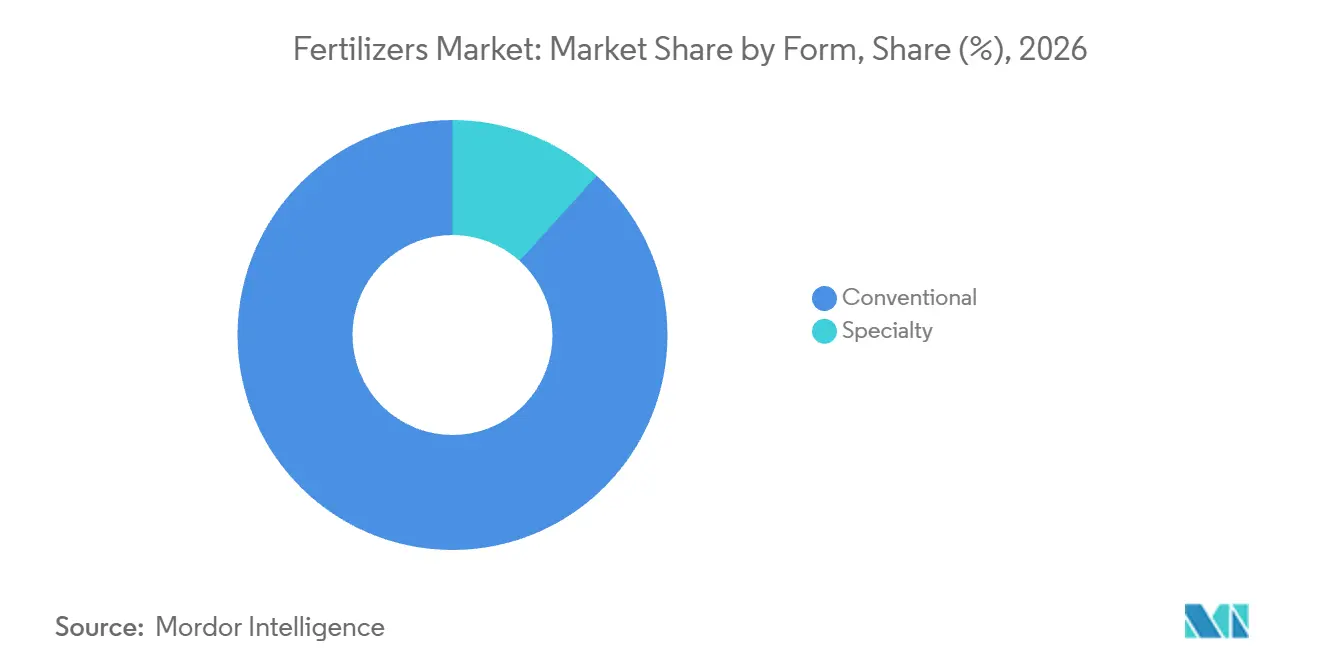
- Entre las formas, los productos convencionales lideraron con una participación del 88,29% del tamaño del mercado de fertilizantes en 2026, mientras que se prevé que los fertilizantes especiales crezcan más rápido, con una CAGR del 6,1% durante 2027-2032.
- La aplicación al suelo lideró los modos de aplicación con una participación del 71,65% del valor de ventas en 2026, y se prevé que el fertirriego crezca más rápido, con una CAGR del 5,8% durante 2027-2032.
- Entre los tipos de cultivo, los cultivos de campo contribuyeron con el 81,47% del valor de ventas en 2026, mientras que se prevé que los cultivos hortícolas crezcan más rápido, con una CAGR del 7% durante 2027-2032.
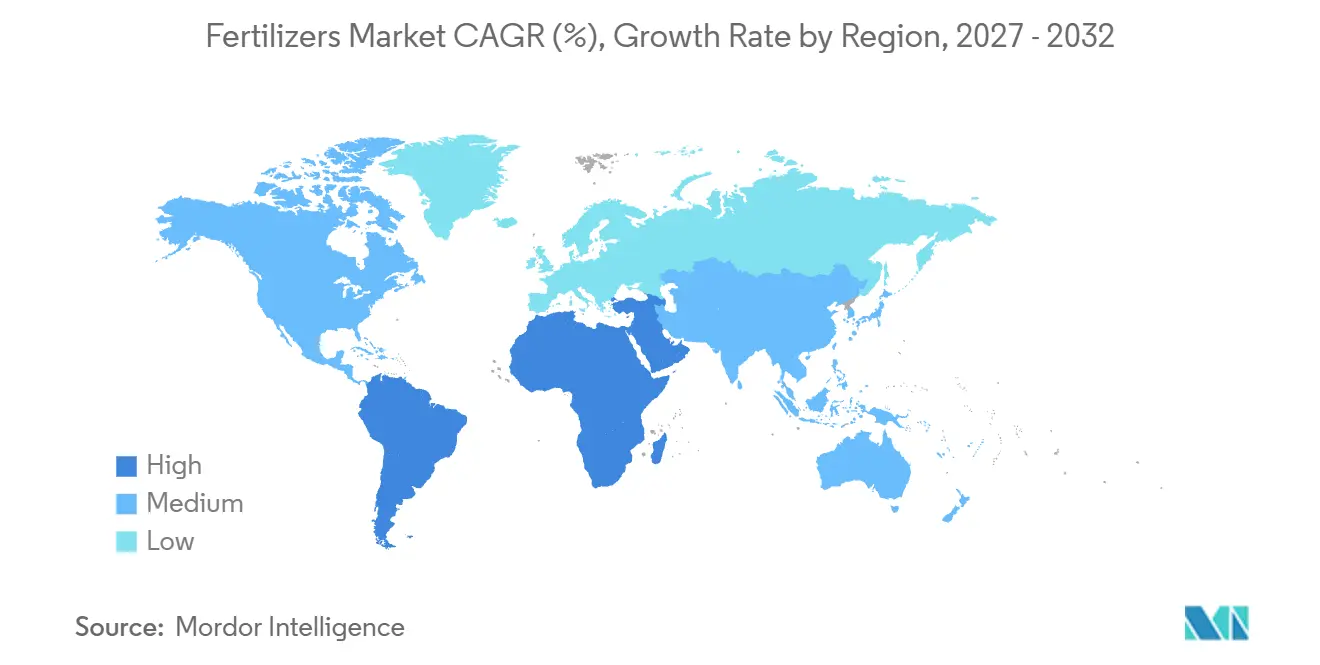
- Geográficamente, Asia-Pacífico representó el 52,2% del valor de ventas en 2026, y se prevé que África crezca más rápido, con una CAGR del 6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la demanda de fertilizantes proveniente de proyectos de agricultura de precisión | +1.4% | Rumanía, Serbia, Egipto y Marruecos | Mediano plazo (2-4 años) |
| Transición hacia políticas de gestión de nutrientes climáticamente inteligentes | +1.3% | Regiones de producción agrícola de la Unión Europea | Mediano plazo (2-4 años) |
| Rápida adopción de formulaciones especiales y de liberación lenta | +1.5% | Áreas de producción de fertilizantes especiales en los Países Bajos | Corto plazo (≤ 2 años) |
| Ampliaciones de capacidad en regiones con gas natural de bajo costo | +1.1% | Áreas de producción de fertilizantes vinculadas al gas en Argentina | Largo plazo (≥ 4 años) |
| Incentivos de créditos de carbono para la producción de amoníaco verde | +0.3% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Plataformas de aplicación a tasa variable habilitadas por inteligencia artificial | +0.4% | Distritos arroceros de Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de fertilizantes derivado de proyectos de agricultura de precisión
Los proyectos de precisión pueden ampliar el papel comercial de los fertilizantes al integrar su uso en un programa digital de gestión agrícola. En mayo de 2025, Syngenta y Al Dahra anunciaron una alianza para implementar soluciones digitales en más de 220.000 acres de las granjas de Al Dahra en Rumanía, Serbia, Egipto y Marruecos. Syngenta proporcionaría herramientas de focalización de fertilizantes, mientras que Al Dahra opera las granjas. Al Dahra identifica los fertilizantes como insumos agrícolas de compra directa en su estrategia de adquisiciones. El programa conecta la focalización de fertilizantes en la superficie agrícola anunciada con un operador que compra fertilizantes directamente, otorgando a la iniciativa un vínculo comercial con las ventas de insumos.
Transición hacia políticas de gestión de nutrientes climáticamente inteligentes
Una política de nutrientes climáticamente inteligente puede vincular la demanda de fertilizantes tanto con el apoyo a la gestión agrícola como con la vía de producción del producto de nutrientes. La Comisión Europea adoptó su Plan de Acción sobre Fertilizantes el 19 de mayo de 2026, alentando a los agricultores de la Unión Europea a utilizar ecorregímenes y servicios de asesoramiento para mejorar la eficiencia en la gestión de nutrientes.[1] El plan también apoya los fertilizantes descarbonizados, bajos en combustibles fósiles y circulares. El apoyo asesor y los ecorregímenes crean un entorno en el que una oferta de fertilizantes circulares o con menor contenido fósil puede considerarse junto a un objetivo explícito de eficiencia en el uso de nutrientes. Los proveedores de fertilizantes circulares y con menor contenido fósil pueden vincular su oferta tanto al asesoramiento sobre eficiencia de nutrientes como a las vías de producción, ofreciendo a los agricultores una razón respaldada por políticas para considerar estos productos.
Adopción acelerada de formulaciones especiales y de liberación lenta
Las formulaciones especiales pueden incrementar el valor de los fertilizantes al abordar los requisitos de aplicación que afectan la idoneidad comercial de un producto. El nitrato de potasio de SQM es adecuado para el riego por goteo y microaspersión, donde los fertilizantes deben ser altamente solubles y estar libres de impurezas. Su alta solubilidad y composición libre de cloro contribuyen a sostener una prima sobre el cloruro y el sulfato de potasio. Por otro lado, la primera fábrica modelo de fertilizantes de liberación lenta y controlada del Grupo Kingenta en los Países Bajos entró en producción en abril de 2025. Este despliegue ilustra una vía de producción adicional específica para formulaciones, junto a la diferenciación orientada a la aplicación de nutrientes solubles. Los agricultores con riego pueden pagar por características de nutrientes como la solubilidad sin aplicar una mayor cantidad física de fertilizante.
Expansiones de capacidad en regiones con gas natural de bajo costo
Los proyectos con integración energética pueden convertir recursos de gas en suministro adicional de fertilizantes nitrogenados, vinculando la economía de producción al acceso a materias primas. En julio de 2026, Pampa Energía aprobó una decisión de inversión final para una planta de urea granular planificada en Bahía Blanca, Argentina, con una capacidad anual de 2,1 millones de toneladas métricas.[2] Su subsidiaria de propiedad total Fértil Pampa S.A.U. desarrollará el proyecto para monetizar las reservas de gas de esquisto de Vaca Muerta. Pampa indicó que el gas y la electricidad se suministrarían principalmente de forma interna y representarían aproximadamente el 70% de los costos de producción de urea. Esta integración otorga a la operación de fertilizantes propuesta una conexión directa con sus mayores insumos de costo combinado. Una ejecución exitosa crearía una opción adicional de suministro para exportación cuya competitividad descansa sustancialmente en la integración energética.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de materias primas | -0.9% | América del Norte, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Límites regulatorios al uso de nitrógeno en Europa | -0.6% | Zonas vulnerables a los nitratos designadas en Inglaterra | Mediano plazo (2-4 años) |
| Creciente superficie de agricultura orgánica | -0.2% | Regiones de agricultura ecológica de Gran Bretaña | Mediano plazo (2-4 años) |
| Escasez de agua para fertigación en regiones áridas | -0.2% | Regiones áridas que utilizan fertirriego | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios de las materias primas
La volatilidad de las materias primas puede restringir la demanda asequible de fertilizantes al incrementar el costo de producción de nutrientes terminados. La perturbación del suministro de materias primas relacionada con el conflicto en Oriente Medio comenzó en febrero de 2026. El Banco Mundial informó que los precios mundiales de los fertilizantes aumentaron en el primer trimestre de 2026 en medio de perturbaciones del suministro, mayores costos de insumos y restricciones comerciales. La asequibilidad se deterioró notablemente para la urea, medida como los precios de los fertilizantes en relación con el índice de precios de los alimentos. Por otro lado, Nutrien reportó un mayor costo de bienes vendidos por tonelada métrica en 2025 que en 2024, principalmente por los costos del gas natural vinculados al Henry Hub. Absorber esos incrementos puede comprimir los márgenes de los productores, mientras que trasladarlos eleva la barrera de asequibilidad que limita el alcance comercial del fertilizante nitrogenado.
Límites regulatorios al uso de nitrógeno en Europa
Los topes de uso de nitrógeno pueden restringir la demanda de fertilizantes incluso cuando un agricultor tiene razones agronómicas para aplicar más nutrientes. En las zonas vulnerables a los nitratos designadas en Inglaterra, los límites anuales de aplicación de nitrógeno combinan el nitrógeno de fertilizantes manufacturados y el nitrógeno de estiércol disponible para los cultivos para la mayoría de los cultivos. Las designaciones 2025-2028 aplican restricciones a cada campo dentro de una zona designada. Los límites específicos por cultivo incluyen excepciones especificadas y asignaciones adicionales, incluidas circunstancias relacionadas con el rendimiento y respaldadas por asesores. Dado que el estiércol contribuye al mismo techo, el nitrógeno manufacturado adicional debe encajar dentro de la aplicación permitida restante. El tope se aplica al nitrógeno total y no a la elección del producto, por lo que una recomendación de aplicar más nitrógeno solo puede convertirse en ventas en los campos donde las asignaciones de estiércol y específicas por cultivo dejan margen disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Escala Establecida de Urea se Encuentra con un Suministro Más Ajustado de ComplejosLos fertilizantes simples representaron una participación del 62,5% del tamaño del mercado de fertilizantes en 2026, convirtiéndolos en el segmento más grande. India registró 35,26 millones de toneladas métricas de ventas de urea entre abril de 2025 y enero de 2026, en comparación con 34,59 millones en los mismos meses del año anterior. El Esquema de Subsidio a la Urea de India fija un precio máximo de venta al público para los agricultores, mientras que los fabricantes e importadores reciben reembolso por la diferencia entre el costo de entrega y la realización de mercado. Los precios respaldados por reembolsos pueden anclar un gran canal de salida para los proveedores de urea, haciendo que el mecanismo de subsidio sea comercialmente significativo junto con la disponibilidad física del producto.
Se prevé que los fertilizantes complejos sean el segmento de más rápido crecimiento, con una CAGR del 5,6% durante 2027-2032. CRISIL Ratings informó que la utilización de la capacidad de fertilizantes complejos de India alcanzó aproximadamente el 95% en el ejercicio fiscal 2026 en medio de una demanda saludable y un crecimiento limitado de la capacidad.[3] En febrero de 2026, CRISIL proyectó aproximadamente 4 millones de toneladas métricas por año de adiciones de capacidad hasta el ejercicio fiscal 2029 sobre una base de aproximadamente 16 millones para los grados DAP y NPK de India. Estas adiciones planificadas ofrecen a los productores una vía para atender la creciente demanda más allá del rendimiento de las plantas con alta utilización.



Por Forma:
La Escala Convencional Coexiste con el Crecimiento de la Cartera de Productos EspecialesLos fertilizantes convencionales representaron una participación del 88,29% en el mercado de fertilizantes en 2026, convirtiéndolos en el segmento más grande. El segmento de urea granular de CF Industries vendió 4,11 millones de toneladas cortas en 2025, una caída del 9% respecto a 2024. La dirección favoreció la producción de nitrato de amonio y urea sobre la urea granular, mientras que un menor inventario inicial también redujo la disponibilidad de suministro. El negocio de urea granular mantuvo una escala sustancial mientras que su asignación de producción e inventario limitaron el volumen disponible para la venta. La elección entre productos nitrogenados puede convertirse en una fuente de exposición al suministro para los compradores de urea granular, incluso dentro de un negocio de fertilizantes convencionales establecido.
Se prevé que los fertilizantes especiales sean el segmento de más rápido crecimiento, con una CAGR del 6,1% durante 2027-2032. SQM reportó ventas del negocio de Nutrición Vegetal Especial de 1,01 millones de toneladas métricas en 2025, en comparación con 982,9 miles de toneladas métricas en 2024. Las ventas de esa línea de negocio incluyen productos fabricados por SQM y productos de terceros vendidos bajo un acuerdo comercial, conectando la oferta tanto con la fabricación interna como con el suministro externo. Esta estructura proporciona una vía para ampliar una oferta especial sin que cada venta adicional dependa de la producción propia de la empresa, de modo que el acceso a productos complementarios puede contribuir junto con la escala de fabricación.

Por Modo de Aplicación:
El Suelo Lidera Mientras el Riego Amplía la Distribución de NutrientesLa aplicación al suelo fue el segmento más grande, representando una participación del 71,65% del valor de ventas en 2026. Los agricultores de cultivos de campo con grandes superficies pueden distribuir o incorporar nutrientes granulares sin utilizar equipos de riego como canal de distribución de fertilizantes. Su disyuntiva se refiere a la cobertura del campo y la colocación de nutrientes a la dosis agronómica, en lugar de la solubilidad necesaria para hacer pasar el fertilizante por las líneas de riego. El volumen de productos granulares sigue el área tratada y la dosis agronómica en lugar del caudal de agua, lo que mantiene los acres fuera de los sistemas de fertirriego abiertos a ellos.
Se prevé que el fertirriego sea el segmento de más rápido crecimiento, con una CAGR del 5,8% durante 2027-2032. El informe anual 2025 de ICL describió el creciente uso del fertirriego y vinculó el mayor uso del riego por goteo con el aumento de la demanda de fertilizantes líquidos y solubles en agua. También describió la aplicación de fertilizantes mediante fertirriego como más eficiente cuando se utilizan fertilizantes especiales. Dentro de los negocios de fertilizantes especiales, esa conexión significa que el crecimiento en el método de aplicación puede cambiar la mezcla de productos utilizada por los agricultores con riego, con nutrientes líquidos y solubles en agua que proporcionan una vía para capturar su adopción.
Por Tipo de Cultivo:
La Exposición al Arroz Apoya la Escala a Medida que la Nutrición Hortícola se ExpandeLos cultivos de campo fueron el segmento más grande, con el 81,47% del valor de ventas en 2026. El arroz ocupó alrededor de un tercio del área de cultivo en una encuesta de Andhra Pradesh de 2024-25 que comparaba agricultores que practican la Siembra en Seco Pre-Monzónica con agricultores de control. Los agricultores de control aplicaron 420 kilogramos de fertilizante por hectárea al arroz, frente a 259 kilogramos por hectárea en el grupo de Siembra en Seco Pre-Monzónica. Dentro de esta encuesta, el potencial de ventas del arroz depende de las prácticas de nutrientes así como del área de cultivo.
Se prevé que los cultivos hortícolas sean el segmento de más rápido crecimiento, con una CAGR del 7% durante 2027-2032. SQM produce nutrientes vegetales especiales utilizados principalmente para fertirriego en cultivos de alto valor, incluidos frutas, flores y ciertas verduras. Su negocio completo de Nutrición Vegetal Especial reportó 535,3 miles de toneladas métricas de ventas en el primer semestre de 2026, un aumento del 11% respecto al mismo período de 2025. La producción de frutas, flores y verduras ofrece a los productores de nutrientes una vía enfocada hacia los agricultores especializados, complementando la escala de un negocio de productos especiales más amplio.
Análisis Geográfico
Mercado de Fertilizantes de Asia-Pacífico
Asia-Pacífico representó una participación del 52,2% en el mercado de fertilizantes en 2026, convirtiéndola en la geografía más grande. Las empresas industriales de China por encima del tamaño designado produjeron 64,81 millones de toneladas métricas de fertilizantes químicos en base equivalente al 100% en 2025, un aumento del 7,1% respecto a 2024. Las perspectivas de mayo de 2026 de la Asociación Internacional de Fertilizantes (IFA, por sus siglas en inglés) vincularon el crecimiento global del uso de nitrógeno a través de su pronóstico para el año fertilizante 2025/26 con Asia Oriental y Asia Meridional, destacando a China e India como consumidores dominantes y las restricciones a las exportaciones de China para proteger la asequibilidad interna. El crecimiento de la producción china por sí solo no garantiza un suministro adicional de exportaciones, porque China ha restringido periódicamente las exportaciones de urea y fosfato para mantener los precios de los fertilizantes asequibles para los agricultores chinos.
Mercado de Fertilizantes de África
Se prevé que África sea la geografía de más rápido crecimiento, con una CAGR del 6% durante 2027-2032. Las perspectivas de mayo de 2026 de la IFA proyectaron un aumento en el uso de fertilizantes fosfatados durante el año fertilizante 2025/26, impulsado por el Norte de África con crecimiento también presente en el África Subsahariana. Por otro lado, el Ministerio de Alimentación y Agricultura de Ghana entregó 40.000 sacos de fertilizante inorgánico a la Asociación de Agricultores Campesinos de Ghana en junio de 2026 para su distribución bajo el Programa Feed Ghana. Este canal estaba dirigido a los agricultores miembros, en particular a aquellos que podrían no beneficiarse de las asignaciones a nivel de distrito. El mecanismo es de acceso respaldado por el Estado, con la entrega canalizando el producto a través de una organización de agricultores, por lo que el volumen que llega a los agricultores miembros en este canal depende del alcance de la distribución así como de la disponibilidad de fertilizantes.
Un informe de 2025 de la Organización de las Naciones Unidas para la Alimentación y la Agricultura identificó a América del Norte entre las regiones donde décadas de uso extensivo y uso indebido de fertilizantes habían creado una grave contaminación por nitrógeno. Dentro de Europa, la Comisión Europea describió la limitada capacidad de los agricultores de la Unión Europea para trasladar los mayores costos de fertilizantes a los precios de los cultivos, vinculando los mayores precios de los insumos con la reducción del uso de nutrientes y menores rendimientos. En América del Sur, Fertilizar estimó preliminarmente la aplicación de fertilizantes en Argentina en 5,1 millones de toneladas métricas en 2025, un aumento del 3% respecto a 2024. La base de productores de Oriente Medio incluía el complejo integrado de Qatar Fertiliser Company en Mesaieed, que reportó una producción récord de urea en 2025. Las ganancias en la aplicación en Argentina ofrecen a los proveedores una oportunidad de volumen, mientras que la limitada capacidad de los agricultores de la Unión Europea para recuperar los costos de insumos convierte los mayores precios de fertilizantes en una amenaza para las ventas de nutrientes.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un fabricante que busca vender productos de nutrientes terminados. Las normas abordan diferentes requisitos comerciales, incluidos el registro de productos, las descargas de fabricación y los permisos comerciales continuos. En Alemania, los fertilizantes armonizados por la Unión Europea y los productos cubiertos por normas nacionales siguen vías regulatorias distintas. El plan de entrada de un proveedor debe ajustar su producto y actividad operativa a los requisitos de cumplimiento aplicables.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita | Nigeria |
|---|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental y autoridades de permisos de descarga | Autoridades de vigilancia del mercado | Ministerio de Agricultura y Asuntos Rurales | Ministerio de Agricultura y Ganadería (MAPA) | Ministerio de Medio Ambiente, Agua y Agricultura, Departamento de Servicios Vegetales | Departamento responsable de fertilizantes del ministerio federal de agricultura, la Autoridad Prescrita estatutaria |
| Instrumentos o directrices clave | Directrices de efluentes para la fabricación de fertilizantes del 40 CFR Parte 418 | Reglamento (UE) 2019/1009 para fertilizantes armonizados por la Unión Europea | Medidas de registro de fertilizantes y directrices administrativas de mayo de 2026 | Decreto 4.954 modificado por el Decreto 12.858/2026 | Registro de fórmulas bajo la Ley de Fertilizantes y Acondicionadores de Suelo del CCG | Ley Nacional de Control de Calidad de Fertilizantes de 2019 |
| Efecto comercial | Las descargas de aguas residuales cubiertas requieren controles de permiso o pretratamiento | Requisitos de conformidad y vigilancia para productos armonizados | Expedientes de registro y ensayos de campo generalmente nacionales, con excepciones especificadas | Registro de establecimientos y supervisión estatal concurrente del comercio y uso | Revisión de conformidad de fórmulas y administración de permisos de importación/exportación de fertilizantes | Permisos válidos por 3 años salvo suspensión o cancelación; tarifas de renovación cada 3 años |
| Atractivo actual de la política | Medio | Medio | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | En mejora | En mejora | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La calificación Baja de China refleja las obligaciones de expediente y ensayo, con la mejora respaldada por la simplificación procedimental de mayo de 2026 y la transición de un año para los ensayos de campo. La calificación Media de Alemania refleja la conformidad del producto y la vigilancia, mientras que la mejora refleja el borrador del 19 de octubre de 2026 para digestatos líquidos especificados de estiércol ganadero, condicionado a la adopción, la autorización alemana, la transposición nacional y las salvaguardias ambientales. Las calificaciones Medias para los Estados Unidos y Brasil reflejan las obligaciones establecidas de efluentes y registro, respectivamente, sin cambios fundamentados en los controles de descarga cubiertos y el marco de aplicación basado en roles de Brasil de 2026. Los juicios de Medio y Sin cambios para Arabia Saudita y Nigeria reflejan la revisión de fórmulas saudita y los permisos comerciales, y el ciclo de permisos condicionales de 3 años y tarifas de renovación de Nigeria bajo su Ley de 2019.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de materias primas, los fabricantes, los operadores de granel y los canales de distribución agrícola capturan ganancias en etapas operativas sucesivas. Nutrien Ltd. conecta la producción de nitrógeno en Canadá, los Estados Unidos y Trinidad con la distribución intermedia y un negocio minorista aguas abajo. Vincular estas actividades puede apoyar la capacidad de un productor para vender nutrientes terminados al alinear la producción con la capacidad física necesaria para manejarlos y distribuirlos.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de materias primas | Proveedores de roca fosfórica como Jordan Phosphate Mines Company, socio de la empresa conjunta JIFCO | Ventas de roca fosfórica | Dependencia de las entregas de roca bajo contrato | Calificar suministro alternativo de roca junto con contratos a largo plazo |
| Producción y acabado de nutrientes | Fabricantes de fertilizantes integrados como Yara International ASA, Nutrien Ltd. y Koch Fertilizer, LLC | Ventas de fertilizantes terminados | Desajuste entre la producción de la planta y la capacidad de manejo aguas abajo | Coordinar el rendimiento de producción con la capacidad de carga en terminales |
| Almacenamiento y transporte a granel | Operadores de terminales como Yara International ASA; operadores de terminales a granel y logística como Koch Fertilizer, LLC | Ganancias de distribución dentro de las ventas de productos entregados | Dependencia de las conexiones de transporte a granel | Utilizar las conexiones disponibles de barcaza, ferrocarril y camión |
| Distribución agrícola y venta al por menor | Comercializadores cooperativos como IFFCO; minoristas agrícolas como Nutrien Ltd. y la subsidiaria de IFFCO, IFFCO eBazar | Ventas de fertilizantes a través de canales cooperativos y minoristas | Alcance de última milla entre compradores rurales dispersos | Combinar la distribución cooperativa con la cobertura minorista rural |
| Fuente: Mordor Intelligence | ||||
La integración aguas arriba puede apoyar la visibilidad del suministro al hacer que el rendimiento de los activos vinculados sea comercialmente relevante. Jordan Phosphate Mines Company (JPMC) suministra roca fosfórica bajo un acuerdo a largo plazo a Jordan India Fertiliser Company (JIFCO), su empresa conjunta con IFFCO, y tiene derecho a comprar hasta el 30% de su producción de ácido fosfórico. Ese acuerdo vincula el suministro de insumos de un socio de empresa conjunta con una salida opcional para la producción intermedia. La opción de compra de JPMC preserva la discreción sobre parte de la producción de ácido, haciendo de la seguridad de las materias primas y el compromiso de compra objetivos comerciales separados dentro de la misma empresa.
Panorama Competitivo
Concentración del Mercado
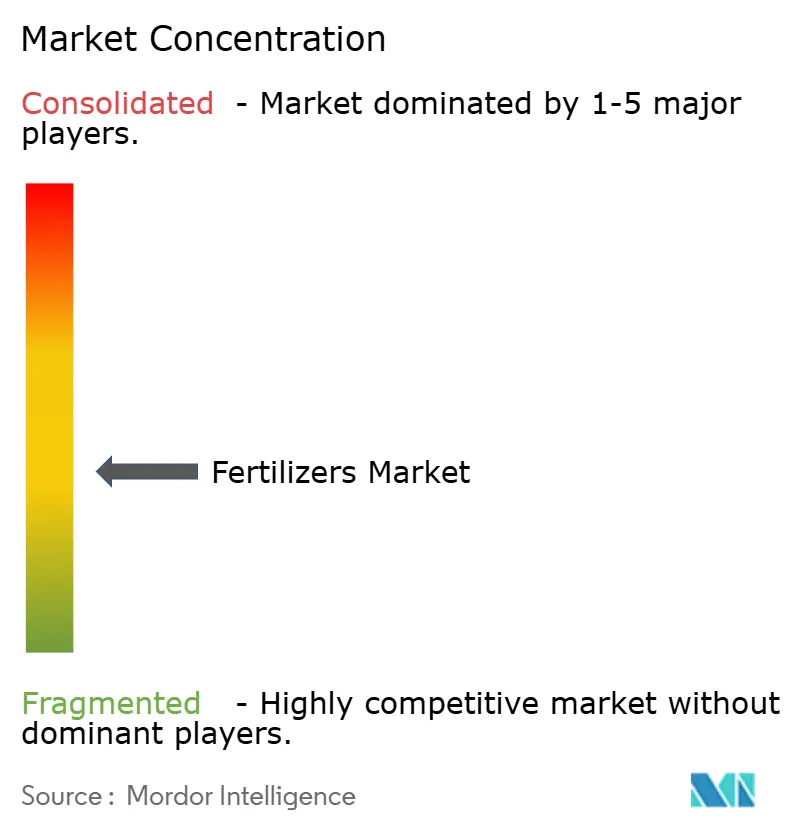
La industria está moderadamente fragmentada, combinando grandes productores integrados con proveedores enfocados en nutrientes particulares y aplicaciones especiales. CF Industries Holdings, Inc. produce amoníaco y fertilizantes nitrogenados, mientras que ICL Group Ltd. desarrolla fertilizantes especiales para diferentes suelos y aplicaciones. Nutrien Ltd. combina producción, distribución y venta minorista agrícola, mientras que The Mosaic Company y sus subsidiarias producen y comercializan nutrientes de cultivo concentrados de fosfato y potasa. Yara International ASA opera una cartera global basada en nitrógeno y aumentó la producción de fertilizantes terminados en 0,2 millones de toneladas métricas hasta un récord en 2025. La adquisición de nitrógeno pone a CF Industries y Yara en la misma comparación, mientras que el enfoque de Mosaic en fosfato y potasa y la gama especial de ICL hacen que los proveedores sean solo parcialmente intercambiables.
Los movimientos recientes de las empresas abordan la ubicación del suministro y la propiedad de activos. ICL inauguró una instalación de producción de fertilizantes especiales en Maharashtra, India, en marzo de 2026, añadiendo producción local de fertilizantes solubles en agua para el mercado indio. En diciembre de 2025, Nutrien completó la venta de su participación accionaria del 50% en el productor de nitrógeno con sede en Argentina Profertil a los adquirentes conjuntos Adecoagro S.A. y Asociación de Cooperativas Argentinas. ICL citó la dependencia de las importaciones de fertilizantes de India y las perturbaciones en las rutas de suministro, haciendo de la producción nacional una alternativa potencial para los compradores cuando las entregas transfronterizas fallan.
La inversión en amoníaco bajo en carbono introduce una barrera competitiva diferente porque la autorización y la construcción deben preceder a la nueva producción operativa. El proyecto de empresa conjunta Blue Point de CF Industries en Luisiana recibió la aprobación del permiso y celebró su inicio de construcción en 2026. La instalación planificada tiene aproximadamente 1,4 millones de toneladas métricas de capacidad anual de amoníaco bajo en carbono, con producción prevista para comenzar en 2029. La aprobación del permiso elimina un obstáculo de desarrollo para este proyecto, mientras que la construcción y la puesta en marcha separan su escala planificada del suministro operativo. El posicionamiento bajo en carbono y la disponibilidad de suministro a corto plazo pueden divergir para los compradores de nitrógeno durante todo el período de construcción de Blue Point.
Líderes de la Industria de Fertilizantes
-
CF Industries Holdings, Inc.
-
ICL Group Ltd.
-
Nutrien Ltd.
-
The Mosaic Company
-
Yara International ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fertilizantes Empresas cubiertas en este informe
- Nutrien Ltd.
- Uralkali PJSC (Uralchem Group)
- The Mosaic Company
- K+S Aktiengesellschaft
- ICL Group Ltd.
- EuroChem Group AG
- CF Industries Holdings, Inc.
- OCP S.A.
- PhosAgro PJSC
- Coromandel International Limited
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- Haifa Chemicals Ltd.
- Yara International ASA
- Koch Fertilizer, LLC
- Grupa Azoty S.A. (Compo Expert)
- BHP Group Limited
- Qinghai Salt Lake Industry Co., Ltd.
Desarrollos recientes de la industria en Mercado de Fertilizantes
- Oct 2026: La Comisión Europea abrió una consulta sobre un borrador de medida que permite a los estados miembros autorizar digestatos líquidos especificados derivados de estiércol ganadero como fertilizantes, sujeto a salvaguardias y transposición nacional.
- Sep 2026: El Ministerio de Economía de Argentina aprobó la solicitud presentada por Fértil Pampa, subsidiaria de Pampa Energía, al régimen de incentivos a grandes inversiones del país para su proyecto de fertilizantes planificado.
Alcance y Metodología
Resumen de la segmentación
Por Tipo
| Complejo | ||
| Simple | Micronutrientes | Boro |
| Cobre | ||
| Hierro | ||
| Manganeso | ||
| Molibdeno | ||
| Zinc | ||
| Otros | ||
| Nitrogenados | Nitrato de Amonio | |
| Amoníaco Anhidro | ||
| Urea | ||
| Otros | ||
| Fosfatados | Fosfato Diamónico (DAP) | |
| Fosfato Monoamónico (MAP) | ||
| Superfosfato Simple (SSP) | ||
| Triple Superfosfato (TSP) | ||
| Otros | ||
| Potásicos | Cloruro de Potasio (MoP) | |
| Sulfato de Potasio (SoP) | ||
| Otros | ||
| Macronutrientes Secundarios | Calcio | |
| Magnesio | ||
| Azufre | ||
Por Forma
| Convencional | |
| Especialidad | Fertilizante de Liberación Controlada (CRF) |
| Fertilizante Líquido | |
| Fertilizante de Liberación Lenta (SRF) | |
| Hidrosoluble |
Por Modo de Aplicación
| Fertigación |
| Foliar |
| Suelo |
Por Tipo de Cultivo
| Cultivos de Campo |
| Cultivos Hortícolas |
| Césped y Ornamentales |
Por Geografía
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | Australia |
| Bangladés | |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Pakistán | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo | Complejo | ||
| Simple | Micronutrientes | Boro | |
| Cobre | |||
| Hierro | |||
| Manganeso | |||
| Molibdeno | |||
| Zinc | |||
| Otros | |||
| Nitrogenados | Nitrato de Amonio | ||
| Amoníaco Anhidro | |||
| Urea | |||
| Otros | |||
| Fosfatados | Fosfato Diamónico (DAP) | ||
| Fosfato Monoamónico (MAP) | |||
| Superfosfato Simple (SSP) | |||
| Triple Superfosfato (TSP) | |||
| Otros | |||
| Potásicos | Cloruro de Potasio (MoP) | ||
| Sulfato de Potasio (SoP) | |||
| Otros | |||
| Macronutrientes Secundarios | Calcio | ||
| Magnesio | |||
| Azufre | |||
| Por Forma | Convencional | ||
| Especialidad | Fertilizante de Liberación Controlada (CRF) | ||
| Fertilizante Líquido | |||
| Fertilizante de Liberación Lenta (SRF) | |||
| Hidrosoluble | |||
| Por Modo de Aplicación | Fertigación | ||
| Foliar | |||
| Suelo | |||
| Por Tipo de Cultivo | Cultivos de Campo | ||
| Cultivos Hortícolas | |||
| Césped y Ornamentales | |||
| Por Geografía | América del Norte | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| Europa | Francia | ||
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Rusia | |||
| España | |||
| Ucrania | |||
| Reino Unido | |||
| Resto de Europa | |||
| Asia-Pacífico | Australia | ||
| Bangladés | |||
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Pakistán | |||
| Filipinas | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Argentina | ||
| Brasil | |||
| Resto de América del Sur | |||
| Oriente Medio | Turquía | ||
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Nigeria | ||
| Sudáfrica | |||
| Resto de África | |||
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones del mercado para los distintos tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutriente.
- TIPOS DE NUTRIENTES CUBIERTOS - Nutrientes Primarios: N, P y K, Macronutrientes Secundarios: Ca, Mg y S, Micronutrientes: Zn, Mn, Cu, Fe, Mo, B y Otros
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen promedio de nutriente consumido por hectárea de tierra de cultivo en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos de Campo: Cereales, Legumbres, Oleaginosas y Cultivos de Fibra. Horticultura: Frutas, Verduras, Cultivos de Plantación y Especias, Césped y Ornamentales
| Palabra clave | Definición |
|---|---|
| Fertilizante | Sustancia química aplicada a los cultivos para garantizar los requisitos nutricionales, disponible en diversas formas como gránulos, polvos, líquidos, hidrosolubles, etc. |
| Fertilizante de Especialidad | Utilizado para mejorar la eficiencia y la disponibilidad de nutrientes, aplicado a través del suelo, foliar y fertigación. Incluye CRF, SRF, fertilizante líquido y fertilizantes hidrosolubles. |
| Fertilizantes de Liberación Controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para garantizar la disponibilidad de nutrientes para el cultivo durante todo su ciclo de vida. |
| Fertilizantes de Liberación Lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para garantizar la disponibilidad de nutrientes para el cultivo durante un período más prolongado. |
| Fertilizantes Foliares | Consisten tanto en fertilizantes líquidos como hidrosolubles aplicados mediante aplicación foliar. |
| Fertilizantes Hidrosolubles | Disponibles en diversas formas, incluidos líquidos, polvos, etc., utilizados en el modo de aplicación foliar y de fertigación de fertilizantes. |
| Fertigación | Fertilizantes aplicados a través de diferentes sistemas de riego, como riego por goteo, microriego, riego por aspersión, etc. |
| Amoníaco Anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Superfosfato Simple (SSP) | Fertilizante fosfatado que contiene solo fósforo con un contenido menor o igual al 35%. |
| Triple Superfosfato (TSP) | Fertilizante fosfatado que contiene solo fósforo con un contenido superior al 35%. |
| Fertilizantes de Eficiencia Mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales, incluida la difusión, la colocación en hileras, la incorporación al suelo mediante labranza, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes recubiertos con agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponibles en forma líquida, utilizados principalmente para la aplicación de fertilizantes a los cultivos mediante métodos foliares y de fertigación. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




