
Tamaño y Participación del Mercado de Equipos de Minería en India
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 8.35 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.52 % |
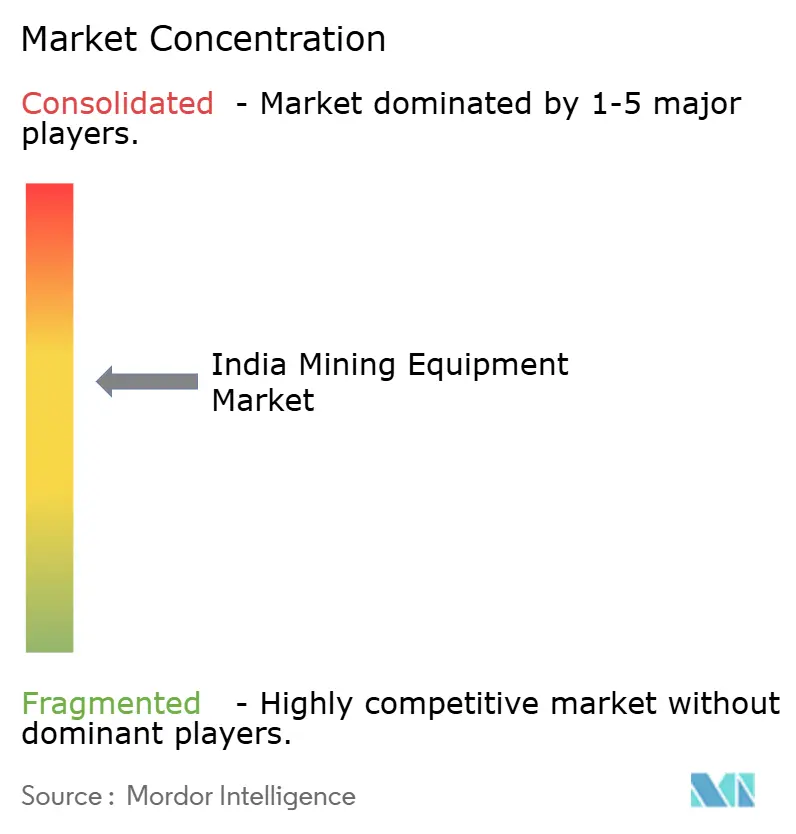
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en India por Mordor Intelligence
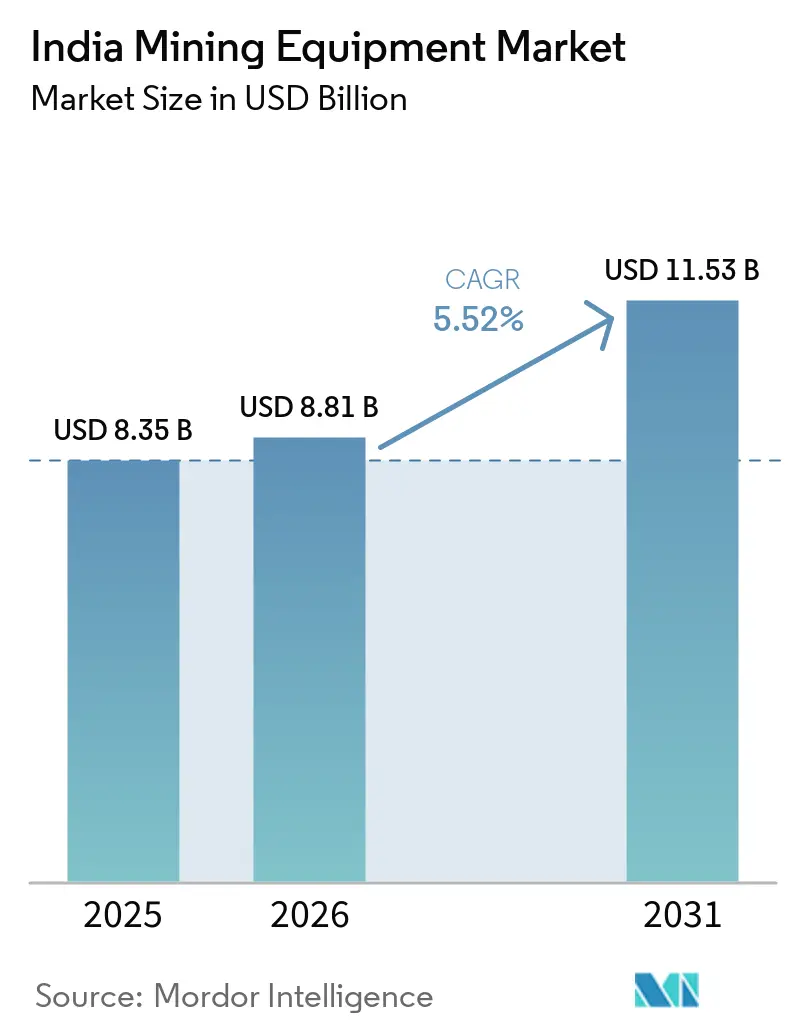
El tamaño del Mercado de Equipos de Minería en India fue valorado en 8,35 mil millones de USD en 2026, se espera que alcance 8,81 mil millones de USD en 2027 y llegue a 11,53 mil millones de USD en 2032, creciendo a una CAGR del 5,52% de 2027 a 2032. Los programas de mecanización en grandes minas de carbón, las subastas de minerales críticos lideradas por el ministerio y las políticas que favorecen las flotas fabricadas a nivel nacional están apoyando el crecimiento sostenido del mercado. Las regulaciones de seguridad más estrictas que exigen monitoreo en tiempo real están incentivando a los compradores a adoptar equipos preparados para la automatización con capacidades mejoradas de monitoreo y control operativo. Los modelos de alquiler privado también están mejorando el acceso a maquinaria minera moderna, permitiendo a los mineros de nivel medio utilizar equipos avanzados sin un gasto de capital inicial sustancial. Los prototipos eléctricos e impulsados por hidrógeno indican que la hoja de ruta tecnológica de la industria está evolucionando gradualmente hacia soluciones mineras de menores emisiones. Sin embargo, los equipos impulsados por diésel continúan representando la mayoría de los pedidos, ya que la infraestructura de carga y reabastecimiento de hidrógeno sigue siendo limitada en las ubicaciones mineras. Los incentivos vinculados a la producción para equipos de minería subterránea, junto con el aumento del gasto en infraestructura, se espera que respalden aún más la demanda de equipos durante todo el período de pronóstico.
Conclusiones Clave del Informe
- Por tipo de equipo, los equipos de minería a cielo abierto lideraron con el 50,51% de la participación del mercado de equipos de minería en India en 2026, mientras que se proyecta que los equipos de minería subterránea crezcan a una CAGR del 6,73% hasta 2032.
- Por nivel de automatización, los equipos manuales mantuvieron una participación del 73,66% del mercado de equipos de minería en India en 2026; se prevé que los equipos totalmente autónomos se expandan a una CAGR del 7,99% hasta 2032.
- Por tren de potencia, los vehículos con motor de combustión interna representaron el 94,79% de la participación del mercado de equipos de minería en India en 2026, mientras que se espera que los vehículos eléctricos de batería crezcan a una CAGR del 8,56% hasta 2032.
- Por potencia de salida, el segmento de 500 a 1.000 HP representó el 56,02% de la participación del mercado de equipos de minería en India en 2026, mientras que se espera que las máquinas de más de 1.000 HP registren una CAGR del 6,84% hasta 2032.
- Por aplicación, la minería de metales capturó el 47,13% de la participación del mercado de equipos de minería en India en 2026, y se prevé que la minería de minerales crezca a una CAGR del 7,45% durante el período de pronóstico.
- Por región, el este de India representó el 46,11% de la participación del mercado de equipos de minería en India en 2026; el sur de India está preparado para el repunte regional más rápido, con una CAGR del 7,15% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Equipos de Minería en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de Infraestructura Gubernamental | +1.2% | Nacional, Este y Centro | Mediano plazo (2-4 años) |
| Mecanización y Expansión de Capacidad de Coal India | +0.9% | Núcleo del Este, expansión al Centro | Corto plazo (≤ 2 años) |
| Normas de Seguridad más Estrictas | +0.7% | Nacional, adopción temprana en el Este y el Oeste | Largo plazo (≥ 4 años) |
| Auge de la Exploración de Litio y Cobre | +0.5% | Centro y Norte | Largo plazo (≥ 4 años) |
| Impulso de "Fabricado en India" | +0.4% | Nacional, centros en el Oeste y el Sur | Mediano plazo (2-4 años) |
| Auge de los Modelos de Alquiler | +0.3% | Ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Infraestructura Gubernamental que Impulsa la Demanda de Minerales
La asignación récord de infraestructura de India (~134 mil millones de USD) para el ejercicio fiscal 2026 incrementa el consumo de acero y cemento, lo que a su vez eleva la demanda de máquinas de movimiento de tierras y procesamiento de alta capacidadFinanciamiento de Infraestructura en India: Tendencias, Instituciones e Innovaciones, PIB, pib.gov.in">[1]. Los proyectos de carreteras, metro y puertos añaden nueva demanda de tonelaje para caliza y áridos, lo que obliga a los mineros a modernizar trituradoras y cribas para mantener el ritmo. Los objetivos nacionales de carbón coquizable fomentan el interés en equipos de tajo largo que mejoran la recuperación en yacimientos más profundos. Cada tonelada incremental de materia prima se traduce en horas adicionales de motor y ciclos de reemplazo más cortos, creando un efecto multiplicador para el mercado de equipos de minería en India. Las empresas de alquiler están ampliando sus flotas en zonas ricas en minerales para que los operadores de tamaño mediano puedan desplegar equipos modernos sin grandes desembolsos iniciales.
Hoja de Ruta de Mecanización y Expansión de Capacidad de Coal India
El plan de proyectos de minería continua mecanizada de Coal India reemplaza los flujos de trabajo de perforación y voladura con corte, transporte y carga en silos integrados. El programa acorta los tiempos de ciclo, mejora la seguridad y ancla pedidos a largo plazo para cargadoras, sistemas de cintas transportadoras y unidades de acarreo automatizado. Las subsidiarias que apuntan a mayores ratios de carga en silos están estandarizando los tamaños de camiones y adoptando software de despacho, un cambio que se está extendiendo a través de los niveles de proveedores. Los fabricantes nacionales están entrando en paquetes llave en mano para capturar los crecientes incentivos de localización, mientras que los grandes actores globales agrupan la telemetría con el hardware para asegurar contratos de soporte durante toda la vida útil. La hoja de ruta, por lo tanto, sigue siendo un catalizador decisivo para el mercado de equipos de minería en India hasta finales de la década de 2020.
Normas de Seguridad más Estrictas que Aceleran la Adopción de la Automatización
Las regulaciones preliminares de Seguridad Ocupacional, Salud y Condiciones de Trabajo exigen el monitoreo en tiempo real de gas, polvo y proximidad en sitios subterráneos y a cielo abierto Regulaciones Preliminares de Seguridad Ocupacional, Salud y Condiciones de Trabajo (Minas de Carbón), 2026, TaxGuru, taxguru. in">[2]. Las máquinas que carecen de sistemas de evasión de colisiones o alertas de fatiga del operador corren el riesgo de ser paralizadas, lo que incentiva a los compradores a especificar opciones semi o totalmente autónomas. Las primas de seguros ya recompensan a las flotas equipadas con telemática que alimenta datos de seguridad continuos. Los primeros adoptantes reportan menos incidentes y ganancias de productividad medibles, validando el caso de negocio de la automatización. Con el tiempo, la presión de cumplimiento convierte incluso las unidades conducidas manualmente en plataformas ricas en sensores, estrechando el ciclo de retroalimentación entre la regulación y el diseño de equipos.
Auge de la Exploración de Litio y Cobre que Requiere Equipos Especializados
Las subastas de minerales críticos que cubren yacimientos de litio, cobre y tierras raras estimulan pedidos de sondas de núcleo de diamante, unidades portátiles de fluorescencia de rayos X y circuitos piloto de beneficiación. Los pegmatitas de litio requieren trituración selectiva, separación en medios densos y equipos de flotación especializados, que no se encuentran en las flotas heredadas de mineral de hierro. Los prospectos de cobre demandan perforación más profunda y herramientas de registro en pozo, y preseleccionan proveedores con experiencia en roca dura. Las empresas de exploración suelen preferir acuerdos de alquiler o arrendamiento, creando una corriente de demanda paralela para sondas de alta movilidad. A medida que los descubrimientos avanzan hacia plantas piloto y las líneas especializadas de trituración y separación escalan, el mercado de equipos de minería en India está preparado para crecer a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Gasto de Capital y Obstáculos de Financiamiento | -0.8% | A nivel nacional, agudo para las PYME | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento ESG | -0.6% | Nacional, estricto en el Oeste y el Sur | Mediano plazo (2-4 años) |
| Déficit de Operadores Calificados | -0.4% | A nivel nacional, grave en el Este y el Centro | Largo plazo (≥ 4 años) |
| Conectividad Irregular en los Sitios Mineros | -0.3% | Zonas remotas del Este y el Centro | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX Inicial y Obstáculos de Financiamiento
Un solo camión de acarreo de clase ultra o una minadora continua tiene un precio de varios millones de dólares, y los prestamistas ahora ofrecen menores ratios préstamo-valor, lo que eleva los requisitos de capital propio. Los arrendatarios más pequeños frecuentemente posponen la mecanización o se conforman con máquinas de segunda mano con mayor tiempo de inactividad, retrasando las ganancias de eficiencia. El alquiler de equipos compensa parte de la carga, aunque los proveedores fragmentados y la logística interestatal dificultan la penetración. La brecha de financiamiento, por lo tanto, ralentiza la modernización de flotas entre las empresas de nivel medio, especialmente para las unidades subterráneas que tienen precios más elevados y períodos de recuperación más largos.
Costos de Cumplimiento de Emisiones y ESG más Estrictos
Las normas BS-IV de India para motores fuera de carretera requieren hardware adicional de filtración y catalítico, lo que eleva los precios unitarios y los costos operativos NORMAS DE EMISIÓN PARA VEHÍCULOS FUERA DE CARRETERA BHARAT STAGE IV Y V DE INDIA, CONSEJO INTERNACIONAL SOBRE TRANSPORTE LIMPIO, theicct.org">[3]. La modernización de flotas antiguas es frecuentemente antieconómica, lo que lleva a la jubilación anticipada o a penalizaciones. Las normas de control de polvo requieren sistemas de aspersión y cintas transportadoras cubiertas, lo que presiona aún más los márgenes reducidos. Los mineros consideran los trenes de potencia eléctricos o híbridos para satisfacer las auditorías de criterios ambientales, sociales y de gobernanza, aunque la infraestructura de carga limitada y las primas de costo restringen su despliegue. El peso combinado de los mandatos de emisiones y divulgación, por lo tanto, modera el ritmo de crecimiento del mercado de equipos de minería en India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Fortaleza en Minería a Cielo Abierto, Impulso en Minería Subterránea
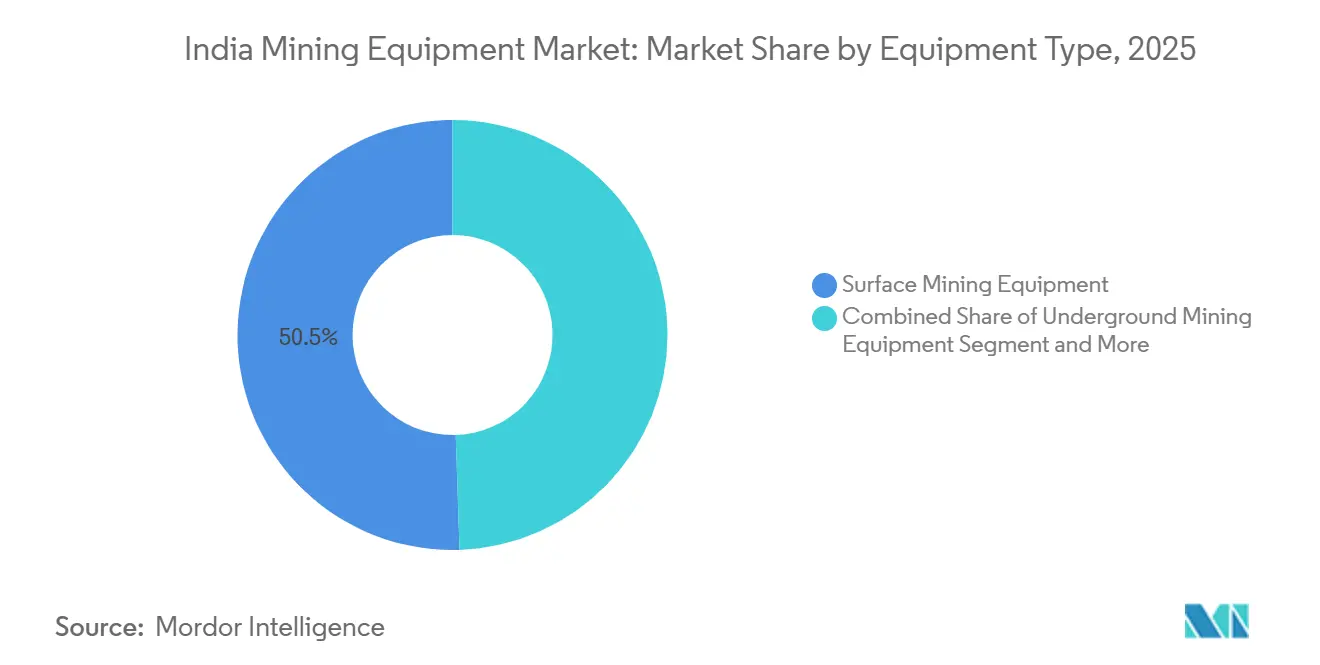
Los equipos de minería a cielo abierto representaron el 50,51% de la participación del mercado de equipos de minería en India en 2026. La sólida producción a cielo abierto en carbón, mineral de hierro y caliza mantiene a las dragas, palas y camiones de bastidor rígido como elementos centrales en los planes de las minas. El reemplazo de la carga manual por excavadoras hidráulicas gana ritmo a medida que los operadores buscan tiempos de ciclo más rápidos. Los ensambladores locales amplían la capacidad para la fabricación de carrocerías y el ensamblaje de motores, mejorando los plazos de entrega y el alcance posventa. Las importaciones de segunda mano continúan, pero enfrentan una creciente competencia de modelos nacionales elegibles para subsidios.
Se proyecta que los equipos de minería subterránea experimenten la expansión más rápida con una CAGR del 6,73% hasta 2032. Las minadoras continuas, los carros lanzadera y los sistemas de soporte de techo pasan a primer plano a medida que los yacimientos más profundos entran en producción. Las características de automatización, como la perforación por control remoto y el monitoreo en tiempo real de los estratos, orientan las adquisiciones hacia plataformas preparadas para lo digital. Los incentivos gubernamentales para pernos de anclaje y cargadoras fabricados en el país impulsan a los compradores hacia prototipos locales. Las marcas globales aún mantienen ventajas tecnológicas en variantes eléctricas de batería y autónomas, lo que promueve alianzas con fabricantes indios. La aplicación concertada de normas de seguridad acelera aún más la renovación de los equipos subterráneos.

Por Nivel de Automatización: Legado Manual, Auge Autónomo
Los equipos manuales representaron el 73,66% de la participación del mercado de equipos de minería en India en 2026, lo que refleja el dominio arraigado de los camiones y excavadoras operados por conductores. Los talleres locales instalan telemática básica y sensores de seguridad para extender el cumplimiento a bajo costo. Los déficits de capacitación y la conectividad irregular mantienen a muchas flotas en modo manual a pesar del interés en actualizaciones. Los programas de educación para mineros están comenzando a cerrar la brecha de habilidades, facilitando la transición hacia niveles de automatización ms altos.
Se prevé que los equipos totalmente autónomos crezcan a una CAGR del 7,99% y representan la vía rápida para las ganancias de productividad. Los despliegues piloto demuestran operación sin colisiones y menor consumo de combustible, fomentando una adopción más amplia. Los modelos de software como servicio permiten a las minas pagar una tarifa mensual de autonomía en lugar de una gran inversión inicial. Los operadores de redes están probando celdas privadas de 5G en pozos remotos, prometiendo el control de latencia necesario para flotas no tripuladas. Surgen estándares de interoperabilidad para permitir que camiones y perforadoras de diferentes marcas compartan un único centro de mando.
Por Tipo de Tren Motriz: Dominio del Diésel, Ascenso del Eléctrico
Los vehículos con motor de combustión interna mantuvieron el 94,79% de la participación del mercado de equipos de minería en India en 2026. El fácil acceso al diésel, las rutinas de mantenimiento conocidas y los puntos de reabastecimiento flexibles anclan su dominio. Los motores de nivel 4 mejoran el control de partículas y óxidos de nitrógeno, apoyando el cumplimiento sin cambios radicales en la infraestructura. Los operadores se centran en la reducción dinámica del ralentí y el software de gestión de combustible para reducir el consumo.
Los vehículos eléctricos de batería se expandirán a una CAGR del 8,56% hasta 2032. Los primeros casos de uso se concentran en minas subterráneas donde los costos de ventilación de gases de escape son elevados y las distancias de acarreo son cortas. Los fabricantes de equipos originales nacionales lanzan prototipos de 35 a 70 toneladas, respaldados por subvenciones gubernamentales que compensan las primas de las baterías. Los estudios muestran menores costos totales de energía durante la vida útil de la máquina, aunque los altos costos iniciales ralentizan la adopción masiva. Las microrredes renovables con almacenamiento están surgiendo en sitios aislados, creando islas de carga para las flotas del futuro.
Por Potencia: Punto Óptimo en el Rango Medio, Ventaja en la Clase Ultra
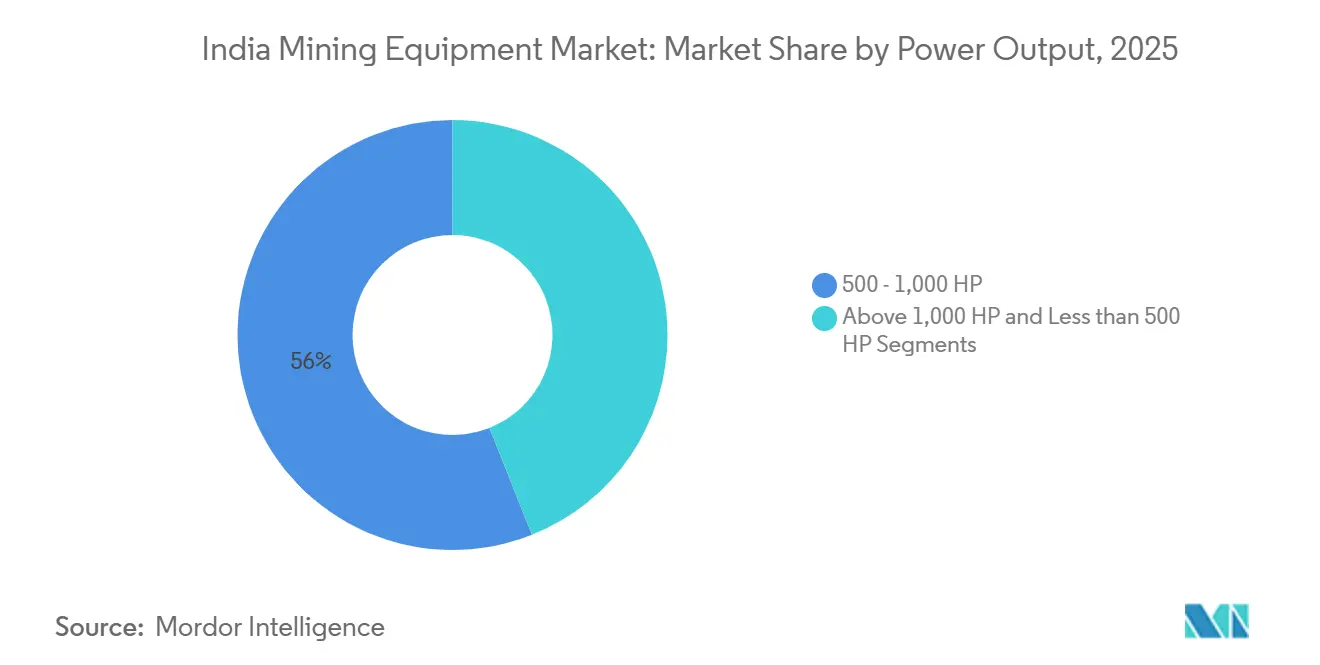
El segmento de 500 a 1.000 HP representó el 56,02% de la participación del mercado de equipos de minería en India en 2026, siendo ideal para los pares pala-camión que dominan las exportaciones de mineral de hierro y los pozos de carbón térmico doméstico. Estas máquinas se benefician de componentes estandarizados, lo que mejora la disponibilidad de repuestos y hace más eficiente la capacitación de operadores. Además, los proveedores del mercado posventa desempeñan un papel crucial al ofrecer garantías extendidas y diagnósticos predictivos, ayudando a los operadores a gestionar los costos del ciclo de vida de manera más efectiva y garantizando operaciones más fluidas a lo largo del tiempo.
Se proyecta que las máquinas de más de 1.000 HP crezcan a una CAGR del 6,84%. Los mega-pozos justifican el uso de grandes excavadoras y camiones de 240 toneladas, generando economías de escala. Los kits de acarreo autónomo debutan primero en este nivel de potencia porque los sensores de carga útil y los controles de conducción por cable se instalan de fábrica. Las restricciones de ancho de vía, carga en puentes y pendiente de rampas limitan el despliegue a un puñado de minas de ultra alto volumen, pero los gestores de flotas valoran la ventaja de costo por tonelada cuando los volúmenes superan los umbrales de equilibrio.
Por Aplicación: Liderazgo de los Metales, Auge de los Minerales
La minería de metales mantuvo el 47,13% de la participación del mercado de equipos de minería en India en 2026, sustentada por las operaciones de mineral de hierro, bauxita y zinc. Los estrictos límites de calidad para exportación y humedad han incrementado la demanda de trituradoras de alto rendimiento y cribas de deshidratación. Además, los gemelos digitales a nivel de planta se están utilizando para programar el mantenimiento preventivo, reduciendo eficazmente el tiempo de inactividad no planificado en los pozos de gran tonelaje.
Se prevé que la minería de minerales crezca a una CAGR del 7,45%, la más rápida entre las aplicaciones. Los pedidos de líneas de minería selectiva y beneficiación multietapa están en aumento, impulsados por las pegmatitas de litio y los placeres de tierras raras. Para evitar los largos plazos de entrega de importaciones, los primeros en moverse están asegurando espacios de equipos con mucha anticipación a la puesta en marcha de los bloques. Además, las plantas piloto están resultando fundamentales, ofreciendo datos de tiempo de funcionamiento que informan el escalado de los circuitos comerciales completos previstos para principios de la década de 2030.
Análisis Geográfico
El este de India representó el 46,11% del valor de 2026 y continúa siendo el ancla del mercado de equipos de minería en India. Los densos grupos de pozos de mineral de hierro y carbón coquizable impulsan la utilización durante las 24 horas para excavadoras, trituradoras y largas cintas transportadoras. Los grandes actores estatales alinean las adquisiciones con los objetivos de Conectividad de Primera Milla, trasladando la carga de camiones a silos que requieren automatización precisa. Las universidades locales suministran un flujo constante de mecánicos y operadores, manteniendo moderada la inflación salarial. Los desvíos ferroviarios y las vías fluviales interiores acortan los ciclos de acarreo de materias primas y mejoran el tiempo de actividad de los equipos.
Se proyecta que el sur de India crezca a una CAGR del 7,15%, la tasa de crecimiento regional más rápida. Las rápidas aprobaciones de licencias en Karnataka convierten los lotes de exploración en minas operativas en plazos comprimidos, impulsando la demanda de módulos de procesamiento modulares y movimiento de tierras en alquiler. El emergente corredor de tierras raras de Andhra Pradesh importa separadores piloto que posteriormente escalarán a capacidad comercial. Los fabricantes de Tamil Nadu y Telangana están ampliando sus talleres de fabricación para reducir las distancias de flete y acelerar los tiempos de respuesta del servicio. La claridad de las políticas y los portales de autorización digital ayudan a reducir los retrasos en las aprobaciones, apoyando aún más la adopción de equipos.
Las regiones central, norte y oeste registran un crecimiento moderado pero desigual. Madhya Pradesh y Rajasthan ofrecen reservas considerables, pero enfrentan cuellos de botella ferroviarios que ralentizan la movilización de equipos pesados. Los cinturones de bauxita y caliza de Gujarat adquieren cargadoras de tamaño mediano y unidades de cribado, lo que refleja una geometría de pozos más pequeña. Las minadoras de pared alta y de superficie están ganando terreno en los bordes de carbón donde las dragas no son económicas, y esta convergencia tecnológica está migrando hacia el oeste. La capacidad limitada de la red eléctrica en distritos remotos impulsa a los compradores hacia grupos electrógenos diésel-híbridos que alimentan perforadoras y cintas transportadoras sin electrificación completa.
Panorama Competitivo
Los grandes actores globales como Caterpillar, Komatsu, Sandvik y Epiroc comparten el nivel superior y aprovechan la autonomía, la telemetría y la innovación subterránea para proteger sus márgenes. Las empresas nacionales, incluidas BEML y Tata Hitachi, defienden su participación a través de ventajas en el costo del ciclo de vida y redes de soporte localizadas, respaldadas por barreras arancelarias e incentivos del programa Fabricado en India. El paquete de incentivos vinculados a la producción propuesto para equipos subterráneos inclina los pedidos futuros hacia el ensamblaje nacional y acorta las cadenas de suministro.
Los modelos de asociación configuran el campo de batalla de mediados de la década. Los principales mineros firman acuerdos plurianuales de mantenimiento y tecnología que agrupan repuestos, análisis y recapacitación de operadores. Los competidores más pequeños se diferencian a través de grupos de alquiler y la reacondicionamiento rápido de activos usados, aprovechando los mercados donde el crédito sigue siendo escaso. Los proveedores de componentes construyen líneas nacionales de fundición y ensamblaje de paquetes de baterías, con el objetivo de localizar el 70% del contenido de la lista de materiales y asegurar la elegibilidad para los reembolsos de políticas.
Los despliegues de autonomía dividen a los actores. Los primeros proyectos combinan camiones de alta potencia con software de acarreo gestionado centralmente que promete ganancias de productividad de dos dígitos. Los proveedores que integran sensores de seguridad en fábrica ganan licitaciones impulsadas por el cumplimiento normativo. Mientras tanto, los prototipos eléctricos de batería abren un nuevo frente en los nichos subterráneos y de acarreo corto. El escalado depende de la fabricación local de celdas y la carga estandarizada, ámbitos en los que las alianzas entre fabricantes de equipos y empresas energéticas se vuelven decisivas.
Líderes de la Industria de Equipos de Minería en India
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
BEML Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: Eimco Elecon presentó dos vehículos subterráneos impulsados por batería, ampliando la disponibilidad de vehículos eléctricos fabricados a nivel nacional para operaciones de minería subterránea.
- Abril de 2026: South Eastern Coalfields puso en servicio una minadora de pared alta en la Mina a Cielo Abierto Sharda para aumentar la producción de carbón y mejorar la extracción de carbón de las áreas de pared alta de la mina.
- Diciembre de 2025: Sany India lanzó tres máquinas eléctricas en EXCON 2025, incluido un camión minero de 70 toneladas y una excavadora de 65 toneladas, destacando su enfoque en equipos pesados eléctricos para aplicaciones de construcción y minería.
Alcance del Informe del Mercado de Equipos de Minería en India
El alcance del informe incluye Tipo de Equipo (Equipos de Minería a Cielo Abierto, Equipos de Minería Subterránea y más), Nivel de Automatización (Equipos Manuales, Equipos Semiautónomos y más), Tipo de Tren de Potencia (Vehículos con Motor de Combustión Interna, Vehículos Eléctricos de Batería y más), Potencia de Salida, Aplicación y Región. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Equipos de Perforación y Rompedores |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 – 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Norte de India |
| Este de India |
| Oeste de India |
| Sur de India |
| Centro de India |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Equipos de Perforación y Rompedores | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia | Menos de 500 HP |
| 500 – 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón | |
| Por Región | Norte de India |
| Este de India | |
| Oeste de India | |
| Sur de India | |
| Centro de India |
Preguntas Clave Respondidas en el Informe
¿Qué tan grande podría llegar a ser el espacio de equipos de minería en India para 2032?
Se espera que alcance aproximadamente 11,53 mil millones de USD en 2032, expandiéndose a una CAGR del 5,52% de 2027 a 2032.
¿Qué línea de equipos registra el crecimiento más rápido en India?
Las máquinas de minería subterránea lideran el ritmo, con una CAGR proyectada del 6,73% hasta 2032, a medida que los yacimientos más profundos y las nuevas normas de seguridad impulsan a los operadores hacia el subsuelo.
¿Qué tasa de adopción se proyecta para las flotas eléctricas de batería utilizadas en las minas indias?
Las unidades eléctricas de batería están en camino de alcanzar una CAGR del 8,56%, impulsadas por las conversiones en Hindustan Zinc y los nuevos lanzamientos de camiones de volteo eléctricos.
¿Por qué el este de India sigue siendo el mayor comprador de equipos mineros pesados del país?
Los densos cinturones de mineral de hierro y carbón coquizable en Odisha, Jharkhand y Chhattisgarh respaldan la utilización de equipos durante las 24 horas y representan el 46,11% de la demanda total de equipos en 2026.