
Marktgröße und Marktanteil für Zika-Virus-Tests
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 274 Millionen US-Dollar |
| Marktgröße (2032) | 384.67 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zika-Virus-Tests von Mordor Intelligence
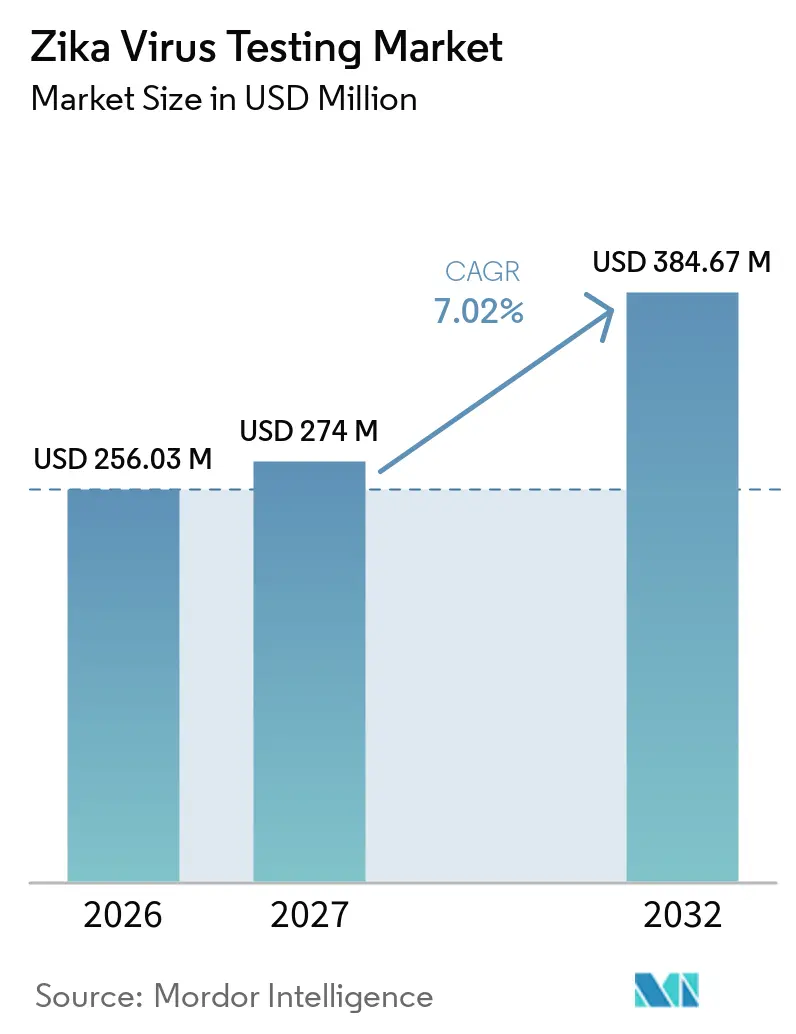
Die Größe des Zika-Virus-Testmarkts soll von 256,03 Millionen USD im Jahr 2026 auf 274 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,02 % über den Zeitraum 2027–2032 einen Wert von 384,67 Millionen USD erreichen.
Robuste Mandate zur Überwachung von Arboviren, klimabedingte Vektorausbreitung und zunehmender internationaler Reiseverkehr tragen zur Wachstumsdynamik bei. Die technologische Konvergenz beschleunigt sich, da Laboratorien Multiplex-Molekularplattformen einsetzen, die Zika, Dengue und Chikungunya in einem einzigen Durchlauf nachweisen und so die diagnostische Unsicherheit in ko-endemischen Regionen verringern. Durch künstliche Intelligenz unterstütztes Assay-Design mindert historische Kreuzreaktivitäten und verkürzt Entwicklungszyklen, während inländische Fertigungsstrategien die Lieferkettenresilienz als Reaktion auf pandemiebedingten Störungen stärken[1].
Wichtigste Erkenntnisse des Berichts
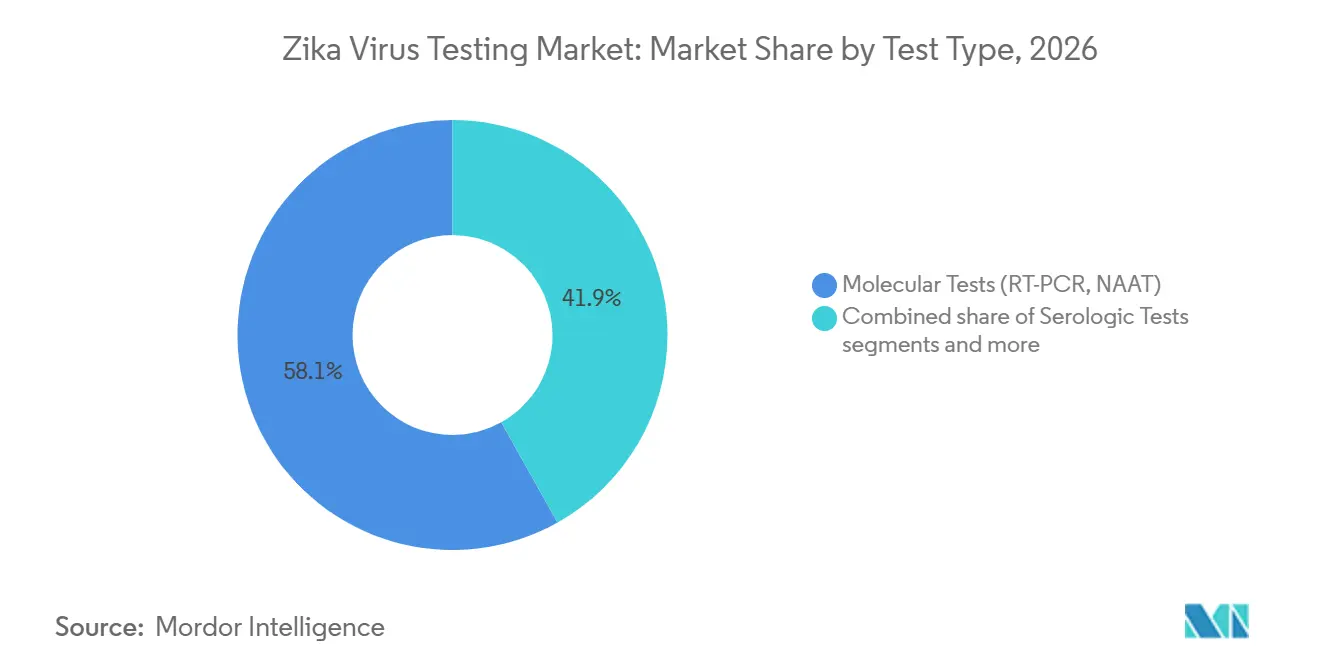
- Molekulare Tests machten 2026 58,12 % des Umsatzes aus, während molekulare Point-of-Care-Assays bis 2032 eine CAGR von 8,55 % verzeichnen dürften, da die Anforderungen an die Ausbruchsreaktion auf dezentralisierte Tests ausgerichtet sind.
- Blut- und Serumproben hatten 2026 einen Anteil von 70,84 %, doch speichelbasierte Protokolle verzeichnen mit einer CAGR von 7,96 % das stärkste Wachstum, begünstigt durch die Bequemlichkeit der nicht-invasiven Selbstentnahme.
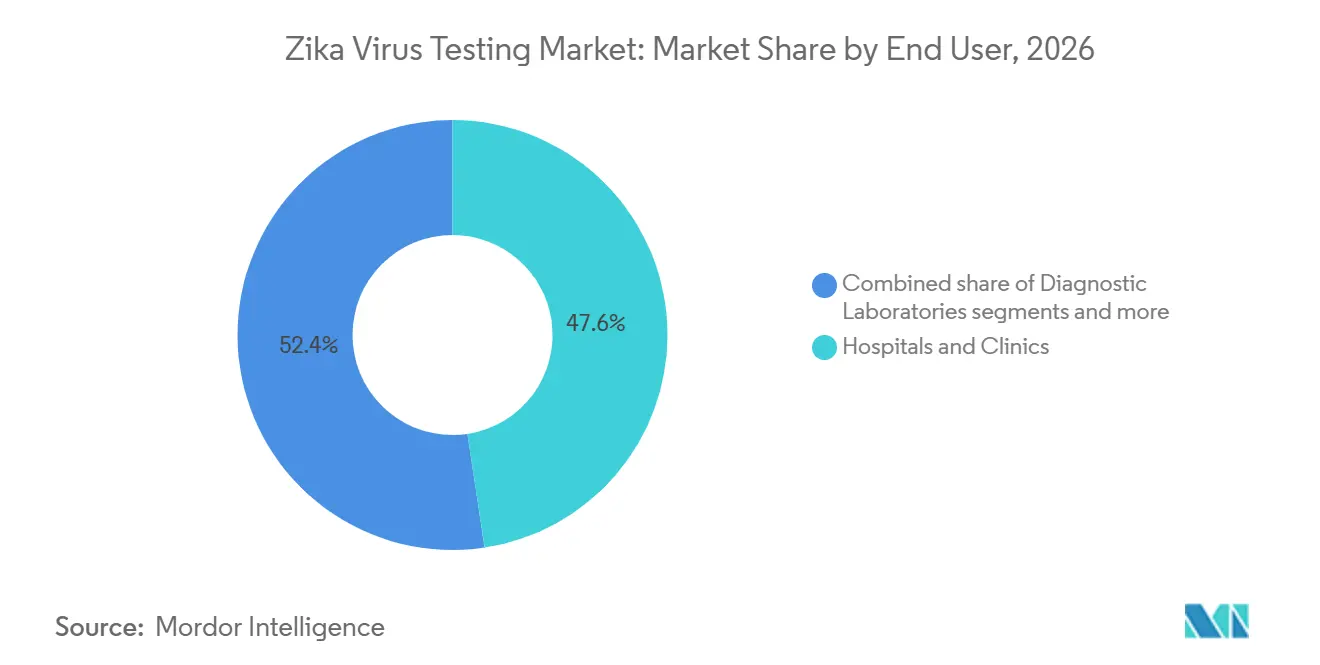
- Krankenhäuser und Kliniken führten 2026 mit einem Umsatzanteil von 47,62 %; Point-of-Care-Umgebungen werden mit einer CAGR von 7,44 % wachsen, da Notaufnahmen Schnelldiagnostik in Triage-Abläufe integrieren.
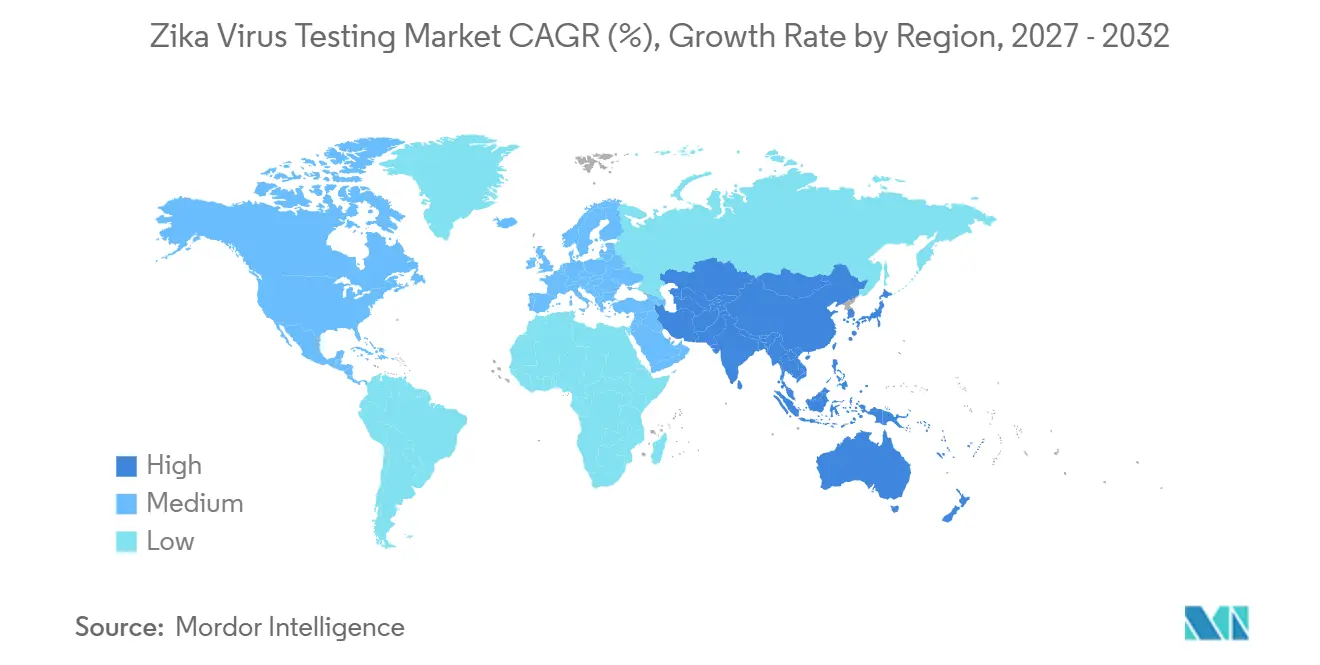
- Nordamerika hielt 2026 einen Anteil von 41,88 % am Zika-Virus-Testmarkt. Für den asiatisch-pazifischen Raum wird die schnellste regionale Expansion mit einer CAGR von 8,08 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von Zika-Ausbrüchen | +1.8% | Amerika, APAC | Mittelfristig (2–4 Jahre) |
| Staatliche Überwachung & Finanzierung | +1.5% | Global (Fokus auf endemische Gebiete) | Langfristig (≥ 4 Jahre) |
| Fortschritte bei RT-PCR & Multiplex-NAAT | +1.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Integration von POC-Tests in ID-Panels | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Präkonzeptionsscreening | +0.8% | Nordamerika, Europa, städtisches APAC | Langfristig (≥ 4 Jahre) |
| Vektor-/klinische Labornetzwerke | +0.7% | Amerika, APAC, Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Zika-Ausbrüchen
Die Panamerikanische Gesundheitsorganisation verzeichnete im Jahr 2024 40.891 bestätigte Fälle, ein Anstieg von 14 % gegenüber 2023, was den endemischen Status des Virus in tropischen Regionen bestätigt. Vorhersehbare saisonale Anstiege veranlassen Krankenhäuser zur Beschaffung schneller Molekularkartuschen, die Zika von Dengue und Chikungunya während der Triage unterscheiden. Brasilien bleibt mit 84 % der regionalen Fälle das Epizentrum, während aufkommende Cluster in Argentinien und Kolumbien die geografische Testakzeptanz ausweiten. Die WHO-Leitlinien fordern Labore auf, die Basiskapazität zwischen Epidemien aufrechtzuerhalten, was die jährliche Reagenziannachfrage stabilisiert[2].
Staatliche Überwachung & Finanzierung
Anhaltende öffentliche Investitionen verankern den Markt für Zika-Virus-Tests. Das Programm für Epidemiologie und Laborkapazität der CDC reservierte vektorübertragene Mittel für das Haushaltsjahr 2025 und garantiert Reagenzienkäufe für staatliche Labore. Der Pandemie-Fonds der Weltbank leitete USD 16 Millionen an karibische Nationen weiter, um integrierte Arbovirus-Überwachungsnetzwerke zu stärken. Die Haushaltsdarstellung des NIAID für 2025 sieht Mittel für Diagnostik-F&E vor, was eine mehrjährige Finanzierungssichtbarkeit signalisiert, die Herstellern Volumenzusagen versichert.
Fortschritte bei RT-PCR & Multiplex-NAAT
Die schlaufenvermittelte isotherme Amplifikation ermöglicht einen Nachweis in unter 30 Minuten ohne Thermozykler und eignet sich für Feldkliniken. Roches cobas-Massenspektrometrie-Automatisierungspipeline erhöht den täglichen Durchsatz, während KI-gestütztes Primerdesign die Kreuzreaktivität reduziert. Sequenzierungsplattformen der nächsten Generation, die mit BARDA-finanzierten BugSeq-Analysen integriert sind, liefern pathogenagnostische Ergebnisse und machen Labore zukunftssicher gegen das Auftreten von Varianten.
Integration von POC-Tests in ID-Panels
Die Mikrofluidik-Kartusche von SpinChip Diagnostics, jetzt unter bioMérieux, liefert Vollblut-Arbovirus-Panels in 10 Minuten und entspricht den Umsatzzielen der Notaufnahme. FDA-Notfallzulassungsrahmen, die COVID-zeitliche Zulassungen beschleunigten, bieten eine Vorlage für schnelle Zika-Panel-Zulassungen und ermutigen Unternehmen, Flaviviren auf einem einzigen Gerät zu bündeln. Cloud-verknüpfte Lesegeräte übertragen geogetaggte Positivbefunde innerhalb von Minuten an epidemiologische Dashboards und straffen die Eindämmungsschleifen bei Ausbrüchen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Nachlassende Epidemiedynamik | -1.2% | Global (nach dem Ausbruch) | Kurzfristig (≤ 2 Jahre) |
| Kreuzreaktivität mit Dengue-Antikörpern | -0.8% | Amerika, APAC | Mittelfristig (2–4 Jahre) |
| Kurzes virämes Nachweisfenster | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Engpässe in der Antigen-Lieferkette | -0.4% | Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachlassende Epidemiedynamik
Inter-epidemische Flauten dämpfen die routinemäßigen Testvolumina, da das klinische Verdachtsmoment nachlässt und Budgets anderweitig eingesetzt werden. Das WHO-Update vom Mai 2024 meldete gedämpfte Fallzahlen außerhalb der Hotspots, was einige Labore dazu veranlasste, Reagenzienbestände abzubauen. Hersteller überbrücken den Nachfragetrog mit Multiplex-Panels, die den Kartuschenumschlag auch bei sinkender Zika-Inzidenz aufrechterhalten, doch die Umsatzvariabilität bleibt ein Gegenwind.
Kreuzreaktivität mit Dengue-Antikörpern
Gemeinsame flavivirale Epitope führen zu falsch-positiven ELISAs und drängen Kliniker zu teureren Neutralisationstests. Nanokörper-basierte blockierende ELISAs, die sich in der Begutachtung befinden, versprechen eine höhere Spezifität, doch eine breite Akzeptanz wartet auf die behördliche Zulassung. In der Zwischenzeit verlassen sich Labore auf molekulare Bestätigung, was den Umsatzpool der Serologie in Regionen mit hoher Dengue-Belastung einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
Molekulare Tests treiben die Marktführerschaft voranMolekulare Assays erzielten 2026 einen Umsatzanteil von 58,12 % und unterstreichen damit ihre Vorrangstellung bei der Diagnose in der Akutphase. Die Größe des Zika-Virus-Testmarkts für molekulare Point-of-Care-Plattformen wird bis 2032 voraussichtlich mit einer CAGR von 8,55 % wachsen, unterstützt durch CLIA-befreite Systeme, die in Notaufnahmen und Geburtskliniken eingesetzt werden. Der Marktanteil der Serologie im Zika-Virus-Testmarkt ist aufgrund der Kreuzreaktivität mit Dengue geringer, obwohl bevölkerungsweite IgM-Erhebungen eine Grundnachfrage aufrechterhalten. Isotherme Amplifikation und KI-gestützte Primer verkürzen Laufzeiten und manuelle Schritte und verbessern die Skalierbarkeit in ressourcenbeschränkten Laboratorien.
Kartuschen der zweiten Generation mit LAMP-Technologie nutzen lyophilisierte Reagenzien für den Transport bei Umgebungstemperatur und senken so die Kosten für die Kühlkette. Digitale PCR etabliert sich für die Überwachung bei geringer Prävalenz und bietet eine Empfindlichkeit auf Femtogramm-Niveau, die für das Screening von Blutbanken geeignet ist. PRNT bleibt der Referenzstandard, ist jedoch auf eine Handvoll BSL-3-Zentren beschränkt, was seinen kommerziellen Fußabdruck einschränkt. Serologieunternehmen setzen auf epitoptechnisch optimierte Antigene, um die Spezifität zurückzugewinnen, doch die Dominanz der Molekulardiagnostik dürfte innerhalb des Prognosezeitraums nicht in Frage gestellt werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Probentyp:
Blut dominiert, Speichel gewinnt an BedeutungBlut und Serum hielten 2026 aufgrund etablierter klinischer Protokolle und bewährter Durchsatzkapazitäten einen Umsatzanteil von 70,84 %. Die Größe des Zika-Virus-Testmarkts für Speichel und andere nicht-invasive Matrices wird voraussichtlich mit einer CAGR von 7,96 % wachsen, angetrieben durch Selbstentnahmekits, die die Probenentnahme von klinischen Standorten entkoppeln. Ganzspeichel-ATR-FTIR-Spektroskopie in Kombination mit maschinellem Lernen erzielte in Pilotstudien eine Sensitivität von 100 % und eine Spezifität von 87,5 % und zeigt damit das Potenzial für Massenscreenings in pränatalen Kliniken.
Urin verlängert die RNA-Nachweisbarkeit über das siebentägige Serumfenster hinaus und bildet die Grundlage für Wiederholungstestalgorithmen bei Reisenden, die sich spät vorstellen. Papier-mikrofluidische Serumkarten mit einer validierten Genauigkeit von 98,5 % erleichtern den postalischen Transport aus ländlichen Gemeinden. Die Liquortestung bleibt eine Nischenanwendung, die auf neurologische Komplikationsabklärungen beschränkt ist, unterstreicht jedoch die Assay-Vielseitigkeit über verschiedene Probentypen hinweg. Behördliche Zulassungen für Heimprobenentnahme-Sets erweitern die Direktvertriebskanäle und diversifizieren die Probenlogistik weiter.
Nach Endnutzer:
Point-of-Care-Einrichtungen beschleunigen sichKrankenhäuser und Kliniken erzielten 2026 einen Umsatzanteil von 47,62 % und profitierten von hauseigenen Laboratorien und Versicherungserstattungen. Point-of-Care-Umgebungen verzeichnen mit einer CAGR von 7,44 % das stärkste Wachstum, da Katastrophenschutzteams und Geburtsstationen kartuschbasierte Geräte vor Ort einsetzen. Der Anstieg des Marktanteils im Zika-Virus-Testmarkt bei öffentlichen Gesundheitslabors ist auf bundesstaatliche Überwachungsverträge zurückzuführen, die ein stabiles Volumen gewährleisten, obwohl Batch-Tests Hochdurchsatzplattformen begünstigen.
Forschungsinstitute fungieren als Brutstätten für Diagnostika der nächsten Generation, doch die kommerziellen Umsätze bleiben bescheiden. Telemedizinportale bündeln nun die Heimprobenentnahme mit virtuellen Konsultationen und verdrängen traditionelle ambulante Volumina. Mobile Containerlabore mit solarbetriebenen PCR-Einheiten erweitern die diagnostische Reichweite in Regenwaldansiedlungen und verdeutlichen die Nutzungsvielfalt, die Anbieter bedienen müssen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Zika-Virus-Testmarkt Nordamerika
Der Umsatzanteil Nordamerikas von 41,88 % im Jahr 2026 spiegelt die Mittelflüsse der CDC und schnelle Notfallzulassungen wider, die das Investitionsrisiko für Anbieter mindern. Die Größe des Zika-Virus-Testmarkts in der Region wird sich stetig weiterentwickeln, da reisebezogene Einschleppungen das Screening in Blutbanken und Fertilitätskliniken aufrechterhalten. Bundesstaatliche Vorräte gewährleisten den Reagenzumsatz auch in Jahren mit geringer Inzidenz.
Zika-Virus-Testmarkt Asien-Pazifik
Der asiatisch-pazifische Raum führt beim Wachstum mit einer CAGR von 8,08 %, da Regierungen die Arbovirus-Überwachung in den Ausbau der allgemeinen Gesundheitsversorgung integrieren. Klimabedingte Verschiebungen des Aedes-Verbreitungsgebiets in Richtung gemäßigter Breiten veranlassen Japan, Südkorea und Nordchina zur Einführung molekularer Frühwarnplattformen. Städtische Megastädte in Indien und Indonesien erproben Speichelkioske, die Echtzeit-Positivbefunde an kommunale Dashboards übermitteln.
Zika-Virus-Testmarkt Europa und Südamerika
Südamerika, verankert durch Brasilien, bleibt der epidemiologische Hotspot, der die Massennachfrage nach Kartuschen antreibt. Von der PAHO koordinierte Reagenzienausschreibungen schaffen Preisstabilität für regionale Labore, während Quertraining-Programme die Assay-Leistung standardisieren. Europa konzentriert sich auf Reisendentests und pränatale Untersuchungen in mediterranen Mückenzonen. Die Harmonisierung im Rahmen der IVDR beschleunigt die Einführung von Multiplex-CE-zertifizierten Panels.
Zika-Virus-Testmarkt Naher Osten und Afrika
Der Nahe Osten und Afrika verzeichnen eine noch junge, aber schnell wachsende Nachfrage, da die Vektorüberwachung zunehmend Geberunterstützung erhält. Das nationale Arbovirus-Labornetzwerk Nigerias installierte 2024 seine erste Hochdurchsatz-NAAT-Linie, was auf aufkommende Chancen hinweist. Golfstaaten beschaffen Diagnostika zur Untersuchung eingehender Migrationsarbeitskräfte und erschließen damit einen reisebezogenen Einnahmestrom.
Regulatorisches Umfeld
Die Regulierung für Zika-Virus-Diagnostika stützt sich auf etablierte Rahmenwerke für Medizinprodukte und öffentliche Gesundheit, angeführt von der US-FDA, den CDC und der WHO. Im Mai 2024 stellte die FDA fest, dass das Zika-Virus für HCT/P-Gewebeeinrichtungen kein relevantes übertragbares Krankheitserreger- oder Krankheitsagens (RCDAD) mehr ist, was die verpflichtenden Spender-Screening-Anforderungen in diesem Bereich reduzierte, während die überwachungsgesteuerte Testung weiterhin bestand. Im Dezember 2024 erteilte die FDA ein Zulassungsschreiben für Grifols Diagnostic Solutions, Inc. (Procleix Zika Virus Assay), was die fortgesetzte Aufsicht bei Blut-Screening und Transfusionssicherheit bekräftigte.
Auch politische und klassifikatorische Arbeiten im Jahr 2025 prägten Compliance-Anforderungen und Produktpfade. Im Mai 2025 veröffentlichte die FDA einen Hinweis zur Klassifizierung von serologischen Zika-Virus-Reagenzien unter Immunology and Microbiology Devices, und die CDC aktualisierten im November 2025 die klinischen Leitlinien mit dem Hinweis, dass Zika-Tests bei asymptomatischen Schwangeren nicht mehr routinemäßig empfohlen werden, wodurch sich die routinemäßigen klinischen Anwendungsfälle hin zu risikobasierter Testung verengten. International hielt die WHO ihre IVD-Listungsmechanismen aufrecht, mit einer aktualisierten Emergency Use Listing (EUL) für Zika-Nachweis-IVDs im März 2025, was Beschaffung und standardisierte Bewertung in Regionen unterstützt, die sich auf WHO-Präqualifikation und EUL-Entscheidungen beziehen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit spezialisierten biologischen und chemischen Ausgangsstoffen (Primer/Sonden, Reverse-Transkriptase-Enzyme, Polymerasen, Kontrollen und Extraktionsverbrauchsmaterialien wie magnetische Kügelchen), gefolgt von Assay-Design, Verifizierung gegen Referenzmaterialien und der Herstellung von Kits oder Kartuschen für zentralisierte RT-PCR/NAAT-Systeme und aufkommende dezentrale Formate. Leistungsbenchmarking und regulatorische Bereitschaft bleiben feste Bestandteile: Die FDA unterhält ein Zika-Virus-Referenzpanel für molekularbasierte Diagnosegeräte zur Unterstützung standardisierter Bewertungen bei Einreichungen, während WHO-EUL-Aktualisierungen (zuletzt März 2025) weiterhin die Ausschreibungsfähigkeit und öffentliche Beschaffung für Produkte wie altona Diagnostics RT-PCR-Kits beeinflussen.
Nachgelagert verläuft die Distribution typischerweise über nationale öffentliche Gesundheitsbeschaffung, Krankenhaus- und Referenzlabornetzwerke sowie, wo anwendbar, Blutbank-Screening-Programme, wobei die Nutzung durch Überwachungsauslöser und Bedarf an Differentialdiagnose in koendemischen Umgebungen (Zika, Dengue, Chikungunya) geprägt wird. Zentrale Engpässe umfassen Kreuzreaktivitätsherausforderungen, die bestätigende Arbeitsabläufe erforderlich machen, die Abhängigkeit von installierten PCR-Geräten (zum Beispiel Roche-cobas-Plattformen) sowie Schwankungen bei der Reagenzienverfügbarkeit während interepidemischer Ruhephasen, wenn Labore ihre Bestände abbauen. Technologische Verschiebungen hin zu multiplexen molekularen Panels und dezentralen mikrofluidischen oder papierbasierten Ansätzen zielen darauf ab, die Abhängigkeit von zentralisierter Instrumentierung und kühlkettenempfindlichen Reagenzien zu reduzieren und die Reichweite in ressourcenarmen Umgebungen und bei Ausbruchsreaktionen zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
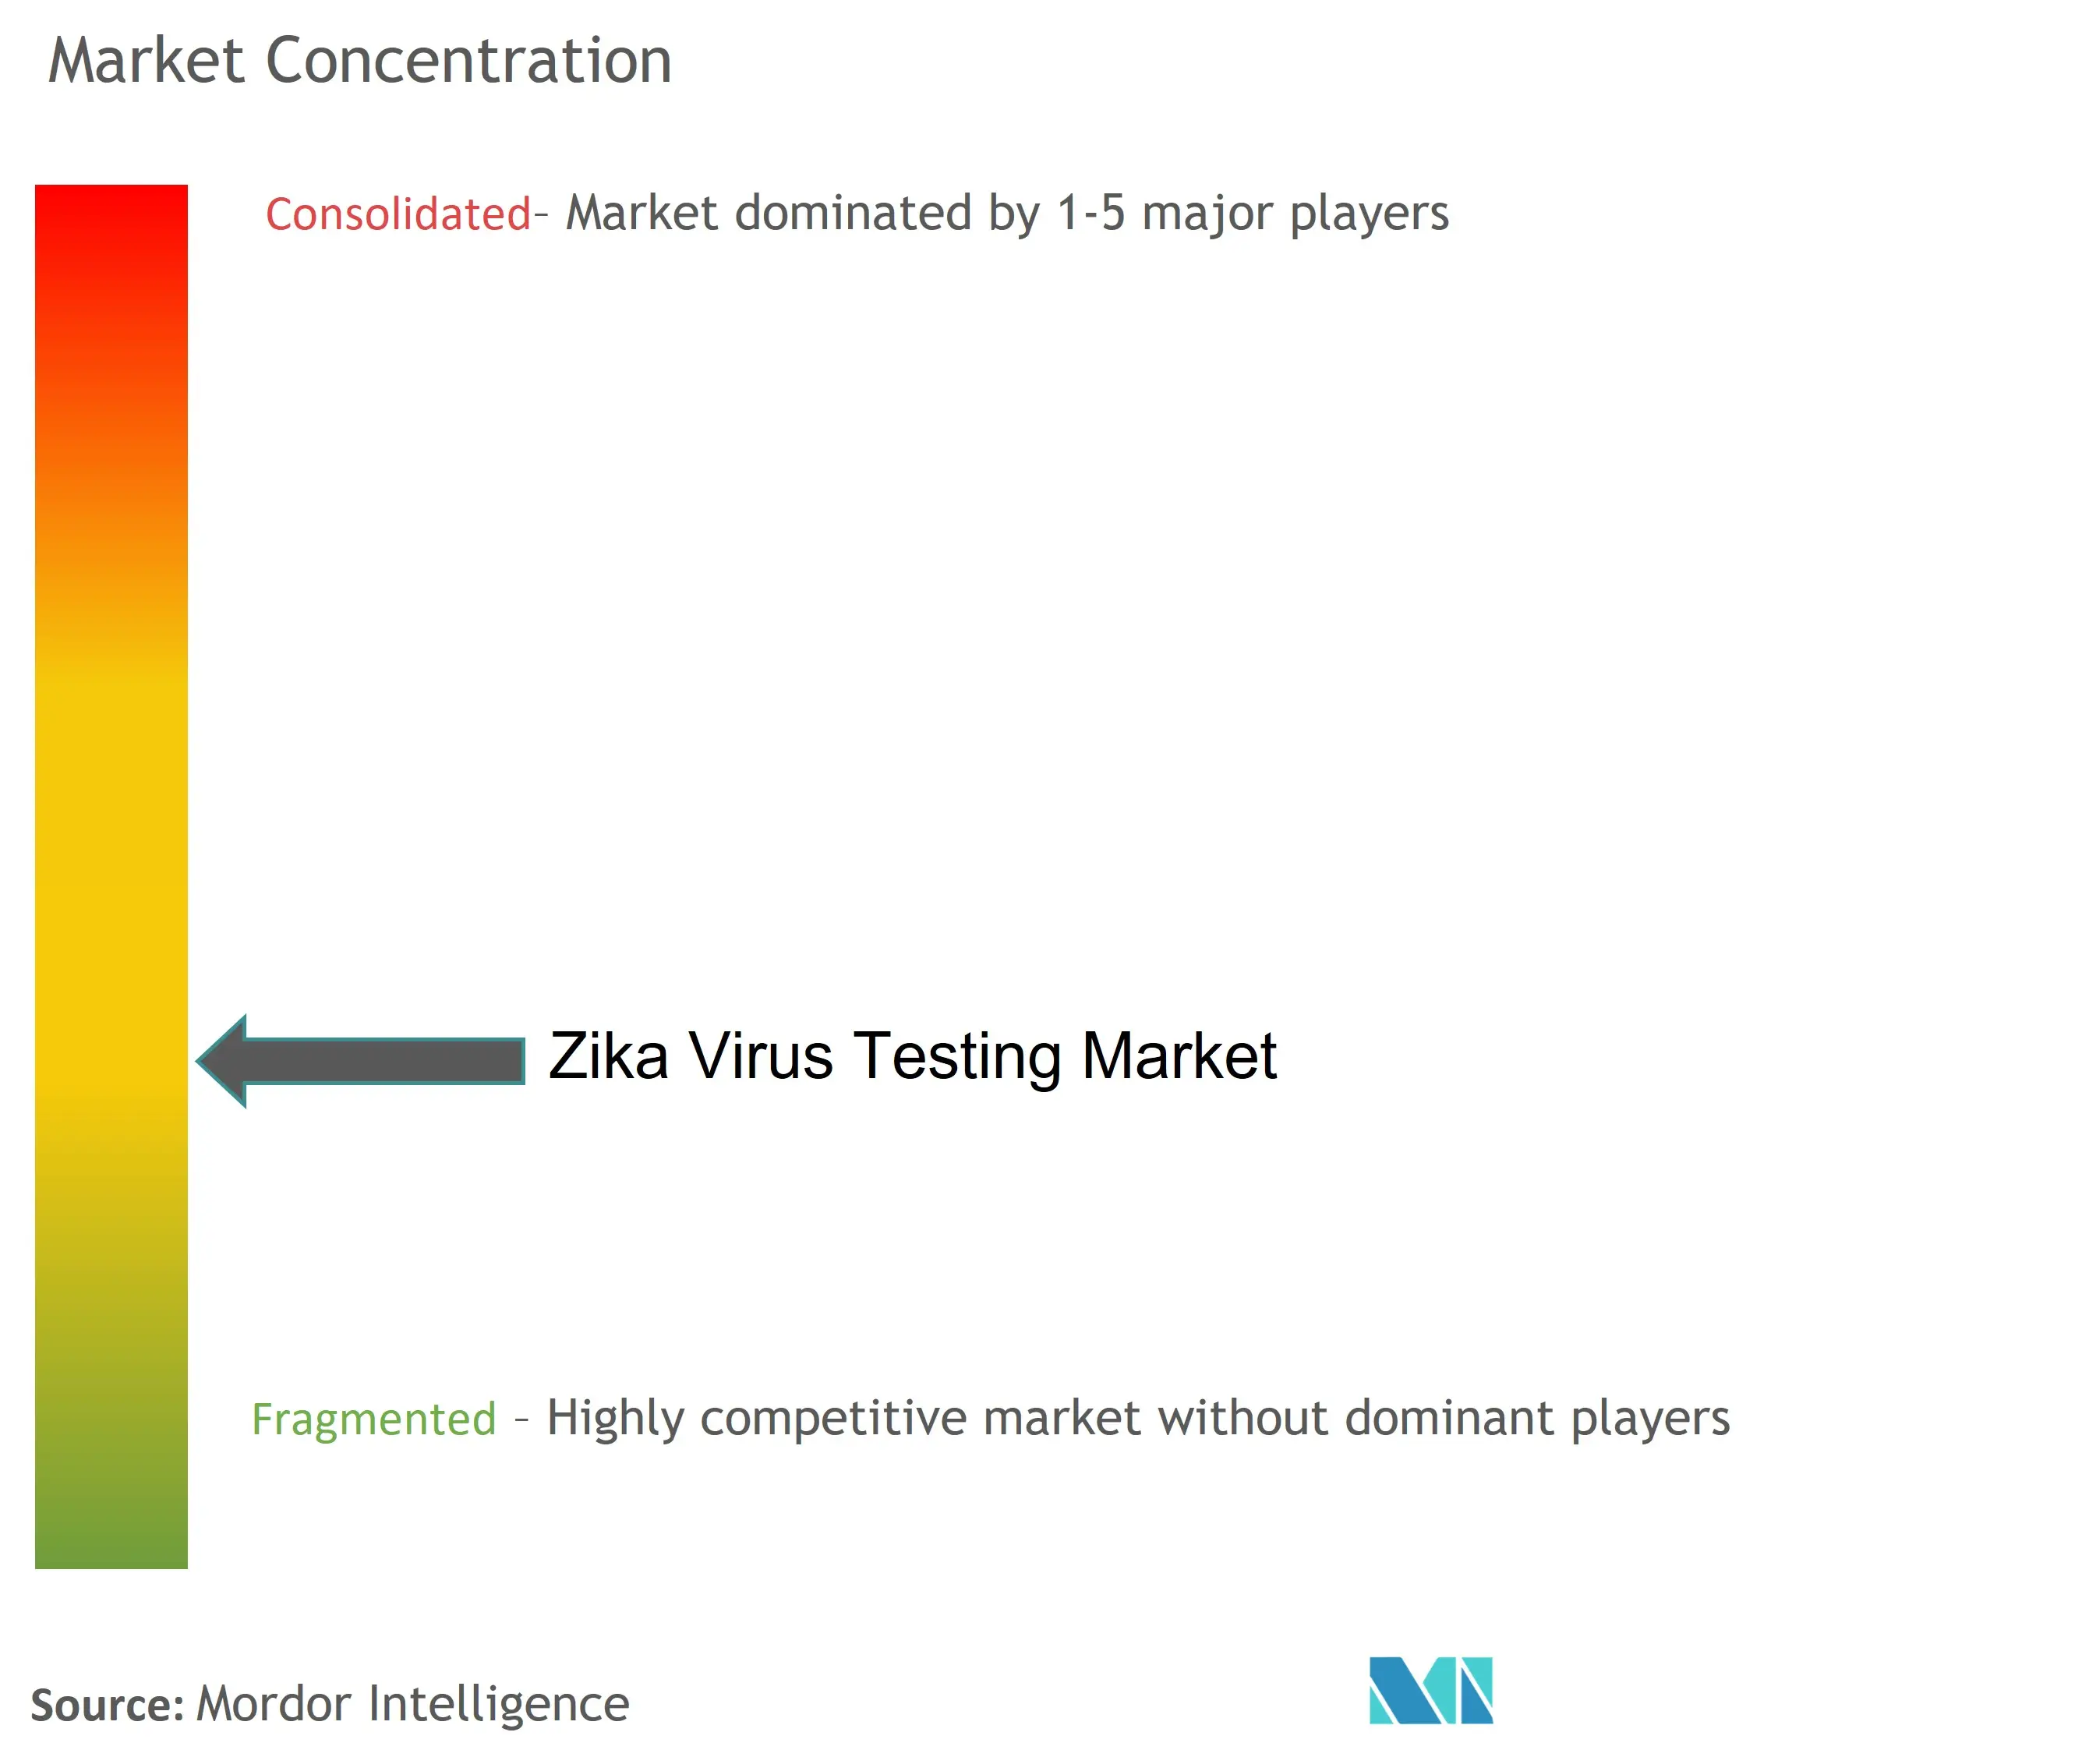
Die Marktstruktur ist mäßig fragmentiert. Roche, Abbott und Thermo Fisher kontrollieren gemeinsam einen beträchtlichen Multiplex-PCR-Marktanteil und nutzen ihre globale Logistik, um sich Positionen im Formularium zu sichern. bioMérieux's Erwerb von SpinChip für 111 Millionen EUR unterstreicht die steigenden Bewertungen für mikrofluidische POC-Vermögenswerte.
Die KI-Differenzierung schärft sich: BugSeqs von BARDA unterstützte Analytik wandelt rohe Sequenzierungsdaten in Minuten in Berichte auf Variantenebene um und senkt so die Bioinformatik-Hürden für klinische Labore. Thermo Fishers Kapazitätsaufbau in den USA im Wert von 1,5 Milliarden USD stärkt die Lieferkettenresilienz für Kartuschen und zielt auf die Beschaffung durch Bundesbehörden ab.
Weißer Fleck liegt in ressourcenarmen Regionen, die solarbetriebene, tabletbediente Geräte benötigen. Start-ups, die DNA-Nanotechnologie-Biosensoren nutzen, versprechen niedrigere Kosten pro Test und Feldrobustheit. Anbieter, die ihre Assay-Software schnell aktualisieren können, um aufkommende Flaviviren zu verfolgen, werden hardwaregebundene Konkurrenten übertreffen.
Marktführer im Bereich Zika-Virus-Tests
-
Abbott
-
DiaSorin (Luminex Corporation)
-
F. Hoffmann-La Roche Ltd
-
Quest Diagnostics
-
Siemens Healthcare GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zika-Virus-Testmarkt Unternehmen in diesem Bericht
- Roche
- Abbott Laboratories
- Thermo Fisher Scientific
- Quest Diagnostics
- ARUP Laboratories
- Eurofins
- DiaSorin
- Chembio Diagnostics
- Hologic
- Luminex
- Siemens Healthineers
- Altona Diagnostics
- Creative Diagnostics
- InBios International
- Biocan Diagnostics
- QIAGEN
- bioMérieux
- Bio-Rad Laboratories
Marktchancen und Zukunftsaussichten
Ein primärer Freiraum liegt in skalierbarer, hochspezifischer Multiplex-Testung, die die klinische Überlappung zwischen Zika, Dengue, Chikungunya und verwandten Arboviren innerhalb eines einzigen Arbeitsablaufs auflöst und sowohl Triage als auch Überwachungsbeschaffung unterstützt. Kapazitätsaufbauprogramme und Netzwerke liefern greifbaren Nachfragesog, da PAHO-geführte Initiativen zur genomischen Überwachung (einschließlich PAHOGen) nationale Labore mithilfe harmonisierter Protokolle und Datenpipelines verbinden, was die diagnostische Nachfrage mit einer breiteren Sample-to-Sequence-Infrastruktur verknüpft. Auf Länderebene schafft die Einführung von Multiplex-Arbeitsabläufen in Referenzlaboren kurzfristige Kommerzialisierungsflächen jenseits sporadischer Ausbruchsspitzen, unterstützt durch ein nationales Arbovirus-Referenzlabor, das im Februar 2026 ein ZYDC-PCR-Multiplexsystem für die Differentialdiagnose von Zika, Gelbfieber, Dengue und Chikungunya implementiert.
Produkt- und Markteintrittschancen liegen auch in der operativen Vereinfachung. Assays, die nicht-invasive oder verzögerte Probenpräsentationen tolerieren (zum Beispiel Urin neben Blut/Serum), sowie robuste, dezentrale Formate, die die Abhängigkeit von vollständiger Laborinfrastruktur reduzieren, können besser zu Feld- und Programmumgebungen passen. Da die CDC-Leitlinie (November 2025) die Routinetestung bei asymptomatischen Schwangeren einschränkt, können Anbieter ihre Portfolios auf risikobasierte Testalgorithmen, Arbeitsabläufe öffentlicher Gesundheitslabore und integrierte Arbovirus-Panels ausrichten, die die Kartuschen- oder Kit-Nutzung stabil halten, selbst wenn der klinische Zika-spezifische Verdacht gering ist. International verankerte Beschaffungswege über WHO-Listungsmechanismen (EUL-Aktualisierung im März 2025) bleiben ebenfalls ein praktischer Weg für Anbieter, die auf öffentliche Ausschreibungen in endemischen und reisebezogenen Screening-Regionen abzielen.
Neueste Industrielle Entwicklungen in Zika-Virus-Testmarkt
- Februar 2026: Das Institute of Tropical Medicine (IPK), nationales Referenzlabor für Arboviren, implementierte ein ZYDC-PCR-Multiplexsystem zur Differentialdiagnose von Zika, Gelbfieber, Dengue und Chikungunya. Die Implementierung setzte einen Einzelworkflow-Ansatz in einem Referenzlabor-Umfeld um und bestärkte die Verschiebung hin zu multiplexen molekularen Plattformen, die die Nutzung über zirkulierende Arboviren hinweg aufrechterhalten.
- November 2025: Die US-CDC aktualisierten die klinischen Leitlinien mit dem Hinweis, dass Zika-Tests bei asymptomatischen Schwangeren nicht mehr routinemäßig empfohlen werden. Dies verengt das Volumen der routinemäßigen klinischen Untersuchung und erhöht die Bedeutung gezielter Testpfade, öffentlicher Gesundheitsüberwachungsanordnungen und multiplexer Differentialdiagnose-Panels für Anbieter.
- Mai 2024: Die US-FDA stellte fest, dass das Zika-Virus für HCT/P-Gewebeeinrichtungen kein relevantes übertragbares Krankheitserreger- oder Krankheitsagens (RCDAD) mehr ist. Dies reduzierte die Spender-Screening-Verpflichtungen in diesem regulatorischen Kanal, während weiterhin die Notwendigkeit überwachungsorientierter diagnostischer Bereitschaft bestand, was die Nachfrage hin zu ausbruchsgesteuerter und programmatischer Testung verschob.
Zika-Virus-Testmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Zika-Virus-Testmarkt umfasst in dieser Studie Umsätze aus Diagnosetests zum Nachweis einer Zika-Infektion in menschlichen Proben, sowohl auf molekularer als auch auf serologischer Basis, wie sie für klinische und öffentliche Gesundheitstestumgebungen bereitgestellt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Mückenkontrollprogramme, Impfstoffe und Therapeutika sowie breite Fieberdiagnostikpanels aus, bei denen Zika-Tests nicht separat ausgewiesen oder abgerechnet werden.
Segmentierungsübersicht
- Nach Testtyp (Wert)
- Molekulare Tests (RT-PCR, NAAT)
- Serologische Tests (IgM/IgG ELISA)
- Plaque-Reduktions-Neutralisationstest (PRNT)
- Nach Probentyp (Wert)
- Blut / Serum
- Urin
- Speichel & Sonstiges
- Nach Endnutzer (Wert)
- Krankenhäuser & Kliniken
- Diagnostiklabore
- Heimversorgungseinrichtungen
- Forschungsinstitute
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die sachliche Grundlage und die Grenzen dessen festzulegen, was erfasst wird. Wir stützen uns auf Aktualisierungen der öffentlichen Gesundheitsüberwachung und diagnostische Leitlinien, um zu verfolgen, wann das Testvolumen steigt und wie sich Testalgorithmen zwischen molekularer Bestätigung und serologischem Screening verschieben.
Gängige Eingaben stammten aus Quellen wie CDC-Aktualisierungen der USA, WHO-Lageberichten, regionalen Epidemiologie-Briefings der PAHO und Gesundheitsministeriumsbulletins in betroffenen Regionen. Wir haben uns auch auf begutachtete Artikel zur Testleistung und Kreuzreaktivität, Zoll- oder Handelsstatistiken, soweit relevant für Diagnosereagenzien, sowie auf Unternehmenseinreichungen und Investorenpräsentationen für Produktschwerpunkte und geografische Exposition bezogen. Darüber hinaus wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank selektiv genutzt, um Portfolioaktivitäten und Timing-Signale zu verifizieren. Die hier aufgeführten Quellen sind illustrativ, und weitere öffentliche Dokumente wurden zur Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Modellannahmen zu überprüfen, die in öffentlichen Daten nicht konsistent sichtbar sind. Wir haben mit Testlaboren, Krankenhauslaborleitern, Interessenträgern öffentlicher Gesundheitsprogramme und Distributoren gesprochen, um die Testtypmischung, typische Bestellmuster und die Geschwindigkeit der Nachfrageänderungen bei Reise- oder Ausbruchswarnungen in der APAC-, EMEA- und Amerikaregion zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 17 % | APAC: 43 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenbestimmungslogik verwendet einen Top-down-Ansatz, der vom adressierbaren Testbedarfspool ausgeht und dann den Wert anhand von Testpfaden im öffentlichen Gesundheitswesen und beobachteter Auslastung rekonstruiert. Beispielsweise wurden Ausbruchs- und Reisehinweiszeiträume in erwartete Testintensitäten umgerechnet und dann um den Anteil der Verdachtsfälle bereinigt, die zur molekularen Bestätigung gegenüber dem serologischen Screening weitergeleitet werden.
Um die Ergebnisse realistisch zu halten, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt. Dazu gehörte die Verwendung von Stichproben-Durchschnittsverkaufspreisen für wichtige Assay-Formate, multipliziert mit geschätzten Testvolumina aus Laboratoriums-Feedback, und anschließende Überprüfung der Kit-Verfügbarkeit und Nachfüllzyklen durch Kanalinformationen. Die wichtigsten Eingaben umfassten Verdachtsfallzahlen und Überwachungsintensität, Testpositivitätsmuster, die Aufteilung zwischen Molekular- und Serologie-Tests (einschließlich bestätigender PRNT, wo verwendet), Erwartungen an die Bearbeitungszeit, die die Plattformwahl beeinflussen, sowie Reagenzpreisbereiche, die von Endnutzern beobachtet wurden. Wenn einige kleinere Regionen eine begrenzte Sichtbarkeit aufwiesen, verwendeten wir Proxy-Indikatoren wie regionale Überwachungsaktivität und relative Laborkapazität und normalisierten die Ergebnisse dann während Expertenüberprüfungen.
Für die Prognose wurde eine Szenarioanalyse angewendet, da die Nachfrage aufgrund von Ausbruchswarnungen und öffentlichen Gesundheitsscreeningregeln schwanken kann. Annahmen zu Warnhäufigkeit, Testprotokollen und Preisentwicklung wurden an den Erwartungen der Praktiker ausgerichtet und dann einem Stresstest unterzogen, damit der endgültige Bereich praktikabel bleibt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden anhand unabhängiger Signale überprüft, darunter die Überwachungsrichtung, Rückmeldungen zur Laborauslastung und ob die impliziten Preise dem typischen Beschaffungsverhalten entsprachen. Wenn ein regionales Ergebnis ungewöhnlich erschien, haben wir die Treiber auf die Eingabereihen zurückverfolgt und die Annahmen vor der Freigabe erneut überprüft.
Es wird ein mehrstufiger Überprüfungsprozess befolgt, damit Berechnungslogik, Einheiten und Jahresausrichtung über Regionen und Testtypen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, wie neue Ausbrüche, wichtige Leitlinienaktualisierungen oder bedeutende regulatorische Maßnahmen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten, die durch die neuesten verfügbaren Daten gestützt wird.
Vergleich der Zika-Virus-Testmarkt-Schätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zika-Virus-Tests können weit auseinanderliegen, da die zugrunde liegende Nachfrage ereignisgesteuert ist und jeder Herausgeber die Marktgrenze auf leicht unterschiedliche Weise zieht. Unterschiede entstehen auch durch die Wahl des Basisjahres, ob Umsätze auf Herstellerebene oder näher am Endnutzerpreis erfasst werden, und wie gemischte Arbovirus-Panels behandelt werden.
Signale der Ausbruchsüberwachung, Leitlinien für Labortestalgorithmen und Expertenfeedback zur Nutzung von Molekular- versus Serologie-Tests sind die Kontrollen, die die Schätzung von Mordor Intelligence an einem definierten Pool Zika-spezifischer Testumsätze verankern, anstatt sie lose in die breitere Infektionskrankheitsdiagnostik einzubündeln. Die Streuung in anderen Zahlen erklärt sich in der Regel durch breitere Anwendungsbereiche, die angrenzende Arbovirus-Tests einschließen, aggressivere Ausbruchsszenarien oder Preispfade, die nicht dem Beschaffungsverhalten öffentlicher Programme entsprechen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 256,03 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 209,50 Mio. USD (2023) | Verwendet ein anderes Basisjahr und rahmt den Markt mit einem Horizont von 2024 bis 2030, was den späteren Zeitraum unterschätzen kann, in dem Überwachung und Multiplex-Adoption den Testwert steigern. Der Umfang legt zudem mehr Wert auf eine breite regionale und länderspezifische Abdeckung, was Zika-spezifische Umsätze in gemischten Testabläufen möglicherweise nicht isoliert. |
| Branchenpublikation B | 215,90 Mio. USD (2024) | Nimmt 2024 als Ankerjahr und erstreckt sich bis 2033, was die implizite aktuelle Laufrate gegenüber einem Ausgangspunkt von 2026 verschieben kann. Die Methodik scheint eine breitere Einbeziehung von Testumgebungen und verwandten Diagnostika zu erlauben, was die Gesamtwerte nach oben verschieben kann, wenn bestätigende oder angrenzende Flavivirus-Tests einbezogen werden. |
Zusammengenommen zeigt der Vergleich, dass die Jahresauswahl und die genauen Zählregeln für Zika-spezifische Tests die beiden größten Treiber der Lücke sind. Indem wir die Annahmen auf Überwachungsintensität, Testtypmischung und realistische Beschaffungsbereiche zurückführbar halten, bleibt unsere Zahl leichter mit dem tatsächlichen Laborverhalten in Einklang zu bringen und in zukünftigen Aktualisierungen reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Zika-Virus-Tests?
Die Größe des Zika-Virus-Testmarkts soll 2027 einen Wert von 274 Millionen USD erreichen und mit einer CAGR von 7,03 % bis 2032 auf 384,67 Millionen USD anwachsen.
Was ist die aktuelle Marktgröße für Zika-Virus-Tests?
Im Jahr 2026 erreichte die Größe des Zika-Virus-Testmarkts einen Wert von 256,03 Millionen USD.
Wer sind die wichtigsten Akteure im Markt für Zika-Virus-Tests?
Abbott, DiaSorin (Luminex Corporation), F. Hoffmann-La Roche Ltd, Quest Diagnostics und Siemens Healthcare GmbH sind die wichtigsten Unternehmen, die im Markt für Zika-Virus-Tests tätig sind.
Welche Region wächst am schnellsten im Markt für Zika-Virus-Tests?
Für den asiatisch-pazifischen Raum wird über den Prognosezeitraum (2027–2032) eine CAGR von 8,08 % geschätzt.
Welche Region hat den größten Anteil am Markt für Zika-Virus-Tests?
Im Jahr 2026 hat Nordamerika den größten Marktanteil im Markt für Zika-Virus-Tests.
Welche Jahre deckt dieser Markt für Zika-Virus-Tests ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Zika-Virus-Tests auf USD 256,03 Millionen geschätzt. Der Bericht deckt die historische Marktgröße für Zika-Virus-Tests für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Zika-Virus-Tests für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.