
Marktgröße und Marktanteil für Meningitis-Diagnosetests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 128.1 Millionen US-Dollar |
| Marktgröße (2031) | 151.53 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.42 % |
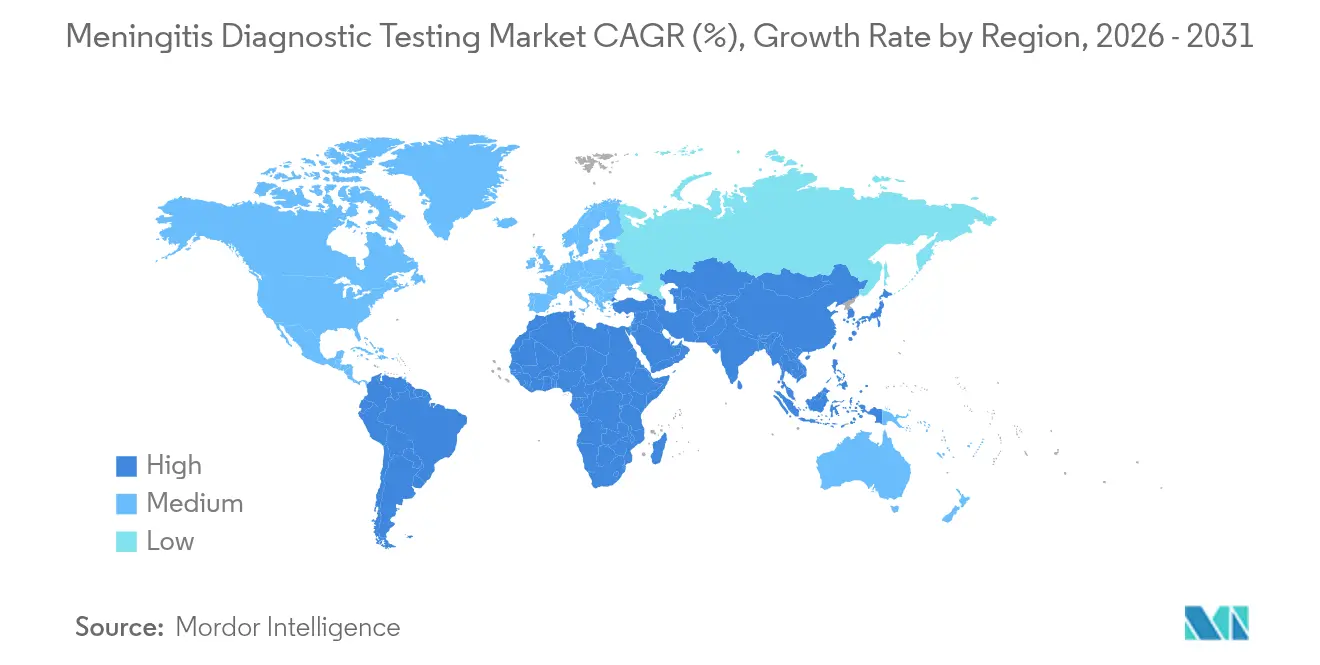
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Meningitis-Diagnosetests von Mordor Intelligence
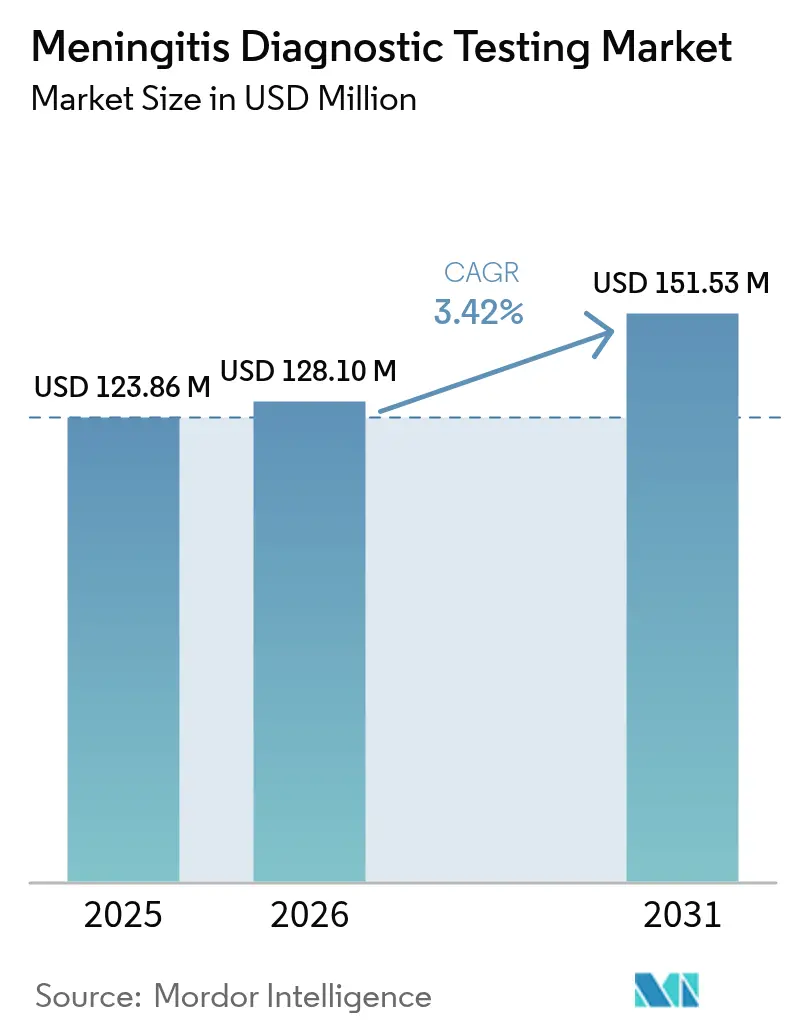
Die Marktgröße für Meningitis-Diagnosetests wurde im Jahr 2025 auf USD 123,86 Millionen geschätzt und soll von USD 128,1 Millionen im Jahr 2026 auf USD 151,53 Millionen bis 2031 wachsen, bei einer CAGR von 3,42 % während des Prognosezeitraums (2026–2031). Das moderate Wachstum spiegelt eine ausgereifte Technologiebasis wider, die durch Kostendruck in vielen Gesundheitssystemen ausgeglichen wird. Schnelle molekulare Innovationen, die zunehmende Akzeptanz syndromischer Panels und öffentliche Programme zur Förderung des Neugeborenenscreenings stützen die Nachfrage. Gleichzeitig dämpfen hohe Instrumentenkosten, fragile Kühlkettenlogistik und Einschränkungen bei der pädiatrischen Liquorentnahme (Liquor cerebrospinalis, CSF) die Akzeptanz. Krankenhäuser bleiben die wichtigsten Käufer, doch akademische Zentren und dezentralisierte Kliniken beschleunigen ihre Käufe, da Point-of-Care-Plattformen die Durchlaufzeiten verkürzen und den Zugang erweitern. Nordamerika führt beim Umsatz dank robuster Erstattungsregelungen und Stewardship-Vorgaben, während Asien-Pazifik die schnellste Expansion bietet, da Regierungen die Laborinfrastruktur ausbauen. Die Wettbewerbsintensität steigt, da etablierte Anbieter PCR- und Kulturfranchisenetzwerke gegen Sequenzierung der nächsten Generation (NGS), CRISPR-Assays und hitzestabile Reagenzien für ressourcenarme Umgebungen verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte die Molekulardiagnostik mit einem Anteil von 49,12 % am Markt für Meningitis-Diagnosetests im Jahr 2025; die Sequenzierung der nächsten Generation ist bis 2031 auf eine CAGR von 6,88 % ausgerichtet.
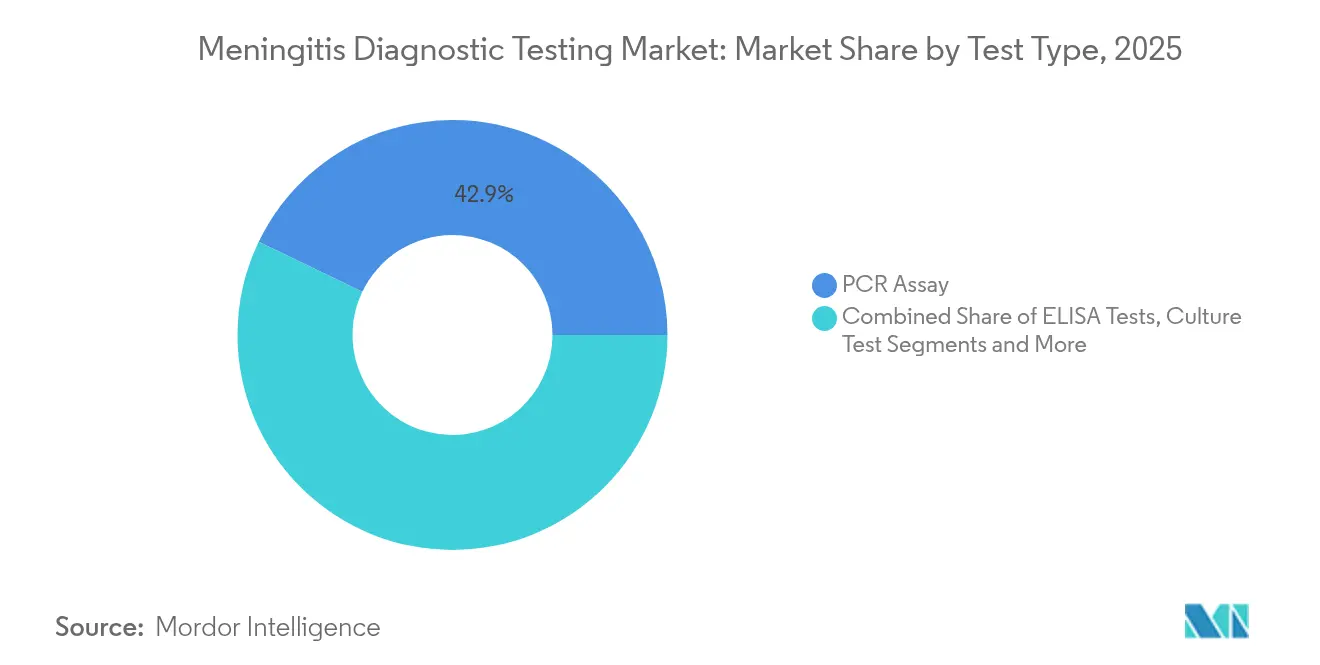
- Nach Testtyp hielt der PCR-Assay im Jahr 2025 einen Anteil von 42,87 % an der Marktgröße für Meningitis-Diagnosetests, während CRISPR-basierte Assays mit einer CAGR von 6,49 % wachsen sollen.
- Nach Probentyp entfielen im Jahr 2025 61,95 % des Umsatzes auf Liquor cerebrospinalis; die Blut-/Serumtestung soll bis 2031 mit einer CAGR von 5,18 % wachsen.
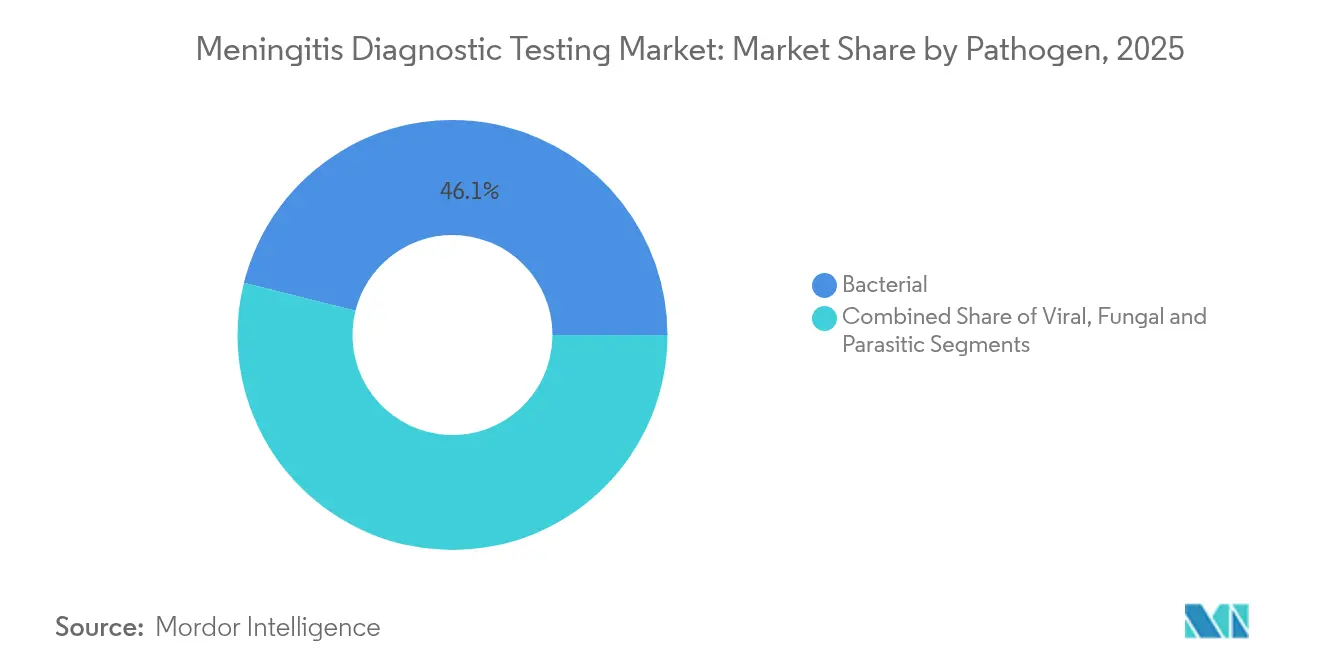
- Nach Erreger dominierte der bakterielle Nachweis im Jahr 2025 mit einem Anteil von 46,10 %; der virale Nachweis soll mit einer CAGR von 4,75 % steigen.
- Nach Endnutzer entfielen im Jahr 2025 55,74 % der Nachfrage auf Krankenhäuser, während akademische und Forschungslabore die höchste prognostizierte CAGR von 5,32 % verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,65 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 5,95 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der weltweiten Meningitis-Inzidenz | +0.8% | Subsahara-Afrika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz syndromischer Multiplex-PCR-Panels | +1.2% | Nordamerika, EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Krankenhausstewardship-Programme zur schnellen Ausschlussdiagnostik | +0.7% | Nordamerika, EU, Pilotprogramme in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Dezentralisierung hin zu Point-of-Care-Tests in ressourcenarmen Umgebungen | +0.9% | Subsahara-Afrika, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Nationale Neugeborenenscreening-Mandate für bakterielle Meningitis | +0.5% | Nordamerika, EU, Länder mit mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Pandemiebedingtes Investment in molekulare Infrastruktur | +0.6% | Global, Schwerpunkt auf Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der weltweiten Meningitis-Inzidenz
Überwachungsdaten bestätigen, dass die bakterielle Meningitis trotz Fortschritten bei der Impfung noch immer eine Fallsterblichkeit von 10–15 % aufweist.[1]Weltgesundheitsorganisation, "Globales wöchentliches Meningitis-Bulletin," who.intSubsahara-Afrika meldete in der Saison 2023–2024 2.370 Verdachtsfälle und 178 Todesfälle, was den anhaltenden Diagnosebedarf unterstreicht. Die antimikrobielle Resistenz bei Streptococcus pneumoniae und Neisseria meningitidis erhöht die Dringlichkeit einer schnellen Erregeridentifikation. Asien-Pazifik bleibt aufgrund schwacher Überwachung unterdiagnostiziert, was auf ein latentes Volumen hindeutet, sobald Labore skalieren. Urbanisierung und Klimaveränderungen können Übertragungsmuster verändern, wodurch die Früherkennung für die Ausbruchskontrolle unverzichtbar wird. Zusammen halten diese Kräfte den Markt für Meningitis-Diagnosetests auf einem stetigen Wachstumskurs.
Wachsende Akzeptanz syndromischer Multiplex-PCR-Panels
Krankenhaussysteme bevorzugen nun Panels, die bis zu 14 Meningitis-Erreger aus einer einzigen Liquorprobe in weniger als einer Stunde nachweisen. Akademische Zentren, die das BioFire FilmArray-Panel einsetzen, verkürzten die mittlere Antibiotikadauer von 3 Tagen auf 2 Tage und steigerten die Deeskalationsraten um 46 %.[2]Amanda L. Harrington, "Auswirkungen von Multiplex-PCR-Panels auf die Ergebnisse des antimikrobiellen Stewardships," Clinical Infectious Diseases, ncbi.nlm.nih.gov Schnellere Ausschlussdiagnostik verbessert den Bettenumsatz und unterstützt die wertbasierte Versorgung. Pädiatrische Stationen gewinnen Sicherheit, da die Sensitivität für Gruppe-B-Streptokokken in kulturnegativen Fällen 100 % übersteigt. Kostenkompensationsstudien zeigen Einsparungen durch kürzere Aufenthalte, die die Kitkosten überwiegen. Diese operativen Vorteile verankern Multiplex-PCR in der Routinepraxis und heben den Markt für Meningitis-Diagnosetests.
Krankenhausstewardship-Programme zur schnellen Ausschlussdiagnostik
Kennzahlen des antimikrobiellen Stewardships drängen Notaufnahmen dazu, schnelle Meningitis-Assays in die Triage einzubinden. Studien verzeichnen Verkürzungen der Zeit bis zur gezielten Therapie um 52 Stunden, was zu weniger unerwünschten Ereignissen und einem geringeren Einsatz von Breitspektrum-Antibiotika führt.[3]Susan C. Winchell, "Integration von Schnelldiagnosetests in Programme zum antimikrobiellen Stewardship," Food and Drug Administration, fda.govDa Regulierungsbehörden die Erstattung an die Stewardship-Leistung knüpfen, planen Krankenhausverwaltungen Budgets für bedarfsgerechte Tests ein. Kombinierte Diagnose- und antimikrobielle Stewardship-Teams entwickeln iterative Protokolle, die die empirische Therapie innerhalb von Stunden statt Tagen verfeinern. Diese Ausrichtung beschleunigt die kommerzielle Akzeptanz, insbesondere in integrierten Gesundheitsnetzwerken.
Dezentralisierung hin zu Point-of-Care-Tests in ressourcenarmen Umgebungen
Tragbare Plattformen mit einem Preis unter USD 10 pro Test liefern nun eine Sensitivität von 88 % und eine Spezifität von 90 % für bakterielle Meningitis in Bezirkskliniken.[4]Michael M. Wanzira, "Point-of-Care-Liquorlaktat-Test für bakterielle Meningitis in Uganda," American Journal of Tropical Medicine and Hygiene, ajtmh.org Gefriergeschützte Kühlboxen und Solarstrommodule halten Reagenzien netzunabhängig stabil und ermöglichen eine konsistente Versorgung im afrikanischen Meningitisgürtel. Mit bereits 80 katalogisierten molekularen Systemen nahe dem Point of Care sehen Lieferanten ein jährlich adressierbares Volumen von 63,6 Millionen Tests in Ländern mit niedrigem und mittlerem Einkommen. Die Dezentralisierung erweitert daher den Markt für Meningitis-Diagnosetests über tertiäre Zentren hinaus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten von Multiplex-Molekularinstrumenten | -0.9% | Global, besonders stark in Ländern mit niedrigem und mittlerem Einkommen | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Liquorproben in pädiatrischen Umgebungen | -0.6% | Global, stärkere Auswirkung in ressourcenbeschränkten Krankenhäusern | Mittelfristig (2–4 Jahre) |
| Anhaltende Erstattungslücken für schnelle Point-of-Care-Tests | -0.7% | Nordamerika, EU, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Einschränkungen der Kühlkettenlogistik in ressourcenarmen Märkten | -0.5% | Subsahara-Afrika, Südasien, abgelegene Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten von Multiplex-Molekularinstrumenten
PCR-Systeme kosten zwischen USD 100.000 und 300.000 und berechnen USD 50–150 pro Kartusche, was kleine Labore ausschließt. Äthiopische Krankenhäuser berichten, dass die FilmArray-Reagenzkosten das Jahresbudget übersteigen, selbst wenn der klinische Nutzen offensichtlich ist. Leasingmodelle existieren, aber nur wenige Einrichtungen verfügen über ausreichende Finanzierungskapazitäten. Standorte mit geringem Volumen können die Fixkosten nicht amortisieren, was den Preis zu einer Bremse für den Markt für Meningitis-Diagnosetests macht.
Begrenzte Verfügbarkeit von Liquorproben in pädiatrischen Umgebungen
Die Lumbalpunktion bei Neugeborenen liefert geringe Volumina, was die Testmenüs einschränkt. Viele Notaufnahmen müssen priorisieren, welche Assays mit <0,5 mL durchgeführt werden, was eine umfassende Diagnose verzögert. Anbieter entwickeln nun Kartuschen, die 0,2 mL benötigen, doch Labore benötigen Schulungen zu Mikro-Handhabungsschritten. Bis die Mikrobeprobung zur Routine wird, schränkt die Probenknappheit die Marktexpansion weiterhin ein, insbesondere bei Kindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
CRISPR-Innovation fordert die PCR-Dominanz herausCRISPR-Assays verzeichnen die schnellste CAGR von 6,49 %, doch PCR hält 42,87 % des Umsatzes von 2025. Der Markt für Meningitis-Diagnosetests stützt sich weiterhin auf PCR, da Kliniker ihrer Sensitivität vertrauen und Krankenhauslabore bereits kompatible Thermocycler besitzen. CRISPR-Cas-Split-Luziferase-Methoden können jedoch attomolare Nukleinsäuren direkt aus Liquor in 20 Minuten nachweisen und erreichen damit die Breite syndromischer Panels. Lateral-Flow-Streifen bleiben in Außeneinsätzen relevant, wo keine Stromversorgung garantiert ist. ELISA nimmt allmählich ab, da die molekulare Spezifität steigt. Der Anteil der Kultur nimmt weiter ab, wenn Patienten vorbehandelt mit Antibiotika ankommen, die das Wachstum hemmen.
Die Nachfrage verlagert sich hin zur schnellen Ausschlussdiagnostik: Multiplexierte isotherme Assays erreichen eine Nachweisgrenze von 10 fg für Neisseria meningitidis und unterstützen die Ausbruchstriage im afrikanischen Gürtel. Die Latexagglutination bietet weiterhin Mehrwert in Feldzelten, da sie bei Umgebungstemperatur gelagert werden kann, obwohl Sensitivitätsgrenzen bestehen bleiben. Bildgebung mit künstlicher Intelligenz, die Kulturplatten auswertet, verspricht, veraltete Arbeitsabläufe durch automatisierte Erkennung zu retten, sodass veraltete und neue Technologien koexistieren und geschichtete Chancen im Markt für Meningitis-Diagnosetests schaffen.
Bis 2031 wird die CRISPR-Durchdringung in Krankenhäusern mit mittlerem Einkommen die Führungsposition von PCR herausfordern, doch die Koexistenz von Low-Tech- und High-Tech-Lösungen spiegelt die Heterogenität der Käufer wider. Anbieter pflegen daher gemischte Portfolios und balancieren hochkomplexe Panels für tertiäre Zentren mit robusten Lateral-Flow-Kits für den Außeneinsatz. Diese duale Strategie vergrößert das adressierbare Volumen und mindert das Einzeltechnologierisiko.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
NGS stört die Führungsposition der MolekulardiagnostikDie Molekulardiagnostik hatte im Jahr 2025 einen Anteil von 49,12 %, doch die CAGR von 6,88 % der Sequenzierung der nächsten Generation positioniert sie als wichtigsten Störfaktor. Die metagenomische Sequenzierung erzielte in einer Krankenhauskohorte eine Positivitätsrate von 60,6 % gegenüber 20,2 % bei konventionellen Liquormethoden. Ihre Eignung für unbekannte oder gemischte Infektionen treibt die Akzeptanz in neurologischen Intensivstationen voran, wo ungeklärte Enzephalitis anhält. Immunoassays verteidigen Nischen-Point-of-Care-Rollen dank minimaler Schulungsanforderungen, während die klassische Kultur für die Empfindlichkeitsprofilierung unverzichtbar bleibt, auch wenn der Durchsatz sinkt.
Die Sequenzierung der nächsten Generation liefert nun in weniger als 6 Stunden auf Tischsequenzierern mit geringer Kapazität verwertbare Ergebnisse, sodass Kliniker die Therapie innerhalb des Aufnahmefensters gezielt einsetzen können. Cloud-Bioinformatikportale übernehmen die Analytik und reduzieren lokale Personalabhängigkeiten. Die Kosten pro Probe betragen jedoch noch durchschnittlich USD 175, was den Routineeinsatz außerhalb von Forschungszentren einschränkt. Im Prognosezeitraum werden Reagenzpreissenkungen und Pay-per-Sample-Geschäftsmodelle die Sequenzierung der nächsten Generation voraussichtlich tiefer in die Routinemikrobiologie treiben und die dem Markt für Meningitis-Diagnosetests gewidmete Marktgröße für Sequenzierungsanwendungen steigern.
Nach Probentyp:
Bluttestung gewinnt Boden gegenüber der LiquordominanzLiquor cerebrospinalis hielt im Jahr 2025 61,95 % des Umsatzes, doch Blut-/Serum-Assays wachsen jährlich um 5,18 %, da Kliniker weniger invasive Optionen suchen. Plasma-NGS identifizierte bei 36 % der pädiatrischen Meningitis-Fälle ursächliche Erreger vor den Liquorkulturergebnissen. Nasopharyngealabstriche helfen beim Nachweis von Atemwegserregern, die mit sekundärer Meningitis in Verbindung stehen. Andere Matrices wie Urin und Speichel bleiben experimentell.
Die Messung des C-reaktiven Proteins im Liquor kann innerhalb von 30 Minuten am Krankenbett zwischen bakterieller und viraler Meningitis unterscheiden und bietet eine kosteneffektive Ergänzung. Point-of-Care-Laktatmessungen zeigen ebenfalls eine Sensitivität von 88 %, was Handmessgeräte in ländlichen Kliniken wertvoll macht. Der Markt für Meningitis-Diagnosetests sieht nun Anbieter, die Multi-Proben-Panels verpacken, bei denen eine Kartusche Liquor, Blut oder Abstrich verarbeitet, was die Logistik vereinfacht und den adressierbaren Patientenpool erweitert.
Nach Erreger:
Viraler Nachweis beschleunigt sich inmitten bakterieller DominanzDer bakterielle Nachweis erzielte im Jahr 2025 46,10 % des Marktumsatzes, da eine sofortige Antibiotikainterventionen eine schnelle Identifikation unerlässlich macht. Virale Assays verzeichnen jedoch eine CAGR von 4,75 %, da Stewardship die Unterscheidung viraler Fälle erfordert, die keine Antibiotika benötigen. Multiplex-PCR erkennt nun gleichzeitig Enteroviren, Herpesviren und Parechoviren und reduziert die empirische Therapie. Pilzassays, insbesondere Kryptokokken-Antigen-Tests, bleiben in HIV-belasteten Regionen unverzichtbar. Parasitäre Tests sind eine Nische, aber in Regionen unverzichtbar, in denen sich zerebrale Malaria oder Angiostrongyliasis mit Meningitis-Symptomen überschneidet.
Umfassende Panels, die Reagenzien über Erregerklassen hinweg teilen, verbessern das Bestandsmanagement und die Laborabläufe. Bis 2031 könnten die Volumina viraler Tests in spezialisierten Zentren an die bakteriellen heranreichen, obwohl die Umsatzverzerrung aufgrund höherer Kartuschenpreise für bakterielle Resistenzmarker bestehen bleibt. Diese Vielfalt hält den Markt für Meningitis-Diagnosetests widerstandsfähig gegenüber erregerspezifischen Nachfrageschwankungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Akademische Labore treiben Innovation über die Krankenhausdominanz hinausKrankenhäuser hielten im Jahr 2025 55,74 % der Ausgaben, was integrierte Laborsysteme und Stewardship-Mandate widerspiegelt. Dennoch zeigen akademische und Forschungslabore eine CAGR von 5,32 %, da durch Fördermittel finanzierte Projekte CRISPR, NGS und KI-Analytik validieren. Diagnostische Referenzzentren fungieren als Überlauf für Gemeinschaftskrankenhäuser und verlagern komplexe Panels ausgelagert. Point-of-Care-Kliniken, Militärbasen und humanitäre Nichtregierungsorganisationen bilden das am schnellsten wachsende „Sonstige”-Segment, da tragbare Geräte robuster und batteriebetrieben werden.
Akademische Partnerschaften bestimmen häufig den frühen Markteintritt für neue Technologien. Kooperationen mit Ingenieurabteilungen beschleunigen die Kartuschen-Miniaturisierung und Kostensenkung, die später in Krankenhausbeschaffungszyklen übergehen. Somit prägt die Innovationsdiffusion durch die Wissenschaft die zukünftigen Wachstumspfade der Meningitis-Diagnosetestbranche maßgeblich.
Geografische Analyse
Markt für Meningitis-Diagnosetests in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 37,65 %, begünstigt durch die Kostenübernahme durch Kostenträger und FDA-Zulassungswege, die Infektionskrankheiten-Assays beschleunigen. Krankenhäuser integrieren Schnelltestpanels in Stewardship-Dashboards, wodurch die durchschnittliche Verweildauer verkürzt und Bettenkapazitäten freigesetzt werden. Kanada erweitert die Abdeckung durch provinzielle Förderprogramme zur Labormodernisierung, während Mexikos Reformen des Seguro Popular Mittel in regionale Diagnosezentren lenken. Trotz der Marktführerschaft veranlasst die Budgetkontrolle Verhandlungen über Reagenzienpreise, um nachhaltige Volumina in reifen Märkten zu sichern.
Markt für Meningitis-Diagnosetests im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist mit einem CAGR von 5,95 % bis 2031 die führende Wachstumsregion. China fördert im Rahmen seines Plans „Gesundes China 2030” die Automatisierung von Krankenhauslabors und steigert damit die Nutzung von NGS und Multiplex-PCR. Indien weitet das Neugeborenenscreening im Rahmen von Ayushman Bharat aus und erhöht so die Anzahl routinemäßiger bakterieller Panels. Japan legt in pädiatrischen Stationen Wert auf eine schnelle virale Differenzierung, um den Antibiotikamissbrauch zu reduzieren. Südostasiatische Länder verbessern nach COVID-19 ihre Meningitis-Überwachung und stimmen Impfprogramme mit einer besseren diagnostischen Bestätigung ab. Diese Initiativen steigern insgesamt den Markt für Meningitis-Diagnosetests in der Region.
Markt für Meningitis-Diagnosetests in Europa
Europa verzeichnet stetige Zuwächse, da die Beobachtungslisten zur antimikrobiellen Resistenz die Nachfrage nach molekularen Verfahren antreiben. Deutschland und Frankreich erproben die Erstattung metagenomischer Sequenzierung, und das Vereinigte Königreich wendet wertbasierte Beschaffung für Point-of-Care-Kits im Rahmen des National Health Service an. Modernisierungsförderprogramme in Osteuropa finanzieren Kühlkettenverbesserungen, die die Reagenzienstabilität unterstützen. Der grenzüberschreitende Datenaustausch über das Europäische Zentrum für die Prävention und die Kontrolle von Krankheiten harmonisiert Testprotokolle und verschafft Lieferanten Skalenvorteile. Die Marktdurchdringung bleibt daher konstant, obwohl der Preisdruck in Einzahler-Systemen anhält.

Regulatorisches Umfeld
Die regulatorische Aufsicht für Meningitis-Diagnostiktests basiert auf IVD-Vorschriften für syndromische molekulare Assays und traditionelle Mikrobiologie, wobei die Anforderungen durch Leitlinien der öffentlichen Gesundheit und Rahmenwerke für den Marktzugang von Medizinprodukten geprägt sind. In den Vereinigten Staaten werden Multiplex-Nukleinsäurenachweissysteme für Meningitis/Enzephalitis von der FDA als Klasse-II-Geräte reguliert (zum Beispiel im Rahmen der Klassifizierung von Multiplex-Nukleinsäurenachweissystemen für Meningitis/Enzephalitis-Erreger), und die Zulassungsaktivität erweitert das Testmenü kontinuierlich, einschließlich der FDA-Zulassung im November 2024 für das QIAstat-Dx Meningitis/Encephalitis Panel von QIAGEN.
In Europa setzt die EU-Verordnung über In-vitro-Diagnostika (IVDR, EU 2017/746) weiterhin neue Maßstäbe für Konformitäts- und Nachweisanforderungen bei Infektionskrankheitstests mit höherem Risiko, einschließlich Klasse-C-Tests. Hersteller müssen bis zum 26. Mai 2026 formale Konformitätsbewertungsschritte mit benannten Stellen durchführen, um den Zugang im Rahmen der Übergangsregelung aufrechtzuerhalten. Auf der Seite der klinischen Praxis veröffentlichte die Weltgesundheitsorganisation im April 2025 globale Leitlinien, die die CSF-Kultur und den Antibiotikaresistenztest als bakteriellen Goldstandard einstufen, während gleichzeitig PCR-basierte molekulare Tests als diagnostische Hilfsmittel empfohlen werden. Dies unterstreicht den doppelten Bedarf an schnellem Ausschluss und resistenzinformierten Behandlungswegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Lieferanten spezialisierter Enzyme und Chemikalien, einschließlich Extraktionsreagenzien, thermostabiler Polymerasen, Primer/Sonden und medizinischer Kunststoffe. Unternehmen im mittleren Bereich der Wertschöpfungskette fertigen Kits und Kartuschen für PCR-, antigenbasierte und Sequenzierungs-Workflows, während die nachgelagerten Kanäle Gerätehersteller, regionale Vertriebshändler, Einkaufsgemeinschaften von Krankenhäusern (GPOs) und Netzwerke von Referenzlaboren umfassen. Die Fertigung kritischer molekularer Komponenten konzentriert sich auf etablierte Zentren wie die Vereinigten Staaten, Deutschland, Japan und die Schweiz, was die Abhängigkeit von Einzelquellen für Schlüsselkomponenten (zum Beispiel Polymerasen und Fluoreszenzsonden) erhöht und die Logistik- und Bestandsplanung für die Kontinuität der Versorgung zentral macht.
Regulatorische und Beschaffungsstrukturen prägen ebenfalls, wie Produkte von der Fabrik zur Klinik gelangen. In den Vereinigten Staaten unterstützen FDA-510(k)-Zulassungswege für syndromische Panels eine breitere Kommerzialisierung, während integrierte Versorgungsnetzwerke und GPO-Vertragsabschlüsse Einkäufe zunehmend zu hochvolumigen, standardisierten Vereinbarungen lenken, die die Margen für Kit-Lieferanten schmälern und die Abhängigkeit von traditionellen Vertriebsmodellen verringern können. In EMEA können REACH-bezogene Compliance-Anforderungen und begrenzte Kapazitäten benannter Stellen für die IVDR-Konformitätsbewertung die Markteinführungszeit verlängern und Lieferverzögerungen verursachen. Infolgedessen legen Hersteller häufig Wert auf Lieferantendiversifizierung, lokalisierte Verpackungsstrategien und stärkere Post-Market-Unterstützung, um ihre Präsenz in Krankenhäusern und Diagnosezentren zu sichern.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. Abbott, bioMérieux und Thermo Fisher Scientific nutzen umfangreiche Menüs über PCR, Kulturmedien und automatisierte Linien, um erstklassige Krankenhäuser zu bedienen. bioMérieux ist im Jahr 2025 eine Partnerschaft mit Oxford Nanopore Technologies eingegangen, um gemeinsam Nanoporen-basierte Meningitis-Diagnostika zu entwickeln, die auf eine Proben-zu-Ergebnis-Zeit von 30 Minuten abzielen. Abbott erweitert seine ID-NOW-Molekularplattform um ein Meningitis-Panel für Notaufnahmen. Thermo Fisher integriert Meningitis-Assays in sein Amplitude-Hochdurchsatzsystem, das während COVID-19 weit verbreitet gekauft wurde, und amortisiert Geräte über mehrere Krankheiten.
Disruptoren setzen CRISPR, KI und lyophilisierte Reagenzien ein, die die Kühlkette umgehen, und umwerben Nichtregierungsorganisationen und Feldkliniken. Start-ups konzentrieren sich auf mikrofluidische Chips, die <50 μL Liquor benötigen und unter USD 8 kosten, um pädiatrische Probenahmeeinschränkungen zu adressieren. Lieferanten differenzieren sich durch gebündelte Analytik-Dashboards, die Stewardship-Kennzahlen direkt in elektronische Krankenakten von Krankenhäusern einspeisen und die Beschaffungsbegründung verbessern.
Strategische Allianzen verkürzen die Markteinführungszeiten. Instrumentenhersteller lizenzieren Assay-Inhalte von akademischen Laboren, und Reagenzfirmen bündeln Logistiklösungen mit Solarkühlschränken in Afrika. Die Wettbewerbspositionierung hängt daher von der Lösungsbreite, den Servicekosten und der Anpassungsfähigkeit an gemischte Infrastrukturniveaus in verschiedenen Ländern ab. Diese Dynamik fördert Innovationen, verteilt den Umsatz jedoch auf viele Akteure und erhält einen fragmentierten, aber lebhaften Markt für Meningitis-Diagnosetests.
Marktführer für Meningitis-Diagnosetests
Seegene Inc.
IMMY
Thermo Fisher Scientific Inc
Siemens Healthineers
bioMérieux
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Meningitis-Diagnosetests
- Abbott Laboratories
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- Elitech Group
- Roche
- GenMark Diagnostics
- Hologic
- IMMY
- DiaSorin
- Oxford Nanopore Technologies
- QIAGEN
- Seegene
- Siemens Healthineers
- Thermo Fisher Scientific
- Trinity Biotech
- Tosoh
- Meridian Bioscience
- Quanterix Corporation
Lesen Sie die Analyse der Meningitis-Diagnosetests-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich an der Schnittstelle zwischen schneller syndromischer Erkennung und resistenzbewussten Workflows, wo Krankenhäuser schnelle Antworten wünschen, ohne die Fähigkeit zur Steuerung von Therapie und Antibiotic Stewardship zu verlieren. Die WHO veröffentlichte im April 2025 ihre ersten globalen Leitlinien für Diagnose, Behandlung und Versorgung von Meningitis, in denen die CSF-Kultur und der Antibiotikaresistenztest ausdrücklich als Goldstandard für die bakterielle Identifizierung beibehalten werden, während PCR-basierte molekulare Tests als diagnostische Hilfsmittel empfohlen werden. Diese Kombination unterstützt Chancen für Anbieter, die geschlossene Multiplex-Panelsysteme mit Wegen kombinieren, die Empfindlichkeits- oder Resistenzinformationen erhalten, wie etwa Reflex-zu-Kultur-Verfahren, zusätzliche Resistenzziele oder integrierte Berichterstattung, die in Stewardship-Dashboards von Krankenhäusern einfließt.
Regulatorische und produktbezogene Meilensteine erweitern zudem den Kommerzialisierungsspielraum für erweiterte Erregermenüs und stärker rationalisierte Probe-zu-Ergebnis-Systeme. Das QIAstat-Dx Meningitis/Encephalitis Panel von QIAGEN erhielt im November 2024 die FDA-Zulassung, und das Unternehmen erhielt später die CE-IVDR-Zertifizierung für ein erweitertes Panel, das 16 Erreger nachweist, wie im September 2025 berichtet wurde, was aktive Beschaffungswege sowohl in den Vereinigten Staaten als auch in Europa für Upgrades syndromischer Tests verdeutlicht. Gleichzeitig weist im Jahr 2026 veröffentlichte Forschung zu tragbaren, vollständig automatisierten Multiplex-PCR-Ansätzen für Meningitis-Erreger auf einen anhaltenden technischen Fokus auf kompakte Plattformen hin, die standortspezifische Einschränkungen adressieren, einschließlich der Handhabung begrenzter CSF-Volumina, der Kontaminationskontrolle und der Durchlaufzeit. Dies steht im Einklang mit Dezentralisierungsinitiativen in ressourcenarmen Umgebungen und mit Krankenhäusern, die einen schnellen Ausschluss in Notfall- und pädiatrischen Workflows anstreben.
Recent Industry Developments in Markt für Meningitis-Diagnosetests
- Mai 2026: Seegene brachte den Allplex MDRO Assay in Europa mit CE-Kennzeichnung gemäß der EU-IVDR auf den Markt und erweiterte damit sein Portfolio an molekularen Tests für mit Antibiotikaresistenz verbundene Erreger. Obwohl nicht meningitisspezifisch, unterstützt die AMR-fokussierte molekulare Erweiterung stewardship-orientierte Beschaffung und kann beeinflussen, wie Labore Testmenüs für Infektionskrankheiten über akute Versorgungs-Workflows hinweg bündeln.
- April 2026: Thermo Fisher Scientific unterzeichnete eine Vereinbarung zum Verkauf seines Mikrobiologiegeschäfts an Astorg für 1,075 Milliarden USD, die Vermögenswerte im Zusammenhang mit Kulturmedien und Antibiotikaresistenztests umfasst. Die Veräußerung verändert die Positionierung eines wichtigen Anbieters in Mikrobiologie-Workflows, die Meningitis-Diagnostik ergänzen, mit Auswirkungen auf die Produktroadmap, die kommerzielle Abdeckung und Partnerschaftsmöglichkeiten für integrierte Kultur-plus-Molekular-Lösungen.
- November 2024: QIAGEN erhielt die FDA-Zulassung für das QIAstat-Dx Meningitis/Encephalitis Panel, wodurch der Zugang zu syndromischer Testung für die schnelle Identifizierung von Meningitis- und Enzephalitis-Erregern erweitert wurde. Die Zulassung unterstützt eine breitere Einführung von Multiplex-Panels in Krankenhäusern, die die Zeit bis zum Ergebnis verkürzen und die Protokolle zur Antibiotic Stewardship in Notfall- und stationären Umgebungen stärken.


Markt für Meningitis-Diagnosetests Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Tests, die zur Erkennung von Meningitis und zur Identifizierung wahrscheinlicher Erreger in klinischen Umgebungen eingesetzt werden, über wichtige Testtechnologien und routinemäßige Probentypen hinweg, und wird anschließend auf globaler Wertebene zusammengefasst.
Ausgeschlossene Bereiche: Ausgeschlossen sind Meningitis-Therapeutika, Impfstoffe, allgemeine Krankenhauskosten und nicht-diagnostische Forschungsinstrumente, die nicht für Patiententests verwendet werden.
Übersicht der Segmentierung
- Nach Testtyp
- Latexagglutinationstests
- Lateral-Flow-Assay
- PCR-Assay
- ELISA-Tests
- Kulturtest
- CRISPR-basierter Assay
- Nach Technologie
- Molekulardiagnostik
- Immunoassays
- Mikrobiologie / Kultur
- Sequenzierung der nächsten Generation
- Nach Probentyp
- Liquor cerebrospinalis (CSF)
- Blut / Serum
- Nasopharyngealabstrich
- Sonstige (Urin, Speichel)
- Nach Erreger
- Bakteriell
- Viral
- Pilzlich
- Parasitär
- Nach Endnutzer
- Krankenhäuser
- Diagnosezentren
- Akademische und Forschungslabore
- Sonstige (POC-Kliniken, Militär, Nichtregierungsorganisationen)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung des klinischen Testpfads und dessen Verknüpfung mit messbaren öffentlichen Signalen, damit frühe Annahmen nicht isoliert getroffen werden. Wir nutzen hauptsächlich Referenzen zur Überwachung der öffentlichen Gesundheit und zur Laborpraxis, um zu verstehen, wann Tests angeordnet werden, welche Proben typisch sind und wie oft verschiedene Erreger vermutet werden.
Zu den gängigen Inputs gehören Quellen wie CDC- und WHO-Leitlinien und Überwachungsupdates zu Meningitis, nationale Statistikportale (für den Kontext von Bevölkerung und Gesundheitsausgaben), begutachtete Fachzeitschriften zu Meningitis-Inzidenz und Diagnostik sowie Fach- und Laborverbände, die Testempfehlungen veröffentlichen. Wir prüfen zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen sowie regulatorische und Beschaffungsmitteilungen, wenn diese Assay-Einführungen, Menüerweiterungen oder Änderungen bei der Kostenerstattung beschreiben. Bei Bedarf werden kostenpflichtige Abonnements zu Unternehmensfinanzen und Marktinformationen, Patentdatenbanken und eine Datenbank auf Sendungsebene für Import/Export genutzt, um Produktpräsenzen und Kommerzialisierungszeitpläne zu überprüfen. Diese Liste ist nicht erschöpfend, und weitere öffentliche Quellen wurden verwendet, um Daten zusammenzustellen, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um zu prüfen, was das Schreibtischmodell impliziert, gegenüber dem, was Labore und Anbieter im Tagesgeschäft der Nachfrage beobachten, insbesondere hinsichtlich Verschiebungen im Testmix zwischen Kultur, Immunoassays und molekularen Panels. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Krankenhauslaborteams, Referenzlaboren und Klinikern, um Volumentreiber, Preisspannen und Adoptionsbarrieren in APAC, EMEA und Amerika zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | Führungskräfte (CXOs): 13 % | APAC: 46 % |
| Mittleres Segment: 46 % | Funktions-/Abteilungsleiter: 40 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau des Nachfragepools unter Verwendung von Epidemiologie und Testpraxis, wobei vermutete Meningitisfälle in erwartete Testaufträge nach Versorgungsumgebung und typischen Probenpfaden (CSF gegenüber Blut oder Serum) umgerechnet und dann anhand gemischter Preisgestaltung in Werte umgewandelt werden. Um die Ergebnisse realistisch zu halten, werden die Gesamtwerte durch selektive Bottom-Up-Näherungen bestätigt, wie in öffentlichen Angaben erwähnte Umsatzaufteilungen der Anbieter, Kanalprüfungen zur Kit-Nutzung und stichprobenartige Preispunkte für wichtige Assay-Gruppen.
Einige praktische Inputs, die das Modell prägen, umfassen vermutete Fallzahlen nach Altersgruppe, Raten der Lumbalpunktion und CSF-Entnahme, den Anteil der Fälle, die an Krankenhäuser gegenüber Diagnosezentren geleitet werden, den Mix zwischen Kultur-, Immunoassay- und Molekularmethoden sowie die Verschiebung hin zu syndromischen Panels, wenn die Durchlaufzeit priorisiert wird. Fehlt ein Datenpunkt auf Länderebene, wird ein Näherungswert aus einem vergleichbaren Markt basierend auf Gesundheitszugang und Labordichte verwendet und anschließend in Interviews angepasst.
Die Prognosen stützen sich auf multivariate Regression, unterstützt durch Szenarioprüfungen, unter Verwendung von Treibern wie Infektionstrends, Ausbau der Krankenhauslaborkapazität, Richtung der Kostenerstattung und Raten des Technologieersatzes. Annahmen werden mit Experten überprüft, damit der Ausblick widerspiegelt, was wahrscheinlich übernommen wird, und nicht nur, was technisch verfügbar ist.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die modellierten Gesamtwerte mit unabhängigen Signalen wie der Richtung der IVD-Ausgaben für Infektionskrankheiten, Hinweisen zur Erweiterung der installierten Basis und sichtbarer Beschaffungsaktivität verglichen werden, und größere Abweichungen werden vor der Freigabe untersucht. Es werden zudem Prüfungen der implizierten Preisgestaltung, des Testmixes und der regionalen Anteile durchgeführt, damit das Modell keine versteckten Sprünge erzeugt, die schwer zu erklären sind.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa eine bedeutende Leitlinienänderung oder eine wirkungsstarke Produkteinführung. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht der wichtigsten Annahmen und der jüngsten öffentlichen Aktualisierungen durch, damit Kunden die aktuellste, durch verfügbare Informationen gestützte Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Meningitis-Diagnostiktests mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Meningitis-Diagnostiktests stimmen nicht immer überein, selbst wenn der Themenname identisch erscheint, da Teams unterschiedliche Jahresstichtage, Preislogiken und Definitionen dessen anwenden, was als abrechenbarer Test zählt. Unterschiede zeigen sich auch, wenn sich manche Studien stärker auf den Prognoseverlauf als auf die aktuelle Testpraxis stützen.
Die größten Treiber für Abweichungen in diesem Markt sind in der Regel, ob gebündelte Molekularpanels mit vollem Panelumsatz gezählt oder der vermuteten Meningitisnutzung zugeordnet werden, wie Kultur- und Bestätigungstests innerhalb derselben Behandlungsepisode behandelt werden, und wie durchschnittliche Verkaufspreise über Regionen und Jahre hinweg angepasst werden. Ein weiterer häufiger Grund ist der Aktualisierungsrhythmus, da jüngste Verschiebungen hin zu schnelleren Molekularmethoden und sich ändernde Kostenerstattung die Gesamtsumme jährlich verändern können, insbesondere bei kleineren Märkten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 128,10 Mio. USD (2026) | |
| Branchenforschungsverlag A | 122,50 Mio. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, und die Beschreibung des Anwendungsbereichs geht weniger detailliert darauf ein, wie gebündelte Molekularpanels und bestätigende Kulturschritte der meningitisspezifischen Nachfrage zugeordnet werden. |
| Globaler Forschungsverlag B | 149,43 Mio. USD (2025) | Geht von einem höheren Basisjahreswert aus und wendet möglicherweise breitere Annahmen zur Preissteigerung über Regionen hinweg an, was die Gesamtsummen erhöhen kann, wenn die Panel-Preisgestaltung nicht auf den tatsächlichen Anteil der meningitisverdächtigen Testung normalisiert wird. |
Die Tabelle zeigt, dass die Wahl des Basisjahres und die Zuordnung der Panelumsätze den Markt in einer kleinen Diagnostikkategorie leicht um Zehnmillionenbeträge verschieben können, und deshalb müssen die Modellierungsschritte explizit sein. Indem der Wert syndromischer Panels nur dem meningitisverdächtigen Anteil zugeordnet und der implizierte Testmix mit Interview-Feedback abgeglichen wird, bleibt die Gesamtsumme näher am tatsächlichen Testverhalten – dies ist der von Mordor Intelligence angewandte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Meningitis-Diagnosetests?
Die Marktgröße für Meningitis-Diagnosetests beträgt im Jahr 2026 USD 128,1 Millionen und soll bis 2031 bei einer CAGR von 3,42 % USD 151,53 Millionen erreichen.
Welche Technologie führt beim Umsatz in der Meningitis-Diagnostik?
Die Molekulardiagnostik hält im Jahr 2025 mit 49,12 % den größten Anteil, angetrieben durch die Abhängigkeit der Krankenhäuser von PCR und Multiplex-Panels.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Asien-Pazifik verzeichnet eine CAGR von 5,95 % aufgrund großer Investitionen in die Laborinfrastruktur, eines erweiterten Neugeborenenscreenings und eines wachsenden Bewusstseins für die Belastung der öffentlichen Gesundheit durch Meningitis.
Wie beeinflussen CRISPR-Assays das Marktwachstum?
CRISPR-Assays wachsen mit einer CAGR von 6,49 %, indem sie einen schnellen, hochsensitiven Nachweis bieten, der die traditionelle PCR-Dominanz herausfordert und dezentralisierte Tests unterstützt.
Was sind die wichtigsten Hemmnisse für den Markt?
Hohe Investitions- und Betriebskosten von Multiplex-Instrumenten, begrenzte pädiatrische Liquorvolumina, Erstattungslücken für Schnelltests und Schwächen in der Kühlkette in ressourcenarmen Gebieten hemmen eine breitere Akzeptanz.
Seite zuletzt aktualisiert am:



