
Marktgröße und Marktanteil für Arbovirus-Tests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
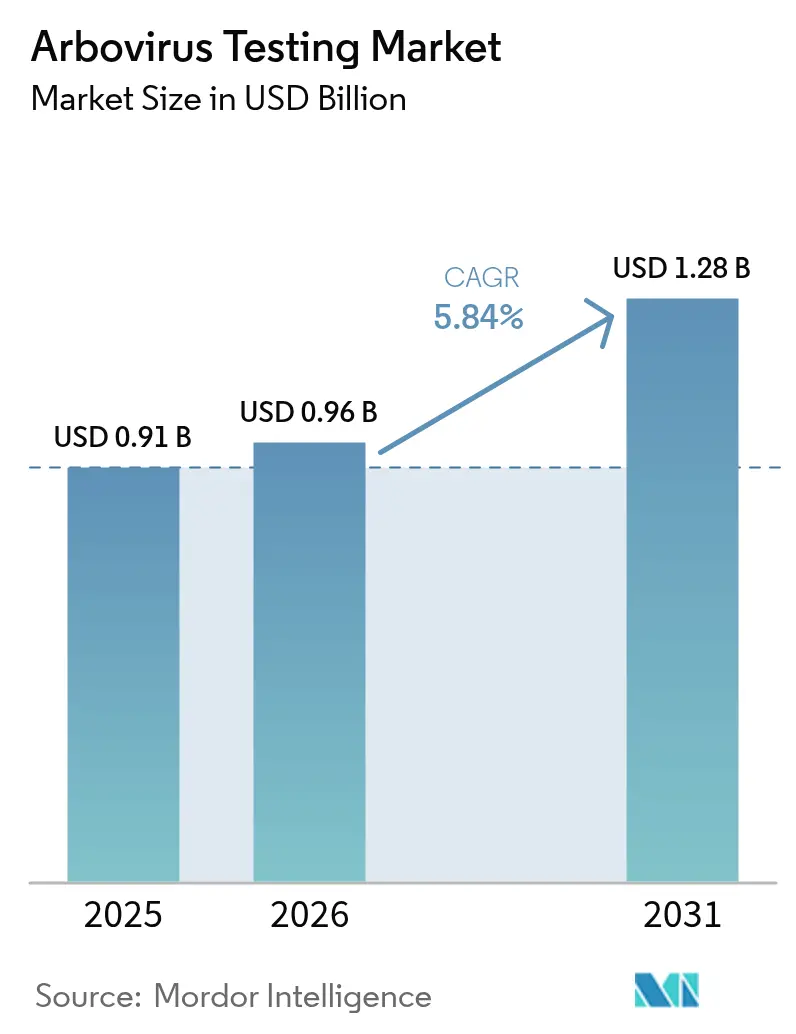
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 1.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
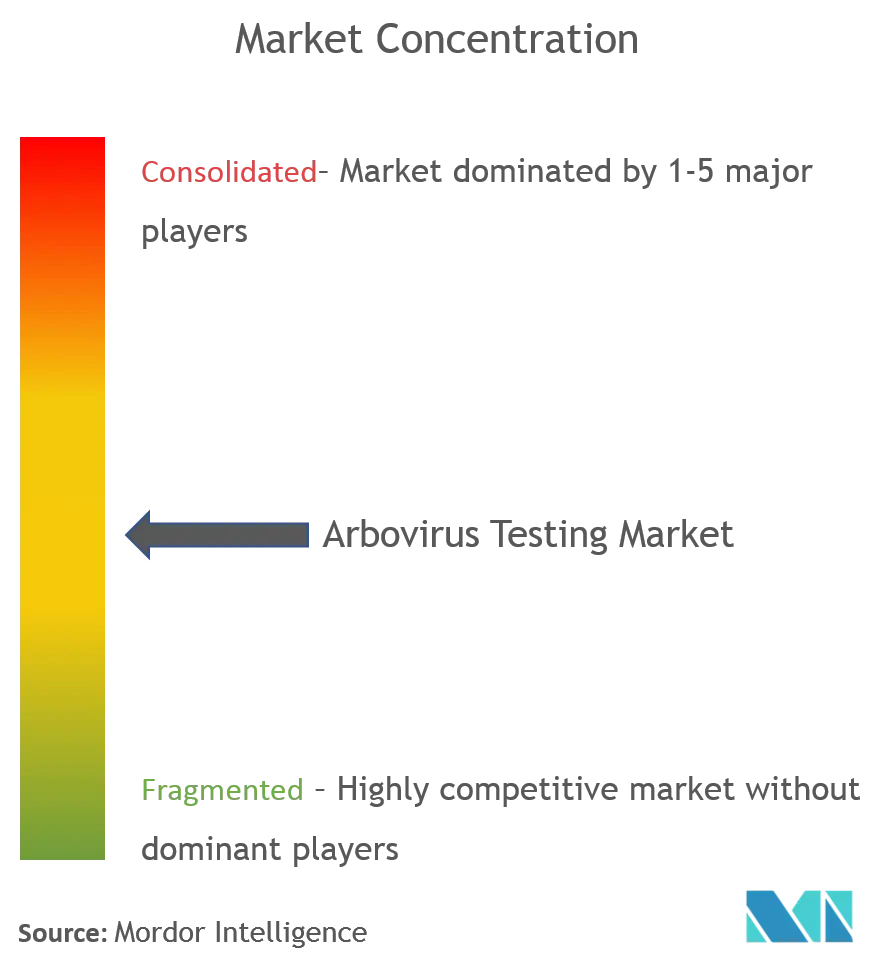
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Arbovirus-Tests von Mordor Intelligence
Die globale Marktgröße für Arbovirus-Tests wird im Jahr 2026 auf USD 0,96 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 0,91 Milliarden, mit Projektionen für 2031 von USD 1,28 Milliarden, was einem Wachstum von 5,84 % CAGR über den Zeitraum 2026–2031 entspricht. Eskalierende Dengue-, Zika- und Chikungunya-Ausbrüche in Verbindung mit einer klimabedingten Vektorausbreitung steigern die Nachfrage nach schnellen, dezentralisierten Diagnostika in endemischen und neu betroffenen Regionen. Staatliche Budgets verlagern sich in Richtung Vorbereitung auf Infektionskrankheiten, was die Beschaffung von ELISA-, RT-PCR- und isothermen Amplifikationsplattformen der nächsten Generation katalysiert, die die Zeit bis zum Ergebnis unter Feldbedingungen verkürzen. Technologische Durchbrüche – CRISPR-gestützte Multiplex-RT-PCR, KI-gestützte ELISA-Auswertungen und extraktionsfreie Arbeitsabläufe – verbessern die Genauigkeit und senken gleichzeitig die Verbrauchsmaterialkosten, wodurch fortschrittliche molekulare Werkzeuge auch für ressourcenarme Umgebungen geeignet werden. Die Wettbewerbsintensität konzentriert sich auf Technologie statt auf den Preis; Plattformsynergien und integrierte Datenlösungen bleiben die zentralen Hebel für Marktanteilsgewinne.
Wichtigste Erkenntnisse des Berichts
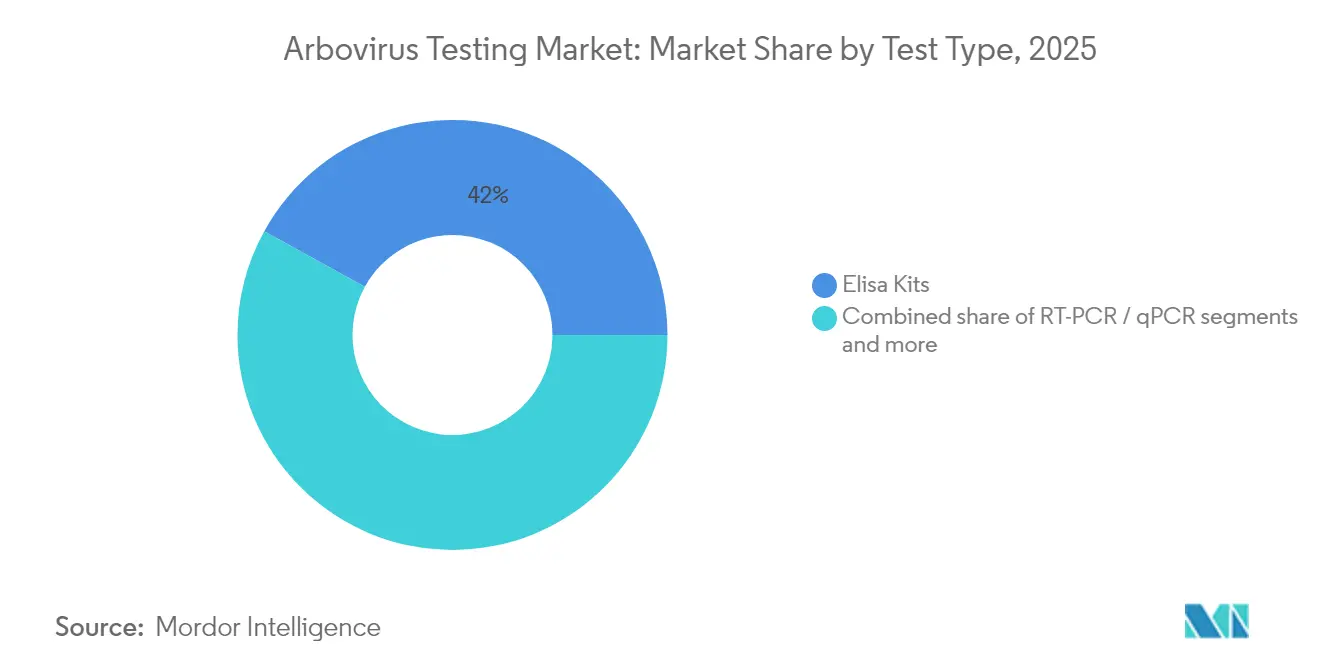
- Nach Testtyp erfassten ELISA-Kits im Jahr 2025 einen Marktanteil von 41,98 % am Markt für Arbovirus-Tests; isothermen Amplifikationsplattformen wird bis 2031 ein CAGR von 6,03 % prognostiziert.
- Nach Endnutzer entfielen im Jahr 2025 38,15 % der Marktgröße für Arbovirus-Tests auf Krankenhäuser und Kliniken, während Diagnostiklabore mit einem prognostizierten CAGR von 6,47 % bis 2031 am schnellsten wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,85 % an der Marktgröße für Arbovirus-Tests; für den Asien-Pazifik-Raum wird zwischen 2026 und 2031 der höchste CAGR von 7,42 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende globale Ausbrüche von Dengue, Zika & Chikungunya | +1.8% | Global, mit höchster Auswirkung in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei ELISA- & RT-PCR-Plattformen | +1.2% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Schnelltests in der Primärversorgung in Ländern mit niedrigem und mittlerem Einkommen | +1.0% | Asien-Pazifik, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Vektorüberwachungsprogramme (genomikgestützt) | +0.8% | Nordamerika, Europa und ausgewählte Länder im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Multiplex-isothermale Amplifikation für Felddiagnostik | +0.6% | Global, mit Schwerpunkt auf endemischen Regionen | Mittelfristig (2–4 Jahre) |
| Klimabedingte Beschaffungsanstiege für Ausbruchsvorbereitungskits | +0.4% | Global, mit Schwerpunkt auf tropischen und subtropischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende globale Ausbrüche von Dengue, Zika & Chikungunya
Rekordmeldungen von Dengue-Fällen stiegen im Jahr 2024 auf 13,7 Millionen Fälle und 8.100 Todesfälle in Nord- und Südamerika, ein Anstieg von 260 % gegenüber dem Niveau von 2023, was Gesundheitssysteme dazu veranlasst, auf molekulare Tests umzusteigen, die ein serotypspezifisches Management ermöglichen. Serologische Einschränkungen während der gleichzeitigen Zirkulation mehrerer Viren haben Labore dazu veranlasst, auf Multiplex-RT-PCR-Werkzeuge umzurüsten, die bis zu 32 Arboviren pro Durchlauf unterscheiden können. Die klimabedingte Vektormigration hat in 15 zuvor nicht betroffenen Ländern zu lokaler Übertragung geführt und nicht-endemische Märkte gezwungen, Diagnostikkits für die Erstlinienuntersuchung zu bevorraten. Neuartige Reassortanten des Oropouche-Stammes sind ebenfalls aufgetreten und haben die Nachfrage nach Breitspektrum-Detektionspanels angekurbelt. Wirtschaftliche Modellierungen zeigen, dass Dengue mittlerweile jährlich USD 4,1 Milliarden kostet, was Früherkennungsprogramme finanziell unabdingbar macht.
Technologische Fortschritte bei ELISA- & RT-PCR-Plattformen
ELISA-Lesegeräte der nächsten Generation nutzen KI, um unbestimmte Raten zu senken und die Diagnosegenauigkeit bei der Dengue-Serotypdifferenzierung auf 99,6 % zu steigern. Durch synthetische Biologie definierte Primer und CRISPR-Schutzbanden ermöglichen es der Einzel-Röhrchen-RT-PCR, gleichzeitig 32 Arboviren ohne Kreuzreaktivitätsnachteile zu detektieren. Maschinelles Lernen reduziert Falsch-Positive um 22 % durch Mustererkennung in Amplifikationskurven. Extraktionsfreie Arbeitsabläufe verkürzen die Bearbeitungszeit von vier Stunden auf unter 65 Minuten, ein Vorteil, der während Feldpiloten im Jahr 2024 nachgewiesen wurde. Die Automatisierung hat qualifiziertes Personal für Bestätigungsaufgaben freigestellt und die Kapazitätsreserven während saisonaler Spitzen gestärkt.
Einführung von Schnelltests in der Primärversorgung in Ländern mit niedrigem und mittlerem Einkommen
Isothermale Plattformen senkten die Einsatzkosten bei den Einführungen in 42 Ländern im Jahr 2024 um 65 % gegenüber herkömmlicher PCR. LAMP-basierte Geräte erzielten eine Genauigkeit von 96,1 % gegenüber Referenzlaboren und ermöglichten eine Versorgung am selben Tag in Bezirkskliniken. FIND schätzt eine adressierbare Nachfrage von 4,2 Millionen Tests in Einrichtungen der Versorgungsstufe 2, was auf ein erhebliches Wachstumspotenzial hindeutet. Dezentralisierte Tests senkten die Kosten für das Gesundheitssystem um 52 %, indem Patientenverlegungen reduziert und schwere Fälle verhindert wurden. Die mHealth-Konnektivität überträgt nun anonymisierte Ergebnisse an Überwachungs-Dashboards und stärkt die Ausbruchsintelligenz, während die Privatsphäre durch Verschlüsselung geschützt wird.
Staatlich finanzierte Vektorüberwachungsprogramme (genomikgestützt)
Das US GEIS skalierte die Echtzeit-Sequenzierung im Jahr 2024 auf 28 Länder, was eine schnelle Variantenverfolgung ermöglicht und die Zuweisung von Gegenmaßnahmen informiert. Nanopore-Geräte erreichten eine unvoreingenommene Stammtypisierung aus Mückenproben in unter 3,5 Stunden und lieferten nahezu sofortige epidemiologische Erkenntnisse. Die abwasserbasierte Überwachung erkennt asymptomatische Übertragungen früher als klinische Meldungen, eine wesentliche Fähigkeit angesichts der Tatsache, dass 85 % der Dengue-Infektionen klinisch stumm verlaufen. Das Verbesserte Arbovirus-Überwachungsnetzwerk der ECDC harmonisierte Protokolle in 27 EU-Staaten und ermöglichte gemeinsame Ausschreibungen für Hochdurchsatz-Sequenzierer im Wert von EUR 105 Millionen im Jahr 2024. Wirtschaftliche Modelle zeigen, dass jeder für die Überwachung ausgegebene Dollar USD 24–28 an Ausbruchsausgaben einspart.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kreuzreaktivität erschwert regulatorische Zulassungen | -0.9% | Global, mit höchster Auswirkung in Regionen mit mehreren gleichzeitig zirkulierenden Flaviviren | Mittelfristig (2–4 Jahre) |
| Strenge Validierungsanforderungen & lange Zulassungszyklen | -0.7% | Vorwiegend Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Knappheit an pathogenpositiven Referenzmaterialien | -0.5% | Global, mit besonderer Auswirkung auf Hersteller in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Post-COVID-Budgetumlenkung weg von der Arbovirus-Diagnostik | -0.4% | Global, mit unterschiedlichen regionalen Auswirkungen je nach Gesundheitsfinanzierungsmodellen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kreuzreaktivität erschwert regulatorische Zulassungen
Antigene Überschneidungen zwischen Flaviviren zwingen Assay-Hersteller dazu, gegen 18-Virus-Panels zu validieren, was die durchschnittlichen Zulassungszeiträume im Jahr 2024 auf 32 Monate verlängert. Multiplex-Assays riskieren Leistungseinbußen, wenn ein Ziel Kreuzreaktionen zeigt, was Regulierungsbehörden dazu veranlasst, geografisch diverse klinische Datensätze anzufordern, die die Studienbudgets erhöhen. PRNT bleibt der Goldstandard, ist jedoch aufgrund einer siebentägigen Inkubationszeit für Routinelabore unpraktisch, was eine Validierungslücke für Schnellformate hinterlässt. Fünfzehn neue arbovirale Varianten, die im Jahr 2024 identifiziert wurden, erforderten zusätzliche Verifizierungszyklen und setzten Einführungskalender zurück. Diese Hürde begünstigt große etablierte Anbieter mit tieferen Taschen und erfahrenen Regulierungsteams.
Post-COVID-Budgetumlenkung weg von der Arbovirus-Diagnostik
Investitionen aus der Pandemiezeit priorisieren weiterhin die Atemwegsüberwachung und haben die Budgets für vektorübertragene Krankheiten in einigen Ländern mit niedrigem und mittlerem Einkommen im Jahr 2024 um bis zu 40 % gekürzt. Kapital, das zuvor für Mückenkontrolle und Diagnostik vorgesehen war, wurde umgeleitet, um die SARS-CoV-2-PCR-Kapazität aufrechtzuerhalten, was die Beschaffung von Arbovirus-Kits um acht bis zwölf Monate verzögerte. Internationale Finanzierungskanäle spiegelten die Verschiebung wider; Zuschüsse für die Dengue-Bekämpfung sanken um 35 % gegenüber dem Niveau vor COVID. Qualifizierte Entomologen, die COVID-Programmen zugewiesen wurden, sind noch nicht zurückgekehrt, was personelle Lücken in Vektorüberwachungsteams hinterlässt. Das Paradoxon ist besonders ausgeprägt in Ländern mit niedrigem und mittlerem Einkommen, wo steigende Fallzahlen mit schrumpfenden Budgets zusammenfallen und nationale Eliminierungsstrategien erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
Isothermale Amplifikation gewinnt an DynamikELISA behauptete mit 41,98 % des Marktanteils für Arbovirus-Tests im Jahr 2025 die größte Stellung und unterstreicht damit seine fest verankerte Rolle bei der Untersuchung auf Bevölkerungsebene. Das Segment profitiert weiterhin von niedrigen Kosten pro Test und einfacher Instrumentierung, doch die wachsende Nachfrage nach schnellen, dezentralisierten Entscheidungen katalysiert eine Verlagerung hin zu isothermalen Technologien. Isothermale Plattformen werden voraussichtlich einen CAGR von 6,03 % verzeichnen und sind bereits in mehr als 650 Primärzentren im Asien-Pazifik-Raum im Einsatz, wobei sie einen um 70 % günstigeren Betrieb als herkömmliche PCR bieten, ohne die Sensitivität zu beeinträchtigen.
Schnellantigen-Geräte bleiben das kleinste Segment, haben jedoch eine Spezifität von 99,1 % für Dengue-NS1 erreicht und verbessern die Fallerkennung in der Frühphase. Hybride Kartuschendesigns kombinieren nun Immunoassay-Erfassung mit isothermaler Amplifikation, verwischen historische Grenzen und bedrohen die Vorherrschaft von ELISA. Die CRISPR-gestützte Detektion in Verbindung mit der Rekombinase-Polymerase-Amplifikation durchläuft acht klinische Studien und könnte den Markt für Arbovirus-Tests nach der Kommerzialisierung neu konfigurieren.


Nach Endnutzer:
Diagnostiklabore treiben Innovation voranKrankenhäuser und Kliniken erzielten 38,15 % des Umsatzes im Jahr 2025 aufgrund unmittelbarer Versorgungswege, doch Diagnostiklabore sind mit einem CAGR von 6,47 % auf dem Vormarsch, da Ausbruchsvolumina Hochdurchsatz-Hubs begünstigen, die Spitzen von mehr als 10.000 Proben pro Tag verarbeiten können. Zentralisierte Labore erzielten im Jahr 2024 bei externen Qualitätsbewertungen eine Kompetenz von 99,2 % im Vergleich zu 91,3 % bei dezentralisierten Standorten, was auf tiefere Assay-Expertise und robuste Qualitätssicherungssysteme zurückzuführen ist.
Investitionen in KI-gestützte Analytik automatisieren die Ergebnisinterpretation, reduzieren Falsch-Positive um 28 % und entlasten Wissenschaftler für Bestätigungsarbeiten. Die Multiplex-Nachfrage explodierte im Jahr 2024 um 189 %, da Kliniker Einzel-Durchlauf-Differenzialdiagnosen suchten, bei denen Dengue, Chikungunya und Zika gleichzeitig zirkulieren. Forschungsinstitute, obwohl kleiner in den Ausgaben, entwickeln mehr als 185 experimentelle Assays in der Pipeline und sorgen so für eine stetige Versorgung mit hochmodernen Formaten, die kommerzielle Portfolios speisen.
Geografische Analyse
Nordamerika Arbovirus-Testmarkt
Nordamerika behauptete 2025 mit einem Umsatzanteil von 35,85 % die Führungsposition, begünstigt durch CDC-geförderte Laborkapazitätszuschüsse und FDA-Leitlinien, die die Prüfzyklen für Erreger-Assays bei neu auftretenden Krankheitserregern verkürzen. Aedes aegypti hat sich in 18 US-Bundesstaaten etabliert, gegenüber 15 im Jahr 2023, was das diagnostische Einzugsgebiet erweitert und neue kommunale Beschaffungsmaßnahmen antreibt. Kanada und Mexiko kofinanzieren grenzüberschreitende Vorfallplattformen im Rahmen der Nordamerikanischen Gesundheitssicherheitspartnerschaft im Wert von 145 Millionen USD und harmonisieren so die Reagenziennachfrage im gesamten Block.
APAC Arbovirus-Testmarkt
Asien-Pazifik wird mit einer CAGR von 7,42 % bis 2031 die steilste Wachstumskurve verzeichnen, da Urbanisierung und wärmere Klimabedingungen die Mückenlebensräume ausweiten. Indiens Nationales Programm zur Bekämpfung vektorübertragener Krankheiten stellte 2024 580 Millionen USD für die Diagnostikinfrastruktur bereit, während China 4,1 Milliarden USD in Mittel für Infektionskrankheitstests investierte, von denen 18 % für Arboviren vorgesehen sind. Die ASEAN-Staaten investierten 820 Millionen USD, um sich an den WHO-IHR-Standards auszurichten, und die Risikokapitalfinanzierung im regionalen Medizintechnikbereich überstieg 3,6 Milliarden USD. Studien zur Vektorkompetenz warnen, dass bis 2030 in 14 weiteren Ländern eine Dengue-Übertragung möglich sein könnte, was die diagnostische Dringlichkeit in der Region unterstreicht.
Europa Arbovirus-Testmarkt
Europa verzeichnet ein stabiles Wachstum, angetrieben durch Reisemedizin und autochthone Cluster in Frankreich, Italien, Spanien und Kroatien. Das Erweiterte Arbovirus-Überwachungsnetzwerk der EU bündelte 2024 105 Millionen EUR für eine einheitliche Diagnostik und vereinfacht damit den Markteintritt für Hersteller von Testkits. In den südlichen und zentralen Regionen sind mittlerweile etablierte Aedes-albopictus-Populationen dokumentiert, was die geografische Reichweite der Routinetestung erweitert. Die regulatorische Harmonisierung durch die EMA senkt weiterhin die Kosten für Mehrländerzulassungen und schafft so ein verlässliches Umfeld für die Einführung von Innovationen.
Regulatorisches Umfeld
Die regulatorische Aufsicht über die Arbovirus-Diagnostik wird strenger, da die Aufsichtsbehörden immer mehr Tests in standardisierte IVD-Rahmenwerke überführen. In den Vereinigten Staaten hat die FDA im Mai 2024 eine LDT-Regel finalisiert, die den allgemeinen Ermessensspielraum bei der Durchsetzung über vier Jahre hinweg auslaufen lässt, wobei die Einhaltung von Stufe 1 am 6. Mai 2025 beginnt. Dies erhöht die Anforderungen an Dokumentation, Validierung und Qualitätsmanagementsysteme für Labore, die sich historisch auf hausinterne Arbovirus-Assays verlassen haben. Die FDA hat außerdem im September 2025 eine endgültige Leitlinie zu den Durchsetzungsrichtlinien für IVDs veröffentlicht, die während gemäß Section 564 erklärter Notfälle verwendet werden, und dabei die Kompromisse zwischen Leistung und Verfügbarkeit geklärt, die den Einsatz von Dengue-, Zika- und Chikungunya-Assays im Ausbruchsfall beeinflussen können.
In Europa bleibt die IVDR (EU) 2017/746 der zentrale Faktor für den Marktzugang, insbesondere bei Assays mit höherem Risiko, bei denen die Umsetzungskomplexität die Belastung für Hersteller und Labore erhöht. Die Europäische Kommission hat weiterhin EU-Referenzlaboratorien für Hochrisiko-IVDs benannt, mit Meilensteinen, die sich bis Mai 2026 erstrecken, und damit ein stärker strukturiertes Konformitätsbewertungsumfeld gefestigt. Ein kommerzieller Präzedenzfall für IVDR-konforme Arbovirus-Menüs ist Grifols Procleix ArboPlex, das im April 2024 eine CE-Kennzeichnung als 4-in-1-NAT-Test für das Screening auf Chikungunya, Dengue, West-Nil-Virus und Zika erhalten hat, während Leitlinien der WHO und PAHO weiterhin diagnostische Algorithmen verankern, die molekulare (NAT) und serologische Ansätze in endemischen Gebieten kombinieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Arbovirus-Testung umfasst das Assay-Design und die Generierung klinischer Evidenz, die regulierte Herstellung von Reagenzien und Verbrauchsmaterialien, die Bereitstellung von Geräten und Software sowie den nachgelagerten Vertrieb an Krankenhäuser, diagnostische Labore, Blutzentren und Überwachungsprogramme. Vorgelagerte Inputs umfassen Enzyme (Polymerasen), synthetische Oligonukleotide und Fluoreszenzsonden, wobei die kritische Produktion auf Zentren in den Vereinigten Staaten, Deutschland und Singapur konzentriert ist. Plattformgebundene Chemien und proprietäre Master-Mixe erzeugen für viele Anwender Abhängigkeiten von einer einzigen Quelle, während regulatorische Anforderungen (insbesondere die gemeinsamen Spezifikationen der EU-IVDR für Klasse-D-Geräte zur Erfassung von Chikungunya, Dengue, West-Nil-Virus und Zika) den Weg von der Validierung bis zur Markteinführung verlängern und die Bedeutung etablierter Qualitätsmanagementsysteme und klinischer Leistungsdokumentationen erhöhen.
Nachgelagert beeinflussen Logistik und Serviceumsetzung die Wirtschaftlichkeit der Einführung ebenso stark wie die Assay-Leistung. Der Kühlkettentransport bleibt ein praktischer Engpass für die Verteilung von RT-PCR-Kits in tropische Regionen, in denen die Reagenzienstabilität eine Einschränkung darstellt, was die Bedeutung regionaler Vertriebspartner, Ausschreibungsintermediäre und lokaler Servicekapazitäten für die Betriebszeit der Geräte erhöht. Entlang der Kette veranschaulicht die Skalierung der IVDR-zugelassenen Multiplex-NAT-Positionierung von Grifols für das Transfusionsscreening (Procleix ArboPlex, CE-Kennzeichnung April 2024) die Umsetzung durch Anbieter, die an regulatorische Meilensteine gebunden ist, während markenbezogene Menüangebote, die an installierte Echtzeit-PCR-Systeme gebunden sind, darunter Roche und andere große Plattform-Ökosysteme, das Beschaffungsverhalten prägen. Peer-Review-Evaluierungsaktivitäten stärken zudem das Beschaffungsvertrauen in dezentrale molekulare Tests, wie sich an der im Juni 2026 durchgeführten analytischen und klinischen Evaluierung des STANDARD M10 Arbovirus Panel für Multiplex-Screening in Amerika zeigt.
Wettbewerbslandschaft
Der Markt für Arbovirus-Tests ist mäßig konzentriert: Die fünf führenden Anbieter – Abbott, Roche, Thermo Fisher Scientific, Cepheid und bioMérieux – kontrollierten im Jahr 2024 ungefähr die Mehrheit des globalen Umsatzes. Die Plattformintegration bleibt der Wettbewerbsmittelpunkt; gebündelte Instrumente, Reagenzien und Analytik binden Kunden und verhindern Preiskriege. Abbotts ID NOW Dengue Plus, zugelassen im Dezember 2024, und Roches cobas Liat Triplex-Assay, eingeführt im Februar 2025, unterstreichen den Schwenk hin zu molekularer Genauigkeit in Patientennähe.
Technologische Differenzierung treibt Fusionen und Übernahmen sowie Risikokapitalflüsse in Richtung isothermaler und CRISPR-Vermögenswerte. Die FDA-Neuklassifizierung von Geräten für akute fieberhafte Erkrankungen im Dezember 2024 schuf eine Schnellspur für Multiplex-Zulassungen und lockt Start-ups mit disruptiver Miniaturisierung an, etablierte Anbieter herauszufordern. Weißer Raum besteht für batteriebetriebene Sequenzierer und Reagenzien, die auf neuartige Viren wie Oropouche, Mayaro und Jamestown Canyon zugeschnitten sind – Erreger, die derzeit von kommerziellen Menüs unzureichend bedient werden.
Thermo Fishers Erweiterung der Reagenzienkapazität um USD 180 Millionen (November 2024) zielt auf Einführungen in Schwellenmärkten ab, wo Vertriebsengpässe häufig das Umsatzpotenzial begrenzen. Cepheid steigerte den Einsatz des Xpert-Systems für humanitäre Einsatzszenarien und demonstrierte die Portabilität bei klimabedingten Katastrophen. BioMérieux's VIDAS Dengue Trio integriert Antigen- und Antikörperpanels in 30-Minuten-Formate und veranschaulicht den Hybridisierungstrend.
Marktführer im Bereich Arbovirus-Tests
Agilent Technologies, Inc.
Thermo Fisher Scientific
NovaTec Immundiagnostica GmbH
Euroimmun AG
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Arbovirus-Testmarkt
- Abbott Laboratories
- Roche
- Thermo Fisher Scientific
- Bio-Rad Laboratories
- DiaSorin
- Siemens Healthineers
- QIAGEN
- Quest Diagnostics
- Cepheid (Danaher)
- Beckton Dickinson
- BioMérieux
- Euroimmun (Revvity)
- QuidelOrtho
- Altona Diagnostics
- Fast Track Diagnostics
- InBios International
- Creative Diagnostics
- Microbix Biosystems
- Orasure Technologies
- Tetracore

Marktchancen und Zukunftsaussichten
Der Produkt- und Ausschreibungsspielraum wird zunehmend durch standardisierte Multiplex-Molekulartestmenüs definiert, die das Risiko von Kreuzreaktivität verringern und die Zielabdeckung über die am stärksten kommerzialisierten Dengue- und Zika-Assays hinaus erweitern. Eine konkrete Lücke, die in Feldimplementierungen und Publikationen des Jahres 2026 hervorgehoben wird, ist die Multiplex-Abdeckung, die das Gelbfiebervirus neben DENV, ZIKV und CHIKV einschließt, was mit dem Programmbedarf übereinstimmt, bei dem mehrere Arboviren gleichzeitig zirkulieren und eine Differentialdiagnose in einem einzigen Durchlauf wiederholte Probenentnahmen und Laborarbeitsaufwand reduziert. Auf der Kommerzialisierungsseite deuten jüngste regionale Zulassungen auf Spielraum für die Expansion differenzierter Multiplex-RT-PCR-Kits in Südostasien und anderen endemischen Regionen hin, wie am Beispiel des LyteStar-Arbovirus-ZCD-Kits deutlich wird, das die malaysische MDA-Zulassung (Mai 2024) und die thailändische FDA-Zulassung (April 2026) erhalten hat.
Dezentrale molekulare Tests schaffen zudem Chancen für Plattformen und Workflows, die für Level-2-Einrichtungen, mobile Kliniken und Überwachungsnetzwerke konzipiert sind, die kürzere Durchlaufzeiten und einfachere Logistik als herkömmliche PCR benötigen. Belege in der Innovationspipeline umfassen One-Pot-CRISPR-Dx-Methoden, die im März 2026 für den schnellen Nachweis von CHIKV berichtet wurden, sowie multiplexe elektrochemische Biosensorik, die im März 2026 für DENV/CHIKV/YFV im Serum berichtet wurde, was auf alternative Architekturen hinweist, die die Abhängigkeit von Thermocyclern und zentralisiertem Laborpersonal verringern können. WHO-Programme, einschließlich der Global Arbovirus Initiative und damit verbundener Strategiedokumente, die regionale Produktionszentren und molekulare Point-of-Care-Infrastruktur betonen, verstärken die Nachfrage nach Assays und Konnektivitätsfunktionen, die sich in Ausbruchsberichterstattung und One-Health-Überwachungsworkflows integrieren lassen, einschließlich der Kompatibilität mit gepoolten Moskitoproben und genomikgestützter Überwachung.
Recent Industry Developments in Arbovirus-Testmarkt
- Mai 2026: Agilent Technologies gab eine zweijährige Forschungskooperation mit der singapurischen Nucleic Acid Therapeutics Initiative (NATi) bekannt, um durchgängige analytische und präparative Workflows für komplexe Oligonukleotid-Kandidaten zu entwickeln, unter Nutzung der LC- und LC/MS-Plattformen von Agilent. Die Arbeit unterstützt vorgelagerte Charakterisierungsfähigkeiten für nukleinsäurebasierte Lösungen, die für Anwendungen bei Infektionskrankheiten dienen können, und stärkt das Werkzeug-Ökosystem, das der Assay-Entwicklung und Herstellungsqualität zugrunde liegt.
- Februar 2026: Eine Peer-Review-Studie berichtete über die Implementierung eines Multiplex-Echtzeit-ZYDC-PCR-Assays in Belgien, der DR Kongo und Kuba zum gleichzeitigen Nachweis von DENV, ZIKV, CHIKV und YFV. Durch die Umsetzung eines breiteren Multiplex-Panels, das YFV einschließt, zeigt die Arbeit einen praktischen Weg für Labore und Programme, die eine Differentialdiagnose in Umgebungen mit gleichzeitiger Zirkulation anstreben, und unterstreicht eine kommerzielle Lücke in bestehenden Multiplex-Repertoires.
- April 2024: Grifols berichtete, dass sein Procleix ArboPlex Assay im Rahmen der EU-IVDR eine CE-Kennzeichnung als automatisierter 4-in-1-NAT-Test für das Screening auf Chikungunya-, Dengue-, West-Nil- und Zika-Viren erhalten hat. Die Zulassung unterstützt die Standardisierung im Blutscreening und stärkt die Rolle regulierter Multiplex-Molekularassays, während der Druck zur IVDR-Konformität für Hochrisiko-IVD-Anwendungsfälle zunimmt.


Arbovirus-Testmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Arbovirus-Testung ist definiert als die Erträge aus diagnostischen Tests, die zum Nachweis arboviraler Infektionen bei Menschen eingesetzt werden, einschließlich Testkits und Reagenzien, Geräten, die in Testworkflows verwendet werden, und Tests, die in gängigen Versorgungseinrichtungen durchgeführt werden.
Ausschlüsse aus dem Geltungsbereich: Die Marktgrößenbestimmung schließt Impfstoffverkäufe, Vektorkontrollprodukte und breite Infektionskrankheits-Panels aus, wenn Arbovirus-Ergebnisse nicht als separat ausgewiesene Komponente isoliert werden können.
Übersicht der Segmentierung
- Nach Testtyp (Wert)
- ELISA / MAC-ELISA
- RT-PCR / qPCR
- Isotherm
- Schnellantigen
- Sonstige
- Nach Endnutzer (Wert)
- Krankenhäuser & Kliniken
- Diagnostiklabore
- Forschungs- & Akademische Institute
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärarbeit wurde genutzt, um den adressierbaren Krankheitskontext und den Testnutzungskontext festzulegen, bevor Modellgesamtwerte erstellt wurden. Wir stützten uns auf Referenzen der öffentlichen Gesundheitsüberwachung und Epidemiologie, darunter die US-amerikanische CDC, die Weltgesundheitsorganisation, PAHO-Aktualisierungen für Amerika und ECDC-Ressourcen für Europa, um zu bestätigen, wo Ausbrüche, reisebezogene Fälle und Screening-Bedarf zunehmen.
Wir überprüften auch regulatorische und testnutzungsbezogene Signale anhand von Quellen wie Sicherheits- und Zulassungsinformationen der US-FDA, Peer-Review-Fachjournalen zur Assay-Leistung und klinischen Leitlinien sowie breiteren Offenlegungen des Diagnostikmarktes wie Jahresberichten und Investorenpräsentationen relevanter Hersteller. Für Volumen- und Handelsabgleiche nutzten wir selektiv eine Datenbank auf Sendungsebene für Import und Export sowie eine Patentdatenbank, um Muster der Assay-Aktivität und Plattformschwerpunkte zu verstehen. Die genannten Sekundärforschungsquellen sind nur beispielhaft, und es wurden auch weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und -umfragen
Primärgespräche wurden genutzt, um zu prüfen, was die Testvolumina je Einrichtung antreibt, und um zu bestätigen, wie häufig molekulare gegenüber serologischen Verfahren in Verdachts-, Screening- und Bestätigungspfaden verwendet werden. Wir sprachen mit einer ausgewogenen Mischung aus diagnostischen Laboren, Krankenhäusern, Akteuren des öffentlichen Gesundheitswesens und Vertriebspartnern in wichtigen Regionen, sodass Annahmen zu Nutzung, Preisgestaltung und Mix korrigiert werden konnten, wenn Sekundärindikatoren nicht übereinstimmten.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 16% | APAC: 46% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 38% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 46% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Das Kernmodell beginnt mit einem Top-Down-Nachfragepool, bei dem die gemeldete arbovirale Fallbelastung und die Testabsicht in erwartete durchgeführte Tests übersetzt und dann anhand typischer Preise nach Testmethode und Einrichtung in Umsatz umgewandelt werden. Um die Logik realistisch zu halten, werden die Eingaben für Untertestung in Gebieten mit geringem Zugang, Wiederholungstests bei stationären Fällen und Bestätigungsraten bei positiven Erst-Screenings angepasst.
Zu den wichtigsten im Modell verwendeten Eingaben zählen gemeldete Aktivitätstrends bei Dengue, Zika, Chikungunya und dem West-Nil-Virus, Saisonalität und Ausbruchszyklen nach Geografie, der Anteil der Verdachtspatienten, die an Labortests versus Point-of-Care weitergeleitet werden, der Mix aus molekularen und serologischen Verfahren (einschließlich des Einsatzes bestätigender PCR) und die Entwicklung des durchschnittlichen Verkaufspreises für Kits und Reagenzien mit zunehmendem Volumen. Diese Annahmen werden durch selektive Bottom-Up-Näherungen bestätigt, wie z. B. stichprobenartige Diskussionen zum Labor-Durchsatz, Kanalprüfungen zur Kit-Nachfrage und eine einfache Berechnung aus Volumen mal ASP für einige repräsentative Versorgungspfade, wobei Lücken durch konservative Nutzungsbandbreiten geschlossen werden, wenn das Feedback der Befragten dünn ist.
Für die Prognose wird eine Szenarioanalyse verwendet, damit die Volatilität von Ausbrüchen erfasst wird, ohne eine glatte Kurve zu erzwingen, die nicht den tatsächlichen Arbovirus-Mustern entspricht. Die Szenarien basieren auf Experteneinschätzungen zur Überwachungsintensität, klimabedingten Signalen zur Vektorausbreitung und Laborkapazitätsbeschränkungen und werden nach Konsistenzprüfungen zu einem zentralen Fall zusammengeführt.
Datenvalidierung & Aktualisierungszyklus
Modellausgaben werden gegen unabhängige Signale geprüft, darunter die Richtung der öffentlichen Überwachung, Kommentare zur Arbeitsbelastung diagnostischer Labore und beobachtete Verschiebungen bei den Präferenzen für Testmethoden, wobei Abweichungen überprüft werden, bevor die Zahlen finalisiert werden. Zeigt eine Region einen ungewöhnlichen Anstieg oder Rückgang, werden die Annahmen zu Tests pro Fall, Bestätigungsraten oder Preisgestaltung erneut überprüft, und es werden Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine echte Marktveränderung oder ein Modellierungsartefakt handelt.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, bei denen Berechnungen erneut durchgeführt und wichtige Annahmen über Regionen hinweg auf logische Konsistenz verglichen werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor Auslieferung wird durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Arbovirus-Testmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Arbovirus-Testung stimmen häufig nicht überein, da die einbezogenen Umsatzströme und der Zeitpunkt des Basisjahres unterschiedlich festgelegt werden können, und die Lücken vergrößern sich dann, wenn Preisgestaltung und Ausbruchsintensität auf unterschiedliche Weise projiziert werden.
Die Hauptlücke entsteht durch die Vermischung breiter Infektionskrankheitsdiagnostik mit arbovirus-spezifischen Testumsätzen, wobei Mordor Intelligence nur Umsätze zählt, die auf arbovirale Assays und damit verbundene Testworkflows zurückgeführt werden können, und die Gesamtsumme dann durch Prüfungen von Testvolumina, Methodenmix und typischen ASP-Bandbreiten festlegt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,96 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,12 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann angrenzende Umsätze aus der Infektionskrankheitstestung einbeziehen, wenn Arbovirus-Linien nicht getrennt werden, was die Gesamtsumme bei Anwendung von Bündelpreisen erhöhen kann. |
| Branchenverlag B | 1,42 Mrd. USD (2024) | Verwendet eine höhere Wachstumskurve und einen breiteren Testumfang, was Umsätze überbewerten kann, wenn ausbruchsbedingte Testspitzen als stetige Nachfrage behandelt werden und ASP-Rückgänge nicht vollständig berücksichtigt werden. |
Die Streuung zwischen den Quellen erklärt sich größtenteils durch Entscheidungen zum Geltungsbereich und den Zeitpunkt des Basisjahres, gefolgt davon, wie jedes Modell die Ausbruchsvolatilität und die Preisentwicklung behandelt. Indem wir den Nachfragepool an beobachtbare Testpfade binden und ihn dann mit praktischen Volumen- und ASP-Signalen abgleichen, erhalten wir eine Zahl, die leichter nachzuvollziehen und zu reproduzieren ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Arbovirus-Tests?
Die Marktgröße für Arbovirus-Tests betrug im Jahr 2026 USD 0,96 Milliarden und wird bis 2031 voraussichtlich USD 1,28 Milliarden erreichen.
Welche Region wächst in der Arbovirus-Diagnostik am schnellsten?
Für den Asien-Pazifik-Raum wird bis 2031 der höchste CAGR von 7,42 % prognostiziert, angetrieben durch umfangreiche staatliche Investitionen und eine wachsende Krankheitslast.
Welcher Testtyp gewinnt am stärksten an Dynamik?
Isothermale Amplifikationsplattformen werden voraussichtlich den schnellsten CAGR von 6,03 % aufweisen, da sie molekulare Sensitivität ohne komplexe Thermocycler liefern.
Warum übertreffen Diagnostiklabore Krankenhäuser beim Wachstum?
Labore bieten Hochdurchsatzkapazität, überlegene Qualitätskontrolle und KI-gestützte Analytik, was einen prognostizierten CAGR von 6,47 % bis 2031 antreibt.
Seite zuletzt aktualisiert am:



