
Marktgröße und Marktanteil im Bereich Malariadiagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.92 Milliarden US-Dollar |
| Marktgröße (2031) | 1.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Malariadiagnostik durch Mordor Intelligence
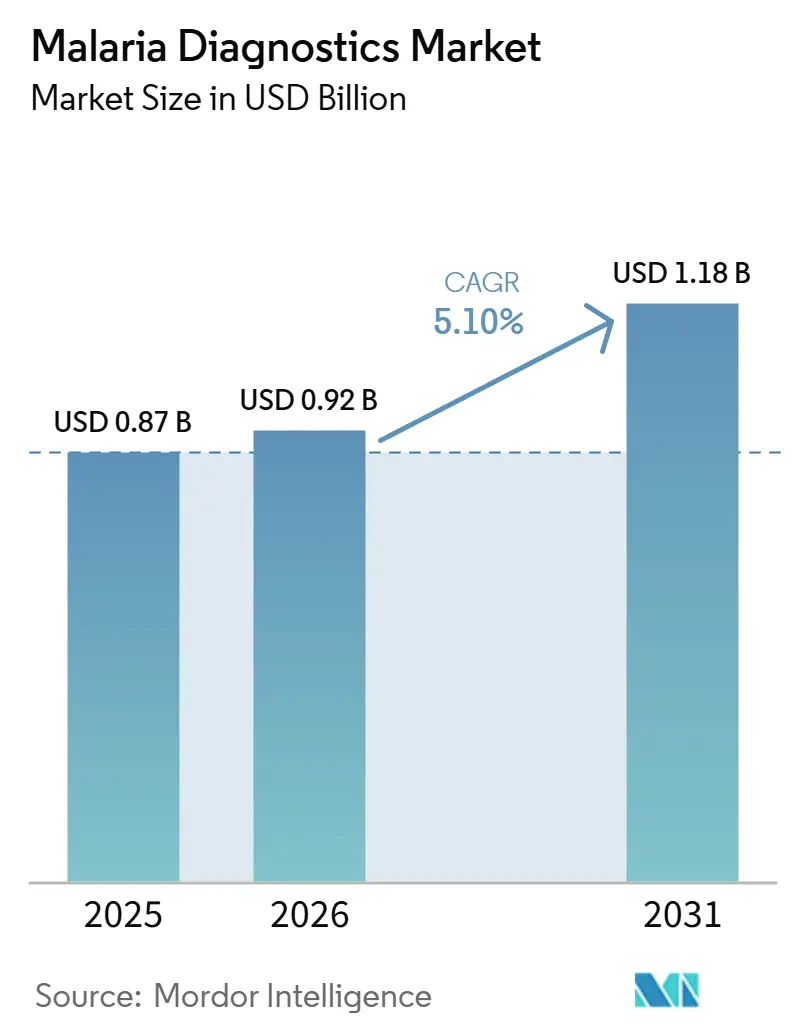
Die Größe des Marktes für Malariadiagnostik wird voraussichtlich von 0,87 Milliarden USD im Jahr 2025 und 0,92 Milliarden USD im Jahr 2026 auf 1,18 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,10 % zwischen 2026 und 2031 entspricht.
Erweiterte Geberzuweisungen, eine zunehmende Prävalenz von HRP2-Deletionen und eine entschiedene politische Ausrichtung hin zu hochempfindlichen molekularen und KI-gestützten Plattformen verändern die Beschaffungsprioritäten grundlegend. Anbieter mit WHO-Präqualifikation nutzen Dual-Target-RDTs und isothermale Amplifikationssysteme, um falsch-negative Cluster zu minimieren, die Eliminierungszeitpläne gefährden. Gleichzeitig kofinanzieren die Regierungen Indiens und Sambias LAMP-Einführungen, um Träger mit geringer Parasitämie zu erkennen, die eine Restübertragung aufrechterhalten. Konvergierende Lieferkettendrücke – darunter die COVID-19-bedingte Umrüstung von Antigentest-Linien – haben die historische Kostenlücke zwischen RDTs und molekularen Tests verringert und veranlassen Beschaffungsbehörden, Genauigkeit gegenüber dem Stückpreis zu priorisieren.
Wichtigste Erkenntnisse des Berichts
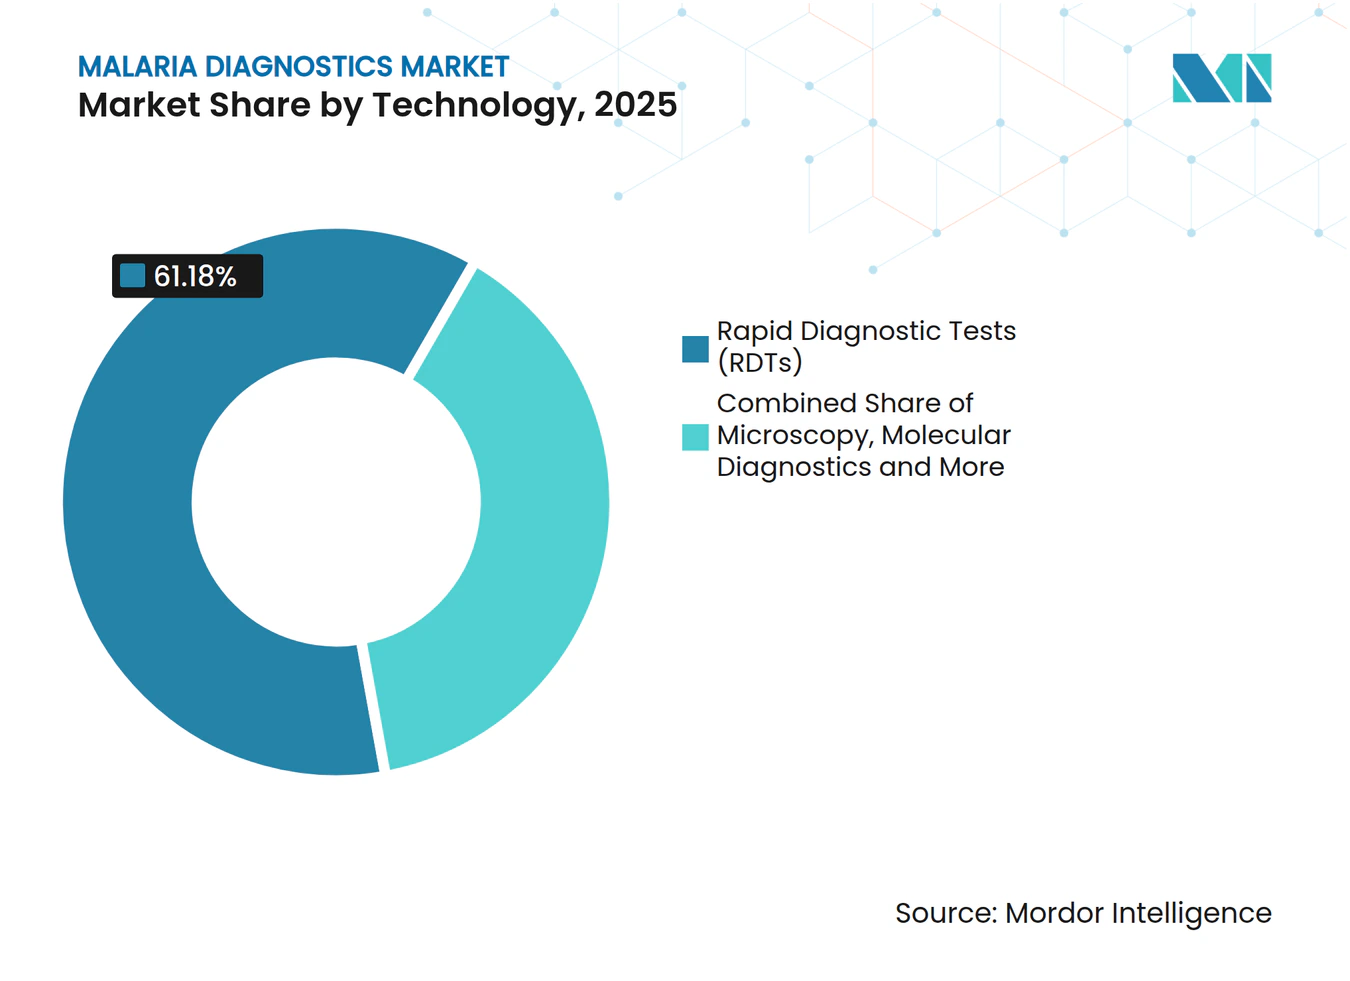
- Nach Technologie entfielen im Jahr 2025 61,18 % des Umsatzes auf Schnelldiagnosetests, während die Molekulardiagnostik mit einem CAGR von 5,81 % bis 2031 das stärkste prognostizierte Wachstum verzeichnete.
- Nach Endnutzer hielten Kliniken im Jahr 2025 einen Umsatzanteil von 51,21 %, während für Diagnosezentren ein CAGR von 6,15 % bis 2031 prognostiziert wird.
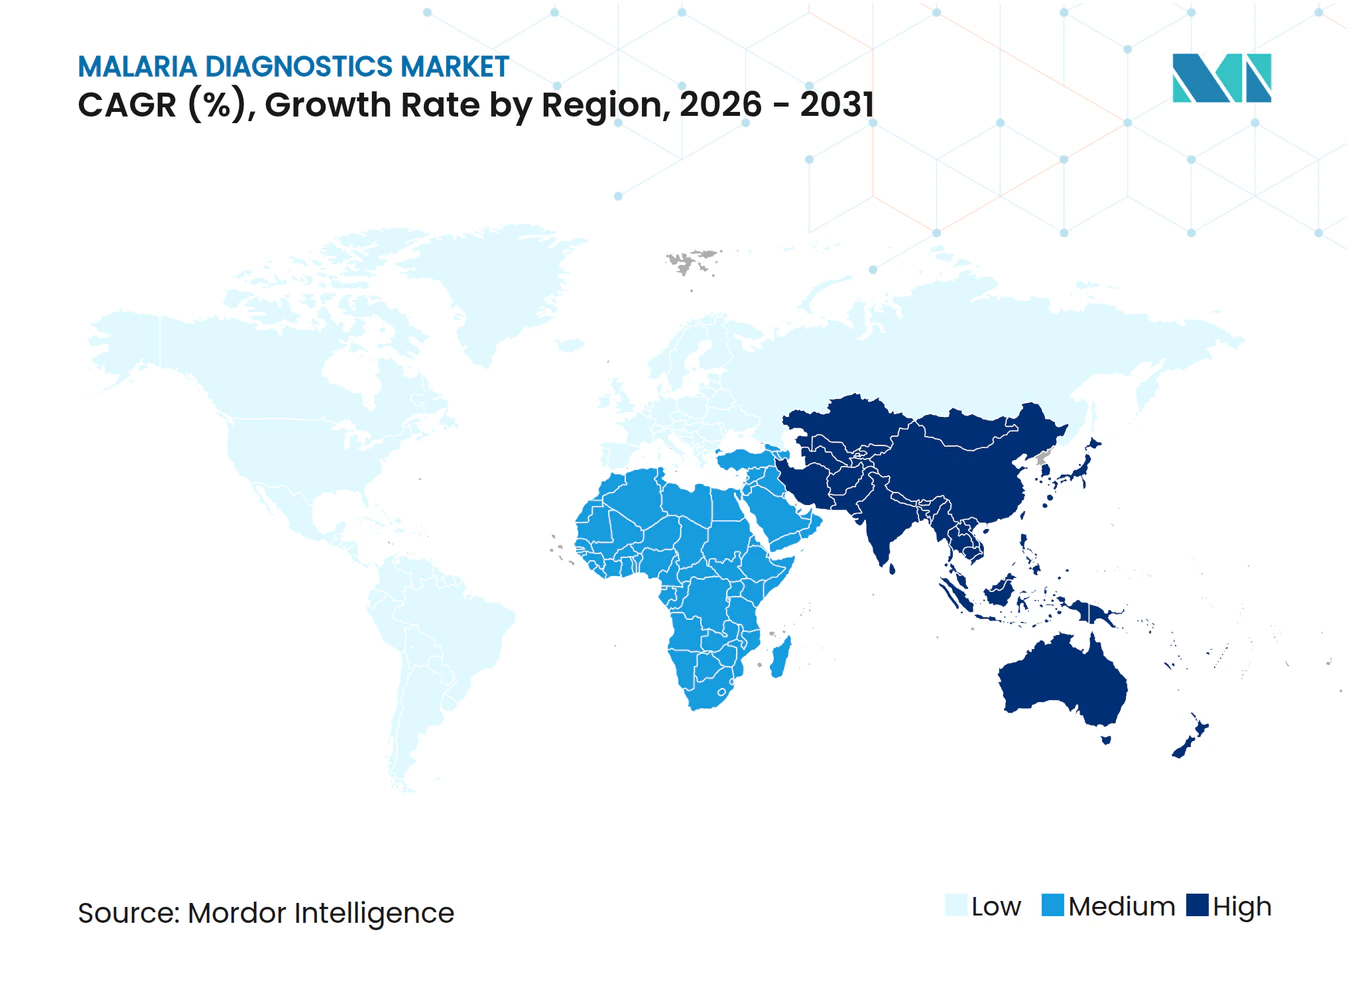
- Nach Geografie entfielen im Jahr 2025 81,15 % des Umsatzes auf den Nahen Osten und Afrika; Asien-Pazifik ist mit einem CAGR von 6,98 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Malariabelastung in Subsahara-Afrika und Südostasien | +1.8% | Subsahara-Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Großangelegte Geber- und Regierungsfinanzierung für die RDT-Beschaffung | +1.2% | Global (GAVI-berechtigte Länder, PMI-Schwerpunktländer) | Mittelfristig (2–4 Jahre) |
| Schneller technologischer Wandel hin zu molekularen Point-of-Care-Plattformen | +1.0% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| HRP2-Deletions-Hotspots beschleunigen den Wechsel zu Pf-LDH / Dual-Target-RDTs | +0.7% | Horn von Afrika, Teile Südamerikas | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte tragbare digitale Mikroskopie reduziert den Qualifikationsengpass | +0.5% | Subsahara-Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Malariabelastung in Subsahara-Afrika und Südostasien
Subsahara-Afrika meldete im Jahr 2024 265 Millionen der 282 Millionen weltweiten Malariafälle und verankert damit 72 % der weltweiten Diagnosenachfrage. Indien und Myanmar zusammen verzeichneten 2,3 Millionen Fälle, doch die stärkere Laborinfrastruktur in diesen Ländern beschleunigt die molekulare Einführung. Anhaltend hohe Fallzahlen trotz jährlicher Geberausgaben von 3,1 Milliarden USD verdeutlichen fortbestehende Lücken in der diagnostischen Empfindlichkeit bei geringer Parasitämie. Molekulare Plattformen, die bis zu 10 Parasiten pro Mikroliter nachweisen, gewinnen daher an Bedeutung. Anbieter segmentieren ihre Portfolios entsprechend: Hochempfindliche molekulare Systeme werden in Gebiete mit Prä-Eliminationsstatus eingesetzt, während kostenoptimierte RDTs hyperendemische Bezirke sättigen. Obwohl molekulare Kits im Jahr 2025 nur 15 % des Stückvolumens ausmachten, erzielten sie aufgrund von 8- bis 12-fach höheren Durchschnittsverkaufspreisen 22 % des Umsatzes.
Großangelegte Geber- und Regierungsfinanzierung für die RDT-Beschaffung
Der Globale Fonds und die Präsidiale Malariainitiative finanzierten im Jahr 2024 72 % der RDT-Käufe in Subsahara-Afrika. Der aktuelle Zuteilungszyklus 2024–2026 sieht 1,2 Milliarden USD für die Diagnostik vor, von denen 68 % auf Dual-Target-RDTs entfallen, die sowohl HRP2- als auch Pf-LDH-Antigene nachweisen. Der Länderumfang der Präsidialen Malariainitiative mit 27 Ländern lenkt nun zusätzliche Mittel in Richtung molekularer Tests auf Gemeindeebene in Sambia und Senegal. Geplante US-amerikanische Haushaltskürzungen für das Haushaltsjahr 2026 könnten das Beschaffungsvolumen um 6 Millionen Tests reduzieren, was importabhängige Länder überproportional treffen würde. Anbieter mit WHO-Präqualifikation – Abbott, SD Biosensor, Access Bio – gewinnen 78 % der geberfinanzierten Ausschreibungen und festigen damit einen zweigeteilten Markt, der den Markteintritt für Neueinsteiger erschwert.
Schneller technologischer Wandel hin zu molekularen Point-of-Care-Plattformen
Isothermale Amplifikationsplattformen wie LAMP liefern PCR-ähnliche Empfindlichkeit ohne Kühlkettenlogistik und erzielten in einer tansanischen Studie aus dem Jahr 2024 eine Sensitivität von 98,7 % bei 10 Parasiten pro Mikroliter. CRISPR-Cas12a-Tests, die unter der Marke Q-POC vermarktet werden, liefern Ergebnisse in 45 Minuten mit batteriebetriebenen Lesegeräten[1]. Die Einführung von 1.200 LAMP-Geräten in 240 Einrichtungen in Sambia im Jahr 2025 ersetzte die Mikroskopie als Bestätigungsstandard. Hybridsysteme wie Roches cobas Liat kombinieren PCR- und LAMP-Chemien und bieten Bezirkskrankenhäusern sowohl Durchsatz als auch Portabilität. Diese Innovationen senken die Kosten für Überbehandlungen, die durch falsch-positive Ergebnisse entstehen, und geben Budgets für hochempfindlichere Tests frei.
HRP2-Deletions-Hotspots beschleunigen den Wechsel zu Pf-LDH / Dual-Target-RDTs
Parasitenpopulationen ohne pfhrp2/3-Gene entgehen HRP2-basierten RDTs in 42 Ländern. Die Deletionsprävalenz übersteigt 15 % in Eritrea, Äthiopien, Peru und Teilen Brasiliens, was die WHO-Leitlinien von 2024 vorangetrieben hat, die Dual-Target- oder ausschließlich Pf-LDH-basierte RDTs für betroffene Länder vorschreiben. Beschaffungsverschiebungen lenkten 2024–2025 340 Millionen USD in alternative Antigentests um, wobei SD Biosensors STANDARD Q Pf-LDH/Pan-Kit mit einem Stückpreis von 0,95 USD 28 % des Dual-Target-Segments gewann. Sich ausdehnende Deletionszonen unterstreichen die Bedeutung molekularer Tests, die konservierte 18S-rRNA-Gene anvisieren und Programme so effektiv gegen Antigen-Drift absichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lückenhafte Gesundheitsinfrastruktur in abgelegenen Endemiegebieten | -0.9% | Subsahara-Afrika (ländliche Bezirke), Papua-Neuguinea, Salomonen | Langfristig (≥ 4 Jahre) |
| Anhaltend falsch-negatives Risiko bei geringer Parasitämie | -0.6% | Prä-Eliminationszonen in Südostasien, Südafrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| COVID-19-bedingte Umverteilung der RDT-Produktionskapazitäten | -0.4% | Global, mit Lieferkettenengpässen konzentriert in Fertigungszentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lückenhafte Gesundheitsinfrastruktur in abgelegenen Endemiegebieten
Eine Erhebung aus dem Jahr 2024 unter 1.840 Gesundheitsposten in 12 afrikanischen Ländern ergab, dass 42 % keine zuverlässige Stromversorgung und 67 % keine Kühlung hatten[2]. Solarbetriebene molekulare Systeme bieten teilweise Abhilfe, doch ihre Preise von 4.500 USD übersteigen die jährlichen Diagnosebudgets vieler ländlicher Bezirke. Saisonale Straßenunzugänglichkeit in Mosambik und im Tschad erhöht die Logistikkosten um 0,40–0,80 USD pro Test. Diese Einschränkungen verankern die Nachfrage nach kostengünstigen RDTs selbst dort, wo sie unterdurchschnittlich abschneiden, und erhalten eine städtisch-ländliche Technologiekluft aufrecht, die die Gesamtwachstumsdynamik des Marktes für Malariadiagnostik belastet.
Anhaltend falsch-negatives Risiko bei geringer Parasitämie
HRP2-basierte RDTs übersehen 35 % der Infektionen im Bereich von 50–100 Parasiten pro Mikroliter, was die Behandlung verzögert und asymptomatischen Trägern ermöglicht, die Übertragung aufrechtzuerhalten. Mathematische Modelle führen 22 % der Restfälle Sambias auf nicht erkannte Infektionen mit geringer Parasitendichte zurück. Die WHO empfiehlt nun Diagnostika mit einer Sensitivität von ≥ 95 % bei diesen niedrigen Parasitämieschwellenwerten, was Programme effektiv in Richtung molekularer Lösungen lenkt. LAMP- und CRISPR-Tests kosten jedoch jeweils 5–8 USD – bis zu 10-mal mehr als RDTs –, was die Beschaffungsbudgets in Ländern mit Pro-Kopf-Gesundheitsausgaben unter 50 USD vor Herausforderungen stellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Molekulare Plattformen gewinnen mit zunehmender Verbreitung von HRP2-Deletionen an BedeutungSchnelldiagnosetests machten im Jahr 2025 61,18 % der Marktgröße für Malariadiagnostik aus und behaupteten ihre Führungsposition beim Stückvolumen dank geberfinanzierter Käufe. Die Molekulardiagnostik wächst jedoch mit einem CAGR von 5,81 %, da LAMP- und CRISPR-Formate ohne gekühlte Lieferketten im Feldeinsatz einsatzbereit werden. Innerhalb des molekularen Clusters halten LAMP-Systeme bereits den dominanten Marktanteil im Bereich Malariadiagnostik aufgrund der WHO-Präqualifikation und der nachgewiesenen Sensitivität von 98,7 % bei 10 Parasiten pro Mikroliter.
Hämozoin-Biosensoren und KI-gestützte digitale Mikroskopie besetzen Nischen in der frühen Einführungsphase, doch ihr Wachstum übertrifft den Gesamtmarkt für Malariadiagnostik. Felddaten aus Uganda zeigten, dass magnetische Hämozoin-Sensoren eine Sensitivität von 92 % erreichten, was die Akzeptanz in HRP2-Deletionsgebieten fördert. Hybride Arbeitsabläufe, bei denen Patienten zunächst mit RDTs triagiert und anschließend mit molekularen oder KI-Mikroskopie-Tests bestätigt werden, skalieren in Bezirkskrankenhäusern und verkürzen die diagnostischen Durchlaufzeiten sowie die Kosten für Überbehandlungen.



Nach Endnutzer:
Diagnosezentren beschleunigen sich mit zunehmender molekularer EinführungKliniken erzielten im Jahr 2025 51,21 % des Umsatzes, gestützt auf ihre Rolle als Erstkontakteinrichtungen, in denen subventionierte RDTs das Screening dominieren. Diagnosezentren expandieren mit einem CAGR von 6,15 %, da sie mittelvolumige LAMP-Plattformen installieren, die 50–200 Proben täglich verarbeiten können – eine Kapazitätsstufe, die für ländliche Posten unerschwinglich, für städtische Überweisungsnetzwerke jedoch ideal ist.
Krankenhäuser, die 28 % des Umsatzes hielten, integrieren bestätigende molekulare Arbeitsabläufe für diskordante oder schwere Fälle und richten sich dabei nach den Qualitätssicherungsprotokollen der WHO. Gesundheitsposten in der Gemeinde verzeichnen hohe Stückvolumina, hinken jedoch beim Wert hinterher, da sie auf RDTs im Preisbereich von 0,60–1,20 USD angewiesen sind. Dennoch versprechen bevorstehende batteriebetriebene CRISPR-Systeme, die Umsätze aus diesem Segment zu steigern, sobald die Preisparität näher rückt – ein Meilenstein, der bis 2029 erwartet wird.
Geografische Analyse
Malaria-Diagnostik-Markt im Nahen Osten und Afrika
Der Nahe Osten und Afrika machten 2025 81,15 % des weltweiten Umsatzes aus, angetrieben von 265 Millionen Fällen und Geberfinanzierungen, die 72 % der Diagnostikkäufe abdecken. Nigeria, die Demokratische Republik Kongo, Uganda und Mosambik verbrauchen zusammen den größten Anteil der RDT-Volumina. Länder in der Prä-Eliminationsphase wie Sambia und Senegal setzen LAMP im großen Maßstab ein – 1.800 Geräte wurden 2025 in 420 Einrichtungen bereitgestellt –, was auf einen beginnenden Wandel von der Mikroskopie zur molekularen Bestätigung hindeutet[3]. HRP2-Deletionsschwerpunkte in Eritrea und Äthiopien haben einen raschen Schwenk zu teureren Doppelziel-RDTs erzwungen, was die Margen für Anbieter ohne alternative Antigenportfolios einengt.
Malaria-Diagnostik-Markt im asiatisch-pazifischen Raum und Südamerika
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 6,98 %, gestützt durch Indiens 1,9 Millionen Fälle und eine Haushaltsverpflichtung für das Geschäftsjahr 2025–2026 von 2,4 Milliarden INR (29 Millionen USD) für die Diagnostik. Chinas Überwachung nach der Elimination trägt einen Mikromarkt im Wert von 12 Millionen USD für die Erkennung importierter Fälle. Südostasiatische Länder schwenken auf molekulare aktive Fallerkennung um; eine kambodschanische Studie zeigte, dass LAMP in Dörfern mit geringer Übertragungsrate 3,2-mal mehr Infektionen erkannte als RDT-Screening. Südamerika bleibt eine Nischen-, aber strategisch bedeutsame Region, in der Brasilien und Peru Doppelziel-RDTs einsetzen, um HRP2-Deletionen von mehr als 15 % im Amazonasbecken entgegenzuwirken.
Wettbewerbslandschaft
Marktkonzentration
Im Jahr 2025 entfiel auf keinen Anbieter ein wesentlicher Umsatzanteil, was auf eine moderate Fragmentierung hindeutet. Abbott steigerte die Umsätze im Bereich Infektionskrankheitsdiagnostik um 14 % im Jahresvergleich, dank einer Vereinbarung mit dem Globalen Fonds über 18 Millionen Dual-Target-RDTs jährlich. SD Biosensor gewann 28 % des Dual-Target-Segments, indem es sein Pf-LDH/Pan-Kit zu 0,95 USD anbot – 21 % unter dem vergleichbaren Angebot von Abbott. Roche und Thermo Fisher vertreiben molekulare Plattformen über Krankenhaus- und Diagnosezentrumskanäle und nutzen eine schnellere WHO-Präqualifikation, um kleinere Wettbewerber zu übertreffen.
Chancen in unerschlossenen Bereichen konzentrieren sich auf Werkzeuge der nächsten Generation. QuantuMDx' Q-POC CRISPR-Test zielt auf Prä-Eliminationsmärkte ab, die ultrahoch Empfindlichkeit fordern, und erzielte in einer ugandischen Studie aus dem Jahr 2024 eine Sensitivität von 98 % bei 20 Parasiten pro Mikroliter. KI-Mikroskopie-Anbieter Noul und Scopio Labs skalieren in Kenia und Indien, wo Ministerien die Hardwarekosten subventionieren. Patentanmeldungen für molekulare und KI-basierte Malariadiagnostik stiegen im Jahr 2024 um 34 % im Jahresvergleich, verglichen mit 6 % für Lateral-Flow-Immunoassays, was eine strategische Verlagerung der Forschungs- und Entwicklungsressourcen bestätigt.
Marktführer im Bereich Malariadiagnostik
-
Abbott Laboratories
-
Bio-Rad Laboratories Inc.
-
Access Bio Inc.
-
Premier Medical Corporation Ltd
-
Roche Diagnostics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Malariadiagnostik Unternehmen in diesem Bericht
- Abbott Laboratories
- Access Bio
- Advy Chemical
- Atlas Medical
- bioMérieux
- Bio-Rad Laboratories
- Danaher Corp. (Beckman Coulter)
- Global Access Diagnostics
- Human Diagnostics
- Meridian Bioscience
- Premier Medical Corporation
- QIAGEN
- QuantuMDx
- QuidelOrtho (Ortho Clinical Diagnostics)
- Roche
- SD Biosensor Inc.
- Siemens Healthineers
- Sysmex Partec GmbH
- Thermo Fisher Scientific
- Zeesan Biotech
- Zephyr Biomedicals
Neueste Industrielle Entwicklungen in Markt für Malariadiagnostik
- März 2026: Im vergangenen Jahr führte das Forschungsinstitut für Tropenmedizin auf den Philippinen, das als WHO-Prüflabor für Malaria-Schnelldiagnosetests (RDTs) fungiert, Bewertungen von 29 Chargen von Malaria-RDTs von Meril Diagnostics durch.
- Oktober 2025: Ein von Imperial College London geführtes Konsortium validierte Dragonfly, einen molekularen Fingerblut-Test, der in der Lage ist, Infektionen mit geringer Dichte am Point of Care zu erkennen.
Markt für Malariadiagnostik Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Malariadiagnostik als die aggregierten jährlichen weltweiten Umsätze aus In-vitro-Tests, Mikroskopie, Schnelldiagnosetests und molekularen Assays, die zur Bestätigung einer Plasmodium-Infektion in menschlichen Blutproben eingesetzt werden. Diese Umsätze umfassen Geräteplatzierungen, Einwegkits und Reagenzien, die über öffentliche Ausschreibungen und private Kanäle vertrieben werden.
Ausschluss aus dem Anwendungsbereich: Veterinärmedizinische Malariatests und breite Multiplex-Panels für Infektionskrankheiten, die kein malariaspezifisches Ergebnis liefern, sind nicht Gegenstand der vorliegenden Analyse.
Segmentierungsübersicht
- Nach Technologie
- Mikroskopie
- Schnelldiagnosetests (RDTs)
- HRP2-basierte Pf-spezifische RDTs
- Pf-LDH / Dual-Target-RDTs
- Multiplex Pan-Plasmodium-RDTs
- Molekulardiagnostik
- qPCR / Konventionelle PCR
- LAMP / Isothermale NAAT
- CRISPR-basierte NAAT
- Plattformen der nächsten Generation
- Hämozoin-Biosensor-Geräte
- Mobiltelefon-integrierte Lesegeräte
- Nach Endnutzer
- Krankenhäuser
- Kliniken
- Diagnosezentren
- Gesundheitsposten in der Gemeinde
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Interviews mit Laborleitern auf Bezirksebene, Beschaffungsbeauftragten und Kit-Herstellern in Afrika, Südostasien, Lateinamerika sowie mit Geberorganisationen halfen dabei, durchschnittliche Verkaufspreise, Verschwendungsfaktoren und die Saisonalität des Testvolumens zu validieren. Nachfolgende Umfragen erfassten die Adoptionskurven auf Einrichtungsebene für LAMP- und HRP2-deletierte Parasiten-RDT-Ersatzprodukte und schlossen Informationslücken, die in den Sekundärdaten gefunden wurden.
Desk Research
Die Analysten von Mordor kartierten zunächst das adressierbare Universum anhand öffentlich zugänglicher Quellen wie dem World Malaria Report, den Dashboards des WHO Global Health Observatory, den UNICEF-Beschaffungsdaten und den in Volza erfassten Import-Export-Meldungen. Ergänzenden Kontext lieferten begutachtete Fachzeitschriften (z. B. Malar J.), nationale Überwachungsportale der Gesundheitsministerien und regionale Handelsverbände wie das African Network for Diagnostics. Unternehmensberichte und Formular 10-Ks boten Einblicke in Preistrends bei Kits, während Patentanalysen über Questel Verschiebungen in der Pipeline von der Mikroskopie zur Nukleinsäureamplifikation signalisierten. Diese Quellen veranschaulichen, erschöpfen jedoch nicht die umfassendere Literatur, die im Rahmen der Desk Research konsultiert wurde.
Marktgrößenbestimmung und Prognose
Wir haben die Basislinie der Nachfrage für 2024 durch einen Top-down-Trichter rekonstruiert, der mit den landesspezifischen vermuteten Malariaepisoden beginnt, die Testabdeckung berücksichtigt und mit den effektiven Testnutzungsraten multipliziert. Stichprobenartige ASP×Volumen-Hochrechnungen der wichtigsten Anbieter lieferten eine Bottom-up-Plausibilitätsprüfung, bevor die Gesamtwerte festgelegt wurden. Schlüsselvariablen wie Parasitenprävalenz, RDT-Positivitätsanteil, Dichte der Mikroskopie-Fachkräfte, Auszahlungen von Geberfinanzierungen und mittlere Kit-Preise treiben das Modell an. Die Prognosen bis 2031 stützen sich auf eine multivariate Regression, die über drei Szenarien der Finanzierungskontinuität gelegt wird, mit ARIMA-Verfeinerung für kurzfristige Schocks wie pfhrp2-Gendeletionscluster. Lücken in der Einrichtungsberichterstattung wurden durch die Anwendung konservativer Imputationsregeln geschlossen, die an den WHO-Benchmarks für Testpositivität ausgerichtet sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Zollimportgewichten und UNICEF-Ausschreibungsvergaben einem Stresstest unterzogen. Abweichungen von mehr als 7 % lösen erneute Analysten-Überprüfungen und zusätzliche Stakeholder-Gespräche vor der Freigabe aus. Berichte werden jährlich aktualisiert, und jede unterjährige politische Änderung, etwa eine Wiederauffüllung des Global Fund, löst eine Zwischenaktualisierung aus, damit Kunden stets die aktuellsten Informationen erhalten.
Warum Mordors Basislinie für Malariadiagnostik Zuverlässigkeit gewährleistet
Veröffentlichte Schätzungen weichen häufig voneinander ab, da jedes Unternehmen unterschiedliche Einschlussregeln, Preispunkte und Aktualisierungszyklen wählt.
Zu den wesentlichen Treibern dieser Lücken gehören die Frage, ob gespendete Kits bepreist werden, wie Mikroskopie-Reagenzien gezählt werden, das gewählte Währungsjahr und die Geschwindigkeit, mit der HRP2-Ersatz-Rollouts berücksichtigt werden.
Das Modell von Mordor spiegelt reale Beschaffungsabläufe wider und wird alle zwölf Monate aktualisiert, weshalb Entscheidungsträger sich auf unsere Basislinie verlassen können.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Lücke |
|---|---|---|
| 0,87 Milliarden USD (2025) | Mordor Intelligence | - |
| 0,77 Milliarden USD (2022) | Regionale Unternehmensberatung A | Älteres Basisjahr und unvollständige Bewertung gespendeter RDT-Kits |
| 0,77 Milliarden USD (2024) | Globale Unternehmensberatung B | Fokus ausschließlich auf RDT-Verkäufe, ohne Mikroskopie-Reagenzien und PCR-Bestätigungen |
Zusammenfassend lässt sich sagen: Während andere Anbieter den Markt durch das Weglassen kritischer Umsatzströme oder die Verwendung veralteter Basislinien unterschätzen, liefert Mordors disziplinierte Kombination aus granularer Testvolumenmathematik und kreuzverifizierten Preisen eine transparente, reproduzierbare Sichtweise, auf die Kunden für Planungs- und Investitionsentscheidungen vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Malariadiagnostik im Jahr 2026?
Die Marktgröße für Malariadiagnostik beläuft sich im Jahr 2026 auf 0,92 Milliarden USD.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Zwischen 2026 und 2031 wird der Markt voraussichtlich mit einer CAGR von 5,10 % wachsen.
Welches Technologiesegment wächst am schnellsten?
Die Molekulardiagnostik führt mit einem CAGR von 5,81 %, angetrieben durch LAMP- und CRISPR-Plattformen.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik weist die schnellste Entwicklung auf und wächst bis 2031 mit einem CAGR von 6,98 %.
Warum sind HRP2-Deletionsparasiten ein Marktkatalysator?
Deletionen zwingen Programme zur Einführung von Dual-Target-RDTs oder molekularen Tests und beschleunigen so technologische Upgrades.