
Marktgröße und Marktanteil im Bereich Reparatur und Überholung von Windkraftanlagen-Getrieben
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
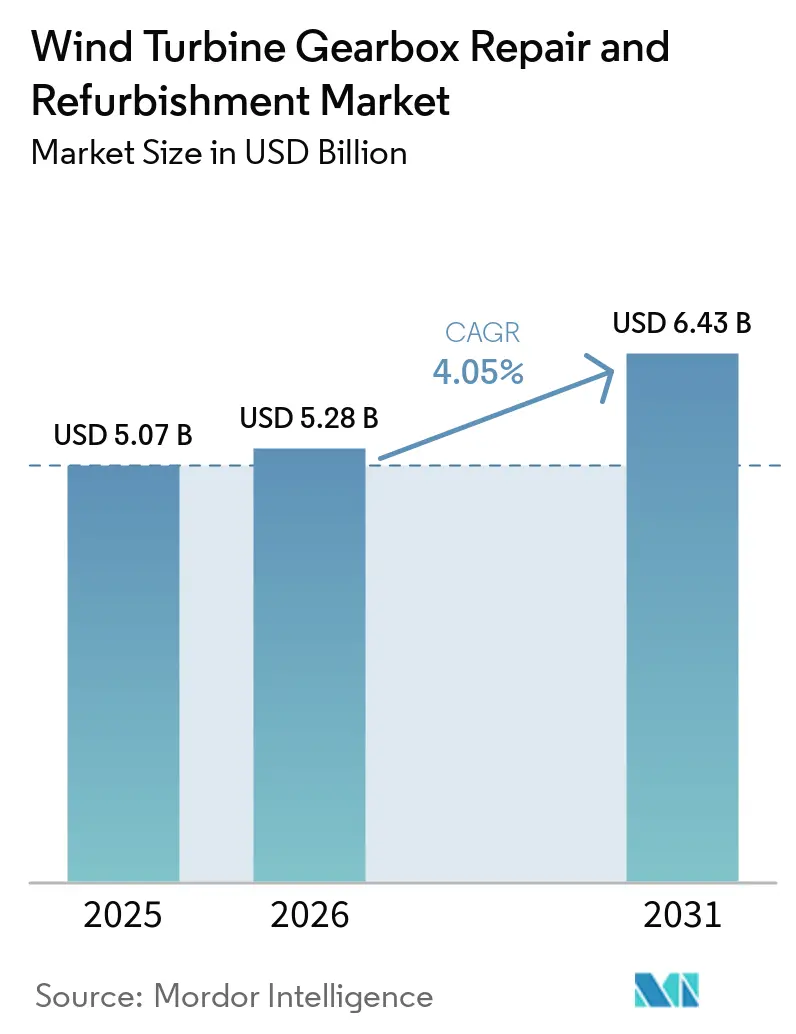
| Marktgröße (2026) | 5.28 Milliarden US-Dollar |
| Marktgröße (2031) | 6.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Reparatur und Überholung von Windkraftanlagen-Getrieben von Mordor Intelligence
Die Marktgröße für Windturbinen-Getriebereparatur und -aufbereitung wird für 2026 auf 5,28 Milliarden USD geschätzt und wächst ausgehend vom Wert von 5,07 Milliarden USD im Jahr 2025, mit Prognosen von 6,43 Milliarden USD bis 2031, bei einer CAGR von 4,05 % über den Zeitraum 2026–2031.
Dieser Aufschwung ergibt sich aus dem Zusammentreffen alternder Onshore-Flotten, kapazitätsbeschränkter Getriebeherstellung und steigender Nachfrage nach Verfügbarkeitsgarantien. Der demografische Wandel der europäischen Flotte, eine 18-monatige Lieferzeit für neue Getriebe nach der Pandemie sowie versicherungsgetriebene Serviceprotokolle machen die Reparaturwirtschaft attraktiver als den vollständigen Austausch. Unabhängige Dienstleistungsanbieter (ISPs) nutzen ihre Mehrmarkenkompetenz, um die etablierte Position der Originalausrüstungshersteller (OEMs) zu untergraben. Offshore-Windturbinen bringen unterdessen höhere Auftragswerte und Logistikkosten, die 30 % der gesamten Wartungsausgaben übersteigen, was Anbieter dazu veranlasst, Austauschlager- und Inturm-Reparaturmodelle zu verfeinern. Da sich datengestützte vorausschauende Wartung vom Asien-Pazifik-Raum auf andere Regionen ausbreitet, können Betreiber Wochen vor katastrophalen Lagerausfällen eingreifen, die jährliche Energieproduktion sichern und die nivellierten Stromgestehungskosten senken.
Wichtigste Erkenntnisse des Berichts
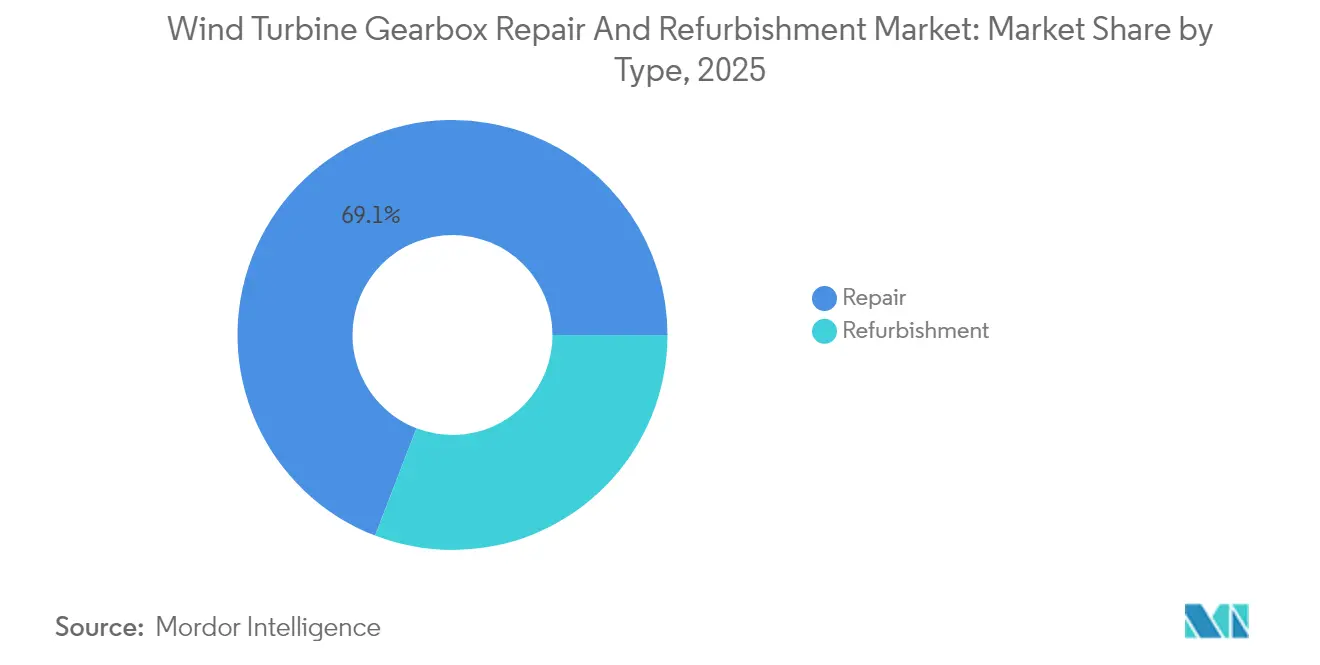
- Nach Art entfiel auf die Reparatur im Jahr 2025 ein Marktanteil von 69,14 % am Markt für Windturbinen-Getriebereparatur und -aufbereitung, während die Aufbereitung bis 2031 mit einer CAGR von 4,7 % wachsen soll.
- Nach Getriebe-Ausfallkomponente entfielen im Jahr 2025 auf Lager 60,55 % der Reparaturaufträge; Zahnradkomponenten werden bis 2031 eine CAGR von 4,95 % verzeichnen.
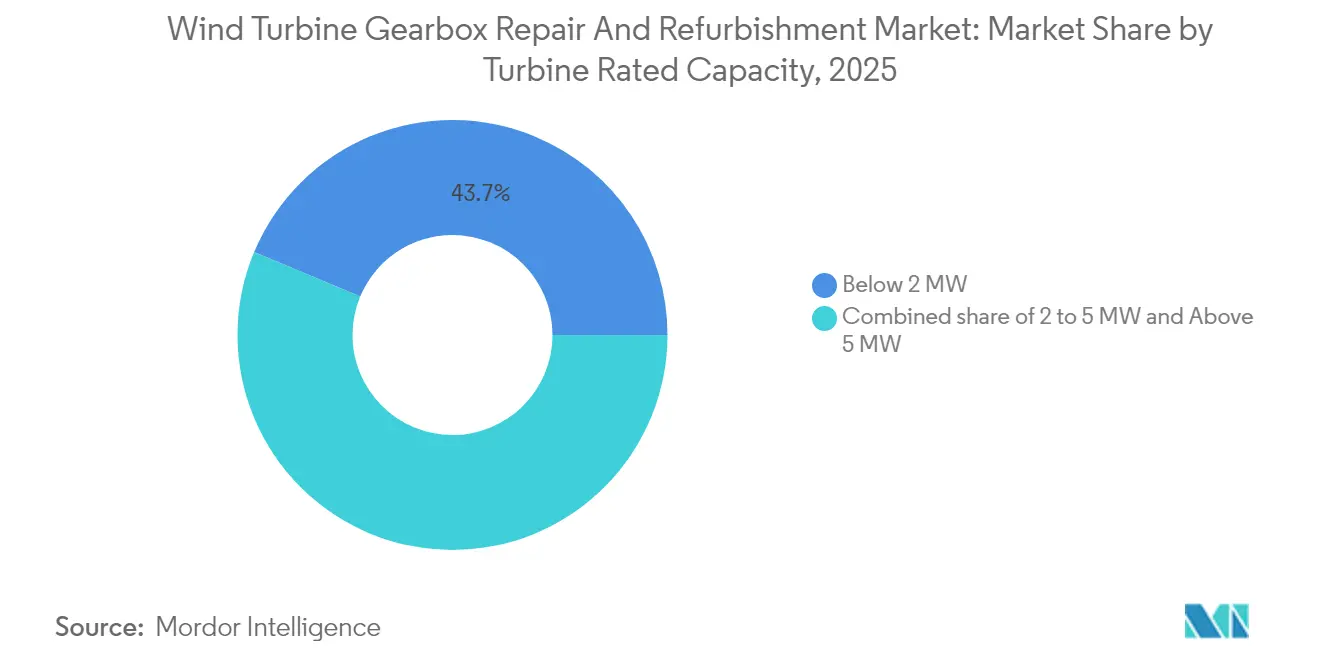
- Nach Nennleistung der Turbine entfiel auf das Segment unter 2 MW im Jahr 2025 ein Anteil von 43,70 % an der Marktgröße für Windturbinen-Getriebereparatur und -aufbereitung, während das Segment über 5 MW mit einer CAGR von 4,65 % wächst.
- Nach Dienstleistungsanbieter hielten OEM-Servicebereiche im Jahr 2025 einen Anteil von 58,05 %, während unabhängige Dienstleistungsanbieter (ISP) mit einer CAGR von 5,3 % voranschreiten.
- Nach Einsatzbereich entfiel auf Offshore im Jahr 2025 ein Umsatzanteil von 25,95 % und bis 2031 wird die höchste CAGR von 6,85 % erwartet.
- Nach Geografie entfiel auf Europa im Jahr 2025 ein Umsatzanteil von 37,45 %; der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 6,55 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Alterung der mehr als 10 Jahre alten Onshore-Turbinenflotte | 1.20% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| OEM-gestützte globale Reparaturzentren | 0.80% | Global, Schwerpunkt auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wechsel von zeitbasierter zu datengesteuerter vorausschauender Wartung | 0.60% | Asien-Pazifik-Kern, Ausbreitung nach Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Knappheit bei neuen Getrieben und 18-monatige Lieferzeit nach COVID | 0.90% | Global | Kurzfristig (≤ 2 Jahre) |
| Versicherungsmandatierte proaktive Reparaturen zur Senkung von Ausfallzahlungen | 0.40% | Europa und Nordamerika vorrangig | Mittelfristig (2–4 Jahre) |
| Modulare Austauschlager-Geschäftsmodelle, die Kranstunden um 35–50 % reduzieren | 0.30% | Global, frühe Einführung in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Alterung der mehr als 10 Jahre alten Onshore-Turbinenflotte
Anlagen, die zwischen 2010 und 2014 in Betrieb genommen wurden, erreichen nun das 7- bis 10-Jahres-Fenster, in dem Getriebe typischerweise größere Eingriffe erfordern.[1] Das Fehlen eines fortschrittlichen Zustandsüberwachungssystems bei vielen älteren Turbinen zwingt Betreiber zu reaktiven Reparaturen, die jeweils 250.000 bis 300.000 USD kosten. Europa spürt den Druck zuerst, da frühe Windkraftausbauten in Deutschland und Dänemark synchronisierte Wartungszyklen geschaffen haben. Dieser demografische Anstieg wird sich bis 2027 verstärken und eine anhaltende Nachfrage nach dem Markt für Windkraftanlagen-Getriebe-Reparatur und -Überholung sicherstellen.
OEM-gestützte globale Reparaturzentren
OEMs investieren in zentrale Wiederaufbereitungszentren, um Durchlaufzeiten zu verkürzen und Nachmarktmargen zu sichern. GE Vernova reservierte 100 Millionen USD für Getriebeaufbereitungskapazitäten in Amarillo, Texas, im Rahmen eines umfassenderen US-Lieferkettenprogramms im Wert von 600 Millionen USD. Siemens Gamesa betreibt ein spanisches Aufbereitungswerk, das 10-wöchige Überholungszyklen für Enecos Windpark Princess Amalia abschließt. Zentrale Zentren halten spezialisiertes Werkzeug für Planetengetriebereparaturen bereit und ermöglichen eine vorausschauende Bestandshaltung, was den Markt für Windturbinen-Getriebereparatur und -aufbereitung weiter vergrößert.
Wechsel von zeitbasierter zu datengesteuerter vorausschauender Wartung
Fortschritte bei Sensoren und maschinellem Lernen ermöglichen es Betreibern, Temperaturspitzen, Vibrationsanomalien und Schmierstoffmängel Tage vor einem Ausfall zu erkennen. Vorausschauende Strategien senken die direkten Betriebs- und Wartungskosten um 8 % und den Produktionsverlust um 11 %, wenn ein Viertel der Hauptausfälle verhindert wird. Asiatische Entwickler rüsten neue Turbinen mit SCADA-verbundener Zustandsüberwachung aus und schließen dann verfügbarkeitsbasierte Serviceverträge ab. Diagnoseanbieter wie Kavaken nutzen Fallbibliotheken zur Verbesserung der Ursachenanalyse und verankern die Kultur der vorausschauenden Wartung in der gesamten Branche für Windturbinen-Getriebereparatur und -aufbereitung.
Knappheit bei neuen Getrieben und 18-monatige Lieferzeit
Engpässe bei Rohstoffen und begrenzte Fertigungskapazitäten in Nischenbereichen haben die Lieferzeiten für Windkraftanlagen-Getriebe auf 18 Monate verlängert. Betreiber können solche Ausfallzeiten nicht tolerieren und entscheiden sich daher für Überholungs- oder Tauschpool-Lösungen, bei denen vorab überholte Einheiten in regionalen Depots für den sofortigen Austausch bereitstehen. Die Knappheit fördert zudem Innovationen bei der Vor-Ort-Reparatur, die eine vollständige Getriebedemontage vermeiden, was den Dienstleistungsanteil unabhängiger Serviceanbieter erhöht.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Migration zu direktangetriebenen Turbinen ohne Getriebe | -0.70% | Global, angeführt von Offshore-Projekten | Langfristig (≥ 4 Jahre) |
| Hohe Logistikkosten für die Handhabung von Offshore-Getrieben (> 30 % des Auftragswerts) | -0.50% | Offshore-Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von klassengeprüften Aufbereitungseinrichtungen in Lateinamerika und dem Nahen Osten/Afrika | -0.30% | Regionen Lateinamerika und Naher Osten/Afrika | Langfristig (≥ 4 Jahre) |
| IP-beschränkte Konstruktionsdaten, die Mehrmarkenreparaturen behindern | -0.20% | Global, betrifft insbesondere ISPs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Migration zu direktangetriebenen Turbinen ohne Getriebe
Offshore-Entwickler bevorzugen direktangetriebene Konfigurationen, die das Getriebe entfernen und die Zuverlässigkeit verbessern, insbesondere dort, wo der Zugang schwierig ist. Begutachtete Vergleiche zeigen, dass Getriebeturbinen 9,3 % höhere Betriebskosten pro MW aufweisen als direktangetriebene Gegenstücke.[2] Dennoch beschränken der Bedarf an Seltenerdmagneten und höhere Investitionskosten die Einführung auf große Offshore-Projekte, was die kurzfristige Verdrängung der bestehenden Getriebeflotte begrenzt.
Hohe Logistikkosten für die Handhabung von Offshore-Getrieben
Meeresbasierte Reparaturen erfordern Schwerlasthebeschiffe zu Kosten von über 100.000 USD pro Tag, die durch Wetterfenster eingeschränkt werden. Studien von ScienceDirect schätzen, dass die Logistik mehr als 30 % der Offshore-Getriebeauftragskosten ausmacht. Schwimmende Anlagen fügen Komplexität hinzu, da Hubinseln nicht ankern können, was die Nachfrage nach autonomen Wartungsplattformen treibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Reparaturdominanz treibt den aktuellen UmsatzDer Markt für Windturbinen-Getriebereparatur und -aufbereitung im Bereich Reparaturdienstleistungen erreichte im Jahr 2025 einen Wert von 3,51 Milliarden USD, was 69,14 % des Gesamtumsatzes entspricht. Betreiber fahren Getriebe historisch gesehen bis zum Ausfall und bevorzugen schnelle Reparaturen, die die Verfügbarkeit wiederherstellen. Die Aufbereitung schreitet jedoch mit einer CAGR von 4,7 % voran, da Anlageneigentümer verlängerte Garantien und Lebenszyklusgewinne anstreben. GE Vernova's spanisches Zentrum integriert technische Verbesserungen in aufbereitete Antriebsstränge, reduziert Wiederholungseingriffe und signalisiert einen strategischen Wandel hin zu proaktiven Überholungen. Die Segmententwicklung zeigt, wie der Markt für Windturbinen-Getriebereparatur und -aufbereitung unmittelbare Verfügbarkeitsbedürfnisse mit der langfristigen Anlagenoptimierung in Einklang bringt.
Der größere Materialumfang bei der Aufbereitung ermöglicht Lagerupgrades, Zahnradneuprofilierungen und Neukonstruktionen des Schmiersystems, die auf bekannte Ausfallmodi abzielen. Versicherer gewähren aufbereiteten Einheiten häufig längere Deckung und verbessern so die Eigentümerwirtschaftlichkeit. Mit alternden Flotten, die in ihr zweites Jahrzehnt eintreten, wird die Aufbereitung die Umsatzlücke zur Reparatur in der gesamten Branche für Windturbinen-Getriebereparatur und -aufbereitung schrittweise schließen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Getriebe-Ausfallkomponente:
Lagerausfälle dominieren die ServicenachfrageLager lösten im Jahr 2025 60,55 % der Ausfälle aus und trieben spezialisierte Austausch- und Schmierdienstleistungen an. Verunreinigungen, variable Lasten und Mikropitting verursachen vorzeitigen Verschleiß und machen die Lagergesundheit zum Schwerpunkt der prädiktiven Analytik. Zahnradzahnschäden folgen mit einem kleineren Anteil, werden jedoch eine CAGR von 4,95 % verzeichnen, da Weißätzrisse zunehmend Branchenaufmerksamkeit erhalten. Die Optimierung des Schmiersystems kann bis zu 50 % des Energieverlustes vermeiden und die Komponentenlebensdauer verlängern. Dienstleistungsanbieter, die Lagerdiagnostik und Spül-und-Füll-Dienstleistungen beherrschen, erfassen den Großteil des kurzfristigen Wertes im Markt für Windturbinen-Getriebereparatur und -aufbereitung.
Nach Nennleistung der Turbine:
Flotte unter 2 MW treibt aktuelle Aktivität anTurbinen unter 2 MW erzeugten 2025 43,70 % der Getriebearbeitsaufträge, da Anlagen der ersten Generation nun wartungsintensive Jahre erreichen. Indiens Repowering-Politik schafft Anreize für Überholungen an 25,4 GW solcher Kapazitäten und garantiert nach der Aufbereitung eine 1,5-fache Leistungssteigerung. Während Mainstream-Turbinen mit 2–5 MW eine vielfältige mittlere Gruppe bilden, die Mehrmärkenkenntnisse erfordert, liefern Maschinen mit mehr als 5 MW die schnellste CAGR von 4,65 % dank steigender Installationsraten und hochwertiger Getriebe. Dienstleistungsanbieter segmentieren ihr Angebot entsprechend: Altanlagenspezialisten befassen sich mit alternden 1–2-MW-Flotten, während OEMs und erstrangige ISPs Expertise für neuere Mehrmegawattklassen aufbauen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungsanbieter:
OEM-Vorteil steht vor ISP-HerausforderungOEM-Abteilungen behielten 2025 58,05 % des Umsatzes dank Konstruktions-IP und Bestandskundschaft. Die CAGR von 5,3 % der ISPs unterstreicht jedoch eine kostengetriebene Verschiebung in den Präferenzen der Eigentümer. Deutsche Windtechnik verwaltet mehr als 7.100 Turbinen verschiedener Marken und veranschaulicht die Skalierbarkeit unabhängiger Modelle. Versorgungsunternehmen mit großen Portfolios unterhalten kleine interne Werkstätten für kritische Reparaturen, lagern jedoch die meisten schweren Arbeiten aus und stärken so die zweigleisige Struktur des Marktes für Windturbinen-Getriebereparatur und -aufbereitung.
Nach Einsatzbereich:
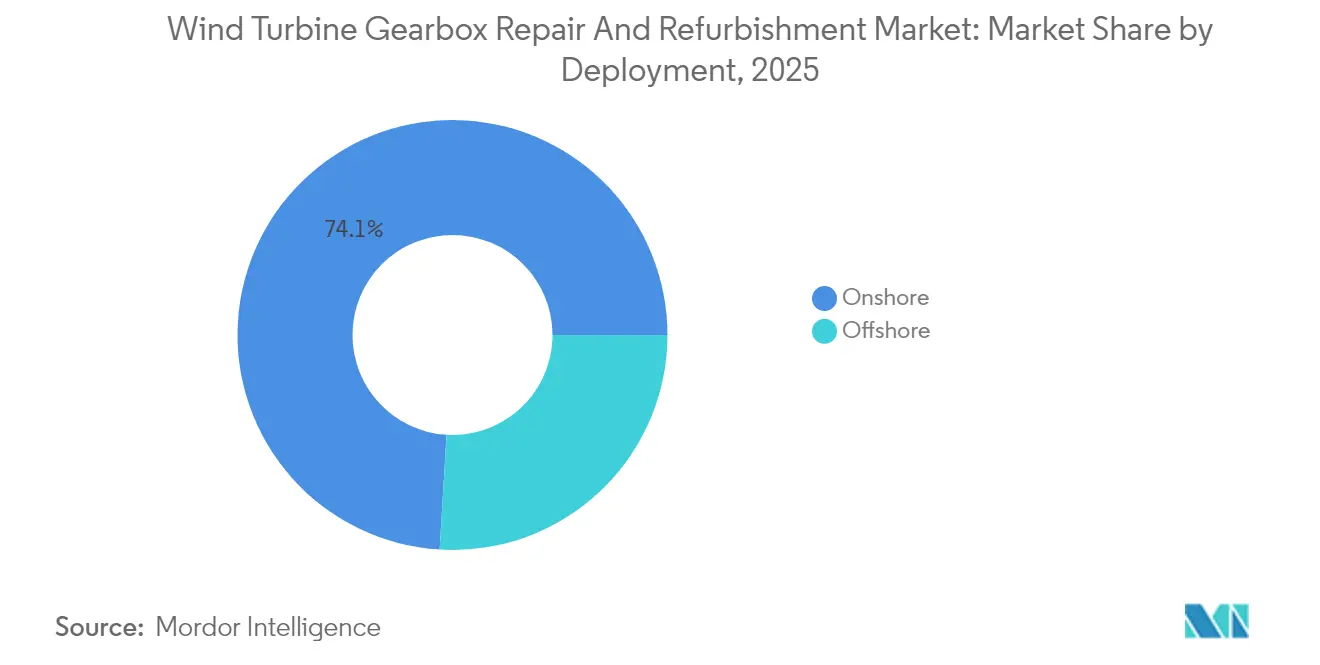
Onshore-Volumen versus Offshore-WachstumspotenzialOnshore-Turbinen trugen 2025 74,05 % des Umsatzes bei, unterstützt durch einfachen Kranzugang und ausgereifte Lieferketten. Obwohl Offshore 2025 nur 25,95 % ausmachte, wird für den Zeitraum 2026–2031 eine CAGR von 6,85 % erwartet. Logistikkosten von über 30 % pro Auftrag veranlassen Betreiber, Austauschgetriebelager zu nutzen, die von eigens gebauten Serviceschiffen geliefert werden. Doppelgetriebekonzepte ermöglichen den Weiterbetrieb während der Wartung, allerdings bei höheren Investitionskosten. Diese Aufteilung prägt die Anbieterstrategie: Onshore-Spezialisten konzentrieren sich auf schnelle Reaktionsfähigkeit und Kostenkontrolle; Offshore-Experten verkaufen Zuverlässigkeit zu Premiumpreisen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer Markt für Reparatur und Überholung von Windkraftanlagen-Getrieben
Europa erzielte im Jahr 2025 einen Anteil von 37,45 % am weltweiten Umsatz, was die frühe Einführung und den inzwischen alternden Bestand des Kontinents widerspiegelt. Politische Maßnahmen wie der Clean Industrial Deal von WindEurope fördern die inländische Servicekapazität zum Schutz der Wettbewerbsfähigkeit. Die Offshore-Windenergie in der Nordsee steigert die Nachfrage nach fortschrittlicher Logistik und Reparaturwerkzeugen für den Einsatz im Turm. Die Einführung von Predictive Maintenance gewinnt regulatorische Unterstützung und sorgt für ein stetiges Wachstum des Arbeitsaufkommens im Markt für Reparatur und Überholung von Windkraftanlagen-Getrieben.
APAC-Markt für Reparatur und Überholung von Windkraftanlagen-Getrieben
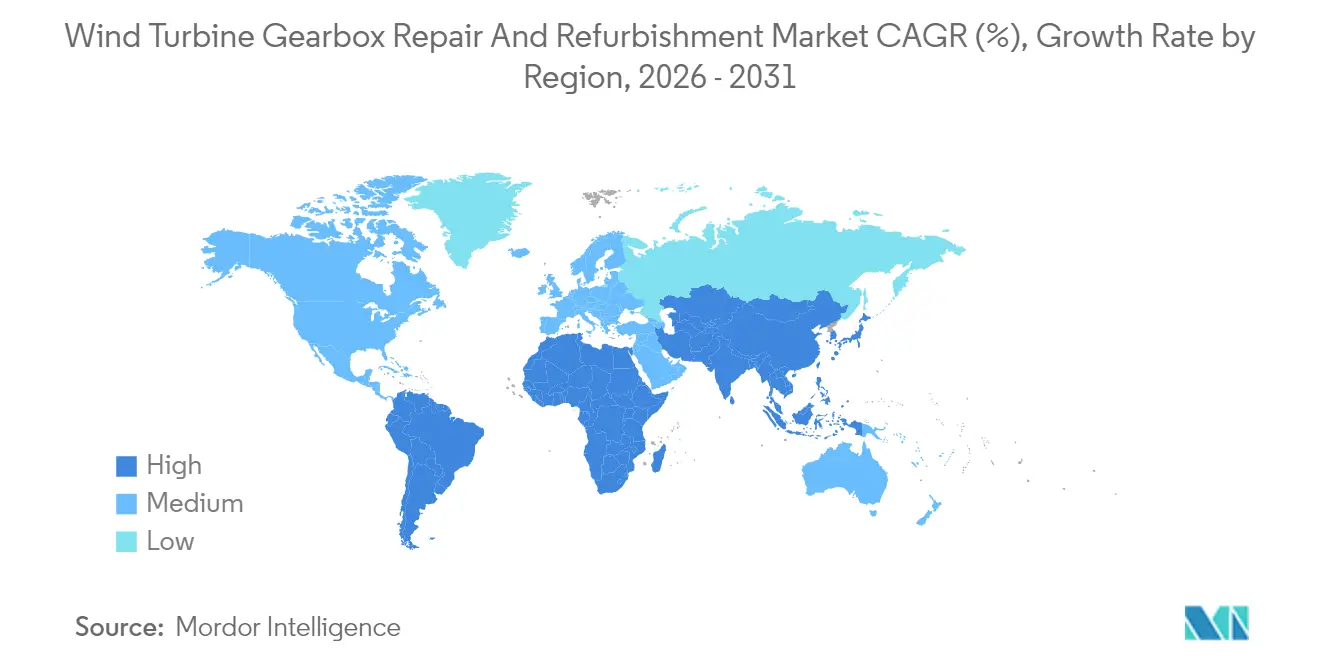
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 6,55 % bis 2031. Chinas umfangreicher Bestand wechselt von Garantieleistungen zu mehrjährigen Serviceverträgen, die auf Predictive Monitoring ausgerichtet sind, während Indiens Repowering-Politik Turbinen unter 2 MW in Überholungspipelines lenkt. Inländische Marktführer wie Goldwind arbeiten mit unabhängigen Serviceanbietern an Komponentenaustauschpools zusammen, doch Technologietransferregeln sichern die Vorteile lokaler Wertschöpfung.
Markt für Reparatur und Überholung von Windkraftanlagen-Getrieben in Nordamerika, Lateinamerika und MEA
Nordamerika verfügt über eine beträchtliche installierte Basis, die von OEM-Zentren wie der Remanufacturing-Anlage von GE Vernova in Amarillo bedient wird und schnelle Durchlaufzeiten für US-amerikanische Betreiber gewährleistet. Lateinamerika, der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, begrenzt durch eine geringe Anzahl zertifizierter Werkstätten, doch reifende Bestände versprechen inkrementelle Nachfrage im Markt für Reparatur und Überholung von Windkraftanlagen-Getrieben.

Regulatorisches Umfeld
Globale Standards und Leitlinien, die die Praxis der Getriebewartung prägen, entwickeln sich größtenteils über Rahmenwerke für Antriebsstrangdesign, Zuverlässigkeit und Zustandsüberwachung und weniger über reparaturspezifische Vorschriften. Die Normenreihe IEC 61400-4 wurde 2025 und 2026 aktualisiert, darunter IEC 61400-4:2025 (Auslegungsanforderungen für Windturbinengetriebe) und IEC/TS 61400-4-1:2026 (eine Zuverlässigkeitsbewertungsmethode auf Basis von Fehlermodi), sowie IEC/TR 61400-4-2:2026, das Schmierungseigenschaften, Systemaufbau und Überwachungspraktiken abdeckt. ISO 16079-2:2020 bietet zudem eine anerkannte Referenz für die Zustandsüberwachung und Diagnostik von Antriebssträngen bei Windturbinen und unterstützt die Entwicklung hin zu vorausschauender Wartungsdokumentation und evidenzbasierten Eingriffen.
Da IEC 61400-4:2025 für neue Getriebekonstruktionen verfasst wurde und keine Anforderungen für reparierte oder aufgearbeitete Getriebe oder für die Verlängerung der Nutzungsdauer über die ursprüngliche Auslegungslebensdauer hinaus festlegt, fällt die Qualitätskonformität bei der Aufarbeitung größtenteils unter OEM-Spezifikationen, interne QA-Systeme und industrielle Sicherheitsvorschriften vor Ort. Regulatorische Entwicklungen im Offshore-Bereich wirken sich ebenfalls auf die Servicedokumentation aus: Das US-Innenministerium leitete im August 2025 eine Überprüfung der Vorschriften für Offshore-Windenergie ein, was die Anforderungen an Wartungsdokumentation, Bauteilrückverfolgbarkeit und Inspektionsbereitschaft für Antriebsstrangarbeiten im Offshore-Bereich verschärfen kann.
Wettbewerbslandschaft
Der Wettbewerb beruht auf Mehrmarkenkompetenz, Durchlaufgeschwindigkeit und prädiktiver Analytik. GE Vernova's US-Fertigungsprogramm im Wert von 600 Millionen USD unterstreicht die OEM-Abhängigkeit von Nachmarkt-Gewinnströmen. Siemens Gamesa, ZF Friedrichshafen und Flender nutzen Konstruktionsdaten, um langfristige Serviceverträge zu sichern. ISPs wie Moventas und Connected Wind Services gewinnen Marktanteile durch kostengünstige Inturm-Reparaturen und Lagerumrüstungen. Patentaktivitäten bei der Inturm-Planetenradextraktionsund KI-gestützter Vibrationsdiagnostik signalisieren anhaltende technologische Differenzierung. Austauschlagermodelle erfordern Kapitaltiefe und begünstigen größere Gruppen; Nischenanbieter können jedoch durch Agilität in lokalen Märkten punkten.
Während Flotten altern, schreiben Eigentümer mehrmarken- und mehrjährige Verträge aus, die Zustandsüberwachung, Ferndiagnostik und Vor-Ort-Eingriffe kombinieren. Anbieter, die alle drei unter einer einheitlichen Serviceleistung integrieren, werden dauerhafte Umsatzströme erfassen und ihre Position in der Branche für Windturbinen-Getriebereparatur und -aufbereitung festigen.
Marktführer im Bereich Reparatur und Überholung von Windkraftanlagen-Getrieben
-
Siemens Gamesa Renewable Energy SA
-
GE Vernova
-
ZF Friedrichshafen AG
-
Moventas Gears Oy
-
SKF Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reparatur und Aufarbeitung von Windturbinengetrieben Markt
- Siemens Gamesa Renewable Energy SA
- GE Vernova (incl. Winergy)
- ZF Friedrichshafen AG
- Dana-Brevini SpA
- Moventas Gears Oy
- Stork Gears & Services BV
- NGC (Nanjing High Speed)
- SKF Group (Driveline Services)
- Timken Power Systems
- Romax Technology (Hexagon)
- ME Production A/S
- Connected Wind Services A/S
- Turbine Repair Solutions
- Grenaa Motorfabrik A/S
- Bachmann electronic GmbH
- Flender GmbH
- ENERCON GmbH
- Vestas Service & Solutions
- Bonfiglioli Riduttori SpA
- Heli Gearbox (Zhejiang Hengfengtai)
Lesen Sie die Analyse der Reparatur und Aufarbeitung von Windturbinengetrieben-Unternehmen

Marktchancen und Zukunftsaussichten
Der Markt weist eine Lücke bei standardisierten, evidenzbasierten Pfaden zur Lebensdauerverlängerung für die große installierte Basis an Getriebeturbinen auf, bei der Betreiber Ausfallzeiten, Gewährleistungsfähigkeit und Lieferzeiten für neue Getriebe (bis zu 18 Monate in Engpasszeiten) gegeneinander abwägen. Das Serviceangebot erweitert sich in Richtung markenübergreifender Abdeckung und durchgängiger Kreisläufe (Diagnostik, Turmarbeiten, Austauschpools und Werkstattüberholungen), wobei Vestas, GE Vernova und Winergy markenübergreifende Getriebe-Serviceangebote für gemischte Flotten und Betrieb nach Ablauf der Gewährleistung vermarkten. Offshore-Betreiber sehen sich mit Logistikkosten konfrontiert, die mehr als 30 % der Wartungsausgaben ausmachen können, sodass Austauschpool- und Einzelbesuchsmodelle Anbietern Spielraum bieten, aufgearbeitete Einheiten bereitzustellen und Schiffe, Kräne und Dokumentation zu koordinieren, um wiederholte Mobilisierungen zu reduzieren.
Der Technologieeinsatz schafft zudem messbarere Verbesserungshebel bei Reparatur und Remanufacturing. Im April 2026 fügte TAKKION im Rahmen seines Getriebe-Remanufacturing-Programms eine hauseigene isotrope Superfinish-Kapazität hinzu (mittels REM Surface Engineering-Technologie), was auf laufende Investitionen in die Oberflächentechnik zur Bekämpfung von Verschleiß und wiederkehrenden Fehlermodi hinweist. Im Jahr 2026 bestätigt begutachtete Forschung weiterhin Zustandsüberwachungs- und digitale Ansätze, die für Getriebe-Serviceentscheidungen relevant sind, darunter Studien zu SCADA in Kombination mit hochfrequenter Vibrations- und Akustikanalyse für alternde Flotten sowie Digital-Twin- und Restnutzungsdauer-Rahmenwerke, die standortbedingte Abweichungen der Bauteillebensdauer quantifizieren. Diese Erkenntnisse stärken die Grundlage für belastbare Auslösepunkte für Eingriffe an Lagern und Zahnrädern und unterstützen verfügbarkeitsbasierte Verträge, die Überwachung, geplante Austauschmaßnahmen und Aufarbeitungspipelines kombinieren.
Recent Industry Developments in Reparatur und Aufarbeitung von Windturbinengetrieben Markt
- Juli 2026: Moventas wurde von Iberdrola als Lieferant für Reparatur und Belieferung von Windturbinengetrieben in Europa für eine dreijährige Laufzeit ausgewählt. Die Vergabe stärkt mehrjährige, standortübergreifende Beschaffungsmodelle, die Anbieter mit Austauschkapazität, Zugang zu Ersatzteilen und konstanter Durchlaufleistung über Regionen hinweg bevorzugen.
- März 2026: Gamesa Gearbox sicherte sich einen Dreijahresvertrag mit Scottish Power zur Bereitstellung von Reparatur-, Ersatz- und Austauschleistungen für Windturbinengetriebe im gesamten Vereinigten Königreich. Der Vertrag unterstützt den breiteren Einsatz von Austauschmodellen, die die Ausfallzeit im Vergleich zum Warten auf Neugetriebelieferungen verkürzen, und erhöht den Wettbewerbsdruck sowohl auf OEM-Servicesparten als auch auf unabhängige Serviceanbieter (ISPs) in einem ausgereiften europäischen Servicemarkt.
- September 2025: Eriks eröffnete in seinem Center of Excellence in Aberdeen, Großbritannien, eine dedizierte Aufarbeitungszelle für Azimutgetriebe, unterstützt durch eine Investition von 500.000 GBP und ausgelegt auf einen 16-stündigen Reparaturprozess für 2,3-MW-Turbinen. Das Upgrade erhöht den lokalen Aufarbeitungsdurchsatz in der Nähe der Betriebsstützpunkte in der Nordsee und verbessert die Reaktionsfähigkeit für Windparkbetreiber, die kurze Wetterfenster und hohe Ausfallkosten managen müssen.


Reparatur und Aufarbeitung von Windturbinengetrieben Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie erfasst der Markt die Umsätze aus der Reparatur, Überholung und Instandsetzung von Windkraftanlagen-Getrieben, einschließlich zugehöriger Komponentenarbeiten und Serviceleistungen, für Onshore- und Offshore-Windparks.
Ausschlüsse aus dem Umfang: Nicht erfasst werden Umsätze aus der Herstellung neuer Getriebe, routinemäßige Turbinenwartung ohne Getriebebezug sowie der Austausch von Antriebsstrangkomponenten außerhalb der Getriebebaugruppe.
Segmentierungsübersicht
- Nach Art
- Reparatur
- Aufbereitung
- Nach Getriebe-Ausfallkomponente
- Lager
- Zahnräder
- Wellen und Gehäuse
- Sonstiges (Dichtungen, Schmiersystem)
- Nach Nennleistung der Turbine
- Unter 2 MW
- 2 bis 5 MW
- Über 5 MW
- Nach Dienstleistungsanbieter
- OEM-Servicebereiche
- Unabhängige Dienstleistungsanbieter (ISP)
- Interne Versorgungswerkstätten
- Nach Einsatzbereich
- Onshore
- Offshore
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den Nachfragepool und die Kostenstruktur hinter der Getriebereparatur und -überholung zu erfassen, bevor Modellierungsannahmen festgelegt wurden. Wir haben öffentliche Energie- und Winddatenquellen herangezogen, darunter IEA-Windstatistiken, IRENA-Datenbanken für erneuerbare Kapazitäten, Veröffentlichungen des Global Wind Energy Council, US-EIA-Datensätze sowie technische NREL-Papiere zur Zuverlässigkeit von Antriebssträngen und Ausfallmodi.
Wir haben außerdem Einreichungen von Versorgungsunternehmen und Projektentwicklern, Nachhaltigkeitsberichte von Betreibern sowie seriöse Pressemitteilungen zu Wartungsintervallen, Offshore-Exposition und Überholungspraktiken ausgewertet. Bei Bedarf wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene genutzt, um Signale zu Serviceumsätzen und Teileflüssen gegenzuprüfen. Diese Quellen sind illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche und interne Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung tatsächlicher Serviceaktivitäten und Preisspannen, da sich Reparaturvolumina mit der Alterung des Windparks und Offshore-Verfügbarkeitsbeschränkungen schnell verändern können. Wir haben mit einer Mischung aus Getriebeserviceanbietern, Windparkbetreibern und Komponentenreparaturspezialisten in wichtigen Regionen gesprochen und anschließend Rückmeldungen zu Durchlaufzeiten, typischem Umfang eines Überholungsereignisses sowie den Auslösern für Austausch versus Wiederaufbau abgeglichen.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Lücken in öffentlichen Daten zu schließen, Auslastungsannahmen auf den Prüfstand zu stellen und sicherzustellen, dass die endgültigen Marktgesamtwerte praktische Feldbedingungen widerspiegeln und nicht theoretische Wartungsintervalle.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 16 % | APAC: 38 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 33 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 51 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Hauptlogik der Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der die installierte Windkapazität nach Region in eine Betriebsgetriebepopulation umgerechnet wird, die dann anhand von Altersmix und Ausfallverhalten in erwartete Reparatur- und Überholungsereignisse übersetzt wird. Um die Gesamtwerte realistisch zu halten, wurden auch selektive Bottom-up-Näherungen durchgeführt, beispielsweise durch Stichprobenpreise pro Ereignis multipliziert mit geschätzten jährlichen Ereigniszahlen, gefolgt von Abgleichen mit Serviceumsatzsignalen aus öffentlichen Offenlegungen.
Zu den wichtigsten Modelleingaben gehörten die Aufteilung zwischen Onshore- und Offshore-Flotte, Turbinenleistungsbänder (unter 2 MW, 2 bis 5 MW und über 5 MW), typischer Überholungsumfang nach Komponentengruppe (Lager, Zahnräder, Wellen und Gehäuse sowie sonstige Elemente wie Dichtungen und Schmierung), durchschnittliche Durchlaufzeitbeschränkungen sowie regionale Unterschiede bei Arbeits- und Teilekosten. Wenn Bottom-up-Signale für kleinere Werkstätten oder interne Reparaturlinien von Versorgungsunternehmen fehlten, wurden Abdeckungsquoten angewendet und anschließend anhand von Interviewrückmeldungen zu lokalen Outsourcing-Raten angepasst.
Die Prognose stützte sich auf eine Szenarioanalyse, die auf Zuwächsen bei der installierten Kapazität, der Alterung des bestehenden Fuhrparks, der erwarteten Entwicklung des Offshore-Anteils und der Überholungsintensität bei Turbinen jenseits der Lebensmitte aufgebaut wurde. Die Szenariogewichtungen wurden an dem ausgerichtet, was Betreiber und Serviceteams als ihre wahrscheinliche Wartungsstrategie unter verschiedenen Verfügbarkeits- und Teilelieferzeitbedingungen beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert und anschließend auf regionaler und globaler Ebene auf Ausreißer überprüft, bevor sie freigegeben wurden. Zeigte eine Region einen ungewöhnlichen Sprung, wurden die Treiber auf Flottenalter, Offshore-Exposition und Preisannahmen zurückverfolgt, und Folgegespräche wurden ausgelöst, wenn die Abweichung nicht eindeutig erklärt werden konnte.
Ein mehrstufiger Analysten-Review wird verwendet, um sicherzustellen, dass Umfangsgrenzen und Einheitenumrechnungen konsistent angewendet werden, einschließlich Währungszeitpunkt und Inflationsbehandlung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Servicenachfrage oder die Preisgestaltung verschieben. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Reparatur und Überholung von Windkraftanlagen-Getrieben von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Getriebereparatur und -überholung können weit auseinanderliegen, da die Servicegrenze nicht immer einheitlich ist und weil einige Modelle Ersatz- und breitere Turbinenwartungsausgaben als Teil desselben Pools behandeln. Ein weiterer häufiger Grund ist das Timing, da einige Herausgeber ein älteres Basisjahr verwenden oder nominale und reale Preise vermischen, ohne dies klar anzugeben.
Prüfungen der installierten Windkapazität, Offshore-Anteilsreferenzen und komponentenbezogene Umfangsprüfungen (Lager, Zahnräder, Wellen und Gehäuse sowie zugehörige Dichtungs- und Schmierarbeiten) sind die Belege, die Mordor Intelligence auf einen ausschließlich servicebezogenen Nachfragepool von 5,28 Milliarden USD (2026) ausrichten, anstatt auf eine breitere Zahl für Wartungs-, Reparatur- und Betriebsausgaben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,28 Milliarden USD (2026) | |
| Branchenherausgeber A | 1,69 Milliarden USD (2025) | Verwendet eine engere Interpretation des Servicebudgets; die Basisjahrespreisgestaltung und die Definition von Überholungsereignissen scheinen mehrere komponentenbezogene Aktivitäten auszuschließen, die häufig in vollständigen Getriebeüberholungsarbeiten gebündelt sind. |
| Branchenherausgeber B | 5,03 Milliarden USD (2024) | Berichtet ein früheres Basisjahr und wendet eine breitere Segmentierungsstruktur an, die je nach Zählung von Reparaturtypen und Serviceanbietern angrenzende Antriebsstrang-Servicelinien einbeziehen kann, was den gesamten adressierbaren Umsatz verändert. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich dadurch, was als Getriebeüberholungsereignis gezählt wird, wie Onshore- und Offshore-Arbeiten bepreist werden und welches Jahr als Ausgangspunkt behandelt wird. Indem der Umfang auf Getriebereparatur- und -überholungsdienstleistungen beschränkt und die Annahmen anhand von Flotten- und Offshore-Expositionssignalen validiert werden, bleibt die Schätzung leichter reproduzierbar und im Zeitverlauf nachverfolgbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Windturbinen-Getriebereparatur und -aufbereitung bis 2031 voraussichtlich sein?
Der Markt soll bis 2031 einen Wert von 6,43 Milliarden USD erreichen, unterstützt durch eine CAGR von 4,05 %.
Welche Region wächst am schnellsten?
Für den Asien-Pazifik-Raum wird eine CAGR von 6,55 % prognostiziert, dank der alternden Flotte Chinas und Indiens Repowering-Politik.
Warum machen Lager den Großteil der Getriebeausfälle aus?
Variable Lasten, Verunreinigungen und Schmierherausforderungen machen Lager zur anfälligsten Komponente und treiben 60,55 % der Ausfälle im Jahr 2025 an.
Wie verändern Austauschprogramme die Wartungswirtschaft?
Sie reduzieren die Kranzeit um bis zu 50 %, indem ein ausgefallenes Getriebe gegen eine voraufbereitete Einheit ausgetauscht und das entnommene Getriebe anschließend extern überholt wird.
Stellen direktangetriebene Turbinen eine Bedrohung für den Getriebeservicemarkt dar?
Ja, langfristig, insbesondere offshore, aber höhere Investitionskosten und Engpässe bei Seltenerdmagneten dämpfen die sofortige Einführung, sodass bestehende Getriebeflotten noch 15–20 Jahre lang gewartet werden müssen.
Was unterscheidet die Aufbereitung von der Reparatur?
Die Aufbereitung umfasst eine umfassende Überholung mit Komponentenverbesserungen, die die Garantieabdeckung verlängern, während die Reparatur darauf abzielt, den unmittelbaren Ausfall zu beheben, um den Betrieb wiederherzustellen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
