
Größe und Marktanteil des Marktes für Windturbinen-Getriebe und Direktantriebssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 3.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Windturbinen-Getriebe und Direktantriebssysteme von Mordor Intelligence
Die Marktgröße für Windturbinen-Getriebe und Direktantriebssysteme wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 3,11% verzeichnen.
- Die Gesamtkosten für Offshore-Windenergie erreichten das niedrigste Niveau und erschlossen neue Offshore-Standorte, die zuvor aufgrund mangelnder Investitionen und Technologie unzugänglich waren. Diese Entwicklungen beschleunigen die weltweite Einführung von Windenergie, und daher werden diese Trends den Markt für Windturbinen-Getriebe und Direktantriebssysteme im Prognosezeitraum voraussichtlich antreiben.
- Darüber hinaus wird die Integration fortschrittlicher Technologie in Windturbinen-Getriebe und Direktantriebssysteme ein erweitertes Zustandsmonitoring und eine vorausschauende Wartung ermöglichen, was zu einer gesteigerten Effizienz sowie reduzierten Betriebs- und Wartungskosten führt. Dies dürfte in der Zukunft Wachstumschancen für den Einsatz von Getrieben und Direktantriebssystemen für Windturbinen bieten.
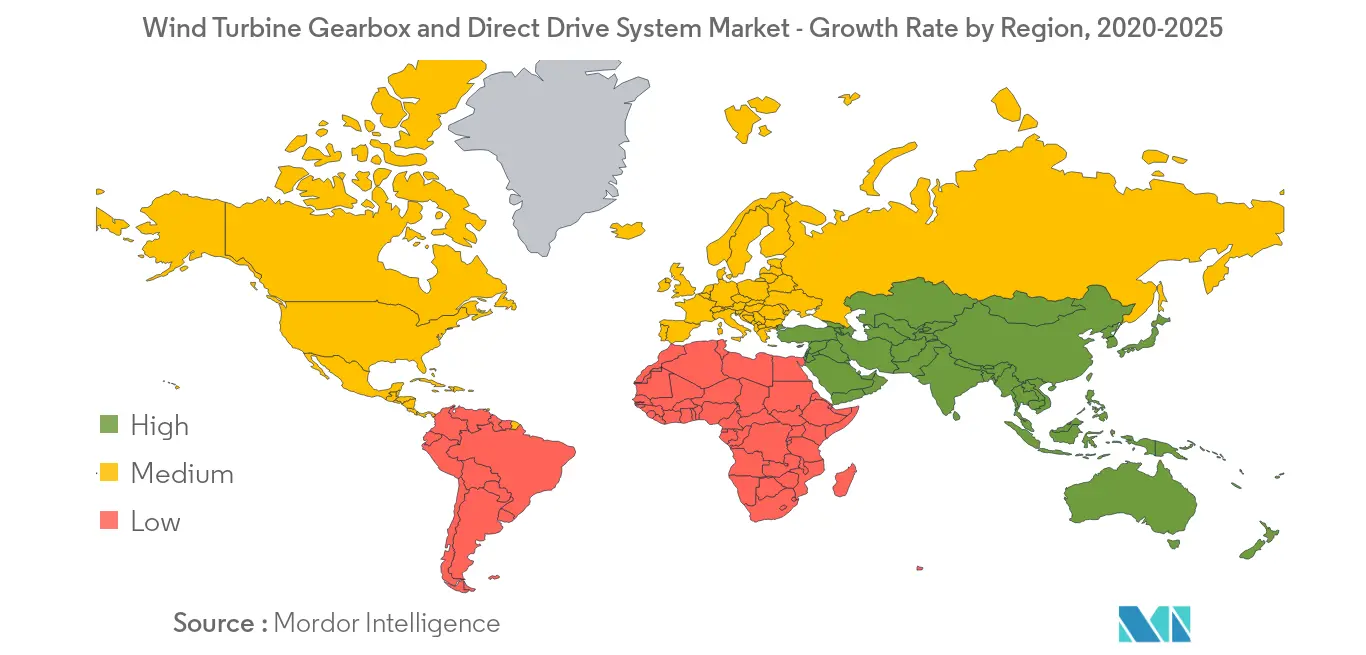
- Asien-Pazifik ist der größte sowie der am schnellsten wachsende Markt für Windturbinen-Getriebe und Direktantriebssysteme. Gemäß dem Global Wind Energy Council (GWEC) verfügt Asien-Pazifik über die größte installierte Windenergiekapazität, hauptsächlich in China mit einer Onshore-Windkraftkapazität von 21,2 GW.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Offshore-Segment verzeichnet höheres Wachstum
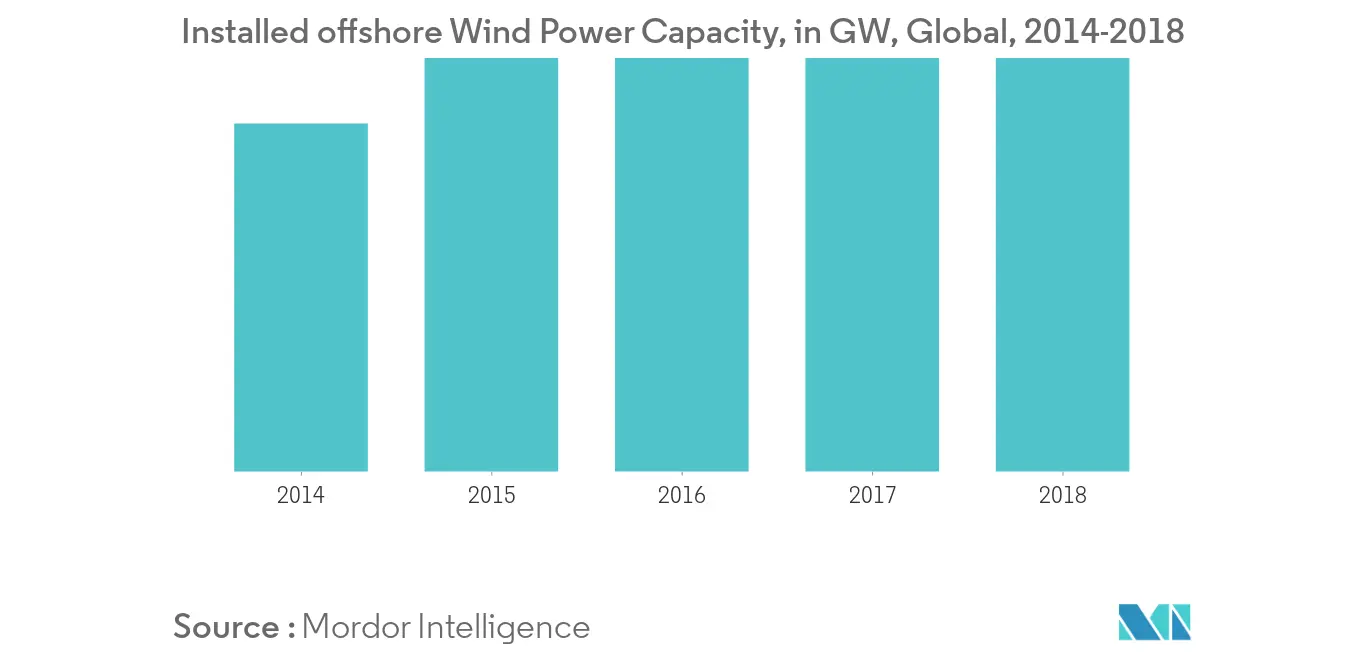
- Der globale Offshore-Markt blieb 2018 mit 4,49 GW an Neuinstallationen stabil und wies nahezu die gleiche Marktgröße wie 2017 auf. Die kumulierten Offshore-Installationen haben insgesamt 23,14 GW erreicht, was einem Anstieg der kumulierten installierten Offshore-Windkapazität von 24 % gegenüber dem Vorjahr entspricht.
- Weltweit steigt der Anteil der Offshore-Installationen weiter an und erreichte 2018 einen Anteil von 8 % bei den Neuinstallationen und 4 % an den Gesamtinstallationen. Bis 2025 wird erwartet, dass der Anteil der Neuinstallationen 10 % übersteigt und die gesamte installierte Basis 100 GW erreicht.
- Die globale Nachfrage nach dem Markt für Windturbinen-Getriebe im Offshore-Bereich wächst in erheblichem Tempo. Obwohl Europa den Markt mit 59,9 % der globalen jährlichen Offshore-Windenergieerzeugungskapazität Ende 2018 dominierte, verzeichnete Asien einen erheblichen Anstieg beim Ausbau der Offshore-Windenergie mit einer Installation von 1,8 GW. Bis Ende 2018 stieg die installierte Offshore-Windkraftkapazität von 18,658 GW Ende 2017 auf 23,140 GW, wobei ein erheblicher Teil der Investitionen aus dem privaten Sektor stammte.
- Der Markt für Windturbinen-Getriebe und Direktantriebssysteme muss robuster und effizienter und damit auch kostenintensiver sein, da die Windgeschwindigkeit in Offshore-Regionen höher ist. Daher wird erwartet, dass das Wachstum des Offshore-Windenergiesektors während des Prognosezeitraums einen erheblichen positiven Einfluss auf den Markt haben wird.
Asien-Pazifik-Region dominiert den Markt
- Die installierte Windkapazität in Asien-Pazifik stieg 2018 auf 256 GW gegenüber 231,41 GW im Jahr 2017. Der Anstieg der Windkapazität wurde hauptsächlich durch den Anstieg der installierten Kapazität Chinas dominiert.
- Gemäß der Internationalen Agentur für Erneuerbare Energien (IRENA) ist Asien-Pazifik dabei, zum dominanten Windmarkt der Welt zu werden, mit einem Anteil von mehr als 50% bei Onshore- und 60% bei Offshore-Windinstallationen bis 2050. Die Onshore-Windkapazität Asiens wird voraussichtlich von 256 GW im Jahr 2018 auf über 2.600 GW bis 2050 anwachsen.
- Darüber hinaus werden die Investitionen im Windsektor aufgrund der hohen Investitionen in Ländern wie China und Indien sowie aufstrebenden Ländern wie Taiwan von der Asien-Pazifik-Region dominiert. Chinesische Hersteller machen nahezu 95% des gesamten Windkraftmarkts aus. Die staatliche Politik und Anreize haben China zu einem attraktiven Investitionsstandort gemacht. Anfang 2017 kündigte China seinen Plan an, bis 2020 rund 360 Milliarden USD in erneuerbare Energien zu investieren und dabei den Bau von 85 kohlebefeuerten Kraftwerken abzulehnen. Im Jahr 2018 entfiel auf das Land der größte Anteil von etwa 45% der neu installierten globalen Onshore-Windkapazität.
- Darüber hinaus verfügt Indien über die viertgrößte installierte Windkraftkapazität der Welt. Diese Projekte sind hauptsächlich im nördlichen, südlichen und westlichen Teil des Landes verteilt. Die Regierung hat ein Ziel von 60 GW bis 2022 gesetzt, und um dieses Ziel zu erreichen, wird die Anzahl der Projekte in den nächsten zwei Jahren voraussichtlich drastisch zunehmen.
- Dies wiederum dürfte Asien-Pazifik im Prognosezeitraum als hervorragendes Geschäftsziel für Akteure im Bereich Windturbinen-Getriebe und Direktantriebssysteme präsentieren.
Regulatorisches Umfeld
Internationale Normen dienen als zentraler Compliance-Anker für die Auslegung, Qualifizierung und Dokumentation von Antriebssträngen und Getrieben im Windsektor. Im April 2025 veröffentlichte die International Electrotechnical Commission die IEC 61400-4:2025 (die die Ausgabe von 2012 ersetzt) für die Konstruktionsanforderungen von Windturbinengetrieben, einschließlich aktualisierter Verifizierungs- und Validierungsklauseln, Anforderungen an Gleitlager und einer expliziten Abstimmung der Compliance-Dokumentation mit IECRE OD-501-2. Im April 2026 veröffentlichte die IEC die IEC/TS 61400-4-1:2026 zur Zuverlässigkeitsbewertung von Antriebsstrangkomponenten, die eine stärker standardisierte Benchmark-Bewertung der Zuverlässigkeit von Antriebssträngen und der Ausfallmodus-Annahmen über Turbinenklassen hinweg unterstützt.
Auch die Handelspolitik fließt in die breitere Kostenstruktur der Wind-Lieferkette ein, die bei der Beschaffung von Antriebssträngen und der Projektwirtschaftlichkeit zugrunde gelegt wird. Das US-Handelsministerium setzte im Oktober 2024 die Antidumping- und Ausgleichszollverfügungen für Windkrafttürme im Versorgungsmaßstab aus China und Vietnam fort. Im Juli 2026 leitete die U.S. International Trade Commission Sunset-Reviews der AD/CVD-Verfügungen für Windkrafttürme im Versorgungsmaßstab aus Indien, Malaysia und Spanien ein, wodurch die Handelsunsicherheit für Entwickler und Zulieferer, die die Beschaffung von Gondeln, Türmen und Antriebssträngen für den US-Markt koordinieren, weiterhin im Fokus bleibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Windturbinengetriebe und Direktantriebssysteme beginnt mit vorgelagerten Materialien und kritischen Einsatzstoffen wie speziellen Stahllegierungen und Guss-/Schmiedeteilen, großformatigen Lagern, Kupferwicklungen, Leistungselektronik und, für Permanentmagnet-Direktantriebsarchitekturen, NdFeB-Seltenerdmagneten. Die Kernfertigung umfasst die Konstruktion und Bearbeitung von Getrieben, Wärmebehandlung, Lagerintegration, Generatorfertigung für Direktantriebssysteme sowie Systemmontage und -validierung, gefolgt von der OEM-Integration in Gondeln und der Auslieferung an Onshore- und Offshore-Projekte. Nachgelagerte Tätigkeiten umfassen Inbetriebnahme, Zustandsüberwachung, Ersatzteilversorgung sowie Überholungs- oder Remanufacturing-Dienstleistungen, die zunehmend an Verfügbarkeitsgarantien und Lebenszyklus-Serviceverträge gekoppelt sind.
Die Einschränkungen unterscheiden sich je nach Antriebsstrangtyp. Direktantriebssysteme tragen ein Materialversorgungsrisiko aufgrund der starken Abhängigkeit von NdFeB (häufig mit etwa 1,5–2 Tonnen pro Turbine angegeben), die auf China konzentriert ist, während getriebebasierte Systeme mit Engpässen bei der Fertigung spezieller Lager und bei hochpräzisen Guss- oder Schmiedekapazitäten für große Plattformen konfrontiert sind. Dies hat das Interesse an mittelschnellen Getriebe-Antriebssträngen für die 10-15-MW-Klasse als Kompromiss erhöht, der die Gondelmasse und die Seltenerdintensität gegenüber DD-PMG reduziert und dabei die getriebebasierte Komplexität beibehält. In Europa haben Belastungen der Offshore-Lieferkette und Neuverhandlungen von Vertragslaufzeiten die Bedeutung von Lieferantenqualifizierung, Vorlaufzeitmanagement und Servicebereitschaft für komplexe Gondel- und Antriebsstrang-Baugruppen erhöht.
Wettbewerbslandschaft
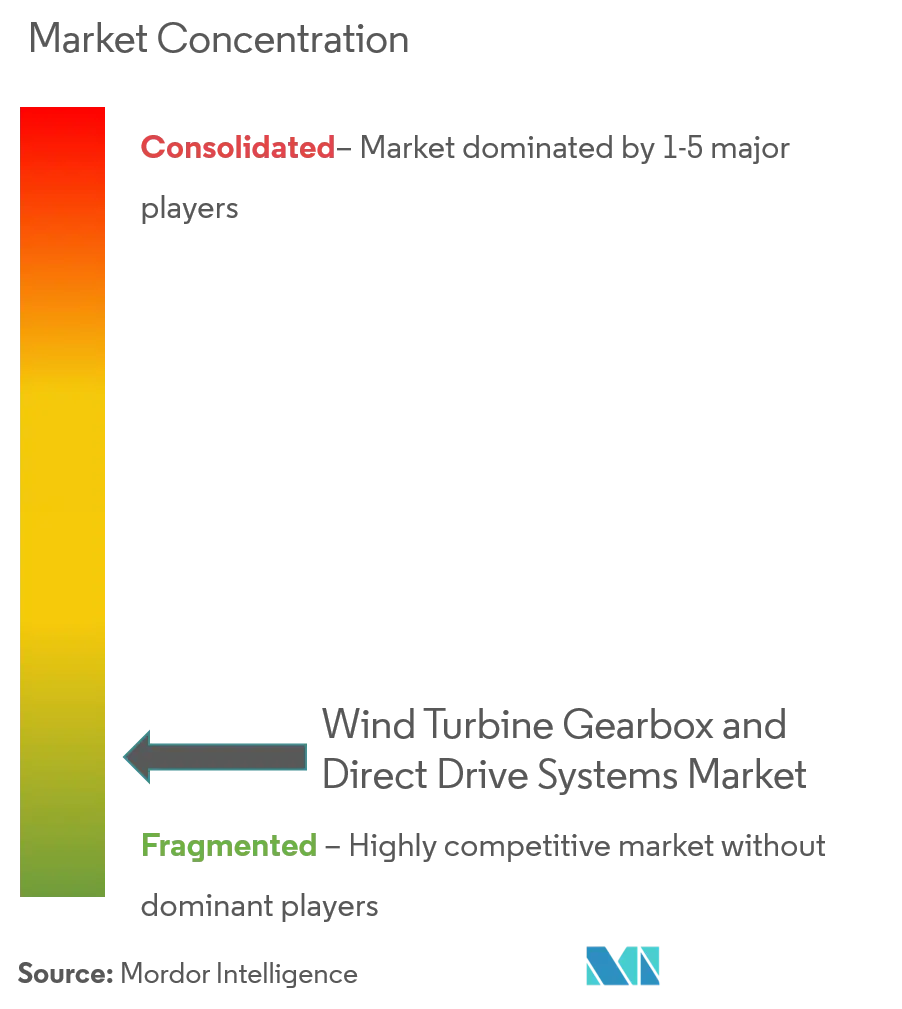
Der Markt für Windturbinen-Getriebe und Direktantriebssysteme ist aufgrund der Vielzahl der in der Branche tätigen Unternehmen mäßig fragmentiert. Zu den wichtigsten Akteuren in diesem Markt gehören Dana Brevini SpA, Moventas Gears Oy, Winergy Group, Voith GmbH, NGC Gears und andere.
Marktführer im Bereich Windturbinen-Getriebe und Direktantriebssysteme
-
Dana Brevini SpA
-
Voith GmbH
-
Moventas Gears Oy
-
Winergy Group
-
NGC Gears
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Windturbinen-Getriebe und Direktantriebssysteme Unternehmen in diesem Bericht
- Dana Brevini SpA
- Siemens Gamesa Renewable Energy SA
- Moventas Gears Oy
- Winergy Group
- ISHIBASHI Manufacturing Co., Ltd.
- Suzlon Energy Ltd
- ZF Friedrichshafen AG
- NGC Gears
- Enercon GmbH
- China High Speed Transmission Equipment Group Co., Ltd
- Hitachi, Ltd.
- Voith GmbH
Lesen Sie die Analyse der Windturbinen-Getriebe und Direktantriebssysteme-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Antriebsstrangarchitekturen und Komponenten, die die Masse reduzieren, die Abhängigkeit von Seltenerdmetallen begrenzen und die Lebenszyklus-Servicebelastung für große Turbinen verringern, insbesondere da sich die Offshore-Skalierung beschleunigt. Mittelschnelle Getriebelösungen gewinnen an Aufmerksamkeit, da Entwickler und OEMs die Wartungsaspekte von Getrieben gegen die Masse von Direktantrieben und das Beschaffungsrisiko bei NdFeB abwägen, und akademische Arbeiten aus dem Jahr 2026 zeigten ein beträchtliches Massenreduktionspotenzial für optimierte 15-MW-Konfigurationen mittelschneller Antriebsstränge im Vergleich zu Direktantriebsalternativen auf. Parallele F&E-Arbeiten zu alternativen Antriebsstrangkonzepten, einschließlich des 2026 untersuchten HyDrive-Hydraulik-Leistungsverzweigungsantriebsstrangs, deuten auf eine aktive Erforschung von Designs hin, um die betriebliche Flexibilität zu verbessern und die Drehmoment- und Drehzahlvariabilität bei größeren Rotordurchmessern zu bewältigen.
Zuverlässigkeitsgetriebene Komponenteninnovation und Digitalisierung erweitern zudem das Chancenpotenzial im Onshore-Repowering und im Offshore-Betrieb, wo ungeplante Ausfallzeiten und ein schwieriger Zugang den Wert verbesserter Lager- und Überwachungslösungen erhöhen. Im März 2025 berichtete Envision Energy über eine großflächige Anwendung von hauseigenen Gleitlagern in 500 Windturbinen, was die Bereitschaft der OEMs zeigt, neue Lageransätze zu qualifizieren, um bekannte Ausfallpunkte von Antriebssträngen zu beheben. Auf der Fertigungsseite bekräftigen die Angaben vom Juni 2026 zu einem 15-MW-Onshore-Hauptgetriebe, das in die Serienproduktion geht (mit einer angegebenen Gewichtsreduzierung von 6 % im Vergleich zu vergleichbaren Modellen), die Nachfrage nach leichteren, leistungsfähigeren Getriebeplattformen, die für die Fertigung in großen Stückzahlen und die Servicefreundlichkeit industrialisiert werden können.
Neueste Industrielle Entwicklungen in Markt für Windturbinen-Getriebe und Direktantriebssysteme
- April 2026: NGC Transmission berichtete, dass seine jährlichen Lieferungen von Gier- und Pitch-Getrieben 2025 100.000 Einheiten überstiegen, wobei die kumulierten Lieferungen bis Ende 2025 fast eine Million Einheiten erreichten. Die Größenordnung spiegelt Standardisierung und Fertigungsvorteile bei großen Stückzahlen in kritischen Gondel-Unterkomponenten wider und unterstützt kürzere Vorlaufzeiten und Kostensenkungsbemühungen für Turbinen-OEM-Plattformen.
- September 2025: Voith stellte den E-Pack DS vor, ein integriertes elektromechanisches Antriebssystem, das eine elektrische Maschine mit einem Schnellläufergetriebe für platzbeschränkte industrielle und stromerzeugende Anwendungen kombiniert. Die Einführung unterstreicht die anhaltenden Engineering-Investitionen in kompakte, integrierte Antriebsstrangmodule, die Verzahnung und elektrische Elemente kombinieren – eine Richtung, die mit den Effizienz- und Bauraumanforderungen bei großen rotierenden Anlagen übereinstimmt.
- Juni 2025: Dana Incorporated schloss eine endgültige Vereinbarung, wonach Allison Transmission das Off-Highway-Geschäft von Dana für rund 2,7 Milliarden USD übernimmt. Die Transaktion unterstützt die Umgestaltung des Lieferantenportfolios, die die Kapitalallokation und den strategischen Fokus für Antriebsstrang- und Kraftübertragungsfähigkeiten in industriellen Endmärkten beeinflussen kann.
Markt für Windturbinen-Getriebe und Direktantriebssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Lieferung von Antriebsstranglösungen für Windturbinen, mit Schwerpunkt auf Getrieben und Direktantriebssystemen, die in Onshore- und Offshore-Windturbinen eingesetzt werden, sowohl bei Neuinstallationen als auch bei größeren Austauschmaßnahmen, bei denen das Antriebssystem der primär beschaffte Artikel ist.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Rotorblätter, Türme, Fundamente, Standard-Leistungselektronik, die nicht als Teil des Antriebssystems verkauft wird, sowie routinemäßige Servicearbeiten, die keinen Getriebe- oder Direktantriebsaustausch beinhalten.
Segmentierungsübersicht
- Einsatzort
- Onshore
- Offshore
- Typ
- Windturbinen-Getriebe
- Windturbinen-Direktantriebssystem
- Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Ermittlung der Nachfragebasis für Windturbinen und der technischen Aufteilung zwischen Getriebe- und Direktantriebskonzepten, damit das Modell nicht in angrenzende Komponenten abdriftet. Öffentliche Quellen wie IEA-Windstatistiken, IRENA-Daten zur erneuerbaren Kapazität, der Global Wind Energy Council und nationale Energiebehörden helfen dabei, die jährlichen Zubauvolumina sowie den Onshore- und Offshore-Mix zu erfassen.
Wir prüfen außerdem Zollhandelsstatistiken für wichtige Antriebsstrangkomponentenströme, Patentdatenbanken für Konstruktionsveränderungen sowie begutachtete ingenieurtechnische Fachliteratur, um Trends bei der Antriebsstrangarchitektur zu plausibilisieren. Auf der Angebotsseite werden Unternehmensberichte, Investorenpräsentationen und seriöse Branchenpresse genutzt, um Produktionsstandorte und Preisentwicklungen zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie für Import- und Exportdaten auf Sendungsebene ausschließlich zur Schärfung von Annahmen verwendet, nicht als Ersatz für primäre Eingaben. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Research-Annahmen zu Antriebsstrangentscheidungen, Austauschzyklen und Preisgestaltung zu überprüfen, da sich diese Punkte häufig schneller ändern als öffentliche Datensätze. Wir sprechen mit einer Mischung aus Antriebsstranglieferanten, Windprojektentwicklern und Servicekanalakteuren und decken dabei APAC, EMEA und Amerika ab, um regionale Konstruktionspräferenzen und Beschaffungsmuster zu erfassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt über einen Top-down-Ansatz, bei dem die jährlichen Windkapazitätszubauvolumina nach Region rekonstruiert und anschließend mithilfe des Verhältnisses von Getriebe- zu Direktantrieb sowie des typischen Antriebsstrangwerts pro MW in die Antriebsstrangnachfrage umgerechnet werden; dabei werden der Offshore-Anteil und Veränderungen bei der durchschnittlichen Turbinenleistung berücksichtigt. Sobald der Nachfragepool aufgebaut ist, werden die Ergebnisse durch selektive Bottom-up-Prüfungen plausibilisiert, beispielsweise durch Stichproben aus Lieferantenangaben zu Sendungsmengen, Kanalprüfungen zu durchschnittlichen Verkaufspreisen sowie durch den Vergleich der impliziten Umsätze mit dem Kapazitätsfußabdruck wichtiger Fertigungszentren.
Zu den wichtigsten Eingabegrößen zählen jährliche Onshore- und Offshore-Installationen, durchschnittliche Nennleistungen der Turbinen, der Anteil der Antriebsstrangarchitektur nach Region, Austausch- und Modernisierungszeitpläne für ältere Anlagenbestände sowie Preisbewegungen in Abhängigkeit von Material- und Logistikkosten. Wenn Bottom-up-Indikatoren für ein Land dünn sind, wird die Lücke durch die Anwendung regional validierter Quoten geschlossen, die anschließend anhand von Import- und Exportsignalen sowie Interview-Rückmeldungen erneut überprüft werden.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Ausblick politisch bedingte Ausbauraten und die Variabilität der Offshore-Pipeline widerspiegelt; anschließend wird der ausgewählte Fall mit dem Konsens abgeglichen, den wir von Branchenteilnehmern zu kurzfristigen Auftragsbüchern und mittelfristigen Technologierichtungen hören. Jedes Prognosejahr behält dieselbe Variablenlogik bei, sodass Kunden die Schritte nachvollziehen und erkennen können, was sich geändert hat, wenn sich das Ergebnis verändert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellausgabe mit unabhängigen Signalen, darunter der implizite Antriebsstrangwert pro MW, regionale Installationsgesamtwerte und die beobachtete Verschiebung im Mix zwischen Getriebe- und Direktantriebskonzepten. Ausreißer werden markiert, und die zugrunde liegenden Treiber werden vor der Freigabe erneut geprüft, was häufig zu einer erneuten Kontaktaufnahme mit Interviewpartnern führt, wenn eine Preis- oder Mixannahme fragwürdig erscheint.
Eine zweite Analystenprüfung wird durchgeführt, um Rechenrichtigkeit, Einheitenkonsistenz und die einheitliche Anwendung des Währungszeitpunkts über alle Regionen hinweg zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Änderungen, plötzliche Installationsverlangsamungen oder erkennbare Preisanpassungen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit die endgültige Einschätzung die neuesten verfügbaren öffentlichen Daten und Marktfeedbacks widerspiegelt.
Marktgröße für Windturbinen-Getriebe und Direktantriebssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können stark variieren, da Unternehmen nicht immer denselben Antriebsstranginhalt berücksichtigen und zudem unterschiedliche Zeitpunkte für Preisgestaltung und Währungsumrechnung verwenden. Das Ergebnis ist, dass zwei Zahlen weit auseinanderliegen können, obwohl beide in ihrer Richtung plausibel sind.
Die Hauptdiskrepanz ergibt sich daraus, ob der Direktantrieb als vollständiges Turbinensystem oder nur als Antriebsstrangpaket gezählt wird. Darüber hinaus berücksichtigt Mordor Intelligence ausschließlich den Getriebe- und Direktantriebssystemwert, der mit der Beschaffung von Windturbinen-Antriebssträngen verbunden ist, anstatt den gesamten Gondel- oder Turbinenumsatz einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2026) | |
| Branchenforschungshaus A | 31,91 Milliarden USD (2024) | Diese Zahl scheint den Umfang eher wie einen Markt auf Turbinenebene zu behandeln, was angrenzende Gondel- oder breitere Turbinensystemumsätze einbeziehen kann; zudem wird ein anderes Basisjahr und ein anderes Prognosefenster verwendet, was die Preisannahmen verändert. |
| Marktblog B | 7,20 Milliarden USD (2023) | Die veröffentlichte Zahl weist interne Inkonsistenzen bei den angegebenen Basiswerten auf und verwendet wahrscheinlich eine vereinfachte Preisentwicklung, ohne Verschiebungen bei der Turbinenleistung sowie den Onshore- und Offshore-Mix abzugleichen, was die Gesamtsumme komprimieren kann. |
Die Streuung in der Tabelle lässt sich größtenteils durch die Behandlung des Umfangs und durch die Art und Weise erklären, wie Installationsvolumina in den Antriebsstrangwert pro MW umgerechnet werden. Indem der Nachfragepool an Windausbauzahlen, den Mix und realistische Antriebsstrangpreisüberprüfungen gebunden wird, bleibt die Schätzung auf Eingaben zurückführbar, die von Jahr zu Jahr überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Windturbinen-Getriebe und Direktantriebssysteme?
Für den Markt für Windturbinen-Getriebe und Direktantriebssysteme wird im Prognosezeitraum (2026–2031) eine CAGR von 3,11% erwartet.
Wer sind die wichtigsten Akteure im Markt für Windturbinen-Getriebe und Direktantriebssysteme?
Dana Brevini SpA, Voith GmbH, Moventas Gears Oy, Winergy Group und NGC Gears sind die führenden Unternehmen, die im Markt für Windturbinen-Getriebe und Direktantriebssysteme tätig sind.
Welche Region wächst am schnellsten im Markt für Windturbinen-Getriebe und Direktantriebssysteme?
Asien-Pazifik wird schätzungsweise im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil im Markt für Windturbinen-Getriebe und Direktantriebssysteme?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Markt für Windturbinen-Getriebe und Direktantriebssysteme.
Welche Jahre deckt dieser Marktbericht für Windturbinen-Getriebe und Direktantriebssysteme ab?
Der Bericht umfasst die historische Marktgröße des Markts für Windturbinen-Getriebe und Direktantriebssysteme für die Jahre 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße für Windturbinen-Getriebe und Direktantriebssysteme für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.