
Marktgröße und Marktanteil für Windturbinenachsen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 3.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse für Windturbinenachsen von Mordor Intelligence
Die Marktgröße für Windturbinenachsen wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von 3,15 % verzeichnen.
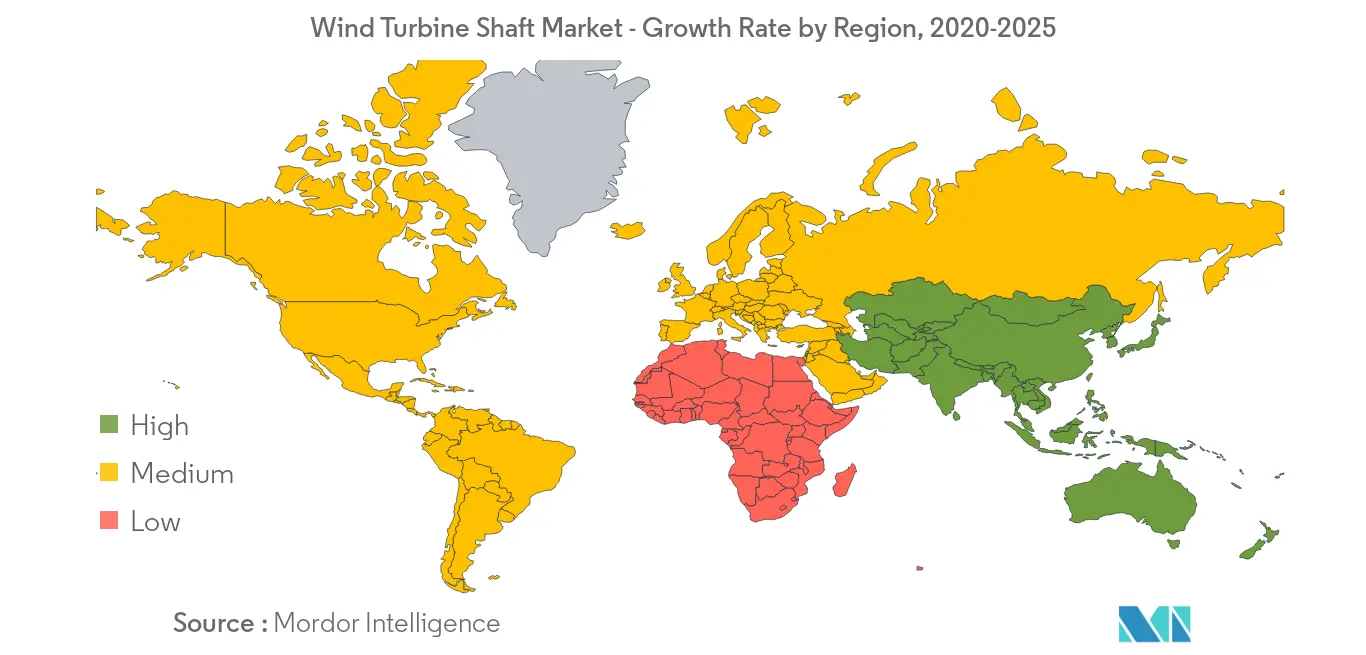
- Der Markt für Windturbinenachsen im asiatisch-pazifischen Raum (insbesondere in den südostasiatischen Ländern) wird voraussichtlich ein enormes Potenzial in noch nicht erschlossenen Gebieten aufweisen. Der steigende Energiebedarf in den südostasiatischen Ländern des asiatisch-pazifischen Raums hängt von Wirtschaftswachstum, Bevölkerungszunahme und Urbanisierung ab. Die Regierungen dieser Länder haben Ziele für den Ausbau der Windenergie festgelegt, die den Markt für Windturbinenachsen im asiatisch-pazifischen Raum antreiben und voraussichtlich Wachstumschancen für den Markt in der Zukunft schaffen werden.
- Die Onshore-Turbine ist das führende und dominierende Segment im Windturbinenmarkt. Das Segment hat den größten Anteil aus der asiatisch-pazifischen Region, wobei China der führende Akteur ist.
- Der asiatisch-pazifische Raum ist einer der bedeutendsten Märkte für Windturbinenachsen mit der höchsten installierten Windenergieleistung. China ist ein bedeutendes Land innerhalb der Region, das den größten Marktanteil bei Windturbinen abdeckt. Mit nahezu 36 % und 20 % der gesamten installierten Onshore- und Offshore-Windturbinenkapazität dominiert das Land den Markt für Windturbinenachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Onshore-Windturbinenachsen werden den Markt dominieren
- Eine Windturbine besteht aus verschiedenen Komponenten wie Rotorblättern, Steuerung, Bremse, Getriebe, Generator, Achsen und einigen weiteren. Achsen in Windturbinen werden in zwei Typen unterteilt, nämlich Langsamläuferwelle und Schnellläuferwelle. Eine Langsamläuferwelle verbindet die Rotorblätter mit dem Getriebe, während die Schnellläuferwelle das Getriebe mit dem Generator verbindet. Beide Wellentypen werden in Onshore- und Offshore-Windturbinen eingesetzt.
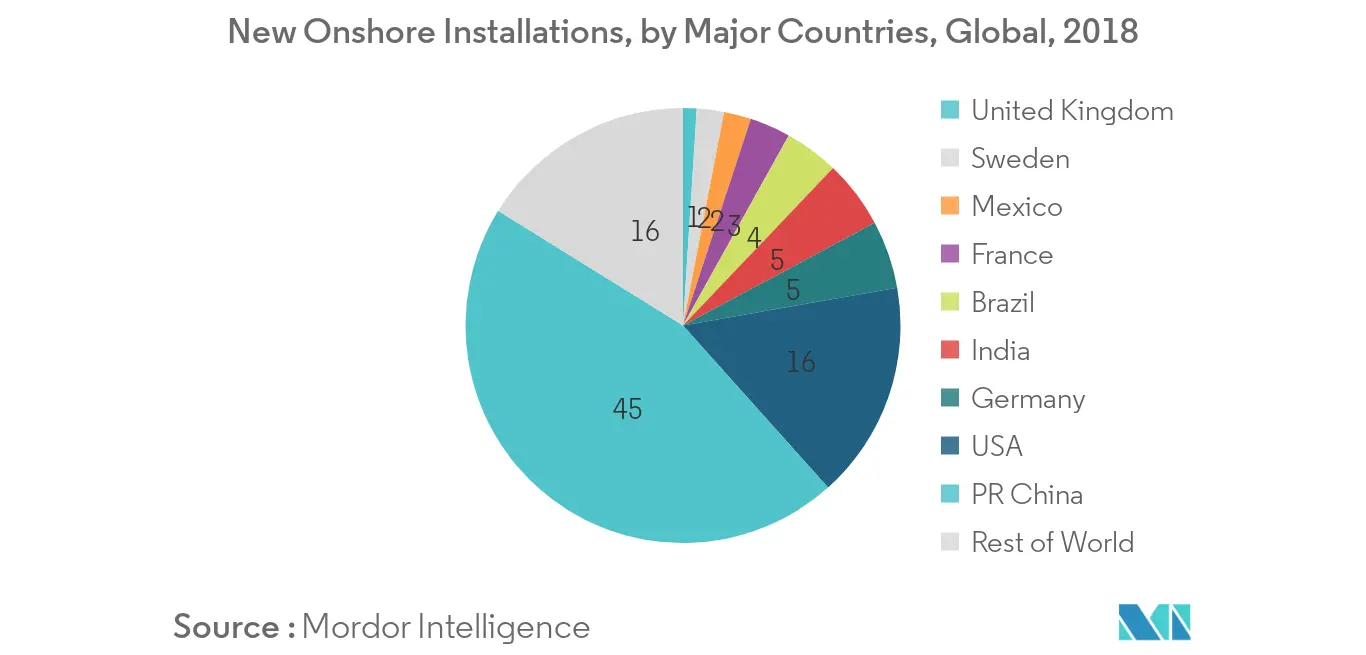
- Im Jahr 2018 erreichte die kumulierte installierte Onshore-Windkraftleistung 568 Gigawatt (GW), mit einem Zubau von 46,8 GW im Jahr 2018. Obwohl das Segment in diesem Jahr einen Rückgang der installierten Kapazität verzeichnete, bleibt es das dominierende Segment weltweit.
- China und die Vereinigten Staaten blieben die größten Onshore-Märkte mit den höchsten Kapazitätszuwächsen im Jahr 2018. Chinas Onshore-Windkapazitätserweiterung erholte sich von 18 GW im Jahr 2017 auf 21 GW im Jahr 2018, nachdem die Regierung ihre Politik geändert hatte, um Entwicklungsverbote in bestimmten Regionen aufzuheben, als Reaktion auf die Lockerung der Abregelungsniveaus seit 2016. In den Vereinigten Staaten hingegen erholten sich die Onshore-Zubaukapazitäten leicht von 7 GW im Jahr 2017 auf 7,5 GW im Jahr 2018. Das langsame Wachstum ist auf Unsicherheiten im Zusammenhang mit Änderungen der Körperschaftsteuer zurückzuführen.
- Die global gewichteten durchschnittlichen Stromgestehungskosten (LCOE) von Onshore-Windprojekten, die 2018 in Betrieb genommen wurden, betragen 0,056 USD/kWh und lagen damit 35 % niedriger als im Jahr 2010, als sie 0,085 USD/kWh betrugen. Die Stromkosten aus Onshore-Wind sinken jedes Jahr und werden durch anhaltende Reduzierungen der gesamten Installationskosten sowie durch Verbesserungen des durchschnittlichen Kapazitätsfaktors vorangetrieben. Daher werden die oben genannten Faktoren voraussichtlich den Markt für Windturbinenachsen in den kommenden Jahren antreiben.
Asien-Pazifik wird den Markt dominieren
- Der asiatisch-pazifische Raum dominiert den Windturbinenmarkt mit der höchsten gesamten installierten Kapazität im Jahr 2018. Die Region hat einen Anteil von nahezu 44 % an der gesamten installierten Kapazität der Welt.
- China hat den größten Anteil an der installierten Kapazität in der Region, mit einem Windenergiezubau von nahezu 23 GW im Jahr 2018, und ist seit 2009 das führende Land in der Region mit einer bedeutenden Präsenz sowohl im Onshore- als auch im Offshore-Windenergiesektor.
- Der chinesische Onshore-Markt installierte 2018 21,2 GW. Die gesamten Installationen von 206 GW Ende 2018 machten ihn zum ersten Markt, der 200 GW Gesamtinstallationskapazität überschritt, und erreichte sein Ziel von 200 GW zwei Jahre früher (basierend auf dem Fünfjahresplan 2016–2020).
- Ende 2018 verfügte China über die größte Windkrafterzeugungskapazität der Welt. Windenergie trug 2018 366 TWh zur Stromerzeugung bei, was einem Anstieg von 24,1 % gegenüber 2017 entspricht. Der Trend wird voraussichtlich anhalten, da die Anzahl der Windkraftprojekte im Land zunimmt.
- Während des Prognosezeitraums wird in der Region ein erhebliches Wachstum im Markt für Windturbinenachsen erwartet. Obwohl die Region von kohlebetriebenen Kraftwerken dominiert wird, wird erwartet, dass China die Nutzung kohlebetriebener Kraftwerke in den kommenden Jahren um nahezu 40 % reduziert, um die im Pariser Abkommen festgelegten Klimaziele zu erreichen. Die Reduzierung der Kohlekraftwerke wird voraussichtlich zur Ausweitung der Windenergie und damit des Marktes für Windturbinenachsen beitragen.
Regulatorisches Umfeld
Windturbinenwellen unterliegen Projektzertifizierungs- und Komponentenkonformitätsregimen, die in internationalen Auslegungsnormen und Zertifizierungssystemen Dritter verankert sind. IEC 61400-1:2019+AMD1:2025 (veröffentlicht am 18. Dezember 2025) aktualisiert die grundlegenden Auslegungsanforderungen für Windturbinen, einschließlich Überarbeitungen der Lastfälle und Sicherheitsfaktoren, was sich dann auf die Verifizierung der Wellenauslegung, die Materialauswahl und die Fertigungsprüfpläne für sowohl langsam laufende als auch schnell laufende Wellen auswirkt.
Für globale Einsätze wird die Konformität üblicherweise durch unabhängige Komponentenzertifizierung im Rahmen des IECRE-Systems nachgewiesen (zum Beispiel Zertifizierungspraktiken im Stil von OD-501), unterstützt durch Zertifizierungsstellen wie TÜV Rheinland. In den Vereinigten Staaten unterliegen Offshore-Windprojekte und zugehörige kritische Komponenten der Aufsicht von BOEM (im Kontext von 30 CFR 585), und auch auf Bundesstaatenebene können Anforderungen bestehen, die sich auf Turbinenzertifizierung und Dokumentationserwartungen beziehen (zum Beispiel Leitlinien des New York State Department of Public Service). In China werden die Anforderungen an Fertigungs- und Qualitätsdokumentation durch Normungsaktivitäten verschärft, einschließlich YB/T 6486-2026 für stranggegossene Rundknüppel für Windkraft-Hauptwellen (herausgegeben am 16. April 2026, mit Umsetzungsdatum zum 1. November 2026).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Windturbinenwellen beginnt mit der Stahlherstellung und Legierungsauswahl, gefolgt von der Vorbereitung von Knüppeln oder Blöcken und deren Umwandlung in Wellen mittels Großschmieden oder Gussverfahren. Hauptwellen werden üblicherweise aus niedriglegierten Stählen (zum Beispiel 42CrMo4 und 34CrNiMo6) durch Freiformschmieden, Wärmebehandlung (Härten und Anlassen) und Präzisionsbearbeitung hergestellt und dann durch zerstörungsfreie Prüfung und nachverfolgbare Qualitätsdokumentation validiert, bevor sie an Antriebsstrang- und Maschinenhausmontagelinien versandt werden. Anforderungen an die Komponentenzertifizierung (im Einklang mit IEC- und IECRE-Praktiken) fügen Prozesskontrollen über Designprüfung, Fertigungsbewertung und Testdokumentation hinzu.
Nachgelagert wird die Wellenbeschaffung zunehmend mit Antriebsstrang- oder Maschinenhausmontagepaketen gebündelt, wodurch sich die Nachfrage hin zu langfristigen Zuteilungen und internen Lieferabkommen verschiebt, statt auf Spot-Käufe zu setzen. Die Logistik ist eine kritische Einschränkung für große Wellen, wobei Schwerlast- und Spezialtransport für Komponenten, die etwa 80-150 Tonnen wiegen können, in einigen Offshore-zentrierten Korridoren, einschließlich der Nordsee-verbundenen Infrastruktur, Engpässe verursachen. Auf der Angebotsseite bleibt die Fertigungskonzentration hoch, wobei China eine dominante Rolle bei der Produktion von Windkomponenten spielt, während Teile Europas bemerkenswerte Bearbeitungs- und Produktionskapazitäten für Schlüsselkomponenten behalten, was regionale Lokalisierungsbemühungen unterstützt und die Vorlaufzeiten für OEM-Programme verkürzt.
Wettbewerbslandschaft
Der Markt für Windturbinenachsen ist fragmentiert. Zu den wichtigsten Akteuren auf dem Markt gehören Schaeffler Technologies AG & Co. KG, Jiangyin Zenkung Forging Co., Ltd, Luoyang Yujie Industry & Trade Co. Ltd, Western Machine Works Inc. und Broadwind Energy, Inc.
Marktführer im Bereich Windturbinenachsen
Schaeffler Technologies AG & Co. KG,
Jiangyin Zenkung Forging Co.
Western Machine Works Inc.
Broadwind Energy Inc
Luoyang Yujie Industry & Trade Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Windturbinenachsen
- Schaeffler Technologies AG & Co. KG
- Jiangyin Zenkung Forging Co.
- Luoyang Yujie Industry & Trade Co. Ltd
- Western Machine Works Inc.
- Broadwind Energy, Inc.
- Siemens Gamesa Renewable Energy
- Wuxi Solar Wind Energy Technology Co. Ltd.
- Liebherr Group
- Altra Industrial Motion Corp.
- Sany Group


Marktchancen und Zukunftsaussichten
Chancen bei Windturbinenwellen werden durch größere Turbinenplattformen, Lokalisierungsbestrebungen und strengere technische Anforderungen an Materialien und Fertigung geprägt. Die Normumsetzung liefert einen konkreten compliance-getriebenen Nachfragetreiber für verbesserte Prüfung und Dokumentation: China veröffentlichte GB/T 34524-2025 für Hauptwellen am 31. Oktober 2025 und setzte sie am 1. Mai 2026 um, was die Bedeutung qualifizierter Schmiede- und Gussverfahren sowie der Rückverfolgbarkeit für Wellenlieferanten erhöht, die China-verbundene OEM-Lieferketten bedienen.
Technologischer Freiraum ist bei der Masse- und Leistungsoptimierung für größere Offshore-Turbinen erkennbar. Im Jahr 2026 in Wind Energy Science veröffentlichte Forschung berichtet über hohlgeschmiedete Rotorwellen aus lufthärtendem duktilem (AHD) Stahl mit einer berichteten Massereduzierung von 37 % gegenüber konventionellen gegossenen Rotorwellen, was einen Weg für Lieferanten aufzeigt, die Hohlschmieden und zugehörige QA-Methoden industrialisieren können. Auf der Seite des Fertigungsstandorts weisen angekündigte und begonnene europäische Kapazitätsprojekte im Jahr 2026 – zum Beispiel die Pläne von Vestas für eine Maschinenhaus- und Rotornabenmontagefabrik in Schottland für die V236-15.0 MW-Plattform sowie der Versand der ersten 115 m langen Rotorblätter von Siemens Gamesa aus einer erweiterten Anlage in Le Havre – auf einen aktiven Vorstoß zur Lokalisierung von Offshore-Wind-Lieferketten hin; dies unterstützt die angrenzende Nachfrage nach regional qualifizierter Wellenbearbeitung, Wärmebehandlung, Prüfung und Schwerlastlogistikdienstleistungen, die sich in Maschinenhaus- und Rotornabenmontage-Ökosysteme integrieren.
Recent Industry Developments in Markt für Windturbinenachsen
- April 2026: Zenkung Heavy Industry (Jiangsu) Co., Ltd. legte eine Patentanmeldung für eine hohle Windturbinen-Hauptwelle und ein Profilschmiedeverfahren offen. Die Anmeldung spiegelt die kontinuierliche Weiterentwicklung von Hohlwellen-Fertigungsansätzen wider, die darauf abzielen, die Masse zu reduzieren, während die strukturelle Leistung für größere Turbinen erhalten bleibt, wodurch die Anforderungen an Schmiedefähigkeit und Prozesskontrolle bei Wellenlieferanten steigen.
- Februar 2026: Zenkung Heavy Industry (Jiangsu) Co., Ltd. erhielt das US-Patent 12.553.098 für ermüdungsbeständigen tragenden Stahl für Windturbinen-Hauptwellen. Die Erteilung unterstreicht aktive Materialentwicklungsbemühungen zur Verbesserung der Wellenlebensdauer unter höheren zyklischen Belastungen, was Trends zur Turbinenleistungssteigerung unterstützt und Kriterien für Materialqualifizierung und Lieferantenauswahl beeinflussen kann.
- Juni 2025: Die Schaeffler Group entwickelte eine Rotorlager-Testfähigkeit in Lindo, Dänemark, gemeinsam mit LORC und R&D Test Systems, positioniert als Hochleistungstesteinrichtung zur Unterstützung von Offshore-Windturbinen der nächsten Generation mit bis zu 25 MW. Die erweiterte Infrastruktur zur Validierung von Antriebsstrang und Lagern verschärft die Schnittstellenanforderungen und die testgestützte Qualifizierung angrenzender rotierender Komponenten, einschließlich Wellen, über integrierte Antriebsstrang-Lieferprogramme hinweg.


Markt für Windturbinenachsen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus der Herstellung und Lieferung von Windturbinenwellen, die in Antriebssträngen von Windturbinen eingesetzt werden, einschließlich langsam laufender und schnell laufender Wellen, die in Onshore- und Offshore-Turbinen installiert sind.
Ausgeschlossene Bereiche: Ausgeschlossen sind vollständige Windturbinen, Türme, Rotorblätter, Getriebe als eigenständige Märkte sowie Installations- und Betriebs- und Wartungsdienstleistungen, sofern diese nicht in die Preisgestaltung der Wellenlieferung eingebunden sind.
Übersicht der Segmentierung
- Einsatzort
- Onshore
- Offshore
- Geografie
- Nordamerika
- Asien-Pazifik
- Europa
- Südamerika
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung, woher die Wellennachfrage stammt, was hauptsächlich neue Windinstallationen und größere Antriebsstrangersetzungen sind. Öffentliche Quellen werden verwendet, um den Nachfragepool und die regionale Ausrichtung zu verankern, wie zum Beispiel IRENA- und IEA-Wind-Zubaudaten, Aktualisierungen des Global Wind Energy Council sowie staatliche Energiestatistiken und Tracker für Ausschreibungsvergaben.
Wir beziehen uns außerdem auf Handels- und Produktionssignale, die die Verfügbarkeit des Angebots und den Preisdruck erklären, wie zum Beispiel Zolldaten, Stahl- und Schmiedeproduktionsstatistiken von offiziellen Behörden sowie Normen und technische Fachartikel in Maschinenbau- und Werkstofffachzeitschriften. Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichterstattung werden verwendet, um Kapazitätserweiterungen, Auslastungskommentare und Bestellzeitpunkte gegenzuprüfen. In einigen Fällen helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, den Geschäftsmix und Technologieverschiebungen zu validieren. Diese Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird verwendet, um zu bestätigen, was tatsächlich versandt und preislich festgelegt wird, insbesondere wenn öffentliche Daten Wellen nicht von benachbarten Antriebsstrangteilen trennen. Wir sprechen mit Wellen- und Schmiedeherstellern, Komponentenvertriebshändlern, Kontakten in der Wertschöpfungskette von Turbinen-OEMs sowie Beschaffungs- und Ingenieursakteuren von Windprojekten in APAC, EMEA und Amerika, um Annahmen zum Wellenanteil zu prüfen und Datenlücken bei Bestellzeitpunkten und Preisgrundlagen zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 15% | APAC: 44% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 34% | EMEA: 30% |
| Kleinere Akteure: 20% | Manager: 51% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand eines Top-Down-Ansatzes, bei dem die jährlichen Windzubauzahlen nach Region und Bereitstellungstyp mithilfe typischer Wellen pro Turbine und erwarteter Ersatzraten in einen Wellennachfragepool umgerechnet werden. Sobald der Nachfragepool festgelegt ist, wird er unter Verwendung von Wellengewichtsbereichen, Legierungs- und Schmiedeintensität, Bearbeitungsanteil und regionaler Entwicklung des durchschnittlichen Verkaufspreises in einen Wert umgesetzt.
Um die Ergebnisse realistisch zu halten, werden sie mittels selektiver Bottom-Up-Näherungen abgesichert, wie zum Beispiel Umsatzaufteilungen von Lieferanten, sofern offengelegt, Stichprobenpreise aus Beschaffungsgesprächen und Kanalprüfungen zu Vorlaufzeiten und Auslastung. Wenn Daten für kleinere Lieferanten fehlen, werden Lücken durch die Anwendung validierter Peer-Verhältnisse für Kapazität und Produktmix behandelt, und die Gesamtsummen werden anschließend gegen Installationstrends stresstestet.
Die Prognose stützt sich auf eine Szenarioanalyse, unterstützt durch regionale Transparenz der Windpipeline und Expertensichten zu Ausschreibungszeitplänen, Lokalisierungspolitik und Offshore-Anteil. Annahmen zur Weitergabe von Stahlrohstoffkosten, Durchmesserverschiebungen durch leistungsstärkere Turbinen und den Rhythmus des Repowerings werden aktualisiert, damit das Modell weiterhin an die Art und Weise gebunden bleibt, wie Bestellungen aufgegeben und geliefert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, einschließlich Windkapazitätszubauten, typischen Turbinennennleistungen, Beschaffungsvorlaufzeiten und berichteten Auslastungstrends aus der Lieferantenbasis. Wenn sich ein Ergebnis auf Länderebene im Vergleich zu diesen Prüfungen als abweichend erweist, werden die Treiber überprüft und wichtige Annahmen mittels Folgegesprächen überarbeitet.
Vor der endgültigen Freigabe durchläuft die Erstellung mehrstufige Analystenprüfungen, die sich auf Einheitenkonsistenz, den Zeitpunkt der Währungsumrechnung und die Logik der Jahr-zu-Jahr-Abweichung konzentrieren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse auftreten, wie zum Beispiel größere Politikänderungen, starke Stahlpreisschwankungen oder große Offshore-Vergabezyklen. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße von Windturbinenwellen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Windturbinenwellen stimmen häufig nicht überein, da jeder Herausgeber die Abgrenzung dessen, was als Wellenverkauf gilt und wie Preise Jahr für Jahr fortgeschrieben werden, unterschiedlich vornimmt. Unterschiede ergeben sich auch daraus, wie Onshore- und Offshore-Mischverhältnisse behandelt werden, wie Repowering gezählt wird und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird.
Einige Schätzungen erweitern den Umfang, indem sie benachbarte Antriebsstrangteile oder breite Endnutzerkategorien einbeziehen, die anhand öffentlicher Offenlegungen schwer zu überprüfen sind. Für Mordor Intelligence wird ein Wert nur dann berücksichtigt, wenn er sich auf die aus Turbineninstallationen und Ersatzaktivitäten abgeleitete Nachfrage nach langsam laufenden und schnell laufenden Wellen zurückführen lässt, und wird dann anhand regionaler Angebots- und Preisdaten überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,91 Mrd. USD (2024) | |
| Branchenverlag A | 5,27 Mrd. USD (2024) | Verwendet eine breitere Rahmensetzung für Wellentypen (einschließlich hybrider und vertikaler Achsenkategorisierungen) und wendet höhere langfristige Wachstumsannahmen an, aber der Wert für 2024 wird nicht klar nach Antriebsstrangumfang und Preisgrundlage getrennt. |
| Globale Beratung B | 6,29 Mrd. USD (2025) | Beginnt mit einem späteren Basisjahr und scheint eine schnellere ASP-Entwicklung im Prognosezeitraum anzuwenden, was den Ausgangswert erhöhen kann, wenn Offshore-Mix und höherer Bearbeitungsanteil frühzeitig angenommen werden. |
Die Tabelle zeigt, dass die Spanne größtenteils durch die Abgrenzung des Umfangs und den Zeitpunkt der Preis- und Mischverhältnisannahmen erklärt wird, nicht durch einen einzigen Nachfragetreiber. Indem der Nachfragepool an Installations- und Ersatzvolumina gebunden bleibt und anschließend mit angebotsseitigen Prüfungen stresstestet wird, bleibt unsere Schätzung transparent und reproduzierbar, selbst wenn öffentliche Daten uneinheitlich sind.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Windturbinenachsen?
Der Markt für Windturbinenachsen wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von 3,15 % verzeichnen.
Wer sind die wichtigsten Akteure im Markt für Windturbinenachsen?
Schaeffler Technologies AG & Co. KG, Jiangyin Zenkung Forging Co., Western Machine Works Inc., Broadwind Energy Inc. und Luoyang Yujie Industry & Trade Co. Ltd sind die wichtigsten Unternehmen, die im Markt für Windturbinenachsen tätig sind.
Welche Region wächst am schnellsten im Markt für Windturbinenachsen?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2026–2031) den höchsten CAGR aufweisen.
Welche Region hat den größten Anteil im Markt für Windturbinenachsen?
Im Jahr 2025 entfällt auf den asiatisch-pazifischen Raum der größte Marktanteil im Markt für Windturbinenachsen.
Welche Jahre deckt dieser Markt für Windturbinenachsen ab?
Der Bericht deckt die historische Marktgröße des Marktes für Windturbinenachsen für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für Windturbinenachsen für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



