
Marktgröße und Marktanteil für Windkraftanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 186.95 Milliarden US-Dollar |
| Marktgröße (2031) | 306.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
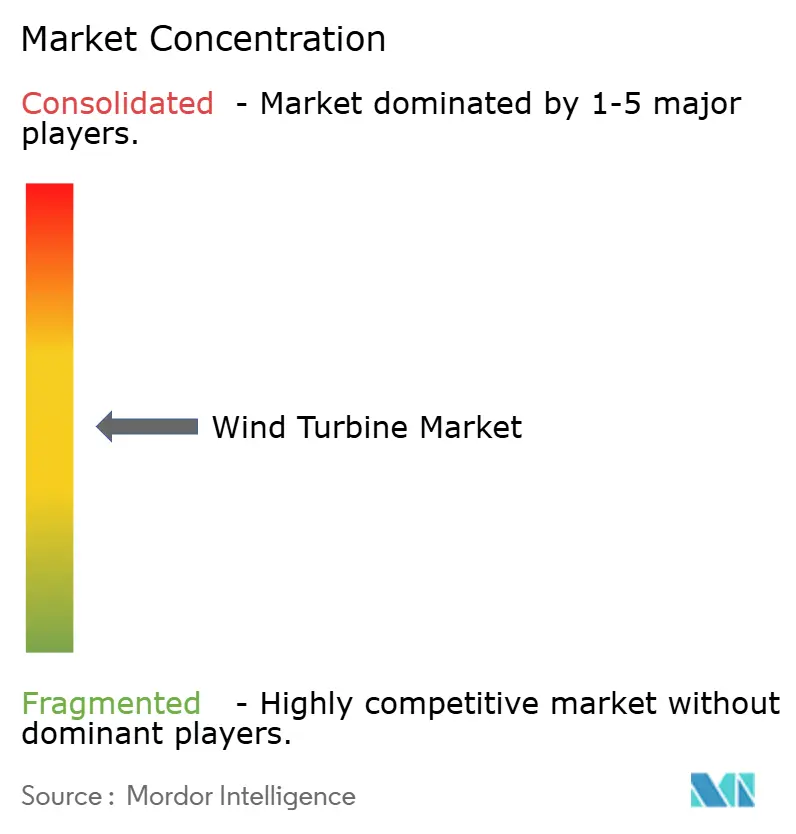
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Windkraftanlagenmarkts durch Mordor Intelligence
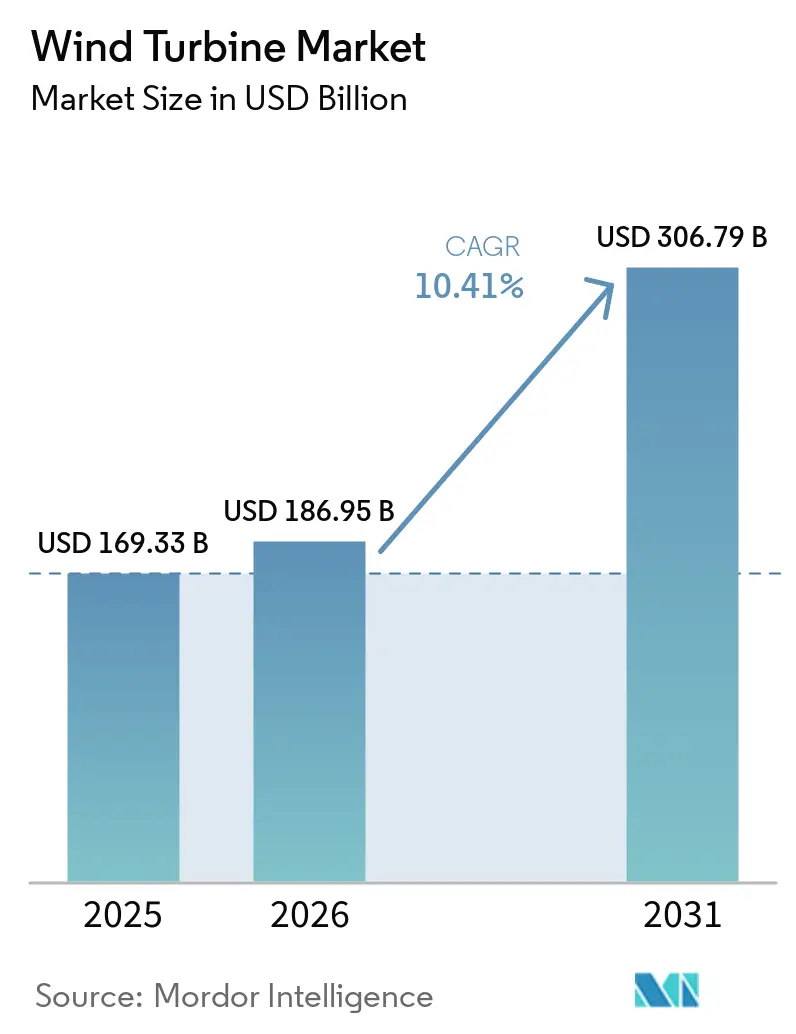
Die Marktgröße für Windkraftanlagen wurde im Jahr 2025 auf 169,33 Milliarden USD geschätzt und wird voraussichtlich von 186,95 Milliarden USD im Jahr 2026 auf 306,79 Milliarden USD bis 2031 wachsen, mit einer CAGR von 10,41 % im Prognosezeitraum (2026–2031).
Das Wachstum stützt sich auf aggressive nationale Mandate für erneuerbare Energien, deutliche LCOE-Rückgänge sowohl bei Onshore- als auch bei Offshore-Projekten sowie eine stetige Verlagerung hin zu Windkraftanlagen mit einer Nennleistung von 15 MW oder mehr, die die Energiedichte der Standorte erhöhen. Projektentwickler profitieren zudem von einem breiteren Zugang zu Green-Bond-Finanzierungen, politisch getriebenem Bedarf an grünem Wasserstoff und KI-gestützten Wartungsplattformen, die Ausfallzeiten um 35 % reduzieren. Während Onshore-Installationen weiterhin dominieren, ziehen kommerzielle Offshore-Installationen in großem Maßstab – insbesondere Floating-Konzepte – die stärksten Kapitalzuflüsse an. Der Asien-Pazifik-Raum liefert knapp die Hälfte des globalen Marktwerts, doch die Region Naher Osten und Afrika holt auf, angetrieben durch Rekordtief-Auktionstarife und Ausbauprogramme im Mehrgigattwatt-Bereich.
Zentrale Erkenntnisse des Berichts
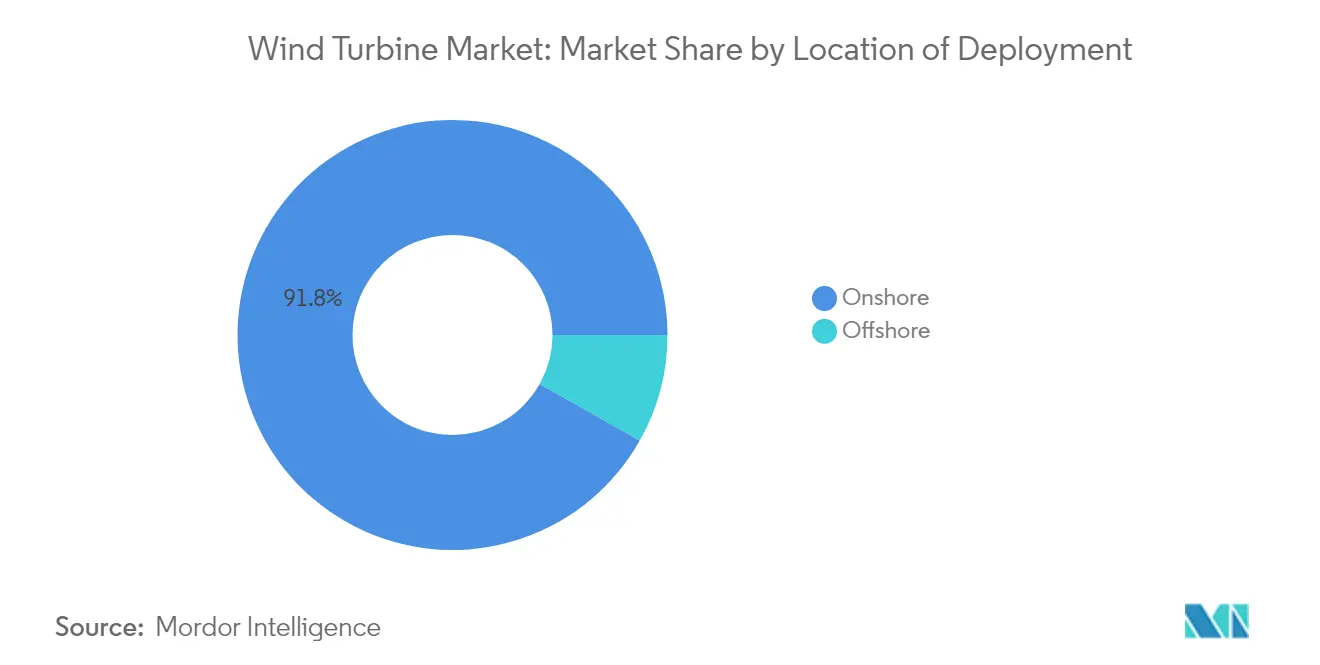
- Nach Installationsstandort entfielen im Jahr 2025 91,83 % des Umsatzes auf Onshore-Projekte, während Offshore-Installationen bis 2031 voraussichtlich mit einer CAGR von 18,95 % wachsen werden.
- Nach Nennleistung hielten große Anlagen von 1–5 MW im Jahr 2025 einen Marktanteil von 45,85 % am Windkraftanlagenmarkt, und sehr große Anlagen über 5 MW werden voraussichtlich bis 2031 mit einer CAGR von 14,05 % wachsen.
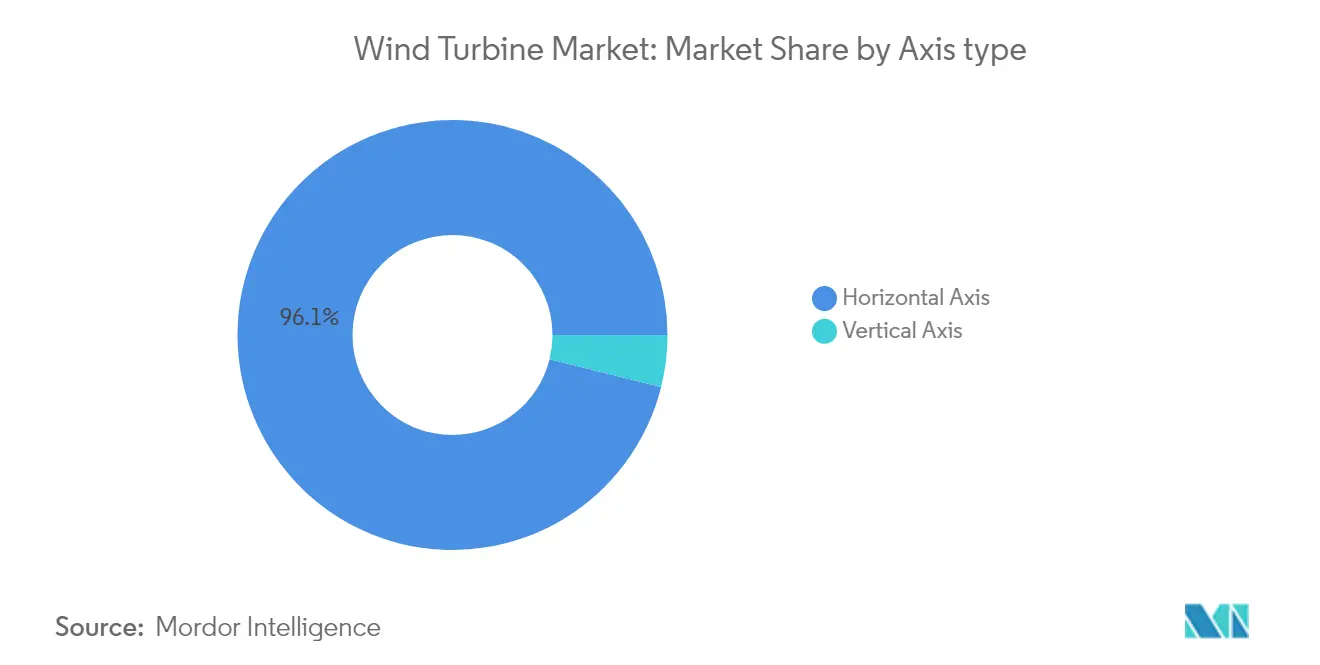
- Nach Achsentyp entfielen im Jahr 2025 96,12 % der Marktgröße für Windkraftanlagen auf Horizontalachs-Turbinen, während Vertikalachs-Designs im Prognosezeitraum mit einer CAGR von 12,55 % wachsen.
- Nach Komponente führten Rotorblätter mit einem Anteil von 29,84 % am Wertpool des Jahres 2025; Leistungselektronik- und Steuerungspakete werden voraussichtlich bis 2031 eine CAGR von 12,78 % erzielen.
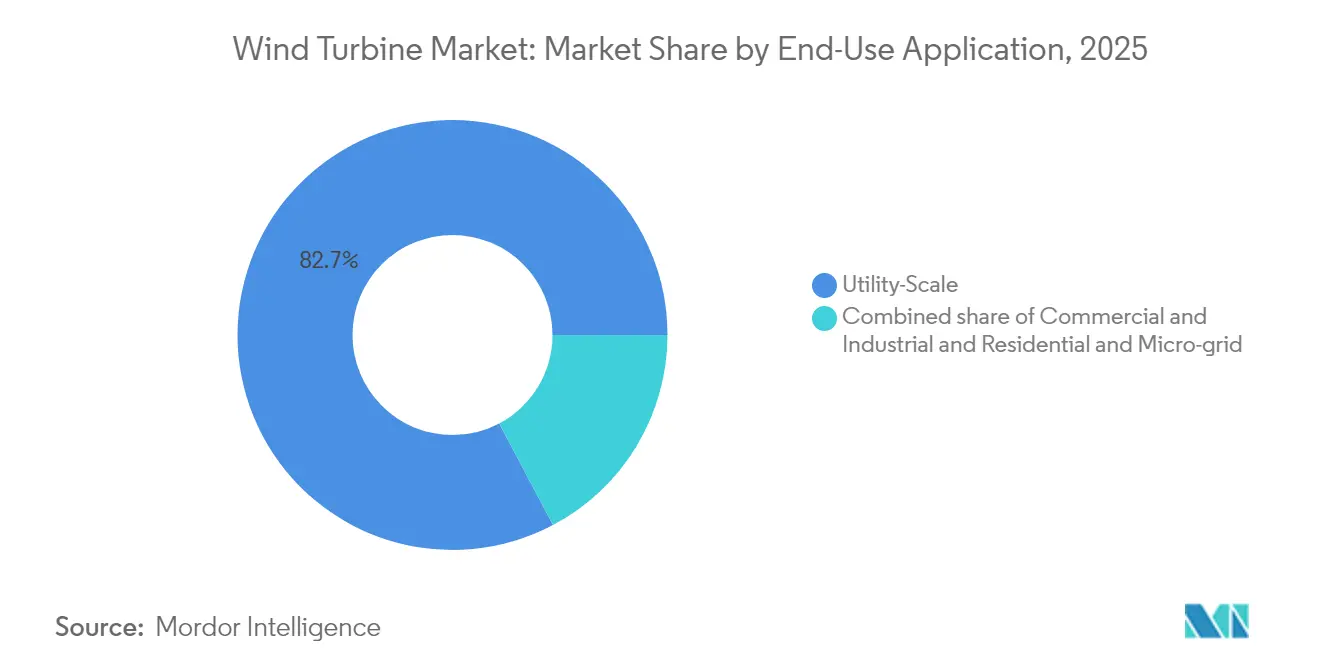
- Nach Endanwendung hielten Versorgungsmaßstab-Parks im Jahr 2025 einen Umsatzanteil von 82,74 %, während Gewerbe- und Industriesysteme bis 2031 auf eine CAGR von 15,05 % zusteuern.
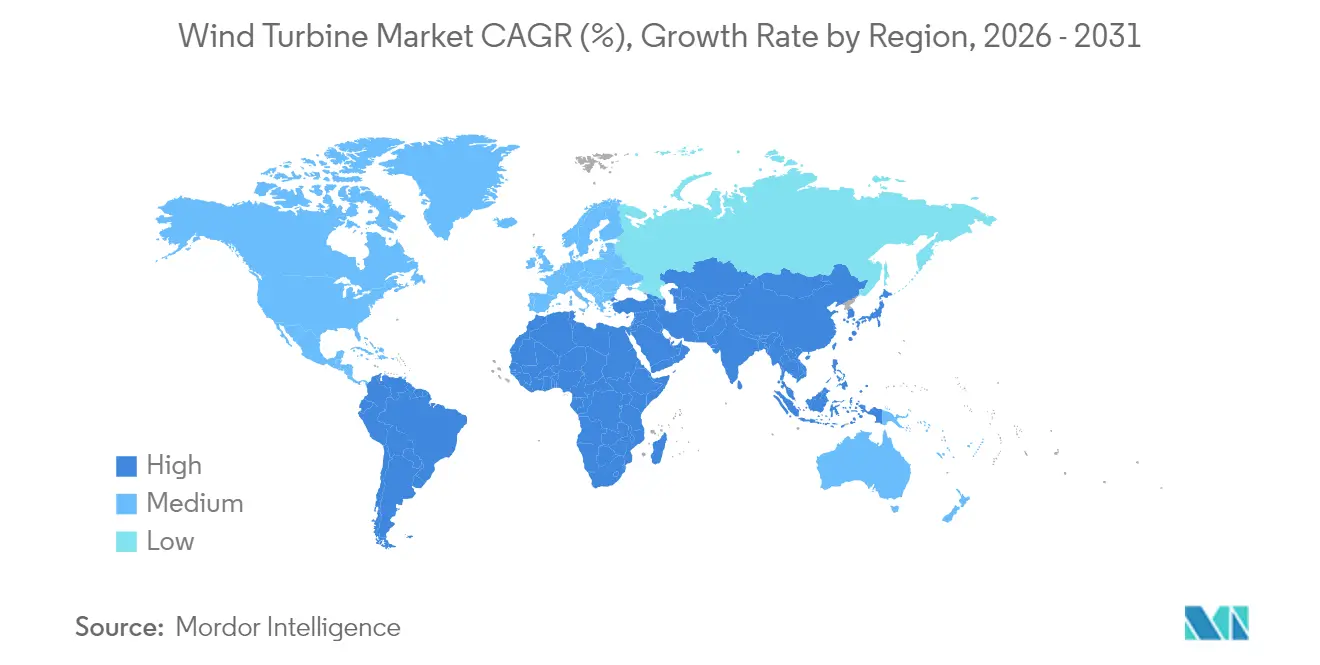
- Geografisch gesehen blieb der Asien-Pazifik-Raum mit einem Anteil von 47,90 % im Jahr 2025 der größte Beitragszahler, und die Region Naher Osten und Afrika wird voraussichtlich das schnellste Wachstum von 50,8 % von 2026 bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende nationale Ziele für erneuerbare Energien | 2.8% | Global, mit der EU an der Spitze bei 42,5 % bis 2030 | Mittelfristig (2–4 Jahre) |
| Rasanter Rückgang des LCOE für Onshore- und Offshore-Anlagen | 2.1% | Global, insbesondere Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Versorgungsunternehmen nach Windkraftanlagen ≥ 15 MW | 1.5% | Nordamerika, Europa, Asien-Pazifik Offshore | Mittelfristig (2–4 Jahre) |
| Günstige politische Verknüpfung mit grünem Wasserstoff | 1.0% | EU, Australien, Wasserstoff-Hubs im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Bankabilitätsmeilensteine für Floating-Wind | 1.9% | Europa, Asien-Pazifik, aufkommend in Amerika | Langfristig (≥ 4 Jahre) |
| Einsparungen durch KI-gestützte prädiktive Wartung | 0.8% | Global, konzentriert in Industrieländern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende nationale Ziele für erneuerbare Energien treiben beispiellose politische Unterstützung voran
Die Europäische Union schreibt nun 42,5 % erneuerbaren Strom bis 2030 vor, während Spanien 81 % anstrebt und Griechenland vergleichbare Ziele setzt.[1]Europäische Kommission, "Ziele für erneuerbare Energien," ec.europa.eu Indien hat im Jahr 2024 3,4 GW Windkraftkapazität hinzugefügt als Teil seines Ziels, 500 GW nicht-fossile Energie zu erreichen.[2]Ministerium für neue und erneuerbare Energien, "Indien fügt 2024 3,4 GW Windkraftkapazität hinzu," mnre.gov.in Die britische Clean-Power-2030-Mission strebt 95 % kohlenstoffarme Stromerzeugung an und hebt frühere Beschränkungen für Onshore-Windkraft auf. Diese Rahmenbedingungen sichern Einnahmen über Einspeisevergütungen, Zertifikate und Wettbewerbsauktionen und beschleunigen dadurch den Windkraftanlagenmarkt. Langfristige politische Sicherheit fördert zudem die heimische Fertigung und die Lokalisierung von Lieferketten.
Rasanter LCOE-Rückgang verändert die Wirtschaftlichkeit der Windenergie
Saudi-Arabiens jüngste Ausschreibung wurde zu 15 USD/MWh abgerechnet, was verdeutlicht, wie stark die Onshore-Kosten gesunken sind. Die Offshore-Entwicklung verläuft ähnlich; Floating-Wind-Anlagen sollen bis 2050 40 EUR/MWh erreichen, da Rotoren mit mehr als 180 m zum Standard werden. Die durchschnittliche Turbinenleistung erreichte 2024 5.500 kW, was zu reduzierten Balance-of-Plant-Kosten führte.[3]Global Wind Energy Council, "Global Wind Report 2025," gwec.net Die serielle Fertigung von Windturbinenfundamenten, modulare Umspannwerke und Green-Bond-Finanzierungen senken die Stückkosten weiter. Diese Trends festigen die Wettbewerbsfähigkeit der Windenergie gegenüber fossilen Alternativen und Solar-plus-Speicher-Lösungen.
Nachfrage der Versorgungsunternehmen nach Mega-Turbinen verändert die Marktdynamik
Entwickler spezifizieren zunehmend Anlagen mit Kapazitäten von ≥15 MW, wie etwa Siemens Gamesas 21-MW-Prototyp und Chinas erste kommerzielle 18-MW-Installation. Größere Rotoren nutzen stärkere Höhenwinde und reduzieren die Anzahl der Turbinen, wodurch Betriebs- und Wartungsbesuche sowie Kraneinsätze verringert werden. Häfen und Hubinselschiffe werden aufgerüstet, um Windturbinengondel-Einheiten mit einem Gewicht von über 500 Tonnen zu handhaben, was neue Einnahmequellen für Logistikanbieter erschließt. Diese Tendenz zu Mega-Plattformen erhöht den durchschnittlichen Kapazitätsfaktor und vergrößert den Windturbinenmarkt.
Integration von grünem Wasserstoff schafft neue Umsatzquellen
Die Erneuerbare-Energien-Richtlinie der EU enthält nun Wasserstoff-Teilziele und veranlasst Projektentwickler, Elektrolyseure gemeinsam mit Windparks zu errichten. Offshore-Nordsee-Projekte planen den direkten Export über Wasserstoff-Pipelines, um Netzengpässe zu umgehen, während Australiens Pilbara-Hub ähnliche Modelle anstrebt.[4]Policy Exchange, "Ungenutzten Wind in Wasserstoff umwandeln," policyexchange.org.uk Diese Konzepte monetarisieren Überschusserzeugung und hedgen gegen Preiskannibalisierung, was die Projektbankabilität vertieft und die Präsenz der Windkraftanlagenbranche ausweitet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Netzanschlusswarteschlange | -1.2% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch versorgungsmaßstäbliche Solar-plus-Speicher-Anlagen | -0.9% | Global, insbesondere sonnenreiche Regionen | Kurzfristig (≤ 2 Jahre) |
| Versorgungssicherheit bei Seltenerd-Magneten | -0.5% | Global, Abhängigkeitsrisiko von China | Langfristig (≥ 4 Jahre) |
| Entsorgungskosten für Rotorblätter am Ende der Nutzungsdauer | -0.4% | Europa, Nordamerika als frühe Einführer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlussbottlenecks hemmen das Marktwachstum
Die Netzanschlusswarteschlangen in den USA schwollen auf 2.600 GW an, und im Vereinigten Königreich drohen Wartezeiten von 14 Jahren, was die Inbetriebnahme verzögert und die Kapitalkosten in die Höhe treibt.[5]Bundesbehörde für Energieregulierung, "Analyse der Netzanschlusswarteschlange," ferc.gov Deutschland hat 2024 aufgrund von Engpässen 9 % der Nordsee-Erzeugung abgeregelt. Obwohl Reformen wie die FERC-Anordnung 2023 darauf abzielen, Genehmigungen zu straffen, hinken Netzausbauten den Windkraft-Ausbauplänen weiterhin hinterher, was kurzfristige Zubaukapazitäten begrenzt.
Wettbewerb durch Solar-plus-Speicher-Anlagen verschärft die Marktdynamik
Versorgungsmaßstäbliche Solarenergie sicherte sich 70 % der neuen Kapazität in sonnenreichen Regionen, und das US-Energieministerium erwartet, dass die Batteriekosten für Langzeit-Speicher auf rund 0,05 USD/kWh sinken werden.[6]US-Energieministerium, "Fahrplan für Langzeit-Speicher," energy.gov Dispatchable Solarenergie kann in Stunden mit Spitzenpreisen günstiger als Windkraft sein und zwingt Windkraftangebote damit auf ein niedrigeres Preisniveau. Hybride Anlagen, die Windkraft mit Solar- und Speichertechnologie kombinieren, können dieses Risiko mindern; der Preiswettbewerb bleibt jedoch ein Gegenwind für den Windkraftanlagenmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationsstandort:
Offshore-Beschleunigung trotz Onshore-DominanzOnshore-Anlagen machten 2025 weiterhin 91,83 % des Umsatzes aus, unterstützt durch ausgereifte Lieferketten und vereinfachte Genehmigungsverfahren. Offshore-Windturbinenprojekte hingegen werden voraussichtlich eine CAGR von 18,95 % verzeichnen und ihren Anteil am Windturbinenmarktvolumen bis 2031 stetig ausbauen. Die Pipelines von 10 GW (Japan) und 12 GW (Südkorea) im asiatisch-pazifischen Raum verdeutlichen, dass schwimmende Konzepte rasch skaliert werden, Standorte mit starkem Wind in großen Wassertiefen erschlossen werden und Versicherer gewonnen werden, die neuartigen Verankerungssystemen gegenüber bislang skeptisch waren.
Es wird erwartet, dass die Kostenparität mit Onshore-Turbinen bis Mitte der 2030er Jahre erreicht wird, da modulare Schwimmkörper und die serielle Fertigung von Fundamenten die Investitionsausgaben senken. Da die Netzüberlastung an Land zunimmt, nutzen Küstenstaaten Offshore-Knotenpunkte, um die Risiken bei den Netzanschluss-Zeitplänen zu reduzieren und damit ihren Anteil am Offshore-Windturbinenmarkt weiter zu steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Nennleistung:
Sehr große Windkraftanlagen treiben die Marktentwicklung voranGroße Anlagen (1–5 MW) hielten 2025 einen Anteil von 45,85 %; Modelle über 5 MW werden jedoch voraussichtlich mit einer CAGR von 14,05 % wachsen, angetrieben durch die Nachfrage der Versorgungsunternehmen nach weniger, aber leistungsstärkeren Anlagen. Siemens Gamesas 21-MW-Konzept und Chinas 18-MW-Rollout unterstreichen die Verlagerung hin zu Mega-Plattformen. Größere Rotoren nutzen stärkere Winde in größeren Höhen, reduzieren Betriebs- und Wartungseinsätze und verbessern die Projektökonomie, was das Wachstum der Klasse der sehr großen Anlagen stärkt.
Nach Achsentyp:
Horizontale Dominanz mit vertikaler RenaissanceHorizontale Designs liefern im Jahr 2025 noch immer 96,12 % der globalen Erzeugung, gestützt durch jahrzehntelange aerodynamische Verfeinerung. Vertikalachsen-Windkraftanlagen – obwohl ein kleiner Teil des installierten Bestands – entwickeln sich mit einer CAGR von 12,55 % weiter, da maschinelles Lernen und Verbund-Helixblätter die Nischenanwendung in städtischen und Offshore-Umgebungen vorantreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Komponente:
Leistungselektronik überholt traditionelle MarktführerRotorblätter behielten 2025 mit 29,84 % des Werts ihre Führungsposition, aber Leistungselektronik- und Steuerungspakete sind auf dem Weg zu einer CAGR von 12,78 %, was den Bedarf an erweiterten Netzunterstützungsfunktionen, Breitbandlücken-Halbleitern und cybersicherheitsgehärteten SCADA-Plattformen widerspiegelt.
Nach Endanwendung:
Gewerbliche Installationen fordern Versorgungsmaßstab-Dominanz herausVersorgungsmaßstab-Parks erzielten 2025 einen Umsatzanteil von 82,74 %; Gewerbe- und Industriesysteme werden jedoch voraussichtlich bis 2031 jährlich mit 15,05 % wachsen, da Unternehmen virtuelle PPAs und erneuerbare Energiequellen vor Ort einsetzen, um wissenschaftsbasierte Netto-Null-Ziele zu erreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Windturbinen-Markt im asiatisch-pazifischen Raum und in Europa
Der asiatisch-pazifische Raum entfiel 2025 auf 47,90 % des Marktwerts, angetrieben durch Chinas inländischen Ausbau, Indiens Zubau von 3,4 GW und Japans Vorstoß in die Floating-Technologie. Die Wachstumsrate der Region von 11,35 % ist auf die lokale Fertigungstiefe und anhaltende politische Anreize zurückzuführen. Europa bleibt ein technologischer Vorreiter, wobei das EU-Mandat für 42,5 % erneuerbare Energien und eine robuste Offshore-Infrastruktur die Projektdynamik hochhalten.
Windturbinen-Markt in Nord- und Südamerika sowie im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird voraussichtlich das am schnellsten wachsende Gebiet sein, gestützt durch Ägyptens 10-GW-Megaprojekt im Wert von 10 Milliarden USD und saudische Ausschreibungen, die bei 15 USD/MWh abgerechnet werden. Nordamerika holt beim Offshore-Potenzial auf, da sich die Übertragungsregeln weiterentwickeln, während Südamerika durch die Auktionspipelines Brasiliens und Chiles seine regionale Rolle ausbaut.

Regulatorisches Umfeld
Die politische Unterstützung stützt sich weiterhin auf verbindliche Erneuerbare-Energien-Ziele und auktionsbasierte Beschaffung, zusammen mit strengeren technischen und handelsrechtlichen Compliance-Anforderungen für Anlagen. In Europa untermauert das EU-Ziel für erneuerbare Energien von 42,5 % bis 2030 die anhaltende Ausschreibungstätigkeit, während Handelsinstrumente auch die Turm- und Stahlversorgung beeinflussen: Die Durchführungsverordnung (EU) 2026/198 der Kommission (28. Januar 2026) aktualisierte unternehmensspezifische Antidumpingzoll-Codezuweisungen für großmaßstäbliche Stahlwindtürme aus China (einschließlich TSP Wind Power Group Co., Ltd.), was sich auf die Importeurdokumentation und Beschaffungsstrategien auswirkt.
Normen und nationale Zulassungslisten prägen zunehmend die Qualifizierung des Turbinendesigns, die Standortbewertung und den Marktzugang. IEC 61400-15-1:2025 formalisierte einen Rahmen für die Bewertung und Berichterstattung der Standorteignungsbedingungen von Windturbinen für Onshore- und Offshore-Anwendungen und unterstützt damit konsistentere Bankability- und Zertifizierungsabläufe. Auch Kosten- und Genehmigungshebel verschoben sich: Das Vereinigte Königreich hob mit Wirkung zum 01. April 2026 im Rahmen eines Authorised-Use-Verfahrens die Einfuhrzölle auf 33 Industriegüter auf, die bei der Herstellung von Windturbinenkomponenten verwendet werden, während sich aufstrebende Offshore-Märkte in Richtung ermöglichender Rahmenwerke bewegten, darunter Brasiliens rechtlicher Rahmen für Offshore-Wind, der im Januar 2025 in Kraft trat, und Südkoreas OSW Promotion Act, der wettbewerbliche Auktionen ermöglicht (mit 689 MW, die 2025 für Offshore-Wind vergeben wurden).
Wettbewerbsumfeld
Die Hersteller schlossen 2024 einen Rekord von 127 GW aus 23.098 Anlagen ans Netz an, was Skalierung und intensiven Wettbewerb widerspiegelt. Constellation Energys Übernahme von Calpine für 27 Milliarden USD schuf einen Sauberenergiegiganten mit 60 GW Kapazität und verdeutlicht die Konsolidierungswelle in der Branche. BP–JERAs 5,8-Milliarden-USD-Gemeinschaftsunternehmen zielt auf 13 GW Offshore-Wind ab, während die Bildung von Saipem7 (Fusion von Saipem und Subsea7) zunehmende Fusions- und Übernahmeaktivitäten unter Dienstleistern signalisiert.
Ausrüstungshersteller differenzieren sich durch die Einführung von Mega-Turbinen, KI-gesteuerte Serviceverträge und Programme für recycelbare Rotorblätter. Die fünf größten Akteure kontrollieren knapp über 80 % der Neuinstallationen, was auf eine mäßig konzentrierte Struktur hindeutet, die es regionalen Herausforderern dennoch ermöglicht, durch Preis- und Local-Content-Strategien Marktanteile zu gewinnen.
Marktführer in der Windkraftanlagenbranche
-
General Electric Company
-
Vestas Wind Systems A/S
-
Nordex SE
-
Suzlon Energy Limited
-
Siemens Gamesa Renewable Energy, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Windturbinenmarkt
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- General Electric Company (GE Vernova)
- Nordex SE
- Suzlon Energy Ltd.
- Xinjiang Goldwind Science & Technology Co., Ltd.
- Envision Energy Ltd.
- Ming Yang Smart Energy Group Ltd.
- Dongfang Electric Corp.
- Enercon GmbH
- Hitachi Ltd.
- LM Wind Power A/S
- MHI Vestas Offshore Wind A/S
- Senvion SA
- Sinovel Wind Group Co., Ltd.
- Vergnet SA
- Eocycle Technologies Inc.
- Airgenesis LLC
- United Power Technology Co., Ltd.
- Siemens Energy AG

Marktchancen und Zukunftsaussichten
Der jährliche Rekordausbau schafft kurzfristigen Spielraum in industrialisierten Lieferketten und Dienstleistungen, insbesondere dort, wo größere Turbinenplattformen und Offshore-Ausbauten die Nachfrage auf weniger, komplexere Projekte konzentrieren. Wind verzeichnete 2025 weltweit rund 159 GW bis 165 GW an Nettozubauten, wodurch die kumulierte installierte Windkapazität bis Ende 2025 auf über 1.299 GW stieg, wobei China 119,4 GW und Indien einen Rekordwert von 6,3 GW im Jahr 2025 hinzufügten. Dieser Ausbau unterstützt Chancen für OEMs und Tier-Zulieferer bei Rotorblättern, Leistungselektronik und Steuerungen, netzstützenden Funktionen und Lebenszyklus-Serviceverträgen, da Betreiber ihre Flotten standardisieren, um mithilfe KI-gestützter Wartungsplattformen Betriebs- und Wartungskosten sowie Ausfallzeiten zu reduzieren.
Auch die Gestaltung von Regulierung und Beschaffung eröffnet zusätzliche Wege zum Markt jenseits traditioneller Versorgungsauktionen, einschließlich Unternehmensrahmenwerken und offshore-spezifischen Förderungsgesetzen, die den Käuferkreis für neue Projekte erweitern können. Südkoreas OSW Promotion Act und Vietnams Wandel hin zu Offshore-Wind-Vorschriften, die Corporate-PPA-Rahmenwerke und regionale Preisgestaltung ermöglichen, liefern Referenzpunkte dafür, wie sich bankfähige Abnahmevereinbarungen auf neue Regionen ausweiten lassen. Netzanschlussbeschränkungen lenken zusätzlich die Chancen in Richtung von Lösungen, die die Lieferfähigkeit verbessern, einschließlich der Hybridisierung mit Speicherung oder Wasserstoffintegration, wo entsprechende politische Rahmenwerke bestehen, zusammen mit Ausrüstungsmerkmalen, die die Netzkonformität unterstützen, wie fortschrittliche Umrichter, Steuerungen und cybersicherheitsgehärtete SCADA-Systeme, im Einklang mit dem im Bericht beschriebenen Komponententrend bei Leistungselektronik- und Steuerungspaketen.
Recent Industry Developments in Windturbinenmarkt
- Juli 2026: Die Nordex Group erhielt Aufträge in Höhe von insgesamt 700 MW von UKA in Deutschland. Das Volumen verstärkt die Wettbewerbsintensität bei Onshore-Repowering und Neubauprojekten und hält zugleich die Auslastung in den Lieferketten für Gondeln, Rotorblätter und Türme im Zusammenhang mit deutschen Lieferungen hoch.
- Juni 2026: GE Vernova unterzeichnete eine Vereinbarung mit Powerica Limited zur Lieferung von 28 seiner Onshore-Windturbinen mit 3,8 MW-154 m für den 100-MW-Windpark Botad in Gujarat, Indien, und erhielt zudem die MNRE-ALMM-Zertifizierung. Das Paket verknüpft Turbinenaufträge mit Marktzugangs-Compliance und unterstreicht die Lokalisierungsdynamik, wobei das Unternehmen an seinem Standort Pune eine Fertigungskapazität von 1.500 MW pro Jahr anstrebt.
- Dezember 2024: BP und JERA gründeten JERA Nex BP, um 13 GW an Offshore-Wind-Assets zu verfolgen. Der Zusammenschluss erhöht die Skalierbarkeit bei Entwicklungs- und Finanzierungskapazitäten und unterstützt länderübergreifende Projektpipelines, die die Sichtbarkeit von Turbinenaufträgen und die Planung der Offshore-Lieferkette beeinflussen.


Windturbinenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Windturbinen-Markt die Umsätze im Zusammenhang mit zur Stromerzeugung installierten Windturbinen, einschließlich Onshore- und Offshore-Installationen, über die im Modell erfassten Schlüsselländer und -regionen.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Stromverkäufe sowie umfassendere Ausgaben für Balance-of-Plant und Netzinfrastruktur aus, die außerhalb der Systemgrenzen der Turbine liegen.
Segmentierungsübersicht
-
Nach Installationsstandort
- Onshore
-
Offshore
- Bodenfest (Fixed-bottom)
- Schwimmend (Floating)
-
Nach Nennleistung
- Klein (unter 100 kW)
- Mittel (100 kW bis 1 MW)
- Groß (1 bis 5 MW)
- Sehr Groß (über 5 MW)
-
Nach Achsentyp
- Horizontalachse
- Vertikalachse
-
Nach Komponente
- Rotorblätter
- Gondel und Antriebsstrang
- Generator
- Turm
- Leistungselektronik und Steuerung
-
Nach Endanwendung
- Versorgungsmaßstab
- Gewerbe und Industrie
- Wohngebäude und Mikronetz
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Finnland
- Schweden
- Türkei
- Niederlande
- Rest von Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Vietnam
- Rest von Asien-Pazifik
-
Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Ägypten
- Marokko
- Rest von Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grundstruktur des Marktes aufzubauen und das Modell an beobachtbarer Installationsaktivität zu verankern. Wir haben öffentliche Datenreihen ausgewertet, wie etwa Statistiken der Internationalen Energieagentur (IEA), die Datenbank für erneuerbare Energien der Internationalen Agentur für Erneuerbare Energien (IRENA), Veröffentlichungen des Globalen Windenergierate (GWEC), Veröffentlichungen der US-Energieinformationsbehörde (EIA) sowie Energieindikatoren von Eurostat, die uns dabei halfen, Definitionen abzugleichen und die konsistentesten Zeitreihen zu identifizieren.
Um diese Signale in ein Umsatzmodell umzuwandeln, stützten wir uns zudem auf Quellen wie Ankündigungen nationaler Energieministerien, Netzanschlussstatistiken von Netzbetreibern, soweit verfügbar, sowie Jahresberichte und Investorenpräsentationen von Unternehmen für Kommentare zu Mix und Preisgestaltung. Darüber hinaus nutzten wir zugelassene kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken, um technologische Veränderungen zu verstehen, die die durchschnittlichen Verkaufspreise im Zeitverlauf beeinflussen können. Diese Liste ist illustrativ, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um die Annahmen aus der Sekundärforschung mittels Experteninterviews und strukturierten Umfragen unter OEM-nahen Lieferkettenakteuren, Projektentwicklern, EPC-Stakeholdern und unabhängigen Branchenexperten zu überprüfen. Für eine globale Abdeckung wurden Eingaben aus dem asiatisch-pazifischen Raum, EMEA und Amerika abgeglichen, sodass regionale Preisgestaltung, Offshore-Akzeptanz und Inbetriebnahmefrequenz vor der Finalisierung der Marktgesamtwerte angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene: 12 % | Asiatisch-pazifischer Raum: 52 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Akteure: 14 % | Manager: 49 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenbestimmungslogik verwendet einen Top-down-Ansatz, bei dem jährliche Windzubaukapazitäten und Inbetriebnahmezeitpläne nach Region rekonstruiert und anschließend anhand typischer Kapazitätsmixe und Preisspannen in Turbinenerlöse umgerechnet werden. Sobald der Nachfragepool ermittelt ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie etwa aggregierte Lieferantenauswertungen, Kanalgespräche über Lieferzeitpunkte sowie Preis-Volumen-Prüfungen für wichtige Kapazitätsbänder.
Eingaben, die das Modell wesentlich beeinflussen, umfassen jährliche installierte Kapazitätszubaukapazitäten (GW), den Onshore-Offshore-Anteil, Trends bei der durchschnittlichen Turbinenleistung (MW pro Einheit), beobachtete Preisentwicklungen nach Turbinenklasse sowie das Tempo der Genehmigungserteilung und Netzanschlussaktivitäten, die die Umsatzrealisierung zwischen den Jahren verschieben können. Wenn Länderdaten dünn sind, werden Lücken durch Proxy-Indikatoren wie regionale Ausbaupläne und historische Anteile geschlossen, die anschließend durch Interviews erneut validiert werden.
Für die Prognose wird eine Szenarioanalyse rund um Installationspipelines und politisch bedingte Zeitplanung eingesetzt, und anschließend wird der Zentralfall mithilfe von Zeitreihentechniken geglättet, sodass kurzfristige Spitzen den Trend nicht überbewerten. Annahmen zu Kapazitätsmix und Preisgestaltung werden anhand von Expertenkonsens aktualisiert, sodass die Prognose an das geknüpft bleibt, was auf dem Markt kontrahiert und gebaut wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Querprüfungen, sodass keine einzelne Quelle das Endergebnis bestimmt. Modellgesamtwerte werden mit unabhängigen Signalen verglichen, wie etwa gemeldeten jährlichen Installationen, offengelegten Projektpipelines und richtungsweisenden Kommentaren zu durchschnittlichen Verkaufspreisen; anschließend werden Ausreißer vor der Freigabe überprüft und korrigiert.
Jeder Bericht durchläuft eine schrittweise Analystenprüfung, einschließlich Konsistenzprüfungen über Regionen und Jahre hinweg, und Rückkontaktauslöser werden verwendet, wenn eine wesentliche Abweichung festgestellt wird oder wenn eine politische oder angebotsseitige Verschiebung die kurzfristigen Installationen verändert. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Windturbinen-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Windturbinen können weit auseinanderliegen, da die zugrunde liegenden Abgrenzungen nicht immer übereinstimmen. Unterschiede entstehen häufig dadurch, was als Turbinensystem gegenüber angrenzenden Projektausgaben gezählt wird, wie das Offshore-Timing erfasst wird und welches Jahr als Ausgangspunkt behandelt wird.
Wesentliche Lücken zeigen sich in der Regel an drei Stellen. Erstens vermischen einige Quellen Turbinenerlöse mit umfassenderen Projektkomponenten oder Dienstleistungen, was den Gesamtwert erhöht, selbst wenn die Installationsvolumina ähnlich sind. Zweitens können Preisannahmen variieren, je nachdem, ob größere Offshore-Einheitengrößen und inflationsgebundene Verträge auf dieselbe Weise berücksichtigt werden. Drittens spielt der Aktualisierungsrhythmus eine Rolle, da jährliche Inbetriebnahmen und politische Änderungen Erlöse zwischen Jahren verschieben können, wenn Datensätze zu unterschiedlichen Zeitpunkten aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 186,95 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 128,72 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und eine andere Segmentstruktur und scheint eine breitere Auswahl an Komponenten- und Anwendungskategorien zu vermischen, was beeinflussen kann, was als Turbinenerlös gegenüber Projektumfang behandelt wird. |
| Branchenpublikation B | 112,50 Mrd. USD (2024) | Liefert eine Punktschätzung für 2024 mit begrenzten sichtbaren Umfangshinweisen, sodass Unterschiede daher rühren können, wie Offshore-Installationen, Kapazitätsmixverschiebungen und Währungszeitpunkte bei der Umrechnung in USD behandelt werden. |
Beobachtete Installationszubaukapazitäten und der Onshore-Offshore-Mix sind die Prüfgrößen, die Mordor Intelligence an einen klar definierten Turbinenbedarfspool binden, und deshalb zeigt die Tabelle eine Streuung, wenn andere Schätzungen unterschiedliche Jahresanker oder breitere Einschlüsse anwenden. Mit klar definierten Umfangsgrenzen und auf Marktsignale zurückverfolgbaren Kerneingaben ist die endgültige Zahl leichter zu reproduzieren und zu aktualisieren, wenn neue Inbetriebnahmedaten vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Windkraftanlagenmarkt bis 2031 sein?
Es wird erwartet, dass der Markt bis 2031 mit einer CAGR-Trajektorie von 10,41 % einen Wert von 306,79 Milliarden USD erreicht.
Welcher Installationsstandorttyp wird bis 2031 am schnellsten wachsen?
Offshore-Installationen, insbesondere schwimmende Fundamente, werden voraussichtlich eine CAGR von 18,95 % verzeichnen – die höchste unter allen Installationsstandorttypen.
Warum gewinnen Windkraftanlagen mit mehr als 5 MW an Beliebtheit?
Sehr große Plattformen liefern höhere Kapazitätsfaktoren und senken die Installations- und Wartungskosten pro MW, was die Projektökonomie verbessert.
Welche Region dominiert derzeit die Ausgaben für Windkraftanlagen?
Der Asien-Pazifik-Raum führte 2025 mit 47,90 % des globalen Werts, angetrieben durch China und Indien.
Was ist das größte Hindernis, das neue Windkraftprojekte verlangsamt?
Netzanschlusswarteschlangen, insbesondere in Nordamerika und Europa, stellen den bedeutendsten kurzfristigen Engpass dar.
Wie verändert KI den Turbinenbetrieb?
Systeme zur prädiktiven Wartung erreichen eine Fehlervorhersagegenauigkeit von 92 % und reduzieren Ausfallzeiten um etwa 35 %, was die Anlagenrenditen steigert.
Seite zuletzt aktualisiert am:



