
Größe und Marktanteil des White-Biotech-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 454.60 Milliarden US-Dollar |
| Marktgröße (2031) | 580.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des White-Biotech-Marktes von Mordor Intelligence
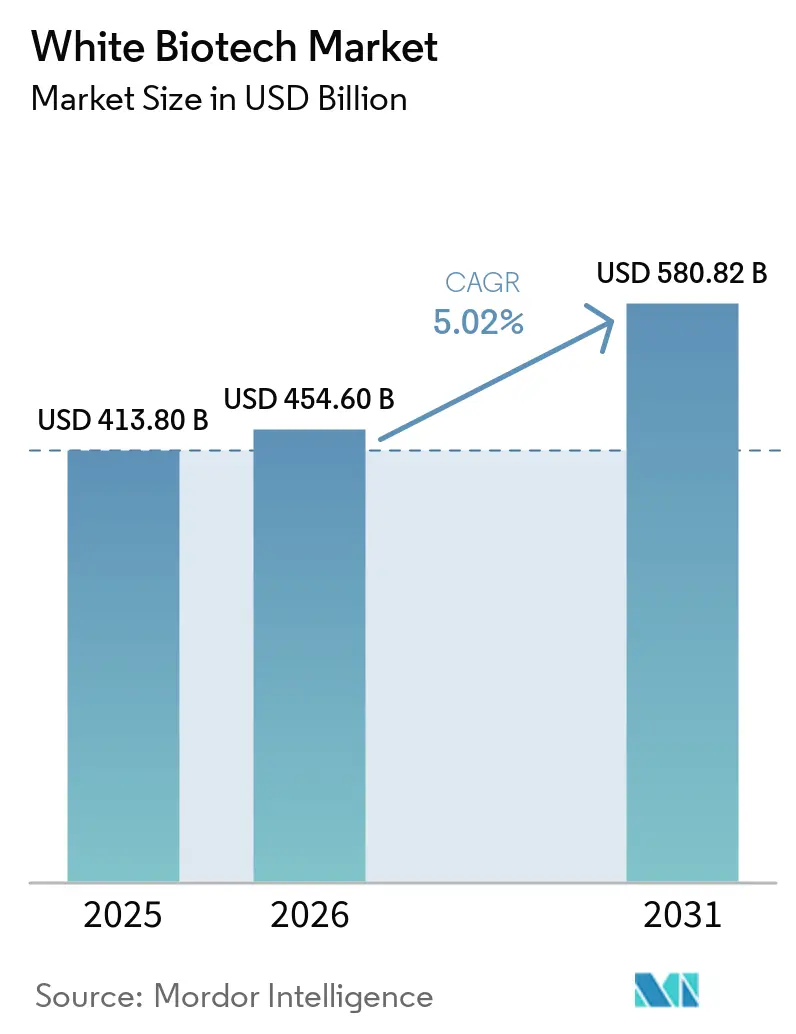
Die Größe des White Biotech-Marktes wurde im Jahr 2025 auf 413,8 Milliarden USD geschätzt und soll von 454,6 Milliarden USD im Jahr 2026 auf 580,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,02 % während des Prognosezeitraums (2026–2031). Die politisch getriebene Nachfrage nach nachhaltigem Flugkraftstoff, Ethanol und biobasierten Polymeren lenkt Kapital von petrochemischen Anlagen hin zu Fermentationsplattformen um, wobei CO₂-Bepreisungsregelungen und Beimischungsvorschriften die regulatorischen Absichten in planbare Einnahmequellen übersetzen. Durchbrüche in der synthetischen Biologie verkürzen die F&E-Zeiträume, senken den Enzymbedarf und steigern die Ausbeuten bei hochwertigen Biochemikalien, was die Gesamtbetriebskosten für Abnehmer in den Bereichen Lebensmittel, Futtermittel und industrielle Endmärkte weiter verbessert. Integrierte Produzenten bauen neue Kapazitäten in Nordamerika, Europa und dem asiatisch-pazifischen Raum aus, doch eine kosteneffiziente Rohstoffbeschaffung und lange Bauzyklen bleiben strukturelle Hindernisse. Insgesamt entwickelt sich der White Biotech-Markt von einer Nischenchance zu einem Mainstream-Lieferkettenbestandteil, unterstützt durch einen wachsenden Pool an Abnahmevereinbarungen von Konsumgütermarken und Fluggesellschaften, die nachweisbare Reduzierungen der Scope-3-Emissionen fordern.
Wichtigste Erkenntnisse des Berichts
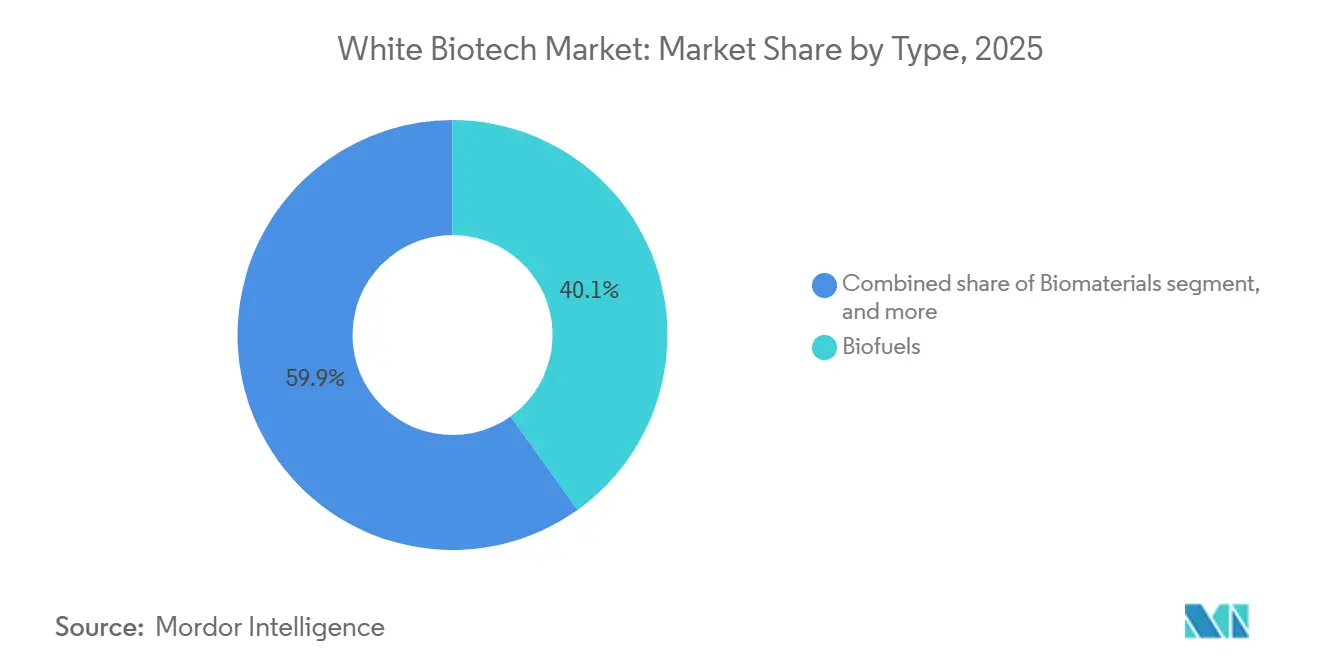
- Nach Typ führten Biokraftstoffe mit einem Anteil von 40,12 % am White Biotech-Markt im Jahr 2025, während Biomaterialien bis 2031 mit einer CAGR von 6,29 % wachsen
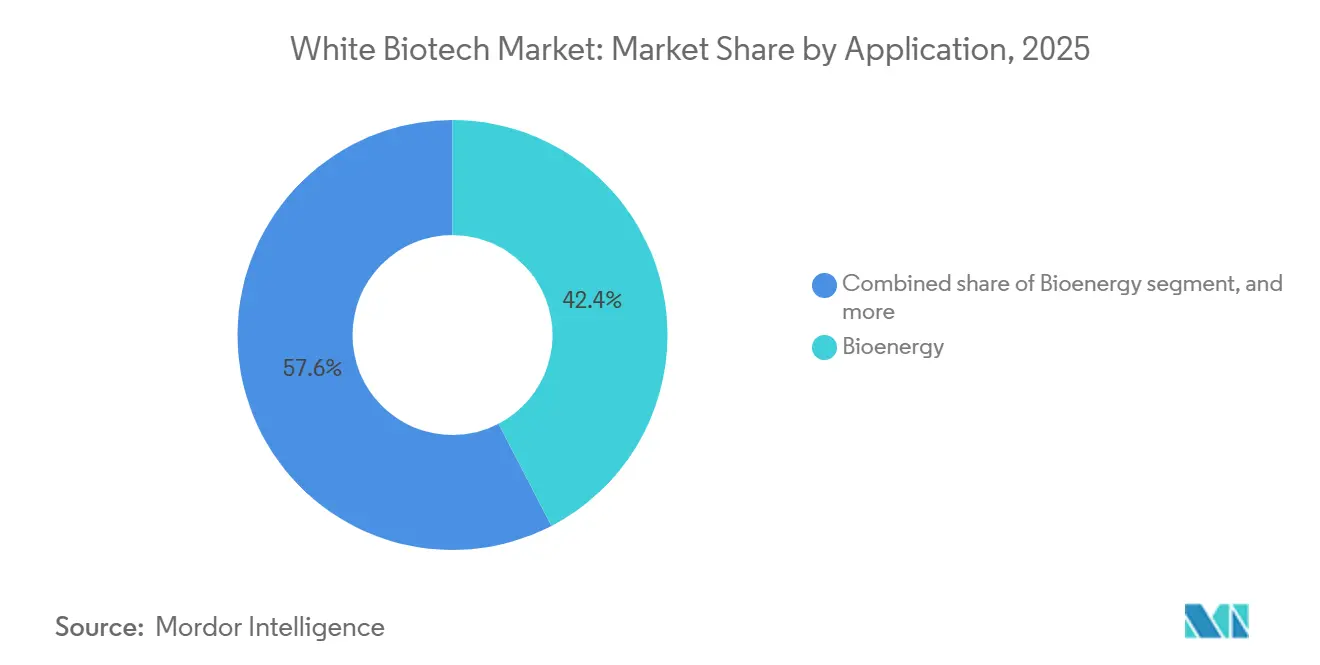
- Nach Anwendung entfielen 42,39 % des Umsatzes im Jahr 2025 auf Bioenergie, und der Bereich Lebensmittel und Getränke wächst bis 2031 mit einer CAGR von 7,21 %.
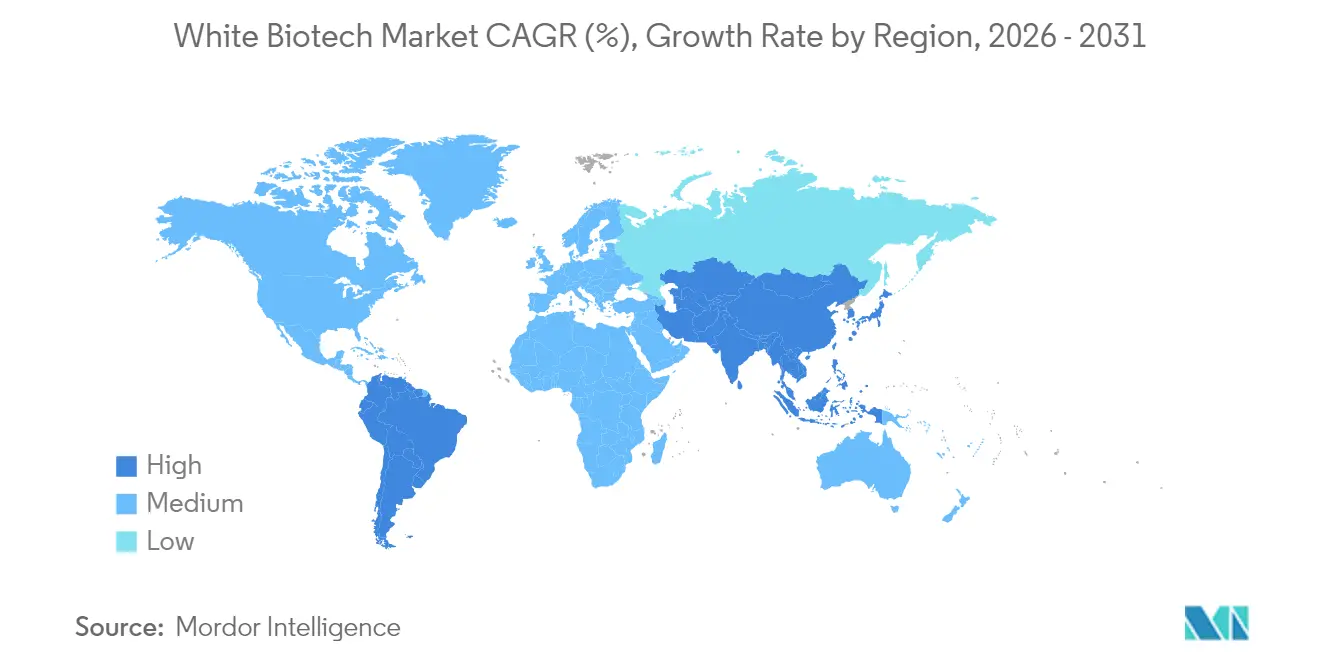
- Nach Geografie erfasste Nordamerika 31,59 % des Wertes im Jahr 2025, doch der asiatisch-pazifische Raum soll über 2026–2031 eine CAGR von 8,22 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen Industrieprozessen | +1.2% | Global, mit Schwerpunkt in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Unterstützende regulatorische Rahmenbedingungen und grüne Anreize | +1.5% | Nordamerika, EU, Asien-Pazifik (China, Indien) | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der synthetischen Biologie und im Stoffwechsel-Engineering | +0.9% | Global, angeführt von Forschungs- und Entwicklungszentren in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Wachsende Verbreitung von Biokraftstoffen und Biokunststoffen | +1.3% | Global, mit Asien-Pazifik und Südamerika als Volumenführer | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Anwendungen von Industrieenzymen in Lebensmitteln und Getränken | +0.7% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Verbraucherpräferenz für biobasierte und natürliche Produkte | +0.6% | Nordamerika, EU, städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen Industrieprozessen
Dekarbonisierungsverpflichtungen gestalten die Beschaffungskriterien in den Bereichen Chemikalien, Materialien und Energie um, wobei Unternehmenskäufer zunehmend biobasierte Inhaltsgrenzwerte festlegen, um Scope-3-Emissionsziele zu erfüllen. Die aktualisierte Bioökonomiestrategie der Europäischen Union, die 2024 veröffentlicht wurde, priorisiert zirkuläre Wertschöpfungsketten, die landwirtschaftliche Rückstände und kommunale organische Abfälle in biobasierte Zwischenprodukte umwandeln und die Abhängigkeit von fossilen Rohstoffen verringern[1]. Dieser politische Wandel spiegelt sich in Verpflichtungen des Privatsektors wider: Unilever kündigte 2025 an, dass 50 % seiner Tensidmengen bis 2030 aus erneuerbarem Kohlenstoff stammen würden, was eine Folgenachfrage nach biobasierten Fettalkoholen und Glycerin erzeugt. CO₂-Bepreisungsmechanismen in Rechtsordnungen wie dem EU-Emissionshandelssystem und dem Low Carbon Fuel Standard in Kalifornien weisen fossilen Einsatzstoffen greifbare Kostennachteile zu und kippen die Gesamtbetriebskostenberechnungen zugunsten fermentationsbasierter Alternativen, selbst wenn die anfänglichen Produktionskosten höher bleiben. Industrielle Käufer prüfen auch die Transparenz der Lieferkette und bevorzugen Lieferanten, die die Rückverfolgbarkeit von Rohstoffen und die Kohlenstoffintensität über den Lebenszyklus dokumentieren können, was White-Biotech-Produzenten mit zertifizierten Nachhaltigkeitsrahmen wie ISCC PLUS oder RSB begünstigt.
Unterstützende regulatorische Rahmenbedingungen und grüne Anreize
Beimischungsvorschriften und Steuergutschriften beschleunigen den Kapitaleinsatz in Biokraftstoff- und Biochemikalienkapazitäten. Der Inflation Reduction Act der Vereinigten Staaten, der 2022 verabschiedet und 2024–2025 operationalisiert wurde, bietet Produktionssteuergutschriften von bis zu USD 1,75 pro Gallone für nachhaltigen Flugkraftstoff, der eine 50-prozentige Reduzierung der Lebenszyklusemissionen gegenüber Petroleum-Düsentreibstoff erreicht, mit einem zusätzlichen USD 0,01 pro Prozentpunkt weiterer Reduzierung. Diese Anreizstruktur hat die Ankündigung von über 20 neuen Projekten für nachhaltigen Flugkraftstoff in Nordamerika ausgelöst, darunter Erweiterungen durch Chevrons Renewable Energy Group und Partnerschaften zwischen Fluggesellschaften und Produzenten von erneuerbarem Diesel. Indiens Nationale Biokraftstoffpolitik, die 2024 geändert wurde, erhöhte das Ethanolbeimischungsziel auf 20 % bis 2025–2026 und führte einen Rentabilitätslückenmechanismus für Ethanolwerke der zweiten Generation ein, der Investitionen in die lignocellulosische Umwandlung risikoärmer macht, so das Ministerium für Erdöl und Erdgas, Indien[2]. Brasiliens RenovaBio-Programm, das an der Börse handelbare Dekarbonisierungsgutschriften (CBIOs) ausgibt, generierte 2024 über 40 Millionen Gutschriften und bietet einen Einnahmestrom, der die Projektökonomie für Zuckerrohr-basierte Bioraffinerien verbessert. Compliance-Rahmenwerke wie die Erneuerbare-Energien-Richtlinie III der EU und ReFuelEU Aviation schaffen langfristige Abnahmesicherheit, die Kreditgeber benötigen, um kapitalintensive Fermentations- und Aufbereitungsinfrastrukturen zu finanzieren.
Fortschritte in der synthetischen Biologie und im Stoffwechsel-Engineering
CRISPR-basierte Genombearbeitung und durch maschinelles Lernen gesteuerte Stammoptimierung verkürzen Entwicklungszeiträume und verbessern die Ausbeuten für fermentationsbasierte Produkte. Forscher am Massachusetts Institute of Technology demonstrierten 2025, dass eine KI-gesteuerte Stoffwechselflussanalyse die Succinatproduktion in gentechnisch verändertem Escherichia coli um 34 % gegenüber traditioneller Zufallsmutagenese steigern konnte, was den Rohstoffverbrauch pro Kilogramm Produkt reduziert. Diese Fähigkeit ist besonders wertvoll für hochwertige Biochemikalien, bei denen selbst bescheidene Ausbeutesteigerungen zu erheblicher Margenausweitung führen. Plattformen der synthetischen Biologie ermöglichen auch die Herstellung von Molekülen, die zuvor nur durch petrochemische Synthese oder Extraktion aus seltenen natürlichen Quellen zugänglich waren. Amyris, ein in Kalifornien ansässiges Biotechnologieunternehmen, skalierte die kommerzielle Produktion von biobasiertem Squalan, einem kosmetischen Inhaltsstoff, der traditionell aus Haifischleberöl oder petrochemischen Olefinen gewonnen wird, unter Verwendung gentechnisch veränderter Hefestämme und erzielte Premiumpreise auf Märkten für Körperpflegeprodukte. Das Enzym-Engineering schreitet parallel voran: Gerichtete Evolution und computergestütztes Proteindesign haben Cellulasen und Ligninasen mit höherer Thermostabilität und Substratspezifität hervorgebracht, die den Enzymdosierbedarf bei der Herstellung von Cellulose-Ethanol senken und die Betriebskosten um geschätzte 15–20 % reduzieren. Diese Werkzeuge demokratisieren den Zugang zur Bioproduktion und ermöglichen es kleineren Unternehmen, auf der Grundlage von Innovation statt allein auf Skalierung zu konkurrieren.
Wachsende Verbreitung von Biokraftstoffen und Biokunststoffen
Die Luftfahrt- und Verpackungsbranche treiben eine sprunghafte Nachfrage nach Drop-in-Biokraftstoffen und kompostierbaren Polymeren an. Der globale Verbrauch von nachhaltigem Flugkraftstoff erreichte 2025 etwa 600 Millionen Liter, eine fünffache Steigerung gegenüber 2023, angetrieben durch Verpflichtungen der Fluggesellschaften und regulatorische Vorschriften in Europa und Kalifornien. Fluggesellschaften schließen langfristige Abnahmevereinbarungen zu festen Aufschlägen gegenüber konventionellem Düsentreibstoff ab, was eine Umsatztransparenz bietet, die den Bau von Anlagen zur Herstellung von hydroverarbeiteten Estern und Fettsäuren sowie Alkohol-zu-Düsentreibstoff-Anlagen rechtfertigt. Bei Biokunststoffen konzentrieren sich die Kapazitätserweiterungen für Polymilchsäure auf den Asien-Pazifik-Raum: Emirates Biotech kündigte eine Polymilchsäure-Anlage mit einer Kapazität von 160.000 Tonnen pro Jahr in den Vereinigten Arabischen Emiraten an, die für 2028 geplant ist und auf Verpackungsmärkte im Nahen Osten und in Europa abzielt. Die Produktionskapazität für Polyhydroxyalkanoate soll bis 2027 um das Zehnfache wachsen, da Marken wie Danone und PepsiCo Flaschen auf Polyhydroxyalkanoat-Basis testen, um Verpflichtungen zur Kunststoffreduzierung zu erfüllen. Regulatorische Rückenwinde umfassen die EU-Richtlinie über Einwegkunststoffe und Systeme zur erweiterten Herstellerverantwortung, die nicht recycelbare Verpackungen bestrafen und eine Kostenarbitrage zugunsten kompostierbarer Alternativen in Lebensmittelserviceanwendungen schaffen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit kosteneffizienter Rohstoffe | -0.8% | EU, Nordamerika, Schwellenmärkte mit konkurrierender Landnutzung | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Infrastruktur für großtechnische Fermentation in Schwellenmärkten | -0.6% | Asien-Pazifik (ohne China), Naher Osten und Afrika, Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalinvestitionen und Infrastrukturanforderungen | -0.7% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Komplexität bei der Skalierung von Bioprozessen | -0.5% | Global, betrifft erstmalige kommerzielle Einsätze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit kosteneffizienter Rohstoffe
Da konkurrierende Nachfragen – von Pelletexporten für die europäische Stromerzeugung bis hin zu Anwendungen in Tierfutter und Lebensmitteln – die Preise für landwirtschaftliche Rückstände und Energiepflanzen in die Höhe treiben, werden die Biomasse-Rohstoffmärkte enger. Ende 2024 stiegen die europäischen Holzpelletpreise auf EUR 180–220 pro Tonne (USD 195–238 pro Tonne). Dieser Anstieg wurde durch Kohle-zu-Biomasse-Umstellungen in Deutschland und den Niederlanden angeheizt. Infolgedessen sahen sich Produzenten von Cellulose-Ethanol mit negativen Verarbeitungsmargen konfrontiert, es sei denn, sie konnten ihre eigenen Rohstoffquellen sichern. Unterdessen stiegen die Maispreise in den Vereinigten Staaten im Jahr 2025 auf durchschnittlich USD 4,80 pro Scheffel, gegenüber USD 4,20 im Jahr 2023. Dieser Anstieg drückte die Ethanolraffinierungsmargen und veranlasste einige Anlagen, den Betrieb während der Nachfrageschwäche vorübergehend einzustellen. Bei verteilten landwirtschaftlichen Rückständen wie Weizenstroh, Maisstängeln und Zuckerrohrtrester übersteigen die Logistikkosten – einschließlich Sammlung, Verdichtung und Transport – häufig USD 30–40 pro Tonne. Diese hohen Kosten mindern den Vorteil dieser Rückstände gegenüber konzentrierten fossilen Rohstoffen, die wirtschaftlicher per Pipeline oder Schiene geliefert werden können. Während Rohstoffe der zweiten Generation, einschließlich Siedlungsabfälle und industrielle CO₂-Ströme, Diversifizierungsmöglichkeiten bieten, sind sie mit Herausforderungen verbunden. Diese Rohstoffe erfordern Vorverarbeitungsinfrastruktur und müssen regulatorische Unsicherheiten bewältigen, insbesondere hinsichtlich der Abfallklassifizierungsstandards. Regionen ohne etablierte Biomasse-Lieferketten sind einem erhöhten Rohstoffrisiko ausgesetzt. Hier sind Produzenten gezwungen, in agronomische Erweiterungen, Lagereinrichtungen und Qualitätssicherungsprotokolle zu investieren, bevor sie ihre Produktion skalieren können.
Hohe Kapitalinvestitionen und Infrastrukturanforderungen
Der Bau einer neuen Bioraffinerie erfordert USD 100–500 Millionen an Anfangskapital, wobei sich die Projektzeiträume von der endgültigen Investitionsentscheidung bis zum kommerziellen Betrieb über 3–5 Jahre erstrecken. Eine Cellulose-Ethanolanlage mit einer Kapazität von 200 Millionen Litern pro Jahr erfordert typischerweise USD 250–300 Millionen für Vorbehandlungsreaktoren, enzymatische Hydrolysetanks, Fermentationsbehälter, Destillationskolonnen und Abwasserbehandlung sowie Betriebskapital für Rohstoffvorräte und Enzymbeschaffung. Die Fremdfinanzierung hängt von langfristigen Abnahmevereinbarungen und staatlichen Kreditgarantien ab, die in Märkten ohne etablierte Biokraftstoffvorschriften knapp sind. Eigenkapitalinvestoren fordern interne Renditen von über 12–15 %, was schwer zu erreichen ist, wenn man gegen abgeschriebene petrochemische Anlagen mit versunkenen Kapitalkosten konkurriert. Modulare Bioraffineriedesigns und die gemeinsame Nutzung bestehender Industriestandorte, wie Zellstoffwerke oder Zuckerfabriken, können die Kapitalintensität durch gemeinsame Versorgungseinrichtungen und Abwärmeintegration um 20–30 % reduzieren, erfordern jedoch komplexe Partnerschaftsstrukturen und Technologielizenzvereinbarungen. Schwellenmärkte stehen vor zusätzlichen Hürden: begrenzter Zugang zu Projektfinanzierung, Währungsrisiko und Lücken in der Ingenieur-, Beschaffungs- und Baukompetenz für Bioprozessanlagen. Diese Barrieren erklären, warum über 60 % der angekündigten Kapazitätserweiterungen für Biokunststoffe im Zeitraum 2020–2025 auf Nordamerika, Europa und China konzentriert waren, trotz niedrigerer Rohstoffkosten in Regionen wie Südostasien und dem subsaharischen Afrika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Biokraftstoffe führen, Biomaterialien beschleunigenIm Jahr 2025 machten Biokraftstoffe 40,12 % des Gesamtumsatzes aus, was den Wettbewerbsvorteil unterstreicht, den Ethanol und erneuerbarer Diesel durch Beimischungsvorschriften gewinnen, die eine konsistente Nachfrage sicherstellen. Obwohl diese Dominanz Biokraftstoffe zum größten Beitragenden im White Biotech-Markt macht, bleiben ihre Betriebsmargen aufgrund der Preissensitivität eingeschränkt. In Europa erzielt nachhaltiger Flugkraftstoff einen Aufpreis von 1,50–2,00 USD pro Liter gegenüber Jet A-1, was die Rentabilität neuer HEFA- und Alkohol-zu-Jet-Anlagen verbessert. Um die Preisvolatilität bei Palmöl zu bewältigen, setzen Biodieselproduzenten zunehmend auf Altölrohstoffe. Unterdessen wird erwartet, dass Biomaterialien, angeführt von PLA und PHA, mit einer starken CAGR von 6,29 % wachsen – der schnellsten Rate im White Biotech-Sektor –, insbesondere da sich die Spotpreise für PLA denen von Polypropylen annähern.
Als Zeichen des Wandels von der Nische zum Mainstream hat NatureWorks eine PLA-Anlage mit einer Kapazität von 75.000 Tonnen in Thailand in Betrieb genommen, während Balrampur Chini Mills eine Einheit mit 80.000 Tonnen in Indien errichtet hat. Getränkeunternehmen streben einen erneuerbaren Anteil von 30 % in ihren Flaschen an und treiben damit die Einführung von biobasiertem PET voran, das aus Zuckerrohrethanol gewonnen wird. Obwohl Industrieenzyme in einem kleineren Maßstab operieren, ermöglichen ihre einzigartigen Funktionalitäten hohe Margen, was zu einem verstärkten Einsatz in der Brau-, Back- und Futtermittelindustrie führt. Biochemikalien wie Bernsteinsäure auf Biobasis, die auf hochwertige Anwendungen in Polyurethan und Lösungsmitteln abzielen, werden durch den Bau einer 50.000-Tonnen-Anlage in Iowa durch DSM-Firmenich und Cargill unterstützt. Diese Entwicklungen erweitern nicht nur den Umfang des White Biotech-Marktes, sondern verringern auch seine Abhängigkeit von kraftstoffgetriebener Wirtschaftlichkeit.



Nach Anwendung:
Bioenergie dominiert, Lebensmittel und Getränke steigen starkIm Jahr 2025 trug Bioenergie 42,39 % zum Gesamtumsatz bei, angetrieben durch die weit verbreitete Einführung von Ethanolbeimischung und erneuerbarem Diesel, insbesondere unterstützt durch LCFS-Gutschriften in Kalifornien. Dieses Segment hält den größten Anteil am White Biotech-Markt; sein Wachstumspotenzial wird jedoch durch Margendruck infolge schwankender Rohstoffpreise gedämpft. Der Lebensmittel- und Getränkesektor, der voraussichtlich mit einer robusten CAGR von 7,21 % wachsen wird, hat sich als die am schnellsten wachsende Anwendung etabliert. Dieses Wachstum wird durch den zunehmenden Einsatz von Enzymlösungen angetrieben, die Clean-Label-Reformulierungen ermöglichen und Energieeinsparungen in Prozessen wie dem Brauen und Backen liefern.
Die Pharmaindustrie ist nach wie vor stark auf Fermentationstechnologien für die Herstellung von Antibiotika und Vitaminen angewiesen. In diesem Zusammenhang baut China seine Produktionskapazität für Bio-Vitamin E aus, um die steigende Nachfrage auf dem Nahrungsergänzungsmittelmarkt zu decken. Das Tierfuttermittelsegment verzeichnet ebenfalls Wachstum, angetrieben durch den Einsatz von Phytase- und Protease-Enzymen, die zur Einhaltung strenger Nährstoffabflussvorschriften in der EU und Nordamerika beitragen. Andere industrielle Anwendungen, darunter Textilien, Reinigungsprodukte und Beschichtungen, sind zwar kleiner, wachsen aber stetig. Dieses Wachstum ist auf die zunehmende Präferenz für biobasierte Alternativen gegenüber aggressiven Chemikalien zurückzuführen, da Marken Ökolabel-Standards erfüllen wollen. Die Diversifizierung und Ausweitung dieser Anwendungen unterstreichen die Widerstandsfähigkeit und Anpassungsfähigkeit des White Biotech-Marktes.

Geografische Analyse
Weißbiotechnologie-Markt in Nordamerika und Europa
Nordamerika, das voraussichtlich 31,59 % des Wertes von 2025 ausmachen wird, bleibt ein wichtiger Akteur im Weißbiotechnologie-Markt. Diese Dominanz wird durch den Inflation Reduction Act vorangetrieben, der über 10 Milliarden USD an Bioraffinerie-Investitionen durch erhebliche SAF- und Renewable-Diesel-Gutschriften ermöglichte. Die Ethanolproduktion erreichte 15,8 Milliarden Gallonen, während die Kapazität für erneuerbaren Diesel auf 5,2 Milliarden Gallonen anstieg, unterstützt durch Fortschritte bei Sojaöl und gebrauchtem Speiseöl. Kanada nutzt Raps und Forstabfälle für die Biodiesel- und Biomethanproduktion, während Mexiko trotz begrenzter Mandate ein E10-Ziel bis 2027 anstrebt. Da die Maisversorgung knapper wird, wird das künftige Wachstum der Region von zellulosebasierten oder abfallbasierten Rohstoffen abhängen, was die nächste Phase des nordamerikanischen Weißbiotechnologie-Marktes prägen wird. Europa schreitet stetig voran, unterstützt durch das Fit-for-55-Paket, das 6%-SAF-Mandat von ReFuelEU Aviation und ein Ziel zur Produktion von 35 Milliarden Kubikmetern Biomethan bis 2030, gemäß der Europäischen Kommission[3]. Deutschland, Frankreich und die Niederlande setzen Anaerobvergärer ein, während Schweden und Finnland die Ligninextraktion in Waldbioraffinerien integrieren. Hohe Rohstoffkosten und komplexe Nachhaltigkeitszertifizierungen drücken jedoch die Margen in Südeuropa, wo Biomasse häufig zur Verarbeitung in den Norden transportiert wird. Trotz dieser Herausforderungen gewährleisten die in der EU-Bioökonomiestrategie dargelegten Grundsätze der Kaskadennutzung kontinuierliche Investitionen und stärken Europas Position im Weißbiotechnologie-Markt.
Weißbiotechnologie-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll mit einer CAGR von 8,22 % die schnellste Wachstumsrate im White Biotech-Markt erzielen, angetrieben durch Chinas Dual-Carbon-Ziele, Indiens Fortschritte bei der Ethanolbeimischung und Palmölraffinerieprojekte in Südostasien. China genehmigte 2024 sechs Zellulose-Ethanol-Anlagen mit einer kombinierten Kapazität von 1,5 Milliarden Litern. Indien, das von unterstützenden Maßnahmen und reichlich vorhandenen Zucker- und Maisrohstoffen profitiert, erreichte 2025 ein Beimischungsziel von 20 % – zwei Quartale früher als geplant. Indonesien und Malaysia exportierten 2025 8 Millionen Tonnen Biodiesel, obwohl Käufer zunehmend eine RSPO-Zertifizierung fordern. Japan und Südkorea konzentrieren sich auf biobasierte Chemikalien für die Kosmetik- und Pharmaindustrie. Australien erkundet derweil Stroh-basiertes Ethanol, benötigt jedoch stärkere politische Unterstützung, um die Produktion zu skalieren. Dieses schnelle Wachstum festigt die Rolle des asiatisch-pazifischen Raums als wichtiges Nachfragezentrum im globalen White Biotech-Markt.
Weißbiotechnologie-Markt in Südamerika und dem Nahen Osten und Afrika
In Südamerika führt Brasilien als zweitgrößter Ethanolproduzent der Welt und erzeugte 2025 32 Milliarden Liter, unterstützt durch den RenovaBio-Dekarbonisierungskreditmarkt. Brasiliens Wettbewerbsvorteil, der durch kostengünstige Zuckerrohrerträge bedingt ist, wird durch politische Instabilität und Währungsschwankungen ausgeglichen, die ausländische Investitionen abschrecken. Argentiniens sojabasierter Biodiesel verzeichnet eine sinkende Nachfrage aus der EU, während Kolumbien Palmölraffinerieprojekte in Betracht zieht. Diese Faktoren definieren gemeinsam ein mittelgroßes, rohstoffreiches Segment des Weißbiotechnologie-Marktes. Der Nahe Osten und Afrika sind zwar noch im Entstehen begriffen, besitzen jedoch strategisches Potenzial. Die VAE errichten eine PLA-Anlage mit einer Kapazität von 160.000 Tonnen, um den europäischen und Golfbedarf an Verpackungen zu decken. Saudi-Arabien hat im Rahmen seiner Vision-2030-Initiative biobasierte Chemikalien als Diversifizierungspriorität identifiziert. Subsahara-Afrika verfügt trotz seiner reichlichen Ressourcen nicht über die notwendige Umwandlungsinfrastruktur, was zu Wertverlusten durch unverarbeitete Biomasse führt. Der künftige Anteil der Region am Weißbiotechnologie-Markt wird von schrittweiser politischer Unterstützung und Technologietransfers abhängen.
Regulatorisches Umfeld
Die Regulierung in der weißen Biotechnologie wird zunehmend durch produkt- und prozessspezifische Zulassungswege für fermentationsbasierte Zutaten und Enzyme in den wichtigsten Märkten geprägt. Im Vereinigten Königreich veröffentlichte die Food Standards Agency (FSA) im März 2026 ergänzende Leitlinien für neuartige Lebensmittel, die durch Präzisions- oder Biomassefermentation hergestellt werden, und stellte klar, welche Erwartungen an Dossiers hinsichtlich Identität und Sicherheitsdarstellungen, einschließlich Proteinverdaulichkeit, bestehen. In der Europäischen Union betrafen mehrere Maßnahmen im Jahr 2026 ebenfalls zentrale Erzeugnisse der weißen Biotechnologie, darunter die Verordnung (EU) 2026/196 zur Aktualisierung der Spezifikationen für Lebensmittelzusatzstoffe, die für fermentationsbasierte Hydrokolloide relevant ist, sowie die Durchführungsverordnung (EU) 2026/538 zur Zulassung bestimmter mit spezifizierten Stämmen erzeugter Xanthangummi als Futtermittelzusatzstoff.
Die Aufsicht in der EU basiert weiterhin auf wissenschaftlichen Bewertungen der EFSA und Zulassungen der Kommission für Enzyme und neuartige Lebensmittel. Beispiele aus dem Jahr 2026 umfassen Sicherheitsbewertungen von Enzymen, darunter ein EFSA-Gutachten zur Unterstützung einer Verlängerung der Verwendung eines Subtilisin-Lebensmittelenzyms aus einem gentechnisch veränderten Bacillus-licheniformis-Stamm, sowie eine im Juli 2026 erfolgte Zulassung eines enzymatisch hergestellten Eierschalenmembran-Hydrolysats als neuartiges Lebensmittel im Rahmen der Durchführungsverordnung (EU) 2026/1427. Neben den Zulassungen von Zutaten verabschiedete die EU im Juni 2026 die Verordnung (EU) 2026/1388 über Pflanzen, die durch bestimmte neue genomische Techniken (NGT) gewonnen werden, welche die vorgelagerte Rohstoffinnovation und die Erwartungen an die Rückverfolgbarkeit prägt, während die Lebensmittel- und Futtermittelsicherheit weiterhin sektorspezifischen Vorschriften unterliegt. Insgesamt verstärken diese Schritte den Bedarf an stammspezifischer Dokumentation, Allergenitäts- und Verdaulichkeitsnachweisen, sofern relevant, sowie an der Abstimmung mit anerkannten Nachhaltigkeits- und Qualitätsrahmenwerken für den Marktzugang.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der weißen Biotechnologie reicht von der Rohstoffbeschaffung (Zucker, Stärke, Öle, landwirtschaftliche Rückstände und ausgewählte Abfallströme) über die Stammentwicklung und Prozesstechnik (synthetische Biologie, Enzym- und Stoffwechseltechnik) bis hin zu Fermentation und nachgelagerter Verarbeitung (Trennung, Reinigung, Konzentration und Formulierung) vor der Verteilung in Endverwendungssektoren wie Bioenergie, Lebensmittel und Getränke, Tierfutter, Pharmazeutika und Industriewerkstoffe. Skalierungskapazitäten und konforme lebensmitteltaugliche Fertigung sind entscheidende Umwandlungspunkte, und Partnerschaften mit etablierten Verarbeitern werden genutzt, um den Zugang zu Bioreaktoren und Qualitätssystemen zu überbrücken. Beispielsweise überführte The Every Company sein tierfreies Eiweißprotein OvoPro in die kommerzielle Produktion in einer ADM-Anlage in Clinton, Iowa (Juli 2026), was zeigt, wie Vertragsfertigung und Co-Manufacturing zunehmend Bestandteil des Betriebsmodells für Präzisionsfermentationszutaten werden.
Der nachgelagerte Zugang hängt von regulatorischen Zulassungen und Anwendungsvalidierungen ab, die wiederum Beschaffung, Abnahmeverträge und Finanzierung beeinflussen. In Europa zeigt die EU-Zulassung des Mycel-Zutat Fermotein von The Protein Brewery als neuartiges Lebensmittel (Juni 2026), wie Zulassungen die Formulierungsarbeit in den Bereichen aktive Ernährung, Backwaren, Snacks und Milchalternativen ausweiten und dadurch die Nachfrage über Zutatenmischer und Markeninhaber hinweg ankurbeln können. Die Kette umfasst zudem spezialisierte Lieferanten von Vorprodukten (Enzyme, Nährstoffe, Medienkomponenten), Anlagen- und EPC-Anbieter sowie Zertifizierungsstellen, die Rückverfolgbarkeit und Nachhaltigkeitsaussagen unterstützen. Engpässe konzentrieren sich am häufigsten auf die Rohstofflogistik, einschließlich Kosten und Konsistenz, auf Kapazitätsbeschränkungen bei der Fermentation für lebensmitteltaugliche Betriebe sowie auf die Kosten der nachgelagerten Reinigung für hochreine Proteine und funktionelle Zutaten.
Wettbewerbslandschaft
Marktkonzentration
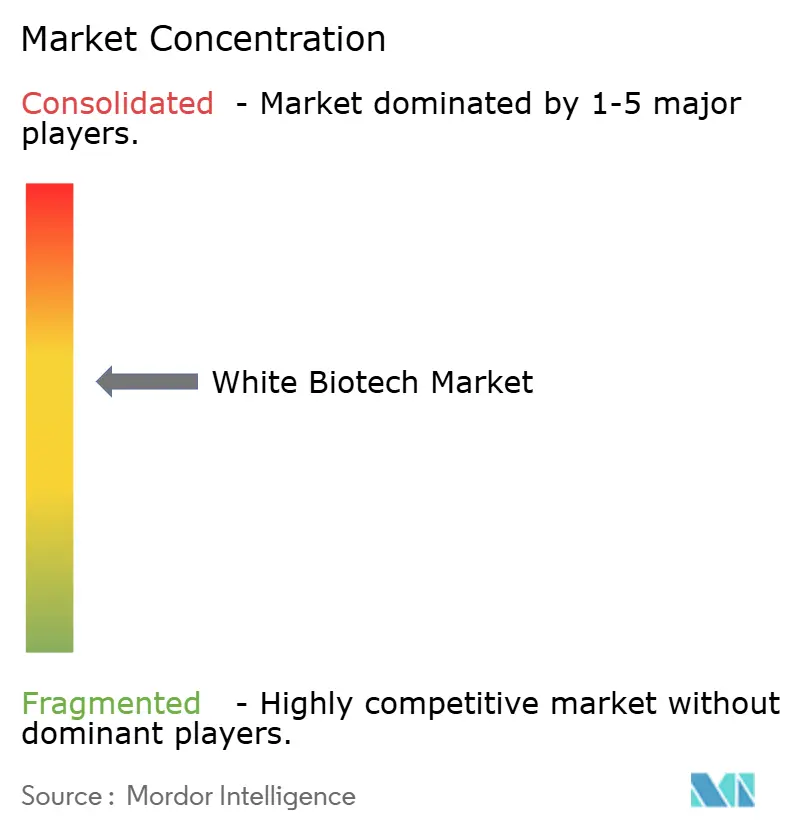
Etablierte Unternehmen im White-Biotech-Markt nutzen ihre Skalenvorteile; sie werden jedoch zunehmend durch technologiegetriebene Start-ups und strategische Partnerschaften herausgefordert, die traditionelle Abläufe stören. Der Markt bleibt hochgradig wettbewerbsintensiv, wobei führende Akteure kontinuierlich erhebliche Investitionen in Forschung und Entwicklung tätigen, um ihre Marktdominanz aufrechtzuerhalten. Der anhaltende Konsolidierungstrend unterstreicht den Fokus der Branche auf die Erzielung größerer betrieblicher Effizienz und die Integration fortschrittlicher technologischer Fähigkeiten, um den sich wandelnden Anforderungen des Marktes effektiv zu begegnen.
Mit rasanten technologischen Fortschritten und einer wachsenden Nachfrage nach innovativen Lösungen verlagert sich der Markt in Richtung plattformbasierter Konkurrenz. Unternehmen wie Ginkgo Bioworks erweitern aktiv ihre Partnerschaften entlang der Forschungs- und Entwicklungswertschöpfungskette. Durch den Einsatz synthetischer Biologie zielen sie darauf ab, Produktentwicklungszeiträume zu verkürzen und Kommerzialisierungsrisiken zu reduzieren. Diese Kooperationen fördern nicht nur den Wissensaustausch und die Ressourcenoptimierung, sondern beschleunigen auch die Innovation in biotechnologischen Anwendungen in einem breiten Spektrum von Branchen und treiben den Markt voran.
Präzisionsfermentation, insbesondere für Lebensmittelanwendungen, stellt einen bedeutenden Wachstumsbereich dar und bietet Möglichkeiten zur Entwicklung nachhaltiger Proteinalternativen und funktioneller Inhaltsstoffe. Unternehmen wie Biomatter stehen an der Spitze der Innovation und führen KI-gestützte Enzymoptimierungsplattformen ein, die traditionelle Forschungs- und Entwicklungsmethoden herausfordern. Diese Fortschritte ermöglichen eine schnellere Produktentwicklung und verbessern die Prozesseffizienz. Neue Marktteilnehmer setzen extremophile Bakterien und innovative Fermentationstechniken ein, um kritische Probleme wie Wasserknappheit und Energieverbrauch anzugehen. Unterdessen reagieren etablierte Unternehmen auf diese Störungen durch Akquisitionen und den Abschluss von Technologielizenzvereinbarungen, um ihre Wettbewerbsposition in dieser sich schnell entwickelnden und dynamischen Marktlandschaft zu sichern.
Marktführer der White-Biotech-Branche
-
Lonza Group Ltd
-
International Flavors & Fragrances Inc.
-
Corbion NV
-
DSM-Firmenich AG
-
BASF SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
White Biotech-Markt Unternehmen in diesem Bericht
- Lonza Group Ltd
- International Flavors & Fragrances Inc.
- Corbion NV
- DSM-Firmenich
- BASF SE
- Evonik Industries AG
- Laurus Labs
- BioSynth (EUCODIS Bioscience GmbH)
- Novozymes A/S
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Danimer Scientific
- Shree Renuka Sugars Limited
- Cosan SA
- Chevron (The Renewable Energy Group)
- Henan Alfa Chemical Co., Ltd.
- Amano Enzyme Inc
- Advanced Enzyme Technologies Ltd.
- Lesaffre International
- K-Genix Group (Lumis Biotech pvt ltd)
Marktchancen und Zukunftsaussichten
Regulatorische Zulassungen und Kapazitätsinvestitionen erweitern den Weg zur Kommerzialisierung fermentationsbasierter Lebensmittel- und Futtermittelzutaten und bewegen sich über Pilotmengen hinaus zu wiederholbaren Lieferungen. In Europa bieten die Zulassungen im Jahr 2026 im Rahmen der Rahmenwerke für neuartige Lebensmittel und Futtermittelzusatzstoffe – darunter Lacto-N-Tetraose (LNT), hergestellt durch einen Derivatstamm von Escherichia coli K-12 MG1655 (Februar 2026), sowie die EU-Zulassung der Fermotein-Mycel-Zutat von The Protein Brewery (Juni 2026) – konkrete Wege, um fermentationsbasierte funktionelle Zutaten in Mainstream-Anwendungen zu bringen. Dieser regulatorische Fortschritt schafft Spielraum für Zutatenlieferanten und Formulierer, Portfolios in den Bereichen humane Muttermilch-Oligosaccharide (HMO), Mycelproteine und andere Spezialbiochemikalien aufzubauen, bei denen die Produktdifferenzierung von dokumentierter Identität, Sicherheit und konsistenten Spezifikationen abhängt.
Auf der Fertigungsseite konzentrieren sich Investitionen auf integrierte Biotech-Zentren und kommerzielle Großbauten, die die Lücke bei der Skalierung zwischen Forschung und Entwicklung und Marktvolumen schließen. Kerry eröffnete im Januar 2026 eine erweiterte biotechnologische Fertigungsanlage in Carrigaline, Irland, um die industrielle Produktion von Laktase-Enzymen für laktosefreie Milchprodukte zu steigern und die enzymgetriebene Reformulierung sowie Verarbeitungseffizienz bei Lebensmitteln und Getränken zu unterstützen. Im Bereich süßer Proteine begann Pentasweet im März 2026 mit dem Bau einer kommerziellen Brazzein-Produktionsanlage in Vilnius, Litauen, unterstützt durch eine Investition von 65 Millionen EUR, mit dem Ziel, den Betrieb in der ersten Hälfte des Jahres 2027 aufzunehmen. Zusammen mit öffentlichen Fördersignalen wie dem Zuschuss des European Innovation Council Accelerator (Juni 2026) für Vivici zur Skalierung präzisionsfermentierter Milchproteine deuten diese Schritte auf Chancen im Bereich Kapazitätszugang (CDMO und Co-Manufacturing), anwendungsbereite Zutatensysteme (Stabilisatoren, Enzyme, funktionelle Proteine) sowie regionsspezifische Skalierung in Europa und Nordamerika hin, wo regulatorische Wege und industrielle Infrastruktur weiter fortgeschritten sind.
Neueste Industrielle Entwicklungen in White Biotech-Markt
- Juni 2026: IFF brachte Danisco Grindsted DuoGel auf den Markt, ein Stabilisatorsystem für pflanzenbasierte Fruchtgummis in Europa, dem Nahen Osten und Afrika. Die Einführung zielt auf Texturleistung und Verarbeitungsstabilität in einem stark wachsenden Süßwarensegment ab, in dem die Funktionalität der Zutaten fertige Produkte differenzieren kann. Sie unterstreicht zudem die Rolle biotechnologiebasierter Texturierungs- und Formulierungssysteme, da sich die Nachfrage hin zu pflanzenbasierten und additivreduzierten Kennzeichnungen verschiebt.
- Mai 2026: IFF schloss eine Vereinbarung zum Verkauf seines Geschäftsbereichs Food Ingredients an CVC für etwa 4,3 Milliarden USD. Die Transaktion verändert die Wettbewerbsdynamik, indem ein umfangreiches Zutatenportfolio in den Besitz eines Private-Equity-Unternehmens übergeht, mit Spielraum für gezielte Investitionen und Portfolioumstrukturierung. Für Kategorien im Bereich Fermentation und Enzyme unterstreicht die Veräußerung die zunehmende Spezialisierung großer Lieferanten in den Bereichen Biowissenschaften, Aromen und Zutatenplattformen.
- November 2024: IFF brachte TEXSTAR auf den Markt, eine enzymatische Texturierungslösung für Milchprodukte und pflanzenbasierte fermentierte Produkte. Durch die Umwandlung von Saccharose in Poly- und Oligosaccharide während der Fermentation verbessert die Lösung Textur und sensorische Eigenschaften, ohne auf zusätzliche Stabilisatoren angewiesen zu sein. Dies erweitert die enzymgetriebene Verarbeitung als Hebel für Clean-Label-Reformulierung und Leistungsverbesserungen bei fermentierten Lebensmittelanwendungen.
White Biotech-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der White Biotech-Markt ist hier definiert als der Umsatz, der aus industriellen Biotechnologieprodukten und ermöglichenden biologischen Prozessen generiert wird, die zur Herstellung von Kraftstoffen, Chemikalien, Materialien und Enzymen für industrielle und verbraucherorientierte Endanwendungen in den wichtigsten Regionen eingesetzt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt rein laborskalige Forschungsaktivitäten und nicht-industrielle Biotechnologiebereiche aus, die sich nicht in kommerziellen Produktionswert übersetzen.
Segmentierungsübersicht
- Nach Typ
- Biokraftstoffe
- Biomaterialien
- Biochemikalien
- Industrieenzyme
- Nach Anwendung
- Bioenergie
- Pharmazeutika
- Lebensmittel und Getränke
- Tierfutter
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Vietnam
- Indonesien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die ersten Angebots- und Nachfragekontrollpunkte aufzubauen und Definitionen über Typen und Endanwendungen hinweg abzustimmen. Wir stützen uns in der Regel auf öffentliche Quellen wie die Bioenergie-Statistiken des US-Energieministeriums, die Datensätze der US-Umweltschutzbehörde zu erneuerbaren Kraftstoffen und Emissionen, die Eurostat-Tabellen zur industriellen Produktion und zum Handel, die OECD-Branchenindikatoren sowie die FAO-Daten zu Landwirtschaft und futtermittelbezogenen Daten, um die Verfügbarkeit von Inputs und nachgelagerte Verbrauchssignale zu verstehen.
Um diese Indikatoren mit dem Marktwert zu verknüpfen, prüfen wir auch Jahresberichte und Investorenpräsentationen von Unternehmen, Verbandspublikationen zu biobasierten Produkten sowie seriöse Presseberichte über Kapazitätserweiterungen und Anlagenstarts. Wo es erforderlich war, den finanziellen Kontext auf Unternehmensebene zu standardisieren, nutzten wir Abonnements, die Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import-Export-Ansichten auf Sendungsebene zur Gegenprüfung von Warenströmen unterstützen. Diese Beispiele sind nicht erschöpfend, und für die Datenerhebung, Validierung und Forschungsklärung wurden auch andere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich in den Bereichen Biokraftstoffe, Biochemikalien, Biomaterialien und Industrieenzyme produziert und verbraucht wird, und wie sich Preisgestaltung und Mix nach Region verschieben. Wir sprachen mit einer Mischung aus Produzenten, Distributoren, Technologie- und Prozessspezialisten sowie nachgelagerten Nutzern in den Bereichen Energie, Lebensmittel und Getränke, Futtermittel und pharmabezogene Anwendungen und nutzten diese Erkenntnisse, um Lücken in öffentlichen Datensätzen zu schließen und Umrechnungsfaktoren sowie Adoptionsannahmen zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 14 % | APAC: 45 % |
| Mittlere Ebene: 57 % | Funktions-/Einheitsleiter: 42 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 44 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion, bei der industrielle Produktions- und Verbrauchssignale mithilfe von Mix-Aufteilungen nach Typ und Anwendung in Marktwerte umgerechnet und dann über Regionen hinweg normalisiert wurden. Wir haben das Modell mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. stichprobenartige Umsatzzusammenführungen von Lieferanten, Kapazitäts- und Auslastungsprüfungen für wichtige biobasierte Produktionsrouten sowie stichprobenartige durchschnittliche Verkaufspreisbereiche multipliziert mit impliziten Volumina, mit Anpassungen bei auftretenden Abweichungen.
Zu den praktischen Inputs, die die Gesamtwerte beeinflussten, gehörten Biokraftstoff-Beimischungsvorschriften und Volumina erneuerbarer Kraftstoffe, installierte Fermentations- und Enzymproduktionskapazitäten, Rohstoffverfügbarkeit und Preisentwicklung (z. B. zucker- und stärkegebundene Inputs), Import-Export-Bewegungen relevanter biobasierter Zwischenprodukte sowie die Endverbrauchernachfrage aus den Bereichen Lebensmittel, Futtermittel und Bioenergieanwendungen. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da politische Unterstützung, Rohstoffzyklen und Hochlaufzeiten sich schnell verschieben können, und die Szenariobandbreiten wurden durch den Expertenkonsens zu Kapazitätserweiterungen und dem Adoptionstempos verankert. Wenn Bottom-up-Daten für kleinere Märkte fehlten, wurden Proxy-Anteile auf der Grundlage von Handelsintensität und Industrieproduktionsindikatoren angewendet und dann durch Interviews erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Schätzungen wurden durch Triangulation über unabhängige Signale hinweg validiert, gefolgt von Varianzprüfungen, die nach Ausreißern über Regionen, Typen und Endverbrauchsaufteilungen suchen. Wenn sich eine Zahl zu weit von der Produktionskapazitätslogik oder von politisch verknüpften Nachfrageindikatoren entfernte, haben wir Annahmen überprüft und bei Bedarf Experten erneut kontaktiert, um zu klären, was sich geändert hat.
Vor der Freigabe wird das Modell schrittweise überprüft, damit Einheitenumrechnungen, Währungszeitpunkte und Mix-Annahmen konsistent bleiben. Die abschließende Darstellung wird dann anhand aktueller Entwicklungen wie Anlagenstarts und politischer Aktualisierungen überprüft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's White Biotech-Marktgrößenbestimmung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für White Biotech können stark voneinander abweichen, da der Begriff in verschiedenen Quellen unterschiedlich verwendet wird und da das gewählte Basisjahr und die Preislogik nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, ob Industrieenzyme als eigenständiger Umsatzpool gezählt werden, wie der Biokraftstoffwert behandelt wird (Produktionswert gegenüber nachgelagertem Einzelhandelswert) und wie schnell angenommen wird, dass Kapazitätshochläufe in Umsätze umgewandelt werden.
In der Praxis sind die größten Treiber von Abweichungen Umfangs- und Umrechnungsentscheidungen, gefolgt davon, wie schnell politisch verknüpfte Volumina und Auslastung angenommen werden zu steigen, und dann das Währungstiming für regionale Gesamtwerte. Einige Quellen konzentrieren sich auf einen einzigen Endverbrauch wie Bioenergie, während andere breitere biobasierte Chemikalien und Materialien einbeziehen, was die Gesamtsumme verändert, noch bevor Wachstumsannahmen angewendet werden. Eine weitere häufige Ursache ist der Aktualisierungsrhythmus, da neue Anlagen, Abnahmevereinbarungen und Rohstoffverschiebungen den kurzfristigen Wert wesentlich verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 454,60 Milliarden USD (2026) | |
| Branchenpublikation A | 375,60 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und ein Produktset, das üblicherweise als Biokraftstoffe, Biochemikalien und Biopolymere zusammengefasst wird, was enzymbezogene Umsätze unterschätzen und den zur Gesamtberechnung des Marktes verwendeten Preismix verschieben kann. |
| Globaler Verlag B | 331,55 Milliarden USD (2025) | Stützt sich bei der Hauptgrößenbestimmung auf einen engeren Produkt- und Anwendungsrahmen und wendet ein anderes Wachstumsfenster an, sodass das Timing von Kapazitätshochläufen und die Übersetzung politischer Volumina zu einem niedrigeren Ausgangswert führen können. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Auswahl des Basisjahres und dadurch, ob Enzyme und bestimmte biobasierte Zwischenprodukte vollständig gezählt oder teilweise als ermöglichende Inputs behandelt werden. Durch die Verknüpfung der Gesamtwerte mit Kapazitäts- und politisch verknüpften Volumenchecks und die konsistente Beibehaltung der Typ- und Anwendungszuordnung über Regionen hinweg bleiben diese Größenbestimmungsentscheidungen nachvollziehbar und wiederholbar – und dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie schnell soll der White-Biotech-Markt zwischen 2026 und 2031 wachsen?
Der White Biotech-Markt soll von 2026 bis 2031 mit einer CAGR von 5,02 % wachsen und einen Wert von 580,82 Milliarden USD erreichen.
Welches Segment liefert derzeit den größten Umsatz im Bereich White Biotech?
Bioenergie, angetrieben durch Ethanolbeimischung und erneuerbaren Diesel, erzielte 42,39 % des Umsatzes im Jahr 2025.
Was ist der am schnellsten wachsende Anwendungsbereich für White-Biotech-Lösungen?
Lebensmittel und Getränke führen mit einer erwarteten CAGR von 7,21 %, da Enzyme Clean-Label-Reformulierungen und Energieeinsparungen ermöglichen.
Welche Region wird bis 2031 die meiste inkrementelle Nachfrage hinzufügen?
Der asiatisch-pazifische Raum soll bis 2031 mit 8,22 % wachsen – die steilste regionale CAGR, angetrieben von China und Indien.