
Marktgröße und Marktanteil für tragbare Roboter und Exoskelette
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.83 Milliarden US-Dollar |
| Marktgröße (2031) | 24.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 28.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
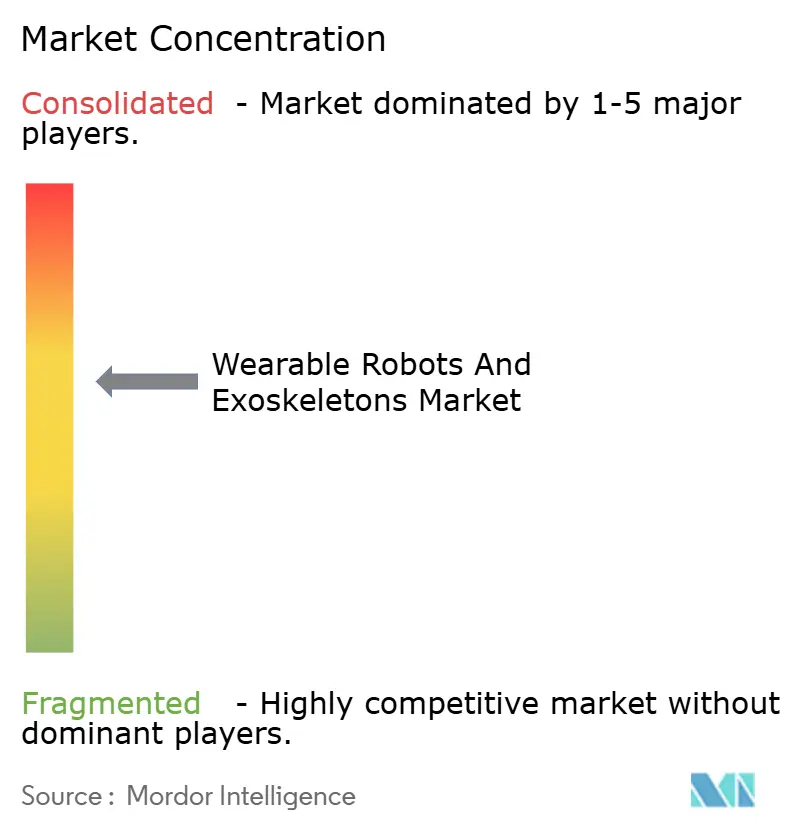
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tragbare Roboter und Exoskelette von Mordor Intelligence
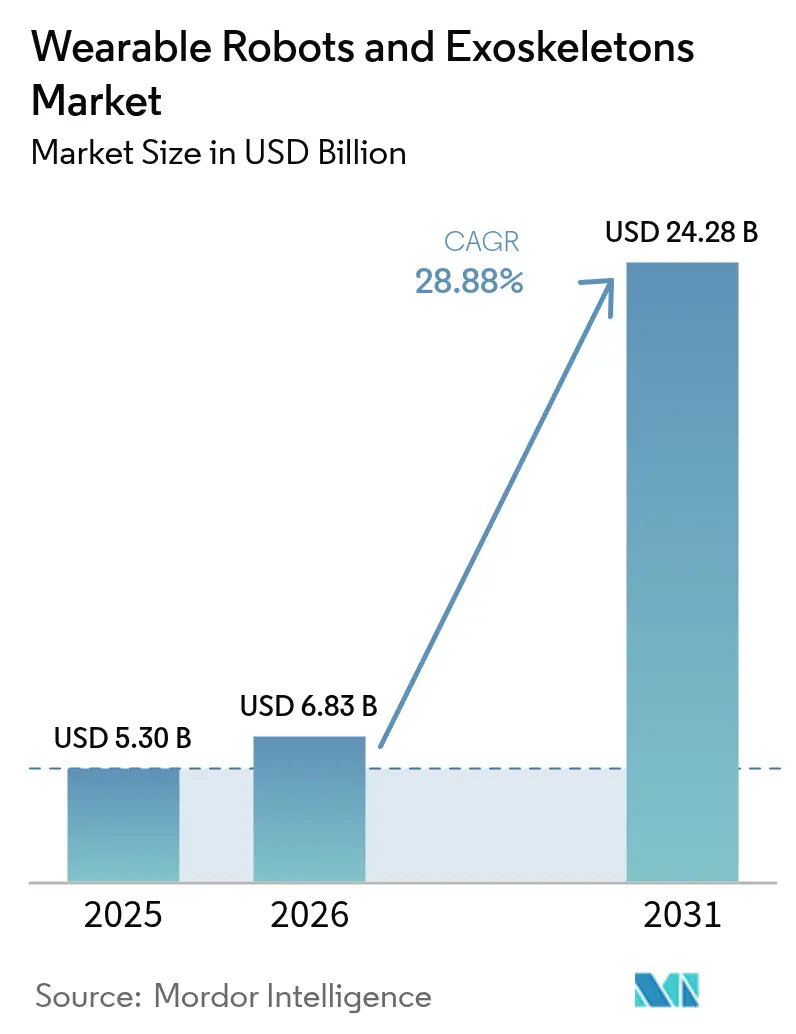
Die Marktgröße für tragbare Roboter und Exoskelette soll von 5,30 Milliarden USD im Jahr 2025 auf 6,83 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 28,88 % über den Zeitraum 2026–2031 einen Wert von 24,28 Milliarden USD erreichen. Diese Wachstumstrajektorie unterstreicht eine wachsende Kluft zwischen der zunehmenden Prävalenz von Muskel-Skelett-Erkrankungen, steigenden Verteidigungsbudgets und arbeitgeberseitigen Vorgaben, die aktive Ergonomie gegenüber passiven Hilfsmitteln priorisieren. Das Verteidigungsministerium der Vereinigten Staaten erhöhte die Forschungs-, Entwicklungs-, Test- und Evaluierungsfinanzierung (RDT&E) für Soldaten-Augmentierungssysteme im Haushaltsjahr 2025, während das Ministerium für Veteranenangelegenheiten die Anforderungen an eine kontinuierliche Überwachung abschaffte, die bisher die neurologische Rehabilitation im häuslichen Umfeld einschränkten. Die Preise für Akkupakete fielen im Jahr 2024 auf unter 140 USD pro kWh, wodurch vollelektrische Designs für den gesamten Schichtbetrieb in Logistikflotten wirtschaftlich tragfähig wurden. Japanische und europäische Langzeitpflegeprogramme erstatten nun Pflegeroboter, was die adressierbare Basis in hochaltrigen Gesellschaften erweitert. Industrielle Pilotprojekte von DHL und Hyundai deuten auf eine rasche Unternehmensadoption hin, sobald Ziele zur Unfallreduzierung in Sicherheits-KPIs kodifiziert werden.
Wichtigste Erkenntnisse aus dem Bericht
- Nach Typ führten angetriebene Exoskelette im Jahr 2025 mit einem Marktanteil von 66,85 % am Markt für tragbare Roboter und Exoskelette; passive Systeme werden bis 2031 eine CAGR von 31,55 % verzeichnen.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 73,05 % der Marktgröße für tragbare Roboter und Exoskelette auf Hardware, während Software bis 2031 mit einer CAGR von 32,05 % voranschreitet.
- Nach unterstütztem Körperteil entfielen im Jahr 2025 59,15 % der Marktgröße für tragbare Roboter und Exoskelette auf Lösungen für die untere Extremität; Geräte für die obere Extremität sollen bis 2031 mit einer CAGR von 31,05 % wachsen.
- Nach Endverbraucherbranche erzielte das Gesundheitswesen im Jahr 2025 einen Umsatzanteil von 45,10 %; Militär- und Verteidigungsanwendungen expandieren bis 2031 mit einer CAGR von 33,2 %.
- Nach Mobilitätstyp machten mobile Konfigurationen im Jahr 2025 71,05 % der Installationen aus und sollen bis 2031 mit einer CAGR von 31,4 % wachsen.
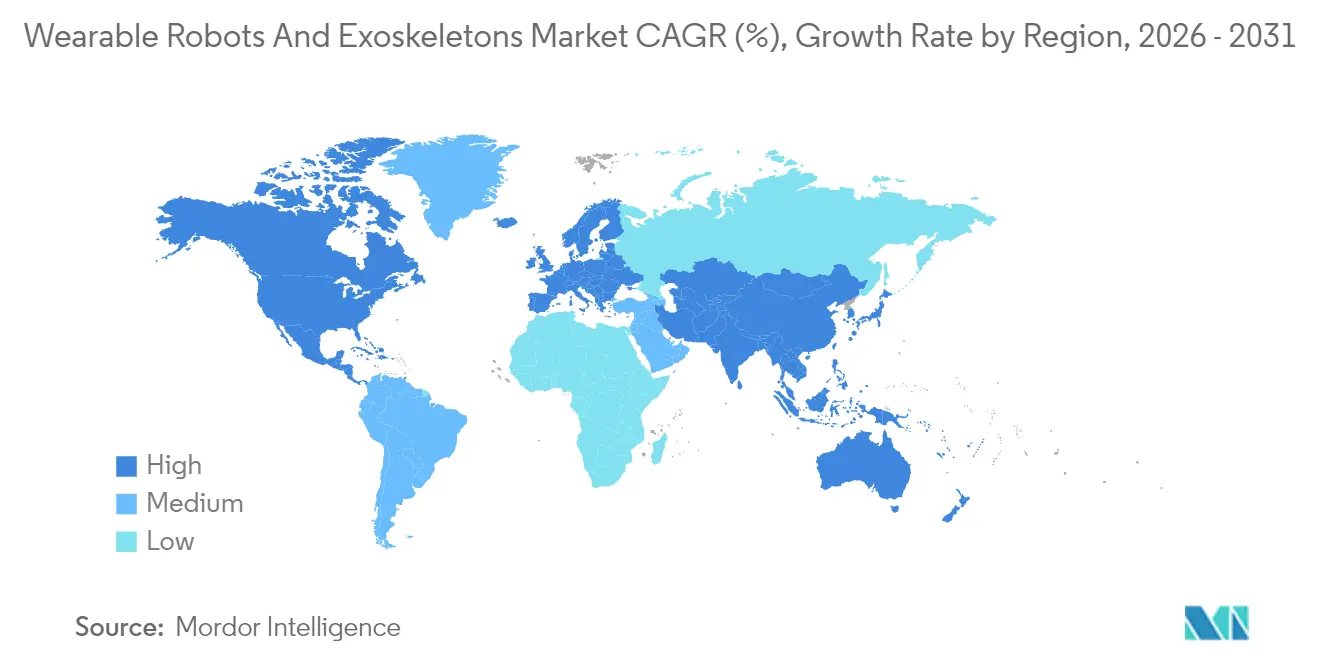
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,85 %, und der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 32,1 % bis 2031 das schnellste Wachstum.
- Cyberdyne, ReWalk Robotics, Ekso Bionics, Sarcos Technology and Robotics und Ottobock kontrollierten zusammen rund 50 % des globalen Umsatzes im Jahr 2024, was auf eine mäßig konzentrierte Branche hinweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alterungsbedingte Zunahme von Muskel-Skelett-Erkrankungen | +6.2% | Global, mit Schwerpunkt in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Rapide Kostensenkungen bei leichten Aktoren und Akkupaketen | +7.8% | Global, mit Vorteilen in der Lieferkette im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbindliche Ziele zur Reduzierung von Arbeitsunfällen in der Schwerindustrie | +5.4% | Nordamerika und Europa, mit Ausweitung auf Fertigungszentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rekordverteidigungsbudgets für Soldaten-Augmentierungstechnologien | +4.9% | Nordamerika, Europa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Versicherungserstattungsgenehmigungen für die neurologische Rehabilitation im häuslichen Umfeld | +3.6% | Nordamerika und Europa, begrenzt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Aufkommende Leasing-als-Dienstleistung-Modelle für Exoskelettflotten | +2.9% | Global, mit früher Adoption in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterungsbedingte Zunahme von Muskel-Skelett-Erkrankungen
Die Prävalenz von Schlaganfällen steigt nach dem 55. Lebensjahr stark an, und ältere Erwachsene repräsentieren im Jahr 2025 bereits 16 % der Weltbevölkerung. Die Weltgesundheitsorganisation schätzt 1,71 Milliarden behinderungsadjustierte Lebensjahre durch Muskel-Skelett-Erkrankungen.[1]Weltgesundheitsorganisation, "Muskel-Skelett-Gesundheit: Globale Schätzungen der Krankheitslast", who.int Angetriebene Gangtrainer bieten einstellbares Drehmoment, das eine intensivere Therapie als manuelle Techniken ermöglicht. Japans Erstattung für die Miete von Assistenzrobotern, die ab April 2024 gilt, beschleunigte die Adoption der Hybrid Assistive Limb-Technologie in Pflegeheimen, während die US-amerikanischen Zentren für Medicare und Medicaid den Code E1399 für häusliche Verordnungen öffneten. Klinische Studien zeigten eine Verbesserung der Gehgeschwindigkeit um 23 % nach 12-wöchigen HAL-Therapiezyklen. Diese Signale verdeutlichen, warum das Gesundheitswesen der Anker des Marktes für tragbare Roboter und Exoskelette bleibt.
Rapide Kostensenkungen bei Aktoren und Akkus
Die Preise für bürstenlose Gleichstrommotoren sanken zwischen 2022 und 2024 um 18 %, da chinesische Werke die Skalierung von rotierenden Maschinen ohne seltene Erden vorantrieben, und Lithium-Ionen-Akkupakete für tragbare Hochentladungsgeräte fielen auf 137 USD pro kWh. German Bionic verbaute ein 1,2-kWh-Akkupaket im 4,8 kg schweren Apogee ULTRA und sicherte sich damit eine Laufzeit von 12 Stunden sowie 300 Mietabonnements innerhalb eines Quartals. Parker Hannifins kompakter elektrohydraulischer Aktor liefert nun 150 Nm bei einem Drittel des Gewichts pneumatischer Vergleichsprodukte. Diese Entwicklungen senken die Materialkosten und treiben den Markt für tragbare Roboter und Exoskelette in Richtung Kostenparität mit passiven Orthesen.
Verbindliche Ziele zur Reduzierung von Arbeitsunfällen
Die ergonomischen Leitlinien der Arbeitsschutzbehörde OSHA aus dem Jahr 2024 empfehlen angetriebene Exoskelette für Überkopfarbeiten mit mehr als 23 kg. Muskel-Skelett-Erkrankungen verursachten 31 % der 2,8 Millionen nicht tödlichen Verletzungen in den USA im Jahr 2024 und kosteten Arbeitgeber 15.000 USD pro Fall. DHL verpflichtete sich, bis Ende 2025 500 Rückenunterstützungseinheiten einzusetzen, um Bandscheibenschäden-Ansprüche um 25 % zu reduzieren. Hyundais X-ble Shoulder, das in Werken in Alabama und Tschechien eingeführt wurde, reduzierte Schulterbelastungsberichte im ersten Quartal um 40 %. Regulatorische Unterstützung und quantifizierter ROI veranschaulichen, warum die industrielle Nachfrage ein schnell wachsendes Segment innerhalb des Marktes für tragbare Roboter und Exoskelette bildet.
Rekordverteidigungsbudgets für Soldaten-Augmentierung
Der US-amerikanische Haushalt für das Haushaltsjahr 2025 wies dem Warrior Systems-Exoskelett-Programm 12,8 Millionen USD zu, ein Anstieg von 35 % gegenüber dem Vorjahr. Lockheed Martins ONYX reduzierte den Stoffwechselaufwand bei belasteten Märschen in Versuchen der 10th Mountain Division um 30 %. Die NATO-Staaten erhöhten ihre Forschungs- und Entwicklungsausgaben für Augmentierungstechnologien im Jahr 2024 kollektiv um 12 %, und Sarcos sicherte sich einen Auftrag im Wert von 6,2 Millionen USD für 15 Guardian XO-Anzüge. Metriken zur Kampfausdauer und logistische Anwendungsfälle verstärken einen erheblichen Verteidigungsrückenwind für den Markt für tragbare Roboter und Exoskelette.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Lebenszykluswartungskosten | -4.7% | Global, mit starken Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Langwierige multinationale Zertifizierung von Medizinprodukten | -3.2% | Europa, Nordamerika und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Begrenzte Drehmoment-Gewichts-Verhältnisse für den ganztägigen industriellen Einsatz | -2.1% | Global, insbesondere in Regionen mit heißem Klima | Mittelfristig (2–4 Jahre) |
| Nutzerakzeptanzbarrieren aufgrund von Geräteunbehagen und Wärmeentwicklung | -1.8% | Global, mit höherer Reibung in tropischen und subtropischen Zonen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Lebenszykluswartungskosten
Industrielle Einheiten werden zu Preisen von 40.000–80.000 USD angeboten, während Gesundheitssysteme Preisschilder von 77.000 USD für den häuslichen Einsatz verzeichnen. Die jährliche Wartung macht bis zu 20 % der Anschaffungskosten aus, was durch Akku- und Aktortausch bedingt ist. German Bionics monatliche Mietgebühr von 250 EUR entspricht noch immer 3.396 USD pro Jahr, was Unternehmen mit knappen Margen belastet. Akkutausche alle zwei Jahre kosten 2.500–4.000 USD; Aktor-Überholungen kosten 5.000–8.000 USD. Diese wirtschaftlichen Gegebenheiten bremsen die Adoption in preissensiblen Regionen und begrenzen den kurzfristigen Aufwärtstrend der Branche für tragbare Roboter und Exoskelette.
Langwierige multinationale Zertifizierung
Die EU-Medizinprodukteverordnung dehnt Genehmigungen auf 18–24 Monate aus, da die Kapazität der Benannten Stellen auf 34 Einrichtungen geschrumpft ist. Wandercraft benötigte 22 Monate, um die CE-Kennzeichnung für sein Hands-free-System zu erhalten. China stufte bestimmte angetriebene Designs in die Klasse III ein und ergänzte klinische Prüfungspflichten, die die Markteinführungszyklen um bis zu 18 Monate verlängern. Das FDA-510(k)-Verfahren kann 180 Tage in Anspruch nehmen, erfordert jedoch weiterhin den Nachweis von Prädikatäquivalenz. Unterschiedliche Regelungen erfordern parallele Forschungs- und Entwicklungspfade, erhöhen die Kostenstrukturen und bremsen die Innovationsgeschwindigkeit im Markt für tragbare Roboter und Exoskelette.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
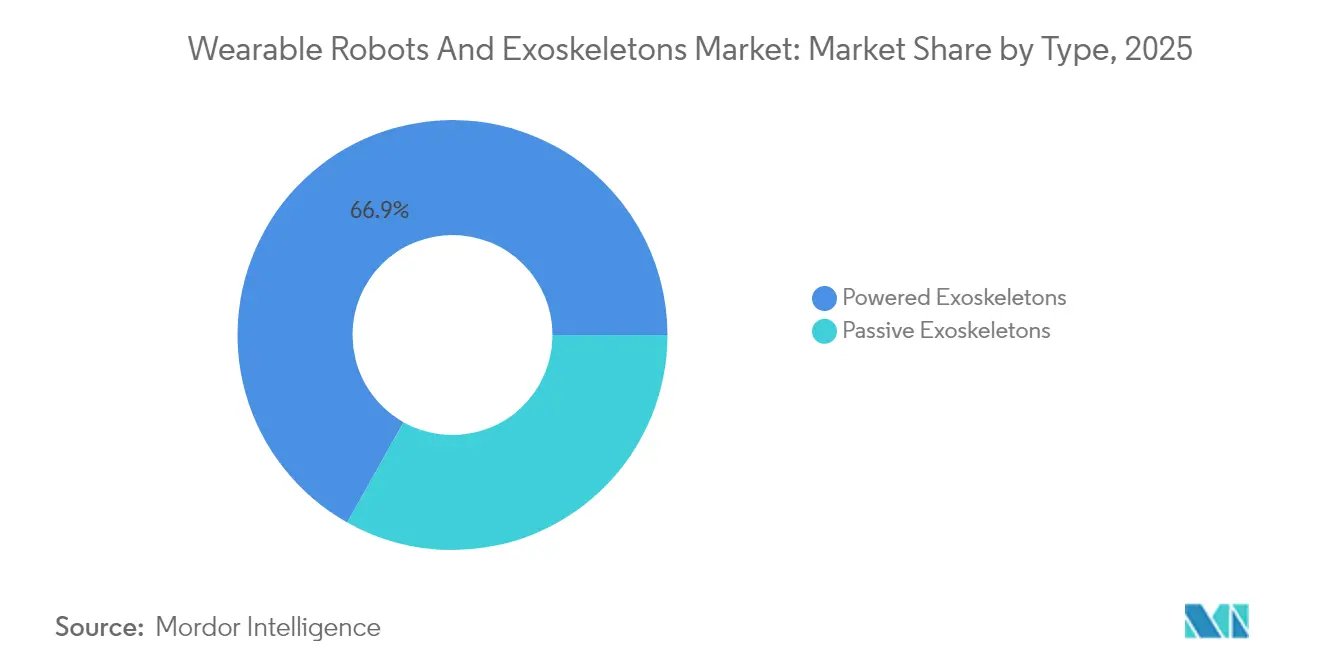
Dominanz angetriebener Systeme bei anhaltender Nischenpräsenz passiver SystemeAngetriebene Designs erzielten 66,85 % des Umsatzes im Jahr 2025 und sollen bis 2031 mit einer CAGR von 31,2 % expandieren, was ihre Attraktivität in den Bereichen Gesundheitswesen, Verteidigung und Schwerlastaufgaben unterstreicht. Die dem Markt für tragbare Roboter und Exoskelette zugeschriebene Marktgröße für angetriebene Einheiten wird bis 2031 voraussichtlich fast 16,2 Milliarden USD erreichen, angetrieben durch sinkende Aktorpreise und Abonnementmodelle, die Kapitalausgaben glätten. German Bionics Mietplan reduziert die Eigentumskosten um 40 %, während Lockheed Martins ONYX-Felddaten zweistellige Ausdauergewinne signalisieren, die militärische Käufer schätzen.
Passive Lösungen hielten im Jahr 2025 einen Anteil von 33,15 % und verzeichneten eine stetige Nachfrage nach robusten, akkufreien Gestellen im Bau-, Landwirtschafts- und Wartungsbereich. SuitX's IX BACK VOLTON kombiniert passive Lendenunterstützung mit einem optionalen angetriebenen Modus und veranschaulicht die Designkonvergenz, da Käufer Flexibilität suchen, ohne die Betriebszeit zu beeinträchtigen. Passive Exoskelette bleiben dort attraktiv, wo die Ladeinfrastruktur knapp ist, doch die zunehmenden Drehmomentvorteile bedeuten, dass angetriebene Systeme ihre Reichweite im globalen Markt für tragbare Roboter und Exoskelette weiter ausbauen werden.


Nach Komponente:
Software gewinnt an Bedeutung, während Hardware zur Massenware wirdHardware erzielte im Jahr 2025 73,05 % des Umsatzes, doch die Kommodifizierung erodiert die Margen, da Sensor- und Motorenpreise fallen. Sensoren machten 15 % der Materialkosten aus, während Aktoren mit 45 % nach wie vor dominieren, aber leichter und energieeffizienter werden. Akkuinnovationen stehen bevor; Festkörperprototypen versprechen bis 2027 eine 50-prozentige Dichtesteigerung. Der Softwareumsatz wächst mit einer CAGR von 32,05 %, und Flottenübersichten bilden nun die Grundlage für Pakete mit wiederkehrenden Einnahmen.
Fourier Intelligences gerätebasierte KI passt das Drehmoment in Echtzeit an, reduziert Ermüdung und differenziert Angebote bei Krankenhausausschreibungen. Infolgedessen wird der Anteil der Software am Markt für tragbare Roboter und Exoskelette zunehmen, da Datenanalyse und Ferndiagnose in jedem Vertrag fest verankert werden.
Nach unterstütztem Körperteil:
Aufschwung bei oberen ExtremitätenSysteme für die untere Extremität führten im Jahr 2025 mit einem Anteil von 59,15 %, was die Reife im Bereich Schlaganfall- und Rückenmarksrehabilitation widerspiegelt. Die Marktgröße für Geräte der unteren Gliedmaßen im Markt für tragbare Roboter und Exoskelette überstieg im Jahr 2025 3,14 Milliarden USD, unterstützt durch kontinuierliche Erstattungserfolge. Geräte für die obere Extremität eilen jedoch mit einer CAGR von 31,05 % voran, angetrieben durch die Adoption in der Automobil- und Luft- und Raumfahrtbranche.
Hyundais X-ble Shoulder verbesserte die Komfortmetriken der Arbeitnehmer in frühen Einsätzen um 40 %, was auf eine steigende Nachfrage nach Schulter- und Ellenbogengeräten hindeutet. Ganzkörpergestelle bleiben eine Nische, da Preisschilder von über 100.000 USD die Nachfrage auf Verteidigungs- und Schiffswerftbetriebe beschränken, doch Sarcos' Schwerlastverträge zeigen punktuelle Wachstumschancen.
Nach Endverbraucherbranche:
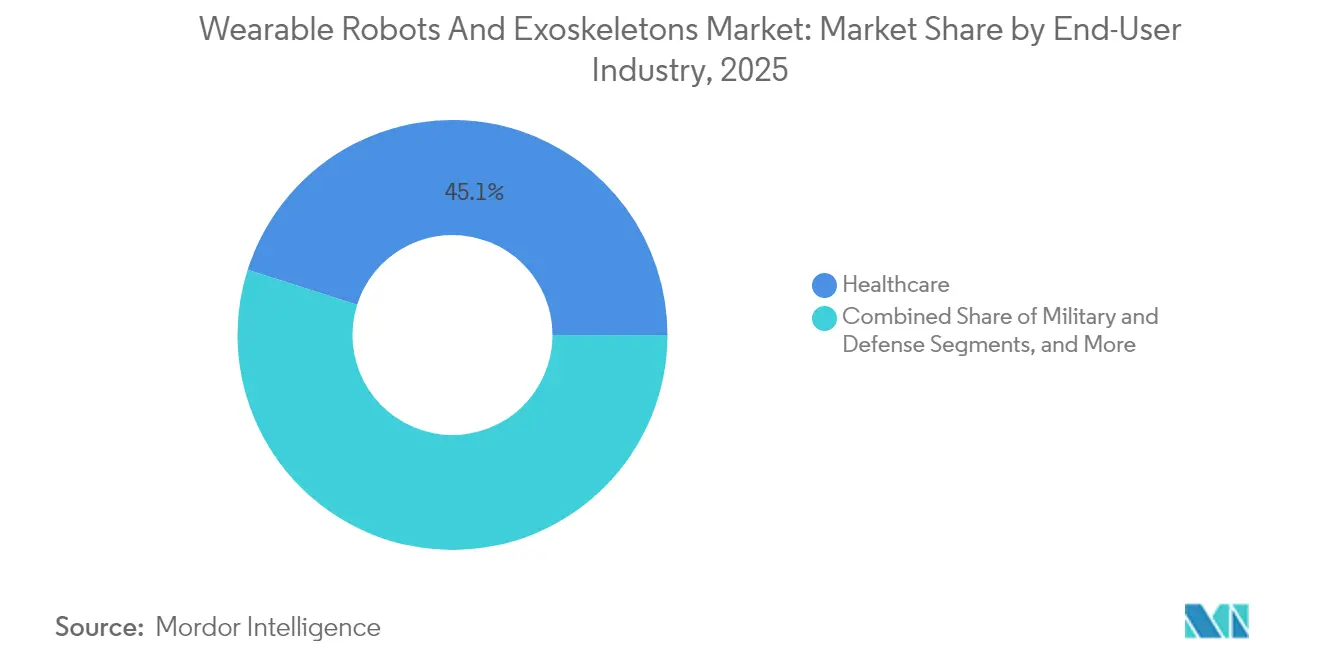
Militärischer SchwungDas Gesundheitswesen blieb im Jahr 2025 mit einem Umsatzanteil von 45,10 % der Anker, obwohl sein Anteil zurückgehen wird, da die Verteidigungsadoption zunimmt. Militärprogramme verfügen über zweckgebundene Budgets und beschleunigte Beschaffungsverfahren; die US-amerikanische Zuweisung für das Warrior Systems-Programm allein stieg um 35 % gegenüber dem Vorjahr.
Industrielle Käufer und Logistikunternehmen machen rund 35 % der Nachfrage aus und bevorzugen Abonnementmodelle, die zu OpEx-Budgets passen. DHLs Einführung von 500 Einheiten und Airbus' 12-monatiges Pilotprojekt bestätigen den wirtschaftlichen Nutzen bei der Unfallreduzierung und Durchsatzsteigerung. Öffentliche Sicherheit und Verbrauchernischen sind noch unterrepräsentiert, doch Tokioter Feuerwehrleute und Ski-Assistenz-Prototypen deuten auf künftige Erweiterungen angrenzender Märkte innerhalb des Marktes für tragbare Roboter und Exoskelette hin.
Nach Mobilitätstyp:
Aufpreis für kabellose SystemeMobile Exoskelette machten im Jahr 2025 71,05 % der Installationen aus und verfolgen eine CAGR von 31,4 %, da die Akkudichte und die Flottenladetechnik sich verbessern. German Bionics Apogee ULTRA liefert bei einem Gewicht von unter 5 kg eine 12-Stunden-Laufzeit und gibt den Benutzern die Freiheit, gesamte Schichten abzudecken. Kabelgebundene Systeme bleiben in Rehabilitationseinheiten fest verankert, wo eine unbegrenzte Laufzeit die Mobilität überwiegt.
EksoNRs wagenbasierte Stromversorgung erleichtert den tragbaren Abschnitt und vereinfacht das Sturzrisikomanagement während der Therapie. Diese Zweiteilung wird bestehen bleiben, doch eine verbesserte Energiedichte sorgt dafür, dass sich der Umsatzmix innerhalb des Marktes für tragbare Roboter und Exoskelette in Richtung mobiler Designs verschiebt.
Geografische Analyse
Nordamerika Markt für tragbare Roboter und Exoskelette
Nordamerika führte 2025 mit einem Umsatzanteil von 39,85 %. Die FDA 510(k)-Zulassung vereinfacht medizinische Freigaben, während 12,8 Millionen USD an RDT&E-Exoskelett-Fördermitteln der US-Armee im Haushaltsjahr 2025 ein langfristiges Engagement signalisieren. Änderungen der VA-Richtlinien haben Aufsichtspflichten abgeschafft und den Zugang für Veteranen verbessert. WorkSafeBC in Kanada bietet 50 % Kaufsubventionen, und Mexikos Automobilgürtel erprobt passive Systeme trotz bestehender Schulungslücken. Diese Faktoren halten Nordamerika an der Spitze der Marktrangliste für tragbare Roboter und Exoskelette.
APAC Markt für tragbare Roboter und Exoskelette
Asien-Pazifik ist der am schnellsten wachsende Markt mit einer CAGR von 32,1 %. Japan hat die Langzeitpflegeversicherung auf die Kostenübernahme für Mietleistungen von Assistenzrobotern ausgeweitet. Fourier Intelligence installierte bis Ende 2024 120 Exoskelette in chinesischen Krankenhäusern. Hyundai plant bis 2026 die Produktion von 1.000 X-ble Shoulder-Einheiten, während Südkorea die Fabrikautomatisierung mit Arbeitssicherheitsvorschriften in Einklang bringt. Indien und Australien befinden sich noch in einem frühen Stadium, sind jedoch aufgrund neuer Förderlinien und Pilotversuche vielversprechend. Die demografische Dringlichkeit und Erstattungsreformen der Region machen sie zur entscheidenden Wachstumslokomotive für den Markt für tragbare Roboter und Exoskelette.
Europa Markt für tragbare Roboter und Exoskelette
Europa hielt 2025 einen Umsatzanteil von rund 24,95 %. Die MDR verlängert die Zulassungszyklen auf 24 Monate, was etablierten Unternehmen wie Ottobock und Wandercraft zugutekommt. Die deutschen Unfallversicherungsträger erstatten 80 % der Gerätekosten für Berufe mit hohem Risiko. Das Pilotprojekt des britischen National Health Service zeigt eine 30-prozentige Reduzierung der Therapiestunden im Vergleich zur konventionellen Rehabilitation und fördert die Akzeptanz. Regulatorische Engpässe bremsen die kurzfristige Expansion, doch eine ausgeprägte Arbeitssicherheitskultur hält die Nachfrage im Markt für tragbare Roboter und Exoskelette aufrecht.

Regulatorisches Umfeld
Die Regulierung von tragbaren Robotern und Exoskeletten teilt sich in Medizinprodukte-Zulassungswege und allgemeine Regelwerke zur industriellen Sicherheit auf, was je nach Anwendungsfall zu unterschiedlichen Compliance-Anforderungen führt. In den Vereinigten Staaten werden motorisierte Exoskelette für die unteren Extremitäten, die zur Rehabilitation eingesetzt werden, von der FDA als Klasse-II-Geräte gemäß 21 CFR 890.3480 (Produktcode PHL) reguliert, üblicherweise über den 510(k)-Weg, und dieser Zulassungsweg prägt weiterhin die Time-to-Market und die Prädikat-Strategien. Im Oktober 2025 erhielt Wandercraft die FDA-510(k)-Freigabe für sein motorisiertes Exoskelett Atalante X, was bestätigt, dass der regulatorische Rhythmus ein zentraler limitierender Faktor bleibt.
In Europa müssen therapeutische und Rehabilitations-Exoskelette der Verordnung (EU) 2017/745 (MDR) entsprechen, die eine klinische Bewertung und Marktüberwachung nach der Markteinführung erfordert. Nicht-medizinische betriebliche Systeme werden häufig eher breiteren Maschinensicherheits- und Risikobewertungsrahmen zugeordnet als geräte-spezifischen harmonisierten Vorschriften. Auch die Testgrundlagen werden strenger: Die ISO veröffentlichte im Mai 2026 die Norm ISO 18646-6:2026 für tragbare Roboter für die unteren Extremitäten, wodurch ein expliziterer Maßstab für Beschaffungsspezifikationen, Konformitätsdokumentation und Drittvalidierung über verschiedene Regionen hinweg entsteht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Komponentenlieferanten für Aktuatoren (elektrisch und elektrohydraulisch), Sensoren (IMUs, Kraft-/Drehmomentsensoren, Encoder), Energiequellen (Lithium-Ionen-Akkus und BMS) sowie leichte Strukturmaterialien. Exoskelett-OEMs integrieren anschließend Steuerungssoftware, Sicherheitssysteme und Mensch-Maschine-Schnittstellenhardware.
Im Mittelstrom stehen Validierung und Zertifizierung nach Sicherheits- und Risikomanagementrahmen wie ISO 13482 und ISO 12100 im Zentrum, während exoskelett-spezifische Leitlinien noch ausgebaut werden. ASTM F3795-25 sowie länderspezifische Normen wie die südkoreanische KS B 7322-2025 formalisieren Design-, Leistungs- und Sicherheitsspezifikationen für tragbare Roboter. Nachgelagert kombiniert die Kommerzialisierung typischerweise Direktvertrieb an Unternehmen, Partner im Gesundheitswesen sowie Flottenvermietungsmodelle gebündelt mit Schulung, Wartung und Analytik, doch der Vertrieb bleibt in industriellen Märkten ein limitierender Faktor für die Skalierung, da Entwickler häufig Schwierigkeiten haben, von Pilotprojekten zu standardisierter Beschaffung zu wechseln. Integrationsdienstleistungen und Systemtechnik gewinnen an Bedeutung, da Einsätze zunehmend an Fabrikbetriebe und breitere Automatisierungsstacks angebunden werden, einschließlich einer Forschungsarbeit der Technischen Universität München (Juni 2026) zum WearaCob-System, das ein Oberkörper-Exoskelett mit einem Cobot koppelt, um Hebebelastungen zu reduzieren (berichtet bis zu 65 %), was auf eine Nachfrage nach integrierten Lösungen statt eigenständiger Geräte hinweist.
Wettbewerbslandschaft
Die fünf größten Anbieter kontrollierten rund 50 % des Umsatzes im Jahr 2024, was auf eine moderate Konzentration hindeutet. Etablierte Unternehmen nutzen regulatorische Vorsprünge; Cyberdyne und Ekso Bionics weiteten ihre Zulassungen im Jahr 2024 beide aus und verbreiterten ihre erstattungsfähigen Indikationen. Hyundais vertikale Integration senkte den Stückpreis um 30 % und verdeutlicht die Bedrohung durch den Eintritt von Automobil-OEMs. German Bionics Mietgebühr von 250 EUR komprimiert die Hardwaremargen, beschleunigt jedoch die Flottenausweitung. Sarcos verteidigt kapitalintensive Ganzkörpernischen durch 47 Kraftrückkopplungspatente, während das Hands-free-Gangbild-IP von Wandercraft Segmente der täglichen Mobilität adressiert. Die IEC-63376-Sicherheitszertifizierung, die für Ende 2025 erwartet wird, wird die Compliance-Anforderungen erhöhen und Unternehmen mit tief verankerten Qualitätsmanagementsystemen bevorzugen. Regional dominieren weich-pneumatische Formen in japanischen Altenpflegeumgebungen, während starre elektrische Gestelle US-amerikanische Militär- und europäische Industrieausschreibungen dominieren. Die Fusionen- und Übernahmebereitschaft bleibt verhalten, doch Gemeinschaftsunternehmen mit Akku- und KI-Software-Spezialisten entstehen, um Technologielücken im gesamten Markt für tragbare Roboter und Exoskelette zu schließen.
Marktführer der Branche für tragbare Roboter und Exoskelette
Cyberdyne Inc.
ReWalk Robotics Inc.
Ekso Bionics Holdings Inc.
Honda Motor Co. Ltd
Sarcos Technology and Robotics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tragbare Roboter und Exoskelette
- Cyberdyne Inc.
- ReWalk Robotics Ltd.
- Ekso Bionics Holdings Inc.
- Sarcos Technology and Robotics Corporation
- Honda Motor Co., Ltd.
- Myomo Inc.
- Ottobock SE and Co. KGaA
- SuitX Inc. (Ottobock Group)
- Parker Hannifin Corporation
- Bionik Laboratories Corp.
- Wandercraft SAS
- Fourier Intelligence Co., Ltd.
- Skelex B.V.
- Wearable Robotics S.r.l.
- Daiya Industry Co., Ltd.
- Panasonic Holdings Corporation
- Lockheed Martin Corporation
- Hyundai Motor Company
Lesen Sie die Analyse der tragbare Roboter und Exoskelette-Unternehmen

Marktchancen und Zukunftsaussichten
Der klarste Weißraum liegt in industriellen und logistischen Einsätzen, bei denen Ziele zur Verletzungsreduzierung an Sicherheits-KPIs gekoppelt werden, doch Beschaffungsprozesse fehlt es weiterhin an standardisierten Rollout-Playbooks, Vertriebskanalabdeckung und exoanzugspezifischen Sicherheitsleitlinien. Einsätze und Testläufe im Unternehmensmaßstab liefern konkrete Signale für eine Akzeptanz jenseits von Pilotprojekten, darunter IKEAs Bericht über den Einsatz von SuitX-Exoskeletten in seinen Logistikbetrieben im Juli 2026 sowie der Beginn von Gepäckabfertiger-Tests von IAG (Muttergesellschaft von British Airways) mit Verve Motion im Juli 2026. Diese Fälle unterstreichen die Nachfrage in stark belastenden manuellen Handhabungsaufgaben und lassen Raum für Anbieter, die Gerätelieferung mit Schulung, Change-Management und Programmen zur Akzeptanz durch die Belegschaft bündeln.
Eine weitere Chance liegt in der technologiegetriebenen Expansion bei Steuerung, Telemetrie und betrieblicher Integration. Der Markt bewegt sich von regelbasierten Steuerungen hin zu datengetriebenen und hybriden Steuerungsansätzen, mit verstärktem Einsatz von IMU-basierten Eingaben, um die Abhängigkeit von Biosignalen zu verringern, die den Einsatz erschweren können. Auch integrierte Mensch-Roboter-Arbeitsabläufe werden zunehmend zu einem kommerziellen Ziel: Die WearaCob-Ergebnisse vom Juni 2026 zeigen eine Belastungsreduzierung, wenn Exoskelett-Unterstützung mit einem Cobot koordiniert wird, was gebündelte Angebote (tragbares Gerät plus Software plus Integrationsdienstleistungen) für die fortgeschrittene Fertigung und Industrie-5.0-Initiativen unterstützt. Diese Richtungen müssen sich zudem an Sicherheitsrahmen wie ISO 13482 und sich weiterentwickelnden Testmethoden wie ISO 18646-6:2026 orientieren.
Recent Industry Developments in Markt für tragbare Roboter und Exoskelette
- Juni 2026: CYBERDYNE und Pegasus Tech Ventures starteten einen Corporate-Venture-Capital-Fonds über 10 Milliarden JPY mit Fokus auf Cybernics und Physical AI. Die Fondsstruktur formalisiert eine Pipeline für Startup-Kooperationen und externe F&E, die Fähigkeiten in Sensorik, Steuerung und menschlicher Unterstützung für tragbare Roboter und Exoskelette beschleunigen können. Sie signalisiert außerdem eine Verschiebung hin zu ökosystemgetriebener Innovation statt reiner interner Produktiteration.
- Oktober 2025: Wandercraft erhielt die FDA-510(k)-Freigabe für das motorisierte Exoskelett Atalante X. Die Freigabe erweitert die Zahl der FDA-zugelassenen Optionen im Bereich motorisierter Gangunterstützung und Rehabilitation und unterstützt die Krankenhausbeschaffung sowie erstattungsorientierte Einsätze. Sie erhöht zudem den Wettbewerbsdruck auf etablierte Anbieter, klinische Evidenz und regulatorischen Rhythmus in den Vereinigten Staaten aufrechtzuerhalten.
- April 2024: Japan erweiterte die Erstattung für die Vermietung von Assistenzrobotern im Rahmen von Pflegeprogrammen und unterstützt damit Einsätze in der Altenpflege. Die Abdeckung von Vermietungsmodellen senkt die Einführungshürden für Einrichtungen, die hohe Anschaffungskosten nicht tragen können, und stärkt wiederkehrende Umsatzmodelle für Anbieter. Die Politik bekräftigt außerdem Japans Rolle als Referenzmarkt für pflegeorientierte tragbare Robotik in superalternden Gesellschaften.


Markt für tragbare Roboter und Exoskelette Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus tragbaren Robotern und Exoskelettsystemen, die am Körper getragen werden, um menschliche Bewegung, Ausdauer oder Kraft zu unterstützen oder zu verstärken, einschließlich verkaufter Einheiten und gerätebezogener verwandter Lösungen.
Ausgeschlossene Bereiche: Prothesen sind von dieser Marktbewertung ausgeschlossen, auch wenn sie im Zusammenhang mit Technologien zur Mobilitätsunterstützung diskutiert werden.
Übersicht der Segmentierung
- Nach Typ
- Angetriebene Exoskelette
- Passive Exoskelette
- Nach Komponente
- Hardware
- Sensoren
- Aktoren
- Stromquellen
- Software
- Dienstleistungen
- Hardware
- Nach unterstütztem Körperteil
- Untere Extremität
- Obere Extremität
- Ganzkörper
- Nach Endverbraucherbranche
- Gesundheitswesen
- Industrie und Logistik
- Militär und Verteidigung
- Andere Endverbraucherbranchen (Öffentliche Sicherheit, Verbraucher)
- Nach Mobilitätstyp
- Mobil / Tragbar
- Stationär / Kabelgebunden
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit der Definition der Marktgrenze und der Erfassung des Nachfragekontexts anhand öffentlicher und offizieller Datensätze. Für regulatorische Signale bei medizinischen Anwendungsfällen prüfen wir üblicherweise Quellen wie die Gerätedatenbank der US-FDA. Für Arbeitskräfte- und Beschäftigungsindikatoren nutzen wir das US Bureau of Labor Statistics. Für Beschaffungsrichtungen prüfen wir von Regierungsbehörden veröffentlichte Verteidigungshaushaltsdokumente.
Um das Modell fundiert zu halten, prüfen wir außerdem klinische Publikationen, die in PubMed indexiert sind, Patentdatenbanken hinsichtlich Anmeldeintensität und technologischem Fokus sowie Handelsstatistiken, die grenzüberschreitende Ströme relevanter Komponenten zeigen. Unternehmensmeldungen, Investorenpräsentationen und glaubwürdige Presseberichterstattung werden anschließend genutzt, um die Produktpositionierung zu bestätigen und festzustellen, wo Umsätze tatsächlich verbucht werden, ob bei Hardware oder bei Software- und Serviceanteilen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patent- und Sendungsdatensätze auf Versandebene genutzt, um die Konsistenz der Annahmen zu verbessern. Diese Sekundärquellen sind nur beispielhaft, und zusätzliche öffentliche Referenzen werden geprüft, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um die Sekundärannahmen mit Personen zu überprüfen, die Kauf- und Einsatzentscheidungen unmittelbar mitverfolgen, darunter Hersteller, Komponentenlieferanten, Distributoren, Integratoren, Kliniker, Sicherheitsverantwortliche und Beschaffungsteams der Endnutzer. Da es sich um einen globalen Markt handelt, gleichen wir Eingaben über APAC, EMEA und Amerika ab, damit regionaler Einführungszeitpunkt, Erstattungspraktiken und Programme zur industriellen Sicherheit in den finalen Annahmen abgebildet werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 12% | APAC: 44% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 30% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 58% | Amerika: 22% |
Marktbewertung & Prognose
Die Marktbewertung basiert auf einem kombinierten Top-Down- und Bottom-Up-Ansatz. Die Top-Down-Betrachtung geht von Endverbrauchernachfragepools und Adoptionsraten aus und wandelt diese anschließend anhand typischer Preis- und Mix-Annahmen in Gerätevolumen und Umsatz um. Für tragbare Roboter und Exoskelette wird der Nachfragepool aus Indikatoren wie dem Patientendurchsatz in der Rehabilitation, Zielarbeiterpopulationen in Tätigkeiten mit hohem Verletzungsrisiko, Beschaffungsprogrammen der Verteidigung und dem Anteil der Standorte, die aktiv Pilotprojekte durchführen oder Einsätze skalieren, rekonstruiert.
Um die Gesamtsummen realistisch zu halten, führen wir selektive Bottom-Up-Prüfungen anhand von Lieferanten-Aggregationen, Kanalgesprächen und stichprobenweise ermitteltem durchschnittlichem Verkaufspreis multipliziert mit Stückzahlen nach wichtigen Endanwendungen durch. Diese Ergebnisse werden genutzt, um Mix und Preisgestaltung anzupassen, wenn Abweichungen auftreten. Wichtige Modelleingaben umfassen den Mix zwischen motorisierten und passiven Systemen, die Entwicklung des durchschnittlichen Verkaufspreises nach Geräteklasse, Service- und Wartungsanbindungsraten, regulatorische Freigaben und Signale zur Krankenhausadoption sowie das Tempo der industriellen Programmeinführungen nach Region. Prognosen werden anhand von Szenarioanalysen erstellt, wobei Adoptions- und Preispfade innerhalb der von den Primärbefragten als realistisch bezeichneten Bandbreiten variiert werden, und die endgültige Prognose wird nach Abgleich mit beobachteten Einsatzzeitplänen ausgewählt. Wo Stück- oder Preisdaten für kleinere Regionen fehlen, überbrücken wir dies mit Proxy-Durchdringungsraten aus ähnlichen Märkten und überprüfen die Ergebnisse anschließend mit regionalen Experten erneut.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der modellierten Umsätze mit unabhängigen Signalen, darunter Versandtrends verwandter Komponenten, öffentliche Beschaffungsangaben und veröffentlichte Aktivitäten zur klinischen Adoption, damit sich der Markt nicht von tatsächlichem Einsatzverhalten entfernt. Größere Abweichungen lösen einen zweiten Durchgang aus, bei dem Annahmen erneut geöffnet werden und Folgegespräche mit den Befragten geplant werden, die dem strittigen Faktor am nächsten stehen.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige interne Prüfungen mit Fokus auf rechnerische Kontrollen, Konsistenz über Regionen hinweg und die Frage, ob Preis- und Volumenlogik mit dem tatsächlichen Kaufverhalten für diese Systeme übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage- oder Angebotsannahmen ändert, etwa eine regulatorische Veränderung oder eine bedeutende Änderung bei der Erstattung. Kurz vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit Kunden die aktuellsten Zahlen und Darstellungen erhalten.
Marktgröße für tragbare Roboter und Exoskelette von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für tragbare Roboter und Exoskelette können stark voneinander abweichen, da die Studiengrenzen zwischen den Quellen nicht identisch sind und sich auch die zeitliche Auswahl unterscheidet. Unterschiede ergeben sich meist daraus, was als tragbarer Roboter gezählt wird, ob Dienstleistungen zusammen mit der Hardware erfasst werden und welches Startjahr für die Prognose verwendet wird.
Die Vergleichstabelle zeigt eine Spanne, und im Modell von Mordor Intelligence folgt der Markt einer strikten Umsatzabgrenzung für tragbare Exoskelette und tragbare Roboter, die Prothesen ausschließt, während verwandte Software und Dienstleistungen mitgezählt werden, wenn sie an den Geräteverkauf oder -einsatz gebunden sind. Einige andere Schätzungen tendieren zu aggressiven langfristigen Wachstumskurven oder kombinieren angrenzende Kategorien und wenden breite Preis- und Adoptionsannahmen an, die nicht konsistent mit Signalen aus Rehabilitation und industriellem Einsatz abgeglichen werden.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,83 Mrd. USD (2026) | |
| Branchenverlag A | 3,52 Mrd. USD (2026) | Oft eng auf reine Exoskelett-Geräte begrenzt, mit begrenzter Erfassung von Software- und Serviceumsätzen im Zusammenhang mit Einsätzen, was die Gesamtsumme für 2026 im Vergleich zu einer breiteren Erfassung tragbarer Roboter nach unten ziehen kann. |
| Branchenverlag B | 5,33 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann angrenzende Subtypen wie weiche Exoanzüge und breitere Anwendungskategorien einschließen, wobei die Verschiebung des Jahres sowie die Vermischung der Abgrenzung die Gesamtsummen verändern können, selbst wenn das Thema ähnlich ist. |
Zusammengenommen ergeben sich die Unterschiede vor allem daraus, was in der Produktabgrenzung enthalten ist, ob angebundene Dienstleistungen mitgezählt werden und wie das Startjahr für das Modell festgelegt wird. Unser Ansatz hält die Schätzung nachvollziehbar in Bezug auf Adoptionstreiber, Preislogik und praktische Gegenprüfungen, was es einfacher macht, die endgültige Zahl mit realen Einsatzaktivitäten abzugleichen und im Zeitverlauf zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für tragbare Roboter und Exoskelette?
Die Marktgröße für tragbare Roboter und Exoskelette soll im Jahr 2026 6,83 Milliarden USD erreichen und mit einer CAGR von 28,88 % wachsen, um bis 2031 24,28 Milliarden USD zu erreichen.
Wie hoch ist der aktuelle Wert des Marktes für tragbare Roboter und Exoskelette?
Er beträgt im Jahr 2026 6,83 Milliarden USD und soll bis 2031 24,28 Milliarden USD erreichen, was einer CAGR von 28,88 % entspricht.
Welches Segment führt beim Marktanteil an, angetriebene oder passive Exoskelette?
Angetriebene Modelle dominieren mit einem Anteil von 66,85 % im Jahr 2025, angetrieben durch Anwendungsfälle im Gesundheitswesen und beim Heben schwerer Lasten.
Wie schnell wachsen Exoskelette für die obere Extremität?
Sie wachsen bis 2031 mit einer CAGR von 31,05 %, was die Adoption in der Automobil- und Luft- und Raumfahrtbranche widerspiegelt.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 32,1 % das höchste Wachstumstempo aufgrund japanischer, chinesischer und südkoreanischer Initiativen.
Warum sind Leasing-als-Dienstleistung-Modelle wichtig?
Mietabonnements senken die Anschaffungskosten und ermöglichen es kleinen Unternehmen, Exoskelette ohne große Kapitalaufwendungen zu adoptieren, während sie den Herstellern wiederkehrende Einnahmen verschaffen.
Seite zuletzt aktualisiert am:



