
Marktgröße und Marktanteil für Geräte zur vitreoretinalen Chirurgie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 762.12 Millionen US-Dollar |
| Marktgröße (2031) | 919.86 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geräte zur vitreoretinalen Chirurgie von Mordor Intelligence
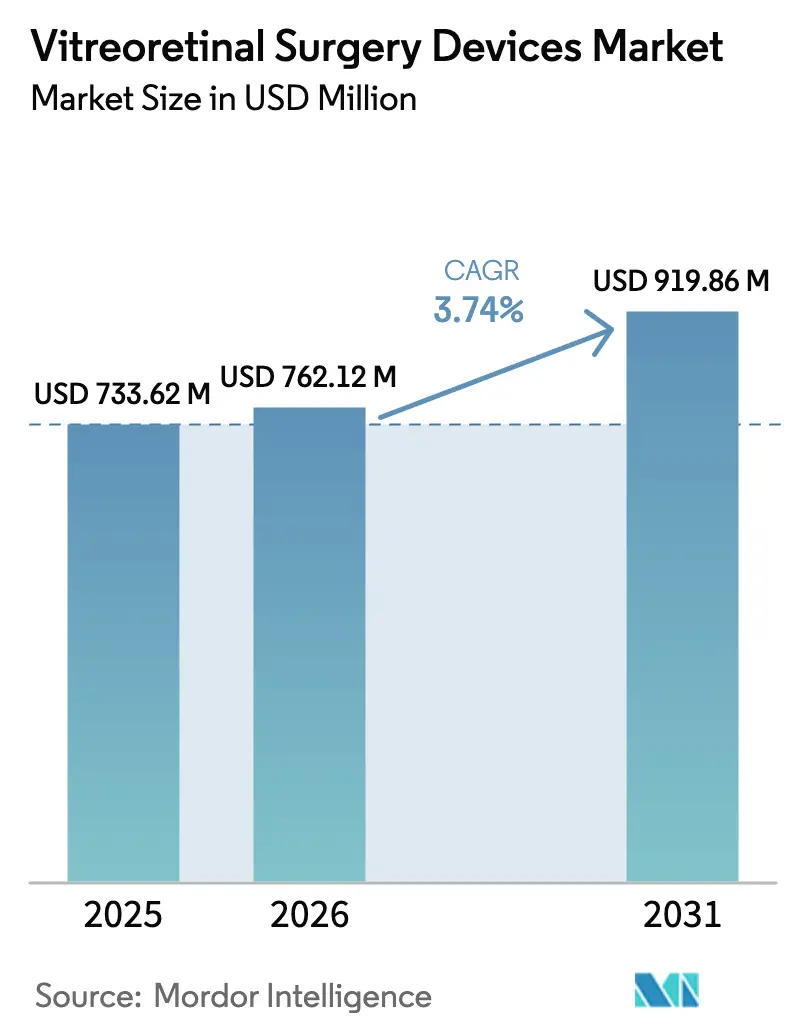
Die Marktgröße für Geräte zur vitreoretinalen Chirurgie wird voraussichtlich von 733,62 Millionen USD im Jahr 2025 auf 762,12 Millionen USD im Jahr 2026 steigen und bis 2031 919,86 Millionen USD erreichen, mit einer CAGR von 3,74 % über den Zeitraum 2026–2031.
Steigende Fallzahlen bei diabetischer Retinopathie und altersbedingter Makuladegeneration, kombiniert mit einem Wandel hin zu Mikroinzisionsplattformen und Einwegverbrauchsmaterialien, weiten das Eingriffvolumen aus und verändern gleichzeitig den Umsatzmix. Gerätehersteller sehen sich mit Infektionskontrollvorschriften konfrontiert, die Einwegprodukte begünstigen, mit Erstattungsobergrenzen, die Systempreise deckeln, und mit einer zunehmenden Verlagerung von Eingriffen in ambulante Operationszentren. Wettbewerbsstrategien betonen daher vorsterilisierte Instrumentensets, integrierte digitale Visualisierung und modulare Konsolen, die die Einstiegskosten für Schwellenmärkte senken. Gleichzeitig verschärfen die Regulierungsbehörden in den Vereinigten Staaten, der Europäischen Union und China die Anforderungen an Nachweise und Rückverfolgbarkeit, was die Hürden für Neueinsteiger erhöht, aber die Chancen für etablierte Anbieter mit robusten Qualitätssystemen erweitert.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Vitrektomiesysteme im Jahr 2025 mit einem Marktanteil von 34,81 % bei den Geräten zur vitreoretinalen Chirurgie, während Einwegverbrauchsmaterialien bis 2031 mit einer CAGR von 6,76 % wachsen.
- Nach Operationstyp entfielen im Jahr 2025 69,03 % der Marktgröße für Geräte zur vitreoretinalen Chirurgie auf posteriore Eingriffe; anteriore Eingriffe hingegen entwickeln sich bis 2031 mit einer CAGR von 7,20 %.
- Nach Technologie dominierten 25-Gauge- und 27-Gauge-Mikroinzisionsplattformen im Jahr 2025 mit 78,43 % des Segmentumsatzes; konventionelle 20-/23-Gauge-Systeme wachsen in kostenempfindlichen Regionen jährlich um 5,91 %.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 42,46 % am Segmentumsatz, während ambulante Operationszentren der am schnellsten wachsende Kanal sind und im Prognosezeitraum mit einer CAGR von 8,52 % expandieren.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,16 %, doch Asien-Pazifik ist auf dem Weg, bis 2031 mit einer CAGR von 7,74 % zu wachsen, angetrieben durch Medizintourismus und Kapazitätserweiterungen im öffentlichen Sektor.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von diabetischer Retinopathie & AMD | +1.2% | Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische Bevölkerung weltweit | +0.8% | Japan, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Wandel hin zu Einweginstrumenten | +0.9% | Nordamerika, EU, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung ambulanter Eingriffe in Operationszentren | +1.1% | Nordamerika, Westeuropa, Golfkooperationsrat | Kurzfristig (≤ 2 Jahre) |
| Intraoperative OCT & digitale Visualisierung | +0.6% | Nordamerika, Deutschland, Japan | Mittelfristig (2–4 Jahre) |
| Wachstum durch Medizintourismus in Asien-Pazifik | +0.7% | Thailand, Singapur, Indien, Malaysia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von diabetischer Retinopathie & AMD
Diabetische Retinopathie betraf im Jahr 2025 103,12 Millionen Erwachsene, während die altersbedingte Makuladegeneration 195,92 Millionen Fälle erreichte und damit eine dauerhafte Pipeline für komplexe Netzhauteingriffe schafft. Chinas Programm „Gesundes China 2030” erhöhte die Abdeckung der Netzhautvorsorgeuntersuchungen im ländlichen Raum bis 2025 auf 54 %, was zu einem Anstieg neu diagnostizierter proliferativer Fälle um 22 % führte.[1]Nationale Gesundheitskommission China, „Aktualisierung zum Screening im Rahmen von Gesundes China 2030”, nhc.gov.cn Indiens Nationales Programm zur Bekämpfung von Blindheit berichtete, dass die Prävalenz diabetischer Augenerkrankungen unter bekannten Diabetikern im Jahr 2025 auf 21,3 % gestiegen ist, was die Wartezeiten bei Spezialisten in Städten der zweiten Kategorie verlängert. In Nordamerika halten steigende Adipositasraten die Neuerkrankungen an Diabetes aufrecht und sorgen für anhaltende Eingriffsstaus. Diese epidemiologischen Trends treiben die Expansion des Marktes für Geräte zur vitreoretinalen Chirurgie voran, da Krankenhäuser und ambulante Operationszentren in zusätzliche Konsolen und Verbrauchsmaterialien investieren, um der wachsenden Nachfrage gerecht zu werden.
Wandel hin zu ophthalmologischen Einweginstrumenten aufgrund strenger Infektionskontrollvorschriften
Die CDC-Richtlinie von 2024 stufte wiederverwendbare Endoilluminatoren als kritische Geräte ein, die zwischen den Eingriffen sterilisiert werden müssen – ein Standard, den viele Sterilisationsabteilungen nur schwer erfüllen können. US-amerikanische Netzhautdienste reagierten mit dem Wechsel zu vorsterilisierten Einweg-Lichtleitern und -Schneidegeräten, was im dritten Quartal 2025 zu einem Anstieg der Einwegverkäufe von Alcon um 41 % führte. Die Rückverfolgbarkeitsregeln der EU-Medizinprodukteverordnung erhöhten den Verwaltungsaufwand für Wiederverwendungsprodukte und beschleunigten die Einführung von Einwegprodukten in Hochvolumenzentren in Deutschland und Frankreich. Bausch + Lombs Stellaris Elite-Plattform nutzte diesen Trend, indem sie 25-Gauge-Einwegpacks bündelte, die die Aufbereitungshaftung eliminieren, und erfasste 2025 18 % des US-amerikanischen Segments der ambulanten Operationszentren. Da städtische Krankenhäuser in Asien-Pazifik westliche Infektionskontrollstandards übernehmen, steigt die Durchdringung von Einwegprodukten in Singapur, Seoul und chinesischen Städten der ersten Kategorie.
Ausweitung ambulanter vitreoretinaler Eingriffe in Operationszentren
Medicare strich im Jahr 2025 mehrere Vitrektomie-Codes von der Liste der ausschließlich stationären Eingriffe, sodass ambulante Operationszentren 58 % der ambulanten Krankenhaussätze abrechnen können und dabei höhere Margen erzielen.[2]Zentren für Medicare & Medicaid-Dienste, „Ärztliche Gebührenordnung 2025”, cms.gov Das Vitrektomievolumen in ambulanten Operationszentren in den Vereinigten Staaten stieg bis zum ersten Quartal 2026 im Jahresvergleich um 27 %, wobei SCA Health 14 auf Netzhauteingriffe ausgerichtete Zentren eröffnete, die für 90-minütige Umrüstzeiten ausgestattet sind. Saudi-Arabien lizenzierte im Jahr 2025 22 private Tageskliniken und spiegelt damit den US-amerikanischen Wandel wider. Die Durchdringung ambulanter Operationszentren in Europa bleibt jedoch unter 15 %, da Lizenzierungshürden und gebündelte Krankenhausverträge bestehen. Die Verlagerung konzentriert das Volumen in Hochdurchsatzeinrichtungen, die standardisierte Einwegsets bevorzugen, und erweitert damit die adressierbare Nachfrage nach Geräten zur vitreoretinalen Chirurgie.
Einführung intraoperativer OCT und digitaler Visualisierung
Carl Zeiss Meditecs RESCAN 700 und Leicas EnFocus Ultra, die 2024 zugelassen wurden, integrierten Spektraldomänen-OCT in chirurgische Mikroskope und reduzierten die Wiederholungsrate bei Membranpeeling in komplexen proliferativen Fällen um 23 %. Alcons NGENUITY 3D-Display erreichte bis Ende 2025 eine Durchdringung von 22 % in US-amerikanischen akademischen Zentren und reduzierte die Nackenbeschwerden der Chirurgen bei 8-stündigen Operationslisten um 40 %. Japans alternde Ophthalmologenschaft schätzt ergonomische Heads-up-Displays und unterstützt die frühe Einführung. Hohe Kapitalaufschläge von 150.000 bis 200.000 USD gegenüber Standardmikroskopen bleiben eine Hürde; Leasingmodelle und gebündelte Serviceverträge tragen jedoch dazu bei, die Erschwinglichkeit zu verbessern. Die Fähigkeit der Technologie, die Operationszeit zu verkürzen und Wiedereingriffe zu vermeiden, stärkt ihre Anziehungskraft auf den Markt für Geräte zur vitreoretinalen Chirurgie.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Verbrauchsmaterialkosten | -0.9% | Aufstrebendes Asien-Pazifik, Lateinamerika, Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Postoperative Komplikationen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte Erstattung für Premium-Sets | -0.7% | Nordamerika, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Langwierige Zulassungszyklen | -0.5% | EU nach MDR, China NMPA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Verbrauchsmaterialkosten
Eine vollständig konfigurierte Vitrektomieeinheit kostet zwischen 250.000 und 450.000 USD – ein Betrag, der 68 % der unabhängigen US-amerikanischen Netzhautpraxen vom Eigentumserwerb ausschließt.[3]Amerikanische Gesellschaft für Netzhautspezialisten, „Praxisumfrage 2025”, asrs.org Einwegpacks erhöhen die Kosten pro Eingriff um 800 bis 1.200 USD, gegenüber 200 bis 300 USD für Wiederverwendungsprodukte nach Aufbereitung, was die Margen in einkommensschwachen Märkten belastet. In Indien machen Verbrauchsmaterialien 42 % der Eingriffkosten aus, was die Einführung in Städten der zweiten und dritten Kategorie einschränkt, wo Selbstzahlungen dominieren. DORCs EVA NEXUS, das zu 180.000 USD eingeführt wurde, zielt mit modularen Upgrades darauf ab, diese Lücke zu schließen, verzeichnet jedoch eine langsame Akzeptanz, da Chirurgen die etablierten Alcon- und Bausch-Ökosysteme bevorzugen. Während Leasingmodelle wie Alcons OptiLease die Kosten auf 36 Monate verteilen, haben nur 10 % der Praxen diese aufgrund des wahrgenommenen Obsoleszenzrisikos übernommen.
Lückenhafte Erstattung für Premium-Sets
Die Medicare-Zahlung für ambulante Operationszentren im Jahr 2025 für CPT 67036 beträgt 1.847 USD und deckt kaum die grundlegenden Mikroinzisions-Einwegprodukte ab, ohne Spielraum für intraoperative OCT-Zusätze. Private US-amerikanische Versicherer klassifizieren Einweg-Lichtleiter häufig als gebündelte Verbrauchsmaterialien und verweigern eine gesonderte Vergütung. Deutschlands DRG zahlt 2.100 EUR (2.289 USD), erfordert jedoch aufwendige Dokumentation für die Abrechnung von 27-Gauge-Upgrades. Der britische Pauschaltarif von 1.620 GBP (2.041 USD) ist seit 2024 eingefroren und zwingt die Trusts des Nationalen Gesundheitsdienstes, fortschrittliche Visualisierungswerkzeuge zu rationieren. Hersteller haben begonnen, wertbasierte Verträge einzuführen; Bausch + Lomb beispielsweise gewährt einen Rabatt von 15 % auf den Listenpreis im Austausch für gemeinsame Einsparungen bei Wiederaufnahmen, um den Widerstand der Kostenträger zu überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
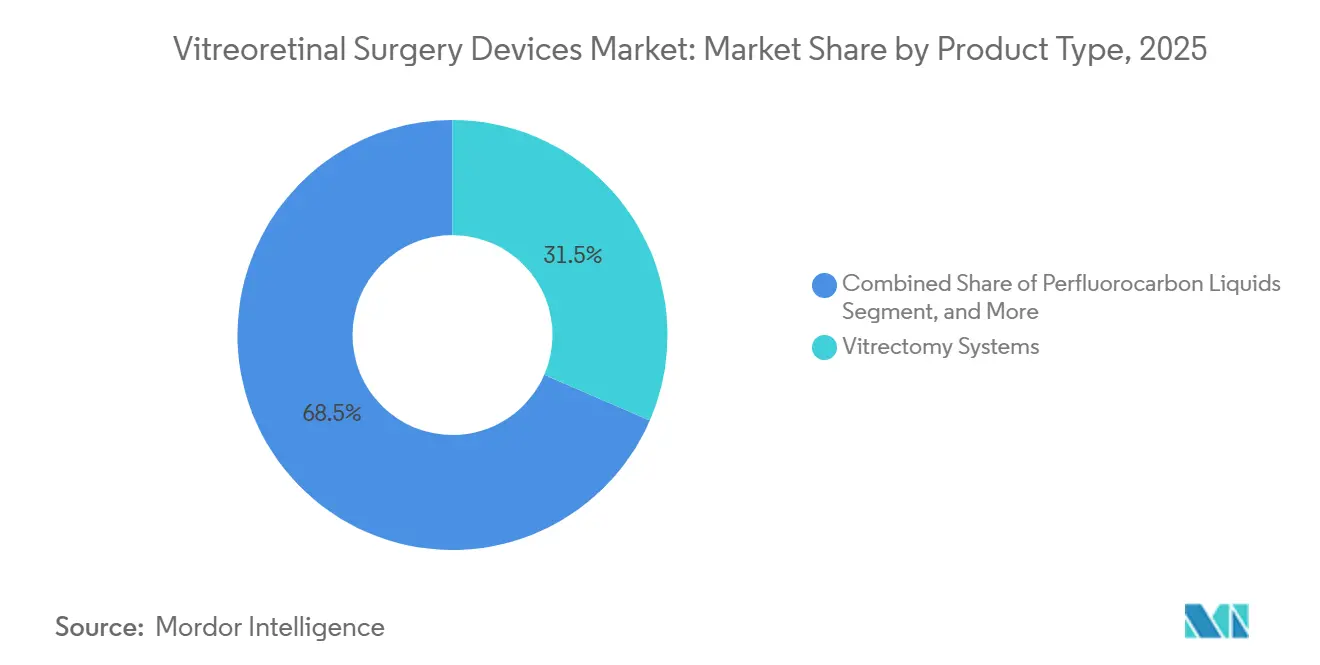
Verbrauchsmaterialien gewinnen an Bedeutung, während Systeme reifenEinwegverbrauchsmaterialien weiteten ihren Anteil am Markt für Geräte zur vitreoretinalen Chirurgie im Jahr 2025 aus und werden bis 2031 voraussichtlich mit einer jährlichen Rate von 6,76 % wachsen, während Vitrektomiekonsolen 34,81 % des Umsatzes ausmachten. Vorgefüllte Silikonöl-Spritzen reduzierten die Vorbereitungszeit pro Eingriff um acht Minuten und senkten das Kontaminationsrisiko, was die Einführung in ambulanten Operationszentren mit Fokus auf schnellen Durchsatz vorantrieb. Die Endoillumination verlagert sich hin zu Einweg-LED-Lichtleitern, wobei 58 % der Bausch-Verkäufe im Jahr 2025 voraussichtlich aus Einwegeinheiten stammen werden. Perfluorkohlenstoffflüssigkeiten bleiben ein Nischen-, aber stabiler Umsatzträger; Vitreqs Formulierung mit verlängerter Wirkdauer, die 2024 die CE-Kennzeichnung erhielt, verlängerte die Tamponadeverweildauer und verschob Folgeoperationen.
Die Dynamik der Verbrauchsmaterialien hängt von Infektionskontrollvorschriften und der Wirtschaftlichkeit ambulanter Operationszentren ab, wo Aufbereitungsraum knapp ist. Der Markt für Geräte zur vitreoretinalen Chirurgie im Bereich Einwegprodukte wird voraussichtlich weiter wachsen, da CDC und EU-Regulierungsbehörden Validierungsdaten für wiederverwendbare Geräte prüfen. Konsolenhersteller betonen unterdessen die Abwärtskompatibilität; Alcons Unity-System ermöglicht es Besitzern älterer Constellation-Geräte, schrittweise zu migrieren, indem sie Einweg-Gauge-spezifische Kassetten hinzufügen. Carl Zeiss Meditec bündelt Mikroskope mit OCT-Modulen, um langfristige Verbrauchsmaterialumsätze zu sichern, und spiegelt damit das Drucker-Tinten-Rasierer-Modell wider, das den Cashflow stabilisiert.


Nach Operationstyp:
Anteriore Segmentarbeit beschleunigt sichPosteriore Eingriffe dominierten weiterhin und machten im Jahr 2025 69,03 % des Umsatzes aus; das Volumen anteriorer Vitrektomien stieg jedoch aufgrund pädiatrischer Traumata und kataraktbedingter Komplikationen jährlich um 7,20 %. Die Marktgröße für Geräte zur vitreoretinalen Chirurgie im Bereich anteriorer Eingriffe profitiert von der Mehrfachnutzung derselben 27-Gauge-Schneidegeräte, die auch posterior eingesetzt werden, was die Lagerbestände für ambulante Operationszentren minimiert. Ein anteriorer 27-Gauge-Ansatz verkürzte die Operationszeit im Vergleich zu einem 20-Gauge-Ansatz um 12 Minuten, reduzierte die Anästhesieexposition bei Kindern und passt zur Sitzungsökonomie ambulanter Operationszentren. Posteriore Eingriffe machen zwar langsamer wachsend, aber 82 % der Verbrauchsmaterialausgaben aus, da sie mehr Pinzetten, Scheren und Netzhaut-Tamponaden erfordern.
Medicares standortneutrale Reformen von 2025 haben die Grenzen zwischen stationären und ambulanten Einrichtungen weiter verwischt und fördern die Entlassung am selben Tag selbst bei posterioren Reparaturen. Ophthalmologen überweisen zunehmend komplexe anteriore Komplikationen an Netzhautspezialisten, was das Volumen in Hochdurchsatzzentren konzentriert, die Einwegsets spezifizieren. BVI und Katalyst Surgical bieten nun anteriore Vitrektomiepacks unter 400 USD an, die mit Kostenträgerbündeln übereinstimmen und die Verbrauchsmaterialdynamik für den Markt für Geräte zur vitreoretinalen Chirurgie stärken.
Nach Technologie:
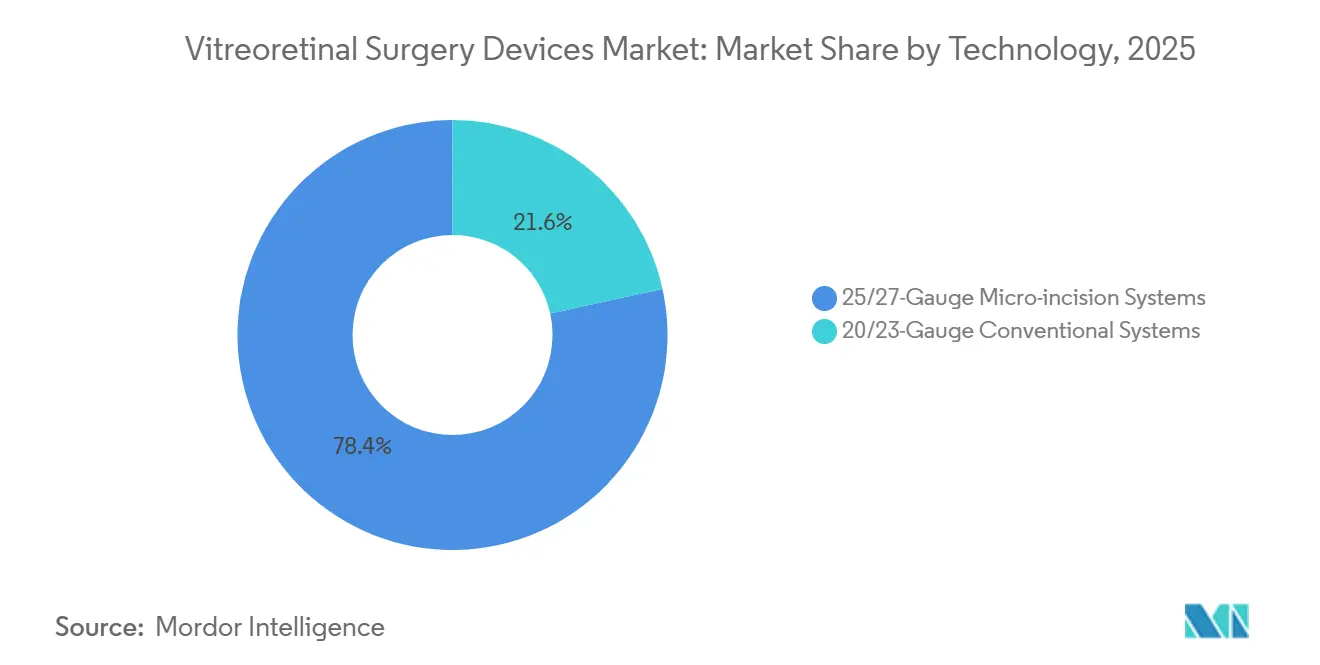
Dominanz der Mikroinzision verdeckt eine Erholung konventioneller SystemeMikroinzisions-Plattformen mit 25-Gauge und 27-Gauge halten im Jahr 2025 einen Anteil von 78,43 %, geschätzt für nahtlose Verschlüsse und schnelle Erholung. Kostengünstigere 20-/23-Gauge-Konsolen erholen sich jedoch, mit Preisanstiegen von 5,91 % in preissensiblen Standorten in Asien-Pazifik und Lateinamerika. Eine Metaanalyse zeigte, dass die 27-Gauge-Vitrektomie die Hypotonierate auf 1,2 % im Vergleich zu 3,8 % bei der 20-Gauge-Vitrektomie reduzierte; letztere bleibt jedoch für die Manipulation dicker Membranen und die Entfernung großer Fremdkörper unverzichtbar. Indische Augenklinikketten setzen 20-Gauge-Systeme in ländlichen Satellitenzentren ein, wo wiederverwendbare Instrumente mit Budgetbeschränkungen übereinstimmen. Der Markt für Geräte zur vitreoretinalen Chirurgie priorisiert weiterhin Hybridkonsolen; Alcons Unity bietet austauschbare Gauge-Kassetten, die es Kliniken ermöglichen, die Kosten an die Fallkomplexität anzupassen.
EU-Regulierungsbehörden haben die Einführung von Produkten mit ultrakleinen Gauge-Größen – solchen mit 30-Gauge und schmaleren Durchmessern – verlangsamt, da Hersteller die Nicht-Unterlegenheit gegenüber 27-Gauge nachweisen müssen. Diese regulatorische Verzögerung könnte die Umsätze für etablierte Gauge-Größen verlängern und den Lieferanten Zeit geben, Forschungs- und Entwicklungskosten zu amortisieren. Unterdessen versprechen robotische Trokar-Platzierungssysteme von Preceyes, die Portausrichtung über alle Gauge-Größen hinweg zu standardisieren, was die Lernkurve potenziell abflachen und die adressierbare Nachfrage erweitern könnte.
Nach Endnutzer:
Ambulante Operationszentren gewinnen margenorientiertes VolumenKrankenhäuser behielten im Jahr 2025 einen Anteil von 42,46 %, doch das Volumen ambulanter Operationszentren wächst mit einer jährlichen Rate von 8,52 %, angetrieben durch 28–34 % niedrigere Kosten pro Eingriff und Anreize für Chirurgen mit Kapitalbeteiligung. SCA Health und Surgery Partners eröffneten im Jahr 2025 31 auf Netzhauteingriffe spezialisierte Zentren, die jeweils für 12–16 tägliche Eingriffe konfiguriert und ausschließlich mit vorsterilisierten Instrumentensets ausgestattet sind. Die mit ambulanten Operationszentren verbundene Marktgröße für Geräte zur vitreoretinalen Chirurgie ist daher der am schnellsten wachsende Kanal. In Europa und Japan erhält die restriktive Lizenzierung die Krankenhausdominanz aufrecht, doch die politischen Debatten intensivieren sich, da Kostenträger US-amerikanische Einsparbenchmarks prüfen.
Ophthalmologische Kliniken bleiben ein Nischen-, aber bemerkenswerter Endnutzer: Tragbare Systeme wie MedOnes Photon, das zu 120.000 USD erhältlich ist, ermöglichen ambulante Floaterektomien. Erstattungsunsicherheit begrenzt jedoch das Wachstum. Alcons 36-monatiges Leasing zu 6.500 USD pro Monat zielt darauf ab, Kapitalbarrieren zu überbrücken, doch die Einführung hinkt aufgrund von Bedenken hinsichtlich technologischer Obsoleszenz hinterher. Dennoch würde jede Beschleunigung klinikbasierter Eingriffe eine zusätzliche Front im Markt für Geräte zur vitreoretinalen Chirurgie eröffnen.
Geografische Analyse
Markt für vitreoretinale Chirurgiegeräte in Nordamerika
Nordamerika entfiel 2025 auf 39,16 % des Umsatzes, gestützt durch die Bereitschaft von Medicare, digitale Visualisierung zu erstatten, sowie durch eine hohe Durchdringung ambulanter Operationszentren (ASC). Die Vereinigten Staaten allein stellten 2025 230 neue Vitrektomiekonsolen auf, wobei 64 % davon in ASCs eingesetzt wurden. Kanada bevorzugt weiterhin ambulante Krankenhausabteilungen, erprobt jedoch Pilotprojekte mit gebündelten Zahlungsmodellen, die die ASC-Zulassung bis 2027 beschleunigen könnten.
Markt für vitreoretinale Chirurgiegeräte im asiatisch-pazifischen Raum
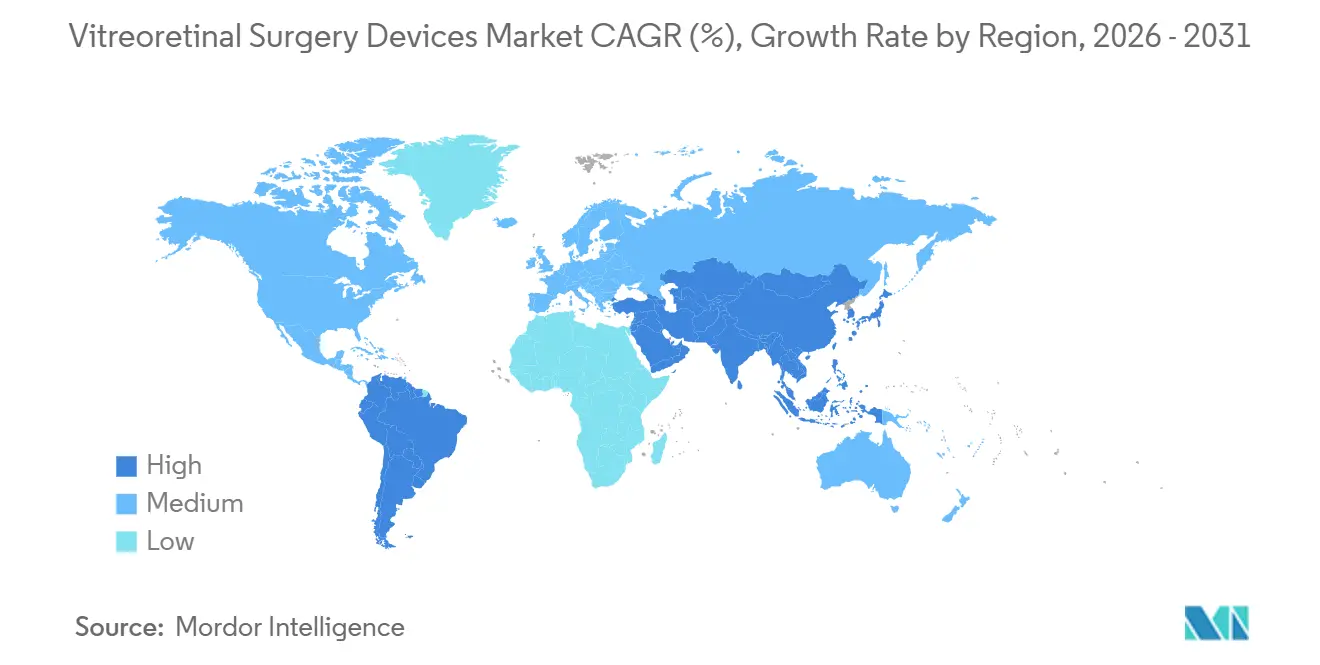
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet und verzeichnet bis 2031 eine CAGR von 7,74 %. Der Medizintourismus zog 2025 47.200 eingehende ophthalmologische Fälle nach Thailand, während Indiens National Health Mission im selben Jahr 140 Vitrektomiesysteme für Bezirkskrankenhäuser finanzierte. Chinas NHSA katalogisierte 2025 12 erstattungsfähige Retinacodes, wobei 85 % der Patientenkosten erstattet wurden, was die Nachfrage nach Konsolen in städtischen Clustern der zweiten Ebene ankurbelte. Insgesamt erweitern diese Initiativen den Markt für vitreoretinale Chirurgiegeräte und verlagern das Wachstum bei der Geräteaufstellung in Richtung asiatisch-pazifischer Raum.
Markt für vitreoretinale Chirurgiegeräte in EMEA, Südamerika und Ozeanien
Das Wachstum in Europa wird durch stagnierende DRG-Tarife und strenge EU-MDR-Vorschriften gehemmt, die Genehmigungsfristen verlängern und die Markteinführung neuer Gauge- und Einwegprodukte verzögern. Der Rückstaudruck in Deutschland, dem Vereinigten Königreich und Frankreich veranlasst Kliniken in Osteuropa, kostengünstigere 23-Gauge-Systeme einzuführen, was die regionalen durchschnittlichen Verkaufspreise dämpfen könnte. Der Nahe Osten und Afrika wachsen mit einer jährlichen Rate von 6,2 %, begünstigt durch die Krankhausprivatisierung des Golfkooperationsrats und die Erweiterung des Privatkliniknetzwerks in Südafrika. Südamerika ist mit Währungsvolatilität konfrontiert; Brasiliens öffentliches SUS-System erstattet nur grundlegende 20-Gauge-Kits, wodurch die Premiumnachfrage in zahlungspflichtige städtische Kliniken verlagert wird. Australien, obwohl ein kleinerer Markt, genehmigte 2025 die intraoperative OCT zur Erstattung, was sein Profil als früher Anwender unterstreicht.

Regulatorisches Umfeld
Die Regulierung von Geräten für die vitreoretinale Chirurgie verschärft sich in den wichtigsten Märkten hinsichtlich Evidenz, Rückverfolgbarkeit und softwaregesteuerter Leistung. In den Vereinigten Staaten verlaufen Innovations- und Produktauffrischungszyklen für Vitrektomiekonsolen und -schneider weiterhin überwiegend über den FDA-510(k)-Pfad, mit bemerkenswerten Zulassungen im Jahr 2026 für Bausch + Lombs Bi-Blade+ Dual-Port-Vitrektomieschneider und ein Adaptive Fluidics-Update für das Stellaris Elite-System, nach der vorherigen FDA-Zulassung für Alcons UNITY VCS/CS-Plattform. Diese schrittweisen Zulassungen festigen ein Compliance-Umfeld, das sich auf Verifizierung und Validierung von Hardware-Software-Änderungen konzentriert, und unterstützen zugleich schnellere Produktlinienerweiterungen im Vergleich zu einem De-novo-Markteintritt.
In Europa bleibt die Verordnung (EU) 2017/745 (EU-MDR) im Jahr 2026 der maßgebliche Rechtsrahmen und erhöht die Anforderungen an die UDI-basierte Rückverfolgbarkeit, technische Dokumentation und Marktüberwachung nach dem Inverkehrbringen, was die Zeitpläne für neue Gauge-Formate und Einwegvarianten verlängern kann. Die Standardisierungsaktivität setzt sich im Rahmen der MDR auch über Aktualisierungen harmonisierter Normen fort, die über EU-Mechanismen veröffentlicht werden, was die Anforderungen an Risikomanagement und biologische Bewertung im Rahmen der Konformitätsbewertung erhöht. In China ist der Marktzugang über die NMPA zunehmend an aktualisierte technische Leitlinien gebunden, einschließlich der im Dezember 2025 überarbeiteten Leitprinzipien für ophthalmologische Phakoemulsifikations- und Vitrektomiegeräte, sowie an Registrierungs- und Anmeldebestimmungen, die detaillierte technische Dossiers für Klasse-III-Geräte und importierte Geräte erfordern, was die Compliance-Last für importierte vitreoretinale Systeme und fortschrittliche Einwegkomponenten erhöht.
Wettbewerbslandschaft
Der Markt für Geräte zur vitreoretinalen Chirurgie weist eine moderate Konzentration auf, wobei die fünf größten Anbieter – Alcon, Bausch + Lomb, Carl Zeiss Meditec, DORC und BVI – im Jahr 2025 gemeinsam einen erheblichen Umsatzanteil ausmachen; keiner dieser Anbieter überschritt jedoch 20 %. Alcons Unity-Plattform integriert Echtzeit-Drucksensoren in einen Einweg-27-Gauge-Schneider und senkt die Hypotonierate um 19 %. Bausch + Lombs Stellaris Elite bündelt eine 25-Gauge-Konsole mit Einweg-Instrumentensets und erfasste 2025 18 % der US-amerikanischen Nische der ambulanten Operationszentren, indem sie die Aufbereitungshaftung eliminierte. Carl Zeiss Meditec nutzt seine Mikroskopbasis, um den RESCAN 700 intraoperativen OCT zu verkaufen, und erreichte 2025 eine Durchdringung von 12 % bei US-amerikanischen Netzhautpraxen.
Neueinsteiger in Nischenbereichen konzentrieren sich auf kostendisruptive Einwegprodukte und Robotik. Katalyst Surgicals 27-Gauge-Schneider wurde 40 % unter den durchschnittlichen Verkaufspreisen der etablierten Anbieter eingeführt und spricht umsatzorientierte ambulante Operationszentren an. Vitreqs Perfluorkohlenstoffflüssigkeiten mit verlängerter Wirkdauer reduzierten Folgeoperationen und gewannen in Europa an Bedeutung. Preceyes erhielt die CE-Kennzeichnung für einen robotischen Vitrektomieassistenten, der die Instrumentenbewegung mit einer Präzision von 10 μm stabilisiert und potenziell den Chirurgenzugang erweitert. Die Patentaktivität im Zusammenhang mit KI-gestützter Membransegmentierung und robotischer Trokar-Platzierung stieg zwischen 2024 und 2025 um 34 %, was auf einen möglichen Wendepunkt in der Automatisierung im nächsten Jahrzehnt hindeutet.
Regulatorische Gegenwind verstärken sich. Die FDA-Leitlinie von 2025 verschärft die Validierung für Ansprüche zur Wiederaufbereitung von Einwegprodukten und begünstigt etablierte Anbieter mit ISO 13485-zertifizierten Werken. EU-MDR-Rückverfolgbarkeitsregeln erhöhen die Kosten, aber auch die Markteintrittsbarrieren. Insgesamt sichern diese Dynamiken die Margen für Marktführer, hinterlassen jedoch strategische Lücken – insbesondere bei kostengünstigen Einwegprodukten, wo agile Akteure gedeihen können.
Marktführer im Bereich Geräte zur vitreoretinalen Chirurgie
Dutch Ophthalmic Research Center International BV
Bausch & Lomb, Inc
Alcon, Inc.
MedOne Surgical, Inc
Carl Zeiss Meditec
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für vitreoretinale Chirurgiegeräte
- Alcon
- ASICO
- Bausch Health
- BVI (Beaver-Visitec)
- Carl Zeiss
- D.O.R.C. USA
- Dutch Ophthalmic Research Center International
- GEUDER
- HOYA / Pentax Medical
- IRIDEX
- Johnson & Johnson
- Katalyst Surgical
- Danaher
- MedOne Surgical
- Nidek
- OCULUS Optikgeräte
- Optos
- Peregrine Surgical
- Synergetics
- Topcon
- Vitreq
- Ziemer Group

Marktchancen und Zukunftsaussichten
Produkt- und Workflow-Chancen konzentrieren sich zunehmend auf Umgebungen mit hohem Durchsatz und Plattformen, die die Einrichtungszeit verkürzen und gleichzeitig die Fluidikstabilität und -kontrolle verbessern. Da sich die Fälle weiter in ambulante Operationszentren verlagern, verschiebt sich die Nachfrage hin zu standardisierten Einwegsets und schnelleren Schneidern, die vorhersagbare Durchlaufzeiten unterstützen. Gleichzeitig halten Erstattungsobergrenzen den Druck auf die Verbrauchsmaterialökonomie pro Fall aufrecht und drängen die Beschaffung hin zu gebündelten, preisgünstigen Kits. Aktuelle Plattformaktivitäten unterstützen diese Richtung: Die FDA-Zulassung für Alcons UNITY VCS/CS und die anschließende Kommerzialisierung betonten ein effizienzorientiertes Konsolendesign, während Bausch + Lombs FDA-Zulassung 2026 für Bi-Blade+ und ein Adaptive Fluidics-Update, gefolgt von einer europäischen Markteinführung des Schneiders, auf fortgesetzte Investitionen in Schneiderleistung und automatisierte Fluidik als Differenzierungsmerkmale hindeutet.
Ein zweiter Freiraum entsteht aus der Konvergenz von Katarakt- und vitreoretinalen Workflows, bei denen dualfunktionale Phako-Vitrektomie-Plattformen die Kapitalduplizierung reduzieren und Schulung sowie Servicefußabdruck für Zentren mit gemischten Fällen vereinfachen können. BVI Medicals CE-Kennzeichnung im April 2026 gemäß EU-MDR für die duale Chirurgieplattform Virtuoso liefert ein konkretes Beispiel für Anbieter, die integrierte Systeme anstreben, während Krankenhäuser und ambulante Operationszentren Geräte und Sterilverarbeitung rationalisieren. Die Entwicklung der klinischen Praxis beeinflusst auch den Nachfragemix, da registrierte klinische Studien zur proliferativen diabetischen Retinopathie, die vitrektomiebasierte Ansätze mit alternativen Therapieschemata vergleichen, die Nutzung von Einwegprodukten, die Nachfrage nach Laser-/Endolaser-Zubehör und die Durchsatzanforderungen von Netzhaut-Serviceeinheiten beeinflussen können.
Recent Industry Developments in Markt für vitreoretinale Chirurgiegeräte
- Mai 2026: Bausch + Lomb führte den Bi-Blade+ Dual-Port-Vitrektomieschneider auf der Stellaris Elite-Plattform in der Europäischen Union ein. Die Einführung erweiterte den Zugang zu schnellerem Schneiden und aktualisierter Schneidergeometrie in einer Region, in der die EU-MDR-Konformität und Beschaffungszyklen den Zeitpunkt von Upgrades beeinflussen. Sie stärkte auch Bausch + Lombs Position in Zentren, die sich auf Einwegpakete und schnellere OP-Durchläufe standardisieren.
- Juli 2025: Alcons UNITY VCS erhielt die Zulassung von Health Canada. Die Zulassung erweiterte die kommerzielle Reichweite einer integrierten vitreoretinalen und Kataraktplattform auf Kanada und unterstützte die grenzüberschreitende Standardisierung für Netzhautprogramme in ganz Nordamerika. Sie verstärkte auch die Wettbewerbsdynamik rund um Plattformerneuerungszyklen und Umstellungen des installierten Bestands.
- Juni 2024: Alcon erhielt die US-FDA-510(k)-Zulassung für das UNITY Vitreoretinal Cataract System (VCS) und das UNITY Cataract System (CS). Die Zulassung ermöglichte einer Plattform der nächsten Generation den Eintritt in den US-Markt mit Schwerpunkt auf chirurgischer Effizienz und konsolidierten Workflows über Katarakt- und vitreoretinale Eingriffe hinweg. Die Entscheidung beschleunigte Wettbewerbsbewegungen hin zu modularen Konsolen und integrierten Systemen, die für Krankenhaus-Ambulanzen und ambulante Operationszentren mit hohem Volumen konzipiert sind.


Markt für vitreoretinale Chirurgiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Geräte zur vitreoretinalen Chirurgie Geräteumsätze im Zusammenhang mit chirurgischen Eingriffen am Glaskörper und der Netzhaut, bei denen Instrumente, Systeme und verfahrensspezifische Materialien in Operationssälen und ambulanten Zentren eingesetzt werden.
Ausgeschlossen aus dem Geltungsbereich: Wir schließen routinemäßige diagnostische Augenuntersuchungen und allgemeine ophthalmologische Bildgebung aus, die keinen vitreoretinalen chirurgischen Eingriff direkt unterstützen.
Übersicht der Segmentierung
- Nach Produkttyp
- Perfluorkohlenstoffflüssigkeiten
- Endoilluminationsinstrumente
- Vitreoretinale vorgefüllte Silikonöl-Spritzen
- Vitrektomiesysteme
- Einwegverbrauchsmaterialien
- Andere Produkttypen
- Nach Operationstyp
- Posteriore vitreoretinale Chirurgie
- Anteriore vitreoretinale Chirurgie
- Nach Technologie
- 20/23-Gauge-Konventionelle Systeme
- 25/27-Gauge-Mikroinzisionssysteme
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Ophthalmologische Kliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit öffentlichen, wiederholbaren Eingaben, die helfen, Nachfrage- und Preisrichtung zu erfassen, bevor eine Modellierung finalisiert wird. Wir nutzen die Weltgesundheitsorganisation, die US-CDC, NIH und PubMed-indexierte klinische Literatur sowie nationale Gesundheitsstatistikportale, um Verfahrenstreiber wie diabetische Augenerkrankungen und altersbedingte Netzhauterkrankungen zu verfolgen. Auf der Angebotsseite prüfen wir Jahresberichte und Investorenpräsentationen der Hersteller, um die Produktlinienexposition, den geografischen Mix und wichtige Produkteinführungen zu verstehen.
Wir nutzen auch Quellen wie die AAO und andere Veröffentlichungen ophthalmologischer Fachgesellschaften, um Veränderungen in der klinischen Praxis zu erfassen, und wir beobachten Rückruf- und Nebenwirkungszusammenfassungen der US-FDA, um Störungen zu erkennen, die Nutzungsmuster vorübergehend verändern können. Wo relevant, werden Import- und Exportstatistiken überprüft, um den Gerätefluss in wichtige Regionen gegenzuprüfen. Wir nutzen auch eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und Nachrichten, um Unternehmensmaßnahmen und Umsatzangaben mit konsistentem Währungstiming zu verfolgen. Diese Beispiele sind nicht erschöpfend, und wir stützen uns während der Arbeit auf zusätzliche öffentliche Referenzen, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um die reale Aufteilung zwischen Geräten und verfahrensgebundenen Verbrauchsmaterialien zu validieren und Annahmen zu Austauschzyklen und durchschnittlichen Verkaufspreisen zu überprüfen. Wir sprechen mit Augenchirurgen, Verwaltern ambulanter Operationszentren, Krankenhausbeschaffungsteams und produktspezialisierten Vertriebspartnern in APAC, EMEA und Amerika, sodass regionale Behandlungsmuster und Beschaffungsregeln berücksichtigt werden. Die Eingaben werden dann verwendet, um den Nachfragepool zu präzisieren und Schreibtischsignale abzugleichen, die nicht eindeutig übereinstimmen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 13 % | APAC: 44 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 42 % | EMEA: 35 % |
| Kleinere Akteure: 17 % | Manager: 45 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem die Verfahrensnachfrage aus dem behandelten Pool und der Verfahrensintensität rekonstruiert und dann mithilfe der typischen Gerätenutzung pro Fall und gemischter Preisgestaltung in einen Gerätewert übersetzt wird. Das Modell verwendet praktische Eingaben wie vitreoretinale Verfahrensvolumina, den Mix von vorderen versus hinteren Fällen, die Einführung von Vitrektomiesystemen und Beleuchtungswerkzeugen pro Verfahren, Nutzungsraten von Silikonöl und Perfluorkarbonflüssigkeiten sowie durchschnittliche Austauschzyklen für Kapitalsysteme in Krankenhäusern und ambulanten Zentren. Wenn die Geschichte über die Regionen hinweg konsistent ist, stimmen die Haupttotale bis zum Ende des Aufbaus überein.
Um die Gesamtwerte fundiert zu halten, verwenden wir selektive Bottom-up-Prüfungen, wie das Zusammenfassen von Stichproben der Lieferanten-Umsatzexposition gegenüber vitreoretinalen Produktlinien, Kanalprüfungen zu Preisbändern sowie Fallvolumen multipliziert mit durchschnittlichem Kit-Wert für eine Teilmenge von Ländern. Wo Umsatzangaben über breitere ophthalmologische Portfolios hinweg vermischt sind, werden Lücken durch die Anwendung verifizierter Produktanteilsbereiche aus Interviews behandelt, gefolgt von einer Stresstestung der implizierten Ausgaben pro Verfahren. Für die Prognose verwenden wir eine Szenarioanalyse mit einem Basisszenario, das auf epidemiologischen Trends und Verfahrenswachstum verankert ist, und passen sie für Kapazitätserweiterungen in ambulanten Operationszentren, Erstattungsstabilität und erwartete ASP-Entwicklung basierend auf den Rückmeldungen der Primärbefragten an.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit einzelne Quellenrauschen nicht die endgültige Zahl bestimmt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung des Verfahrenswachstums, dem Austauschrhythmus von Geräten und gemeldeten regionalen Nachfrageverschiebungen und überprüfen dann Anomalien, bis die Ursache klar ist. Wenn sich eine Variable stark verändert, etwa durch eine unerwartete Preisänderung oder eine sicherheitsbedingte Störung, werden die betroffenen Annahmen durch Folgegespräche und aktualisierte öffentliche Quellen überprüft.
Vor der Freigabe durchlaufen das Modell und die Darstellung eine mehrstufige interne Überprüfung, damit die Berechnungslogik, die Währungsbehandlung und die regionalen Aufteilungen konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse den Markt spürbar verändern können. Unmittelbar vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Geräte zur vitreoretinalen Chirurgie mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Geräte zur vitreoretinalen Chirurgie können stark variieren, selbst wenn sie sich auf dasselbe Thema beziehen. Unterschiede ergeben sich in der Regel daraus, welche Produkte gezählt werden, ob die Zahl näher an der verfahrensgebundenen Nachfrage oder an breiteren ophthalmologischen Geräteausgaben liegt, und wie Preisgestaltung und Währungstiming behandelt werden.
Vitreoretinale Laser und breitere Netzhautchirurgiegeräte erscheinen in einigen Schätzungen als Zusatzposten, werden jedoch nicht innerhalb des von Mordor Intelligence definierten Warenkorbs für vitreoretinale Verfahrensgeräte gezählt, wenn sie nicht Teil des verfahrensspezifischen Sets sind. Das kann andere Gesamtwerte nach oben ziehen. Die Spanne ergibt sich auch daraus, wie Modelle die Umsatzerfassung von Kapitalsystemen im Vergleich zu Verbrauchsmaterialien behandeln, die jeden Fall verfolgen, und ob ein konservatives oder aggressives Basisszenario für das Verfahrenswachstum in schnell wachsenden Ländern verwendet wird. Zahlen können auch abweichen, wenn ältere Annahmen zur Nutzung von Silikonöl und Perfluorkarbon pro Fall nicht aktualisiert werden, nachdem Chirurgen ihre Präferenzen ändern.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,73 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 2,60 Mrd. USD (2025) | Verwendet einen breiteren Gerätewarenkorb, der wahrscheinlich breitere Kategorien von Netzhautchirurgie- und ophthalmologischen Operationsgeräten bündelt, was den adressierbaren Umsatz über verfahrensspezifische vitreoretinale Geräte hinaus aufbläht. |
| Branchenverlag B | 1,79 Mrd. USD (2025) | Scheint benachbarte Geräte und Verbrauchsmaterialien mit lockerer Verfahrensbindung einzubeziehen und wendet einen anderen ASP- und Währungstiming-Satz an, was den Wert des laufenden Jahres im Vergleich zu einem engeren, verfahrensbasierten Nachfragepool erhöhen kann. |
Die Tabelle zeigt, dass der Großteil der Differenz durch den Produktumfang und die Frage erklärt wird, wie eng die Umsätze mit vitreoretinalen Verfahren verknüpft sind. Indem der Nachfragepool an Fallvolumen und typischer Gerätenutzung pro Eingriff verankert bleibt und dann mit Lieferantenexposition und Preisrückmeldungen gegengeprüft wird, bleibt das Ergebnis nachvollziehbar anhand von Eingaben, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Geräte zur vitreoretinalen Chirurgie?
Die globale Marktgröße für Geräte zur vitreoretinalen Chirurgie beträgt im Jahr 2026 762,12 Millionen USD.
Wie schnell wird der Markt für Geräte zur vitreoretinalen Chirurgie voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 3,74 % wächst und bis 2031 919,86 Millionen USD erreicht.
Welche Region wird voraussichtlich das schnellste Wachstum bei vitreoretinalen Geräten verzeichnen?
Asien-Pazifik wird bis 2031 mit einer CAGR von 7,74 % wachsen, angetrieben durch Medizintourismus und Investitionen des öffentlichen Sektors.
Warum gewinnen Einwegverbrauchsmaterialien in der Netzhautchirurgie an Bedeutung?
Strengere Infektionskontrollvorschriften und die Arbeitsabläufe ambulanter Operationszentren begünstigen vorsterilisierte Einwegschneider, Lichtleiter und Kanülen.
Welche Technologie dominiert derzeit vitreoretinale Eingriffe?
Mikroinzisions-Plattformen mit 25-Gauge und 27-Gauge halten einen Anteil von 78,43 %, geschätzt für nahtlose Verschlüsse und schnelle Erholung.
Seite zuletzt aktualisiert am:



