
Marktgröße und Marktanteil für ophthalmologische Chirurgiegeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.16 Milliarden US-Dollar |
| Marktgröße (2031) | 16.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ophthalmologische Chirurgiegeräte von Mordor Intelligence
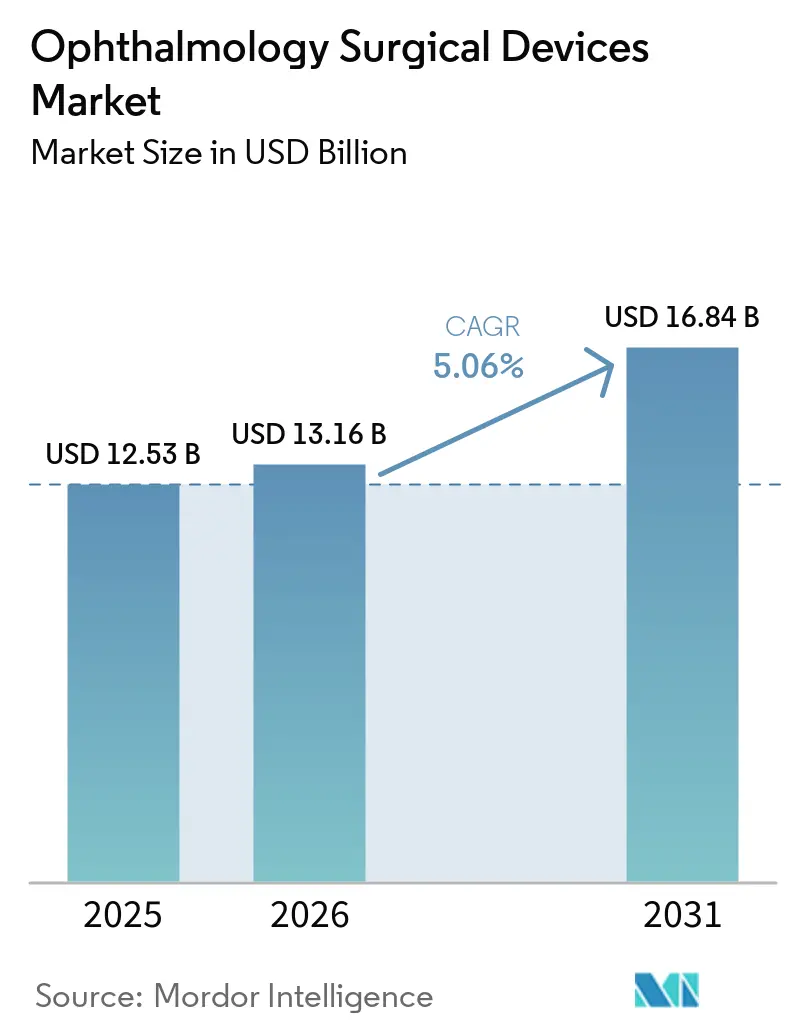
Die Marktgröße für ophthalmologische Chirurgiegeräte wurde im Jahr 2025 auf USD 12,53 Milliarden geschätzt und soll von USD 13,16 Milliarden im Jahr 2026 auf USD 16,84 Milliarden bis 2031 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2026–2031). Die anhaltende Nachfrage ist mit dem weltweiten Anstieg altersbedingter Augenerkrankungen, einer ausgeweiteten chirurgischen Versorgung und einem stetigen Zuwachs der Gesundheitsausgaben in aufstrebenden Volkswirtschaften verbunden. Robuste Produktpipelines – insbesondere bei Phako-Systemen, bildgeführten Mikroskopen und minimal-invasiven Glaukomimplantaten – ermöglichen es Anbietern, Ergebnisse zu verbessern und gleichzeitig den Verfahrensdurchsatz zu steigern. Die zunehmende Verbreitung ambulanter Operationszentren (ASCs) in Nordamerika, günstige Anpassungen bei der Kostenerstattung sowie die wachsende Verfügbarkeit zweckgebundener kostengünstiger Plattformen im asiatisch-pazifischen Raum erweitern den Zugang zusätzlich. Gleichzeitig führt die Konsolidierung unter den wichtigsten Herstellern zu integrierten digitalen Ökosystemen, die Diagnostik, Planung und Chirurgie in einem einzigen Arbeitsablauf vereinen, die Produktivität der Chirurgen steigern und Premium-Angebote differenzieren.
Wichtigste Erkenntnisse des Berichts
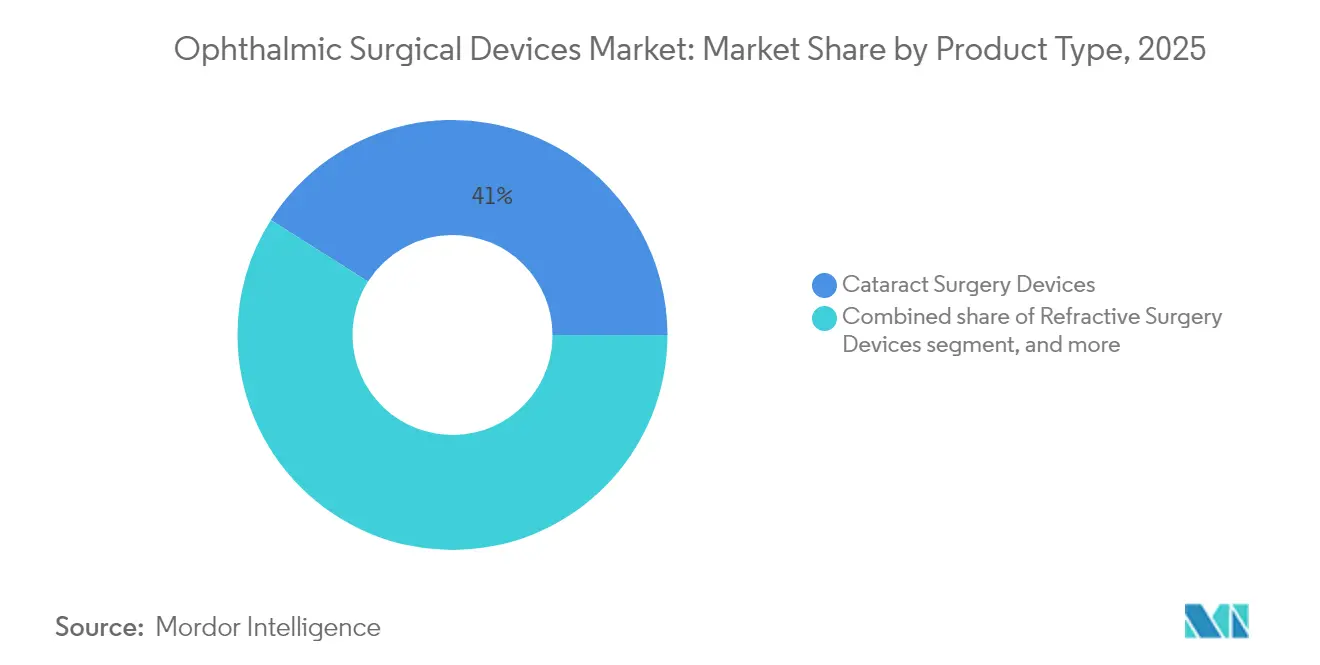
- Nach Produkt entfielen im Jahr 2025 41,02 % des Marktanteils für ophthalmologische Chirurgiegeräte auf Kataraktchirurgiegeräte, während Glaukomchirurgiegeräte bis 2031 voraussichtlich mit einer CAGR von 8,63 % wachsen werden.
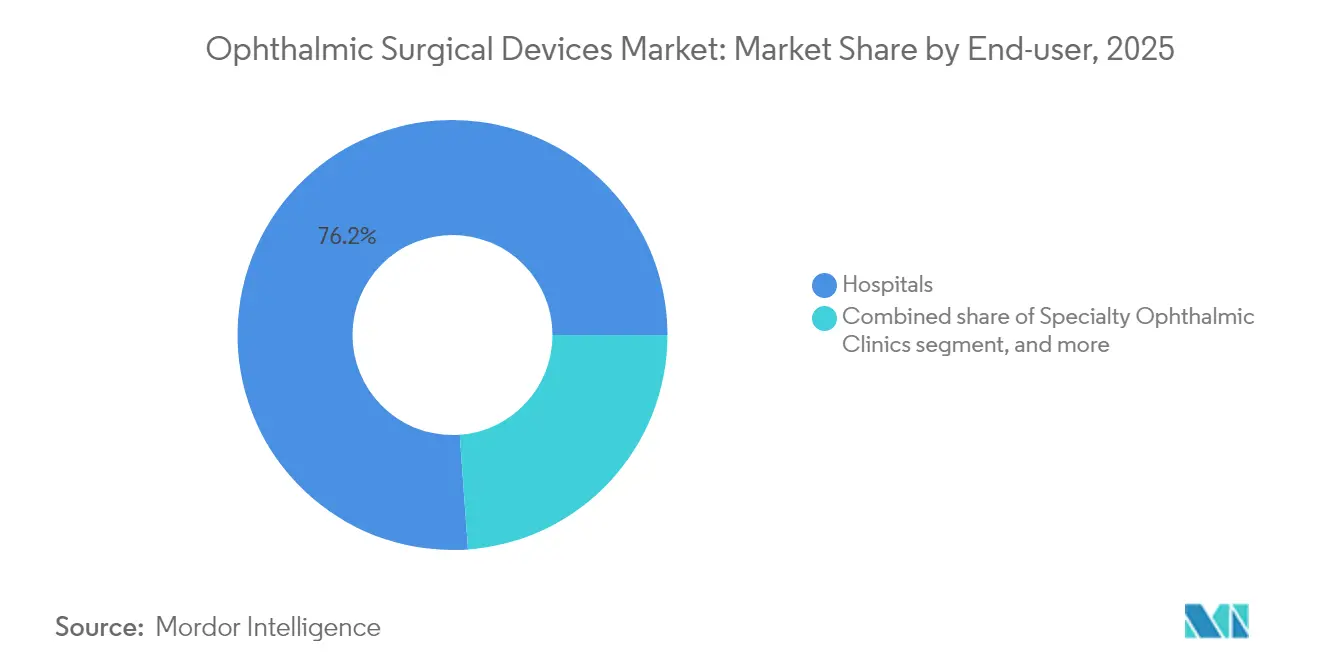
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 76,15 % der Marktgröße für ophthalmologische Chirurgiegeräte, während ASCs bis 2031 mit einer CAGR von 6,82 % wachsen sollen.
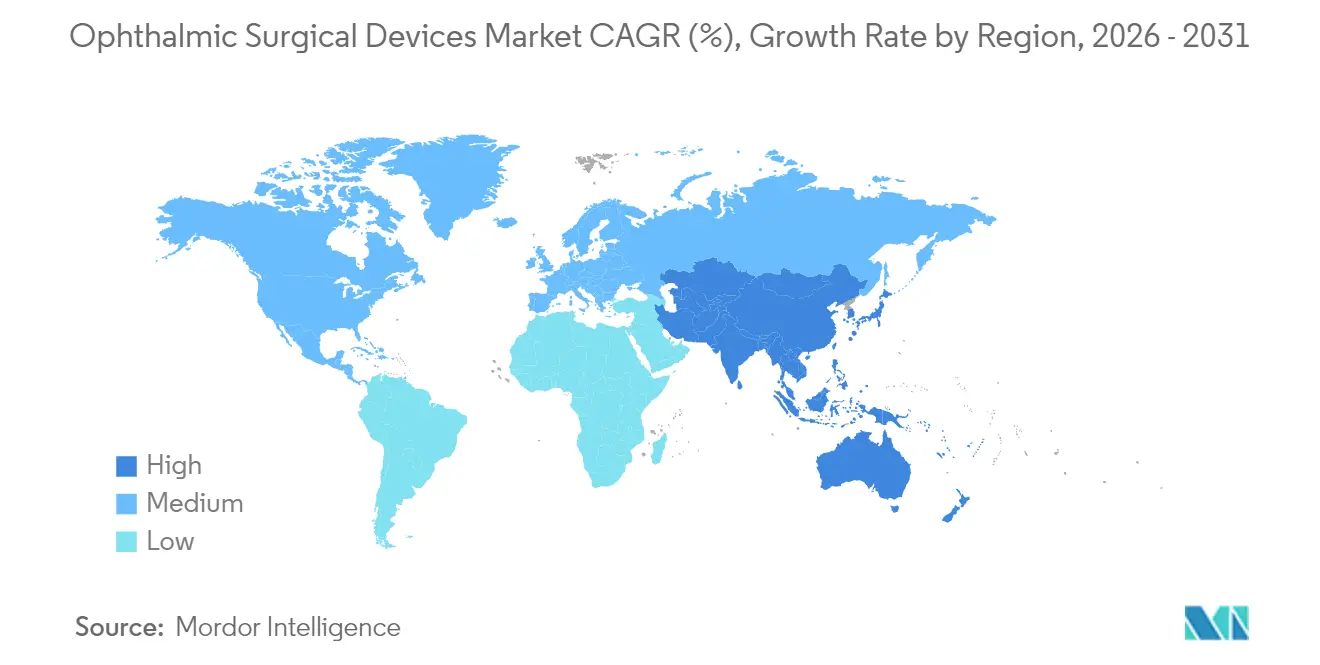
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 31,75 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,74 % von 2026 bis 2031.
- Nach Unternehmen kontrollierten Alcon Inc., Johnson & Johnson Vision Care, Carl Zeiss Meditec AG, Bausch + Lomb Corp. und Glaukos Corp. im Jahr 2025 gemeinsam etwa 64,40 % des weltweiten Umsatzes.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globaler Anstieg von Kataraktoperationen | +1.5% | Global (insbesondere asiatisch-pazifischer Raum und Nordamerika) | Langfristig (≥ 4 Jahre) |
| Einführung von MIGS und Kombinationsverfahren | +0.8% | Nordamerika, Europa; zunehmend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von Digital-OP und bildgeführter Technologie | +1.2% | Nordamerika, Europa, fortgeschrittene asiatische Märkte | Mittelfristig (2–4 Jahre) |
| Ausbau von ASCs und tagesklinischen Kostenerstattungsmodellen | +0.9% | Nordamerika; im Aufbau in Europa und Australien | Kurzfristig (≤ 2 Jahre) |
| Zweckgebundene kostengünstige Phako-Plattformen und Einweg-Kataraktpakete | +0.6% | Asiatisch-pazifischer Raum (Indien, China), Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Initiativen zur Augengesundheitsversorgung (WHO „Vision 2030”, nationale Programme zur Blindheitsprävention) | +0.4% | Global; höchste Auswirkung in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Anstieg von Kataraktoperationen durch alternde Bevölkerung und ausgeweitete chirurgische Versorgung
Das Volumen von Kataraktoperationen wird bis 2036 voraussichtlich um 128 % steigen, wobei Patienten ab 85 Jahren den größten inkrementellen Bedarf erzeugen. Japans ältere Bevölkerung übersteigt bereits 20 %, was einen breiten Impuls für den Ausbau chirurgischer Kapazitäten schafft. Nationale Programme zur Bewältigung chirurgischer Rückstände – von der WHO-Initiative Vision 2030 bis hin zu länderspezifischen Programmen zur Blindheitsprävention – verbessern die Versorgung in vielen einkommensschwächeren Regionen. Anhaltende Ungleichheiten sind nach wie vor erkennbar: Eine australische Studie aus dem Jahr 2025 stellte fest, dass die chirurgische Kataraktversorgung bei der indigenen Bevölkerung bei 68 % lag, verglichen mit 88,4 % bei der nicht-indigenen Bevölkerung, was den Bedarf an gezielter Öffentlichkeitsarbeit unterstreicht[1]. Mobile Operationseinheiten und öffentlich-private Partnerschaften entstehen daher, um unterversorgte Gemeinschaften zu erreichen und das Wachstum im Markt für ophthalmologische Chirurgiegeräte aufrechtzuerhalten.
Beschleunigte Einführung minimal-invasiver Glaukomoperationen und kombinierter Katarakt-Glaukom-Eingriffe
MIGS-Implantate wie iStent und Hydrus erzielen bei mehr als 75 % der behandelten Augen nach 24 Monaten eine Senkung des Augeninnendrucks (IOP) um 20 %, was das Nutzen-Risiko-Profil der Glaukomchirurgie grundlegend verändert. Die INTEGRITY-Studie berichtete, dass 78,2 % der mit iStent infinite behandelten Augen den Schwellenwert einer IOP-Reduktion von ≥ 20 % bei einer Komplikationsrate von 3,3 % erreichten, was deutlich unter der konventionellen Trabekulektomie liegt[2]. Die Kombination von MIGS mit der Kataraktextraktion ermöglicht es Chirurgen, zwei Erkrankungen in einer einzigen Sitzung zu behandeln, was die Patientenerholung verkürzt und die Kosten für Kostenträger senkt. Kostenerstattungscodes für Kombinationseingriffe sind mittlerweile in den Vereinigten Staaten und Teilen Europas Standard, was die MIGS-Durchdringung beschleunigt und eine stetige Expansion des Marktes für ophthalmologische Chirurgiegeräte unterstützt.
Digital-OP und bildgeführte Technologien steigern die Nachfrage nach Premium-Verfahren
4K-Digitalmikroskope, Head-up-Displays und KI-gestützte Planungstools haben die Visualisierung, Tiefenwahrnehmung und die Genauigkeit der IOL-Berechnung erheblich verbessert. Die ZEISS ARTEVO 850-Plattform erhöht die Schärfentiefe um 60 %, während die Hill-RBF- und Kane-Formeln herkömmliche Biometriemethoden in der refraktiven Vorhersagbarkeit übertreffen. Alcons SMARTCataract-Suite reduziert die präoperative Planung um 13,8 Minuten pro Fall und erschließt zusätzliche Tagesslots in Hochvolumenzentren. Diese datenzentrierten Ökosysteme verbessern die Ergebnisse und rechtfertigen Premium-Preise, was die digitale Differenzierung im Markt für ophthalmologische Chirurgiegeräte stärkt.
Ausbau von ASCs und tagesklinischen Kostenerstattungsmodellen senkt Verfahrenskosten und steigert das Volumen
ASCs führen mittlerweile 72,0 % der ophthalmologischen Operationen in den USA zu 45–60 % niedrigeren Kosten als Krankenhäuser und mit 20 % kürzeren Wartezeiten durch. Die Zentren für Medicare & Medicaid-Dienste gewährten für 2025 eine ASC-Gebührenerhöhung von 2,9 %, was den wirtschaftlichen Vorteil gegenüber stationären Einrichtungen ausweitet[3]. Leistungsstarke ASCs verzeichnen zudem 54 % weniger schwerwiegende Komplikationen. Die zunehmende Akzeptanz der Kostenträger für die Entlassung am selben Tag, kombiniert mit miniaturisierten Geräteabmessungen, katalysiert eine anhaltende ambulante Verlagerung, die Umsatzgewinne im Markt für ophthalmologische Chirurgiegeräte unterstützt.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | −0.7% | Global; am stärksten in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Divergierende und verschärfte regulatorische Rahmenbedingungen | −0.5% | Europa, China, andere regulierte Märkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Pool an ausgebildeten ophthalmologischen Chirurgen mit Spezialisierung | −0.4% | Asiatisch-pazifischer Raum, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Kostenerstattungsdruck und Preisobergrenzen für Premium-IOLs und ergänzende Geräte | −0.6% | Nordamerika, Japan, China, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Wartungskosten für fortschrittliche Laser- und Phako-Systeme stellen die Rentabilität mittelgroßer Anbieter in Frage
Modernste Femtosekundenlaser und Digitalmikroskope erfordern Investitionen von über USD 500.000, wobei jährliche Serviceverträge USD 50.000 übersteigen. Mittelgroße Kliniken sehen sich mit langen Amortisationszeiträumen konfrontiert, da sinkender Erstattungsdruck die Margen schmälert, insbesondere bei bescheidenen Fallzahlen. Personalkosten verschärfen die Belastung; Engpässe bei zertifizierten Technikern zwingen Zentren, Prämiengehälter anzubieten und in langwierige Schulungen zu investieren, was die Rentabilität verzögert. Begrenzter Kapitalzugang in ländlichen Gebieten vergrößert die geografische Ungleichheit und dämpft die Installationsraten, was den Markt für ophthalmologische Chirurgiegeräte bremst.
Divergierende und verschärfte regulatorische Rahmenbedingungen verlängern Zulassungsfristen und erhöhen Compliance-Kosten
Die Medizinprodukteverordnung der Europäischen Union erhöht die Anforderungen an klinische Nachweise sowohl für bestehende als auch für neue Produkte und verlängert die Markteinführungszeit. Chinas NMPA verlangt ebenfalls vollständige lokale Studien für viele importierte Innovationen. Parallele Verpflichtungen zur Nachmarktüberwachung verursachen zusätzliche Kosten und Risiken und lenken Ressourcen von Forschung und Entwicklung sowie Frühphasenprojekten ab. Kleinere Entwickler priorisieren häufig den US-amerikanischen Zulassungsweg – der als klarer wahrgenommen wird – bevor sie Europa oder China angehen, was die globale Markteinführungsreihenfolge umstrukturiert und den Markt für ophthalmologische Chirurgiegeräte moderat einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Führungsposition bei Katarakt und Dynamik bei GlaukomKataraktsysteme repräsentierten im Jahr 2025 41,02 % des Marktes für ophthalmologische Chirurgiegeräte, gestützt durch mehr als 20 Millionen jährliche Eingriffe weltweit. Fortschrittliche Fluidikplattformen wie das CENTURION Vision System von Alcon mit ACTIVE SENTRY erhalten einen physiologischeren intraokularen Druck, reduzieren den Endothelzellverlust und beschleunigen die Erholung. Digitale Workflow-Suiten bündeln Biometrie, Formelrechner und Cloud-Übertragung, was den Durchsatz und die Konsistenz der Chirurgen verbessert. Premium-Femtosekundenlaser, Geräte für refraktive Chirurgie und torische IOL-Injektoren sprechen wohlhabende städtische Zentren an, während zweckgebundene kostengünstige Phako-Pakete auf Volumenprogramme in Schwellenländern abzielen.
Geräte für Glaukomchirurgie, insbesondere trabekuläre Mikro-Bypass-Stents, sind die am schnellsten wachsende Kategorie mit einem prognostizierten CAGR von 8,63 % für 2026–2031. Weit verbreitete MIGS-Schulungen, ausgereifte Langzeitsicherheitsdaten und die Kombination mit der Kataraktentfernung erweitern den Kreis der geeigneten Patienten. Refraktive und vitreoretinale Plattformen halten kleinere Marktanteile, profitieren jedoch von Innovationen wie dem Zeiss VISUMAX 800 mit SMILE-pro-Software, die die Lentikelherstellungszeit auf unter 10 Sekunden reduziert, sowie von Dual-Modus-Lasern, die Katarakt- und Netzhautanwendungen verbinden. Gerätehersteller verfolgen daher segmentübergreifende Synergien, um Margen zu verteidigen und den Markt für ophthalmologische Chirurgiegeräte auszubauen.


Nach Endnutzer:
Dominanz der Krankenhäuser, Beschleunigung der ASCsKrankenhäuser kontrollierten im Jahr 2025 76,15 % der Marktgröße für ophthalmologische Chirurgiegeräte und nutzten dabei eine Vollversorgungsinfrastruktur für komplexe Hornhaut-, Netzhaut- und Traumafälle. Viele Tertiärzentren investieren derzeit in kopfmontierte 3D-Visualisierungssysteme und robotergestützte Kataraktchirurgie-Gerätemodule, um den Überweisungsfluss aufrechtzuerhalten. Das stationäre Wachstum verlangsamt sich jedoch, da Kostenträger Verlagerungen des Versorgungsorts fördern und Chirurgen eine optimierte Terminplanung in Fachzentren bevorzugen.
Ambulante Operationszentren wachsen mit einem CAGR von 6,82 %, unterstützt durch Gebührenanpassungen des CMS und nachgewiesener klinischer Qualität. Ophthalmologische Einspezialitätseinrichtungen verzeichnen um 54 % niedrigere schweregewichtete Komplikationsraten, was das Patientenvertrauen stärkt. Modulare Raumgestaltungen ermöglichen schnelle Umrüstzeiten, und hohe Auslastungsraten verkürzen die Amortisationszeit der Geräte. Spezialisierte Augenkliniken und mobile Einheiten ergänzen die Nachfrage, insbesondere im ländlichen Asien-Pazifik-Raum und in Subsahara-Afrika, wo gemeinnützige Missionen die öffentliche Finanzierung ergänzen, um die Reichweite des Marktes für ophthalmologische Chirurgiegeräte zu vergrößern.
Geografische Analyse
Markt für ophthalmologische Chirurgiegeräte in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 31,75 % des weltweiten Umsatzes, gestützt durch ausgereifte Erstattungsrahmen, eine früh adoptierende Chirurgenbasis und dichte ambulante Operationszentrum-Netzwerke. Die 2,9-prozentige Erhöhung der ambulanten Operationszentrum-Gebühren durch Medicare für 2025 und nachhaltige Kapitalbudgets an führenden akademischen Zentren sichern die regionale Stabilität. Dennoch übt der Erstattungsdruck bei Premium-Intraokularlinsen Druck auf die Preisgestaltung aus, was Krankenhäuser dazu veranlasst, Lieferverträge neu zu verhandeln und den Einkauf zu konsolidieren.
Markt für ophthalmologische Chirurgiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 eine CAGR von 5,74 % verzeichnen – das weltweit schnellste Wachstumstempo. Staatliche Programme zur Blindheitsprävention in China und Indien weiten die Anspruchsberechtigung aus, und einheimische Unternehmen skalieren kostengünstige Phakoemulsifikationsgeräte, die mit tragbarer Stromversorgung betrieben werden. Private Augenheilkunde-Ketten in Indien erhielten 2025 neue Eigenkapitalzuflüsse, die für den Ausbau regionaler Kliniken und Ausbildungszentren vorgesehen sind. Zusammen mit steigendem verfügbarem Einkommen und Urbanisierung tragen diese Faktoren zu einem zweistelligen Stückzahlwachstum bei Katarakt-Sets bei und stützen den breiteren Markt für ophthalmologische Chirurgiegeräte.
Markt für ophthalmologische Chirurgiegeräte in EMEA und Südamerika
Europa, der Nahe Osten & Afrika sowie Südamerika repräsentieren gemeinsam den verbleibenden Marktanteil. Europas strenge MDR-Vorschriften haben die Zertifizierungszyklen verlängert, dennoch innoviert die Region weiterhin bei digitalen Mikroskopen und regenerativen Hornhautimplantaten. Die Länder des Golfkooperationsrats finanzieren führende Augenkliniken, die Spitzensysteme importieren, während viele Länder südlich der Sahara auf von Hilfsorganisationen unterstützte mobile Operationseinheiten angewiesen sind, um abgelegene Gebiete zu versorgen. Brasilien und Argentinien führen Südamerika bei der Geräteakzeptanz an, doch Währungsschwankungen erhöhen das Beschaffungsrisiko und behindern eine konsistente Expansion. Regionsübergreifend bleiben die Verlagerung in den ambulanten Bereich und die digitale Integration verbindende Themen im Markt für ophthalmologische Chirurgiegeräte.

Wettbewerbslandschaft
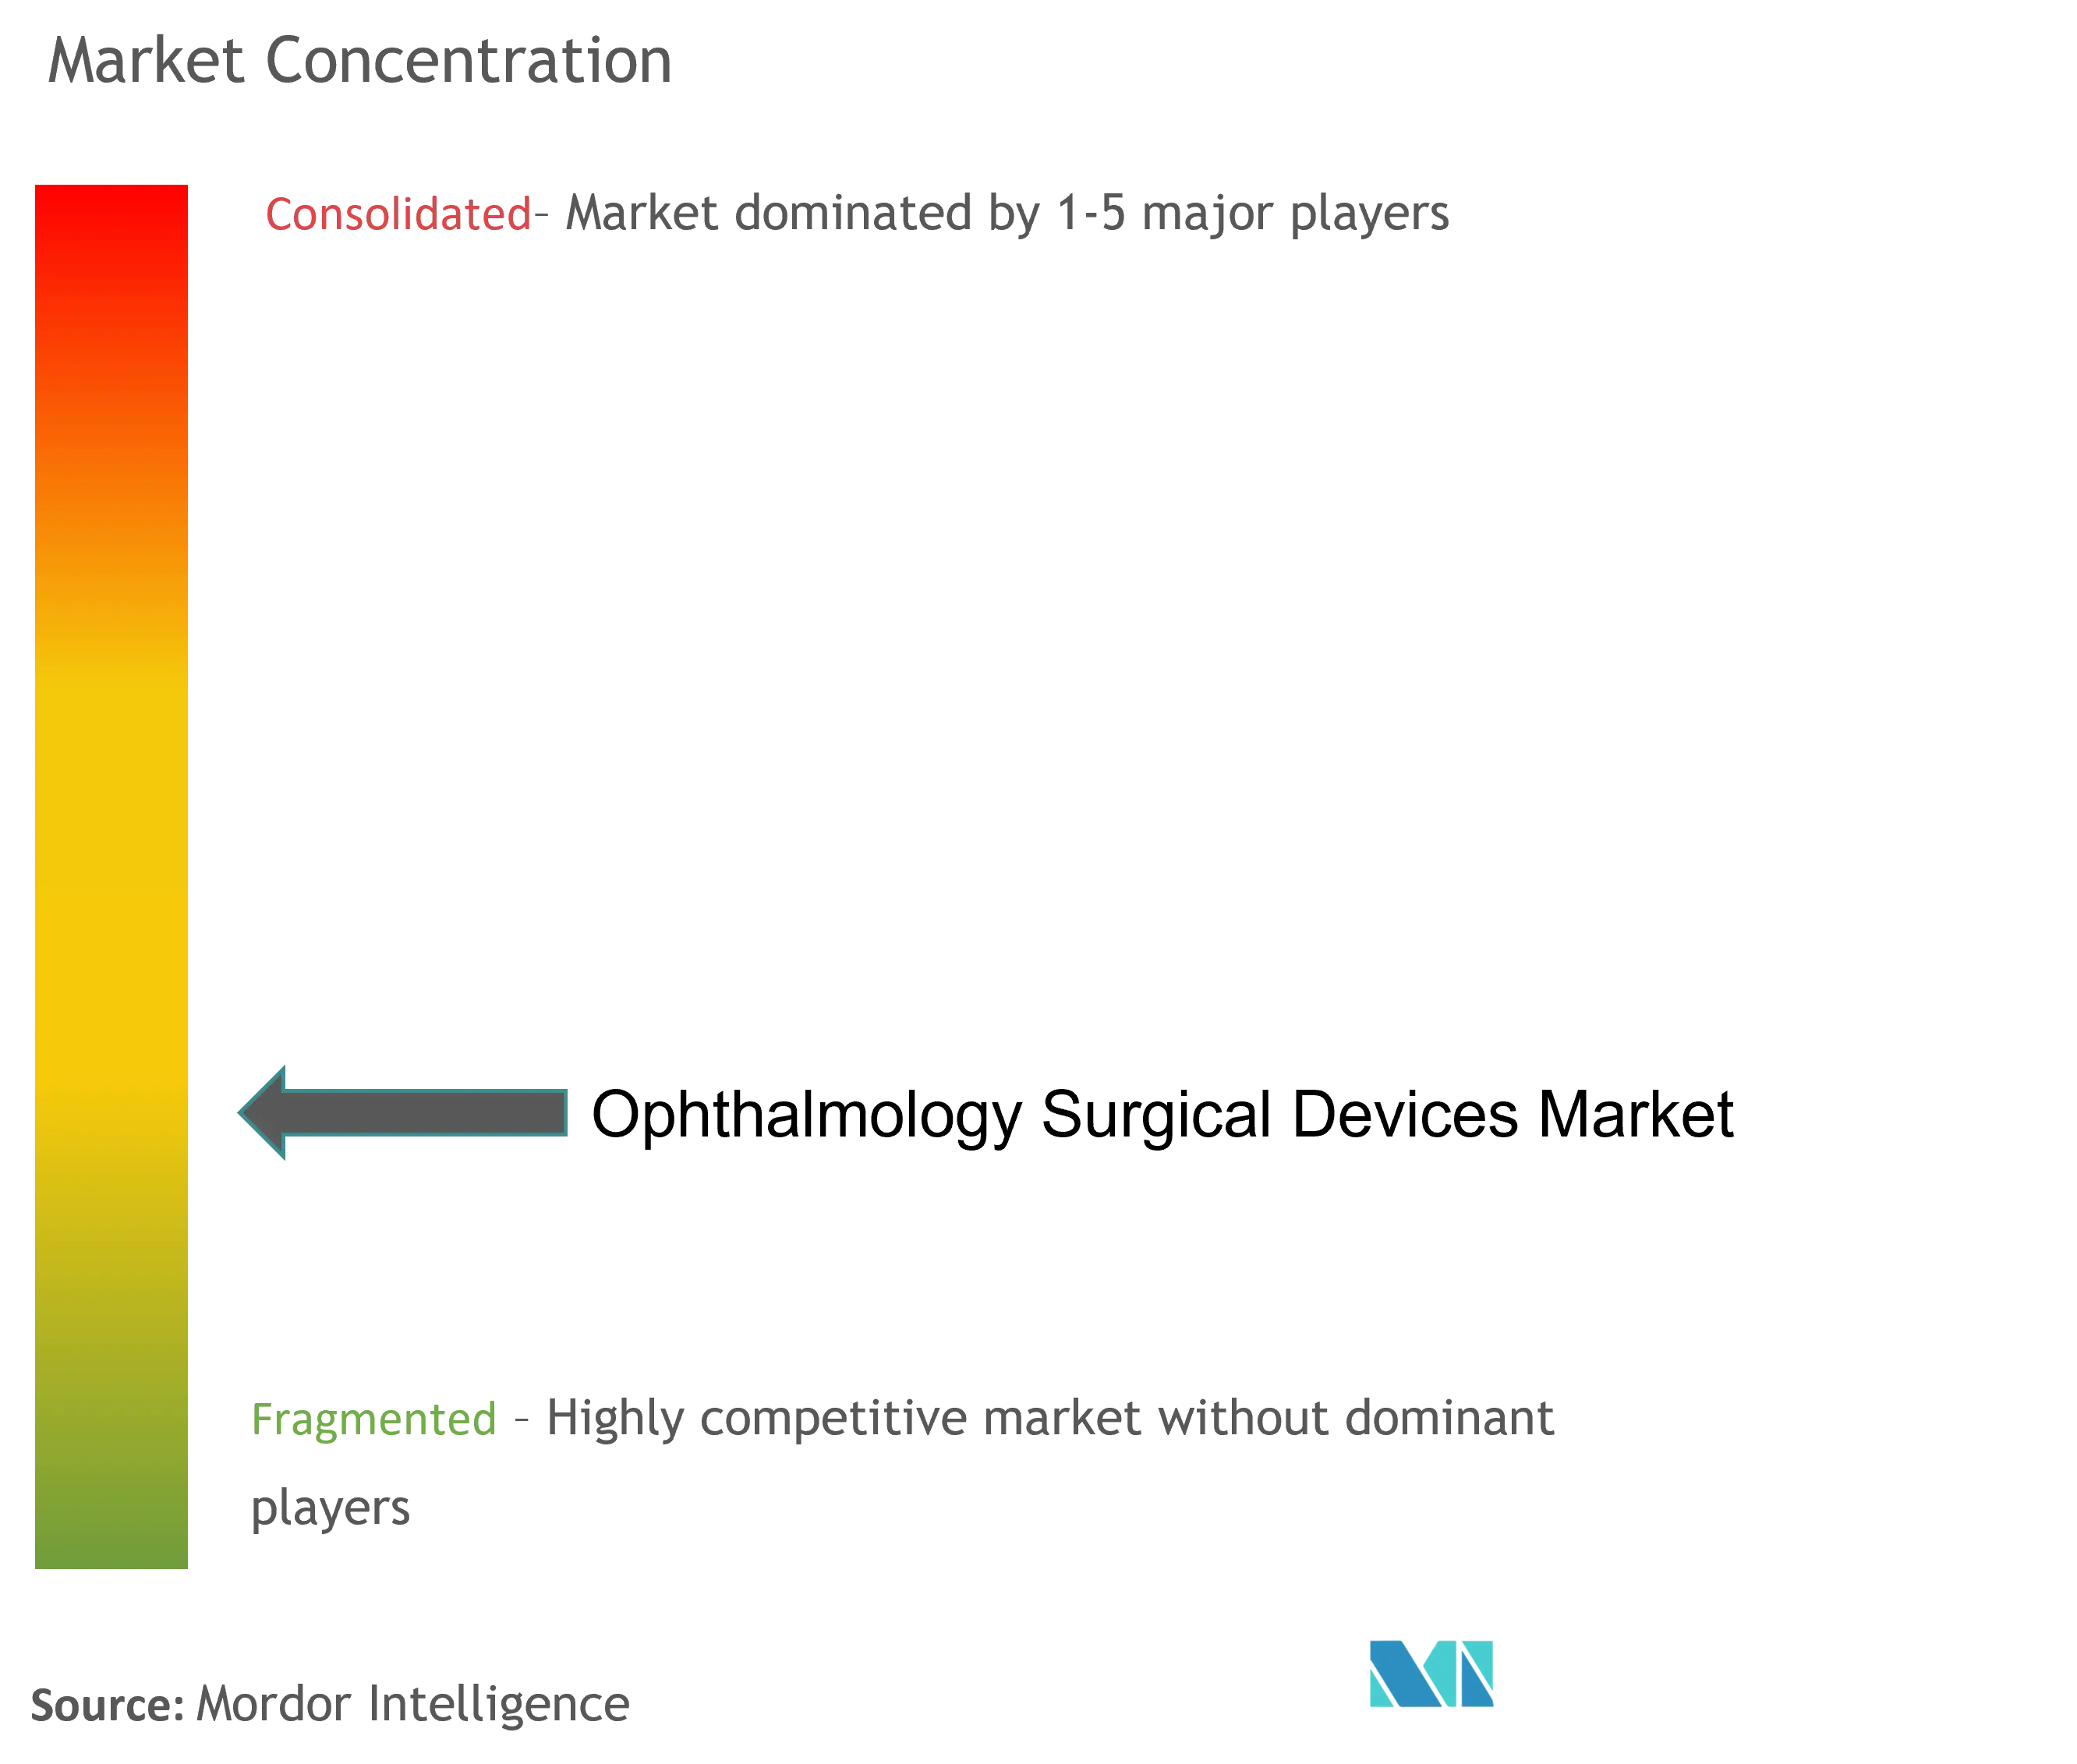
Die fünf größten Hersteller – Alcon Inc., Johnson & Johnson Vision Care, Carl Zeiss Meditec AG, Bausch + Lomb Corp. und Glaukos Corp. – kontrollierten im Jahr 2024 etwa 65,0 % des Umsatzes, was auf eine moderat konzentrierte Struktur hindeutet. Carl Zeiss Meditecs Übernahme des Dutch Ophthalmic Research Center im Jahr 2025 für etwa EUR 985 Millionen erweiterte sofort seine vitreoretinale Produktpalette und unterstreicht die portfoliogetriebene Konsolidierung. Alcons Unity VCS und CS integrieren vitreoretinale und Kataraktfunktionen in eine gemeinsame Konsole und fördern so die Workflow-Synergie und die Kundenbindung in Hochvolumenzentren.
Innovation in weißen Flecken gedeiht trotz Skalenvorteilen. ViaLases Femtosekundenlaser-bildgeführte hochpräzise Trabekulotomie verzeichnete über 24 Monate eine IOP-Reduktion von 34,6 % ohne schwerwiegende unerwünschte Ereignisse, was die agile Differenzierung von Neueinsteigern veranschaulicht. Regulatorische Zusammenarbeit verändert auch den Wettbewerb: Die US-amerikanische Arzneimittelbehörde validierte das Bewertungsinstrument für Symptome von Intraokularlinsenimplantaten (AIOLIS) – gemeinsam entwickelt von der Amerikanischen Akademie für Augenheilkunde, der Universität Kalifornien in Los Angeles, Alcon, Bausch + Lomb, Zeiss und Johnson & Johnson – zur Quantifizierung patientenberichteter Ergebnisse in Premium-IOL-Studien. Solche vorwettbewerblichen Initiativen vereinfachen das Studiendesign und beschleunigen Produktzyklen im Markt für ophthalmologische Chirurgiegeräte.
Wachstumsstrategien verbinden inkrementelle Plattform-Upgrades mit selektiven Fusionen und Übernahmen. Bausch + Lombs CE-Kennzeichnung für seine LuxLife-Trifokale-IOL im Jahr 2025 stärkte seine europäische Premium-Linsenpalette, während Glaukos' Umsatzanstieg von 25 % im Jahresvergleich auf USD 106,7 Millionen im ersten Quartal 2025 die starke MIGS-Nachfrage widerspiegelt. Hersteller lokalisieren gleichzeitig Lieferketten – erkennbar an Alcons Zollminderungsplan – und integrieren Software-Abonnements, um wiederkehrende Einnahmequellen im Markt für ophthalmologische Chirurgiegeräte zu schaffen.
Marktführer im Bereich ophthalmologische Chirurgiegeräte
-
Alcon Inc
-
Johnson & Johnson Vision Care
-
Carl Zeiss Meditec AG
-
Bausch + Lomb Corp.
-
Glaukos Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ophthalmologische Chirurgiegeräte
- Alcon
- Johnson & Johnson Vision Care
- Carl Zeiss
- Bausch + Lomb Corp.
- Hoya Corp.
- Glaukos Corp.
- STAAR Surgical Co.
- Topcon Corp.
- NIDEK Co. Ltd.
- Lumenis
- Ziemer Group
- Rayner Intraocular Lenses Ltd.
- Nova Eye Medical Ltd.
- Santen Pharmaceutical Co.
- BVI Medical
- Medicel AG
- Oertli Instrumente AG
- AJL Ophthalmic
Lesen Sie die Analyse der ophthalmologische Chirurgiegeräte-Unternehmen

Recent Industry Developments in Markt für ophthalmologische Chirurgiegeräte
- April 2025: Alcon brachte die integrierten Plattformen Unity VCS und CS für vitreoretinale und Kataraktchirurgie auf den Markt und verbesserte damit die Workflow-Konnektivität.
- April 2025: Carl Zeiss Meditec führte das Handstück Micor 700 in den Vereinigten Staaten ein und verbesserte damit die Kataraktfluidiksteuerung.
- April 2025: Glaukos kündigte mehrere wissenschaftliche Abstracts für die ASCRS-Tagung 2025 an, in denen Daten zum trabekulären Mikro-Bypass der zweiten Generation und das iDose TR-Implantat hervorgehoben werden.
- Mai 2025: Bausch + Lomb erhielt die CE-Kennzeichnung für die LuxLife-Trifokale-IOL und erweiterte damit seine europäische Premium-Linsenpalette.


Markt für ophthalmologische Chirurgiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für ophthalmologische Chirurgiegeräte als den Wert von Geräten, Implantaten und Einwegverbrauchsmaterialien, die bei Katarakt-, Glaukom-, refraktiven und vitreoretinalen Operationen in akkreditierten medizinischen Einrichtungen weltweit eingesetzt werden. Laut Mordor Intelligence ergab diese Definition für 2025 einen Ausgangswert von 12,53 Milliarden USD.
Ausschluss aus dem Geltungsbereich: Sehpflegeprodukte (Brillen, Kontaktlinsen) und eigenständige Diagnosebänke liegen außerhalb des vorliegenden Geltungsbereichs.
Segmentierungsübersicht
- Nach Produkt
- Geräte für refraktive Chirurgie
- Glaukomchirurgiegeräte
- Kataraktchirurgiegeräte
- Sonstige Chirurgiegeräte
- Nach Endnutzer
- Krankenhäuser
- Ophthalmologische Fachkliniken
- Ambulante Operationszentren (ASCs)
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben ophthalmologische Chirurgen, Beschaffungsleiter in Krankenhäusern und regionale Distributoren in Nordamerika, Europa und dem asiatisch-pazifischen Raum befragt. Ihre Beiträge klärten durchschnittliche Verkaufspreise, die Zusammensetzung des Operationssaal-Equipments und das Tempo, mit dem lasergestützte Kataraktsysteme ältere Phako-Einheiten ersetzen, und ermöglichten es uns, Datenlücken zu schließen, die bei der Schreibtischarbeit aufgedeckt wurden.
Schreibtischrecherche
Wir begannen mit strukturierten Suchen in offenen Datensätzen wie dem WHO-Blindheitsregister, der Operationsdatenbank der International Agency for the Prevention of Blindness und regionalen Eingriffsprotokolle von Organisationen wie der American Society of Cataract and Refractive Surgery. Handelsstatistiken von UN Comtrade, von der U.S. FDA veröffentlichte Einfuhrwarnungen und veröffentlichte Erstattungspläne lieferten grundlegende Hinweise zu Liefermengen, Preisen und Nutzung.
Um Finanzkennzahlen zu fundieren, griffen unsere Analysten auf 10-K-Berichte von Unternehmen, ausgewählte Investorenpräsentationen und D&B Hoovers für Umsatzaufteilungen nach Einheiten zurück und korrelierten diese mit begutachteten Fachzeitschriften, die die Verbreitung der Phakoemulsifikation und die MIGS-Durchdringung verfolgen. Dow Jones Factiva half uns, Werksausweitungen oder Rückrufe in Echtzeit zu verfolgen, die das Angebot beeinflussen könnten. Diese Liste ist illustrativ; viele weitere öffentliche und abonnementbasierte Quellen unterstützten die Validierung.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell rekonstruiert die globale Nachfrage aus nationalen Statistiken zum Operationsvolumen, die um die Umstellung auf ambulante Eingriffe bereinigt werden, gefolgt von gerätebezogenen Stücklisten auf Eingriffebene. Ausgewählte Bottom-up-Prüfungen, Lieferantenzusammenführungen und stichprobenartige Durchschnittspreis-mal-Einheiten-Analysen verfeinern die Aggregate vor der Finalisierung. Zu den wichtigsten Variablen gehören die Kataraktprävalenz in der Altersgruppe 60+, der Anteil ambulanter Operationszentren an Augenoperationen, MIGS-Adoptionskurven, Trends bei den Durchschnittspreisen für Phakoemulsifikations-Kits, Investitionszyklen in Krankenhäusern und wechselkursgewichtete Importwerte. Prognosen verwenden multivariate Regression kombiniert mit Szenarioanalysen, um Bevölkerungsalterung, Technologiediffusion und Erstattungsveränderungen widerzuspiegeln. Wo Bottom-up-Belege dünn sind, werden Hochrechnungsfaktoren transparent gekennzeichnet und nach Eingang neuer Erhebungen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Jeder Datensatz durchläuft eine zweistufige Analystenprüfung, gefolgt von Varianzprüfungen anhand externer Eingriffstracker. Anomalien lösen eine erneute Kontaktaufnahme mit den Quellen aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Produktrückrufen und Leitlinienänderungen.
Warum Mordors Ausgangswert für ophthalmologische Chirurgiegeräte Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Gerätekörbe, Preisanker oder Aktualisierungsrhythmen wählen.
Wesentliche Treiber dieser Abweichungen sind: Einige Studien fassen Diagnosetische und Sehpflegelinsen unter „chirurgisch” zusammen, andere lassen hochwertige Verbrauchsmaterialien wie Viskoelastika aus, während einige wenige einheitliche Durchschnittspreiseskalierungen ohne regionale Kalibrierung anwenden.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 12,53 Mrd. USD (2025) | Mordor Intelligence | - |
| 30,12 Mrd. USD (2024) | Globales Beratungsunternehmen A | Bündelt Diagnose- und Sehpflegelinien, was den Geltungsbereich aufbläht |
| 7,70 Mrd. USD (2025) | Fachzeitschrift B | Schließt refraktive und vitreoretinale Gerätefamilien aus |
| 8,10 Mrd. USD (2022) | Branchenverband C | Älterer Ausgangswert; verwendet statische Durchschnittspreise, begrenzte geografische Abdeckung |
Zusammengenommen zeigt der Vergleich, dass Mordors disziplinierte Geltungsbereichsauswahl, variablenbezogene Querprüfungen und jährliche Aktualisierung eine ausgewogene, transparente Ausgangsbasis liefern, die Entscheidungsträger replizieren und prüfen können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für ophthalmologische Chirurgiegeräte?
Der Markt wird im Jahr 2026 auf USD 13,16 Milliarden geschätzt und soll bis 2031 USD 16,84 Milliarden erreichen.
Welches Produktsegment führt den Markt für ophthalmologische Chirurgiegeräte an?
Kataraktchirurgiegeräte führen mit einem Umsatzanteil von 41,02 % im Jahr 2025 aufgrund hoher globaler Eingriffszahlen.
Warum gewinnen minimal-invasive Glaukomoperationen an Bedeutung?
MIGS-Implantate erzielen signifikante IOP-Reduktionen bei niedrigeren Komplikationsraten, und ihre Kombination mit der Kataraktchirurgie behandelt zwei Erkrankungen in einem einzigen Eingriff, was die Einführung fördert.
Wie beeinflusst die ambulante Migration die Gerätenachfrage?
ASCs führen mittlerweile 72 % der ophthalmologischen Operationen in den USA zu niedrigeren Kosten und mit kürzeren Wartezeiten durch, was den Gerätekauf für hochdurchsatzfähige ambulante Einrichtungen beschleunigt.
Welche Region wächst im Markt für ophthalmologische Chirurgiegeräte am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,74 % wachsen, angetrieben durch verbesserte Gesundheitsinfrastruktur und öffentliche Programme zur Blindheitsprävention.
Was sind die wichtigsten Hindernisse, die eine breitere Gerätenutzung einschränken?
Hohe Kapitalkosten für fortschrittliche Systeme und divergierende regulatorische Anforderungen, die Zulassungen verlängern, sind die von Herstellern und Anbietern genannten Haupthemmnisse.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
