
Marktgröße und Marktanteil für minimal-invasive Chirurgiegeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 38.90 Milliarden US-Dollar |
| Marktgröße (2031) | 53.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.52 % |
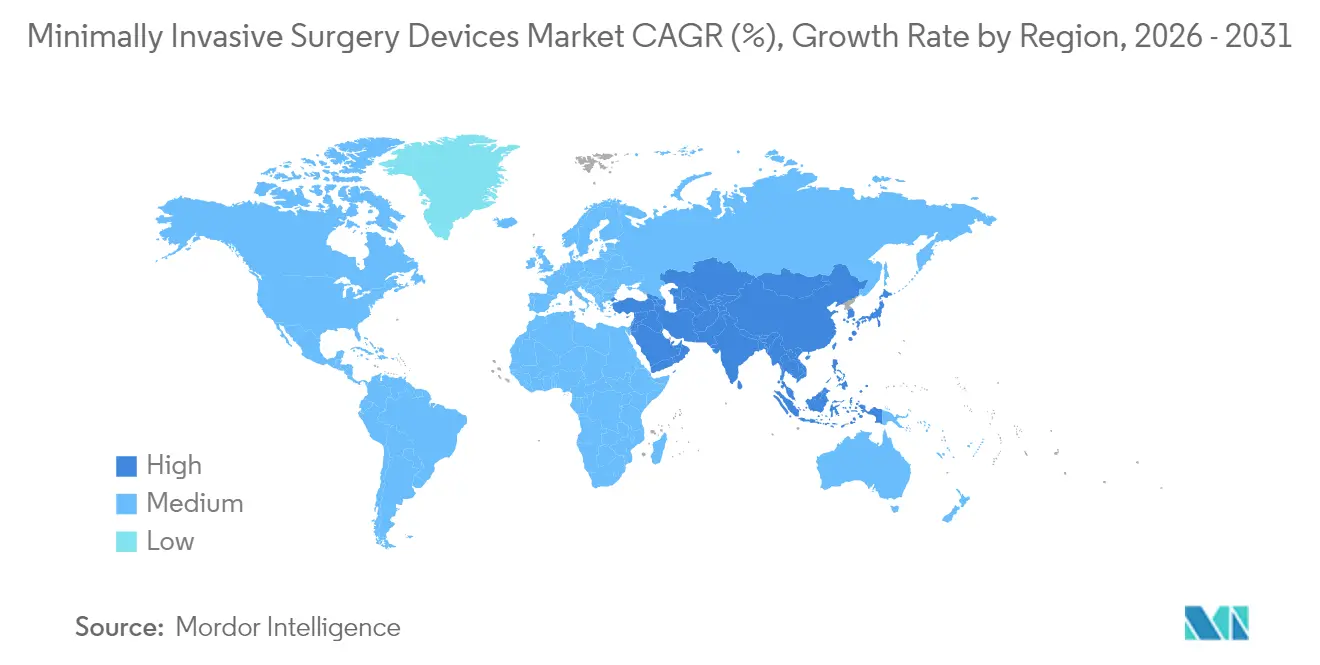
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
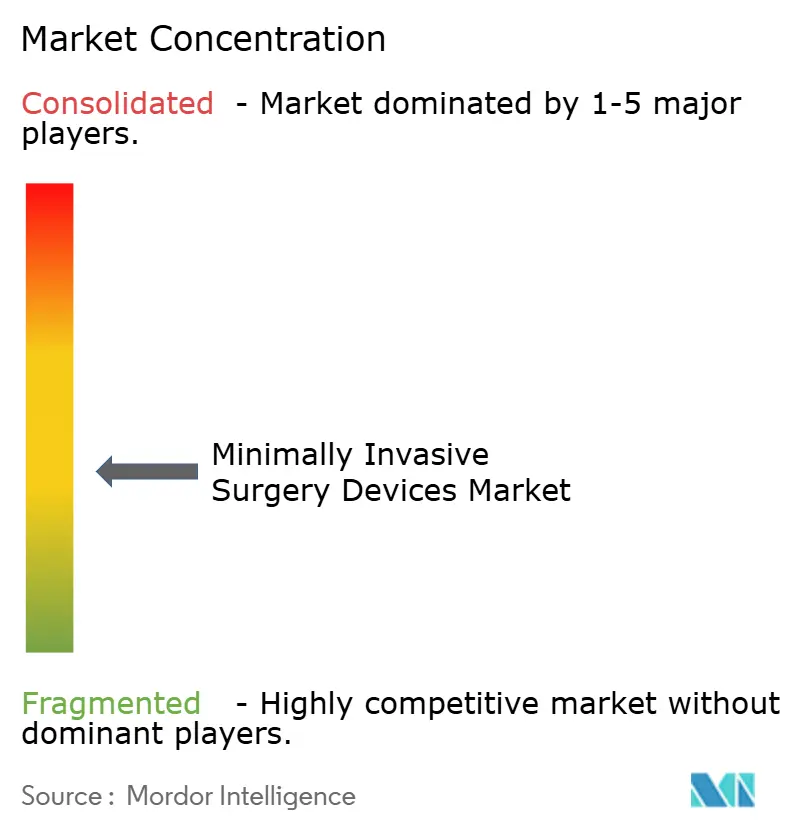
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für minimal-invasive Chirurgiegeräte von Mordor Intelligence
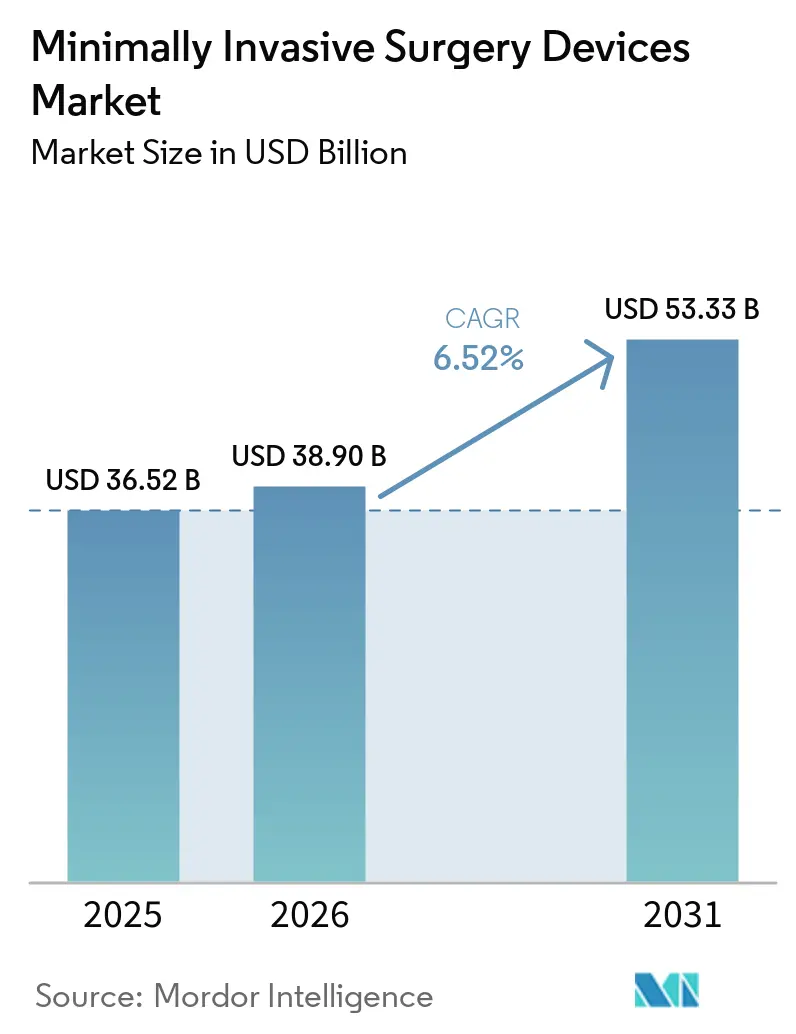
Die Marktgröße für minimal-invasive Chirurgiegeräte soll von USD 36,52 Milliarden im Jahr 2025 auf USD 38,9 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 6,52 % über 2026–2031 USD 53,33 Milliarden erreichen.
Die robuste Nachfrage spiegelt den anhaltenden Wandel weg von der traditionellen offenen Chirurgie hin zu präzisionsgeführten Behandlungen wider, die die Genesungszeiten verkürzen und die Komplikationsraten senken. Die beschleunigte Einführung robotergestützter Plattformen, eine stärkere Erstattungsunterstützung für ambulante Eingriffe und die rasche technologische Konvergenz rund um künstliche Intelligenz sind entscheidende Kräfte, die dieses Wachstum prägen. Handinstrumente dienen weiterhin als verfahrenstechnisches Arbeitspferd, doch robotergestützte Systeme skalieren schnell, da Krankenhäuser nach Workflow-Effizienz und Differenzierung suchen. Aufkommende Einport-Systeme, KI-gestützte Visualisierungssuiten und Pulsed-Field-Ablationsgeräte veranschaulichen, wie kontinuierliche Innovation die klinischen Möglichkeiten erweitert und gleichzeitig die adressierbaren Patientenpools vergrößert. Da Kostenträger chirurgische Einrichtungen belohnen, die stationäre Aufenthaltstage reduzieren, gewinnen ambulante Zentren an Dynamik und vergrößern den Markt für minimal-invasive Chirurgiegeräte weiter.
Wichtigste Erkenntnisse des Berichts
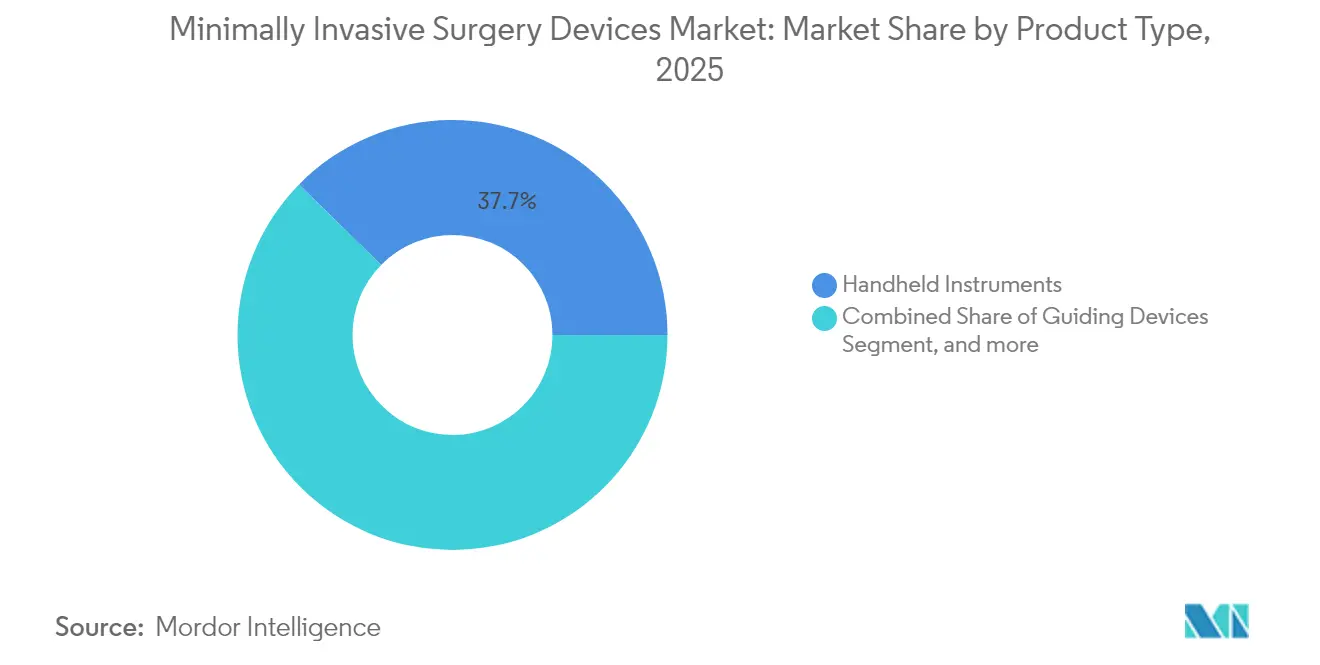
- Nach Produkttyp führten Handinstrumente mit einem Marktanteil von 37,65 % am Markt für minimal-invasive Chirurgiegeräte im Jahr 2025, während robotergestützte Systeme bis 2031 den schnellsten CAGR von 9,12 % verzeichnen sollen.
- Nach Anwendung entfielen auf orthopädische Eingriffe im Jahr 2025 ein Anteil von 24,55 % an der Marktgröße für minimal-invasive Chirurgiegeräte, und neurologische Anwendungen sollen bis 2031 mit einem CAGR von 7,62 % wachsen.
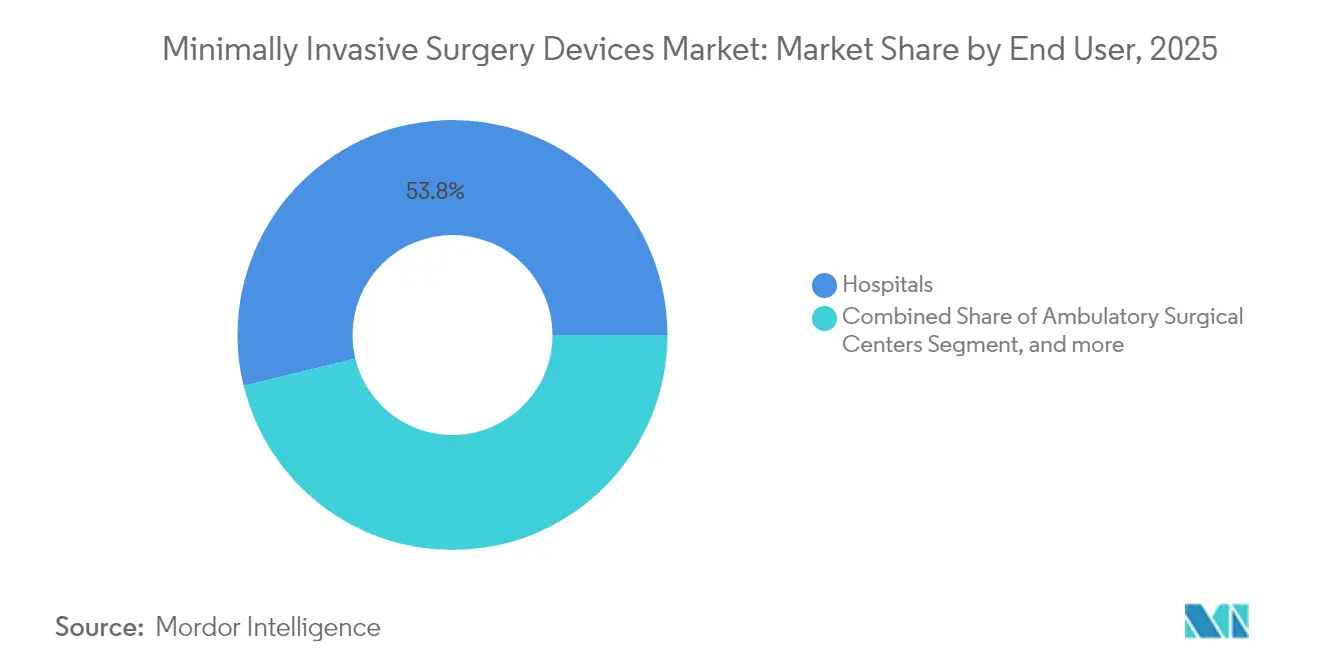
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 ein Anteil von 53,80 % an der Marktgröße für minimal-invasive Chirurgiegeräte, während ambulante chirurgische Zentren bis 2031 einen CAGR von 8,73 % anstreben.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 42,00 % am Markt für minimal-invasive Chirurgiegeräte, und der Asien-Pazifik-Raum ist mit einem CAGR von 9,98 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Höhere Akzeptanz von minimal-invasiver Chirurgie gegenüber offener Chirurgie | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz chronischer Erkrankungen und lebensstilbedingter Krankheiten | +1.5% | Global, entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Rasche Einführung robotergestützter Plattformen | +2.1% | Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Erstattungsanpassungen zugunsten ambulanter minimal-invasiver Chirurgie | +1.2% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Visualisierung zur Verbesserung der chirurgischen Präzision | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Einport- und natürlicher Öffnung minimal-invasiver Chirurgie | +0.7% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Akzeptanz von minimal-invasiver Chirurgie gegenüber offener Chirurgie
Wachsende Patienteninteressen für weniger traumatische Versorgung, Krankenhausmandate, die MIS-First-Protokolle priorisieren, und Kostenträgeranreize beschleunigen die Einführung. Das FARAPULSE Pulsed-Field-Ablationssystem von Boston Scientific überschritt innerhalb von 12 Monaten nach der Markteinführung einen Umsatz von USD 1 Milliarde und unterstreicht damit den Appetit auf Technologien, die die Verfahrenskomplexität reduzieren und gleichzeitig die Ergebnisse erhalten.[1] Der Wandel ist im Bereich des kardialen Rhythmusmanagements am ausgeprägtesten, wo Pulsed-Field-Energie eine selektive Gewebeausrichtung und niedrigere Komplikationsraten als thermische Modalitäten bietet. Einrichtungen verzeichnen Effizienzgewinne bei der Bettenbelegung und Reduzierungen der Wiederaufnahmeraten, die die Präferenz für minimal-invasive Chirurgie weiter festigen. Versicherer bieten nun routinemäßig günstige Deckungsbedingungen für minimal-invasive Eingriffe an und bringen wirtschaftliche und klinische Begründungen in Einklang. Da Lehrpläne MIS-Kompetenzen als Kernfähigkeiten neu positionieren, gewinnt der Markt für minimal-invasive Chirurgiegeräte eine dauerhafte Grundlage für langfristiges Wachstum.
Zunehmende Prävalenz chronischer Erkrankungen und lebensstilbedingter Krankheiten
Die weltweit steigende Inzidenz von Diabetes, Herz-Kreislauf-Erkrankungen und Adipositas erhöht die Operationsvolumina, die für weniger invasive Lösungen geeignet sind. Das von der FDA zugelassene Tendyne-Transkatheter-Mitralklappenersatzsystem von Abbott behandelt Patienten, die für eine offene Operation nicht geeignet sind, und erschließt damit eine bedeutende Nische bei strukturellen Herzinterventionen.[2] Hybride Operationssäle unterstützen Eingriffe wie den Transkatheter-Aortenklappenersatz und die endovaskuläre Aortenreparatur. Vorhofflimmern betrifft 33,5 Millionen Menschen weltweit und schafft eine anhaltende Nachfrage nach kathetergestützten Ablationssystemen, die eine definitive Therapie ohne Sternotomie ermöglichen. Einport-Techniken in der bariatrischen Chirurgie erweitern die Eignung für Gewichtsreduktionsoperationen, indem sie postoperative Schmerzen reduzieren und die Genesungszeiten verbessern. Da Gesundheitssysteme von reaktiver zu präventiver Versorgung übergehen, sind minimal-invasive Geräte als kosteneffektive Instrumente zur Eindämmung chronischer Krankheitslasten positioniert. Das daraus resultierende Wachstum der Eingriffszahlen bildet die Grundlage für schrittweise Zuwächse im Markt für minimal-invasive Chirurgiegeräte.
Rasche Einführung robotergestützter Plattformen
Robotik verbreitet sich über laparoskopische Hauptanwendungen hinaus in die Orthopädie, Neurologie und Wirbelsäulenchirurgie. Das ROSA-Schultersystem von Zimmer Biomet führte 2024 die erste robotergestützte Schulterarthroplastik durch und veranschaulicht die wachsende Reichweite der Technologie.[3] Künstliche Intelligenz legt prädiktive Analysen auf robotergestützte Steuerungen, verkürzt Lernkurven und standardisiert Ergebnisse. Die Übernahme von Asensus Surgical durch Karl Storz im Jahr 2024 unterstrich das starke strategische Interesse an Plattformen der nächsten Generation. Einport-Architekturen bieten kleinere Schnitte bei gleichzeitiger Erhaltung der Geschicklichkeit und steigern die Patientenattraktivität. Einrichtungen rechtfertigen Kapitalaufwendungen durch Chirurgengewinnung, weniger Komplikationen und höhere Patientenzufriedenheitswerte, was die Dynamik für den Markt für minimal-invasive Chirurgiegeräte beschleunigt.
KI-gestützte Visualisierung zur Verbesserung der chirurgischen Präzision
Algorithmen des maschinellen Lernens überlagern nun Bilder mit anatomiebasierter Führung und steigern die Präzision bei der Implantatplatzierung, Tumorrändern und der vaskulären Navigation. Die Übernahme von OrthoGrid durch Zimmer Biomet im Jahr 2024 integriert KI in die intraoperative Bildgebung, reduziert die Revisionsraten bei Hüftgelenkersatz und verlängert die Implantatlebensdauer. In Endoskope integriertes Computer Vision automatisiert die Läsionserkennung und unterstützt die Frühdiagnose. Cloud-basierte Analysen erzeugen kontinuierliche Software-Upgrades, die wiederkehrende Einnahmequellen schaffen. Simulationsplattformen nutzen KI-Feedback, um die Kompetenz von Auszubildenden zu beschleunigen und damit den Chirurgenmangel zu lindern. Diese Konvergenz von KI- und Visualisierungsfähigkeiten ist ein starker Katalysator für den Markt für minimal-invasive Chirurgiegeräte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten MIS-Chirurgen | -1.4% | Global, akut in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Kapitalintensive robotergestützte Systeme | -0.9% | Schwellenmärkte, kleinere Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Anfälligkeit der Lieferkette für wichtige Einwegartikel | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken in vernetzten OP-Suiten | -0.3% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten MIS-Chirurgen
Fortgeschrittene robotergestützte und Einport-Techniken erfordern 50–100 beaufsichtigte Fälle für die Kompetenz, eine Hürde, die die Einführung selbst dort verlangsamt, wo Hardware verfügbar ist. Schwellenmärkte verzeichnen ausgeprägte Engpässe, da die Migration von Chirurgen in Regionen mit höherem Einkommen die lokale Kapazität erodiert. Simulationsprogramme, Fernbetreuung und Augmented-Reality-Führung mildern, beseitigen jedoch nicht die Qualifikationslücken. Politische Initiativen zur Finanzierung von Stipendienprogrammen weiten sich aus, doch die Zeitverzögerung bei der Ausbildung vollständig ausgebildeter Spezialisten bleibt eine strukturelle Bremse für den Markt für minimal-invasive Chirurgiegeräte.
Kapitalintensive robotergestützte Systeme
Anfängliche Kaufpreise, jährliche Serviceverträge und Kosten für Einweginstrumente übersteigen in den ersten fünf Jahren eines Systems oft USD 2 Millionen. Kleinere Krankenhäuser und ambulante Zentren wägen diese Kosten gegen unsichere Verfahrensvolumina und Erstattungsobergrenzen ab. Cybersicherheitsschutzmaßnahmen verursachen zusätzliche Kosten; Ransomware hat elektive Operationspläne gestört und kostspielige Ausfallzeiten erzwungen. Leasingmodelle und ergebnisbasierte Finanzierung entstehen, doch viele Anbieter bleiben vorsichtig, was die Penetrationsraten für hochwertige robotergestützte Suiten in der Branche für minimal-invasive Chirurgiegeräte dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Robotik-Aufschwung fordert Dominanz von Handinstrumenten herausHandinstrumente beherrschten weiterhin den größten Anteil an der Marktgröße für minimal-invasive Chirurgiegeräte und erwirtschafteten 2025 37,65 % des Umsatzes. Ihre Allgegenwärtigkeit in der Laparoskopie, Endoskopie und kathetergestützten Verfahren gewährleistet Widerstandsfähigkeit, auch wenn neue Modalitäten entstehen. Umgekehrt sollen robotergestützte Systeme, obwohl sie im absoluten Wert kleiner sind, mit einem CAGR von 9,12 % – dem schnellsten in der Kategorie – wachsen, da Krankenhäuser ihre Präzision und ergonomischen Vorteile nutzen, um komplexe Operationen zu bewältigen. Führungsgeräte wie Katheter und Führungsdrähte bleiben unverzichtbar und bieten stetiges inkrementelles Wachstum. Elektrochirurgische Plattformen migrieren zu fortschrittlichen Energiequellen, die Gefäße zuverlässiger versiegeln, und Ablationsgeräte verlagern sich hin zu Pulsed-Field-Technologien, die kollaterale Gewebeschäden minimieren.
Marktteilnehmer lenken Investitionen in Einport-Robotik und positionieren diese Systeme, um die Abhängigkeit von Mehrport-Konfigurationen zu verringern, die von Handinstrumenten bevorzugt werden. KI-verknüpfte 4K- und 8K-Visualisierungs-Upgrades verjüngen ältere Laparoskope, verlängern ihre Lebensdauer und erhöhen gleichzeitig die diagnostische Genauigkeit. Ablative Laser finden Anklang bei der präzisen Gewebeentfernung für HNO- und gynäkologische Eingriffe und erweitern den adressierbaren Bereich des Marktes für minimal-invasive Chirurgiegeräte. Da sich Technologiezyklen beschleunigen, wird sich der Produktmix weiterhin in Richtung softwaregestützter Hardware verschieben, doch mechanische Kerninstrumente werden durch Erschwinglichkeit und Vertrautheit relevant bleiben.

Nach Anwendung:
Neurologische Eingriffe beschleunigen sich über die orthopädische Führung hinausDie orthopädische Chirurgie hat die MIS-Reife seit langem verkörpert und hielt 2025 einen Anteil von 24,55 % an der Marktgröße für minimal-invasive Chirurgiegeräte aufgrund der Stärke von Knie-, Hüft- und Wirbelsäulenanpassungen. Hohe Erstattungssicherheit und reichhaltige klinische Evidenz stützen die Nutzung. Neurologische Eingriffe sind jedoch auf dem Weg zu einem CAGR von 7,62 %, da KI-gestützte Navigation sichere Tumorresektionen ermöglicht und robotergestützte Katheter mit Millimetergenauigkeit durch gewundene zerebrale Gefäße navigieren. Kardiovaskuläre Eingriffe erweitern Transkatheter-Techniken auf strukturelle Herzerkrankungen, während die gastrointestinale Endoskopie KI-Polypendetektionssysteme integriert, um die Adenomdetektionsraten zu erhöhen.
Die Querfertilisierung zwischen Fachgebieten nimmt zu. Robotische Arme, die ursprünglich für die Prostatektomie konzipiert wurden, unterstützen nun die transforaminale lumbale Fusion, was auf ein konvergentes Gerätedesign hinweist. Ästhetische und bariatrische Segmente, einst peripher, nutzen die Einport-Laparoskopie, um Narbenbildung zu reduzieren und die Mobilisierung zu beschleunigen, und erweitern damit den Umsatzhorizont im Markt für minimal-invasive Chirurgiegeräte. Eine weitere Diversifizierung der klinischen Indikationen soll das Wachstum zwischen den etablierten orthopädischen Volumina und der aufkommenden neurologischen Nachfrage ausbalancieren.
Nach Endnutzer:
Ambulante chirurgische Zentren fordern die Dominanz von Krankenhäusern herausKrankenhäuser erwirtschafteten 2025 53,80 % des globalen Umsatzes durch umfassende Serviceangebote und Verfahrensbreite. Ihre integrierten Intensivpflegefähigkeiten bleiben für Hochrisikopatienten unerlässlich und sichern die zentrale Rolle der Krankenhäuser im Markt für minimal-invasive Chirurgiegeräte. Dennoch verfolgen ambulante chirurgische Zentren einen CAGR von 8,73 % und profitieren von kürzeren Terminwarteschlangen, niedrigeren Einrichtungsgebühren und der wachsenden Kostenträgergenehmigung für ambulante Versionen ehemals stationärer Eingriffe. Fachkliniken erschließen Nischen in der Augenheilkunde, HNO und Schmerztherapie, wo fokussiertes Volumen überlegene Effizienz erzeugt.
Anästhesiologische Fortschritte, die eine Entlassung am selben Tag ermöglichen, stärken die Wettbewerbsfähigkeit ambulanter chirurgischer Zentren. Anbieter wie Zimmer Biomet passen nun Kapitalgeräte-Pakete für ambulante Einrichtungen an und bündeln Roboter-Mietmodelle, Einwegartikel und Mitarbeiterschulungen, um die Einführungsschwellen zu senken. Krankenhäuser kontern mit ambulanten Satellitenstationen, die die Bequemlichkeit ambulanter chirurgischer Zentren mit sofortigen Eskalationsmöglichkeiten verbinden. Regulatorische Verschiebungen, einschließlich der Erweiterungen der ambulant erstattungsfähigen Verfahrenscodes durch den CMS, verlagern das Volumen weiterhin in Richtung dezentraler Standorte und definieren die Kanalstrategie für Hersteller im Markt für minimal-invasive Chirurgiegeräte neu.
Geografische Analyse
Markt für minimal-invasive Chirurgiegeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,00 % am globalen Umsatz, gestützt durch ein robustes Erstattungssystem, fortschrittliche Ausbildungspipelines und schnelle regulatorische Zulassungswege, die die Markteinführungszeit für bahnbrechende Geräte verkürzen. Konsolidierende Gesundheitssysteme verhandeln unternehmensweite Beschaffungsverträge und verschaffen führenden Lieferanten skalierbaren Zugang zu bundesstaatenübergreifenden Krankenhausnetzwerken. Die alternde Bevölkerung und die hohe Prävalenz chronischer Erkrankungen bilden die Grundlage für eine stetige Ausweitung der Eingriffe, während akademische Zentren neuartige Techniken entwickeln, die sich in die ambulante Versorgung verbreiten.
Markt für minimal-invasive Chirurgiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet und verzeichnet bis 2031 eine CAGR von 9,98 %, angetrieben durch Kapazitätserweiterungen, steigende Einkommen der Mittelschicht und staatliche Förderung des Medizintourismus. China fördert die heimische Innovation und kooperiert gleichzeitig mit globalen Geräteherstellern, um den Technologietransfer voranzutreiben. Indiens preissensitiver Markt setzt auf wertoptimierte Plattformen und überarbeitet häufig westliche Systeme, um die Preispunkte zu erfüllen. Japan setzt Premium-Robotiklösungen ein, um dem Chirurgenmangel zu begegnen und einer alternden Bevölkerung gerecht zu werden. Korea nutzt hochmoderne Krankenhäuser, um internationale Patienten anzuziehen, die ästhetische und spinale Eingriffe suchen.
Markt für minimal-invasive Chirurgiegeräte in EMEA und Lateinamerika
Der strenge MDR-Rahmen Europas fördert eine hohe Produktqualität, verlängert jedoch die Zulassungszyklen und erfordert umfangreiche klinische Dossiers. Deutschland bleibt ein Fertigungsstandort von zentraler Bedeutung, und das NHS des Vereinigten Königreichs stellt umfangreiche Datensätze bereit, die die Evidenzgenerierung erleichtern. Der Nahe Osten und Afrika befinden sich zwar noch in einem frühen Stadium, investieren jedoch in führende Tertiärzentren, insbesondere in GCC-Ländern, die den medizinischen Auslandsreiseverkehr reduzieren möchten. Lateinamerika zeigt eine uneinheitliche Akzeptanz; Brasiliens öffentlich-privater Mix sichert trotz makroökonomischer Volatilität Fortschritte. Insgesamt zwingt die regionale Heterogenität die Anbieter dazu, differenzierte Markteintrittsstrategien zu verfolgen, die die Compliance wahren und gleichzeitig den Markt für minimal-invasive Chirurgiegeräte skalieren.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert, wobei führende multinationale Unternehmen ihre Größe nutzen, um Forschung und Entwicklung zu finanzieren, Akquisitionen zu verfolgen und Gruppenverträge auszuhandeln. Intuitive Surgical ist Pionier bei Mehrport-Robotik, doch Herausforderer wie Medtronic, Zimmer Biomet und Johnson & Johnson bringen konkurrierende Plattformen auf den Markt und intensivieren den Preis- und Funktionswettbewerb. Cybersicherheit rangiert nun neben Präzision als Differenzierungsmerkmal, wobei Krankenhaus-CIOs verschlüsselte Datenpipelines und Zero-Trust-Architekturen für vernetzte OP-Suiten fordern.
KI-Software-Add-ons schaffen klebrige Ökosysteme, die Kunden an anbieterspezifische Einwegartikel und Analyseabonnements binden und wiederkehrende Einnahmen über den anfänglichen Kapitalverkauf hinaus generieren. Kleinere Unternehmen erschließen Nischen durch Einweg-Endoskope, Pulsed-Field-Generatoren und Chip-on-Tip-Kameramodule und werden häufig durch Handelsverkäufe an größere Strategen übernommen, die Portfoliolücken schließen möchten. Strategische Kooperationen mit Cloud-Anbietern beschleunigen die Algorithmusbereitstellung, während Auftragshersteller in Asien die Kostenoptimierung ermöglichen. Erhöhte Sorgfaltspflicht folgt auf Lieferkettenerschütterungen und veranlasst zur Komponentendiversifizierung zur Sicherung der Produktion. Das Nettoergebnis ist ein Wettlauf um die Integration von Robotik, Visualisierung und Datenanalyse in einheitliche Plattformen, die den Marktfußabdruck für minimal-invasive Chirurgiegeräte erweitern.
Marktführer für minimal-invasive Chirurgiegeräte
-
Olympus Corporation
-
Stryker Corporation
-
HOYA Corporation
-
Medtronic
-
Boston Scientific Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für minimal-invasive Chirurgiegeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Boston Scientific
- Intuitive Surgical
- Medtronic
- Johnson & Johnson
- Stryker
- Olympus
- Koninklijke Philips
- Zimmer Biomet
- HOYA
- Conmed
- Renishaw plc
- Smiths Group
- B. Braun
- Karl Storz
- Arthrex
- Teleflex
- Cook Group
- Becton Dickinson & Co.
- GE Healthcare Technologies Inc.
Lesen Sie die Analyse der minimal-invasive Chirurgiegeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wesentlicher Weißraum entsteht durch die Entwicklung stärker integrierter, modularer Operationssaal-Systeme, die präoperative Planung, intraoperative Navigation und robotergestützte Ausführung über mehrere Fachbereiche hinweg miteinander verbinden, anstatt die Anwendung auf Einzelverfahrensplattformen zu beschränken. Die Zulassungen von Medtronics Stealth AXiS in den Vereinigten Staaten im Jahr 2026 (zunächst für die Wirbelsäule, dann für Schädel und HNO) sowie die CE-Kennzeichnung im April 2026 zeigen ebenfalls, wie Anbieter einheitliche Navigations- und Roboterarchitekturen auf breitere klinische Arbeitsabläufe ausweiten. Diese Entwicklung kann die Nachfrage nach kompatiblen Instrumenten, Visualisierungswerkzeugen und Software-Upgrades ankurbeln.
Energieinnovationen und Portfolioerweiterungen schaffen zudem zusätzlichen Spielraum bei volumenstarken kathetergestützten Interventionen sowie in den Kern-Toolchains der Endoskopie und Urologie. Im Jahr 2026 erhielt Johnson & Johnson die FDA-Zulassung für eine Dual-Energy-THERMOCOOL-SMARTTOUCH-SF-Plattform, die Hochfrequenz- und Pulsed-Field-Energie in einem einzigen Katheter kombiniert, was den Vorstoß in Richtung Pulsed-Field-Fähigkeiten untermauert, die auf eine Verringerung der Kollateralgewebeeffekte bei der Ablation abzielen. Beim Zugang für Eingriffe unterstützen FDA-510(k)-Zulassungen wie die Trokare mit Ventildichtungen von Karl Storz (2026) und die Aktualisierungen von Olympus bei Zystoskopie und Energiesiegelung Austauschzyklen und Standardisierung für Krankenhäuser und ambulante Operationszentren. M&A-Aktivitäten, darunter die Übernahme von BioProtect durch Olympus, erweitern zudem die minimalinvasiven Behandlungspfade um angrenzende Urologie- und Onkologietechnologien.
Neueste Industrielle Entwicklungen in Markt für minimal-invasive Chirurgiegeräte
- Juni 2026: Medtronic schloss die Übernahme von Scientia Vascular für 550 Millionen USD ab und erweiterte damit sein Angebot um neurovaskuläre Zugangs- und Therapietechnologien. Der Deal stärkt Medtronics Position bei minimalinvasiven neurovaskulären Eingriffen und unterstützt die Portfolio-Bündelung über Zugang, Navigation und Behandlung im Bereich Schlaganfall und verwandter Versorgungspfade.
- Mai 2026: Boston Scientific gab eine strategische Investition von 1,5 Milliarden USD in MiRus LLC für eine Beteiligung von etwa 34 % bekannt, mit Optionen im Zusammenhang mit den Vermögenswerten des MiRus-TAVR-Systems. Die Investition erhöht das Engagement von Boston Scientific bei strukturellen Herzinterventionen und ergänzt sein breiteres minimalinvasives kardiovaskuläres Portfolio.
- Juli 2025: Teleflex schloss die Übernahme des Geschäftsbereichs Vascular Intervention von BIOTRONIK für 760 Millionen EUR (rund 825 Millionen USD) ab. Die Übernahme erweiterte Teleflex' interventionelles Portfolio im Bereich peripherer Interventionen um zusätzliche Katheter- und Stentangebote und verbesserte die Wettbewerbsfähigkeit bei verfahrensgetriebenen Krankenhauskunden.
Markt für minimal-invasive Chirurgiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Geräte und Systeme, die zur Durchführung minimal-invasiver chirurgischer Eingriffe eingesetzt werden, bei denen der Zugang über kleine Schnitte erfolgt und Chirurgen auf Bildgebung, Energie und spezialisierte Instrumente angewiesen sind, um den Eingriff abzuschließen.
Ausschlüsse aus dem Umfang: Wir schließen routinemäßige chirurgische Verbrauchsmaterialien und allgemeine Krankenhausbedarfsartikel aus, die nicht spezifisch für minimal-invasive Ansätze sind.
Segmentierungsübersicht
- Nach Produkttyp
- Handinstrumente
- Führungsgeräte
- Führungskatheter
- Führungsdrähte
- Elektrochirurgische Geräte
- Endoskopische Geräte
- Laparoskopische Geräte
- Überwachungs- und Visualisierungsgeräte
- Ablationsgeräte
- Laserbasierte Geräte
- Robotergestützte Chirurgiesysteme
- Andere MIS-Geräte
- Nach Anwendung
- Ästhetik
- Herz-Kreislauf
- Magen-Darm
- Gynäkologie
- Orthopädie
- Urologie
- Neurologie
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research bildete die Grundlage für das Modell, hauptsächlich durch die Erfassung von Eingriffszahlen, Versorgungspfaden und der Einführung minimal-invasiver Techniken in verschiedenen Regionen. Wir beginnen in der Regel mit öffentlichen Gesundheits- und Nutzungsstatistiken und gleichen diese Signale dann mit den Gerätekategorien ab, die bei diesen Eingriffen verwendet werden.
Zu den verwendeten Quellen gehören die Weltgesundheitsorganisation für Systemindikatoren, die OECD für Gesundheitsausgaben und Aktivitätsreihen, die US-amerikanische FDA-Gerätedatenbank für Zulassungen und Sicherheitsmitteilungen, die Europäische Kommission und nationale Gesundheitsministerien für regulatorische und Krankenhausdaten sowie begutachtete klinische Fachzeitschriften für Eingriffstrends und technologische Veränderungen. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandspublikationen und seriöse medizinische Presseberichte ausgewertet und dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken zur Unterstützung des Produkt- und Pipeline-Kontexts ergänzt. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu überprüfen, die Desk-Quellen nicht vollständig erklären, wie etwa die Entwicklung der durchschnittlichen Verkaufspreise, die Verschiebung des Produktmix zwischen manuellen und robotergestützten Ansätzen sowie die Beschaffungszyklen in Krankenhäusern und ambulanten Operationszentren. Wir haben mit einer breiten Auswahl an Herstellern, Distributoren, Krankenhauseinkäufern und klinischen Anwendern in den wichtigsten Regionen gesprochen, damit das Modell an das tatsächliche Kaufverhalten und die aktuellen Nutzungsmuster angepasst werden konnte.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | Führungskräfte (CXO): 16 % | APAC: 41 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 31 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Nachfragepool aus Eingriffszahlen nach den wichtigsten MIS-Anwendungsbereichen und dem typischen Geräteset pro Eingriff rekonstruiert und dann mithilfe von Preisbändern und Produktmix in Werte umgerechnet wird. Die Gesamtwerte werden durch selektive Bottom-up-Überprüfungen bestätigt, darunter stichprobenartige Umsatzzusammenfassungen für wichtige Produktgruppen, Kanalprüfungen zu Distributionsaufschlägen sowie Plausibilitätstests aus Volumen und durchschnittlichem Verkaufspreis, und bei Abweichungen entsprechend angepasst.
Relevante Eingangsgrößen in diesem Markt umfassen das Wachstum laparoskopischer und endoskopischer Eingriffszahlen, die Durchdringung robotergestützter Chirurgie bei hochwertigen Eingriffen, Ersatzzyklen für Investitionsgüter, die Verlagerung von Fällen in ambulante Einrichtungen, das Tempo der regulatorischen Zulassung neuer Gerätefamilien sowie Inflations- und Währungseffekte bei importierten Komponenten und Fertiggeräten. Prognosen wurden mithilfe von Szenarioanalysen zu Eingriffswachstum und Adoptionskurven erstellt und anschließend auf Basis von interviewgestütztem Konsens zu Auslastung, Preisgestaltung und Krankenhausbudgeterwartungen verfeinert. Wo Bottom-up-Lücken für kleinere Länder oder Nischenanwendungen bestehen, wurden Verhältnisse aus vergleichbaren Märkten angewendet und anschließend erneut mit Regionalexperten überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen überprüft, damit die Zahlen mit realen Signalen übereinstimmen und nicht nur einer Tabellenkalkulationsansicht entsprechen. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie dem Eingriffswachstum, der Richtung der Investitionsausgaben von Krankenhäusern und der sichtbaren Produktakzeptanz und untersuchen dann Ausreißer, die ungewöhnliche Sprünge nach Geografie oder Produkt aufweisen.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten überprüft, und Rückrufe werden ausgelöst, wenn Preis-, Mix- oder Adoptionsfeedback mit dem Modell in Konflikt steht. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Eingriffszahlen, den regulatorischen Zugang oder die Preisgestaltung beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der globalen Marktgröße für minimal-invasive Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für minimal-invasive Chirurgiegeräte können weit auseinanderliegen, selbst wenn sie ähnliche Formulierungen verwenden, da die erfassten Produktgruppen und der Zeitpunkt der Preisannahmen unterschiedlich sind. Lücken entstehen auch dadurch, wie das Eingriffswachstum in die Gerätenachfrage übersetzt wird und wie viel Überprüfung mit Krankenhaus- und Kanalfeedback durchgeführt wird.
Einige externe Zahlen tendieren zu einer engeren, nur auf Instrumente ausgerichteten Sichtweise, während andere angrenzende interventionelle Gerätekategorien einbeziehen, die außerhalb des Operationssaals liegen. Bei Mordor Intelligence basiert der Gesamtwert auf MIS-Chirurgiegeräten und -systemen, die direkt bei diesen Eingriffen eingesetzt werden, und allgemeine Verbrauchsmaterialien sowie nicht-chirurgische interventionelle Instrumente werden ausgeschlossen, damit der Wert an denselben Nachfragepool gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,90 Milliarden USD (2025) | |
| Branchenforschungshaus A | 29,79 Milliarden USD (2025) | Wird häufig als Gesamtmarkt für minimal-invasive Chirurgiegeräte dargestellt, neigt jedoch dazu, die Zahlen zu niedrig anzusetzen, indem mehrere hochwertige Systemkategorien als optionale Zusätze behandelt werden, und es wird ein längerer Prognosezeitraum angewendet, der kurzfristige Preis- und Mixeffekte komprimieren kann. |
| Marktanalysegruppe B | 34,90 Milliarden USD (2025) | Positioniert den Umfang als Instrumente, was Teile der Investitions- und Energiesystemausgaben ausschließen kann, die erfasst werden, wenn Krankenhäuser vollständige MIS-Ausstattungen erwerben, und es werden möglicherweise unterschiedliche Durchschnittsverkaufspreisbänder nach Region verwendet, ohne diese anhand des aktuellen Beschaffungsfeedbacks erneut zu überprüfen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als vollständige MIS-Geräteausgaben im Vergleich zu einem reinen Instrumentenkorb gezählt wird, zuzüglich der Unterschiede in der jährlichen Preisaktualisierung. Indem die Schätzung an die eingriffsbezogene Nachfrage geknüpft und wichtige Preis- und Mixannahmen durch Interviews bestätigt werden, bleibt unser Ergebnis nachvollziehbar und reproduzierbar, auch wenn öffentliche Daten lückenhaft sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für minimal-invasive Chirurgiegeräte im Jahr 2026?
Die Marktgröße für minimal-invasive Chirurgiegeräte beträgt im Jahr 2026 USD 38,9 Milliarden, mit einem prognostizierten CAGR von 6,52 % bis 2031.
Welche Produktkategorie führt derzeit beim Umsatz?
Handinstrumente halten 2025 37,65 % des globalen Umsatzes und spiegeln ihre Allgegenwärtigkeit in laparoskopischen und endoskopischen Verfahren wider.
Was ist die am schnellsten wachsende regionale Chance?
Der Asien-Pazifik-Raum wächst mit einem CAGR von 9,98 % aufgrund neuer Krankenhausbauten, steigender Einkommen und staatlicher Unterstützung für den Medizintourismus.
Wie schnell expandieren robotergestützte Systeme?
Robotergestützte Plattformen sollen bis 2031 einen CAGR von 9,12 % verzeichnen, den höchsten unter allen Produktgruppen.
Warum gewinnen ambulante chirurgische Zentren an Bedeutung?
Ambulante chirurgische Zentren bieten niedrigere Einrichtungsgebühren und Entlassung am selben Tag, was bis 2031 einen prognostizierten CAGR von 8,73 % bei der Gerätenachfrage ermöglicht.
Welcher klinische Bereich zeigt das stärkste Wachstum außerhalb der Orthopädie?
Neurologische Eingriffe sollen mit einem CAGR von 7,62 % wachsen, bedingt durch KI-gestützte Navigation und robotergestützte Präzision bei empfindlichen Gehirn- und Schlaganfalloperationen.