
Marktgröße und Marktanteil für Vitrektomiegeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 2.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
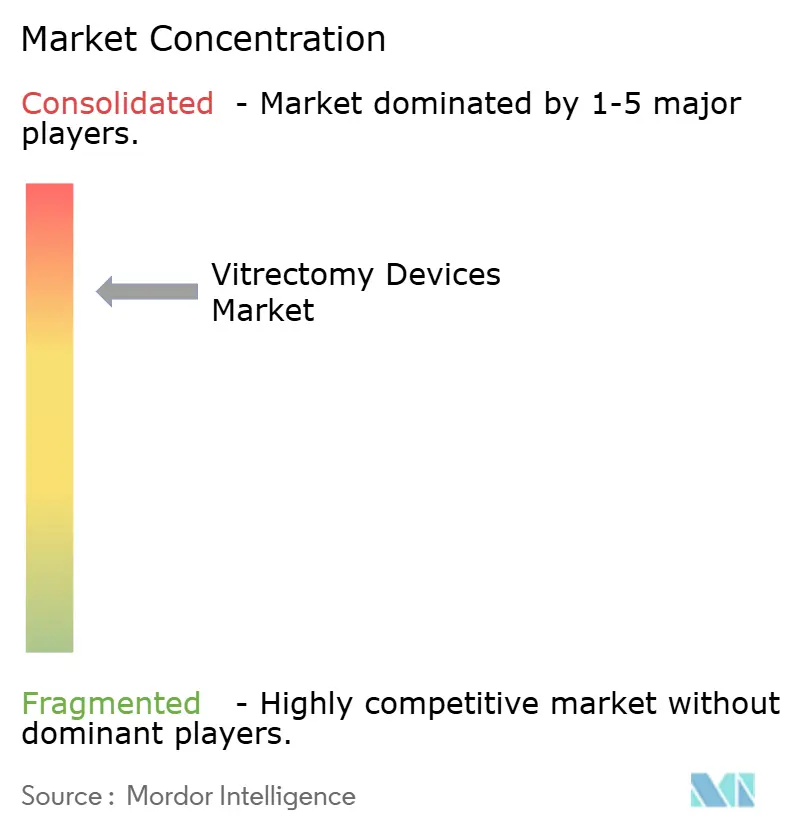
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Vitrektomiegeräte von Mordor Intelligence
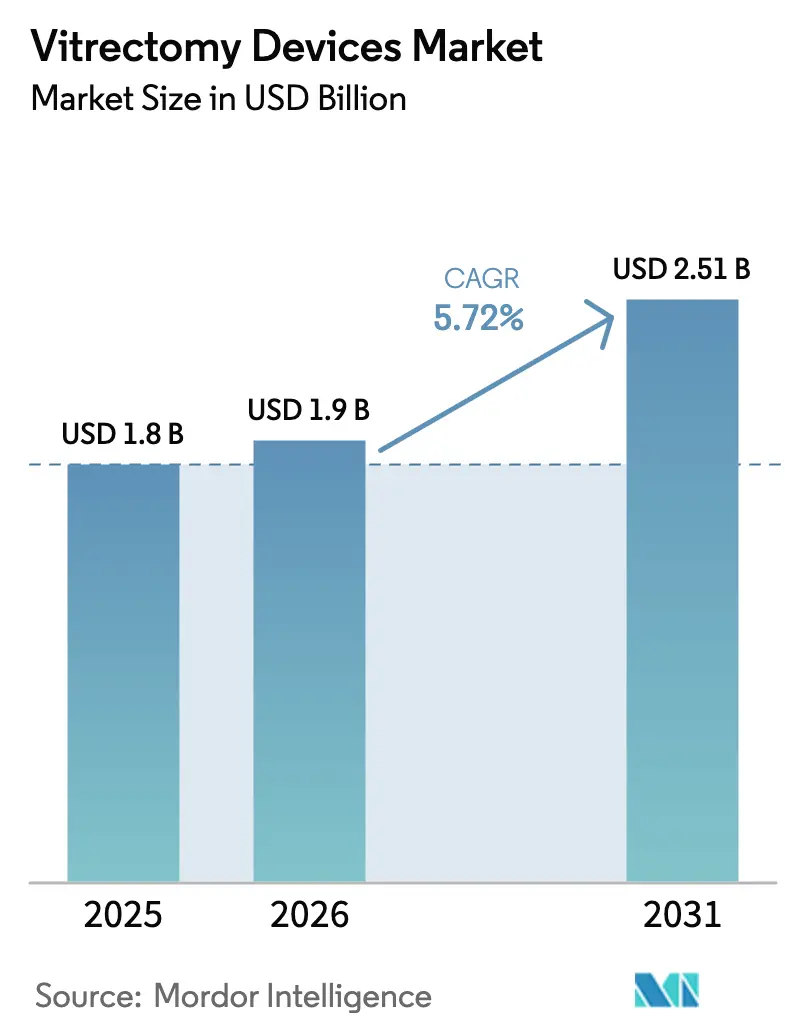
Die Marktgröße für Vitrektomiegeräte wird im Jahr 2026 auf USD 1,9 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 1,8 Milliarden, mit Projektionen für 2031 von USD 2,51 Milliarden, wachsend mit einer CAGR von 5,72 % über den Zeitraum 2026–2031. Das Wachstum resultiert aus der demografischen Alterung der Bevölkerung, der zunehmenden Diabetesprävalenz und den rasanten Fortschritten bei minimalinvasiven Operationsplattformen. Krankenhäuser und Kliniken verzeichnen eine stabile Erstattungslage für komplexe Netzhauteingriffe, was den Anbietern hilft, eine hohe Gerätenutzung aufrechtzuerhalten. Technologiegetriebene Differenzierung rund um kleinkalibrierte Instrumente und Ultraschall-Vitrektomiesysteme vergrößert die Leistungslücke zwischen herkömmlichen Konsolen und Systemen der nächsten Generation. Die Konsolidierung unter führenden Herstellern und Netzhaut-Servicegruppen verschärft die Kaufentscheidungsdynamik, während die Verlagerung von Routinefällen in ambulante Einrichtungen die installierte Basis tragbarer Plattformen vergrößert. Die Regulierungsbehörden in den Vereinigten Staaten und Europa erleichtern den Markteintritt für bestimmte ophthalmologische Kategorien, verkürzen die Markteinführungszeit für innovative Angebote und fördern ein stetiges Wachstum der Eingriffszahlen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Vitrektomie-Sets mit einem Marktanteil von 30,85 % am Markt für Vitrektomiegeräte im Jahr 2025, während Vitrektomiesysteme bis 2031 voraussichtlich eine CAGR von 6,95 % verzeichnen werden.
- Nach Anwendung entfiel auf die diabetische Retinopathie ein Umsatzanteil von 39,88 % an der Marktgröße für Vitrektomiegeräte im Jahr 2025; Makulaloch-Behandlungen entwickeln sich mit einer CAGR von 7,45 % bis 2031.
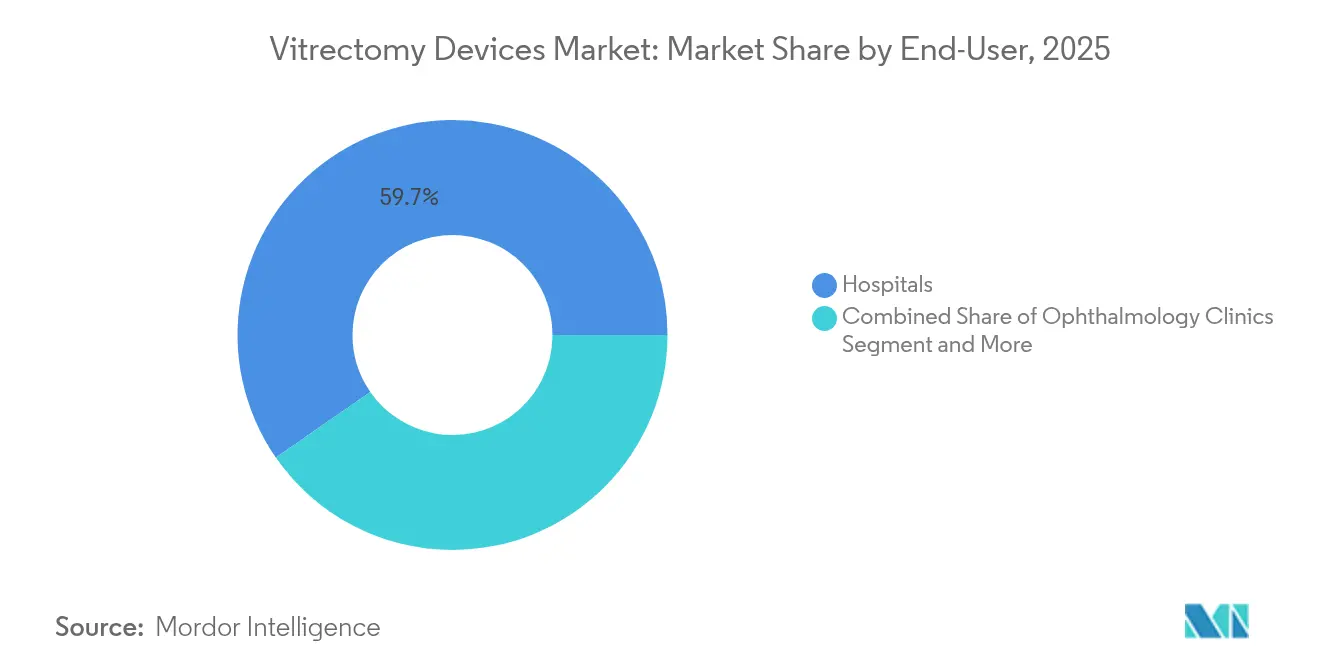
- Nach Endnutzer entfielen auf Krankenhäuser 59,65 % der Marktgröße für Vitrektomiegeräte im Jahr 2025, während Augenkliniken mit einer CAGR von 6,58 % bis 2031 am schnellsten wachsen.
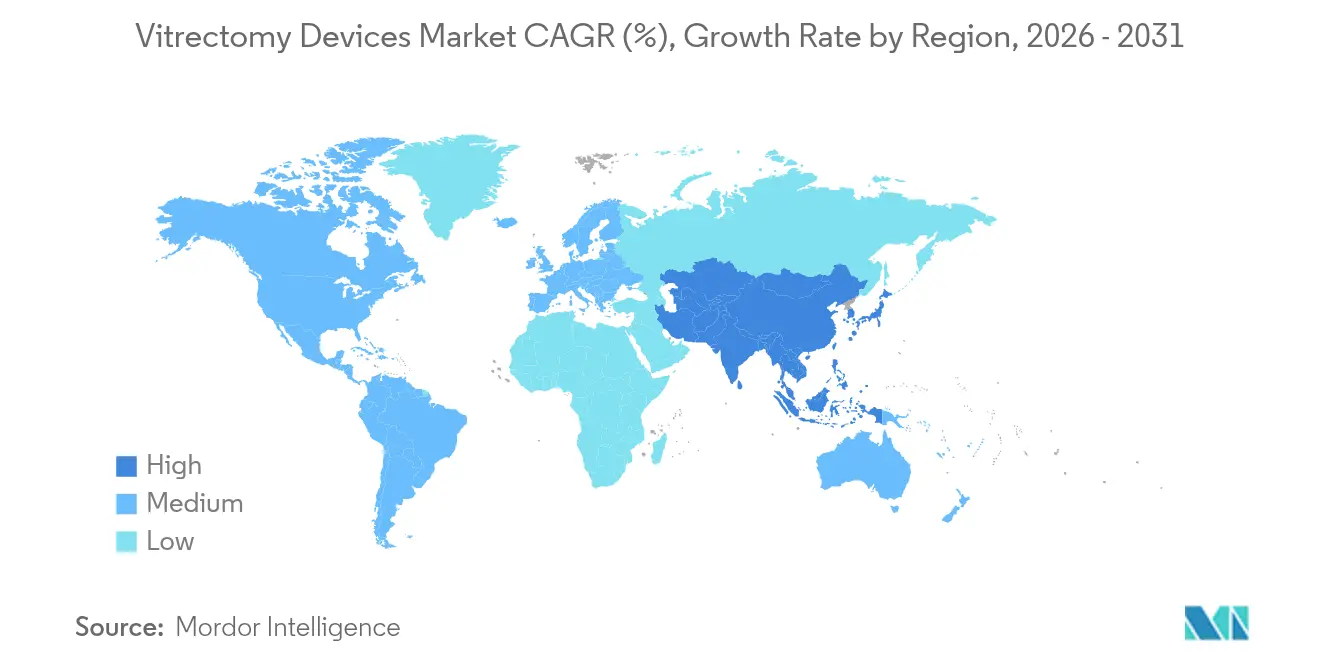
- Nach Geografie dominierte Nordamerika mit einem Marktanteil von 37,75 % am Markt für Vitrektomiegeräte im Jahr 2025, während der asiatisch-pazifische Raum mit einer CAGR von 7,62 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Vitrektomiegeräte
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch vitreoretinale Erkrankungen (Diabetische Retinopathie, Rhegmatogene Netzhautablösung, Altersbedingte Makuladegeneration) | +1.8% | Global, mit dem stärksten Einfluss in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung steigert das Operationsvolumen in entwickelten und aufstrebenden Regionen | +1.5% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Fortschritte bei minimalinvasiven Vitrektomietechnologien | +1.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Aufklärung und Früherkennung | +0.8% | Global, mit frühen Zugewinnen in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Ausbau ambulanter Operationszentren und günstige ambulante Erstattung für Netzhauteingriffe | +0.9% | Nordamerika und EU vorrangig | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Einwegophthalmikinstrumenten, getrieben durch strenge Infektionskontrollvorschriften | +0.6% | Global, mit der schnellsten Adoption in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Die zunehmende globale Belastung durch vitreoretinale Erkrankungen treibt die chirurgische Nachfrage an
Diabetische Retinopathie betrifft nahezu 10 Millionen Amerikaner und mehr als 100 Millionen Menschen weltweit und erzeugt einen kontinuierlichen Bedarf an chirurgischen Eingriffen. Proliferative Erkrankungen erfordern häufig eine Pars-plana-Vitrektomie, wie eine 10-jährige indische Kohortenstudie belegt, die die Rolle des Eingriffs bei der Seherhaltung hervorhebt. Fälle altersbedingter Makuladegeneration könnten in der Europäischen Union 67 Millionen und in China 26 Millionen erreichen, was die chirurgischen Kapazitäten zusätzlich belastet. Kataraktkomplikationen erzeugen ebenfalls einen nachgelagerten Vitrektomiebedarf und erhalten das Basisvolumen der Eingriffe aufrecht.
Die demografische Entwicklung einer alternden Bevölkerung verändert die Muster des Operationsvolumens
Bis 2025 übersteigt die Zahl der Erwachsenen ab 65 Jahren die Zahl der Jugendlichen in der Europäischen Region der Weltgesundheitsorganisation, was den demografischen Wandel hin zu älteren Bevölkerungsgruppen unterstreicht. Die Vereinten Nationen prognostizieren, dass bis 2030 jeder sechste Mensch weltweit über 60 Jahre alt sein wird, wobei bis 2050 80 % in Ländern mit niedrigem und mittlerem Einkommen leben werden. Diese demografische Realität zwingt Gesundheitssysteme, in vitreoretinale chirurgische Kapazitäten und fortschrittliche Gerätetechnologien zu investieren, um einer zunehmend älteren Patientenpopulation gerecht zu werden, die komplexe Eingriffe benötigt.
Fortschritte bei minimalinvasiven Vitrektomietechnologien
Kleinkalibrige Instrumente reduzieren das operative Trauma und beschleunigen die Genesung. Eine prospektive Studie zeigte, dass 25-Gauge-Systeme mit abgeschrägter Spitze in allen Fällen die Verfahrensziele bei kontrollierten Operationszeiten erreichten. Ultraschallplattformen, die mit 31 kHz betrieben werden, erzeugen Millionen von Schnitten pro Minute, wodurch der Glaskörperzug verringert und die Fluidik verbessert wird.[1]Quelle: Redaktion, „Ultraschall-Vitrektomie: Eine andere Perspektive,” Retina Today, retinatoday.com Diese Vorteile haben die praxisbasierte Vitrektomie beflügelt, die in Japan eine Einzeloperations-Erfolgsrate von 97,3 % bei Netzhautablösung erreichte. Diese technologischen Fortschritte ermöglichen es Chirurgen, komplexe Eingriffe in ambulanten Einrichtungen durchzuführen, was die Gesundheitskosten senkt und gleichzeitig den Patientenkomfort und die Ergebnisse verbessert.
Ambulante Operationszentren erweitern den Marktzugang
Medicare-Anreize und niedrigere Einrichtungskosten fördern eine stetige Verlagerung von Krankenhaussälen zu ambulanten Einrichtungen. Die Baukosten für zweiraumige ophthalmologische Zentren in den Vereinigten Staaten liegen zwischen USD 750.000 und USD 1 Million, was das Eigentum für volumenstarke Gruppen attraktiv macht. Sechsundsechzig Prozent der Netzhautchirurgen beabsichtigen, innerhalb von fünf Jahren praxisbasierte Chirurgie einzuführen, unterstützt durch über 60.000 bereits im iRWD-Register dokumentierte Eingriffe. Diese Verlagerung hin zu ambulanten Versorgungsmodellen schafft eine Nachfrage nach tragbaren, effizienten Vitrektomiesystemen, die für ambulante Umgebungen optimiert sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten für Systeme | -1.1% | Global, mit dem stärksten Einfluss in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Postoperative Komplikationen und Patientenangst | -0.7% | Global, mit regionalen Unterschieden in der Patientenaufklärung | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter vitreoretinaler Chirurgen in Entwicklungsländern und Anfälligkeit der Lieferkette für Präzisionskomponenten | -0.9% | Entwicklungsländer und ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Langwierige und strenge regulatorische Genehmigungszyklen | -0.5% | Global, mit Unterschieden je nach Regulierungsbehörde | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionsanforderungen begrenzen die Marktdurchdringung
Umfassende Ausstattungspakete für zwei Operationsräume können bis zu USD 1 Million kosten, eine Ausgabe, die Krankenhausbudgets in Schwellenländern belastet.[2]Quelle: M Boston, „Aufbau und Betrieb eines ambulanten Operationszentrums,” CRSToday, crstoday.com Die Kosteneffektivitätsanalyse von Vitrektomieverfahren zeigt günstige Ergebnisse, wobei die Pars-plana-Vitrektomie EUR 1.468,26 kostet und dabei 6,84 qualitätsbereinigte Lebensjahre über die Lebenszeit liefert.[3]Quelle: R Blomquist, „Kostenanalyse von Skleraschnallenoperation und Pars-plana-Vitrektomie bei Netzhautablösung,” Dove Press, dovepress.com Obwohl Kosteneffektivitätsanalysen über die Lebenszeit die Vitrektomie hinsichtlich qualitätsbereinigter Lebensjahre begünstigen, bleibt die anfängliche Kapitalhürde für viele Gesundheitseinrichtungen erheblich, insbesondere für jene, die unterversorgte Bevölkerungsgruppen betreuen, bei denen vitreoretinale Expertise am dringendsten benötigt wird.
Mangel an qualifizierten Chirurgen hemmt das Marktwachstum
Die Vereinigten Staaten erwarten bis 2035 einen Mangel von 30 % an Augenärzten, wobei die Verfügbarkeit im ländlichen Raum auf 29 % des erforderlichen Personalbestands sinkt. Der asiatisch-pazifische Raum zeigt ausgeprägte Ungleichheiten, von 114 Augenärzten pro Million Einwohner in Japan bis hin zu vernachlässigbarer Versorgung in einigen Gebieten. Begrenzte Stipendienplätze und komplexe Lernkurven für modernste Konsolen bremsen die Nutzung installierter Systeme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Systeme treiben Innovation, während Sets die Volumenführerschaft behalten
Vitrektomie-Sets erzielten 2025 einen Marktanteil von 30,85 % am Markt für Vitrektomiegeräte, was ihre Rolle als Verbrauchsmaterial für jeden Eingriff widerspiegelt. Vitrektomiesysteme werden voraussichtlich mit einer CAGR von 6,95 % wachsen und ihren Anteil an der Marktgröße für Vitrektomiegeräte bis 2031 ausbauen, da Krankenhäuser alternde Konsolen durch integrierte Bildgebungs- und Ultraschalltechnologien ersetzen. Sets profitieren von stabilen Eingriffszahlen und der Präferenz für herstellerabgestimmte Verbrauchsmaterialien, was den Anbietern vorhersehbare wiederkehrende Einnahmen beschert.
Instrumente und Photokoagulationslaser verzeichnen mittlere einstellige Zuwächse, unterstützt durch strengere Infektionskontrollvorschriften, die Einweginstrumente begünstigen. Die FDA-Zulassung integrierter Plattformen wie Alcon's Unity VCS unterstreicht den Trend hin zu multifunktionalen Konsolen, die Schneide-, Beleuchtungs- und Laserfunktionen in einem Gerät vereinen.


Nach Anwendung: Diabetische Komplikationen führen, während Präzisionseingriffe beschleunigen
Diabetische Retinopathie entfiel 2025 auf 39,88 % der Marktgröße für Vitrektomiegeräte, was die weltweite Diabeteslast und die hohe Konversionsrate proliferativer Fälle zu chirurgischen Eingriffen widerspiegelt. Makulaloch-Eingriffe nehmen mit einer CAGR von 7,45 % zu, unterstützt durch Erfolgsraten von über 90 %, wenn moderne Bildgebung die Schicht- und Tamponadeauswahl leitet.
Das Volumen der Netzhautablösungen bleibt dank Notfallüberweisungen stabil, während Glaskörperblutungsfälle moderat zurückgehen, da die Pharmakotherapie das intraokulare Blutungsrisiko reduziert. Präzisionsinstrumente, die auf die Entfernung epiretinaler Membranen und proliferative Vitreoretinopathie zugeschnitten sind, erweitern den adressierbaren Pool komplexer Pathologien und vertiefen die Marktdurchdringung fortschrittlicher Plattformen.
Nach Endnutzer: Krankenhäuser dominieren, während Kliniken aufholen
Krankenhäuser hielten 2025 einen Anteil von 59,65 % an der Marktgröße für Vitrektomiegeräte, unterstützt durch Notfallversorgung und Co-Management von Patienten mit mehreren Erkrankungen. Die ambulante Verlagerung treibt eine CAGR von 6,58 % für Augenkliniken an, die Vitrektomie-, Katarakt- und Glaukomeingriffe in optimierten Versorgungspfaden bündeln. Ambulante Operationszentren verzeichnen das höchste Eingriffswachstum, da Medicare und private Kostenträger weiterhin kostengünstigere Einrichtungen bevorzugen und so Gerätebestellungen für kompakte Systeme unterstützen, die in zweiraumige Kliniken passen.
Die Verlagerung hin zu ambulanten Versorgungsmodellen spiegelt technologische Fortschritte wider, die komplexe Eingriffe in nicht-klinischen Umgebungen ermöglichen, verbesserten Patientenkomfort und Kostendämpfungsdruck im Gesundheitswesen. Dieser Trend beschleunigt sich, da minimalinvasive Techniken die Komplexität der Eingriffe und die Genesungszeit reduzieren, was klinikbasierte Vitrektomie für Routinefälle zunehmend attraktiv macht.
Geografische Analyse
Nordamerika sichert sich 2025 einen Anteil von 37,75 % am Markt für Vitrektomiegeräte, getrieben durch 2,2 Millionen jährliche Eingriffe, starke Erstattungsregelungen und frühe Adoption von Ultraschall-Schneidesystemen. Personalengpässe zeichnen sich ab, doch politische Anpassungen, die den Tätigkeitsbereich von Optometristen und medizinischen Assistenzberufen erweitern, könnten den Durchsatz schützen. Die Entscheidung der FDA, ausgewählte Ultraschallgeräte von Klasse III auf Klasse II umzustufen, hat die Markteintrittsbarrieren für Komponenteninnovationen gesenkt. Kanada verfolgt ähnliche risikobasierte Verfahren und unterstützt den Gerätezufluss, während die Reformen des Seguro Popular in Mexiko den Zugang zur öffentlichen ophthalmologischen Versorgung ausweiten.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 7,62 % verzeichnen, begünstigt durch die rasche demografische Alterung und die wachsende Versicherungsabdeckung der Mittelschicht. Japan steht exemplarisch für klinische Hochtechnologie und verfügt über mehr als 114 Augenärzte pro Million Einwohner, während Indonesien und Teile Südasiens weiterhin mit Engpässen kämpfen. Chinas zentrale Beschaffungsrichtlinien üben Druck auf die durchschnittlichen Verkaufspreise aus, doch das Eingriffswachstum kompensiert die Margenbelastung für globale Anbieter. In Indiens Städten zweiter Ordnung entstehen eigenständige Netzhautzentren, die erschwingliche 25-Gauge-Konsolen unter vergünstigten Importregelungen beziehen.
Europa verzeichnet ein stetiges mittleres einstelliges Wachstum dank universeller Gesundheitsversorgung und alternder Bevölkerung. Die harmonisierte Medizinprodukteverordnung vereinfacht gleichzeitige Mehrländer-Zulassungen, obwohl Pflichten zur Marktüberwachung nach der Zulassung die Compliance-Kosten erhöhen, was kleinere Marktteilnehmer vor Schwierigkeiten stellen kann. Deutschland und Frankreich führen die regionale Nachfrage an, während das Vereinigte Königreich mit der UKCA-Kennzeichnung einen eigenen Genehmigungsweg verfolgt, der die Fristen für doppelte Einreichungen verlängert. Umweltauflagen fördern die Nutzung wiederverwendbarer Handstücke und regulierter Wiederaufbereitung zur Reduzierung von Operationsabfällen, was zukünftige Produktdesignentscheidungen beeinflusst.

Regulatorisches Umfeld
Vitrektomiegeräte werden vorrangig als Medizinprodukte innerhalb risikobasierter Rahmenwerke reguliert. Viele Vitrektomieinstrumente (zum Beispiel der US-FDA-Produktcode MLZ für Vitrektomieinstrumenten-Cutter) sind als Klasse II eingestuft und durchlaufen in der Regel den 510(k)-Zulassungsweg für die Marktzulassungsmitteilung. In den Vereinigten Staaten hat die FDA die Anforderungen an Qualitätsmanagementsysteme verschärft, da sie ihren Inspektionsansatz im Rahmen des aktualisierten Compliance-Programms 7382.850 mit Wirkung zum 2. Februar 2026 anpasst, wodurch die Auditbereitschaft in den Bereichen Designkontrollen, Lieferantenmanagement und Post-Market-Prozesse stärker betont wird.
In Europa ist der Marktzugang an die CE-Kennzeichnung gemäß der EU-Medizinprodukteverordnung (MDR) gebunden, die höhere Anforderungen an die klinische Bewertung, die Post-Market-Überwachung und die technische Dokumentation für chirurgische ophthalmologische Plattformen stellt. Auch die Übernahme von Normen prägt Design und Verifizierung, einschließlich von der FDA anerkannter Aktualisierungen wie IEC 80601-2-58 Edition 3.0 (2024) für grundlegende Sicherheit und wesentliche Leistungsmerkmale von Geräten zur Linsenentfernung und Vitrektomie. Dies wirkt sich auf die elektrische Sicherheit, Angaben zur wesentlichen Leistung und die Validierung auf Systemebene für integrierte Katarakt-Vitreoretinal-Konsolen aus.
Wettbewerbslandschaft
Führende Anbieter kombinieren breite Verfahrensportfolios, globale Service-Präsenz und aktive Akquisitionspipelines, um Wettbewerbsvorteile zu erhalten. Alcon stärkte sein Laserportfolio durch die Übernahme von LENSAR für USD 356 Millionen, ein Schritt, der sein integriertes Katarakt-Netzhaut-Angebot stärkt. Bausch + Lomb differenziert sich durch Ultraschall-Vitrektomie mit 31 kHz Schnittfrequenzen, und die jüngste Übernahme des Elios-Glaukomgeräts erweitert das Cross-Selling-Potenzial. Die Wettbewerbsintensität spiegelt die technische Komplexität des Marktes und die hohen Eintrittsbarrieren wider, die erhebliche Investitionen in Forschung und Entwicklung, regulatorisches Fachwissen und klinische Validierung erfordern, um Markterfolg zu erzielen.
Neueinsteiger konzentrieren sich auf kosteneffiziente Einwegprodukte und tragbare Konsolen für praxisbasierte Standorte. Das 510(k)-Zulassungsverfahren der FDA schafft Möglichkeiten für innovative Unternehmen, etablierte Akteure herauszufordern, wie durch Breakthrough Device Designations für neuartige Technologien wie LumiTheras Valeda-System zur Behandlung der trockenen altersbedingten Makuladegeneration demonstriert.
Wachstumschancen bestehen in Schwellenmärkten, Lösungen für praxisbasierte Chirurgie und KI-gestützten chirurgischen Führungssystemen, während die Verlagerung hin zu Einweginstrumenten neue Einnahmequellen und Wettbewerbsdynamiken schafft. Aufstrebende Störer konzentrieren sich auf kosteneffektive Lösungen für Entwicklungsmärkte, tragbare Operationssysteme und Spezialanwendungen, die unerfüllten klinischen Bedarf in der vitreoretinalen Chirurgie adressieren.
Marktführer im Bereich Vitrektomiegeräte
Alcon
BVI
Bausch + Lomb (Bausch Health)
Carl Zeiss Meditec AG (DORC)
Geuder AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Verlagerung hin zu ambulanten Behandlungen erweitert die installierte Basis für kompakte, arbeitsablaufeffiziente Vitrektomiesysteme und deren Verbrauchsmaterialien, insbesondere da sich die Netzhautversorgung von Krankenhäusern zu ambulanten Operationszentren und ophthalmologischen Kliniken mit hohem Patientendurchsatz verschiebt. Die Chance konzentriert sich auf Plattformen, die für kleinere Stellflächen, vereinfachten Aufbau und verlässliche intraoperative Fluidik konzipiert sind, wo Anbieter Kapitalgüter mit wiederkehrenden Umsätzen aus abgestimmten Sets und Einweginstrumenten kombinieren können, die auf strengere, von Endanwendern angeführte Infektionskontrollpraktiken abgestimmt sind.
Die Plattformkonvergenz und leistungsfähigere Cutter schaffen zudem Freiräume für differenzierte Upgrade-Zyklen und eine fachübergreifende Nutzung innerhalb derselben Konsolenplattform. Jüngste regulatorische Meilensteine unterstreichen diese Entwicklung: BVI erhielt die CE-Kennzeichnung gemäß EU-MDR für seine duale Phako-Vitrektomie-Plattform Virtuoso, und Bausch + Lomb erhielt die FDA-510(k)-Zulassung für seinen Bi-Blade+ Vitrektomie-Cutter mit zwei Anschlüssen sowie ein Adaptive-Fluidics-Software-Update für Stellaris Elite, gefolgt von einer Markteinführung in Europa. Diese Schritte unterstützen den kurzfristigen kommerziellen Fokus auf integrierte Katarakt-Retina-Workflows, kompatibilitätsgetriebene Nachfrage nach Verbrauchsmaterialien sowie Schulungs- oder Servicepakete, die Wechselreibung für Netzhautgruppen reduzieren, die sowohl im Krankenhaus- als auch im ambulanten Umfeld tätig sind.
Aktuelle Branchenentwicklungen
- Mai 2026: Markteinführung des Bi-Blade+ Vitrektomie-Cutters mit zwei Anschlüssen von Bausch + Lomb in Europa. Die Einführung erweitert die Marktpräsenz des Unternehmens in Europa und unterstützt die Verbreitung der Zwei-Port-Cutter-Technologie.
- April 2026: Die CE-Kennzeichnung gemäß EU-MDR für die Phako-Vitrektomie-Plattform Virtuoso ermöglicht den Markteintritt in der EU für eine kombinierte Phako-Vitrektomie-Plattform. Dies erweitert die Plattformfähigkeiten für Cross-Selling zwischen Katarakt- und Netzhaut-Workflows.
- April 2026: FDA-510(k)-Zulassung für den Bi-Blade+ Vitrektomie-Cutter mit zwei Anschlüssen und das Adaptive-Fluidics-Software-Update für Stellaris Elite. Dies beschleunigt die Einführung des Zwei-Port-Cutters mit verbesserter Fluidik in den USA und stärkt die Wettbewerbsposition.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Geräten, die zur Durchführung von Vitrektomien und eng verwandten vitreoretinalen Verfahren eingesetzt werden, erfasst zum Zeitpunkt des Verkaufs an Krankenhäuser, Kliniken und ambulante Operationszentren.
Umfangsausschlüsse: Ausgeschlossen sind rein diagnostische ophthalmologische Geräte und allgemeine Operationssaal-Verbrauchsmaterialien, die nicht speziell für vitreoretinale Chirurgie bestimmt sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Vitrektomiesysteme
- Vitrektomie-Sets
- Photokoagulationslaser
- Instrumente
- Andere Produkttypen
- Nach Anwendung
- Diabetische Retinopathie
- Netzhautablösung
- Makulaloch
- Glaskörperblutung
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Augenkliniken
- Ambulante Operationszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des Kontexts von Verfahren und Versorgungsumgebung und verknüpft diesen anschließend mit der Gerätenachfrage. Wir haben öffentliche Quellen wie die Weltgesundheitsorganisation, die International Diabetes Federation, die US-CDC und nationale Gesundheitsstatistikportale für Indikatoren im Zusammenhang mit diabetischen Augenerkrankungen und Alterung herangezogen.
Wir nutzten außerdem Quellen wie die American Academy of Ophthalmology, von Fachkollegen begutachtete ophthalmologische Fachzeitschriften und Datenbanken von Medizinprodukteregulierungsbehörden, um klinisch relevante Trends wie die Verbreitung kleinerer Gauge-Größen, Sicherheitshinweise und Produktzulassungen zu verfolgen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse wurden genutzt, um Portfoliomix und regionale Präsenz zu verstehen. An einigen Stellen ergänzten wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Import-Export-Versanddaten und Patentabdeckung, um Zeitlinien und Produktfokus abzugleichen. Die hier aufgeführten Quellen sind beispielhaft und nicht abschließend, da wir zusätzliche Referenzen zur Validierung und Klärung der Eingaben verwendet haben.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Faktoren, die die jährliche Stückzahlnachfrage und Preisgestaltung in realen Kaufsituationen bestimmen. Wir sprachen mit einer Mischung aus Geräteherstellern und Kanalteilnehmern sowie Chirurgen und Beschaffungspersonal in wichtigen Regionen. Dies half, Lücken aus den Sekundärdaten zu schließen, und anschließend haben wir die endgültige Sichtweise mit den Angaben der Befragten zu tatsächlich getätigten Käufen abgeglichen.
Die Antworten testeten außerdem Annahmen zu Austauschzyklen, der Nutzung von Sets pro Fall und den Preisunterschieden zwischen Krankenhaus- und ambulanten Umgebungen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 15% | APAC: 44% |
| Mittleres Segment: 44% | Funktions-/Bereichsleiter: 25% | EMEA: 30% |
| Kleinere Akteure: 18% | Manager: 60% | Amerika: 26% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Ansatz, der den adressierbaren Nachfragepool aus dem Volumen vitreoretinaler Eingriffe nach Region und Versorgungsumgebung rekonstruiert und diese Volumina anschließend in Gerätebedarf übersetzt. Von dort aus werden zentrale Eingaben angewendet, darunter der Anteil der Fälle mit Mikroinzisionstechniken, der durchschnittliche Verbrauch von Sets und Einweginstrumenten pro Fall, die installierte Basis und der Austauschzyklus von Vitrektomiesystemen sowie typische ASP-Bandbreiten für Konsolen, Sets und Laserkomponenten.
Um die Gesamtzahlen realistisch zu halten, führen wir gezielte Bottom-up-Prüfungen durch. Dazu gehören stichprobenweise ASP multipliziert mit geschätzten Stückzahlen, Kanalgespräche zu Ausschreibungsgrößen und, soweit offengelegt, Umsatzaufteilungen der Anbieter. Fehlen direkte Daten in kleineren Ländern, greifen wir auf benachbarte Märkte zurück und nutzen Bevölkerungsaltersstruktur, Diabetesbelastungsindikatoren und Verfügbarkeit von Einrichtungen als Proxy, und testen die resultierenden Annahmen anschließend in Interviews erneut.
Die Prognose nutzt Szenarioanalysen, gestützt auf Trendindikatoren, auf die Kliniker und Vertriebspartner übereinstimmend hinweisen, darunter das Wachstum der Fallzahlen bei diabetischer Retinopathie und Netzhautablösung, die Verschiebung des Anteils zugunsten ambulanter Operationszentren und die anhaltende Entwicklung zu Instrumenten mit kleinerem Gauge. Die Preisentwicklung nutzt moderate, kategoriespezifische Anpassungen statt eines einheitlichen Inflationsfaktors, sodass sich langlebige Konsolen und Einwegsets nicht gleichförmig entwickeln.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale abgeglichen, darunter Indikatoren zum Verfahrenswachstum, gegebenenfalls Importmuster sowie die Konsistenz zwischen installierter Basis, Austauschzeitpunkt und implizierten Stückabsätzen. Ausreißer werden zur Nachverfolgung markiert, und wir kontaktieren Experten erneut, wenn eine zentrale Eingabe wie Nutzung, Sets pro Fall oder ASP außerhalb der erwarteten Bandbreite für eine Region liegt.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Überprüfung, bei der Eingaben, Formeln und Jahresveränderungen auf logische und rechnerische Konsistenz geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie regulatorischen Maßnahmen oder größeren Produktübergängen. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Zahlen die zuletzt verfügbaren öffentlichen und interviewgestützten Informationen widerspiegeln.
Vergleich der Marktgröße für Vitrektomiegeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Vitrektomiegeräte können erheblich variieren, selbst wenn das Thema ähnlich erscheint. Die Unterschiede resultieren meist daraus, was als Gerät gezählt wird, welches Jahr als Basisjahr verwendet wird und ob verfahrensbasierte Nachfrageprüfungen angewendet wurden, um die Gesamtzahlen mit der tatsächlichen Nutzung in Einklang zu bringen.
Photokoagulationslaser sind im Rahmen dieses Berichts im Anwendungsbereich von Mordor Intelligence enthalten, was die Gesamtsumme im Vergleich zu Schätzungen erhöht, die den Markt ausschließlich auf Vitrektomiekonsolen und Sets beschränken. Weitere Unterschiede ergeben sich häufig aus der Verwendung breiter Wachstumsraten für ophthalmologische Chirurgie ohne erneute Prüfung der Setnutzung pro Fall, der Anwendung aggressiver ASP-Steigerungen über alle Kategorien hinweg oder der Festlegung der Währungsumrechnung auf einen anderen Zeitpunkt als das Verkaufsjahr.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,90 Mrd. USD (2026) | |
| Branchenforschungsunternehmen A | 1,72 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und ein leicht abweichendes Prognosefenster, und die berichtete Anwendungsbereich-Formulierung betont Systeme und Sets, was laserbezogene vitreoretinale Käufe in Sammelausschreibungen unterzählen kann. |
| Branchenforschungsunternehmen B | 1,52 Mrd. USD (2024) | Verankert die Größenbestimmung an einem früheren Basisjahr mit einem langfristigen Zeithorizont, und die Jahr-für-Jahr-Überleitung kann empfindlich auf den Zeitpunkt der Währungsumrechnung und angenommene ASP-Steigerungen reagieren, ohne explizite Prüfungen des Verfahrensvolumens. |
Betrachtet man alle drei Zahlen zusammen, erklärt sich die Streuung eher durch den Anwendungsbereich und die Handhabung des Basisjahres als durch eine einzelne Wachstumsannahme. Unser Ansatz bleibt nachvollziehbar, da Verfahrensvolumen, Nutzung, Austauschzeitpunkt und kategoriespezifische Preisgestaltung transparent bleiben und vor der Veröffentlichung der endgültigen Gesamtzahl mit Feldrückmeldungen erneut abgeglichen werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Vitrektomiegeräte?
Der Markt für Vitrektomiegeräte hat im Jahr 2026 einen Wert von USD 1,9 Milliarden und wird bis 2031 voraussichtlich USD 2,51 Milliarden erreichen.
Welche Produktkategorie hat den größten Marktanteil?
Vitrektomie-Sets führen mit einem Marktanteil von 30,85 % am Markt für Vitrektomiegeräte, was ihren wiederkehrenden Einsatz bei jedem Eingriff widerspiegelt.
Welches Anwendungsgebiet wächst am schnellsten?
Makulaloch-Eingriffe werden bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen, bedingt durch verbesserte Bildgebung und operative Techniken.
Welche Region hat das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 7,62 % wachsen, da alternde Bevölkerungen und wachsende Versicherungsabdeckung das Eingriffvolumen steigern.
Welcher Technologietrend verändert die Gerätebeschaffung?
Ultraschall-Kleinkalibrige Vitrektomiesysteme, die mit 31 kHz schneiden, gewinnen an Bedeutung, indem sie Zugkräfte reduzieren und praxisbasierte Chirurgie ermöglichen.
Seite zuletzt aktualisiert am:



