
Größe und Marktanteil des Marktes für Katarakt-Operationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
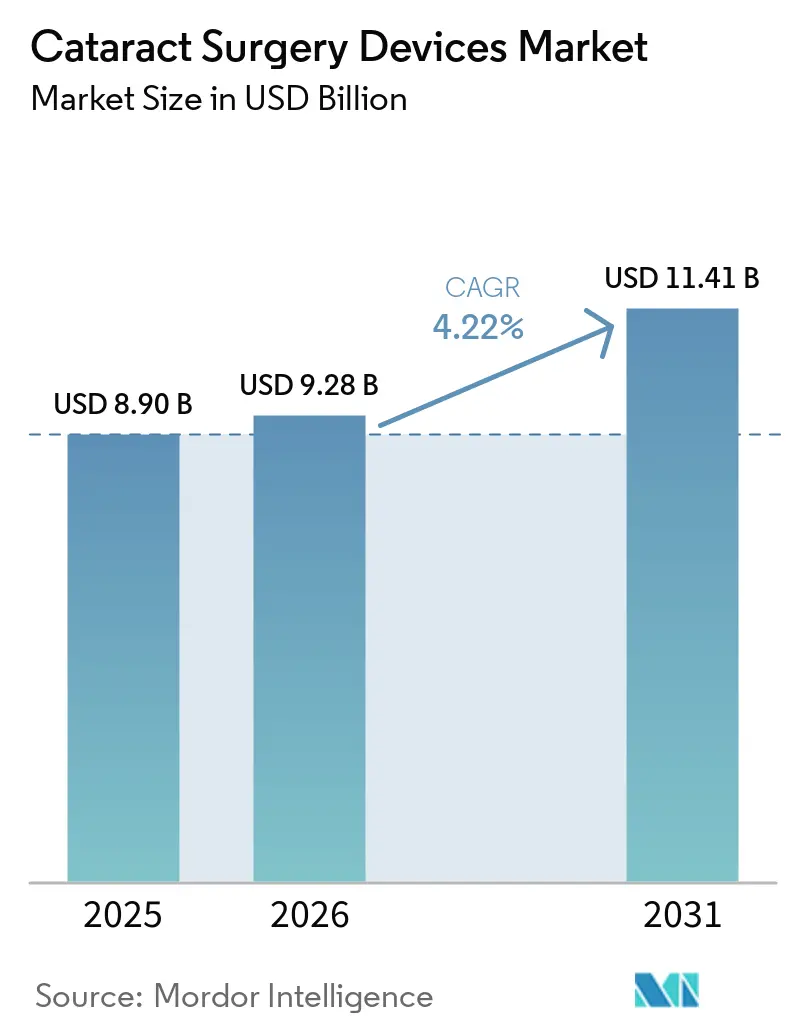
| Marktgröße (2026) | 9.28 Milliarden US-Dollar |
| Marktgröße (2031) | 11.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
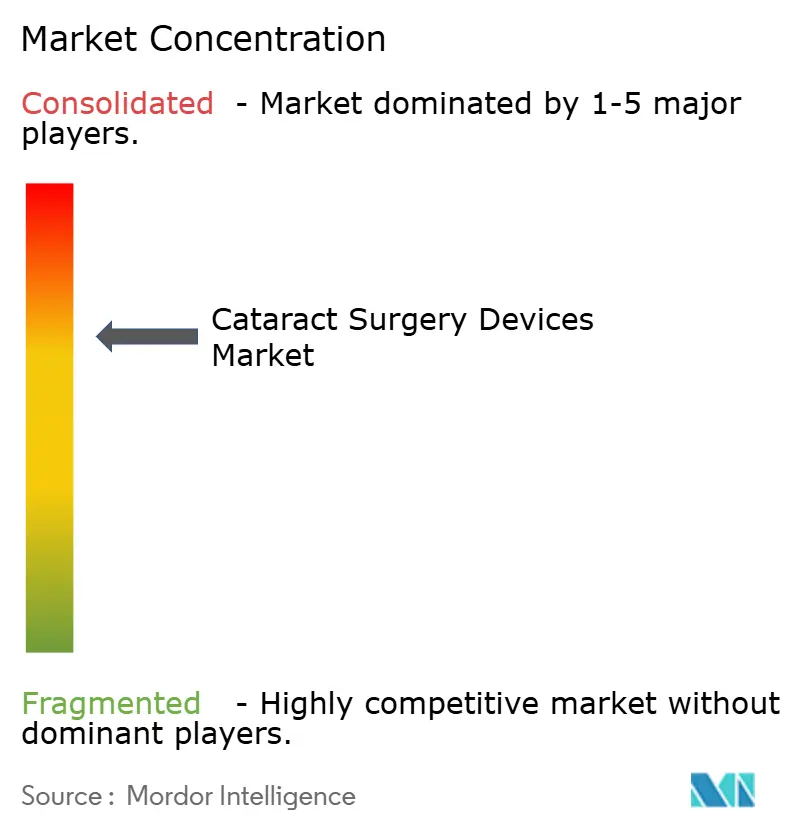
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Katarakt-Operationsgeräte von Mordor Intelligence
Die Marktgröße für Katarakt-Operationsgeräte wird voraussichtlich von 8,90 Milliarden USD im Jahr 2025 auf 9,28 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,22 % über den Zeitraum 2026–2031 einen Wert von 11,41 Milliarden USD erreichen. Die Nachfrage wird durch eine wachsende Zahl älterer Patienten, ein gesteigertes Bewusstsein für sehverbessernde Operationen sowie eine stabile Erstattungssituation in Hocheinkommensländern getragen. Premium-Intraokularlinsen, Femtosekundenlaser-Plattformen und KI-gestützte Planungswerkzeuge gewinnen an Bedeutung, da Chirurgen auf schnellere Eingriffe mit weniger visuellen Nebenwirkungen abzielen. Gleichzeitig bleiben wertorientierte Phako-Systeme und Monofokallinsen in Ländern mit mittlerem Einkommen, die große operative Rückstände aufzuholen haben, unverzichtbar. Der Wettbewerbsdruck steigt, da führende Hersteller Portfolioerweiterungsgeschäfte verfolgen, digitale Führungssoftware integrieren und Schulungsprogramme ausbauen, um ihren Marktanteil in einem zunehmend preissensiblen Umfeld zu sichern.
Wichtigste Erkenntnisse des Berichts
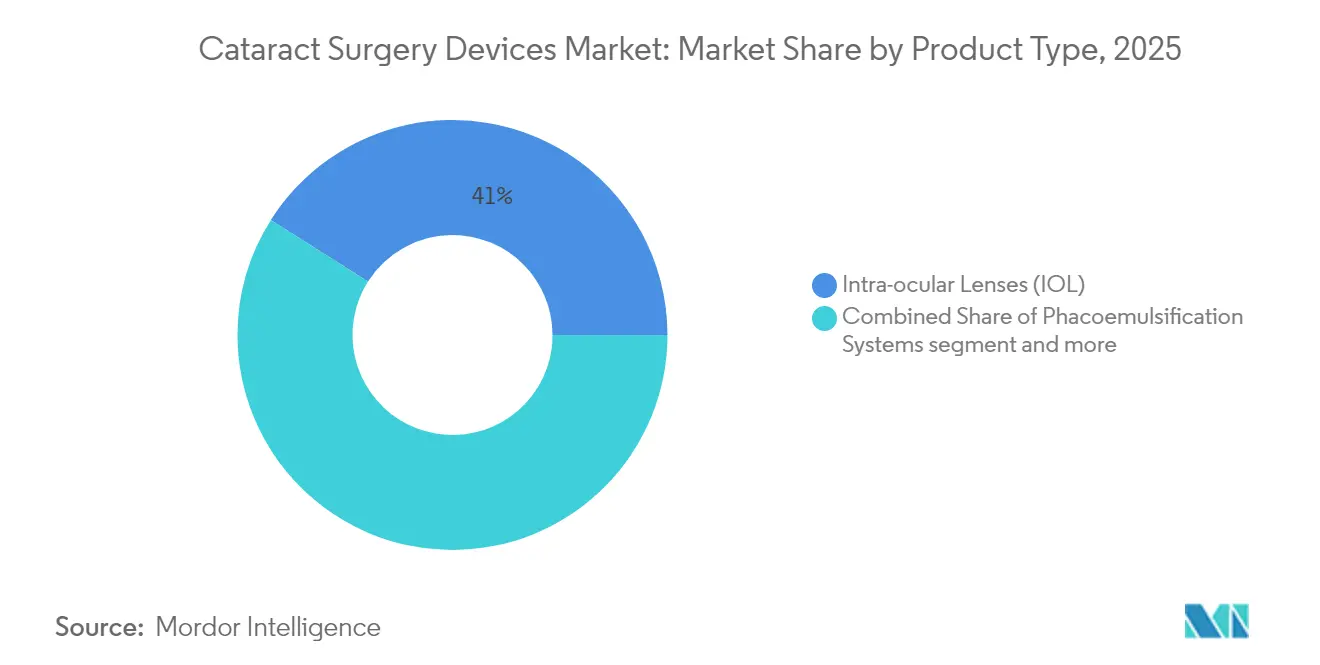
- Nach Produkttyp entfielen im Jahr 2025 41,02 % des Marktanteils für Katarakt-Operationsgeräte auf Intraokularlinsen, während Femtosekundenlasersysteme bis 2031 voraussichtlich mit einer CAGR von 6,12 % expandieren werden.
- Nach Operationstechnik führte die Phako-basierte Standardoperation im Jahr 2025 mit einem Umsatzanteil von 34,05 %; die Femtosekundenlaser-assistierte Kataraktoperation soll mit einer CAGR von 5,73 % bis 2031 am schnellsten wachsen.
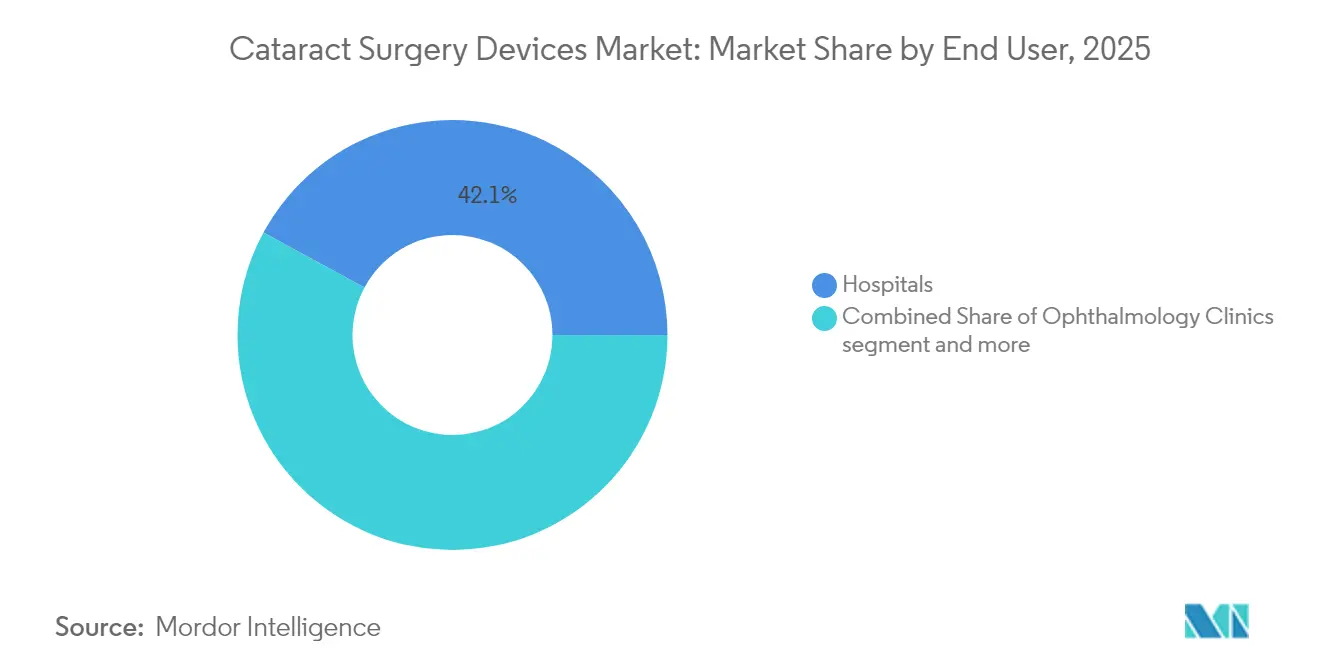
- Nach Endnutzer entfielen im Jahr 2025 42,10 % der Marktgröße für Katarakt-Operationsgeräte auf Krankenhäuser, während ambulante Operationszentren über 2026–2031 voraussichtlich eine CAGR von 5,61 % verzeichnen werden.
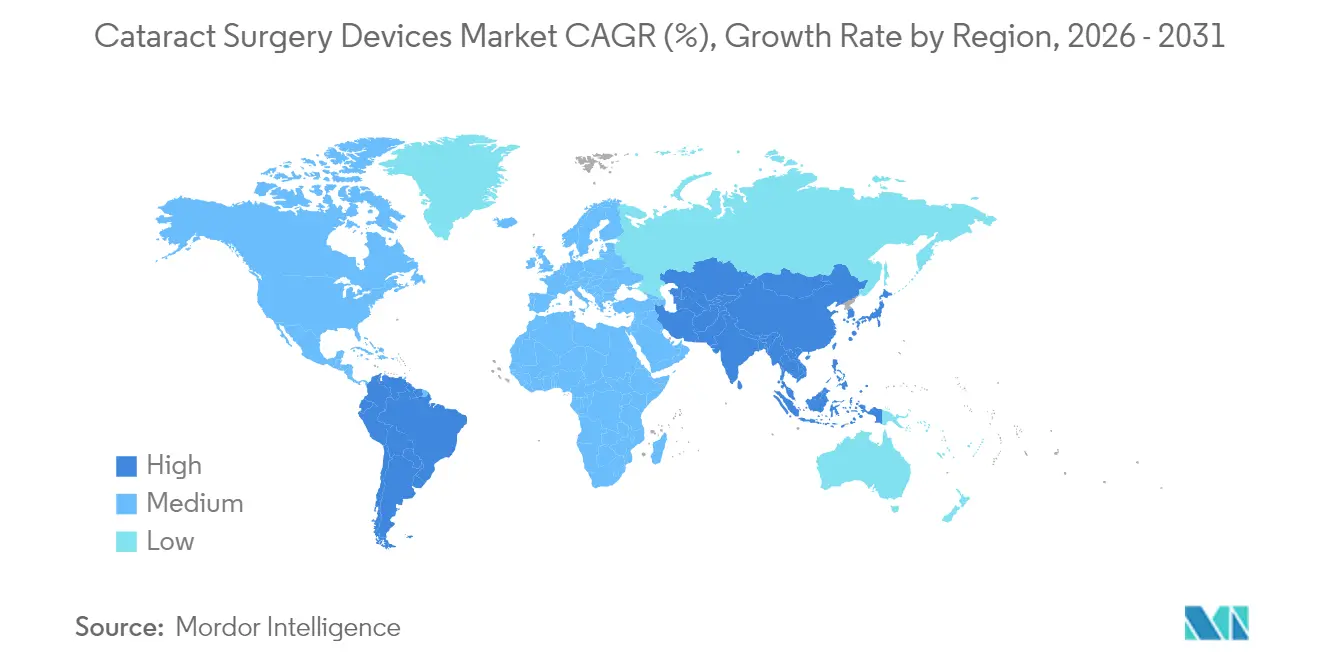
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 38,20 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einer bis 2031 prognostizierten CAGR von 6,04 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Katarakt-Prävalenz und alternde Bevölkerung | +1.8% | Global (stärker in Nordamerika, Europa und Ostasien) | Langfristig (≥ 4 Jahre) |
| Technologische Sprünge bei Premium-IOLs und FLACS | +1.2% | Nordamerika, Europa, einkommensstarke APAC-Länder | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach tagesklinischen Kataraktoperationen in ambulanten Operationszentren | +0.7% | Nordamerika, Westeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Aufkommende Erstattung in APAC-Märkten mit mittlerem Einkommen | +0.5% | China, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Zunahme staatlicher Bemühungen zur Bekämpfung von Sehbeeinträchtigungen | +0.3% | Global (stärker in Entwicklungsregionen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Katarakt-Prävalenz und alternde Bevölkerung
Katarakt betrifft weltweit rund 100 Millionen Menschen und ist für fast 45 % der globalen Erblindungsfälle verantwortlich. Die Zahl der Personen ab 65 Jahren wird bis 2050 voraussichtlich verdoppelt, was den chirurgischen Bedarf intensiviert – insbesondere in Ländern, die ihre ophthalmologische Infrastruktur noch aufbauen. Sehbeeinträchtigungen durch Katarakt verursachen jährliche Produktivitätsverluste, die auf 411 Milliarden USD geschätzt werden[1], was Regierungen einen starken wirtschaftlichen Anreiz bietet, operative Rückstände abzubauen. Ältere Patienten weisen zudem häufig Komorbiditäten auf und haben höhere Erwartungen, was die Akzeptanz asphärischer und torischer IOLs fördert, die komplexe Aberrationen beheben. Diese Faktoren zusammen lassen die Eingriffszahlen selbst in gesättigten Märkten weiter steigen und stützen das Wachstum bei Verbrauchsmaterialien und Investitionsgütern gleichermaßen.
Technologische Sprünge bei Premium-IOLs und FLACS
Jüngste Linseneinführungen definieren die Patientenerwartungen neu, indem sie Halos reduzieren, den Kontrast verbessern und eine postoperative Feinjustierung ermöglichen. Johnson & Johnson's TECNIS Odyssey (eingeführt im September 2024) [2]minimiert Dysphotopsie, während Bausch + Lomb's enVista Envy (FDA-Zulassung Oktober 2024) wellenfrontoptimierte Optiken für weitreichende Bildschärfe einsetzt. RxSight's lichtanpassbare Linse ermöglicht eine bedarfsgesteuerte refraktive Verfeinerung, und Rayner's KI-entwickelte Galaxy-Linse, die sich derzeit in entscheidenden klinischen Studien befindet, verwendet eine kontinuierliche Spiraloptik für eine nahezu kontinuierliche Schärfentiefe. Parallele Fortschritte bei Femtosekundenplattformen – wie Lensars ALLY-Dualpulslaser mit robotischer Patientenschnittstelle – verkürzen die Eingriffsdauer und standardisieren Kapsulotomien, was Chirurgen dabei hilft, Premium-Tarife bei ausgewählten Patientenkohorten zu rechtfertigen.
Wachsende Nachfrage nach tagesklinischen Kataraktoperationen in ambulanten Operationszentren
Kostenträger bevorzugen ambulante Operationszentren, da die Zahlungen geringer sind als bei stationären Krankenhausleistungen, und Patienten schätzen kürzere Aufenthaltszeiten. Dieser Wandel zwingt Gerätehersteller dazu, Konsolen für kleinere Stellflächen, intuitive Touchscreens und Einwegpackungen zu überarbeiten, die den Durchlauf vereinfachen. Für Zweikammer-Workflows in ambulanten Operationszentren optimierte Instrumentensets sind mittlerweile üblich, und Schulungsprogramme konzentrieren sich auf effiziente Protokolle mit reduzierten Anästhesiedosen. Da die Durchdringung ambulanter Operationszentren in Westeuropa und Australien zunimmt, werden Hersteller, die Kosten mit Premium-Ergebnissen in Einklang bringen können, von inkrementellen Aufstellungen profitieren.
Aufkommende Erstattung in APAC-Märkten mit mittlerem Einkommen
Nationale Versicherungssysteme in China und Indien erstatten nun grundlegende Katarakteingriffe und eröffnen damit Hunderten von Millionen anspruchsberechtigter Senioren den Zugang. Regionale Ausschreibungen beinhalten zunehmend Obergrenzen für Femtosekundenleasingverträge und Aufschläge auf Premium-IOLs, was die lokale Anpassung kosteneffizienter Phako-Systeme und budgetfreundlicher Monofokallinsen vorantreibt. Stadtkrankenhäuser streben nach differenzierten Angeboten, wie z. B. Linsen mit erweiterter Schärfentiefe, um wohlhabendere Patienten anzusprechen. Gleichzeitig setzen ländliche Programme auf hochvolumige manuelle oder energiearme Phako-Techniken, ergänzt durch wiederverwendbare Instrumente. Diese zweiteilige Dynamik erfordert flexible Produktportfolios, die von Einstiegspumpen bis hin zu KI-gesteuerten Premium-Suiten reichen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Femtosekundenlasersysteme | -0.6% | Global (stärker in Entwicklungsregionen) | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Kataraktchirurgen in Entwicklungsländern | -0.4% | Afrika, Südasien, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Zunehmender Wettbewerb durch Niedrigkosten-IOL-Hersteller | -0.3% | Global (stärker in preissensiblen Märkten) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Femtosekundenlasersysteme
Kaufpreise von über 400.000 USD[3], jährliche Serviceverträge und der Bedarf an Einwegmaterialien machen die Rentabilität schwierig, wenn die Erstattungssätze stagnieren. Kleinere Einrichtungen lagern häufig an mobile Anbieter aus, die Laser auf Tagesbasis bereitstellen – ein Modell, das von Unternehmen mit dem Angebot von „Präzision ohne Investition” geprägt wurde. Obwohl dies den Zugang erweitert, begrenzt die Variabilität der Auslastung nach wie vor eine weitverbreitete Nutzung in preissensiblen Märkten, sodass reine Phako-Räume außerhalb großer städtischer Zentren vorherrschend bleiben.
Mangel an ausgebildeten Kataraktchirurgen in Entwicklungsländern
In Hocheinkommensländern gibt es etwa 76 Ophthalmologen pro eine Million Einwohner, während diese Zahl in Niedrigeinkommensländern drastisch auf nur rund 3,7 pro Million sinkt. Begrenzte Lehrkapazitäten, lange Ausbildungszyklen und die Abwanderung von Spezialisten in private Stadtpraxen bremsen den chirurgischen Durchsatz. Als Reaktion darauf betonen Hersteller softwaregesteuerte Einstellungen, standardisierte Flüssigkeitssysteme und Aufgabenverlagerungsprotokolle, die es medizinischem Fachpersonal mittlerer Qualifikation ermöglichen, prä- und postoperative Schritte zu übernehmen – die abschließenden Inzisionen erfordern jedoch weiterhin zugelassene Chirurgen. Personalengpässe bleiben daher ein struktureller Hemmschuh für den Markt für Katarakt-Operationsgeräte in einkommensschwächeren Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Premium-IOLs gestalten das Wertangebot neuIm Jahr 2025 entfielen 41,02 % des Marktanteils für Katarakt-Chirurgiegeräte auf Intraokularlinsen, was ihre unverzichtbare Rolle bei jedem Eingriff widerspiegelt. Die Verbreitung von Multifokal-, Toric- und Extended-Depth-of-Focus-Modellen treibt die durchschnittlichen Verkaufspreise nach oben und schafft einen attraktiven Gewinnpool für integrierte Hersteller von Geräten für refraktive Chirurgie. Kontinuierliche Verbesserungen, wie glänzungsfreie hydrophobe Materialien und Blaulicht-filternde Chromophore, wecken das wiederholte Interesse von Chirurgen, die eine Steigerung der postoperativen Zufriedenheit anstreben. Femtosekundenlasersysteme, die zwar eine kleinere Umsatzbasis darstellen, sollen bis 2031 mit einem CAGR von 6,12 % wachsen, da zunehmend Belege dafür vorliegen, dass konsistente Kapsulotomien zu weniger Linsenverschiebungen und einer schnelleren refraktiven Erholung führen.
Kostenoptimierte Phako-Konsolen verkaufen sich weiterhin gut in Schwellenländern, wo der Wartungssupport uneinheitlich sein kann. Anbieter kombinieren diese häufig mit wiederverwendbaren Handstücken und länderübergreifenden Schulungskarawanen. Im Premiumsegment liefern Phako-Pumpen der nächsten Generation mit Venturi-Fluidik und Echtzeit-Okklusionserkennung eine effektive Phako-Zeit von unter 10 Sekunden, was das Risiko eines Hornhautödems bei Fällen mit dichten Kernen reduziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Operationstechnik:
Technologische Fortschritte treiben die prozedurale Weiterentwicklung voranDie Phako-basierte Standardoperation behielt im Jahr 2025 einen Anteil von 34,05 % und bleibt aufgrund jahrzehntelanger Vertrautheit, einer soliden Evidenzbasis und Kompatibilität mit kleinen klaren Hornhautinzisionen der Maßstab. Chirurgen verfeinern weiterhin Parameter wie torsionale Spitzenbewegung und Doppelpumpen-Flüssigkeitssysteme, um die kumulativ dissipierte Energie zu senken und damit den Endothelzellverlust zu reduzieren. Die dem Markt für Katarakt-Operationsgeräte zuzurechnende Marktgröße für Phako-Systeme wird voraussichtlich stetig steigen, unterstützt durch Ersatzzyklen und Käufe in Schwellenmärkten. FLACS wächst jährlich um 5,73 % und profitiert von automatisierten Kapsulotomien, Linsenfragmentierungsmustern und der Marketingattraktivität für technologieaffine Patienten.
Die manuelle Kataraktoperation mit kleinem Schnitt bleibt dort relevant, wo das chirurgische Volumen die Kapitalbudgets übersteigt. Laufende Verfeinerungen – darunter vorgeladene PMMA-Linsen und faltbare Einführhülsen – helfen dabei, die Ergebnisse zu standardisieren, auch wenn die Kosten niedrig bleiben. Mikroinzisionstechniken und hybride Methoden, die energiearme Phako mit manueller Kernentfernung kombinieren, werden erprobt, um die Lücke zwischen Erschwinglichkeit und Effizienz zu überbrücken. Im Prognosezeitraum wird die Verfahrenswahl zunehmend auf Kerndichte, Hornhautgesundheit und Zahlungsfähigkeit des Patienten abgestimmt, wodurch alle drei wichtigen Techniken im Markt für Katarakt-Operationsgeräte lebendig bleiben.
Nach Endnutzer:
Ambulante Operationszentren beschleunigen die Verlagerung von EingriffenKrankenhäuser beanspruchten im Jahr 2025 42,10 % des weltweiten Umsatzes und spiegeln damit ihre Fähigkeit wider, komplexe Katarakte, Uveitis-Komorbiditäten und kombinierte Netzhautfälle zu behandeln. Viele akademische Zentren führen auch Stipendienprogramme durch, die die Markenpräferenz bei Chirurgen in der Berufsanfangsphase beeinflussen und eine erhebliche installierte Basis für großformatige Phako-Konsolen und Premium-Visualisierungstürme begründen. Ambulante Operationszentren sind jedoch auf dem besten Weg, bis 2031 um 5,61 % pro Jahr zu wachsen, da sie Kostenträgern mit niedrigeren Einrichtungsgebühren entgegenkommen und Patienten ansprechen, die eine tagesklinische Entlassung schätzen. In den Vereinigten Staaten übersteigen die Konversionen zu ambulanten Operationszentren in bestimmten Bundesstaaten bereits 70 % bei routinemäßigen Kataraktfällen, was die Nachfrage nach transportablen Mikroskopen und kompakten Phako-Laser-Hybriden ankurbelt.
Ophthalmologisch spezialisierte Kliniken behalten ihre Bedeutung in Westeuropa und Teilen Lateinamerikas, wo öffentliche Systeme Volumina an private Spezialzentren vergeben. Diese Einrichtungen verbinden moderaten Durchsatz mit personalisierter Versorgung und schaffen eine Nische für mittelpreisige Diagnostik in Kombination mit Standard-Phako. In allen Versorgungsumgebungen gewinnt Workflow-Software, die Biometrie, chirurgische Planung, Bestandsverwaltung und Ergebnisberichterstattung integriert, an Bedeutung und unterstreicht den Wandel von Einzelgeräten zu vernetzten Ökosystemen im Markt für Katarakt-Operationsgeräte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Katarakt-Chirurgiegeräte in Nordamerika
Nordamerika blieb der größte regionale Käufer und trug 2025 38,20 % des weltweiten Umsatzes bei, da fortschrittliche Erstattungsmechanismen und eine starke Verbreitung ambulanter Operationszentren hohe Eingriffszahlen aufrechterhalten. Die Vereinigten Staaten verschärfen ihren Fokus auf Qualitätskennzahlen; ab 2025 knüpfen aktualisierte Medicare-Regeln die Einrichtungsvergütung an ungeplante Rückkehrraten in den Operationssaal bei „Kataraktentfernung mit Intraokularlinsenimplantation” und veranlassen Anbieter, digitale Planungsplattformen zur Fehlerreduzierung einzusetzen. Kanadas Einzahler-Modell hingegen legt den Schwerpunkt auf das Warteschlangenmanagement und stärkt die Nachfrage nach Hochdurchsatz-Phakoemulsifikationssystemen in Kombination mit wiederverwendbaren Sets.
Markt für Katarakt-Chirurgiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,04 % bis 2031, da demografischer Druck auf eine wachsende Versicherungsabdeckung trifft. China und Indien spielen eine wichtige Rolle bei der Wachstumsdynamik, bedingt durch ihre großen Bevölkerungen und stetig verbesserten Gesundheitssysteme. Diese Länder bieten große Chancen, insbesondere da die Nachfrage in verschiedenen Segmenten steigt. In städtischen Gebieten und unter wohlhabenderen Bevölkerungsgruppen wächst der Appetit auf hochwertige Gesundheitsdienstleistungen. Gleichzeitig helfen erschwinglichere, wertorientierte Lösungen, den Bedarf der breiteren Bevölkerung zu decken. Japan zeichnet sich als Vorreiter bei der Einführung fortschrittlicher Medizintechnologien aus, während Indien mit innovativen, kosteneffizienten Modellen Maßstäbe setzt, die die chirurgische Effizienz und den Zugang verbessern.
Markt für Katarakt-Chirurgiegeräte in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, getragen von Deutschland, Frankreich und dem Vereinigten Königreich. Die ambulante Chirurgie überholte stationäre Katarakteingriffe in den meisten EU-27-Mitgliedstaaten bis 2024. Osteuropa zeigt Aufholpotenzial, da EU-Strukturfonds die Modernisierung von Diagnose- und Operationsgeräten subventionieren. Südamerika sowie der Nahe Osten und Afrika erzielen geringere Volumina, aber überdurchschnittliches Wachstum, da öffentlich-private Partnerschaften neue Augenkliniken aufbauen.
Regulatorisches Umfeld
Geräte für die Kataraktchirurgie unterliegen der Medizinprodukteregulierung mit risikobasierten Zulassungswegen, die sich je nach Produkttyp unterscheiden und Intraokularlinsen (IOLs), Phako-Plattformen und Lasersysteme umfassen. In den Vereinigten Staaten regelt die FDA die Zulassungsentscheidungen für viele Kataraktkomponenten über das 510(k)-Verfahren, während die Aktualisierungen der Quality Management System Regulation (QMSR) im Februar 2026 in Kraft treten, um 21 CFR Part 820 an ISO 13485:2016 anzugleichen und die Anforderungen an die Qualitätssystem-Dokumentation entlang globaler Lieferketten zu verschärfen.
Wettbewerbslandschaft
Die fünf führenden Hersteller – Alcon, Johnson & Johnson Vision, Carl Zeiss Meditec, Bausch + Lomb und NIDEK – kontrollieren einen erheblichen Anteil der weltweiten Geräte- und Verbrauchsmaterialverkäufe, was auf hohe regulatorische Hürden und etablierte Vertriebsstrukturen zurückzuführen ist. Alcons Übernahme von Lensar im Jahr 2025 für 430 Millionen USD integriert die ALLY-Dualpulslaser-Plattform und sichert ein robotikfähiges System, das die Eingriffsdauer verkürzt und Serviceumsätze sichert. Johnson & Johnson Vision erweitert seine TECNIS-Linsenfamilie um das Odyssey-Modell und stärkt damit eine Premium-IOL-Pipeline, die in direktem Wettbewerb mit Alcons AcrySof IQ Vivity steht. Carl Zeiss Meditec nutzt sein VISUMAX-SMILE-Refraktionserbe, um Mikroskope und digitale Konnektivitätslösungen zu verkaufen, die Ergebnisse bei Katarakt- und Hornhauteingriffen verfolgen.
Asiatische Anbieter der mittleren Preisklasse konzentrieren sich auf kosteneffiziente Phako-Pumpen und lokal produzierte hydrophile Linsen und fordern globale Marken bei Ausschreibungen in Südasien und Afrika heraus. Start-ups erkunden KI-gesteuerte Planungsalgorithmen, tragbare disruptive Diagnostiksysteme und modulare Laserköpfe, die an bestehenden Mikroskopen nachgerüstet werden können. Gemeinsame Forschung mit Universitätskliniken zu energiearmer Fragmentierung und 3D-Visualisierung mit erhobenem Kopf deutet auf eine Verwischung der Grenzen zwischen Geräte-, Software- und Bildungsdienstleistungssegmenten hin.
Weißraumchancen liegen bei Phako-Laser-Hybrideinheiten in ASC-gerechter Größe, kostengünstigen Aberrometern, die Daten in Cloud-Planungssuiten einspeisen, und biologisch abbaubaren Viskoelastika. Unternehmen, die diese Elemente in kohärente Lösungen integrieren können, werden möglicherweise die Akzeptanz sowohl in hochvolumigen öffentlichen Programmen als auch in Premium-Boutique-Kliniken beschleunigen. Insgesamt befindet sich der Markt für Katarakt-Operationsgeräte weiterhin im Übergang von hardware-zentrischer Konkurrenz zu ökosystemgetriebenem Wettbewerb.
Marktführer im Bereich Katarakt-Operationsgeräte
-
Alcon, Inc.
-
Bausch & Lomb, Inc.
-
Johnson & Johnson
-
Carl Zeiss Meditec AG
-
NIDEK CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Katarakt-Chirurgiegeräte Unternehmen in diesem Bericht
- Alcon
- Johnson & Johnson
- Carl Zeiss
- Bausch + Lomb
- Nidek
- STAAR SURGICAL COMPANY
- HOYA
- EssilorLuxottica
- Ziemer Group
- HAAG-Streit
- TOPCON CORPORATION
- Glaukos
- HumanOptics Holding AG
- Coburn Technologies, Inc.
- Iridex Corporation
- BVI Medical
- Rayner Group
- RxSight, Inc.
- LensGen, Inc.
Lesen Sie die Analyse der Katarakt-Chirurgiegeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Das Design von Premium-IOLs und die refraktive Präzision bleiben der klarste Weg zu höherwertigen Eingriffssegmenten. Aktuelle Produktentwicklungen zeigen ebenfalls, wo sich Upgrades konzentrieren: Die Zulassung der TECNIS PureSee IOL durch die US-FDA im März 2026, der Beginn der Implantationen der torischen AT LUCIA 721P IOL durch ZEISS Medical Technology in sechs Ländern im Juni 2026 sowie die im Juli 2026 angekündigte nicht-exklusive Zusammenarbeit von Alcon und RxSight zur Entwicklung anpassbarer, presbyopiekorrigierender IOLs.
Neueste Industrielle Entwicklungen in Markt für Katarakt-Chirurgiegeräte
- Juli 2026: Bausch + Lomb kündigte die Markteinführung des EyeGility Inserter in den USA an, ein vorgeladenes IOL-Einführsystem für die enVista-IOL-Familie. Das System zielt auf konsistentere Implantationsschritte und reduzierte Handhabung in Hochdurchsatz-Kataraktumgebungen ab und stärkt die Position von Bausch + Lomb im Verfahrensablauf neben seiner enVista-Linsenfranchise.
- Dezember 2025: Die Europäische Kommission schlug Änderungen an der MDR/IVDR-Konformität über COM(2025) 1023 vor, mit dem Ziel, Elemente der MDR/IVDR-Konformitätsbewertung und der Zeitpläne zu vereinfachen. Dieser Vorschlag könnte die Marktzugangsdynamik für Premium-IOLs und zugehörige Kapitalausrüstung in ganz Europa beeinflussen.
- Juni 2024: Alcon erhielt die US-FDA-510(k)-Zulassung für das UNITY Vitreoretinal Cataract System (VCS) und das UNITY Cataract System (CS). Die Zulassungen förderten Alcons integrierte Plattformstrategie über Katarakt- und vitreoretinale Arbeitsabläufe hinweg.
Markt für Katarakt-Chirurgiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die jährlichen Umsätze aus Geräten, die zur Entfernung eines Katarakts und zur Wiederherstellung des Sehvermögens eingesetzt werden, einschließlich chirurgischer Systeme, Implantate und eingriffsbezogener Verbrauchsmaterialien, die in Krankenhäusern, ambulanten Zentren und Augenkliniken in den wichtigsten Regionen vertrieben werden.
Ausschlüsse aus dem Umfang: Wir schließen diagnostische Bildgebungsgeräte, eigenständige refraktive Laser, die nicht zur Kataraktentfernung eingesetzt werden, sowie postoperative medikamentöse Therapien aus.
Segmentierungsübersicht
- Nach Produkttyp
- Intraokularlinsen (IOL)
- Phakoemulsifikationssysteme
- Standard-Phako-Geräte
- Fortschrittliche Phako-Geräte
- Ophthalmologische viskoelastische Vorrichtungen
- Femtosekundenlasersysteme
- Sonstige (Messer und Niedrigkosten-Verbrauchsmaterialien)
- Nach Operationstechnik
- Manuelle Kataraktoperation mit kleinem Schnitt
- Phako-basierte Standardoperation
- Femtosekundenlaser-assistierte Kataraktoperation (FLACS)
- Sonstige (Extrakapsuläre Kataraktextraktion, Intrakapsuläre Kataraktextraktion und Mikroinzisions-Kataraktoperation)
- Nach Endnutzer
- Krankenhäuser
- Ophthalmologische Kliniken
- Ambulante Operationszentren
- Akademische und Forschungsinstitute
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt damit, das Modell in der Realität der Eingriffe zu verankern, da die Nachfrage nach Katarakt-Geräten eng mit den Operationsvolumina und der Art und Weise verknüpft ist, wie Versorgungseinrichtungen Implantate und Pakete beschaffen. Wir haben öffentliche Quellen wie die Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, nationale Gesundheitsministerien und nationale Statistikbehörden auf Signale zur alternden Bevölkerung und zur Gesundheitsversorgungsnutzung überprüft, die den Katarakt-Rückstau und den Durchsatz beeinflussen.
Wir haben auch den klinischen und Nutzungskontext aus begutachteten ophthalmologischen Fachzeitschriften und offenen Publikationen von Berufsverbänden (wie ophthalmologischen Gesellschaften) geprüft, um Praxismuster zu verstehen, einschließlich der Phako-Akzeptanz, der Durchdringung von Premium-Intraokularlinsen und der Rolle der Femtosekundenunterstützung. Um eine konsistente kommerzielle Sichtweise zu gewährleisten, stützten wir uns auf Jahresberichte, Investorenpräsentationen, Produktdokumentation und seriöse Presseberichterstattung, und wir nutzten selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine Patentdatenbank, um Produktzyklen und Signale zur Kapazitätserweiterung zu bestätigen. Diese Beispiele sind nur illustrativ; wir haben auch andere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung während der Studie genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was den tatsächlichen Geräteumsatz im Markt antreibt, einschließlich typischer Ersatzzyklen für Investitionsgüter, Ausschreibungs- und Händleraufschläge sowie die Verschiebung des Intraokularlinsen-Mix nach Kostenträger und Chirurgenpräferenz. Wir sprachen mit einer ausgewogenen Gruppe von Stakeholdern, darunter Beschaffungsmitarbeiter von Krankenhäusern, Administratoren ambulanter Zentren, ophthalmologische Chirurgen, Servicetechniker und Führungskräfte auf Händlerseite in der Region Asien-Pazifik, EMEA und Amerika. Wo die Desk-Research-Ergebnisse nicht mit den Preisen und der Nutzung vor Ort übereinstimmten, haben wir die Annahmen entsprechend angepasst.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch die Rekonstruktion des Nachfragepools aus dem Volumen der Katarakt-Eingriffe und die anschließende Umrechnung in Geräteumsätze unter Verwendung realistischer Nutzungs- und Preisannahmen für die wichtigsten Gerätegruppen. Wenn für ein Land nur begrenzte veröffentlichte Eingriffszahlen vorliegen, schätzen wir das Volumen anhand der Alterskohortenentwicklung, chirurgischer Versorgungsindikatoren und Kapazitätsbeschränkungen. Das Modell wird dann angepasst, sobald das Primärfeedback einen realisierbaren Durchsatz bestätigt.
Zu den wichtigsten Eingaben gehören Katarakt-Operationsraten pro 100.000 Einwohner, der Anteil der in ambulanten Einrichtungen durchgeführten Eingriffe, der Intraokularlinsen-Mix (Standard versus Premium), durchschnittliche Geräteersatzzyklen für Phako- und Laserplattformen sowie typische Preisspannen nach Region unter Berücksichtigung von Händler- und Ausschreibungseffekten. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. den geschätzten durchschnittlichen Verkaufspreis multipliziert mit der geschätzten Stücknachfrage für Intraokularlinsen und Verbrauchsmaterialien sowie Kanalprüfungen bei Investitionsgüterplatzierungen, was hilft, Lücken zu schließen, ohne eine vollständige Lieferantenkonsolidierung zu implizieren.
Die Prognose stützt sich hauptsächlich auf eine Szenarioanalyse, die an eine kleine Anzahl von Treibern geknüpft ist, die jährlich verfolgt werden können, darunter die Bevölkerungsalterung, das Tempo des Rückstandsabbaus, Erstattungsänderungen und die Akzeptanz von Premium-Intraokularlinsen. Wir wenden auch eine Glättung historischer Eingriffstrends an, wo zuverlässige Zeitreihen vorhanden sind. Der endgültige Wachstumspfad wird vor der Festlegung der Jahreswerte mit dem Expertenkonsens aus den Interviews abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Gesamtwerte nicht von einer einzigen Quelle oder Annahme abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie gemeldeten Katarakt-Eingriffszahlen, Kommentaren zum installierten Bestand wichtiger chirurgischer Plattformen und regionalen Preis-Benchmarks. Große Abweichungen werden überprüft und überarbeitet, bis die Treiber das Ergebnis erklären.
Vor der Freigabe durchläuft das Modell eine Analysten-Prüfsequenz, die auf Ausreißer bei Wachstumsraten, abrupte Änderungen des durchschnittlichen Verkaufspreises und unrealistische Verschiebungen bei den Anteilen der Versorgungseinrichtungen prüft. Wenn eine wesentliche Diskrepanz auftritt, werden gezielte Rückkontakte mit den Interviewpartnern ausgelöst, um zu bestätigen, ob es sich um eine vorübergehende Störung oder eine echte Nachfrageänderung handelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn bedeutende Ereignisse den Eingriffsverlauf, die Preisgestaltung oder die Erstattung beeinflussen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit die Zahlen die neuesten verfügbaren Erkenntnisse widerspiegeln.
Marktgröße für Katarakt-Chirurgiegeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Katarakt-Chirurgiegeräte können variieren, auch wenn sie scheinbar dasselbe Thema abdecken. Die Haupttreiber sind Unterschiede im erfassten Gerätekorb und im Umsatzerfassungspunkt. Auch der Zeitpunkt spielt eine Rolle, da einige Schätzungen an einem älteren Basisjahr verankert sind und dann mit einer einzigen Wachstumsrate fortgeschrieben werden.
Durch die Verfolgung eingriffsbezogener Nachfragetreiber und die jährliche Aktualisierung der Preis- und Verbrauchsmaterialannahmen für Implantate hält Mordor Intelligence den Gesamtwert an den Erstverkaufs-Geräteumsatz gebunden und vermeidet die Einbeziehung angrenzender Augenpflegeartikel, die nicht bei der Kataraktentfernung eingesetzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,28 Mrd. USD (2026) | |
| Branchendaten-Herausgeber A | 9,18 Mrd. USD (2026) | Verwendet einen schnelleren langfristigen CAGR und bietet begrenzte Klarheit darüber, ob die Werte Erstverkaufserlöse oder gemischte Kanalpreise darstellen, was die Größe im Nahbereich komprimieren, aber spätere Jahre ausweiten kann. |
| Pressesyndikation B | 9,25 Mrd. USD (2025) | Verankert an einem anderen Basisjahr und liefert weniger Details zu den Grenzen des Gerätekorbs (z. B. wie Investitionssysteme im Vergleich zu Eingriffspaketen gezählt werden), was die Gesamtwerte bei der Umrechnung in eine einzige aktuelle Jahresansicht verschieben kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Jahresverankerung und die Frage, was als ausschließlich auf Katarakt bezogener Geräteumsatz im Vergleich zu breiterem ophthalmologischen Equipment und kanalpreisbasierten Verkäufen gezählt wird. Die Verwendung einer wiederholbaren Eingriffs-zu-Umsatz-Logik mit klaren Einschlussregeln und praktischen Prüfungen aus Interviews trägt dazu bei, die Schätzung stabil und über Regionen und Gerätekategorien hinweg leichter abstimmbar zu halten.
Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des Marktes für Katarakt-Operationsgeräte?
Die Marktgröße für Katarakt-Operationsgeräte beträgt im Jahr 2026 9,28 Milliarden USD.
Wie schnell wird der Markt in den nächsten fünf Jahren voraussichtlich wachsen?
Es wird prognostiziert, dass er sich mit einer CAGR von 4,22 % ausdehnt und bis 2031 einen Wert von 11,41 Milliarden USD erreicht.
Welche Produktkategorie hält den größten Umsatzanteil?
Intraokularlinsen beanspruchen 41,02 % des Umsatzes, angeführt durch die steigende Akzeptanz von Premium-Multifokal- und Torikmodellen.
Warum gewinnen ambulante Operationszentren an Bedeutung?
Ambulante Operationszentren bieten Katarakteingriffe zu niedrigeren Einrichtungskosten an und ermöglichen eine tagesklinische Entlassung, was bis 2031 eine CAGR von 5,61 % bei den Geräteausgaben antreibt.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik wird voraussichtlich eine CAGR von 6,04 % verzeichnen, da China und Indien die Erstattung ausweiten und operative Rückstände abbauen.
Welcher technologische Trend wird Premium-Eingriffe prägen?
Die breite Anwendung der Femtosekundenlaser-assistierten Kataraktoperation in Kombination mit fortschrittlichen Intraokularlinsen und KI-gestützter Planung wird die Präzision und Patientenzufriedenheit verbessern.