
Größe und Marktanteil des Marktes für Vitamin-D-Tests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
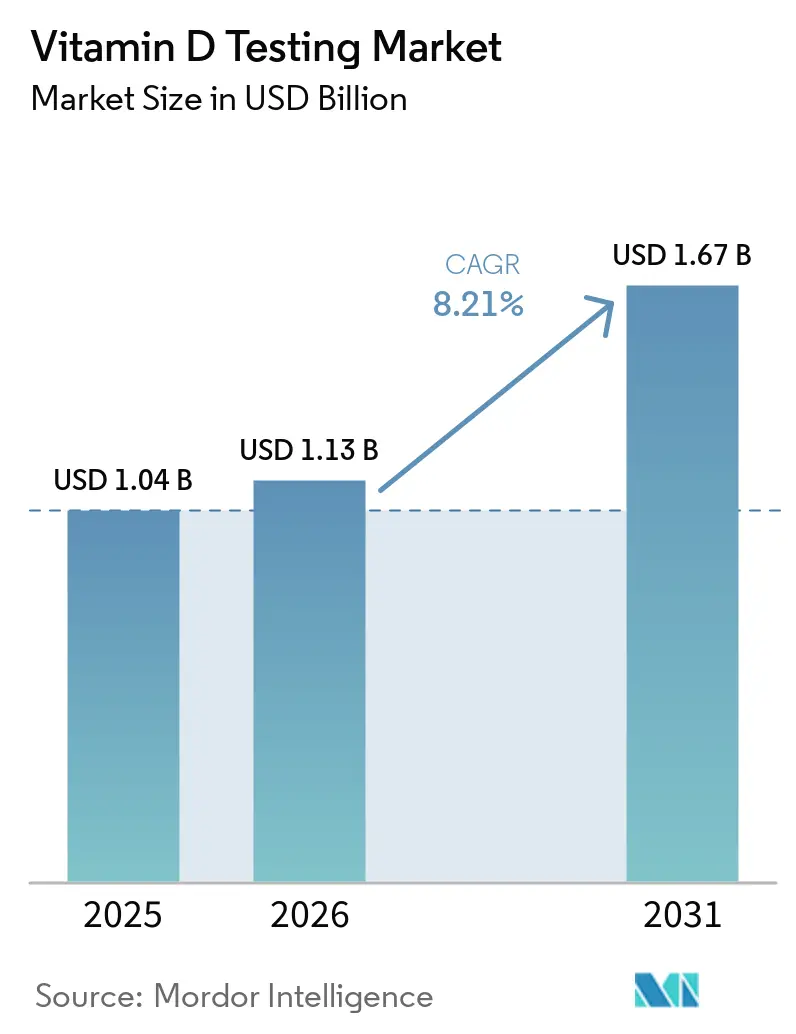
| Marktgröße (2026) | 1.13 Milliarden US-Dollar |
| Marktgröße (2031) | 1.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
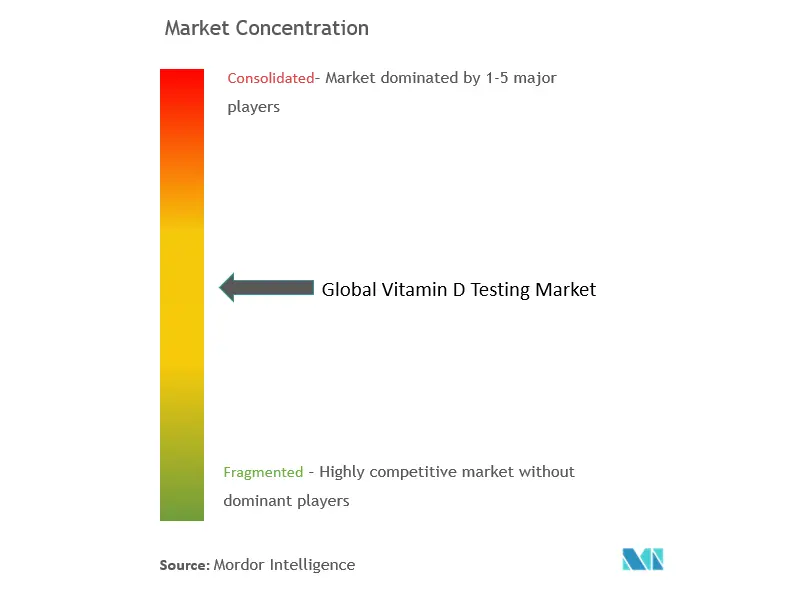
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Vitamin-D-Tests von Mordor Intelligence
Die Größe des Marktes für Vitamin-D-Tests wird voraussichtlich von USD 1,04 Milliarden im Jahr 2025 auf USD 1,13 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,21 % über den Zeitraum 2026–2031 USD 1,67 Milliarden erreichen. Die rasche Einführung automatisierter Chemilumineszenz-Immunoassay-Plattformen (CLIA) senkt die Kosten pro Test und ermöglicht Hochdurchsatz-Workflows, die die Ausweitung von Screening-Programmen unterstützen. Die regulatorische Angleichung – insbesondere der Rahmen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für laborentwickelte Tests – verringert methodische Unsicherheiten und fördert Investitionen in fortschrittliche Analyseplattformen. Anreize zur Präventivversorgung, erweiterte Erstattungscodes und Überwachungsvorschriften zur Anreicherung von Lebensmitteln erhöhen gemeinsam das Testvolumen in den Gesundheitssystemen. Gleichzeitig erweitert die Mikro-Probenahme mittels getrocknetem Blutfleck den Patientenzugang, indem eine zuverlässige Fernentnahme unter Umgebungsbedingungen ermöglicht wird.
Wichtigste Erkenntnisse des Berichts
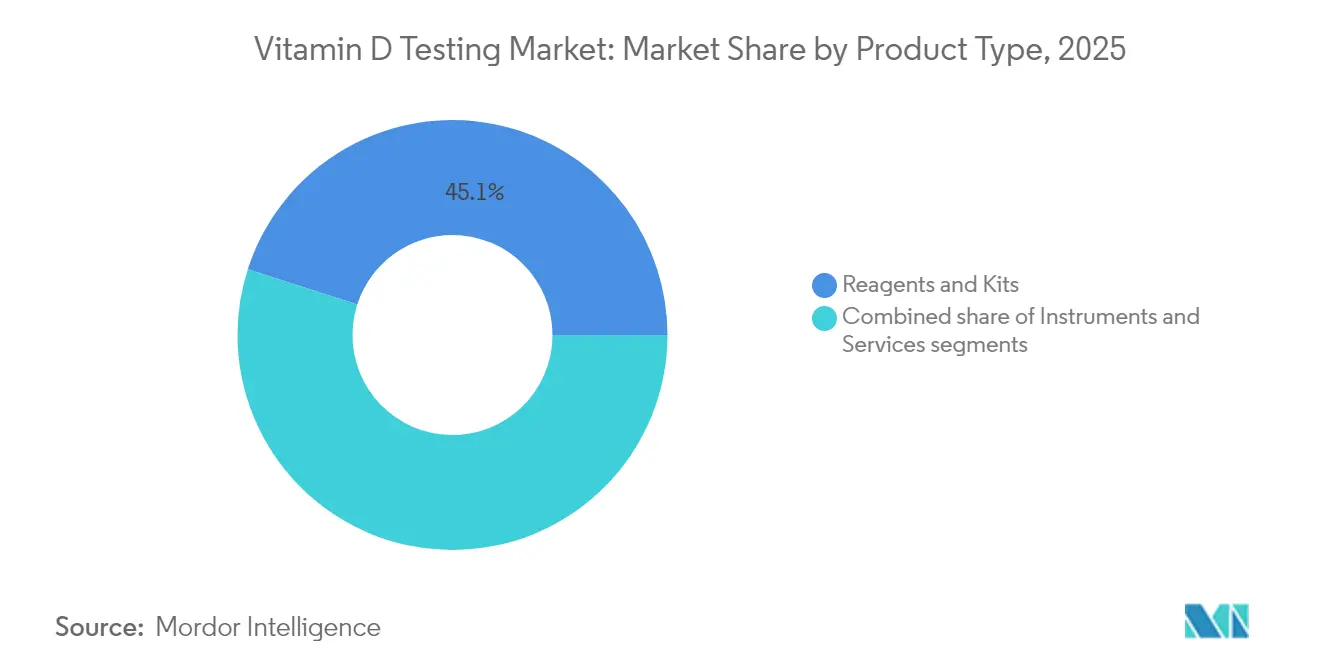
- Nach Produkttyp entfielen Reagenzien und Kits im Jahr 2025 auf 45,05 % des Marktanteils im Markt für Vitamin-D-Tests, während das Dienstleistungssegment auf einen CAGR von 8,87 % bis 2031 zusteuert.
- Nach Technologie hielt CLIA im Jahr 2025 einen Anteil von 38,25 % am Markt für Vitamin-D-Tests; LC-MS/MS wird voraussichtlich bis 2031 mit einem CAGR von 9,30 % wachsen.
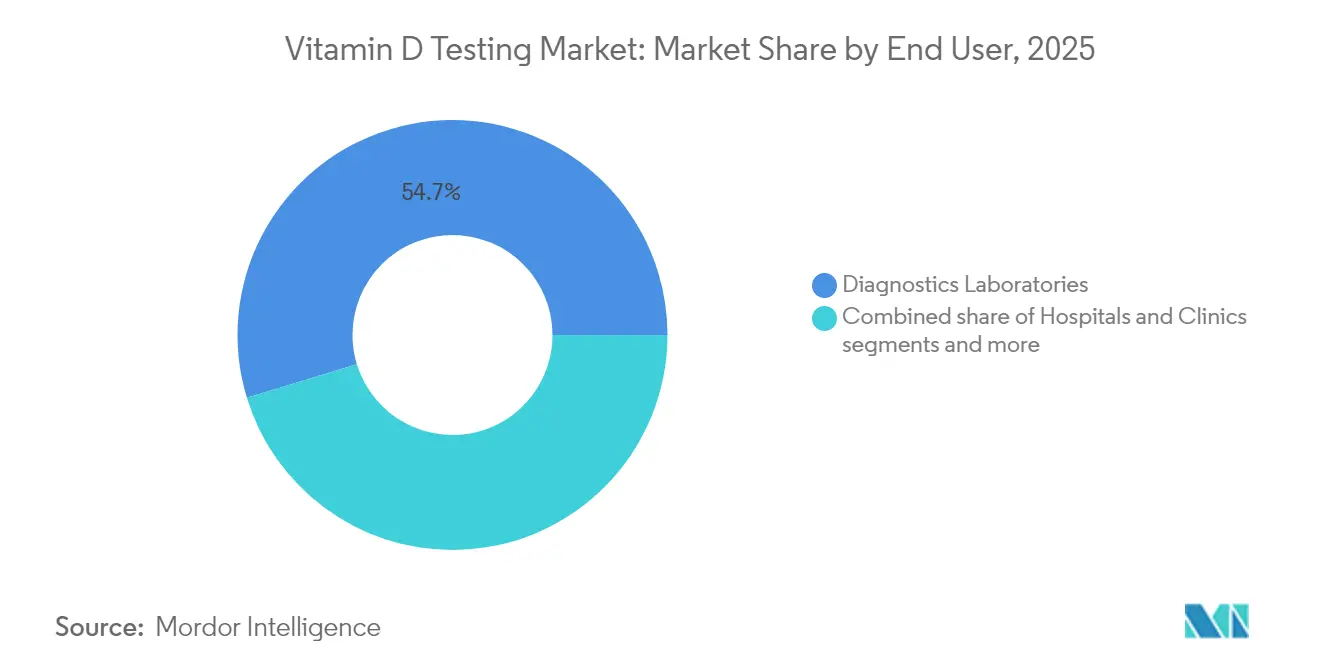
- Nach Endnutzer hielten Diagnostiklabore im Jahr 2025 einen Anteil von 54,72 % an der Marktgröße für Vitamin-D-Tests, während Heimversorgung und Ferntests mit einem CAGR von 9,78 % wachsen.
- Nach Probentyp repräsentierte Serum/Plasma im Jahr 2025 einen Anteil von 61,10 % am Markt für Vitamin-D-Tests, und die Entnahme von getrockneten Blutflecken schreitet bis 2031 mit einem CAGR von 10,25 % voran.
- Nach Geografie führte Nordamerika mit 41,80 % der Marktgröße für Vitamin-D-Tests im Jahr 2025, während der asiatisch-pazifische Raum mit dem schnellsten CAGR von 10,74 % bis 2031 verzeichnet wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Belastung durch Diagnosen von Vitamin-D-Mangel | +2.1% | Global, am höchsten in der MENA-Region und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Präventivversorgung und Routine-Screening | +1.8% | Nordamerika und EU, Ausweitung auf städtische Regionen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| CLIA-Automatisierung senkt Kosten pro Test | +1.5% | Global, angeführt von Märkten mit hohem Laborvolumen | Kurzfristig (≤ 2 Jahre) |
| Neue Erstattungscodes in Europa und den USA | +1.2% | Nordamerika und EU, selektive Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Mikro-Probenahme-Kits für den Heimgebrauch | +0.9% | Nordamerika, Westeuropa, städtischer asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Nationale Anreicherungsrichtlinien, die Überwachungstests fördern | +0.7% | Kanada, Finnland, politische Regionen des Vereinigten Königreichs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Diagnosen von Vitamin-D-Mangel
Etwa 1 Milliarde Menschen leben mit unzureichenden Vitamin-D-Spiegeln, wobei die Prävalenz bei afroamerikanischen Bevölkerungsgruppen auf 82,1 % und in lateinamerikanischen Gemeinschaften auf 69,2 % ansteigt. Die 2024 von der Endokrinologischen Gesellschaft veröffentlichten klinischen Leitlinien schufen präzise Testkriterien für Hochrisikopopulationen, was paradoxerweise die gezielte Nachfrage ausweitete, während gleichzeitig ein universelles Screening entmutigt wurde. Leistungserbringer integrieren die Vitamin-D-Bewertung zunehmend in Programme zur Behandlung chronischer Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Osteoporose und stützen damit das Wachstum des Marktes für Vitamin-D-Tests. Das Zusammentreffen alternder Bevölkerungen, begrenzter Sonnenexposition in städtischen Lebensstilen und Malabsorptionsstörungen verstärkt das systematische Screening in vielen Regionen zusätzlich. Staatliche Überwachung im Zusammenhang mit Programmen zur Lebensmittelanreicherung schafft einen weiteren stetigen Teststrom und übersetzt bevölkerungsgesundheitliche Prioritäten in Labornachfrage.
Verlagerung hin zu Präventivversorgung und Routine-Screening
Wertbasierte Erstattungsmodelle fördern die Früherkennung und machen die Vitamin-D-Messung zu einer Routinekennzahl bei Präventivgesundheitsuntersuchungen, die von Medicare-Advantage-Plänen und einer wachsenden Zahl privater Versicherer abgedeckt werden. Die direkten Laborausgaben der Verbraucher werden bis 2033 voraussichtlich USD 9 Milliarden übersteigen und geben den Verbrauchern eine beispiellose Möglichkeit, Tests ohne ärztliche Vermittlung zu bestellen. Arbeitgeber integrieren die Vitamin-D-Überwachung in betriebliche Wellness-Dashboards und fördern so eine regelmäßige Mitarbeiterüberwachung, die vorhersehbare Probenvolumina erzeugt. Programme für ältere Menschen integrieren Mangelkontrollen in Sturzpräventionsinitiativen und verbessern die Einhaltung von Supplementierungsregimen. Insgesamt untermauern diese Verhaltens- und politischen Veränderungen die nachhaltige Expansion des Marktes für Vitamin-D-Tests.
CLIA-Automatisierung senkt Kosten pro Test
Vollautomatische CLIA-Systeme können mehr als 3.600 Assays pro Stunde verarbeiten, was Skaleneffekte erzeugt und gleichzeitig den Personalaufwand reduziert. Plattformen wie Roches cobas 8000 verarbeiten bis zu 1.000 Proben pro Stunde und benötigen minimalen Wasserverbrauch, was Betriebskosten und biologischen Abfall reduziert. Niedrigere Kosten ermächtigen Kostenträger, umfangreichere Tests zu genehmigen, unterstützen Einrichtungen mit höherem Durchsatz und konsolidieren kleinere Anbieter unter Referenzlabornetzwerken. Die analytische Zuverlässigkeit steigt ebenfalls, da KI-Module kontinuierlich Ausreißerdaten kennzeichnen und die Rate von Wiederholungstests senken. Diese Effizienzgewinne stärken die Wettbewerbsposition etablierter Labore und fördern die weitere Akzeptanz in aufstrebenden Märkten, was die Umsätze im Markt für Vitamin-D-Tests beschleunigt.
Neue Erstattungscodes in Europa und den USA
Die Einführung des CPT-Codes 82306 etablierte eine einheitliche Abrechnung für 25-Hydroxyvitamin-D-Assays in den Vereinigten Staaten und beseitigte viele administrative Unklarheiten, die zuvor die routinemäßige Einreichung von Ansprüchen entmutigten. Medicare erstattet nun Tests für chronische Nierenerkrankungen, Malabsorption und Osteoporose, während europäische Kostenträger die Vitamin-D-Überwachung in integrierte Versorgungspakete einbetten. Harmonisierte Erstattungsstrukturen verringern die Eigenkosten der Patienten und festigen vorhersehbare Einnahmen für Labore, was den Markt für Vitamin-D-Tests in mehreren Regionen stärkt. Da private Versicherer ähnliche Deckungen übernehmen, stabilisieren sich die Cashflows der Labore, was das Investitionsrisiko für die Beschaffung von Automatisierungs- und fortschrittlichen Analyselösungen senkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Preisdruck durch gebündelte Wellness-Panels | -1.4% | Nordamerika und EU, wettbewerbsintensive Märkte | Kurzfristig (≤ 2 Jahre) |
| Variabilität zwischen Assay-Methoden | -0.9% | Global, besonders bei Laboren mit mehreren Standorten | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich der Stabilität von Proben aus getrockneten Blutflecken | -0.6% | Global, höchste Auswirkung in abgelegenen/tropischen Regionen | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle über Direktverbraucher-Ansprüche | -0.8% | Global, am strengsten in der EU und ausgewählten US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisdruck durch gebündelte Wellness-Panels
Volumenbasierte Vertragsgestaltung hat Versicherer dazu veranlasst, umfassende Stoffwechsel-Screenings zu erstatten, die Vitamin D zu einem einzigen Pauschalpreis beinhalten, was die Margen bei einzelnen Assays komprimiert. Konsolidierte nationale Labore können Skaleneffekte nutzen, aber regionale unabhängige Labore absorbieren oft niedrigere Erstattungen und sind gezwungen, Lieferantenverträge neu zu verhandeln. Direktverbraucher-Plattformen spiegeln diesen Druck wider, indem sie Multi-Analyten-Panels zu Discountpreisen vermarkten, um Marktanteile zu gewinnen, was den Preiswettbewerb im Markt für Vitamin-D-Tests intensiviert. Größere Akteure wirken dem entgegen, indem sie Arbeitsabläufe automatisieren und Allergie- oder Hormonpanels im Querverkauf anbieten, um die Rentabilität zu erhalten.
Regulatorische Kontrolle über Direktverbraucher-Ansprüche
Die schrittweise Regulierung laborentwickelter Tests durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde klassifiziert viele Vitamin-D-Assays als Medizinprodukte neu und zwingt Direktverbraucher-Unternehmen, in die Einhaltung von Qualitätssystemen und klinische Validierung zu investieren. Europäische Marketingregeln schränken Gesundheitsansprüche weiter ein und begrenzen die Werbefreiheit. Unterschiedliche Staatsgesetze in den Vereinigten Staaten führen zu zusätzlicher Komplexität und potenziellen Bußgeldern bei Nichteinhaltung. Diese regulatorischen Hürden verlangsamen Produkteinführungen und erhöhen die Betriebskosten, was die kurzfristige Expansion des Marktes für Vitamin-D-Tests in Verbraucherkanälen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wachstum der Dienstleistungen übertrifft traditionelle ReagenzienDer Dienstleistungsbereich des Vitamin-D-Testmarkts wuchs bis 2031 mit einem CAGR von 8,87 %, angetrieben durch die Auslagerung von Krankenhäusern und die Konsolidierung von Referenzlabors. Reagenzien und Kits erzielten im Jahr 2025 noch immer einen Marktanteil von 45,05 % im Vitamin-D-Testmarkt, jedoch verengten sich ihre Umsatzmargen, da automatisierte Systeme weniger Verbrauchsmaterialien pro Test verbrauchen. Instrumente stellen den kleinsten Umsatzanteil dar, doch jede Analysegeräteplatzierung begründet eine langfristige Reagenzienrente, die die Rentabilität der Lieferanten stützt. Labore, die keine Automatisierung finanzieren können, lagern spezialisierte Vitamin-D-Panels zunehmend an Dienstleister aus, was den Schwung im Dienstleistungssegment verstärkt. Übernahmen wie der 1 Milliarde USD schwere LifeLabs-Deal von Quest Diagnostics unterstreichen den Wettlauf um Netzwerkgröße, der die Einkaufsmacht und die geografische Reichweite erhöht.
Reagenzienhersteller reagieren darauf mit der Entwicklung hochempfindlicher Chemikalien, die sowohl mit CLIA als auch mit aufkommenden LC-MS/MS-Plattformen kompatibel sind, und sichern so die Nachfrage, selbst wenn der Verbrauch pro Test sinkt. Digitale Integrationsdienste, die Analysegeräte mit Laborinformationssystemen verbinden, generieren zusätzliche Umsätze und differenzieren Lieferanten. Gleichzeitig florieren Point-of-Care-Servicemodelle in Hausarztpraxen, wo schnelle Ergebnisse Supplementierungsentscheidungen während eines einzigen Besuchs ermöglichen und den Vitamin-D-Testmarkt über Zentrallabore hinaus erweitern.

Nach Technologie:
LC-MS/MS stört die CLIA-DominanzCLIA erzielte 2025 38,25 % des Umsatzes dank niedriger Betriebskosten und vollautomatischer Bedienung. Dennoch erreichte LC-MS/MS einen CAGR von 9,30 %, da neue Systeme massenspektrometrische Präzision mit Walk-away-Automatisierung verbinden, die die Arbeitsintensität mindert. Die mit LC-MS/MS-Plattformen verbundene Marktgröße im Markt für Vitamin-D-Tests wird stetig wachsen, da Kliniker in komplexen Fällen wie chronischen Nierenerkrankungen eine höhere Spezifität fordern. Die Kontrolle der US-amerikanischen Lebensmittel- und Arzneimittelbehörde über laborentwickelte Tests drängt Labore zu standardisierten LC-MS/MS-Kits und beschleunigt die Akzeptanz. ELISA behält in kostenempfindlichen Umgebungen einen Platz, während der Radioimmunoassay aufgrund von Protokollen zur Entsorgung radioaktiver Abfälle zurückgeht.
Frühe Anwender berichten, dass LC-MS/MS Wiederholungstests reduziert, die durch Kreuzreaktivität in CLIA-Assays ausgelöst werden, und damit das klinische Vertrauen verbessert. Lieferanten bündeln nun cloudbasierte Kalibrierungsupdates, die die Wartung vereinfachen und die Zugänglichkeit für mittelgroße Labore erweitern. Da die Erstattung methodenagnostisch bleibt, können Labore die Plattformauswahl an der Komplexität des Fallmix ausrichten, was eine Multi-Plattform-Koexistenz fördert, die den Markt für Vitamin-D-Tests verbreitert.
Nach Endnutzer:
Disruption durch Heimversorgung beschleunigt sichDiagnostiklabore hielten im Jahr 2025 einen Anteil von 54,72 % am Markt für Vitamin-D-Tests, aber Heimversorgung und Ferntests verzeichneten bis 2031 einen CAGR von 9,78 %, da Verbraucher Komfort und Dateneigentum schätzten. Telemedizinische Konsultationen bündeln Vitamin-D-Bewertungen häufig in Regimen zur chronischen Versorgung und treiben den Versand von Kits direkt an Patientenhäuser voran. Krankenhäuser, die mit Personalengpässen konfrontiert sind, verlassen sich auf Referenzlabore für nicht dringende Mikronährstofftests und leiten Volumen von internen Labortischen ab. Die Marktgröße für Fernkanäle im Markt für Vitamin-D-Tests wird weiter steigen, da Kostenträger die Kosteneffizienz der dezentralen Überwachung anerkennen.
Gerätehersteller kooperieren nun mit Kuriernetzwerken, um die Lieferung von Mailers für getrocknete Blutflecken über Nacht zu gewährleisten und die Angst vor langen Bearbeitungszeiten zu minimieren. Kliniker erhalten elektronischen Zugang zu Trendgrafiken, die Rückfallrisiken kennzeichnen und die Pflegekoordination verbessern. Diese Serviceentwicklung erweitert den Markt für Vitamin-D-Tests und definiert gleichzeitig die Wettbewerbsgrenzen zwischen Diagnostikunternehmen, Digital-Health-Startups und Einzelhandelsapotheken neu.
Geografische Analyse
Vitamin-D-Testmarkt in Nordamerika, APAC und EMEA
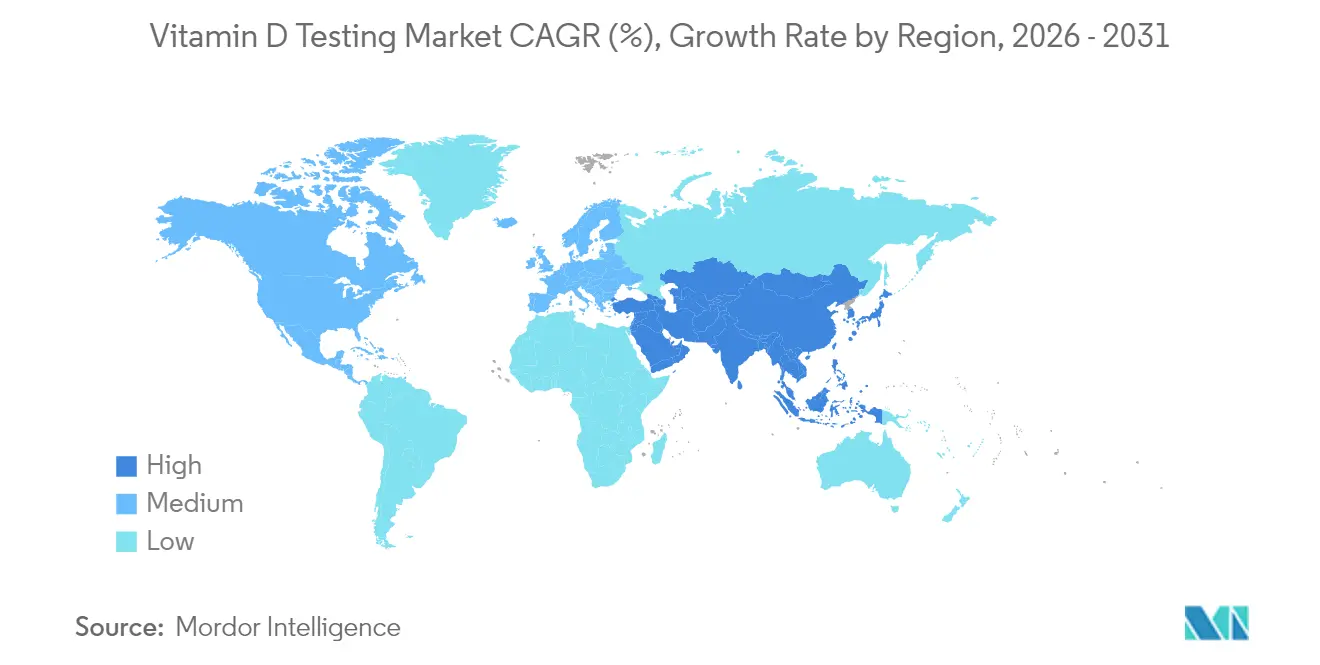
Nordamerika erzielte 2025 41,80 % des Umsatzes dank breiter Versicherungsabdeckung und fortschrittlicher Automatisierungsinfrastruktur. Der asiatisch-pazifische Raum ist jedoch mit einem CAGR von 10,74 % der Wachstumsmotor, getragen von Urbanisierung, wachsendem Gesundheitsbewusstsein der Mittelschicht und privatwirtschaftlichen Investitionen in die Diagnostik. Organisierte Labornetzwerke in Indien dringen in Städte der dritten Ebene vor, während die chinesische Nachfrage parallel zu Trends beim Konsum von Nahrungsergänzungsmitteln steigt. Europa setzt seine stetige Expansion durch anreicherungsgetriebene Überwachungsprogramme und alternde Bevölkerungen fort, aber Erstattungsausterität begrenzt das Aufwärtspotenzial. Märkte im Nahen Osten und in Afrika zeigen frühe Versprechen, da Regierungen das Gesundheitswesen modernisieren und mit überraschend hohem Mangel in sonnenreichen Klimazonen umgehen.
Regulatorisches Umfeld
Die Vitamin-D-Testung wird durch Vorschriften für In-vitro-Diagnostika (IVD), Laboraufsicht und Kriterien der Kostenträger zur medizinischen Notwendigkeit geprägt, die wiederum die Methodenwahl und die Akzeptanz bei den Endanwendern beeinflussen. In den Vereinigten Staaten wirken sich die Erstattungspraxis und Abrechnungsverfahren der CMS auf die Testanforderung aus, und viele Einrichtungen legen strengere Kriterien für die medizinische Notwendigkeit zugrunde, die dokumentierte Indikationen wie Osteoporose und Nierenerkrankungen betonen, statt eine breite Screening-Anwendung. Auf der Ebene der Testleistung dient das CDC Vitamin D Standardization-Certification Program (VDSCP) weiterhin als Referenzpunkt für die Vergleichbarkeit zwischen Plattformen und begegnet anhaltender Variabilität, wenn klinische Mangelschwellen zwischen Leitlinien und Praxismustern voneinander abweichen.
Regulatorische Klarheit für neuere Workflows entwickelt sich auch über die CLIA-Komplexitätskategorisierung weiter, die den Bereich erweitern kann, in dem eine Methode operativ einsetzbar ist. Im September 2025 meldete Roche eine CLIA-Kategorisierung als „Moderate Complexity“ für seinen Ionify 25-Hydroxy Vitamin D Total-Test, was signalisiert, dass automatisierte Massenspektrometrie-Workflows zunehmend für den breiteren Einsatz in Routinelaboren positioniert werden und nicht nur für spezialisierte Referenzumgebungen. Gleichzeitig erhöht die verstärkte Prüfung von Direct-to-Consumer-Gesundheitsaussagen sowie die breiter geführten US-Diskussionen zum Rahmenwerk für laborentwickelte Tests die Compliance-Anforderungen für verbraucherorientierte Kanäle und veranlasst Unternehmen, Validierung, Qualitätssysteme und Kennzeichnungsdisziplin zu stärken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Vitamin-D-Testung beginnt mit der Forschung und Entwicklung von Assays und Geräten (einschließlich Immunoassay- und LC-MS/MS-Workflows), gefolgt von der Reagenzienherstellung, der Geräteproduktion sowie der Bereitstellung von Software und Konnektivität (Middleware und LIS/EHR-Schnittstellen). Der Vertrieb erfolgt in der Regel über den Direktverkauf an Hochvolumenlabore und Krankenhausnetzwerke sowie über regionale Distributoren und Einkaufsgemeinschaften. Der Umsatz wird durch ein Modell auf Basis der installierten Basis angetrieben, bei dem die Platzierung von Analysegeräten einen wiederkehrenden Bedarf an Reagenzien, Kalibratoren und Kontrollen erzeugt. Standardisierungsprogramme wie das CDC VDSCP in den Vereinigten Staaten sowie Anforderungen an die Methodenvergleichbarkeit unterstützen zudem die Nachfrage nach Referenzmaterialien, Verifizierungsprotokollen und laufendem Qualitätsmanagement.
Nachgelagert fließt die Probenentnahme (Serum/Plasma und zunehmend Trockenblutkarten-Workflows) in die Testung durch diagnostische Labore, Krankenhauslabore und zunehmend auch Homecare- und Fernuntersuchungsdienste ein, die Kit-Logistik, Kurier- oder Rücksendedienste sowie digitale Berichtsportale kombinieren. Die Automatisierung verschiebt die Wertschöpfung hin zu integrierten Plattformen, die manuelle Arbeit und Variabilität reduzieren, und stärkt so die Rolle großer Anbieter und Hochdurchsatzlabore. Die Verlagerung hin zur automatisierten Massenspektrometrie, einschließlich der um cobas i601 hervorgehobenen Workflows, erhöht zudem die Bedeutung standardisierter Kits, Wartungsdienstleistungen und Anwendungsunterstützung, damit Routinelabore LC-MS/MS ohne umfassende Fachpersonalausstattung einführen können.
Wettbewerbslandschaft
Nordamerika behält die Führung durch große Referenzlaborketten, umfassende CPT-Codierung und jüngste Übernahmen, die die Filialnetze erweitern. Die Marktgröße für Vitamin-D-Tests in dieser Region profitiert von der Medicare-Abdeckung für Hochrisikokohorten, obwohl Preisdruck durch gebündelte Wellness-Panels das weitere Aufwärtspotenzial begrenzt.
Die zweistellige Expansion des asiatisch-pazifischen Raums wird durch wettbewerbsfähige Herstellungskosten unterstützt, die erschwingliche Tests ermöglichen, während die Akzeptanz privater Versicherungen das Volumen in Ballungsgebieten antreibt. Europa konzentriert sich auf ergebnisorientierte Versorgung und Überwachung der Lebensmittelanreicherung und integriert die Vitamin-D-Bewertung in öffentliche Gesundheits-Dashboards. In allen Regionen entwickelt sich das heimbasierte Testen zum universellen Wachstumshebel, der den Zugang demokratisiert und die Bearbeitungszeiten verkürzt.
Die Wettbewerbsdifferenzierung hat sich von Assay-Menüs hin zu Datenanalysen, Patientenportalen und Interoperabilität mit elektronischen Gesundheitsakten verlagert. Marktführer bündeln Bevölkerungsgesundheits-Dashboards, die aggregierte Mangeltrends präsentieren und Versicherern helfen, gezielte Supplementierungskampagnen zu entwickeln. Partnerschaften zwischen Gerätestartups und Krankenhaussystemen fördern das Ökosystemwachstum, ohne die Dominanz etablierter Anbieter zu gefährden, und erhalten so einen ausgewogenen Wettbewerb im Markt für Vitamin-D-Tests.
Marktführer im Bereich Vitamin-D-Tests
-
F. Hoffmann-La Roche Ltd.
-
DiaSorin S.p.A.
-
Abbott
-
Siemens Healthcare GmbH
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vitamin-D-Testmarkt Unternehmen in diesem Bericht
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher
- Thermo Fisher Scientific
- DiaSorin
- Quest Diagnostics
- bioMérieux
- Bio-Rad Laboratories
- Ortho Clinical Diagnostics Holdings plc
- Grifols
- Randox Laboratories
- Mindray
- Tosoh
- Sysmex
- Eurofins
- ARUP Laboratories
- Cerba HealthCare SAS
- Unilabs AB
- Biomerica Inc.
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum liegt in der betrieblichen Etablierung der Massenspektrometrie-basierten Vitamin-D-Testung in Routine-Klinlaboren, wo Spezifitätsvorteile, einschließlich der Differenzierung von D2- und D3-Metaboliten, Bedenken hinsichtlich Kreuzreaktivität bei manchen Immunoassays verringern und komplexere Fallworkflows unterstützen können. Die im September 2025 von Roche offengelegte CLIA-Kategorisierung als „Moderate Complexity“ für seinen Ionify 25-Hydroxy Vitamin D Total-Test bietet einen direkten Weg für die breitere Platzierung automatisierter MS-basierter Vitamin-D-Assays in nicht spezialisierten US-Laboren und erweitert die adressierbare installierte Basis über Referenzlabore hinaus. Diese Verschiebung eröffnet zudem angrenzende Chancen in Kalibrierungs- und Qualitätsprogrammen, Diensten zur Methodenharmonisierung und LIS-Konnektivität, die mehrstandortige Netzwerke dabei unterstützen, Ergebnisse plattformübergreifend vergleichbar zu halten.
Ein zweiter Chancenstrang entsteht bei dienstleistungszentrierten und dezentralisierten Modellen, bei denen Logistik und Datenintegration zu Differenzierungsmerkmalen werden, nicht nur das Assay-Angebot. Trockenblutkarten-Mikroprobenahme sowie Homecare- oder Fernuntersuchungs-Workflows schaffen zusätzliche Kundengewinnungswege über Telemedizinprogramme, betriebliche Gesundheitsinitiativen sowie Einzelhandels- oder Klinikumgebungen. Gleichzeitig suchen Kostenträger und Leistungserbringer nach standardisierten und erstattungsfähigen Pfaden, einschließlich CPT 82306 in den Vereinigten Staaten, die den Verwaltungsaufwand verringern. Anbieter, die eine robuste analytische Leistung mit durchgängiger Kit-Bereitstellung, Chain-of-Custody und digitaler Longitudinalberichterstattung kombinieren, können um wiederkehrende Volumina konkurrieren, während sich die Testung von episodischen Mangelkontrollen hin zu einer fortlaufenden Überwachung im Rahmen chronischer Erkrankungspfade verschiebt.
Neueste Industrielle Entwicklungen in Vitamin-D-Testmarkt
- Juli 2026: DiaSorin bekräftigte in Unternehmensmitteilungen seine krankenhausorientierte Strategie für sein Immunodiagnostik-Spezialportfolio und verstärkte damit den Schwerpunkt auf zentrale Krankenhauslabormenüs, die die Vitamin-D-Testung einschließen. Diese Positionierung unterstützt die Verteidigung von Marktanteilen in reifen Märkten, in denen sich die Volumina der Routinetestung normalisieren und der Wettbewerb zunehmend auf Menübreite, Workflow-Integration und Krankenhausbeziehungen ausgerichtet ist.
- April 2026: DiaSorin hob 25-OH Vitamin D TOTAL als Kernkomponente seines LIAISON XL-Immunodiagnostikmenüs innerhalb des Portfolios für Stoffwechselerkrankungen des Unternehmens hervor. Die Beibehaltung von Vitamin D als zentraler, fest verankerter Assay in einer Hochdurchsatz-Installationsbasis unterstützt den wiederkehrenden Reagenzienbedarf und erhält die Sichtbarkeit der Routinetestung in Krankenhaus- und Großlaborkunden.
- September 2025: Roche gab bekannt, dass sein Ionify 25-Hydroxy Vitamin D Total-Test die CLIA-Kategorisierung „Moderate Complexity“ erhalten hat, wodurch er für den breiteren Einsatz in US-Klinlaboren positioniert wird. Diese Entwicklung senkt die betrieblichen Hürden für die Einführung automatisierter Massenspektrometrie in Routineumgebungen und stärkt die Verlagerung hin zu Workflows mit höherer Spezifität neben etablierten Immunoassay-Plattformen.
Vitamin-D-Testmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Vitamin-D-Testmarkt die Umsätze aus Labor- und Point-of-Care-Testdienstleistungen sowie damit verbundenen Verbrauchsmaterialien, die zur Messung des Vitamin-D-Status eingesetzt werden – hauptsächlich durch 25-Hydroxyvitamin-D- und andere klinisch verwendete Vitamin-D-Tests in Gesundheits- und Diagnostikumgebungen.
Ausschlüsse aus dem Umfang: Nicht enthalten sind Vitamin-D-Präparate, Therapien, Anreicherungszutaten oder allgemeine endokrine Panels, bei denen Vitamin D nicht separat berechnet wird.
Segmentierungsübersicht
- Nach Produkttyp (Wert)
- Reagenzien und Kits
- Instrumente
- Dienstleistungen
- Nach Technologie (Wert)
- LC–MS/MS
- Chemilumineszenz-Immunoassay (CLIA)
- ELISA
- Radioimmunoassay (RIA)
- Sonstige
- Nach Endnutzer (Wert)
- Diagnostiklabore
- Krankenhäuser und Kliniken
- Heimversorgung und Ferntests
- Sonstige
- Nach Probentyp (Wert)
- Serum / Plasma
- Vollblut
- Getrockneter Blutfleck
- Sonstige
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Festlegung der Marktgrenzen und der Erstellung einer übersichtlichen Liste von Testmethoden und Versorgungsumgebungen, in denen Vitamin-D-Tests routinemäßig angeordnet werden. Öffentliche Quellen werden genutzt, um den Nachfragepool und die Versorgungsmuster zu verankern, wie etwa Gesundheitsstatistiken von Behörden wie CDC, WHO und OECD sowie Leitlinien und Laborstandards von Einrichtungen wie dem NIH Office of Dietary Supplements und dem CLSI.
Wir nutzen außerdem Quellen wie begutachtete klinische Fachliteratur, Zoll- und Handelsstatistiken für Diagnostikreagenzien, soweit verfügbar, sowie staatliche Beschaffungs- und Erstattungsreferenzen, um typische Testpfade und Abrechnungsverhalten zu verstehen. Unternehmensberichte, Investorenpräsentationen und seriöse Veröffentlichungen von Gesundheitssystemen oder Labnetzwerken helfen dabei zu validieren, wie sich Testvolumina und die Einführung von Plattformen im Laufe der Zeit verändern. Für Lücken bei Unternehmensumsätzen und Eigentumsstrukturen werden kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen, Nachrichten und Patentdatenbanken selektiv genutzt. Die oben genannte Liste der Desk-Quellen ist illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Modellannahmen zu überprüfen, die Desk-Quellen nicht vollständig bestätigen können – insbesondere hinsichtlich der Häufigkeit von Testanordnungen, der Preisvariation nach Kanal und der Geschwindigkeit, mit der neuere Immunoassay- und LC-MS-Workflows eingeführt werden. Wir sprechen mit einer Mischung aus Managern diagnostischer Labore, Leitern von Krankenhauslabors, an Anordnungsentscheidungen beteiligten Klinikern sowie Distributions- oder Kanalpartnern in den wichtigsten Regionen, damit unsere endgültige Größenbestimmung auf der tatsächlichen Durchführung und Abrechnung von Tests basiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 19 % | APAC: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 28 % | EMEA: 36 % |
| Kleinere Akteure: 20 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Testpool mithilfe einer Kombination aus Bevölkerungs- und Risikogruppen, Testleitlinien und Screening-Verhalten sowie dem Anteil der Patienten rekonstruiert, die typischerweise eine diagnostische Bestätigung durch Labore erhalten. Sobald der Nachfragepool definiert ist, wird der durchschnittliche Umsatz pro Test nach Umgebung angewendet, um Preisunterschiede zwischen Krankenhauslabors, unabhängigen Labors und Point-of-Care-Pfaden widerzuspiegeln.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse anschließend mit selektiven Bottom-up-Näherungen aus Umsatzsignalen von Stichprobenlabors und Assay-Lieferanten sowie mit Kanalprüfungen zu typischen Testmenüpreisen und jährlichen Testvolumina abgeglichen. Zu den wichtigsten Eingangsgrößen, die als variable Faktoren behandelt wurden, zählen das Bewusstsein für Vitamin-D-Mangel und die Screening-Intensität, Verschiebungen zwischen Immunoassay- und LC-MS-Tests, die Automatisierungsdurchdringung in Hochdurchsatzlabors, die Mischung aus Erstattung und Selbstzahlung sowie regionale Unterschiede in der Praxis der Vorsorgeuntersuchungen.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das auf dem Interviewkonsens basiert und dann mithilfe von Zeitreihenglättung historischer Wachstumsdaten angepasst wird, wo die Daten ein stabiles Bestellverhalten zeigen. Wo Bottom-up-Signale für kleinere Labore oder fragmentierte Länder unvollständig sind, werden Lücken durch Proxy-Auslastungsraten und kalibrierte Preisbänder geschlossen und dann neu ausbalanciert, um den endgültigen Nachfragepool-Gesamtwerten zu entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Marktgröße nicht auf einer einzigen Annahme beruht. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie in der klinischen Fachliteratur berichteten Testeinführungsmustern, Hinweisen aus dem öffentlichen Gesundheitsscreening und beobachteten Preisspannen über Kanäle hinweg, und untersuchen Ausreißer vor der Freigabe.
Die Zahlen durchlaufen eine schrittweise Analystenprüfung, bei der große regionale Schwankungen, plötzliche Preisverschiebungen und Änderungen im Methodenmix hinterfragt und bei Bedarf neu berechnet werden. Wird eine wesentliche Änderung festgestellt – etwa eine Erstattungsaktualisierung oder eine bedeutende Änderung der Testpraxis – werden Experten erneut kontaktiert, um Richtung und Ausmaß der Auswirkung zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Marktgröße des Vitamin-D-Testmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Vitamin-D-Testmarkt stimmen häufig nicht überein, da verschiedene Studien unterschiedliche Umsatzposten zählen, Jahre vermischen und die Preisgestaltung auf ihre eigene Weise behandeln, was dann den Gesamtwert verschiebt. Unterschiede entstehen auch dadurch, wie viel der Nachfrage mit Routine-Screening im Vergleich zu medizinisch notwendigen Tests verbunden ist und ob die regionale Einführung als schnell oder langsam angenommen wird.
Die Streuung lässt sich in der Regel darauf zurückführen, was als Marktumsatz gezählt wird (nur Testdienstleistungen gegenüber Dienstleistungen plus Instrumente), die Wahl des Basisjahres und wie der durchschnittliche Verkaufspreis über Krankenhauslabors, unabhängige Labors und Point-of-Care-Umgebungen hinweg modelliert wird. Einige Schätzungen stützen sich auch auf eine einzige Wachstumsrate für alle Regionen, während andere unterschiedliche Einführungskurven auf Basis von Interviewfeedback und aktuellen Erstattungssignalen anwenden und dann den Zeitpunkt der Währungsumrechnung unterschiedlich aktualisieren, was den USD-Wert verändern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,04 Milliarden USD (2025) | |
| Branchenpublizist A | 0,93 Milliarden USD (2025) | Ein niedrigerer Gesamtwert wird häufig erzielt, wenn die Preisgestaltung über alle Kanäle hinweg konservativ gehalten wird und das Modell ein langsameres Wachstum bei den Routine-Screening-Volumina annimmt, insbesondere in aufkommenden Versorgungsumgebungen, was den Umsatz pro Test komprimiert. |
| Branchenpublizist B | 0,85 Milliarden USD (2024) | Diese Zahl verwendet ein früheres Basisjahr und kann zu niedrig ausfallen, wenn Testvolumina nicht auf das aktuelle Bestellverhalten neu basiert werden und wenn Verschiebungen im Methodenmix hin zu höherwertigen Workflows nicht konsistent berücksichtigt werden. |
Die Tabelle zeigt, dass die Jahresauswahl sowie die Behandlung von Testpreis und Kanalmix den Großteil der Varianz erklären, und das Modell bleibt stabiler, wenn diese Eingangsgrößen aktualisiert und erneut geprüft werden. Die ausschließliche Erfassung bezahlter Vitamin-D-Testumsätze nach Umgebung und die anschließende erneute Validierung von Volumina und Preisen mit Laborakteuren vor der Festlegung der Prognose ist der entscheidende Schritt, den Mordor Intelligence anwendet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Vitamin-D-Tests?
Der Markt für Vitamin-D-Tests wird voraussichtlich im Prognosezeitraum (2026–2031) einen CAGR von 8,21 % verzeichnen.
Wer sind die wichtigsten Akteure im Markt für Vitamin-D-Tests?
F. Hoffmann-La Roche Ltd., DiaSorin S.p.A., Abbott, Siemens Healthcare GmbH und Thermo Fisher Scientific Inc. sind die wichtigsten Unternehmen, die im Markt für Vitamin-D-Tests tätig sind.
Welche Region wächst am schnellsten im Markt für Vitamin-D-Tests?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2026–2031) den höchsten CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für Vitamin-D-Tests?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Vitamin-D-Tests.
Welche Jahre deckt dieser Markt für Vitamin-D-Tests ab?
Der Bericht deckt die historische Marktgröße des Marktes für Vitamin-D-Tests für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße des Marktes für Vitamin-D-Tests für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.