
Größe und Marktanteil des Marktes für Esoterische Tests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
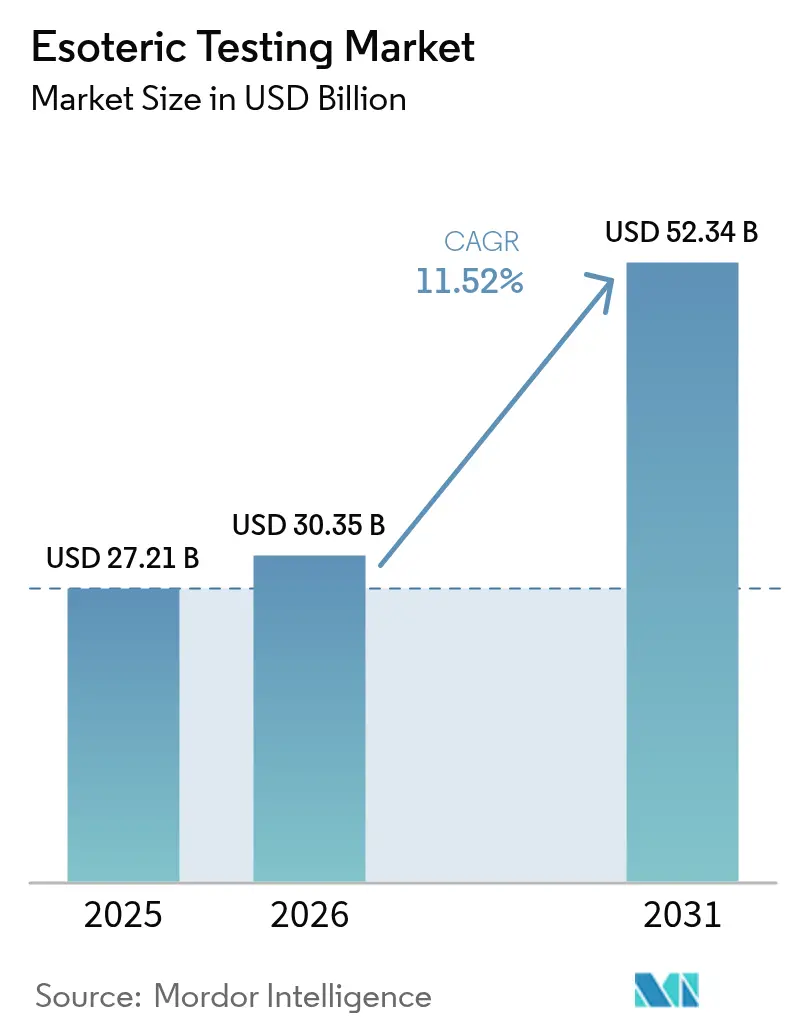
| Marktgröße (2026) | 30.35 Milliarden US-Dollar |
| Marktgröße (2031) | 52.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Esoterische Tests von Mordor Intelligence
Das Marktvolumen für Esoterische Tests wurde im Jahr 2025 auf 27,21 Milliarden USD geschätzt und soll von 30,35 Milliarden USD im Jahr 2026 auf 52,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,52 % während des Prognosezeitraums (2026–2031).
Die Nachfrage beschleunigt sich, da die Prävalenz chronischer Erkrankungen steigt, die Sequenzierung der nächsten Generation (NGS) zur Routine wird und Krankenhäuser komplexe Assays an Referenzlaboratorien auslagern. Neue FDA-Regeln, die im Labor entwickelte Tests als Medizinprodukte einstufen, verursachen Kosten, legen aber letztlich klare Qualitätsstandards fest, die die globale Glaubwürdigkeit stärken können [1]U.S. Food and Drug Administration, "Endgültige Regel: Medizinprodukte; Im Labor entwickelte Tests," fda.gov . Investitionen in die Automatisierung, sinkende Sequenzierungskosten und die Unterstützung durch Kostenträger für hochwertige Panels stärken den Wachstumsimpuls weiter.
Wichtigste Erkenntnisse des Berichts
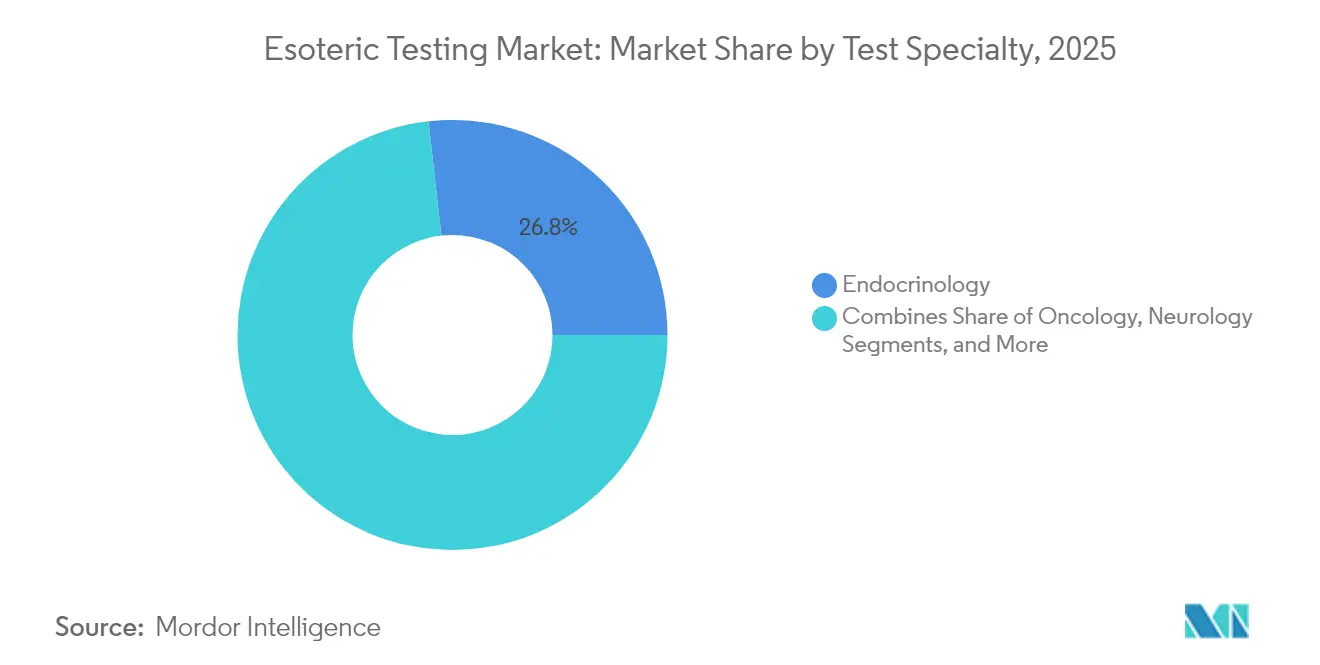
- Nach Testspezialität führte die Endokrinologie mit einem Marktanteil von 26,78 % am Markt für Esoterische Tests im Jahr 2025; Onkologietests werden bis 2031 voraussichtlich mit einer CAGR von 12,18 % wachsen.
- Nach Technologie hielt der Chemilumineszenz-Immunoassay im Jahr 2025 einen Anteil von 26,45 % am Marktvolumen für Esoterische Tests, während NGS-Plattformen bis 2031 mit einer CAGR von 12,05 % voranschreiten.
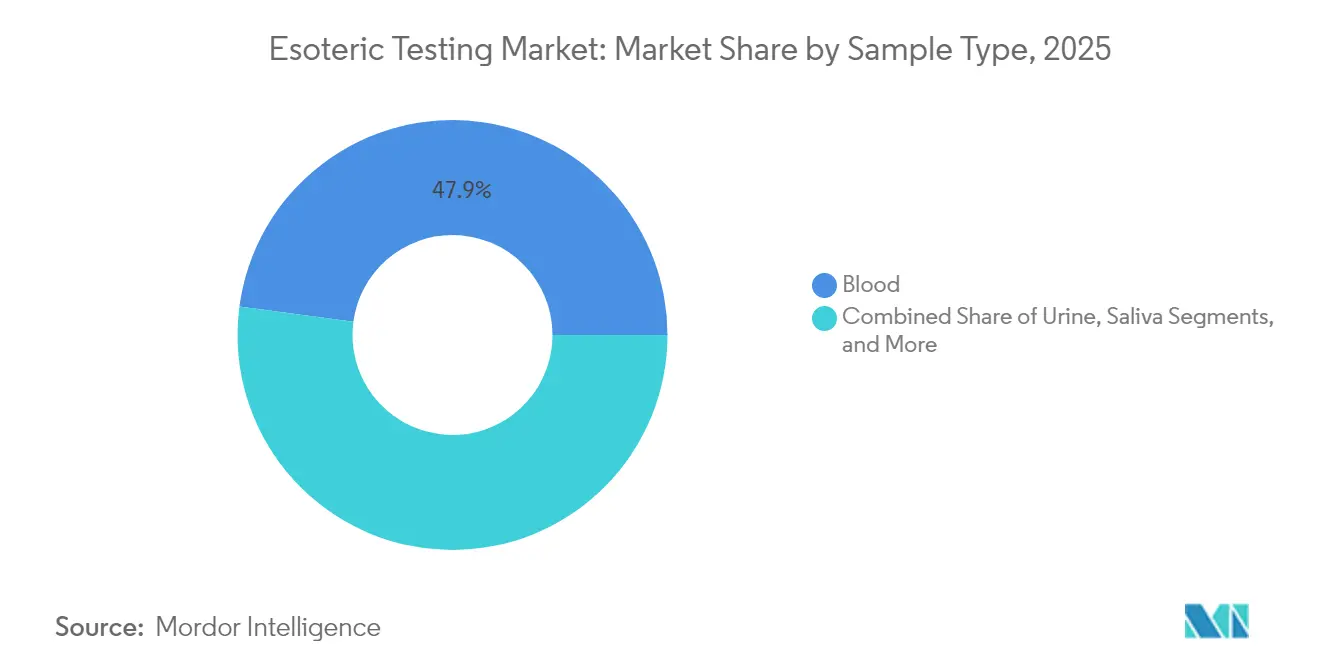
- Nach Probentyp entfiel im Jahr 2025 ein Anteil von 47,88 % am Marktvolumen für Esoterische Tests auf Blut; Speichelproben verzeichnen die schnellste CAGR von 12,21 % bis 2031.
- Nach Endnutzer kontrollierten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 51,35 % am Marktvolumen für Esoterische Tests, während Diagnostiklaboratorien mit einer CAGR von 12,29 % bis 2031 expandieren.
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 einen Anteil von 41,35 % am Marktvolumen für Esoterische Tests, während Asien-Pazifik mit einer CAGR von 12,07 % bis 2031 expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Esoterische Tests
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische und komplexe Erkrankungen | +2.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Diagnostik für seltene Erkrankungen | +2.1% | Nordamerika mit Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Fortschritte bei molekularen und Multi-Omics-Plattformen | +3.2% | Nordamerika, EU, APAC | Mittelfristig (2–4 Jahre) |
| Erhöhte Forschungs- und Entwicklungsfinanzierung und Laborautomatisierung | +1.9% | Entwickelte Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Wertbasierte Erstattung für hochwertige Panels | +1.6% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Digitale elektronische Bestellportale | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische und komplexe Erkrankungen
Das langfristige Wachstum ist an Diabetes, Autoimmunerkrankungen und Krebs geknüpft, die alle Multi-Analyten-Panels erfordern, mit denen Routinelabore nicht umgehen können. Das MolDX-Programm von Medicare knüpft die Vergütung an den klinischen Nutzen und ermutigt Ärzte, fortschrittliche Assays zu verordnen [2]Centers for Medicare & Medicaid Services, "Programm für molekulare Diagnosedienstleistungen (MolDX)," cms.gov . Da die Bevölkerung altert, sehen sich Kliniker mit überlappenden Komorbiditäten konfrontiert; definitive esoterische Tests bieten Klarheit, reduzieren Fehldiagnosekosten und unterstützen die wertbasierte Versorgung.
Wachsende Nachfrage nach Diagnostik für seltene Erkrankungen
Verbessertes Bewusstsein der Ärzte und über 54.000 verfügbare Gentests haben die Bestellungen für Assays mit extrem geringem Volumen angekurbelt. Der FDA-Durchbruchsgeräte-Pfad beschleunigt die Zulassungsfristen, während Sponsoren von Orphan-Arzneimitteln Begleitdiagnostika finanzieren, die Nischenpatientenkohorten identifizieren, und es Laboratorien mit tiefer genomischer Kompetenz ermöglichen, Premiumpreise zu erzielen.
Fortschritte bei molekularen und Multi-Omics-Plattformen
NGS-Panels, die Hunderte von Genen profilieren, wie Illuminas TruSight Oncology Comprehensive, signalisieren die regulatorische Akzeptanz breiter molekularer Erkenntnisse [3]U.S. Food and Drug Administration, "Zulassung vor der Markteinführung (PMA)," accessdata.fda.gov. Die Integration mit massenspektrometriebasierter Proteomik gibt Klinikern ganzheitliche Krankheitssignaturen. KI-Tools aggregieren Datenschichten und kennzeichnen umsetzbare Varianten schneller als manuelle Überprüfung, was eine höhere Testvergütung rechtfertigt.
Erhöhte Forschungs- und Entwicklungsfinanzierung und Laborautomatisierung
Robotik und „Dunkle Labore” reduzieren manuelle Fehler und mildern einen Arbeitskräftemangel, der in den Vereinigten Staaten auf 20.000–25.000 Fachkräfte geschätzt wird. Risikokapital floss 2024 in Start-ups zur Workflow-Automatisierung, und vernetzte Laborinformationssysteme liefern nun vorausschauende Wartung und Echtzeit-Qualitätskennzahlen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische und Compliance-Anforderungen | -1.8% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten pro Test in preissensiblen Volkswirtschaften | -1.4% | APAC, Lateinamerika, MEA | Mittelfristig (2–4 Jahre) |
| Mangel an hochqualifiziertem Laborpersonal | -1.1% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Datenintegration für Multi-Omics-Berichte | -0.9% | Fortgeschrittene Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische und Compliance-Anforderungen
Die FDA verlangt nun, dass im Labor entwickelte Tests die Vorschriften für Medizinprodukte erfüllen, was kumulierte Kosten von bis zu 3,56 Milliarden USD in US-amerikanischen Laboren verursacht und kleinere Einrichtungen dazu veranlasst, neue Testeinführungen zu überdenken. Laufende Rechtsmittel schaffen Unsicherheit, die Kapitalausgaben verzögern kann.
Hohe Kosten pro Test in preissensiblen Volkswirtschaften
Spezialisierte Assays übersteigen häufig 500 USD und überragen damit die Gebühren für Routinetests bei weitem. Begrenzte Versicherungsdeckung in Schwellenmärkten zwingt zur Selbstzahlung und dämpft die Nachfrage trotz klinischen Bedarfs. Währungsvolatilität und Versandkosten für Reagenzien erhöhen die endgültigen Patientengebühren weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testspezialität: Onkologie treibt das Wachstum der Präzisionsmedizin voran
Die CAGR von 12,18 % der Onkologie macht sie zur am schnellsten wachsenden Spezialität, da Flüssigbiopsie und umfassendes genomisches Profiling gezielte Behandlungen leiten. Die Zulassungen von FoundationOne CDx und Guardant Shield zeigen, dass Regulierungsbehörden breite Tumorpanels als klinisch wesentlich betrachten. Die Endokrinologie bleibt der Umsatzanker und erfasste 2025 mit Insulin-, HbA1c- und Schilddrüsen-Assays 26,78 % des Marktvolumens für Esoterische Tests.
Der klinische Fokus verlagert sich weiterhin von hochvolumigen Schilddrüsentests hin zu anspruchsvollen Biomarker-Suiten, die das Krebsrisiko stratifizieren. Die Segmente Infektionskrankheiten, Neurologie und Immunologie profitieren von KI-gesteuerter Interpretation, aber die Onkologie rückt in den Mittelpunkt, da Kostenträger Tests erstatten, die Therapien mit Mutationen abgleichen, Krankenhausaufenthalte verkürzen und Ergebnisse verbessern.


Nach Technologie: NGS-Plattformen gestalten die molekulare Diagnostik neu
Die Sequenzierungskosten sind unter 200 USD pro Genom gesunken, und regulatorische Freigaben für Multi-Gen-Panels treiben NGS auf eine CAGR von 12,05 %. Illuminas Kit-basiertes Onkologie-Panel erhielt die FDA-Zulassung und gibt kleineren Laboren eine Plug-and-Play-Fähigkeit. Der Chemilumineszenz-Immunoassay bleibt mit einem Marktanteil von 26,45 % bei Esoterischen Tests dominant, dank seines skalierbaren Menüs in Endokrinologie und Infektionskrankheiten.
Die Durchflusszytometrie weitet sich von der Hämatologie auf das Immunprofiling aus, während die Massenspektrometrie durch automatisierte Probenvorbereitung von der Forschung in die Routine übergeht. Obwohl die Echtzeit-PCR die Nachfrage bei Infektionskrankheiten aufrechterhält, verlieren ELISA und Radioimmunassay an Bedeutung, da Labore sich auf schnellere, gemultiplexte Optionen konsolidieren.
Nach Probentyp: Speicheltests gewinnen nicht-invasiven Vorteil
Blut behielt 2025 einen Anteil von 47,88 % am Marktvolumen für Esoterische Tests dank der Vertrautheit der Kliniker und robuster Referenzbereiche. Dennoch verzeichnet Speichel die stärkste CAGR von 12,21 %, da Patienten die schmerzlose Selbstentnahme bevorzugen und die Telemedizin die Kit-Verteilung ausweitet.
COVID-19 hat die Akzeptanz von Speichel katalysiert; jetzt werden Hormon-, pharmakogenomische und Viruslast-Assays routinemäßig an Speichelproben durchgeführt. Urin und Liquor cerebrospinalis dienen Nischenbedürfnissen im Stoffwechsel- und Neurologiebereich, aber Logistik, nicht klinischer Wert, schränkt eine breitere Einführung ein.
Nach Endnutzer: Diagnostiklaboratorien führen den Spezialisierungstrend an
Krankenhäuser erzielten 2025 einen Umsatzanteil von 51,35 %, doch Referenzlabore wachsen mit einer CAGR von 12,29 % schneller, da Gesundheitssysteme Komplexität auslagern. Personalengpässe – 80 % der Mikrobiologielabore melden Vakanzen – verlagern die Arbeit in Hochdurchsatzzentren mit Robotik.
Akademische Institute erproben neuartige Assays und lizenzieren sie dann an kommerzielle Labore. Konsolidierer wie LabCorp übernahmen BioReference-Onkologie-Assets, um die Menüs national zu erweitern, was signalisiert, dass Größe plus Spezialisierung die Geografie allein übertrifft.
Geografische Analyse
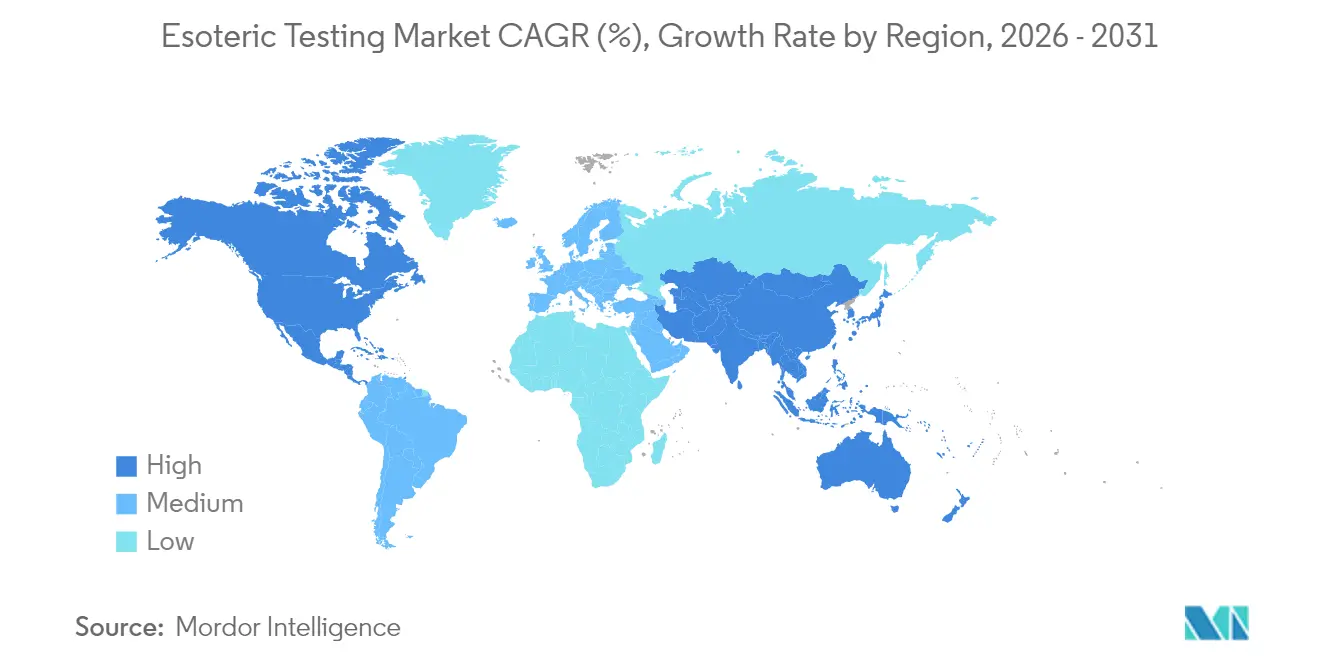
Nordamerika erzielte 2025 einen Umsatzanteil von 41,35 %. Der MolDX-Pfad von Medicare beschleunigt die Deckung für molekulare Tests, und der Kostenträgermix der Region unterstützt Premiumpreise. Laufende Fusionen – darunter die Übernahme von LifeLabs durch Quest Diagnostics – bündeln Logistiknetzwerke mit KI-gestützten Ergebnisportalen und stärken die regionale Dominanz.
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 12,07 %. Chinas Regulierungsbehörde ließ 2024 228 neue Arzneimittel zu, davon 92 mit Begleitdiagnostika, was die Krankenhausnachfrage nach Multi-Gen-Tests ankurbelt. Indische Ketten wie Dr. Lal PathLabs dringen in Städte der dritten Kategorie vor, während Molbio Diagnostics einen Börsengang in Höhe von 265 Millionen USD vorbereitet, um die molekulare Expansion zu finanzieren. Mobile Gesundheitsplattformen verbinden ländliche Kliniken mit Referenzlaboren und verkürzen die Zyklen von der Probe bis zum Ergebnis.
Europa verzeichnet stabile einstellige Zuwächse. Grenzüberschreitende Laborallianzen rationalisieren die Probenweiterleitung, und Nachhaltigkeitsmandate fördern die Nachfrage nach Umwelttoxikologie-Panels. Eurofins meldete 2024 nach 31 Akquisitionen einen Umsatz von 6,951 Milliarden EUR und unterstreicht damit ein Kauf-und-Aufbau-Modell, das die Menübreite vor regionalen Mitbewerbern hält. Lateinamerika sowie der Nahe Osten und Afrika schreiten stetig voran, da private Versicherer die Deckung ausweiten, obwohl Infrastrukturlücken und Einfuhrzölle die unmittelbare Skalierung dämpfen.

Regulatorisches Umfeld
Die regulatorische Aufsicht für esoterische Tests wird strenger, da die Regulierungsbehörden die Qualitätsanforderungen an klinische Labore und In-vitro-Diagnostika (IVD) an die Rahmenwerke für Medizinprodukte anpassen. In den Vereinigten Staaten erließ die FDA im Mai 2024 eine endgültige Regel zur Klassifizierung von laboreigenen Tests (LDTs) als Medizinprodukte (Änderung von 21 CFR 809.3(a)). Im Laufe des Jahres 2025 setzten rechtliche und politische Kehrtwenden die unmittelbare Compliance-Basislinie zurück, doch die Prüfung bleibt bei hochkomplexen molekularen und Multi-Omics-Assays erhöht.
Auch die Erwartungen an Qualitätssysteme und die IVD-Konformität sind in wichtigen Regionen gestiegen. Die FDA Quality Management System Regulation (QMSR) trat im Februar 2026 in Kraft und harmonisiert 21 CFR Part 820 mit ISO 13485:2016, wodurch der Bedarf an standardisierter Dokumentation, Validierung und Änderungskontrolle für esoterische Testworkflows steigt, die mit geräteähnlichen Komponenten (Instrumenten, Software und Assay-Kits) interagieren. In Europa prägt der EU-IVDR-Rahmen weiterhin den Marktzugang und die Kapazitätsplanung für benannte Stellen; Spanien fügte mit dem Real Decreto 942/2025 (veröffentlicht am 23. Oktober 2025) länderspezifische Details hinzu, die nationale Anforderungen einschließlich Verfahren für hausinterne Labortests festlegen. Die Europäische Kommission legte außerdem am 16. Dezember 2025 einen Vorschlag zur Vereinfachung der Vorschriften für Geräte/IVD vor, wobei die grundlegenden Sicherheits- und Leistungsanforderungen erhalten bleiben.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. LabCorp, Quest Diagnostics und Eurofins kontrollieren zusammen etwa ein Drittel des globalen Umsatzes, unterstützt durch landesweite Logistik, regulatorische Stärke und Multi-Omics-Menüs. Jedes Unternehmen schloss 2024 mehrere Akquisitionen ab; LabCorps Kauf von BioReference-Assets erweiterte die Onkologie-Reichweite, während Eurofins 18 Start-ups übernahm, um die regionale Tiefe zu stärken.
Spezialisierte Akteure besetzen Nischen. ARUP Laboratories sicherte sich die erste FDA-autorisierte AAV5 DetectCDx für die Gentherapieüberwachung und unterstreicht damit die Rolle akademischer Labore bei der Erschließung neuer Kategorien. Caris Life Sciences kombinierte Ganzexom- und Transkriptomsequenzierung in seinem MI Cancer Seek-Test und erhielt die Zulassung für das Pan-Tumor-Profiling.
Technologiepartnerschaften nehmen zu. KI-Anbieter integrieren sich in LIMS-Software, um Kontaminationen zu kennzeichnen, während Robotikfirmen modulare Aliquotierungslinien liefern, die den Durchsatz erhöhen, ohne Personal hinzuzufügen. Arbeitskräftemangel schafft Markteintrittsbarrieren, doch Cloud-gehostete Analysepipelines ermöglichen es kleineren Laboren, anspruchsvolle Panels durchzuführen, ohne lokale Bioinformatik-Teams aufzubauen.
Marktführer im Bereich Esoterische Tests
bioMontr Labs
Quest Diagnostics
Kindstar Globalgene Technology, Inc.
H.U. Group Holdings, Inc.
Laboratory Corporation of America Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die politischen Aktivitäten im Jahr 2026 schaffen ein kurzfristiges Zeitfenster für Labore und Testentwickler, um Modernisierungsprioritäten zu gestalten und Compliance-Investitionen für fortschrittliche, evidenzbasierte esoterische Diagnostik gezielt einzusetzen. In den Vereinigten Staaten veröffentlichten CMS, CDC und HHS im Juli 2026 eine Informationsanfrage (Request for Information) zu möglichen CLIA-Aktualisierungen, die sich direkt auf den Betrieb esoterischer Tests auswirken, einschließlich Laborverfahren, Atemtests, KI-Einsatz und Cybersicherheit. Gleichzeitig veröffentlichte CMS im Juli 2026 ein aktualisiertes PAMA-FAQ, das Krankenhaus-Outreach-Labore verpflichtet, bis zum 31. Juli 2026 Daten privater Kostenträger zu klinischen diagnostischen Labordienstleistungen für die ersten sechs Monate des Jahres 2025 zu melden, was den betrieblichen Wert von Abrechnungs- und Bestellsystemen erhöht, die den Bedarf an Datenprüfungen über komplexe Testmenüs hinweg unterstützen können.
Es besteht auch eine Chance für eine compliance-orientierte Differenzierung bei kostenintensiven, wirkungsstarken Panels, da die Aktivitäten von Kostenträgern und Aufsichtsbehörden die Dokumentationsanforderungen verschärfen. Der Vergleich von Labcorp mit dem US-Justizministerium über angeblich medizinisch nicht notwendige Urin-Drogentest-Panel-Ansprüche im Juli 2026 in Höhe von 14,5 Millionen USD verdeutlicht, wie klinischer Nutzen und Bestellkontrollen als kommerzielle Torwächter für proprietäre oder gebündelte esoterische Angebote fungieren können. Außerhalb der Vereinigten Staaten veröffentlichte die britische MHRA im Januar 2026 eine IVD-Roadmap mit Ergebnissen für 2026-2027, die auf innovative Diagnostik, Pandemieresilienz und Leistungsstudien-Pfade abzielt und Unternehmen unterstützt, die robuste Leistungsnachweise für Multi-Omics- und Companion-Diagnostika erbringen können. Die Workflow-Integration, die manuelle Handhabung reduziert (Sample-to-Result-Automatisierung) und komplexe Interpretationen ermöglicht (Multi-Omics-Reporting und KI-gestützte Analytik), bleibt ein zentrales Whitespace, insbesondere da Referenzlabor-Outsourcing und standardisierte Qualitätssysteme Kaufentscheidungen vorantreiben.
Aktuelle Branchenentwicklungen
- Juni 2026: Quest Diagnostics erhielt die Zulassung des Clinical Laboratory Evaluation Program (CLEP) des New York State Department of Health für Haystack MRD, einen Liquid-Biopsy-Test auf zirkulierende Tumor-DNA (ctDNA), der zur Identifizierung von Resterkrankungen oder Rückfällen bei soliden Tumorerkrankungen verwendet wird. Die staatenspezifische Zulassung beseitigt eine wichtige Einführungsbeschränkung für hochkomplexe onkologische Assays und erweitert den Zugang in einer wichtigen regulierten US-Jurisdiktion. Die Zulassung stärkt zudem die Rolle von MRD-Tests als skalierbares esoterisches Angebot in nationalen Labornetzwerken.
- März 2025: LabCorp erwarb die onkologischen Testvermögenswerte von BioReference Health und erweiterte damit seine Fähigkeiten im Bereich Krebsgenomik und die Breite seines Testangebots. Die Übernahme stärkt die Wettbewerbsposition im ausgelagerten, hochkomplexen onkologischen esoterischen Testbereich, in dem Durchlaufzeit, Logistik und Interpretationsinfrastruktur den Marktanteil bestimmen. Sie unterstützt zudem eine tiefere Integration molekularer Tests in Gesundheitssystempfade, da Krankenhäuser komplexe Assays an Referenzlabore verlagern.
- Juli 2024: Quest Diagnostics ging eine globale Kooperationsvereinbarung mit Becton, Dickinson and Company (BD) ein, um durchflusszytometriebasierte Companion-Diagnostika für Krebs und andere Erkrankungen zu entwickeln, herzustellen und zu vermarkten. Diese Partnerschaft unterstützt die Standardisierung und den Ausbau spezialisierter Durchflusszytometrie-Technologien, die zunehmend neben molekularer Profilierung in Präzisionsmedizin-Workflows eingesetzt werden. Sie verbindet zudem die Erbringung diagnostischer Dienstleistungen mit Expertise in der Geräteherstellung und trägt dazu bei, neue Assays in eine breitere klinische Anwendung zu überführen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für esoterische Tests spezialisierte klinische Labortests, die komplexe Methoden, fortschrittliche Instrumente oder seltenes Fachwissen erfordern und die üblicherweise in Referenz- oder Speziallaboren zur Patientendiagnose und -überwachung verarbeitet werden.
Ausschlüsse des Anwendungsbereichs: Die Marktgrößenbestimmung schließt routinemäßige, hochvolumige gängige Chemie- und einfache Hämatologietests aus, die typischerweise in standardisierten Krankenhauslaborworkflows verarbeitet werden.
Übersicht der Segmentierung
- Nach Testspezialität
- Endokrinologie
- Infektionskrankheiten
- Onkologie
- Neurologie
- Immunologie
- Genetik
- Sonstige
- Nach Technologie
- Durchflusszytometrie
- Chemilumineszenz-Immunoassay
- Massenspektrometrie
- Echtzeit-PCR
- Sequenzierung der nächsten Generation (NGS)
- ELISA
- Radioimmunassay
- Sonstige
- Nach Probentyp
- Blut
- Urin
- Speichel
- Liquor cerebrospinalis (CSF)
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostiklaboratorien
- Akademische und Forschungsinstitute
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Um die Grenzen festzulegen und einen sauberen Ausgangsdatensatz zu erstellen, haben wir zunächst öffentliche Gesundheitsstatistiken und Referenzwerke zu Labortests durchgesehen. Zu den genutzten Quellen gehören Angaben der Centers for Medicare and Medicaid Services (Deckungs- und Zahlungspläne), der US CDC (Indikatoren zur Krankheitslast), der WHO (globale Testdaten und Signale zur öffentlichen Gesundheit) und der OECD (Indikatoren zur Gesundheitsversorgungsnutzung).
Wir haben zudem unterstützende Materialien wie Geschäftsberichte von Unternehmen, Investorenpräsentationen, regulatorische und Akkreditierungsleitlinien (wie CLIA- und CAP-bezogene Dokumentation) sowie peer-reviewte Studien zur Einführung fortschrittlicher Diagnostik genutzt. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzinformationen sowie Patentdatenbanken herangezogen, um Wachstumssignale und technologische Verschiebungen gegenzuprüfen. Diese Sekundärforschungsquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden verwendet, um die endgültigen Annahmen zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Unsere Primärforschung konzentrierte sich darauf zu validieren, was im tatsächlichen Laborbetrieb als esoterisches Testen zählt und wie sich die Volumina über die Fachrichtungen hinweg verschieben. Wir sprachen mit einer Mischung aus unabhängigen Laboren, Krankenhauslaboren, Vertriebspartnern und Branchenexperten aus dem asiatisch-pazifischen Raum, EMEA und Amerika und nutzten deren Rückmeldungen anschließend, um die Preislogik, die Outsourcing-Quoten an Referenzlabore und die Einführungszeitpläne für fortschrittliche Technologien zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 15 % | APAC: 42 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 33 % |
| Kleinere Anbieter: 17 % | Manager: 47 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Marktgröße wurde mithilfe eines Top-Down-Ansatzes rekonstruiert, bei dem Pools für die Nutzung des Gesundheitswesens und die Nachfrage nach Spezialtests nach Regionen aufgebaut und anschließend mithilfe von Durchdringungs- und Outsourcing-Raten in Umsätze aus esoterischen Tests umgerechnet wurden. Um die Gesamtsummen realistisch zu halten, führten wir zudem selektive Bottom-Up-Prüfungen anhand von Stichproben-Testmenüs, indikativen Volumenbereichen nach Fachrichtung und typischen Preisbändern nach Technologie durch, die zur Anpassung von Lücken verwendet wurden.
Zu den im Modell verwendeten Eingaben zählen der Anteil komplexer Tests, die an Referenzlabore geleitet werden, die Verschiebung des Mixes hin zu molekularen und massenspektrometriebasierten Workflows, Erstattungs- und Preisbewegungen für spezialisierte Assays, das Wachstum bei onkologischen und infektionskrankheitsbezogenen Tests sowie Laborkapazitäten und Durchlaufzeiterwartungen, die das Outsourcing beeinflussen. Für die Prognose wurde eine Szenarioanalyse hinsichtlich der Einführungsgeschwindigkeit fortschrittlicher Diagnostik und der Richtung der Erstattung angewendet, und die endgültige Kurve wurde anschließend anhand des kurzfristigen Trendverhaltens aus historischen Reihen glattgezogen. Wo direkte Volumen- oder Preisdaten fehlten, wurden Bereiche aus Interviews entnommen und anhand öffentlicher Erstattungsreferenzen überprüft, bevor sie auf den Nachfragepool angewendet wurden.
Datenvalidierung & Aktualisierungszyklus
Wir validieren das Modell durch Triangulation über unabhängige Signale hinweg und untersuchen anschließend Ausreißer, bis sie durch Anwendungsbereich, Zeitpunkt oder Einheitsannahmen erklärt werden können. Zu den Prüfungen zählen der Vergleich des impliziten Umsatzes pro Test mit Erstattungsreferenzen, die Überprüfung regionaler Anteile anhand von Mustern der Gesundheitsversorgungsnutzung sowie die Bestätigung der Wachstumsraten der Fachrichtungen durch Expertenfeedback.
Vor der endgültigen Freigabe durchlaufen die Ergebnisse mehrstufige Analystenprüfungen, und Befragte werden erneut kontaktiert, wenn eine Abweichung groß ist oder sich eine wichtige Annahme ändert. Die Berichte werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse wie größere Erstattungsänderungen, Regulierungsänderungen oder bedeutsame Verschiebungen bei der Testadoption ausgelöst werden. Kurz vor der Auslieferung wird eine abschließende Durchsicht vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für esoterische Tests mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für esoterische Tests können weit voneinander abweichen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als esoterisch gilt, wie die Preisgestaltung gemittelt wird und welches Jahr als Ausgangspunkt betrachtet wird. Auch die Art und Weise, wie ambulante gegenüber Krankenhauslaboraktivitäten behandelt werden, spielt eine Rolle und kann die Gesamtsummen schnell verändern, wenn dies auf globaler Ebene angewendet wird.
Durch die Verfolgung von Nachfrageindikatoren auf Fachrichtungsebene und die Aktualisierung wichtiger Preis- und Outsourcing-Annahmen anhand von Interview-Feedback hält Mordor Intelligence die Schätzung an Testarten verankert, die fortschrittliche Methoden erfordern, anstatt Umsätze aus Routinediagnostik einzubeziehen. Darüber hinaus verwenden einige Schätzungen aggressive Adoptionspfade für fortschrittliche Tests oder wenden breite Umsatz-pro-Test-Durchschnittswerte an, ohne die regionalen Erstattungsrealitäten zu überprüfen, was den Basisjahreswert und die Wachstumssteigung verschieben kann.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,21 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 32,20 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann einen breiteren Umsatzumfang einbeziehen, indem mehr routinemäßige Spezialdiagnostik unter esoterisches Testen gebündelt wird, und wendet anschließend breite Durchschnittspreise über Regionen hinweg an. |
| Branchenverlag B | 27,56 Milliarden USD (2025) | Stützt sich auf einen längerfristigen Prognosepfad bis 2034, bei dem Annahmen zu Adoption und Preissteigerungen den kurzfristigen Erstattungs- und Laborkapazitätsbeschränkungen vorauslaufen können, was die implizierte Wachstumskurve anhebt. |
Die Tabelle zeigt, dass der größte Teil der Abweichung durch Grenzen des Anwendungsbereichs sowie die Art und Weise erklärt wird, wie Preisgestaltung und Adoption vom Basisjahr aus fortgeschrieben werden. Mit klaren Einschlüssen, praktischen Gegenprüfungen und wiederholbaren, an Nachfragesignale gebundenen Eingaben bleibt die endgültige Zahl leichter interpretierbar und aktualisierbar, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Esoterische Tests bis 2031 erreichen?
Es wird erwartet, dass der Markt für Esoterische Tests bis 2031 einen Wert von 52,34 Milliarden USD erreicht.
Welche Testspezialität wächst am schnellsten?
Onkologietests führen das Wachstum mit einer CAGR von 12,18 % bis 2031 an, angetrieben durch Flüssigbiopsie und Zulassungen für umfassendes genomisches Profiling.
Warum gewinnen speichelbasierte Assays an Popularität?
Die Speichelentnahme ist nicht-invasiv und unterstützt die Entnahme zu Hause, was eine CAGR von 12,21 % für Speicheltests im Markt für Esoterische Tests antreibt.
Wie wird die neue FDA-LDT-Regel die Laboratorien beeinflussen?
Labore müssen Medizinproduktstandards erfüllen, was branchenweit Compliance-Kosten von bis zu 3,56 Milliarden USD verursacht, letztlich aber höhere Qualität und globale Glaubwürdigkeit sicherstellt.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik verzeichnet die schnellste CAGR von 12,07 %, gestützt durch Chinas Zulassungen für Begleitdiagnostika und den Ausbau der molekularen Testinfrastruktur.
Welche Technologie hält heute den größten Marktanteil bei Esoterischen Tests?
Der Chemilumineszenz-Immunoassay führt mit 26,45 % des Umsatzes im Jahr 2025, obwohl NGS-Plattformen am schnellsten wachsen.
Seite zuletzt aktualisiert am:



