
Marktgröße und Marktanteil für Gentests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
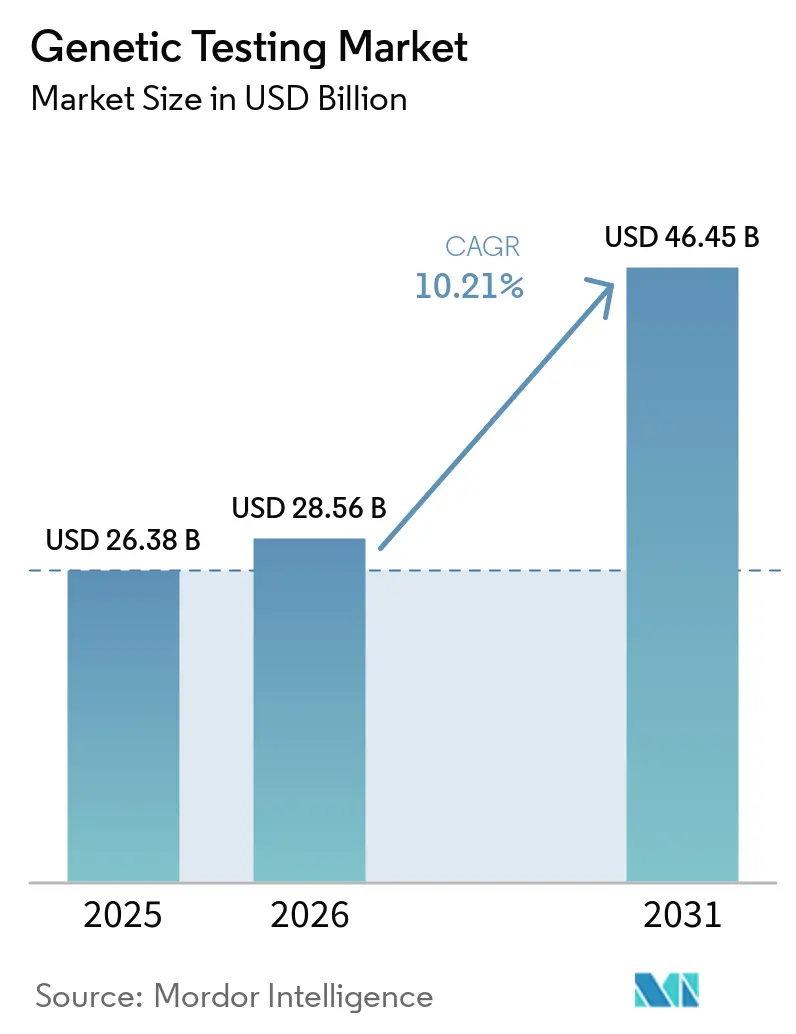
| Marktgröße (2026) | 28.56 Milliarden US-Dollar |
| Marktgröße (2031) | 46.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gentests von Mordor Intelligence
Die Marktgröße für Gentests wird voraussichtlich von 26,38 Milliarden USD im Jahr 2025 auf 28,56 Milliarden USD im Jahr 2026 steigen und bis 2031 46,45 Milliarden USD erreichen, mit einer CAGR von 10,21 % über den Zeitraum 2026–2031.
Weitverbreitete Erstattung für Multigenpanels, Kosten für die Gesamtgenomsequenzierung, die nach 2027 unter 100 USD sinken werden, sowie arbeitgeberfinanzierte genomische Wellnessprogramme steigern die Nachfrage im Markt für Gentests. Nicht-invasive Pränataldiagnostik (NIPD) und gesetzliche Neugeborenenscreening-Mandate in 30 US-Bundesstaaten sorgen für ein stetiges Volumen, während von der FDA zugelassene Flüssigbiopsie-Wege ab 2024 die Akzeptanz in der Onkologie beschleunigen. Cloudbasierte KI-Interpretationsplattformen wie Illumina DRAGEN auf Microsoft Azure komprimieren die Analyse nun von Wochen auf Stunden und ermöglichen klinische Entscheidungen noch während des Besuchs. Schnelle Kostenübernahme durch Kostenträger, sinkende Sequenzierungskosten und Echtzeit-Analysen halten den Markt für Gentests gemeinsam auf einem zweistelligen Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
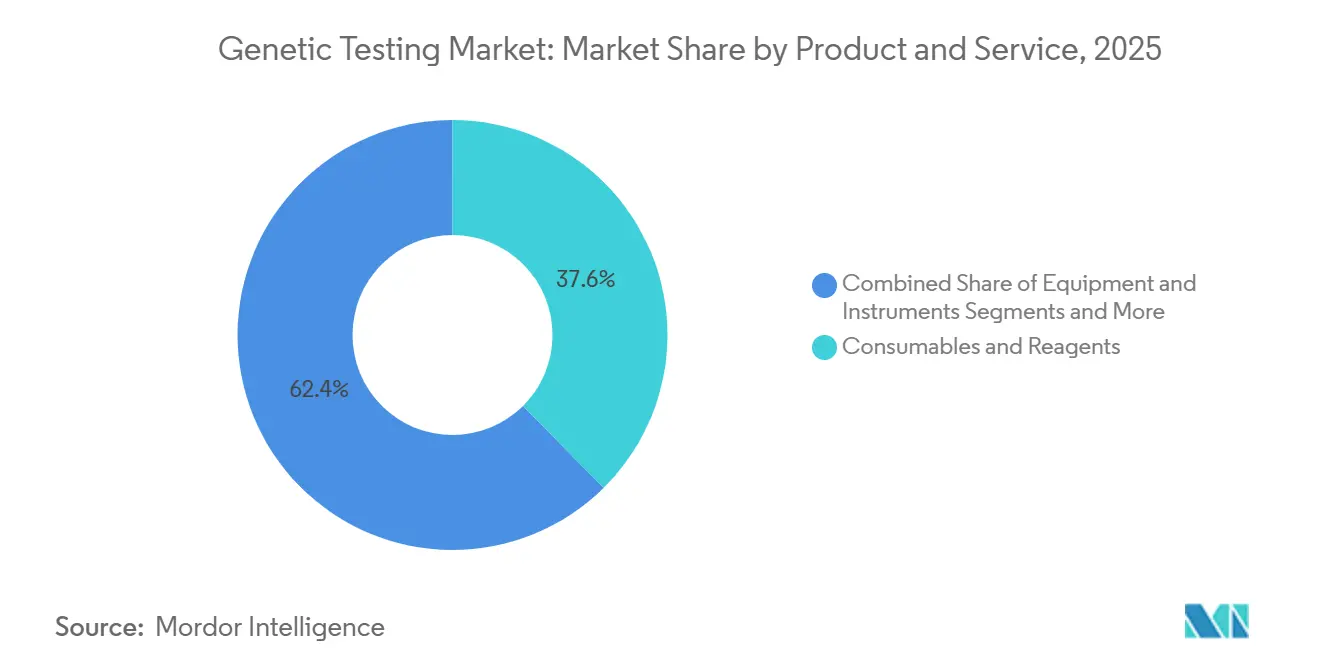
- Nach Produkt und Dienstleistung führten Verbrauchsmaterialien und Reagenzien mit einem Umsatzanteil von 37,57 % im Jahr 2025, während Software und Dienstleistungen bis 2031 voraussichtlich eine CAGR von 14,57 % erzielen werden.
- Nach Testtyp hielten pränatale und Neugeborenen-Assays 36,25 % des Marktanteils für Gentests im Jahr 2025, während das Carrier-Screening bis 2031 voraussichtlich mit einer CAGR von 11,79 % wachsen wird.
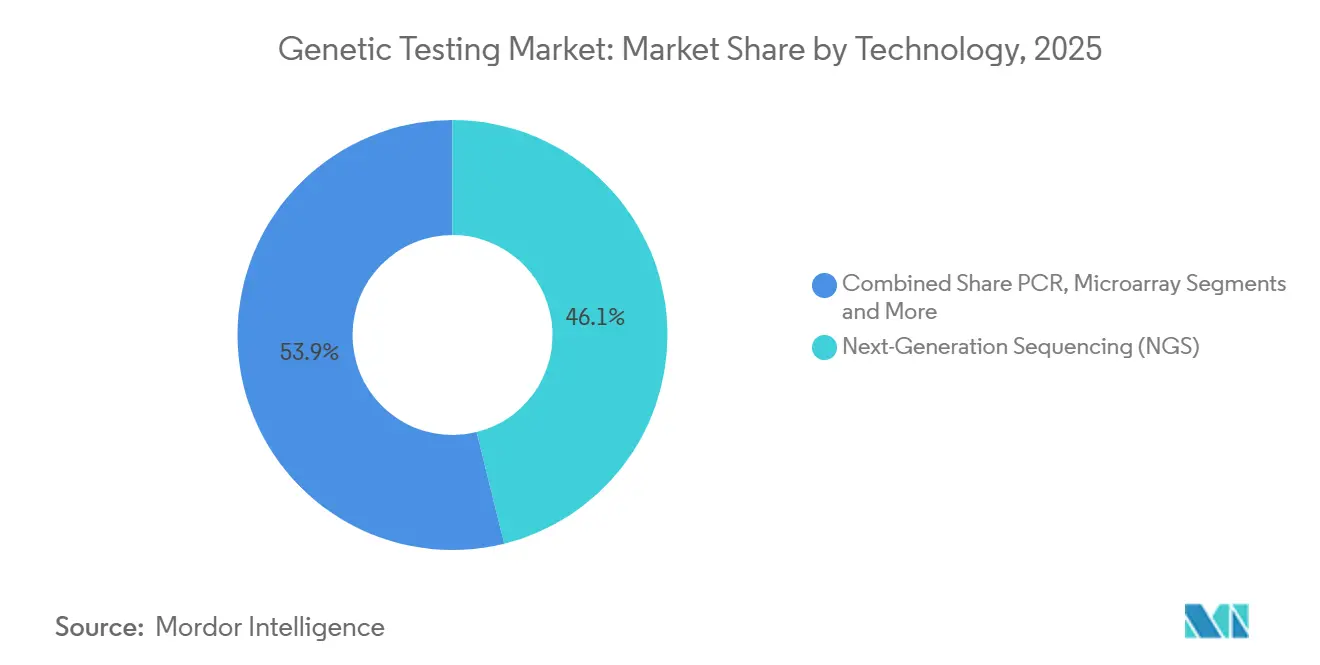
- Nach Technologie erfasste die Sequenzierung der nächsten Generation 46,13 % des Umsatzes im Jahr 2025 und wird sich im Prognosezeitraum weiterhin mit einer CAGR von 12,67 % ausweiten.
- Nach Anwendung dominierte die Diagnose genetischer Erkrankungen mit 39,63 % des Umsatzes im Jahr 2025, wobei die Onkologie mit einer CAGR von 13,88 % bis 2031 das stärkste Wachstum verzeichnet.
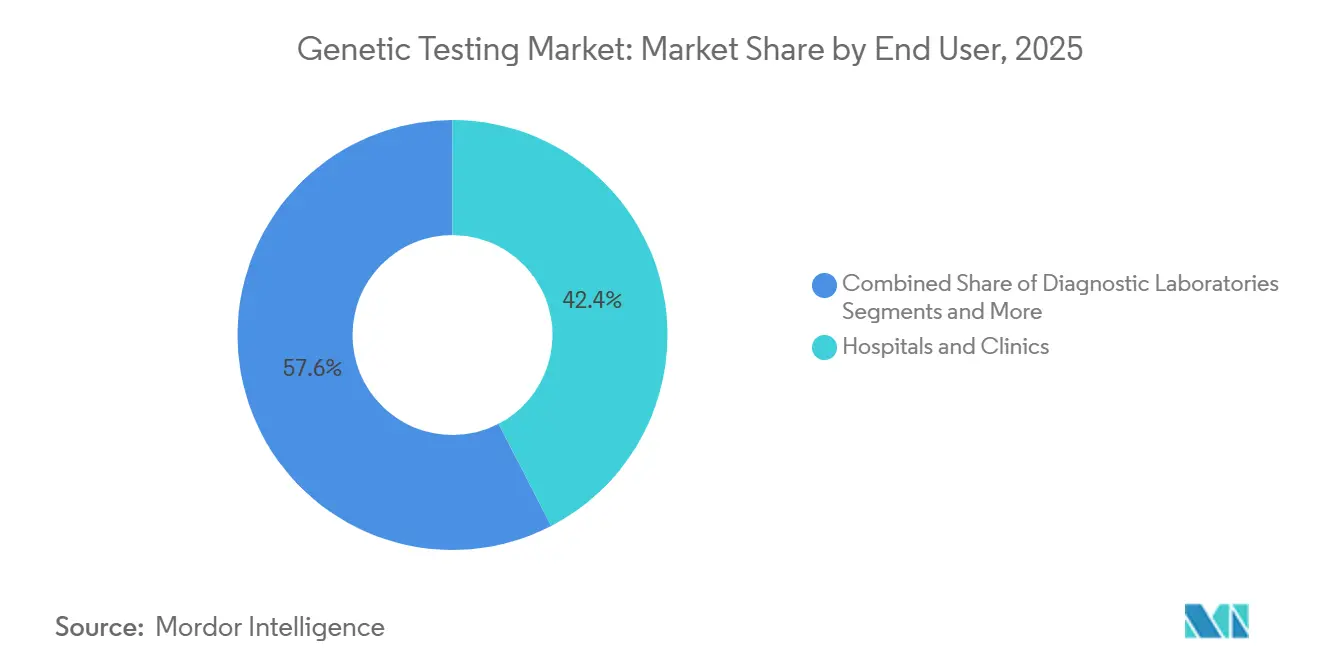
- Nach Endnutzer entfielen auf Krankenhäuser und Kliniken 42,41 % im Jahr 2025, während Forschungs- und akademische Institute eine CAGR von 12,21 % verzeichnen werden.
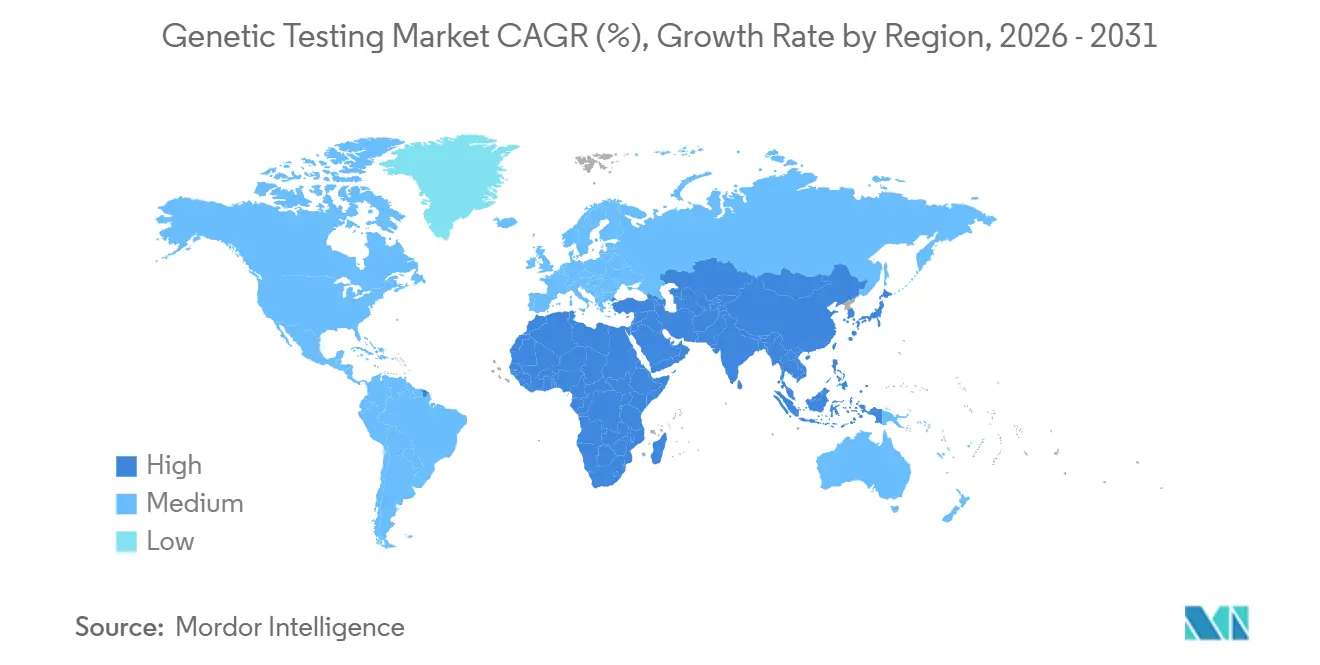
- Nach Geografie hielt Nordamerika 43,13 % im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 12,63 % erzielen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Gentests*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von NIPD und Neugeborenenscreening | +1.8% | Nordamerika, Europa, APAC-Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Weitverbreitete Versicherungsdeckung für Multigenpanels | +2.1% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten der Sequenzierung der nächsten Generation auf unter 100 USD pro Gesamtgenom (nach 2027) | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Cloudbasierte KI-Ökosysteme zur genomischen Interpretation | +1.3% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Regulatorische Wege für Flüssigbiopsie | +1.6% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Anstieg arbeitgebergeförderter genomischer Wellnessleistungen | +1.2% | Nordamerika, ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von NIPD und Neugeborenenscreening
Kommerzielle Kostenträger in den Vereinigten Staaten deckten die NIPD für Trisomien 13, 18 und 21 bis 2025 ohne vorherige Genehmigung ab, wodurch die Durchdringungsrate auf über 80 % stieg.[1] Dreißig Bundesstaaten erweiterten gleichzeitig die Neugeborenen-Panels auf 35 Kernerkrankungen, was die Nachfrage nach Natera Panorama- und PerkinElmer-Plattformen ankurbelte. Die aktualisierte Leitlinie des American College of Obstetricians and Gynecologists stufte die NIPD im Jahr 2024 als erstrangige Option für alle Schwangerschaften ein und beseitigte risikobasierte Hürden.[2] Der Wandel verwandelte Pränataldiagnostik von einer Nischenanwendung in eine universelle Abdeckung, verkürzte Erstattungszyklen und ermöglichte Direktvertriebskanäle. China begann 2025 mit der Erstattung von NIPD in Städten der ersten Kategorie, während ländliche Provinzen weiterhin selbst zahlen müssen, was zu einer ungleichmäßigen Einführung führt.
Weitverbreitete Versicherungsdeckung für Multigenpanels
Medicare nahm BRCA1/2, PALB2 und ATM im Jahr 2024 in seine Abdeckung für Erbkrebs-Panels auf und richtete sich damit nach den NCCN-Leitlinien. Kommerzielle Kostenträger folgten, indem sie 25- bis 80-Gen-Panels für berechtigte Mitglieder erstatteten, was die Volumina von Myriad MyRisk und Invitae um 40 % im Jahresvergleich steigerte. Die durchschnittliche Panel-Erstattung stabilisierte sich bei rund 250 USD, ein starker Rückgang gegenüber historischen Niveaus, was proaktive Tests für Kostenträger finanziell attraktiv macht, die auf die Vermeidung von Kosten im Spätstadium von Krebserkrankungen ausgerichtet sind. Deutschland beschränkt BRCA-Tests weiterhin auf die Verwendung nach der Diagnose, was die präventive Nutzung einschränkt.
Sinkende Kosten der Sequenzierung der nächsten Generation auf unter 100 USD pro Genom
Illuminas NovaSeq X Plus erreichte im Jahr 2024 einen Preis von 200 USD pro Genom, und das Unternehmen prognostiziert einen Preis unter 100 USD bis 2028, da sich Chemie und Durchsatz verbessern.[3] Konkurrierende Produkte von Complete Genomics und BGI zielen 2025 auf denselben Richtwert ab. Niedrigere Kosten ermöglichen bevölkerungsweite Projekte wie den NHS Genomic Medicine Service, der bis 2025 500.000 Genome sequenziert und bei 25 % der Teilnehmer verwertbare Befunde gemeldet hat. Indiens 10.000-Genom-Pilotprojekt wurde 2025 zu unter 500 USD pro Probe gestartet, was die Demokratisierung der Sequenzierung veranschaulicht.
Cloudbasierte KI-Ökosysteme zur genomischen Interpretation
Illumina DRAGEN auf Microsoft Azure reduzierte die Variantenidentifizierung im Jahr 2025 von 24 Stunden auf 30 Minuten und unterstützt damit Ergebnisse für Neugeborene am selben Tag. Nvidia Clara Parabricks senkt die Rechenkosten im Vergleich zu CPU-Pipelines um 60 %, sodass regionale Labore Kapazitäten mieten können, anstatt Server zu kaufen. Die FDA veröffentlichte 2024 einen Leitlinienentwurf zu KI-gesteuerter genomischer Software und klärte damit Compliance-Wege für Cloud-Plattformen. Interoperabilitätshürden bestehen weiterhin, da proprietäre Datenformate Middleware für eine nahtlose Integration in elektronische Patientenakten an ressourcenbeschränkten Standorten erfordern.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Gentests*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitende Datensouveränitätsbeschränkungen | -0.9% | Global, akut in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Engpässe durch Mangel an qualifizierten genetischen Beratern | -0.7% | Global, schwerwiegend in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lückenhafte Erstattung in Schwellenländern | -1.1% | APAC (ohne Japan), MEA, Südamerika | Langfristig (≥ 4 Jahre) |
| Abhängigkeit der Lieferkette für Chips zur Sequenzierung der nächsten Generation von 2 Fertigungsstätten | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitende Datensouveränitätsbeschränkungen
Die EU-Verordnung über den europäischen Gesundheitsdatenraum, die im Mai 2025 in Kraft trat, schreibt die Speicherung genomischer Daten auf EU-Servern vor und fragmentiert multinationale Datensätze. Chinas Vorschriften verlangen ebenfalls eine inländische Speicherung und eine staatliche Genehmigung für die Weitergabe menschlichen genetischen Materials ins Ausland, was die globale Zusammenarbeit einschränkt. Diese Richtlinien erhöhen die Compliance-Kosten, da Labore separate Infrastrukturen unterhalten und widersprüchliche Einwilligungsrahmen navigieren müssen, was grenzüberschreitende Assay-Einführungen verzögert.
Mangel an qualifizierten genetischen Beratern
Nur etwa 7.000 zertifizierte Berater bedienen ein globales Testvolumen von über 10 Millionen jährlich. Das American Board of Genetic Counseling graduierte 2025 400 Fachleute, weit unter dem Bedarf. Teleberatung erweitert die Reichweite, doch die Erstattung bleibt lückenhaft, insbesondere in US-amerikanischen Medicaid-Programmen. In Schwellenländern wie Indien gibt es weniger als 50 Berater, was Labore dazu zwingt, sich auf Kliniker zu verlassen, denen die Kapazität für eine eingehende Beratung fehlt, wodurch die Testbestellung verlängert und das Fehlinterpretationsrisiko erhöht wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Gentests
Nach Produkt und Dienstleistung:
Software beseitigt InterpretationsengpässeVerbrauchsmaterialien und Reagenzien hielten im Jahr 2025 37,57 % des Umsatzes und festigten damit ihre Rolle als verbrauchsmaterialbasiertes Rückgrat des Marktes für Gentests. Software und Dienstleistungen werden jedoch bis 2031 mit einer CAGR von 14,57 % wachsen, da die Interpretation und nicht die Sequenzierung zum primären Engpass wird. Die Marktgröße für Gentests im Bereich Softwareangebote wird voraussichtlich zunehmen, da Labore von hochkapitalintensiven Servern zu Cloud-Abonnements wechseln, die unter 50.000 USD pro Jahr abgerechnet werden. EU-IVDR-Vorschriften, die CE-gekennzeichnete Interpretationssoftware vorschreiben, treiben die Migration weg von internen Pipelines weiter voran. Der Geräteabsatz ist mit Halbleiterverzögerungen konfrontiert, die die Lieferzeiten für Instrumente auf ein Jahr verlängern, während Reagenzienkäufe wiederkehrend und vorhersehbar bleiben.
Wiederkehrende Umsatzmodelle verbessern die Cashflows der Anbieter und senken gleichzeitig die Anlaufkosten für mittelgroße Labore. Jeder im Jahr 2025 ausgelieferte NovaSeq X verbraucht bei voller Auslastung jährlich rund 1 Million USD an Reagenzien und schafft damit annuitätenähnliche Umsätze für Illumina. Softwareanbieter monetarisieren Variantendatenbanken durch abgestufte Analysen und ermöglichen es Gemeinschaftskrankenhäusern, Pan-Krebs-Panels ohne dedizierte Bioinformatiker durchzuführen. Akteure im Markt für Gentests, die gebündelte Beratungs-, Interpretations- und Abrechnungsunterstützung anbieten, verschaffen sich einen Wettbewerbsvorteil bei Kostenträgern, die die Gesamtkosten einer Behandlungsepisode bewerten.



Nach Testtyp:
Carrier-Screening geht über abstammungsbasierte Panels hinausPränatale und Neugeborenen-Assays machten 36,25 % im Jahr 2025 aus, doch das Carrier-Screening dürfte mit einer CAGR von 11,79 % wachsen, da sich die Leitlinien in Richtung pan-ethnischer Panels verschieben. Die Marktgröße für Gentests im Bereich Carrier-Screening wird sich ausweiten, da erweiterte Menüs nun über 400 Erkrankungen abdecken und frühere, auf aschkenasische Bevölkerungsgruppen ausgerichtete Angebote ersetzen. Diagnostische Tests bleiben volumenstark, stehen jedoch unter Preisdruck, da die Exom-Sequenzierung Einzelgen-Assays verdrängt. Prädiktive Panels profitieren weiterhin von der Kostenübernahme durch Medicare und private Kostenträger, obwohl die Akzeptanz bei nicht betroffenen Erwachsenen aufgrund von Datenschutzbedenken trotz GINA-Schutzmaßnahmen moderat bleibt.
Das erweiterte Carrier-Screening verzeichnete einen Aufschwung, nachdem das ACMG 2024 universelle Panels empfohlen hatte. Die Akzeptanz in Fertilitätskliniken stieg 2025 für Natera Horizon um 50 %. Kostenträger verlangen jedoch zunehmend den Nachweis negativer gezielter Tests, bevor sie Exom-Ansprüche genehmigen – eine Dynamik, die Patienten durch schrittweise Tests führt. Pharmakogenomische Panels entwickeln sich mit einer CAGR von rund 10 %, doch der fehlende Entscheidungsunterstützung im elektronischen Patientendatensystem verlangsamt die Akzeptanz bei Ärzten. Direkt-an-Verbraucher-Ahnenforschungstests verzeichneten 2024 einen Rückgang, da Datenschutzbedenken 23andMe dazu veranlassten, sich von der Therapeutik abzuwenden und Personal abzubauen.
Nach Technologie:
Sequenzierung der nächsten Generation dominiert, während Langleseplattformen in Kliniken einziehenDie Sequenzierung der nächsten Generation erfasste im Jahr 2025 46,13 % des Technologieumsatzes und wird voraussichtlich ein zweistelliges Wachstum beibehalten. Kostensenkungen und Flexibilität bei mehreren Genen machen die Sequenzierung der nächsten Generation zur Standardlösung für Onkologie und Diagnostik seltener Erkrankungen. Die Polymerasekettenreaktion behält Nischen im hochdurchsatzfähigen Einzelgen-Testing, während die Nutzung von Microarrays zurückgeht, da NIPD sie in der Pränatalversorgung verdrängt. Zytogenetische Techniken und FISH bleiben bei bestimmten hämatologischen Erkrankungen aufgrund schneller Durchlaufzeiten und etablierter Erstattung Standard.
Die Langlesesequenzierung wechselte von der Forschung in die Kliniken, als Pacific Biosciences Revio die Kosten pro Genom im Jahr 2024 auf 1.000 USD senkte. Oxford Nanopores MinION-Geräte, die bei Feldausbrüchen eingesetzt werden, unterstreichen die Vielseitigkeit der Sequenzierung der nächsten Generation in der Überwachung von Infektionskrankheiten. Guardant360 CDx und ähnliche Assays veranschaulichen den Nutzen der Sequenzierung der nächsten Generation in der Flüssigbiopsie und reduzieren die gewebebasierte Durchlaufzeit von 14 auf 7 Tage. Der Marktanteil für Gentests im Bereich Sequenzierung der nächsten Generation wird sich daher ausweiten, da sowohl Kurzlese- als auch Langleseplattformen die klinischen Adoptionskurven erklimmen.
Nach Anwendung:
Onkologie übertrifft die Diagnose genetischer Erkrankungen im WachstumstempoDie Diagnose genetischer Erkrankungen führte im Jahr 2025 mit 39,63 %, doch onkologische Tests werden voraussichtlich eine CAGR von 13,88 % verzeichnen, die höchste unter allen Anwendungen. Flüssigbiopsie-Assays erschließen große adressierbare Bevölkerungsgruppen; die Medicare-Abdeckung für Natera Signatera bei Kolorektal- und Brustkrebs verzehnfachte die berechtigten Patienten im Jahr 2024. Früherkennungstests wie Exact Sciences Cologuard Plus erweitern das Screening über die Koloskopie hinaus.
Die reproduktive Gesundheit bleibt robust, nähert sich jedoch in entwickelten Märkten der Sättigung, was das künftige Wachstum in Schwellenregionen verlagert, wo die Erstattung debütiert. Direkt-an-Verbraucher-Wellnesstests gingen zurück, da das Verbrauchervertrauen erodierte. Die Pharmakogenomik hinkt hinterher, da die Integration klinischer Entscheidungsunterstützung in elektronische Patientenakten unvollständig ist, obwohl über 300 Arzneimittelkennzeichnungen pharmakogenomische Leitlinien der FDA tragen.
Nach Endnutzer:
Forschungsinstitute führen die Bevölkerungsgenomik anKrankenhäuser und Kliniken erwirtschafteten im Jahr 2025 42,41 % des Umsatzes, indem sie genetische Dienstleistungen in integrierte Versorgungspfade einbetteten. Diagnostiklabore stehen unter Margendruck, da Kostenträger gebündelte Preise aushandeln und Krankenhäuser Tests zurückverlagern. Forschungs- und akademische Institute werden jedoch eine CAGR von 12,21 % verzeichnen, dank bevölkerungsweiter Genomikprojekte wie dem US-amerikanischen All of Us, das bis 2025 500.000 Teilnehmer eingeschrieben hat.
Krankenhaussysteme wie die Mayo Clinic betten Pharmakogenomik in die elektronische Verschreibung ein und kennzeichnen automatisch Gen-Arzneimittel-Wechselwirkungen für Verschreibungen wie Warfarin. Forschungscampusse, angeführt vom Broad Institute, sequenzierten 2025 allein 100.000 Genome und befeuerten damit die Nachfrage nach Hochdurchsatzdienstleistungen. Labore ohne Kapital für die IVDR-Compliance werden voraussichtlich konsolidieren und Marktanteile an besser finanzierte Forschungszentren und große Krankenhausgruppen umleiten.
Geografische Analyse
Markt für Gentests in Nordamerika
Nordamerika hielt 2025 einen Anteil von 43,13 % am Umsatz des Marktes für Gentests und wird bis 2031 mit einer CAGR von 9,8 % wachsen. Medicare und große Versicherer erstatten Tests auf erblichen Krebs, NIPT und Liquid-Biopsy-Assays, während Arbeitgeber genomische Wellness-Leistungen ausweiten. Die FDA ließ 2024 12 Gentests zu und verkürzte die Zulassungszyklen im Rahmen ihrer Präzisionsmedizin-Initiative von 18 auf 9 Monate. Kanada erstattet die DPYD-Genotypisierung in Ontario und British Columbia, während Mexiko weitgehend auf Selbstzahler angewiesen ist, was den Zugang auf städtische Privatkliniken beschränkt.
Markt für Gentests im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 12,63 % verzeichnen, gestützt durch Chinas nationale Sequenzierungsinfrastruktur und Indiens wachsendes Diagnostiknetzwerk. BGI betreibt den weltweit größten Sequenzierungs-Hub, verarbeitet monatlich über 1 Million Proben und führt 2025 einen Genomsequenzierungsservice für 100 Millionen USD ein. Japan erstattet umfassende genomische Profilierung bei fortgeschrittenem Krebs; Indiens führende Laborketten bieten NIPT für 300 USD an – ein Drittel der US-amerikanischen Preise. Südkorea führte 2024 BRCA-Tests ein, und Australien erstattet die Pharmakogenomik für Thiopurin-Medikamente mit 150 AUD (100 USD).
Markt für Gentests in EMEA und Südamerika
Europa gestaltet die Laborlandschaft neu. Deutschland erstattet Erbkrebs-Panels mit 1.500 EUR (1.650 USD); der britische NHS sequenzierte 100.000 Krebsgenome, wobei 30 % der Befunde handlungsrelevant waren. Frankreich investierte 670 Millionen EUR (737 Millionen USD) in seinen Genomischen Medizinplan. Der Nahe Osten und Afrika werden mit einer CAGR von 11 % wachsen, angeführt vom Plan der Vereinigten Arabischen Emirate, bis 2030 1 Million emiratische Genome zu sequenzieren. Südamerika wächst mit einer CAGR von 10,5 %, wobei Brasiliens Fleury und Dasa Erbkrankheits-Panels für 3.000 BRL (600 USD) einführen.

Wettbewerbslandschaft
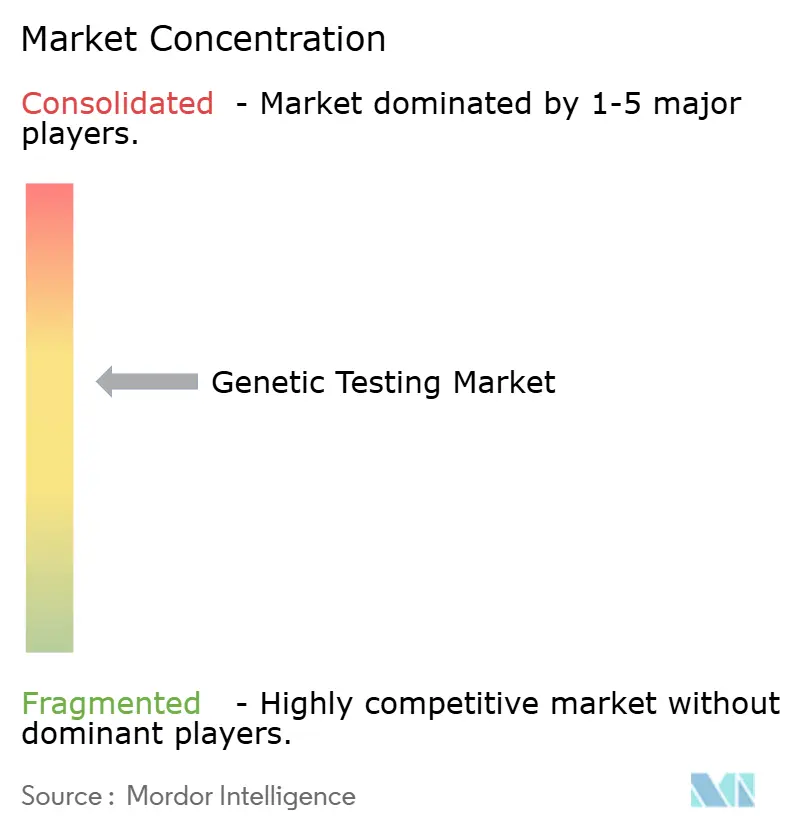
Der Markt für Gentests ist nach wie vor mäßig fragmentiert; die fünf größten Unternehmen kontrollieren rund 40 % des weltweiten Umsatzes. Illumina dominiert Sequenzierungsinstrumente mit über 70 % der installierten NGS-Basis, obwohl Preisdruck von BGI und Pacific Biosciences entsteht. Der Kauf von Invitae durch LabCorp im Jahr 2024 schuf eine durchgängige Plattform für Tests, Beratung und Datenanalyse. Die Flüssigbiopsie von Guardant Health liefert eine Bearbeitungszeit von sieben Tagen und spricht Onkologen an, die schnelle Therapieentscheidungen benötigen.
Die tragbaren Sequenziergeräte von Oxford Nanopore erschließen Point-of-Care-Nischen, wie der Einsatz durch Médecins Sans Frontières zur Profilierung der Arzneimittelresistenz bei Tuberkulose zeigt. FDA-Breakthrough-Device-Designierungen begünstigten etablierte Unternehmen; sechs von acht Designierungen im Jahr 2024 gingen an große Akteure wie Roche und Exact Sciences. Robuste Patentportfolios wie Illuminas über 1.000 Sequenzierungsansprüche erhöhen die Eintrittsbarrieren für neue Marktteilnehmer. Die bevorstehende IVDR-Durchsetzung in Europa dürfte Übernahmen kleinerer Labore anspornen, die sich keine Compliance-Upgrades leisten können.
Marktführer im Bereich Gentests
-
Illumina Inc.
-
F Hoffmann-La Roche AG
-
Thermo Fisher Scientific Inc
-
QIAGEN
-
Myriad Genetics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Gentests
- 23andMe
- Abbott Laboratories
- Agilent Technologies
- BGI
- Centogene
- Color Health
- Eurofins
- Exact Sciences
- Roche
- Guardant Health
- Illumina
- Invitae
- LabCorp
- Myriad Genetics
- Natera
- Oxford Nanopore Technologies
- Pacific Biosciences
- PerkinElmer
- QIAGEN
- Quest Diagnostics
- Thermo Fisher Scientific

Umfang und Methodik
Die Wertschöpfungskette der Gentests beginnt bei Anbietern von Sequenzierungs- und Assay-Inputs, einschließlich Instrumentierungsplattformen, Chips und Flusszellen sowie Verbrauchsmaterialien und Reagenzien. Sie führt weiter über die Testentwicklung, etwa Nasslaborprotokolle, bioinformatische Pipelines und klinische Validierung. Die Bereitstellung erfolgt über krankenhausbasierte Labore, unabhängige Referenzlabore sowie über ärztlich verordnete oder verbraucherinitiierte Kanäle. Der wiederkehrende Verbrauchsmaterialabsatz bleibt für die Wirtschaftlichkeit zentral, insbesondere bei durchsatzstarken NGS-Systemen, während cloudbasierte Interpretation zunehmend als Skalierungsebene fungiert, indem sie die Bearbeitungszeit verkürzt und den Bedarf an lokaler Rechenleistung verringert.
Engpässe und Kontrollpunkte konzentrieren sich auf spezialisierte Komponenten, einschließlich der Abhängigkeit von einer begrenzten Anzahl an Halbleiterfabriken für die NGS-bezogene Versorgung, sowie auf Datenverwaltung und klinische Workflow-Kapazitäten, insbesondere die genetische Beratung. Grenzüberschreitende Beschränkungen der Datensouveränität, wie das ab Mai 2025 geltende EU-Gesundheitsdatenraum-Regelwerk, verstärken die regionalisierte Speicherung und Verarbeitung. Dies verschiebt den Wert hin zu regionalen Cloud-Bereitstellungen und Middleware, die Ergebnisse in elektronische Patientenakten integriert. Nachgelagert prägen Kostenträgerpolitik und Compliance-Anforderungen das Bestellverhalten und die Testmenüs, erkennbar an der wachsenden Bedeutung erstattungsfähiger Multigen-Panels, pharmakogenomischer Zusatzangebote und onkologischer Workflows im Einklang mit Companion Diagnostics.
Marktführer im Bereich Gentests
Der Markt für Gentests ist mäßig fragmentiert; die fünf größten Unternehmen kontrollieren rund 40 % des globalen Umsatzes. Illumina dominiert Sequenzierungsinstrumente mit über 70 % der installierten Basis für Sequenzierung der nächsten Generation, obwohl Preisdruck von BGI und Pacific Biosciences entsteht. LabCorps Übernahme von Invitae im Jahr 2024 schuf eine End-to-End-Plattform für Tests, Beratung und Datenanalyse. Guardant Healths Flüssigbiopsie liefert eine Durchlaufzeit von sieben Tagen und spricht Onkologen an, die schnelle Therapieentscheidungen benötigen.
Oxford Nanopores tragbare Sequenziergeräte erschließen Point-of-Care-Nischen, wie der Einsatz von Médecins Sans Frontières für die Profilierung der Arzneimittelresistenz bei Tuberkulose zeigt. FDA-Auszeichnungen als Breakthrough Device begünstigten etablierte Unternehmen; sechs von acht Auszeichnungen im Jahr 2024 gingen an große Akteure wie Roche und Exact Sciences. Robuste Patentportfolios wie Illuminas über 1.000 Sequenzierungsansprüche erhöhen die Eintrittsbarrieren für neue Marktteilnehmer. Die bevorstehende IVDR-Durchsetzung in Europa wird voraussichtlich Übernahmen kleinerer Labore anspornen, die sich keine Compliance-Upgrades leisten können.
Marktchancen und Zukunftsaussichten
Klinisch validierte Gesamtgenomsequenzierung (WGS) wird zunehmend Teil der routinemäßigen Entscheidungsfindung, da Anbieter den Zugang zu schwer abzubildenden Regionen erweitern und die Interpretation automatisieren. Dies schafft Freiräume jenseits des traditionellen Exom- und Panel-Testens. Die Richtung dieser Entwicklung zeigt sich in neuen Produktaktivitäten des Jahres 2026: GeneDx bringt GenomeDx Prenatal (phänotypinformierte, Trio-basierte WGS für fetale Anomalien) auf den Markt, Illumina führt TruPath Genome für die umfassende Varianten-Erkennung ein, und Natera bringt seinen Zenith-Genomics-WGS-Assay für die Diagnose seltener Erkrankungen kommerziell auf den Markt. Diese Markteinführungen erweitern die Bandbreite klinischer Fragestellungen, die mit einem einzigen Assay beantwortet werden können, und unterstützen die Konsolidierung fragmentierter Ausleistungs-Workflows zu weniger, ertragreicheren Tests.
Präventive Genomik und Pharmakogenomik schaffen zudem kurzfristigen Kommerzialisierungsspielraum für Arbeitgeber, Gesundheitssysteme und Versicherer, die bereits mit genomischen Leistungen und Medikamentenrisiko-Stratifizierung experimentieren. Die Skalierung hängt jedoch von Klarheit bei Datenschutz und Erstattung ab. Australien erließ den Treasury Laws Amendment (Genetic Testing Protections in Life Insurance and Other Measures) Act 2026, der einschränkt, wie Lebensversicherer genetische Informationen nutzen dürfen, und die Testbereitschaft der Verbraucher in Märkten unterstützt, die für Diskriminierungsrisiken sensibel sind. Gleichzeitig verschärft sich die politische Fragmentierung für Direct-to-Consumer-Anbieter, einschließlich South Dakotas SB 49 mit Bestimmungen, die ab dem 1. Juli 2026 gelten. Erstattungsmaßnahmen können die Wirtschaftlichkeit ebenfalls neu ausrichten, darunter in Deutschland finalisierte Kürzungen der Erstattung klinischer Sequenzierung um mehr als 30 %, wirksam ab dem 1. Oktober 2026. Anbieter, die konforme Einwilligungs- und Datenworkflows, lokalisierte Rechenkapazitäten und kostenträgergerechte Evidenzgenerierung neben Assays und Interpretation bündeln, sind gut positioniert, um diese Nachfragebereiche zu erschließen.
Jüngste Branchenentwicklungen im Markt für Gentests
- Juni 2026: Roche gab die FDA-Zulassung des VENTANA PTEN (SP218) RxDx Assay als immunhistochemisches Companion-Diagnostikum zur Beurteilung des PTEN-Proteinverlusts bei Prostataadenokarzinom bekannt. Die Zulassung stärkt die Position von Roche Diagnostics in der therapiebegleitenden onkologischen Testung. Sie unterstützt zudem die breitere Akzeptanz biomarkergesteuerter Behandlungspfade, die das nachgelagerte Volumen genetischer und molekularer Tests erhöhen.
- Mai 2026: Roche unterzeichnete eine endgültige Fusionsvereinbarung zur Übernahme von PathAI für 750 Millionen USD im Voraus, zuzüglich zusätzlicher meilensteinbasierter Zahlungen, um KI-gestützte Pathologie- und Diagnostikfähigkeiten zu erweitern. Die Integration von KI-gestützter Interpretation in ein bedeutendes IVD-Portfolio verstärkt den Trend zu integrierten Workflows. Diese verbinden Testung, Bild- oder Molekularanalytik und klinische Entscheidungsunterstützung.
- Dezember 2025: Zydus Lifesciences und Myriad Genetics vereinbarten, MyRisk-Tests für erbliche Krebserkrankungen sowie verwandte Assays in ganz Indien einzuführen. Die Zusammenarbeit erweitert den Zugang zu Multigen-Panels für erbliche Krebserkrankungen in einem preissensiblen Markt. Sie schafft zudem einen breiteren lokalen Kanal für Gespräche mit Kostenträgern, Ärzteschulungen und Folgeleistungen wie Beratung und Kaskadentestung.


Markt für Gentests Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Gentests, die an menschlichen Proben durchgeführt werden, um vererbte und erworbene Erkrankungen zu erkennen, zu bestätigen oder das Risiko dafür zu bewerten – in klinischen und häuslichen Umgebungen, einschließlich der erforderlichen Instrumente, Testkits und Interpretationsdienstleistungen.
Ausschlüsse aus dem Umfang: Wir schließen Tiergenetik, Toxikologie-Assays und Sequenzierungsreagenzien aus, die ausschließlich für Forschungszwecke verkauft werden.
Segmentierungsübersicht
- Nach Produkt und Dienstleistung
- Verbrauchsmaterialien und Reagenzien
- Geräte und Instrumente
- Software und Dienstleistungen
- Nach Testtyp
- Diagnostisch
- Pränatal und Neugeborene
- Prädiktiv und präsymptomatisch
- Carrier
- Pharmakogenomisch
- Nach Technologie
- Sequenzierung der nächsten Generation (NGS)
- Polymerasekettenreaktion (PCR)
- Microarray
- Zytogenetisch / FISH
- Andere Technologien
- Nach Anwendung
- Onkologie
- Diagnose genetischer Erkrankungen
- Reproduktive Gesundheit
- Abstammung und Direkt-an-Verbraucher-Wellness
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostiklabore
- Forschungs- und akademische Institute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt damit, das Größenmodell in öffentlichen Gesundheits- und Testaktivitätssignalen zu verankern, die von Jahr zu Jahr nachverfolgt werden können. Wir beziehen uns auf Quellen wie die Weltgesundheitsorganisation für den Kontext der Krankheitslast, das US-amerikanische CDC für die Ausrichtung von Screening-Programmen, von NIH und PubMed indexierte Veröffentlichungen zur Testakzeptanz und klinischen Pfaden sowie OECD-Gesundheitsstatistiken als Indikatoren für die Systemkapazität.
Um diese Signale in Marktwerte umzuwandeln, wurden die Eingaben mit Jahresberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung zu Laborerweiterungen, Erstattungsänderungen und Assay-Einführungen abgeglichen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Patentdatenbanken sowie Import- und Exportdaten auf Versandebene genutzt, um die Präsenz von Lieferanten und die Preisentwicklung zu überprüfen. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Erkenntnisse aus der Desk-Recherche zu überprüfen, insbesondere in Bezug auf Verschiebungen im Testmix, Preisbewegungen und die Aufteilung der Volumina auf klinische Labore, Krankenhäuser und häusliche Kanäle. Wir sprachen mit Testentwicklern, Laborbetreibern, Distributoren und Gesundheitsakteuren in der APAC-, EMEA- und Amerikaregion, was dazu beitrug, Annahmen an beobachtete Kauf- und Nutzungsmuster nach Kanal und Anwendungsfall anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 16 % | APAC: 53 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 49 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Testnachfrage aus Erkrankungs- und Screening-Pools, leitliniengesteuerter Nutzung und Labordurchsatzkapazität rekonstruiert und anschließend mithilfe typischer Preisspannen in Ausgaben umgerechnet wird. Sobald diese Struktur vorhanden ist, werden selektive Bottom-up-Näherungen verwendet, um die Gesamtwerte zu bestätigen, beispielsweise durch die Aggregation von Stichproben-Lieferantenumsätzen, die Anwendung von Annahmen zum durchschnittlichen Verkaufspreis auf geschätzte Testvolumina und Kanalprüfungen für häusliche Kits.
Zu den wichtigsten Modelleingaben gehören der Anteil der Bevölkerung, der für pränatales und Neugeborenen-Screening in Frage kommt, die Durchdringung von Onkologie-Tests, die installierte Basis und Nutzung von Sequenzierungs- und PCR-Plattformen, der Mix aus Erstattung und Selbstzahlungen sowie die durchschnittliche Preisentwicklung bei der Erweiterung von Testmenüs. Wenn die Datenlage nach Ländern lückenhaft ist, werden Lücken durch Proxying aus ähnlichen Gesundheitsausgabenprofilen geschlossen und anschließend anhand der lokalen Laborkapazität und des regulatorischen Zugangs neu skaliert. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zu Adoptionsgeschwindigkeit, Preiskompression und politischen Änderungen gestützt werden, und die Ergebnisse werden anschließend mit den zugrunde liegenden Treibern auf Konsistenz verglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Triangulationsroutine überprüft, bei der Nachfrageindikatoren, Kapazitätssignale und Preislogik übereinstimmen müssen, bevor die Zahlen finalisiert werden. Varianzprüfungen werden nach Region und nach wichtigem Anwendungsfall durchgeführt, damit Ausreißer erklärt werden können, und unerklärliche Schwankungen lösen Folgegespräche mit Interviewpartnern oder eine erneute Überprüfung der Desk-Annahmen aus.
Vor der Freigabe überprüft ein zweiter Analyst den Modellablauf, die Eingabequellen und die Arithmetik, gefolgt von einem abschließenden Durchgang, der die neuesten öffentlichen Ankündigungen und politischen Änderungen verifiziert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Testvolumina oder realisierte Preise verschieben können.
Schätzung des globalen Marktes für Gentests von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Gentests unterscheiden sich häufig, weil der Markt auf verschiedenen Ebenen gemessen werden kann und weil sich Preis- und Volumenannahmen schnell verschieben, wenn Menüs erweitert werden und Kosten sinken. Unterschiede treten auch auf, wenn Unternehmen unterschiedliche Basisjahre, Wechselkurszeitpunkte und unterschiedliche Definitionen des erfassten Umsatzes wählen.
Die Hauptlücke ergibt sich daraus, ob Sequenzierungsreagenzien für Forschungszwecke und angrenzende Labordienstleistungen einbezogen werden. Mordor Intelligence behandelt den Markt als menschliche Gentests, die über klinische und häusliche Kanäle verkauft werden, einschließlich Instrumente, Kits und Interpretation, während Tiergenetik, Toxikologie-Assays und ausschließlich forschungsbezogene Reagenzien ausgeschlossen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,38 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 24,45 Milliarden USD (2025) | Verwendet eine engere realisierte Umsatzperspektive in mehreren Regionen, mit konservativeren Annahmen zur Durchdringung von Onkologie- und Pränatal-Tests sowie einer langsameren Preisspannenerweiterung für Multigenpanels. |
| Branchenpublizist B | 37,32 Milliarden USD (2025) | Bündelt häufig Verbrauchsmaterialien für Forschungszwecke und breitere Genomik-Dienstleistungen in denselben Gesamtwert und wendet eine höhere gemischte Annahme zum durchschnittlichen Verkaufspreis an, die den Wert auch bei ähnlichen Volumina erhöht. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch das, was rund um Verbrauchsmaterialien für Forschungszwecke einbezogen wird und wie schnell angenommen wird, dass die durchschnittlichen Verkaufspreise mit wachsender Akzeptanz sinken. Durch die explizite Festlegung von Umfangsregeln und die Verknüpfung von Volumina mit berechtigten Kohorten und Labordurchsatz bleibt die endgültige Schätzung auf Eingaben zurückführbar, die neu überprüft und aktualisiert werden können, wenn sich der Markt verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Gentests im Jahr 2026?
Die Marktgröße für Gentests erreichte im Jahr 2026 28,56 Milliarden USD und wird bis 2031 voraussichtlich stark ansteigen.
Welche CAGR wird bis 2031 erwartet?
Der Markt wird voraussichtlich mit einer CAGR von 10,21 % wachsen, unterstützt durch die Kostenübernahme durch Kostenträger, sinkende Sequenzierungskosten und KI-gestützte Analysen.
Welche Technologie dominiert den aktuellen Umsatz?
Die Sequenzierung der nächsten Generation führte mit 46,13 % des Umsatzes im Jahr 2025 und übertrifft weiterhin andere Methoden mit einer CAGR von 12,67 %.
Warum ist die Onkologie die am schnellsten wachsende Anwendung?
Zulassungen für Flüssigbiopsien und die Überwachung minimaler Resterkrankungen treiben eine CAGR von 13,88 % an und übertreffen die traditionelle Diagnose genetischer Erkrankungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum ist mit einer CAGR von 12,63 % positioniert, angetrieben durch groß angelegte Initiativen in China und erweiterte Labnetzwerke in Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
