
Marktgröße und Marktanteil für virologische Testverfahren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.25 Milliarden US-Dollar |
| Marktgröße (2031) | 17.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
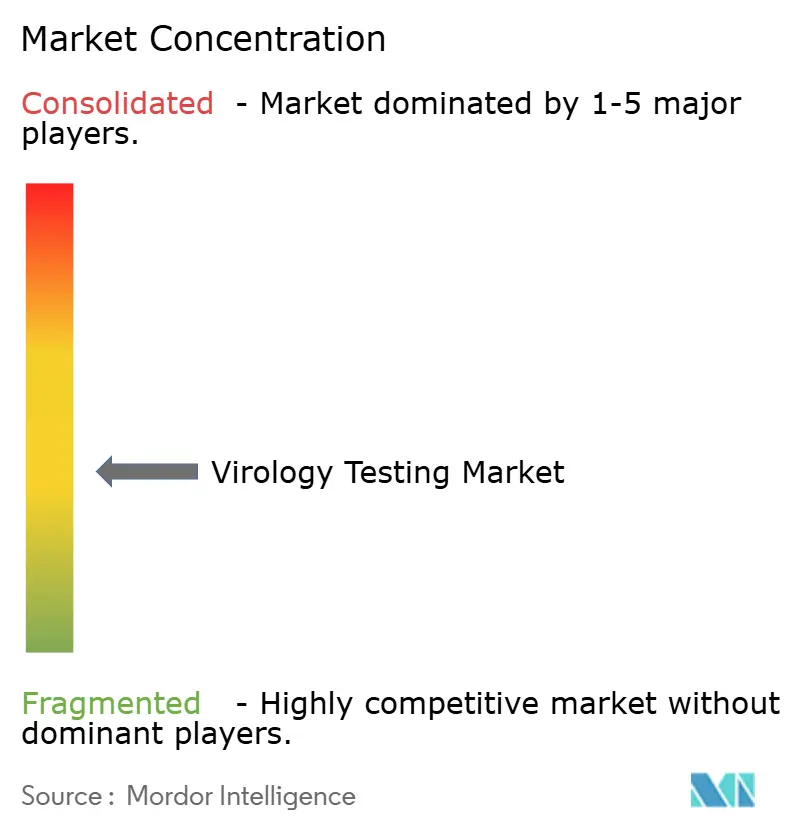
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für virologische Testverfahren von Mordor Intelligence
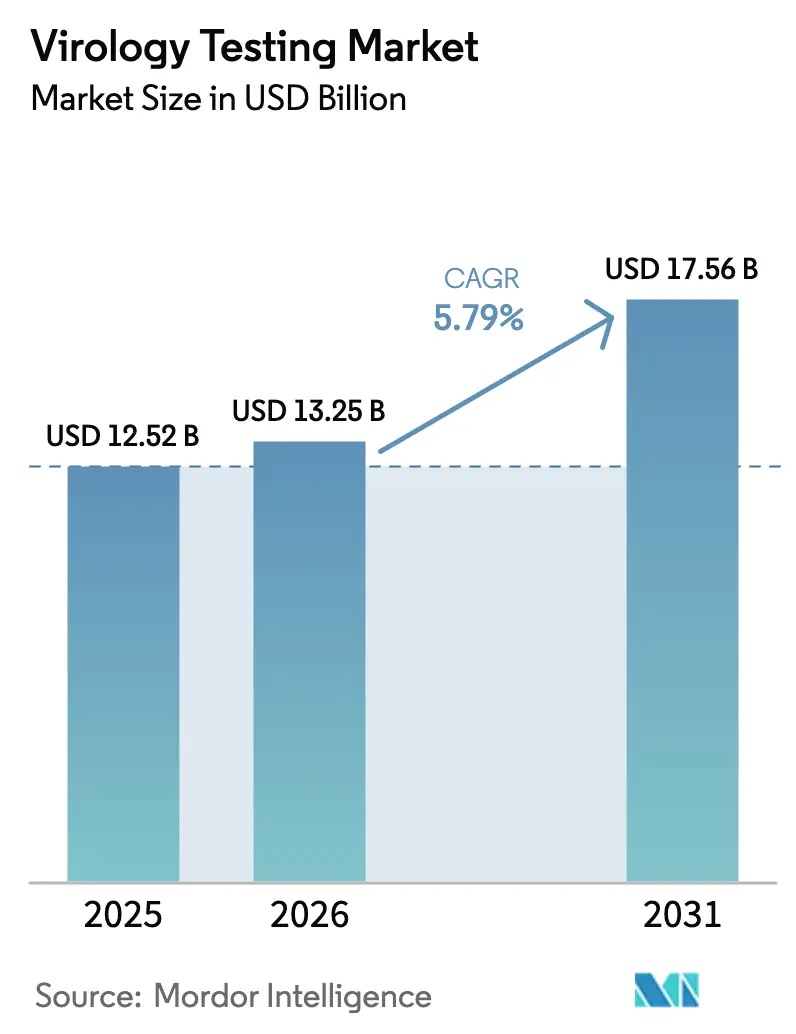
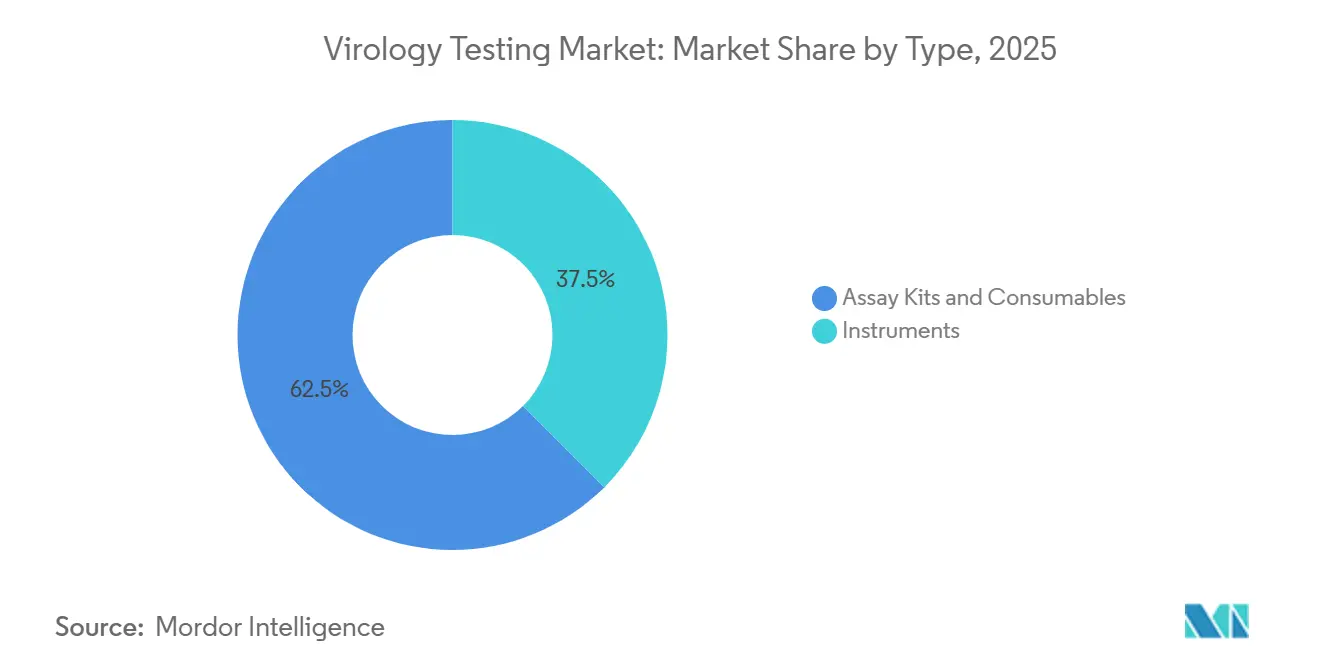
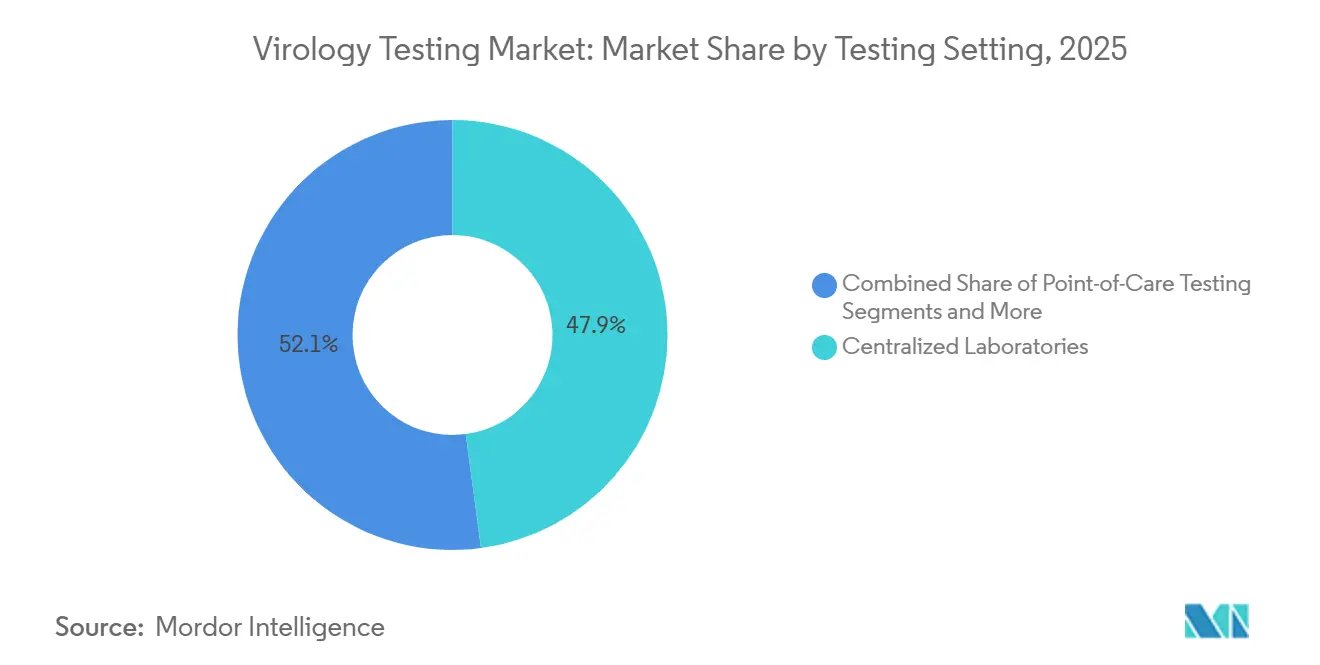
Die Marktgröße für virologische Testverfahren wird voraussichtlich von 12,52 Milliarden USD im Jahr 2025 auf 13,25 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 17,56 Milliarden USD erreichen, was einer CAGR von 5,79 % über den Zeitraum 2026–2031 entspricht. Laboratorien wechseln von Batch-Immunoassays zu Molekularsystemen mit kontinuierlichem Zugang, die die Ergebniszeiten von Tagen auf Stunden verkürzen – ein Wandel, der durch Abwasserüberwachungsvorschriften und strategische Vorräte an Mehrpathogen-Atemwegspanels vorangetrieben wird. Verbrauchsmaterialien machten 62,46 % des Umsatzes im Jahr 2025 aus, während automatisierte Instrumente bis 2031 einen jährlichen Anstieg von 6,76 % verzeichnen werden, da Krankenhäuser PCR-Arbeitseinheiten installieren, um saisonale Testspitzen ohne zusätzliches Personal zu bewältigen. Molekulardiagnostische Methoden hielten 2025 einen Anteil von 49,26 % und werden mit 6,67 % wachsen, gestützt durch von der FDA zugelassene Point-of-Care-Plattformen wie Cepheids CLIA-befreiten Xpert-Bordetella-pertussis-Assay. Zentralisierte Laboratorien erfassten 47,89 % der Nachfrage im Jahr 2025, doch Heim- und Selbsttests werden mit der schnellsten CAGR von 6,81 % zulegen, da die regulatorischen Rahmenbedingungen über die COVID-19-Notfallzulassungen hinaus reifen.[1]Roche, „Liverpool Clinical Laboratories Fallstudie,” roche.com
Wichtigste Erkenntnisse des Berichts
- Nach Typ erfassten Verbrauchsmaterialien 62,46 % des Umsatzes im Jahr 2025, während Instrumente bis 2031 eine CAGR von 6,76 % verzeichnen werden.
- Nach Diagnosetechnik entfielen auf molekulare Methoden ein Marktanteil von 49,26 % bei virologischen Testverfahren im Jahr 2025, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 6,67 % wachsen.
- Nach Testumgebung werden Heim- und Selbsttests zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,81 % expandieren.
- Nach Endnutzer werden Krankenhäuser und Kliniken mit einem Tempo von 6,78 % wachsen und das Wachstum von Referenzlabors übertreffen.
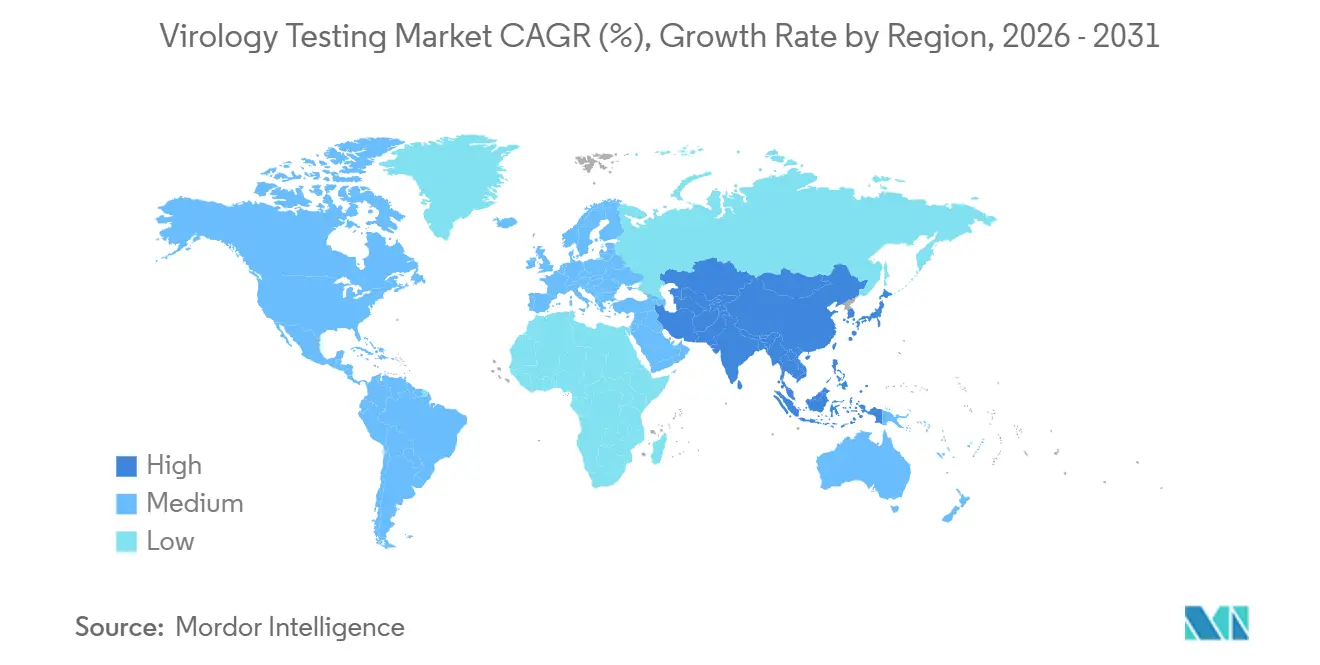
- Nach Geografie ist Asien-Pazifik für eine CAGR von 6,89 % bis 2031 positioniert, während Nordamerika 40,23 % des Umsatzes im Jahr 2025 behielt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für virologische Testverfahren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Viruserkrankungen | +1.2% | Global, mit akutem Druck in Asien-Pazifik und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende regulatorische Zulassungen für neuartige Assays | +0.9% | Nordamerika und EU, Übertragung auf APAC durch harmonisierte Einreichungen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung molekularer POC-PCR-Plattformen | +1.4% | Nordamerika, Westeuropa, städtische APAC-Zentren | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der abwasserbasierten Virusüberwachung | +0.7% | Nordamerika, Australien, Pilotprogramme in der EU und Lateinamerika | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte automatisierte Laborabläufe | +0.8% | Nordamerika, Westeuropa, Japan | Mittelfristig (2–4 Jahre) |
| Staatliche Bevorratung von Mehrpathogen-Panels | +0.6% | Nordamerika, EU, strategische Reserven im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Viruserkrankungen
Ausbrüche wie 61 menschliche H5N1-Fälle in den USA in den Jahren 2024–2025 veranlassten staatliche Laboratorien, die PCR-Kapazität zu erweitern. Mpox-Klade-Ib-Nachweise in Zentralafrika lösten WHO-Notstandserklärungen aus, die Echtzeit-PCR-Einführungen beschleunigten.[2]Centers for Disease Control and Prevention, „Aviäres Influenza-A(H5N1)-Virus,” cdc.gov Chronische Programme, beispielsweise Ägyptens Bemühungen zur Eliminierung von Hepatitis C, erhalten wiederholte Viruslasttests aufrecht. Diese parallelen klinischen und öffentlichen Gesundheitsbedürfnisse stützen die Nachfrage nach flexiblen Multiplex-Systemen, die neue Ziele ohne Hardwareersatz akzeptieren. Dichte Bevölkerungen und erweiterter Zugang in Asien-Pazifik und Subsahara-Afrika verstärken das Volumenwachstum und untermauern den Anstieg der globalen CAGR um 1,2 Prozentpunkte.
Wachsende regulatorische Zulassungen für neuartige Assays
Der Breakthrough-Device-Pfad der FDA verkürzte die Prüfzyklen, was durch QIAGENs QIAstat-Dx Rise veranschaulicht wird, das im September 2025 nach einem beschleunigten Verfahren zugelassen wurde.[3]QIAGEN, „FDA-Zulassung für QIAstat-Dx Rise,” qiagen.com Europas IVDR konsolidiert trotz Fristverlängerungen Lieferanten, da kleinere Unternehmen den Markt verlassen, anstatt hohe Konformitätskosten zu absorbieren. Harmonisierte Leitlinien des Internationalen Forums der Medizinproduktebehörden fördern gleichzeitige Einreichungen, beschleunigen globale Markteinführungen und fügen der CAGR in entwickelten Märkten 0,9 Prozentpunkte hinzu.
Schnelle Einführung molekularer POC-PCR-Plattformen
Cepheids GeneXpert-Netzwerk überschreitet nun 30.000 Installationen und gibt Notaufnahmen schnelle Triagefähigkeiten. Abbotts ID NOW überschreitet 100.000 Einheiten und liefert Influenza-A/B- oder SARS-CoV-2-Ergebnisse in 13 Minuten. Eine Studie im Journal of Clinical Microbiology aus dem Jahr 2024 ergab, dass molekulare Point-of-Care-Tests den Krankenhausaufenthalt um 1,2 Tage verkürzten und 2.400 USD pro Aufnahme einspartten. QIAGENs QIAstat-Dx Rise füllt die Lücke im mittleren Volumenbereich mit 160 kontinuierlichen Proben täglich. CLIA-Befreiungserweiterungen erweitern den adressierbaren Markt auf rund 200.000 US-amerikanische Arztpraxislabors und geben dem Treiber einen Schub von 1,4 Prozentpunkten.
Ausweitung der abwasserbasierten Virusüberwachung
Das nationale Abwasserüberwachungssystem der CDC umfasst 1.500 US-amerikanische Anlagen und verfolgt SARS-CoV-2, Influenza A, RSV und Mpox. Australien wird Anfang 2026 ein landesweites Pathogennetzwerk einführen. Das Vereinigte Königreich evaluierte automatisierte Flüssigkeitshandhabungs- und PCR-Arbeitseinheiten, die einen Sieben-Tage-Betrieb ohne Wochenendpersonal ermöglichen und Arbeitseinsparungen demonstrieren. Standardisierte Reagenzienkits, die auf inhibitorenreiche Abwassermatrizen zugeschnitten sind, bilden einen neuen, saisonunabhängigen Verbrauchsmaterialstrom, der die CAGR um 0,7 Prozentpunkte anhebt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Produktzulassungsvorschriften | -0.5% | EU (IVDR-Übergang), Schwellenmärkte mit sich entwickelnden Rahmenbedingungen | Mittelfristig (2–4 Jahre) |
| Erstattungs- und Preisreformen in wichtigen Märkten | -0.7% | Nordamerika (CMS-CLFS-Kürzungen), Europa (nationale Verhandlungen mit Kostenträgern) | Kurzfristig (≤ 2 Jahre) |
| Kürzungen von Geberfinanzierungen, die HIV-Tests in einkommensschwachen und mittleren Ländern beeinträchtigen | -0.4% | Subsahara-Afrika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Globaler Mangel an qualifizierten Molekulartechnikern | -0.6% | Global, akut in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Produktzulassungsvorschriften
IVDR-Konformitätskosten können 500.000 EUR pro Gerätefamilie übersteigen, und die Kapazität benannter Stellen ist auf 30 Organisationen begrenzt, was jahrelange Genehmigungswarteschlangen schafft. Indien übernahm 2024 lokale Validierungsregeln und fügte weitere Komplexität hinzu. Kleinere Assay-Hersteller verlassen die EU, was die Menüvielfalt einschränkt und die CAGR während des Übergangs um 0,5 Prozentpunkte verringert.
Erstattungs- und Preisreformen in wichtigen Märkten
CMS kürzte den klinischen Laborgebührenplan im Jahr 2025 um 1,3 % und Medicare-Advantage-Pläne verhängten Vorabgenehmigungen für kostspielige Molekulartests. Deutschlands Kostenträgernetzwerke verhandelten 2024 Rabatte von 15–20 % auf Atemwegspanels. Diese Preisdrücke subtrahieren kurzfristig 0,7 Prozentpunkte von der CAGR.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Instrumente treiben Kapitalerneuerungszyklen an
Instrumente werden bis 2031 mit einem Tempo von 6,76 % steigen und den Gesamtmarkt für virologische Testverfahren übertreffen. Krankenhäuser kaufen integrierte PCR-Arbeitseinheiten wie Roches cobas 5800, um Personalengpässe zu überwinden und die Durchlaufzeiten zu verkürzen. Verbrauchsmaterialien generierten immer noch 62,46 % des Umsatzes im Jahr 2025 und verankern die Marktgröße für virologische Testverfahren mit wiederkehrenden Umsätzen. Instrumente weisen jedoch Bruttomargen von 50–60 % auf und liefern Servicevertrag-Annuitäten, was die Anbieterbindung fördert. Öffentliche Budgetobergrenzen in Europa dämpfen die Einführung, aber Automatisierungsimperative halten das Teilsegment auf einem schnelleren Wachstumspfad.
Verbrauchsmaterialien werden bis 2031 weiterhin den Umsatz dominieren, da Abwasserprogramme und die Überwachung chronischer Krankheiten die Testvolumina erhöhen. Dennoch priorisieren Kapitalbudgets Multi-Panel-PCR-Systeme, die Atemwegs-, STI- und blutübertragene Ziele auf einem einzigen Chassis akzeptieren, was das Instrumentenwachstum lebhaft hält. Validierungskosten und Schulungshürden für das Personal schaffen Wechselreibung, die etablierten Anbietern zugute kommt.


Nach Diagnosetechnik: Molekulare Methoden behaupten ihre Dominanz
Molekulare Methoden erfassten 49,26 % der Umsätze im Jahr 2025 und werden mit einem Tempo von 6,67 % voranschreiten, was den Marktanteil für virologische Testverfahren in Richtung komplexerer Assays lenkt. PCR bleibt das Rückgrat, gestützt durch CLIA-befreite Kartuschen wie Xpert Bordetella pertussis.
Sinkende Sequenzierungskosten – 200–300 USD pro Probe auf Illuminas NextSeq 1000/2000 – machen die NGS-Überwachung für routinemäßige Ausbruchsreaktionen machbar. Immunoassays verlieren an Boden, da molekulare Plattformen bei sinkenden Preisen die gleiche Durchlaufgeschwindigkeit erreichen. Massenspektrometrie bleibt für virologische Arbeiten eine Nische, und Kulturtechniken bleiben auf Referenzlabors beschränkt.
Nach Testumgebung: Heimtests erholen sich nach der Pandemie
Heimtests werden mit einer CAGR von 6,81 % zulegen, angeführt von FDA-zugelassenen OTC-Kombotests für Grippe und SARS-CoV-2. Zentralisierte Labors hielten aufgrund von Viruslast- und Genotypisierungsdienstleistungen immer noch 47,89 % des Umsatzes im Jahr 2025.
Point-of-Care-Systeme wie GeneXpert und ID NOW überbrücken die Lücke und ermöglichen Ergebnisse in weniger als einer Stunde innerhalb klinischer Arbeitsabläufe. Qualitätskontrollwarnungen der FDA im Jahr 2024 unterstreichen die Notwendigkeit einer strengen Validierung, da Heimtests auf STI- und Hepatitis-Kategorien ausgeweitet werden.

Nach Endnutzer: Krankenhäuser gewinnen Marktanteile durch vertikale Integration
Krankenhäuser und Kliniken werden bis 2031 mit 6,78 % zulegen, da Gesundheitssysteme Tests internalisieren, um Versandgebühren zu senken und technische Einnahmen zu erzielen. Lösungen für mittleren Durchsatz wie QIAstat-Dx Rise passen zu den täglichen Krankenhausvolumina ohne Batch-Verzögerungen.
Öffentliche Gesundheitsbehörden stellen derweil strategische Nachfrage dar, die in der Abwasserüberwachung verankert ist, während Referenzlabors mit Margenverengung unter CLFS-Kürzungen zu kämpfen haben.
Geografische Analyse
Asien-Pazifiks rasante Infrastrukturausgaben und die Belastung durch Infektionskrankheiten positionieren die Region für den schnellsten Aufstieg, auch wenn Nordamerika weiterhin 40,23 % der Umsätze im Jahr 2025 liefert. Chinas inländische Unternehmen nutzen niedrigere Preise, um Ausschreibungen zu gewinnen, während Indien bis 2027 1.000 PCR-Labors auf Bezirksebene einsetzt. Australiens landesweites Abwassernetzwerk ist ein Beispiel für politisch getriebene Nachfrage außerhalb klinischer Zyklen.
Europa, das etwa ein Viertel des Umsatzes im Jahr 2025 hält, wird durch IVDR-Konformitätskosten eingeschränkt, die kleinere Anbieter verdrängen, was die Instrumentenmenüs einschränkt, aber die Nachfrage nach Großplattformersatz festigt. Sammelkaufpreisvereinbarungen in Deutschland und Frankreich halten die durchschnittlichen Verkaufspreise niedrig.
Naher Osten und Afrika erweitern regionale Zentren, um schnellen Reaktionsvorschriften gerecht zu werden, doch Kürzungen der Geberfinanzierung bedrohen die Kontinuität von HIV-Tests in Subsahara-Afrika. Südamerika baut Kapazitäten durch öffentlich-private Vereinbarungen aus, aber Devisenschwankungen behindern Reagenzienimporte und dämpfen das Wachstum.

Regulatorisches Umfeld
Produkte für Virologietests unterliegen zunehmend strengeren In-vitro-Diagnostik(IVD)-Kontrollen, die immer klarer zwischen Notfall-, Point-of-Care- und labor-entwickelten Verfahren unterscheiden. In den Vereinigten Staaten haben Maßnahmen der FDA in den Jahren 2025 und 2026 diese Entwicklung verstärkt, darunter eine endgültige Leitlinie vom September 2025, die Durchsetzungsrichtlinien für IVD-Tests während gemäß Section 564 erklärter Notfälle beschreibt, sowie eine endgültige Anordnung im Federal Register vom Juni 2026, mit der bestimmte SARS-CoV-2-Point-of-Care-Geräte in die Klasse II mit besonderen Kontrollen eingestuft werden, was die Anforderungen an die Vermarktung nach dem Ende des Notfalls verschärft.
In Europa prägt der Übergang zur IVDR weiterhin die Verfügbarkeit von Assays und die Beteiligung von Anbietern, wobei Kapazitätsengpässe bei benannten Stellen die Zertifizierungszeitpläne für höherriskante IVDs beeinflussen. Weltweit hat die WHO ihren Ansatz zur IVD-Präqualifizierung 2026 aktualisiert, indem sie die Leistungsbewertung vom breiteren Bewertungsprozess trennte und die Gebührenstrukturen überarbeitete, was die Compliance-Arbeitslast für Anbieter verschiebt, die auf ausschreibungsgetriebene und spenderfinanzierte Programme in Ländern mit niedrigem und mittlerem Einkommen abzielen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Virologietests erstreckt sich von Rohstofflieferanten (Antikörper, Enzyme, Kunststoffe, Oligonukleotide) über Assay- und Geräte-OEMs, Auftragsentwicklungs- und -herstellungspartner, Logistikanbieter (einschließlich Kühlkette) bis hin zu mehrstufigem Vertrieb an Krankenhäuser, Referenzlabore und Gesundheitsbehörden. Große OEMs wie Roche, Abbott, Thermo Fisher und Danaher (Cepheid) sichern die Nachfrage durch installierte Basen und geschlossene Verbrauchsmaterialien, während spezialisierte vorgelagerte Anbieter wie Fujirebio kritische IVD-Komponenten liefern und OEM-/CDMO-Dienstleistungen anbieten, die die Erweiterung des Testmenüs und die Produktion von Eigenmarken unterstützen.
Engpässe bestehen weiterhin bei hochreinen Enzymen und Polymerasen, spezialisierten Kunststoffen und Spritzgusskapazitäten für Hochdurchsatz-Verbrauchsmaterialien sowie bei der temperaturempfindlichen Reagenzienverteilung, was die Vorlaufzeiten während saisonaler Spitzen oder Ausbruchsreaktionen beeinträchtigen kann. Belege für den Aufbau von Resilienz umfassen Bemühungen um Flexibilität auf Protokollebene (zum Beispiel validierte alternative Reagenzien, die 2025 für molekulare Workflows veröffentlicht wurden) sowie eine verbesserte Wahrnehmung der Verfügbarkeit im Laborkanal, wobei eine Branchenumfrage von 2025 eine höhere Angemessenheit der Versorgung als 2024 meldete, was eine Normalisierung nach den pandemiebedingten Einschränkungen widerspiegelt.
Wettbewerbslandschaft
Die fünf größten Anbieter – Roche, Abbott, Danaher, Thermo Fisher und Hologic – beherrschen gemeinsam einen großen Anteil des globalen Umsatzes. Roches cobas-5800-Installation in Liverpool verkürzte die Durchlaufzeit im Bereich sexuelle Gesundheit auf einen Tag und unterstreicht den Automatisierungswert. Danahers Cepheid sicherte sich die CLIA-Befreiung für Pertussis-Kartuschen und erweiterte die Reichweite auf 200.000 US-amerikanische Arztpraxislabors.
Zweitrangige Anbieter, darunter Seegene und QuidelOrtho, differenzieren sich durch breite Multiplex-Menüs, stehen aber unter Margendruck durch Preisreformen. Portable Sequenziergeräte von Oxford Nanopore eröffnen feldbasierte Überwachungsmöglichkeiten, während QIAGENs Rise-Plattform Krankenhauslabors mit mittlerem Volumen bedient. Agilent integriert KI-Qualitätskontrolle in automatisierte Arbeitseinheiten, um manuelle Überprüfungen um 40 % zu reduzieren. Regulatorische Unsicherheit über adaptive Algorithmen kann hochriskante Einsätze verlangsamen, aber die Bindung an die installierte Basis hält den Wettbewerb moderat.
Marktführer in der Branche für virologische Testverfahren
F. Hoffmann-La Roche AG
Bio-Rad Laboratories Inc
Hologic Inc.
Thermo Fisher Scientific Inc.
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Dezentrale und für Spitzenlasten geeignete Molekularkapazität ist ein zentraler Weißraumbereich, gestützt durch die Ausweitung der Abwasserüberwachung und regionale Laborinfrastrukturprogramme. Das National Wastewater Surveillance System der CDC betreibt Überwachung in rund 1.500 US-Anlagen, und Australiens geplanter landesweiter Rollout eines Erregernetzwerks Anfang 2026 wandelt Überwachung in wiederkehrende, matrixspezifische Nachfrage nach Verbrauchsmaterialien und standardisierten Workflows um, die weniger von saisonalen klinischen Volumina abhängig sind.
Auch im Bereich Produkte und Technologien bildet sich Weißraum, insbesondere bei Hochdurchsatz-Systemen für die Probe-zu-Ergebnis-Verarbeitung, der Standardisierung ultrapräziser digitaler PCR und feldvalidierten CRISPR-Assays, die den Aufwand für Probenvorbereitung und Gerätebelastung reduzieren. Im Juni 2026 brachte Bruker das MyGenius PRO auf den Markt, ein Hochdurchsatz-PCR-basiertes molekulardiagnostisches Probe-zu-Ergebnis-System, und in Südkorea wurde BioTNS im Juni 2026 ausgewählt, um ein Regierungsprogramm (30 Milliarden KRW) zu leiten, das sich auf die Festlegung technischer Standards für ultrapräzise dPCR-Diagnostik konzentriert – ein Signal für institutionelle Unterstützung von Leistung und Vergleichbarkeit bei quantitativen Virologietests der nächsten Generation. Der regionale Kapazitätsaufbau unterstützt die Nachfrageentwicklung zusätzlich, darunter die Ernennung des Uganda Virus Research Institute im Juli 2026 zum regionalen Exzellenzzentrum für Virologie der East African Community, wodurch sich die adressierbare Basis für Geräte, Assays und schulungsbezogene Dienstleistungen in Schwellenländern erweitert.
Aktuelle Branchenentwicklungen
- Juli 2026: Roche stellte den cobas Hepatitis-D-Virus(HDV)-Test zum Nachweis und zur Quantifizierung von HDV-RNA für den Einsatz auf den Systemen cobas 5800, 6800 und 8800 in CE-gekennzeichneten Ländern vor. Die Einführung erweitert standardisierte Tests im Stil der Viruslastbestimmung auf einer etablierten Hochdurchsatz-Installationsbasis und unterstützt den wiederkehrenden Reagenzienabsatz über verschiedene Laborgrößen hinweg.
- September 2025: QIAGEN erhielt die FDA-Zulassung für QIAstat-Dx Rise, eine molekulare Plattform mit kontinuierlichem Zugang, die für Labore mit mittlerem Durchsatz positioniert ist. Die Zulassung unterstützt schnellere Zyklen der Testmenü-Erweiterung in Krankenhaus- und Gesundheitssystemlaboren, die von Batch-Workflows abrücken, um Bearbeitungszeiten und Personaldruck zu reduzieren.
- Oktober 2024: Healgen erhielt die FDA-Zulassung für den ersten frei verkäuflichen Kombitest für Grippe und COVID-19 auf Molekularbasis. Die Zulassung bringt reguliertes molekulares Virologietesten für den Heimgebrauch über die pandemiebedingten Notfallzulassungswege hinaus voran und stärkt die Nachfrage nach verbraucherfreundlichen Multi-Pathogen-Panels.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Virologietests Umsätze aus Testlösungen zur Erkennung, Identifizierung oder Überwachung viraler Infektionen im Rahmen der routinemäßigen klinischen Diagnose, der Ausbruchsüberwachung und der Behandlungsüberwachung. Der Umfang umfasst Gerätesysteme und Assay-Kits sowie Verbrauchsmaterialien, die in Labor- und patientennahen Umgebungen in den wichtigsten Regionen eingesetzt werden.
Ausgeschlossen aus dem Umfang: Wir schließen Impfstoffe, Antivirenmittel, allgemeine mikrobiologische Tests, die nicht virusfokussiert sind, sowie rein akademische Forschungsabläufe aus, die nicht für diagnostische oder klinische Entscheidungen genutzt werden.
Übersicht der Segmentierung
- Nach Typ
- Instrumente
- Assay-Kits und Verbrauchsmaterialien
- Nach Diagnosetechnik
- Molekulardiagnostische Methode
- PCR-basierte Methoden
- NGS-basierte Methoden
- Immunoassay-basierte Methode
- Massenspektrometrie-basierte Methode
- Weitere
- Molekulardiagnostische Methode
- Nach Testumgebung
- Zentralisierte Laboratorien
- Point-of-Care-Tests
- Heim- und Selbsttests
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostiklaboratorien
- Behörden für öffentliche Gesundheit und Überwachung
- Weitere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, den Marktumfang festzulegen und den ersten Entwurf der Nachfragesignale nach Region, Technik und Testumgebung zu erstellen. Wir stützten uns auf öffentliche und offizielle Quellen wie die Weltgesundheitsorganisation, die US-CDC, das Europäische Zentrum für die Prävention und die Kontrolle von Krankheiten, die öffentlichen Datenbanken der US-FDA für IVD-Zulassungen sowie die OECD-Gesundheitsstatistiken für kontextuelle Indikatoren des Gesundheitssystems. Leistungsreferenzen wurden anhand von in Fachzeitschriften veröffentlichten, auf Plattformen wie PubMed indexierten Studien gegengeprüft.
Um diese Signale in Größenparameter umzuwandeln, überprüften wir Geschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen von Unternehmen, um den Produktmix und die geografische Ausrichtung zu verstehen, und prüften anschließend zentrale Annahmen anhand von Patentdatenbanken und eines Abonnements für Nachrichten und Finanzdaten zur zeitnahen Ereignisverfolgung. Wo die öffentliche Berichterstattung dünn war, nutzten wir selektiv eine Datenbank mit Import-Export-Sendungsdaten und eine Quelle für globale Verträge und Ausschreibungen, um Geräteplatzierungen und ausschreibungsgetriebene Beschaffung plausibilitätszuprüfen. Diese Sekundärquellen sind nur beispielhaft, und zusätzliche öffentliche Dokumente wurden verwendet, um den endgültigen Datensatz zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um das Sekundärmodell zu belastungstesten und Lücken bei der realen Testnutzung, der Preisentwicklung sowie der Geschwindigkeit zu schließen, mit der sich die Nachfrage zwischen zentralisierten Laboren und Heim- bzw. Selbsttests verschiebt. Wir sprachen mit Leitern diagnostischer Labore, Krankenhaus-Einkaufs- und Labormanagern, Distributoren und technischen Spezialisten in APAC, EMEA und Amerika, um die Annahmen an lokale Erstattungs-, Regulierungs- und Beschaffungsmuster anzupassen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 16 % | APAC: 39 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 33 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 51 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Wir haben die Marktgröße anhand eines Top-Down-Nachfragemodells ermittelt, das von Volumina der Virologietests und Indikatoren der installierten Kapazität ausgeht und diese dann mithilfe von Preispunkten auf Technik- und Umgebungsebene in Umsatz umrechnet. Anschließend prüften wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie stichprobenbasierten ASP-mal-Volumen-Berechnungen für stark genutzte Assays, Kanalprüfungen zu Geräteplatzierungen und lieferantenseitigen Umsatzaufteilungen nach Region, um die Gesamtsummen realistisch zu halten.
Wichtige Inputs umfassten die Verschiebung des Anteils zu molekularen Methoden, den Mix aus Verbrauchsmaterialien und Geräten, die Nutzungsraten in zentralisierten Laboren, das Tempo der Einführung von Heim- und Selbsttests sowie den saisonalen Rhythmus respiratorischer und neu auftretender Viren. Für die Prognose nutzten wir Szenarioanalysen, damit die Nachfrage je nach Ausbruchsintensität, regulatorischer Verschärfung oder Lockerung für Selbsttests und Personalengpässen in Laboren angepasst werden konnte, und glätteten den endgültigen Verlauf anschließend durch jahresweisen Expertenkonsens aus Interviews. Wo Datenlücken bei kleineren Ländern auftraten, wandten wir Proxy-Verhältnisse anhand vergleichbarer Gesundheitsausgaben und Testintensität an und korrigierten diese anschließend durch regionale Validierungen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Gegenprüfungen validiert, darunter der Vergleich impliziter Testvolumina mit öffentlich sichtbaren Überwachungssignalen und die Prüfung, ob Preis- und Mix-Annahmen mit den von Befragten diskutierten Beschaffungs- und Erstattungsrealitäten übereinstimmten. Ausreißer wurden markiert, wenn Wachstumsraten oder regionale Aufteilungen von bekannten Kapazitäts- und Nutzungsbeschränkungen abwichen, und die Annahmen wurden anschließend von einem weiteren Analysten vor der endgültigen Freigabe überprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche regulatorische Änderungen, Ausbruchswellen oder bemerkenswerte Preisbewegungen die Nachfragekurve wesentlich verändern. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und wichtige Interview-Rückmeldungen im Modell berücksichtigt sind.
Vergleich der globalen Marktgröße für Virologietests von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Virologietests stimmen nicht immer überein, da Umfang und Zählregeln zwischen den Quellen nicht konsistent sind. Die Unterschiede ergeben sich meist daraus, was jede Quelle unter Virologietests versteht, zum Beispiel ob breitere IVD für Infektionskrankheiten einbezogen wird, wie Heim-Selbsttests behandelt werden und welches Jahr und welcher Wechselkurszeitpunkt verwendet werden.
In der Praxis entstehen die größten Abweichungen dadurch, ob Umsätze nur für virusfokussierte Assay-Kits und Verbrauchsmaterialien plus Geräte gezählt werden oder ob auch benachbarte Laborkategorien und verwandte Dienstleistungen hinzugerechnet werden, was die Gesamtsummen aufblähen kann. Ein weiterer wiederkehrender Faktor ist die Preislogik: Manche Schätzungen halten die ASPs nach der pandemiebedingten Volatilität konstant, während andere eine schnellere Preisnormalisierung annehmen, ohne dies durch Beschaffungsprüfungen im Labor und Aktualisierungen der Technikanteile zu validieren. In dieser Studie werden diese Aktualisierungen durch erneute Kontaktaufnahmen und Aufteilungen auf Ebene der Testumgebung vor der endgültigen Freigabe bei Mordor Intelligence aktuell gehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,52 Milliarden USD (2025) | |
| Fachzeitschrift A | 5,86 Milliarden USD (2025) | Diese Zahl scheint zu niedrig zu sein, da sie den Schwerpunkt auf routinemäßige klinische Virustest-Umsätze legt und einen breiteren Mix aus Assay-Verbrauchsmaterialien und gerätebezogenen Ausgaben in zentralisierten Laboren ausschließt, und sie kann Selbsttests auch als separate Einzelhandelskategorie behandeln. |
| Regionale Beratungsgesellschaft B | 7,80 Milliarden USD (2026) | Diese Schätzung verwendet ein späteres Basisjahr und kann konservative Nutzungsannahmen für molekulare Plattformen anwenden, was den impliziten Verbrauchsmaterialabsatz verringert, und sie kann Teile des dezentralen Testens ausschließen, die erfasst werden, wenn Testumgebungen konsistent zugeordnet werden. |
Bei allen drei Werten lässt sich der Großteil der Abweichung durch Umfangsgrenzen sowie dadurch erklären, wie Volumina und Preise mit dem Technikmix und der Testumgebung verknüpft werden. Indem die Inputs an beobachtbare Nutzung, Verschiebungen der Testumgebung und Preisbewegungen gekoppelt bleiben, bleibt die endgültige Zahl nachvollziehbar anhand wiederholbarer Schritte, sobald neue Daten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für virologische Testverfahren im Jahr 2031 haben?
Es wird prognostiziert, dass er bis 2031 einen Wert von 17,56 Milliarden USD erreicht und mit einer CAGR von 5,79 % wächst.
Welches Segment wird nach Testumgebung am schnellsten wachsen?
Heim- und Selbsttests werden bis 2031 voraussichtlich mit einer CAGR von 6,81 % expandieren, da die regulatorischen Wege reifen.
Warum übertreffen Instrumente Verbrauchsmaterialien beim Wachstum?
Krankenhäuser erneuern ihr Kapital mit automatisierten PCR-Arbeitseinheiten, die steigende Volumina bewältigen und gleichzeitig den Mangel an Technikern ausgleichen, was Instrumenten eine CAGR von 6,76 % verleiht.
Welche Region weist die stärksten Wachstumsaussichten auf?
Asien-Pazifik ist für eine CAGR von 6,89 % positioniert, angetrieben durch umfangreiche Investitionen in Labornetzwerke und optimierte IVD-Zulassungen.
Wie wirken sich Erstattungsänderungen auf US-amerikanische Laboratorien aus?
Eine CLFS-Kürzung von 1,3 % im Jahr 2025 drückt die Margen von Referenzlabors und beschleunigt die Internalisierung molekularer Tests in Krankenhäusern.
Welche Rolle spielt die Abwasserüberwachung bei der Marktexpansion?
Nationale Programme in den USA und Australien schaffen einen stetigen Verbrauchsmaterialstrom unabhängig vom saisonalen klinischen Volumen und steigern die Gesamtnachfrage.
Seite zuletzt aktualisiert am:



