
Marktgröße und -anteil für wertbasierte Gesundheitsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.27 Billionen US-Dollar |
| Marktgröße (2031) | 5.17 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 17.86 % |
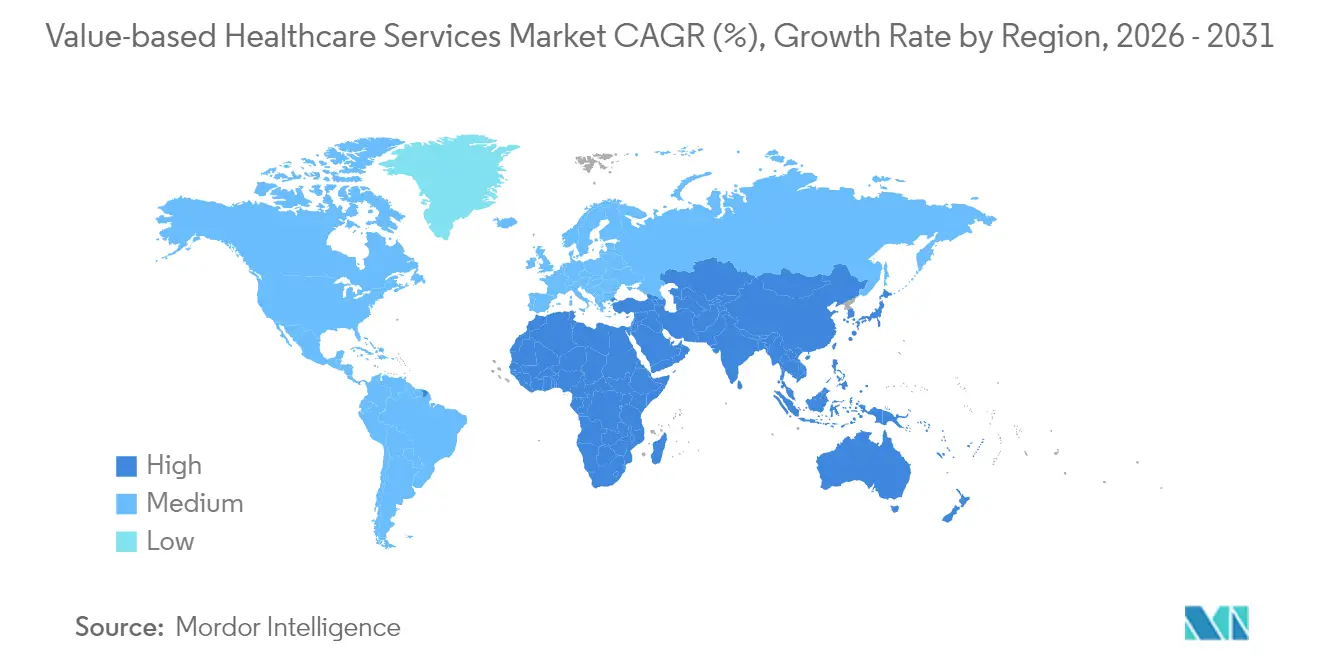
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
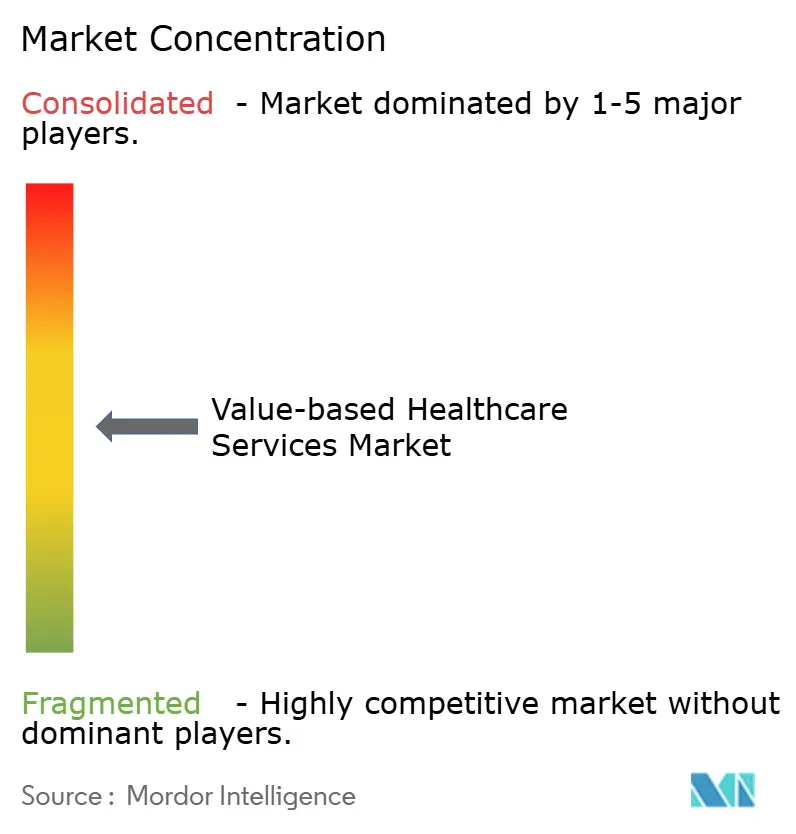
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für wertbasierte Gesundheitsdienstleistungen von Mordor Intelligence
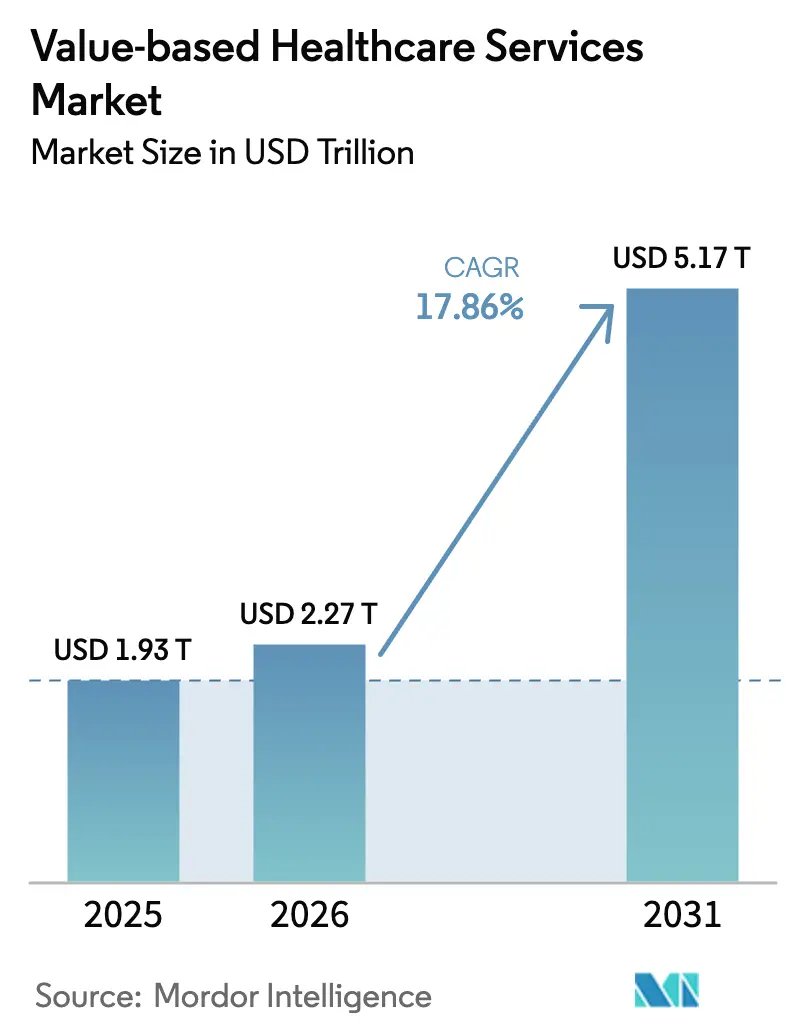
Die Marktgröße für wertbasierte Gesundheitsdienstleistungen wird im Jahr 2026 auf 2,27 Billionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,93 Billionen USD, mit Prognosen für 2031, die 5,17 Billionen USD zeigen, mit einer CAGR von 17,86 % im Zeitraum 2026–2031.
Der Schwung ergibt sich aus veränderten Erstattungsanreizen, die messbare Patientenergebnisse honorieren, einer beschleunigten Einschreibung in verwaltete Medicare-Optionen sowie der Ausrichtung von Kostenträgern und Leistungserbringern auf eine integrierte Versorgungserbringung. Eine wachsende Basis älterer Menschen, die mehrere chronische Erkrankungen managen, erhöht die Nachfrage nach kontinuierlichen, koordinierten Leistungen. Gleichzeitig suchen Arbeitgeber nach vorhersehbaren Gesundheitsausgaben und fördern Direktverträge, die auf Leistungsgarantien basieren. Die Technologieakzeptanz, insbesondere KI-gestützte Risikostratifizierung, unterstützt das proaktive Bevölkerungsgesundheitsmanagement, während Telemedizin den Zugang für verstreute Gemeinschaften erweitert. Die Konsolidierung unter Krankenhaussystemen und Kostenträgern stärkt die Investitionskapazität für Analyseinfrastruktur und nachgelagerte Versorgungsressourcen und verstärkt damit die Übergangsgeschwindigkeit.
Wesentliche Erkenntnisse des Berichts
- Nach Zahlungsmodell führten Programme zur gemeinsamen Einsparung mit einem Umsatzanteil von 30,74 % im Jahr 2025; Kopfpauschale/Globalbudgets werden voraussichtlich bis 2031 die schnellste Expansion mit einer CAGR von 19,02 % verzeichnen.
- Nach Versorgungseinrichtung hielten Krankenhäuser und integrierte Versorgungsnetzwerke im Jahr 2025 einen Marktanteil von 39,05 % am Markt für wertbasierte Gesundheitsdienstleistungen; virtuelle Anbieter/Telemedizin-Anbieter sind auf Kurs für eine CAGR von 23,10 % zwischen 2026 und 2031.
- Geografisch dominierte Nordamerika im Jahr 2025 mit einem Anteil von 45,90 %, während Asien-Pazifik im Prognosezeitraum voraussichtlich eine CAGR von 25,20 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten und alternde Bevölkerung | +4.2% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Staatlich gesteuerter Wandel hin zu alternativen Zahlungsmodellen | +3.8% | Nordamerika, Ausweitung auf APAC und Europa | Mittelfristig (2–4 Jahre) |
| Druck von Kostenträgern und Leistungserbringern auf integrierte, longitudinale Versorgung | +3.1% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung von Medicare Advantage und risikobasierten ACO-Programmen | +2.9% | Nordamerika mit Ausstrahlungseffekten anderswo | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Risikostratifizierung und prädiktive Analytik | +2.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Arbeitgeberfinanzierte wertbasierte Verträge zur Kosteneindämmung | +1.9% | Nordamerika und Europa, aufstrebend in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten und alternde Bevölkerung
Erwachsene ab 65 Jahren werden bis 2030 in den Vereinigten Staaten 73 Millionen Menschen zählen, wobei 85 % mit mindestens einer chronischen Erkrankung leben und 60 % mehrere Erkrankungen managen.[1]Vizient, "Demografische Verschiebungen und Prävalenz chronischer Erkrankungen," vizientinc.com Diese Gruppe treibt bereits mehr als die Hälfte der Krankenhauseinweisungen an und treibt die Gesundheitskosten in die Höhe. Der Markt für wertbasierte Gesundheitsdienstleistungen schafft Anreize für ein koordiniertes Management durch Vereinbarungen zur gemeinsamen Einsparung, die präventive Interventionen fördern und vermeidbare Krankenhausaufenthalte reduzieren. Leistungserbringer nutzen longitudinale Daten, häusliches Monitoring und multidisziplinäre Versorgungsteams, um komplexen Bedürfnissen gerecht zu werden, und erzielen dabei messbare Qualitätsverbesserungen und Kosteneinsparungen.
Staatlich gesteuerter Wandel hin zu alternativen Zahlungsmodellen
Die Politik ist ein entscheidender Katalysator. Das CMS-Innovationszentrum hat Programme eingestellt, die keine Einsparungen erbracht haben, und gleichzeitig verpflichtende Episodenbündel eingeführt, wie etwa das Transforming Episode Accountability Model, an dem ab Januar 2026 741 Krankenhäuser beteiligt sein werden.[2]Redaktion des American Journal of Managed Care, "Details zum CMS TEAM-Modell," ajmc.com International haben Länder wie die Niederlande Bündelzahlungen eingeführt, die die Einhaltung von Versorgungsprotokollen verbessern, ohne die Gesamtausgaben zu erhöhen. Solche Vorschriften beschleunigen die Migration der Leistungserbringer weg von der Einzelleistungsvergütung hin zu risikoübernehmenden Vereinbarungen.
Druck von Kostenträgern und Leistungserbringern auf integrierte, longitudinale Versorgung
Vertikal integrierte Unternehmen kombinieren nun Versicherung, Primärversorgung, Fachdienstleistungen, Pharmazie und Analytik innerhalb einer einzigen Betriebsplattform. Optum verwaltet bereits 4,7 Millionen Patienten im Rahmen wertbasierter Verträge, während Kaiser Permanentes Risant Health die Vermögenswerte von Geisinger und Cone Health hinzufügt, um seine regionale Präsenz zu erweitern.[3]UnitedHealth Group, "Optum-Investorenpräsentation 2025," unitedhealthgroup.com Diese Strukturen ermöglichen den Echtzeit-Datenaustausch und eine gemeinsame klinische Steuerung, was nahtlose Übergaben entlang des Versorgungskontinuums ermöglicht und Anreize auf Gesamtkosten-der-Versorgung-Kennzahlen ausrichtet.
Ausweitung von Medicare Advantage und risikobasierten ACO-Programmen
Die Medicare Advantage-Einschreibung wird voraussichtlich im Jahr 2025 35,7 Millionen Mitglieder erreichen, was 51 % aller Medicare-Leistungsberechtigten entspricht, während die durchschnittlichen monatlichen Prämien weiter sinken. Das Medicare Shared Savings Program erzielte im Jahr 2023 Nettoeinsparungen von 2,1 Milliarden USD und bewies damit, dass Modelle mit Gewinn- und Verlustbeteiligung Kosten und Qualität in Einklang bringen können. Neue politische Elemente wie Health Equity Benchmark Adjustments zielen darauf ab, die Beteiligung von Leistungserbringern zu erweitern, die historisch unterversorgte Bevölkerungsgruppen betreuen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Duale Abrechnungszykluskomplexität (Einzelleistungsvergütung vs. wertbasierte Versorgung) | -2.1% | Global, akut in Übergangsmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Bereitschaft zur Übernahme von Abwärtsrisiken | -1.8% | Nordamerika und Europa, aufstrebend in APAC | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken bei gemeinschaftsbasierten Leistungserbringern | -1.4% | Global mit regionaler Variation | Langfristig (≥ 4 Jahre) |
| Ärzteerschöpfung durch Anforderungen an die Qualitätsberichterstattung | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Duale Abrechnungszykluskomplexität (Einzelleistungsvergütung vs. wertbasierte Versorgung)
Das parallele Betreiben von Abrechnungssystemen für Einzelleistungsvergütung und wertbasierte Verträge belastet die Finanzabteilungen, insbesondere in kleineren Organisationen, denen unternehmensweite IT-Ressourcen fehlen. Die Mitarbeiter müssen abweichende Kodierungs-, Dokumentations- und Berichtsregeln abgleichen, was Zeit bindet und den Verwaltungsaufwand erhöht. Solange kein Wendepunkt erreicht ist, bei dem ein ausreichender Anteil des Umsatzes unter wertbasierten Modellen abgerechnet wird, wird die Dopplung im Backoffice die betriebliche Effizienz beeinträchtigen.
Begrenzte Bereitschaft zur Übernahme von Abwärtsrisiken
Viele Leistungserbringer zögern, eine vollständige Kopfpauschale zu akzeptieren, da versicherungsmathematische Fähigkeiten, Reservekapital und Bevölkerungsgesundheitsinfrastruktur ungleich verteilt bleiben. Frühere Fälle unzureichender Risikoadjustierung fördern das Misstrauen unter Organisationen, die sozioökonomisch komplexe Bevölkerungsgruppen betreuen, was die Vertragsaufnahme verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsmodell:
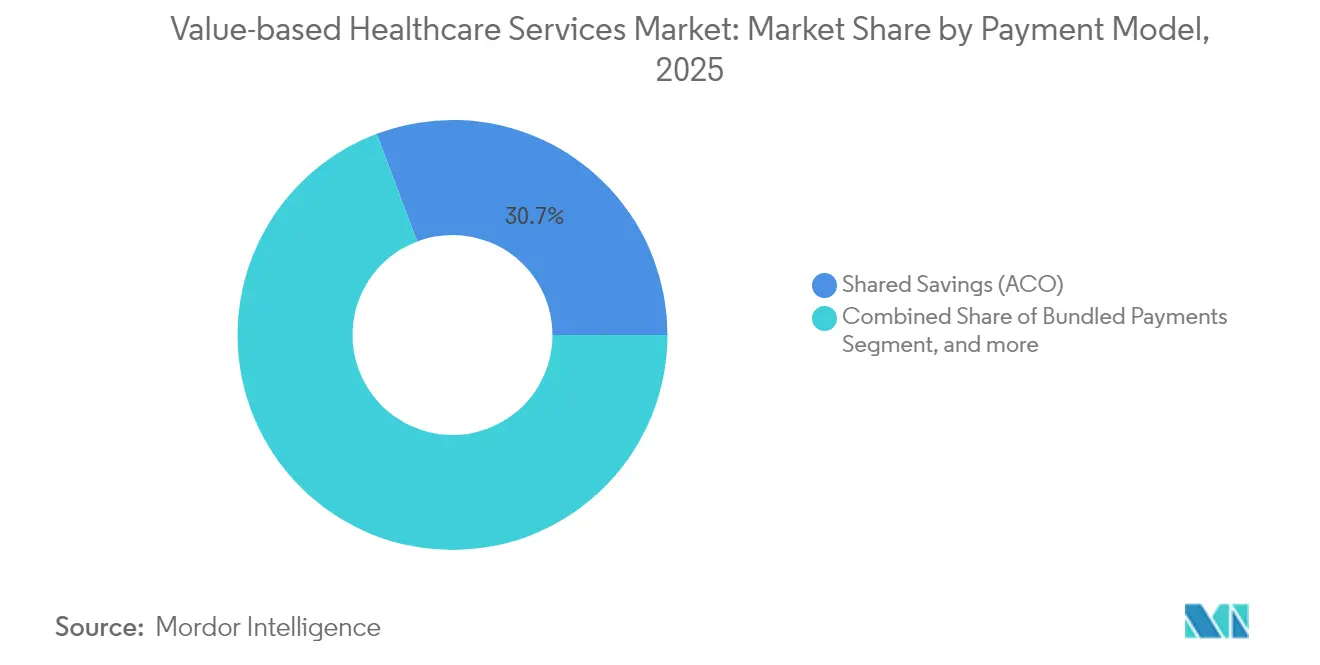
Reife treibt Wachstum über gemeinsame Einsparungen hinausProgramme zur gemeinsamen Einsparung kontrollierten 2025 30,74 % des Marktes für wertbasierte Gesundheitsdienstleistungen und dienten als zugängliche Einstiegsoption, da sie die Teilnehmer zunächst vor Abwärtsrisiken schützen. Sie betreuen allein im Rahmen von Medicare 11 Millionen Leistungsberechtigte und erzielten im Jahr 2023 Einsparungen von 2,1 Milliarden USD. Die Marktgröße für wertbasierte Gesundheitsdienstleistungen im Bereich Kopfpauschale/Globalbudgets wird voraussichtlich bis 2031 mit einer CAGR von 19,02 % wachsen, da Kostenträger vorhersehbare Kostengrenzen bevorzugen und Leistungserbringer ihre versicherungsmathematischen und Versorgungsmanagementkapazitäten ausbauen. Bündelzahlungen gewinnen durch das verpflichtende TEAM-Modell, das chirurgische Episoden abdeckt, an Bedeutung, während Pay-for-Performance-Verträge Qualitätskennzahlen um Equity-Komponenten erweitern. Patientenzentrierte Medizinische Heimkonzepte integrieren sich zunehmend in breitere ACO-Strukturen, und episodenbasierte Bedingungen umfassen nun chronische Krankheitszyklen, was die zunehmende Komplexität bei der Definition von Ergebnissen im Markt für wertbasierte Gesundheitsdienstleistungen widerspiegelt. Nischenmodelle wie Spezialitätenbündel und direkte Arbeitgeberverträge bieten weitere Wahlmöglichkeiten und verdeutlichen die kontinuierliche Weiterentwicklung des Zahlungsdesigns im Markt für wertbasierte Gesundheitsdienstleistungen.
Wachsendes Vertrauen in Kopfpauschalen beschleunigt Investitionen in Versorgungskoordinationsplattformen, Fernüberwachung und gemeinschaftsbasierte Partnerschaften. Organisationen, die Bevölkerungsgesundheitsanalytik beherrschen, können Anreize für Leistungserbringer ausrichten, das Panel-Risiko anpassen und gemeinsame Einsparungen erzielen und gleichzeitig eine hohe Verbraucherzufriedenheit aufrechterhalten. Diejenigen, denen die nötige Größe fehlt, wenden sich kollaborativen Vertragsnetzwerken zu, die das versicherungsmathematische Risiko bündeln.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Versorgungseinrichtung:
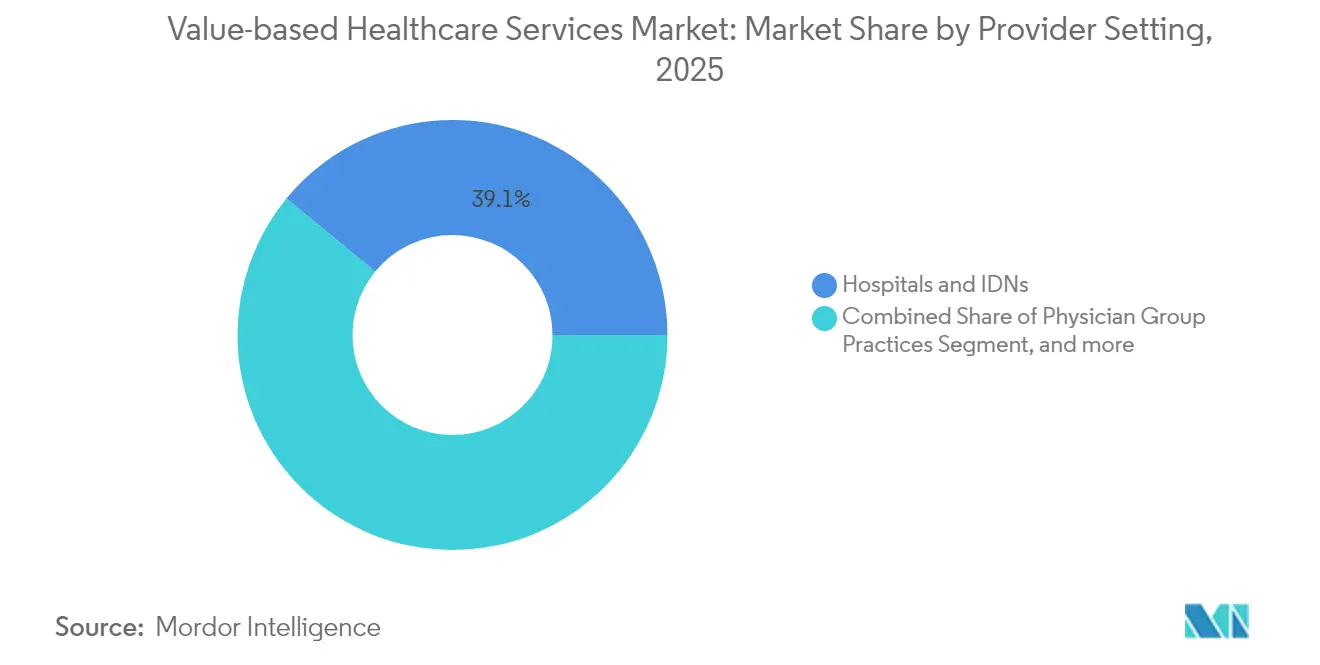
Digitale Expansion definiert das Versorgungskontinuum neuKrankenhäuser und integrierte Versorgungsnetzwerke hielten im Jahr 2025 einen Marktanteil von 39,05 % am Markt für wertbasierte Gesundheitsdienstleistungen und nutzten integrierte Fachrichtungslinien, tertiäre Versorgungskapazitäten und unternehmensweite Analytik. Sie setzen zentrale Kommandozentren und häusliche Versorgungsprogramme ein, die Fälle mit geringerem Schweregrad außerhalb der stationären Einrichtungen verlagern und so die Marge unter Kopfpauschalen sichern. Virtuelle Anbieter repräsentieren jedoch die am schnellsten wachsende Gruppe, die bis 2031 mit einer CAGR von 23,10 % prognostiziert wird, da asynchrone Kommunikation, häusliche Diagnostik und Fernpatientenüberwachung den Anforderungen an eine kontinuierliche Einbindung gerecht werden. Die Marktgröße für wertbasierte Gesundheitsdienstleistungen im Bereich virtueller Modalitäten steht vor einem exponentiellen Wachstum, sobald telemedizingestützte Episoden zum Kern offizieller Risikoarrangements werden.
Arztgruppenpraxen bleiben agil und übernehmen Nischenverträge in der Geriatrie und bei chronischen Erkrankungen. Häusliche Pflegedienste profitieren von der Präferenz für postakute Genesung zu niedrigeren Kostenpunkten. Ambulante Operationszentren beteiligen sich an Bündelzahlungsverträgen, und Fachkliniken erkunden organspezifische Globalbudgets, was das sich ausdehnende Ökosystem im Markt für wertbasierte Gesundheitsdienstleistungen verdeutlicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für wertbasierte Gesundheitsdienstleistungen in Nordamerika
Nordamerika hielt 2025 einen Anteil von 45,90 %, da Medicare, Medicaid und die Übernahme durch Arbeitgeber ausgereifte Präzedenzfälle für ergebnisorientierte Klauseln geschaffen haben. Die bundesstaatliche Ausrichtung auf verantwortungsbasierte Versorgung soll bis 2030 jeden traditionellen Medicare-Begünstigten in eine Risikoverteilungsbeziehung einbinden. Kanada erprobt provinzbasierte Ergebnisanreize und Mexiko verknüpft Zahlungen im öffentlichen Sektor mit Qualitätskennzahlen.
Markt für wertbasierte Gesundheitsdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum weist mit einer CAGR von 25,20 % bis 2031 die steilste Wachstumskurve auf, getragen von umfangreichen öffentlichen Reformen und einer raschen digitalen Durchdringung. China erprobt gebündelte Onkologiezahlungen in Städten der ersten Kategorie, Japan passt seinen Gebührenplan an, um Prävention bei Senioren zu honorieren, und Indiens Ayushman Bharat Digital Mission bildet das Rückgrat für eine antragslose elektronische Erstattung. Das bundesstaatliche Programm Australiens belegt Verkürzungen der Krankenhausverweildauer durch standardisierte Behandlungspfade und liefert damit einen regionalen Machbarkeitsnachweis.
Markt für wertbasierte Gesundheitsdienstleistungen in EMEA und Südamerika
Europa verzeichnet eine stetige Akzeptanz, angeführt von den niederländischen Diabetes-Bündeln, die Primär- und Fachteams in gemeinsamen Budgets vereinen. Deutschland integriert Qualitätsschwellenwerte in die Krankenhausfinanzierung. Das Vereinigte Königreich erprobt bevölkerungsbasierte Zahlungen innerhalb integrierter Versorgungssysteme. Südeuropäische Staaten pilotieren Ergebnisverträge in ausgewählten Regionen. Der Nahe Osten und Afrika zeigen erste Initiativen, wobei Mitglieder des Golfkooperationsrats in digitale Register investieren und das südafrikanische Nationale Krankenversicherungsgesetz Leistungsklauseln enthält. In Südamerika übernehmen Brasiliens private Krankenversicherer kopfpauschalierte Onkologieprodukte und Argentinien erprobt episodenbezogene Zahlungen in öffentlichen Krankenhäusern.

Wettbewerbslandschaft
Die Marktkonsolidierung positioniert diversifizierte Großkonzerne und regionale Systeme, um Vertragsopportunitäten zu nutzen. Optum investierte in zwei Jahren 31 Milliarden USD in Akquisitionen und baute dabei Kliniken, Technologie und häusliche Pflegeressourcen zusammen, die es ihm ermöglichen, den gesamten Versorgungskreislauf zu kontrollieren. Kaiser Permanentes Risant Health absorbierte Geisinger und Cone Health und transformierte disparate Gemeinschaftssysteme in eine multistaatliche Plattform mit 3 Milliarden USD, die für Kapitalverbesserungen vorgesehen sind. Der Kauf von Oak Street Health durch CVS Health liefert 600 Primärversorgungszentren, die auf das Kopfpauschalen-Risiko von Medicare Advantage ausgerichtet sind.
Kostenträger erweitern ihren Einfluss nachgelagert, während Technologiespezialisten Analyse- und Einbindungstools in die Arbeitsabläufe der Leistungserbringer integrieren. Start-ups mit KI-gestützten Bevölkerungsgesundheitslösungen zielen auf die Automatisierung prädiktiver Kodierung und die Kennzeichnung sozialer Determinanten ab. Internationale Akteure sondieren Joint Ventures im Asien-Pazifik-Raum, wo politischer Schwung und digitale Infrastruktur Chancen für Ersteinsteiger im Markt für wertbasierte Gesundheitsdienstleistungen bieten.
Wettbewerbsstrategien drehen sich darum, dichte Ärztenetze aufzubauen, virtuelle Kapazitäten zu erweitern und Apotheken- und Verhaltensgesundheitsdienste zu integrieren, um die Gesamtkosten der Versorgung zu kontrollieren. Unternehmen setzen geräteunabhängige Fernüberwachung, patientenberichtete Ergebniskennzahlen und ein geschlossenes Überweisungsmanagement ein, um die Rechenschaftspflicht sicherzustellen. Der Markt belohnt diejenigen, die versicherungsmathematisches Fachwissen mit verbraucherorientierten Servicemodellen in Einklang bringen können.
Marktführer der Branche für wertbasierte Gesundheitsdienstleistungen
MVP Health Care
Cigna Healthcare
UnitedHealth Group (Optum)
Humana Inc.
Blue Cross Blue Shield
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wertbasierte Gesundheitsdienstleistungen
- UnitedHealth Group (Optum)
- Humana Inc.
- CVS Health (Aetna)
- Elevance Health (Anthem)
- Cigna Healthcare
- Kaiser Permanente
- Blue Cross Blue Shield
- MVP Health Care
- Agilon Health
- Aledade
- Signify Health
- Evolent Health
- Lumeris
- Conifer Health Solutions
- Privia Health
- Oak Street Health
- VillageMD
- ChenMed
- CareMore Health
- Centene Corp.
- Clover Health
- Health Catalyst
- GuideWell (Florida Blue)
Lesen Sie die Analyse der wertbasierte Gesundheitsdienstleistungen-Unternehmen

Marktchancen und Zukunftsaussichten
Laufende Programmänderungen im US-Medicare-System schaffen klaren Handlungsspielraum für Leistungserbringer und Kostenträger, der eine explizitere Leistungsmessung und Regeln zum Abwärtsrisiko unterstützen kann. CMS hat wertbasierte Programme im gesamten Medicare-System weiter ausgebaut und formalisiert, und das Innovation Center hat auch die nächste Generation von ACO-Konstrukten angekündigt, einschließlich der Vorbereitung auf das Long-term Enhanced ACO Design (LEAD) Model im Jahr 2027 nach Abschluss von ACO REACH. Gleichzeitig erhöht die Verschiebung von Einstiegsmodellen mit geteilten Einsparungen zu stärker risikobehafteten Vereinbarungen die Nachfrage nach Fähigkeiten, die vermeidbare Inanspruchnahme reduzieren (Versorgungsmanagement, Versorgungsübergänge und Qualitätsberichterstattung), während gleichzeitig die doppelte Komplexität des Revenue-Cycle-Managements über Fee-for-Service- und wertbasierte Verträge hinweg adressiert wird.
Die umsetzbarsten Chancen konzentrieren sich auf technologiegestützte Versorgungspfade für chronische Erkrankungen und auf Ansätze zur Netzwerkleistung, die Ergebnisse messbar und vertraglich abbildbar machen. Das CMS Health Technology Ecosystem (eingeführt 2025) und der ACCESS Model Aligned Payer Pledge des Innovation Center, dem sich große Kostenträger wie The Cigna Group angeschlossen haben, bieten einen praktikablen Weg zur Skalierung interoperabler, patientenzentrierter Lösungen, die an eine Zahlungsangleichung für technologiegestützte chronische Versorgung gekoppelt sind. Programme zur Anbieterstufung und -einstufung großer Versicherer verstärken zudem die kommerziellen Anreize für Systeme und Arztgruppen, in Datenerfassung, Risikostratifizierung und longitudinales Engagement zu investieren, insbesondere dort, wo virtuelle Versorgungsformen und häusliche Dienstleistungen in die Verantwortlichkeit für die Gesamtversorgungskosten eingebettet werden können.
Recent Industry Developments in Markt für wertbasierte Gesundheitsdienstleistungen
- Juli 2026: Cigna Healthcare gab Methodik und Zeitplan für die Cigna Care Designation 2027 und den Tier-1-Anbieterstatus bekannt, wobei die endgültigen Ergebnisse am 1. Januar 2027 in Kraft treten. Die Ankündigung treibt die direkte Anbieterstufung und Anreize für wertbasierte Vertragsgestaltung voran und unterstützt die Segmentierung des Anbieternetzwerks sowie die Ausrichtung von Anreizen innerhalb der wertbasierten Versorgung.
- Juni 2026: MVP Health Care startete eine strategische Partnerschaft mit dem Westchester Medical Center Health Network zur Integration klinischer Versorgungsmanager in Krankenhausteams. Die Zusammenarbeit stärkt das stationäre Versorgungsmanagement und die Umsetzung des Übergangs nach Hause und untermauert die Umsetzung wertbasierter Versorgung sowie die Koordination der Nachakutversorgung.
- Februar 2026: MVP Health Care ging eine Partnerschaft mit Movn Health ein, um ein virtuelles häusliches Herzrehabilitationsprogramm für Medicare-Advantage-Mitglieder einzuführen. Das Programm erweitert die ergebnisbasierte häusliche Herzrehabilitation und beschleunigt die Einführung virtueller Versorgung sowie Risikoteilungsvereinbarungen.


Markt für wertbasierte Gesundheitsdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Gesundheitsdienstleistungen, die im Rahmen wertbasierter Vereinbarungen erbracht und vergütet werden, bei denen die Erstattung an Ergebnisse, Qualität und Gesamtversorgungskosten gekoppelt ist und nicht nur an Aktivität oder Volumen.
Umfangsausschlüsse: Reine Fee-for-Service-Versorgungsleistungen und nicht-gesundheitsbezogene Dienstleistungen (wie allgemeine Managementberatung, die nicht an die Leistungserbringung gebunden ist) sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Zahlungsmodell
- Bündelzahlungen
- Gemeinsame Einsparungen (ACO)
- Pay-for-Performance
- Patientenzentriertes Medizinisches Heimmodell (PCMH)
- Kopfpauschale/Globalbudgets
- Episodenbasierte Zahlungen
- Weitere aufstrebende Modelle
- Nach Versorgungseinrichtung
- Krankenhäuser & integrierte Versorgungsnetzwerke
- Arztgruppenpraxen
- Häusliche Pflege & postakute Versorgung
- Ambulante Operationszentren
- Virtuelle Anbieter/Telemedizin-Anbieter
- Weitere Versorgungseinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen und einen ersten Überblick über die Akzeptanz nach Kostenträgertyp und Versorgungsumgebung zu erstellen. Wir bezogen uns auf öffentliche Ausgaben im Gesundheitswesen und Programmunterlagen aus Quellen wie CMS, CDC, OECD Health Statistics, der Weltbank und der WHO, da diese nützlich sind, um versicherte Personen, Kostentrends und Versorgungsstrukturen zu verstehen.
Wir haben auch Offenlegungen von Kostenträgern und Leistungserbringern wie Jahresberichte, Ergebnispräsentationen und öffentliche Qualitätsberichte geprüft, gefolgt von Verbandsseiten und seriöser Presse zu politischen Änderungen und Vertragsdynamik. Zusätzlich nutzten wir ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Marktinformationen sowie eine kostenpflichtige Patentdatenbank, um Änderungen im Dienstleistungsmix und langfristige Investitionsthemen abzugleichen. Diese Liste an Schreibtischquellen ist beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das, was wir in Sekundärquellen sahen, einem Belastungstest zu unterziehen, insbesondere hinsichtlich der Vertragsstruktur und der Geschwindigkeit, mit der neue wertbasierte Programme skalieren. Wir sprachen mit Kostenträgern, Leistungserbringergruppen, Versorgungsmanagementteams und ermöglichenden Dienstleistungsunternehmen in wichtigen Regionen und nutzten anschließend Nachfassaktionen, um die Preislogik und die Aufteilung zwischen Zahlungsmodellen und Versorgungsumgebungen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 16% | APAC: 41% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 41% | EMEA: 36% |
| Kleinere Akteure: 19% | Manager: 43% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des adressierbaren wertbasierten Ausgabenpools, unter Verwendung öffentlich sichtbarer Signale zu versicherten Personen und Programmteilnahme, die dann der Akzeptanz wertbasierter Zahlungsmodelle nach Versorgungsumgebung zugeordnet werden. Sobald dieser Nachfragepool aufgebaut ist, werden selektive Bottom-up-Prüfungen angewendet, wie beispielsweise Stichproben der Vertragsökonomie (Sätze für geteilte Einsparungen, Bündelzahlungsniveaus und Bandbreiten für Versorgungsmanagementgebühren) und Zusammenführungen offengelegter Umsätze für eine Teilmenge von Dienstleistungsanbietern, was dann hilft, die Gesamtsummen anzupassen, wenn das ursprüngliche Modell überdehnt wirkt.
Relevante Einflussgrößen in diesem Markt sind das Tempo der Teilnahme an Accountable-Care-Modellen, die Durchdringung von Capitation- und Shared-Risk-Verträgen, Rückaufnahme- und Qualitätsanreizstrukturen, die effektive Zahlungen verändern, sowie Änderungen der Gesamttrends bei den medizinischen Kosten, die die Chance auf geteilte Einsparungen beeinflussen. Die Prognose stützt sich auf Szenarioanalysen, bei denen Akzeptanzkurven je Modell an die erwartete Stabilität der Politik, die Risikobereitschaft der Kostenträger für Abwärtsrisiken und die Bereitschaft der Leistungserbringer (Kapazität zur Versorgungskoordination und Reife der Datenberichterstattung) gekoppelt sind. Wenn Bottom-up-Informationen in kleineren Regionen unvollständig sind, werden Lücken durch vergleichbare Marktanaloga und konservative Bandbreiten geschlossen, die vor der endgültigen Festlegung der Zahl mit Interviewrückmeldungen erneut überprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Reihe mit realen Signalen übereinstimmt. Wir vergleichen implizite Pro-Mitglied-Ökonomien und Akzeptanzraten mit öffentlichen Programmergebnissen, gemeldeten medizinischen Kostenquoten, soweit verfügbar, und breiten Benchmarks für Gesundheitsausgaben, und untersuchen dann große Sprünge, die nicht durch politische oder vertragliche Verschiebungen erklärt werden können.
Eine zweite Analystenprüfung wird genutzt, um Annahmen zu überarbeiten, die eine überproportionale Sensitivität verursachen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu Schreibtischindikatoren zu Vertragsmix oder Preisgestaltung stehen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Änderungen bei Vorschriften, Erstattungsmodellen oder groß angelegter Programmteilnahme eintreten. Vor der Auslieferung wird ein neuer Prüfungsdurchgang durchgeführt, damit Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren Informationen erhalten.
Vergleich der Marktgröße für wertbasierte Gesundheitsdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für wertbasierte Gesundheitsdienstleistungen können weit voneinander abweichen, da Gruppen nicht immer dieselben Zahlungsvereinbarungen zählen und Versorgungsumgebungen bei der Zuordnung des Dienstleistungswerts unterschiedlich behandeln. Auch das Timing spielt eine Rolle, da einige Schätzungen an älteren Basisjahren verankert und dann mittels einheitlicher Satzannahmen fortgeschrieben werden.
Signale zur Programmteilnahme und öffentliche Kostenträgerkennzahlen, abgeglichen mit befragten Vertragsstrukturen und typischen Mechanismen geteilter Einsparungen, bilden die Evidenzbasis, die Mordor Intelligence auf den erstatteten, an Ergebnisse gekoppelten Wert ausrichtet und nicht auf breitere Ausgaben für die Gesundheitsversorgung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,27 Billionen USD (2026) | |
| Branchenverleger A | 1,33 Billionen USD (2023) | Verwendet ein früheres Basisjahr und scheint eine breitere Modell- und Bereitstellungsperspektive anzuwenden, die verändern kann, was als wertbasierte Dienstleistungen im Gegensatz zu ermöglichender Software und damit verbundenen Ausgaben gezählt wird. |
| Fachpublikation B | 0,01 Billionen USD (2023) | Behandelt wertbasierte Gesundheitsversorgung häufig als engeren Programm- oder Modellmarkt, was den in Versorgungsumgebungen und Kostenträgerverträgen eingebetteten Dienstleistungswert unterschätzen kann, insbesondere dort, wo Vereinbarungen nur teilweise wertgebunden sind. |
Die Tabelle zeigt, dass der Großteil der Abweichung auf die Wahl des Basisjahres und darauf zurückzuführen ist, was rund um Programme im Vergleich zum vollen Dienstleistungswert unter wertbasierter Erstattung einbezogen wird. Indem der Umfang an ergebnisgebundene Erstattung gekoppelt bleibt und dann anhand von Akzeptanz- und Zahlungsmechanismen erneut überprüft wird, bleibt die Schätzung leichter erklärbar und Jahr für Jahr reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für wertbasierte Gesundheitsdienstleistungen?
Die Marktgröße für wertbasierte Gesundheitsdienstleistungen erreichte im Jahr 2026 2,27 Billionen USD und wird voraussichtlich bis 2031 auf 5,17 Billionen USD wachsen.
Welches Zahlungsmodell ist heute am größten?
Programme zur gemeinsamen Einsparung innerhalb von Accountable Care Organizations nehmen mit einem Umsatzanteil von 30,74 % im Jahr 2025 die führende Position ein.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum weist die höchsten Wachstumsaussichten auf und wird von 2026 bis 2031 mit einer CAGR von 25,20 % prognostiziert, bedingt durch Politikreformen und Investitionen in die digitale Gesundheit.
Warum gewinnen virtuelle Anbieter an Bedeutung?
Telemedizinplattformen unterstützen kontinuierliches Monitoring und kosteneffiziente Interaktionen, die mit ergebnisbasierter Erstattung in Einklang stehen, und treiben damit eine prognostizierte CAGR von 23,10 % für virtuelle Anbieter an.
Wie beeinflusst künstliche Intelligenz die wertbasierte Versorgung?
KI verbessert die Risikostratifizierung und ermöglicht frühzeitigere Interventionen, die teure akute Episoden verhindern und die Leistung bei gemeinsamen Einsparungen unterstützen.
Welche Herausforderungen verlangsamen die Einführung von Abwärtsrisikovertrag?
Leistungserbringern fehlen häufig versicherungsmathematisches Fachwissen und ausreichende Finanzreserven, was sie vorsichtig macht gegenüber der vollständigen Übernahme von Kopfpauschalen, bis die Risikoadjustierungsmethoden ausgereift sind.
Seite zuletzt aktualisiert am:



