
Größe und Marktanteil des Marktes für häusliche Gesundheitsversorgung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 363.58 Milliarden US-Dollar |
| Marktgröße (2031) | 545.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
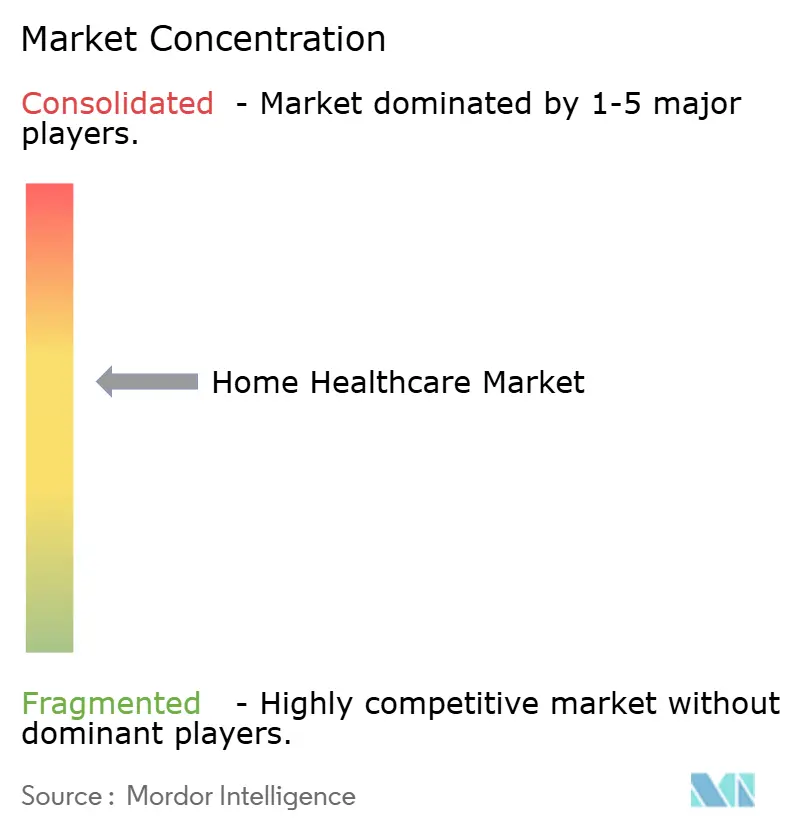
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für häusliche Gesundheitsversorgung von Mordor Intelligence
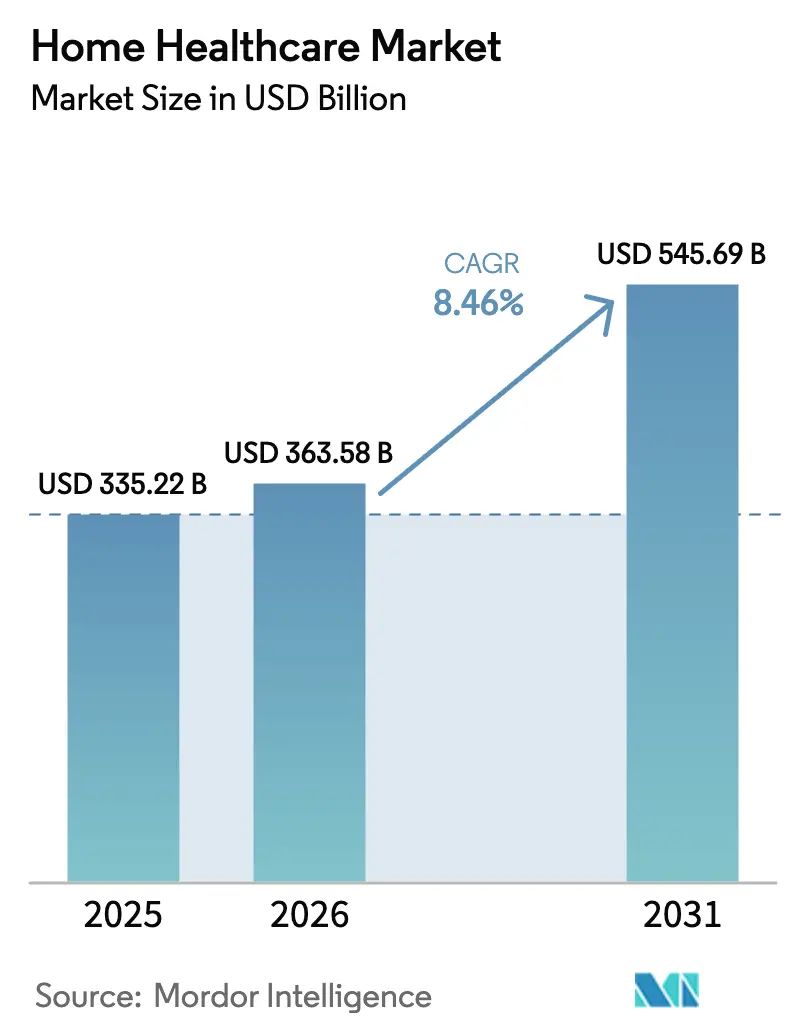
Die Größe des Marktes für häusliche Gesundheitsversorgung wurde im Jahr 2025 auf 335,22 Milliarden USD geschätzt und wird voraussichtlich von 363,58 Milliarden USD im Jahr 2026 auf 545,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,46 % während des Prognosezeitraums (2026–2031).
Dieses Wachstumsprofil spiegelt eine Konvergenz aus alternden Bevölkerungen, günstigen Erstattungsreformen und zuverlässigen vernetzten Geräte-Ökosystemen wider, die die akute und chronische Versorgung in häusliche Umgebungen verlagern. Geräte bilden weiterhin das Fundament der Umsätze, doch eine sich beschleunigende Verschiebung des Produktmixes hin zu Softwareplattformen und Datenabonnements signalisiert eine reifende digitale Schicht, die Agenturen und Kostenträger zunehmend als unverzichtbare Infrastruktur für wertbasierte Verträge betrachten. Die Miniaturisierung von Geräten und Edge-Computing senken die Kosten für häusliche Diagnostik, erweitern den Zugang in Schwellenländern und verringern gleichzeitig Bandbreitenengpässe im ländlichen Nordamerika und Europa. Gleichzeitig ermöglichen Krankenhaus-zu-Hause-Programme Krankenhäusern, stationäre Tarife für die in Wohnräumen erbrachte Versorgung abzurechnen, was für integrierte Versorgungsnetzwerke einen direkten Anreiz schafft, Geräte, Fachkrankenpflege und Telemedizin zu einzelnen Versorgungsepisoden zu bündeln. Die Wettbewerbsintensität bleibt moderat bis hoch, da etablierte Anbieter ihren Marktanteil mit von der FDA zugelassenen Algorithmen verteidigen, während risikokapitalfinanzierte Neueinsteiger offene APIs und modulare Sensoren nutzen, um preislich zu unterbieten, ohne die klinische Genauigkeit zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
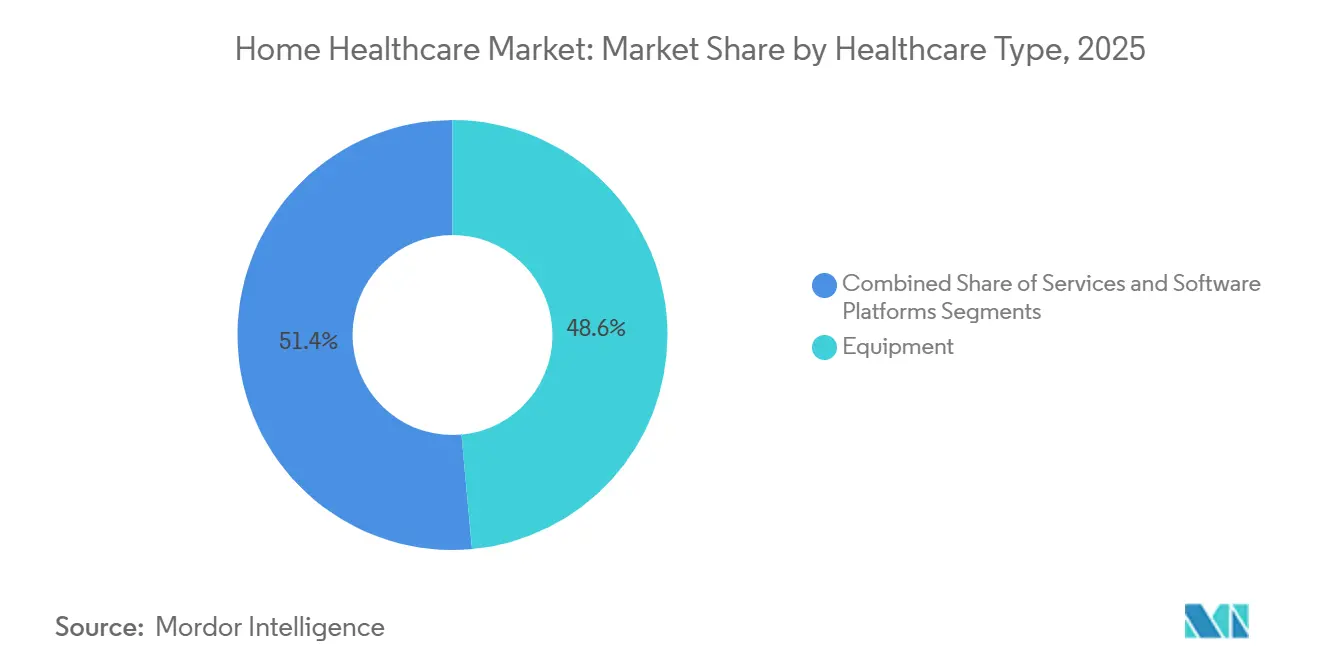
- Nach Gesundheitsversorgungstyp führten Geräte mit einem Marktanteil von 48,56 % am Markt für häusliche Gesundheitsversorgung im Jahr 2025. Softwareplattformen werden voraussichtlich die schnellste Segmentexpansion verzeichnen und bis 2031 mit einer CAGR von 12,25 % wachsen.
- Nach Indikation entfielen auf Herz-Kreislauf-Erkrankungen 26,53 % des Umsatzmixes im Jahr 2025, während Diabetes bis 2031 voraussichtlich mit einer CAGR von 10,85 % wachsen wird.
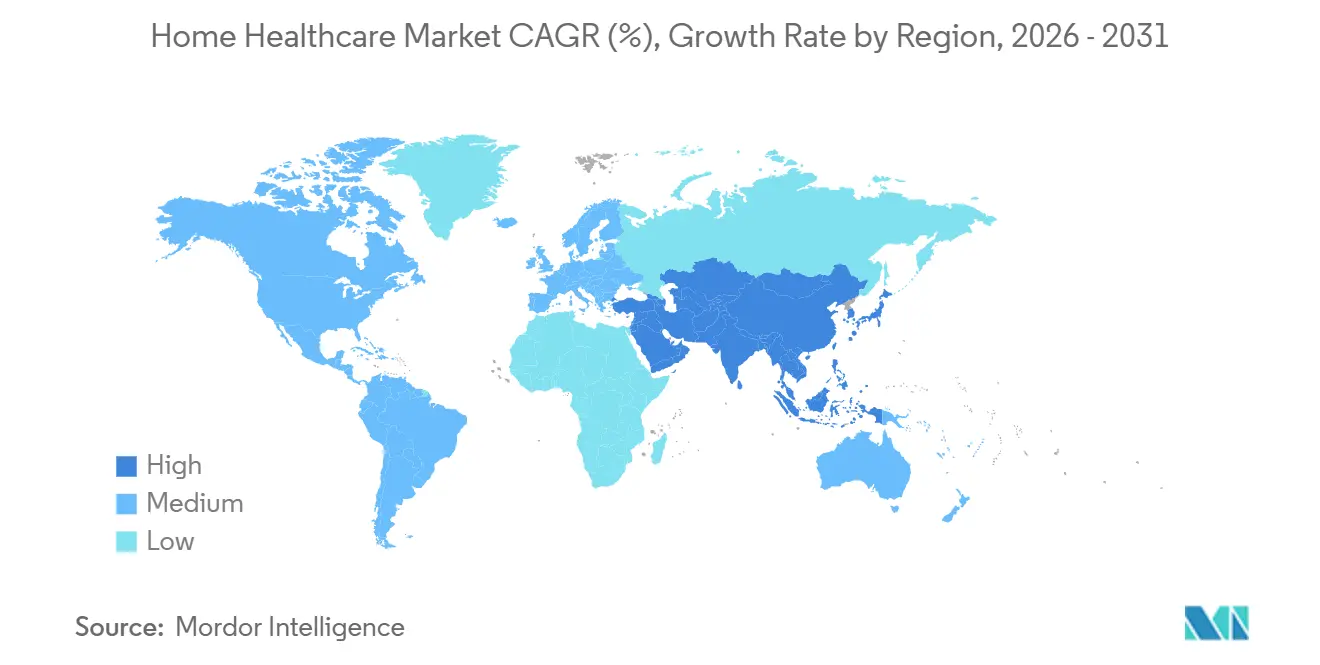
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,13 %, während der asiatisch-pazifische Raum zwischen 2026 und 2031 auf eine CAGR von 9,51 % zusteuert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des Marktes für häusliche Gesundheitsversorgung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Alternde Bevölkerungen treiben die Nachfrage nach chronischer Versorgung an | +2.1% | Global, konzentriert in Japan, Deutschland, Italien, Südkorea | Langfristig (≥ 4 Jahre) |
| Ausweitung der Erstattungsleistungen für die Fernüberwachung | +1.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| KI-fähige Geräte fördern proaktive häusliche Versorgung | +1.5% | Nordamerika, Westeuropa, städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wechsel zu Krankenhaus-zu-Hause-Modellen | +1.3% | Vereinigte Staaten, Vereinigtes Königreich, Australien | Kurzfristig (≤ 2 Jahre) |
| Edge-Computing-IoT senkt die Kosten für häusliche Geräte | +0.9% | Global, frühe Einführung in China, Indien, Südostasien | Langfristig (≥ 4 Jahre) |
| Miniaturisierte Labor-auf-Chip-Diagnostik hält Einzug in den Heimbereich | +0.7% | Nordamerika, EU, fortgeschrittene Volkswirtschaften im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerungen treiben die Nachfrage nach chronischer Versorgung an
Die Weltgesundheitsorganisation schätzt, dass bis 2030 1,4 Milliarden Menschen 60 Jahre oder älter sein werden, wobei 80 % in Ländern mit niedrigem und mittlerem Einkommen leben, in denen die institutionelle Langzeitpflege nach wie vor begrenzt ist. Jedes zusätzliche Lebensjahr über 75 hinaus korreliert mit drei bis fünf weiteren Jahren des Managements chronischer Krankheiten, das zu Hause kostengünstiger ist als in Pflegeheimen. Japan gibt bereits erhebliche Mittel für die gemeindebasierte integrierte Versorgung im Rahmen seines Langzeitpflegeversicherungssystems aus und bietet damit eine Vorlage für andere überalterte Gesellschaften. In China schreibt der 14. Fünfjahresplan einen Radius von 15 Minuten für kommunale Altenpflegedienste in städtischen Gebieten vor, was die lokale Nachfrage nach tragbarer Diagnostik und Telemedizin antreibt, die Gemeindekliniken mit tertiären Zentren verbindet. Da sich ähnliche demografische Verschiebungen in Europa und Nordamerika vollziehen, profitiert der Markt für häusliche Gesundheitsversorgung direkt von einer skalierten, politisch unterstützten Patientenmigration aus akuten Versorgungseinrichtungen.
Ausweitung der Erstattungsleistungen für die Fernüberwachung
Die Centers for Medicare & Medicaid Services haben die CPT-Codes 99453, 99454, 99457 und 99458 dauerhaft hinzugefügt, die Anbieter für die Geräteeinrichtung, Datenübertragung und monatliche physiologische Überprüfung vergüten und damit die Fernpatientenüberwachung in städtischen und ländlichen Umgebungen gleichermaßen normalisieren[1]„Endgültige Regelung zum Medicare-Ärztegebührenplan für das Kalenderjahr 2025,” Centers for Medicare & Medicaid Services, cms.gov. Kommerzielle Versicherer wie UnitedHealthcare und Humana zahlen nun 85–90 % der Praxistarife für ähnliche Leistungen und schließen damit die Margenspanne, die einst die Akzeptanz durch Ärzte behinderte. Der Wandel verwandelt Hardware in ein wiederkehrendes Umsatzmodell, bei dem Hersteller Geräte subventionieren und Abonnementgebühren verdienen, was der Wirtschaftlichkeit von Verbraucher-Wearables ähnelt, jedoch durch klinische Genauigkeit und FDA-Aufsicht untermauert wird.
KI-fähige Geräte fördern proaktive häusliche Versorgung
Zwischen 2024 und 2025 ließ die FDA acht in Heimgeräten eingebettete Algorithmen zu, darunter die Vorhofflimmererkennung der Apple Watch, das Screening auf niedrige Ejektionsfraktion von Eko und Insulets Omnipod 5 für die automatisierte Insulinverabreichung. Edge-Prozessoren ermöglichen es Geräten nun, Inferenz lokal auszuführen, wodurch die Latenz von Sekunden auf Millisekunden reduziert und Datenschutzbedenken im Zusammenhang mit Cloud-Übertragungen adressiert werden. Erste Ergebnisse sind überzeugend: ResMeds Smart Comfort KI reduzierte Apnoe-Ereignisse und steigerte die Therapietreue nach der Zulassung im Dezember 2025 um 18 Prozentpunkte.
Wechsel zu Krankenhaus-zu-Hause-Modellen
Der Verzicht der CMS auf die Anforderungen für akute Krankenhausversorgung zu Hause ermöglicht es mehr als 300 Krankenhäusern, volle DRG-Tarife für in Wohnräumen erbrachte Leistungen abzurechnen, was zu 20 % weniger 30-Tage-Wiederaufnahmen und einer höheren Patientenzufriedenheit als bei herkömmlichen Aufnahmen führt. Der Nationale Gesundheitsdienst des Vereinigten Königreichs strebt ebenfalls eine 15-prozentige Reduzierung der Überfüllung in Notaufnahmen durch virtuelle Stationen an, die 10.000 gleichzeitige Patienten überwachen. Das Modell verwischt die Grenzen zwischen Geräten und Dienstleistungen und zwingt eigenständige Agenturen zur vertikalen Integration oder zur Akzeptanz eines Subunternehmerstatus.
Analyse der Hemmnisse des Marktes für häusliche Gesundheitsversorgung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Pflegekräften für die häusliche Versorgung | -1.4% | Nordamerika, Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datenschutzbedrohungen für medizinisches IoT | -0.9% | Global, akut in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei den Erstattungssätzen für Agenturen | -0.7% | Vereinigte Staaten, fragmentiert in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiko bei Lithiumbatterien für kritische Geräte | -0.5% | Global, Lieferkettenengpässe in Fertigungszentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Pflegekräften für die häusliche Versorgung
Die Vereinigten Staaten sehen sich bis 2026 einem prognostizierten Defizit von 78.000 Pflegekräften gegenüber, und die Fluktuation bei Pflegehelfern übersteigt in mehreren Bundesstaaten 65 %, was die Kapazität der Agenturen zur Aufnahme neuer Patienten einschränkt, obwohl die Nachfrage steigt. Der mittlere Stundenlohn von 13,50 USD für Pflegehelfer liegt hinter anderen Dienstleistungssektoren zurück, was Agenturen seit 2024 dazu zwingt, die Löhne um 12–18 % zu erhöhen, was die Margen komprimiert, die vor der Pandemie durchschnittlich 3–5 % betrugen.
Cybersicherheits- und Datenschutzbedrohungen für medizinisches IoT
Im Jahr 2024 verlangte die FDA Software-Stücklisten und Pläne zum Schwachstellenmanagement für alle vernetzten Geräte, nachdem Forscher 127 ausnutzbare Schwachstellen in gängigen Insulinpumpen und Glukosemonitoren katalogisiert hatten[2]„Cybersicherheit bei Medizinprodukten,” US-amerikanische Lebensmittel- und Arzneimittelbehörde, fda.gov. HIPAA-Strafen erreichen 1,5 Millionen USD pro Datenschutzverletzung, was kleinere Hersteller zu Partnerschaften oder zum Marktaustritt drängt, da die Compliance-Kosten bis zu 12 % der Forschungs- und Entwicklungsbudgets verbrauchen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für häusliche Gesundheitsversorgung
Nach Gesundheitsversorgungstyp:
Geräte verankern den Umsatz, Software beschleunigt das WachstumGeräte repräsentierten im Jahr 2025 48,56 % des Marktes für häusliche Gesundheitsversorgung und unterstreichen die Kapitalintensität von therapeutischen Geräten wie Beatmungsgeräten, Dialysesystemen und Insulinpumpen. Die Umsätze mit therapeutischen Geräten profitieren von der Medicare-Politik, die die Heimdialyse mit 80–90 % der Tarife für ambulante Zentren vergütet, was die Marktgröße für häusliche Gesundheitsversorgung im Bereich der Nierenversorgungstechnologie vergrößert, indem hochakute Verfahren in häusliche Umgebungen verlagert werden. Diagnose- und Überwachungsgeräte werden erschwinglicher; die durchschnittlichen Verkaufspreise für Fingerstich-Glukometer sanken zwischen 2023 und 2025 um 25 %, da kontinuierliche Glukosemonitore Marktanteile gewannen und die Margen für Altprodukte komprimierten. Mobilitätshilfsmittel stehen unter Direktverbraucherdruck, der die geografische Reichweite erweitert, aber die Händlergewinne schmälert.
Dienstleistungen bilden den zweitgrößten Anteil im Jahr 2025, doch Personalengpässe zwingen Agenturen zur Triage von Hochakutfällen, während Technologie einige Arbeitslücken durch Fernvitalzeichenüberwachung und Teletherapie ausgleicht. Hospiz- und Palliativversorgung expandieren stetig, da der Medicare-Hospizleistungsanspruch finanzielle Hürden senkt, und die Volumina der Teleheimpflege bleiben unter dauerhaften Abrechnungscodes erhöht. Softwareplattformen, obwohl von einer kleineren Basis ausgehend, werden bis 2031 voraussichtlich eine CAGR von 12,25 % verzeichnen, da die elektronische Besuchsverifizierung und offene FHIR-APIs zu Voraussetzungen für Kostenträgerverträge werden. Der Rahmen der FDA für Software als Medizinprodukt fügt regulatorische Hürden hinzu, verleiht jedoch klinische Glaubwürdigkeit, die die kommerzielle Einführung beschleunigt.


Nach Indikation:
Herz-Kreislauf-Erkrankungen führen, Diabetes wächst starkHerz-Kreislauf-Erkrankungen hielten im Jahr 2025 einen Marktanteil von 26,53 % am Markt für häusliche Gesundheitsversorgung, unterstützt durch validierte Blutdruckmanschetten für den Heimgebrauch, implantierbare Schleifenrekorder und KI-fähige Elektrokardiogramm-Pflaster, die es Klinikern ermöglichen, die Therapie aus der Ferne zu titrieren. Programme zur Fernüberwachung von Herzinsuffizienz reduzieren 30-Tage-Wiederaufnahmen um bis zu 30 %, was wertbasierte Bündel für Versicherer finanziell attraktiv macht. Unterdessen ist Diabetes auf dem Weg zu einer CAGR von 10,85 %, der schnellsten unter den erfassten Indikationen, dank kontinuierlicher Glukosemonitore und geschlossener Kreislaufpumpen, deren mittlere absolute relative Abweichungen nun unter 10 % liegen und damit die Ersatzschwellen für die Fingerstich-Kalibrierung erfüllen. Die FDA-Zulassung des Omnipod 5 für Typ-2-Diabetes im Jahr 2025 vergrößerte die adressierbare Nutzerbasis um eine Größenordnung und intensivierte den Wettbewerb unter den Pumpenherstellern.
Atemwegserkrankungen, einschließlich Schlafapnoe, profitieren von cloud-vernetzten CPAP-Geräten, die Adherenzdaten hochladen, um die Nutzungsregeln von Medicare zu erfüllen, während die onkologische Infusion zu Hause die Krankenhauseinrichtungsgebühren um 40–60 % reduziert und die Exposition immungeschwächter Patienten gegenüber Krankheitserregern begrenzt. Der Wundversorgungsumsatz wächst mit Mietmodellen für Unterdrucksysteme, und die Neurologie entwickelt sich zu einem aufstrebenden Bereich, da smartphone-basierte digitale Therapeutika als Ergänzung zur Physiotherapie wirksam sind.
Geografische Analyse
Markt für häusliche Gesundheitsversorgung in Nordamerika
Nordamerika dominierte 2025 mit einem Anteil von 42,13 % am Umsatz, angetrieben durch eine 52-prozentige Durchdringung von Medicare Advantage und CMS-Ausnahmeregelungen, die stationäre Leistungen vergüten, die zu Hause erbracht werden. Dennoch schränken Fachkräftemangel die Kapazitäten ein: Die Fluktuation bei zertifizierten Pflegehilfskräften übersteigt 65 %, und Agenturen begrenzen häufig Überweisungen, was die potenzielle Expansion trotz der Nachfrage seitens der Kostenträger verlangsamt. Kanadas Finanzierung der häuslichen Pflege liegt weiterhin unter 4 % der gesamten Gesundheitsausgaben, und Mexikos Telemedizin-Pilotprojekte schaffen eine schrittweise steigende Gerätennachfrage, da die Versorgung auf ländliche Bundesstaaten ausgeweitet wird.
Markt für häusliche Gesundheitsversorgung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich das Wachstum mit einer CAGR von 9,51 % bis 2031 anführen, angetrieben durch Japans stark überaltertes demografisches Profil und die Kaigo-Hoken-Reformen, die umfassende häusliche Pflegeleistungen finanzieren[3]„Langzeitpflegeversicherungssystem,” Ministerium für Gesundheit, Arbeit und Soziales, Japan, mhlw.go.jp. China schreibt wohnortnahe Gemeinschaftsversorgung vor, während Indiens Production Linked Incentive-Programm die lokale Geräteherstellung subventioniert und die Einzelhandelspreise für einfache Monitore um bis zu 30 % senkt. Südkorea und Australien erproben ergebnisgebundene Vergütungsmodelle, die Agenturen dafür belohnen, Wiederaufnahmen zu vermeiden, anstatt die Anzahl der Besuche zu maximieren.
Markt für häusliche Gesundheitsversorgung in Europa
Europa hält einen bedeutenden Marktanteil, wobei die virtuellen Stationen des Vereinigten Königreichs und die beschleunigten Erstattungsregelungen Deutschlands für digitale Therapeutika den Zugang erweitern. Frankreichs Hospitalisation à domicile versorgte 2024 120.000 Patienten, überwiegend für intravenöse Antibiotika und Chemotherapie, was die fortschrittliche politische Unterstützung der Region unterstreicht. Italien und Spanien bieten eine begrenzte öffentliche Erstattung, was zu einer zweigeteilten Versorgungslandschaft führt, in der wohlhabende Haushalte private Pflege finanzieren, während andere auf informelle Pflegepersonen angewiesen sind.
Markt für häusliche Gesundheitsversorgung im Nahen Osten und Afrika sowie in Südamerika
Zu den kleineren, aber wachsenden Märkten zählen die Staaten des Golfkooperationsrats, die Staatskapital in intelligente Heimüberwachung investieren, sowie Südafrika, wo private Versicherer Fernüberwachung zur HIV-Therapietreue erproben. Brasiliens Programa Melhor em Casa behandelte 2024 200.000 Patienten, ist jedoch ungleichmäßig verteilt, was auf eine latente Nachfrage nach Geräten und Software in den unterversorgten nördlichen Regionen hinweist.

Regulatorisches Umfeld
Die Regulierung in der häuslichen Gesundheitsversorgung verknüpft die Erstattungsfähigkeit zunehmend mit Datenintegrität, Qualitätsberichterstattung und Cybersicherheitskontrollen. In den Vereinigten Staaten hat CMS die endgültige Regelung des Home Health Prospective Payment System (HH PPS) für das Kalenderjahr 2026 mit Wirkung zum 1. Januar 2026 in Kraft gesetzt, und häusliche Pflegeeinrichtungen arbeiten weiterhin gemäß den bundesweiten Teilnahmebedingungen (42 CFR Part 484) unter der Zertifizierung und Überwachung durch CMS. CMS hat 2026 zudem die Maßnahmen zur Programmintegrität ausgeweitet und ein sechsmonatiges landesweites Moratorium für die Neuaufnahme von häuslichen Pflegeeinrichtungen in Medicare mit Wirkung zum 13. Mai 2026 eingeführt, was auf eine strengere Prüfung des Markteintritts von Anbietern hinweist, neben den fortlaufenden Anforderungen des Home Health Quality Reporting Program, einschließlich der Einhaltung einer Compliance-Quote bei der Qualitätsberichterstattung von mindestens 90 %.
Außerhalb der USA werden Qualitätsrahmenwerke für die häusliche Pflege sowohl durch Normen als auch durch Lizenzierung formalisiert. Die ISO hat ISO 25557:2026 (Alternde Gesellschaften, Pflegequalität für ältere Menschen zu Hause und in Pflegeeinrichtungen) veröffentlicht, was einen Bezugspunkt für Servicedesign und Prüfbarkeit über alle Pflegepfade im Bereich der Altenpflege hinweg bietet. Im Nahen Osten reguliert die Dubai Health Authority häusliche Gesundheitsdienstleistungen gemäß Gesetz Nr. 6 von 2018 und verknüpft die eigenständige Lizenzierung häuslicher Gesundheitsdienste mit internationalen Akkreditierungsanforderungen, was die Compliance-Anforderungen für Einrichtungen sowie für eingebettete Geräte- und Software-Workflows, die in Patientenhaushalten eingesetzt werden, erhöht.
Wettbewerbslandschaft
Der Markt für häusliche Gesundheitsversorgung weist eine moderate bis hohe Fragmentierung auf. Globale Gerätehersteller – Abbott, Medtronic, Philips, ResMed, Fresenius Medical Care – beherrschen margenstarke therapeutische Nischen, indem sie proprietäre Sensoren mit Abonnementanalysen und Verbrauchsmaterial-Lieferketten koppeln. Integrierte Kostenträger wie Optum und Humana beschleunigen die vertikale Konsolidierung, indem sie Agenturen akquirieren, um Überweisungsströme zu sichern und wertbasierte Versorgungsstrukturen auszubauen. Software-Start-ups nutzen das Interoperabilitätsmandat des 21st Century Cures Act, um veraltete elektronische Patientenakten zu entbündeln und leichtgewichtige Planungs-, Abrechnungs- und elektronische Besuchsverifizierungsmodule anzubieten, die über FHIR-APIs synchronisiert werden.
Patentanmeldungen konzentrieren sich auf KI-gestützte Vorhersage, Energiegewinnung zur Verlängerung der Batterielebensdauer und modulare Sensorplatinen, die Multi-Analyt-Tests unterstützen, was einen Übergang von Einzelzweckgeräten zu Diagnosehubs signalisiert. Der Compliance-Aufwand wird zu einem Wettbewerbsvorteil; die Cybersicherheitsleitlinien der FDA erhöhen die Kostenstrukturen und begünstigen etablierte Anbieter, die Ausgaben über breite Portfolios amortisieren können. Die digitale Einführung bleibt uneinheitlich: Nordamerikanische und europäische Agenturen integrieren die Fernüberwachung, um Kostenträgerkennzahlen zu erfüllen, während viele Betreiber im asiatisch-pazifischen Raum und in Lateinamerika noch auf manuelle Arbeitsabläufe angewiesen sind, was einen zweigeteilten Markt ergibt, in dem technologieorientierte Akteure wertbasierte Verträge gewinnen und Nachzügler hauptsächlich über den Preis konkurrieren.
Marktführer der Branche für häusliche Gesundheitsversorgung
Abbott Laboratories
Medtronic plc
Koninklijke Philips N.V.
ResMed Inc.
Fresenius Medical Care AG & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für häusliche Gesundheitsversorgung
- Abbott Laboratories
- Amedisys Inc.
- Bayada Home Health Care
- Beijing Jiuzhou Tongbang
- Cardinal Health
- CareCentrix Inc.
- Coloplast
- Drive DeVilbiss Healthcare
- Fresenius
- GE HealthCare Technologies Inc.
- Homage Pte Ltd.
- Home Instead Inc.
- Honor Technology
- Invacare
- Kindred at Home (Humana)
- Koninklijke Philips
- LHC Group Inc.
- Linde plc
- Mckesson
- Medtronic
- Omron Healthcare Co., Ltd.
- Resmed
- Sunrise Medical
Lesen Sie die Analyse der häusliche Gesundheitsversorgung-Unternehmen

Marktchancen und Zukunftsaussichten
Die Kostenträgerpolitik und die Betriebsmodelle der Leistungserbringer schaffen Freiräume für Plattformen, die die Arbeitsintensität reduzieren und die Dokumentationsqualität im häuslichen Umfeld verbessern. Die CMS-Erstattungsmechanismen für die Fernüberwachung unterstützen weiterhin eine wiederkehrende, softwaregestützte Monetarisierung, während die Plattformkonsolidierung auf Automatisierung und Workflow-Effizienz zielt: Im April 2026 übernahm LivTech Alora Healthcare Systems, um KI-gestützte EMR- und Automatisierungslösungen in Technologiestacks für die Post-Akutversorgung zu integrieren, und im Mai 2026 übernahm Integrated Home Care Services Dina Care, um Utilization Management mit KI-gestützter Versorgungskoordination zu kombinieren. Diese Schritte deuten auf eine anhaltende Nachfrage nach interoperablen Verwaltungs-, Versorgungskoordinations- und RPM-SaaS-Ebenen hin, die Einrichtungen helfen, Berichtsanforderungen zu erfüllen, wertbasierte Vertragsmodelle zu unterstützen und den Fachkräftemangel zu bewältigen.
Skalenaufbau und geografische Dichte stellen ebenfalls Herausforderungen bei der Umsetzung dar, insbesondere für Hospital-at-Home- und häusliche Pflege-Überweisungsströme, die eine verlässliche Abdeckung an mehreren Standorten erfordern. Im Mai 2026 schloss Kinderhook Industries die Übernahme von Enhabit ab, einem Anbieter von häuslicher Pflege und Hospizleistungen mit 251 Standorten in 35 Bundesstaaten, und im Juni 2026 gab die Deaconess Associations Incorporated (DAI) eine Vereinbarung zur Übernahme von 31 Einrichtungen für häusliche Pflege und Hospizversorgung von HCA Healthcare in acht Bundesstaaten bekannt. Zusammen mit dem Einsatz von Hospital-at-Home-Technologien durch führende Medizintechnikunternehmen unterstützt dieser Deal-Rhythmus Chancen für Gerätehersteller, Distributoren und Softwareanbieter, Überwachungshardware, Logistik und Dokumentationstools in standardisierten Kits für multiregionale Betreiber und integrierte Versorgungsnetzwerke zu bündeln.
Aktuelle Branchenentwicklungen im Markt für häusliche Gesundheitsversorgung
- Mai 2026: Philips gab bekannt, dass ein von Philips geführtes Konsortium mit den Partnern Cuviva und Vingmed von Region Stockholm ausgewählt wurde, um Technologie für eine Hospital-at-Home-Initiative bereitzustellen, die jährlich bis zu 15.000 Patienten unterstützen soll. Die Auswahl verstärkt die Beschaffungsdynamik für unternehmensgerechte Fernüberwachungs- und Virtual-Care-Infrastruktur, die akute Versorgungspfade ins häusliche Umfeld ausdehnt.
- Februar 2026: Medtronic Diabetes gab erweiterte US-Zugangsmeilensteine für sein MiniMed 780G System bekannt, einschließlich des Medicare-Zugangs und zusätzlicher FDA-Zulassungen, die die Kompatibilität mit Insulin und Indikationen in Kombination mit einem Abbott-Sensor erweitern. Das Update stärkt die Argumentation für integrierte, erstattungsfähige Diabetesmanagement-Ökosysteme, die Überwachung und Therapieoptimierung in häusliche Umgebungen verlagern.
- Dezember 2025: Philips kooperierte mit dem Southern NSW Local Health District in Australien, um die Respiree-Wearable-Überwachungslösung zur Unterstützung von Hospital-in-the-Home-Diensten einzusetzen. Die Einführung unterstützt die breitere Akzeptanz von kontinuierlichen Überwachungs-Workflows, die eine frühere Entlassung und ein fortlaufendes Eskalationsmanagement außerhalb traditioneller Einrichtungen ermöglichen.


Markt für häusliche Gesundheitsversorgung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der medizinischen Versorgung und der damit verbundenen Unterstützungsleistungen, die im Haushalt eines Patienten erbracht werden, einschließlich klinischer Dienstleistungen zu Hause sowie der verbundenen Geräte und Werkzeuge, die die Versorgung im häuslichen Umfeld ermöglichen.
Ausgeschlossene Bereiche: Wir schließen kurzzeitige Hospital-at-Home-Programme aus, die als stationäre Episoden finanziert und erfasst werden.
Übersicht der Segmentierung
- Nach Gesundheitsversorgungstyp
- Geräte
- Therapeutische Geräte
- Insulinverabreichungsgeräte
- Intravenöse Heimgeräte
- Heimdialysegeräte
- Beatmungsgeräte und Vernebler
- CPAP- und BiPAP-Geräte
- Diagnose- und Überwachungsgeräte
- Blutzuckermonitore
- Blutdruckmonitore
- Pulsoximeter
- EKG- und Holter-Monitore
- Digitale Thermometer
- Mobilitätshilfsmittel
- Rollstühle
- Rollatoren und Gehwagen
- Mobilitätsroller
- Therapeutische Geräte
- Dienstleistungen
- Fachkrankenpflege
- Physiotherapie
- Ergotherapie
- Sprachtherapie
- Hospiz und Palliativversorgung
- Persönliche (ungelernte) Pflege
- Atemtherapie
- Teleheimpflege und Telemedizin
- Softwareplattformen
- Agenturverwaltung
- Klinische Plattformen / Plattformen für elektronische Patientenakten
- Fernpatientenüberwachung als Software-as-a-Service
- Geräte
- Nach Indikation
- Herz-Kreislauf-Erkrankungen
- Diabetes
- Atemwegserkrankungen
- Krebs
- Wundversorgung
- Neurologische Störungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfragekontexts und der Regeln der Versorgungserbringung, die bestimmen, was länderübergreifend als häusliche Gesundheitsversorgung gezählt werden kann. Wir stützen uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, OECD Health Statistics, die Centers for Medicare and Medicaid Services und nationale Gesundheitsministerien für Ausgaben- und Servicebasiswerte.
Um diesen Kontext in verwertbare Eingaben umzuwandeln, prüfen wir außerdem Offenlegungen von Anbietern und Herstellern, Jahresberichte, Investorenpräsentationen und geprüfte Unterlagen und gleichen diese anschließend mit seriösen Presse- und Verbandspublikationen ab. Für Signale zur Marktstruktur nutzen wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -intelligenz, Nachrichten und Finanzdaten, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import und Export, in der Gerätebewegungen helfen, die geräteseitige Nachfrage zu plausibilisieren. Diese Schreibtischrecherche-Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, was tatsächlich im häuslichen Umfeld erbracht wird, wie Servicelinien preislich gestaltet sind und wie schnell die Akzeptanz von Fernüberwachung und Therapie zu Hause voranschreitet. Wir sprechen mit einer Mischung aus Leistungserbringern, Akteuren aus dem Bereich Geräte und Versorgung, Experten auf Kostenträgerseite und Branchenteilnehmern aus APAC, EMEA und Amerika, damit Annahmen aus der Schreibtischarbeit hinterfragt, korrigiert und dann auf einen konsistenten Marktumfang abgestimmt werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 15 % | APAC: 52 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Anbieter: 18 % | Manager: 52 % | Amerika: 18 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Gesundheitsausgaben und Indikatoren zur Versorgungserbringung genutzt werden, um den Bedarfspool für häusliche Pflege zu rekonstruieren, und anschließend wird der Anteil, der durch häusliche Gesundheitsversorgung bedient werden kann, länderweise angewendet. Um die Ergebnisse realistisch zu halten, werden diese durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise stichprobenartige Gerätelieferungen multipliziert mit durchschnittlichen Verkaufspreisen, Kanaldiskussionen zu wiederkehrenden Verbrauchsmaterialien und einer begrenzten Aggregation von Anbieterumsatzpools, sofern Offenlegungen verfügbar sind.
Zu den im Modell verwendeten Eingaben zählen die alternde Bevölkerungsbasis, die Belastung durch chronische Erkrankungen, die eine langfristige Versorgung erfordern, Signale zur Erstattung und Deckung häuslicher Pflege, Nutzungsmuster für Pflegefachbesuche und Therapiebesuche sowie die Akzeptanzniveaus für Geräte zur Fernüberwachung von Patienten. Fehlt ein direkter Datenpunkt in einem Land, füllen wir Lücken mithilfe von Proxy-Verhältnissen aus vergleichbaren Märkten und überprüfen anschließend die implizierten Pro-Patient- oder Pro-Kopf-Werte erneut, damit die Schätzung nicht abweicht.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsebene, bei der Nachfragetreiber wie Demografie und Prävalenz chronischer Versorgung mit Expertenmeinungen zur Richtung der Erstattung und zur Technologieakzeptanz kombiniert werden. Die endgültige Prognose wird dann angepasst, wenn das implizierte Wachstum mit praktischen Kapazitätsbeschränkungen kollidiert, wie etwa der Verfügbarkeit von häuslichen Pflegekräften und Einschränkungen bei der Leistungserbringung in bestimmten Märkten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg, bei der modellierte Gesamtwerte mit dem Kontext der Gesundheitsausgaben auf Länderebene, Nachfrageindikatoren für Geräte und Wachstumsnarrativen von Anbieterseite aus Interviews verglichen werden. Ausreißer werden markiert, und die Annahmen hinter Preisgestaltung, Nutzung und Abdeckung werden überarbeitet, bis die Abweichung in einfachen Worten erklärbar wird.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, die die rechnerische Integrität, die Jahresausrichtung, den Zeitpunkt der Währungsumrechnung und die konsistente Anwendung von Einschlüssen und Ausschlüssen über alle Regionen hinweg überprüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Änderungen, Erstattungsänderungen oder größere Änderungen des Versorgungsmodells auftreten. Unmittelbar vor der Lieferung wird eine erneute Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für häusliche Gesundheitsversorgung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die häusliche Gesundheitsversorgung variieren häufig, da der Begriff für unterschiedliche Versorgungsumgebungen, unterschiedliche Produktkörbe und unterschiedliche Preisgrundlagen verwendet werden kann. Unterschiede zeigen sich auch, wenn eine Schätzung an einem bestimmten Basisjahr verankert ist, während eine andere stärker auf Prognosejahr-Annahmen basiert.
Die Hauptlücke ergibt sich daraus, ob stationäre Hospital-at-Home-Episoden und angrenzende häusliche Pflegeaktivitäten innerhalb desselben Umsatzpools erfasst werden, was den Gesamtwert verändert, bevor jegliche Wachstumsberechnung angewendet wird. In Übereinstimmung mit den Umfangsregeln von Mordor Intelligence halten wir stationär finanzierte Pilotprojekte außerhalb des Marktes und konzentrieren uns auf klinische Dienstleistungen im häuslichen Umfeld sowie ermöglichende Geräte, bewertet in konstanten Jahresdollar.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 305,60 Mrd. USD (2024) | |
| Globale Beratungsgesellschaft A | 416,40 Mrd. USD (2024) | Diese Schätzung verwendet einen breiteren Umsatzumfang, der eine umfassendere häusliche Pflege und Fern- oder virtuelle Versorgungslösungen einbeziehen kann, und ist weniger eindeutig hinsichtlich des Ausschlusses von stationär erfassten Hospital-at-Home-Ausgaben, was den Gesamtwert im Basisjahr erhöht. |
| Branchenverlag B | 343,00 Mrd. USD (2024) | Der Umfang scheint eine breitere Mischung aus therapeutischen, diagnostischen und Mobilitätsprodukten sowie mehreren Servicelinien einzuschließen, und Unterschiede in der Preisgrundlage und beim Zeitpunkt der Währungsumrechnung können die Marktgröße erhöhen, selbst wenn die Versorgungsumgebung häuslich bleibt. |
Über die drei Zahlen hinweg erklärt sich die Streuung hauptsächlich dadurch, was als häuslich erbrachte Gesundheitsversorgung im Gegensatz zu angrenzenden Kategorien gezählt wird, und dadurch, wie Preisgestaltung und Zeitpunkt der Währungsumrechnung im Basisjahr gehandhabt werden. Indem wir die Umfangsregeln explizit halten und die Gesamtwerte gegen praktische Nutzungs- und Erstattungssignale gegenprüfen, bleibt unsere Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für häusliche Gesundheitsversorgung bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 545,69 Milliarden USD erreichen, was einer CAGR von 8,46 % über den Zeitraum entspricht.
Welches Segment expandiert am schnellsten innerhalb der häuslichen Versorgungsangebote?
Softwareplattformen, die für Verwaltung, Integration elektronischer Patientenakten und Fernüberwachung eingesetzt werden, werden bis 2031 voraussichtlich mit einer CAGR von 12,25 % wachsen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Politische Reformen in Japan und China, kombiniert mit Indiens Anreizen für die Geräteherstellung, treiben eine CAGR von 9,51 % für die Region von 2026 bis 2031 an.
Welcher primäre Faktor schränkt die Dienstleistungskapazität in Nordamerika ein?
Ein prognostizierter Mangel von 78.000 examinierten Pflegekräften bis 2026 und eine hohe Fluktuation bei Pflegehelfern schränken die Expansion der Agenturen trotz steigender Nachfrage ein.
Wie wirken sich Krankenhaus-zu-Hause-Programme auf die Kosten der Akutversorgung aus?
Frühe US-amerikanische Pilotprojekte zeigen 20 % weniger 30-Tage-Wiederaufnahmen und eine höhere Patientenzufriedenheit, was auf potenzielle Kosteneinsparungen und Qualitätsverbesserungen für Kostenträger und Leistungserbringer hindeutet.
Seite zuletzt aktualisiert am:



