
Marktgröße und Marktanteil für Impfstoffverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.89 Milliarden US-Dollar |
| Marktgröße (2031) | 6.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.12 % |
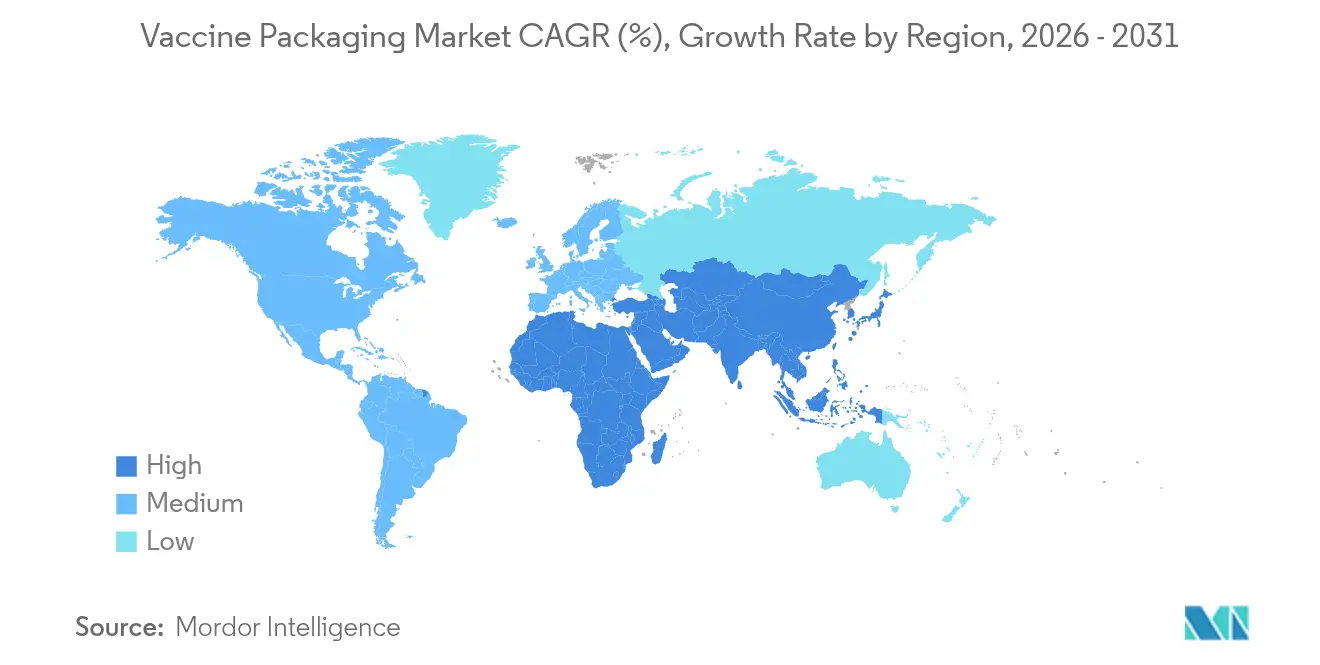
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
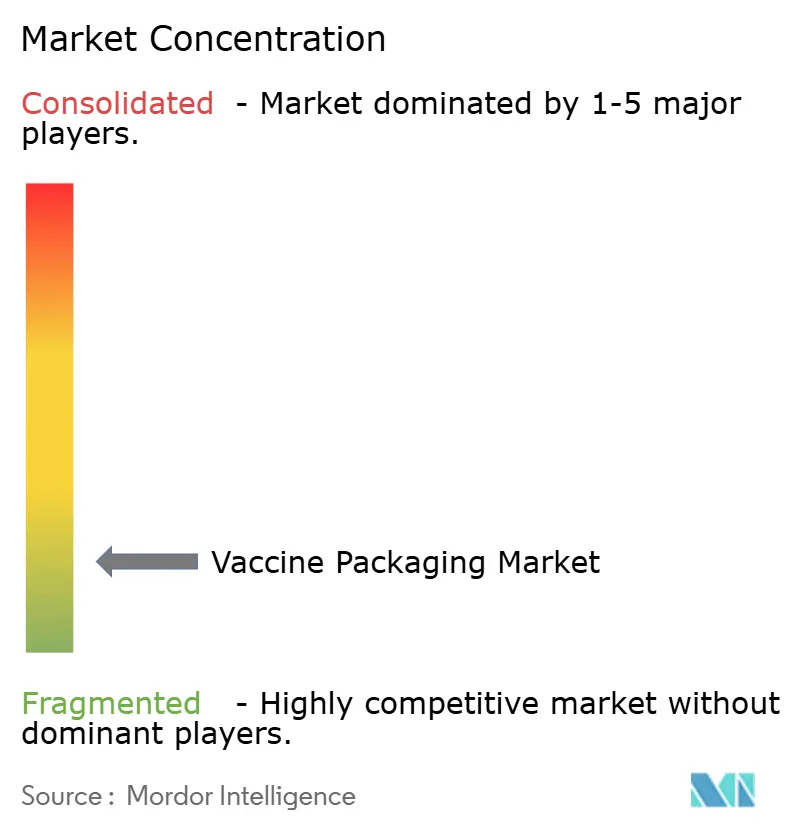
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Impfstoffverpackungen durch Mordor Intelligence
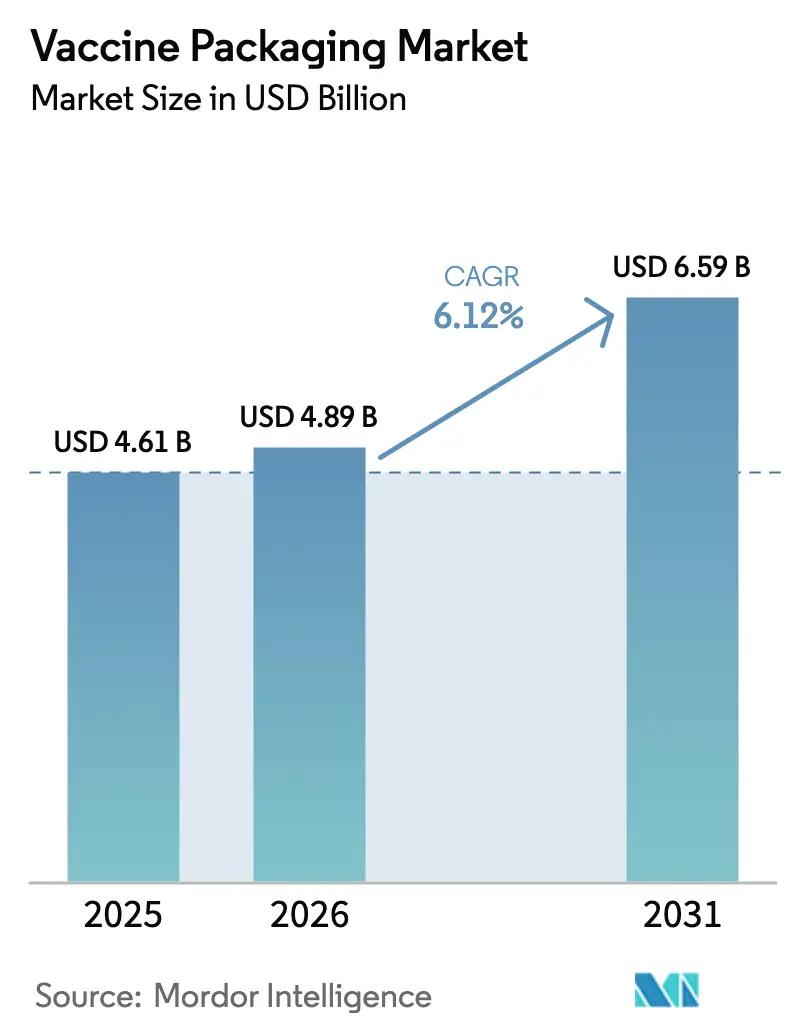
Die Marktgröße für Impfstoffverpackungen wurde im Jahr 2025 auf USD 4,61 Milliarden bewertet und soll von USD 4,89 Milliarden im Jahr 2026 auf USD 6,59 Milliarden bis 2031 anwachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2026–2031). Das Wachstum ist in aggressiven nationalen Impfkampagnen, wiederkehrenden Auffrischungsimpfungen und einer erhöhten Wachsamkeit gegenüber neu auftretenden Infektionskrankheiten verankert. Die Nachfrage nach Verpackungen, die zunehmend temperaturempfindliche Biologika schützen können, einschließlich mRNA-Plattformen, die bei –80 °C gelagert werden, verändert die Materialauswahl und die Kühlkettenlogistik. Gesundheitsdienstleister tendieren zu gebrauchsfertigen (RTU) Formaten, die die Vorbereitungszeit verkürzen und das Kontaminationsrisiko reduzieren, während die Regulierungsbehörden die Anforderungen an Extrahierbare, Auslaugbare und die Behälter-Verschluss-Integrität verschärfen. Nachhaltigkeitsdruck lenkt Investitionen auch in recycelbare Materialien und kohlenstoffarme Fertigung. In diesem Umfeld balanciert der Markt für Impfstoffverpackungen die Wirtschaftlichkeit der Großserienproduktion mit der Notwendigkeit einer agilen Reaktion auf plötzliche Krankheitsausbrüche und variantenspezifische Neuzusammensetzungen.
Wichtigste Erkenntnisse des Berichts
- Nach primärem Verpackungstyp hielten Glasfläschchen im Jahr 2025 einen Marktanteil von 64,78 % am Markt für Impfstoffverpackungen, während vorgefüllbare Polymerspritzen voraussichtlich bis 2031 mit einer CAGR von 9,65 % wachsen werden.
- Nach Material entfiel auf Glas im Jahr 2025 ein Umsatzanteil von 67,72 %, während COP/COC-Polymere voraussichtlich mit der höchsten Rate von 8,86 % CAGR bis 2031 wachsen werden.
- Nach Dosierkapazität repräsentierten 6-10-Dosen-Fläschchen im Jahr 2025 einen Anteil von 45,98 % an der Marktgröße für Impfstoffverpackungen, während 2-5-Dosen-Fläschchen auf eine CAGR von 7,36 % zusteuern.
- Nach Endnutzer verfügten Auftragsfertigungsorganisationen (CDMOs) im Jahr 2025 über einen Anteil von 47,84 % und führen das Wachstum mit einer CAGR von 8,03 % dank verstärktem Outsourcing an.
- Nach Region dominierte Europa mit einem Anteil von 37,42 % im Jahr 2025, während der asiatisch-pazifische Raum mit einer CAGR von 9,18 % die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Intensivierte Impfkampagnen und Auffrischungsimpfungen | +1.2% | Global, mit Schwerpunkt auf Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung neu auftretender Infektionskrankheiten | +0.8% | Global, konzentriert in Hochrisikoregionen | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kühlkettenkapazität in Schwellenmärkten | +1.0% | Asiatisch-pazifischer Raum, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu gebrauchsfertigen Einzeldosisformaten (vorgefüllbare Spritzen) | +0.9% | Nordamerika, Europa, entwickelter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für silikonisierungsarme, delaminierungsbeständige Behälter | +0.7% | Global, angeführt von FDA- und EMA-Zuständigkeitsbereichen | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Nachfrage nach kohlenstoffarmen / recycelbaren Fläschchenlösungen | +0.6% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensivierte Impfkampagnen und Auffrischungsimpfungen
Nationale Impfprogramme skalieren rasch, um Immunitätslücken zu schließen, wie der Aufruf der Weltgesundheitsorganisation (WHO) zeigt, 14,5 Millionen bisher nicht geimpfte Kinder weltweit zu erreichen.[1]Weltgesundheitsorganisation, "Neuer Bericht unterstreicht die Notwendigkeit verstärkter Bemühungen zur Erreichung der globalen Impfziele 2030," who.int Beratungsgremien wie das CDC empfehlen thiomersal-freie Einzeldosisdarreichungen für Kinder und Schwangere, was die Nachfrage nach spezialisierten Behältern ankurbelt. Indiens Mission Indradhanush senkte die Nulldosen-Prävalenz im Jahr 2024 auf 0,06 %, was einen enormen Verpackungsdurchsatz für 5,46 Crore verabreichte Dosen erforderte. Die mpox-Impfstoff-Notfallausschreibung von UNICEF für bis zu 12 Millionen Dosen unterstreicht den Bedarf an flexiblen Fläschchenformaten, die schnell in Krisenregionen geliefert werden können. Die Veterinärimmunisierung hält Einzug in die regulären Impfpläne, da Elanco's H5N1-Rinderimpfstoff Routinestatus erlangt und die Nachfrage nach Verpackungen über den Bereich der menschlichen Gesundheit hinaus ausweitet.
Zunehmende Verbreitung neu auftretender Infektionskrankheiten
Häufige Pathogenevolution treibt kontinuierliche, verpackungsbereite Neuzusammensetzungen voran. Die Empfehlung der Europäischen Arzneimittelagentur (EMA), COVID-19-Impfstoffe an die LP.8.1-Variante anzupassen, erfordert Behälter, die für beschleunigte Stabilitätsstudien zertifiziert sind. Der von der WHO vorzertifizierte nOPV2 hat bereits 1 Milliarde verabreichte Dosen überschritten, was auf enorme Verpackungsvolumina hinweist, die von einer einzigen Herstellerpipeline getragen werden. Während der RSV-Saison 2023–2024 in New York City wurden 45 % der Nirsevimab-Dosen in der ersten Lebenswoche verabreicht, was die Anforderung an neonatalfreundliche Spritzen mit geringem Totraum bestätigt. Wiederkehrende Masern- und Choleraausbrüche erzeugen unvorhersehbare Spitzen, die die Abfüll- und Fertigstellungskapazität belasten. Die Produktionserweiterung von Merck Animal Health im Wert von USD 895 Millionen signalisiert, wie zoonotische Bedrohungen auch Kapital in Richtung vielseitiger Verpackungslinien lenken.
Ausbau der Kühlkettenkapazität in Schwellenmärkten
Länder mit niedrigem und mittlerem Einkommen installieren neue Kühlanlagen, was eine breitere Impfstoffversorgung ermöglicht, jedoch strengere Behälter-Verschluss-Standards vorschreibt. Die WHO-Leitlinien zur Aufbewahrungszeit von Mehrdosisfläschchen heben die Rolle von Fläschchenbeschichtungen und Verschlussqualität hervor. Thermo Fishers manipulationssichere Kartons, die bis –80 °C ausgelegt sind, zeigen, wie die Sekundärverpackung extreme Bedingungen für mRNA-Plattformen überstehen muss. Die Ausgaben für das Internet der Dinge (IoT) im Gesundheitswesen, die bis 2031 voraussichtlich USD 550 Milliarden übersteigen werden, ziehen intelligente Etiketten mit eingebetteten Sensoren in reguläre Lieferungen. Avery Dennisons Saga Card IoT-Etikett lässt sich direkt in Versandkartons integrieren, reduziert Verderb und unterstützt die Prüfbereitschaft. Indonesiens standardisierte Impfleitlinien belegen, wie Schwellenländer bewährte Praktiken institutionalisieren und die langfristige Nachfrage nach Impfstoffverpackungen stärken.
Verlagerung hin zu gebrauchsfertigen Einzeldosisformaten (vorgefüllbare Spritzen)
Gebrauchsfertige (RTU) Behälter verkürzen klinische Arbeitsabläufe und verringern versehentliche Kontamination. Moderna befürwortet vorgefüllte Spritzen, um die mRNA-Verabreichung zu optimieren und eine genaue Dosierung bei Massenimpfkampagnen sicherzustellen. Nipros Expansion in Deutschland fügt Formlinien hinzu, die ausschließlich für D2F™ vorgefüllbare Glasspritzen bestimmt sind, was das in die RTU-Skalierbarkeit fließende Kapital widerspiegelt. Das D2F™ RTU-Fläschchen, hergestellt mit Stevanato Groups EZ-fill®-Verfahren, verbindet bewährte Glaschemie mit aseptisch-fertiger Bequemlichkeit. West's Daikyo PLASCAP®-Verschlüsse entfernen Aluminiumteile und werden E-Strahl-sterilisiert geliefert, wodurch interne Sterilisationsschritte entfallen und die Einhaltung des überarbeiteten EU-GMP-Anhangs 1 erleichtert wird. Zoetis' intranasaler 0,5-mL-Zwingerhustenimpfstoff beweist, dass einseitig nasale RTU-Designs den Komfort tierischer Patienten verbessern und gleichzeitig den Lagerbestand schlank halten können.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Hohe Investitionskosten für Glasrohre und Abfüll-/Fertigstellungslinien | -0.9% | Global, insbesondere kleinere Hersteller betreffend | Mittelfristig (2–4 Jahre) |
| Volatile Lieferkette für Borosilikatglas und Aluminosilikat | -0.7% | Global, mit akuten Auswirkungen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Verzögerungen bei Extrahierbaren/Auslaugbaren in COP/COC-Polymeren | -0.5% | FDA- und EMA-Zuständigkeitsbereiche | Langfristig (≥ 4 Jahre) |
| Versagen der Behälter-Verschluss-Integritätsprüfung (CCIT) bei –80 °C, das die Einführung neuartiger Fläschchen behindert | -0.4% | Global, den Markt für mRNA-Impfstoffverpackungen betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Glasrohre und Abfüll-/Fertigstellungslinien
Moderne Fläschchenwerke produzieren täglich tens of Millions von Behältern und erfordern automatisierte Inspektion und strenge Qualitätskontrolle. Schott AG betreibt über 3.000 Inspektionsstationen an verschiedenen Standorten, um diese Skalierung zu erreichen. Thermo Fisher Scientific earmarked USD 1,5 Milliarden eines größeren USD 2-Milliarden-Programms ausschließlich für neue Life-Science-Kapitalanlagen in den Vereinigten Staaten, was die monetäre Hürde zur Wettbewerbsfähigkeit verdeutlicht. Auch die Sekundärverpackung ist nicht ausgenommen: Noscos neue Druckmaschine steigert den Kartonausstoß um 125 Millionen Einheiten, erforderte jedoch erhebliche Vorabausgaben. Schott AGs Perfexion-Inspektion für Rohre verwendet Laser und Hochgeschwindigkeitskameras, was sowohl Kosten als auch technische Komplexität erhöht. Die Kapitalintensität begünstigt Skalierungsakteure und kann die Einführung von Nischenmaterialien oder spezialisierten Fläschendesigns verlangsamen.
Volatile Lieferkette für Borosilikatglas und Aluminosilikat
Spezialglas stützt sich auf eine kleine Gruppe globaler Rohrproduzenten, was die Lieferkette anfällig für Störungen macht. Verpackungskäufer erkunden daher nachhaltige Alternativen, die auch eine gleichmäßigere Verfügbarkeit versprechen – ein Trend, der die prognostizierte CAGR von 15,4 % für umweltfreundliche Pharmaverpackungen bis 2027 untermauert. SCHOTT Pharma vermarktet EVERIC® pure- und Type I plus®-Fläschchen mit hydrophilen Barrieren, um die Rohstoffausbeute zu strecken und gleichzeitig die Leistung zu verbessern. AdaptiQ® sterilisierte Fläschchen helfen ferner, Glas inmitten von Rohstoffvolatilität zu differenzieren. Dedecke liefert Fläschchen auf Basis von Fiolax® in kleinen Chargen und bedient spezialisierte Bedürfnisse, ist jedoch auf denselben engen Rohstofftrichter angewiesen. Anhaltende Materialschwankungen fördern Dual-Sourcing-Strategien und beschleunigen die Polymeradoption, wo es die Vorschriften erlauben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
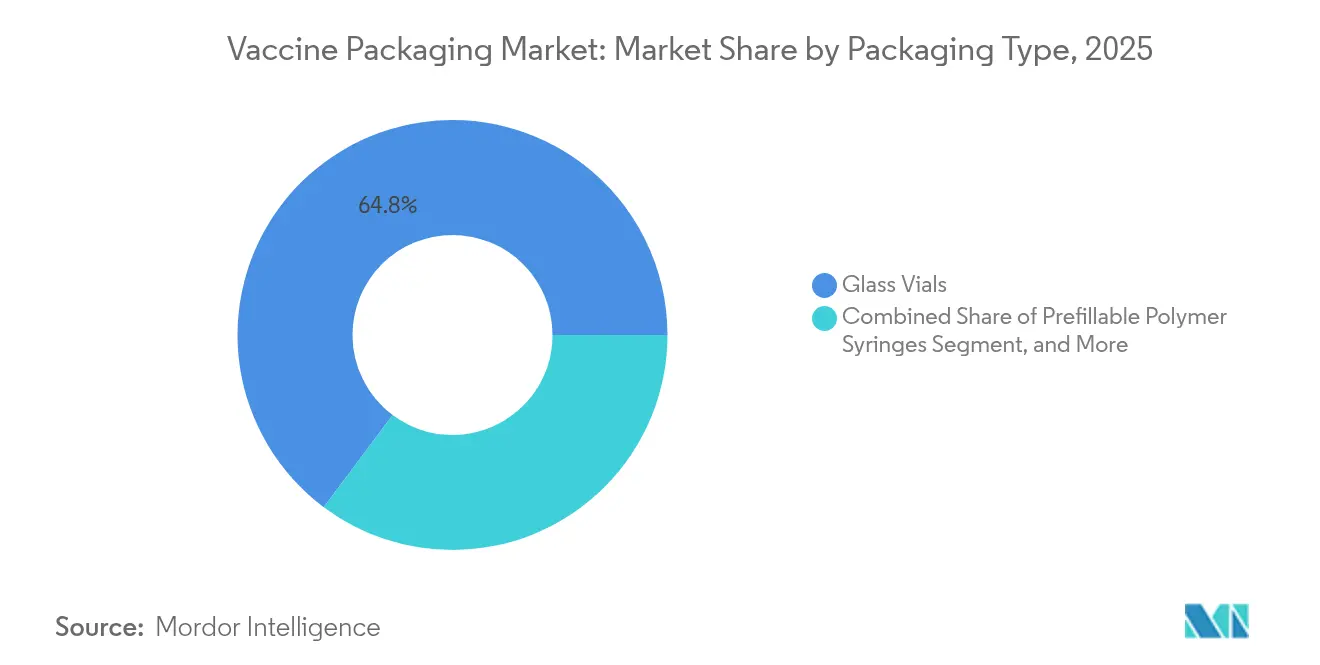
Gebrauchsfertige Formate treiben Innovation voranDie Marktgröße für Impfstoffverpackungen bei Primärbehältern bleibt in Glasfläschchen verankert, die im Jahr 2025 einen Anteil von 64,78 % sicherten, während vorgefüllbare Polymerspritzen mit einer CAGR von 9,65 % besser abschneiden. Glas bleibt aufgrund seiner chemischen Inertheit und regulatorischen Vertrautheit bestehen, insbesondere für lyophilisierte Antigene. Gleichzeitig treibt die Nachfrage nach gebrauchsfertiger (RTU) Bequemlichkeit Investitionen in Spritzlinien an, die das Waschen, die Depyrogenisierung und die Sterilisation vor Ort eliminieren. Vorgefüllbare Glasspritzen fungieren als hybride Brücke und verbinden die bewährte Glaschemie mit den RTU-Workflow-Vorteilen. Fläschchenverschlüsse und Stopfen entwickeln sich parallel weiter; metallfreie PLASCAP® RUV-Dichtungen eliminieren sekundäre Sterilisationsschritte und erfüllen gleichzeitig die Anforderungen des Anhangs 1. Auf der Sekundärseite verwandeln intelligente Kartons und RFID-fähige Etiketten Kartons von passiven Schutzverpackungen in Echtzeit-Datenzentren, die klinische Studien, Rückrufe und Patientenengagement unterstützen. Aluminiumdichtungen bleiben aufgrund von Manipulationsschutz und Recyclingfähigkeit bestehen, während aufkommende Digitalanzeigeetiketten das manuelle Umetikettieren überflüssig machen und die Protokollkonformität sicherstellen.
Innovationen in der Sekundärverpackung unterstützen eine umfassendere Transparenz in der Lieferkette. Schreiner MediPharms vernetzte Spritzenboxen ermöglichen es Prüfern, zurückgegebene Dosen automatisch abzugleichen, was die Fehlerquoten senkt. NFC-eingebettete Etiketten erlauben Klinikern, ein Smartphone anzutippen, um Echtzeit-Temperaturprotokolle abzurufen, was die Pharmakovigilanz verbessert. Ergänzende Fortschritte bei der Isolierung von Versandbehältern und der GPS-Verfolgung minimieren Abweichungen und reduzieren die Kosten für Verderb-Versicherungen. Zusammengenommen stärken diese Entwicklungen den Wettbewerbsvorteil von RTU-Formaten, auch wenn Bulk-Glasfläschchen während massiver Impfsurges grundlegend bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Glasdominanz durch Polymerinnovation herausgefordertGlas kontrollierte im Jahr 2025 67,72 % des Umsatzes, während COP/COC-Behälter mit einer CAGR von 8,86 % wachsen, da sich die Barriereleistung verbessert. Delaminierungsbeständige Formulierungen wie EVERIC® pure adressieren Bedenken hinsichtlich der Proteinadsorption und helfen Glas, eine dominante Rolle bei empfindlichen Biologika zu behalten. Dennoch bieten Polymerfläschchen Bruchfestigkeit, Gewichtsersparnis und geringere Extrahierbare – attraktiv für Feldkampagnen in abgelegenen Gebieten. Polypropylen versorgt kostengünstigere Veterinärprogramme, bei denen die Temperaturanforderungen weniger streng sind. Die Elastomerverschlusswissenschaft schreitet parallel voran und zielt auf reduzierte Extrahierbare und Kompatibilität mit Ultraniedrigtemperaturen ab.
COP/COC kann –80 °C-Lagerung aushalten und dabei die Behälter-Verschluss-Integrität aufrechterhalten, was sie attraktiv für mRNA-Impfstoffe der nächsten Generation macht. Ihre glasähnliche Transparenz gibt Klinikern bei der Dosisprüfung Sicherheit, während reduzierte Silikonisierung die nachgelagerte analytische Prüfung vereinfacht. Aluminium bleibt unverzichtbar für Flip-off-Kappen, wobei Lieferanten Legierungen und Beschichtungen anpassen, um Recyclingfähigkeit ohne Einbußen bei der Drehmomenleistung zu unterstützen. Karton gewinnt im Sekundärkartonbereich wieder Marktanteile zurück, weil EU-Vorschriften Einwegkunststoffe einschränken, und biobasierte Folien gewinnen als Innenauskleidung in Kühlkettenspeditionen an Akzeptanz. Die Materialauswahl ist daher ein dynamischer Kompromiss zwischen regulatorischer Vertrautheit, Leistung und Nachhaltigkeit.
Nach Dosierkapazität:
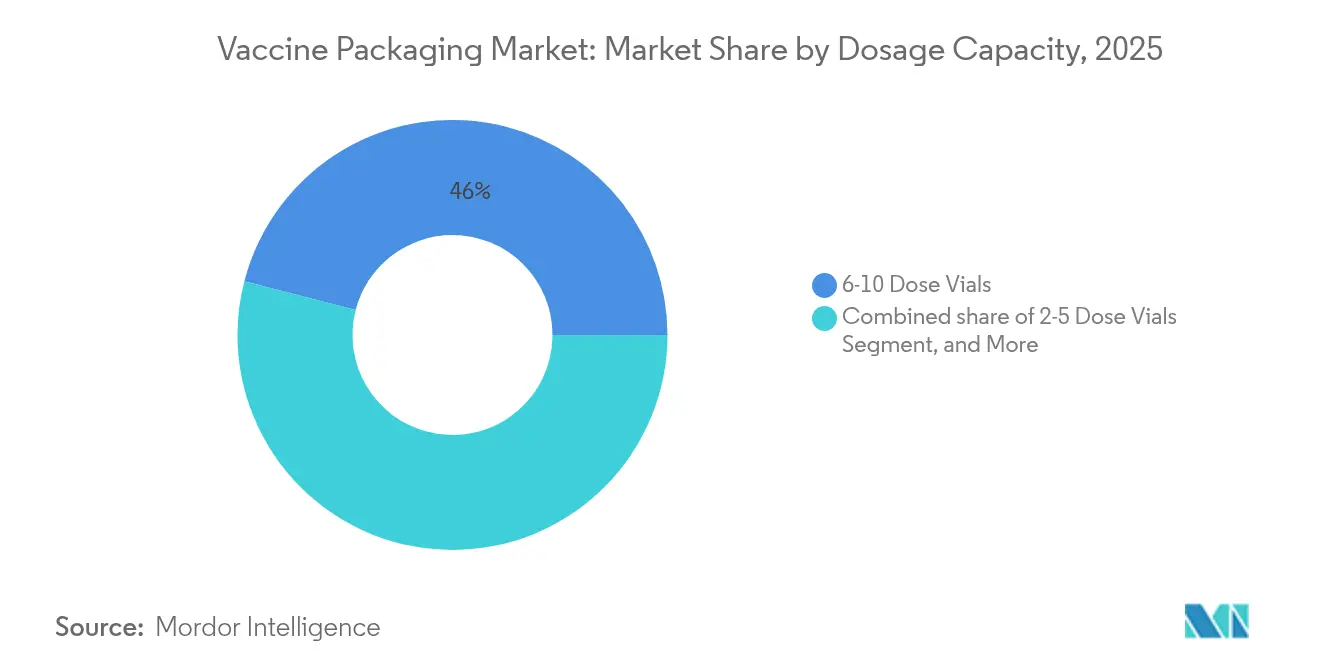
Mehrdosiseffizienz versus AbfallreduzierungMehrdosis-6-10-Fläschchenformate eroberten im Jahr 2025 45,98 % des Marktanteils für Impfstoffverpackungen aufgrund einer effizienten Nutzung der Kühlkette während nationaler Kampagnen. 2-5-Dosen-Fläschchen sind jedoch mit einer CAGR von 7,36 % die schnellsten Aufsteiger, da Programme darauf abzielen, den Abfall offener Fläschchen zu reduzieren. Die Mehrdosis-Fläschchenpolitik der WHO sieht strenge Verbrauchsdaten nach der Perforation vor, was ein Treiber für kleinere Abfüllungen ist, wenn die Nutzung pro Sitzung unvorhersehbar ist. Einzeldosisformate dienen neonatalen und immungeschwächten Kohorten, bei denen konservierungsmittelfreie Formulierungen und die Vermeidung von Kontaminationsrisiken die höheren Stückkosten überwiegen.
Große >10-Dosen-Fläschchen spielen immer noch eine Nischenrolle bei der Massenimmunisierung von Nutztieren und Ausbruchsbeständen, wo Feldbetreiber volle Fläschchen schnell aufbrauchen können. Die Marktleitlinien von UNICEF befürworten die Anpassung der Fläschengröße an logistische Gegebenheiten und die Balance zwischen Lagerplatzbedarf und Abfallwirtschaft. Flexible Dosierungskonzepte wie Mercks Mix-on-site SEQUIVITY®-Plattform könnten neue menschliche Impfstoffdarreichungen inspirieren, bei denen Antigene und Adjuvantien am Point of Care kombiniert werden, wobei die Kühlkettenlast auf kleinere, leichtere Sekundärkomponenten verteilt wird. Datenanalysen und elektronische Bestandsdashboards helfen Planern, die Fläschchenkapazität an den Klinkdurchsatz anzupassen, und reduzieren die ökologischen und finanziellen Kosten verworfener Dosen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
CDMO-Dominanz spiegelt Outsourcing-Trend widerCDMOs machten im Jahr 2025 47,84 % des Umsatzes aus und sind auf eine CAGR von 8,03 % eingestellt, was die Vorliebe der Biopharma-Branche für Asset-light-Strategien widerspiegelt. Outsourcing bietet schnellen Zugang zu hochwertigen aseptischen Suiten, spezialisierten Abfüll- und Fertigstellungs-Kenntnissen sowie Unterstützung bei der Regulierungseinreichung. Öffentliche Impfprogramme bleiben kritische Volumensanker, aber ihre Preissensibilität drängt Verpackungslieferanten zu Standard-Fläschchenformaten und Mengenabnahmevereinbarungen. Das Vaccines for Children-Programm der CDC bietet eine vorhersehbare, aber kostenfokussierte Pipeline, die datareiche Etiketten und robuste Sekundärverpackungen erfordert.
Private Krankenhäuser priorisieren die Effizienz der Arbeitsabläufe und sind bereit, Aufschläge für RTU-Spritzen zu zahlen, die die Pflegezeit reduzieren. Veterinärhersteller, die durch die USDA-Lizenzvergabe für biologische Produkte geregelt werden, verlangen Verpackungen, die unterschiedlichen Lagerungs- und Feldbedingungen standhalten; eine klare Differenzierung in Farbcodierung und Etikettenbeständigkeit hilft, eine Fehlanwendung bei verschiedenen Tierarten zu verhindern. Die Konvergenz zwischen menschlicher und veterinärer Verpackung nimmt zu, da beide Segmente ähnliche Kühlkettenüberwachungs- und Kontaminationskontrollen einführen, was die adressierbare Nachfrage für Lieferanten erweitert, die segmentübergreifende regulatorische Feinheiten beherrschen.
Geografische Analyse
Europäischer Markt für Impfstoffverpackungen
Europa führte mit einem Anteil von 37,42 % am Umsatz 2025, gestützt durch ausgereifte pharmazeutische Fertigungscluster, strenge regulatorische Aufsicht und etablierte Kühlkettenlogistik. Deutschland veranschaulicht die steigende nachgelagerte Nachfrage: Pneumokokken-Impfungen stiegen zwischen 2018 und 2024 um 23 %, während die Inanspruchnahme des Meningokokken-B-Impfstoffs nach neuen STIKO-Richtlinien um 52 % zunahm. Die proaktive variantenspezifische Impfstoffguidance der EMA verpflichtet lokale Verpackungslinien dazu, für schnelle Formulierungsänderungen konfigurierbar zu bleiben. Die Europäische Impfwoche 2025 von Sanofi verwies auf eine Grippeimpfquote von lediglich 38 % bei Erwachsenen über 60 Jahren, was Spielraum für verpackungsgestützte Zugangsinitiativen signalisiert.
Asiatisch-pazifischer Markt für Impfstoffverpackungen
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 9,18 % das stärkste Wachstum, da Regierungen massiv in Produktionsautonomie und Vertriebsinfrastruktur investieren. Indiens Reduzierung der Anzahl nicht geimpfter Kinder belegt eine effektive Programmausführung und erfordert große, zugleich flexible Verpackungsvolumina, die für unterschiedliche Klimabedingungen geeignet sind. Chinas expandierender Biologika-Sektor und Japans Präzisionstechnik heben die regionalen Standards an, während ASEAN-Staaten neue inländische Produktionsstätten errichten, häufig im Rahmen von Joint Ventures mit europäischen Glasherstellern. Verbesserte Hafen- und Straßenlogistik trägt zur Aufrechterhaltung der Kühlkettenintegrität bei und steigert das Marktpotenzial weiter.
Markt für Impfstoffverpackungen in Amerika und MEA
Nordamerika hält durch Innovationsführerschaft und strenge FDA-Aufsicht eine robuste Nachfrage aufrecht. Die milliardenschwere Investition von Thermo Fisher stärkt die Resilienz der inländischen Versorgung, während CDC-Empfehlungen weiterhin die Behälterspezifikationen prägen, insbesondere hinsichtlich konservierungsmittelfreier pädiatrischer Dosen. Der Nahe Osten und Afrika sowie Südamerika bilden gemeinsam einen aufstrebenden Wachstumsmarkt, da sie Impfpläne modernisieren und neue regionale Fertigungszentren aufbauen, die häufig durch multilaterale Finanzierung unterstützt werden. Verpackungslieferanten, die sich auf kosteneffiziente Glas-Polymer-Hybride und robuste Versandlösungen konzentrieren, sind gut positioniert, um inkrementelle Marktanteile zu gewinnen.

Regulatorisches Umfeld
Die Verpackung von Impfstoffen wird durch Anforderungen an Produktqualität und Distribution seitens der wichtigsten Behörden geprägt, wobei die GMP-Pflichten für Verpackungsvorgänge in den Vereinigten Staaten in FDA 21 CFR Parts 210 und 211 verankert sind. Diese Rahmenwerke erwarten, dass Behältersysteme Kompatibilität mit dem Arzneimittel, angemessene Barriereleistung, mechanische Robustheit und validierte Kontrollen aufweisen, die Sterilität und Produktqualität während Abfüllung, Lagerung und Distribution schützen.
Auf der Distributionsseite hat die WHO ihre Leitlinien für die internationale Verpackung und den Versand von Impfstoffen (7. Auflage, 2025) aktualisiert und dabei Überlegungen zum Versand bei ultratiefen Temperaturen einbezogen, die sich auf das Versanddesign, die Wahl der Isolierung und Qualifizierungsaktivitäten auswirken. In Europa stellt der im März 2026 veröffentlichte EMA-ePI-Umsetzungsfahrplan eine verpackungsnahe Compliance-Änderung dar, der einen Weg für elektronische Produktinformationen mit freiwilligen Einreichungen für Impfstoffe (ATC J07) ab Q3 2026 vorgibt und den Bedarf an datenbereiter Kennzeichnung und kontrolliertem Informationsmanagement neben der physischen Verpackungsleistung verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Impfstoffverpackung verläuft von der vorgelagerten Arzneimittelentwicklung (F&E und klinische Studien) über die Herstellung des Wirkstoffs, die Formulierung und die Abfüll-/Verschließprozesse (Fill-Finish) bis hin zur Sekundärverpackung, validierten Kühlkettendistribution und dem Umgang vor Ort. Auf der Verpackungsebene versorgt die Lieferung von Primärbehältern (Glasfläschchen, Polymerfläschchen und vorfüllbare Spritzen) automatisierte Fill-Finish-Linien, wobei für Hochgeschwindigkeitsverarbeitung ausgelegte RTU/RTF-Plattformen (zum Beispiel Gerresheimer EZ-fill Smart) Wasch- und Sterilisationsschritte reduzieren und die Kontrolle des Kontaminationsrisikos verschärfen.
Nachgelagert liefern Anbieter von Sekundärverpackungen Kartons, Etiketten und Isoliersysteme, während Logistikspezialisten qualifizierte Versandlösungen sowie Aufarbeitungs- oder Revalidierungsdienste für wiederverwendbare Assets bereitstellen. Kühlketten-Monitoring und Datenintegration (Track-and-Trace und Temperaturprotokollierung) fungieren als unterstützende Dienstleistungen entlang der Kette und verbinden die Verpackungsleistung mit Compliance-Erwartungen wie den internationalen WHO-Versandleitlinien (7. Auflage, 2025) und GMP-Dokumentationsanforderungen in wichtigen regulatorischen Jurisdiktionen.
Wettbewerbslandschaft
Der Markt für Impfstoffverpackungen ist fragmentiert. Gerresheimer AG, Schott AG und Stevanato Group nutzen groß angelegtes Glasschmelzen, proprietäre Fläschchenbeschichtungen und erweiterte gebrauchsfertige (RTU) Portfolios, um Marktanteile zu verteidigen. Kontinuierliche Investitionen in Hochgeschwindigkeitsinspektion, wie Schott AGs System-Array mit über 3.000 Stationen, untermauern die Qualitätsführerschaft. Diese etablierten Akteure diversifizieren auch in Polymerangebote, um sich gegen Glasschwankungen in der Lieferkette abzusichern.
Mittelgroße Herausforderer und Materialinnovatoren zielen auf Nachhaltigkeit und Digitalisierung ab. SiO2 Materials Science bewirbt hybride Glas-Polymer-Behälter, die Bruch und Gewicht reduzieren sollen, während Avery Dennisons intelligente Etiketten eine durchgängige Transparenz für die Einhaltung der Kühlkette bieten. Patentaktivitäten konzentrieren sich auf manipulationssichere Sekundärverpackungen und ultrakältebeständige Verschlüsse; Thermo Fishers manipulationssicherer Karton ist ein Beispiel für durch geistiges Eigentum abgesicherte Differenzierung.[3]Patheon (Thermo Fisher Scientific), "Manipulationssichere Verpackung für den Schutz klinischer Versorgung," patheon.com
Chancen in noch nicht erschlossenen Bereichen stehen im Einklang mit ESG-Mandaten. Recycelbare Glaszusammensetzungen mit niedrigeren Schmelztemperaturen reduzieren Scope-1-Emissionen, während biobasierte Polymere Einwegkunststoffdirektiven erfüllen. Intelligente Verpackungen, die RFID, NFC oder Temperatursensoren integrieren, eröffnen Premiumnischen für klinische Studien und rückverfolgungsintensive pädiatrische Impfstoffe. Agile regionale Konvertoren, die zu Kleinserien-RTU-Abfüllungen für Orphan- oder Tierimpfstoffe fähig sind, können bislang unzureichend bediente Bereiche erschließen, während sich große Akteure auf Großserienlinien konzentrieren.
Marktführer im Bereich Impfstoffverpackungen
Gerresheimer AG
Nipro Corporation
Piramal Glass Private Limited
Catalent, Inc.
Schott AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Impfstoffverpackungen
- Gerresheimer AG
- Schott AG
- Stevanato Group
- Becton, Dickinson & Co.
- Corning Inc.
- West Pharmaceutical Services
- SGD Pharma
- Nipro Corporation
- SiO2 Materials Science
- DWK Life Sciences
- Thermo Fisher Scientific
- Aptar Group
- Owens-Illinois (O-I)
- WestRock
- Catalent Inc.
- Ardagh Group
- Piramal Glass
- Shandong Pharmaceutical Glass
- Copan Italia
- SiCortex BioSystems

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace liegt im Ausbau der Kapazität für RTU/RTF-Primärbehälter, die sich nahtlos in Hochdurchsatz-Fill-Finish-Prozesse integrieren lassen, insbesondere für Biologika, bei denen Kontaminationskontrolle und schnellere Linienumstellungen zentral sind. Käufer reagieren darauf mit offengelegten, groß angelegten Investitionen, darunter Gerresheimer, das im Oktober 2025 mit dem Bau einer neuen 4.000 m² großen Produktionshalle in Wertheim, Deutschland, begonnen hat, unterstützt durch eine Investition von 30 Millionen EUR zur Herstellung gebrauchsfertiger Fläschchen auf seiner EZ-fill-Smart-Plattform (Betriebsaufnahme für Mitte 2027 angestrebt). Diese Projekte deuten auf eine Verschiebung hin zu standardisierten RTU-Behälterformaten, die die Abhängigkeit von vor Ort sterilisierten Komponenten verringern.
Eine weitere Chance betrifft vollständige, validierte Versandsysteme und die dazugehörigen Qualifizierungsdienstleistungen. Die WHO hat ihre internationale Leitlinie für Verpackung und Versand (7. Auflage, 2025) aktualisiert, um die Anforderungen der Distribution bei ultratiefen Temperaturen zu berücksichtigen, was den Dokumentations- und Leistungsaufwand für Versandbehälter und Isoliermaterialien erhöht. Gleichzeitig gewinnen digitale Produktinformationen und datenbereite Verpackungsabläufe an Bedeutung, da die EMA im März 2026 einen ePI-Umsetzungsfahrplan veröffentlicht hat, wobei freiwillige ePI-Einreichungen für Impfstoffe (ATC J07) ab Q3 2026 beginnen, was Raum für Anbieter von Etiketten und Verpackungssystemen schafft, die physische Verpackung mit kontrolliertem, regulatorisch ausgerichtetem Informationsmanagement in Einklang bringen können.
Recent Industry Developments in Markt für Impfstoffverpackungen
- April 2026: Nipro Corporation hat ein neues, auf Fläschchen basierendes Injektionsarzneimittel-Gebäude in seinem Omi-Werk in Shiga, Japan, fertiggestellt, das als Dual-Use-Anlage konzipiert ist und innerhalb von drei Monaten von der Standardproduktion von Injektionsarzneimitteln auf die Impfstoffherstellung umschalten kann. Die zusätzliche Flexibilität unterstützt die Planung von Kapazitätsanstiegen und erhöht die Verfügbarkeit von fläschchenbasierter Verpackungsversorgung im Einklang mit den Fill-Finish-Bedürfnissen von Impfstoffen.
- Oktober 2025: Gerresheimer AG hat mit dem Bau einer neuen 4.000 m² großen Produktionsanlage an seinem Standort Wertheim, Deutschland, begonnen, um die Produktion gebrauchsfertiger Fläschchen auf Basis der EZ-fill-Smart-Plattform zu erweitern, unterstützt durch eine Investition von 30 Millionen EUR. Das Projekt stärkt die Versorgungssicherheit für RTU/RTF-Fläschchenformate, die von Impfstoff- und Biologika-Herstellern verwendet werden, und unterstützt eine höhere Automatisierungskompatibilität an den Fill-Finish-Linien der Kunden.
- Mai 2025: Die Nipro-Gruppe hat die Spritzenkapazität an ihrem Standort Münnerstadt in Deutschland durch die Hinzufügung neuer Formlinien und eines 4.000 m² großen Gebäudes für D2F-vorfüllbare Spritzen erweitert. Die Erweiterung erhöht die Verfügbarkeit RTU-freundlicher Verabreichungsformate, die die Vorbereitungsschritte für Impfpersonal reduzieren, und entspricht der Marktverschiebung hin zu Einzeldosis- und arbeitsablaufeffizienten Präsentationen.


Markt für Impfstoffverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die Erträge aus Verpackungskomponenten und Packungen, die zur Lagerung, zum Schutz und zur Distribution von Impfstoffen von der Abfüllung/dem Verschließen bis zur Verabreichung verwendet werden, einschließlich Kennzeichnung und kühlkettenbezogener Handling-Packungen, sofern diese als Teil der Impfstoffpackung verkauft werden.
Ausgeschlossen aus dem Geltungsbereich: Wir schließen den Wert des Impfstoffwirkstoffs, routinemäßige medizinische Verbrauchsmaterialien, die nicht spezifisch für Impfstoffpackungen sind, sowie eigenständige Logistikdienstleistungen aus, die separat von der Verpackung beauftragt werden.
Übersicht der Segmentierung
- Nach Verpackungstyp
- Primärverpackung
- Glasfläschchen
- Polymerfläschchen (COP, COC, PP)
- Vorgefüllbare Glasspritzen
- Vorgefüllbare Polymerspritzen
- Fläschchenverschlüsse und Stopfen
- Aluminiumdichtungen und -kappen
- Sekundärverpackung (Kartons, Etiketten, Versandbehälter)
- Primärverpackung
- Nach Material
- Glas (Borosilikat, Aluminosilikat)
- Zyklisches Olefinpolymer / Copolymer
- Polypropylen (PP)
- Elastomere (Bromobutyl, Chlorobutyl)
- Aluminium
- Papier und Karton
- Nach Dosierkapazität
- Einzeldosis-Behälter
- 2–5-Dosen-Fläschchen
- 6–10-Dosen-Fläschchen
- Mehr als 10-Dosen-Fläschchen
- Nach Endnutzer
- Öffentliche Impfprogramme
- Private Krankenhäuser und Kliniken
- Auftragsherstellung / CDMOs
- Hersteller von Tierimpfstoffen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Basisebene des Modells aufzubauen und realistische Bandbreiten für Volumina, Materialien und Compliance-Anforderungen festzulegen. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, Aktualisierungen zu Versorgung und Beschaffung von UNICEF, die Verpackungs- und Biologika-Leitlinien der US-FDA und der EMA sowie die Informationen der US-CDC zu Immunisierung und Impfstoffhandhabung, um zu verstehen, wie Verpackungsentscheidungen mit Lagerungs- und Verabreichungsanforderungen zusammenhängen.
Darüber hinaus haben wir Jahresberichte, Investorenpräsentationen und Produktkataloge geprüft, um Verpackungsformate und typische Anwendungsfälle abzubilden. Wo nötig, wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt, um die Umsatzexposition abzugleichen, und eine Patentdatenbank wurde herangezogen, um Aktivitäten rund um Fläschchenmaterialien, Verschlüsse und gebrauchsfertige Formate zu erkennen. Diese Liste ist nur beispielhaft, da für die Datenerhebung, Validierung und Klärung auch viele andere öffentliche Dokumente und Referenzquellen geprüft wurden.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Verpackungslieferanten, mit Fill-Finish und CDMO verbundenen Experten, Qualitäts- und Regulierungsspezialisten sowie Beschaffungsverantwortlichen durchgeführt, die die Auswahl der Verpackung beeinflussen. Die Eingaben wurden genutzt, um zu bestätigen, was als Ausgaben für Impfstoffverpackungen gezählt wird, die Richtung des durchschnittlichen Verkaufspreises für Schlüsselkomponenten zu validieren und regionale Nachfragetreiber im Zusammenhang mit Immunisierungsprogrammen und Kühlkettenanforderungen einem Stresstest zu unterziehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 13 % | APAC: 46 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 42 % | EMEA: 32 % |
| Kleinere Akteure: 21 % | Manager: 45 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Impfstoffdosen, die Intensität von Kampagnen und die Anforderungen an die Lagertemperatur in benötigte Verpackungseinheiten übersetzt werden, die dann unter Verwendung formatbezogener Preise in Werte umgerechnet werden. Um die Gesamtwerte fundiert zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, wie beispielsweise stichprobenartig erfassten Lieferantenumsätzen nach Verpackungslinie, Kanalfeedback zu Fläschchen- und Verschlusslieferungen und einer Preis-mal-Volumen-Plausibilitätsprüfung für Verpackungstypen mit hohem Volumen.
Zu den wichtigsten in das Modell einfließenden Eingaben gehören Trends bei der Immunisierungsabdeckung, Verschiebungen zwischen Mehrfach- und Einzeldosis-Darreichungsformen, der Mix zwischen Glas- und Polymerbehältern, die Kühlkettenintensität für temperaturempfindliche Impfstoffe und Änderungen bei Qualitätsanforderungen wie den Erwartungen an die Unversehrtheit des Behälterverschlusses. Prognosen werden vorwiegend mittels Szenarioanalyse erstellt, unterstützt durch Expertenmeinungen zu Finanzierungszyklen, Auffrischimpfnachfrage und neuen Impfstoffeinführungen, und anschließend mit einfacher Zeitreihenglättung verfeinert, wo die Nachfrage stabil ist. Wenn direkte Volumensignale für kleinere Endanwendungen fehlen, wenden wir konservative Durchdringungsannahmen an und gleichen diese mit regionalen Indikatoren für Impfstoffprogramme ab, damit Lücken die Nachfrage nicht überschätzen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen im gesamten Modell, sodass ungewöhnliche Sprünge frühzeitig erkannt und mit Belegen korrigiert werden. Die Ergebnisse werden mit unabhängigen Signalen wie Veränderungen der Impfstoffproduktionskapazität, öffentlicher Beschaffungsaktivität und Indikatoren für die Verfügbarkeit von Verpackungsmaterial verglichen und anschließend von einem weiteren Analysten vor der Freigabe überprüft.
Wenn Interviewfeedback oder Sekundärforschungssignale eine wesentliche Änderung zeigen (zum Beispiel eine neue Lageranforderung oder eine plötzliche Programmausweitung), werden die Annahmen erneut überprüft und relevante Experten erneut kontaktiert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere Ereignisse Preise, Volumina oder Regulierung beeinflussen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Daten und bestätigten Brancheneingaben berücksichtigt sind.
Marktgröße für Impfstoffverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Impfstoffverpackungen können weit voneinander abweichen, da Quellen nicht immer dieselben Ausgabenposten zählen und weil sie unterschiedliche Preis- und Volumenankerpunkte für Fläschchen, Verschlüsse und Sekundärpackungen verwenden. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, dem Zeitpunkt der Währungsumrechnung und ob die Nachfrage der Pandemiezeit als einmaliger Spitzenwert oder als längerfristige Nachfrageuntergrenze behandelt wird.
Einige veröffentlichte Zahlen beziehen breitere pharmazeutische Verpackungen ein oder addieren separate Kühlketten-Logistik- und Distributionsdienstleistungen zur Gesamtsumme. Bei Mordor Intelligence ist die Gesamtsumme auf Verpackungskomponenten und verpackungsgeführte Packungen beschränkt, die mit Impfstoffprodukten verbunden sind, und sie wird an Dosennachfragesignale und durch Interviews überprüfte ASP-Bewegungen angeglichen, sodass angrenzende Dienstleistungen den Wert nicht künstlich erhöhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,61 Mrd. USD (2025) | |
| Fachzeitschrift A | 3,60 Mrd. USD (2025) | Verwendet eine engere Perspektive, die weitgehend nur Primärbehälter erfasst, was Sekundärpackungen, Kennzeichnung und höherwertige gebrauchsfertige Verpackungsformate untererfassen kann. |
| Branchentracker B | 3,30 Mrd. USD (2025) | Vermischt unterschiedliche Verpackungsdefinitionen über Regionen hinweg und wendet eine vereinfachte Preisentwicklung an, wodurch Mixverschiebungen hin zu Materialien mit höherer Leistung, die durch Kühlketten- und Integritätsanforderungen bedingt sind, übersehen werden können. |
Die Tabelle zeigt, dass sich der Großteil der Spannbreite dadurch erklärt, was über die Primärbehälter hinaus einbezogen wird, und wie die Preisgestaltung aktualisiert wird, wenn sich der Material- und Formatmix ändert. Indem der Geltungsbereich an impfstoffspezifische Verpackungsausgaben gebunden bleibt und die wichtigsten Werttreiber dann durch Interviews und einfache Kreuzprüfungen validiert werden, bleibt die endgültige Zahl aus klaren Eingaben nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Impfstoffverpackungen?
Der Markt wird im Jahr 2026 auf USD 4,89 Milliarden bewertet und soll bis 2031 USD 6,59 Milliarden erreichen.
Welches primäre Verpackungsformat wächst am schnellsten?
Vorgefüllbare Polymerspritzen führen das Wachstum mit einer CAGR von 9,65 % dank gebrauchsfertiger Bequemlichkeit und Vorteilen bei der Kontaminationskontrolle an.
Warum gewinnen COP/COC-Polymere gegenüber Glas an Boden?
Sie bieten Bruchfestigkeit, geringe Extrahierbare und zuverlässige Behälter-Verschluss-Integrität bei Ultraniedrigtemperaturen, was eine CAGR von 8,86 % bis 2031 antreibt.
Welche Region bietet die stärkste Wachstumschance?
Der asiatisch-pazifische Raum weist mit 9,18 % die höchste CAGR auf, angetrieben durch große Impfprogramme und eine wachsende lokale Fertigungskapazität.
Wie beeinflussen Nachhaltigkeitsziele die Impfstoffverpackung?
Vorschriften und ESG-Unternehmensziele beschleunigen die Einführung von recycelbarem Glas, biobasierten Polymeren und kohlenstoffarmen Fertigungsprozessen und eröffnen neue Wettbewerbsnischen.
Seite zuletzt aktualisiert am:



