
Marktgröße und Marktanteil für Medizingeräteverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
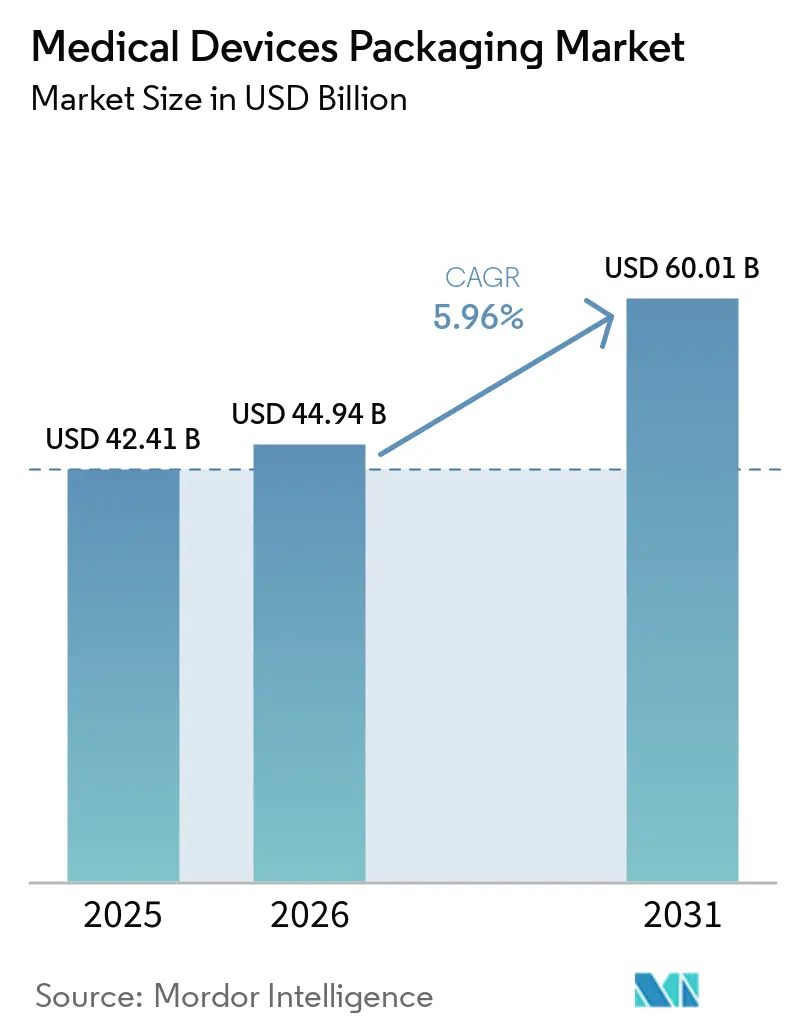
| Marktgröße (2026) | 44.94 Milliarden US-Dollar |
| Marktgröße (2031) | 60.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
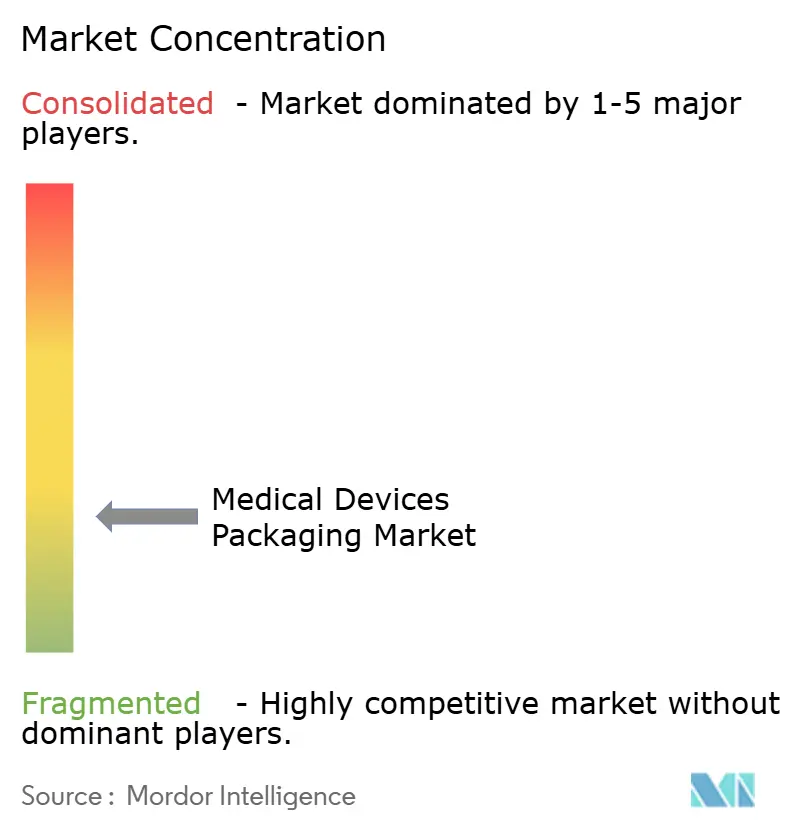
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Medizingeräteverpackungen von Mordor Intelligence
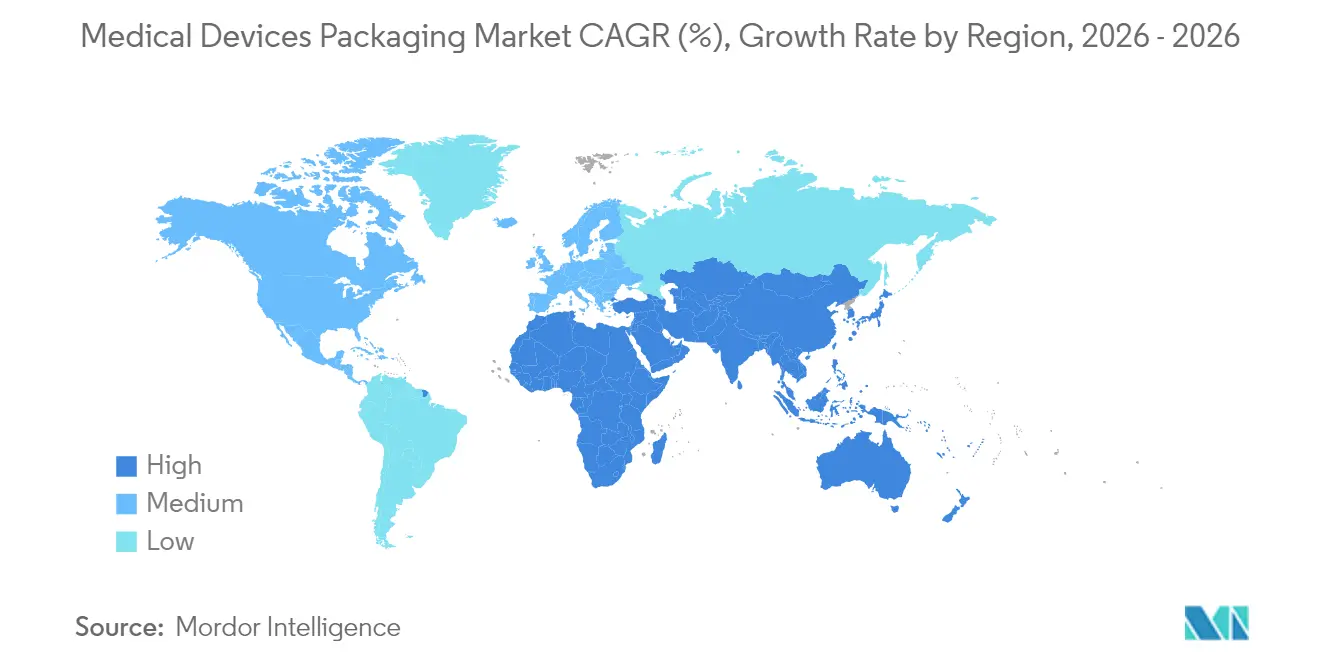
Die Marktgröße für Medizingeräteverpackungen wird voraussichtlich von 42,41 Milliarden USD im Jahr 2025 auf 44,94 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,96 % über den Zeitraum 2026–2031 voraussichtlich 60,01 Milliarden USD erreichen. Dieser Schwung wird durch strengere Sterilitätsstandards, die rasche Einführung intelligenter Etikettentechnologien und eine stetige Pipeline minimal-invasiver und tragbarer Geräte unterstützt, die hochleistungsfähige Barriereformate erfordern. Materialinnovation bleibt ein zentraler Wachstumshebel, da Polymere wie cyclische Olefin-Copolymere und Flüssigkristallpolymere Hochtemperatursterilisation standhalten und gleichzeitig die RFID-Integration ermöglichen. Vertragssterilisierungsnetzwerke expandieren weiter, was die Nachfrage nach standardisierten Primärverpackungen erhöht, die in mehreren Einrichtungen konsistent funktionieren. Gleichzeitig zwingen Rohstoffkostenvolatilität und begrenzte Ethylenoxidkapazität Konverter dazu, Verpackungen für alternative Sterilisationsmethoden neu zu gestalten, was sowohl Kostendruck als auch Innovationsfenster schafft. Geografisch gesehen behält Nordamerika die Marktführerschaft, während Asien-Pazifik den schnellsten inkrementellen Umsatz liefert, dank des Krankenhausausbaus in China und Indien sowie politisch unterstützter lokaler Fertigung.
Wichtigste Erkenntnisse des Berichts
- Nach Material erfassten Kunststoffe im Jahr 2025 einen Marktanteil von 54,78 % am Markt für Medizingeräteverpackungen, während bioverbesserte Qualitäten das Segment bis 2031 auf einen CAGR von 7,88 % anhoben.
- Nach Produkttyp führten Beutel und Taschen mit einem Umsatzanteil von 35,88 % im Jahr 2025; Schachteln und Kartons werden voraussichtlich bis 2031 mit einem CAGR von 8,95 % expandieren.
- Nach Anwendung entfiel auf Sterilverpackungen im Jahr 2025 ein Anteil von 65,74 % an der Marktgröße für Medizingeräteverpackungen und wächst mit einem CAGR von 8,42 %.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 40,02 %, während Auftragsfertigungs- und Sterilisationsorganisationen voraussichtlich mit einem CAGR von 9,94 % wachsen werden.
- Nach Verpackungsebene dominierten Primärverpackungen mit einem Anteil von 51,63 % im Jahr 2025, während Tertiärformate aufgrund längerer globaler Lieferwege den höchsten CAGR von 7,76 % verzeichnen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 35,11 %; Asien-Pazifik weist bis 2031 den schnellsten CAGR von 10,31 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Medizinprodukteverpackungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Formaten mit verlängerter Haltbarkeit | +1.2% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum bei minimal-invasiven und tragbaren Geräten | +1.5% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Strengere globale Sterilitätsvorschriften (ISO 11607, EU-MDR, FDA) | +0.8% | Global, mit unmittelbaren Auswirkungen in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von RFID/UDI-Rückverfolgbarkeit mit intelligenten Etiketten | +0.6% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Offenlegung des CO₂-Fußabdrucks fördert Monomaterialien | +0.4% | EU-geführt, Ausweitung auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau ausgelagerter Vertragssterilisierungsnetzwerke | +0.9% | Global, mit schnellem Wachstum in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Formaten mit verlängerter Haltbarkeit
Gesundheitsdienstleister wünschen sich Geräte, die fünf bis sieben Jahre lang verwendbar bleiben, da Pandemievorsorge und ländliche Versorgung die Nachschubzyklen verlängern. Barrierefolien, die Ethylen-Vinylalkohol und metallisiertes Polyester enthalten, liefern nun diese Langlebigkeit, und DuPonts Erweiterung in Costa Rica im Jahr 2025 – mit zusätzlichen 1.486 m² ausschließlich für sterile Tyvek-Verpackungen – unterstreicht den globalen Vorstoß für überlegene Barrieren. Beschleunigte Alterungs- und Echtzeit-Stabilitätsprotokolle werden zur Routine und verlagern die Materialwahl trotz höherer Einkaufspreise hin zu Premium-Polymeren.
Wachstum bei minimal-invasiven und tragbaren Geräten
Neue laparoskopische Instrumente und vernetzte Wearables weisen komplexe Geometrien und empfindliche Elektronik auf, die eine schonende und dennoch sterile Aufbewahrung erfordern. Thermogeformte Schalen mit maßgeschneiderten Kavitäten dominieren bei kleinen chirurgischen Sets, während flexible Beutel mit temperatursensitiven Tinten für intelligente Pflaster geeignet sind, die für den Heimgebrauch bestimmt sind. Verpackungswissenschaftler mindern auch die Klebstoffmigration, um die Hautsicherheit bei tragbaren Sensoren zu gewährleisten – eine Herausforderung, die von Geräteintegratoren in Kliniken in Asien-Pazifik genannt wird.
Strengere globale Sterilitätsvorschriften
Überarbeitete ISO-11607-Testbatterien und die Medizinprodukteverordnung der Europäischen Union verpflichten nun zur umfassenden Überprüfung der Siegelfestigkeit und der mikrobiellen Barriere. Eine FDA-Warnung aus dem Jahr 2024 im Zusammenhang mit der Oxidation von Gelenkimplantaten, die auf defekte Verpackungen zurückgeführt wurde, verstärkte den Fokus der Regulierungsbehörden auf den Sauerstoffeintritt. [1]Food and Drug Administration, "Risiken: Exactech-Gelenkersatzgeräte mit defekter Verpackung," fda.govHersteller investieren folglich in interne Validierungslabore, was die Investitionsausgaben erhöht, aber die Zulassungen für Barrieresysteme der nächsten Generation beschleunigt.
Integration von RFID/UDI-Rückverfolgbarkeit mit intelligenten Etiketten
UDI-Mandate verpflichten Gerätehersteller dazu, elektronische Identifikatoren einzubetten, die Sterilisation und Distribution überstehen. RFID-fähige Primärverpackungen verfolgen nun in Echtzeit Temperaturabweichungen, Vibrationen und Luftfeuchtigkeit – eine Fähigkeit, die an Bedeutung gewinnt, da Chinas Gerätemarkt bis 2025 auf 210 Milliarden USD zusteuert. [2]Cambridge Network, "Einblicke in Chinas Medizinproduktemarkt für 2025," cambridgenetwork.co.uk Blockchain-Pilotprojekte schrecken zudem Fälschungen ab und bieten Markeninhabern unveränderliche Herkunftsnachweise.
Hemmnisauswirkungsanalyse des Marktes für Medizinprodukteverpackungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Belastung durch Kosten der Einhaltung regulatorischer Anforderungen | -0.7% | Global, mit den größten Auswirkungen in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatile Preise für medizinische Polymere | -1.1% | Global, mit starken Auswirkungen auf kostenempfindliche Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Knappheit an biobasierten und PCR-Harzen | -0.5% | Global, mit akuten Auswirkungen in der EU aufgrund von Nachhaltigkeitsmandaten | Mittelfristig (2–4 Jahre) |
| Rückrufe aufgrund von Siegelversagen im Kaltkettenversandhandel | -0.3% | Global, mit Schwerpunkt im nordamerikanischen und europäischen Versandhandel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch Kosten der Einhaltung regulatorischer Anforderungen
Die Validierungsaufwendungen sind unter der EU-Medizinprodukteverordnung um 25–30 % gestiegen, da jede Verpackungskonfiguration Biokompatibilitäts-, beschleunigte Alterungs- und Distributionssimulationsbatterien bestehen muss. Kleinere Konverter konsolidieren Plattformen, um Testwiederholungen zu reduzieren, was jedoch die Anwendungseignung beeinträchtigen kann. Die Komplexität fördert ein Nischenberatungssegment, das die Dossierzusammenstellung gegen Premiumgebühren begleitet.
Volatile Preise für medizinische Polymere
Medizinisches Polyethylen und Polypropylen sind seit 2024 aufgrund von Versorgungsunterbrechungen und Raffineriedrosselungen um 15–20 % gestiegen. Recyceltes Harz aus Nachverbraucherquellen bleibt knapp, was die Erfüllung von Nachhaltigkeitszusagen kostspieliger macht. Unternehmen reagieren mit mehrjährigen Abnahmeverträgen, die Preise festschreiben, aber Betriebskapital binden – ein akuter Schmerzpunkt für mittelgroße Konverter in Südostasien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Medizinprodukteverpackungen
Nach Material:
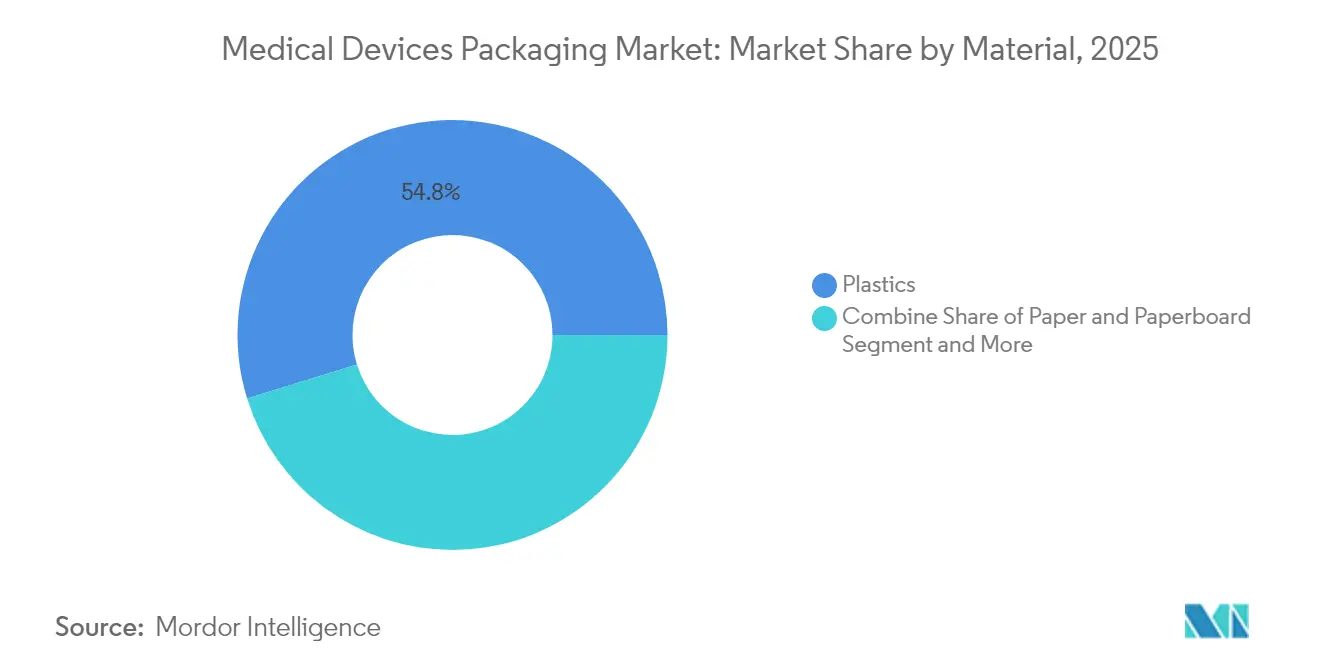
Kunststoffe dominieren durch InnovationKunststoffe hielten im Jahr 2025 einen Anteil von 54,78 % am Markt für Medizinprodukteverpackungen, und das Segment führt das Wachstum mit einer CAGR von 7,88 % bis 2031 an. Fortschrittliche medizinische Kunststoffe wie zyklische Olefin-Copolymere ermöglichen Dampf- und Plasmasterilisation ohne Verformung, während Flüssigkristallpolymere die Einbettung intelligenter Schaltkreise unterstützen. Infolgedessen verzeichnet der Markt für Medizinprodukteverpackungen eine stetige Abkehr von herkömmlichem Glas und Metall bei Primärverpackungen. Karton wird weiterhin in sekundären Rollen eingesetzt, wo Kosteneffizienz die Barriereleistung überwiegt. Biobasierte Kunststoffe, obwohl sie weniger als 5 % des Volumens ausmachen, verzeichnen ein zweistelliges Wachstum, getragen von Nachhaltigkeitsbewertungen in Krankenhäusern und dem Aufstieg des asiatisch-pazifischen Raums als Biopolymer-Zentrum.
Die steigende Nachfrage nach Mehrschichtfolien, die Gamma- und Elektronenstrahlsterilisation standhalten, treibt Kapitalinvestitionen in Coextrusionsanlagen in den Vereinigten Staaten und Malaysia an. Polymerhersteller nutzen vertikale Integration, um die Reinheit medizinischer Harze zu gewährleisten, und positionieren sich als verlässliche Partner für validierte Barrieresysteme. Diese Dynamiken dürften den dominierenden Anteil von Kunststoffen am Markt für Medizinprodukteverpackungen über den gesamten Prognosezeitraum hinweg aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Beutel führen, während Schachteln beschleunigenBeutel und Taschen erzielten im Jahr 2025 einen Umsatzanteil von 35,88 % aufgrund ihrer Vielseitigkeit bei Einwegprodukten und elektronischen Kathetern. Die Komplexität von Sets bei orthopädischen und kardiovaskulären Eingriffen steigert jedoch die Nachfrage nach starren Schachteln und Kartons, sodass dieses Format mit einem CAGR von 8,95 % wächst. Infolgedessen gewinnen mehrschichtige Kartons, die mit Tyvek ausgekleidet sind, Marktanteile, wo äußere Steifigkeit und innere Sterilität koexistieren müssen. Schalen bleiben für empfindliche Endoskope unverzichtbar, während thermogeformte Blister kleine Artikel wie Diagnosestreifen sichern.
Drittanbieter-Sterilisatoren fordern zunehmend flache Beutel mit optimierter Abziehbarkeit, die die Präsentation im Operationssaal beschleunigt. Parallel dazu integrieren Kartonlieferanten transparente Öffnungen, damit Kliniker Instrumentensets überprüfen können, ohne Siegel zu brechen. Diese Benutzerfreundlichkeitsverbesserungen stärken die Produkttypdiversifizierung im Markt für Medizingeräteverpackungen.
Nach Anwendung:
Sterilverpackung behält DominanzSterile Systeme lieferten im Jahr 2025 65,74 % des Umsatzes und wachsen jährlich um 8,42 %, da jedes minimal-invasive Instrument und Implantat validierte mikrobielle Barrieren erfordert. Die beschleunigte Einführung von Eingriffskits intensiviert das Volumen, und aktive Verpackungen mit Sauerstoffabsorbern schützen nun feuchtigkeitsempfindliche Bioelektronik. Nicht-sterile Formate behalten zwar eine geringere Bedeutung, sind aber für langlebige Krankenhausgeräte und Diagnoseanalysatoren nützlich, die einer Desinfektion vor Ort unterzogen werden.
Aktive und intelligente Verpackungen stellen das am schnellsten wachsende Teilsegment dar. Eingebettete Sensoren bestätigen die Einhaltung der Kühlkette für batteriebetriebene Neurostimulatoren, verbessern die Patientensicherheit und reduzieren das Rückrufrisiko. Diese hochwertigen Funktionen verbreiten sich schnell im Markt für Medizingeräteverpackungen, da Erstattungsmodelle die Rückverfolgbarkeit der Lieferkette belohnen.
Nach Endnutzer:
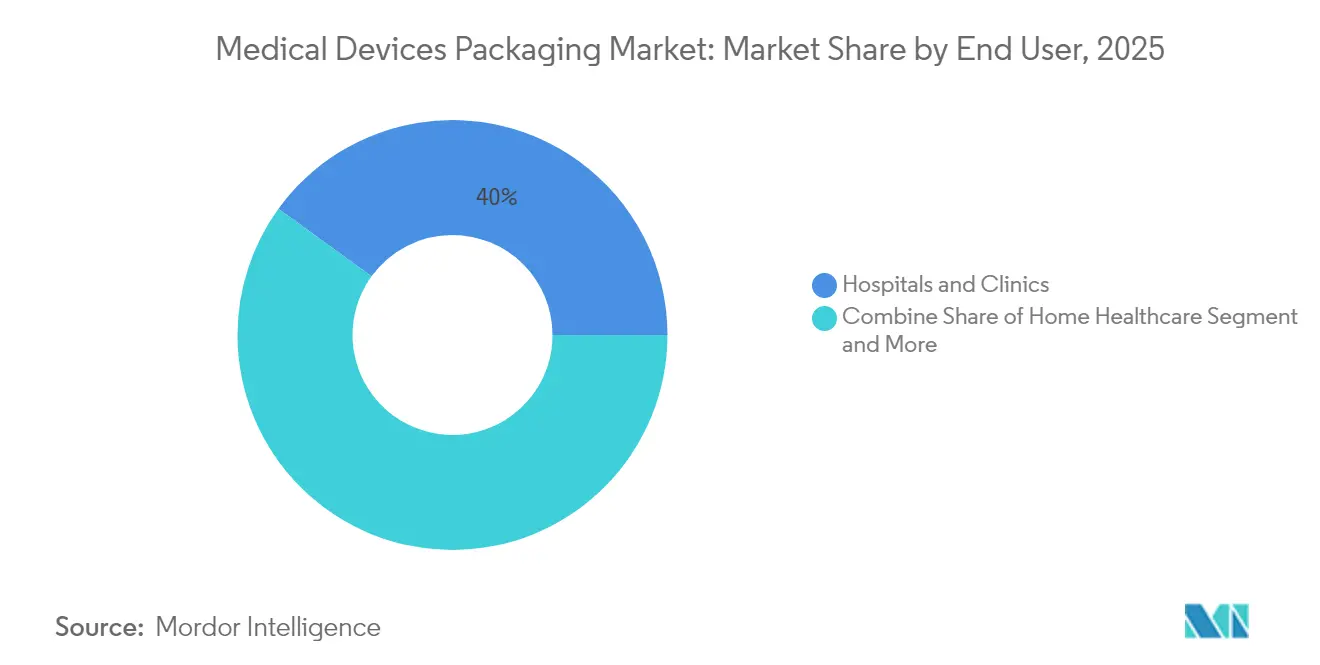
Krankenhäuser führen, Vertragsorganisationen wachsen starkKrankenhäuser und Kliniken verbrauchten im Jahr 2025 40,02 % der verpackten Geräte aufgrund ihrer direkten Beschaffungskompetenz und des chirurgischen Durchsatzes. Auftragsfertigungs- und Sterilisationsorganisationen expandieren jedoch mit einem CAGR von 9,94 %, was die Auslagerungsstrategien der Originalhersteller widerspiegelt, die Kern-Forschung und -Entwicklung gegenüber kapitalintensiven Verpackungslinien priorisieren. Standardisierte Verpackungsformate ermöglichen es diesen Dienstleistern, Mehrkundenaufträge effizient zu verwalten und das Volumenwachstum in den breiteren Markt für Medizingeräteverpackungen zurückzuführen.
Die Einführung tragbarer Injektoren in der häuslichen Gesundheitsversorgung steigt ebenfalls, was Lieferanten dazu veranlasst, intuitive Öffnungsfunktionen und großgedruckte Anweisungen zu entwickeln. Diagnosezentren fordern manipulationssichere Kartons für Kontrastmittel, was die nachgelagerten Anforderungen weiter diversifiziert und die Verpackungsdifferenzierung vorantreibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsebene:
Primärfokus, TertiärwachstumPrimärverpackungen machten im Jahr 2025 51,63 % des Umsatzes aus, da sie die Sterilität der Geräte während der gesamten Haltbarkeit schützen. Sie reichen von Chevron-Beuteln für Nähte bis hin zu starren Schalen für kardiovaskuläre Stents, wobei jede lasercodierte Chargendetails erfordert. Sekundärverpackungen unterstützen globale Kennzeichnungspflichten und die Logistikabwicklung, während Tertiärformate einen CAGR von 7,76 % verzeichnen, da Originalhersteller konsolidierte Sets über Kontinente versenden.
Stapelbare Wellpappversandkartons mit Kantenstauchwiderstandszertifizierung dominieren nun die Exportströme aus Vietnam und Costa Rica. Blockchain-fähige Paketetiketten verfolgen Stoßereignisse und Temperaturabweichungen und gewährleisten die Rückverfolgbarkeit bis zum letzten Kilometer der Krankenhauslieferung. Solche Tertiärupgrades schaffen neue Wertströme im Markt für Medizingeräteverpackungen.
Geografische Analyse
Markt für Medizinprodukteverpackungen in Nordamerika
Nordamerika führte 2025 mit einem Anteil von 35,11 %, angetrieben durch die robuste Geräteinnovationsbasis der Vereinigten Staaten und die klaren Validierungswege der FDA. Kanadische Krankenhausmodernisierungsprogramme steigern die Nachfrage nach kosteneffizienten Verpackungen, während Mexikos Maquiladora-Cluster grenzüberschreitende Verpackungslinien integrieren, die sowohl FDA- als auch COFEPRIS-Standards erfüllen. Materialkreislaufziele treiben Testläufe mit recycelbaren Hochdichte-Polyethylenfolien in mehreren US-amerikanischen Krankenhaussystemen voran – Initiativen, die durch Amcors erweiterte Closed-Loop-Projekte unterstützt werden.
Markt für Medizinprodukteverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wächst mit einer CAGR von 10,31 %, getragen von China, Japan und Indien. Chinas prognostizierter Gerätemarkt von 210 Milliarden USD regt Investitionen in die Etikettenlokalisierung und UDI-konforme Bedruckung an und zieht Konverter in Provinzzentren wie Suzhou. Japans alternde Bevölkerung vervielfacht den Bedarf an Heimanwendungskits, die in Langzeitbeuteln konserviert werden, während Indiens Make-in-India-Anreize Joint Ventures anziehen, die Extrudier- und Stanzkapazitäten in der Nähe von Ahmedabad errichten.
Markt für Medizinprodukteverpackungen in EMEA und Südamerika
Europa bleibt reif, aber innovationsgetrieben. Die EU-MDR schreibt mehrsprachige Kennzeichnung und den Nachweis der Recyclingfähigkeit vor, und Deutschlands orthopädisches Cluster arbeitet mit Verpackungslabors zusammen, um monomaterielle Sterilitätssysteme zu prototypisieren. Die Post-Brexit-Divergenz verpflichtet Exporteure, die sowohl EU- als auch UK-Märkte anvisieren, zur doppelten Zertifizierung. Der Nahe Osten und Afrika verzeichnen stetige Zuwächse, da Golfstaaten neue Krankenhäuser in Auftrag geben, während Südamerikas Wachstum auf Brasiliens inländischen Herzschrittmacherlinien beruht, die nun Tyvek-Schalen von lokalen Konvertern beziehen.

Regulatorisches Umfeld
Die Verpackung von Medizinprodukten unterliegt Anforderungen an die Sterilitätssicherung und Qualitätssysteme, die weltweit durch ISO 11607-1 und ISO 11607-2 für die Gestaltung von Sterilbarrieresystemen, die Materialauswahl und die Prozessvalidierung (IQ/OQ/PQ) verankert sind. In der Europäischen Union verknüpft die Medizinprodukteverordnung (EU) 2017/745 die Verpackungsleistung, die Kennzeichnung und die UDI-Pflichten mit den allgemeinen Sicherheits- und Leistungsanforderungen des Anhangs I, was Hersteller dazu zwingt, für jede Verpackungskonfiguration Nachweise zur Siegelfestigkeit, zur mikrobiellen Barriere und zur Verteilungssimulation zu führen.
In den Vereinigten Staaten hat die FDA die Quality Management System Regulation (QMSR) gemäß 21 CFR Part 820 am 2. Februar 2026 vollständig in Kraft gesetzt, wobei ISO 13485 per Verweis einbezogen wird und die Prüfung der Verpackungskontrollen als Teil der Konstruktionsvorgaben und Validierungsdokumentation verschärft wird. Parallel dazu führt die EU-Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40, die ab dem 12. August 2026 gilt, Kreislaufanforderungen für Verpackungen im weiteren Sinne ein und legt zugleich spezifische Behandlungsvorgaben für kontaktsensible sterile Medizinprodukteverpackungen fest. Dies prägt, wie Verarbeiter an die Neugestaltung mit Monomaterialien und die Recyclingfähigkeitsdokumentation herangehen, ohne validierte Sterilbarrieren zu beeinträchtigen.
Wettbewerbslandschaft
Der Markt für Medizingeräteverpackungen ist fragmentiert, aber die Konsolidierung beschleunigt sich, da Skalierung und regulatorische Reichweite entscheidend werden. Amcor schloss im Jahr 2025 eine Aktienfusion im Wert von 8,4 Milliarden USD mit Berry Global ab und schuf damit einen auf Gesundheitsverpackungen ausgerichteten Verpackungsriesen mit einem Jahresumsatz von 24 Milliarden USD und Synergiezielen von 650 Millionen USD. DuPont vertiefte die vertikale Integration durch mehrere Komponentenakquisitionen, zuletzt Spectrum Plastics Group im Jahr 2025, was die Polymerverarbeitungsreichweite für Spezialbarriereverpackungen erweitert. Sonoco schärfte sein Portfolio durch die Veräußerung von thermogeformten und flexiblen Betrieben an Toppan für 1,8 Milliarden USD und lenkte Kapital in wachstumsstarke Leistungszentren in Indien um.
Technologieführerschaft ist nun eine wettbewerbliche Voraussetzung. DuPonts Costa-Rica-Erweiterung integriert ISO-11607-Testsuiten in die Produktion und beschleunigt Kundenvalidierungen für Tyvek-basierte Systeme. Aufstrebende Disruptoren wie Viant Medical verdoppelten den Umsatz auf fast 1 Milliarde USD nach der Übernahme der Sparte Advanced Surgical and Orthopedics von Integer und bieten Originalherstellern schlüsselfertige Design-bis-Verpackungs-Dienstleistungen an. RFID- und Blockchain-Pilotprojekte differenzieren Vollserviceanbieter von Rohfolienextrudern, und diejenigen ohne digitale Fähigkeiten riskieren die Abstufung in preiskonkurrierende Segmente.
Wachstumspotenzial liegt in biobasierten Substraten und Dünnschicht-Barrierebeschichtungen, die Monomaterial-Recyclingfähigkeit ohne Beeinträchtigung der Sterilität ermöglichen. Start-ups mit kompostierbaren Folien gewinnen frühe europäische Krankenhäuser als Kunden, während etablierte Unternehmen Forschungs- und Entwicklungsausgaben einsetzen, um Nachhaltigkeit mit validierten Leistungsschwellen in Einklang zu bringen. Das Wettbewerbsrennen hängt davon ab, wer konforme, datenreiche und kohlenstoffarme Verpackungen am schnellsten in großem Maßstab auf den Markt bringt.
Marktführer der Branche für Medizingeräteverpackungen
Amcor PLC
Wipak Group
Smurfit WestRock
Sonoco Products Company
Sealed Air Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Medizinprodukteverpackungen
- Amcor plc
- DuPont de Nemours Inc.
- Smurfit WestRock
- Mitsubishi Chemical Group
- Sonoco Products Company
- Technipaq Inc.
- SteriPack Group
- Riverside Medical Packaging
- Wipak Group
- 3M Company
- Sealed Air Corporation
- Constantia Flexibles
- Klöckner Pentaplast Group
- Placon Corporation
- West Pharmaceutical Services
- Nelipak Healthcare Packaging
- Oliver Healthcare Packaging
- Tekni-Plex
- Multivac Group
Lesen Sie die Analyse der Medizinprodukteverpackungen-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorische Umstellungen schaffen kurzfristig Freiräume für Tests, Validierungen und Aktualisierungen der Dokumentation über Sterilbarrieresysteme hinweg. Der von der FDA anerkannte Konsensstandard-Pfad wird enger an die aktuellen ISO-11607-Ausgaben angepasst, und die Nichtakzeptanz von Konformitätserklärungen zu älteren ISO-11607-1-Versionen durch die FDA nach dem 20. Dezember 2026 erhöht die Nachfrage nach aktualisierten Validierungspaketen, einschließlich Verteilungssimulation und Siegelintegrität, sowie nach Verarbeitern, die einreichfertige technische Dokumentation zusammen mit der Produktion liefern können.
Die Lokalisierung von Kapazitäten und leistungsfähigere Barriere- und Beschichtungskapazitäten verbessern zudem die Chancen für Lieferanten in Asien und in nahegelegenen Standorten. Amcor eröffnete im April 2026 in Subang Jaya, Malaysia, eine Beschichtungsanlage für Healthcare-Verpackungen im Wert von 35 Millionen USD, die Air-Knife-Beschichtungstechnologie für sterile Medizinprodukteverpackungen nutzt, und gab im Juni 2026 eine zusätzliche Erweiterung der Produktionskapazität für Healthcare-Verpackungen in Indien bekannt, was die Kundennachfrage nach regionaler Versorgungskontinuität und fortschrittlicher Materialverarbeitung widerspiegelt. Costa Rica zieht weiterhin Investitionen in Medizinverpackungen an: Nelipak begann im Juli 2025 mit dem Bau einer 60.000 Quadratfuß großen Healthcare-Verpackungsanlage in Grecia, Alajuela, im Einklang mit dem breiteren Trend hin zu standardisierten Primärverpackungen, die über mehrere Sterilisations- und Vertriebsnetze hinweg gleichbleibend funktionieren.
Jüngste Branchenentwicklungen im Markt für Medizinprodukteverpackungen
- Juni 2026: Amcor kündigte eine mehrere Millionen Dollar schwere Investition zur Erweiterung seiner Fertigungsanlage in Sira, Karnataka, Indien, an, um die Kapazität für leistungsstarke Healthcare-Verpackungen und Arzneimittelabgabelösungen zu erhöhen. Die Investition unterstützt eine lokale Versorgung für Medizinprodukte- und Kombinationsproduktprogramme, die validierte Materialien und verlässliche Lieferzeiten erfordern, und hilft OEMs beim Ausbau für den indischen Markt und Exportmärkte.
- November 2025: Smurfit WestRock eröffnete in der Nähe des Flughafens Dublin, Irland, eine Anlage für Adhärenz- und klinische Verpackungen im Wert von 40 Millionen EUR, die auf stark regulierte Verpackungsanforderungen einschließlich klinischer Studienlieferketten ausgerichtet ist. Die dedizierte Kapazität für klinische Verpackungen unterstützt komplexe Kennzeichnungs-, Kittings- und Compliance-Workflows, die sich mit der Verpackung von Medizinprodukten überschneiden, da immer mehr Programme auf kleinere Losgrößen und höhere Rückverfolgbarkeitsanforderungen umstellen.
- Juli 2024: DuPont übernahm Donatelle Plastics für 313 Millionen USD und erweiterte damit seine Kompetenzen bei elektrophysiologischen Komponenten und Komponenten zur Arzneimittelabgabe, die üblicherweise validierte sterile Verpackungskonfigurationen erfordern. Die vertikale Integration über die Bauteilfertigung und verpackungsrelevante Prozesse hinweg verbessert die Kontrolle über Materialien, Sauberkeit und die für eine ISO-11607-konforme Sterilbarriereleistung erforderliche Dokumentation.


Markt für Medizinprodukteverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verpackungslösungen zum Schutz von Medizinprodukten in den Bereichen Herstellung, Sterilisation, Lagerung, Transport und Verwendungsort, wobei die Verpackung speziell dafür konzipiert ist, Sicherheit, Integrität und Konformität über den gesamten Lebenszyklus des Produkts zu gewährleisten.
Ausschlüsse aus dem Umfang: Wir schließen Verpackungen aus, die ausschließlich für Arzneimittel verwendet werden, Massenindustrietransportverpackungen, die nicht produktspezifisch sind, sowie nicht-medizinische Verbraucherverpackungen.
Segmentierungsübersicht
- Nach Material
- Kunststoffe
- Papier und Karton
- Metalle und Folien
- Glas
- Biobasierte Kunststoffe
- Nach Produkttyp
- Beutel und Taschen
- Schalen
- Schachteln und Kartons
- Blisterverpackungen
- Andere Produkttypen
- Nach Anwendung
- Sterilverpackung
- Nicht-Sterilverpackung
- Aktive / Intelligente Verpackung
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnose- und Bildgebungszentren
- Häusliche Gesundheitsversorgung
- Auftragsfertigungs- und Sterilisationsorganisationen
- Nach Verpackungsebene
- Primär
- Sekundär
- Tertiär
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest Asien-Pazifiks
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest Afrikas
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen, erste Nachfrageindikatoren aufzubauen und frühe Annahmen zu Volumen und Preisen zu überprüfen. Wir stützen uns in der Regel auf öffentliche Quellen wie die US-amerikanische FDA, die Europäische Kommission und Leitlinien benannter Stellen für Verpackungs- und Sterilisationszusammenhänge sowie auf ISO- und ASTM-Veröffentlichungen zu Prüfmethoden und Materialeigenschaften. Für Verpackungsmaterialien, die mit der Medizinproduktherstellung zusammenhängen, nutzen wir auch Handelsdatenquellen wie UN Comtrade und nationale Zollportale.
Um das Modell fundiert zu halten, umfasst die Sekundärlektüre auch Jahresberichte, Investorenpräsentationen, Nachhaltigkeitsberichte und seriöse Presseberichterstattung, um Kapazitätserweiterungen, Preisentwicklungen bei Harzen und Karton sowie Sterilisationsengpässe zu verfolgen. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken, um Aktivitäten im Bereich Barrierematerialien und intelligente Verpackungen zu verfolgen, die Preisgestaltung und Produktmix im Zeitverlauf beeinflussen. Diese Quellen sind illustrativ; wir haben auch andere öffentliche Referenzen genutzt, um unterstützende Daten zu sammeln, Annahmen zu validieren und offene Punkte während der Recherche zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was in der Praxis als Medizinprodukteverpackung gilt, und qualitative Veränderungen in messbare Eingaben für das Modell umzuwandeln. Wir sprachen mit Verpackungskonvertern, Materiallieferanten, Sterilisations- und Auftragsfertigungsteilnehmern sowie Beschaffungs- und Qualitätsverantwortlichen bei Medizinprodukteherstellern in den wichtigsten Regionen. Anschließend nutzten wir Folgefragen, um Lücken aus der Desk-Research zu schließen und realistische Preis- und Mixannahmen für die Prognoseeingaben abzustimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 38 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Geräteproduktion und verfahrensgebundene Nachfragesignale in den Verpackungsverbrauch umgerechnet und dann anhand typischer Verpackungsniveaus und Materialanforderungen auf sterile und nicht-sterile Bedarfe aufgeteilt werden. Sobald wir die erste Zahl erhalten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, wie z. B. Stichproben von Lieferantenumsatzanteilen, Kanalprüfungen bei hochvolumigen Formaten (beispielsweise Beutel und Schalen) sowie dem Durchschnittspreis multipliziert mit geschätzten Versandvolumen, um Gesamtwerte bei Abweichungen anzupassen.
Einige Eingaben, die in diesem Markt von Bedeutung sind und wiederholt mit Interview-Feedback getestet wurden, umfassen die Übernahme steriler Barrieren nach Gerätekategorie, den regionalen Mix der Sterilisationsmethoden und Kapazitätsengpässe, Preistrends bei Harzen und Karton, die sich auf Verpackungen auswirken, durchschnittliche Materialreduzierungs- oder Neugestaltungszyklen sowie die Verschiebung im Formatmix zwischen Beuteln und Taschen, Schalen und Starrverpackungen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das erwartete Verfahrenswachstum und die Expansion der Medizinproduktherstellung unter verschiedenen Preis- und Mixpfaden in die Verpackungsnachfrage übersetzt werden konnten. Der endgültige Satz von Annahmen wurde auf den von den Branchenbefragten genannten Konsensbereich abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die Endwerte auf einfache Prüfungen zurückführbar bleiben. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie dem regionalen Schwung in der Medizinproduktherstellung, Import- und Exporttrends bei wichtigen Verpackungsmaterialien sowie der beobachteten Preisentwicklung und untersuchen große Abweichungen vor der Freigabe. Wenn sich eine Annahme wesentlich verändert – etwa die Verfügbarkeit von Sterilisationskapazitäten oder ein starker Rohstoffpreisschwung – wird eine erneute Kontaktaufnahme mit den Quellen und ein schneller Neuaufbau der betroffenen Modellteile ausgelöst.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse Nachfrage, Preisgestaltung oder Angebot verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang der neuesten öffentlichen Aktualisierungen durch, damit die Kunden die aktuellste Sicht erhalten, die durch die verfügbaren Belege gestützt wird.
Marktgröße des globalen Marktes für Medizinprodukteverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Medizinprodukteverpackungen stimmen nicht immer überein, da der Markt aus verschiedenen Blickwinkeln betrachtet werden kann und jeder Blickwinkel seinen eigenen Mix aus Preisen und zeitlichen Annahmen verwendet. Unterschiede treten am häufigsten auf, wenn Quellen unterschiedliche Basisjahre wählen, Währungen mit unterschiedlichen Zeiträumen umrechnen oder angrenzende Verpackungsausgaben einbeziehen, die nicht einheitlich definiert sind.
Sekundärkartons und tertiäre Transportverpackungen können in einigen Studien als Teil des Marktes behandelt werden, liegen jedoch außerhalb des Umfangs von Mordor Intelligence, wenn sie nicht produktspezifisch sind und nicht mit regulierten Verpackungsleistungsanforderungen verbunden sind. Weitere Unterschiede entstehen in der Regel dadurch, wie sterile und nicht-sterile Verpackungen aufgeteilt werden, wie schnell die Durchschnittspreise mit Barriere-Upgrades und intelligenter Etikettierung steigen sollen, und ob Prognosen eine konservative oder aggressive Sichtweise auf das Verfahrenswachstum und Sterilisationskapazitätsengpässe widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,94 Milliarden USD (2026) | |
| Branchenpublikation A | 37,73 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein längeres Vorausschauzeitraum; der zugrunde liegende Umfang scheint eine breitere Palette von Verpackungsmaterialien und -anwendungen zu bündeln, was Ausgaben einbeziehen kann, die nicht durchgängig verpackungsspezifisch für Medizinprodukte in allen Regionen sind. |
| Globale Unternehmensberatung B | 39,90 Milliarden USD (2024) | Verankert Schätzungen an einem anderen Basisjahr und betont Design- und Vertriebsausgaben entlang der Wertschöpfungskette, was verschieben kann, was als Verpackungsumsatz gegenüber verwandten Dienstleistungen gezählt wird, und Gesamtwerte je nach Abgrenzung erhöhen oder verringern kann. |
Zusammen betrachtet spiegelt die Streuung hauptsächlich Umfangsabgrenzungen und das für den Ausgangswert verwendete Jahr wider, und diese Unterschiede verstärken sich in Prognosen durch Preis- und Mixannahmen. Indem die Eingaben an klare Verpackungsformate, Materialdurchleitung und sterile Barriereanforderungen gebunden werden, bleibt die resultierende Zahl leichter erklärbar und reproduzierbar, wenn neue Daten eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Medizingeräteverpackungen?
Der Markt steht im Jahr 2026 bei 44,94 Milliarden USD und wird voraussichtlich bis 2031 auf 60,01 Milliarden USD wachsen.
Welches Materialsegment führt den Markt für Medizingeräteverpackungen an?
Kunststoffe führen mit einem Anteil von 54,78 % im Jahr 2025 und wachsen weiter dank der Einführung von Hochleistungspolymeren.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Der Infrastrukturausbau in China und Indien, verbunden mit staatlicher Unterstützung für die lokale Fertigung, treibt einen CAGR von 10,31 % für die Region an.
Wie verändern intelligente Etiketten die Geräteverpackung?
RFID- und UDI-Etiketten ermöglichen Echtzeit-Rückverfolgbarkeit, Umgebungsüberwachung und schnellere Rückrufe und werden zum Standard für hochwertige Geräte.
Welchen Herausforderungen stehen Hersteller bei Rohstoffen gegenüber?
Die Preise für medizinische Polymere sind seit 2024 um 15–20 % gestiegen, was Unternehmen dazu zwingt, langfristige Lieferverträge abzuschließen und biobasierte Alternativen zu erkunden.
Welches Endnutzersegment wächst am schnellsten?
Auftragsfertigungs- und Sterilisationsorganisationen werden voraussichtlich mit einem CAGR von 9,94 % wachsen, da Originalhersteller Verpackungs- und Validierungsdienstleistungen auslagern.
Seite zuletzt aktualisiert am:



