
Marktgröße und Marktanteil der pharmazeutischen Verpackung in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 58.95 Milliarden US-Dollar |
| Marktgröße (2026) | 62.85 Milliarden US-Dollar |
| Marktgröße (2031) | 90.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.61 % |
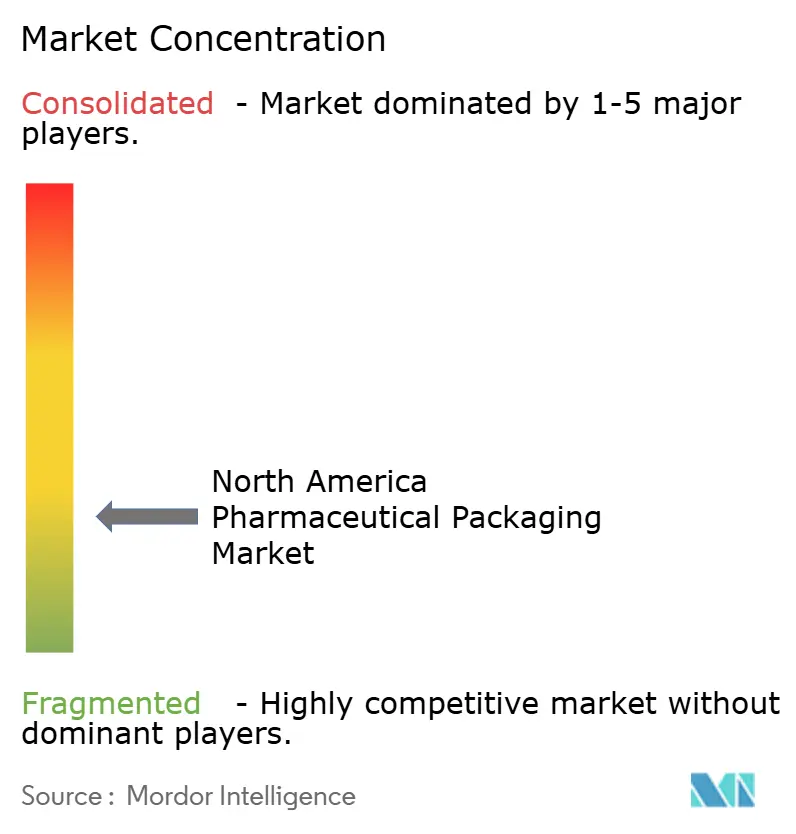
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für pharmazeutische Verpackung in Nordamerika von Mordor Intelligence
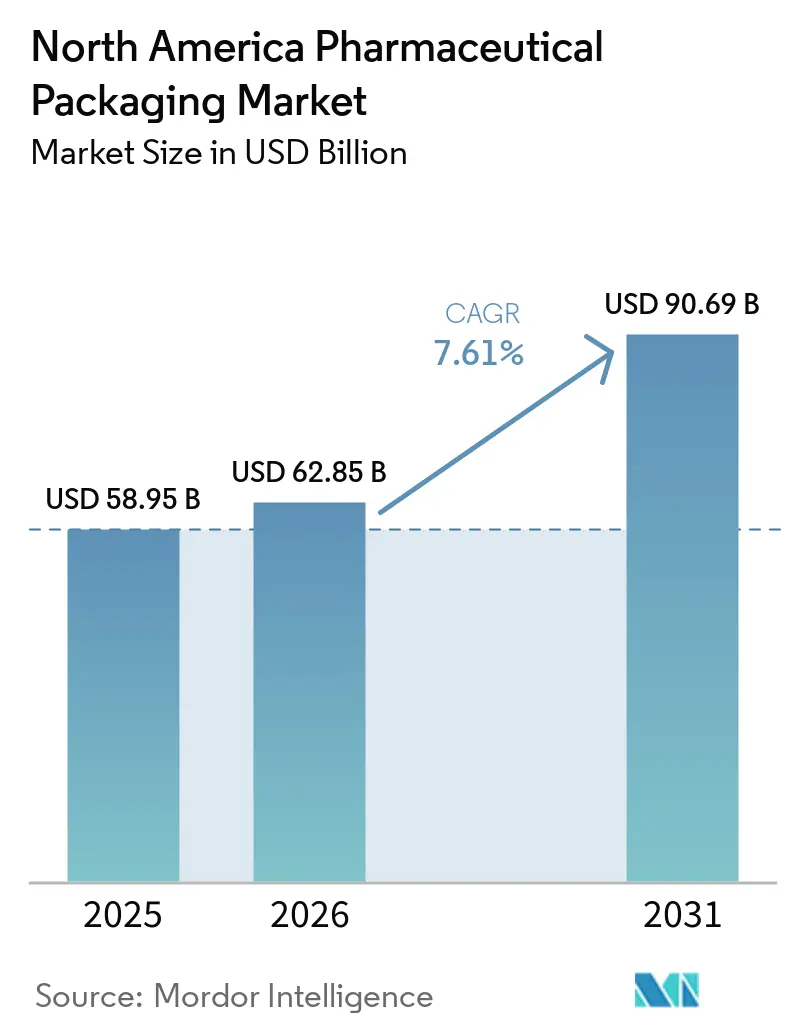
Die Marktgröße des nordamerikanischen Marktes für pharmazeutische Verpackung wird voraussichtlich von 58,95 Milliarden USD im Jahr 2025 auf 62,85 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,61 % über den Zeitraum 2026–2031 einen Wert von 90,69 Milliarden USD erreichen. Diese Wachstumsdynamik wird durch steigende Zulassungen von Biologika, die vollständige Durchsetzung der US-amerikanischen Serialisierungsvorschriften und patientenzentrierte Innovationen bei der Verabreichung unterstützt. Integrität von Primärbehältern, digitale Rückverfolgung und Ökodesign-Initiativen konvergieren und veranlassen Kapitalinvestitionen in Hochleistungsmaterialien und Inspektionstechnologien. Entwickler biologischer Arzneimittel priorisieren vorgefüllte Spritzen und Kartuschen, die eine Proteinaggregation verhindern, während staatliche Vorschriften zur erweiterten Herstellerverantwortung Verarbeiter zu recycelbaren Monomaterial-Formaten lenken. Vertragsverpackungsunternehmen skalieren Kaltkettenmontagelinen und Reinräume, um die Nachfrage nach Outsourcing zu decken, und Nearshoring in Mexiko verkürzt die vorgelagerten Vorlaufzeiten für US-amerikanische Vertriebszentren.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Kunststoff im Jahr 2025 einen Marktanteil von 40,32 % am nordamerikanischen Markt für pharmazeutische Verpackung, während Verbundwerkstoffe und biobasierte Qualitäten bis 2031 mit einer CAGR von 9,21 % expandieren sollen.
- Nach Produkttyp führten Flaschen mit einem Marktanteil von 22,43 % am nordamerikanischen Markt für pharmazeutische Verpackung im Jahr 2025, während Beutel und Taschen bis 2031 voraussichtlich mit einer CAGR von 8,54 % wachsen werden.
- Nach Verpackungsebene dominierten Primärformate im Jahr 2025 mit einem Marktanteil von 61,23 % am nordamerikanischen Markt für pharmazeutische Verpackung und sollen bis 2031 mit einer CAGR von 8,21 % wachsen.
- Nach Endverbraucher wachsen Vertragsverpackungsorganisationen zwischen 2026 und 2031 mit einer CAGR von 9,11 % und übertreffen damit das Segment der pharmazeutischen Herstellungsunternehmen, das 2025 einen Anteil von 49,98 % ausmachte.
- Nach Geografie entfielen auf die Vereinigten Staaten im Jahr 2025 78,08 % des Marktanteils, während Mexiko mit einer erwarteten CAGR von 8,47 % bis 2031 das schnellste Wachstum verzeichnen soll, begünstigt durch Nearshoring-Investitionen und vereinfachte Zulassungsverfahren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des nordamerikanischen pharmazeutischen Verpackungsmarktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Biologika, die spezialisierte Behälter-Verschluss-Systeme erfordern | +1.8% | Vereinigte Staaten und Kanada, aufkommend in Mexiko | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften zur Fälschungsbekämpfung, die fortschrittliche Rückverfolgung stimulieren | +1.5% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Heimversorgung, die die Nachfrage nach patientenfreundlichen Verabreichungsformaten antreibt | +1.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung intelligenter Blisterverpackungslösungen | +1.1% | Vereinigte Staaten, Pilotprojekte in Kanada | Mittelfristig (2–4 Jahre) |
| Ausbau der Kaltketteninfrastruktur für temperatursensible Arzneimittel | +0.9% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Wandel hin zu nachhaltigen und recycelbaren Verpackungsmaterialien in der Pharmaindustrie | +0.7% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Biologika, die spezialisierte Behälter-Verschluss-Systeme erfordern
Biologika machten 2025 fast 30 % der FDA-Zulassungen aus, und jedes Molekül erfordert streng validierte Elastomerstopfen, Barrierebeschichtungen und deterministische Integritätsprüfungen, die den Sauerstoffeintritt und die Partikelmigration verhindern. Vorgefüllte Spritzen und Kartuschen dominieren selbst verabreichte monoklonale Antikörper- und GLP-1-Therapien, was West Pharmaceutical Services dazu veranlasst, die NovaPure-Produktionslinien in North Carolina zu beschleunigen, um das zweistellige Auftragswachstum zu bewältigen.[1] Arzneimittelinhaber sind bereit, Premiumpreise für Komponenten zu zahlen, die das Risiko von Chargenablehnungen senken, und fordern Heliumleck- und laserbasierte Inspektionen, die reale Transportvibrationen simulieren. Die Migration von Fläschchen zu gebrauchsfertigen Injektionsgeräten verkürzt die Abfüll- und Fertigstellungszyklen und reduziert die Vorbereitungsschritte für Pflegepersonal, wodurch hochwertige Verschlüsse für therapeutische Ergebnisse entscheidend werden. Infolgedessen gewinnen Primärverpackungslieferanten, die technische Labore in der Nähe von Biologikaanlagen ansiedeln, mehrjährige Lieferverträge.
Strenge Vorschriften zur Fälschungsbekämpfung, die fortschrittliche Rückverfolgung stimulieren
Die vollständige Durchsetzung des DSCSA im November 2024 verpflichtete jede in den Vereinigten Staaten versandte Rezeptpackung, einen eindeutigen 2D-Code zu tragen, und FDA-Warnschreiben aus dem Jahr 2025 veranlassten Großhändler, Seriennummern auf Einheitenebene zu überprüfen. Markeninhaber installierten Hochgeschwindigkeits-Bildverarbeitungssysteme, die 400 Packungen pro Minute authentifizieren können, während Vertragsverpackungsunternehmen Aggregationssoftware mit Enterprise-Resource-Planning-Suiten integrierten, um Compliance-Daten an Handelspartner zu liefern. NFC-fähige Etiketten und manipulationssichere Siegel ermöglichen es Apothekern und Patienten nun, Arzneimittel mit einem Smartphone zu authentifizieren, was Umleitungen und Graumarktinfiltration eindämmt. Obwohl die Serialisierung die Stückkosten um bis zu 12 Cent erhöht, betrachten pharmazeutische Auftraggeber dies als den Preis für den Marktzugang. Der nachgelagerte Effekt ist anhaltende Kapitalinvestition in Digitaldruckmaschinen, variablen Datendruck und cloudbasierte Rückverfolgbarkeits-Dashboards.
Zunahme der Heimversorgung, die die Nachfrage nach patientenfreundlichen Verabreichungsformaten antreibt
Die Ausgaben für die Heimgesundheitsversorgung in den USA stiegen 2025 auf 135 Milliarden USD, da Versicherer die Erstattung für selbst injizierte Biologika ausweiteten und damit die Verpackungsprioritäten hin zu Geräten verlagerten, die ältere Erwachsene mit eingeschränkter Fingerfertigkeit sicher verwenden können. Apothekenketten setzten automatisierte Blisterverpackungslinien ein, um kalenderbasierte Adhärenzkarten zu produzieren, und AptarGroup führte einen Trockenpulverinhalator mit taktilen und akustischen Dosisbestätigungshinweisen ein. Die aktualisierte FDA-Leitlinie zu menschlichen Faktoren schreibt Studien zur Patientennutzbarkeit vor und erhebt die Verpackung zu einer klinischen Überlegung statt zu einem sekundären Beschaffungsartikel. Lieferanten, die Farbkodierung, weiche Griffoberflächen und Einhandbedienung integrieren, werden von Formulierern bevorzugt, die Dosierfehler reduzieren möchten. Folglich verschwimmt die Grenze zwischen Arzneimittelverabreichungsgerät und Verpackung, was Unternehmen belohnt, die Industriedesign mit regulatorischer Compliance-Expertise verbinden.
Zunehmende Einführung intelligenter Blisterverpackungslösungen
Intelligente Blisterpackungen, die Nahfeldkommunikations-Chips und gedruckte Sensoren verwenden, liefern Echtzeit-Adhärenzdaten an mobile Anwendungen und helfen Studiensponsoren, die Protokollkonformität zu überprüfen und kostspielige Studienabbrüche zu reduzieren.[2] Die Pharma-Cycle-Plattform von Schreiner MediPharm aus dem Jahr 2025 integriert Temperatur- und Feuchtigkeitssensoren, um die Kaltkettenintegrität für Spezialarzneimittel zu gewährleisten, die empfindlich auf Abweichungen reagieren. Die kommerzielle Einführung wird durch einen Aufpreis von 50–75 Cent pro Einheit und fragmentierte App-Ökosysteme gebremst, doch frühe Ergebnisse zeigen eine verbesserte Adhärenz bei Patienten mit chronischen Erkrankungen. Die FDA hat keine Cybersicherheits- oder Datenschutzregeln für vernetzte Verpackungen formalisiert, was eine regulatorische Grauzone schafft, aber Auftraggeber betrachten digitale Packungen als Wettbewerbsdifferenzierungsmerkmal für hochwertige Therapien, die präzise Dosierungspläne erfordern. Mit steigenden Produktionsvolumina werden die Kostenkurven voraussichtlich sinken, was eine breitere Einführung in Einzelhandelsapotheken ermöglicht.
Hemmnisauswirkungsanalyse des nordamerikanischen pharmazeutischen Verpackungsmarktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise für medizinische Kunststoffe | -0.8% | Vereinigte Staaten und Kanada, Weitergabe an Mexiko | Kurzfristig (≤ 2 Jahre) |
| Komplexe regulatorische Zulassungszyklen für neue Verpackungsinnovationen | -0.6% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Umweltbezogene Kontrolle von Einwegkunststoffen, die zu kostspieliger Compliance führt | -0.4% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Lieferkettenunterbrechungen, die Kapazitätsengpässe verursachen | -0.3% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise für medizinische Kunststoffe
Die Preise für medizinisches Polyethylen hoher Dichte und Polypropylen-Harz stiegen im ersten Quartal 2025 um 22 %, nachdem es zu ungeplanten Ausfällen in petrochemischen Anlagen entlang der US-amerikanischen Golfküste kam, was die Margen der Verarbeiter komprimierte. Force-Majeure-Erklärungen von Harzlieferanten stiegen im Jahresvergleich um 40 % und unterstrichen die Versorgungsanfälligkeit gegenüber wetterbedingten Störungen. Langfristige Verträge mit Preisfixierung für 12–24 Monate in Kombination mit begrenzter Weitergabe zwingen Verarbeiter zur Neuverhandlung auf mittlere Sicht oder zur Übernahme von Margenerosion. Nachhaltigkeitsmandate verstärken die Volatilität, da Recyclingharze mit einem Aufschlag von 15–20 % gehandelt werden und unter inkonsistenter Qualität leiden, die zusätzliche Sortier- und Waschvorgänge erfordert. Lieferanten beschleunigen die Diversifizierung der Rohstoffquellen und qualifizieren alternative Lieferanten zur Risikoabsicherung, aber die Preisunsicherheit bleibt eine unmittelbare Rentabilitätsbedrohung in der gesamten Wertschöpfungskette.
Komplexe regulatorische Zulassungszyklen für neue Verpackungsinnovationen
Die FDA-Vorschriften 21 CFR Teil 211 und USP <661> erfordern Tests auf extrahierbare und auslaugbare Stoffe, Stabilitäts- und Biokompatibilitätstests, die die Markteinführung innovativer Materialien um 18–24 Monate verzögern können. Neuartige biobasierte Polyethylene und Mehrschichtfolien mit Barrierebeschichtungen verfügen über keine klaren Leitlinien, was Markeninhaber dazu zwingt, redundante Tests für jede Arzneimittelanwendung zu finanzieren. Die Entwurfsleitlinie 2024 für Behälter-Verschluss-Systeme befasste sich nicht mit Klebstoffen für intelligente Etiketten oder Digitaldruckfarben, was Unsicherheit über akzeptable Migrationsgrenzen schafft.[3] Da Arzneimittelauftraggeber die Markteinführungsgeschwindigkeit priorisieren, verschieben sie häufig Nachhaltigkeitsverbesserungen, die langwierige Validierungen auslösen könnten, was die Einführung umweltfreundlicherer Lösungen verlangsamt. Verarbeiter mit internen Toxikologielabors und historischen Datenbibliotheken können Prüfzeiträume verkürzen, was regulatorische Kompetenz zu einem strategischen Differenzierungsmerkmal macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des nordamerikanischen pharmazeutischen Verpackungsmarktes
Nach Materialtyp:
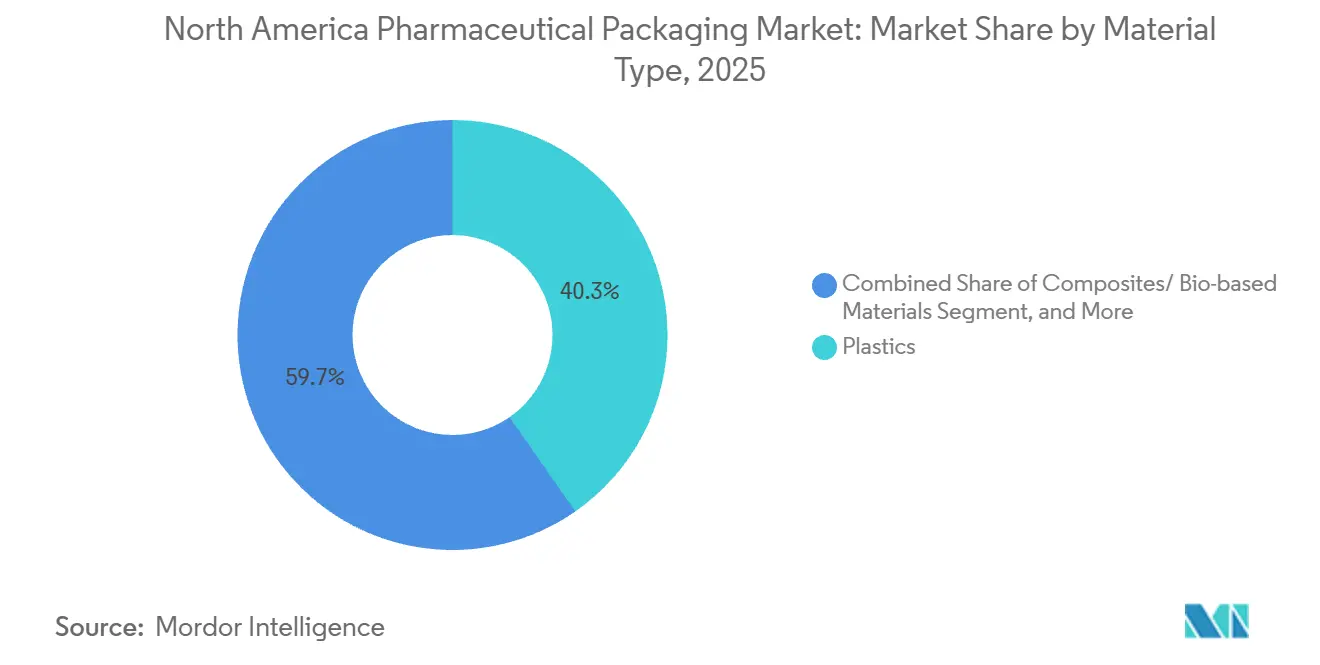
Verbundwerkstoffe gewinnen an Bedeutung, da Nachhaltigkeitsmandate zunehmenVerbundwerkstoffe und biobasierte Qualitäten werden voraussichtlich mit einer CAGR von 9,21 % von 2026 bis 2031 wachsen und damit die bisherigen Substrate übertreffen, da Verarbeiter den EPR-Verpflichtungen in Kalifornien, Colorado und Maine nachkommen. Kunststoffe dominierten 2025 mit einem Marktanteil von 40,32 % den nordamerikanischen Markt für pharmazeutische Verpackungen, angetrieben durch Flaschen aus hochdichtem Polyethylen und Quetschbehälter aus niederdichtem Polyethylen; jedoch belasten Harzschwankungen und Recyclinghürden die Margen. Kunststoffflaschen und Quetschbehälter machen einen erheblichen Anteil der nordamerikanischen Nachfrage nach pharmazeutischen Verpackungen aus und stützen den nordamerikanischen Markt für pharmazeutische Kunststoffverpackungen. Glas behauptet seine Stellung bei parenteralen Formaten, bei denen Inertheit von größter Bedeutung ist; Gewicht und Bruchrisiko fördern jedoch die Erkundung von Vials aus cyclischem Olefin-Copolymer für hochwertige Biologika. Metalltuben für topische Anwendungen sind mit Aluminiuminflation konfrontiert, und Laminatalternativen gewinnen Marktanteile, da sie eine gleichwertige Barrierewirkung bei geringerem Flächengewicht bieten.
Kartonagen und Wellpappversandverpackungen bleiben für die Sekundär- und Tertiärverpackung unverzichtbar, obwohl Feuchtigkeitsempfindlichkeit Barrierebeschichtungen für feuchte Transportrouten erfordert. Amcor erreichte 2025 einen Anteil von 30 % an Post-Consumer-Rezyklaten in seinem nordamerikanischen pharmazeutischen Verpackungsportfolio und demonstrierte damit technischen Fortschritt bei der Schadstoffentfernung. Biobasiertes Polyethylen aus Zuckerrohr ist vielversprechend, wird jedoch durch begrenzte Rohstoffverfügbarkeit und einen Aufpreis von 10–15 % in seiner Verbreitung eingeschränkt. Lieferanten, die am schnellsten neue Verbundwerkstoffe gemäß USP-Richtlinien zertifizieren, sind gut positioniert, um künftige Ausschreibungen zu gewinnen, sobald Markeninhaber ihre Scope-3-Emissionen quantifizieren.

Nach Produkttyp:
Flexible Formate gewinnen Marktanteile von StarrbehälternBeutel und Taschen sollen bis 2031 mit einer CAGR von 8,54 % wachsen, da Arzneimittelhersteller flexible Behältnisse bevorzugen, die das Materialgewicht reduzieren, Einzeldosistherapien unterstützen und manipulationssichere Siegel integrieren. Flaschen behielten 2025 einen Marktanteil von 22,43 % am nordamerikanischen Markt für pharmazeutische Verpackung, doch Blisterpackungen und Stickpacks dringen in die Kategorien fester oraler und rezeptfreier Arzneimittel vor. Fläschchen und Ampullen bleiben für Injektionspräparate unverzichtbar, insbesondere in der Kaltkettenlogistik, und vorgefüllte Kartuschen dominieren Auto-Injektoren-Plattformen für GLP-1-Therapien.
Investitionen in Blisterlinien durch Vertragsverpackungsunternehmen übersteigen nun 1.200 Kavitäten pro Minute mit integrierter Serialisierung, was die Chargenabwicklung für Studienmaterialien verkürzt. Tuben bedienen ophthalmologische und dermale Produkte, und Laminatstrukturen mit fortschrittlichen Folienersatzstoffen reduzieren den CO2-Fußabdruck ohne Einbußen bei der Barriereleistung. Kappen und Verschlüsse müssen kindersichere und seniorenfreundliche Drehmomentvorgaben erfüllen, was Designiterationen erfordert, die Sicherheit und Zugänglichkeit in Einklang bringen. Etiketten haben sich von Papier zu Mehrschichtfolien mit Hologrammen und farbwechselnden Tinten entwickelt, was nachgelagerte Komplexität beim Recycling schafft, aber die Sicherheitsstrategien der Markeninhaber stärkt.
Nach Verpackungsebene:
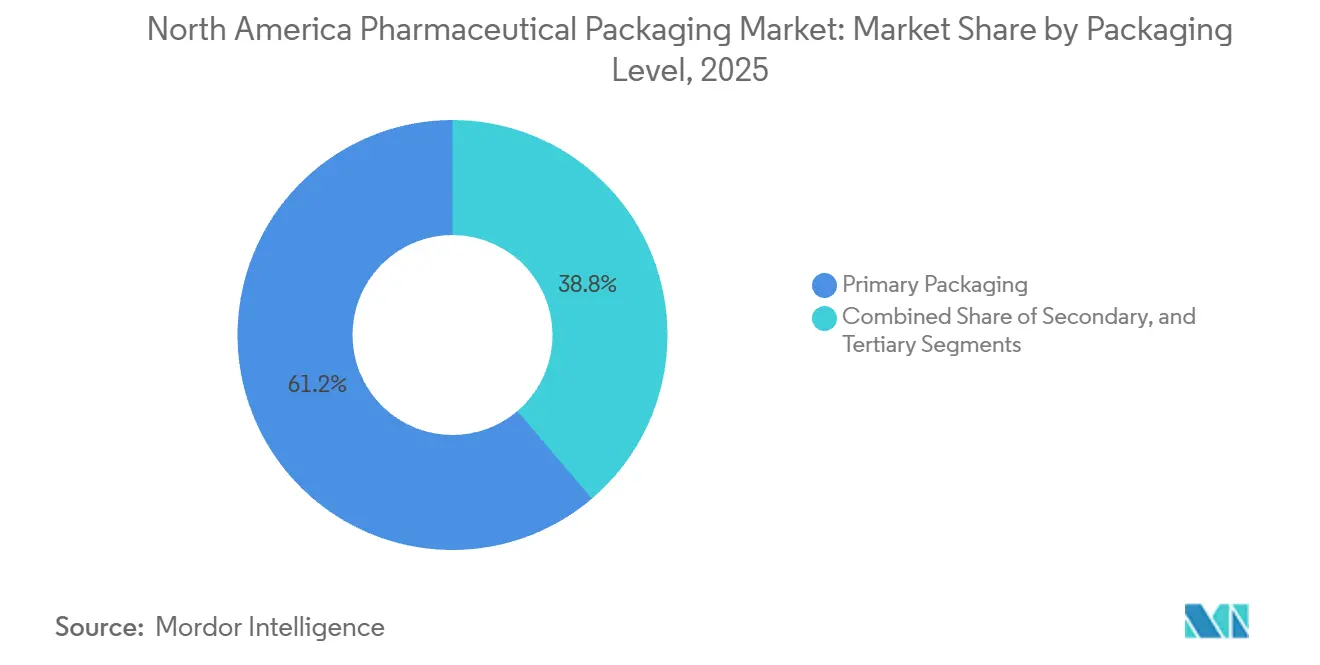
Primärformate führen aufgrund regulatorischer und sicherheitsbezogener AnforderungenPrimärbehälter hielten 2025 einen Marktanteil von 61,23 % am nordamerikanischen Markt für pharmazeutische Verpackung und werden mit einer CAGR von 8,21 % wachsen, gestützt durch Sterilität, Compliance bei extrahierbaren und auslaugbaren Stoffen sowie deterministische Integritätsprüfung von Behälter-Verschluss-Systemen. Sekundärkartons bieten Markenfläche und tragen nun serialisierte Codes, was sie zu Compliance-Vermögenswerten statt zu Kostenstellen macht. Tertiäre Versandsysteme entwickeln sich hin zu temperaturüberwachten isolierten Boxen, die Phasenwechselmaterialien einsetzen, um 2–8 °C-Korridore auf mehrtägigen Routen aufrechtzuerhalten.
Die FDA-Integritätsleitlinie 2024 fördert probabilistische Simulationen von Vibration und Kompression und veranlasst Lieferanten, in Heliumleckdetektoren und Farbstoffeindringprüfstände zu investieren. Einige Gerätehersteller eliminieren die Sekundärverpackung, indem sie Nadelschutzvorrichtungen direkt in vorgefüllte Spritzen integrieren, was Materialabfall reduziert und die automatisierte Montage erleichtert. Gleichzeitig migrieren Serialisierungsaggregationscodes von Sekundär- auf Primäroberflächen, was die traditionellen Ebenenunterscheidungen weiter verwischt.
Nach Endverbraucherbranche:
Vertragsverpackungsunternehmen übertreffen interne AbläufeVertragsverpackungsorganisationen sollen zwischen 2026 und 2031 mit einer CAGR von 9,11 % wachsen und profitieren davon, dass Arzneimittelauftraggeber Serialisierung, klinische Studienbestückung und Kleinmengenabfüllung von Biologika auslagern. Pharmazeutische Hersteller kontrollierten 2025 noch 49,98 % des Marktanteils am nordamerikanischen Markt für pharmazeutische Verpackung im Bereich der Hochvolumen-Generika, doch das wirtschaftliche Argument für interne Upgrades schwächt sich ab, da die Molekülkomplexität und die Anforderungen an die Kältekette zunehmen. Einzel- und institutionelle Apotheken setzen Robotik ein, um Einzeldosisbeutel und Kalenderblätter herzustellen und die Medikamentenadhärenz zu optimieren.
Krankenhäuser wechseln von Mehrdosisfläschchen zu gebrauchsfertigen Spritzenkits, um die Arbeitsbelastung des Pflegepersonals zu verringern und aseptische Kompoundierungsfehler zu minimieren. Langzeitpflegeeinrichtungen setzen vororganisierte Therapietrays ein, die Pillensortierfehler bei Polypharmazie-Regimen reduzieren. Die Erweiterung der Blow-Fill-Seal-Kapazitäten von Catalent im Jahr 2025 unterstreicht den Wettbewerbsvorteil, den spezialisierte Technologien Vertragspartnern verleihen, während regionale Verarbeiter ohne Sterilkapazitäten das Risiko der Kommoditisierung tragen.
Geografische Analyse
Vereinigte Staaten Pharmazeutischer Verpackungsmarkt
Die Vereinigten Staaten erwirtschafteten 78,08 % des Umsatzes im Jahr 2025, gestützt durch den weltweit größten Verschreibungsmarkt, eine ausgereifte Kühlketteninfrastruktur und eine robuste DSCSA-Durchsetzung. Pharmazeutische Auftraggeber investierten im Jahr 2025 rund 1,2 Milliarden USD in Serialisierungs-Bildverarbeitungssysteme und Track-and-Trace-Repositorien – eine Ausgabenwelle, die die Nachfrage nach digital bedruckbaren Faltschachteln und Etiketten ankurbelte. Staatliche EPR-Mandate in Kalifornien, Colorado und Maine treiben die Neugestaltung hin zu Monomaterial-Verpackungen voran, die das Recycling am Straßenrand überstehen. West Pharmaceutical Services erweiterte die Elastomerkapazität in Pennsylvania, um GLP-1-Verschlusskomponenten zu liefern, was den US-amerikanischen Fokus auf Biologika gegen Fettleibigkeit und Diabetes unterstreicht.
Mexiko Pharmazeutischer Verpackungsmarkt
Mexiko ist auf dem Weg zu einem CAGR von 8,47 % bis 2031, da multinationale Pharmahersteller die Produktion nearshoren, um Zölle zu mindern und die Lieferzeiten zu US-amerikanischen Verteilerzentren zu verkürzen. Gerresheimers neues Ampullenwerk in Monterrey wird jährlich 500 Millionen Einheiten liefern und dabei wettbewerbsfähige Löhne sowie die Nähe zu texanischen Distributionszentren nutzen. Änderungen des Gesundheitsgesetzes von 2024 verkürzten die COFEPRIS-Genehmigungszyklen von 18 auf 12 Monate, wodurch lokale Standards an die FDA-Anforderungen angeglichen und der Markteintritt für neuartige Primärbehälter beschleunigt wurden. Inländische Konverter stellen von sekundären Faltschachteln auf höhermargige vorgefüllte Formate um, was die technischen Anforderungen erhöht und Joint Ventures mit globalen Lieferanten anregt.
Kanada Pharmazeutischer Verpackungsmarkt
Kanada wächst im Einklang mit dem Bevölkerungswachstum und einem Bundesversprechen aus dem Jahr 2024, die öffentliche Arzneimittelversorgung für Diabetes und Verhütungsmittel auszuweiten, was die Abgabemengen steigert. Die Serialisierungsvorschriften von Health Canada, die ab 2025 gelten, erfordern Einheitenkennzeichnungen, gewähren kleineren Unternehmen jedoch Übergangsfristen, was unmittelbare Kapitalausgaben dämpft. Ein geplantes Bundesverbot für Einwegkunststoffe nimmt pharmazeutische Verpackungen aus Sicherheitsgründen aus; dennoch fügen provinzielle EPR-Gebühren in British Columbia und Quebec 2 bis 4 Cent pro Verpackung hinzu, was Markeninhaber dazu veranlasst, recycelbare Strukturen einzuführen.
Regulatorisches Umfeld
In den Vereinigten Staaten wird die pharmazeutische Verpackung durch FDA-Anforderungen geprägt, die die Kennzeichnung und die Leistung von Verpackungssystemen betreffen. Die wichtigsten Eckpfeiler umfassen 21 CFR Part 201 für die Arzneimittelkennzeichnung und die FDA-Leitlinien für Behälter-Verschluss-Systeme für Humanarzneimittel und Biologika, die Erwartungen an Kompatibilität und Schutz über den gesamten Produktlebenszyklus festlegen. Die DSCSA-Anforderungen, die seit November 2024 vollständig durchgesetzt werden, verlagern die Rückverfolgbarkeit auf Einheitsebene in den täglichen Verpackungsbetrieb und machen serialisierte Kennungen und Verifizierungsabläufe zu einem Standard für im Land versendete verschreibungspflichtige Packungen.
Im April 2026 kam eine handelspolitische Überlagerung hinzu, als eine Präsidialverkündung gemäß Section 232 des Trade Expansion Act von 1962 Zölle auf importierte patentierte Arzneimittel und Wirkstoffe (APIs) verhängte. Der Rahmen sah 100 % Zölle vor, die ab dem 31. Juli 2026 für bestimmte Unternehmen in Kraft treten und sich am 29. September 2026 auf andere ausweiten, die keine festgelegten Vereinbarungen sichern. In Kanada beeinflussen die Kennzeichnungsrahmen von Health Canada, einschließlich der über die Änderungen von 2015 eingeführten Reformen zur verständlichen Sprache in der Kennzeichnung, sowie Einrichtungsanforderungen wie Guide-0067 für Vertragsverpackungs- und Kennzeichnungsdienste für ausländische Arzneimittel, wie Verpackungsgestaltung, Angaben und Servicemodelle für den Marktzugang strukturiert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Rohstoff- und Materiallieferanten (medizinische Polymere und Additive, Glasröhren, Aluminium, Karton) und geht über in die Herstellung von Primärbehältern und Komponenten, darunter Ampullen und Vials, Flaschen, Fertigspritzen und Kartuschen, Stopfen sowie Kappen und Verschlüsse. Sie erstreckt sich weiter auf Konverter und Drucker, die Sekundärverpackungen und variable Datenetiketten herstellen. Auftragsverpackungsunternehmen (CPOs) und spezialisierte Dienstleister verankern die Abläufe für die Verpackung klinischer Studien, das Kitting, die Serialisierung und Aggregation sowie den Aufbau der Kühlkette, bevor die Übergabe an Großhändler, Apotheken, Krankenhäuser und integrierte Versorgungsnetzwerke erfolgt. In diesen nachgelagerten Kanälen erhalten Verifizierungs- und Abgabeanforderungen die Nachfrage nach Etikettenhaltbarkeit, Scan-Leistung und Manipulationsschutz aufrecht.
Die Einhaltung von Vorschriften und Standards verbindet jeden Schritt. Die cGMP-Erwartungen der FDA und die USP-Kapitel für Kunststoffmaterialien und parenterale Verpackungen treiben Qualifizierung, Extractables- und Leachables-Tests sowie Programme zur Integrität von Behälter-Verschluss-Systemen voran. Eine breitere Verschiebung hin zu gebrauchsfertigen (RTU) Primärverpackungen reduziert die Verarbeitungsschritte an Fill-Finish-Standorten und verlagert mehr Wert auf vorgelagerte Sterilisations- und Qualitätsfreigabefähigkeiten. Dies wird durch Investitionen in die Resilienz gestützt, wie etwa die Einweihung erweiterter Vial-Produktionslinien durch SCHOTT Pharma in Lebanon, Pennsylvania, im Juni 2026, ein von BARDA unterstütztes Projekt in Höhe von 60 Millionen USD, das die heimische Versorgung mit Standard- und sterilen RTU-Glasvials unterstützt.
Wettbewerbslandschaft
Der nordamerikanische Markt für pharmazeutische Verpackung ist fragmentiert, wobei Amcor, West Pharmaceutical Services, Gerresheimer, AptarGroup und Schott zusammen etwa 35–40 % des Umsatzes 2025 ausmachen, während regionale Verarbeiter und spezialisierte Vertragsverpackungsunternehmen den Rest aufteilen. Großanbieter integrieren Digitaldruck für bedarfsgesteuerte Serialisierung, eröffnen technische Zentren in der Nähe von Kundenanlagen und melden Patente für extrahierungsarme Elastomere an. Regionale Verarbeiter lizenzieren Drittanbieter-Software für die Rückverfolgung, um lokale Vertragsherstellern zu bedienen, denen das Kapital für proprietäre Lösungen fehlt, und konkurrieren über Agilität und Kundenservice.
Nachhaltigkeit ist ein Wettbewerbsfeld mit ungenutztem Potenzial; Lieferanten, die Post-Consumer-Recyclingharze für sterile Anwendungen qualifizieren oder die Barriereleistungsparität mit biobasierten Polymeren nachweisen, können Preisaufschläge erzielen. Akteure aus dem Bereich digitale Gesundheit, die Sensoren in Blisterpackungen einbetten, bieten datengestützte Adhärenztools an, doch hohe Stückkosten und unklare Cybersicherheitsregeln dämpfen die Einführung. Die technologische Konvergenz verlagert die Käuferpräferenzen hin zu Lieferanten, die Materialwissenschaft mit Datenanalyse verbinden, was traditionelle Verarbeiter zwingt, in Softwareintegration und Kaltkettenüberwachung zu investieren.
Jüngste strategische Schritte gestalten die Wettbewerbspositionen neu. West Pharmaceutical Services investierte 95 Millionen USD, um die NovaPure-Elastomerkapazität in North Carolina zu erweitern, die Produktion für GLP-1-Vorfüllspritzen-Komponenten zu verdoppeln und die Vorlaufzeiten um 20 % zu verkürzen. Gerresheimer eröffnete ein Glasfläschchenwerk im Wert von 180 Millionen USD in Monterrey, das jährlich 500 Millionen Einheiten an Nearshoring-Biosimilar-Abfüll- und Fertigstellungsstandorten liefern wird. Amcor kooperierte mit Eastman Chemical Company, um Crystalyx-Copolyester-Flaschen mit 50 % Recyclinganteil gemeinsam zu entwickeln, was ein Allianzmodell signalisiert, das Harzinnovation mit Verarbeiterskala verbindet. Die Beteiligung von Becton, Dickinson and Company in Höhe von 120 Millionen USD an Sensile Medical sichert die Technologie für körpernahe Injektoren und positioniert das Unternehmen für den Wettbewerb in wachstumsstarken Nischen für tragbare Verabreichungssysteme. Diese Investitionen unterstreichen ein Muster aus Kapazitätserweiterung, vertikaler Zusammenarbeit und Gerätekonvergenz, das die Eintrittsbarrieren für kleinere Verarbeiter erhöht.
Marktführer der pharmazeutischen Verpackungsbranche in Nordamerika
-
Amcor PLC
-
Winpak Ltd.
-
Sealed Air Corporation
-
Sonoco Products Company
-
Gerresheimer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für pharmazeutische Verpackungen Unternehmen in diesem Bericht
- Amcor plc
- West Pharmaceutical Services Inc.
- AptarGroup Inc.
- Gerresheimer AG
- Schott AG
- Becton, Dickinson and Company
- Cardinal Health Inc.
- Sealed Air Corporation
- Sonoco Products Company
- Alpha Packaging
- Catalent Inc.
- Winpak Ltd.
- Graham Packaging Company L.P.
- COMAR LLC
- Origin Pharma Packaging
- Rohrer Corporation
- Owens-Illinois Inc.
- Placon Corporation
- Neopac US Inc.
Lesen Sie die Analyse der Nordamerikanischer Markt für pharmazeutische Verpackungen-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in der regulatorisch getriebenen Kennzeichnungs- und Datenstandardisierungsarbeit. Im März 2026 hat die FDA eine Regel finalisiert, die verlangt, dass von der FDA zugewiesene National Drug Codes ein einheitliches 12-stelliges Format übernehmen, zusammen mit überarbeiteten Barcode-Kennzeichnungsanforderungen gemäß 21 CFR Part 201, um nichtlineare (2D-)Barcodes zur Codierung des 12-stelligen NDC zuzulassen. Dies führt zu einer Nachfrage nach Verpackungsredesign, Unterstützung beim Änderungsmanagement und Upgrades von Druck- und Verifizierungssystemen, die 2D-Symbologien neben den bestehenden DSCSA-Serialisierungs- und Aggregationsabläufen verarbeiten können.
Eine weitere Chance entsteht durch die Lokalisierung von Kapazitäten und Fähigkeiten für sterile und spezialisierte Primärverpackungen, unterstützt durch aktive Ausbauprojekte und öffentliche Resilienzprogramme. Die im Juni 2026 von BARDA unterstützte Erweiterung von SCHOTT Pharma in Pennsylvania sowie die abgeschlossene Vial-Anlage von Gerresheimer in Monterrey (500 Millionen Einheiten jährlich) zeigen anhaltende Investitionen in die Lieferketten für Injektabilien und Biologika, einschließlich RTU-Formaten, die die Validierung des Fill-Finish-Prozesses vereinfachen. Auch das nachhaltigkeitsgetriebene Redesign ist ein definierter Freiraum, in dem bundesstaatliche EPR-Vorgaben und der Druck der Scope-3-Berichterstattung von Markeninhabern die Nachfrage nach recycelbaren Strukturen und qualifizierten Recyclinganteil-Lösungen erhöhen. Gleichzeitig machen die mit USP- und FDA-Erwartungen verbundenen Validierungszyklen von 18-24 Monaten eine regulatorisch einsatzbereite Materialwissenschaft und Dokumentation zu einem Differenzierungsmerkmal für Lieferanten und CPO-Partner.
Jüngste Branchenentwicklungen im nordamerikanischen pharmazeutischen Verpackungsmarkt
- Juni 2026: SCHOTT Pharma eröffnete eine erweiterte Vial-Produktion in Lebanon, Pennsylvania, mit neuen Verarbeitungslinien für standardmäßige und sterile gebrauchsfertige Glasvials im Rahmen einer von BARDA unterstützten Investition von 60 Millionen USD. Die Erweiterung stärkt die Versorgungssicherheit für parenterale Primärverpackungen in Nordamerika und unterstützt Fill-Finish-Standorte, die RTU-Komponenten suchen, um den internen Aufwand für Sterilisation und Validierung zu reduzieren.
- Dezember 2025: Gerresheimer AG schloss eine Glasvial-Anlage im Wert von 180 Millionen USD in Monterrey, Mexiko, ab, die für eine jährliche Kapazität von 500 Millionen Einheiten für Biosimilar- und Injektabilien-Lieferketten ausgelegt ist. Der Standort verstärkt die Nearshoring-Dynamik für die Distribution in die USA und erhöht den Wettbewerbsdruck auf regionale Vial- und Ampullenlieferanten in Bezug auf Lieferzeiten und Unterstützung bei der Qualifizierung.
- November 2024: Die vollständige DSCSA-Durchsetzung erforderte, dass jede in den Vereinigten Staaten versendete verschreibungspflichtige Packung einen eindeutigen Produktidentifikator trägt, was Investitionen in die Serialisierung und Aggregation auf Einheitsebene bei Herstellern und Auftragsverpackern beschleunigte. Verpackungslinien kombinierten zunehmend variablen Datendruck mit Hochgeschwindigkeits-Bildinspektion, um das Compliance-Risiko zu verringern und dabei den Durchsatz für Sekundärkartons, Etiketten und ein wachsendes Angebot an Primärformaten aufrechtzuerhalten.
Nordamerikanischer Markt für pharmazeutische Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Verpackungen, die zur Aufnahme, zum Schutz, zur Kennzeichnung und zum Vertrieb von pharmazeutischen Produkten in Nordamerika verwendet werden, gemessen in Wertgrößen für Verpackungsmaterialien und Verpackungsformate, die in die Arzneimittelherstellung und -abfüllung geliefert werden.
Ausschlüsse aus dem Umfang: Wir schließen Arzneimittelsubstanzen, Arzneimittelformulierungen, Logistikdienstleistungen und eigenständige Ausrüstungen aus; ebenso ausgeschlossen sind Verpackungen, die ausschließlich für nicht-pharmazeutische Gesundheitsprodukte verwendet werden.
Segmentierungsübersicht
- Nach Materialtyp
- Kunststoff
- Polyethylen hoher Dichte (HDPE)
- Polyethylen niedriger Dichte (LDPE)
- Polyethylenterephthalat (PET)
- Sonstige Kunststoffe
- Glas
- Metall
- Papier und Karton
- Verbundwerkstoffe/biobasierte Materialien
- Kunststoff
- Nach Produkttyp
- Flaschen
- Fläschchen und Ampullen
- Blisterpackungen
- Vorgefüllte Spritzen und Kartuschen
- Tuben
- Kappen und Verschlüsse
- Beutel und Taschen
- Etiketten
- Sonstige Produkttypen
- Nach Verpackungsebene
- Primärverpackung
- Sekundärverpackung
- Tertiärverpackung
- Nach Endverbraucherbranche
- Pharmazeutische Herstellungsunternehmen
- Vertragsverpackungsorganisationen
- Einzel- und institutionelle Apotheken
- Krankenhäuser und Kliniken
- Sonstige Endverbraucherbranchen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Statistiken und regulatorischen Rahmenbedingungen, die die Verpackungsnachfrage und die Compliance in Nordamerika prägen. Wir beziehen uns typischerweise auf Quellen wie die Leitlinien und Datenbanken der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA), Handelsstatistiken der US International Trade Commission, Fertigungsdaten des US Census Bureau, Tabellen von Statistics Canada sowie UN Comtrade zur Gegenprüfung material- und verpackungsbezogener Warenströme.
Darüber hinaus haben wir Unternehmensberichte, Investorenpräsentationen, Produktkataloge, Verbandspublikationen (z. B. von Verpackungs- und Pharmaverbänden) sowie seriöse Presseberichte ausgewertet, um Verschiebungen im Produktmix wie das Wachstum bei Biologika, Einzeldosisformaten und Serialisierungsanforderungen zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie ein weiteres für Nachrichten und Finanzdaten wurden ebenfalls genutzt, um die Recherche zu beschleunigen und Eigentümerwechsel sowie Kapazitätsankündigungen zu überprüfen. Diese Sekundärquellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen, während wir die Annahmen für spezifische Verpackungssegmente verfeinerten.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, welche Verpackungsformate Marktanteile gewinnen, wie sich die Preisgestaltung mit den Inputkosten für Harze, Aluminiumfolie und Glas bewegt und wie schnell compliance-bedingte Upgrades übernommen werden. Wir haben mit Verpackungslieferanten, Verarbeitern, Lohnverpackern sowie Einkaufs- und Verpackungstechnikverantwortlichen an Pharma- und CDMO-Standorten in ganz Nordamerika gesprochen und deren Beiträge genutzt, um Datenlücken zu schließen und das auf Sekundärforschung basierende Modell vor der Finalisierung einem Belastungstest zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, der die Verpackungsnachfrage aus dem Pharmaausstoß und den Verbrauchssignalen auf Packungsebene rekonstruiert und diese dann mithilfe von formatspezifischen Preisen in Wertgrößen überführt. Das Modell wurde anschließend mit selektiven Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Lieferantenumsätzen, Kanalprüfungen und volumenbasierten Multiplikationen nach Format mit typischen Durchschnittsverkaufspreisbereichen; Gesamtwerte wurden nur dann angepasst, wenn die Prüfungen wiederholt in dieselbe Richtung wiesen.
Zu den wesentlichen Eingabegrößen zählten (illustrativ) Trends bei verschreibungspflichtigen und rezeptfreien Arzneimittellieferungen, der Anteil von Biologika und Injektabilia gegenüber oralen Feststoffen, der Mix aus Primär- und Sekundärverpackungen, der Zeitplan für die Einhaltung von Serialisierungs- und Track-and-Trace-Anforderungen sowie Materialkostenbewegungen für Kunststoffe, Glas und aluminiumbasierte Strukturen. Wenn detaillierte Aufschlüsselungen nach Land oder Format nicht konsistent verfügbar waren, wurde ein gestuftes Lückenschließungsverfahren angewendet, bei dem Proxy-Quoten aus vergleichbaren Produktgruppen herangezogen und anschließend in Primärgesprächen überprüft wurden.
Für die Prognose wurde eine Szenarioanalyse um einen Basisfall herum eingesetzt, wobei Nachfragetreiber wie Therapiemix, Fertigungslokalisierung und der Rhythmus der regulatorischen Compliance innerhalb von Bandbreiten variiert wurden, die die Befragten als realistisch erachteten. Dies hält die Ergebnisse nachvollziehbar und reproduzierbar und bleibt an die Verpackungsformate gebunden, die tatsächlich für pharmazeutische Verpackungen in der Region beschafft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch eine Reihe von Querprüfungen validiert, darunter die Konsistenz mit der Richtung der Pharmaproduktion und -lieferungen, Materialkostensignalen und der beobachteten Einführung von Verpackungsformaten. Ausreißer wurden überprüft, Annahmen wurden erneut betrachtet, und eine Nachfolgekommunikation wurde ausgelöst, wenn eine Länderaufteilung oder ein Formatanteil über das hinausging, was Sekundärforschungssignale rechtfertigen konnten.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige interne Überprüfung, damit Einheitsannahmen, Währungsbehandlung und Jahresausrichtung im gesamten Modell konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine bedeutende regulatorische Änderung oder ein starker Inputkostenschwankung. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Schätzung des nordamerikanischen Marktes für pharmazeutische Verpackungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für pharmazeutische Verpackungen in Nordamerika können voneinander abweichen, selbst wenn das Thema gleich bezeichnet wird, da jeder Herausgeber eigene Entscheidungen darüber trifft, was als Verpackungswert gilt und wie regionale Gesamtwerte aufgebaut werden. Unterschiede entstehen am häufigsten durch Umfangsentscheidungen, die Behandlung von Verpackungsebenen, die für Materialien und Formate verwendete Preisbasis sowie die Häufigkeit der Aktualisierung von Annahmen.
Einige Schätzungen beziehen breitere Gesundheitsverpackungen und verwandte Dienstleistungen ein, und einige vermischen auch tertiäre Distributionsverpackungen in denselben Gesamtwert. Bei Mordor Intelligence wird der Gesamtwert auf den Wert pharmazeutischer Verpackungen für die Vereinigten Staaten, Kanada und Mexiko beschränkt; angrenzende Dienstleistungserlöse und nicht-pharmazeutische Gesundheitsverpackungen werden nicht einbezogen, was die Zahl zwar eingrenzt, sie aber auf die Packungsnachfrage und Formatpreise zurückführbar macht.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 58,95 Mrd. USD (2025) | |
| Regionales Beratungsunternehmen A | 53,91 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und eine andere Ländergruppe (häufig auf die Vereinigten Staaten und Kanada beschränkt); veröffentlichte Gesamtwerte können sich verschieben, wenn die mexikanische Nachfrage und der Verpackungsmix nicht explizit modelliert und abgeglichen werden. |
| Fachzeitschrift B | 47,43 Mrd. USD (2024) | Scheint eine breitere Produkttaxonomie und eine andere Aufteilung nach Verpackungsebenen anzuwenden; die Umsatzbasis und die Methode zur Preisfortschreibung sind nicht klar an formatspezifische Verbrauchsprüfungen geknüpft. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Wahl des Basisjahres, die genaue Länderabdeckung und die Frage, ob angrenzende Verpackungs- oder Dienstleistungspositionen in denselben Gesamtwert einfließen. Indem das Modell an beobachtbaren Pharmaausstoßsignalen und an der Preislogik für Verpackungsformate ausgerichtet bleibt, ist die resultierende Schätzung ausgewogen und leichter reproduzierbar, wenn Annahmen überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Marktes für pharmazeutische Verpackung?
Die Marktgröße des nordamerikanischen Marktes für pharmazeutische Verpackung erreichte 2026 einen Wert von 62,85 Milliarden USD.
Wie schnell wird die Nachfrage nach pharmazeutischer Verpackung in Nordamerika voraussichtlich wachsen?
Der Markt soll von 2026 bis 2031 eine CAGR von 7,61 % verzeichnen.
Welches Materialsegment wächst am schnellsten?
Verbundwerkstoffe und biobasierte Materialien sollen aufgrund von Nachhaltigkeitsmandaten mit einer CAGR von 9,21 % wachsen.
Warum gewinnen Vertragsverpackungsorganisationen Marktanteile?
Arzneimittelauftraggeber lagern Serialisierung, Kaltkettenmontageleistungen und Kleinmengenabfüllung von Biologika aus, was eine CAGR von 9,11 % für Vertragsverpackungsunternehmen antreibt.
Welcher Faktor macht Mexiko zur am schnellsten wachsenden Region?
Nearshoring-Investitionen und verkürzte regulatorische Zeitrahmen treiben eine CAGR von 8,47 % bei der pharmazeutischen Verpackung in Mexiko voran.