
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.87 Milliarden US-Dollar |
| Marktgröße (2026) | 4.05 Milliarden US-Dollar |
| Marktgröße (2031) | 5.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.61 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Lebensmittelaromenmarkts von Mordor Intelligence
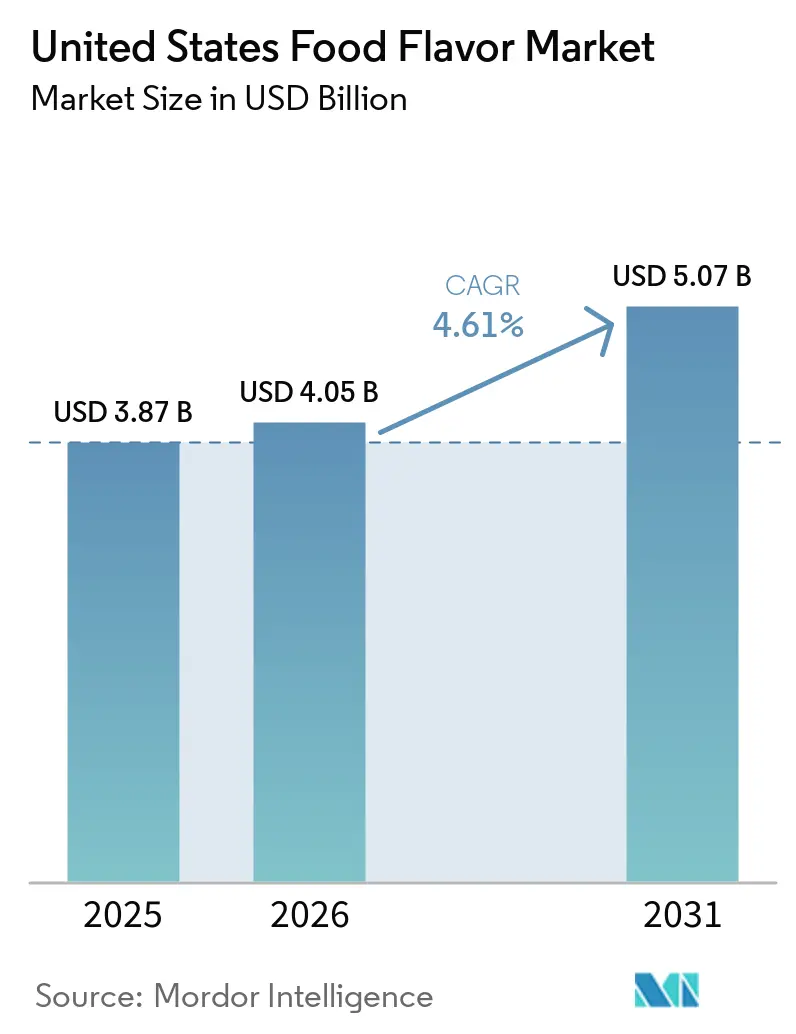
Der US-amerikanische Lebensmittelaromenmarkt wurde im Jahr 2025 auf 3,87 Milliarden USD geschätzt und wird voraussichtlich von 4,05 Milliarden USD im Jahr 2026 auf 5,07 Milliarden USD bis 2031 wachsen, was einer CAGR von 4,61 % im Zeitraum 2026–2031 entspricht. Das Marktwachstum wird durch die steigende Nachfrage nach differenzierten Geschmackserlebnissen, kontinuierliche Innovationen in der Lebensmittelformulierung und die wachsende Bedeutung von Aromen bei der Aufrechterhaltung der Produktattraktivität angesichts sich wandelnder Verbraucherpräferenzen gestützt. Die Ausweitung der Clean-Label-Produktentwicklung treibt das Interesse an natürlich gewonnenen Aromaingredienzien, botanischen Extrakten und maßgeschneiderten Aromensystemen voran, die den Verbraucherpräferenzen entsprechen und gleichzeitig die erforderlichen sensorischen Eigenschaften liefern.
Wichtigste Erkenntnisse des Berichts
- Nach Aromentyp hielten synthetische Aromen im Jahr 2025 einen Anteil von 62,35 % am US-amerikanischen Lebensmittelaromenmarkt, während natürliche Aromen bis 2031 voraussichtlich mit einer CAGR von 5,81 % wachsen werden.
- Nach Form entfielen im Jahr 2025 59,87 % des US-amerikanischen Lebensmittelaromenmarkts auf flüssige Aromen, während für Pulveraromen bis 2031 eine CAGR von 5,66 % prognostiziert wird.
- Nach Anwendung repräsentierten Getränke im Jahr 2025 34,12 % des US-amerikanischen Lebensmittelaromenmarkts und werden voraussichtlich das stärkste Wachstum mit einer CAGR von 6,34 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Lebensmittelaromenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Clean-Label-Lebensmittelprodukten | +1.2% | National, mit früher Konzentration im Westen und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beliebtheit pflanzlicher Lebensmittelprodukte | +0.9% | National; Westen und Süden führen beim Einkaufsvolumen | Mittelfristig (2–4 Jahre) |
| Innovation bei zuckerreduzierten und zuckerfreien Produkten | +0.7% | National, mit Innovationszentren im Nordosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Premium- und neuartigen Aromenerlebnissen | +0.5% | Primär Westen und Nordosten; Ausweitung auf den städtischen Süden | Kurzfristig (≤ 2 Jahre) |
| Präzisionsfermentation und biotechnologiegestützte Aromenentwicklung | +0.6% | National, mit Forschungs- und Entwicklungszentren in Kalifornien, Illinois und im Nordosten | Langfristig (≥ 4 Jahre) |
| Ausweitung von verzehrfertigen Lebensmitteln und Convenience-Produkten | +0.4% | National, mit Volumenkonzentration im Süden und Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Clean-Label-Lebensmittelprodukten
Die wachsende Nachfrage nach Clean-Label-Lebensmittelprodukten veranlasst Hersteller dazu, Zutaten-Transparenz, erkennbare Inhaltsstoffe und Formulierungen zu priorisieren, die den Verbrauchererwartungen hinsichtlich Lebensmittelqualität und -verarbeitung entsprechen. Laut der Umfrage der National Sanitation Foundation (NSF) aus dem Jahr 2025 überprüften 79 % der US-amerikanischen Verbraucher die Zutatenlisten beim Lesen von Lebensmitteletiketten vor einem Kauf[1]. Dieses Interesse an Zutatinformationen veranlasst Lebensmittelhersteller dazu, Aromenformulierungen zu überdenken und natürliche Aromaingredienzien, einfachere Zutatenkennzeichnungen sowie Alternativen zu bestimmten künstlichen Zusatzstoffen in Betracht zu ziehen. Diese Trends unterstützen die Nachfrage nach Clean-Label-Aromenlösungen, die Herstellern helfen, Geschmack, Aroma und Produktkonsistenz aufrechtzuerhalten und gleichzeitig den sich wandelnden Verbrauchererwartungen gerecht zu werden.
Zunehmende Beliebtheit pflanzlicher Lebensmittelprodukte
Die wachsende Beliebtheit pflanzlicher Lebensmittelprodukte treibt die Nachfrage nach spezialisierten Aromenlösungen voran, die Geschmack, Aroma und die allgemeine sensorische Attraktivität verbessern. Da Hersteller ihre Portfolios an pflanzlichen Fleischalternativen, milchfreien Getränken, Käsealternativen und veganen Fertiggerichten erweitern, benötigen sie Aromen, die vertraute tierische Produkte nachahmen und gleichzeitig unerwünschte erdige, bittere oder bohnenartige Noten, die mit pflanzlichen Proteinen verbunden sind, überdecken. Laut der Plant Based Foods Association (PBFA) kauften beispielsweise 60 % der US-amerikanischen Haushalte im Jahr 2025 pflanzliche Lebensmittel, was die breite Reichweite dieser Kategorie unterstreicht[2]. Diese wachsende Verbraucherakzeptanz ermutigt Hersteller, authentischere herzhafte, fleischige, cremige und milchartige Geschmacksprofile zu entwickeln, was die Nachfrage nach auf pflanzliche Produkte zugeschnittenen Aromenformulierungen unterstützt.
Innovation bei zuckerreduzierten und zuckerfreien Produkten
Innovationen bei zuckerreduzierten und zuckerfreien Produkten treiben die Nachfrage nach fortschrittlichen Aromenlösungen voran, die Süße, Geschmacksbalance und die allgemeine sensorische Attraktivität trotz geringerem Zuckergehalt aufrechterhalten. Da Hersteller Lebensmittel- und Getränkeprodukte unter Verwendung alternativer Süßungsmittel neu formulieren, greifen sie zunehmend auf Geschmacksmodulatoren und ergänzende Aromaverbindungen zurück, um bittere, metallische oder anhaltende Nachgeschmäcke zu minimieren, die mit Zuckerersatzstoffen verbunden sind. Diese Lösungen helfen dabei, die gewünschte Aromaintensität und das Mundgefühl zu erhalten und gleichzeitig die Produktneuformulierung bei Getränken, Süßwaren, Milchprodukten und verpackten Snacks zu unterstützen. Laufende Innovationen bei der Süßeverbesserung und Aromaüberdeckung fördern zudem die Entwicklung maßgeschneiderter Aromensysteme, die es Herstellern ermöglichen, den Zuckergehalt zu reduzieren, ohne die Verbraucherakzeptanz wesentlich zu beeinträchtigen.
Nachfrage nach Premium- und neuartigen Aromenerlebnissen
Die wachsende Nachfrage nach Premium- und neuartigen Aromenerlebnissen ermutigt Lebensmittel- und Getränkehersteller, unverwechselbare Geschmackskombinationen einzuführen, die ihre Produkte differenzieren und Verbraucher ansprechen, die neue sensorische Erlebnisse suchen. Das Interesse an exotischen Früchten, botanischen Zutaten, scharf-süßen Kombinationen, von der Weltküche inspirierten Profilen und limitierten Aromen erweitert die Möglichkeiten für die Aromenentwicklung bei verpackten Lebensmitteln, Getränken, Süßwaren und Snacks. Hersteller experimentieren zunehmend mit mehrschichtigen Aromenprofilen, die gegensätzliche Geschmäcker, Aromen und Empfindungen kombinieren, um anspruchsvollere Produkterlebnisse zu schaffen. Die Beliebtheit saisonaler Einführungen, handwerklich inspirierter Produkte und Premium-Formulierungen unterstützt zudem die Nachfrage nach maßgeschneiderten Aromenlösungen, die unverwechselbare sensorische Eigenschaften liefern, die Produktdifferenzierung stärken und Wiederholungskäufe fördern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Anforderungen an Aromaingredienzien | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Volatilität bei der Verfügbarkeit natürlicher Aromaingredienzien | -0.4% | National (angebotsseitige globale Inputs) | Kurzfristig (≤ 2 Jahre) |
| Aromeninstabilität bei der Lebensmittelverarbeitung und -lagerung | -0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen bei Spezial-Aromaingredienzien | -0.3% | National, mit Importabhängigkeiten aus Asien und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen an Aromaingredienzien
Strenge regulatorische Anforderungen an Aromaingredienzien hemmen den US-amerikanischen Lebensmittelaromenmarkt, indem sie die Compliance-Kosten erhöhen, die Produktentwicklungszeiten verlängern und die Verwendung bestimmter Inhaltsstoffe in Lebensmittelformulierungen einschränken. Die Food and Drug Administration (FDA) überwacht die Zulassung von Lebensmittelzusatzstoffen, Sicherheitsanforderungen und die Kennzeichnung von Inhaltsstoffen und verlangt von Herstellern, dass Aromastoffsubstanzen die einschlägigen regulatorischen Standards erfüllen. Einschränkungen bei bestimmten Aromastoffsubstanzen können Neuformulierungen, zusätzliche Sicherheitsbewertungen, Lieferantenverifizierungen und Überarbeitungen der Produktkennzeichnung erforderlich machen. Diese Anforderungen stellen technische und betriebliche Herausforderungen für Aromenhersteller dar, insbesondere wenn etablierte Inhaltsstoffe durch geeignete Alternativen ersetzt werden müssen, während der gewünschte Geschmack, das Aroma, die Stabilität und die Konsistenz erhalten bleiben.
Volatilität bei der Verfügbarkeit natürlicher Aromaingredienzien
Die Volatilität bei der Verfügbarkeit natürlicher Aromaingredienzien hemmt den US-amerikanischen Lebensmittelaromenmarkt, indem sie Hersteller Schwankungen bei Angebot, Qualität und Preisgestaltung landwirtschaftlicher Rohstoffe aussetzt, die zur Herstellung natürlicher Aromastoffsubstanzen verwendet werden. Aus Früchten, Kräutern, Gewürzen, Blüten und anderen botanischen Quellen gewonnene Inhaltsstoffe sind anfällig für saisonale Schwankungen, widrige Wetterbedingungen, Pflanzenkrankheiten und sich ändernde Ernteerträge, die Beschaffungs- und Produktionspläne stören können. Variationen in der chemischen Zusammensetzung und den sensorischen Eigenschaften natürlicher Rohstoffe können es zudem erschweren, konsistente Aromenprofile über verschiedene Chargen hinweg aufrechtzuerhalten. Hersteller müssen möglicherweise alternative Lieferanten qualifizieren, Formulierungen anpassen oder in zusätzliche Qualitätstests investieren, um diese Unsicherheiten zu bewältigen. Solche Herausforderungen erhöhen die Beschaffungskomplexität, erschweren die Bestandsplanung und können die Produktion natürlicher Aromen weniger vorhersehbar machen als Formulierungen auf Basis standardisierterer Inhaltsstoffe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aromentyp: Dominanz synthetischer Aromen verdeckt einen strukturellen Wandel
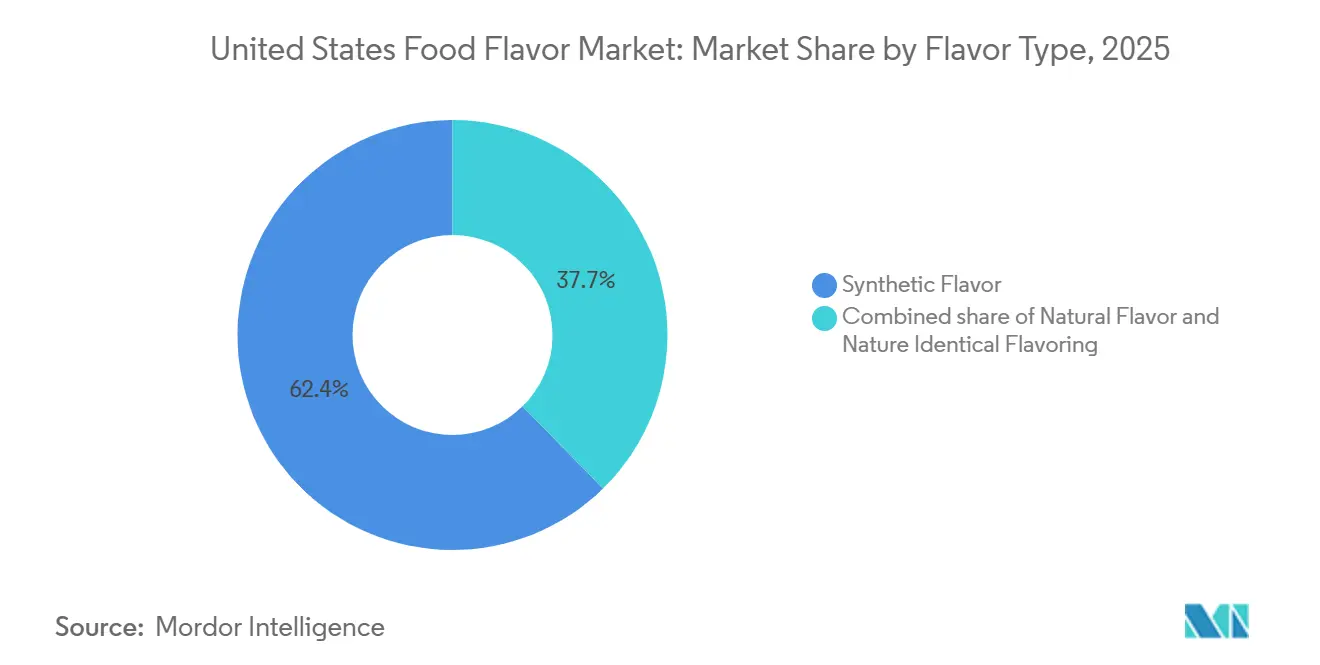
Synthetische Aromen hielten im Jahr 2025 einen Anteil von 62,35 % am US-amerikanischen Lebensmittelaromenmarkt, gestützt durch ihre Fähigkeit, konsistente Geschmacksprofile, vorhersehbare Aromaintensität und zuverlässige Leistung über wiederholte Produktionschargen hinweg zu liefern. Ihre chemisch definierten Zusammensetzungen ermöglichen es Herstellern, spezifische Aromaeigenschaften mit größerer Präzision zu reproduzieren und dabei Variationen zu reduzieren, die mit Unterschieden in der Rohstoffqualität und der saisonalen Beschaffung verbunden sind. Synthetische Aromaverbindungen bieten zudem Formulierungsflexibilität, die es Aromenentwicklern ermöglicht, Aromastärke, Geschmacksbalance und sensorische Eigenschaften gemäß den Produktspezifikationen anzupassen. Ihre Kompatibilität mit industriellen Verarbeitungsbedingungen und die Eignung für standardisierte Herstellungsprozesse unterstützen ihre weitere Verwendung, insbesondere wenn die Aufrechterhaltung einer gleichmäßigen Produktqualität während der gesamten Produktionszyklen unerlässlich ist.
Natürliche Aromen sind der am schnellsten wachsende Aromentyp im US-amerikanischen Lebensmittelaromenmarkt und werden voraussichtlich im Zeitraum 2026–2031 eine CAGR von 5,81 % verzeichnen. Das Wachstum wird durch das zunehmende Verbraucherinteresse an natürlichen Inhaltsstoffen und eine größere Aufmerksamkeit für Lebensmittelproduktion und Zutaten-Transparenz gestützt. Laut dem International Food Information Council (IFIC) suchten beispielsweise 41 % der Amerikaner beim Einkauf von Lebensmitteln und Getränken im Jahr 2025 nach Kennzeichnungen mit natürlichen Angaben, was dies zum am häufigsten gesuchten Lebensmittelproduktionsanspruch macht[3]. Diese Präferenz ermutigt Lebensmittelhersteller, natürlich gewonnene Aromaingredienzien zu erkunden, um Produktformulierungen an den Verbrauchererwartungen auszurichten.


Nach Form: Flüssige Aromen fest etabliert, während Pulveraromen an Dynamik gewinnen
Flüssige Aromen machten im Jahr 2025 59,87 % des US-amerikanischen Lebensmittelaromenmarkts aus, angetrieben durch ihre Vielseitigkeit, einfache Mischbarkeit und effiziente Einarbeitung in Lebensmittel- und Getränkeformulierungen. Ihre Fähigkeit, sich gleichmäßig in flüssigen Systemen zu verteilen, unterstützt eine konsistente Aromenverteilung und eine präzise Dosierkontrolle während der Herstellung. Flüssige Formate bieten zudem Flexibilität bei der Anpassung der Aromaintensität und der Entwicklung maßgeschneiderter Formulierungen, sodass Hersteller konsistente sensorische Eigenschaften über Produktionschargen hinweg aufrechterhalten können. Ihre Kompatibilität mit automatisierten Dosier- und Mischsystemen hilft dabei, Verarbeitungsabläufe zu rationalisieren, während die Verfügbarkeit wasserlöslicher und öllöslicher Varianten es Aromenentwicklern ermöglicht, unterschiedliche Formulierungsanforderungen zu erfüllen. Diese funktionalen Vorteile unterstützen den weit verbreiteten Einsatz flüssiger Aromen in der industriellen Lebensmittelproduktion und sichern ihren dominanten Marktanteil.
Pulveraromen sind die am schnellsten wachsende Form und werden voraussichtlich im Zeitraum 2026–2031 eine CAGR von 5,66 % verzeichnen. Das Wachstum wird durch ihre längere Haltbarkeit, einfache Lagerung und Eignung für Trockenblend-Formulierungen angetrieben. Ihr geringer Feuchtigkeitsgehalt verbessert die Handhabung und reduziert das Risiko einer Verschlechterung durch feuchtigkeitsempfindliche Inhaltsstoffe, während ihr konzentriertes Format einen bequemen Transport, eine genaue Dosierung und ein konsistentes Mischen während der Herstellung ermöglicht. Pulveraromen bieten zudem Formulierungsflexibilität für Produkte, die eine gleichmäßige Aromenverteilung ohne Einbringen zusätzlicher Flüssigkeit erfordern, was sie für Trockenmischungen, Würzmischungen und Pulverzubereitungen geeignet macht. Fortschritte bei der Sprühtrocknung und Einkapselungstechnologien unterstützen zudem die Aromastofferhaltung, den Oxidationsschutz und die kontrollierte Freisetzung, was die Nachfrage nach Pulverformaten bei Lebensmittelherstellern stärkt, die stabile, praktische und prozesskompatible Aromenlösungen suchen.
Nach Anwendung: Getränke führen sowohl bei Marktanteil als auch beim Wachstum
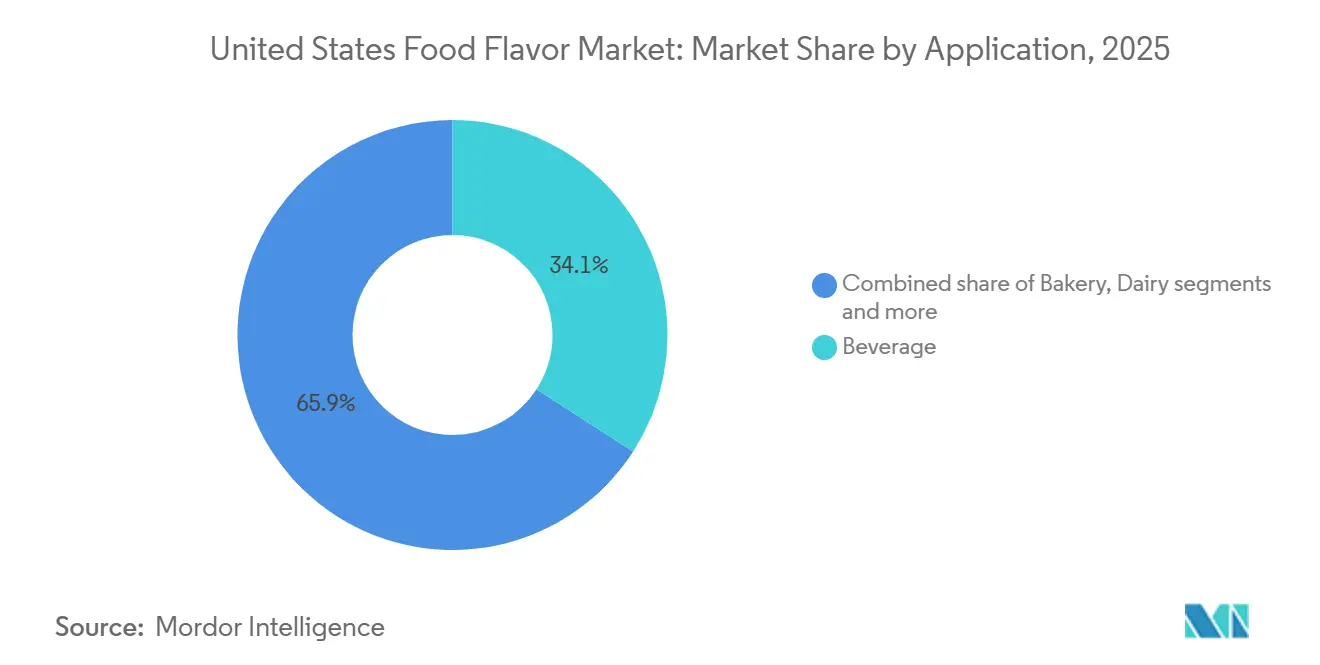
Getränke machten im Jahr 2025 34,12 % des US-amerikanischen Lebensmittelaromenmarkts aus und werden voraussichtlich die am schnellsten wachsende Anwendung sein, mit einer CAGR von 6,34 % im Zeitraum 2026–2031. Das Wachstum wird durch kontinuierliche Getränkeinnovationen und die Nachfrage nach differenzierten Geschmacksprofilen angetrieben, darunter fruchtinspirierte, botanische, Zitrus- und exotische Aromenkombinationen. Die Entwicklung von Functional Drinks, Energygetränken, aromatisiertem Wasser, trinkfertigen Tees und zuckerreduzierten Getränken erhöht die Nachfrage nach Aromenlösungen, die die Schmackhaftigkeit verbessern, die Süße ausbalancieren und unerwünschte Noten aus funktionellen Inhaltsstoffen überdecken. Hersteller führen zudem neuartige Aromenkombinationen ein und formulieren bestehende Getränke neu, um sich wandelnden Geschmackspräferenzen gerecht zu werden und konsistente sensorische Erlebnisse zu liefern.
Back- und Süßwaren unterstützen ebenfalls die Nachfrage im US-amerikanischen Lebensmittelaromenmarkt durch kontinuierliche Produktinnovationen und die Einführung neuer Geschmackserlebnisse. Hersteller integrieren Vanille-, Schokoladen-, Karamell-, Frucht-, Nuss- und Gewürzaromen in Kuchen, Kekse, Gebäck, Bonbons, Schokoladen und Kaugummi, um die sensorische Attraktivität zu steigern und das Produktangebot zu differenzieren. Die Nachfrage nach saisonalen Varianten, limitierten Produkten und Premium-Aromenkombinationen fördert die Entwicklung unverwechselbarer Aromenprofile, während Neuformulierungsinitiativen mit reduziertem Zucker und alternativen Inhaltsstoffen den Bedarf an Aromen erhöhen, die Geschmacksbalance und Aroma erhalten. Die Notwendigkeit der Aromenstabilität beim Backen, der Verarbeitung und der Lagerung unterstützt zudem den Einsatz spezialisierter Aromenlösungen, die Produktkonsistenz und Verbraucherakzeptanz aufrechterhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Westregion unterstützt eine auf Premium und Innovation ausgerichtete Nachfrage im US-amerikanischen Lebensmittelaromenmarkt, angetrieben durch das Verbraucherinteresse an gesundheitsbewussten Lebensmittelentscheidungen, Bio-Produkten und Zutaten-Transparenz. Kalifornien, Oregon und Colorado bieten günstige Bedingungen für die Entwicklung natürlicher Inhaltsstoffe, Lebensmittelinnovationen und die Einführung von Clean-Label-Formulierungen. Die kulturell vielfältige Verbraucherbasis der Region treibt die Nachfrage nach authentischen internationalen Aromen, botanischen Noten, fruchtbasierten Profilen und unverwechselbaren Geschmackskombinationen an. Das wachsende Interesse an pflanzlichen Lebensmitteln, Functional Beverages und Produkten mit erkennbaren Inhaltsstoffen unterstützt zudem die Entwicklung spezialisierter Aromenlösungen, während Lebensmittelformulierungsinnovationen Möglichkeiten für natürliche und maßgeschneiderte Aromensysteme schaffen.
Die Südregion stellt ein wichtiges Nachfragezentrum für Lebensmittelaromen dar, gestützt durch umfangreiche Lebensmittelverarbeitungsaktivitäten und eine etablierte Fertigungsinfrastruktur. Texas, Florida, Georgia und North Carolina tragen durch die Lebensmittel- und Getränkeproduktion zur Nachfrage bei, einschließlich verpackter Lebensmittel, Getränke, Saucen, Snacks und Süßwaren. Die vielfältigen kulinarischen Traditionen der Region und das starke Interesse an Barbecue-, scharfen, rauchigen, Zitrus- und anderen unverwechselbaren Geschmacksprofilen treiben den Einsatz verschiedener Aromaingredienzien voran. Hersteller benötigen zudem konsistente, skalierbare Aromenformulierungen, die industriellen Verarbeitungsbedingungen standhalten und die sensorische Qualität bei großen Produktionsvolumina aufrechterhalten können. Die weitere Entwicklung verpackter Lebensmittelprodukte, Convenience-Mahlzeiten und trinkfertiger Getränke unterstützt die Nachfrage nach vielseitigen Aromenlösungen in der gesamten Region.
Die Nordostregion ist durch anspruchsvolle städtische Verbraucherpräferenzen und die Nachfrage nach differenzierten, hochwertigen und international inspirierten Lebensmittelprodukten gekennzeichnet. Märkte wie New York, Boston und Philadelphia unterstützen das Interesse an globalen Küchen, Speziallebensmitteln, Premium-Süßwaren, innovativen Getränken und pflanzlichen Alternativen. Die Aufmerksamkeit der Verbraucher für Zutaten-Transparenz, zuckerreduzierte Formulierungen und natürliche Produktpositionierung ermutigt Hersteller, botanische Extrakte, fruchtbasierte Aromen und maßgeschneiderte Aromenkombinationen zu erkunden. Das etablierte Lebensmittelinnovationsökosystem der Region und die vielfältigen kulinarischen Einflüsse fördern zudem Experimente mit aufkommenden Geschmacksprofilen und neu formulierten Produkten. Diese Trends halten die Nachfrage nach Aromenlösungen aufrecht, die unverwechselbare sensorische Erlebnisse liefern und gleichzeitig den sich wandelnden Erwartungen an Produktqualität und Inhaltsstoffzusammensetzung gerecht werden.
Wettbewerbslandschaft
Marktkonzentration
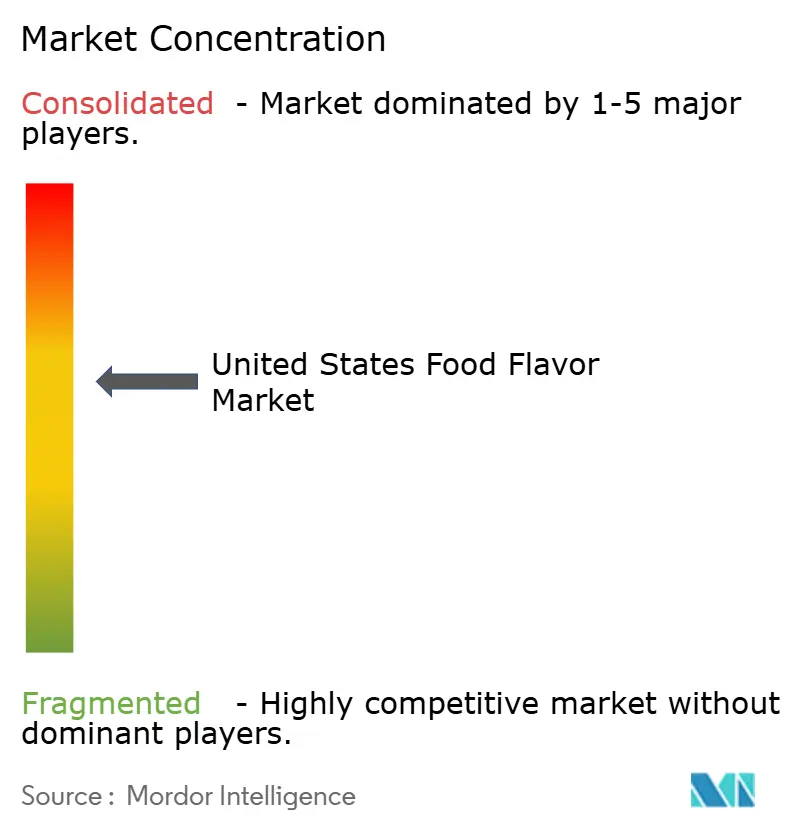
Der US-amerikanische Lebensmittelaromenmarkt ist mäßig konsolidiert, wobei wichtige Akteure wie Givaudan S.A., International Flavors & Fragrances Inc. (IFF), Symrise AG, Archer Daniels Midland Company (ADM) und Sensient Technologies Corporation durch breite Aromenportfolios, Forschungs- und Entwicklungskapazitäten, Kundenbeziehungen und etablierte Versorgungsnetzwerke konkurrieren. Diese Unternehmen bedienen Lebensmittel- und Getränkehersteller in verschiedenen Anwendungsbereichen, darunter Milchprodukte, Backwaren, Süßwaren, herzhafte Snacks, Fleischprodukte und Getränke. Ihre Wettbewerbspositionierung hängt von ihrer Fähigkeit ab, konsistente Aromenprofile zu liefern, kundenspezifische Formulierungsanforderungen zu erfüllen, die Produktqualität aufrechtzuerhalten und auf sich ändernde Verbraucherpräferenzen zu reagieren.
Der Wettbewerb wird zunehmend durch Produktinnovation, die Entwicklung natürlicher Aromen und maßgeschneiderte Aromenlösungen geprägt. Hersteller investieren in natürliche und naturidentische Aromensysteme, Inhaltsstoffkombinationen und anwendungsspezifische Formulierungen, um Lebensmittel- und Getränkeunternehmen dabei zu helfen, angestrebte Geschmacksprofile zu erzielen und gleichzeitig Clean-Label-Erwartungen und Inhaltsstoffpräferenzen zu erfüllen. Die Fähigkeit, Aromenleistung, Stabilität, regulatorische Compliance und Kosten in Einklang zu bringen, ist ein wichtiges Differenzierungsmerkmal, insbesondere da Kunden nach Lösungen suchen, die in bestehende Produktionsprozesse integriert werden können, ohne die Produktkonsistenz zu beeinträchtigen.
Technologie entwickelt sich zu einem weiteren Wettbewerbsdifferenzierungsmerkmal, insbesondere durch KI-beschleunigte Aromenentwicklung und biotechnologiegestützte natürliche Aromenproduktion. KI-gestützte Plattformen können Unternehmen dabei helfen, Verbraucherpräferenzen zu analysieren, sensorische Eigenschaften vorherzusagen und die Formulierungsentwicklung zu beschleunigen, während Präzisionsfermentation und verwandte Biotechnologien Möglichkeiten bieten, ausgewählte Aromaverbindungen effizienter herzustellen und alternative Beschaffungsstrategien zu unterstützen. Symrise erweiterte seine Symvision-KI-Plattform im November 2025 um KI-gestützte Formulierungsvorhersage. Diese Fähigkeiten können die Produktdifferenzierung stärken, Entwicklungszyklen verkürzen und die Fähigkeit etablierter Hersteller verbessern, sich wandelnden Kundenanforderungen gerecht zu werden.
Marktführer im US-amerikanischen Lebensmittelaromenmarkt
-
Givaudan S.A.
-
International Flavors & Fragrances Inc.
-
Symrise AG
-
Archer Daniels Midland Company
-
Sensient Technologies Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: C.H. Guenther & Son LLC erwarb House-Autry Mills, Inc., einen Hersteller von Marken- und kundenspezifischen Trockenblend-Aromenlösungen für den Foodservice-, Einzel- und Handelsmarkenbereich.
- Juli 2026: Solina erwarb Epicurean Butter, ein in Denver, Colorado ansässiges Unternehmen, das aromatisierte Verbundbutter und maßgeschneiderte Aromenlösungen entwickelt. Epicurean Butter beliefert Lebensmittelhersteller, Foodservice-Betreiber und Einzelhändler in den gesamten Vereinigten Staaten. Die Übernahme erweiterte Solinas Kapazitäten im Bereich Milcharomen sowie seine Präsenz in Einzel- und Foodservice-Kanälen.
- Juli 2025: Warburg Pincus vereinbarte die Übernahme von FlavorSum, einem nordamerikanischen Anbieter von Aromenlösungen mit fast 100.000 Quadratfuß Produktionsfläche und einem eigenen Innovationszentrum, von The Riverside Company.
Berichtsumfang des US-amerikanischen Lebensmittelaromenmarkts
Aroma ist der sensorische Eindruck eines Lebensmittels oder einer anderen Substanz und wird hauptsächlich durch die chemischen Sinne Geschmack und Geruch bestimmt. Der US-amerikanische Lebensmittelaromenmarkt ist nach Aromentyp, Form und Anwendung segmentiert. Nach Aromentyp ist der Markt in natürliche Aromen, synthetische Aromen und naturidentische Aromen unterteilt. Nach Form ist der Markt in Pulver, Flüssigkeit und Sonstiges segmentiert. Nach Anwendung ist der Markt in Milchprodukte, Backwaren, Süßwaren, herzhafte Snacks, Fleisch, Getränke und sonstige Anwendungen segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf Basis des Werts (in USD) ermittelt.
Nach Aromentyp
| Natürliche Aromen |
| Synthetische Aromen |
| Naturidentische Aromen |
Nach Form
| Pulver |
| Flüssigkeit |
| Sonstiges |
Nach Anwendung
| Milchprodukte |
| Backwaren |
| Süßwaren |
| Herzhafte Snacks |
| Fleisch |
| Getränke |
| Sonstige Anwendungen |
| Nach Aromentyp | Natürliche Aromen |
| Synthetische Aromen | |
| Naturidentische Aromen | |
| Nach Form | Pulver |
| Flüssigkeit | |
| Sonstiges | |
| Nach Anwendung | Milchprodukte |
| Backwaren | |
| Süßwaren | |
| Herzhafte Snacks | |
| Fleisch | |
| Getränke | |
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Lebensmittelaromenmarkt?
Der US-amerikanische Lebensmittelaromenmarkt wird im Jahr 2026 auf 4,05 Milliarden USD geschätzt und wird voraussichtlich bis 2031 5,07 Milliarden USD erreichen, mit einer CAGR von 4,61 %.
Welcher Aromentyp hat den größten Anteil am US-amerikanischen Lebensmittelaromenmarkt?
Synthetische Aromen führen den Markt mit einem Anteil von 62,35 % im Jahr 2025 an. Ihre Position spiegelt Kostenprediktabilität, Formulierungskonsistenz und thermische Stabilität bei der großtechnischen Lebensmittelverarbeitung wider.
Welcher Aromentyp wächst in den Vereinigten Staaten am schnellsten?
Natürliche Aromen sind der am schnellsten wachsende Aromentyp mit einer prognostizierten CAGR von 5,81 % bis 2031. Clean-Label-Kaufanforderungen und eine klarere Kennzeichnung von Inhaltsstoffen unterstützen diese Nachfrage.
Welche Aromenform wird in der Lebensmittelherstellung am häufigsten verwendet?
Flüssige Aromen machen im Jahr 2025 59,87 % des Marktes aus. Sie werden weiterhin häufig in Getränke-, Milchprodukte-, Süßwaren- und anderen Flüssigphasen-Fertigungsanwendungen eingesetzt.