
Marktgröße und Marktanteil des digitalen Zwillingsmarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
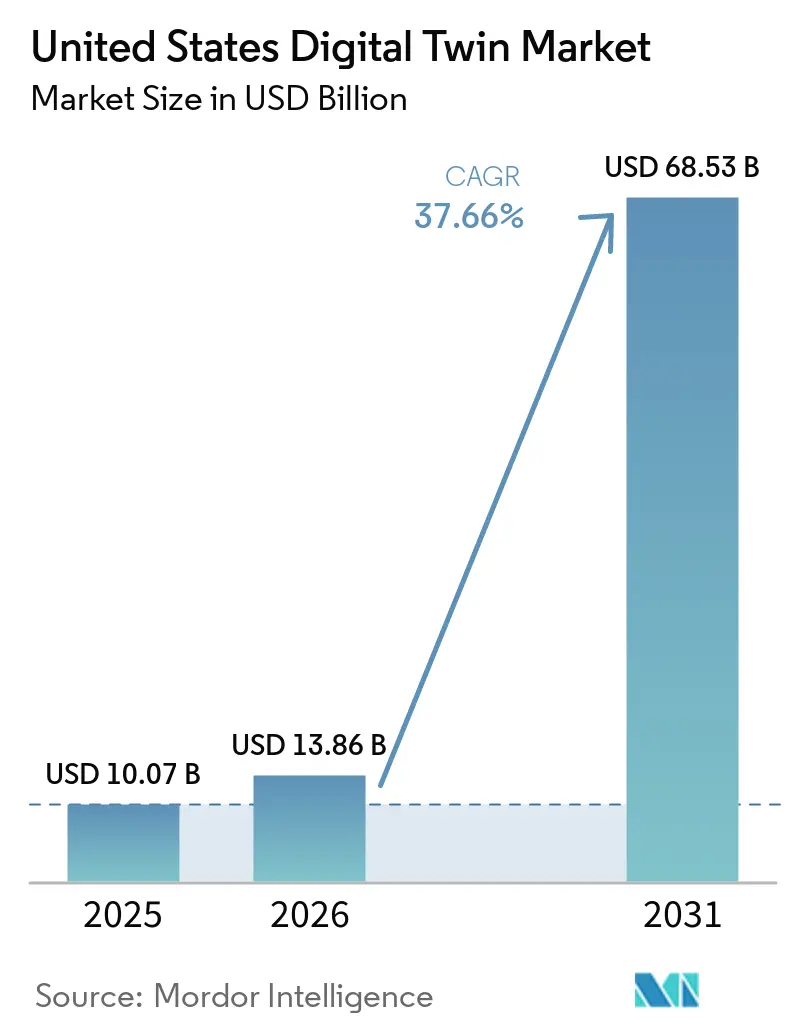
| Marktgröße im Basisjahr (2025) | 10.07 Milliarden US-Dollar |
| Marktgröße (2026) | 13.86 Milliarden US-Dollar |
| Marktgröße (2031) | 68.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 37.66 % |
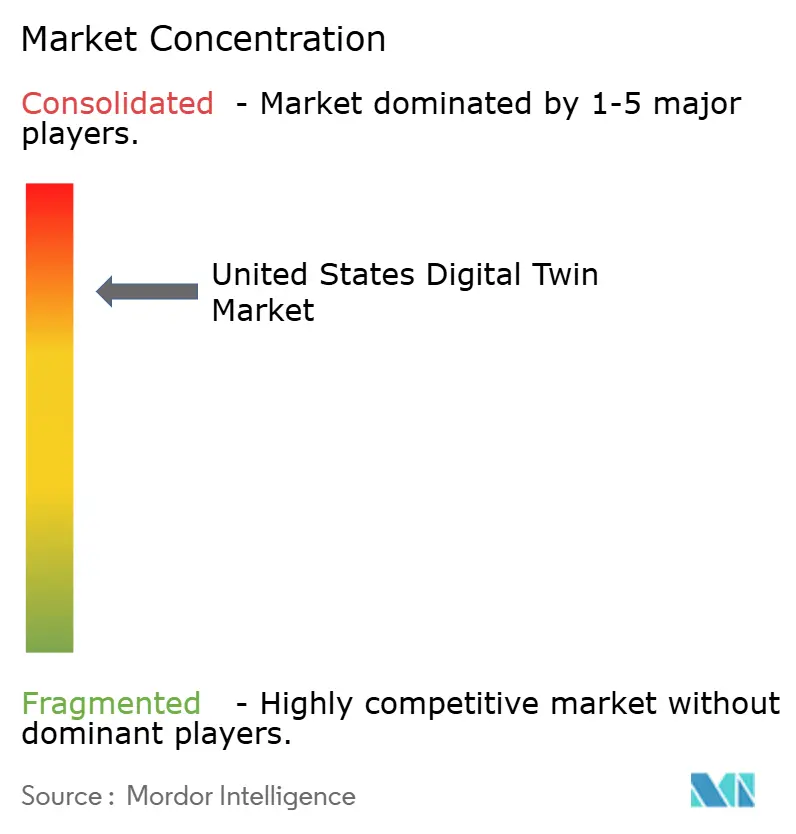
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des digitalen Zwillingsmarkts der Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Digitale Zwillinge in den Vereinigten Staaten wird für 2025 auf 10,07 Milliarden USD und fr 2026 auf 13,86 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 68,53 Milliarden USD erreichen, wobei die CAGR von 2026 bis 2031 bei 37,66 % liegt. Das Wachstum resultiert aus bundesstaatlichen Infrastrukturmandaten, Subventionen für Halbleiterfabriken und beschleunigten medizinischen Regulierungsverfahren, die Digitale Zwillinge als strategische Infrastruktur statt als optionale Analysetools neu positionieren. Die Akzeptanz im Fertigungsbereich bleibt stark, doch die rasche Verbreitung in Smart-City-, Gesundheits- und Versorgungsprojekten verbreitert die Nachfrage. Cloud-Hyperscaler bündeln weiterhin zwillingsfähige Internet-der-Dinge (IoT)-Suiten, was die Bereitstellungszeiträume verkürzt und gleichzeitig Datengravitations-Abhängigkeiten schafft. Gleichzeitig expandieren hybride Architekturen rasch, da Unternehmen Latenz-, Compliance- und Cybersicherheitsanforderungen ausbalancieren. GPU-Zölle, die Simulationskosten erhöhen, sowie die Komplexität der Brownfield-Integration dämpfen die kurzfristige Marktentwicklung, heben jedoch den strukturellen Schwung des Marktes nicht auf.
Wichtigste Erkenntnisse des Berichts
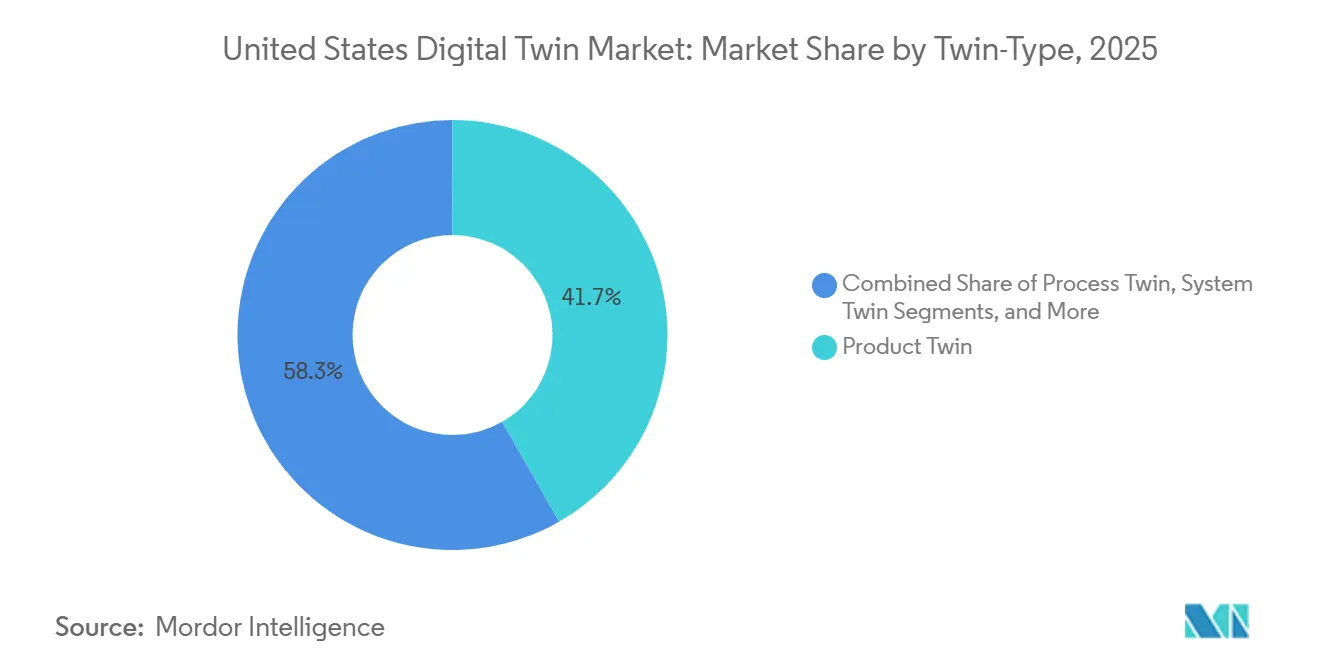
- Nach Zwillingstyp hielten Produktzwillinge im Jahr 2025 einen Anteil von 41,73 % am US-Markt für digitale Zwillinge; Systemzwillinge verzeichnen bis 2031 eine CAGR von 38,44 %.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 38,85 % am Marktvolumen für digitale Zwillinge in den USA auf die vorausschauende Wartung, während die Optimierung von Geschäftsabläufen bis 2031 voraussichtlich mit einer CAGR von 38,11 % wachsen wird.
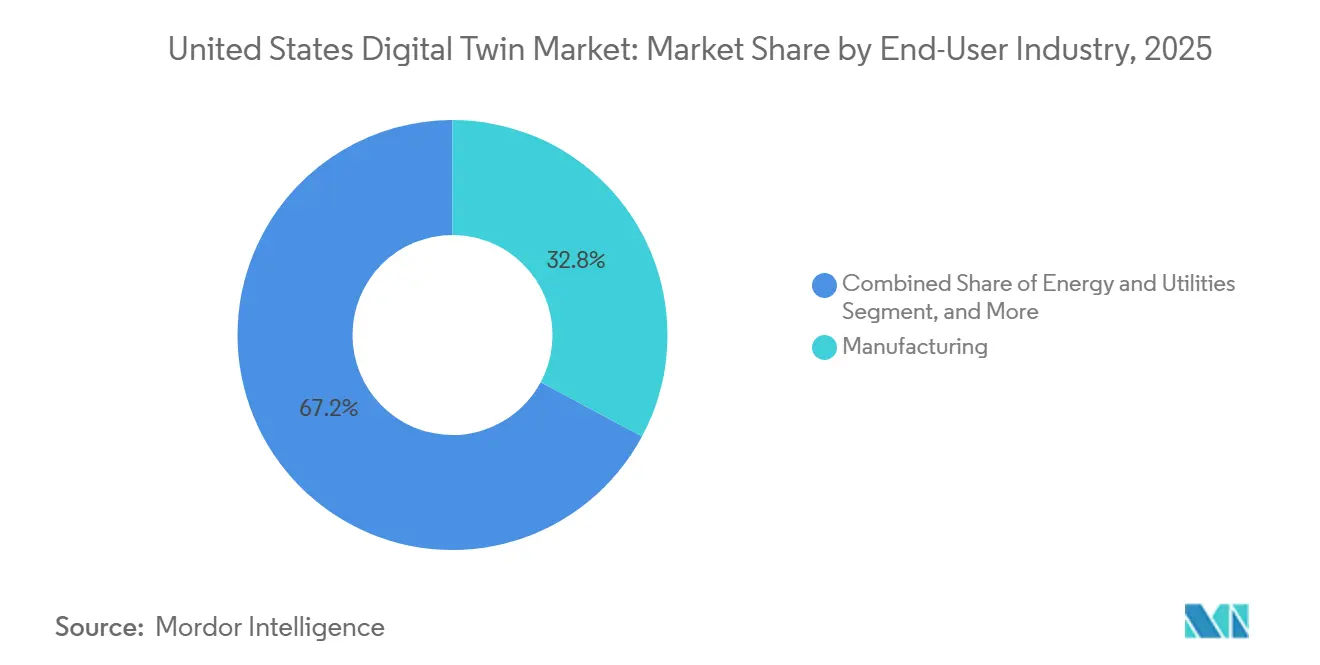
- Nach Endnutzerbranche führte die Fertigung im Jahr 2025 mit einem Anteil von 32,83 % am Marktvolumen für digitale Zwillinge in den USA und expandiert zwischen 2026 und 2031 mit einer CAGR von 37,99 %.
- Nach Bereitstellungsmodell erzielte die Cloud-Bereitstellung im Jahr 2025 im US-Markt für digitale Zwillinge einen Umsatzanteil von 70,62 %; hybride Architekturen verzeichnen die höchste prognostizierte CAGR von 39,11 % bis 2031.
Trends und Erkenntnisse des digitalen Zwillingsmarkts der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Akzeptanz von Zwillingen für vorausschauende Wartung in der US-amerikanischen Fertigung | +6.2% | National, konzentriert im industriellen Mittelwesten | Mittelfristig (2–4 Jahre) |
| Cloud-Hyperscaler bündeln zwillingstaugliche IoT-Suiten | +4.8% | National, mit frühen Gewinnen in Technologiezentren | Kurzfristig (≤ 2 Jahre) |
| Bundesstaatliche Infrastruktur- und Smart-City-Finanzierungsmandate schreiben digitale Zwillinge vor | +3.1% | National, mit Priorität für unterversorgte Gemeinschaften | Langfristig (≥ 4 Jahre) |
| FDA-Schnellzulassungsverfahren für patientenspezifische Zwillinge zur chirurgischen Planung | +2.9% | National, konzentriert in Medizingeräte-Clustern | Mittelfristig (2–4 Jahre) |
| US-Subventionen für Halbleiterfabriken, die digitale Zwillinge zur Ausbeute-Optimierung vorschreiben | +2.7% | Standorte im Südwesten und Nordosten | Langfristig (≥ 4 Jahre) |
| Versicherungsrabatte für Einrichtungen, die Zwillinge zur Energieeffizienz nutzen | +1.8% | National, Schwerpunkt auf klimatischen Hochrisikogebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Akzeptanz von Zwillingen für vorausschauende Wartung in der US-amerikanischen Fertigung
Ungeplante Ausfallzeiten in Automobil- und Luftfahrtanlagen kosten bis zu 50.000 USD pro Stunde, was den Wechsel von reaktiver zu präskriptiver Wartung motiviert. Digitale Zwillinge simulieren mehrere Ausfallmodi und planen Reparaturen in Produktionspausen ein, wodurch die Wartungskosten bei Integration in Enterprise-Resource-Planning-Systeme um 30 % gesenkt werden. Sinkende IoT-Sensorpreise, die jährlich um 40 % fallen, erweitern diese Möglichkeiten auf mittelständische Hersteller und vergrößern die adressierbare Basis des digitalen Zwillingsmarkts der USA. Frühe Anwender verfeinern dann proprietäre Algorithmen, die den Anlagenzustand mit Lieferplänen synchronisieren, und schaffen so dauerhafte Wettbewerbsvorteile. Nationale Einführungen konzentrieren sich im Mittleren Westen, wo Zulieferer rund um Automobil- und Schwermaschinenhersteller clustern.
Cloud-Hyperscaler bündeln zwillingstaugliche IoT-Suiten
Microsoft Azure Digital Twins und Amazon IoT TwinMaker betten Modellierungs-, Visualisierungs- und Datenerfassungsfunktionen in bestehende Cloud-Abonnements ein, reduzieren den Integrationsaufwand und erhöhen die Wechselkosten. Vorkonfigurierte Branchenvorlagen verkürzen die Bereitstellungszeiträume auf sechs Monate und ziehen kleine und mittlere Unternehmen an, denen dedizierte IT-Teams fehlen. Mit zunehmenden Arbeitslasten fördert die Datengravitation eine umfassendere Cloud-Migration, vertieft die Plattformbindung und steigert den Kundenwert über die gesamte Laufzeit. Hyperscaler kooperieren zudem mit Industrieautomatisierungsanbietern, um Edge-Dienste in Fabrikhardware einzubetten und den digitalen Zwillingsmarkt der USA noch tiefer in die operativen Technologie-Stacks zu verweben.
Bundesstaatliche Infrastruktur- und Smart-City-Finanzierungsmandate schreiben digitale Zwillinge vor
Das Infrastrukturinvestitions- und Beschäftigungsgesetz knüpft die Finanzierung von Projekten über 50 Millionen USD an die Lieferung interoperabler digitaler Zwillinge.[1] Diese Bestimmung schafft langfristige Nachfrage im digitalen Zwillingsmarkt der USA, insbesondere für Wasser-, Verkehrs- und Energieprojekte in unterversorgten Gemeinden. Städte bevorzugen zunehmend End-to-End-Plattformen gegenüber Einzellösungen, was Anbieter mit nachgewiesenen Referenzen im öffentlichen Auftragswesen begünstigt. Bundesstaaten wie Kalifornien ergänzen bundesstaatliche Vorgaben durch eigene Mandate für Wasserinfrastruktur-Zwillinge und lösen damit eine Kaskade von Compliance-getriebenen Projekten bei Versorgungsunternehmen aus. Kleinere Softwareunternehmen ohne Erfahrung im öffentlichen Sektor sehen sich höheren Kosten für die Angebotsabgabe gegenüber, was die Marktkonsolidierung vorantreibt.
FDA-Schnellzulassungsverfahren für patientenspezifische Zwillinge zur chirurgischen Planung
Die FDA-Leitlinie von 2024 verkürzt die Zulassungszyklen von 24 Monaten auf acht Monate und ermutigt Medizingeräteunternehmen, Zwillinge in chirurgische Arbeitsabläufe einzubetten.[2] Frühe klinische Studien zeigen einen Rückgang der operativen Komplikationen um 25 %, wenn Chirurgen Eingriffe mit anatomischen Zwillingen planen. Anbieter, die Ergebnisse durch Real-World-Evidence validieren können, erlangen einen regulatorischen Vorteil, und Plattformen mit umfangreichen Patientenergebnis-Datensätzen erzielen Premiumbewertungen. Kardiovaskuläre und orthopädische Fachgebiete sind die unmittelbaren Nutznießer, doch Onkologie und Neurologie sollen mit zunehmender Reife der Validierungsrahmen einbezogen werden. Die Politik festigt das Gesundheitswesen als Wachstumsknoten im weiteren digitalen Zwillingsmarkt der USA.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und IP-Schutzbedenken | -2.7% | National, besonders ausgeprägt in Verteidigungs- und Gesundheitssektoren | Kurzfristig (≤ 2 Jahre) |
| Integrationsaufwand bei veralteten Bestandssystemen | -1.8% | National, konzentriert in reifen Industrieregionen | Mittelfristig (2–4 Jahre) |
| Mangel an Prüfern für Modell-Governance verlangsamt regulierte Bereitstellungen | -1.4% | National, insbesondere in Finanz- und Gesundheitszentren im Nordosten | Mittelfristig (2–4 Jahre) |
| Steigende GPU-Zölle erhöhen Rechenkosten für hochauflösende Zwillinge | -1.2% | National, mit stärkeren Auswirkungen auf rechenintensive Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und IP-Schutzbedenken
Vernetzte Zwillinge vergrößern die Angriffsflächen, und 67 % der Industrieunternehmen meldeten im Jahr 2024 damit zusammenhängende Vorfälle.[3] Rüstungsunternehmen müssen sensible Daten gemäß den Internationalen Vorschriften für den Rüstungsgüterverkehr isolieren, was viele dazu veranlasst, trotz der Kostenvorteile der Cloud On-Premises- oder Hybridbereitstellungen zu bevorzugen. Kleinere Anbieter verfügen häufig nicht über dedizierte Sicherheitsteams, was den Compliance-Aufwand erhöht und ihr Wettbewerbsfeld einengt. Diese Faktoren prägen die Einkaufskriterien, wobei Zertifizierungen wie FedRAMP zu Zugangsbedingungen für Aufträge des öffentlichen Sektors und für Hochrisikobranchen im wachsenden digitalen Zwillingsmarkt der USA werden.
Integrationsaufwand bei veralteten Bestandssystemen
Anlagen mit einem Durchschnittsalter von 15 bis 20 Jahren stützen sich auf unterschiedliche Protokolle und proprietäre Datenformate. Die Integration veralteter speicherprogrammierbarer Steuerungen mit Echtzeit-Zwillingsplattformen erhöht die Projektkosten im Vergleich zu Neubauten um bis zu 60 %.[4] Anbieter, die End-to-End-Hardware, Middleware und Dienstleistungen liefern können, werden zu bevorzugten Partnern, da Käufer eine einheitliche Verantwortlichkeit anstreben. Mittelständische Unternehmen mit begrenzten IT-Ressourcen tendieren zu vorkonfigurierten Gateway-Kits und Low-Code-Schnittstellen, doch die anhaltende Nachfrage orientiert sich weiterhin an etablierten Anbietern mit umfangreichen installierten Basen. Diese Dynamik unterstützt die moderate Fragmentierung des digitalen Zwillingsmarkts der USA.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zwillingstyp: Systemzwillinge beschleunigen die ganzheitliche Optimierung
Systemzwillinge verzeichnen von 2026 bis 2031 eine CAGR von 38,44 %, da Unternehmen von der Komponentenüberwachung zur Asset-Orchestrierung übergehen. Ein führender Windparkbetreiber steigerte den Gesamtenergieertrag um 10 %, nachdem er die Turbinensteuerung über einen Systemzwilling koordiniert hatte – eine Rendite, die Premium-Softwaregebühren rechtfertigt. Unterdessen behalten Produktzwillinge mit 41,73 % den größten Anteil im Jahr 2025, insbesondere in der Luft- und Raumfahrt sowie der Automobilindustrie, wo geometrische Präzision die Fertigung mit engen Toleranzen leitet. Zwillinge auf Prozessebene gewinnen in kontinuierlichen Betrieben wie der chemischen Mischung an Bedeutung und optimieren Rezepturen gegenüber schwankenden Inputkosten. Asset- und komponentenbezogene Modelle bleiben für Nischenwartungsaufgaben wertvoll, laufen jedoch Gefahr, zur Massenware zu werden, da Sensorpreise sinken und Analysebibliotheken sich standardisieren.
Systemzwillinge werten den US-Markt für digitale Zwillinge auf, indem sie Netzwerkeffekte erzeugen: Jede neu angebundene Maschine vervielfacht potenzielle Betriebskombinationen und erhöht den Grenznutzen der Plattform. Frühe Anwender nutzen diese Konnektivität, um Planungsszenarien, Produktionsrouting und Energielasten gleichzeitig zu simulieren und so die unternehmensweite Effizienz zu steigern. Anbieter, die Echtzeit-Telemetrie in umsetzbare Erkenntnisse auf Systemebene übersetzen können, gewinnen daher dauerhaft Preissetzungsmacht und vergrößern den Leistungsvorsprung zwischen integrierten Suiten und eigenständigen Visualisierungstools.

Nach Anwendung: Geschäftsoptimierung definiert operative Intelligenz neu
Die vorausschauende Wartung hielt im Jahr 2025 einen Anteil von 38,85 % am Marktvolumen für digitale Zwillinge in den USA, dank eines klar erkennbaren Kostenvermeidungsnutzens. Die Optimierung von Geschäftsabläufen steigt jedoch mit einer CAGR von 38,11 % bis 2031, da Unternehmen die Simulation über den Gerätezustand hinaus auf die Resilienz der Lieferkette und die Bestandsallokation ausweiten. Leistungsüberwachungszwillinge dienen häufig als Einstiegsschritt und liefern Transparenz, bevor eine umfassendere Entscheidungsunterstützung erfolgt. Produktdesignzwillinge verkürzen die Markteinführungszeit durch die Virtualisierung von Prototypen und ermöglichen es Ingenieuren, digital statt durch kostspielige physische Tests zu iterieren.
Die Verlagerung hin zur unternehmensweiten Optimierung unterstreicht die Reifung digitaler Zwillinge von beschreibenden Dashboards zu präskriptiven Engines. Beratungspartner bündeln Domänenmodelle – etwa diskrete Fabriksequenzierung oder Energienetzausgleich – in wiederverwendbaren Bibliotheken. Da diese Bibliotheken reales Feedback akkumulieren, verbessern sich Empfehlungsmaschinen und weben kontinuierliche Verbesserungszyklen direkt in den Betrieb ein. Diese Entwicklung verankert die Zwillingstechnologie auf der Strategieebene von Organisationen und erhöht ihre zentrale Bedeutung für den US-Markt für digitale Zwillinge.
Nach Endnutzerbranche: Fertigung behauptet doppelte Führungsposition
Die Fertigung erzielte im Jahr 2025 einen Umsatzanteil von 32,83 % und bleibt mit einer CAGR von 37,99 % das am schnellsten wachsende Segment, was sowohl Größe als auch Geschwindigkeit verdeutlicht. Die Luft- und Raumfahrt treibt die Nachfrage nach hochpräziser Simulation an, während Automobilhersteller Digitale Zwillinge einsetzen, um Just-in-time-Logistik mit der Werksautomatisierung zu synchronisieren. Das Gesundheitswesen beschleunigt sich auf der Grundlage regulatorischer Klarheit der FDA; Krankenhäuser modellieren Patientenströme, chirurgische Ergebnisse und Gerätenutzung. Versorgungsunternehmen setzen Netz-Zwillinge ein, um die Intermittenz erneuerbarer Energien zu managen und Wartungsfenster für alternde Übertragungsanlagen vorherzusagen.
Die integrative Ausrichtung der Fertigung – die Produktlebenszyklus, Produktion, Qualität und After-Sales-Service umfasst – schafft beständige Ökosysteme, die Vollsortimentsanbieter begünstigen. Große Unternehmen integrieren Digitale Zwillinge in Enterprise-Resource-Planning- und Manufacturing-Execution-Systeme und etablieren cyber-physische Regelkreise, die Produktionsparameter automatisch verfeinern. Diese eingebetteten Rückkopplungszyklen verankern Zwillingslösungen tief in der Unternehmens-DNA und festigen die Dominanz des Segments im breiteren Markt für Digitale Zwillinge in den USA.
Nach Bereitstellungsmodell: Hybride Architekturen verbinden Leistung mit Kontrolle
Cloud-Plattformen halten im Jahr 2025 einen Marktanteil von 70,62 %, bedingt durch Hyperscaler-Wirtschaftlichkeit und verwaltete Dienste, die die Gesamtbetriebskosten für kleinere Unternehmen erheblich senken. Hybride Lösungen übertreffen alle anderen mit einer CAGR von 39,11 % aufgrund des Bedarfs an lokaler Latenzsteuerung und der Einhaltung von Datensouveränitätsvorschriften. Hochwertige Produktionslinien verarbeiten Prozesssteuerungsschleifen am Edge, während sie KI-Modelltraining und langfristige Analysen in die Cloud auslagern. Verteidigungs- und Pharmaunternehmen betreiben streng lokale Cluster, um regulatorische Schutzmaßnahmen zu erfüllen, was zeigt, dass Bereitstellungsentscheidungen eng mit der Risikobereitschaft zusammenhängen.
Große Anbieter liefern nun konvergierte Angebote – Azure Stack für Microsoft, Outposts für Amazon –, die identische Anwendungsprogrammierschnittstellen vom zentralen Cloud-Kern bis zum Kunden-Edge erweitern. Diese Konsistenz reduziert Integrationsreibung und beschleunigt den Projektstart. Mit der Verbreitung privater 5G-Netzwerke gewinnen Edge-Knoten an Rechenkapazität und ebnen einen Migrationspfad für noch mehr Zwillings-Workloads. Die daraus resultierende architektonische Flexibilität unterstützt eine wachsende Akzeptanz in mehreren Branchen und erhält den Schwung im Markt für Digitale Zwillinge in den USA.
Geografische Analyse
Der Süden dominiert die aktuellen Installationen, gestützt durch Luft- und Raumfahrtcluster in Texas, Alabama und Florida sowie Energieinfrastruktur-Upgrades im Zusammenhang mit bundesstaatlichen Fördermitteln zur Netzmodernisierung. Halbleiterfabriken in Arizona und Texas, finanziert im Rahmen des CHIPS-Gesetzes, betten Zwillinge zur Ausbeute-Optimierung während der Werkzeuginstallationsphasen ein und schaffen Ankerprojekte, die sich auf Zulieferer-Ökosysteme auswirken. Günstige staatliche Anreize und Gesetze zum Recht auf Arbeit beschleunigen den Bau neuer Werke und konzentrieren die frühe Nachfrage nach systemweiten Zwillingen, die Greenfield-Betriebe orchestrieren.
Der Nordosten behält seine Forschungsstärke und Domänenexpertise. Massachusetts beherbergt Medizingeräte-Innovatoren und Universitätslabore, die algorithmische Zwillinge für die personalisierte Medizin prototypisieren [MIT.EDU]. New Yorker Finanzinstitute experimentieren mit operativen Risiko-Zwillingen, die Transaktionsflüsse gegen Cyber- oder Marktschocks stresstesten. Veraltete Industriebasen in Pennsylvania und New Jersey erfordern tiefgreifende Integrationsdienstleistungen und ermöglichen höhere Professional-Services-Margen für Anbieter. Der FDA-Hauptsitz in Maryland beschleunigt klinische Validierungsabläufe und stärkt die regionale Bedeutung des Gesundheitswesens.
Der Mittlere Westen, verwurzelt in der Automobil- und Schwerindustrie, treibt Anwendungsfälle in der diskreten Fertigung voran. Michigan, Ohio und Illinois rüsten Stanz- und Montagelinien mit Asset-Zwillingen nach und bewegen sich stetig auf werksweite Systemmodelle zu. Die Clusterbildung von Tier-1-Zulieferern fördert Datenaustauschstandards, die unternehmensübergreifende Simulationen vereinfachen. Der Westen konzentriert die Plattformentwicklung: Startups im Silicon Valley entwickeln Zwillingsmaschinen, während Luft- und Raumfahrtgiganten in Washington großangelegte operative Zwillinge implementieren. Regionsübergreifende Zusammenarbeit entsteht, wenn an den Küsten ansässige Anbieter mit Fertigungskunden im Landesinneren kooperieren und Best Practices im gesamten digitalen Zwillingsmarkt der USA verbreiten.
Wettbewerbslandschaft
Der Wettbewerb gliedert sich in drei Ebenen. Industrieautomatisierungs-Incumbents – General Electric, Siemens, Rockwell Automation – nutzen tiefes Domänenwissen und installierte Hardware, um zwillingsfähige Softwareerweiterungen als Upsell anzubieten. Cloud-Hyperscaler Microsoft und Amazon verfolgen Plattformökonomie; ihre gebündelten Dienste steigern den Gesamtvertragswert und senken gleichzeitig die Rechenkosten pro Einheit, was die Preisvorteile eigenständiger Anbieter untergräbt. Spezialunternehmen wie PTC, Ansys und Materialise verteidigen vertikale Nischen durch proprietäre Algorithmen und regulatorische Erfolgsbilanz.
Strategische Konvergenz ist sichtbar: GEs Erwerb der Infrastruktur-Zwilling-Assets von Bentley Systems verbindet operative Daten mit Tiefbaumodellen, während Microsofts Erweiterung von Azure Digital Twins im Wert von 3,2 Milliarden USD generative KI einbettet, die Modelle aus minimalen Dateneingaben automatisch erstellt. NVIDIAs Omniverse Cloud demokratisiert GPU-gestützte Simulation und erschließt hochauflösende Zwillinge für kleine Hersteller ohne lokale Hochleistungsrechencluster. Verbleibende Marktlücken umfassen vereinfachte Angebote für mittelgroße Unternehmen und vorkonfigurierte Integrationen für Bestandsanlagen, die Anbieter zunehmend durch Low-Code-Schnittstellen und vorvalidierte Hardware-Kits adressieren.
Moderate Fragmentierung hält an, doch die Plattformbindung nimmt zu. Sobald ein Zwilling kritische Entscheidungsabläufe verankert – Produktionsplanung, Energieausgleich oder chirurgische Planung –, zögern Organisationen bei einer Migration und festigen die Marktstellung der Incumbents. Die Notwendigkeit von Cybersicherheitszertifizierungen und staatlichen Lieferantenqualifikationen engt den praktikablen Anbieterkreis für bundesstaatlich finanzierte Projekte weiter ein und erhöht schrittweise die Eintrittsbarrieren im digitalen Zwillingsmarkt der USA.
Marktführer der digitalen Zwillingsbranche der Vereinigten Staaten
-
General Electric Company
-
Siemens AG
-
Microsoft Corporation
-
IBM Corporation
-
Dassault Systèmes SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Januar 2025: Microsoft verpflichtete sich zu 3,2 Milliarden USD, um Azure Digital Twins mit generativer KI-Modellautomatisierung und Branchenvorlagen zu erweitern.
- Dezember 2024: General Electric erwarb das Infrastruktur-Zwilling-Portfolio von Bentley Systems für 1,8 Milliarden USD und integrierte damit Tiefbaukapazitäten.
- November 2024: Amazon Web Services veröffentlichte IoT TwinMaker Edge für industrielle Steuerungsregelkreise mit einer Latenz von unter 10 Millisekunden.
- Oktober 2024: Siemens investierte 2,1 Milliarden USD in neue US-amerikanische Forschungs- und Entwicklungszentren für digitale Zwillinge mit Schwerpunkt auf Automobil und Luft- und Raumfahrt.
Berichtsumfang des digitalen Zwillingsmarkts der Vereinigten Staaten
| Produktzwilling |
| Prozeßzwilling |
| Systemzwilling |
| Asset-/Komponentenzwilling |
| Vorausschauende Wartung |
| Leistungsüberwachung |
| Produktdesign und -entwicklung |
| Geschäfts-/Ablaufoptimierung |
| Fertigung |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Energie und Versorgung |
| Sonstige Endnutzerbranchen |
| Cloud |
| On-Premises |
| Hybrid / Edge-Cloud |
| Nach Zwillingstyp | Produktzwilling |
| Prozeßzwilling | |
| Systemzwilling | |
| Asset-/Komponentenzwilling | |
| Nach Anwendung | Vorausschauende Wartung |
| Leistungsüberwachung | |
| Produktdesign und -entwicklung | |
| Geschäfts-/Ablaufoptimierung | |
| Nach Endnutzerbranche | Fertigung |
| Luft- und Raumfahrt sowie Verteidigung | |
| Gesundheitswesen und Biowissenschaften | |
| Energie und Versorgung | |
| Sonstige Endnutzerbranchen | |
| Nach Bereitstellungsmodell | Cloud |
| On-Premises | |
| Hybrid / Edge-Cloud |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der digitale Zwillingsmarkt der USA derzeit?
Der Markt für Digitale Zwillinge in den USA hat im Jahr 2025 eine Größe von 10,07 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 68,53 Milliarden USD erreichen.
Welches Segment hält den größten Anteil unter den Zwillingstypen?
Produkt-Zwillinge führen im Jahr 2025 mit einem Marktanteil von 41,73 % und spiegeln ihre Dominanz in hochpräzisen Luft- und Raumfahrt- sowie Automobilanwendungen wider.
Warum wachsen hybride Bereitstellungen so schnell?
Hybride Architekturen kombinieren standortbezogene Latenzsteuerung mit cloudbasierten Analysen und treiben eine CAGR von 39,11 % an, da Unternehmen Leistung und Datensouveränitätsanforderungen ausbalancieren.
Wie beeinflussen bundesstaatliche Mandate die Akzeptanz?
Anforderungen aus dem Infrastrukturgesetz und dem CHIPS-Gesetz machen digitale Zwillinge für große Smart-City-Projekte und subventionierte Halbleiterfabriken obligatorisch und beschleunigen die Akzeptanz erheblich.
Was sind die wesentlichen Implementierungshindernisse?
Cybersicherheitsrisiken und die Komplexität der Integration veralteter Bestandssysteme bleiben die zwei primären Einschränkungen für die kurzfristige Bereitstellungsgeschwindigkeit.