
Marktgröße und Marktanteil des digitalen Avatar-Marktes der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
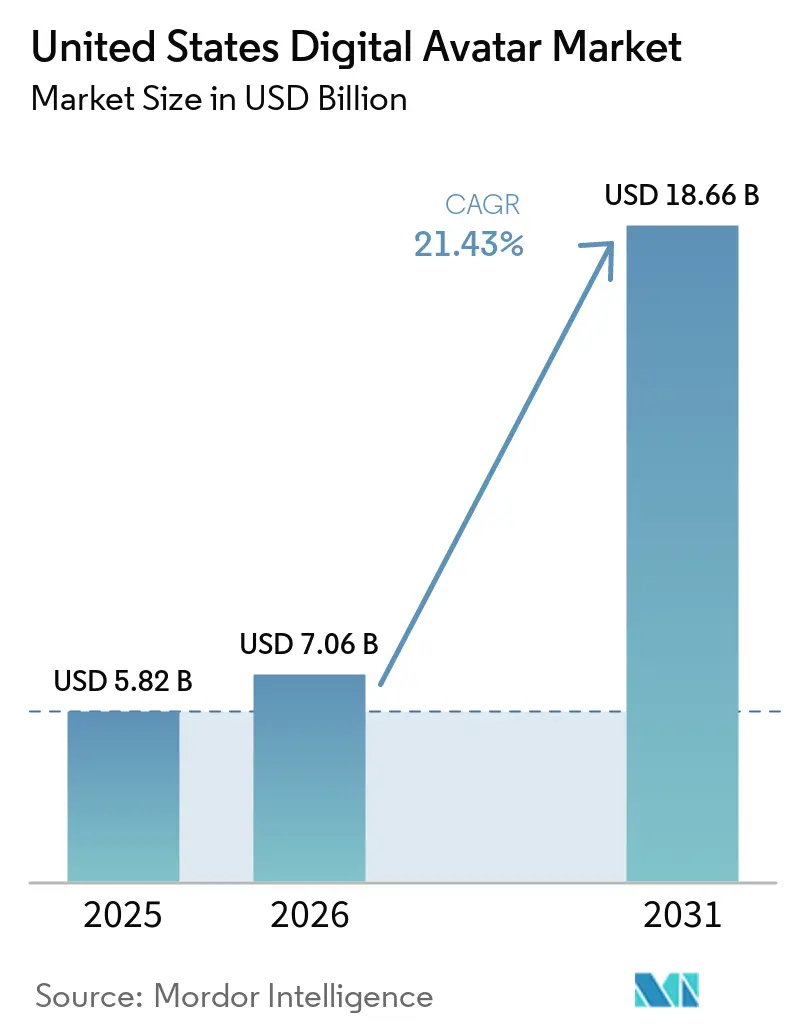
| Marktgröße im Basisjahr (2025) | 5.82 Milliarden US-Dollar |
| Marktgröße (2026) | 7.06 Milliarden US-Dollar |
| Marktgröße (2031) | 18.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des digitalen Avatar-Marktes der Vereinigten Staaten von Mordor Intelligence
Die Größe des Marktes für digitale Avatare in den Vereinigten Staaten wird voraussichtlich von 5,82 Milliarden USD im Jahr 2025 auf 7,06 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 21,43 % über den Zeitraum 2026–2031 einen Wert von 18,66 Milliarden USD erreichen.
Anhaltende Fortschritte in der generativen KI und der Verarbeitung natürlicher Sprache (NLP) steigern kontinuierlich den Realismus und die funktionale Vielseitigkeit von Avataren und veranlassen Unternehmen dazu, routinemäßige Kundeninteraktionen, Mitarbeiterschulungen und virtuelle Markenerlebnisse auf Avatar-basierte Kanäle zu verlagern. Bundesweite Telemedizin-Erstattungscodes, Barrierefreiheitsvorschriften und staatliche Datenschutzgesetze prägen die Einführungs-Roadmaps, während ein reifendes Metaverse- und Gaming-Ökosystem die Verbrauchernachfrage verankert. Investitionen in die inländische Halbleiterproduktion und die Skalierung von Cloud-GPUs helfen dabei, infrastrukturelle Engpässe zu mindern, obwohl eine Angebotsknappheit kurzfristig voraussichtlich anhalten wird. Die Wettbewerbsdifferenzierung konzentriert sich auf Echtzeit-Gesichtsanimation, domänentrainierte Sprachmodelle und Compliance-Toolkits, die biometrische Datenschutzbestimmungen erfüllen.
Wichtigste Erkenntnisse des Berichts
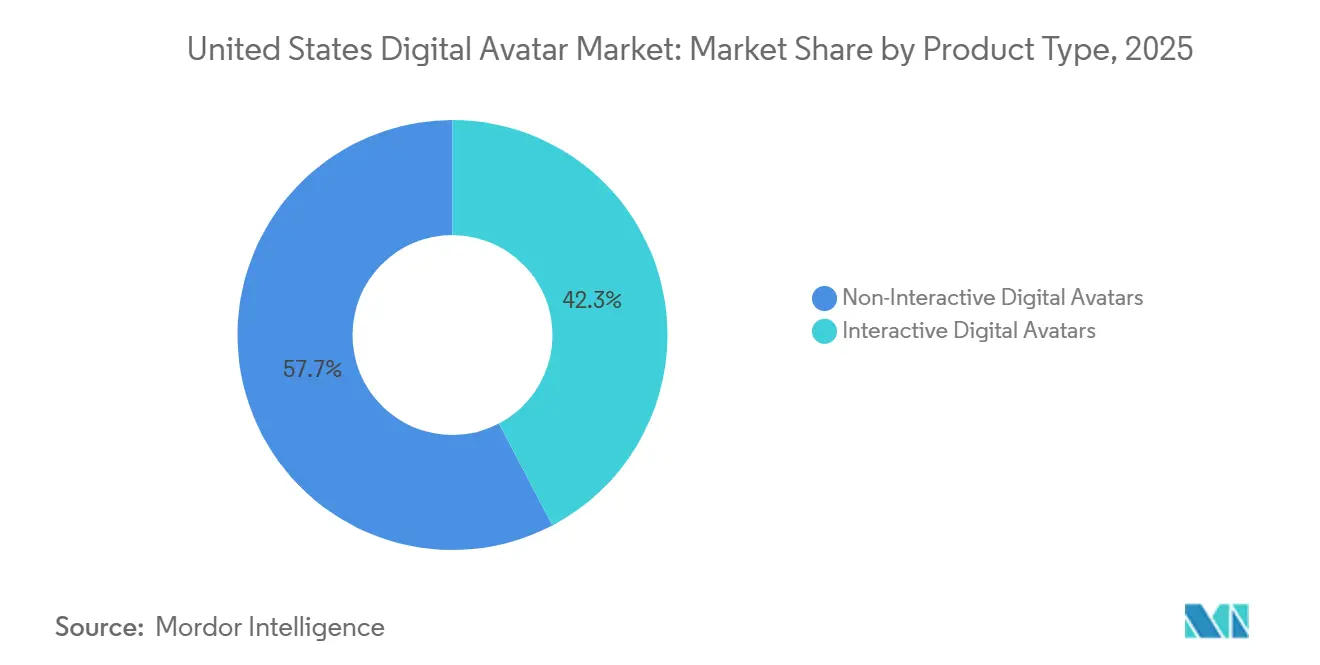
- Nach Produkttyp hielten nicht-interaktive Avatare im Jahr 2025 einen Umsatzanteil von 57,69 %; interaktive Avatare werden voraussichtlich bis 2031 mit einer CAGR von 22,14 % wachsen.
- Nach Technologie dominierten 3D-Avatare im Jahr 2025 mit einem Anteil von 51,32 % am Markt für digitale Avatare in den Vereinigten Staaten, während KI-generierte realistische Avatare bis 2031 mit einer CAGR von 21,91 % expandieren sollen.
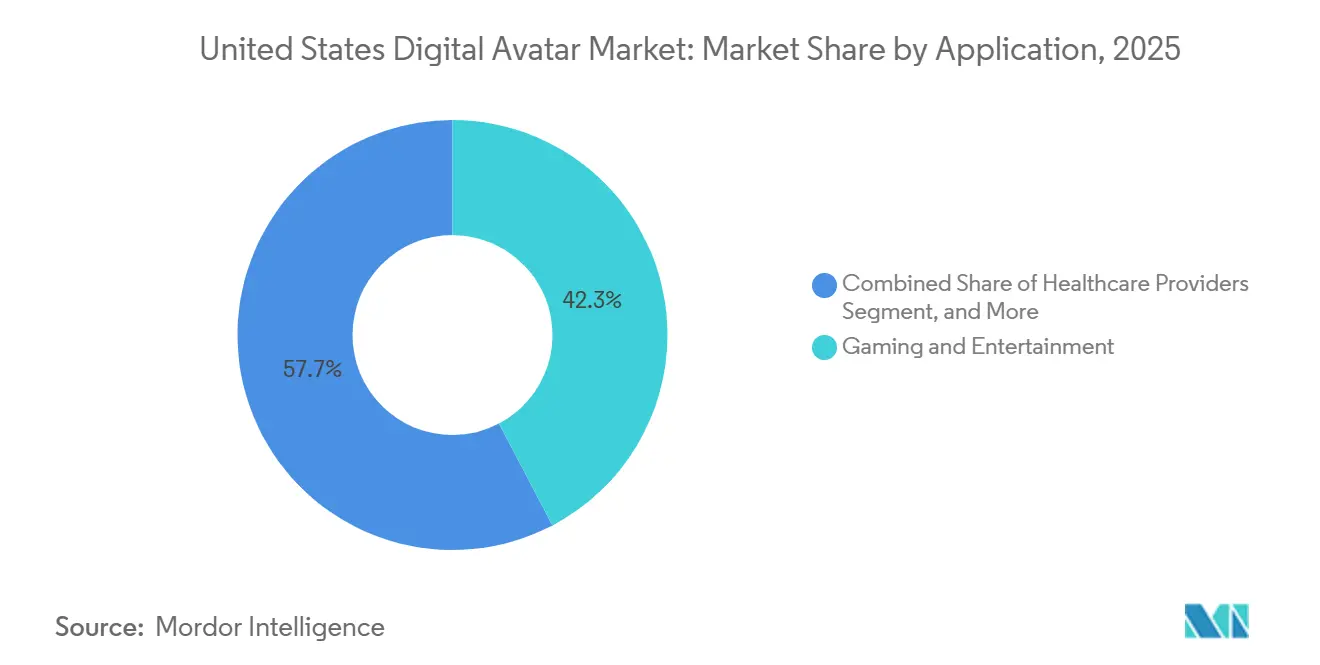
- Nach Anwendung führte Gaming und Unterhaltung im Jahr 2025 mit einem Anteil von 42,31 % an der Marktgröße für digitale Avatare in den Vereinigten Staaten; für Gesundheitswesen und Telemedizin wird die höchste CAGR von 21,63 % zwischen 2026 und 2031 prognostiziert.
- Nach Endverbraucherbranche erfasste der Medien- und Unterhaltungssektor im Jahr 2025 einen Anteil von 38,63 % an der Marktgröße für digitale Avatare in den Vereinigten Staaten, und für Gesundheitsdienstleister wird bis 2031 eine CAGR von 21,69 % prognostiziert.
- Nach Geografie entfiel im Jahr 2025 auf die Südregion ein Anteil von 34,71 %, während die Westregion im Prognosezeitraum voraussichtlich mit einer CAGR von 21,77 % wachsen wird.
Trends und Erkenntnisse des digitalen Avatar-Marktes der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritte bei generativen KI-Modellen und NLP | +8.2% | National, Konzentration in den Technologiezentren im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz digitaler Avatare im Kundenservice | +6.7% | National, frühe Einführung im Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| Expansion des Metaverse- und Gaming-Ökosystems | +5.9% | National, Gaming-Zentren im Westen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach personalisiertem Marketinginhalt | +4.8% | National, Werbekonzentration im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Bundesfördermittel für virtuelle Barrierefreiheit in Behördendiensten | +2.1% | National, Auftragnehmerstandorte im Nordosten | Langfristig (≥ 4 Jahre) |
| Integration digitaler Avatare in Telemedizin-Erstattungscodes | +3.4% | National, Gesundheitssysteme im Nordosten und Süden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritte bei generativen KI-Modellen und NLP
NVIDIAs ACE-Microservices-Plattform, die 2024 eingeführt wurde, generiert Gesichtsausdrücke, Gesten und kontextbewusste Dialoge mit einer Latenz von unter 100 Millisekunden, wodurch die vom Nutzer wahrgenommene Verzögerung und der Uncanny-Valley-Effekt reduziert werden.[1] Der KI-Index 2025 der Stanford University berichtet von einer 34-prozentigen Verbesserung der Avatar-Qualitätswerte im Vergleich zum Vorjahr. Die Kombination von Bildverarbeitungsmodellen mit großen Sprachmodellen ermöglicht es Avataren, visuelle Hinweise zu interpretieren, emotionalen Kontext aufrechtzuerhalten und Antworten während komplexer Interaktionen – wie medizinischer Triage oder Finanzplanung – zu personalisieren. Frühe Unternehmenspiloten berichten von 20–30 % kürzeren Mitarbeiterschulungszyklen, wenn Kundenservice-Workflows diese multimodalen Avatare einbetten. Die fortlaufende Optimierung von Inferenz-Engines für Edge-Geräte wird voraussichtlich die Einsatzmöglichkeiten über leistungsstarke Desktop-Computer hinaus erweitern.
Wachsende Akzeptanz digitaler Avatare im Kundenservice
Steigender Lohndruck und Erwartungen an einen 24/7-Service veranlassen Unternehmen dazu, Tier-1-Anfragen mit Avataren zu automatisieren, die sprechen, gestikulieren und Antworten aus der Wissensdatenbank liefern. In Azure gehostete Bereitstellungen senken die durchschnittlichen jährlichen Supportkosten laut internen Microsoft-Fallstudien um 2,3 Millionen USD.[2] Einzelhändler nutzen einwilligungsbasierte Gesichtsanalysen zur Anpassung von Empfehlungen, müssen jedoch die biometrischen Leitlinien der Federal Trade Commission von 2024 einhalten, die Gesichtsgeometriedaten als sensible Informationen einstufen, für die eine ausdrückliche Verbraucherzustimmung erforderlich ist. Größere Unternehmen verschaffen sich durch dedizierte Governance-Teams einen Compliance-Vorteil und beschleunigen so landesweite Einführungen.
Expansion des Metaverse- und Gaming-Ökosystems
Roblox verteilte im Jahr 2024 35 Millionen USD an Creator-Einnahmen und veranschaulicht damit, wie Avatar-Anpassungen den Verkauf virtueller Güter und wiederkehrende Einnahmen antreiben. Unterhaltungsstudios integrieren Avatare in immersive Handlungsstränge und fördern so persistente Identitäten, die über virtuelle Konzerte, E-Sports und gebrandete soziale Hubs hinweg bestehen. Die Engine-übergreifende Kompatibilität, exemplarisch durch Unity-Integrationen mit Ready Player Me, ermöglicht es Entwicklern, einen einzelnen Avatar auf mehrere Plattformen zu importieren und so den Zeitaufwand für die Asset-Duplizierung zu reduzieren. Unternehmens-Metaverse-Piloten nutzen dieselben Toolsets für die Zusammenarbeit von Mitarbeitern, Sicherheitsschulungen und Digitale-Zwilling-Simulationen und erweitern damit den gesamten adressierbaren Anteil des digitalen Avatar-Marktes der Vereinigten Staaten.
Steigende Nachfrage nach personalisiertem Marketinginhalt
Marketingteams setzen Avatar-Videogeneratoren ein, um Kampagnen schnell und kosteneffizient zu lokalisieren. HeyGens Plattform senkt die Produktionskosten im Vergleich zu Studioaufnahmen um 75 % und ermöglicht es Marken, ihre Botschaften in Echtzeit zu aktualisieren.[3] Da Drittanbieter-Cookies auslaufen, schaffen Avatar-Interaktionen umfangreiche Erstanbieter-Datensätze, die Segmentierungsmodelle verfeinern. Staatliche biometrische Gesetze, wie das BIPA in Illinois und die Colorado-Änderungen von 2024, erhöhen den Compliance-Aufwand; Konversionsraten verbessern sich jedoch um 15–40 %, wenn personalisierte Avatar-Präsentationen statische Anzeigen ersetzen, was einen nachhaltigen ROI unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance-Druck durch Datenschutz- und biometrische Regulierung | -4.3% | National, strengere Durchsetzung im Nordosten und Westen | Kurzfristig (≤ 2 Jahre) |
| Hohe Entwicklungs- und Wartungskosten | -3.8% | National, größere Belastung für kleine Unternehmen | Mittelfristig (2–4 Jahre) |
| Forderungen der Creator-Gewerkschaften mit Auswirkungen auf die Avatar-Lizenzierung | -2.1% | National, konzentriert in Unterhaltungszentren | Langfristig (≥ 4 Jahre) |
| Volatilität der GPU-Lieferkette durch Verschiebungen in der inländischen Halbleiterfertigung | -2.9% | National, Fertigungsstandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-Druck durch Datenschutz- und biometrische Regulierung
Die Grundsatzerklärung der Federal Trade Commission von 2024 schreibt eine ausdrückliche Opt-in-Einwilligung für Gesichtserkennungsdaten vor und verpflichtet Plattformen zur Führung prüfbarer Datenminimierungs-Workflows. Staatliche Flickenteppiche erhöhen die Komplexität, da Colorado nun gesetzliche Schadensersatzansprüche für die nicht konforme Verarbeitung von Gesichtsgeometriedaten vorsieht. Mittelständische Unternehmen geben schätzungsweise 150.000 bis 500.000 USD jährlich für Rechtsüberprüfungen und Tool-Neugestaltungen aus, was Produkteinführungen um bis zu 12 Monate verzögern kann. Gesundheitliche Einsätze erfordern zusätzliche HIPAA-Verschlüsselungs- und Prüfschichten und erhöhen so die Markteintrittsbarriere für Neueinsteiger im digitalen Avatar-Markt der Vereinigten Staaten.
Hohe Entwicklungs- und Wartungskosten
Unternehmensgerechte Avatar-Entwicklungen erfordern in der Regel 500.000 bis 2 Millionen USD im Voraus für Datenerfassung, Rigging und Echtzeit-Rendering-Pipelines. Laufende Aktualisierungen verbrauchen jährlich 20–30 % des Anfangsbudgets, da Modellaktualisierungen, Sprachpaket-Erweiterungen und GPU-Skalierung die Cloud-Gebühren auf 0,15–0,35 USD pro Interaktionsminute treiben. Obwohl abonnementbasierte Avatar-als-Dienst-Angebote entstehen, veranlassen Leistungskompromisse und begrenzte Anpassungsmöglichkeiten größere Organisationen nach wie vor zu maßgeschneiderten Entwicklungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Interaktive Varianten beschleunigen die Einführung
Interaktive Avatare werden voraussichtlich mit einer CAGR von 22,14 % wachsen, angetrieben durch die steigende Unternehmensnachfrage nach konversationellen Schnittstellen in den Bereichen Kundendienst, Personalwesen und Schulungsumgebungen. Nicht-interaktive Avatare hielten im Jahr 2025 einen Anteil von 57,69 % an der Marktgröße für digitale Avatare in den Vereinigten Staaten und erfüllen asynchrone Video-, Marketing- und E-Learning-Aufgaben, bei denen geskriptete Inhalte den Echtzeit-Dialog überwiegen. Interaktive Lösungen erzielen Premium-Abonnementtarife und profitieren von komplexen Sprachmodellen und Rendering mit geringer Latenz.
Erhöhte Barrierefreiheitserwartungen gemäß Abschnitt 508 fördern interaktive Modalitäten, die auf Sprachbefehle und Texteingaben reagieren, und erweitern die Nutzerreichweite bei sehbehinderten oder verbal eingeschränkten Zielgruppen. Hybride Architekturen ermöglichen es Organisationen nun, zwischen statischen Clips und Echtzeit-Austauschen zu wechseln, wodurch Bandbreite und GPU-Nutzung optimiert werden, ohne die Markenkonsistenz im Markt für digitale Avatare in den Vereinigten Staaten zu beeinträchtigen.
Nach Technologie: KI-generierter Realismus definiert Maßstäbe neu
Dreidimensionale Avatare hielten im Jahr 2025 einen Marktanteil von 51,32 %, da virtuelle Welten und Trainingssimulationen Tiefenwahrnehmung und räumliche Genauigkeit priorisierten. Das Segment der KI-generierten realistischen Menschen wird voraussichtlich eine CAGR von 21,91 % erzielen, da Diffusionsmodelle und hochauflösende Gesichtserfassung das Uncanny-Valley-Phänomen abmildern. Zweidimensionale Avatare bleiben für mobile Kontexte mit eingeschränkten GPU-Ressourcen geeignet.
DeepBrain AI berichtet, dass 45,2 % seiner weltweiten Nutzerbasis nun aus den Vereinigten Staaten operiert, was den inländischen Appetit auf fotorealistische digitale Mitarbeiter unterstreicht. Das KI-Risikomanagement-Framework des National Institute of Standards and Technology ermutigt Anbieter, Offenlegungsschalter einzubauen, die synthetisches Filmmaterial kennzeichnen, und fördert so das Vertrauen der Endnutzer. Anhaltende Kostensenkungen in der Cloud stärken die Akzeptanz bei mittelständischen Unternehmen, die die Gesamtbetriebskosten im Markt für digitale Avatare in den Vereinigten Staaten bewerten.
Nach Anwendung: Gesundheitswesen führt die Wachstumskurve an
Gaming und Unterhaltung machten im Jahr 2025 42,31 % des Umsatzes aus, angetrieben durch die tief verwurzelte Vertrautheit der Verbraucher mit Avatar-Anpassung, Battle Passes und virtuellen Gütern. Gesundheitswesen und Telemedizin weisen die steilste CAGR von 21,63 % auf, ermöglicht durch Telemedizin-Codes der Centers for Medicare and Medicaid Services, die Avatar-vermittelte Besuche anerkennen. Kundendienst-Implementierungen liefern Kosteneffizienz, während Marketingteams Avatare nutzen, um kanalübergreifende Kampagnen zu personalisieren.
Klinische Pilotprojekte zeigen eine höhere Medikamentenadhärenz, wenn Patienten animierte Anweisungen erhalten, und Plattformen für psychische Gesundheit nutzen Therapeuten-Avatare, um soziale Stigmatisierung zu reduzieren. E-Learning-Implementierungen gewinnen an Dynamik, da Avatar-Instruktoren ihren Ton und ihr Tempo dynamisch anpassen, was zu einer 25–35-prozentigen Steigerung der Wissensretention im Vergleich zu Standard-Folienpräsentationen führt. Diese vielfältigen Vorteile sichern die Rolle des Gesundheitswesens als primäre Wachstumsmaschine für digitale Avatar-Anwendungen in den Vereinigten Staaten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Gesundheitsdienstleister gewinnen an Dynamik
Medien und Unterhaltung führten mit einem Anteil von 38,63 %, bedingt durch die Einführung bei Rundfunkanstalten, Studios und Influencern für skalierbare Inhaltserstellung. Gesundheitsdienstleister sind auf dem Weg zu einer CAGR von 21,69 %, angetrieben durch Mandate zur virtuellen Versorgung, Ärztemangel und die Nachfrage nach mehrsprachiger Patientenaufklärung. Einzelhandel, Bildung, Bankwesen und Behörden implementieren Avatare für Ladenassistenz, Fernprüfungsaufsicht, Betrugsbekämpfungsverifizierung und digitale öffentliche Dienste.
Der Pilot der Mayo-Klinik zeigt eine verbesserte Patientenzufriedenheit, wenn Avatar-Aufklärer komplexe Verfahren erklären. Finanzinstitute nutzen gestengesteuerte biometrische Prüfungen, um das Onboarding zu beschleunigen und gleichzeitig Betrug einzudämmen. Behörden bündeln Avatare in digitale Portale, um bundesweite Barrierefreiheitsziele zu erfüllen und eine nachhaltige branchenübergreifende Einführung im digitalen Avatar-Markt der Vereinigten Staaten zu gewährleisten.
Geografische Analyse
Der Süden erfasste im Jahr 2025 einen Anteil von 34,71 % am Markt für digitale Avatare in den Vereinigten Staaten, eine Führungsposition, die durch große Krankenhausnetzwerke, regionale Finanzzentren und unternehmensfreundliche Anreize gestützt wird, die die Implementierungskosten senken. Staatliche Medicaid-Programme, die Avatar-vermittelte Telemedizin-Sitzungen erstatten, ermutigen Krankenhäuser zur Integration virtueller Kliniker, während Einzel- und Gastgewerbegruppen Avatare einsetzen, um den mehrsprachigen Kundensupport auszubauen. Tech-Talente, die nach Texas und Florida migrieren, stärken die lokalen Entwicklungsökosysteme und ermöglichen es Dienstleistern, Machbarkeitsnachweise schnell zu skalieren. Laufende Investitionen in die Breitbandinfrastruktur erweitern die adressierbare Nutzerbasis in städtischen Randgebieten und ländlichen Landkreisen weiter.
Der Westen soll bis 2031 mit einer CAGR von 21,77 % wachsen, und sein Anteil an der Marktgröße für digitale Avatare in den Vereinigten Staaten wird voraussichtlich schneller steigen als in jeder anderen Region. Die Dichte an Risikokapital in Kalifornien und Washington beschleunigt die Startup-Gründung, und Cloud-Hyperscaler mit Hauptsitz an der Pazifikküste bieten frühzeitigen Zugang zu optimierten GPU-Instanzen. Unterhaltungsstudios in Los Angeles treiben die Nachfrage nach fotorealistischen Avataren an, die in Filmen, Spielen und Social-Media-Kooperationen eingesetzt werden, und schaffen Übertragungseffekte für Unternehmensschulungen und Marketinganwendungsfälle. Datenschutzregeln in Kalifornien prägen bundesweite Compliance-Toolkits, während die Nähe zu Halbleiterfabriken Anbietern hilft, Versorgungsunterbrechungen abzumildern.
Der Nordosten verankert die Akzeptanz in stark regulierten Branchen wie Finanzen, Gesundheitswesen und öffentlichen Diensten und profitiert vom fintech-Korridor New Yorks und dem Ökosystem der Bundesauftragnehmer in Washington D.C. Akademische medizinische Zentren setzen Avatare für Simulationen in der Facharztausbildung und die Patienteneinbindung ein, und Wall-Street-Firmen integrieren biometrische Avatare, um das Kunden-Onboarding zu optimieren. Der Mittlere Westen verzeichnet ein stetiges, wenn auch langsameres Wachstum, da Hersteller Avatare für Sicherheitsschulungen nutzen und Universitäten virtuelle Instruktoren in Fernlernprogramme einbetten. Insgesamt sorgen diese Dynamiken für einen ausgewogenen regionalen Ausblick, auch wenn Küstenhotspots überproportionale Investitionsströme auf sich ziehen.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei die fünf führenden Akteure zusammen einen Anteil von unter 35 % halten. Technologiegiganten wie Microsoft, NVIDIA und Meta nutzen Cloud-Ökosysteme und proprietäre KI-Stacks, um Avatare in Produktivitätssuiten, Gaming-Engines und Kollaborationstools einzubetten. Nischenanbieter, darunter Synthesia, UneeQ, Hour One und DeepBrain AI, konzentrieren sich auf Unternehmensvideos, digitale Personalbesetzung und lokalisierte Inhalte. Patentanmeldungen für Gesichtsanimation und multimodale Fusion stiegen im Jahr 2024 um 47 %, was auf ein anhaltendes Engagement für Forschung und Entwicklung hindeutet.
Strategische Partnerschaften prägen die Markteinführungsmodelle: ServiceNow kooperiert mit NVIDIA, um Avatare in die Workflow-Automatisierung zu integrieren, während Ready Player Me sich mit Unity für Entwickler-Tooling zusammenschließt. Anbieter differenzieren sich durch Latenzoptimierung, Modelltransparenz und Compliance-Module, die die Einwilligungserfassung gemäß bundesstaatlichen und staatlichen biometrischen Gesetzen vereinfachen.
Chancen in weißen Flecken bestehen in der Rechtsaussage, der unterstützenden Kommunikation für Menschen mit Behinderungen und föderativen Avatar-Identitätsstandards. Da sich die Umsatzkonzentrationen in Richtung Gesundheitswesen und Behörden verschieben, erlangen Anbieter mit HIPAA- und FedRAMP-Zertifizierungen einen Ausschreibungsvorteil. Insgesamt untermauern das Innovationstempo und die Komplexität der Compliance die Wettbewerbsdynamik im digitalen Avatar-Markt der Vereinigten Staaten.
Marktführer der Branche für digitale Avatare der Vereinigten Staaten
-
Synthesia Inc.
-
Soul Machines Inc.
-
Hour One AI Corp.
-
UneeQ Inc.
-
DeepBrain AI Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2025: Microsoft stellte Teams Avatar Companion vor und integrierte generative Avatare in Live-Meetings für Kamera-Datenschutz und adaptive Präsenz.
- Juni 2025: Synthesia startete eine Echtzeit-Engine für zweisprachige Avatar-Übersetzung, die es Unternehmensnutzern ermöglicht, während Live-Übertragungen sofort die Sprache zu wechseln.
- März 2025: NVIDIA eröffnete eine neue GPU-Megafarm in Austin, Texas, die für latenzarme Inferenz bei Unternehmens-Avatar-Workloads bestimmt ist.
- Januar 2025: Meta veröffentlichte einen fotorealistischen Avatar-Creator für alle Horizon Worlds-Nutzer und ermöglichte Ganzkörper-Tracking und individuelle Gesichtsscans.
Berichtsumfang des digitalen Avatar-Marktes der Vereinigten Staaten
Der Markt für digitale Avatare in den Vereinigten Staaten bezieht sich auf die Branche, die sich auf die Entwicklung, den Einsatz und die Kommerzialisierung von KI-gestützten, computergenierten und virtuellen menschlichen Darstellungen konzentriert, die digitale Interaktion, Kommunikation, Kundenbindung, Content-Erstellung, Schulung, Unterhaltung und Markenförderung in verschiedenen Sektoren der Vereinigten Staaten ermöglichen.
Der Bericht über den Markt für digitale Avatare in den Vereinigten Staaten ist segmentiert nach Produkttyp (interaktive digitale Avatare und nicht-interaktive digitale Avatare), Technologie (2D-Avatare, 3D-Avatare und KI-generierte realistische menschliche Avatare), Anwendung (Kundendienst und virtuelle Agenten, Marketing und Werbung, Gaming und Unterhaltung, E-Learning und Schulung, Gesundheitswesen und Telemedizin sowie soziale Medien und Content-Erstellung) sowie Endverbraucherbranche (Einzel- und E-Commerce, Medien und Unterhaltung, Gesundheitsdienstleister, Bildungseinrichtungen, Bank- und Finanzdienstleistungen sowie Regierung und öffentliche Dienste). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Interaktive digitale Avatare |
| Nicht-interaktive digitale Avatare |
| 2D-Avatare |
| 3D-Avatare |
| KI-generierte realistische menschliche Avatare |
| Kundenservice und virtuelle Agenten |
| Marketing und Werbung |
| Gaming und Unterhaltung |
| E-Learning und Schulung |
| Gesundheitswesen und Telemedizin |
| Soziale Medien und Inhaltserstellung |
| Einzelhandel und E-Commerce |
| Medien und Unterhaltung |
| Gesundheitsdienstleister |
| Bildungseinrichtungen |
| Bank- und Finanzdienstleistungen |
| Behörden und öffentliche Dienste |
| Nach Produkttyp | Interaktive digitale Avatare |
| Nicht-interaktive digitale Avatare | |
| Nach Technologie | 2D-Avatare |
| 3D-Avatare | |
| KI-generierte realistische menschliche Avatare | |
| Nach Anwendung | Kundenservice und virtuelle Agenten |
| Marketing und Werbung | |
| Gaming und Unterhaltung | |
| E-Learning und Schulung | |
| Gesundheitswesen und Telemedizin | |
| Soziale Medien und Inhaltserstellung | |
| Nach Endverbraucherbranche | Einzelhandel und E-Commerce |
| Medien und Unterhaltung | |
| Gesundheitsdienstleister | |
| Bildungseinrichtungen | |
| Bank- und Finanzdienstleistungen | |
| Behörden und öffentliche Dienste |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der digitale Avatar-Markt der Vereinigten Staaten im Jahr 2025?
Der Markt wird im Jahr 2025 auf 5,82 Milliarden USD geschätzt, mit einer bis 2031 prognostizierten CAGR von 21,43 %.
Welcher Produkttyp wächst innerhalb der digitalen Avatare der USA am schnellsten?
Interaktive Avatare verzeichnen mit 22,14 % die höchste CAGR dank Echtzeit-Konversationsfähigkeiten.
Welche Region der Vereinigten Staaten zeigt die stärkste Wachstumsdynamik?
Die Westregion führt mit einer CAGR von 21,77 %, angetrieben durch die Konzentration des Technologiesektors und Risikokapitalfinanzierung.
Warum setzen Gesundheitsdienstleister digitale Avatare schnell ein?
Bundesweite Erstattungscodes decken nun Avatar-vermittelte Telemedizin-Besuche ab und steigern den ROI für Krankenhäuser und Kliniken.
Welche wichtigste Regulierung beeinflusst die Nutzung biometrischer Daten in Avataren?
Die biometrische Richtlinie der Federal Trade Commission von 2024 erfordert eine ausdrückliche Opt-in-Einwilligung und strikte Datenminimierung.
Welcher Technologietrend verbessert den Avatar-Realismus am stärksten?
Fortschritte bei generativen KI-Modellen, die große Sprachrahmen und Echtzeit-Gesichtsanimation zusammenführen, verbessern den Realismus und das Nutzerengagement erheblich.