
Marktgröße und Marktanteil für Dünnschichtabscheidung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 28.56 Milliarden US-Dollar |
| Marktgröße (2031) | 56.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.56 % |
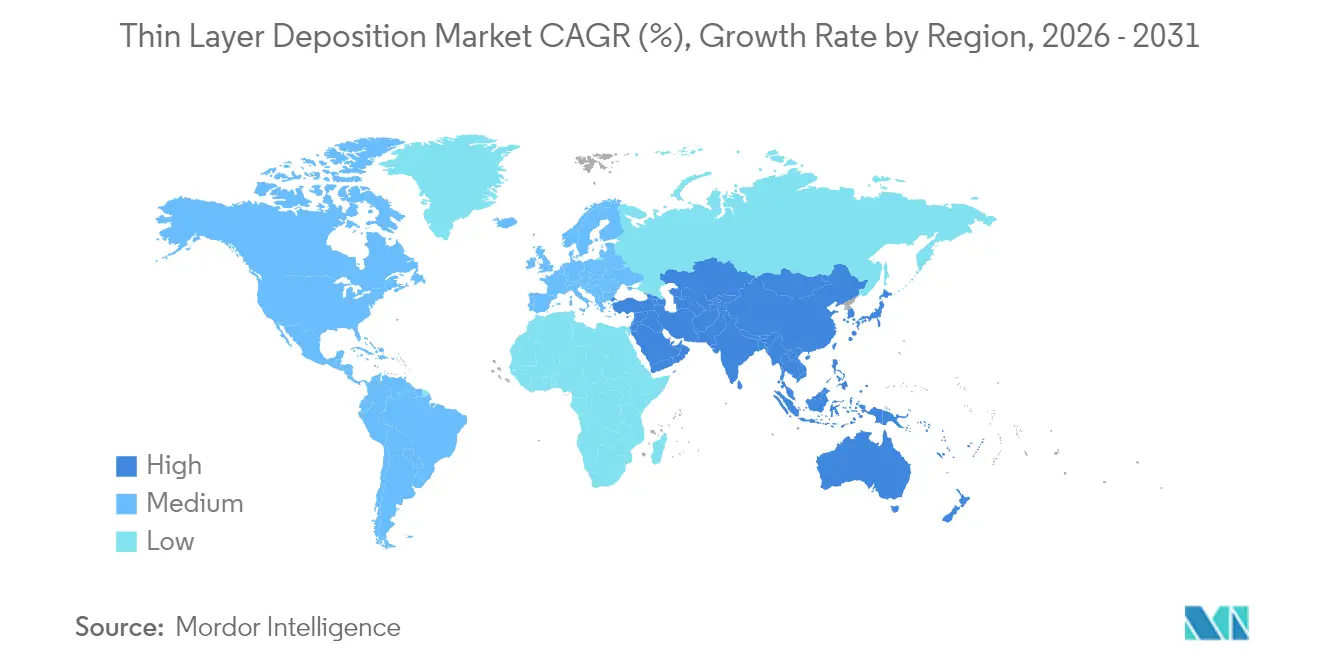
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
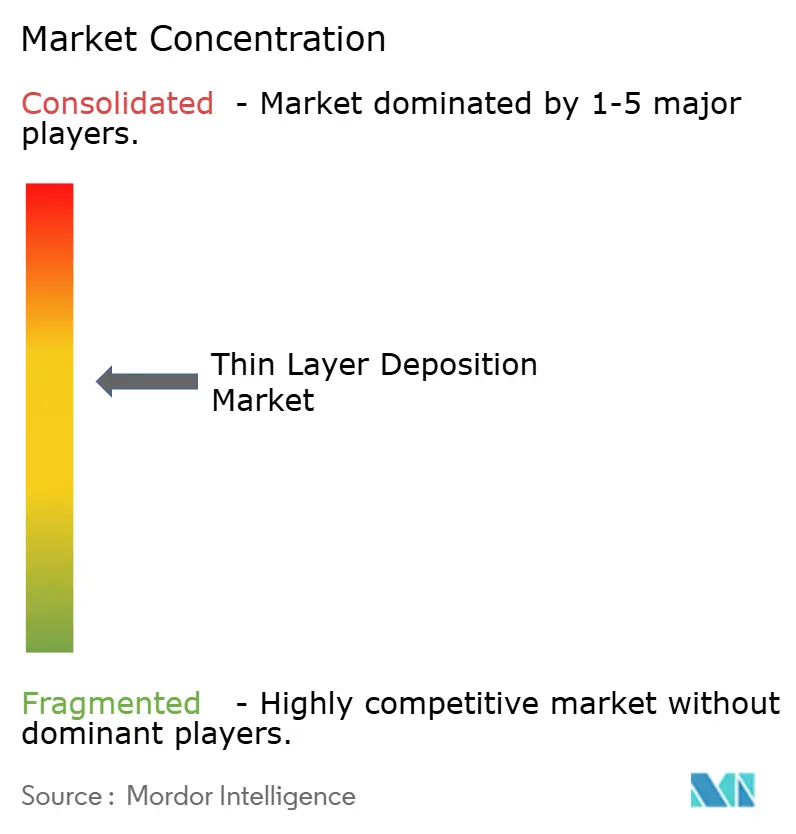
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dünnschichtabscheidung von Mordor Intelligence
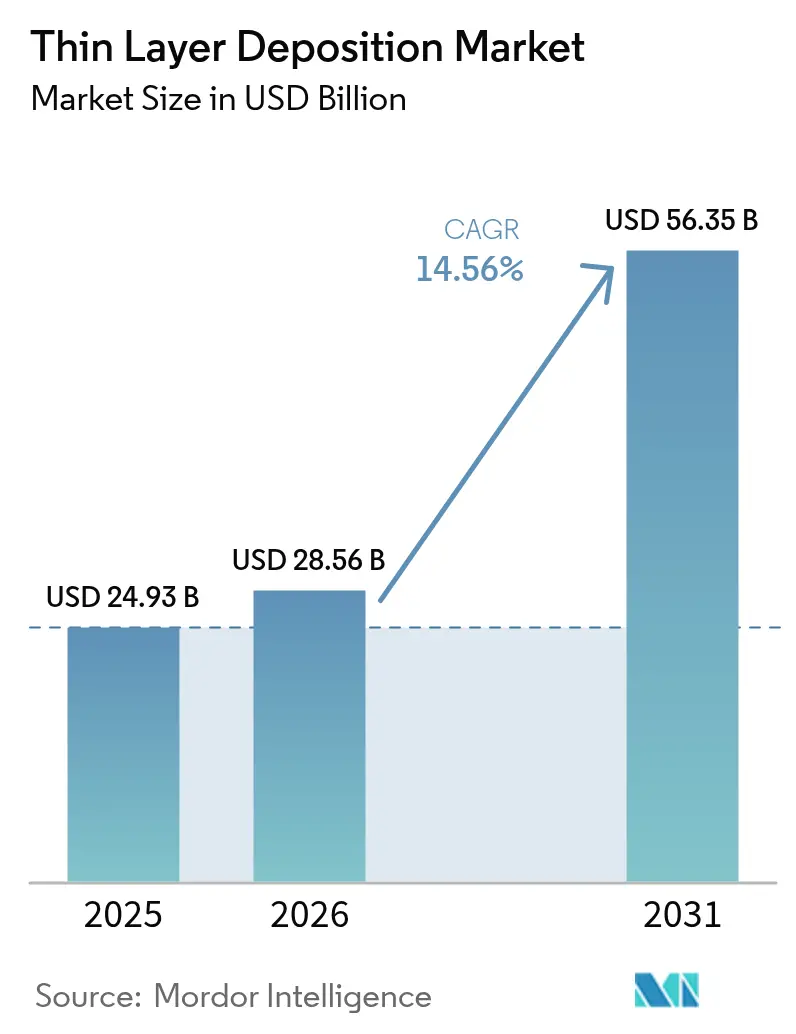
Die Marktgröße für Dünnschichtabscheidung wurde im Jahr 2025 auf USD 24,93 Milliarden geschätzt und wird voraussichtlich von USD 28,56 Milliarden im Jahr 2026 auf USD 56,35 Milliarden bis 2031 wachsen, bei einer CAGR von 14,56 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert aus strukturellen Verschiebungen bei der Halbleiterskalierung, Perowskit-Tandem-Photovoltaik und medizinischer Oberflächentechnik. Gießereien verlassen sich auf die Atomlagenabscheidung für Sub-5-Nanometer-Gate-Stapel, während Solarhersteller die Rolle-zu-Rolle-Physikalische-Gasphasenabscheidung einsetzen, um die Kosten pro Watt zu senken. Staatliche CHIPS-ähnliche Anreize lenken Kapital in inländische Anlagenwerke, und KI-gestützte vorausschauende Wartung reduziert Ausfallzeiten von Werkzeugen und erhöht dadurch die Gesamtanlageneffektivität. Die Materialdiversifizierung in Nitride, Carbide und 2D-Verbindungen eröffnet zusätzliche Umsatzströme für Spezialchemielieferanten und Werkzeughersteller. Gleichzeitig dämpfen Heliumknappheit, Scope-3-Kohlenstoffvorschriften und Fachkräftemangel die Wachstumsaussichten und veranlassen Lieferanten, geschlossene Gasrückgewinnungs- und Niederleistungsreaktordesigns zu entwickeln.
Wichtigste Erkenntnisse des Berichts
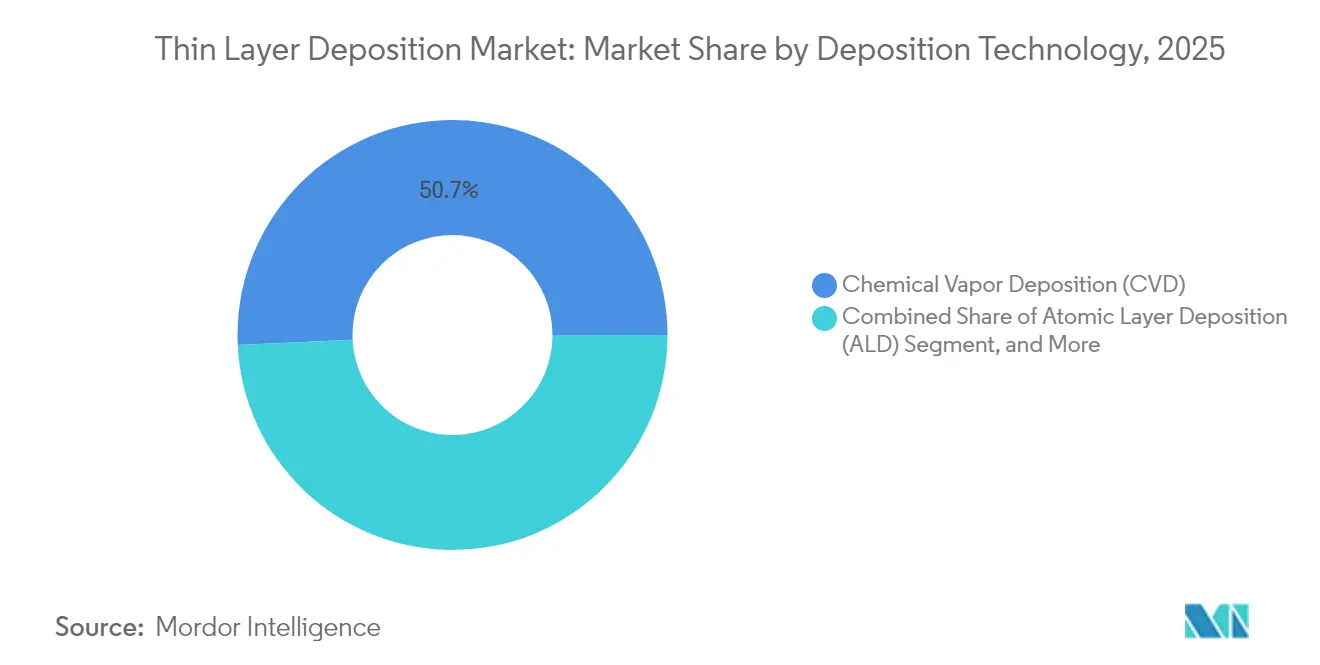
- Nach Abscheidetechnologie entfiel die chemische Gasphasenabscheidung im Jahr 2025 auf 50,74 % der Marktgröße für Dünnschichtabscheidung, während die Atomlagenabscheidung bis 2031 mit einer CAGR von 17,18 % voranschreitet.
- Nach Gerätetyp entfielen Chargensysteme im Jahr 2025 auf 56,05 % der Marktgröße für Dünnschichtabscheidung, und Rolle-zu-Rolle- sowie Raumsysteme werden voraussichtlich bis 2031 mit einer CAGR von 16,36 % expandieren.
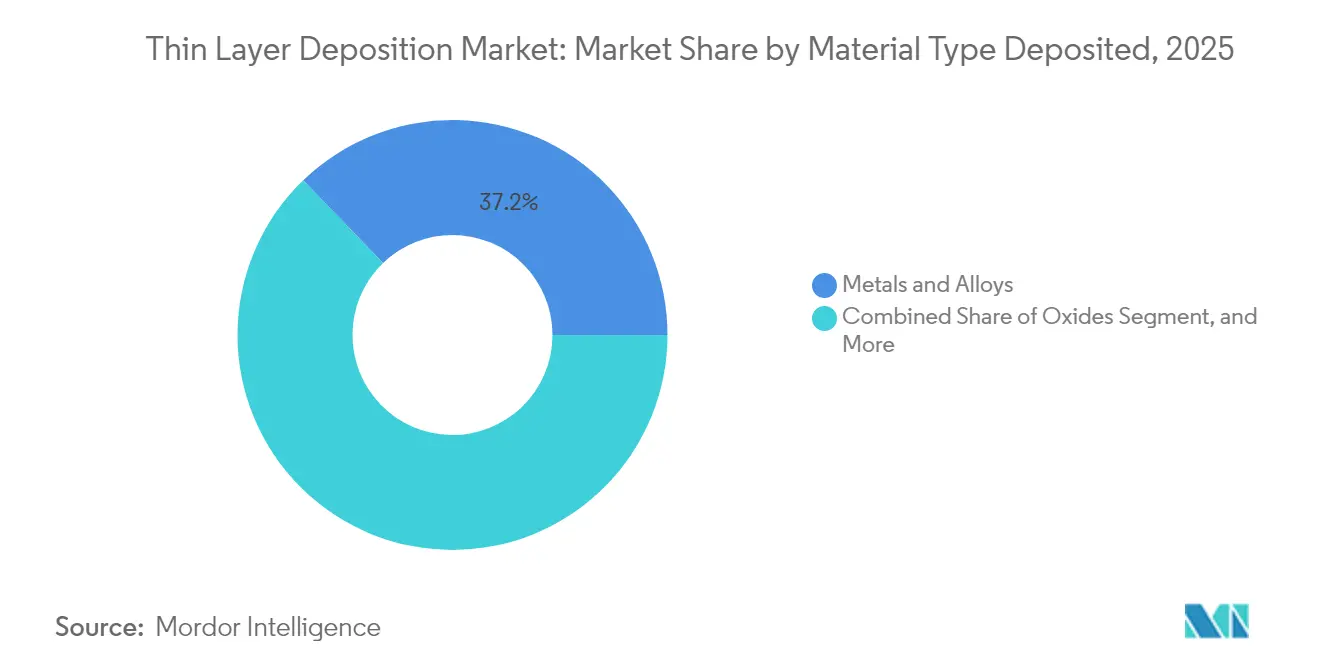
- Nach abgeschiedenem Materialtyp entfielen Metalle und Legierungen im Jahr 2025 auf 37,22 % der Marktgröße für Dünnschichtabscheidung, und Nitride und Carbide werden voraussichtlich bis 2031 mit einer CAGR von 17,01 % expandieren.
- Nach Endverbrauchsbranche erfassten Halbleiter und Mikroelektronik im Jahr 2025 41,35 % der Marktgröße für Dünnschichtabscheidung, während Photovoltaik und Energiespeicherung bis 2031 eine CAGR von 17,74 % verzeichnen soll.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit 44,78 % der Marktgröße für Dünnschichtabscheidung und wird voraussichtlich in den nächsten fünf Jahren mit einer CAGR von 16,92 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chiplet- und 3D-IC-Architekturen verstärken den Bedarf an ultrakonformen Verbindungsschichten | +3.2% | Global mit Schwerpunkten in Taiwan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Schnelle Hochskalierung der Fertigung von Perowskit-Tandem-Solarzellen | +2.8% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Europa und Naher Osten | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei räumlicher ALD und Rolle-zu-Rolle-PVD senken die Kosten pro Nanometer drastisch | +2.5% | Global, frühe Einführung in China, Deutschland, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| CHIPS-ähnliche staatliche Anreize steigern das inländische Investitionsvolumen für Abscheidewerkzeuge | +2.1% | Vereinigte Staaten, Europäische Union, Indien, Japan | Langfristig (≥ 4 Jahre) |
| KI-gestützte vorausschauende Wartung reduziert Ausfallzeiten von Abscheidewerkzeugen | +1.6% | Global, angeführt von fortschrittlichen Fertigungsstätten in Taiwan, Südkorea, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Entstehung biologisch abbaubarer Implantatbeschichtungen in der Medizintechnik | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chiplet- und 3D-IC-Architekturen verstärken den Bedarf an ultrakonformen Verbindungsschichten
Die heterogene Integration verändert das Verbindungsdesign und erfordert Barriere- und Keimschichten, die Vias mit hohem Aspektverhältnis ohne Hohlräume bedecken. Taiwan Semiconductor Manufacturing Companys CoWoS-S stapelt Logik mit Hochbandbreitenspeicher unter Verwendung von Durchsiliziumvias mit einem Aspektverhältnis von 20:1, die Titannitrid erfordern, das durch Atomlagenabscheidung zur Kupferdiffusionskontrolle abgeschieden wird. Intels Foveros-Direct-Technologie aus dem Jahr 2024 reduzierte den Bump-Pitch auf 25 μm und erzwang einen Wechsel zu Kobalt-Keimschichten mit 95 % Stufenbedeckung, die die chemische Gasphasenabscheidung kaum erreicht. Samsung Foundry strebt bis 2027 eine Umverteilung mit 2 μm Leiterbahn- und Zwischenraumabstand an, die auf plasmagestützter Atomlagenabscheidung von Ruthenium-Linern basieren wird. Werkzeuglieferanten verzeichneten einen Auftragsanstieg; Applied Materials meldete im Geschäftsjahr 2024 ein Wachstum von 38 % gegenüber dem Vorjahr bei Abscheidewerkzeugen für fortschrittliche Gehäuse.[1]Applied Materials Inc., "Formular 10-K GJ 2024," sec.gov Branchenkonsortien treiben neue Vorläuferverbindungen voran, wie etwa Cyclopentadienyl-basiertes Ruthenium, um eine Verarbeitung unter 300 °C zu ermöglichen, die mit organischen Interposern kompatibel ist.
Schnelle Hochskalierung der Fertigung von Perowskit-Tandem-Solarzellen
Perowskit-Silizium-Tandems überschritten 2024 die 33-%-Effizienzmarke und lösten einen Ansturm auf die Entwicklung von Pilotlinien aus. Oxford Photovoltaics nahm eine 200-MW-Produktion in Brandenburg auf und nutzt dabei Schlitzdüsen-Perowskit-Schichten in Kombination mit PECVD-Zinnoxid-Elektronentransportschichten. Longi hat eine Partnerschaft mit Meyer Burger geschlossen, um Perowskite in TOPCon-Module zu integrieren und bis 2026 eine Effizienz von 30 % anzustreben. Das US-Energieministerium hat USD 40 Millionen für Projekte zur räumlichen Atomlagenabscheidung bewilligt, mit dem Ziel eines 10-fachen Durchsatzgewinns bei Passivierungsschichten. Risikokapital fließt: Swift Solar sammelte USD 27 Millionen ein, um leichte Tandem-Paneele zu kommerzialisieren, die auf rollenbeschichteten gesputterten transparenten Leitern basieren. Die Internationale Energieagentur prognostiziert bis 2030 eine Tandemkapazität von 50 GW, sofern Abscheidewerkzeuge eine Verfügbarkeit von über 90 % aufrechterhalten und die Materialausnutzung 70 % übersteigt.
Durchbrüche bei räumlicher ALD und Rolle-zu-Rolle-PVD senken die Kosten pro Nanometer drastisch
Die räumliche Atomlagenabscheidung eliminiert Abpumpzyklen, indem Substrate durch isolierte Vorläuferzonen bewegt werden, und erreicht einen 300-mm-Waferdurchsatz von nahezu 1.000 Einheiten pro Stunde. Beneqs Demo aus dem Jahr 2024 erzielte 5 nm min⁻¹ Al₂O₃ auf flexiblem Polyimid mit einer Gleichmäßigkeit von rund 2 % über 600-mm-Bahnen. Veecos Picosun-Rolle-zu-Rolle-System beschichtete Lithium-Ionen-Separatoren mit 10 m/min⁻ und senkte die Kosten pro Quadratmeter von USD 0,50 auf USD 0,08. Applied Materials' Olympia-Plattform integriert räumliche Atomlagenabscheidung und physikalische Gasphasenabscheidung in einem einzigen Cluster und reduziert die Zeiten für Kobalt-Liner und Kupfer-Keimschichten um 40 %. Auf der Sputterfront verzeichnete Von Ardenne 100 nm s⁻¹ ITO-Raten auf 1,5-m-Glas und halbierte damit das Investitionsvolumen für Display-Rückwandplatinen. NREL demonstrierte, dass Rolle-zu-Rolle-CdTe-Module eine Effizienz von 18 % bei Kosten unter USD 0,20 W⁻¹ erreichen können, was den Kostenvorteil des Dünnfilms unterstreicht.
CHIPS-ähnliche staatliche Anreize steigern das inländische Investitionsvolumen für Abscheidewerkzeuge
Der US-amerikanische CHIPS and Science Act stellte USD 39 Milliarden an Zuschüssen und USD 75 Milliarden an Kreditgarantien bereit und löste damit einen Schub zur Entwicklung einer heimischen Anlagenversorgung aus. Intels Bauvorhaben in Arizona sicherte sich USD 8,5 Milliarden und umfasst 150 Abscheidewerkzeuge, die bis 2026 für 18-Å-Knoten vorgesehen sind. Europas EUR 43 Milliarden umfassendes Chips-Gesetz finanziert Fertigungsstätten in Deutschland, wo die Erweiterungen von Infineon und TSMC Dresden 200 Reaktoren installieren werden. Indien macht bis zu 50 % des Fertigungsstätteninvestitionsvolumens aus; Microns Montagewerk in Gujarat wird 80 PVD-Werkzeuge einsetzen. Japan verpflichtete sich zu JPY 2 Billionen für Rapidus für 2-nm-Logik und veranlasste damit Werkzeugbestellungen an Tokyo Electron. Chinas „Großer Fonds” Phase III fügte USD 47,5 Milliarden hinzu, um CVD- und ALD-Hardware bei AMEC und NAURA zu lokalisieren.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpass bei Helium und hochreinen Vorläuferverbindungen treibt die Betriebskosten in die Höhe | -2.4% | Global, akut in Vereinigte Staaten, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Eskalierende Scope-3-Kohlenstoffberichtspflichten belasten Vakuumprozesse | -1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei Vakuumprozessen verlängert den Hochlauf von Fertigungsstätten | -1.3% | Vereinigte Staaten, Deutschland, Japan, Indien | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch additive Fertigung funktionaler Schichten | -0.7% | Nischenanwendungen in Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpass bei Helium und hochreinen Vorläuferverbindungen treibt die Betriebskosten in die Höhe
Die Erschöpfung der US-amerikanischen Bundesheliumreserve trieb die Spotpreise von USD 8 m⁻³ im Jahr 2023 auf USD 16 m⁻³ bis Mitte 2024.[2]US-amerikanisches Amt für Landverwaltung, "Status der Bundesheliumreserve," blm.gov Eine 300-mm-Fertigungsstätte verbraucht jährlich 15 Millionen m³, und Lam Research meldete im Geschäftsjahr 2024 zusätzliche Heliumkosten von USD 12 Millionen. Geschlossene Rückgewinnungssysteme erfassen 95 % des Prozessgases, kosten jedoch USD 3 Millionen pro Installation. Hochk-Vorläuferverbindungen stehen vor ähnlichen Engpässen; die Hafniumtetrachlorid-Kapazität ist auf drei Hersteller beschränkt, was die Lieferzeiten von 8 auf 20 Wochen verlängert. Chinas Exportkontrollen für Zirkoniumverbindungen im August 2024 verschärften das Angebot weiter und veranlassten Fertigungsstätten, Dual-Source-Vereinbarungen zu schließen, die die Stückkosten um 18 % erhöhen.
Eskalierende Scope-3-Kohlenstoffberichtspflichten belasten Vakuumprozesse
Die US-amerikanische Börsenaufsichtsbehörde schreibt ab dem Geschäftsjahr 2026 die Offenlegung von Scope-3-Emissionen vor, und die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen gilt bereits für Unternehmen mit mehr als 250 Mitarbeitern.[3]US-amerikanische Börsenaufsichtsbehörde, "Klimaoffenlegungsregeln," sec.gov Ein Atomlagenabscheidungsreaktor zieht im Abscheidemodus 40–60 kW, was Vakuumwerkzeuge zu bedeutenden Emissionsquellen macht. ASM International verzeichnete 18 tCO₂e pro Pulsar-Werkzeug pro Jahr bei Betrieb mit EU-Durchschnittsnetzen. Kunden reagieren darauf, indem sie Fertigungsstätten in der Nähe von Clustern erneuerbarer Energien ansiedeln und Applied Materials' Centura-Variante einsetzen, die den Leerlaufverbrauch durch adaptive Drosselung um 30 % reduziert. Ein CO₂-Preis von über EUR 80 t⁻¹ in der EU erhöht den Druck zusätzlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abscheidetechnologie:
Atomlagenabscheidung gewinnt an Bedeutung, da Logikknoten schrumpfenDie chemische Gasphasenabscheidung hielt im Jahr 2025 einen Marktanteil von 50,74 % im Markt für Dünnschichtabscheidung, was ihre Vielseitigkeit bei der Abscheidung von Dielektrika, Polysilizium und Wolfram mit hohen Raten widerspiegelt. Die Atomlagenabscheidung wird voraussichtlich mit einer CAGR von 17,18 % wachsen, angetrieben durch den Bedarf an Transistorgattern unter 3 nm, die eine Dickenkontrolle im Angström-Bereich erfordern. Die dem ALD zugeordnete Marktgröße für Dünnschichtabscheidung erreichte im Jahr 2025 USD 9,2 Milliarden und wird bis 2031 voraussichtlich verdoppelt. Die physikalische Gasphasenabscheidung bleibt bei Aluminiumverbindungen an reifen Knoten fest verankert; hybride Abläufe wie Lam Researchs SABRE 3D kombinieren jedoch ionisierte PVD mit ALD-Barrieren, um den Grenzflächenwiderstand um 25 % zu reduzieren. Die aufkommende Molekularlagenabscheidung von Polymeren erweitert die funktionalen Möglichkeiten für flexible Elektronik und fügt einen noch jungen, aber schnell wachsenden Umsatzstrom hinzu.
Logikgießereien, die zu Gate-all-around-Nanosheets übergehen, verwenden bis zu 15 ALD-Schritte, gegenüber acht in der vorherigen Generation. Intels 18A-Knoten verkörpert diesen Sprung mit Hafniumoxid- und Titannitrid-Stapeln, die um Kanäle mit einem Aspektverhältnis von 5:1 gewickelt sind. CVD behält die Dominanz bei der flachen Grabenisolierung und der Zwischenschicht-Dielektrikum-Spaltfüllung, da Raten von 100 nm min⁻¹ die Waferkosten niedrig halten. Da die Aspektverhältnisse zunehmen, entwickeln Lieferanten Hochdichte-Plasma-CVD und Hochreflow-Liner, um Umstellungspunkte hinauszuzögern. Selektive Abscheidung ist eine aktive Forschungsfront: Tokyo Electrons Tactras-Vigus-Werkzeug kombiniert ALE und ALD mit In-situ-Metrologie und erreicht selbstausgerichtete Kontakte mit ±0,5 nm, die in der nächsten Logikgeneration Lithografieschritte eliminieren könnten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Gerätetyp:
Raumsysteme stören die Dominanz von ChargensystemenChargenöfen lieferten 56,05 % des Umsatzes im Jahr 2025 und werden für ihre niedrigen Kosten pro Wafer bei Standard-Logik, Solar- und optischen Beschichtungen geschätzt. Rolle-zu-Rolle- und Raumwerkzeuge verzeichneten jedoch eine CAGR von 16,36 %, was einen Schwenk hin zu flexiblen OLED-Displays, Batterieseparatoren und bifazialen Solarmodulen widerspiegelt, die eine bahnbasierte Kontinuierlichverarbeitung benötigen. Einzelwafer-Cluster bleiben in fortschrittlicher Logik und 3D-NAND unverzichtbar, wo vakuumintegrierte Kammern die Partikelkontrolle gewährleisten. Die Marktgröße für Dünnschichtabscheidung bei räumlichen ALD-Anlagen betrug im Jahr 2025 USD 2,8 Milliarden und wird bis 2031 voraussichtlich USD 6 Milliarden erreichen, da Durchsatzbedenken nachlassen.
Beneqs räumliche ALD-Verfügbarkeit überstieg 2024 85 %, womit eine historische Barriere für die Massenadoption beseitigt wurde. Applied Materials' Olympia integriert räumliche ALD- und PVD-Module in einem gemeinsamen Transfersystem und erreicht 1.200 Wafer pro Stunde für die TOPCon-Passivierung, eine 15-fache Produktivitätssteigerung gegenüber Chargenreaktoren. Rolle-zu-Rolle-Magnetron-Sputtern bei Von Ardenne beschichtet Indiumzinkoxid auf Polyimid mit einer Rate von 20 m min⁻¹ und ermöglicht faltbare Telefone mit einem Biegeradius von 3 mm. Canon Anelvas ENAS-Plattform integriert maschinelles Lernen in die Sputterleistungssteuerung und reduziert die Dickenschwankung auf rund 1,5 % auf 300-mm-Wafern, wodurch Prozessfenster für Kupferverbindungen unter 10 nm erleichtert werden.
Nach abgeschiedenem Materialtyp:
Nitride und Carbide erleben einen Aufschwung in der LeistungselektronikMetalle und Legierungen machten im Jahr 2025 37,22 % des Volumens aus, angeführt von Kupfer, Aluminium und Titan. Nitride und Carbide verzeichneten eine CAGR von 17,01 % aufgrund von Titannitrid-Barrieren, Aluminiumnitrid-Wärmespreizern und Siliziumcarbid-Grenzflächen. Die Marktgröße für Dünnschichtabscheidung für Nitride allein überstieg im Jahr 2025 USD 6 Milliarden. Oxide bleiben für Dielektrika und Passivierung unverzichtbar, während 2D-Verbindungen wie Molybdändisulfid und hexagonales Bornitrid in neuromorphen und Quantengeräten frühe Verbreitung finden.
Applied Materials' Endura Volta schied Titannitrid mit 90 % Stufenbedeckung in 2:1-Gräben ab und ermöglichte TSMCs 3-nm-Knoten, eine 15-prozentige Geschwindigkeitssteigerung gegenüber Tantalnitrid-Basislinien zu erzielen. Die Wärmeleitfähigkeit von Aluminiumnitrid von 285 W m⁻¹ K⁻¹ steigert GaN-Hochfrequenzverstärker, und Aixtrons AIX-G5-WW-C-Reaktor erreichte eine Schichtgleichmäßigkeit von ±3 % auf 200-mm-Siliziumcarbid-Wafern. Forschungen an der Universität Osaka zeigten, dass mit Stickstoffmonoxid geglühte Oxide auf Siliziumcarbid die Grenzflächenfallen unter 1×10¹¹ cm⁻² eV⁻¹ reduzierten, ein kritischer Messwert für Traktionswechselrichter in Elektrofahrzeugen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Photovoltaik überholt das HalbleiterwachstumHalbleiter absorbierten 41,35 % der Ausgaben im Jahr 2025, werden jedoch langsamer wachsen als die Photovoltaik, die eine CAGR von 17,74 % auf der Grundlage von TOPCon- und Heterojunction-Architekturen verzeichnet, die eine ALD-Aluminiumoxid-Passivierung erfordern. Die Photovoltaiknachfrage trieb die Marktgröße für Dünnschichtabscheidung für Solaranwendungen im Jahr 2025 auf USD 5,7 Milliarden. Medizinprodukte, Optik und industrielle Werkzeuge runden die Nachfrage mit Spezialbeschichtungen ab, die höhere Margen pro Wafer-Äquivalent erzielen.
Lonjis TOPCon-Module erreichten mit ALD-Rückseitenpassivierung eine Effizienz von 25,5 % und steigerten den Energieertrag pro Fläche um 1,5 Prozentpunkte. LG Energy Solution beschichtet 1,2 m breite Polyethylenseparatoren mit einer Rate von 5 m/min⁻ und deckt jährlich 500 MWh Batterieproduktion ab. In der Medizintechnik verlängerten 200-nm-Hydroxyapatit-Schichten die Integrität von Magnesiumstents von 3 auf 12 Monate und eröffneten ein neues Premium-Werkzeugsegment. OLED-Displays erfordern ALD-Verkapselung mit einer Wasserdampfdurchlässigkeit unter 1 × 10⁻⁶ g m⁻² Tag⁻¹, wie sie von Samsung Displays QD-OLED-Fernsehern eingesetzt wird.
Geografische Analyse
APAC-Markt für Dünnschichtabscheidung
Die Region Asien-Pazifik kontrollierte 44,78 % des Umsatzes im Jahr 2025, angetrieben durch Fertigungserweiterungen bei TSMC, Samsung und mehreren chinesischen Foundries. Die Kapitalausgaben in der Region überstiegen 36 Milliarden USD, wobei TSMC allein einen erheblichen Anteil ausmachte, von dem 25 % für Abscheidungsanlagen vorgesehen waren. China steigerte seine Eigenversorgung mit Ausrüstung im Jahr 2024 auf 28 %, da AMEC-Anlagen in die 14-nm-Linien von SMIC integriert wurden. Südkoreanische Subventionen in Höhe von 20 Billionen KRW unterstützten die HBM-Hochläufe von SK Hynix, die 120 ALD-Reaktoren bestellten. Die Rapidus-Allianz in Japan erwarb 30 Anlagen für die Gate-to-Gate-Forschung und -Entwicklung und nutzte dabei das Fachwissen von IBM und IMEC.
Markt für Dünnschichtabscheidung in Nord- und Südamerika sowie EMEA
Nordamerika erholt sich unter dem CHIPS Act. Intel und TSMC Phoenix werden bis 2026 mehr als 300 Reaktoren installieren, während Microns DRAM-Werk in New York plant, 80 ALD-Anlagen für Kondensatordielektrika einzusetzen. Applied Materials hat mit dem Bau einer 4 Milliarden USD teuren Fabrik in Montana begonnen, um diesem Anstieg gerecht zu werden, und fügt dabei 200.000 Quadratfuß Reinräume hinzu. Europa konzentriert sich auf Leistungs- und Verbindungshalbleiter; Infineons Werk in Dresden und das europäische Gemeinschaftsunternehmen von TSMC fügen 60 PVD- und CVD-Anlagen für Siliziumkarbid und Kupferverbindungen hinzu. Solare Megaprojekte im Nahen Osten, wie Saudi-Arabiens Ausschreibung über 20 GW, bestellen Großflächen-Sputterlinien bei Von Ardenne und Singulus und erweitern damit den regionalen Marktanteil. Südamerika und Afrika befinden sich noch in einem frühen Stadium, profitieren jedoch indirekt von Solarimporten zu Rohstoffpreisen, die auf asiatischen Fertigungskapazitäten beruhen. Regionale Forschungsinstitute erkunden Rolle-zu-Rolle-ALD für flexible Sensoren und bauen lokales Know-how auf, das nach 2030 in bescheidene Anlagenverkäufe münden könnte. Insgesamt repräsentieren diese aufstrebenden Regionen weniger als 5 % des aktuellen Umsatzes, bieten jedoch ein langfristiges Potenzial, sobald die Kostenkurven sinken.

Regulatorisches Umfeld
Werkzeuge zur Dünnschichtabscheidung agieren in einem sich verschärfenden Umfeld für Halbleiterhandel und Dual-Use-Compliance, das ALD-, PEALD- und selektiv abscheidungsfähige Systeme betrifft, die in fortschrittlichen Interconnect- und TSV-Prozessen eingesetzt werden. In den Vereinigten Staaten erfassen Exportkontrollen, die vom U.S. Department of Commerce, Bureau of Industry and Security (BIS) verwaltet werden, bestimmte ALD-Werkzeugkonfigurationen (einschließlich flächenselektiver Abscheidungsfähigkeiten und Wolfram-Interconnect-Anwendungen bei kleinen Strukturgrößen), was zu erhöhten Anforderungen an Lizenzierung und Endnutzerprüfung für Werkzeuglieferungen, Upgrades und Ersatzteile führt.
In Europa hat sich die Exportkontrolle ebenfalls verschärft, nachdem die Europäische Kommission den EU-Dual-Use-Rahmen (Verordnung (EU) 2021/821) aktualisiert hat, um Kategorien einzuschließen, die ALD-Werkzeuge und verwandte Abscheidungssysteme betreffen (Aktualisierung vom September 2025, referenziert im Evidence-Pack). Neben den Kontrollen lenkt die Industriepolitik weiterhin die Kapitalbildung: Der EU Chips Act (Verordnung (EU) 2023/1781) bleibt ein zentraler benannter Rahmen, und der Vorschlag der Europäischen Kommission mit dem Titel EU Chips Act 2.0 (COM/2026/504/FIN) stärkt Resilienzinstrumente wie Pilotlinien und fortschrittliche Engineering-Kapazitäten, was wiederum beeinflusst, wo Abscheidungsfähigkeiten und Anwendungstechnik aufgebaut und qualifiziert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Dünnschichtabscheidung beginnt mit ultrareinen Inputs (Prozessgase, Targets und Spezialprecursoren wie High-k- und Nitridchemikalien), gefolgt von Subsystemen (Vakuumpumpen, RF- und Mikrowellenleistung, Ventile, Messsensorik, Gaszufuhr und Thermomanagement), die OEMs in CVD-, PVD- und ALD-Plattformen integrieren. Applied Materials, Lam Research, Tokyo Electron, ASM International, Veeco und eine lange Reihe spezialisierter Zulieferer (für räumliche ALD, Lab-to-Pilot-Werkzeuge und Bandbeschichtung) liefern Anlagen an Foundries, Speicherhersteller, fortschrittliche Verpackungslinien, PV-Dünnschichtlinien und industrielle Beschichtungsanwender, wobei Außendienst, Ersatzteile, Kammerüberholung und Prozessrezepte eine bedeutende nachgelagerte Umsatzschicht unterstützen.
Jüngste Angebotssignale deuten auf breitere Abscheidungsmodalitäten und Anwendungssog hin. Applied Materials führte 2026 neue ALD- und selektive Prozessmodule für Strukturen mit hohem Aspektverhältnis ein, während ACM Research ein erstes PECVD-SiCN-System zur Validierung am Kundenstandort auslieferte (April 2026), was eine tiefere Beteiligung weiterer OEMs an dielektrischen und Linerschichten zeigt. Auf der Nachfrageseite verschärfen auch die Nebenbereiche Silizium-Photonik und Verbindungshalbleiter die Kette: Veeco meldete Aufträge über mehr als 250 Millionen USD für Ion-Beam-Deposition- und MOCVD-Systeme im Zusammenhang mit der Nachfrage nach Indiumphosphid-Lasern (Mai 2026), was optische Interconnect-Roadmaps mit Aufträgen für Abscheidungswerkzeuge, Qualifizierungszyklen und anhaltendem Verbrauchsmaterial- und Servicesog verknüpft.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die fünf größten Lieferanten im Jahr 2024 65 % des Umsatzes auf sich vereinten. Applied Materials, Lam Research und Tokyo Electron dominieren den Einzelwafer-Cluster-Markt, während ASM International und Veeco sich auf die ALD- und MOCVD-Nischen konzentrieren. Beneq, Picosun und Kurt J. Lesker gedeihen bei räumlichen ALD- und Forschungssystemen. Die Wettbewerbsintensität steigt, da Kunden integrierte Abscheide-Ätz-Metrologie-Plattformen fordern, die den Platzbedarf verringern und Echtzeitsteuerung unterstützen. Lam Researchs Striker-Selektivwolframfüllung veranschaulicht die horizontale Expansion über das Ätzen hinaus.
Durchsatz, Gleichmäßigkeit und Vorläuferverbindungseffizienz bleiben die wichtigsten Differenzierungsmerkmale. Applied Materials' Olympia erreichte eine Trimethylaluminium-Ausnutzung von 98 % und senkte die TOPCon-Kosten pro Wafer auf USD 0,12. Lam Researchs KI-Suite reduzierte die Ausfallzeiten auf 3 %, und Tokyo Electron meldete 2024 87 ALD-Patente an, mit Schwerpunkt auf selektiven Flächenabläufen. Kleinere Wettbewerber stören Nischen: CVD Equipments Rolle-zu-Rolle-Graphensystem gewann einen europäischen Batterieauftrag mit 60 % niedrigerem Investitionsvolumen als Chargenlösungen. Patentrennen erstrecken sich auf Vorläuferverbindungen, wo ASM International Rechte an Hochdampfdruck-Plasma-ALD-Chemien sicherte und damit den Bedarf an beheizten Leitungen eliminierte.
Die Lokalisierung der Lieferkette verändert den Wettbewerb. AMEC erhielt USD 180 Millionen an Aufträgen von SMIC für Prismo-HiT3-Ätz-Abscheide-Cluster, nachdem US-amerikanische Exportkontrollen verschärft wurden. Beneqs Gemeinschaftsunternehmen mit Longi wird jährlich 100 räumliche ALD-Werkzeuge in Xi'an bauen und die Lieferzeiten um 50 % verkürzen. Oerlikon Balzers hat zehn Schnellbeschichtungseinheiten in Deutschland hinzugefügt, um Werkzeugbeschichtungen zu bedienen, und demonstriert damit, dass industrielle PVD unter dem Dach der Energiewende weiter wächst.
Marktführer in der Branche für Dünnschichtabscheidung
Applied Materials Inc.
Lam Research Corporation
Tokyo Electron Limited
ASM International NV
Veeco Instruments Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dünnschichtabscheidung
- Applied Materials Inc.
- Lam Research Corporation
- Tokyo Electron Limited
- ASM International NV
- Veeco Instruments Inc.
- Aixtron SE
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- IHI Hauzer Techno Coating B.V.
- Oerlikon Balzers
- CVD Equipment Corporation
- Canon Anelva Corporation
- ULVAC Inc.
- Picosun Oy
- Beneq Group Oy
- Kurt J. Lesker Company
- Mustang Vacuum Systems LLC
- Optorun Co., Ltd.
- Von Ardenne GmbH
- Singulus Technologies AG
- Platit AG
Lesen Sie die Analyse der Dünnschichtabscheidung-Unternehmen

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum bildet sich rund um Atomlagenprozesse heraus, die ALD mit flächenselektiver Abscheidung und angrenzenden Schritten kombinieren, um zunehmend komplexe 3D-Bauelementgeometrien zu berücksichtigen. Belege aus akademischen Arbeiten von 2026 deuten auf skalierbare, inhibitorfreie flächenselektive ALD-Ansätze hin, einschließlich Nitridschichten, die eine über 200 ALD-Zyklen hinweg anhaltende Selektivität sowie eine Musterskalierung bis auf 20-nm-Linienbreiten demonstrieren, was mit dem Marktbedarf an selbstausrichtenden Strukturen und reduziertem Strukturierungsaufwand bei fortschrittlichen Interconnect-, Gate-All-Around- und vertikalen Bauelementkonzepten übereinstimmt.
Die vertikale Skalierung von Speichern und die damit verbundene Integration mit hohem Aspektverhältnis schaffen ebenfalls ein Chancencluster für Werkzeughersteller und Materiallieferanten, da der Abscheidungsanteil an den Capex einer Flash-Linie in 3D-Ären laut Diskussionen höher ausfällt als bei 2D-Basislinien, und Branchenkommentare eine steigende Abscheidungs- und Ätzintensität hervorheben, da 3D-NAND extrem hohe Schichtzahlen anstrebt. Dies unterstützt die Nachfrage nach durchsatzstärkeren PEALD/ALD-Dielektrika und Linern, verbesserter Konformität bei extremen Aspektverhältnissen und strafferer Prozessfensterkontrolle durch integrierte Messtechnik und fortschrittliche Plasmazufuhr, während es auch Raum für Precursor-Innovationen schafft, die die Zykluszeit verkürzen und die Auslastung in Umgebungen der Großserienfertigung verbessern.
Recent Industry Developments in Markt für Dünnschichtabscheidung
- Juni 2026: Applied Materials führte das Centris Spectral SiN ALD-System zusammen mit der Producer Selectra Mo Etch-Funktion zur Bearbeitung von 3D-Logik- und Speicherstrukturen mit hohem Aspektverhältnis ein. Die Neueinführungen unterstreichen eine Verschiebung hin zu plasmagestützter Dünnschichtkontrolle und selektiven Integrationsschritten, da Bauelemente zunehmend vertikale Komplexität und engere elektrische Anforderungen aufweisen.
- Juli 2025: ASM International übernahm Forge Nano für 320 Millionen USD, um den Zugang zu räumlichen ALD-Reaktoren für batteriebezogene Dünnschichtanwendungen zu erweitern. Der Deal erweiterte die Präsenz von ASM International über waferzentrierte ALD hinaus in durchsatzstärkere Beschichtungsformate, die auf die Fertigung von Energiespeichern abgestimmt sind.
- März 2024: Lam Research stellte ein Pulsus-Werkzeug für gepulste Laserabscheidung (PLD) vor, um AlScN-Schichten für RF-Filter und MEMS abzuscheiden. Die Einführung stärkte die Position von Lam Research in der Spezialabscheidung für Leistungsmaterialien, bei denen Schichtqualität und Kompositionskontrolle die Differenzierung des Endgeräts unterstützen.


Markt für Dünnschichtabscheidung Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie ist der Markt für Dünnschichtabscheidung definiert als der Umsatz, der aus Prozessen und Werkzeugen zur Abscheidung von Dünnschichten auf Substraten generiert wird, um funktionale Oberflächen oder Bauelementschichten zu erzielen. Die Erfassung richtet sich hauptsächlich auf Elektronik, Optik, Energie und industrielle Beschichtungen.
Ausschlüsse des Untersuchungsbereichs: Wir schließen den Wert der nachgelagerten Bauelementmontage und -verpackung aus. Wir schließen auch Nicht-Abscheidungs-Oberflächenbehandlungen aus, bei denen keine abgeschiedene Dünnschicht entsteht.
Übersicht der Segmentierung
- Nach Abscheidetechnologie
- Physikalische Gasphasenabscheidung (PVD)
- Chemische Gasphasenabscheidung (CVD)
- Atomlagenabscheidung (ALD)
- Hybride und aufkommende Techniken
- Nach Gerätetyp
- Chargensysteme
- Einzelwafer-Cluster-Werkzeuge
- Rolle-zu-Rolle- und Raumsysteme
- In-Line-Produktionslinien
- Nach abgeschiedenem Materialtyp
- Metalle und Legierungen
- Oxide
- Nitride und Carbide
- Verbund- und 2D-Materialien
- Nach Endverbrauchsbranche
- Halbleiter und Mikroelektronik
- Photovoltaik und Energiespeicherung
- Medizinprodukte und Gesundheitswesen
- Optik und Displays
- Werkzeuge und Industriekomponenten
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die technische Abgrenzung festzulegen, die Nachfragekarte zu erstellen und eine erste Einschätzung zu gewinnen, wo Dünnschichten am schnellsten eingeführt werden. Wir stützten uns auf öffentliche Quellen wie SEMI-Veröffentlichungen für Signale zur Halbleiteranlagen, USGS-Mineralstatistiken für Metalle und Spezialinputs, Handelsdaten der US International Trade Commission für Import- und Exportrichtungen auf Kategorieebene sowie Veröffentlichungen des US-Energieministeriums und der IEA für Solar- und Energiewende-Indikatoren. Für Signale zur Prozessinnovation überprüften wir USPTO-Patentveröffentlichungen.
Parallel dazu überprüften wir Unternehmensmeldungen, Investorenpräsentationen, Jahresberichte und Produktliteratur, um Werkzeugtypen, typische Anwendungen und Preisrichtungen in groben Bandbreiten (nicht auf Rechnungsebene) zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzen und -intelligence, Patentabdeckung sowie Prüfungen auf Sendungsebene für Import und Export genutzt, damit das Modell nicht von einer einzelnen narrativen Quelle abhängt. Diese Quellenliste ist beispielhaft, und zusätzliche öffentliche Dokumente und Datensätze wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Anlagenlieferanten, Teilnehmern des Materialien- und Precursor-Ökosystems, Fab- und Linienebene-Ingenieurteams sowie Beschaffungs- oder Betriebsverantwortlichen in wichtigen Endverbrauchsbranchen durchgeführt. Für einen globalen Markt wurden die Antworten über APAC, EMEA und Amerika ausgewogen verteilt, sodass das Modell Unterschiede in Halbleiterkapazitätszyklen, Display- und Optik-Ausbauten sowie Aktivitäten in der Fertigung erneuerbarer Energien widerspiegelt.
Wo die Sekundärforschung Lücken ließ, nutzten wir Felddaten, um Adoptionsraten nach Prozesstyp, typische Auslastungsmuster von Werkzeugen und die Preisentwicklung im Zusammenhang mit Node-Wechseln und Beschichtungsleistungsanforderungen zu bestätigen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 13% | APAC: 41% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 56% | Amerika: 25% |
Marktdimensionierung und Prognose
Der Markt wurde mithilfe eines Top-down-Modells aufgebaut, das die Nachfrage aus der Dünnschichtabscheidungsintensität in den Kernendmärkten rekonstruiert und diese Nachfrage dann anhand geeigneter Preisbänder in Umsatz umwandelt. In der Praxis gehen wir von Indikatoren wie Kapazitätserweiterungen und Upgrade-Zyklen in der Halbleiterfertigung, dem Einsatz von Dünnschichten in Displays und optischen Beschichtungen, der Aktivität in der Photovoltaikfertigung und Veränderungen im Mix der eingesetzten Abscheidungsmethoden für engere Strukturkontrolle aus. Nach der Kartierung des Nachfragepools wenden wir Preis- und Auslastungsannahmen an, um den jährlichen Marktwert zu schätzen.
Anschließend haben wir diese Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich der Aggregation stichprobenartiger Werkzeug- und Prozessumsätze über eine Reihe von Anbietern und Kanalprüfungen für typische durchschnittliche Verkaufspreisbereiche nach Werkzeugklasse. Zu den zentralen Einflussfaktoren des Modells zählten wiederholt der Zeitpunkt von Wafer-Starts und Kapazitätserweiterungen, die Anzahl der Abscheidungsschritte für fortschrittliche Nodes, Verfügbarkeitsbeschränkungen bei Precursoren für bestimmte Prozesse, Erwartungen an Verfügbarkeit und Auslastung von Werkzeugen sowie die Anteilsverschiebung zwischen PVD, CVD und ALD basierend auf Leistungsanforderungen. Für die Prognose wurde eine Szenarioanalyse mit expertengeleiteten Annahmen zu Capex-Zyklen und Dünnschichtintensitätstrends verwendet, wobei die Ergebnisse anschließend anhand aktueller Nachfragesignale gegengeprüft wurden, bevor die Entwicklung finalisiert wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Abweichungsprüfungen über Regionen und Endnutzungen hinweg, gefolgt von einer Überprüfung der größten Einflussfaktoren, die Ergebnisse verändern können, einschließlich Capex-Timing, Auslastung und Preisbändern. Wenn ein modelliertes Ergebnis nicht mit beobachteten Signalen wie Kommentaren zu Anlagenaufträgen, Handelsrichtungen oder angekündigten Kapazitätserweiterungen übereinstimmte, überprüften wir die relevanten Annahmen erneut und kontaktierten dieselbe Expertengruppe erneut, um die Veränderungen zu bestätigen.
Vor der Freigabe durchlief das Modell eine mehrstufige interne Überprüfung, bei der Logik, Einheiten und Jahresveränderungen auf Konsistenz geprüft wurden und alle Abweichungen dokumentiert und gelöst wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie starke Verschiebungen in Halbleiteranlagenzyklen oder große politikgetriebene Investitionswellen. Unmittelbar vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste, intern konsistente Sichtweise erhalten.
Marktgröße für Dünnschichtabscheidung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Dünnschichtabscheidung können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Abgrenzung des Untersuchungsbereichs oft unterschiedlich gezogen wird und die Umwandlung von Aktivitätsindikatoren in Umsatz nicht einheitlich gehandhabt wird. Unterschiede ergeben sich meist daraus, was als Abscheidungsumsatz gezählt wird, welches Jahr für die Dimensionierung gewählt wird und wie schnell angenommen wird, dass sich die Preise bei Änderungen im Werkzeugmix bewegen.
Signale zur Kapazitätserweiterung im Halbleiterbereich, Prüfungen der Endmarktadoption in Displays und Photovoltaik sowie Kreuzverifizierung anhand von Handelsrichtungsindikatoren sind die Belege, die die Schätzung von Mordor Intelligence an einen identifizierbaren Nachfragepool binden, anstatt an eine breite Materialiennarrative. In der Praxis wird die Spanne meist davon bestimmt, ob die Schätzung angrenzende Anlagenkategorien einschließt, ob nur materialbezogene oder nur anlagenbezogene Definitionen verwendet werden, und ob langfristige Prognosen aggressive Durchdringungsannahmen enthalten, ohne die Entwicklung von Auslastung und durchschnittlichem Verkaufspreis erneut zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,93 Mrd. USD (2025) | |
| Globaler Forschungsverlag A | 10,99 Mrd. USD (2025) | Wird oft als engerer Umsatzpool dargestellt, der eher zu einer rein anlagenbezogenen Zählung tendiert, mit begrenzter Sichtbarkeit darauf, wie Abscheidungsintensität und Auslastung in Umsatz über Halbleiter, Displays und energiebezogene Anwendungen umgewandelt werden. |
| Branchenanalyseunternehmen B | 2,93 Mrd. USD (2025) | Spiegelt typischerweise eine eng abgegrenzte Teilmenge der Dünnschichtabscheidung wider, die mehrere Abscheidungswerkzeugklassen und Endnutzungsnachfragepools ausschließen kann, wodurch selbst bei Bezugnahme auf ähnliche Technologien eine kleinere Gesamtsumme entsteht. |
Die Tabelle zeigt, dass der Großteil der Abweichung auf Entscheidungen zur Abgrenzung des Untersuchungsbereichs sowie darauf zurückgeht, wie Nachfrageindikatoren in Jahresumsatz übersetzt werden. Durch die explizite Festlegung der Einschlüsse, die Verwendung unabhängig überprüfbarer Marktsignale und die erneute Validierung von Preis- und Auslastungsannahmen durch Interviews bleibt die endgültige Zahl für Entscheidungsfindungen nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Dünnschichtabscheidung bis 2031 voraussichtlich erreichen?
Der Markt wird voraussichtlich bis 2031 USD 56,35 Milliarden erreichen, was einer CAGR von 14,56 % entspricht
Welche Abscheidetechnologie wächst am schnellsten?
Die Atomlagenabscheidung schreitet mit einer CAGR von 17,18 % voran, bedingt durch ihre Rolle bei der Transistor- und Kondensatorfertigung unter 3 nm
Warum ist der asiatisch-pazifische Raum die größte Region für Dünnschichtabscheidung?
Konzentrierte Investitionen von TSMC, Samsung und chinesischen Gießereien treiben einen regionalen Anteil von 44,78 % und eine Wachstumsrate von 16,92 % an.
Wie wirken sich CHIPS-ähnliche Anreize auf die Anlagennachfrage aus?
Subventionen in den Vereinigten Staaten, der EU, Indien und Japan beschleunigen inländische Werkzeugkäufe und fügen neuen Fertigungsstätten Hunderte von CVD- und ALD-Reaktoren hinzu.
Welches Materialsegment weist das höchste Wachstum auf?
Nitride und Carbide verzeichnen eine CAGR von 17,01 %, angetrieben durch Titannitrid-Barrieren und Aluminiumnitrid-Wärmespreizer für die Leistungselektronik.
Wie begegnen Lieferanten dem Heliumengpass?
Fertigungsstätten installieren geschlossene Heliumrückgewinnung, während Werkzeughersteller Reaktoren für niedrigere Durchflussraten neu gestalten und damit Betriebskostenspitzen begrenzen.
Seite zuletzt aktualisiert am:



