
Größe und Marktanteil des taiwanesischen Rechenzentrum-Baumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.94 Milliarden US-Dollar |
| Marktgröße (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2031) | 1.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.79 % |
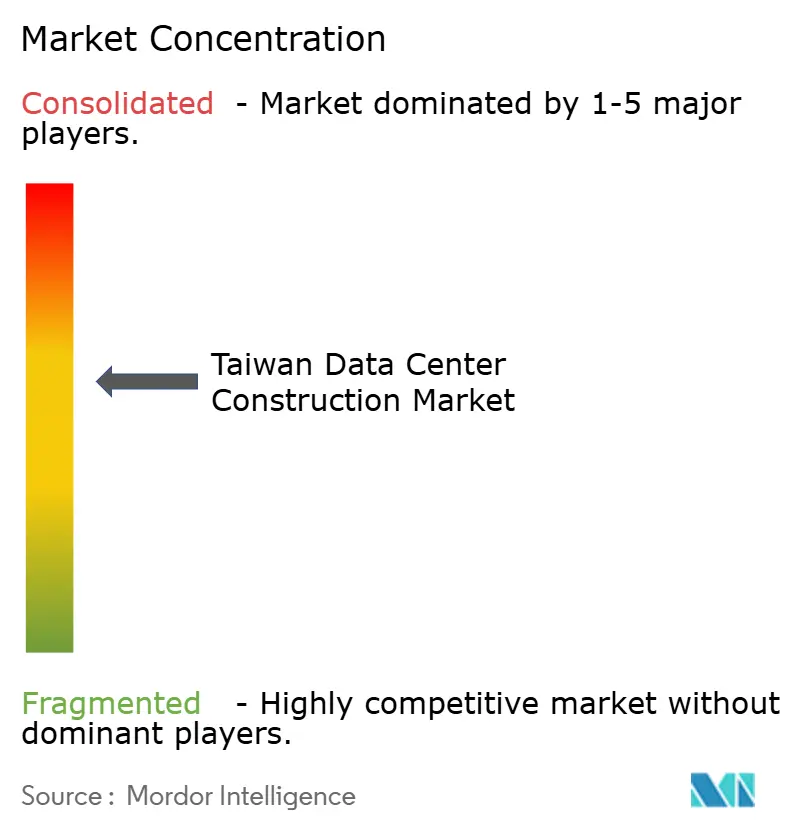
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Analyse des taiwanesischen Rechenzentrum-Baumarkts von Mordor Intelligence
Die Marktgröße des taiwanesischen Rechenzentrum-Baumarkts wurde im Jahr 2025 auf 0,94 Milliarden USD geschätzt und soll von 1,03 Milliarden USD im Jahr 2026 auf 1,64 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,79 % während des Prognosezeitraums (2026–2031). Diese Dynamik wird durch Taiwans Rolle als zentrales Bindeglied in der globalen KI- und Halbleiter-Lieferkette, seine ausgereifte Strategie für souveräne KI sowie eine landesweite Verlagerung hin zum Edge-Computing angetrieben, die die Infrastrukturnachfrage neu gestaltet. Die zunehmende Einführung von Cloud-Diensten, eine dichte 5G-Abdeckung und 14 internationale Unterseekabel ermöglichen eine latenzarme Konnektivität, die grenzüberschreitende Arbeitslasten unterstützt. Innovationen bei der Kühlung, der Beschaffung erneuerbarer Energien und Pilotprojekte zur Batterie-Energiespeicherung bewältigen Herausforderungen hinsichtlich Leistungsdichte und Nachhaltigkeit. Gleichzeitig veranlasst das geopolitische Risiko Hyperscaler dazu, souveräne Kapazitäten zu priorisieren, die unabhängig von externen Jurisdiktionen betrieben werden können, was kontinuierliche private und staatliche Kapitalzuflüsse in den taiwanesischen Rechenzentrum-Baumarkt antreibt.
Wesentliche Erkenntnisse des Berichts
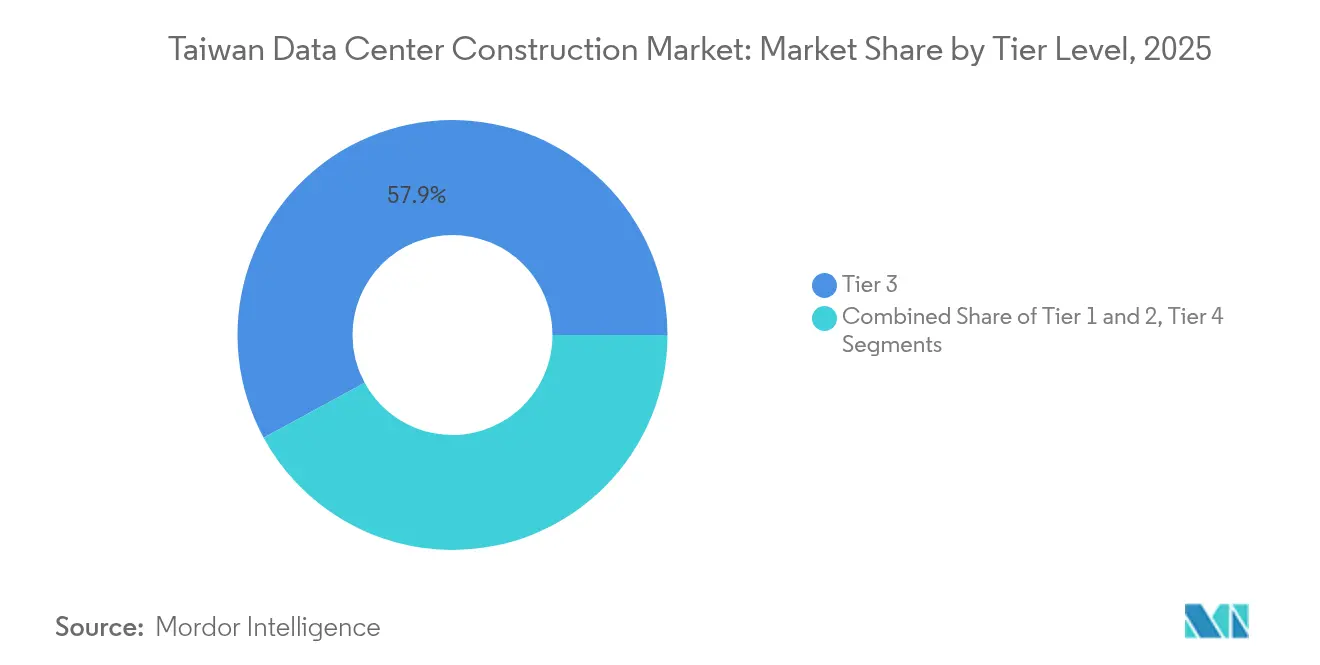
- Nach Tier-Typ führten Tier-3-Anlagen im Jahr 2025 mit einem Umsatzanteil von 57,92 %; Tier-4-Installationen werden bis 2031 voraussichtlich mit einer CAGR von 9,86 % wachsen.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2025 einen Anteil von 53,95 % an der Größe des taiwanesischen Rechenzentrum-Baumarkts, während selbst errichtete Hyperscaler mit einer CAGR von 10,04 % wachsen sollen.
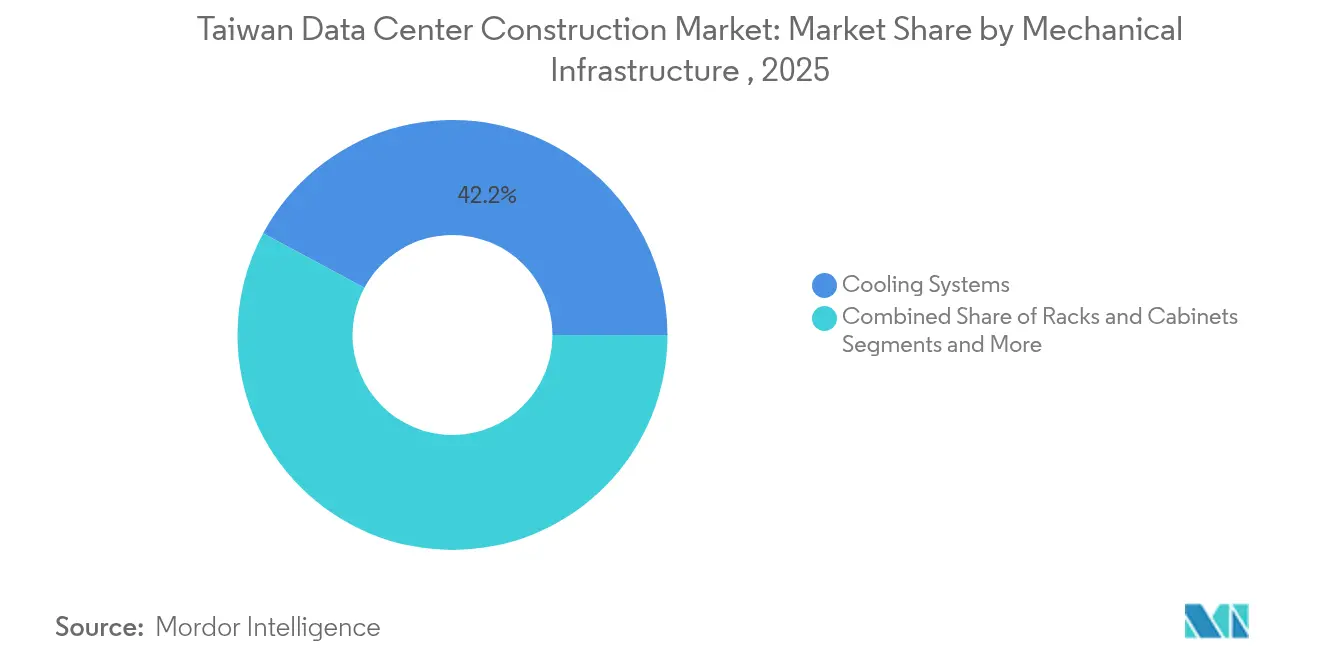
- Nach mechanischer Infrastruktur entfielen auf Kühlsysteme im Jahr 2025 ein Anteil von 42,15 % an der Größe des taiwanesischen Rechenzentrum-Baumarkts; Server- und Speicherkomponenten entwickeln sich mit einer CAGR von 10,34 %.
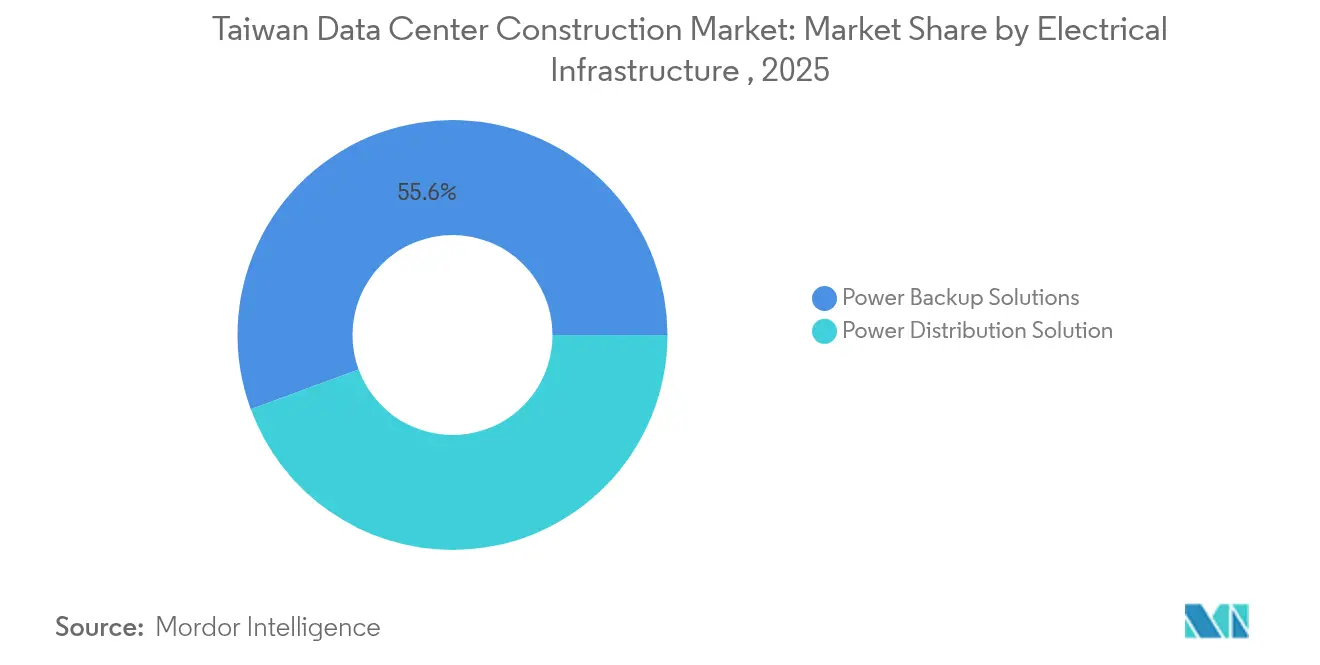
- Nach elektrischer Infrastruktur entfielen auf Stromversorgungssicherungslösungen im Jahr 2025 ein Anteil von 55,62 % am Marktanteil des taiwanesischen Rechenzentrum-Baumarkts, während Stromverteilungslösungen mit einer CAGR von 10,98 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im taiwanesischen Rechenzentrum-Baumarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Einführung von Cloud-Diensten | +2.8% | Metropolregion Taipeh, Hsinchu Science Park | Mittelfristig (2–4 Jahre) |
| 5G-Ausbau und nationale Digitalisierungsinitiativen | +2.1% | Taipeh, Taichung, Kaohsiung | Kurzfristig (≤ 2 Jahre) |
| Staatliches Steuererstattungsprogramm für umweltfreundliche Rechenzentrumsneubauten | +1.5% | Wissenschaftsparks und Industriezonen | Langfristig (≥ 4 Jahre) |
| Halbleitergetriebene Edge/KI-Workload-Lokalisierung | +3.2% | Hsinchu, Taichung, Ausdehnung nach Tainan | Mittelfristig (2–4 Jahre) |
| Neue Unterseekabel-Landestationen zur Senkung der Latenz | +1.8% | Nördliche und zentrale Küstenregionen | Langfristig (≥ 4 Jahre) |
| Pilotprojekte zur BESS-Integration auf Netzebene für mehr als 50 % erneuerbare Energie | +1.4% | Yilan, Hsinchu, Taoyuan, Tainan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung von Cloud-Diensten
Die Durchdringung durch Cloud-Dienste geht über herkömmliche Unternehmensmigrationen hinaus, da Datensouveränitätsrichtlinien die lokale Verarbeitung sensibler geistiger Eigentumsrechte und Bürgerdaten vorschreiben. Amazon Web Services hat sich mit 5 Milliarden USD für seine erste taiwanesische Region mit drei Verfügbarkeitszonen verpflichtet und damit langfristiges Vertrauen in den taiwanesischen Rechenzentrum-Baumarkt bekundet.[1]Tim Culpan, „AWS investiert 5 Milliarden USD in die Taiwan-Region,” aws.amazon.com Hybride und Multi-Cloud-Strategien dominieren im Halbleiterdesign, wo luftdicht abgeschottete Netzwerke und latenzarme Verbindungen zu nahe gelegenen Fertigungsstätten unverzichtbar bleiben. Colocation-Betreiber fügen direkte Cloud-On-Ramp-Knoten hinzu, die sowohl Compliance- als auch Leistungsanforderungen erfüllen. Regierungsprogramme, die auf eine 80-prozentige Nutzung digitaler Lebensstilangebote abzielen, sichern zusätzlich die Nachfrage nach skalierbaren Einrichtungen.
5G-Ausbau und nationale Digitalisierungsinitiativen
Taiwan erzielte im Jahr 2024 eine 5G-Abdeckung von 94 %, und mehr als 16.000 Basisstationen decken nun die gesamte Insel ab und schaffen eine Grundlage für Edge-Computing-Arbeitslasten, die lokal innerhalb von Millisekunden verarbeitet werden müssen. Telekommunikationsunternehmen wie Chunghwa Telecom haben 5G mit vollständig auf Photonik basierenden Backbone-Netzwerken und einem satellitengestützten Backup im niedrigen Erdorbit kombiniert, wodurch die Latenz für kritische Anwendungen reduziert wird. Pilotprojekte zur intelligenten Fertigung, die auf 5G-Edge-Knoten basieren, haben die Wartezeiten an Ampeln bereits um 35 % gesenkt und damit den praktischen Nutzen von Micro-Rechenzentren in städtischen Korridoren bewiesen.
Staatliches Steuererstattungsprogramm für umweltfreundliche Rechenzentrumsneubauten
Ein gestaffeltes Anreizprogramm gewährt Steuergutschriften von 5 % bis 20 % auf Kapital- und Betriebsausgaben für Rechenzentren, die strenge PUE- und Erneuerbare-Energie-Ziele erfüllen.[2]Finanzministerium der Republik China, „Steueranreize für umweltfreundliche Rechenzentren,” mof.gov.tw Googles 500-MW-Offshore-Wind-Stromabnahmevertrag mit Copenhagen Infrastructure Partners unterstreicht, wie ausländische Betreiber das Programm nutzen, um ihren ökologischen Fußabdruck zu verbessern. Einrichtungen, die Taiwans EEWH Gold- oder Diamond-Standards erfüllen, können von einer beschleunigten Abschreibung profitieren, was die Amortisationszeit von Neubauten verkürzt und den taiwanesischen Rechenzentrum-Baumarkt in Richtung nachhaltigerer Konzepte treibt.
Halbleitergetriebene Edge/KI-Workload-Lokalisierung
Taiwan Semiconductor Manufacturing Company erweitert seine Kapazitäten um 11 Wafer-Fertigungsanlagen und vier Hochleistungsverpackungslinien, die mit Design-Verifikations- und KI-Trainings-Clustern vor Ort verknüpft werden müssen. KI-Inferenzierung in der Nähe der Fertigungsstätten reduziert die Entwicklungsdurchlaufzeiten und das Risiko von Verletzungen des geistigen Eigentums, was die Nachfrage nach hochwertigen Einrichtungen mit Präzisionskühlung und seismischer Dämpfung ankurbelt. Staatlich geförderte Projekte zur souveränen KI planen 1.200 Petaflops öffentlicher Rechenkapazität bis 2029 und sichern damit eine langfristige Wachstumsbahn für den taiwanesischen Rechenzentrum-Baumarkt.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stromknappheit im Netz und volatile Strompreise | -2.4% | Inselweit, besonders ausgeprägt in Wissenschaftsparks | Kurzfristig (≤ 2 Jahre) |
| Knappes Flächenangebot und steigende Immobilienkosten in der Metropolregion Taipeh | -1.8% | Taipeh, Neu-Taipeh, Taoyuan | Mittelfristig (2–4 Jahre) |
| Hohe CAPEX für seismische Auslegung bei Tier-III/IV-Anlagen | -1.2% | Seismische Zonen landesweit | Langfristig (≥ 4 Jahre) |
| Langwierige UVP-Genehmigungsverfahren für Hyperscale-Campus-Projekte | -0.9% | Projekte über 50 MW | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromknappheit im Netz und volatile Strompreise
Der Strombedarf wird bis 2030 voraussichtlich um 12 % bis 13 % steigen, was größtenteils auf KI-Rechencluster zurückzuführen ist.[3]Energieverwaltungsbehörde, „Strombedarfsprognose 2025–2030,” energy.gov.tw Importierte fossile Brennstoffe machen noch immer 83 % des Energiemixes aus, was die Betreiber Rohstoffpreisschwankungen und Versorgungsrisiken aussetzt. Batteriespeicher-Ausbauvorhaben mit einer Gesamtkapazität von 160 MW bieten nur begrenzten Ausgleich. Wiederkehrende Engpässe bei der Reservemarge in Sommermonaten zwingen Projekte dazu, lokale Solar-, Wind- und Flüssigkühlanlagen zu integrieren, die den Energiebedarf der Anlagen senken. Diese Minderungskosten belasten den taiwanesischen Rechenzentrum-Baumarkt vorübergehend, beschleunigen aber gleichzeitig die Einführung effizienterer Entwürfe.
Knappes Flächenangebot und steigende Immobilienkosten in der Metropolregion Taipeh
Die Knappheit an innerstädtischen Grundstücken drängt Neubauten nach Taoyuan, Taichung und Kaohsiung. Amazon Web Services wählte einen vorstädtischen Industriepark in Taoyuan für seine Region und spiegelt damit die Verlagerung zu Standorten wider, die Kosten und Glasfasernähe in Einklang bringen. Wissenschaftsparks bieten vorab genehmigte Flächennutzung, obwohl der Wettbewerb mit Halbleitererweiterungen die Gebote verschärft. Entwickler reagieren mit mehrgeschossigen Layouts und höheren Rack-Dichten, um begrenzte Grundflächen optimal zu nutzen – ein Trend, der inzwischen zum Standard im taiwanesischen Rechenzentrum-Baumarkt geworden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Tier-4-Wachstum beschleunigt sich trotz Dominanz von Tier 3
Tier-3-Anlagen hielten 2025 einen Anteil von 57,92 % am taiwanesischen Rechenzentrum-Baumarkt und spiegeln die Kundenpräferenz für ein ausgewogenes Verhältnis zwischen Betriebszeit und Kosten wider. Dies entspricht dem größten Beitrag zur Gesamtgröße des taiwanesischen Rechenzentrum-Baumarkts. Finanzinstitute, Hyperscaler und staatliche Stellen treiben jedoch die Tier-4-Nachfrage mit einer erwarteten CAGR von 9,86 % voran. Seismisch resistente Ingenieurbauweise, die über Kernkraftwerksstandards hinausgeht, ist obligatorisch, und Bauunternehmen setzen viskositätsdämpfende Flüssigkeitsdämpfer und duale aktiv-aktive Netzstrukturen ein, um die Tier-4-Zertifizierung zu erfüllen.
Seismische Nachrüstungen älterer Tier-3-Gebäudehüllen ermöglichen modulare Aufrüstungen auf nahezu Tier-4-Niveau und veranschaulichen eine Verlagerung hin zur widerstandsfähigen Brownfield-Erweiterung. Kriterien für Vertragsgewinne legen nun den Schwerpunkt auf nachweisbare seismische Isolierung und Flüssigkeitskühlung im Rack. Bauunternehmen, die diese Merkmale hinzufügen, positionieren sich für margenstarke Tier-4-Verträge und stärken damit ein Premium-Tier, das der taiwanesische Rechenzentrum-Baumarkt weiterhin belohnen wird, wenn KI-Arbeitslasten zunehmen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Rechenzentrumstyp: Eigenbau-Dynamik der Hyperscaler fordert die Führungsposition von Colocation heraus
Colocation behielt 2025 einen Umsatzanteil von 53,95 %, da KMUs und Halbleiterlieferanten gemeinsame Einrichtungen zur Kostenkontrolle bevorzugen. Dieser Anteil unterstreicht, wie Colocation ein zentrales Element im taiwanesischen Rechenzentrum-Baumarkt bleibt. Dennoch werden selbst errichtete Hyperscaler-Campus alle anderen Formate mit einer CAGR von 10,04 % übertreffen. Amazon, Google und Microsoft bevorzugen zunehmend das vollständige Eigentum, um Compliance zu gewährleisten und KI-Trainingscluster zu optimieren, und bringen maßgeschneiderte Strom- und Kühllösungen mit.
Edge-Unternehmensimplementierungen entwickeln sich beim Design am schnellsten. Telekommunikationsunternehmen installieren Micro-Rechenzentren an 5G-Basisstationen, um latenzempfindliche Arbeitslasten zu verarbeiten. Diese Edge-Knoten umfassen vorgefertigte Zwei-Rack-Gehäuse mit integrierter Flüssigkeitskühlung und spiegeln wider, wie diversifizierte Architekturen den physischen Umfang des taiwanesischen Rechenzentrum-Baumarkts erweitern.
Nach elektrischer Infrastruktur: Innovationen in der Stromverteilung treiben die Netzmodernisierung voran
Notstromaggregate, USV-Stränge und statische Transferschalter machten 2025 einen Anteil von 55,62 % der Ausgaben aus und verdeutlichen die hohe Priorität der Verfügbarkeit. Batteriespeicher-Pilotprojekte integrieren Lithium-Eisenphosphat-Chemie, die eine schnelle Reaktion auf Netzstörungen ermöglicht. Stromverteilungseinheiten liegen auf einem Kurs, eine CAGR von 10,98 % zu erzielen, beflügelt durch die Einführung intelligenter Schaltanlagen, die intermittierende erneuerbare Energieeinspeisung abmildern.
Projekte erfordern nun Sammelschienensysteme mit einer Nennleistung von über 6.000 A und intelligente Stromqualitätsüberwachung. Diese Spezifikationen werden zum Standard für jede Anlage, die langfristige Stromabnahmeverträge im Zusammenhang mit erneuerbaren Energien anstrebt. Das elektrische Segment steht daher an der Spitze technologischer Upgrades, die den taiwanesischen Rechenzentrum-Baumarkt stützen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach mechanischer Infrastruktur: Kühlungsinnovationen reagieren auf die Dichtenanforderungen der KI
Kühlung machte 2025 einen Anteil von 42,15 % der mechanischen Ausgaben aus, und Immersionskühlung sowie Direktchip-Kühlung gewinnen an Bedeutung. Flüssigkeitskühlung beseitigt thermische Grenzen, die die Rack-Leistung einst auf 15 kW begrenzten; Foxconns kommendes 100-MW-Supercomputing-Zentrum wird mit über 70 kW je Rack betrieben werden. Server- und Speicher-Teilsysteme werden eine CAGR von 10,34 % aufweisen, da hochentwickelte GPUs und Hochbandbreiten-Speicher maßgeschneiderte Konfigurationen erfordern.
Anbieter liefern kompakte bürstenlose Pumpen und integrierte CDU-plus-Rack-Baugruppen, die im Feld nachgerüstet werden können, sodass bestehende Standorte ihre Dichten ohne Erhöhung der Stellfläche steigern können. Solche Innovationen verdeutlichen, warum Wärmemanagement weiterhin die Grundlage für wettbewerbliche Differenzierung im taiwanesischen Rechenzentrum-Baumarkt bildet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Taipeh und Neu-Taipeh beherbergen die höchste Anzahl an Einrichtungen und nutzen dichte Glasfaser-Backbone-Netzwerke und die Nähe zum Finanzsektor. Allerdings fördern Grundstückskosten und Netzeinschränkungen eine Wanderung in den Süden. Der Hsinchu Science Park ist direkt mit Halbleiter-Fertigungsstätten verbunden, was die schnellsten regionalen Kapazitätserweiterungen in der mittleren zweistelligen Megawatt-Buchungsklasse antreibt. Taichung bietet niedrigere Immobilienpreise und Netzkapazität und fungiert als zentraler Korridor, der nördliche und südliche Arbeitslasten miteinander verbindet.
Der Southern Taiwan Science Park in Tainan profitiert von Regierungsplänen, bis 2025 ein 120-Petaflop-KI-Zentrum und bis 2029 einen Sovereign-Cloud-Komplex zu installieren, die beide die künftige Nachfrage verankern. Offshore-Windzonen entlang der Westküste liefern bis zu 500 MW vertraglich gesicherter Energie für Hyperscale-Campus-Projekte und verbinden geographische Lage mit erneuerbaren Energiezielen. Küsten-Kabellandestationen in Toucheng, Fangshan und Tamsui sichern eine geringe Latenz nach Nordostasien und in die Vereinigten Staaten und gewährleisten, dass verteilte Bauprojekte weiterhin eine carrierneutrale Erreichbarkeit behalten.
Programme zur Rückgewinnung von Brauchwasser und Entsalzungsanlagen stellen täglich 628.100 Tonnen nicht trinkbares Wasser zur Verfügung und sichern die Kühlmittelversorgung für hochdichte Standorte. Diese Ressourcendiversifizierung stabilisiert das Betriebsrisiko im gesamten taiwanesischen Rechenzentrum-Baumarkt zusätzlich. Infolgedessen entwickelt sich Taiwan von einem Einzelknoten-Modell zu einer Drei-Knoten-Topologie aus Nord, Zentral und Süd, die Strom, Fläche und Konnektivität in Einklang bringt.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Taiwan wird zunehmend durch Energieeffizienz- und Stromzuteilungskontrollen geprägt, die vom Ministry of Economic Affairs (MOEA) und der Energy Administration gesteuert werden. Für Hyperscale- und Colocation-Anlagen mit einem Energieverbrauch von 5 MW oder mehr müssen Entwickler Energy Utilization Manuals erstellen und einreichen und Best Available Techniques anwenden, wobei PUE-Benchmarks von 1,3 für Hyperscale und 1,4 für Colocation als Referenz dienen. Auf der Angebotsseite hat Taipower seit August 2023 neue Stromanträge über 5 MW in Gebieten nördlich von Taoyuan eingeschränkt, was die Standortwahl und die Reihenfolge der Umsetzung beeinflusst, sofern Genehmigungen und Netzanschluss möglich sind.
Für digitale Infrastruktur im Zusammenhang mit Rechenleistung des öffentlichen Sektors legt das Ministry of Digital Affairs (MODA) zusätzliche Compliance-Anforderungen fest, einschließlich der Abstimmung mit dem Cyber Security Management Act für nationale KI-Rechenzentren. Im Juli 2026 wurde in einem Entwurf zur Änderung des Prüfverfahrens für Großlasten der Kreis der Bewertungsindikatoren erweitert, um Investitionsertrag, Arbeitsplatzschaffung, Beitrag zur Lieferkette, Unterstützung des KI-Ökosystems und Cybersicherheitsresilienz einzubeziehen. Dies verändert, wie großangelegte Rechenzentrumsprojekte über den reinen Energieverbrauch hinaus geprüft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Rechenzentrumsbaus in Taiwan beginnt mit der Standortfindung und Machbarkeitsprüfung (Grundstück, Netzanschluss und Genehmigungen), gefolgt von Design und Engineering, Beschaffung, Bau, Inbetriebnahme und laufender Betriebsunterstützung. Lokale und internationale EPC- und Ingenieurunternehmen spielen eine zentrale Rolle bei der Umsetzung von Kundenanforderungen in Tier-III- und Tier-IV-fähige Bauten. CTCI unterstützt die durchgängige EPC-Abwicklung für Rechenzentren, einschließlich eines referenzierten 16-MW-Projekts TPE11, während Exyte weltweite Ingenieur-, Bau- und Inbetriebnahmedienstleistungen mit lokaler Präsenz für komplexe, hochspezifische Programme anbietet.
Auf der Infrastruktur- und Integrationsseite trägt TECO zum MEP-Leistungsumfang in den Bereichen Elektrik und HLK bei, zusammen mit Transformatoren mit einer Nennleistung bis zu 150/161 kV und modularen Rechenzentrumslösungen, die die Zeitpläne für Edge- und Campus-Erweiterungen verkürzen können. Die nachgelagerte Integration verbindet KI-Serverracks und die Ausstattung hochdichter Whitespace-Flächen mit Stromversorgungsinfrastruktur (USV-Systeme, Schaltanlagen, Transformatoren) und Kühlsystemen (geschlossene Wasserkreisläufe und luftgekühlte Kälteanlagenarchitekturen). Inbetriebnahme, Überwachung und die Digitalisierung von Betrieb und Wartung werden zunehmend in die Lieferung integriert, um Effizienzbeschränkungen und Verfügbarkeitsanforderungen zu bewältigen.
Wettbewerbslandschaft
Der taiwanesische Rechenzentrum-Baumarkt weist eine mittlere Konzentration auf, bei der lokale EPC-Unternehmen, internationale Ingenieurspezialisten und Ausrüstungslieferanten zusammentreffen. United Integrated Services, TECO und CTCI verfügen über große Auftragsbestände, die mit Halbleiterkunden verknüpft sind, während globale Unternehmen wie Exyte Reinraum-Expertise einbringen, die für Rechenzentrumshallen in Halbleiterfertigungsstätten erforderlich ist. Schneider Electric, ABB und Delta Electronics integrieren Strom- und Kühlungstechnik und bündeln Entwurfs- und Baupakete, die die Projektabwicklung verkürzen.
Nachhaltigkeitsnachweise entscheiden zunehmend über Ausschreibungsergebnisse. Unternehmen, die PUE-Designs unter 1,3 und Erneuerbare-Energie-Stromabnahmevertrag-Arrangements nachweisen können, erhalten bevorzugten Anbieterstatus im Rahmen von Taiwans Förderprogrammen für umweltfreundliche Bauten. Flüssigkühlungs-Konsortien bestehend aus Foxconn, Nvidia und CoolIT Systems zeigen die Synergie zwischen Hardware-Anbietern und Generalunternehmern. Edge-Einrichtungsspezialisten wie Advantech arbeiten mit Telekommunikationsunternehmen zusammen, um containerisierte Einheiten bereitzustellen, die auf den 5G-Ausbau abgestimmt sind.
Marktführer im Bereich des taiwanesischen Rechenzentrumsbaus
TECO Corporation
CTCI Group
M+W Group
Exyte
AECOM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politisch verknüpfte Rechenkapazitätserweiterungen und eine strengere Energiesteuerung schaffen Freiräume für Entwickler und Auftragnehmer, die messbare Effizienz- und Compliance-Ergebnisse liefern können. MODA-BOO-Beschaffungen für KI-Rechenzentren setzen eine klar definierte Eintrittsschwelle, mindestens 15 PetaFLOPS (FP32) und Investitionen von über 300 Millionen NT$ (ohne Grundstück), was Turnkey-Konsortien begünstigt, die Anlagenlieferung, Hochdichte-Wärmedesign und cybersicherheitsbereite Betriebsführung kombinieren können. Zusätzlich sorgen die Anforderungen der Energy Administration im Zusammenhang mit Energy Utilization Manuals für Standorte ab 5 MW sowie PUE-Benchmarks (1,3 für Hyperscale und 1,4 für Colocation) für eine anhaltende Nachfrage nach fortschrittlicher Kühlung, Optimierung des Antriebsstrangs und nachweisbaren Inbetriebnahme- und Überwachungspaketen.
Es gibt zudem Spielraum bei Modularisierung und wiederholbaren, KI-fertigen Designs, die das Zeitplanrisiko unter eingeschränkten Grundstücks- und Stromverfügbarkeitsbedingungen reduzieren. Ein sichtbares Signal ist die strategische Allianz von TECO mit Foxconn für integrierte modulare KI-Rechenzentrumslösungen für Hyperscaler, die Baumethoden mit höheren Rackdichten und schnellerer Bereitstellung in Einklang bringt. Darüber hinaus erhöht die Bewertung großangelegter Genehmigungen im Juli 2026 anhand von Indikatoren, die Lieferkettenvorteile und Cybersicherheitsresilienz umfassen, die Prämie auf lokale Beschaffung, resiliente Betriebsgestaltung und Partner, die wirtschaftliche und ökosystembezogene Beiträge neben der technischen Leistung dokumentieren können.
Aktuelle Branchenentwicklungen
- Juli 2026: Sicherung der Finanzierung mit Nomura für die erste Phase eines 80-MW-Rechenzentrumscampus in Nordtaiwan, in Partnerschaft mit Keppel Data Centre Fund II und unter Vertrag mit einem globalen Hyperscale-Kunden. Die Finanzierung für die großangelegte Kapazitätserweiterung beschleunigt die Entwicklung des Hyperscale-Campus in Nordtaiwan und unterstreicht die private Finanzierung von KI-/großskaligen DL-Workloads.
- Mai 2026: Die Vorstände der TECO Corporation genehmigten und unterzeichneten eine Übernahmevereinbarung mit dem in Malaysia ansässigen Unternehmen Dynaciate Engineering Sdn. Bhd., um die Erweiterung der KI-Rechenzentrumsinfrastruktur in Südostasien zu beschleunigen; der Abschluss wird bis Ende August 2026 erwartet. Die Übernahme erweitert die regionalen Rechenzentrumskapazitäten von TECO und die Pipeline in Südostasien und dehnt die Fähigkeiten über Taiwan hinaus aus.
- März 2026: Der Vorstand von Chief Telecom genehmigte eine Investition von über 3 Milliarden NT$ (93,5 Millionen US$) für ein viertes KI-Rechenzentrum im Central Taiwan Science Park. Die Investition stärkt die KI-Rechenzentrumskapazität Taiwans in einem wichtigen Park und signalisiert einen anhaltenden, betreibergeführten Kapazitätsaufbau in der Nähe von Halbleiter- und KI-Nachfrage.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diesen Bericht umfasst der Markt den Wert des Baus und der Ausstattung von Rechenzentrumsstandorten in Taiwan, einschließlich elektrischer und mechanischer Systeme, die die Anlage betriebsbereit machen, sowie Bauaktivitäten im Zusammenhang mit Neubauten und Erweiterungen.
Ausgeschlossener Umfang: Nicht erfasst werden laufende Colocation-Serviceerlöse nach der Inbetriebnahme, routinemäßiges Facility Management oder IT-Hardware wie Server und Speicher.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Colocation
- Selbst errichtete Hyperscaler (CSPs)
- Unternehmensrechenzentren und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösungen
- Stromversorgungssicherungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Planung und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
- Tier 1 und 2
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen damit, die Bautätigkeit von Rechenzentren in Taiwan auf messbare öffentliche Signale abzubilden, und nutzen diese Signale dann, um sinnvolle Bandbreiten für Kapazitätszuwächse, zeitlichen Ablauf und Kostenintensität festzulegen. Die Sekundärforschung hilft uns auch, Genehmigungs- und Strombeschränkungen zu verstehen, da diese Bauzeitpläne verschieben und beeinflussen können, wie sich Ausgaben über die Jahre verteilen.
Zu den geprüften Quellen gehören offizielle und nicht kostenpflichtige Referenzen wie taiwanische Regierungsstatistiken zu Energie und Strom, Veröffentlichungen zu Bau- und Baugenehmigungen sowie Aktualisierungen zu Telekommunikation und digitaler Infrastruktur. Wir nutzen zudem Unternehmensberichte und Investorenpräsentationen, Websites von Verbänden sowie seriöse Presseberichterstattung, um Projektankündigungen und Lieferzeitpläne gegenzuprüfen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen zur Richtung von Kühl- und Stromtechnik sowie handelsbezogene Prüfungen auf Sendungsebene genutzt, um wichtige Muster im Ausrüstungsfluss zu validieren. Wir prüfen zudem Handels- und Zollzusammenfassungen, bei denen Ausrüstungsimporte auf Bauzyklen hinweisen. Diese Beispiele sind lediglich illustrativ, und es wurden viele weitere Quellen konsultiert, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Interviews und Umfragen mit Bauunternehmen, Infrastrukturlieferanten, Anlagenbetreibern und Projektmanagern in Taiwan werden genutzt, um Kosten-, Zeit-, Strom- und Kühlungsdaten zu klären, die in öffentlichen Aufzeichnungen fehlen. Die Befragten helfen zudem, Annahmen zu Projektphasen zu prüfen und Bauleistungen von gebündelten Ausrüstungs- oder Betriebsausgaben zu unterscheiden. Widersprüchliche Antworten werden vor der endgültigen Analyse erneut überprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 20% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 30% |
| Kleinere Anbieter: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Unser Kernmodell verwendet einen Top-down-Ansatz, bei dem geplante und im Bau befindliche Kapazitätszuwächse aus Projektpipelines, erwarteten Inbetriebnahmefenstern und typischen Kosten-pro-MW-Bandbreiten für taiwanische Standortbedingungen rekonstruiert werden. Anschließend testen wir diese Gesamtsummen mit selektiven Bottom-up-Prüfungen, einschließlich stichprobenartiger Projektkostenbenchmarks, Kanalprüfungen für wichtige Ausrüstungspakete und einer begrenzten Zusammenfassung angekündigter Bauvorhaben, um sicherzustellen, dass das Modell nicht überzählt.
Wichtige Eingaben, die die Größenbestimmung beeinflussen, umfassen geplante IT-Lastzuwächse (MW), den Anteil der Ausgaben, der auf elektrische gegenüber mechanischer Infrastruktur entfällt, Bauzeitpläne nach Projekttyp und die Auswirkung der Verfügbarkeit von Stromanschlüssen auf die Phasierung. Wir verfolgen zudem Verschiebungen in der Kühlintensität im Zusammenhang mit höherer Rackdichte, da dies die mechanischen Ausgaben pro MW verändert. Preissignale von Auftragnehmern werden ebenfalls einbezogen, um die Verfügbarkeit von Arbeitskräften und die Materialkosteninflation widerzuspiegeln.
Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Verläufe für Liefertermine und Stromversorgungsbereitschaft abzubilden, bevor der wahrscheinlichste Fall ausgewählt wird, der durch Interviewkonsens gestützt wird. Bei unvollständigen Projektdaten werden Lücken durch konservative Bandbreiten für unbekannte Startdaten behandelt, wobei Kostenannahmen auf denselben Währungszeitpunkt standardisiert werden; diese Entscheidungen werden während der Validierung erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale wie angekündigte Kapazitätszuwächse, Kommentare zu Netz- und Stromanschluss sowie sichtbare Baumeilensteine geprüft. Abweichungen werden dann untersucht, um festzustellen, ob die Ursache im zeitlichen Ablauf, im Umfang oder in den Kostenannahmen liegt. Wird ein Ausreißer festgestellt, werden die zugrunde liegende Projektliste und die Stückkostenbandbreiten erneut überprüft, und es wird eine Nachverfolgung ausgelöst, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird die Arbeit schrittweise überprüft, damit Berechnungslogik, Einheitenkonsistenz und Jahreszuordnung von einem weiteren Analysten verifiziert werden. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große Projektankündigungen, erhebliche Verzögerungen oder politische Verschiebungen, die die Bautätigkeit verändern können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen in der Darstellung und Größenbestimmung berücksichtigt sind.
Vergleich der Marktgröße des taiwanischen Rechenzentrumsbaumarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Rechenzentrumsbau in Taiwan stimmen nicht immer überein, da jeder Herausgeber eine andere Abgrenzung dafür verwendet, was als Bauausgaben zählt und wie diese Ausgaben erfasst werden. Unterschiede ergeben sich auch aus der Art der Kostennormalisierung, da der Zeitpunkt der Wechselkurse und die Behandlung der Kosteninflation Gesamtsummen verändern können, selbst wenn die physische Baupipeline ähnlich erscheint.
Durch die Verfolgung der an die Inbetriebnahme gekoppelten Ausgabenphasierung und der Annahmen zum Aktualisierungszeitpunkt hält Mordor Intelligence die Schätzung an taiwanischen Bauvorhaben verankert, die sich innerhalb des Prognosezeitraums in elektrische und mechanische Ausstattungswerte übersetzen, anstatt Betriebsdienstleistungen oder mehrjährige Verträge einzumischen. Die Lücken werden größer, wenn eine Studie die Gesamtinvestition für breitere Rechenzentrumsmärkte zählt, globale Durchschnittskosten anwendet, die lokale Arbeits- und Materialbedingungen nicht erfassen, oder aggressive Lieferzeitpläne ohne Folgeprüfungen zur Stromversorgungsbereitschaft und zum Genehmigungsfortschritt annimmt.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,94 Milliarden USD (2025) | |
| Branchenbericht A | 1,85 Milliarden USD (2024) | Verwendet eine breitere Perspektive der „Rechenzentrumsinvestition“, die IT-Infrastruktur und breitere Anlagenausgaben zusammenfassen kann, was die Gesamtsummen im Vergleich zu einer reinen Bauabgrenzung erhöht. |
| Fachartikel B | 1,47 Milliarden USD (2023) | Stützt sich stark auf angekündigte Investitionsbudgets und passt möglicherweise nicht für Zeitplanverzögerungen oder Ausgaben an, die sich außerhalb des angegebenen Jahres verschieben, was den realisierten Bauwert überzeichnen kann. |
Die Spanne in der Tabelle spiegelt hauptsächlich Abgrenzungsentscheidungen und zeitliche Aspekte wider, nicht nur Wachstumserwartungen. Wenn der Bauumfang spezifisch gehalten wird und die Ausgaben an eine realistische Projektphasierung angepasst sind, lässt sich das Ergebnis leichter auf beobachtbare Bautätigkeit und wiederholbare Prüfungen Jahr für Jahr zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des taiwanesischen Rechenzentrum-Baumarkts?
Der Markt hat 2026 einen Wert von 1,03 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 1,64 Milliarden USD erreichen.
Welche Tier-Klassifizierung führt den Markt an?
Tier-3-Anlagen halten einen Umsatzanteil von 57,92 % und spiegeln ein ausgewogenes Verhältnis zwischen Zuverlässigkeit und Kosteneffizienz wider.
Wie schnell wächst das Segment der selbst errichteten Hyperscaler?
Selbst errichtete Campus-Projekte sollen bis 2031 mit einer CAGR von 10,04 % wachsen und damit alle anderen Rechenzentrums-Typen übertreffen.
Warum gewinnen Flüssigkühlsysteme in Taiwan an Bedeutung?
Hohe GPU-Dichten, ein warmes Klima und Strombeschränkungen machen Flüssigkeitskühlung unverzichtbar für effiziente Wärmeabfuhr und einen niedrigeren PUE.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Weltweite Nachfrage nach Kühlung, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrums-GPUs in China GPU-Nachfrage in China, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Südkoreanischer Markt für Rechenzentrums-GPUs GPUs in Südkorea, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Japanischer Markt für Rechenzentrums-GPUs GPUs in Japan, gegliedert nach Bereitstellungsart, GPU-Typ und Interconnect.
- Europäischer Markt für Wasserverbrauch in Rechenzentren Europäischer Wasserverbrauch, aufgeschlüsselt nach Wasserbeschaffungsquelle, Kühltechnologie und Anlagentyp.
- Hyperscale-Rechenzentrumsmarkt Taiwan Hyperscale-Standorte in Taiwan, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Hongkong Markt für Rechenzentrumsnetzwerke Netzwerktechnik in Hongkong, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Niederlande Data-Center-Power-Markt Stromversorgungssystem-Nachfrage in den Niederlanden, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Asiatisch-pazifischer Markt für Rechenzentrumskühlung Kühlung im asiatisch-pazifischen Raum, unterteilt nach Kühltechnologie, Kühlkomponente und Tier.



