
Größe und Marktanteil des Thailand-Rechenzentrum-Bau-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
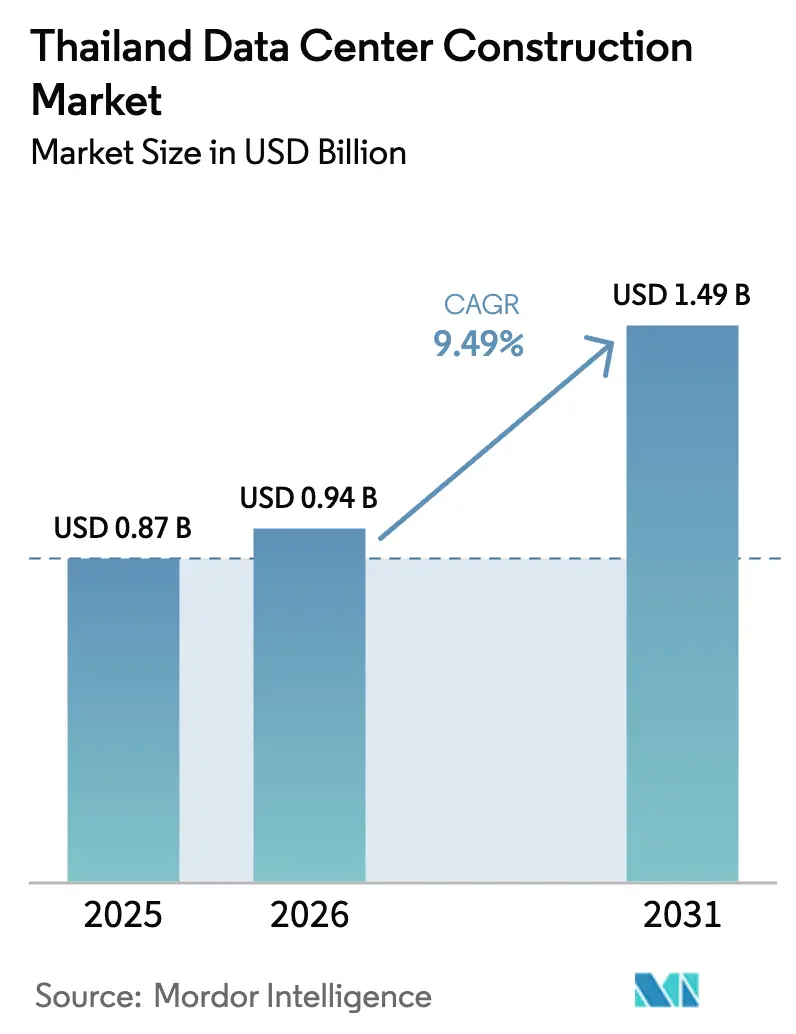
| Marktgröße im Basisjahr (2025) | 0.87 Milliarden US-Dollar |
| Marktgröße (2026) | 0.94 Milliarden US-Dollar |
| Marktgröße (2031) | 1.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.49 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Thailand-Rechenzentrum-Bau-Marktes von Mordor Intelligence
Die Größe des Thailand-Rechenzentrum-Bau-Marktes wird voraussichtlich von 0,87 Milliarden USD im Jahr 2025 auf 0,94 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,49 Milliarden USD erreichen, mit einer CAGR von 9,49 % über den Zeitraum 2026–2031. Die aktuelle Expansion spiegelt die Bestrebungen von Cloud-Anbietern wider, sich vom gesättigten Singapur und dem kostenintensiven Tokio zu diversifizieren, die fünfzehnjährigen Steuerbefreiungen des Eastern Economic Corridor (EEC) sowie ein dichtes Untersee-Kabelnetz, das das Land innerhalb eines Hops von ASEANs 680 Millionen Verbrauchern positioniert. Die laufende Durchsetzung des Gesetzes zum Schutz personenbezogener Daten, beschleunigte Genehmigungsverfahren im Rahmen des Thailand-FastPass-Programms und eine staatlich genehmigte Pipeline von achtzig Rechenzentrum- und Cloud-Projekten im Wert von 480 Milliarden THB beschleunigen den Bau zusätzlich. Elektrische Systeme beanspruchen nach wie vor den größten Anteil der Kapitalbudgets, doch Flüssigkühlungs-Nachrüstungen, modulare mechanische Systeme und GPU-dichte Rack-Designs verlagern die Ausgaben zunehmend in Richtung Kühlung. Der Wettbewerb verschärft sich, da etablierte Colocation-Betreiber ihren Marktanteil gegen hyperscaler-eigene Bauten und REIT-gestützte Neueinsteiger verteidigen, während Hauptrisiken rund um Premium-Stromtarife und langwierige 115-kV-Netzgenehmigungen Zeitpläne und Margen gefährden.
Wichtigste Erkenntnisse des Berichts
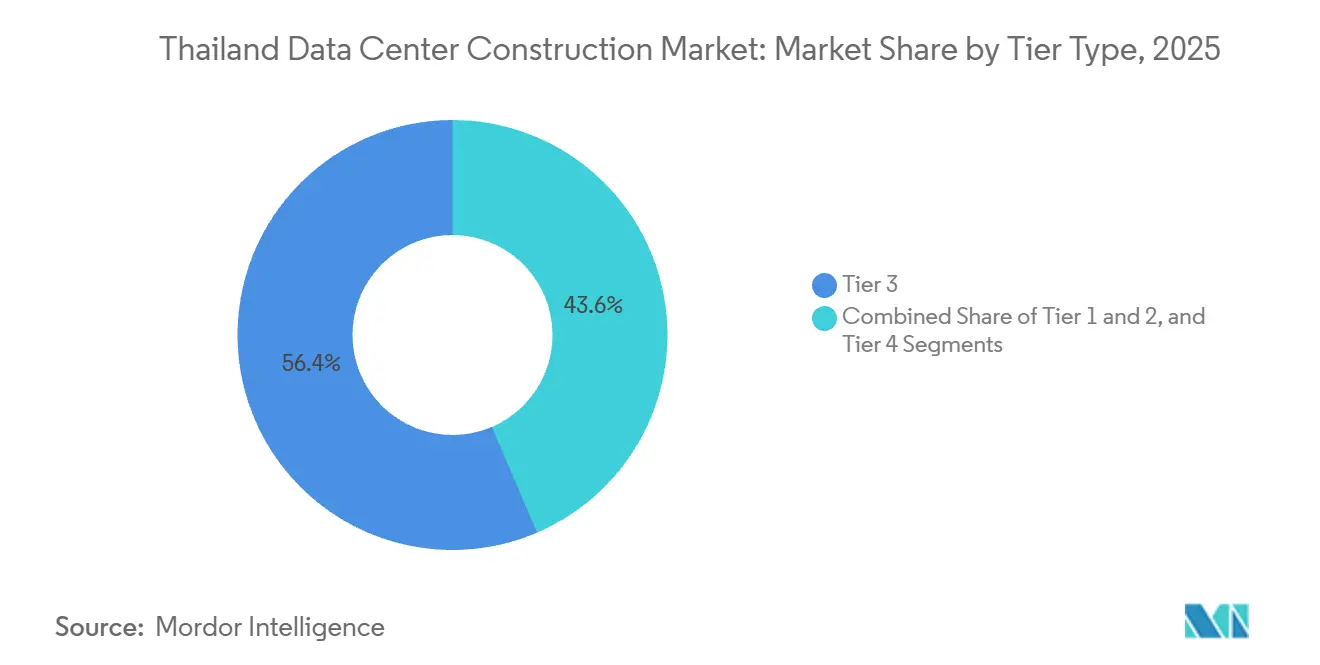
- Nach Tier-Typ führten Tier-3-Einrichtungen mit einem Marktanteil von 56,43 % am Thailand-Rechenzentrum-Bau-Markt im Jahr 2025, während Tier-4-Bauten bis 2031 eine CAGR von 10,32 % verzeichnen sollen.
- Nach Rechenzentrumsgröße hielten großformatige Einrichtungen im Jahr 2025 einen Marktanteil von 54,54 % am Thailand-Rechenzentrum-Bau-Markt, während Hyperscale-Campusse voraussichtlich mit einer CAGR von 10,64 % bis 2031 wachsen werden.
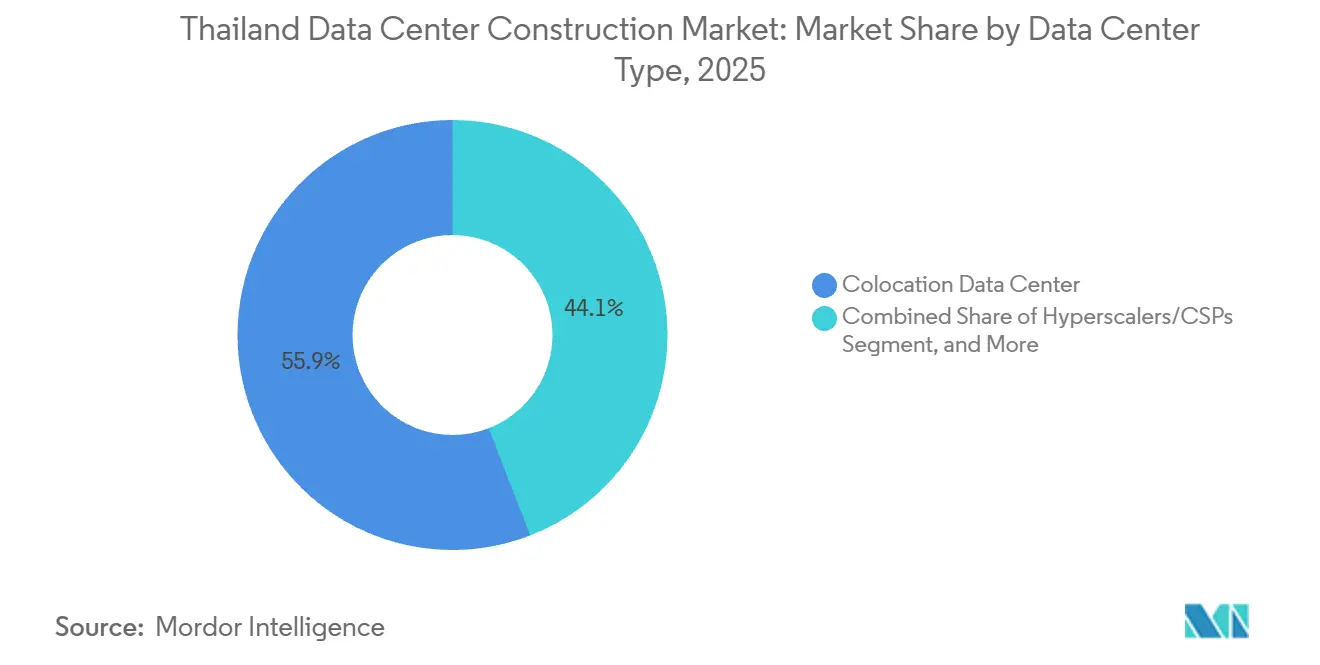
- Nach Rechenzentrumstyp entfielen im Jahr 2025 55,88 % des Marktanteils auf Colocation-Umgebungen, und Hyperscaler- oder Cloud-Dienstanbieter-Projekte entwickeln sich bis 2031 mit einer CAGR von 10,87 %.
- Nach Infrastrukturkomponente entfielen im Jahr 2025 39,12 % des Marktanteils auf elektrische Systeme, während die mechanische Infrastruktur zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,98 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Thailand-Rechenzentrum-Bau-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verstärkte Cloud-Dienstleistungsausbauten durch Hyperscaler | +2.8% | National, konzentriert auf Industriegebiete in Chonburi, Rayong und Samut Prakan | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für digitale Korridore im Eastern Economic Corridor | +2.1% | Provinzen des Eastern Economic Corridor (Chonburi, Rayong, Chachoengsao), Ausstrahlungseffekte auf die Peripherie Bangkoks | Langfristig (≥4 Jahre) |
| Wachstum des OTT-Videoverkehrs und der Nachfrage nach Edge-Knoten | +1.5% | National, mit städtischer Konzentration in der Metropolregion Bangkok | Kurzfristig (≤2 Jahre) |
| Zunehmende Liquidität bei REIT-gestützten Rechenzentrum-Immobilien | +1.2% | National, mit Schwerpunkt auf EEC-Industriezonen mit Versorgungszugang | Mittelfristig (2–4 Jahre) |
| Verpflichtende Einhaltung der Datensouveränität (PDPA) | +1.0% | National, grenzüberschreitende Datenübertragungsbeschränkungen, die multinationale Unternehmen betreffen | Kurzfristig (≤2 Jahre) |
| Aufkommende quantengerechte Strom- und Kühlstandards | +0.9% | National, frühe Einführung in Hyperscale- und Tier-4-Einrichtungen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verstärkte Cloud-Dienstleistungsausbauten durch Hyperscaler
Eine milliardenschwere Welle eigener Infrastruktur verändert den Thailand-Rechenzentrum-Bau-Markt, da Amazon Web Services, Google Cloud und Microsoft Azure sich zu lokalen Regionen verpflichten, die Anforderungen an souveräne Cloud-Dienste und erneuerbare Energien erfüllen müssen. Das Board of Investment genehmigte im März 2025 neue Rechenzentrum-Projekte im Wert von 2,7 Milliarden USD, darunter einen 300-MW-Campus in Rayong von Beijing Haoyang, was den Mitnahmeeffekt von Hyperscaler-Ankermietern bestätigt. Chonburi und Rayong haben sich als Kernknoten etabliert, dank Landverfügbarkeit, Nähe zu Untersee-Kabellandestationen und direkten Stromkaufpiloten, die die Netztarife um 10–15 % senken.[1]Thailand Board of Investment, "Thailands Rechenzentrum-Investitionsboom setzt sich mit neuen Genehmigungen in Höhe von 2,7 Milliarden USD fort," boi.go.th Die Einführung der Flüssigkühlung beschleunigt sich gleichzeitig, da Hyperscaler Rack-Dichten von 100 kW für KI-Training bevorzugen.[2]STT GDC, "Direct-to-Chip-Flüssigkühltechnologie in der Bangkok-1-Einrichtung," sttgdc.com Der Wettbewerb um Megawatt-Standorte greift nun auf sekundäre EEC-Grundstücke über, da erstklassige Parzellen ausverkauft sind.
Staatliche Anreize für digitale Korridore im Eastern Economic Corridor
Fünfzehnjährige Steuerbefreiungen, zollfreie Einfuhren von IT-Ausrüstung und vereinfachte Grundstückseigentumsrechte bilden das Grundgerüst des EEC-Politikpakets und beseitigen einen Großteil der fiskalischen Belastung, die Entwickler historisch in das benachbarte Malaysia oder Vietnam gedrängt hat. Digital Park Thailand stellt Glasfaserleitungen zu Untersee-Kabelsystemen bereit und ermöglicht es qualifizierten Rechenzentren, bis zu 50 MW erneuerbarer Energie zu Tarifen unterhalb der kommerziellen Tarife zu beziehen. Das FastPass-Rahmenwerk verkürzt die Genehmigungsverfahren von achtzehn auf sechs Monate, ein entscheidender Vorteil für Hyperscale-Bauten, bei denen Hoch-, Elektro- und Maschinenbauarbeiten gleichzeitig durchgeführt werden. WHA Corporation meldete Grundstücksverkäufe von 180 Acres an einen einzelnen Rechenzentrum-Kunden im ersten Quartal 2025, was den anhaltenden Appetit auf EEC-Grundstücke unterstreicht. Insgesamt fügen diese Anreize der prognostizierten CAGR mehr als zwei Prozentpunkte hinzu.
Wachstum des OTT-Videoverkehrs und der Nachfrage nach Edge-Knoten
Die landesweite Internetdurchdringung überstieg 2024 85 %, und 96 % der Nutzer streamen Videos, was Content-Delivery-Netzwerke dazu veranlasst, Medien näher an den Abonnenten zwischenzuspeichern.[3]DataReportal, "Digital 2024: Thailand," datareportal.com Colocation-Anbieter setzen daher Mikro-Rechenzentren in Chiang Mai, Phuket und Hat Yai ein, um die Backhaul-Latenz zu reduzieren. Gleichzeitige 5G-Ausbauten mit mehr als 30.000 Basisstationen bis Mitte 2025 verstärken den Bedarf an verteilter Recheninfrastruktur, die Echtzeit-Analysen verarbeiten kann. GPU-fähige modulare Gehäuse von Schneider Electric und Delta Electronics gewinnen an Bedeutung, da sie mit integrierter Kühlung geliefert werden und per Kran auf städtische Dächer oder in Einkaufszentrumskeller gehoben werden können. Dieser Edge-Anstieg hält die Aktivität im Thailand-Rechenzentrum-Bau-Markt auch außerhalb des EEC-Kerns lebendig.
Verpflichtende Einhaltung der Datensouveränität (PDPA)
Die vollständige Durchsetzung des Gesetzes zum Schutz personenbezogener Daten im März 2024 verpflichtet Unternehmen, sensible Daten thailändischer Bürger im Inland zu hosten oder Bußgelder von bis zu 5 Millionen THB zu riskieren, was multinationale Banken und Krankenhäuser in inländische Colocation-Suiten treibt. Bangkok Bank und Siam Commercial Bank migrierten 2025 Kernsysteme in PDPA-konforme Einrichtungen und sicherten sich mehrjährige Mietverträge, die die Auslastung stützen. Die extraterritoriale Reichweite des Gesetzes zwingt regionale SaaS-Anbieter dazu, Edge-Knoten lokal zu platzieren, was den Thailand-Rechenzentrum-Bau-Markt vorantreibt, da Unternehmen um Flächen wetteifern, die ISO-27001- und PCI-DSS-Anforderungen erfüllen. Viele mittelständische Anbieter streben eine Tier-III-Zertifizierung an, um diese Compliance-Prämie zu monetarisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premium-Stromtarife im Vergleich zu regionalen Wettbewerbern | -1.8% | National, besonders ausgeprägt für Einrichtungen außerhalb der Berechtigung für direkte Stromkaufverträge | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungszyklen für 115-kV-Netzanschlüsse | -1.3% | National, konzentriert in der Metropolregion Bangkok und EEC-Industriezonen | Kurzfristig (≤2 Jahre) |
| Steigende Grundstückspreise in der Metropolregion Bangkok | -0.7% | Metropolregion Bangkok, Samut Prakan, Pathum Thani | Mittelfristig (2–4 Jahre) |
| Mangel an Uptime-Tier-akkreditierten Ingenieuren | -0.5% | National, mit akuten Lücken in Tier-III- und Tier-IV-Einrichtungen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premium-Stromtarife im Vergleich zu regionalen Wettbewerbern
Kommerzielle Tarife lagen 2025 im Durchschnitt bei 4,20 THB pro kWh, was etwa 15–20 % höher ist als in Malaysia oder Vietnam, und erhöhen die Gesamtbetriebskosten für GPU-Cluster, die kontinuierlich hohe Lasten ziehen. EGATs direkter Stromkaufpilot ermöglicht es qualifizierten Einrichtungen, erneuerbare Energie mit Rabatten zu sichern, doch das 2-GW-Programm unterstützt weniger als vierzig große Standorte, was Hyperscaler bevorzugt und mittelständische Colocation-Unternehmen zu Standardtarifen belässt. Entwickler erkunden nun Vor-Ort-Solar-plus-Batteriesysteme, um die Spitzennachfrage zu senken, obwohl die Investitionskosten ein Amortisationsrisiko darstellen. Sofern die im Energieentwicklungsplan 2024 vorgesehene Erweiterung der erneuerbaren Energien um 10 GW nicht beschleunigt wird, könnten hohe Tarife kleinformatige Bauten bremsen.
Langwierige Genehmigungszyklen für 115-kV-Netzanschlüsse
Ein mehrbehördliches Genehmigungsverfahren unter Beteiligung von EGAT, der Metropolitan Electricity Authority und der Provincial Electricity Authority bedeutet, dass die Inbetriebnahme von Leitungen mit mehr als 20 MW 12–18 Monate dauern kann. STT GDCs 24-MW-Projekt Bangkok 2 wartete 14 Monate auf die Umspannwerkszuweisung, was die mechanische Übergabe nahe an den geplanten Inbetriebnahmetermin rückte. Entwickler horten Dieselgeneratoren und Batterien, um die Tier-III-Verfügbarkeit während der Wartezeit zu gewährleisten, verursachen jedoch 8–12 % höhere elektrische Investitionskosten. Das FastPass-Programm verspricht eine Koordination mit den Versorgungsunternehmen, doch eine wirksame Entlastung hängt von der Synchronisierung der BOI-Anreize mit der Kapazitätsplanung der Regulierungsbehörden ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Tier 4 gewinnt an Bedeutung, da KI-Workloads Redundanz erfordern
Tier-3-Installationen kontrollierten 2025 56,43 % des Thailand-Rechenzentrum-Bau-Marktes und bieten Unternehmen Service-Level-Agreements von 99,982 % ohne die kostspieligere Fehlertoleranz von Tier 4. Hyperscaler treiben jedoch eine CAGR von 10,32 % bei Tier-4-Bauten voran, indem sie auf N+N-Strom und -Kühlung bestehen, um KI-Trainingsmodelle bei Dichten zu hosten, die 30 kW pro Rack überschreiten. SUPERNAP Thailands fehlertoleranter Tier-IV-Campus in Chonburi wurde 2024 zu einem der wenigen fehlertoleranten Standorte in Südostasien und bietet Betreibern eine Blaupause für GPU-fähiges Design. Flüssigkühlungs-Nachrüstungen wie das 100-kW-pro-Rack-System, das STT GDC im April 2025 einsetzte, stärken die Tier-4-Wirtschaftlichkeit weiter, indem sie die Stromverbrauchseffizienz von 1,6 auf 1,2 verbessern.
Tier-1- und Tier-2-Fußabdrücke, einst bei kleinen Unternehmen beliebt, gehen zurück, da Workloads in höherstufige Colocation-Suiten konsolidiert werden. Betreiber, die keine Tier-3-Upgrades finanzieren können, sehen sich mit Übernahmen oder dem Marktaustritt konfrontiert. Die Investitionsneigung zu Tier 4 erhöht die mechanische Komplexität und fördert Partnerschaften mit spezialisierten Ingenieurbüros, die Fehlertoleranz nach Uptime-Institute-Protokollen zertifizieren können. Im Prognosezeitraum wird Tier 3 weiterhin die Größe des Thailand-Rechenzentrum-Bau-Marktes verankern, doch Tier 4 wird voraussichtlich alle anderen Tiers übertreffen, da die KI-Einführung sich beschleunigt.


Nach Rechenzentrumsgröße: Hyperscale-Bauten verändern den Kapazitätsmix
Großformatige Einrichtungen (10–50 MW) machten 54,54 % der Ausgaben im Jahr 2025 aus, doch das Hyperscale-Segment, definiert als Campusse mit mehr als 50 MW, entwickelt sich mit einer CAGR von 10,64 %. Amazon Web Services und Google Cloud haben jeweils mehrjährige Investitionen von mehr als 1 Milliarde USD für Hyperscale-Regionen eingeplant, während Beijing Haoyangss 300-MW-Plan in Rayong die bestehenden thailändischen Fußabdrücke nach Fertigstellung in den Schatten stellen wird. Die Größe des Thailand-Rechenzentrum-Bau-Marktes für Hyperscale-Projekte soll bis 2029 die großformatige Colocation übertreffen, wenn alle angekündigten Kapazitäten realisiert werden. Modulare Konstruktion und vorgefertigte Stromräume von Schneider Electric ermöglichen es Entwicklern, Bereitstellungszyklen um 6 Monate zu verkürzen, ein Wettbewerbsvorteil, wenn Ankermieter die erste Rack-Lieferung innerhalb von 24 Monaten benötigen.
Mittelformatige (5–10 MW) Einrichtungen hinken hinterher, da Unternehmen entweder direkt in die öffentliche Cloud wechseln oder Workloads in gemeinsame 20-MW-Colocation-Hallen konsolidieren. Kleine (unter 5 MW) Standorte tendieren nun zu Edge-Computing und Notfallwiederherstellung, insbesondere in Chiang Mai und Phuket, wo regionale Verbraucherbasen lokales Caching rechtfertigen. Dennoch behält der Thailand-Rechenzentrum-Bau-Markt einen Platz für Mikro-Einrichtungen, die an 5G-Türme und Einzelhandelszentren gebunden sind, und hält die Lieferketten vielfältig.
Nach Rechenzentrumstyp: Colocation behält die Führung, während Hyperscaler eigene Kapazitäten aufbauen
Colocation hielt 2025 einen Anteil von 55,88 %, da Unternehmen Betriebsausgabenmodelle gegenüber Neubauten bevorzugen. True IDC allein betreibt mehr als 49 MW an Bangkoker Standorten und sicherte sich im November 2025 ein Darlehen in Höhe von 560 Millionen USD für einen 102,6-MW-Campus in Rayong, was das Vertrauen der Kreditgeber in die anhaltende Unternehmensnachfrage signalisiert. Der Thailand-Rechenzentrum-Bau-Markt steht jedoch vor einer strukturellen Zweiteilung, da Hyperscaler eigene Campusse für souveräne Cloud-Anwendungsfälle errichten und Colocation-Anbieter für unternehmenskritische KI-Workloads umgehen.
Edge- und Unternehmenseinrichtungen, obwohl fragmentiert, bleiben für latenzempfindliche Logistik- und Einzelhandelsanwendungen entscheidend. Containerisierte Bauten von Delta Electronics komprimieren Tiefbauarbeiten auf wenige Wochen und ermöglichen es Einzelhändlern, 500-kW-Pods in der Nähe von Verteilungszentren zu platzieren. In Zukunft schichten Colocation-Betreiber Flüssigkühlungs- und KI-als-Dienstleistungs-Angebote auf, um einer Disintermediation entgegenzuwirken und den Geldbeutelanteil bei Banken, Versicherungen und Gesundheitsnetzwerken zu halten.
Nach Infrastruktur: Mechanische Ausgaben steigen durch Einführung der Flüssigkühlung
Elektrische Systeme beanspruchten 2025 39,12 % der Budgets, da 115-kV-Umspannwerke, N+N-USV-Ketten und Dieselgeneratoren weiterhin Voraussetzungen für die Tier-III-Konformität sind. Dennoch steigen die mechanischen Ausgaben mit einer CAGR von 10,98 %, da Direct-to-Chip- und Rear-Door-Flüssigkühler 100-kW-Racks ermöglichen, die mit GPU-Roadmaps Schritt halten. STT GDCs Nachrüstung in Bangkok 1 reduzierte den Betriebs-PUE von 1,6 auf 1,2, senkte den jährlichen Energieaufwand um 25 % und amortisierte die zusätzlichen Investitionskosten innerhalb von vier Jahren.
Modulare mechanische Gestelle verkürzen die Installationszeit vor Ort erheblich, ein entscheidender Vorteil, da die Zeitpläne im Thailand-Rechenzentrum-Bau-Markt unter dem Druck der Hyperscaler enger werden. Der allgemeine Bau verlagert sich zu Tilt-up-Beton- und Stahlrahmenmodulen, während Leitungsplanung, Inbetriebnahme und Wartung höhere Margen erzielen, da die technische Komplexität zunimmt. Der mechanische Schwerpunkt wird anhalten, da GPU-Roadmaps die thermische Designleistung bis 2028 verdoppeln.
Geografische Analyse
Die EEC-Provinzen Chonburi, Rayong und Chachoengsao absorbieren den Großteil der Aktivitäten im Thailand-Rechenzentrum-Bau-Markt, gestützt durch fünfzehnjährige Steuerbefreiungen, zollfreie Einfuhren und direkte Stromkaufpiloten, die zusammen die Gesamtprojektkosten um bis zu 20 % senken. Die Nähe zu den AAG-, AAE-1- und MCT-Kabellandestationen ermöglicht es Hyperscalern, eine Hin- und Rücklatenz von unter 30 Millisekunden nach Singapur und Ho-Chi-Minh-Stadt zu erreichen, ein überzeugender betrieblicher Vorteil für multinationale Mieter. Grundstücksparzellen sind vergleichsweise reichlich vorhanden, obwohl jüngste Transaktionen eine rasche Preissteigerung zeigen, da Entwickler um die Sicherung von Standorten vor 2027 wetteifern.
Die Metropolregion Bangkok beherbergt noch immer mehr als die Hälfte der installierten IT-Last, da Finanzdienstleistungen und Telekommunikationskerne Reaktionszeiten von unter 5 Millisekunden zum zentralen Geschäftsviertel der Stadt erfordern. Steigende Grundstückspreise, überlastete Umspannwerke und eine durchschnittliche Wartezeit von zwölf Monaten für Baugenehmigungen drängen neue Marktteilnehmer jedoch nach außen. Netzknappheit zwingt Entwickler in Bangkok und Samut Prakan zur Überdimensionierung von Diesel-Backup-Systemen, was die elektrischen Investitionskosten um 10 % erhöht. Viele Betreiber mieten daher vorab in Rayong, während sie Edge-Pods in der Innenstadt für latenzempfindliche Workloads behalten.
Sekundärstädte wie Chiang Mai, Phuket und Hat Yai ziehen nun Edge- und Unternehmensbauten unter 5 MW an. Einzelhändler, OTT-Plattformen und Logistikanbieter platzieren containerisierte Rechenzentren in der Nähe regionaler Verteilungszentren, um Backhaul-Kosten zu senken. Diese Mikro-Knoten verankern die künftige Nachfrage nach hochkapazitiven Glasfaserschleifen und bereiten den Boden für eine verteilte Rechenschicht, die Hyperscale-Hubs entlang des EEC ergänzt. Insgesamt trägt die geografische Diversifizierung dazu bei, den Thailand-Rechenzentrum-Bau-Markt in verschiedenen Wirtschaftszonen aufrechtzuerhalten.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Thailand wird durch Investitionsförderung, Datenschutz und Genehmigungsverfahren für Versorgungsunternehmen geprägt. Das Personal Data Protection Act (PDPA) wird seit März 2024 durchgesetzt und verstärkt die Vor-Ort-Hosting-Praxis sowie compliance-getriebene Anlagen-Upgrades (üblicherweise ausgerichtet an ISO/IEC 27001 und Zahlungssicherheitsstandards für regulierte Workloads). Auf der Investitionsseite bleibt das Thailand Board of Investment (BOI) für Großprojekte ein zentraler Torwächter durch Förderprivilegien, die auch die Optionen bei Grundstücken und Strukturen für ausländisch investierte Entwickler beeinflussen können.
Im Juni 2026 aktualisierte das BOI seinen Förderrahmen für Rechenzentren durch neue oder überarbeitete Bekanntmachungen (darunter Sor. 9/2568, Por. 3/2569 und Sor. 2/2569), die strengere Vorbedingungen und Leistungsanforderungen hinzufügten, wie etwa einen Thailand Benefit Enhancement Plan und eine Bestätigung der Stromversorgung vor Antragstellung, verknüpft mit der Energy Regulatory Commission (ERC). Die politische Ausrichtung legt bei der Vergabe von Anreizen zudem mehr Gewicht auf Energieeffizienz und Zertifizierung (zum Beispiel PUE- und Informationssicherheits-Benchmarks), während die Diskussion zur Branchenaufsicht auch Überlegungen der NBTC zur Klassifizierung von Telekommunikationsgeschäften umfasst, die Lizenzierungs- und Eigentumsstrukturen für bestimmte Geschäftsmodelle von Rechenzentren betreffen könnten.
Wettbewerbslandschaft
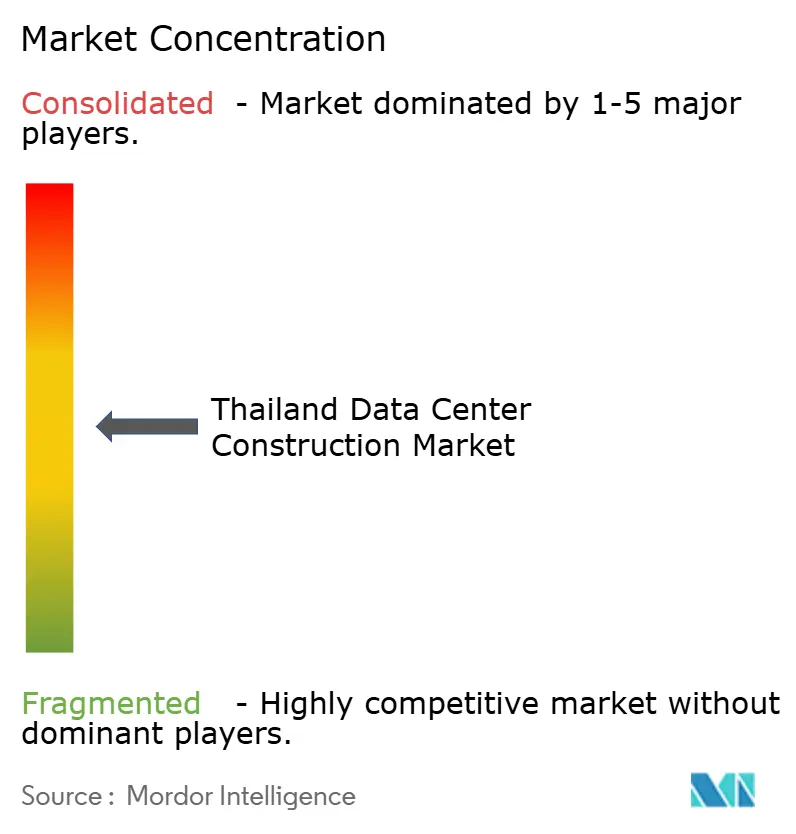
Der Thailand-Rechenzentrum-Bau-Markt ist mäßig fragmentiert. STT GDC Thailand, True IDC und SUPERNAP Thailand behaupten ihre Führungsposition durch Tier-III- und Tier-IV-Zertifizierungen, frühe Einführung der Flüssigkühlung und Ankermietverträge mit Banken und globalen SaaS-Anbietern. Technologische Differenzierung entwickelt sich zum entscheidenden Wettbewerbsvorteil; STT GDCs Direct-to-Chip-System und True IDCs KI-Hyperscale-Rechenzentrum bedienen GPU-Workloads, die herkömmliche luftgekühlte Hallen nicht sicher hosten können.
Bauunternehmen wie Thai Kajima, Thai Obayashi und Syntec haben sich auf Rechenzentrum-Spezialisierung umgestellt, um die nachlassende Nachfrage im gewerblichen Immobilienbereich auszugleichen. Syntecs 455-Millionen-THB-Osprey-Einrichtung verwendete Tilt-up-Paneele und reduzierte die Bauzeit auf 10 Monate. Lieferanten-Ökosysteme haben sich parallel erweitert, wobei Schneider Electric und Delta Electronics vorgefertigte Stromräume und integrierte Kühlracks liefern, die den Baustellenaufwand reduzieren.
REIT-gestützte Neueinsteiger wie INETREIT bringen langfristiges Kapital ein und ermöglichen Massengrundstueckskäufe und mehrphasige Campus-Ausbauten, die kleinere private Akteure nicht leisten können. Die regulatorische Compliance segmentiert das Feld weiter: Einrichtungen mit ISO-27001-, PCI-DSS- und Uptime-Institute-Zertifizierungen erzielen Mietprämien von 10–15 % und verzeichnen eine geringere Fluktuation, da PDPA-Regeln Mieter an zertifizierte Standorte binden. Infolgedessen sehen sich mittelständische Betreiber, die nicht über die Bilanzstärke verfügen, um auf Tier-III-Standards aufzurüsten, mit Übernahmen oder einem schrittweisen Marktaustritt konfrontiert.
Marktführer der Thailand-Rechenzentrum-Bau-Branche
Syntec Construction PCL
Frasers Property (Thailand) PCL
WHA Corporation PCL
STT GDC Thailand Co., Ltd
NTT Global Data Centers (Thailand) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Ausbau campusfähiger, mit Versorgungsleistungen erschlossener Grundstücke im Eastern Economic Corridor (EEC), was das Terminrisiko durch Stromverfügbarkeit und Genehmigungsverfahren verringern kann. Frasers Property Thailand gab im Februar 2026 einen großen Industriegrundstückserwerb in Chonburi bekannt, wobei ein erheblicher Anteil für die Entwicklung von Rechenzentren vorgesehen ist, während WHA Corporation ein auf Rechenzentren fokussiertes Industriegebietskonzept im EEC prüft. Für die Bau- und Design-Lieferketten erweitert dies die adressierbare Pipeline für Tiefbauarbeiten, Umspannwerke, modulare MEP-Systeme und Inbetriebnahmedienstleistungen, die an Tier-III- und -IV-Anforderungen ausgerichtet sind.
Eine zweite Chance betrifft compliance- und effizienzgetriebene Nachrüstungen und Spezifikationsupgrades, insbesondere bei Strom und Kühlung. Die BOI-Anreizkriterien wurden verschärft, um mehr Gewicht auf messbare Effizienz und anerkannte Sicherheitskontrollen zu legen, was Betreiber, die einen geförderten Status anstreben, dazu zwingt, diese Anforderungen in technischen Entscheidungen wie Kühlarchitektur, Überwachung und Resilienzdesign widerzuspiegeln. Auf Marktebene hat die Regierung zudem eine erhebliche genehmigte Pipeline an Rechenzentrums- und Cloud-Projekten mit beschleunigter Genehmigung hervorgehoben, was Raum für Anbieter schafft, die standardisierte, wiederholbare Bauten liefern können (vorgefertigte Stromräume, modulare mechanische Skids und für Flüssigkeitskühlung geeignete Ausstattungen) – sowohl in EEC-Zentren als auch in Bangkok-nahen Knotenpunkten.
Aktuelle Branchenentwicklungen
- Juni 2026: WHA Corporation PCL gab bekannt, dass CEO Pajongwit Pongsivapai eine Machbarkeitsstudie für ein neues, auf Rechenzentren fokussiertes Industriegebiet im Eastern Economic Corridor bestätigt hat. Die Studie deutet auf eine Spezialisierung von Industrieflächen für die Nutzung durch Rechenzentren hin und könnte zu groß angelegten Grundstücksgeschäften und Campus-Bereitstellungen führen, die die Angebots- und Nachfragedynamik bei thailändischen Rechenzentren beeinflussen.
- Juni 2026: WHA Corporation PCL kündigte eine Machbarkeitsstudie für ein auf Rechenzentren fokussiertes Industriegebiet an, mit Plänen, im Q2/Q3 2026 Grundstücksverkaufsverträge über 100 bis 200 Rai mit Rechenzentrumskunden abzuschließen. Die direkte Entwicklungstätigkeit im Bereich Rechenzentrumsgebiete erweitert die Rolle von WHA bei dedizierten Industriegebieten und könnte die Flächennutzungsplanung sowie den Versorgungsbedarf auf dem thailändischen Markt neu gestalten.
- Februar 2026: Frasers Property Thailand gab den Erwerb eines 2.200 Rai großen Industriegeländes in Chonburi bekannt, von dem 30–40 % für die Entwicklung von Rechenzentren vorgesehen sind. Dies stärkt das Angebot an für großangelegte Rechenzentren geeigneten Industriestandorten in Thailand.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben im Zusammenhang mit dem Bau und der Ausstattung von Rechenzentren in Thailand, von Tiefbauarbeiten bis zur Installation zentraler elektrischer und mechanischer Systeme sowie unterstützender Standort- und Sicherheitsinfrastruktur, die den Betrieb der Anlagen ermöglicht.
Ausgeschlossene Bereiche: Wir schließen laufende Colocation-Serviceumsätze, routinemäßigen Anlagenbetrieb und -wartung sowie die meisten IT-Hardwarekäufe aus, die nicht Teil des Bau- und Ausstattungsvertragswerts sind.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Rechenzentrumstyp
- Colocation-Rechenzentrum
- Hyperscaler/Cloud-Dienstanbieter (CSPs)
- Unternehmens- und Edge-Rechenzentrum
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösung
- Stromausfallsicherungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, Thailand-spezifische Nachfragesignale zu erfassen und in Bauausgaben zu übersetzen. Wir stützten uns auf öffentliche Quellen, die helfen, die Pipeline neuer Kapazitäten und deren Einschränkungen zu bestätigen, wie Bekanntmachungen des Thailand Board of Investment, Veröffentlichungen der National Broadcasting and Telecommunications Commission zu Konnektivitäts- und Telekommunikationstrends sowie Informationen zu Stromnetzen und Tarifen, veröffentlicht vom Energy Policy and Planning Office und der Electricity Generating Authority of Thailand.
Zur Untermauerung von Kosten- und Aktivitätsannahmen haben wir zudem Zoll- und Handelsstatistiken, Bau- und Sicherheitsrichtlinien, die Designentscheidungen beeinflussen können, sowie fachbegutachtete Publikationen zu Strom- und Kühleffizienz von Rechenzentren herangezogen. Unternehmensmeldungen, Investorenpräsentationen, Projektpressemeldungen sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten halfen, Zeitpläne zu verifizieren und zu identifizieren, welche Bautypen lokal umgesetzt wurden. Diese Schreibtischrecherchequellen sind beispielhaft, und wir haben zusätzlich weitere öffentliche Referenzen zur Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Eigentümern, Teilnehmern aus Ingenieurwesen und Bau, ausrüstungsfokussierten Integratoren und lokalen Fachleuten, die aktive Projekte in Thailand verfolgen. Wir nutzten diese Gespräche, um typische Bauzeitpläne zu validieren, die Ausstattungsintensität nach Tier zu quantifizieren und zu verstehen, wie Stromverfügbarkeit und Genehmigungszeiträume beeinflussen, welche Projekte von der Ankündigung zu tatsächlichen Ausgaben übergehen.
Verteilung der Befragten der Primärforschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 14 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 15 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der thailändische Nachfragepool anhand des bekannten und erwarteten Zuwachses an Rechenzentrumskapazität rekonstruiert wird, der dann über Kostenspannen pro MW und pro Quadratfuß in Bauwert übersetzt wird. Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt, bei denen stichprobenartige Projektbudgets, Kanalprüfungen zu wichtigen Ausrüstungspaketen und typische Ausstattungsmischungen zusammengeführt werden, um zu prüfen, ob die Gesamtsummen realistisch bleiben.
Zu den wichtigsten Eingaben gehören die aktive und angekündigte MW-Pipeline, tier-abhängige Redundanzniveaus, die die elektrische und mechanische Intensität verändern, durchschnittliche Bauzeitpläne, die Ausgaben in das richtige Jahr verschieben, lokale Baukosteninflation sowie Indikatoren für Strom- und Netzbereitschaft, die Projektverzögerungen beeinflussen. Bei Projekten mit begrenzter Offenlegung schließen wir Lücken anhand analoger Projekte ähnlicher Größe und Tier-Stufe und passen dann anhand von Interview-Rückmeldungen zu Thailand-spezifischen Kosten- und Terminplanungsmustern an. Für die Prognose wurde eine Szenarioanalyse hinsichtlich Inbetriebnahmeverzögerungen und phasenweiser Bauausführungen verwendet, mit Annahmen, die an dem ausgerichtet sind, was Experten in den kommenden Jahren als realisierbar erachten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie Änderungen der geplanten IT-Last, gemeldete Anlagenerweiterungen und das beobachtbare Tempo, mit dem neue Standortankündigungen in Vertragsabschlüsse übergehen. Große Abweichungen lösen eine erneute Überprüfung der Kosten-pro-MW-Bandbreiten, der Zeitplanverschiebungen und des impliziten Anteils von Nachrüstungen gegenüber Neubauten aus, bevor die endgültigen Zahlen freigegeben werden.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere Projekte, politische Änderungen oder Bedingungen der Stromverfügbarkeit die Aussichten wesentlich verändern. Vor der Auslieferung führen wir einen erneuten Validierungsdurchlauf durch, und alle neuen Widersprüche, die in den jüngsten öffentlichen Veröffentlichungen festgestellt werden, werden durch schnelle erneute Kontaktaufnahmen und Modellanpassungen gelöst.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den thailändischen Rechenzentrumsbau-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt unterscheiden sich häufig, weil die Grenze zwischen Bauwert und der breiteren Investitionsgeschichte von Rechenzentren nicht jedes Mal gleich gezogen wird. Unterschiede zeigen sich auch, wenn Quellen angekündigte Projekte als kurzfristig vollständig finanziert behandeln oder wenn sie sich auf regionale Kostenbenchmarks anstelle Thailand-spezifischer Bauökonomien stützen.
Die Lücken ergeben sich typischerweise daraus, was innerhalb des Baus gezählt wird, wie Kosten pro MW von Jahr zu Jahr eskaliert werden und wie mit Zeitplanverzögerungen umgegangen wird, wenn Netzanschluss und Genehmigungen länger dauern als geplant. Auch das Timing der Währungsumrechnung spielt eine Rolle, da mehrjährige Projekte zu unterschiedlichen Zeitpunkten umgerechnet werden können, was die gemeldeten USD-Gesamtsummen verändert, selbst wenn die lokale Kostenbasis ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,87 Mrd. USD (2025) | |
| Branchen-Immobilienberater A | 7,80 Mrd. USD (2024) | Zählt mehrjährige Investitionsabsichten über 2024 bis 2027 hinweg, und die Zahl kann Grundstücke, Finanzierung und breitere Programmausgaben umfassen, statt nur innerhalb eines einzelnen Jahres erbrachter Bauleistungen. |
| Kapitalmarktbericht B | 1,48 Mrd. USD (2024) | Verwendet eine einjährige Sicht auf Investitionen in digitale Infrastruktur, bei der Rechenzentren mit angrenzender Infrastruktur gebündelt sein können und die Projektzeitplanung nicht immer an Genehmigungs- und Stromanschlussverzögerungen angepasst wird. |
Die Tabelle zeigt eine große Spannbreite, hauptsächlich weil einige Quellen mehrjährige Investitionspools oder breitere Infrastrukturkörbe ausweisen, während im Modell von Mordor Intelligence der Wert auf im jeweiligen Jahr erfasste Bau- und Ausstattungsausgaben für thailändische Rechenzentren beschränkt ist, wobei Zeitpläne verschoben werden, wenn Baumeilensteine sich verzögern. Dies hält die Schätzung nachvollziehbar an einer klaren Pipeline und einer wiederholbaren Kostenlogik fest, was Entscheidungsträgern hilft, Jahre zu vergleichen, ohne Umfänge zu vermischen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Thailand-Rechenzentrum-Bau-Markt bis 2031 erreichen?
Der Thailand-Rechenzentrum-Bau-Markt wird voraussichtlich bis 2031 einen Wert von 1,49 Milliarden USD erreichen, gestützt durch eine CAGR von 9,49 %.
Welche Tier-Kategorie wächst innerhalb der thailändischen Rechenzentrum-Bauten am schnellsten?
Tier-4-Einrichtungen entwickeln sich mit einer CAGR von 10,32 %, da Hyperscaler vollständige Fehlertoleranz für KI-Workloads benötigen.
Wie beeinflussen staatliche Anreize die Standortwahl?
Fünfzehnjährige Steuerbefreiungen und direkter Zugang zu erneuerbarer Energie im EEC senken die Gesamtprojektkosten um bis zu 20 % und machen Chonburi und Rayong zu bevorzugten Standorten.
Warum sind Stromtarife ein Hemmnis für Entwickler?
Kommerzielle Tarife liegen im Durchschnitt bei 4,20 THB pro kWh, was etwa 15–20 % höher ist als in Malaysia oder Vietnam, und beeinträchtigt die Kostenwettbewerbsfähigkeit, sofern Projekte nicht für vergünstigte direkte Stromkaufverträge qualifiziert sind.
Welcher technologische Wandel prägt die mechanischen Ausgaben?
Direct-to-Chip-Flüssigkühlung unterstützt Rack-Dichten von 100 kW, senkt den PUE auf 1,2 und treibt das Wachstum der mechanischen Infrastruktur mit einer CAGR von nahezu 11 % voran.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Thailand Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrums-Racks in Thailand Racks in Thailand, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Hyperscale-Rechenzentrumsmarkt Thailand Hyperscale-Standorte in Thailand, unterteilt nach Rechenzentrumstyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Südkorea Stromversorgungssysteme in Südkorea, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Rechenzentrums-GPUs in China GPUs in China, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.


