
Globale Tacrolimus-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 7.75 Milliarden US-Dollar |
| Marktgröße (2031) | 9.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Tacrolimus-Marktanalyse von Mordor Intelligence
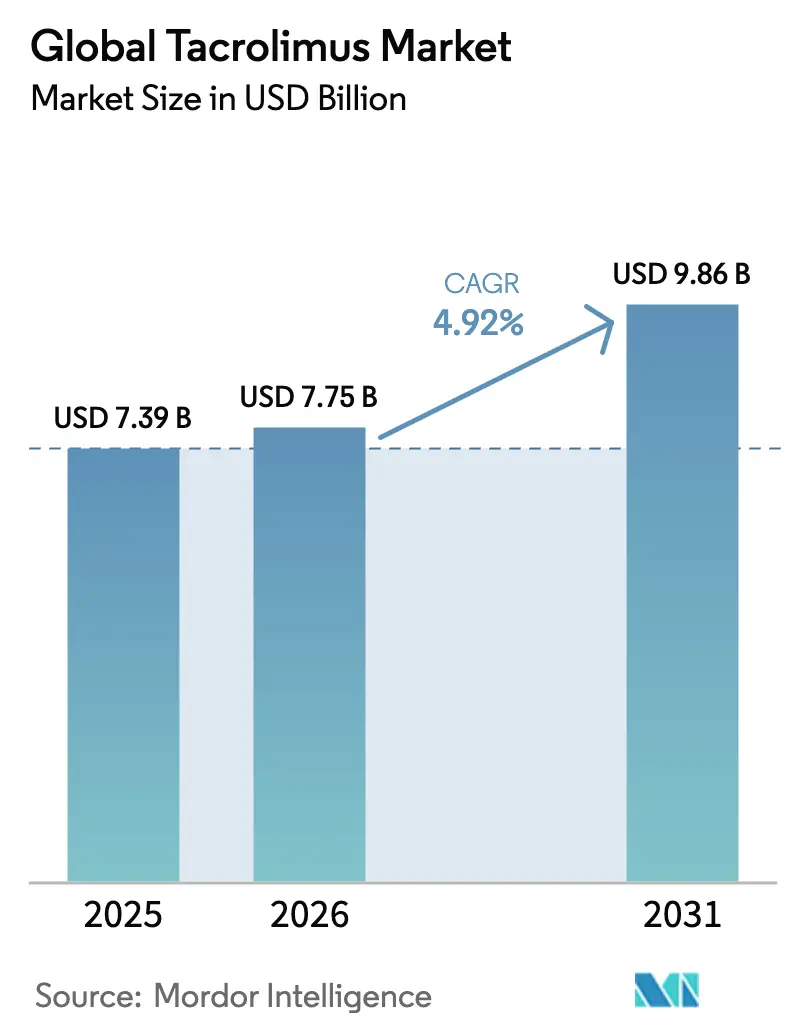
Die Tacrolimus-Marktgröße wurde im Jahr 2025 auf 7,39 Milliarden USD geschätzt und soll von 7,75 Milliarden USD im Jahr 2026 auf 9,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2026–2031). Der Tacrolimus-Markt wird durch die breitere Akzeptanz von Einmal-täglich-Retardpräparaten, steigende Transplantationsvolumina und zunehmende Verschreibungen bei steroidrefraktären Autoimmunerkrankungen angetrieben. Die Generikadurchdringung beschleunigt sich nach dem Ablauf der Exklusivität von Prograf, doch Innovatoren behaupten einen Preisaufschlag durch komplexe Verabreichungsplattformen und robuste Pharmakovigilanzprogramme. Die Einführung von Technologien zur therapeutischen Arzneimittelüberwachung (TDM) verbessert die Dosisoptimierung und die langfristige Therapietreue und mindert Toxizitätsrisiken, die früher die Akzeptanz einschränkten. Die Versorgungskettensicherheit ist zu einer strategischen Priorität geworden, da Hersteller Streptomyces-Fermentationsquellen diversifizieren, um Nachfragespitzen im asiatisch-pazifischen Raum zu bewältigen.
Wichtigste Erkenntnisse des Berichts
- Nach Formulierung hielten Retardpräparate im Jahr 2025 einen Tacrolimus-Marktanteil von 28,56 %, während intravenöse Zubereitungen bis 2031 voraussichtlich mit einer CAGR von 8,79 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 38,41 % der Tacrolimus-Marktgröße auf die Organtransplantation; für Autoimmunerkrankungen wird bis 2031 eine CAGR von 9,91 % prognostiziert.
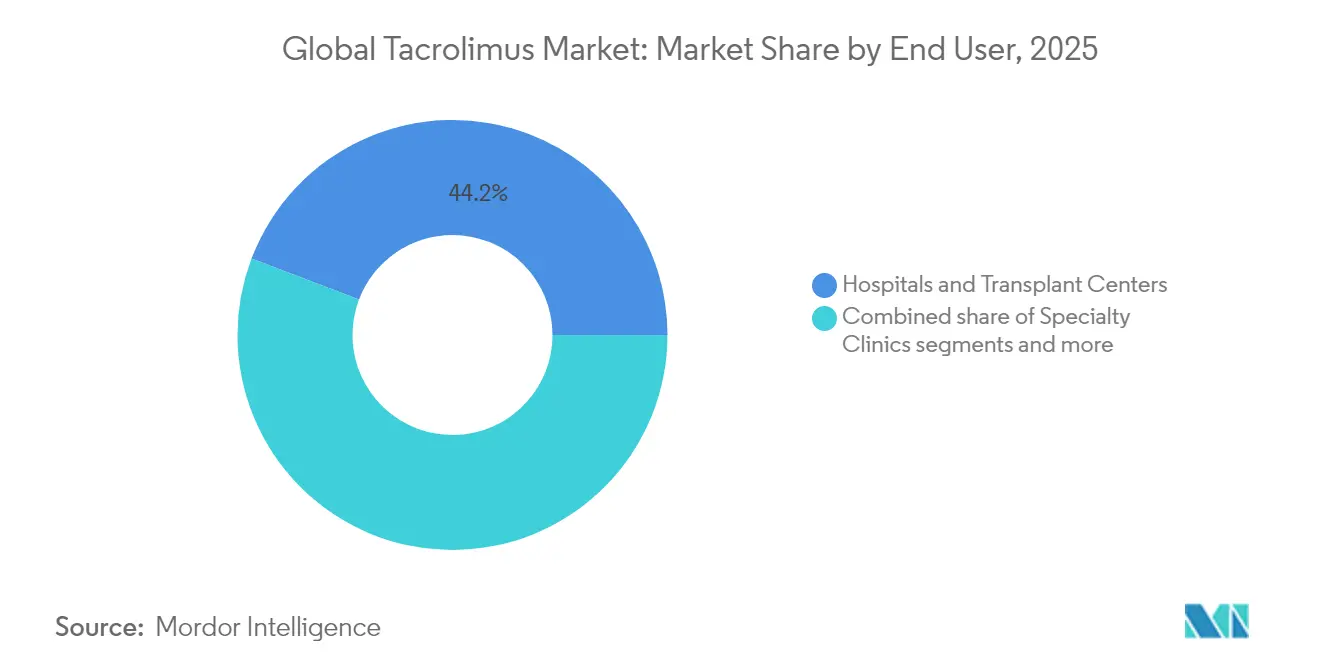
- Nach Endnutzer entfielen im Jahr 2025 44,22 % des Tacrolimus-Marktanteils auf Krankenhäuser und Transplantationszentren, während Fachkliniken bis 2031 voraussichtlich mit einer CAGR von 10,48 % wachsen werden.
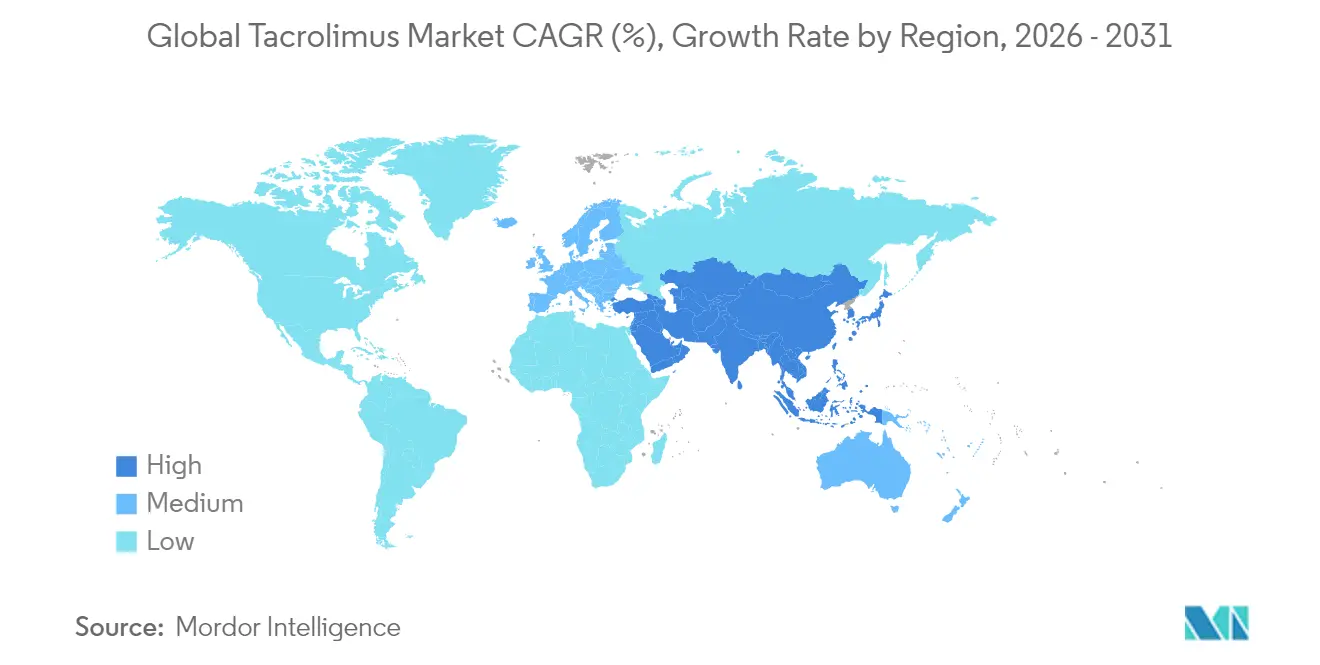
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,74 %, und der asiatisch-pazifische Raum verzeichnet bis 2031 eine CAGR von 9,21 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Überlebensraten nach Transplantation fördern die langfristige Nutzung von Immunsuppressiva | +1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wechsel von Ciclosporin zu Tacrolimus bei Organtransplantationen | +0.8% | Global, beschleunigte Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Zulassungen für Retardformulierungen | +0.7% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Belastung durch Autoimmunerkrankungen im asiatisch-pazifischen Raum und in Europa | +0.6% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Innovative Arzneimittelverabreichungsplattformen (Nano-Augentropfen, biologisch abbaubare Implantate) | +0.4% | Nordamerika und Europa, Frühadoptionsmärkte | Langfristig (≥ 4 Jahre) |
| In therapeutische Arzneimittelüberwachungssysteme (TDM) integrierte Präzisionsdosierungssoftware | +0.3% | Global, mit schnellerer Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Überlebensraten nach Transplantation fördern die langfristige Arzneimittelnutzung
Die Zehn-Jahres-Überlebensrate von Nierentransplantaten übersteigt mittlerweile 85 %, was Patienten einer deutlich längeren Erhaltungsimmunsuppression aussetzt. Höhere Überlebensraten führen zu 40–60 % mehr lebenslangen Tacrolimus-Dosen pro Empfänger und vergrößern die wiederkehrenden Umsatzströme sowohl für Innovatoren als auch für Generikahersteller. Kliniker wählen zunehmend Einmal-täglich-Retardvarianten, die die Therapietreue durch Vereinfachung komplexer Einnahmepläne verbessern. Das parallele Wachstum digitaler TDM-Plattformen ermöglicht eine Ferneinstellung der Dosis und reduziert toxizitätsbedingte Krankenhausaufenthalte. Zusammen sichern diese Entwicklungen nachhaltige Volumenzuwächse für Tacrolimus über mindestens das nächste Jahrzehnt.
Therapeutische Migration von Ciclosporin zu Tacrolimus
Große Metaanalysen bestätigen eine geringere akute Abstoßungsrate, reduzierte Nephrotoxizität und weniger kardiovaskuläre Ereignisse, wenn Tacrolimus Ciclosporin ersetzt. Als Reaktion darauf haben globale Transplantationsleitlinien die Erstlinienprotokolle überarbeitet, und mehr als 80 % der Lebertransplantationszentren beginnen nun mit Tacrolimus. Der rasche Generikaeintritt im asiatisch-pazifischen Raum beseitigt historische Kostenbarrieren und ermöglicht es einkommensschwächeren Gesundheitssystemen, Therapieschemata schnell zu modernisieren. Krankenhäuser berichten zudem von kürzeren postoperativen Aufenthalten, da Tacrolimus frühe Komplikationen minimiert und knappe Intensivbetten freisetzt. Diese klinischen und wirtschaftlichen Vorteile sichern die stetige Verdrängung von Ciclosporin durch die Formulierung.
Rasche regulatorische Akzeptanz von Retardvarianten
Envarsus XR und ähnliche Produkte weisen glattere pharmakokinetische Profile auf, die Spitzen-Trog-Schwankungen reduzieren, die mit Abstoßungskrisen verbunden sind. Regulierungsbehörden in den Vereinigten Staaten und Europa gewähren nun vorrangige Prüfungen und verweisen auf klare Vorteile bei der Therapietreue und geringere Überwachungsintensität. Der Patentschutz bis 2035 schützt diese Varianten vor unmittelbarem Preiswettbewerb und sichert einen Preisaufschlag von 20–30 % gegenüber Zweimal-täglich-Kapseln. Gesundheitstechnologiebewertungen in Kanada und Deutschland zeigen Nettoeinsparungen im Budget durch vermiedene Krankenhauswiederaufnahmen trotz höherer Anschaffungskosten. Infolgedessen beschleunigt sich die Akzeptanz von Retardpräparaten sowohl in reifen als auch in aufstrebenden Märkten.
Zunehmende Prävalenz von Autoimmunerkrankungen
Die Inzidenz von Lupusnephritis, rheumatoider Arthritis und Colitis ulcerosa steigt im asiatisch-pazifischen Raum und in Osteuropa am schnellsten. Tacrolimus ist nun in mehreren regionalen Leitlinien als steroidschonendes Mittel aufgeführt, wenn die Standardtherapie versagt. Chinesische gesundheitsökonomische Modelle berichten von überlegenen qualitätsbereinigten Lebensjahren gegenüber Cyclophosphamid und stärken nationale Erstattungsentscheidungen. Pharmaunternehmen finanzieren große Real-World-Register, um die Langzeitsicherheit außerhalb von Transplantationspopulationen zu dokumentieren. Diese entstehende Evidenzbasis soll die Nachfrage im Bereich Autoimmunerkrankungen bis 2030 zweistellig steigern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Enger therapeutischer Index erfordert kostspielige TDM | -0.9% | Global, besonders stark in preissensiblen Märkten | Langfristig (≥ 4 Jahre) |
| Patentgeschützte LP-10/Veloxis-Retardformen verzögern Preiserosion | -0.5% | Hauptsächlich Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohes Nephro- und Neurotoxizitätsprofil im Vergleich zu Wirkstoffen der nächsten Generation | -0.7% | Global, mit höherer Auswirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Versorgungskettenanfälligkeit aufgrund von Fermentationseingaben aus einem einzigen Stamm | -0.3% | Global, mit akuter Auswirkung in Produktionszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
TDM-Kostenbelastung
Tacrolimus erfordert eine Überprüfung des engen therapeutischen Index, und monatliche Tests kosten 100–200 USD pro Test, was die Kostenträgerbudgets in preissensiblen Systemen belastet. Diese kumulativen Ausgaben können für viele Transplantationspatienten innerhalb von fünf Jahren die Arzneimittelanschaffungskosten übersteigen. Ländliche Krankenhäuser in Lateinamerika und Afrika verfügen häufig nicht über kalibrierte Chromatographieplattformen, sodass Patienten lange Wege für Blutentnahmen zurücklegen müssen. Trockenblutflecken-Kits reduzieren logistische Hürden, sind aber weiterhin auf zentralisierte Laboratorien angewiesen und bieten nur teilweise Entlastung. Bis erschwingliche Point-of-Care-Analysegeräte weltweit skalieren, werden hohe Überwachungskosten die Tacrolimus-Akzeptanz in Entwicklungsregionen weiterhin einschränken.
Patentschutzwälle bei Retardpräparaten verlangsamen Preiserosion
Veloxis schützt seine LP-10-Einmal-täglich-Beschichtungstechnologie mit Patenten, die bis 2035 laufen, und schafft damit ein dauerhaftes Exklusivitätsfenster. Die Herstellung erfordert mehrschichtige Sprühbeschichtung und Echtzeit-Auflösungsanalytik – Fähigkeiten, über die die meisten Generikabetriebe nicht verfügen. Diese technischen Hürden halten Wettbewerber auf Abstand und sichern einen Preisaufschlag von 25 % gegenüber sofort freisetzenden Generika. Kostenträger in Nordamerika und Europa akzeptieren den höheren Listenpreis, da eine verbesserte Therapietreue kostspielige abstoßungsbedingte Wiederaufnahmen senkt. Infolgedessen bleibt die Preisgestaltung bei Retardpräparaten stabil und dämpft den allgemeinen Marktpreisdruck, selbst wenn Standardkapseln einem aggressiven Preisnachlass ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formulierung:
Retardpräparate erzielen PremiumpreiseRetardvarianten hielten im Jahr 2025 einen Tacrolimus-Marktanteil von 28,56 % und generierten in diesem Jahr eine Tacrolimus-Marktgröße von 2,11 Milliarden USD. Überlegene Pharmakokinetik glättet Spitzen-Trog-Schwankungen, senkt Abstoßungsepisoden und unterstützt die Einmal-täglich-Therapietreue. Intravenöse Zubereitungen sind zwar wertmäßig kleiner, wachsen jedoch mit einer CAGR von 8,79 % aufgrund der breiteren Akzeptanz für die perioperative Induktion bei Nieren- und Lebertransplantaten. Sofort freisetzende orale Generika behaupten das Volumen in der Erhaltungstherapie, stehen jedoch unter Preisdruck, da Kostenträger Einkaufsverträge bündeln.
Hersteller investieren in Nanokapselsuspensionen, transdermale Pflaster und biologisch abbaubare Augenimplantate, die eine wochen- oder monatslange Freisetzung versprechen. Beschichtungslinien mit Echtzeit-Auflösungsanalytik ermöglichen es Innovatoren, Qualitätsdifferenzierung zu sichern und eine schnelle Generikareproduktion abzuschrecken. Pilotversuche mit 3D-gedruckten Mini-Tabletten zeigen eine genaue Mikrodosierung für den pädiatrischen Einsatz – ein Bereich, der von den aktuellen Kapselstärken noch unzureichend bedient wird. Regulierungsbehörden haben Bereitschaft signalisiert, adaptive Prüfpfade für solche Technologien zu nutzen, sofern die Plasmaspiegel-Variabilität innerhalb etablierter Bioäquivalenzgrenzen bleibt. Diese Innovationen erhöhen insgesamt die technische Einstiegshürde für den Markteintritt und vergrößern gleichzeitig die künftig adressierbare Basis von Patienten mit komplexem Bedarf.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Autoimmunakzeptanz verändert den NachfragemixDie Organtransplantation trug im Jahr 2025 38,41 % zur Tacrolimus-Marktgröße bei, getragen von Nieren- und Lebertransplantaten, die die globalen Transplantationsvolumina dominieren. Autoimmunerkrankungen werden jedoch voraussichtlich die schnellste Expansion mit einer CAGR von 9,91 % verzeichnen, da klinische Evidenz Tacrolimus bei Lupusnephritis, rheumatoider Arthritis und steroidrefraktärer Colitis ulcerosa validiert. Dermatologische Anwendungen wie atopische Dermatitis behaupten eine Nische durch topische Salben, obwohl das Wachstum hinter systemischen Indikationen zurückbleibt. Herz- und Lungentransplantationen bleiben stabil, sind jedoch durch Spendermangel begrenzt.
Leitlinienänderungen in Taiwan, China und Teilen Europas listen Tacrolimus nun vor Cyclophosphamid für die Zweitlinientherapie der Lupusnephritis, was Formulierungserfolge und regionale Erstattungsentscheidungen vorantreibt. Gepoolte Real-World-Daten deuten auf einen Rückgang der Krankenhauswiederaufnahmen bei Autoimmunschüben um 25 % hin, wenn Tacrolimus zu steroidschonenden Therapieschemata hinzugefügt wird. Laufende Studien testen mikrodosiertes Tacrolimus bei chronischer Graft-versus-Host-Erkrankung – eine Anwendung, die ein neues Orphan-Drug-Subsegment schaffen könnte. Gesundheitstechnologiebewertungsgremien beginnen, lebenslange Produktivitätsgewinne für junge Autoimmunpatienten einzubeziehen – eine Entwicklung, die eine breitere Kostenübernahme begünstigt. Diese Dynamiken verlagern den gesamten Wachstumsimpuls insgesamt weg von der transplantationszentrierten Nachfrage hin zu Märkten für chronische Immunmodulation.
Nach Endnutzer:
Fachkliniken beschleunigen die DezentralisierungKrankenhäuser und Transplantationszentren erfassten im Jahr 2025 44,22 % des Tacrolimus-Marktanteils, was ihre Rolle in der akuten postoperativen Versorgung und der frühen TDM-Phase widerspiegelt. Fachkliniken sind jedoch auf dem Weg zu einer CAGR von 10,48 %, da Kostenträger die Nachsorge in kostengünstigere ambulante Einrichtungen verlagern. Dermatologiepraxen behalten eine dauerhafte Nachfrage nach topischem Tacrolimus, während ambulante Operationszentren für tagesklinische Transplantatbiopsien und sofortige Wiederdosierungsprotokolle an Bedeutung gewinnen. Telepharmazieplattformen ermöglichen es ländlichen Klinikern, tertiäre Zentrumspharmakologinnen und -pharmakologen für Dosistitrationsentscheidungen zu konsultieren.
Tragbare Immunoassay-Kits und Bluetooth-fähige Pillenfläschchen ermöglichen es Klinikern, Talspiegel und Therapietreue ohne wiederholte Krankenhausbesuche zu überwachen. Verträge zur wertbasierten Versorgung in den Vereinigten Staaten vergüten Fachkliniken nun für Ergebnismetriken wie Transplantatüberlebenstage statt Besuchszahlen und schaffen Anreize für ein proaktives Dosismanagement. In Europa umfassen gebündelte Zahlungspilotprojekte in Spanien und Deutschland die Tacrolimus-Abgabe innerhalb kapitierter Transplantationspakete und formalisieren die Übergabe von Universitätskliniken an kommunale Nephrologie-Zentren. Große Arzneimittelleistungsmanager richten sich auf integrierte Fachkliniken aus, um volumenbasierte Rabatte auf Einmal-täglich-Kapseln auszuhandeln. Zusammen verankern diese Entwicklungen die langfristige Nachfrage fest in ambulanten Kanälen und verteilen die Verhandlungsmacht in der Lieferkette neu.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Tacrolimus-Markt in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 39,74 % am Tacrolimus-Marktvolumen. Eine etablierte Transplantationsinfrastruktur, umfassende Versicherungsabdeckung und strenge Bioäquivalenzstandards begünstigen Anbieter mit robusten Qualitätssystemen. Die Herabstufung von Accords Generikum durch die FDA im Februar 2025 von AB auf BX unterstrich die Reputationsrisiken, die mit der Fertigungsstrenge verbunden sind.
Tacrolimus-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,21 %. Chinas NMPA verkürzte die Prüfzyklen für komplexe Generika, was Biocon im Januar 2025 die Zulassung von drei Wirkstärken in einer einzigen Einreichung ermöglichte. Japan legt Wert auf lokale Produktion und Überwachung nach der Markteinführung, was inländische Anbieter begünstigt, während Indien kostengünstige Fermentationsanlagen nutzt, um die weltweite Nachfrage zu bedienen.
Tacrolimus-Markt in EMEA und Südamerika
Europa wächst stetig unter dem Einfluss universeller Gesundheitsversorgung und harmonisierter EMA-Zulassungswege. Deutschland, das Vereinigte Königreich und Frankreich dominieren die Absatzmengen, während die osteuropäischen Märkte im Zuge der Reifung ihrer Transplantationsprogramme expandieren. Südamerika sowie der Nahe Osten und Afrika entwickeln sich langsamer, da Erstattungslücken und begrenzte Spendernetzwerke die Eingriffszahlen einschränken; dennoch deuten Brasiliens öffentlich-private Partnerschaften auf eine schnellere Akzeptanz in der Zukunft hin.

Regulatorisches Umfeld
Tacrolimus wird auf allen wichtigen Märkten als Immunsuppressivum mit engem therapeutischem Index reguliert, wobei sich Kennzeichnung und Pharmakovigilanz auf eine sorgfältige ärztliche Überwachung konzentrieren, um das Risiko einer Transplantatabstoßung oder schwerwiegender unerwünschter Reaktionen durch Unter- oder Überexposition beim Wechsel von Produkten oder Formulierungen zu verringern. In den Vereinigten Staaten bleiben die FDA-Kennzeichnung und die Kontrollen der therapeutischen Äquivalenz ein zentrales Markteintrittskriterium, verstärkt durch FDA-Maßnahmen wie die Änderung der Bewertung der therapeutischen Äquivalenz für ein Accord-Generikum im Februar 2025 (von AB auf BX), die die Prüfung der Herstellungs- und Bioäquivalenzleistung erhöhte.
Die regulatorischen Anforderungen werden auch durch Handels- und Leitlinienaktualisierungen beeinflusst. Im April 2026 erließ das Weiße Haus eine Proklamation nach Section 232 zu Einfuhren patentierter Arzneimittel und damit verbundener Wirkstoffe, die ab dem 31. Juli 2026 einen gestuften Zollrahmen einführt. Generika und die zugehörigen Wirkstoffe sind ausgenommen, wodurch die direkte Zollexposition für einen Großteil der Generika-Lieferkette von Tacrolimus begrenzt bleibt. Im Mai 2026 veröffentlichte die FDA einen überarbeiteten Leitlinienentwurf für generisches Tacrolimus, um die Produktentwicklung zu unterstützen und dabei die Anforderungen an die Bioäquivalenz für diese sensible Arzneimittelklasse aufrechtzuerhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Tacrolimus beginnt mit der Herstellung des hochwirksamen Wirkstoffs, die auf mikrobieller Fermentation mit Streptomyces tsukubaensis basiert, und geht dann zu komplexer Extraktion, Reinigung und Kontrolle des Verunreinigungsprofils über, um die Spezifikationen von USP/EP/BP zu erfüllen. Vorgelagerte Einschränkungen betreffen vor allem die Stammproduktivität und Prozesskontrollen, die Wirkstoffhersteller zu Stammoptimierung und Fermentationsoptimierung drängen, um niedrige natürliche Ausbeuten und späte Produktinhibierung zu bewältigen. Diese technischen Hürden verlängern die Qualifizierungszeiten und erhöhen den strategischen Wert der Qualität des Drug Master File sowie der Auditbereitschaft.
Die mittleren und nachgelagerten Schritte umfassen die Herstellung der fertigen Darreichungsformen bei oralen Produkten mit sofortiger Freisetzung, einmal täglich anzuwendenden Retardvarianten, topischen Formulierungen und im Krankenhaus verwendeten Injektionspräparaten, gefolgt von einer regulierten Distribution über Großhändler, Krankenhausapotheken und Fachvertriebskanäle im Zusammenhang mit dem therapeutischen Drug-Monitoring (TDM). Da die Boxed Warnings der FDA besagen, dass Tacrolimus-Produkte ohne Überwachung nicht therapeutisch austauschbar sind, priorisieren Beschaffungs- und Abgabepraktiken die Kontinuität spezifischer Formulierungen und Wirkstärken, wodurch die Zuverlässigkeit der Bestandshaltung auf Apothekenebene zu einem praktischen Engpass wird, selbst wenn die Gesamtversorgung verfügbar ist. Die Lieferantendokumentation und die Bereitschaft für den Marktzugang über mehrere Rechtsräume hinweg werden zunehmend zu Differenzierungsmerkmalen, wie die KDMF-Zulassung des Tacrolimus-Wirkstoffs von Fishfa Biogenics in Südkorea im April 2026 zeigt, die grenzüberschreitende Bezugsoptionen für Hersteller von Fertigarzneiformen unterstützt.
Wettbewerbslandschaft
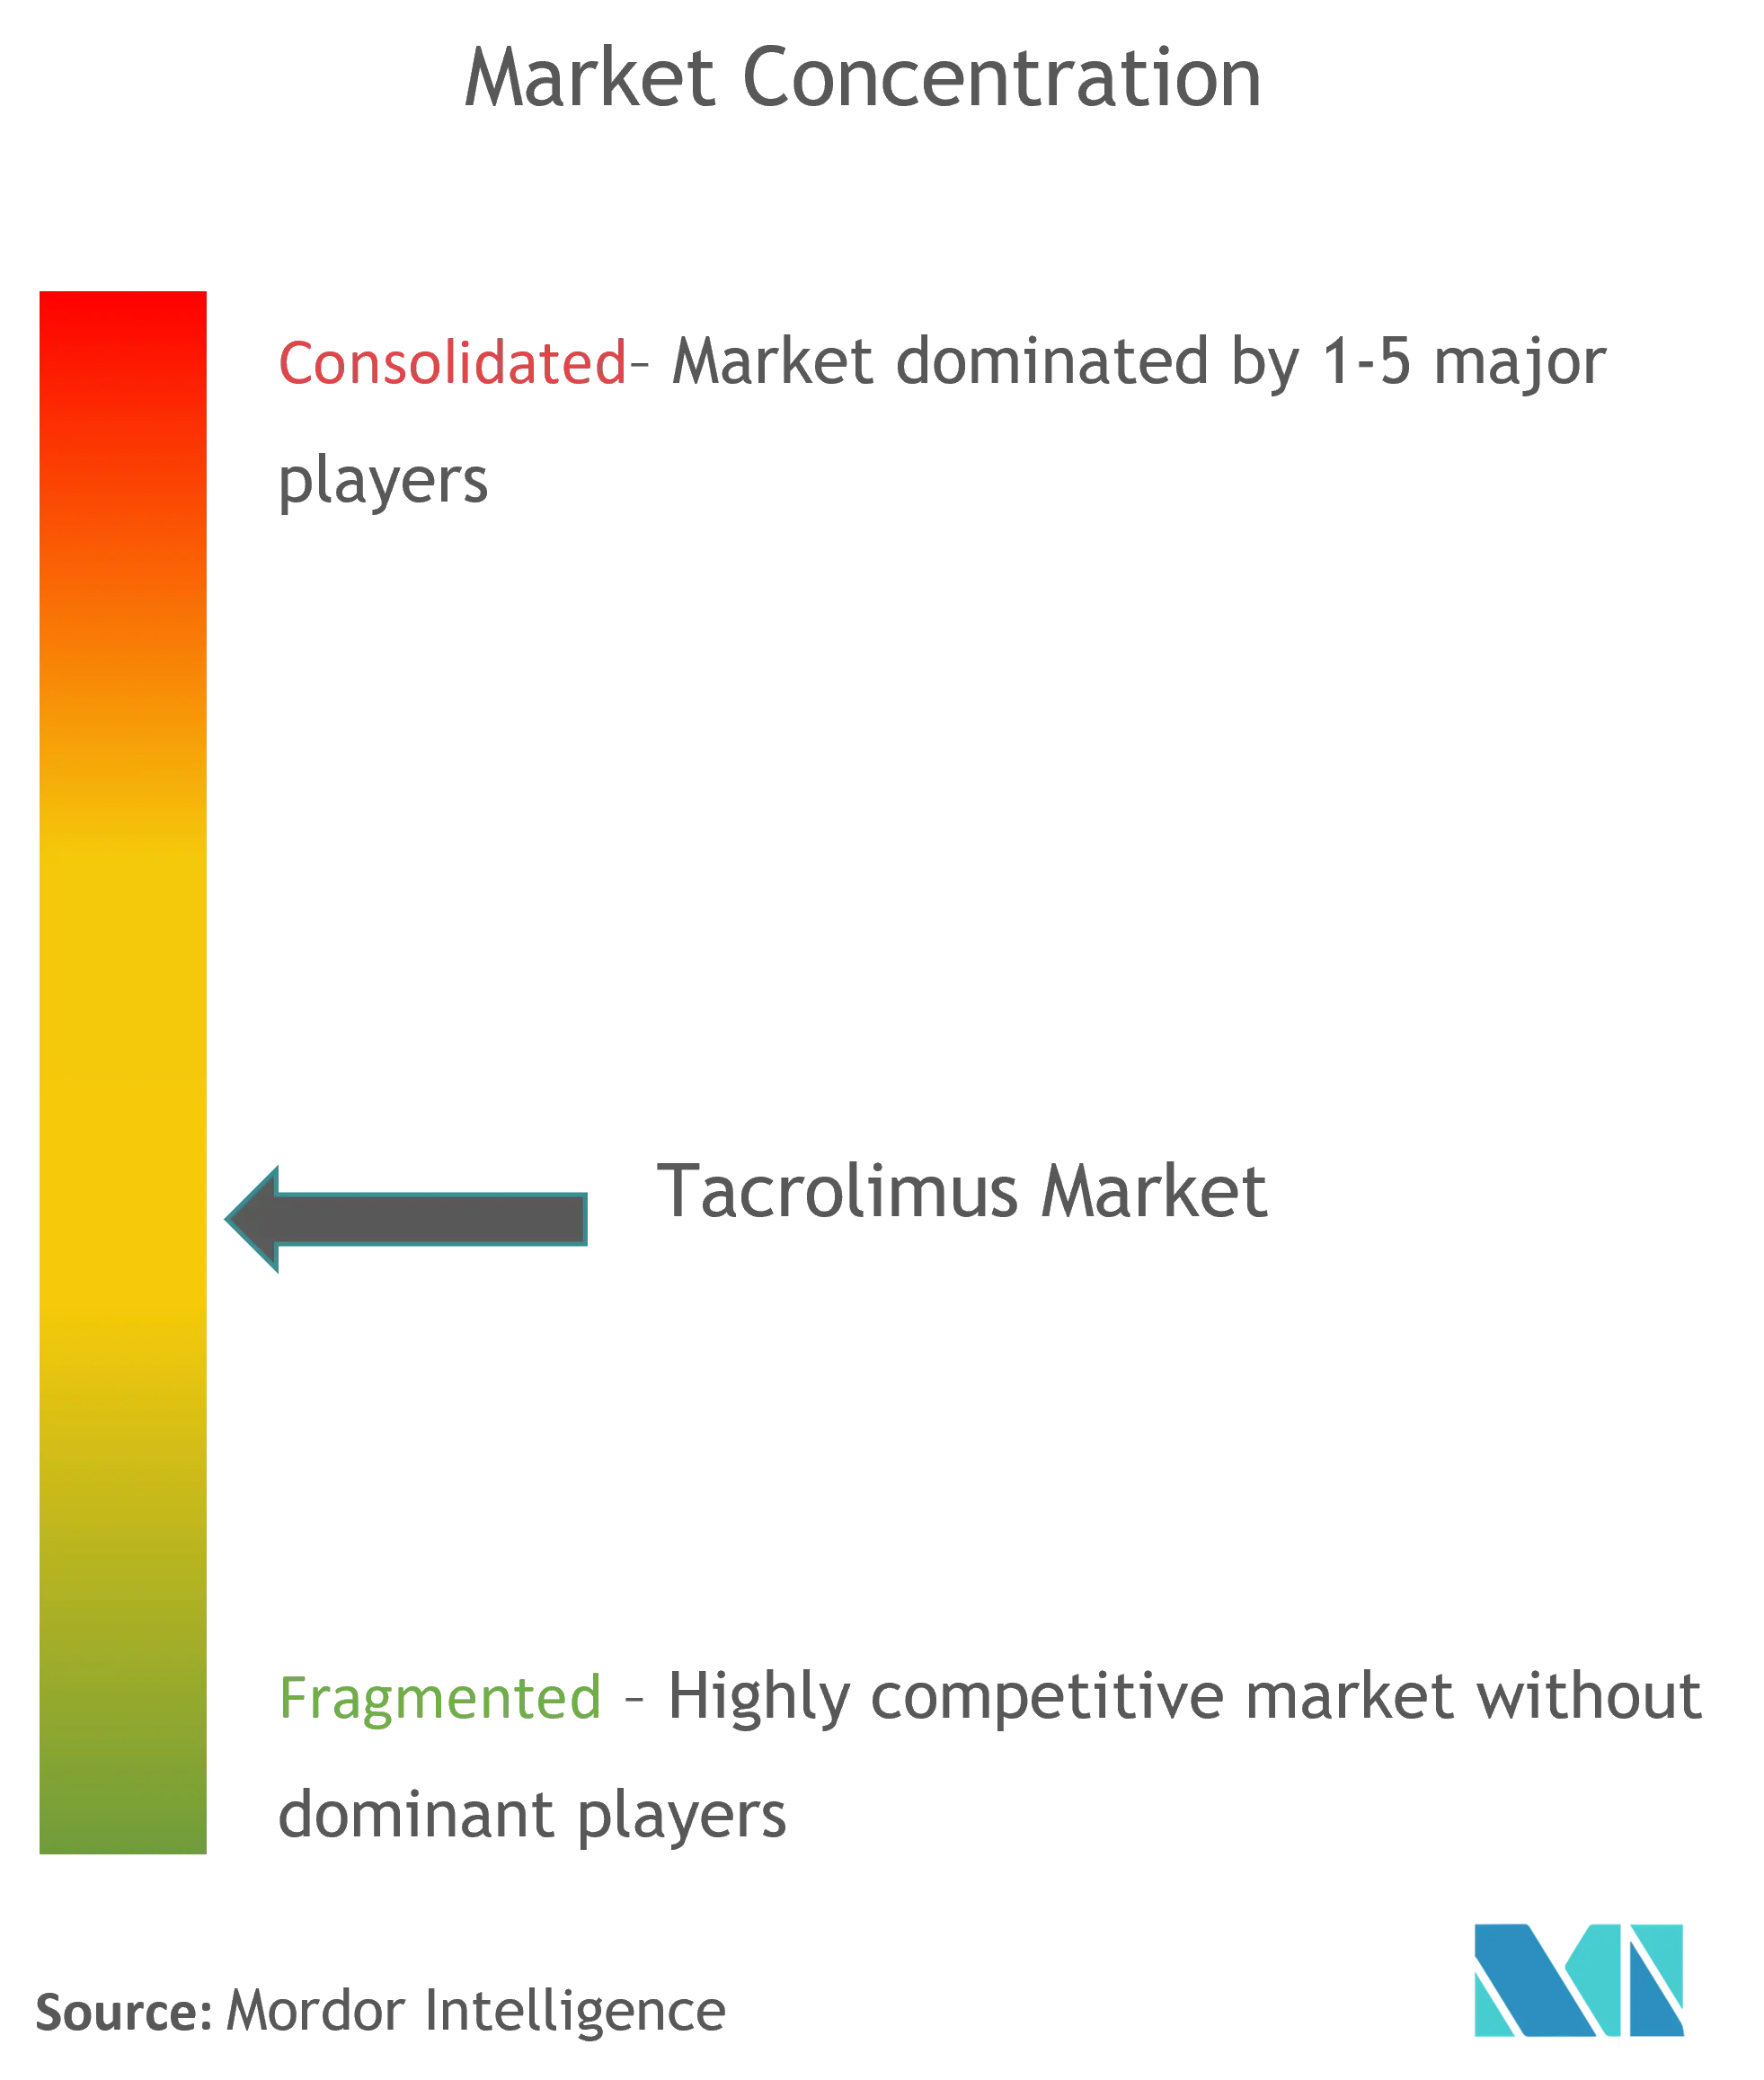
Der Tacrolimus-Markt bleibt mäßig konsolidiert. Astellas behauptet die Führung mit Prograf, doch Generikahersteller aus Indien und der EU gewinnen durch aggressive Preisgestaltung Marktanteile.
Veloxis hält einen Patentschutzwall um Envarsus XR aufrecht, der Premiumpreise ermöglicht und vor Kommoditisierung schützt. Indische Unternehmen wie Dr. Reddy's und Sun Pharmaceutical festigen ihre Positionen durch Dual-Sourcing von Fermentationseingaben und die Sicherung von FDA- und EMA-Zertifizierungen.
Der strategische Fokus verlagert sich auf Servicedifferenzierung: Partnerschaften mit KI-basierten Dosierungsplattformen und integrierten TDM-Diensten stärken die Wertversprechen. Hersteller, die Streptomyces-Stämme diversifizieren oder die Produktion kontinentübergreifend ansiedeln, mindern das Versorgungsrisiko und gewinnen das Vertrauen risikoaverser Krankenhauseinkäufer.
Globale Tacrolimus-Branchenführer
Pfizer Inc.
Astellas Pharma Inc.
Lupin Pharmaceuticals Inc.
Glenmark Pharmaceuticals Inc.
Biocon Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Tacrolimus-Markt
- Astellas Pharma
- Novartis
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Lupin
- Cipla
- Biocon
- Teva Pharmaceutical Industries
- Sandoz Group AG
- Viatris
- Accord Healthcare Ltd.
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Zydus Lifesciences Ltd.
- Strides Pharma Science Ltd.
- Apotex
- Amneal Pharmaceuticals
- Panacea Biotec Ltd.
- Asahi Kasei
Lesen Sie die Analyse der globaler Tacrolimus-Markt-Unternehmen

Marktchancen und Zukunftsaussichten
Präzisionsdosierung und Überwachungsdienste stellen für Tacrolimus einen klaren Weißraum dar, angesichts seines engen therapeutischen Index und der Notwendigkeit einer engen klinischen Überwachung während Wechsel und Titration. Im Februar 2026 brachte Thermo Fisher Scientific den pharmakogenetischen Test TacroType auf den Markt, der Informationen zum CYP3A5-Genotyp für eine personalisierte Tacrolimus-Dosierung liefert und damit eine Chance für Hersteller, Labore und Facharztpraxen bietet, die Arzneimittelversorgung mit TDM, Pharmakogenetik und Dosisoptimierungs-Workflows zu bündeln, die Variabilität reduzieren und ein breiteres ambulantes Management unterstützen.
Nicht-orale und differenzierte Verabreichungsplattformen schaffen zudem Kommerzialisierungsspielraum jenseits von Standardkapseln mit sofortiger Freisetzung, insbesondere dort, wo Therapietreue, lokale Verträglichkeit oder organspezifische Zielausrichtung priorisiert werden. Novaliq startete im Januar 2026 die Phase-II-Studie EYETAC für NOV05, eine wasserfreie ophthalmologische Tacrolimus-Lösung, nach Freigabe des IND-Antrags durch die FDA. TFF Pharmaceuticals teilte im Juni 2024 ein FDA-Feedback mit, das den Entwicklungspfad für sein Tacrolimus-Inhalationspulverprogramm zur Prävention der Lungentransplantatabstoßung unterstützt. Auf der Angebotsseite sind großmaßstäbliche Kapazitätsprogramme, die die Verfügbarkeit des Wirkstoffs stärken und die Abhängigkeit von einer einzigen Region verringern, für einen fermentationsbasierten Wirkstoff von strategischer Bedeutung. Celltrion unterstrich diese Richtung mit einem Plan vom März 2026, 1,23 Billionen KRW in neue Wirkstoffanlagen in Songdo zu investieren, im Einklang mit branchenweiten Bestrebungen nach widerstandsfähigeren, skalierbaren Fertigungsstandorten.
Recent Industry Developments in Globaler Tacrolimus-Markt
- Mai 2026: Die FDA veröffentlichte einen überarbeiteten Leitlinienentwurf für generisches Tacrolimus zur Unterstützung von Entwicklungsprogrammen unter Beibehaltung der Bioäquivalenzanforderungen für ein Immunsuppressivum mit engem therapeutischem Index. Die Aktualisierung erhöht die Bedeutung robuster analytischer, formulierungsbezogener und herstellungstechnischer Kontrollen für ANDA-Antragsteller und kann Geschwindigkeit und Qualität der Generika-Einreichungen beeinflussen.
- Dezember 2025: Nexus Pharmaceuticals brachte Tacrolimus-Injektion, USP 5 mg/mL, in Einzeldosis-Durchstechflaschen in den Vereinigten Staaten auf den Markt. Dies fügt eine weitere Darreichungsform für den Krankenhausgebrauch hinzu, die perioperative und Akutversorgungsprotokolle mit intravenöser Dosierung unterstützen kann und die Wettbewerbsintensität bei injizierbarem Tacrolimus erhöht.
- April 2024: Biocon erhielt die SAHPRA-Zulassung in Südafrika für Tacrolimus-Kapseln (Stärken von 0,5 mg, 1 mg und 5 mg). Die Zulassung erweitert den Zugang zu mehreren Wirkstärken in einem wichtigen Schwellenmarkt und unterstützt die regionale Diversifizierung für Anbieter mit etablierten Qualitäts- und Zulassungsunterlagen.


Globaler Tacrolimus-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diesen Bericht umfasst der Tacrolimus-Markt Umsätze aus Tacrolimus-basierten Therapien über die wichtigsten in der Transplantationsimmunsuppression sowie in ausgewählten Nicht-Transplantationsindikationen verwendeten Formulierungen, erfasst auf Herstellerebene in USD über die wichtigsten geografischen Regionen.
Ausgeschlossene Bereiche: Wir schließen Kombinationstherapien als separate Arzneimittelklassen, Verfahrenskosten, Diagnostik und Dienstleistungen zum therapeutischen Drug-Monitoring sowie Nicht-Tacrolimus-Immunsuppressiva aus.
Übersicht der Segmentierung
- Nach Formulierung (Wert)
- Retardpräparate
- Topische Salbe
- Intravenös
- Oral
- Sonstige
- Nach Anwendung (Wert)
- Organtransplantation
- Nierentransplantation
- Lebertransplantation
- Herztransplantation
- Lungentransplantation
- Autoimmunerkrankungen
- Rheumatoide Arthritis
- Lupusnephritis
- Colitis ulcerosa
- Psoriasis
- Dermatologische Erkrankungen
- Atopische Dermatitis
- Trockenes Auge
- Organtransplantation
- Nach Endnutzer (Wert)
- Krankenhäuser und Transplantationszentren
- Fachkliniken
- Dermatologiekliniken
- Ambulante Operationszentren
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktrahmen festzulegen und den Bedarfspool an beobachtbare klinische Aktivitätsmuster zu verankern. Wir überprüften öffentliche Gesundheitsstatistiken zu Transplantationsvolumina und Wartelistentrends aus Quellen wie dem Organ Procurement and Transplantation Network und der WHO und nutzten dann Leitlinien zur Arzneimittelverwendung und Sicherheitsaktualisierungen von Quellen wie der FDA und der EMA, um zu verstehen, wo Tacrolimus typischerweise eingesetzt wird und wie sich die Anwendung verändert.
Zur Gegenprüfung angebotsseitiger Signale überprüften wir auch öffentliche Unternehmensunterlagen (Geschäftsberichte und Investorenpräsentationen), nutzten von Fachkollegen begutachtete klinische Literatur zu Dosierung und Therapietreue und berücksichtigten seriöse Presseerklärungen zu Zulassungen und Lieferengpässen. Zusätzlich nutzten wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichtenauswertung sowie eine Patentdatenbank, um Formulierungsinnovationen und den erwarteten Zeitpunkt der Generikaeinführung nachzuverfolgen. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, die Aufteilung zwischen Transplantations- und Nicht-Transplantationsbedarf zu validieren und die Entwicklung der durchschnittlichen Verkaufspreise über die wichtigsten Formulierungen und Regionen hinweg zu überprüfen. Wir sprachen mit Herstellern, Distributoren, Transplantationsapothekern, Dermatologie-Verschreibern sowie Beschaffungs- und Kostenerstattungsbeteiligten, sodass Lücken aus der Sekundärforschung (zum Beispiel Kanalmix und Wechselmuster) geschlossen und Annahmen über APAC, EMEA und Amerika hinweg belastbar getestet werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 18 % | APAC: 40 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 25 % | EMEA: 33 % |
| Kleinere Anbieter: 20 % | Manager: 57 % | Amerika: 27 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels einer Top-down-Bedarfsrekonstruktion aufgebaut, die an klinische Aktivität und Behandlungsintensität gekoppelt ist. Transplantationsverfahrensvolumina und Muster der Erhaltungstherapie nach Transplantation wurden in Tacrolimus-Verbrauch umgerechnet und dann anhand der Preisgestaltung auf Formulierungsebene in Werte übersetzt. Die Gesamtsummen wurden durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Zusammenfassungen von Lieferantenumsätzen, Kanalprüfungen zur Krankenhaus- und Fachvertriebsdistribution sowie Prüfungen von Volumen mal ASP für wichtige Länder, um etwaige Überbewertungen zu korrigieren.
Zu den wichtigsten Modell-Inputs zählten die Volumina von Organtransplantationen, die durchschnittliche Therapiedauer und Therapietreue in der Erhaltungstherapie, die Verschiebung hin zu einmal täglich anzuwendenden Retardprodukten, der Mix aus Marken- und Generika-Verschreibungen sowie regionales Erstattungs- und Ausschreibungsverhalten, das die realisierten Preise beeinflusst. Für den Nicht-Transplantationsanteil nutzten wir Verschreibungsraten von Dermatologen und bei Autoimmunerkrankungen, den Mix aus Wirkstärken und Packungsgrößen sowie die Saisonalität der schubbedingten Nachfrage als praktische Indikatoren.
Für die Prognose führten wir eine Szenarioanalyse durch, unterstützt durch eine Trendglättung der historischen Reihe, damit das Modell das stetige Transplantationswachstum von Preisanpassungen nach neuen Generika-Einführungen oder politischen Änderungen trennen konnte. Wo Bottom-up-Signale für kleinere Länder unvollständig waren, orientierten wir uns an vergleichbaren Märkten auf Basis von Transplantationsaktivität und Zugangsniveaus und validierten dann die implizierten Pro-Patienten-Ausgaben erneut mit Rückmeldungen aus Interviews.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, um die endgültige Zahl mit beobachtbaren Marktsignalen zu verknüpfen. Wir verglichen die Ergebnisse mit unabhängigen Indikatoren wie Transplantationsvolumina, öffentlichen Änderungen der Sicherheitskennzeichnung und dem Zeitpunkt der Generikazulassung und führten dann Sensitivitätstests für die Eingaben durch, die typischerweise die größte Varianz verursachen, einschließlich Therapietreue und realisierter Preisgestaltung.
Vor der endgültigen Freigabe wurden Auffälligkeiten von einem anderen Analysten überprüft, und die wichtigsten Annahmen wurden mit ausgewählten Befragten erneut besprochen, wenn die Ergebnisse für ein Land oder eine Formulierung außerhalb des erwarteten Bereichs lagen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten (zum Beispiel bedeutende Zulassungen, Versorgungsunterbrechungen oder politische Änderungen). Unmittelbar vor der Lieferung führen wir einen erneuten Überprüfungsdurchgang durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Tacrolimus-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Tacrolimus können erheblich voneinander abweichen, da die zugrunde liegenden Zählregeln nicht immer identisch sind, selbst wenn die Themenbezeichnung übereinstimmt. Unterschiede ergeben sich meist daraus, was als Tacrolimus-Umsatz erfasst wird, wie Generika über die Zeit bepreist werden und ob die Schätzung nach bedeutenden Zulassungen oder Erstattungsänderungen aktualisiert wird.
Einige externe Schätzungen scheinen das breitere Immunsuppressiva-Therapiesegment zu bündeln oder den Wert auf angrenzende Dienstleistungen wie Überwachung und Krankenhausprotokolle auszudehnen. Im Gegensatz dazu erfasst Mordor Intelligence ausschließlich Tacrolimus-Arzneimittelumsätze nach Formulierung und Anwendungsfall und baut die Preisgestaltung auf realisierten Verkaufspreisen nach typischen Kanal- und Ausschreibungseffekten auf, statt auf Listenpreisen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,75 Mrd. USD (2026) | |
| Fachzeitschrift A | 2,80 Mrd. USD (2025) | Verfolgt oft Marken- und Generika-Arzneimittelverkäufe enger und kann Krankenhausbeschaffung und Retardformate unterzählen, wenn der Ex-Hersteller-Wert nicht regionsübergreifend rekonstruiert wird. |
| Branchenforschungsstelle B | 7,30 Mrd. USD (2025) | Verwendet eine breitere Berichtsperspektive mit schnelleren Wachstumsannahmen und weniger transparenter ASP-Entwicklung, wobei Währungstiming und Aktualisierungszyklus abweichen können, wenn die Eingaben nach neuen Generika-Wellen nicht erneut überprüft werden. |
Insgesamt ergibt sich die Bandbreite hauptsächlich daraus, was als Marktwert gezählt wird und wie die Preisgestaltung aus beobachteten Kanälen in eine einheitliche USD-Gesamtsumme umgerechnet wird. Unser Ansatz hält die Schätzung nachvollziehbar an Transplantationsvolumina, Therapietreue und Formulierungsmix gebunden, und er kann mit denselben Schritten wiederholt werden, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Tacrolimus-Marktes im Jahr 2026?
Die Tacrolimus-Marktgröße beträgt im Jahr 2026 7,75 Milliarden USD.
Wie schnell werden die Tacrolimus-Umsätze bis 2031 wachsen?
Der Umsatz wird voraussichtlich mit einer CAGR von 4,92 % steigen und bis 2031 9,86 Milliarden USD erreichen.
Welche Region führt die globale Tacrolimus-Nachfrage an?
Nordamerika hält den größten Anteil mit 39,74 % des Umsatzes im Jahr 2025.
Welches Formulierungssegment wächst am schnellsten?
Intravenöse Zubereitungen wachsen mit einer CAGR von 8,79 % dank breiterer Akzeptanz in der Akutversorgung.
Warum werden Retardpräparate zu einem Preisaufschlag angeboten?
Patentschutz bis 2035 und komplexe Fertigung erhalten den begrenzten Wettbewerb und höhere Preise aufrecht.
Was ist der wichtigste Wachstumstreiber außerhalb der Transplantation?
Die steigende Prävalenz von Autoimmunerkrankungen treibt die Tacrolimus-Akzeptanz in der Therapie von Lupusnephritis und rheumatoider Arthritis voran.
Seite zuletzt aktualisiert am:



