
Globale Caspofungin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
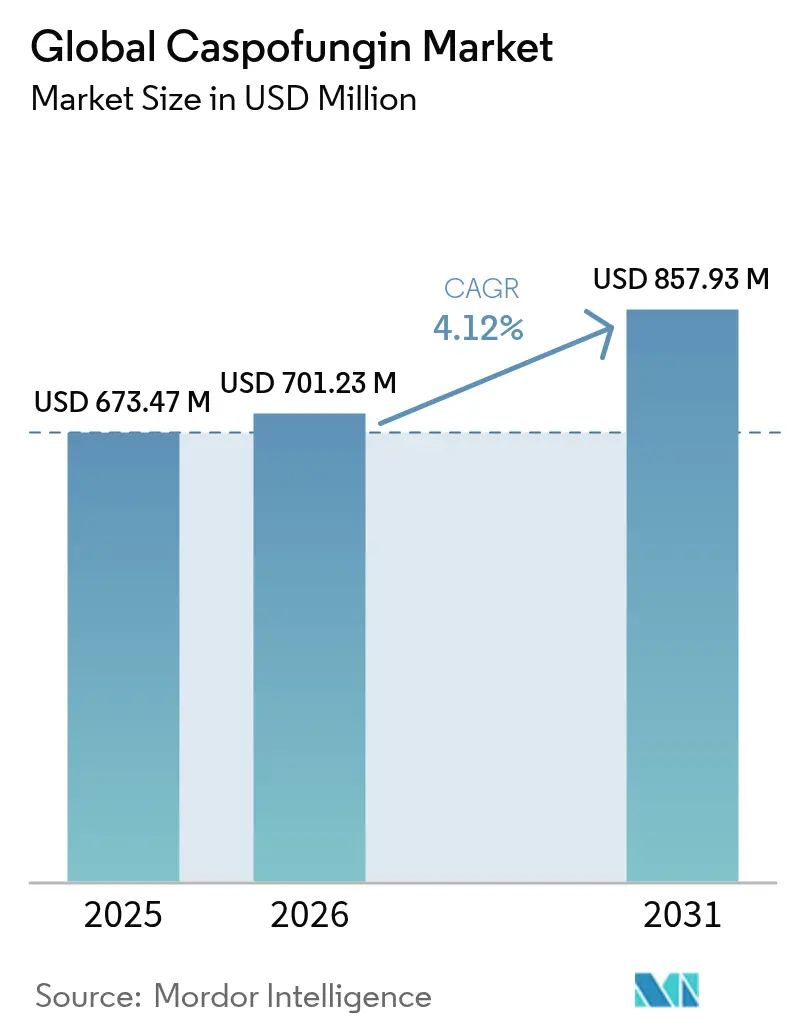
| Marktgröße (2026) | 701.23 Millionen US-Dollar |
| Marktgröße (2031) | 857.93 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.12 % |
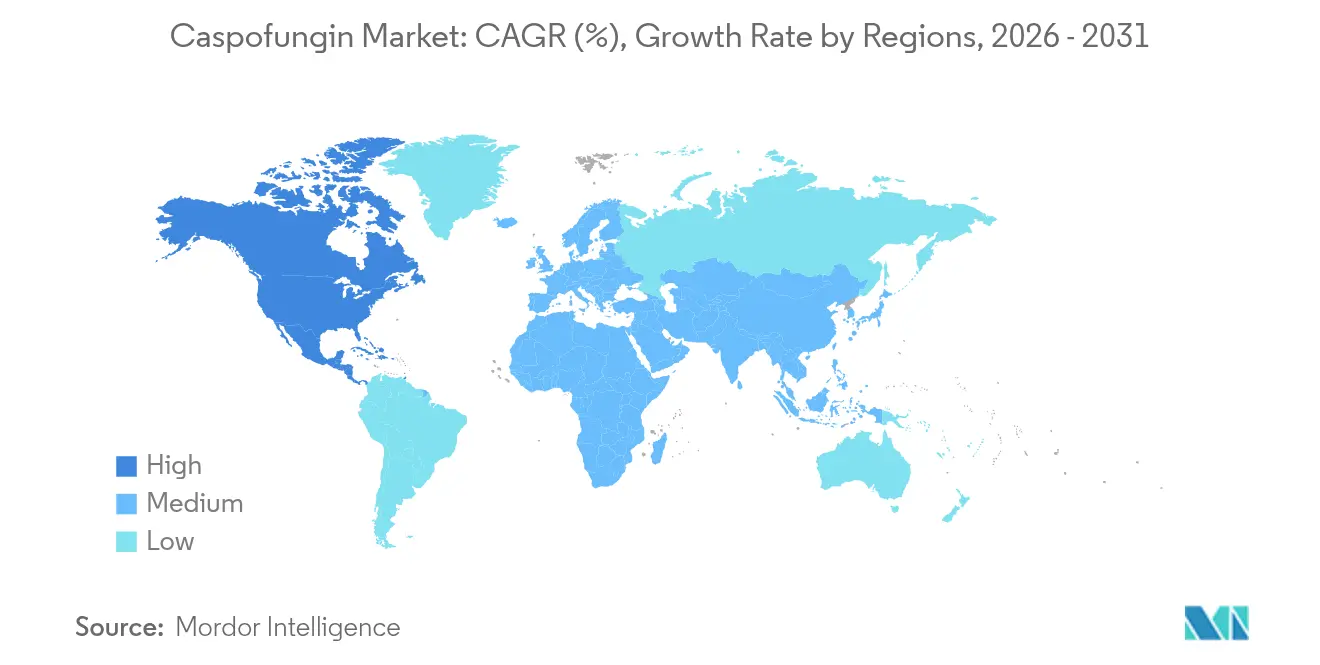
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Caspofungin Marktanalyse von Mordor Intelligence
Die Caspofungin Marktgröße wurde im Jahr 2025 auf 673,47 Mio. USD bewertet und soll von 701,23 Mio. USD im Jahr 2026 auf 857,93 Mio. USD bis 2031 wachsen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Diese Perspektive unterstreicht die anhaltende Rolle des Wirkstoffs als zentrales Echinocandin bei invasiver Kandidose und Aspergillose bei immungeschwächten Patienten, trotz des Aufkommens von Langzeit-Konkurrenten wie Rezafungin. Eine beständige Nachfrage kommt von Krankenhäusern, die das zuverlässige Sicherheits-Wirksamkeits-Gleichgewicht von Caspofungin schätzen, wenn Azol-Resistenzen die Erstlinienoptionen einschränken. Die breitere Marktstabilität spiegelt zudem steigende Pilzinfektionsraten auf Intensivstationen, wachsende Transplantationsvolumina mit Immunsuppression sowie ein zunehmendes Bewusstsein für die hohe Sterblichkeit im Zusammenhang mit Candida-auris-Ausbrüchen wider.
Antimikrobielle Stewardship-Programme in Krankenhäusern betonen heute den schonenden Einsatz von Echinocandinen, dennoch wird Caspofungin in Situationen, in denen schnelle Empfindlichkeitsdaten oder ein Azol-Versagen eine empirische Abdeckung erfordern, weiterhin häufiger verschrieben. Generika, die von der U.S. FDA, der Europäischen Arzneimittel-Agentur und mehreren nationalen Behörden zugelassen wurden, drücken die Beschaffungspreise und fördern eine breitere Aufnahme in Arzneimittellisten, auch in budgetbeschränkten Krankenhäusern. Gleichzeitig berücksichtigen Kliniker die ausschließlich intravenöse Darreichungsform, histaminvermittelte Infusionsreaktionen und die aufkommende Echinocandin-Resistenz bei der Therapieauswahl, was einwöchentlichen Alternativen und fortgeschrittenen Diagnostika Raum bietet, um künftige Behandlungsalgorithmen zu gestalten.
Wesentliche Erkenntnisse des Berichts
- Nach Indikation führte Kandidose im Jahr 2025 mit einem Umsatzanteil von 45,24 %; oropharyngealer Soor wird bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Caspofungin Marktanteil von 59,74 %, während Online-Apotheken mit einer prognostizierten CAGR von 5,93 % bis 2031 das stärkste Wachstum verzeichneten.
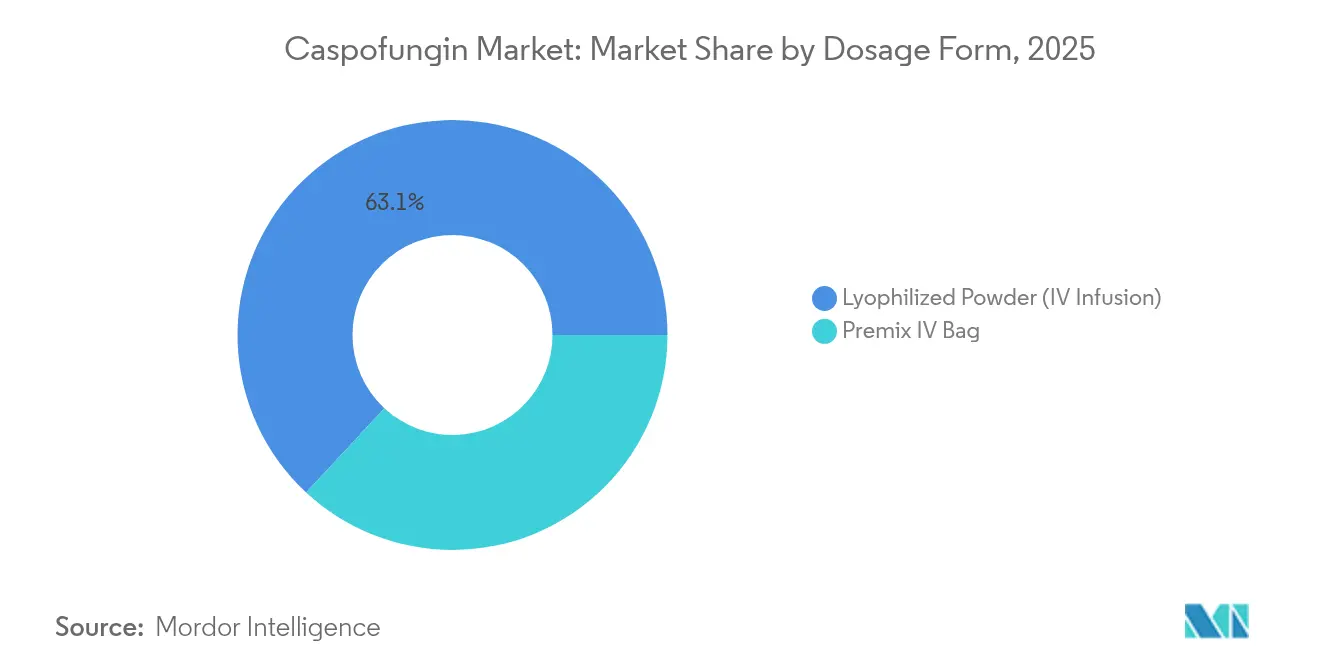
- Nach Darreichungsform entfiel im Jahr 2025 ein Anteil von 63,08 % der Caspofungin Marktgröße auf lyophilisiertes Pulver; vorgefertigte IV-Beutel sollen bis 2031 mit einer CAGR von 5,34 % wachsen.
- Nach Geografie erzielte Nordamerika 39,92 % des Umsatzes im Jahr 2025; Asien-Pazifik wird voraussichtlich alle Regionen mit einer CAGR von 6,03 % bis 2031 übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachsende Prävalenz invasiver Kandidose bei Intensivpatienten | +0.8% | Weltweit, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Generika nach Ablauf des Cancidas-Patents | +0.6% | Weltweit, frühe Aufnahme in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Stammzell- und Organtransplantationen | +0.9% | Nordamerika und Europa, Ausweitung in APAC | Langfristig (≥ 4 Jahre) |
| Krankenhauseinführung echinocandin-schonender Stewardship-Protokolle | +0.5% | Nordamerika und Europa, schrittweise APAC-Einführung | Mittelfristig (2–4 Jahre) |
| Zunahme azolresistenter Candida-auris-Ausbrüche | +0.7% | Weltweit, Brennpunkte in versorgungsdichten Regionen | Mittelfristig (2–4 Jahre) |
| Entwicklung von einmal wöchentlich verabreichtem Rezafungin | +0.4% | Zunächst Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Prävalenz invasiver Kandidose bei Intensivpatienten
Die Inzidenz von Candidämie stieg auf 7,4 Fälle pro 100.000 Einwohner an 10 US-amerikanischen Sentinel-Standorten. COVID-19 belastete zusätzlich die Infektionskontrollmaßnahmen und erhöhte den Einsatz von mechanischer Beatmung und zentralen Venenkathetern, was das Pilzinfektionsrisiko steigert. Pädiatrische Herzintensivstationen meldeten 21,8 Episoden pro 1.000 Aufnahmen und eine Sterblichkeitsrate von 61,1 %, was den klinischen Impuls für eine frühe empirische Echinocandin-Therapie unterstreicht. Analysen zur Krankenhausverweildauer zeigen, dass mit Langzeit-Echinocandinen behandelte Patienten mit invasiver Kandidose durchschnittlich 25,2 Tage benötigen, im Vergleich zu 28,3 Tagen bei herkömmlichem Caspofungin, obwohl die Optimierung der Dosierungsprotokolle diese Lücke verringern könnte. Die anhaltende Verbindung zwischen Intensivkomplexität und Candidämie hält die Nachfrage im Caspofungin Markt aufrecht, selbst wenn Krankenhäuser ihre antimykotische Stewardship verfeinern.
Ausweitung der Generika nach Ablauf des Cancidas-Patents
Von der FDA zugelassene Hersteller – darunter Fresenius Kabi, Sandoz, Sagent Pharmaceuticals und Alvogen – bieten jetzt Caspofunginacetat-Durchstechflaschen zu 50 mg und 70 mg an, die im Orange Book gelistet sind. US-Medicaid-Abrechnungsdaten zeigen seit 2019 einen rückläufigen Erstattungsbetrag pro Durchstechflasche, was den Preisrückgangsdruck illustriert, der die Aufnahme in Arzneimittellisten begünstigt [1]L. Garcia et al., "Generikawettbewerb und antimykotische Preisgestaltung," mdpi.com. Indische Hersteller wie Senores Pharmaceuticals haben Caspofungin in 43 Ländern registriert und damit die globale Versorgung ausgeweitet. Obwohl die sterile Lyophilisierungsproduktion kapitalintensiv bleibt, tragen Generika dazu bei, Budgetbeschränkungen zu lockern und den Wettbewerb in der Caspofungin-Industrie zu fördern, ohne das Segment vollständig zur Massenware zu machen.
Zunahme von Stammzell- und Organtransplantationen (Immunsuppression)
Das Volumen hämatopoetischer Stammzell- und Organtransplantationen steigt weiter an und schafft eine wachsende Kohorte schwer immungeschwächter Patienten, die für Pilzinfektionen anfällig sind. ECIL-Leitlinien bewerten Caspofungin mit B-I für die Prophylaxe bei pädiatrischen hämatologischen Malignomen und untermauern damit seinen anhaltenden Erstlinienstatus. Nierentransplantationsempfänger weisen eine Sterblichkeitsrate von 25–50 % auf, wenn invasive Mykosen auftreten, wobei Candida-Spezies bis zu 70 % dieser Infektionen ausmachen. Frühe antimykotische Interventionen senken nachweislich die Krankenhaussterblichkeit und reduzieren die Inanspruchnahme von Intensivressourcen, was empirische Caspofungin-Ausgaben trotz der Kostenvorteile von Generika rechtfertigt.
Zunahme azolresistenter Candida-auris-Ausbrüche
Die Sterblichkeitsrate durch Candida auris liegt zwischen 25 % und 70 %, und die klinischen Fälle stiegen zwischen 2019 und 2022 in den Vereinigten Staaten um das Fünffache. Die genomische Überwachung in Italien dokumentierte 503 Fälle aus dem Zeitraum 2019–2022 und zeigte die unabhängige Entstehung von Echinocandin-Resistenz nach verlängerter Caspofungin-Exposition. Umweltpersistenz und Unterdiagnose in ressourcenarmen Umgebungen verschleiern die tatsächliche Krankheitslast und erhöhen die Abhängigkeit von Breitspektrum-Echinocandinen. Eine kontinuierliche Resistenzüberwachung ist zu einem wesentlichen Bestandteil von Stewardship-Strategien in Krankenhäusern geworden und beeinflusst die Nachfragedynamik im Caspofungin Markt weiter.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Beschaffungskosten im Vergleich zu Fluconazol und Amphotericin B | -0.8% | Weltweit, am stärksten in Ländern mit niedrigem und mittlerem Einkommen | Kurzfristig (≤ 2 Jahre) |
| Unerwünschte Ereignisse einschließlich Stevens-Johnson-Syndrom und histaminvermittelte Reaktionen | -0.5% | Weltweit, engere Überprüfung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Langsame Verbreitung in Ländern mit niedrigem und mittlerem Einkommen aufgrund der ausschließlich intravenösen Darreichungsform | -0.6% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Frühe Resistenzsignale bei C. glabrata und C. parapsilosis | -0.4% | Weltweit, insbesondere in Hochverbrauchsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beschaffungskosten im Vergleich zu Fluconazol und Amphotericin B
Selbst mit Generika übersteigt der Preis einer Caspofungin-Durchstechflasche den von Fluconazol und konventionellem Amphotericin B, was insbesondere in einkommensschwachen Gesundheitssystemen ins Gewicht fällt. Kosteneffektivitätsstudien zeigen, dass die Gesamtbehandlungsausgaben dank kürzerer Krankenhausaufenthalte und weniger renaler Toxizitätsereignisse dennoch zugunsten von Echinocandinen ausfallen können. Dennoch verlangen viele Arzneimittellisten eine mikrobiologische Bestätigung oder infektiologische Rücksprache, bevor die Therapie genehmigt wird, was bei kritisch kranken Patienten die Zeit bis zur Behandlung verzögert und das unmittelbare Wachstum des Caspofungin Marktes bremst.
Unerwünschte Ereignisse einschließlich Stevens-Johnson-Syndrom und histaminvermittelte Reaktionen
Obwohl Caspofungin im Hinblick auf hepatische Effekte und QT-Verlängerung sicherer als Azole ist, kann es infusionsbedingte histaminvermittelte Reaktionen und seltene Fälle von Stevens-Johnson-Syndrom auslösen, die im FDA-System zur Meldung unerwünschter Ereignisse für den Zeitraum 2004–2022 dokumentiert sind [2]U.S. FDA-System zur Meldung unerwünschter Ereignisse, "Echinocandin-Sicherheitsupdate 2024," frontiersin.org. Klinische Studien zeigen höhere Raten behandlungsbedingter unerwünschter Ereignisse im Vergleich zu Rezafungin, was einige Verschreibende dazu veranlasst, dort, wo verfügbar, einmal wöchentliche Alternativen zu bevorzugen. Routinemäßige Leberenzymüberwachung erhöht Kosten und Komplexität, und der Bedarf an einem zuverlässigen intravenösen Zugang schränkt die ambulante Anwendbarkeit ein, insbesondere in pädiatrischen oder ressourcenarmen Umgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
Dominanz der Kandidose trifft auf Soor-WachstumKandidose trug 2025 mit 45,24 % zum Umsatz bei und unterstreicht damit ihren Status als primäres Ziel der Echinocandin-Therapie angesichts einer Fluconazol-Resistenz, die bei 5,6 % der Überwachungsisolate registriert wurde. In diesem Umfeld wird die Caspofungin Marktgröße für Kandidose voraussichtlich mit einer CAGR von 3,92 % wachsen und von der leitlinienbasierten Stärkung des empirischen Echinocandin-Einsatzes bei nicht-neutropenischer Candidämie profitieren. Oropharyngealer Soor, obwohl in absoluten Umsatzzahlen kleiner, soll bis 2031 jährlich um 5,61 % wachsen, getrieben durch Stammzelltransplantationsempfänger und Patienten mit chronisch-obstruktiver Lungenerkrankung unter inhalativer Steroidtherapie.
Das Soor-Wachstum spiegelt neue Empfehlungen der Amerikanischen Thorakologischen Gesellschaft wider, die eine frühere empirische antimykotische Behandlung bei beatmeten Patienten mit mukosaler Kolonisierung anregen. Aufkommende Echinocandin-Toleranz bei Candida tropicalis und Unsicherheiten bei der neonatalen Dosierung stellen jedoch Hürden dar. Unter Bewertung befindliche Kombinationsregimes signalisieren eine potenzielle zukünftige Erweiterung der Zulassung, könnten aber auch die Nachfrage auf neue Therapiemodalitäten verlagern, sollten sich Resistenztrends beschleunigen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Vertriebskanal:
Krankenhausdominanz trifft auf Online-WachstumKrankenhausapotheken dispensierten 2025 59,74 % des Caspofungins, ein Anteil, der in der ausschließlich intravenösen Darreichungsform des Wirkstoffs und dem Bedarf an engmaschiger Überwachung verankert ist. Die durch institutionelle Kanäle fließende Caspofungin Marktgröße dürfte schrittweise steigen, da sich Krankenhausaufnahmen nach der Pandemie normalisieren und Transplantationsvolumina zunehmen. Online-Spezialapotheken, die heute noch eine bescheidene Basis darstellen, sollen jährlich um 5,93 % wachsen, angetrieben durch die Integration von Heiminfusionsdiensten und koordiniertes Entlassungsmanagement zur Eindämmung stationärer Kosten.
Digitale Beschaffungsplattformen ermöglichen es Krankenhäusern, Mengenpreise und Notfallvorhaltegarantien zu sichern, eine Praxis, die durch die Versorgungsengpässe während COVID-19 angeregt wurde. Da Kostenträger eine wertorientierte Vergütung vorantreiben, könnte eine frühere Entlassung mit ambulanter IV-Therapie das Volumen in Richtung längerwirkender Echinocandine verlagern; dennoch hält die breite Verfügbarkeit von Generika Caspofungin als Erstlinientherapie in vielen Gesundheitssystemen präsent.
Nach Darreichungsform:
Lyophilisiertes Pulver führt die Premix-Innovation anLyophilisiertes Pulver behielt 2025 einen Anteil von 63,08 %, bevorzugt aufgrund der Lagerstabilität und der niedrigeren Stückkosten, selbst nach Berücksichtigung der Apothekenzubereitungsarbeit. Vorgefertigte IV-Beutel, die mit einer CAGR von 5,34 % wachsen, eignen sich für Schnellreaktionsabläufe, da sie die Rekonstitution entbehrlich machen und das Risiko von Medikationsfehlern minimieren. Krankenhäuser mit großen Intensivpatientenvolumina heben die Zeitersparnis als Rechtfertigung für höhere Beschaffungskosten hervor.
Die jüngste FDA-Akzeptanz von gebrauchsfertigem Micafungin signalisiert eine regulatorische Offenheit gegenüber vorgefertigten Echinocandin-Formaten und stimuliert Forschungs- und Entwicklungsinvestitionen in ähnliche Caspofungin-Darreichungsformen. Künftige liposomale und retardierte Freisetzungstechnologien könnten die aktuellen Volumenaufteilungen verändern, obwohl Natriumbelastungs- und Stabilitätsbeschränkungen vor der breiten Einführung gelöst werden müssen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika Caspofungin-Markt
Nordamerikas Umsatzvorsprung von 39,92 % beruht auf umfassenden Krankenhausnetzwerken, hoher Intensivkapazität und Versicherungsrahmen, die Echinocandine trotz höherer Kosten pro Durchstechflasche erstatten. Die Anwendung von Caspofungin in 49,8 % der US-amerikanischen Candidämie-Fälle zwischen 2017 und 2021 verdeutlicht das fest verankerte klinische Vertrauen. Die rasche Einführung einer diagnosegesteuerten Stewardship wird voraussichtlich die Dosierungsdauer verfeinern, ohne das Volumen wesentlich zu verringern, da eine anhaltende Azol-Resistenz besteht.
APAC Caspofungin-Markt
Der Caspofungin-Markt im asiatisch-pazifischen Raum beschleunigt sich durch den Ausbau von Transplantationsprogrammen, wachsende Intensivkapazitäten und multizentrische Überwachungsstudien, die die Sterblichkeit durch Pilzinfektionen hervorheben. Der vom Caspofungin-Markt gehaltene Anteil Chinas und Indiens zusammen wird voraussichtlich von 26,20 % im Jahr 2025 auf 31,70 % bis 2031 steigen, da Generika die Eintrittsbarrieren senken und nationale Leitlinien sich an internationalen Best Practices ausrichten. Staatlich finanzierte AMR-Initiativen, wie Chinas CFDSS, bieten eine grundlegende Infrastruktur für eine frühere Diagnose und gezielte Therapie und stärken damit die Nachfrage.
EMEA und LATAM Caspofungin-Markt
Europa, Lateinamerika sowie der Nahe Osten und Afrika bilden den verbleibenden Nachfragepool. Europäische Richtlinien zur antimikrobiellen Stewardship stützen eine stabile Nutzung, während Südeuropa nach dem italienischen Ausbruch C.-auris-Cluster genau beobachtet, was zu verstärkten Frühwarnsystemen geführt hat. Lateinamerikanische Krankenhäuser verlagern sich weiterhin von Amphotericin B zu Echinocandinen, da die Beschaffungsbudgets wachsen, obwohl die IV-Infrastruktur und Kühlkettenkosten die Adoptionsraten dämpfen. In Afrika könnten internationale Geberprogramme und WHO-Behandlungsrichtlinien die künftige Nutzung ankurbeln, sobald Versorgung und Ausbildung verbessert sind.

Regulatorisches Umfeld
Caspofungin bleibt in den wichtigsten Märkten als verschreibungspflichtiges, steriles Injektionspräparat reguliert. In den Vereinigten Staaten erfolgt der Markteintritt von Generika weiterhin über etablierte Zulassungswege, die sich auf das Originalpräparat Cancidas beziehen, wobei laufende ANDA-Aktivitäten die Zahl der zugelassenen 50-mg- und 70-mg-Durchstechflaschen mit Caspofungin-Acetat erweitern. Dazu zählt eine im Juli 2025 erfolgte Zulassung der US-FDA für Hangzhou Zhongmei Huadong Pharmaceutical für eine Caspofungin-Acetat-Injektion, während die Pflege von Produktkennzeichnung und Listungen in behördlichen Arzneimitteldatenbanken die weitere Kommerzialisierung unterstützt.
In Europa folgen Zulassungen und Lebenszyklusänderungen für Caspofungin dem Rahmenwerk der EMA und der nationalen zuständigen Behörden für Qualität, Sicherheit und Wirksamkeit. Generika-Anträge stützen sich üblicherweise auf EU-Rechtsgrundlagen wie Artikel 10 Absatz 1 der Richtlinie 2001/83/EG, und die Pharmakovigilanz nach der Zulassung prägt weiterhin die Kennzeichnung und Anwendungsbedingungen. Aktualisierungen des britischen Electronic Medicines Compendium (Januar 2026) spiegeln zudem eine aktive Pflege der Verschreibungsinformationen und der Risikokommunikation im Einklang mit der aktuellen klinischen Praxis wider.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Caspofungin beginnt typischerweise mit spezialisierter Fermentation und semisynthetischer Verarbeitung, häufig unter Verwendung von Pneumocandin B0 als Ausgangsstoff. Anschließend kommt eine komplexe Aufreinigung zum Einsatz, um eng verwandte Analoga zu kontrollieren und die chemische Selektivität für ein empfindliches, aus einem Naturstoff abgeleitetes Molekül zu erhalten. Da thermische Instabilität eine terminale Hitzesterilisation ausschließt, sind aseptische Filtration und sterile Verarbeitung zentrale Elemente der Qualitätssicherung, und die Herstellung der Fertigdosierung erfolgt üblicherweise durch Lyophilisierung, was die Abhängigkeit von validierten Abfüll- und Verschließprozessen sowie strengen prozessbegleitenden Kontrollen erhöht.
Der nachgelagerte Vertrieb erfolgt überwiegend institutionell, da das Produkt ausschließlich intravenös verabreicht wird und üblicherweise unter Kühlkettenbedingungen (2 bis 8 Grad Celsius) gelagert und gehandhabt wird. Dies führt zu höheren Anforderungen an Logistik und Bestandsmanagement. Der Kreis der Beteiligten umfasst Hersteller von Original- und Generika-Sterilinjektionspräparaten (darunter Merck Sharp and Dohme LLC, Fresenius Kabi USA LLC und Hangzhou Zhongmei Huadong Pharmaceutical) sowie API-Hersteller wie Jiangsu Hengrui Medicine. GMP- und ICH-konforme Stabilitätsanforderungen sowie regelmäßige Sicherheitsaktualisierungen, insbesondere in der EU, beeinflussen sowohl die Produktionsplanung als auch die Kontinuität der Krankenhausbeschaffung.
Wettbewerbslandschaft
Der Caspofungin Markt weist eine moderate Konsolidierung auf. Mercks ursprüngliches Cancidas behält seine Markenbekanntheit, hat aber erhebliche Volumina an von der FDA zugelassene Generikalieferanten – Fresenius Kabi, Sandoz, Sagent Pharmaceuticals und Alvogen – sowie aufstrebende asiatische Anbieter abgegeben.
Der Wettbewerb konzentriert sich auf Fertigungsuverlässigkeit, Forschung und Entwicklung gebrauchsfertiger Formulierungen sowie gebündelte Stewardship-Unterstützung, anstatt auf reine Preissenkungen. Hikmas Übernahme eines Injektionsportfolios und die Werksausweitung unterstreichen den strategischen Wert steriler Fertigungskapazitäten.
Cidara Therapeutics, in Partnerschaft mit Mundipharma, positioniert Rezafungin dazu, die Krankenhausaufenthaltsökonomie durch einmal wöchentliche Dosierung zu verändern; vergleichende Phase-3-Studien in China stellen Rezafungin direkt Caspofungin gegenüber. Zukünftige Chancen umfassen pädiatrische Darreichungsformen, orale Eskalationskandidaten und Kombinationsregimes zur Bekämpfung aufkommender Resistenzen.
Globale Caspofungin-Industrieführer
Cipla Inc.
Fresenius SE & Co. KGaA (Fresenius Kabi)
Merck & Co., Inc.
Athenex, Inc.
Juno Pharmaceuticals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Caspofungin-Markt
- Merck
- Fresenius
- Cipla
- Sun Pharmaceuticals Industries
- Gland Pharma
- Alvogen
- Juno Pharmaceuticals
- Athenex Inc.
- Sanofi
- Stanex Drugs Pvt Ltd.
- Pfizer
- Sandoz (Novartis)
- Viatris (Hikma)
- Dr. Reddy’s Laboratories
- Accord Healthcare
- Baxter
- Xellia Pharmaceuticals
- Sagent Pharmaceuticals
- Cadila Healthcare (Zydus)
Lesen Sie die Analyse der globaler Caspofungin-Markt-Unternehmen

Marktchancen und Zukunftsaussichten
Krankenhaus-Stewardship und sicherheitsgetriebene Aktualisierungen schaffen kurzfristigen Spielraum eher für die Optimierung von Protokollen als für eine einfache Volumenausweitung. In Europa hat die EMA im September 2025 einen DHPC herausgegeben und im November 2025 die PRAC-Bewertung zum Risiko eines Therapieversagens abgeschlossen, wenn Caspofungin zusammen mit Polyacrylnitril-Membranen (PAN) während einer kontinuierlichen Nierenersatztherapie eingesetzt wird. Dieses Ergebnis veranlasst Krankenhäuser dazu, CRRT-kompatible antimykotische Behandlungspfade, die Membranauswahl und Warnhinweise in der Pharmazie-Informatik zu verfeinern. Anbieter, die Schulungen, kennzeichnungskonforme Bestellsets und Formularleitlinien für ICU-Anwendungsfälle einschließlich CRRT-Workflows unterstützen können, verfügen über einen direkten Hebel, um die Nutzung in hochakuten Versorgungsumgebungen abzusichern.
Produktformat und Versorgungssicherheit bleiben ebenfalls praktische Chancen, angesichts der Marktabhängigkeit von sterilen lyophilisierten Pulvern und des operativen Aufwands der intravenösen Zubereitung in Krankenhäusern. Der erweiterte Zugang zu konformen, zuverlässig verfügbaren Generika-Durchstechflaschen und der Ausbau von gebrauchsfertigen oder anwendungsbereiten Krankenhaus-Workflows (einschließlich Fertigmischungen, soweit machbar) können die Zubereitungszeit und das Fehlerrisiko verringern und zugleich dem Beschaffungsdruck nach verlässlicher Verfügbarkeit entsprechen. Die kontinuierliche Pflege aktualisierter Verschreibungsinformationen, einschließlich der Aktualisierung des emc im Januar 2026 für Viatris-Caspofungin im Vereinigten Königreich, signalisiert zudem ein aktives Lebenszyklusmanagement, das institutionelles Vertrauen und die Teilnahme an Ausschreibungen unterstützt.
Recent Industry Developments in Globaler Caspofungin-Markt
- Januar 2026: Fresenius Kabi USA, LLC hielt aktualisierte Verschreibungsinformationen für Caspofungin-Acetat zur Injektion im US-DailyMed-Verzeichnis aufrecht. Die Aktualität der Kennzeichnung unterstützt den ununterbrochenen Einkauf durch Großhändler und Krankenhäuser und untermauert die Compliance-Erwartungen an Anbieter steriler Injektionspräparate, die ebenso stark über Zuverlässigkeit wie über den Preis konkurrieren.
- Juli 2025: Hangzhou Sino-US Huadong Pharmaceutical Co., Ltd. erhielt von der US-FDA die Zulassung eines ANDA für Caspofungin-Acetat zur Injektion. Die Zulassung fügte eine weitere von der FDA freigegebene Generika-Bezugsquelle für die Stärken 50 mg und 70 mg hinzu, was die Wettbewerbsintensität bei institutionellen Ausschreibungen erhöht und die Versorgungsredundanz für Krankenhausformularien stärkt.
- April 2025: Die irische Health Products Regulatory Authority veröffentlichte einen öffentlichen Bewertungsbericht für eine Caspofungin-Produktzulassung, was die anhaltende Lebenszyklusaktivität für Caspofungin-Darreichungsformen in europäischen Märkten widerspiegelt. Solche Aktualisierungen unterstützen den fortlaufenden Marktzugang über EU-Beschaffungskanäle, die auf aktueller Qualitäts- und Sicherheitsdokumentation für sterile Injektionspräparate beruhen.


Globaler Caspofungin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Umsätze, die mit Caspofungin (Caspofungin-Acetat) zur Behandlung systemischer Pilzinfektionen erzielt werden, gemessen über die wichtigsten Geografien, in denen es beschafft und verabreicht wird, größtenteils im Krankenhaus- und Klinikumfeld.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind orale Echinocandin-Pipeline-Kandidaten, veterinärmedizinische Anwendungen, individuell hergestellte Substitute und eigenständige API-Handelsströme, die keine Anwendung als Fertigdosis beim Patienten darstellen.
Übersicht der Segmentierung
- Nach Indikation
- Kandidose
- Soor (Oropharyngeal)
- Andere Indikationen (Aspergillose, febrile Neutropenie)
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Darreichungsform
- Lyophilisiertes Pulver (IV-Infusion)
- Premix-IV-Beutel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskarbeit beginnt mit der Verankerung des klinischen Einsatzes und der zugelassenen Kennzeichnung und bildet anschließend ab, wie das Arzneimittel von der Versorgung bis zur Verabreichung an den Patienten gelangt. Wir stützen uns auf öffentliche Quellen wie die Arzneimittelkennzeichnung und Sicherheitsaktualisierungen der FDA, Leitlinien der CDC zu Pilzerkrankungen, Materialien der WHO zu Antibiotika- und Antimykotika-Stewardship sowie Gesundheitsstatistiken der OECD, um Behandlungsumgebungen und Nachfragesignale zu verstehen. Bei Bedarf werden Fachzeitschriften mit Peer-Review herangezogen, um Trends bei invasiver Candidiasis und der Aspergillose-Belastung zu prüfen und Veränderungen bei Resistenzen und Ausbruchsmeldungen abzugleichen.
Wir nutzen zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung, um Portfolioänderungen, Markteinführungen und Verlagerungen in der Fertigung zu verfolgen, die sich auf Angebot und Preisgestaltung auswirken können. Websites von Branchenverbänden und nationale Beschaffungsportale helfen, das Ausschreibungsverhalten in Krankenhauskanälen zu bestätigen, insbesondere für Injektionspräparate. Ausgewählte kostenpflichtige Abonnements werden für Unternehmensfinanzdaten und Nachrichten-Screening, Patentrecherchen und, soweit verfügbar, die Prüfung von Import-/Exportvolumen auf Sendungsebene genutzt. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen werden geprüft, um Daten zu erfassen, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, was die Volumina und realisierten Preise von Caspofungin in der Routineversorgung antreibt, einschließlich Krankenhausapotheker, Infektiologen, Beschaffungsteams und Distributoren. Wir sprechen zudem mit Personen in Fertigung und Regulierung, um Versorgungskontinuität, den Zeitpunkt von Ausschreibungen und typische Rabattmuster zu bestätigen, und verfeinern anschließend die Annahmen über APAC, EMEA und Amerika, damit sich das Modell nicht auf das Kaufverhalten einer einzelnen Region stützt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 15 % | APAC: 42 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 30 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-Down-Ansatz, bei dem die Nachfrage nach Behandlungsumgebung aus Signalen zu invasiven Pilzinfektionen, Indikatoren der Krankenhausaktivität und Arzneimittelverbrauchsmustern rekonstruiert wird, die im Rahmen von Interviews validiert wurden, und die anschließend anhand länderspezifischer Preispunkte in Umsätze umgerechnet wird. Um die Berechnungen praktikabel zu halten, verwenden wir Inputs wie Trends bei Risikogruppen im Zusammenhang mit Intensivstationen und Transplantationen, die Intensität des Antimykotika-Stewardships, Krankenhauseinweisungsvolumina bei schweren Infektionen, Anteile der Echinocandin-Nutzung in relevanten Protokollen und die typische Dauer des Dosierungsschemas bei erwachsenen Patienten. Da Caspofungin hauptsächlich ein in der Akutversorgung eingesetztes Injektionspräparat ist, überprüfen wir zudem den Zeitpunkt von Krankenhausausschreibungen und etwaige Versorgungsunterbrechungen, die Volumina vorübergehend verschieben können.
Die Ergebnisse werden durch selektive Bottom-up-Annäherungen bestätigt, etwa durch den Preis pro Durchstechflasche multipliziert mit der geschätzten Anzahl von Durchstechflaschen pro Behandlungszyklus, und mit einer kleinen Gruppe von Lieferanten- und Kanalprüfungen abgeglichen. Die Gesamtwerte werden angepasst, wenn diese Prüfungen konsistente Abweichungen zeigen. Wo Länderdaten unvollständig sind, werden vergleichbare Märkte mit ähnlichen Versorgungspfaden als Näherungswert verwendet, gefolgt von einer konservativen Anpassung auf Basis von Expertenrückmeldungen. Für die Prognose wenden wir eine Szenarioanalyse an, die durch kurzfristige Variablentrends (Infektionsbelastung und Krankenhauskapazität) gestützt wird, und legen darauf die erwartete ASP-Entwicklung auf Basis der Generikadurchdringung und des Ausschreibungsrabattverhaltens.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit ungewöhnliche Ausschläge nicht in die endgültigen Zahlen einfließen. Wir vergleichen die modellierten Umsätze mit unabhängigen Signalen wie Trends bei Krankenhauseinweisungen und Intensivstationsaktivität, öffentlichen Beschaffungsankündigungen und beobachteten Preisbewegungen bei injizierbaren Krankenhausarzneimitteln, und arbeiten Ausreißer vor der finalen Freigabe nach. Wird eine Abweichung durch ein bestimmtes Ereignis wie eine Neufestsetzung einer Ausschreibung, einen neuen Marktteilnehmer oder eine Änderung der Versorgungssituation verursacht, wird die Annahme erneut überprüft und die betreffenden Länderblöcke werden neu berechnet.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, etwa größere Preisänderungen, bemerkenswerte Versorgungsunterbrechungen oder regulatorische Maßnahmen. Vor der Auslieferung führen Analysten einen abschließenden Durchgang zum Zeitpunkt der Währungsumrechnung, zur Preiskonsistenz im Basisjahr und zu den aktuellsten öffentlichen Signalen durch, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Caspofungin mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Caspofungin unterscheiden sich häufig, da der Markt klein genug ist, dass Preisgestaltung und Kanalentscheidungen die Gesamtwerte verändern können, und da Unternehmen nicht immer dieselbe Jahres- und Währungsbasis verwenden. Unterschiede ergeben sich auch daraus, ob sich die Berechnungen ausschließlich auf den Krankenhauseinkauf konzentrieren oder versuchen, die Nutzung auf breitere Apothekenkanäle zu verteilen.
Eine durch Aktualisierungen bedingte Abweichung ist in diesem Markt üblich, da Neufestsetzungen von Ausschreibungen und Generika-Rabattierung die realisierten ASPs schnell verändern können, und selbst eine geringe Änderung des Monats der Devisenumrechnung kann die USD-Gesamtwerte verschieben. Indem Mordor Intelligence die Preise auf ein konstantes Jahr festlegt, die aktuellsten Beschaffungs- und Nutzungssignale vor der Freigabe erneut überprüft und einen konsistenten Schritt der ASP-Entwicklung anwendet, verringert das Unternehmen die Abweichung von einer Aktualisierung zur nächsten auf eine Weise, die sich leicht bis zu den Inputs zurückverfolgen lässt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 701,23 Mio. USD (2026) | |
| Globale Unternehmensberatung A | 672,81 Mio. USD (2026) | Verwendet ein ähnliches Prognosestartjahr, stützt sich in seinem Anwendungsbereich jedoch stärker auf Aufteilungen nach Vertriebskanälen und kann die Variabilität von Krankenhausausschreibungsrabatten unterschätzen, was die realisierten ASPs für Injektionspräparate beeinflusst. |
| Regionale Unternehmensberatung B | 475,77 Mio. USD (2025) | Verankert den Markt an einem früheren Basisjahr und einer geringeren Wachstumsannahme, und die Preisbasis scheint weniger an den Zeitpunkt von Ausschreibungen gebunden zu sein, was die Gesamtwerte komprimieren kann, wenn die Preiserosion bei Generika zu breit angewendet wird. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Preiskonstruktion die größten Treiber der Streuung sind, mehr als reine Volumenannahmen. Unser Ansatz bleibt nachvollziehbar, da die Volumina an Signale zur Behandlungsumgebung gebunden sind und die Preisgestaltung mit expliziter Berücksichtigung des Zeitpunkts der Währungsumrechnung und einer Rabattlogik behandelt wird, die bei veränderten Marktbedingungen überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Caspofungin Markt?
Der Caspofungin Markt erzielte 2026 einen Umsatz von 701,23 Mio. USD und soll bis 2031 einen Wert von 857,93 Mio. USD erreichen.
Wer sind die wichtigsten Akteure im globalen Caspofungin Markt?
Cipla Inc., Fresenius SE & Co. KGaA (Fresenius Kabi), Merck & Co., Inc., Athenex, Inc. und Juno Pharmaceuticals sind die wichtigsten Unternehmen, die im globalen Caspofungin Markt tätig sind.
Welches Segment verzeichnet das stärkste Wachstum?
Oropharyngealer Soor ist die am schnellsten wachsende Indikation, die bis 2031 mit einer CAGR von 5,61 % bei steigenden Zahlen immungeschwächter Patienten zulegt.
Welche Region hat den größten Anteil am globalen Caspofungin Markt?
Nordamerika hielt 2025 39,92 % des Umsatzes aufgrund hoch entwickelter Krankenhausinfrastruktur, umfassender Versicherungsdeckung und starker Stewardship-Programme.
Seite zuletzt aktualisiert am:



