
Immunmodulatoren Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
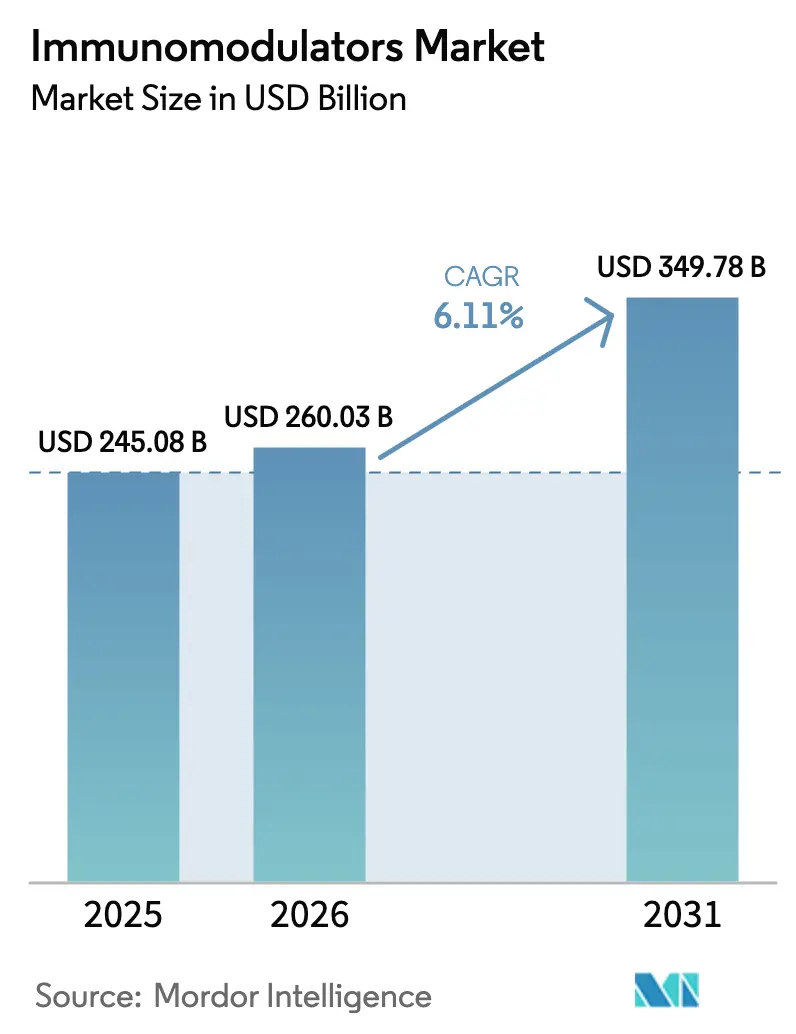
| Marktgröße (2026) | 260.03 Milliarden US-Dollar |
| Marktgröße (2031) | 349.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
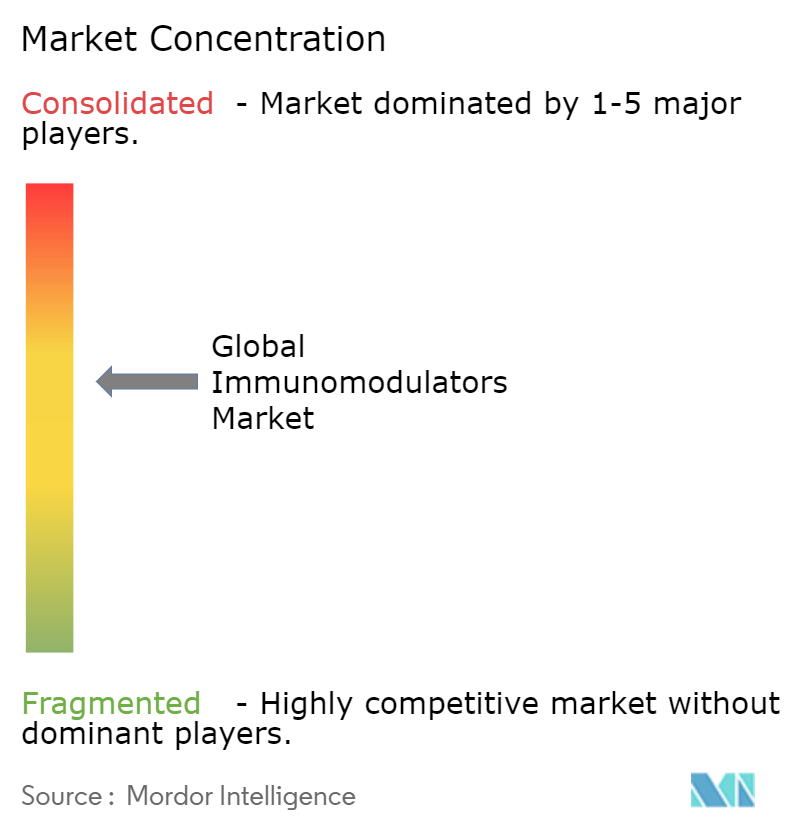
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Immunmodulatoren Marktanalyse von Mordor Intelligence
Die Immunmodulatoren Marktgröße im Jahr 2026 wird auf 260,03 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 245,08 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 349,78 Milliarden USD zeigen, was einem Wachstum von 6,11 % CAGR über den Zeitraum 2026–2031 entspricht. Die starke Nachfrage nach gezielter Immuntherapie in der Onkologie und in der Behandlung von Autoimmunerkrankungen bildet das Fundament dieses Wachstums. Beschleunigte Zulassungsverfahren nach COVID, eine breitere Marktdurchdringung durch Biosimilars sowie Unternehmensinvestitionen in zellbasierte Technologien halten den Schwung hoch. Der Wettbewerbsdruck durch Biosimilars senkt die Preise und erhöht gleichzeitig den Patientenzugang. Die geografische Expansion verläuft uneinheitlich: Nordamerika bleibt das Umsatzzentrum, während der Asien-Pazifik-Raum dank Fertigungsskalierung und regulatorischer Harmonisierung die stärksten Zuwächse verzeichnet. Technologische Entwicklungspipelines bevorzugen nun Rezeptorblockade und aufkommende epigenetische Ansätze, die die Programmierung von Immunzellen neu kalibrieren.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Immunsuppressiva mit einem Umsatzanteil von 50,62 % im Jahr 2025; Immunstimulanzien entwickeln sich bis 2031 mit einer CAGR von 9,74 %.
- Nach Wirkmechanismus erfasste die Zelloberflächenrezeptorblockade im Jahr 2025 einen Anteil von 41,88 %; die epigenetische Modulation soll bis 2031 mit einer CAGR von 9,21 % expandieren.
- Nach Anwendung dominierte die Onkologie im Jahr 2025 mit 45,77 % des Immunmodulatoren Marktanteils; die HIV-Behandlung wächst am schnellsten mit einer CAGR von 7,52 % bis 2031.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 62,78 % der Immunmodulatoren Marktgröße; häusliche Pflegesettings wachsen mit einer CAGR von 9,14 %.
- Nach Verabreichungsweg entfiel der orale Weg im Jahr 2025 auf 54,69 % der Immunmodulatoren Marktgröße; parenterale Verabreichungswege wachsen mit einer CAGR von 7,96 %.
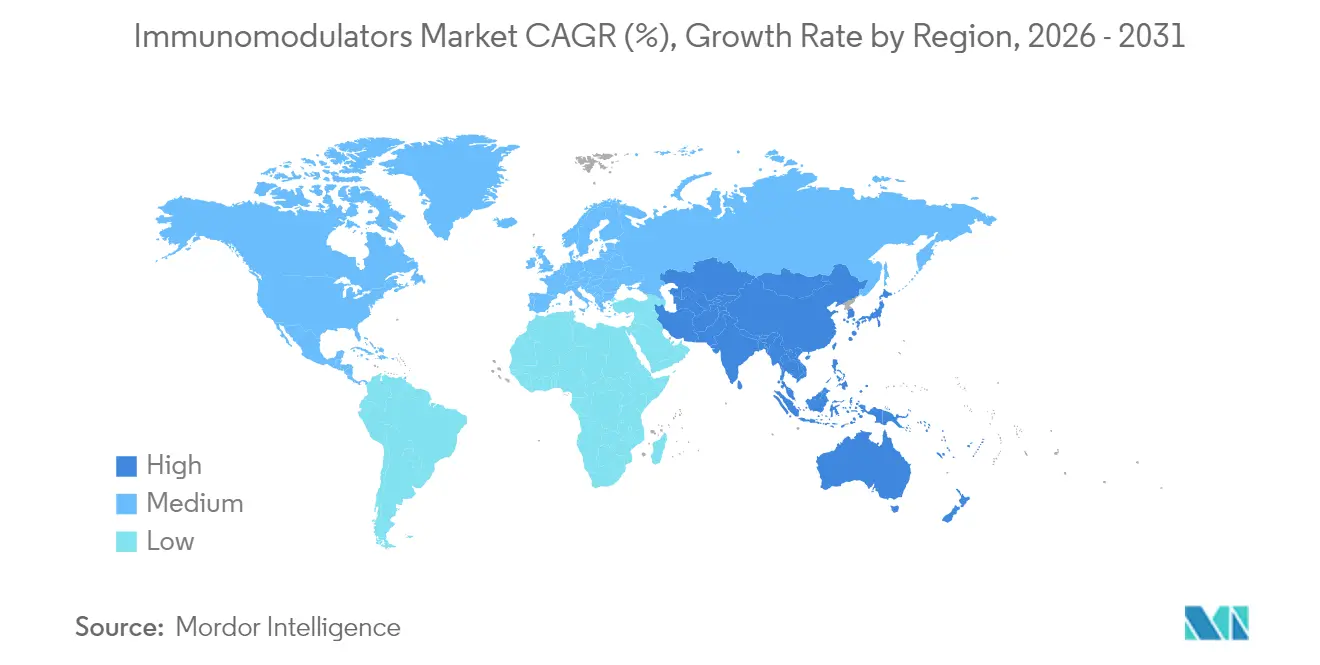
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 38,02 % im Jahr 2025, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit 7,48 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch Krebs und Autoimmunerkrankungen | +1.8% | Global, alternde Bevölkerungen | Langfristig (≥ 4 Jahre) |
| Wachsende Investitionen in die Biologika-F&E | +1.2% | Nordamerika und EU, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Übernahme gezielter Immuntherapie anstelle konventioneller Behandlung | +1.5% | Global, geführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Entdeckung von Immunmodulatoren der nächsten Generation | +0.9% | Nordamerika, EU, ausgewählte Asien-Pazifik-Zentren | Langfristig (≥ 4 Jahre) |
| Übernahme von Begleitdiagnostik-Biomarkern für die Präzisionsdosierung | +0.7% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Beschleunigte Zulassungsverfahren nach COVID für antivirale Immunmodulatoren | +0.4% | Global, abhängig von Regulierungsbehörden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch Krebs und Autoimmunerkrankungen
Die weltweite Krebsinzidenz steigt; die Internationale Agentur für Krebsforschung prognostiziert bis 2050 35 Millionen Neuerkrankungen – ein Anstieg um 77 % gegenüber 2022. Auch die Prävalenz von Autoimmunerkrankungen nimmt zu; die Nationalen Gesundheitsinstitute berichten, dass 50 Millionen Amerikaner an Autoimmunerkrankungen leiden. Ältere Bevölkerungen in entwickelten Volkswirtschaften und verbesserte Diagnostik in aufstrebenden Regionen vergrößern gemeinsam den Kandidatenpool für immunzentrierte Therapien. Präzisionsmedizinen, die auf molekulare Treiber abzielen, gewinnen an Bedeutung, da konventionelle Chemotherapie eine geringere Verträglichkeit und Wirksamkeit zeigt.
Übernahme gezielter Immuntherapie anstelle konventioneller Behandlung
Kombinationen aus Checkpoint-Inhibitoren liefern im Vergleich zu zytotoxischen Regimen überlegene Nutzen-Risiko-Profile. In der Phase-III-Studie IMforte verringerte Tecentriq von Roche in Kombination mit Lurbinectedin das Progressionsrisiko beim ausgedehnten kleinzelligen Lungenkarzinom um 46 %, während ein handhabbares Sicherheitsprofil erhalten blieb. Subkutane Varianten wie Tecentriq Hybreza reduzieren die Klinikzeit auf sieben Minuten, was die Therapietreue und den Ressourceneinsatz verbessert. Eine Studie des Memorial Sloan Kettering mit Dostarlimab erzielte eine vollständige Ansprechrate von 100 % beim mismatch-repair-defizienten Rektumkarzinom und ermöglichte es, bei den meisten Teilnehmern auf eine Operation zu verzichten.
KI-gestützte Entdeckung von Immunmodulatoren der nächsten Generation
Die künstliche Intelligenz erreichte einen Meilenstein, als Rentosertib als erstes KI-entdecktes Arzneimittel klinische Wirksamkeit bei idiopathischer Lungenfibrose nachwies und in Phase 2a die forcierte Vitalkapazität verbesserte. Generative Plattformen verkürzen präklinische Zyklen nun um bis zu 60 %. Unternehmen wie Repertoire Immune Medicines nutzen computergestützte Kartierung von Immunsynapsen, um bisher unerreichbare T-Zell-Ziele aufzudecken. Die Komplexität des Immunsystems bedeutet jedoch, dass nur Organisationen mit umfangreichen Datensätzen und Fachkompetenz das Potenzial der KI vollständig ausschöpfen können.
Übernahme von Begleitdiagnostik-Biomarkern für die Präzisionsdosierung
Gesundheitssysteme mit fortschrittlichen Laborkapazitäten übernehmen die biomarkergesteuerte Dosierung, um das Ansprechen zu maximieren und die Toxizität zu begrenzen. PD-L1-Expressionstest steuern nun den Einsatz von Checkpoint-Inhibitoren, während molekulare Assays für Zytokinspiegel die Dosierung von Interleukin-Blockern verfeinern. Eine verbesserte Stratifizierung untermauert Pay-for-Performance-Verträge und stärkt die Wertargumentation für Premiumarzneimittel[1]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit, „Sicherheitsmitteilung zu CAR-T-Zelltherapien”, fda.gov.
Analyse der Hemmnisswirkung*
| Analyse der Hemmnisswirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Leitlinien | -1.1% | Global, je nach Rechtsraum unterschiedlich | Langfristig (≥ 4 Jahre) |
| Hohe Behandlungskosten | -0.8% | Preissensible Märkte | Mittelfristig (2–4 Jahre) |
| Preiserosionsdruck durch Biosimilars | -0.6% | Entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Durch Immunotoxizität bedingte Warnhinweise auf Beipackzetteln | -0.3% | Global, sicherheitsorientierte Regulierungsbehörden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten
Stelara von Johnson & Johnson wird mit rund 13.000 USD pro Spritze gelistet, obwohl Biosimilars in den Markt eintreten. Versicherungsausgaben umfassen auch Diagnostik und Langzeitüberwachung. Der Markteintritt von Biosimilars hat die Preise gesenkt: Adalimumab-Nachfolgeprodukte halten nun einen Marktanteil von 23 % und reduzieren die durchschnittlichen Kosten um bis zu 66 %. Dennoch begrenzen Budgetbeschränkungen die Marktdurchdringung in aufstrebenden Regionen, was in datenreichen Gesundheitssystemen zu wertbasierten Verträgen führt[2]Das Zentrum für Biosimilars, „Marktdurchdringung und Preisgestaltung von Adalimumab-Biosimilars”, centerforbiosimilars.com.
Preiserosionsdruck durch Biosimilars
Patentabläufe für Blockbuster-Antikörper beschleunigen den Preiswettbewerb. Samsung Bioepis dokumentierte eine Durchdringung von onkologischen Biosimilars von 81 % innerhalb von fünf Jahren – ein Trend, der die Margen schmälert, aber den Zugang erweitert. Innovatoren reagieren mit Formulierungsverbesserungen und Produkten der nächsten Generation, die auf das aufgebaute Markenvertrauen setzen[3]Samsung Bioepis, „Fünfjahresbericht zur Biosimilar-Marktentwicklung”, samsungbioepis.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Immunstimulanzien treiben Innovation trotz Dominanz der SuppressivaImmunsuppressiva generierten 50,62 % des Umsatzes im Jahr 2025 und bildeten den Anker des Immunmodulatoren Marktes. Bewährte Wirkstoffe wie Calcineurin- und mTOR-Inhibitoren bleiben nach Organtransplantationen unverzichtbar, und monoklonale Antikörper erhalten die Nachfrage in der chronischen Autoimmunversorgung aufrecht. Die Einführung von Biosimilars für Ustekinumab und Adalimumab verändert die Preiselastizität, doch die Volumina bleiben stabil. Im Gegensatz dazu verzeichnen Immunstimulanzien eine CAGR von 9,74 % bis 2031. Durchbrüche bei CAR-T, Checkpoint-Agonisten und IL-15-Derivaten erweitern den klinischen Anwendungsbereich auf solide Tumoren. Die Zulassung von ImmunityBios ANKTIVA, dem ersten IL-15-Agonisten, mit vollständigen Ansprechraten von 71 % beim Blasenkrebs, unterstreicht das rasante Tempo dieser Kategorie.
Die Immunmodulatoren Marktgröße für Immunstimulanzien wird voraussichtlich deutlich ansteigen, da onkologische Behandlungsschemata von zytotoxischen Protokollen hin zur Immunaktivierung wechseln. Die Innovationsvielfalt umfasst Impfstoffadjuvanzien, TLR-Agonisten und bispezifische Engager. Obwohl die Sicherheitsüberwachung intensiv ist, stärkt die Nachfrage der Patienten nach dauerhaften Ansprechraten die Marktdurchdringung. Da Biosimilars die Margen im Bereich der suppressiven Therapien drücken, setzen Innovatoren auf Immunstimulanzien, um das Wachstum wieder zu beleben. Der Immunmodulatoren Markt weist weiterhin ausgewogene Portfolios auf, die die Preiserosion durch Produkte der nächsten Generation abfedern.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Wirkmechanismus:
Führungsrolle der Rezeptorblockade steht vor epigenetischer HerausforderungDie Zelloberflächenrezeptorblockade hielt im Jahr 2025 einen Anteil von 41,88 %, was auf die Vertrautheit der Kliniker und eine vorhersehbare Dosierung zurückzuführen ist. Programme, die auf PD-1, CTLA-4 und IL-6 abzielen, weisen gut kartierte Nutzen-Risiko-Verhältnisse auf, was die Akzeptanz durch Kostenträger erleichtert. Dennoch verzeichnet die epigenetische Modulation mit 9,21 % die schnellste CAGR, da Unternehmen Wirkstoffe entwickeln, die die Genexpression von Immunzellen zurücksetzen. Diese Wirkstoffe zielen auf eine dauerhafte Remission mit geringerer Erhaltungsdosierung ab.
Innerhalb der Immunmodulatoren-Industrie verzeichnen Zytokinmodulatoren und JAK-Inhibitoren ein stetiges Wachstum, obwohl die Biosimilar-Konkurrenz die Preisgestaltung dämpft. Epigenetische Arzneimittel, oft niedermolekulare Verbindungen, versprechen orale Verabreichung und eine breitere Gewebeverteilung. Frühe Daten aus von MDPI berichteten Studien zeigen eine bedeutende Reduktion von Autoimmun-Schüben bei Erhalt der systemischen Immunität mdpi.com. Wenn die Sicherheitssignale günstig bleiben, könnten epigenetische Optionen in den Behandlungslinien weiter vorne positioniert werden und den gesamten Immunmodulatoren Markt aufwerten.
Nach Anwendung:
Dominanz der Onkologie durch HIV-Beschleunigung herausgefordertDie Onkologie behielt im Jahr 2025 einen Umsatzanteil von 45,77 %, bedingt durch die Breite der Checkpoint-Inhibitoren, CAR-T-Zulassungen und Kombinationsregime, die nun in früheren Krebsstadien verbreitet sind. Hoher ungedeckter Bedarf und Premiumpreise erhalten die Umsatzdimension aufrecht. Das HIV-Segment hingegen beschleunigt sich mit einer CAGR von 7,52 % bis 2031 durch langwirkende Immunmodulatoren, die auf virale Reservoire abzielen. Cabotegravir-Präzedenzfälle bestätigen die Nachfrage nach seltener Dosierung, und IL-2-Varianten in der Pipeline zielen darauf ab, die Immunüberwachung wiederherzustellen.
Die Immunmodulatoren Marktgröße für HIV ist kleiner als die der Onkologie, aber das Wachstum übertrifft reifere Segmente. Autoimmune Anwendungen verfügen über eine vielfältige Pipeline, wobei Multiple Sklerose und entzündliche Darmerkrankungen die Studienaktivität anführen. Respiratorische und Transplantationsindikationen liefern stetige Volumina. Veröffentlichungen in Frontiers in Immunology bestätigen das steigende Interesse an immunrestaurativen Strategien, die zusammen mit Antiretroviralen eingesetzt werden.
Nach Endnutzer:
Krankenhausdominanz weicht häuslicher PflegeinnovationKrankenhäuser verwalten weiterhin 62,78 % der Dosen aufgrund der Sicherheitsüberwachung für Zelltherapien und Hochrisiko-Infusionen. Die häusliche Pflege expandiert jedoch am schnellsten mit einer CAGR von 9,14 %. Subkutane Formulierungen, körpernahe Pumpen und Tele-Pharmakovigilanz senken die standortbezogenen Barrieren. Tecentriq Hybreza von Roche verzeichnete eine Patientenpräferenz von 71 % für die häusliche Verabreichung, was die Nachfrage nach Komfort unterstreicht.
Fachkliniken bieten eine Brücke mit Infusionsräumen und standortnaher Diagnostik. Der Immunmodulatoren Marktanteil für Krankenhauskanäle wird sich allmählich verringern, da Kostenträger auf ambulante Einsparungen drängen. Geräteinnovationen, darunter EnFuses tragbarer Injektor für Pegcetacoplan mit 60 % Akzeptanz vier Monate nach Markteinführung, unterstreichen das Vertrauen in Selbstverabreichungsmodelle.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Orale Bequemlichkeit trifft auf parenterale InnovationOrale Wirkstoffe dominierten 2025 mit einem Anteil von 54,69 %. Die einfache Einnahmetreue und stabile Pharmakokinetik unterstützen den erstrangigen Einsatz bei chronischen Erkrankungen. Dennoch verzeichnen parenterale Formulierungen eine CAGR von 7,96 %, da die subkutane Technologie Präzision mit häuslichem Komfort verbindet. Mehr als 180 hochvolumige subkutane Biologika befinden sich in klinischen Phasen und ermöglichen Dosen von bis zu 20 mL ohne intravenöse Zugänge.
Topische Produkte bleiben eine Nische, werden aber wegen ihrer lokalisierten Wirkung in der Dermatologie und Ophthalmologie geschätzt. Die Immunmodulatoren-Industrie erlebt nun eine kanalübergreifende Kannibalisierung, bei der subkutane Injektion direkt mit dem oralen Komfort konkurriert. Fortlaufende Geräteverfeinerung und Formulierungswissenschaft werden das letztendliche Kanalgleichgewicht bestimmen.
Geografische Analyse
Nordamerika Immunmodulatoren-Markt
Nordamerika erwirtschaftete 38,02 % des Umsatzes im Jahr 2025, gestützt auf umfangreiche F&E-Pipelines, robuste Kostenträgerstrukturen und zügige FDA-Prüfverfahren. Die Region behauptet ihre Führungsposition bei Checkpoint-Inhibitoren und CAR-T-Produktionskapazitäten. Die Penetration von Biosimilars, exemplarisch verdeutlicht durch einen Adalimumab-Anteil von 23 %, übt Preisdruck aus, erweitert jedoch gleichzeitig die Reichweite. Bedeutende Akquisitionen wie Mercks Kauf von Prometheus Biosciences für 10,8 Milliarden USD bekräftigen die strategische Absicht, führende Positionen in der Therapie entzündlicher Darmerkrankungen zu sichern.
APAC Immunmodulatoren-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 7,48 %. China und Indien bauen die biologische Arzneimittelherstellung mit staatlichen Anreizen aus, während Japan mRNA- und Zelltherapie-Zentren fördert. Regulierungsbehörden in der gesamten APAC-Region übernehmen Referenzpfade, die mit den ICH-Leitlinien harmonisiert sind und die Dossierprüfungen verkürzen, ohne die Sicherheitsschwellen zu senken. Mit steigenden regionalen Einkommen weiten sich die Budgets der Kostenträger aus, was die Einführung innovativer Angebote im Immunmodulatoren-Markt ermöglicht.
EMEA Immunmodulatoren-Markt
Europa entwickelt sich stetig unter dem zentralisierten Verfahren der EMA und einer aggressiven Biosimilar-Politik. Achtundzwanzig Biosimilar-Gutachten, die 2024 erteilt wurden, darunter vier Ustekinumab-Kopien, erweitern die Reichweite von Immunmodulatoren und senken gleichzeitig die Ausgaben. Roches Fenebrutinib und Novartis' Iscalimab stehen an der Spitze einer Pipeline, die auf Toleranzinduktion ausgerichtet ist. Die Märkte im Nahen Osten und in Afrika sind kleiner, verzeichneten jedoch im Bereich antineoplastischer Mittel und Immunmodulatoren ein Wachstum von 17 % im Jahresvergleich, angetrieben durch Saudi-Arabiens Investitionen in die Onkologie und den Ausbau von Krebszentren in den Vereinigten Arabischen Emiraten. Die Cancer-BioShield-Partnerschaft von ImmunityBio mit den saudi-arabischen Behörden signalisiert eine steigende Nachfrage nach fortschrittlichen Immuntherapien in diesen Regionen.

Regulatorisches Umfeld
Die Regulierung von Immunmodulatoren konzentriert sich auf die Nutzen-Risiko-Bewertung, Immunogenitätskontrollen und die Sicherheitsüberwachung nach der Markteinführung, insbesondere für komplexe Biologika, Zelltherapien und onkologische Immuntherapien. In den Vereinigten Staaten werden die FDA-Prüfung und die Überwachung des Lebenszyklus durch sich weiterentwickelnde Leitlinien für Biologika geprägt; so hat beispielsweise das FDA Center for Biologics Evaluation and Research (CBER) seine Leitlinien-Agenda für 2026 veröffentlicht, die eine Entwurfsleitlinie zur Wirksamkeitsbewertung von aktiven Immuntherapieprodukten enthält. Dies untermauert die Erwartungen an Vergleichbarkeits- und Chargenfreigabestrategien, während die Entwickler ihre Produktion hochskalieren.
Wettbewerbslandschaft
Der Immunmodulatoren Markt weist hohe Markteintrittsbarrieren aufgrund von Kapitalintensität und komplexer Fertigung auf. Roche, Bristol Myers Squibb, Novartis und Merck verankern die Führungsposition, indem sie onkologische Leitprodukte mit Autoimmun-Franchises verbinden. Der Dealfluss beschleunigte sich in den Jahren 2024–2025, als große Pharmaunternehmen Lücken durch ergänzende Akquisitionen schlossen. Sanofis Gebot von 1,9 Milliarden USD für Dren Bios DR-0201 und AbbVies Kauf von Landos Biopharma für 137,5 Millionen USD verdeutlichen den Hunger nach differenzierter Immunwissenschaft.
Plattformstrategien gewinnen an Gewicht. Repertoire Immune Medicines lizenziert seine DECODE-Engine an Genentech und Bristol Myers Squibb in Deals mit einem Gesamtvolumen von über 2,5 Milliarden USD und ermöglicht es Partnern, Multi-Asset-Pipelines zu beschleunigen. Biosimilar-Spezialisten Samsung Bioepis und Sandoz erweitern den Marktzugang und halten zusammen einen Anteil von 53 % in etablierten Antikörperklassen, was Kostenträgern Preisentlastung bietet.
Die Erschließung von Weißflächen konzentriert sich nun auf seltene Autoimmunerkrankungen und pädiatrische Indikationen, wo der ungedeckte Bedarf hoch und der Wettbewerb gering ist. Unternehmen testen auch Kombinationsregime, die Checkpoint-Blockade mit entzündungshemmenden Wirkstoffen verbinden, um die Toxizität zu dämpfen. Modernas mNEXSPIKE-Zulassung zeigt, dass Impfstoffplattformen schnell auf neue Varianten umschwenken können und eine Vorlage für Immunmodulatoren-Portfolios bieten, um aufkommende Bedrohungen anzugehen.
Marktführer in der Immunmodulatoren-Industrie
F. Hoffmann-La Roche Ltd
Bristol-Myers Squibb Co.
Novartis AG
Merck & Co., Inc.
Amgen Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Immunmodulatoren-Markt
- Roche
- Bristol-Myers Squibb
- Novartis
- Merck
- Amgen
- Pfizer
- Eli Lilly and Company
- Biogen
- AstraZeneca
- Gilead Sciences
- Abbvie
- Astellas Pharma
- Horizon Therapeutics
- Biocon
- CSL Behring
- Sanofi
- Takeda Pharmaceutical Co.
- Regeneron Pharmaceuticals
- Seagen
- Acrotech Biopharma
- Step-Pharma

Marktchancen und Zukunftsaussichten
Die Ausweitung und Lokalisierung von Produktionskapazitäten schafft Raum für einen breiteren Zugang zu biologischen Immunmodulatoren sowie eine schnellere Skalierung von Biosimilars und Antikörpern der nächsten Generation. Im März 2026 gab Celltrion Investitionspläne zur Erweiterung der Werke 4 und 5 in Songdo bekannt, wodurch die interne Kapazität für Wirkstoffe bis 2030 von 316.000 Litern auf 571.000 Liter erhöht wird, mit einem stufenweisen Beginn der Arbeiten im Jahr 2026. Im April 2026 verpflichtete sich TheraNym Biologics (Aurobindo Pharma) zu Investitionen in Höhe von 150-175 Millionen USD für eine neue Wirkstoffanlage auf der grünen Wiese mit einer Bioreaktorkapazität von 60.000 Litern zur Belieferung von MSD, was verdeutlicht, wie langfristige Liefervereinbarungen und Investitionen im CDMO-Stil eingesetzt werden, um die großvolumige Produktion von Biologika zu sichern.
Ein zweiter Chancenbereich ist die Wertschöpfung im Lebenszyklus durch regulatorisch getriebene Label-Erweiterungen und Neuzulassungen bei seltenen Autoimmun- und komplementvermittelten Erkrankungen, unterstützt durch aktive regulatorische Tätigkeiten bei FDA und EMA. Die EMA-Marktzulassung für Tuyory (April 2026) erweitert den Zugang zu Tocilizumab-Produkten, und die Ende 2025 erteilten EMA-Zulassungen für immungerichtete Therapien wie Nipocalimab (Imaavy) und Rilzabrutinib (Wayrilz) verbreitern die kommerzielle Präsenz. Die von GC Biopharma angekündigte Investition von 140 Milliarden KRW (Juli 2026) zum Bau einer neuen Produktionslinie für subkutane Immunglobuline in ihrem Werk in Ochang steht ebenfalls im Einklang mit der Verschiebung hin zur häuslichen Pflege und zur subkutanen Verabreichung.
Recent Industry Developments in Immunmodulatoren-Markt
- April 2026: Die EMA erteilte die Marktzulassung für Tuyory, ein Tocilizumab-Produkt, wodurch die Präsenz der IL-6-Blockade bei Autoimmunindikationen in der EU erweitert wird. Die Zulassung hält Europa als wichtige Einsatzregion für IL-6-Signalweg-Inhibitoren und unterstützt eine breitere Abdeckung von Autoimmunerkrankungen.
- Juni 2025: Phase-III-Daten von IMforte von Roche zeigten, dass Tecentriq in Kombination mit Lurbinectedin das Progressionsrisiko bei kleinzelligem Lungenkrebs im fortgeschrittenen Stadium um 46 % senkte. Die Ergebnisse unterstützen die fortlaufende Innovation von Therapieschemata und stärken die Argumentation für eine Lebenszykluserweiterung durch Kombinationsstrategien bei onkologischen Immunmodulatoren.
- Dezember 2024: Die FDA erließ neue Leitlinien zur Sicherheitskennzeichnung von Immunmodulatoren, um die Pharmakovigilanzpflichten und die Überwachung nach der Markteinführung für komplexe Biologika zu verstärken. Die Leitlinien bauen auf den bisherigen CBER-Sicherheitserwartungen auf und prägen nachfolgende Änderungen nach der Zulassung sowie Risikomanagementpläne.


Immunmodulatoren-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie wird der Markt für Immunmodulatoren als der Umsatz definiert, der mit verschreibungspflichtigen Arzneimitteln erzielt wird, die gezielt Immunwege zur Krankheitsbehandlung im stationären und ambulanten Bereich stimulieren oder unterdrücken, gemessen auf globaler Ebene in USD.
Umfangsausschlüsse: Wir schließen frei verkäufliche Nahrungsergänzungsmittel und pflanzliche Immunstärkungsmittel aus, und wir lassen ebenfalls Moleküle außen vor, die sich noch in klinischen Studien befinden, sofern im Basisjahr keine kommerziellen Verkäufe verzeichnet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Immunsuppressiva
- Kortikosteroide
- Calcineurin-Inhibitoren
- mTOR-Inhibitoren
- Antiproliferative Wirkstoffe
- Monoklonale Antikörper
- Immunstimulanzien
- Zytokine und Interleukine
- Checkpoint-Agonisten
- Impfstoffadjuvanzien
- Toll-like-Rezeptor-Agonisten
- Niedermolekulare Modulatoren
- Immunsuppressiva
- Nach Wirkmechanismus
- Zytokinmodulation
- Zelloberflächenrezeptorblockade
- Signaltransduktionshemmung
- Epigenetische Modulation
- Nach Anwendung
- Onkologie
- Autoimmunerkrankungen
- Rheumatoide Arthritis
- Multiple Sklerose
- Entzündliche Darmerkrankung
- Systemischer Lupus erythematodes
- Atemwege
- HIV
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Häusliche Pflegeeinrichtungen
- Sonstige Endnutzer
- Nach Verabreichungsweg
- Parenteral
- Oral
- Topisch
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau eines klaren Bildes von Nachfrage und Behandlungseinsatz bei immunbedingten Erkrankungen und prüft anschließend, wie sich diese Volumina in Arzneimittelausgaben übersetzen. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, die US-amerikanische FDA, die US-amerikanische CDC, die Europäische Arzneimittel-Agentur und OECD-Gesundheitsstatistiken, um die Krankheitslast, Zulassungen, Sicherheitsaktualisierungen und Signale des Gesundheitssystems zu verstehen, die die Einführung beeinflussen.
Um diese Signale in ein nutzbares Marktmodell umzuwandeln, haben wir außerdem Geschäftsberichte von Unternehmen, Präsentationen zu Geschäftsergebnissen und seriöse Presseberichte auf Hinweise zu Umsätzen auf Therapieebene und Pipeline-Meilensteine überprüft, die Marktanteile verschieben können. Parallel dazu wurden Patentdatenbanken genutzt, um den Zeitpunkt des Exklusivitätsverlusts nachzuverfolgen, und eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und Nachrichten unterstützte konsistente Vergleiche zwischen Unternehmen sowie schnelle Prüfungen der berichteten Umsatzentwicklung. Diese Quellen der Schreibtischrecherche sind beispielhaft, und viele weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu bestätigen, was tatsächlich verschrieben wird, wie schnell Umstellungen erfolgen (zum Beispiel hin zu Biosimilars) und wohin sich die Preisgestaltung in der Praxis in den wichtigsten Therapiebereichen bewegt. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Klinikern und Kostenträger- bzw. Beschaffungsvertretern in APAC, EMEA und Amerika, damit Lücken aus der Schreibtischrecherche geschlossen und Annahmen vor der Finalisierung der Gesamtzahlen einem Stresstest unterzogen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 13 % | APAC: 49 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 43 % | EMEA: 30 % |
| Kleinere Akteure: 18 % | Manager: 44 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Kombination von Top-down- und Bottom-up-Ansätzen, wobei der Top-down-Blick von Ausgabensignalen auf Therapieebene und der Logik der behandelten Population ausgeht, die dann nach Anwendung von Einschlussregeln ausschließlich für verschreibungspflichtige Arzneimittel in den Umsatz mit Immunmodulatoren umgerechnet werden. In der Praxis verwendeten wir Marktindikatoren wie Zulassungs- und Label-Erweiterungen, Inzidenz- und Prävalenztrends bei wichtigen immunbedingten Erkrankungen, das Verhältnis zwischen Biologika und niedermolekularen Wirkstoffen, den Zeitpunkt des Markteintritts von Biosimilars sowie die Verschärfung oder Lockerung durch Kostenträger, die den Zugang und die Nettopreisgestaltung verändern.
Nachdem eine globale Gesamtsumme gebildet worden war, wurde diese anhand ausgewählter Bottom-up-Näherungen überprüft, darunter zusammengefasste Produktverkäufe aus öffentlichen Einreichungen, Plausibilitätsprüfungen auf Kanalebene sowie die Entwicklung der durchschnittlichen Verkaufspreise im Vergleich zum Volumenwachstum in den wichtigsten Klassen, um Ausreißer anzupassen. Für die Prognose wurde eine Szenarioanalyse verwendet, da dieser Markt stark von Patentabläufen, Neueinführungen und Erstattungsentscheidungen beeinflusst wird, die sich schneller ändern können als eine glatte historische Kurve. Wo detaillierte Länderaufteilungen dünn waren, wurden Lücken durch Proxy-Indikatoren wie Trends bei den Gesundheitsausgaben und Mustern der Behandlungsakzeptanz geschlossen, die durch Interviews validiert und anschließend mit der globalen Gesamtsumme abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl an realen Signalen ausgerichtet bleibt und nicht nur auf einem einzigen Datenstrom basiert. Wir vergleichen die Modellergebnisse mit unabhängigen Indikatoren wie der Umsatzentwicklung wichtiger Produkte, bekannten Ereignissen des Exklusivitätsverlusts und regionalen Akzeptanzmustern, und Anomalien werden erneut überprüft, bis die Treiber klar erklärt sind.
Vor der Freigabe werden die Schätzungen von einem weiteren Analysten überprüft, der die Annahmen, Berechnungen und die Entwicklung von Jahr zu Jahr auf Plausibilität hin prüft. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. eine bedeutende Zulassung, eine Sicherheitsbeschränkung oder eine große Preisänderung in einer wichtigen Region. Kurz vor der Auslieferung führen wir eine abschließende Aktualisierung durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Immunmodulatoren mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Immunmodulatoren stimmen nicht immer überein, da verschiedene Gruppen unterschiedliche Produktgrenzen, Zeitbasen und Preisannahmen mischen, und diese Unterschiede werden verstärkt, wenn Prognosen über mehrere Jahre fortgeschrieben werden. Unterschiede zeigen sich auch, wenn manche Schätzungen Pipeline- und kurz vor der Zulassung stehende Produkte so behandeln, als seien sie bereits kommerziell verfügbar, oder wenn sie Umsätze in Landeswährung mit unterschiedlichen Umrechnungszeitpunkten übersetzen.
Die Hauptlücke ergibt sich daraus, ob nicht verschreibungspflichtige Immunstärkungsmittel und vorkommerzielle Moleküle mitgezählt werden, wobei Mordor Intelligence nur verschreibungspflichtige Immunmodulatoren mit erfassten kommerziellen Verkäufen im Basisjahr einbezieht und Kandidaten im Studienstadium außen vor lässt, bis Umsätze sichtbar werden. Ein weiterer häufiger Treiber ist, wie die Biosimilar-Erosion modelliert wird, da ein einfacher konstanter Rückgang des durchschnittlichen Verkaufspreises den Umsatz überschätzen kann, wenn das Volumen wächst, die Nettopreise sich jedoch je nach Land und Kostenträgertyp unterschiedlich zusammenziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 260,03 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 222,79 Mrd. USD (2026) | Verwendet 2026 ein engeres erfasstes Universum, das in der Regel spezialisierte Immunologie- und Onkologieklassen unterrepräsentiert darstellt, und wendet eine niedrigere Preisentwicklung an, die die Effekte des jüngsten Produkteinführungsmixes nicht vollständig erfasst. |
| Branchenbulletin B | 217,70 Mrd. USD (2023) | Verankert den Markt an einem früheren Basisjahr und verwendet eine breite Definition, die Immunstimulanzien und angrenzende Immuntherapien vermischen kann, was die Vergleichbarkeit von Jahr zu Jahr ohne klare Einschlussregeln schwächt. |
Die Tabelle zeigt, dass Umfangsregeln, die Auswahl des Basisjahres und die Art, wie Preis- und Biosimilar-Effekte angewendet werden, den größten Teil der Streuung erklären. Indem die Eingabedaten an beobachtbare verschreibungspflichtige Verkäufe und wiederholbare Akzeptanztreiber gebunden bleiben, bleibt die endgültige Marktzahl leichter nachvollziehbar und aktualisierbar, wenn neue Zulassungen und Ereignisse des Exklusivitätsverlusts auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Immunmodulatoren Markt derzeit?
Die Immunmodulatoren Marktgröße erreichte im Jahr 2026 260,03 Milliarden USD und soll bis 2031 bei einer CAGR von 6,11 % auf 349,78 Milliarden USD ansteigen.
Welche Produktkategorie wächst am schnellsten?
Immunstimulanzien expandieren mit einer CAGR von 9,74 %, angetrieben durch Checkpoint-Inhibitor-Kombinationen, CAR-T-Zelltherapien und IL-15-Agonisten.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Regulatorische Vereinfachung, gestärkte Fertigungskapazitäten und höhere Gesundheitsinvestitionen treiben das Wachstum im Asien-Pazifik-Raum mit einer CAGR von 7,48 % bis 2031 voran.
Wie beeinflussen Biosimilars die Marktpreisgestaltung?
Die Biosimilar-Durchdringung, beispielsweise ein Anteil von 23 % für Adalimumab-Kopien, hat die Preise in entwickelten Märkten um bis zu 66 % gesenkt und den Patientenzugang erweitert.
Was sind die wesentlichen Sicherheitsbedenken bei neuen Immunmodulatoren?
Regulierungsbehörden schreiben nun Black-Box-Warnhinweise und lebenslange Überwachung für bestimmte CAR-T-Therapien vor, aufgrund von Risiken von T-Zell-Malignomen und anderen Immunotoxizitäten.
Welches Endnutzersetting gewinnt an Bedeutung?
Die häusliche Verabreichung führt das Wachstum mit einer CAGR von 9,14 % an, ermöglicht durch subkutane Formulierungen und tragbare Injektoren, die Klinikbesuche verkürzen.
Seite zuletzt aktualisiert am:



