
Größe und Marktanteil des Marktes für Muskelrelaxanzien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.46 Milliarden US-Dollar |
| Marktgröße (2031) | 5.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Muskelrelaxanzien durch Mordor Intelligence
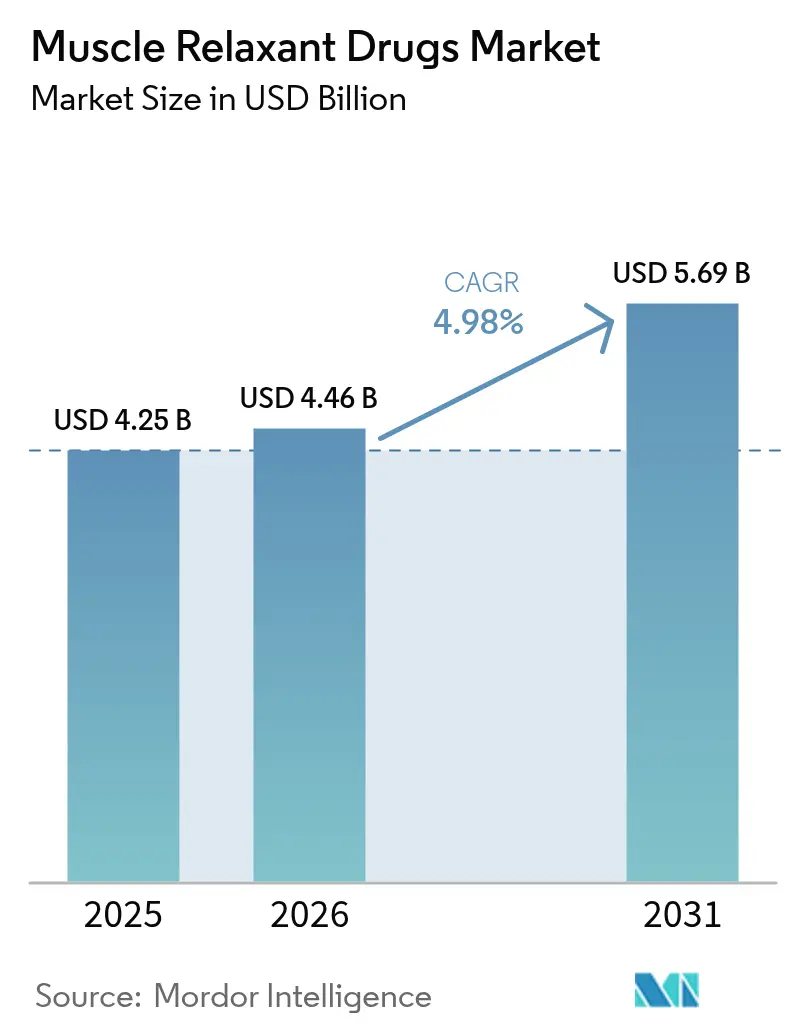
Die Größe des Marktes für Muskelrelaxanzien wird voraussichtlich von USD 4,25 Milliarden im Jahr 2025 auf USD 4,46 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,98 % über 2026–2031 USD 5,69 Milliarden erreichen.
Die stetige Nachfrage resultiert aus alternden Bevölkerungen, der zunehmenden Prävalenz von Erkrankungen des Bewegungsapparats sowie dem Wachstum bei elektiven kosmetischen Eingriffen und Operationen mit hohem Volumen. Die Technologieübernahme – von der geschlossenen neuromuskulären Überwachung bis zur KI-gestützten Anästhesie – unterstützt eine präzise Dosierung und reduziert unerwünschte Ereignisse. Gleichzeitig gestalten neue Darreichungsformen wie Mikronadelpflaster und langwirkende Botulinumtoxin-Formulierungen die Erwartungen der Patienten hinsichtlich Komfort, Sicherheit und Kosteneffizienz neu. Unternehmen, die Innovation mit widerstandsfähigen Lieferketten verbinden können, sind gut positioniert, um regulatorische Kontrolle, Patentabläufe und Rohstoffengpässe zu bewältigen, die die aktuelle Marktlandschaft kennzeichnen.
Wesentliche Erkenntnisse des Berichts
- Nach Arzneimitteltyp führten Skelettmuskelrelaxanzien mit einem Umsatzanteil von 43,95 % im Jahr 2025; direkt wirkende Wirkstoffe verzeichnen bis 2031 die schnellste CAGR von 7,55 %.
- Nach Formulierung entfielen 54,35 % des Marktanteils der Muskelrelaxanzien im Jahr 2025 auf injizierbare Produkte; die transdermale Darreichungsform wird voraussichtlich mit einer CAGR von 8,28 % bis 2031 wachsen.
- Nach Vertriebskanal hielten Krankenhausapotheken 47,65 % des Marktvolumens der Muskelrelaxanzien im Jahr 2025; Online-Apotheken verzeichnen die höchste CAGR von 8,76 % bis 2031.
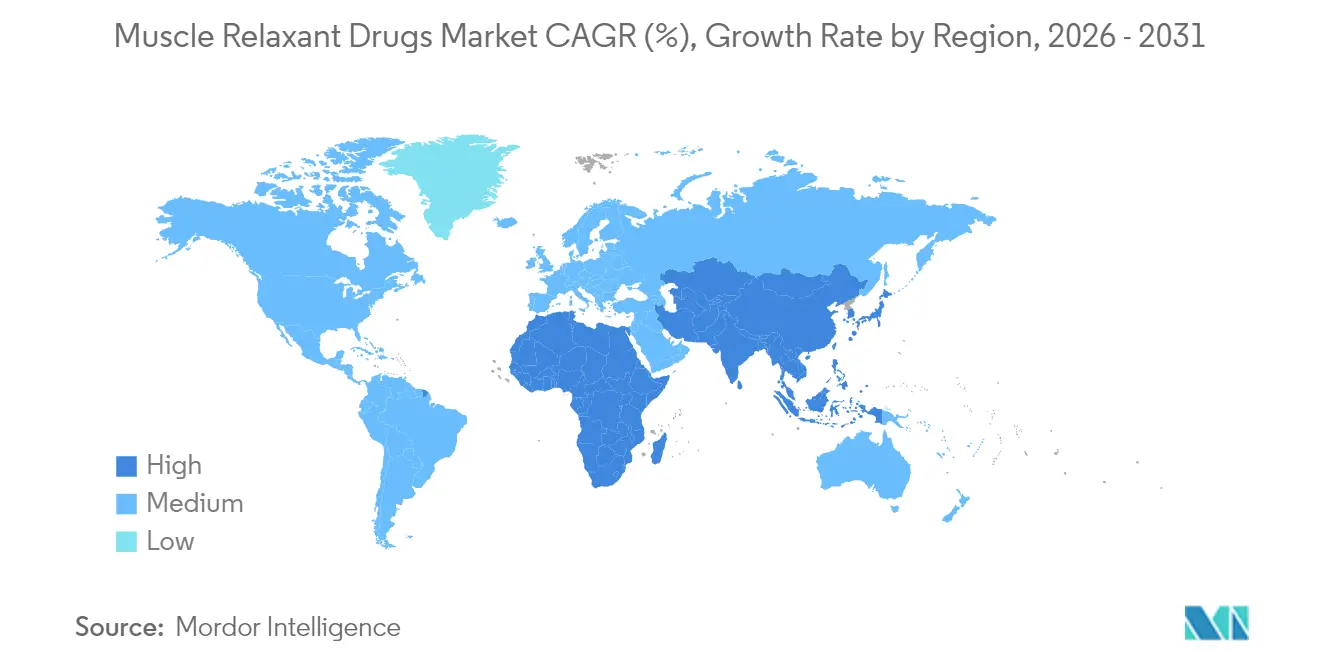
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,55 % am Markt für Muskelrelaxanzien, während Asien-Pazifik mit einer CAGR von 7,72 % bis 2031 wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Einblicke im Markt für Muskelrelaxanzien
Einflussfaktorenanalyse*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende geriatrische Bevölkerung | +1.2% | Global, mit Konzentration in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmende Prävalenz von Erkrankungen des Bewegungsapparats | +1.0% | Global, insbesondere Asien-Pazifik und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Steigendes Volumen chirurgischer Eingriffe, die neuromuskuläre Blockierungsmittel erfordern | +0.8% | Nordamerika & EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum bei minimalinvasiven kosmetischen Eingriffen unter Verwendung von Botulinumtoxin | +0.6% | Nordamerika, Europa, mit Wachstum in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung personalisierter Dosierung über geschlossene neuromuskuläre Überwachungssysteme | +0.4% | Nordamerika & EU primär, mit Technologietransfer in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Entstehung cannabinoidbasierter Spasmolytika mit günstigem Sicherheitsprofil | +0.3% | Europa führend, mit Entwicklung regulatorischer Wege in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende geriatrische Bevölkerung
Der Anteil der Erwachsenen ab 55 Jahren steigt weiterhin, ebenso wie die globale Belastung durch Kreuzschmerzen. Prognosen für Japan deuten auf eine Prävalenz von Kreuzschmerzen von 26,5 % bis 2055 hin, was eine nachhaltige Nachfrage nach Muskelrelaxanzien unterstreicht. Obwohl nur 1,5 % der US-amerikanischen Patienten im Alter von ≥ 65 Jahren bei der Krankenhausentlassung ein Rezept erhalten, entwickeln 10,7 % einen langfristigen Gebrauch, was Sicherheitsfragen aufwirft. Sarkopenie in Verbindung mit Schmerzen erhöht das Behinderungsrisiko und veranlasst zur Entwicklung von Formulierungen, die auf die Pharmakokinetik älterer Erwachsener zugeschnitten sind.
Zunehmende Prävalenz von Erkrankungen des Bewegungsapparats
Erkrankungen des Bewegungsapparats sind heute die weltweit führende Ursache für Behinderungen. In Indien sind rheumatische Erkrankungen bei bis zu 30 % der Bevölkerung verbreitet, was die Aufmerksamkeit auf kosteneffiziente Behandlungsregimes für chronische Erkrankungen lenkt. Die Belastung erstreckt sich über traditionelle demografische Gruppen hinaus, wobei Kniearthrose als häufigste Form und ein hoher Body-Mass-Index als primärer Risikofaktor identifiziert wurden, was eine lebensstilbedingte Ausweitung der adressierbaren Patientenpopulation nahelegt. Kolumbiens Arthroplastik-Projektionen schätzen 39.270 Eingriffe bis 2050, davon 52,7 % bei Frauen, was den chirurgischen Bedarf hervorhebt, der neuromuskuläre Blockierungsmittel und postoperative Protokolle für Muskelrelaxanzien erfordert. Diese epidemiologische Verschiebung schafft Chancen für Pharmaunternehmen, zielgerichtete Therapien zu entwickeln, die spezifische Erkrankungen des Bewegungsapparats ansprechen und gleichzeitig die damit verbundenen wirtschaftlichen und gesundheitlichen Infrastrukturherausforderungen bewältigen.
Steigende chirurgische Volumina, die neuromuskuläre Blockierungsmittel erfordern
Geschlossene Beratungssysteme senken unzureichende Blockadeereignisse von 63 % auf 27 % der Patienten, denen Rocuronium verabreicht wurde, was Sicherheitsgewinne demonstriert.[1]J. Smith et al., "Geschlossene Rocuronium-Verabreichung reduziert unzureichende Blockade," Anästhesie & Analgesie, anesthesia-analgesia.org Robotische Anästhesieprototypen integrieren EEG-Feedback, um Bispektralindex-Werte zwischen 40 und 60 zu halten, was auf vollständig automatisierte Verabreichungsplattformen bis 2030 hindeutet. Diese Präzision verstärkt den Einsatz von schnell wirkenden Wirkstoffen und Reversiermitteln und festigt den Markt für Muskelrelaxanzien als wesentliche Säule des modernen OP-Workflows.
Wachstum bei minimalinvasiven kosmetischen Eingriffen unter Verwendung von Botulinumtoxin
Die FDA-Zulassung von LETYBO Anfang 2024 erweiterte die zugelassenen Botulinumtoxin-Optionen für Glabellafalten.[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "Drugs@FDA-Datenbank," fda.gov Das langwirkende DAXXIFY bietet eine Wirkdauer von 15–28 Wochen, doppelt so lang wie ältere Produkte, was die Nachfrage nach weniger Arztbesuchen fördert. Aktualisierte koreanische Konsensleitlinien verfeinern Dosierungsraster und verbreiten Best Practices weltweit. Diese klinischen Fortschritte stärken die Ästhetik als inkrementellen Wachstumsmotor neben therapeutischen Indikationen.
Hemmfaktorenanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nebenwirkungen und Sicherheitsbedenken bei Muskelrelaxanzien | -0.7% | Global, mit erhöhter Kontrolle in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Patentabläufe treiben den Preisverfall durch Generika voran | -0.5% | Nordamerika & EU primär, mit Ausstrahlungseffekten weltweit | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Kontrolle der Off-Label-Anwendung bei chronischen Schmerzen | -0.4% | Nordamerika & Europa, mit Übernahme in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lieferkettenanfälligkeit für Wirkstoffvorläufer | -0.3% | Global, mit besonderer Auswirkung auf die Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nebenwirkungen und Sicherheitsbedenken bei Muskelrelaxanzien
Die Delir-Inzidenz stieg bei lumbalen Fusionspatienten, die Cyclobenzaprin erhielten, auf 17,6 % gegenüber 11,4 % in der Kontrollgruppe. Die FDA-Datenbank zu unerwünschten Ereignissen listet Herzstillstand und Anaphylaxie als die schwerwiegendsten Ereignisse bei neuromuskulären Blockierungsmitteln auf, was zu strengeren Überwachungsregeln führt. Diese Daten erhöhen die Kontrolle durch Kostenträger und Kliniker und bremsen die Verbreitung älterer Wirkstoffe.
Patentabläufe treiben den Preisverfall durch Generika voran
Da Mercks Bridion im Januar 2026 seinen Patentschutz verliert, häufen sich generische Herausforderungen gemäß dem Hatch-Waxman-Gesetz. FDA-Unterlagen zeigen 23 freiwillig zurückgezogene NDA-Anträge im Zusammenhang mit Muskelrelaxanzien seit 2023, ein Indikator für Margendruck.[3]US-amerikanisches Bundesregister, "Bekanntmachung über NDA-Rücknahmen," federalregister.gov Generische sterile Injektionspräparate weisen eine um 40 % höhere Abbruchquote gegenüber dem Stand von 2022 auf, was Krankenhäuser Engpässen aussetzt. Innovatoren reagieren mit Mehrwertgeräten und Formulierungen mit verlängerter Freisetzung, die auf eine Differenzierung nach Patentablauf abzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp: Direkt wirkende Wirkstoffe treiben Innovation voran
Direkt wirkende Verbindungen wachsen mit einer CAGR von 7,55 %, fast 3 Prozentpunkte über dem Gesamtmarkt für Muskelrelaxanzien. Ihre gezielten Wirkmechanismen reduzieren systemische Sedierung, ein Vorteil in der Altenpflege und der funktionellen Rehabilitation. Skelettmuskelrelaxanzien liefern weiterhin 43,95 % des Umsatzes im Jahr 2025 aufgrund breiter muskuloskelettaler Indikationen. Cannabinoidbasierte Spasmolytika wie Sativex zeigen in Studien mit 500 Patienten klinisch signifikante Spastizitätserleichterung ohne nachweisbare Muskelschwäche und eröffnen eine neue therapeutische Nische. Botox und neuere Toxine wie beispielsweise DAXXIFY dominieren weiterhin die faziale Ästhetik, ein Segment, das sich voraussichtlich ausweiten wird, da langlebige Formulierungen die Patientenadhärenz verbessern.
Direkt wirkende Moleküle der zweiten Generation, einschließlich selektiver RyR1-Modulatoren, befinden sich in Phase-II-Programmen und zielen darauf ab, maligne Hyperthermie ohne Restlähmung zu behandeln. Am anderen Ende werden klassische Wirkstoffe wie Tizanidin in bukkale Filme umformuliert, um den Wirkungseintritt zu verbessern und den hepatischen Metabolismus zu umgehen. Diese Produktzyklusbreite – von cannabinoiden Sprays bis zu KI-titrierten neuromuskulären Blockierungsmitteln – unterstreicht, wie Innovation den Markt für Muskelrelaxanzien diversifiziert und widerstandsfähig hält.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Formulierung: Transdermale Innovation beschleunigt sich
Injizierbare Mittel machten 54,35 % der Ausgaben im Jahr 2025 aufgrund des OP- und Notfalleinsatzes aus; dennoch werden transdermale Systeme die höchste CAGR von 8,28 % erzielen. Mikronadel-Arrays und Iontophorese-Pflaster erzielen gleichmäßige Plasmaspiegel und reduzieren den First-Pass-Metabolismus, was besonders für Wirkstoffe mit kurzer Halbwertszeit wertvoll ist. Eine Cyclobenzaprin-Guaifenesin-Creme ist in RezepturApotheken für lokalisierte Spasmenerleichterung erhältlich. Qualitätsbezogene Entwicklungsrahmen verbessern die Permeabilität und gewährleisten eine gleichmäßige Dosierung.
Patientenpräferenzstudien zeigen Compliance-Raten, die mit Pflastern 20–30 % höher sind als mit dreimal täglich einzunehmenden Tabletten, was bei chronischen Rückenschmerzregimes von Bedeutung ist. Krankenhäuser bleiben auf injizierbare Mittel angewiesen, während die ambulante Versorgung topische Mittel bevorzugt, was ausgewogene Nachfrageströme innerhalb der Marktgrößenhierarchie der Muskelrelaxanzien schafft.
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
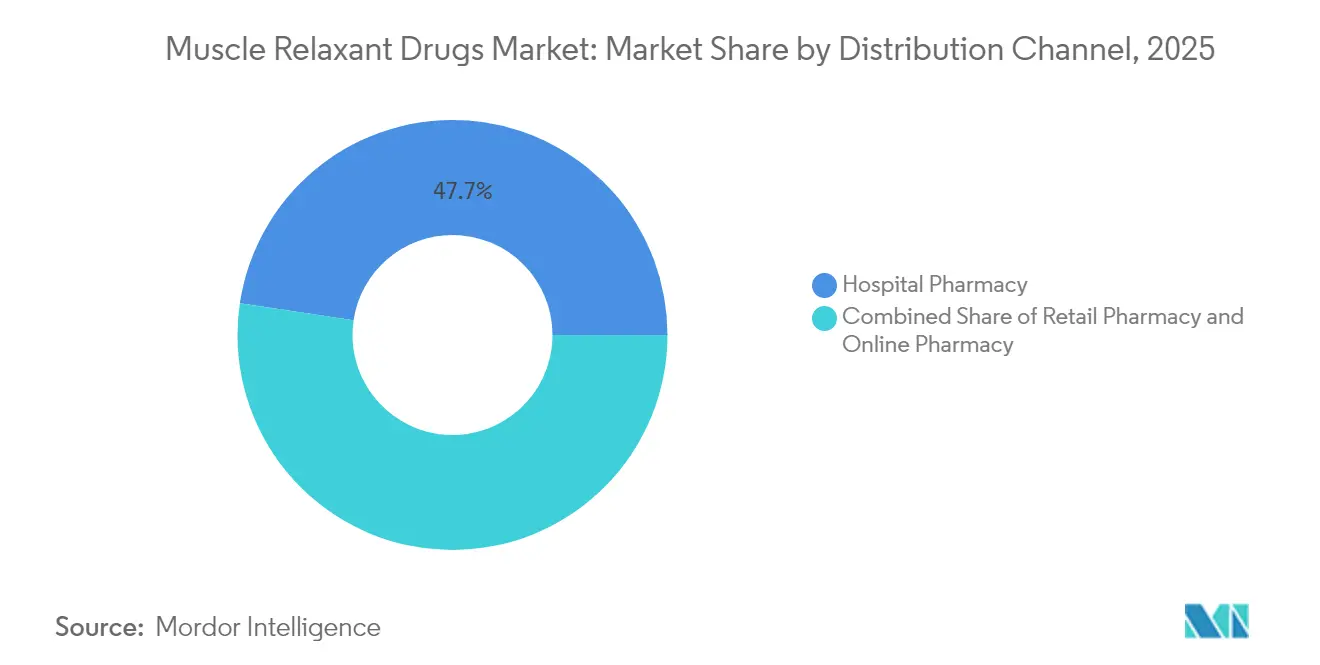
Krankenhausapotheken erwirtschafteten 2025 47,65 % des weltweiten Umsatzes, was die operative Abhängigkeit von schnell wirkenden neuromuskulären Blockierungsmitteln widerspiegelt. Online-Apotheken sind jedoch der am schnellsten wachsende Kanal mit einer CAGR von 8,76 %, unterstützt durch Telemedizinbesuche und elektronische Rezepte. Umfragen bestätigen Bequemlichkeit und Preis als die zwei wichtigsten Kauftreiber, während demografische Faktoren wie Alter oder Bildung gemischte Vorhersagekraft zeigen.
Regulatoren beeinflussen den Kanalmix: Das CMS schreibt eine Vorabgenehmigung für Botulinumtoxin unter bestimmten CPT-Codes vor und erfordert 12-wöchige Neubewertungszyklen. Diese Verwaltungsregeln veranlassen Patienten mit chronischer Spastizität häufig dazu, Versanddienstleister zu nutzen, die die Nachfülldokumentation automatisieren. Einzelhandelsapotheken behalten ihren Einfluss bei akuten Verletzungsrezepten, was ein dreigliedriges Vertriebsgleichgewicht im Markt für Muskelrelaxanzien schafft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika verankert 39,55 % des weltweiten Umsatzes und nimmt weiterhin den Großteil der injizierbaren neuromuskulären Blockierungsmittel auf, die bei orthopädischen und kardiovaskulären Operationen mit hohem Volumen eingesetzt werden. Robuste Erstattungen über Medicare und private Kostenträger unterstützen Wirkstoffe mit Premiumpreisen, obwohl Engpässe bei generischen sterilen Injektionsmitteln auf dem höchsten Stand seit einem Jahrzehnt im Jahr 2024 Krankenhäuser mit Fallverzögerungen und Substitutionsprotokollen konfrontierten. Das Biosecure-Gesetz von 2025, das die Beschaffung von Wirkstoffen aus China einschränkt, wird voraussichtlich Verträge auf inländische Produzenten umlenken und bereits laufende lokale Kapazitätserweiterungen stärken.
Europa profitiert von zentralisierten Überprüfungen durch die Europäische Arzneimittel-Agentur, die den Markteintritt kostensparender Generika beschleunigen, ohne die Sicherheit zu beeinträchtigen. Realdaten aus Belgien bestätigen den Nutzen von Nabiximolen bei Multipler-Sklerose-Spastizität und beeinflussen die Verschreibungspraxis über frühadoptierende Nationen hinaus. Nationale Gesundheitssysteme verhandeln aggressive Rabatte, doch alternde Bevölkerungen und die Nachfrage nach minimalinvasiven kosmetischen Eingriffen lassen den Markt für Muskelrelaxanzien in den EU-27-Ländern stetig wachsen.
Asien-Pazifik ist die Wachstumsmaschine und wächst mit einer CAGR von 7,72 %. In Indien sind bis zu einem Drittel der Bevölkerung von Erkrankungen des Bewegungsapparats betroffen, was eine steigende Nachfrage sowohl nach OTC-Topika als auch nach klinischen Injektionspräparaten erzeugt. Japans Prognose, dass jeder vierte Erwachsene bis 2055 an Kreuzschmerzen leiden wird, sichert einen langen Wachstumskorridor für die Produktnachfrage. Gleichzeitig belohnen chinesische Provinzausschreibungen das niedrigste Angebot, was die Margen unter Druck setzt, aber Effizienzgewinne für Hersteller fördert, die Volumen mit Qualitätssicherung liefern können. Insgesamt festigen die wachsende Versicherungsabdeckung und private Krankenhausketten die Rolle der Region bei den zukünftigen Wachstumspotentialen des Marktes für Muskelrelaxanzien.

Regulatorisches Umfeld
Die Regulierung von Muskelrelaxanzien umfasst neue Zulassungen, laufende Pharmakovigilanz und die standardisierte Klassifizierung des Arzneimittelverbrauchs. In den Vereinigten Staaten genehmigt die FDA weiterhin neuartige Formulierungen, die für diesen Markt relevant sind; beispielsweise genehmigte die FDA im August 2025 TONMYA (Cyclobenzaprin-HCl-Sublingualtabletten) zur Behandlung von Fibromyalgie bei Erwachsenen, was den Fokus der Behörde auf differenzierte Verabreichungsansätze bei Schmerz- und Spasmuserkrankungen mit hohem ungedecktem Bedarf verdeutlicht.
In Europa unterhält das Pharmacovigilance Risk Assessment Committee (PRAC) der EMA eine aktive Erkennung von Sicherheitssignalen und empfiehlt in regelmäßigen Abständen Aktualisierungen der Produktinformationen (Fachinformation und Packungsbeilagen) auf Grundlage der in seinen Sitzungen 2025 und 2026 geprüften Signale, wodurch die Verpflichtungen nach der Marktzulassung für zentral zugelassene Produkte, die in Anästhesie, Spastizität und verwandten Indikationen eingesetzt werden, weiter gestärkt werden. Weltweit pflegt das WHO Collaborating Centre for Drug Statistics Methodology das ATC-Rahmenwerk mit M03 für Muskelrelaxanzien (einschließlich zentral wirkender M03B- und direkt wirkender Untergruppen), mit jährlichen ATC/DDD-Aktualisierungen, wobei die ab Januar 2026 geltenden Leitlinien 2026 die Vergleichbarkeit für Verordnungsprüfungen, Ausschreibungen und die Berichterstattung über die reale Nutzung prägen.
Wettbewerbslandschaft
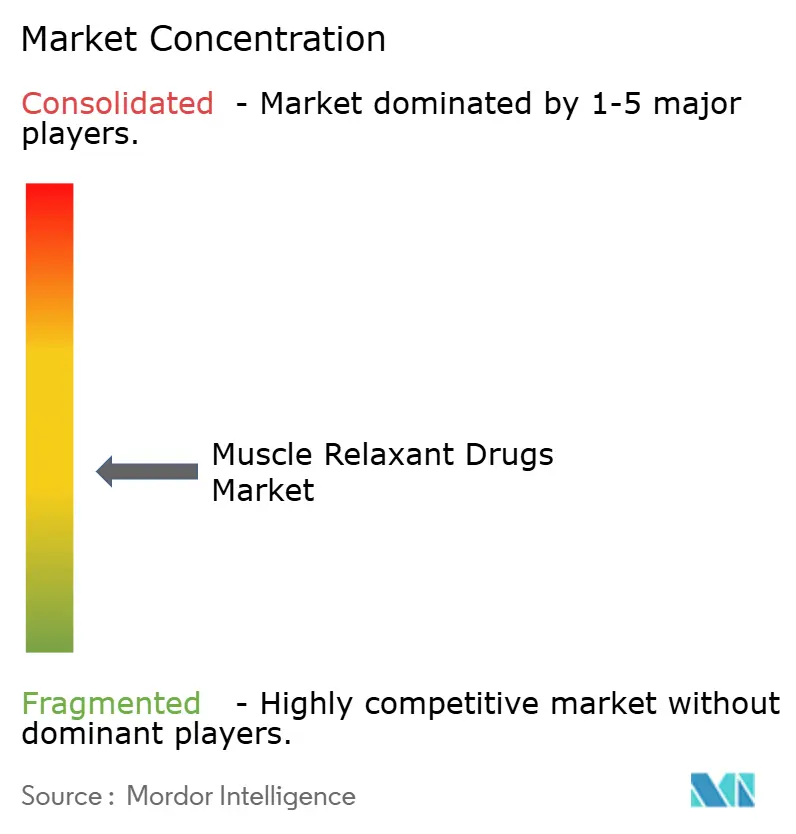
Die Branche der Muskelrelaxanzien weist eine moderate Fragmentierung auf. AbbVie nutzt eine jahrzehntelange Evidenzbasis, um Botox sowohl im therapeutischen als auch im kosmetischen Bereich zu verteidigen, und begegnet Neueinsteigern mit langwirkenden Toxinen. Mercks Bridion verzeichnete im Jahr 2024 USD 1,84 Milliarden, steht jedoch vor dem Generikaeintritt im Jahr 2026, was zum Lebenszyklusmanagement durch pädiatrische Erweiterungen und gebrauchsfertige Durchstechflaschen veranlasst. Fulcrum Therapeutics veranschaulicht, wie kleinere Unternehmen durch Partnerschaften Skalierung erzielen; seine USD 80 Millionen umfassende Sanofi-Allianz finanziert Losmapimod-Studien für seltene Dystrophien.
Technologieinvestitionen differenzieren die Marktteilnehmer: Software für die geschlossene Dosierung, die unzureichende Blockadeereignisse um mehr als ein Drittel reduziert, bietet Krankenhäusern quantifizierbare Sicherheitsvorteile und stärkt die Anbieterbindung für kompatible Wirkstoffe. Cannabinoide Therapeutika schaffen eine parallele Wettbewerbssparte; der Erfolg von GW Pharmaceuticals' Sativex in Europa kündigt einen US-Markteintritt bei ausstehender FDA-Überprüfung an. Die Widerstandsfähigkeit der Lieferkette ist ein weiterer Schwerpunkt: Unternehmen mit API-Anlagen auf zwei Kontinenten und Redundanz bei sterilen Abfüll- und Verschlusslinien gewannen während der Engpässe bei injizierbaren Mitteln im Jahr 2024 Marktanteile – ein Vorteil, der sich voraussichtlich ausweiten wird, da die Compliance-Standards verschärft werden.
Zu den strategischen Maßnahmen der vergangenen 18 Monate gehören die Bereinigung von Portfolios um Injektionsmittel mit geringem Volumen, Bolt-on-Akquisitionen für topische Pipeline-Assets und Investitionen in digitale Bemusterungsportale, die Dermatologen und Neurologen direkt mit Herstellervertretern verbinden. Insgesamt veranschaulichen diese Maßnahmen einen Markt, in dem Innovation, Compliance und logistische Robustheit den Wettbewerbsvorteil definieren.
Marktführer der Branche der Muskelrelaxanzien
Pfizer Inc.
Ipsen Biopharmaceuticals Inc.
Zydus Lifesciences Ltd.
Neurana Pharmaceuticals Inc.
Teva Pharmaceutical Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chance liegt in der Differenzierung etablierter Wirkstoffe durch verbesserte Verabreichungs- und Sicherheitssysteme, während gleichzeitig die Reichweite in höherwertige therapeutische Nischen ausgeweitet wird. Innovationen bei transdermalen und topischen Anwendungen bieten einen praktischen Weg, um die Therapietreue zu verbessern und die systemische Exposition bei zentral wirkenden Wirkstoffen zu reduzieren, die bei chronischen muskuloskelettalen Erkrankungen eingesetzt werden; diese Richtung wird durch akademische Arbeiten aus dem Jahr 2026 gestützt, die ein transdermales Pflaster mit Tizanidinhydrochlorid auf Basis nanostrukturierter Lipidträger mit deutlich höherer Bioverfügbarkeit und 24-stündiger verzögerter Freisetzung in präklinischen Modellen zeigen, was mit der Marktverschiebung hin zu bequemeren Darreichungsformen übereinstimmt.
Im Krankenhausumfeld besteht weiterhin Freiraum für Anästhesie-Workflow-Lösungen, die neuromuskuläre Blocker mit Fortschritten in der Überwachung und Antagonisierung kombinieren, um unerwünschte Ereignisse und Schwankungen im Blockademanagement zu reduzieren. Die Aufmerksamkeit der Fachliteratur 2026 für neue Antagonisierungschemie (zum Beispiel Calabadion 2, das in Übersichtsarbeiten zu neuromuskulären Blockern diskutiert wird) sowie präklinische Berichte über kurzwirksame, schnell erholende, nicht-depolarisierende Kandidaten unterstreichen die laufende F&E-Ausrichtung auf schnellere Erholungsprofile und verbesserte Steuerbarkeit. Daneben signalisiert die strategische Kapitalallokation in Richtung neuromuskulärer und muskelfunktionsbezogener Erkrankungen angrenzende Expansionspfade für Unternehmen, die im Bereich Spastizität und neuromuskuläre Versorgung aktiv sind; so schloss Servier im Juli 2026 die Übernahme des Muskeldystrophie-Geschäfts von Edgewise Therapeutics ab, um sich ein Asset in der Spätphase im Bereich Dystrophinopathien zu sichern, was das Branchenengagement für einen Übergang von symptomatischer Linderung zu gezielten neuromuskulären Therapien unterstreicht, die parallel zu Spastizitäts- und Rehabilitationspfaden verwaltet werden können.
Aktuelle Branchenentwicklungen
- Juli 2026: Servier schloss die Übernahme des Muskeldystrophie-Geschäfts von Edgewise Therapeutics für bis zu 2,65 Mrd. USD ab und erhielt dadurch das Spätphasen-Asset Sevasemten für Becker- und Duchenne-Muskeldystrophie. Der Deal erweitert Serviers neuromuskuläre Präsenz und verstärkt den Wettbewerbsfokus auf krankheitsmodifizierende Ansätze, die an das symptomatische Spastizitäts- und Muskelfunktionsmanagement angrenzen.
- Mai 2026: Ipsen präsentierte Late-Breaking-Daten zu Dysport bei Erwachsenen mit Spastizität der oberen Extremitäten, die eine nicht unterlegene Sicherheit und eine länger anhaltende Symptomkontrolle unterstützen und die Differenzierung in einem volumenstarken Neurotoxin-Segment stärken.
- September 2024: Piramal Pharma Solutions gab eine Erweiterung seiner sterilen Injektionsanlage in Kentucky im Umfang von rund 80 Mio. USD bekannt, mit dem Ziel, die Kapazität bis zum ersten Quartal 2027 auf mehr als 240 Produktchargen pro Jahr zu erhöhen. Der Ausbau der sterilen Abfüll- und Fertigstellungskapazität begegnet einer kritischen Einschränkung für injizierbare neuromuskuläre Blocker und verwandte Krankenhausprodukte, bei denen die Versorgungssicherheit die Wahl der Arzneimittelliste und Substitutionspraktiken beeinflusst.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Muskelrelaxanzien als verschreibungspflichtige und verabreichte Therapien definiert, die zur Reduzierung von Muskelspasmen, Steifheit oder Muskeltonus eingesetzt werden, wobei der Wert als die Umsätze erfasst wird, die mit diesen Produkten in den wichtigsten Versorgungsbereichen erzielt werden.
Abgrenzung des Geltungsbereichs: Diese Marktgrößenbestimmung berücksichtigt keine physiotherapeutischen Leistungen, nicht-medikamentöse Schmerzmanagementverfahren oder rezeptfreie topische Einreibemittel, die nicht als Arzneimittel reguliert sind.
Übersicht der Segmentierung
- Nach Arzneimitteltyp
- Faziale ästhetische Relaxanzien
- Skelettmuskelrelaxanzien
- Neuromuskuläre Blockierungsmittel
- Direkt wirkende Muskelrelaxanzien
- Nach Formulierung
- Oral
- Injizierbar
- Transdermal/Topisch
- Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Abstimmung des Arzneimittelumfangs und des Nachfragepools und kartiert anschließend, wo im Gesundheitssystem Wert erfasst wird. Öffentliche Quellen wie die Arzneimitteletiketten und die Zulassungsdatenbank der US-FDA, die Gesundheitsstatistiken der US-CDC, die Ausgaben- und Nutzungsveröffentlichungen der US Centers for Medicare and Medicaid Services (CMS) sowie das Global Health Observatory der WHO werden genutzt, um Behandlungsumgebungen und Nutzungsmuster zu verstehen.
Anschließend ziehen wir unterstützende Indikatoren aus Quellen wie OECD-Gesundheitsdaten, nationalen Gesundheitsministerien und Erstattungsportalen, peer-reviewten Fachzeitschriften, die bei PubMed indexiert sind, sowie Zoll- oder Handelszusammenfassungen heran, soweit sie für Wirkstoffe und Handelsströme von Fertigarzneimitteln relevant sind. Unternehmensberichte und Investorenpräsentationen helfen, den therapeutischen Fokus, Mixänderungen und die geografische Ausrichtung zu validieren, und ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und Nachrichten wird selektiv genutzt, um Zeitlinien und wichtige Produktereignisse gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Feldarbeit wird genutzt, um die Schreibtischperspektive in realistische Annahmen zu Volumen, Preisgestaltung und Kanalmix zu übersetzen. Wir sprechen mit Krankenhausapothekern, Neurologen, Akteuren im Bereich Anästhesiologie, auf Schmerz- und Rehabilitation fokussierten Klinikern und Vertriebspartnern, was hilft, Lücken bei Verordnungspräferenzen, Umstellungsauslösern und dem Anteil injizierbarer Anwendungen zu schließen.
Eingaben werden über die wichtigsten Regionen hinweg überprüft, damit das Modell das lokale Erstattungsverhalten, die Geschwindigkeit der Generikaeinführung und die typische Behandlungsdauer widerspiegelt, und die endgültigen Annahmen werden anschließend mit dem abgeglichen, was Kostenträger und Leistungserbringer als tatsächliche Praxis berichten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 15% | APAC: 44% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 40% | EMEA: 29% |
| Kleinere Akteure: 15% | Manager: 45% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung basiert auf einer Top-down-Rekonstruktion des Nachfragepools, bei der behandelte Patienten und Verfahrensvolumina in Therapievolumina übersetzt werden, die anschließend anhand typischer Dosis- und Packungsökonomie bepreist werden. Für Muskelrelaxanzien umfassen die Kerneingaben diagnostizierte und behandelte Spastizitäts- und akute muskuloskelettale Schmerzkohorten, stationäre chirurgische Volumina im Zusammenhang mit dem Einsatz neuromuskulärer Blockade, die durchschnittliche Behandlungsdauer je Versorgungsumgebung, Generikasubstitutionsraten und die Aufteilung nach Verabreichungsweg (oral versus injizierbar).
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie beispielsweise dem Preis pro Packung multipliziert mit der geschätzten Anzahl an Packungen pro behandeltem Patienten, Kanalprüfungen zu Krankenhaus- versus Einzelhandelsanteilen und einem begrenzten Roll-up wichtiger Produktfamilien über große Länder hinweg. Wo direkte Volumensignale gering sind, werden Lücken mit Proxy-Indikatoren behandelt (zum Beispiel Verfahrenswachstum und Änderungen der Kostenträgerabdeckung), und der Bereich wird anschließend mit Feedback von Klinikern eingeengt.
Prognosen werden mittels multivariater Regression mit Szenarioprüfungen abgeleitet, sodass der Ausblick an eine kleine Anzahl von Treibern gebunden ist, die erklärt und jährlich aktualisiert werden können. In der Praxis werden Annahmen zu Operationstrends, altersbedingter neurologischer Belastung, Preisdruck durch Generika und Verschärfung der Arzneimittellisten mit Experten überprüft und dann konsistent über Regionen und Versorgungsumgebungen hinweg angewendet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrstufige Prüfungen validiert, die den modellierten Wert mit unabhängigen Signalen wie Verfahrenstrendlinien, Erstattungsänderungen und der erwarteten zeitlichen Entwicklung der Generikadurchdringung vergleichen. Wenn ein Land oder Segment einen starken Sprung zeigt, der nicht durch ein tatsächliches Marktereignis erklärt werden kann, werden die Treibereingaben erneut überprüft und Nachfassgespräche ausgelöst, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe werden Modell und Annahmen von einem weiteren Analysten überprüft, gefolgt von einer abschließenden Konsistenzprüfung über Regionen, Verabreichungswege und Vertriebskanäle hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa politischen Änderungen, größeren Änderungen an Produktkennzeichnungen oder Versorgungsstörungen. Unmittelbar vor der Lieferung führen wir eine erneute Aktualisierung durch, damit die Kunden den aktuellsten verfügbaren Stand erhalten.
Vergleich der Marktgröße für Muskelrelaxanzien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Muskelrelaxanzien können sich unterscheiden, da jede Quelle ihren eigenen Geltungsbereich, ihre eigene Preislogik sowie ihr eigenes Timing für Währungsumrechnung und Aktualisierungen verwendet. Abweichungen zeigen sich auch, wenn sich eine Schätzung stärker auf den Versandwert stützt, während eine andere sich stärker auf nachfrageseitige Behandlungsvolumina stützt.
Die Hauptlücke ergibt sich daraus, ob neuromuskuläre Blocker, die in der chirurgischen Anästhesie eingesetzt werden, als vollständige Marktsäule behandelt oder nur dann berücksichtigt werden, wenn sie eindeutig innerhalb der Erfassung von Muskelrelaxanzien-Therapien liegen; dies wird im Modell von Mordor Intelligence als explizite Einschlussregel gehandhabt. Einige Schätzungen wenden zudem ein schnelleres Preiswachstum an oder trennen orale und injizierbare Anwendung nicht nach Versorgungsumgebung, was den Wert aufblähen kann, wenn die Generika-Erosion stark ausgeprägt ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,25 Mrd. USD (2025) | |
| Fachverlag A | 5,11 Mrd. USD (2025) | Verwendet ein Wertkonzept auf Herstellerebene und kann breitere Servicekomponenten rund um den Vertrieb einschließen, was die Gesamtwerte im Vergleich zu Endmarktumsätzen erhöhen kann, die durch den Versorgungsmix und Nettopreisannahmen erfasst werden. |
| Branchendaten-Portal B | 4,90 Mrd. USD (2024) | Legt das Basisjahr auf einen anderen Zeitpunkt fest und normalisiert die Preiserosion durch Generika sowie den Verabreichungsweg-Mix möglicherweise nicht vollständig, was den Ausgangswert nach oben verschieben kann, wenn injizierbare Produkte und die Fortführung von Markenprodukten höher angenommen werden. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Behandlung des Geltungsbereichs für anästhesiebezogene Produkte sowie durch Unterschiede darin, wie die Preisgestaltung an die Generikaeinführung und den Kanalmix angepasst wird. Indem das Modell an behandelte Nachfrageindikatoren gekoppelt und anschließend mit praktischen Preis- und Mixsignalen gegengeprüft wird, bleibt der endgültige Wert nachvollziehbar anhand klarer Schritte, die wiederholt und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Muskelrelaxanzien?
Der Markt für Muskelrelaxanzien beläuft sich im Jahr 2026 auf USD 4,46 Milliarden.
Wie schnell wird der Markt für Muskelrelaxanzien voraussichtlich wachsen?
Es wird erwartet, dass er eine CAGR von 4,98 % verzeichnet und bis 2031 USD 5,69 Milliarden erreicht.
Welcher Arzneimitteltyp führt heute den Markt an?
Skelettmuskelrelaxanzien halten mit 43,95 % den größten Marktanteil, hauptsächlich für die postoperative und muskuloskelettale Störungsversorgung.
Warum gewinnen transdermale Formulierungen an Popularität?
Mikronadelartige und iontophoretische Pflaster verbessern die Compliance und umgehen den First-Pass-Metabolismus, was eine CAGR von 8,28 % für dieses Segment antreibt.
Welche Region wird am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 7,72 % aufgrund alternder Bevölkerungen und verbessertem Gesundheitszugang wachsen.
Welches wesentliche Risiko könnte die Markterweiterung verlangsamen?
Bedenken hinsichtlich unerwünschter Ereignisse, insbesondere bei älteren Erwachsenen, führen weiterhin zu strengeren Verschreibungsrichtlinien, die die Verbreitung bremsen könnten.
Seite zuletzt aktualisiert am:



