
Immunoglobulin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.39 Milliarden US-Dollar |
| Marktgröße (2031) | 25.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.46 % |
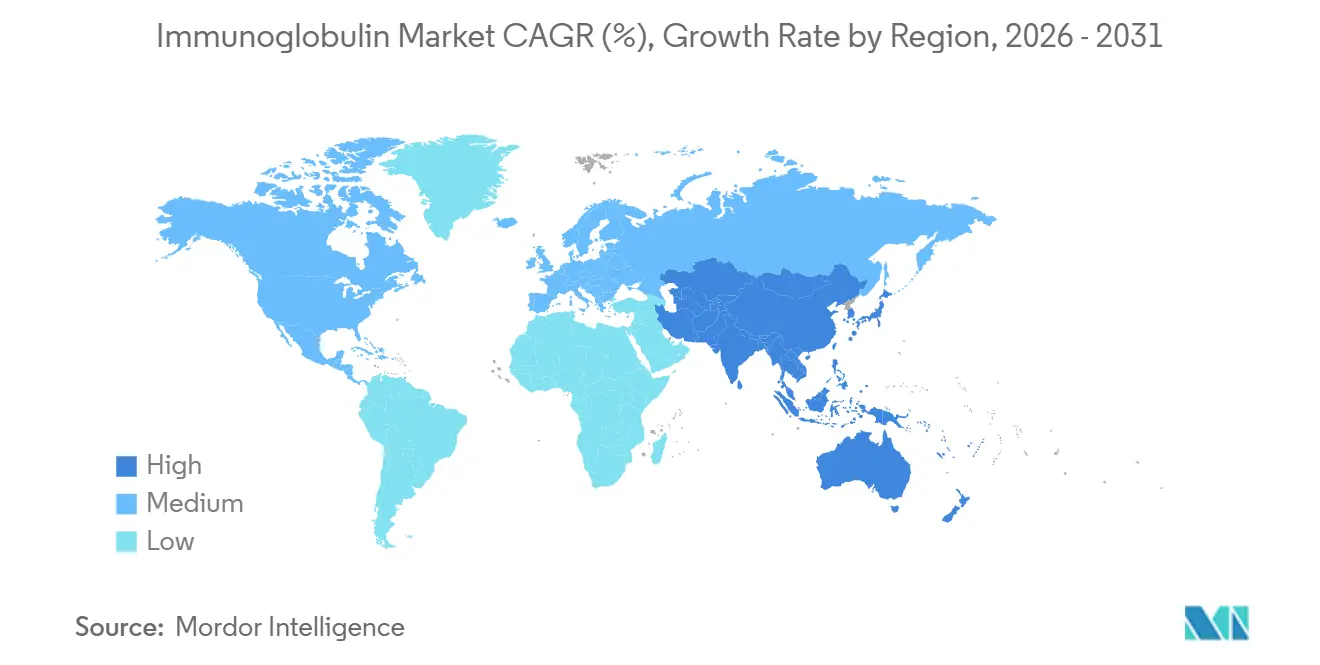
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
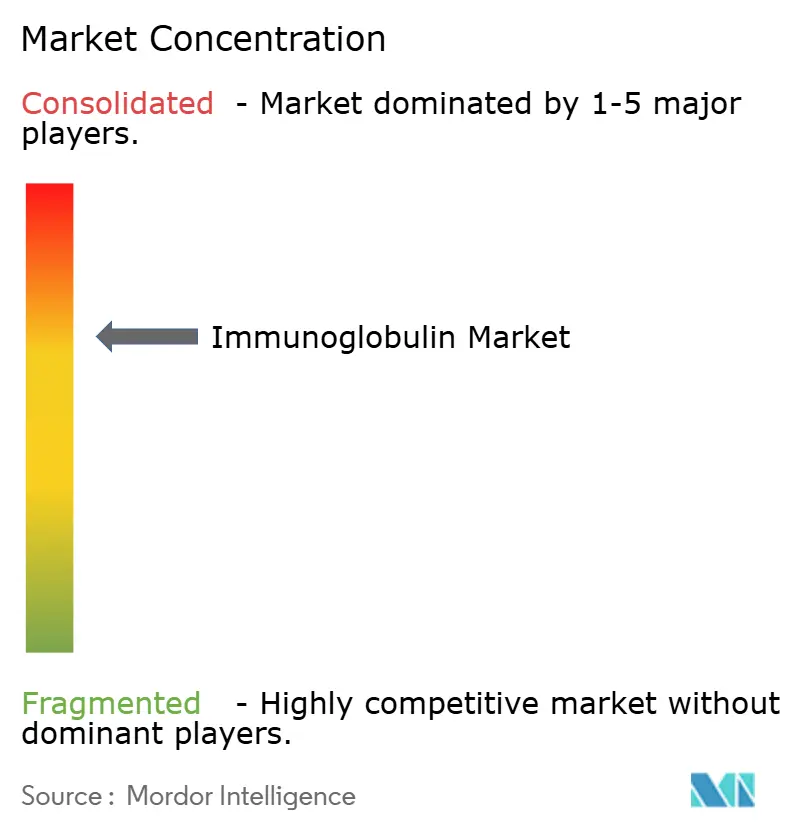
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Immunoglobulin-Marktanalyse von Mordor Intelligence
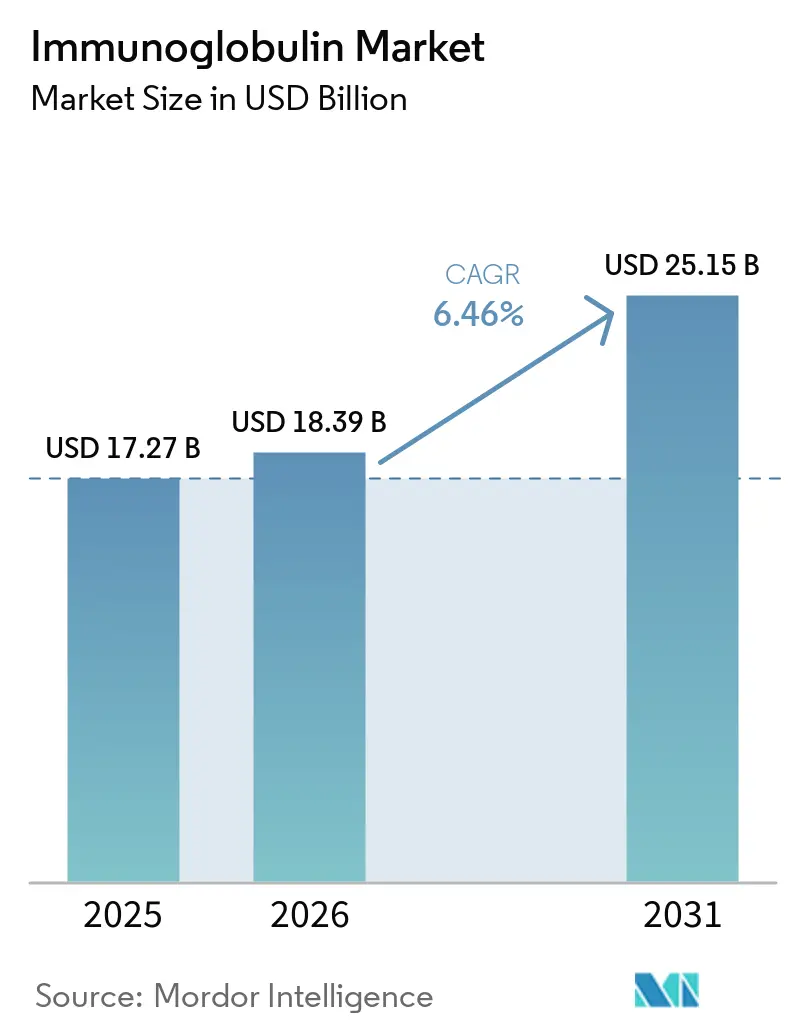
Die Größe des Immunoglobulin-Marktes wird voraussichtlich von 17,27 Milliarden USD im Jahr 2025 und 18,39 Milliarden USD im Jahr 2026 auf 25,15 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,46 % zwischen 2026 und 2031 entspricht.
Die anhaltende Nachfrage resultiert aus der frühzeitigen genetischen Diagnose primärer Immundefizienzen, der von Kostenträgern unterstützten Migration zur häuslichen Behandlung sowie hochkonzentrierten subkutanen Formulierungen, die die Infusionszeit verkürzen. Die vertikale Integration der Plasmasammlung schützt die Versorgung, erhöht jedoch die Kapitalintensität, während KI-gestützte Spenderrekrutierung die Auslastung der Zentren in Nordamerika und Europa steigert. Im Wettbewerbsumfeld bauen Takeda, CSL Behring und Grifols ihre Fraktionierungskapazitäten im Vorfeld erwarteter neurologiebedingter Volumensteigerungen aus. Gleichzeitig bedrohen Fc-modifizierte monoklonale Antikörper den Marktanteil des intravenösen Immunoglobulins bei bestimmten Autoimmunindikationen, bleiben jedoch kostenbedingte Nischenoptionen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führte IgG mit einem Marktanteil von 43,55 % am Immunglobulin-Markt im Jahr 2025. IgE-Formulierungen werden voraussichtlich bis 2031 mit einer CAGR von 9,85 % wachsen.
- Nach Verabreichungsart entfiel auf intravenöses Immunglobulin im Jahr 2025 ein Anteil von 64,53 %. Subkutanes Immunglobulin wächst bis 2031 mit einer CAGR von 8,24 %.
- Nach Anwendungsgebiet erzielte die primäre Immundefizienzkrankheit im Jahr 2025 einen Umsatzanteil von 28,15 %. Die chronisch inflammatorische demyelinisierende Polyneuropathie ist die am schnellsten wachsende Indikation mit einer CAGR von 10,82 % bis 2031.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Anteil von 64,52 %. Online-Anbieter und Heiminfusionsanbieter wachsen im Prognosezeitraum mit einer CAGR von 9,12 %.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 44,55 %. Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz primärer Immundefizienzkrankheiten | +1.2% | Nordamerika, Europa, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende IVIG-Nutzung in der Neurologie | +1.5% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Plasmafraktionierungskapazität | +1.8% | China, Japan, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Günstige Erstattung und Akzeptanz der Diagnostik | +0.9% | Nordamerika, Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Optimierung der Plasmaversorgung | +0.7% | Pilotstandorte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Körpernahe hochkonzentrierte SCIG-Geräte | +1.1% | Japan, Deutschland, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz primärer Immundefizienzkrankheiten
Neugeborenenscreening und Sequenzierung der nächsten Generation decken 40 % mehr Fälle primärer Immundefizienz auf als frühere Schätzungen, was den Pool anspruchsberechtigter Patienten für eine lebenslange Ersatztherapie erweitert. Versicherungspflichten in den Vereinigten Staaten und Westeuropa haben die Zeit bis zur Diagnose von acht Jahren auf unter 18 Monate verkürzt, doch Asien-Pazifik hinkt trotz Chinas Pilotprogrammen, die bis 2029 jährlich 15.000–20.000 neue Diagnosen hinzufügen könnten, um bis zu sieben Jahre hinterher. Eine frühere Erkennung senkt das Volumen pro Dosis, verlängert jedoch die Behandlungsdauer und verstärkt den kumulativen Plasmabedarf. Die daraus resultierende Belastung verstärkt die Investitionen der Hersteller in Sammelzentren, auch wenn die Erstattung die Versorgung aus Krankenhäusern verlagert. Die Aufrechterhaltung dieses Treibers über 2028 hinaus wird von anhaltenden Rückgängen der Kosten für Gentests und einer parallelen Ausweitung der Erstattung abhängen.
Wachsende IVIG-Nutzung in der Neurologie (CIDP, GBS, MMN)
Aktualisierungen der FDA-Leitlinien Anfang 2025 positionierten IVIG vor Kortikosteroiden bei chronisch inflammatorischer demyelinisierender Polyneuropathie, Guillain-Barré-Syndrom und multifokaler motorischer Neuropathie. Die japanische Zulassung von HYQVIA im Dezember 2024 ermöglichte eine monatliche Heimdosierung, die den intravenösen Zugang umgeht und die Akzeptanz bei Neurologen beschleunigt[1]. Die Off-Label-Anwendung beim Stiff-Person-Syndrom und bei autoimmuner Enzephalitis weitet die Nachfrage aus, obwohl hohe Dosen den Wettbewerb um die Plasmaversorgung verschärfen und die jährlichen Therapiekosten auf 80.000–120.000 USD erhöhen. Europäische Kostenträger fordern nun Kopf-an-Kopf-Daten gegenüber Rituximab, was das Wachstum nach 2028 dämpfen könnte. Kurzfristig fügt die Neurologie 1,5 Prozentpunkte zur CAGR des Immunoglobulin-Marktes hinzu.
Ausbau der globalen Plasmafraktionierungskapazität
Takedas Erweiterung in Osaka im Wert von 670 Millionen USD wird bis 2027 1,2 Millionen Liter neue Kapazität liefern und Japans Abhängigkeit von nordamerikanischen Importen um 35 % reduzieren. Shanghai RAAS und Hualan Biological erhielten Exportqualitätszertifizierungen, die es ihnen ermöglichen, auf die margenträchtigere IgG-Produktion für den Inlandsbedarf umzuschwenken. Während asiatisch-pazifische Anlagen heute unter ihrer Kapazität betrieben werden, erfordern Inbetriebnahme und GMP-Validierung vier bis sechs Jahre, was eine spürbare Entlastung bis nach 2028 verzögert. In der Zwischenzeit bleiben Zuteilungsengpässe wahrscheinlich, wenn die neurologische Akzeptanz die Versorgungsergänzungen übertrifft.
Körpernahe hochkonzentrierte SCIG-Geräte für die Heimtherapie
Tragbare Pumpen, die 20%ige Immunoglobulinlösungen verabreichen, haben die Infusionszeit auf unter 60 Minuten verkürzt und für viele Patienten Krankenhausbesuche überflüssig gemacht. Einsparungen im Gesundheitssystem von 25.000–35.000 USD pro Patient und Jahr unterstützen die Anreize der Kostenträger, doch die anfänglichen Gerätekosten von 3.000–5.000 USD verlangsamen die Akzeptanz, insbesondere bei älteren Nutzern, die mit der Selbstinjektion nicht vertraut sind. Regulatorische Leitlinien für Kombinationsprodukte sind noch in der Entwicklung, was Hersteller dazu zwingt, länderspezifische Zulassungswege zu navigieren. Trotz dieser Hürden ist die SCIG-Technologie bereit, die Migration des Versorgungsorts zu beschleunigen und die Therapietreue zu verbessern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Therapiekosten und Erstattungslücken | -0.8% | Lateinamerika, Naher Osten, ländliches Asien | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zur Spenderselektion | -0.5% | Divergierende FDA-, EMA-, PMDA-Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Fc-modifizierte monoklonale Antikörper als Substitute | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Prüfung der CO₂-Intensität der Kühlkettenlogistik | -0.3% | Europa zuerst, dann Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Therapiekosten und Erstattungslücken
Die jährlichen Immunoglobulin-Therapiekosten reichen von 50.000 USD für die Erhaltungstherapie bei Immundefizienz bis zu 120.000 USD für hochdosierte Neurologie, wodurch die meisten Patienten in Lateinamerika und Teilen Asiens ohne Versicherungsschutz bleiben[2]. Argentiniens Erstattungswarteschlange erstreckt sich auf bis zu neun Monate, und Brasilien rationierte die Versorgung während der Engpässe 2024–2025. Da 70 % der Herstellungskosten vor der abschließenden Abfüllung anfallen, sind Preissenkungen strukturell schwierig. Kostenträger in entwickelten Märkten schreiben nun Heiminfusionen vor, um 30–40 % der Einrichtungsgebühren einzusparen, doch die zugrunde liegenden Plasmakosten bleiben bestehen und schrecken neue Kapazitätsinvestitionen ab.
Fc-modifizierte monoklonale Antikörper als therapeutische Substitute
Efgartigimod erhielt 2024 die FDA-Zulassung für generalisierte Myasthenia gravis und befindet sich in späten klinischen Studien für andere Autoimmunindikationen. Durch die Beschleunigung der Clearance pathogener IgG ohne Plasmaeinsatz werden Versorgungsengpässe beseitigt; doch sein Preis von 150.000–180.000 USD begrenzt die Akzeptanz auf refraktäre Fälle. Das Substitutionsrisiko bis 2031 ist daher auf etwa ein Fünftel des adressierbaren Volumens begrenzt, doch der anhaltende Erfolg ähnlicher Biologika könnte die Stellung des intravenösen Immunoglobulins in der neurologischen Versorgung langfristig untergraben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
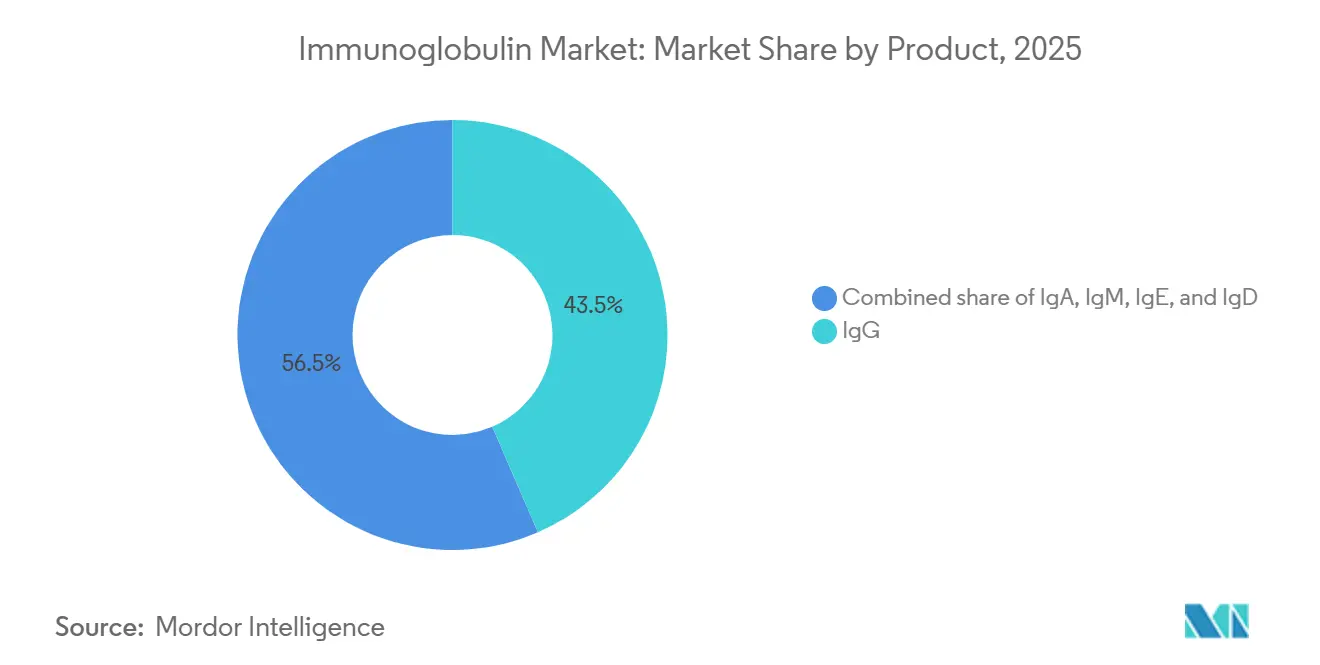
IgG verankert den Umsatz, IgE gewinnt an DynamikIgG hielt im Jahr 2025 einen Immunoglobulin-Marktanteil von 43,55 % aufgrund seiner fest verankerten Nutzung bei Immundefizienz- und hämatologischen Erkrankungen. Hochkonzentrierte IgG-Formulierungen wie Cuvitru halbieren die Infusionszeit und steigern die Therapietreue bei der Heimbehandlung. IgE-Therapien sind zwar noch in der Anfangsphase, werden jedoch voraussichtlich den breiteren Immunoglobulin-Markt mit einer CAGR von 9,85 % bei aufkommenden eosinophilen Anwendungen übertreffen. IgA und IgM bleiben Nischenprodukte, profitieren jedoch von selektiven IgA-Mangelkohorten, die Standardprodukte nicht vertragen. Begrenzte regulatorische Klarheit für IgE-Endpunkte dämpft die kurzfristige Einführungssicherheit.
Hersteller mit fortschrittlicher Aufreinigung können Premiumpreise für stabile 20%ige Produkte erzielen, doch die Hyaluronidase-Ko-Formulierung fügt 500–800 USD pro Dosis hinzu, was die Verhandlungen mit Kostenträgern erschwert. Regulatorische Verzögerungen bei neuartigen IgE- und IgM-Programmen können Umsätze bis nach 2029 verzögern, doch die Vielfalt der Pipeline positioniert den Produktmix für eine schrittweise Erweiterung über die IgG-Dominanz hinaus.

Nach Verabreichungsart:
SCIG verdrängt die IVIG-HegemonieIntravenöses Immunglobulin hielt im Jahr 2025 einen Umsatzanteil von 64,53 %, begünstigt durch jahrzehntelange klinische Vertrautheit und die Infusionsinfrastruktur in Krankenhäusern. Dennoch wird subkutanes Immunglobulin voraussichtlich mit einer CAGR von 8,24 % wachsen, was den Druck der Kostenträger zur Senkung von Einrichtungskosten und die Präferenz der Patienten für die Bequemlichkeit der Heimbehandlung widerspiegelt. Die mit SCIG verbundene Immunglobulin-Marktgröße ist auf ein stetiges Wachstum ausgerichtet, da die Standards für die Geräteinteroperabilität reifen.
Fehlende Erstattungsanpassungen verlangsamen den Übergang: Medicare in den USA zahlt 20–30 % weniger für subkutane Produkte, und Vorabgenehmigungsregelungen erhöhen den bürokratischen Aufwand. Kosten für die Patientenselbstschulung und die Echtzeitüberwachung der Temperatur belasten zusätzlich die Margen von Spezialapotheken. Trotz dieser Gegenwinds unterstützen die wöchentliche Selbstverabreichung und die geringere Inzidenz unerwünschter Ereignisse den anhaltenden Schwung beim Moduswechsel.
Nach Anwendung:
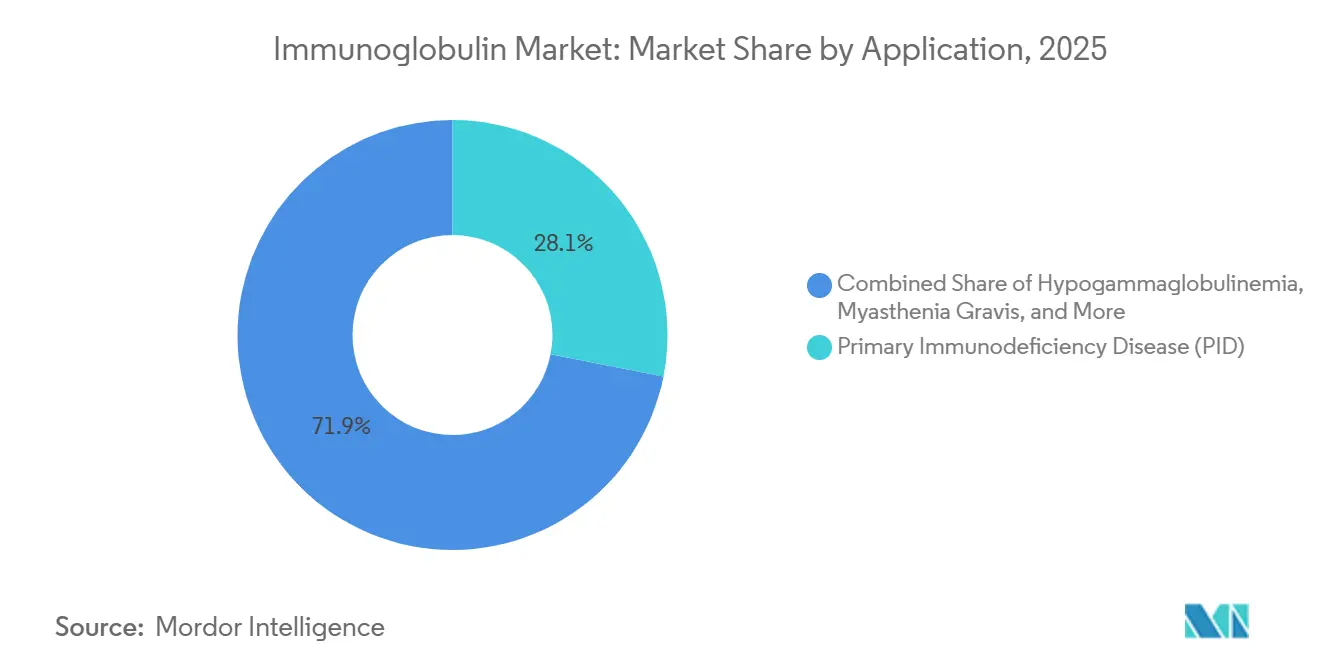
CIDP übertrifft etablierte IndikationenDie primäre Immundefizienz behielt im Jahr 2025 einen Umsatzanteil von 28,15 %, doch die chronisch inflammatorische demyelinisierende Polyneuropathie verzeichnet mit einer CAGR von 10,82 % das schnellste Wachstum. Die FDA-Leitlinien, die IVIG als Erstlinientherapie positionieren, steigerten die neurologische Nachfrage und weiteten die Dosierungspläne aus. Myasthenia gravis steht im Wettbewerb mit Efgartigimod, was das IVIG-Wachstum in diesem Teilbereich unter Druck setzt.
Guillain-Barré und multifokale motorische Neuropathie erzeugen akute Nachfragespitzen, die die Plasmakontingente belasten. Das Wachstum der Hypogammaglobulinämie bleibt moderat, aber stabil. Da der Anteil der Neurologie steigt, erhöht die Gramm-Nutzung pro Patient die Größe des Immunoglobulin-Marktes überproportional, was die Fraktionierungskapazität und die Vertriebslogistik belastet.
Nach Vertriebskanal:
Heiminfusion gewinnt MarktanteileKrankenhausapotheken kontrollierten im Jahr 2025 64,52 % des Umsatzes, doch Online- und Heiminfusionsanbieter wachsen mit einer CAGR von 9,12 %. Kostenträger erzielen 30–40 % Kosteneinsparungen, indem sie stabile Patienten aus Krankenhauseinheiten verlagern, was die SCIG-Akzeptanz verstärkt. Spezialapotheken befinden sich zwischen den Kanälen und bedienen ländliche Gebiete ohne Logistikinfrastruktur.
Die Kühlkettenlieferung bei 2–8 °C kostet 150–300 USD pro Sendung, und Nichterscheinen-Verluste schmälern die Rentabilität. Strengere FDA-Leitlinien zu Temperaturabweichungen werden IoT-Tracker erfordern, was die Vertriebskosten um 10–15 % erhöht. Dennoch positionieren integrierter Pflegeunterstützung und digitale Adhärenz-Tools Heiminfusionsnetzwerke, um inkrementelle Marktanteile zu gewinnen, da das Vertrauen in die Selbstverabreichung wächst.
Geografische Analyse
Immunglobulin-Markt in Nordamerika und Europa
Nordamerika blieb mit einem Umsatzanteil von 44,55 % im Jahr 2025 der größte regionale Beitragsgeber, gestützt auf einen unvergleichlichen Pro-Kopf-Verbrauch und über 900 zugelassene Plasmazentren. Das Wachstum verlangsamt sich auf mittlere einstellige Werte, da Spättersättigung und Kostendruck der Kostenträger die Expansion begrenzen. Europa folgt, wo die Pathogen-Sicherheitsaktualisierung der EMA aus dem Jahr 2024 die Chargenfreigabezyklen um bis zu sechs Wochen verlängert und die Spotpreise um 15–20 % angehoben hat[3].
Immunglobulin-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 7,72 %, angetrieben durch Chinas neue Exportqualitätszertifizierungen und die auf CIDP ausgerichtete HYQVIA-Markteinführung in Japan. Der indische Immunglobulin-Markt steht vor Infrastruktur- und Erschwinglichkeitslücken, die die Reichweite in ländlichen Gebieten einschränken. Australien und Südkorea folgen den Trends reifer Märkte mit einem Wachstum von 4–5 % und weiten gleichzeitig das Neugeborenenscreening aus.
Immunglobulin-Markt im Nahen Osten und Afrika sowie in Südamerika
Südamerika und der Nahe Osten hinken aufgrund von Finanzierungsengpässen hinterher, obwohl die Länder des Golfkooperationsrats ihre Budgets für seltene Erkrankungen ausweiten. Die Versorgungsrationierung in Brasilien und Argentinien unterstreicht die Kostenbarrieren und rechtfertigt den Vorstoß der Hersteller zur vertikalen Integration. Die Nachfrage in Afrika ist gering, steigt jedoch mit gezielten Initiativen in Südafrika und Nigeria zur Bekämpfung des schweren kombinierten Immundefekts.
Regulatorisches Umfeld
In den Vereinigten Staaten werden IVIG- und SCIG-Produkte als Biologika unter der FDA CBER reguliert, wobei die Verfügbarkeit sich in den Immunglobulin-Listen der Behörde widerspiegelt und eine fortlaufende Lebenszyklusüberwachung für vermarktete BLAs wie QIVIGY (BLA 125822) und YIMMUGO (BLA 125810) besteht. Auch die Nutzung durch Kostenträger prägt den Zugang, da große Versicherungspläne ihre medizinischen Richtlinienkriterien für die IVIG-Kostenübernahme und Anforderungen an den Behandlungsort verfeinern, während Heiminfusion und die Abgabe über Spezialapotheken zunehmen.
In Europa legen regulatorische Maßnahmen zunehmend Wert auf Sicherheitsstandards und Versorgungskontinuität. Im März 2026 verabschiedete die EMA Aktualisierungen der Revision 2 ihrer wissenschaftlichen Leitlinien für die klinische Prüfung von humanem normalem Immunglobulin zur subkutanen/intramuskulären Verabreichung sowie der zugehörigen Kern-SmPC-Leitlinie, wodurch die Anforderungen an Evidenzpakete zur Unterstützung der SCIg-/IMIg-Anwendung verschärft wurden. Daneben haben die EMA und die Lenkungsgruppe der Heads of Medicines Agencies (HMA) zu Engpässen und Sicherheit von Arzneimitteln (MSSG) sowie EDQM-Initiativen auf Schwachstellen in den Lieferketten von Anti-D-Immunglobulin und die anhaltende Abhängigkeit von außerhalb Europas gesammeltem Plasma hingewiesen, wodurch der regulatorische Fokus auf Resilienz und Plasmanachhaltigkeit gerichtet bleibt.
Wettbewerbslandschaft
Der Immunoglobulin-Markt ist mäßig konzentriert: Die fünf größten Akteure – CSL Behring, Takeda, Grifols, Octapharma und Baxter – entfallen auf einen erheblichen Anteil des globalen Umsatzes. Jedes Unternehmen betreibt umfangreiche Plasmasammlungsnetzwerke, wobei CSLs Netzwerk weltweit über 300 Zentren umfasst. Takedas Erweiterung in Osaka fügt bis 2027 1,2 Millionen Liter Kapazität hinzu, während CSLs Standort in Kankakee, Illinois, im Jahr 2025 800.000 Liter hinzufügen wird.
KI-basierte Spenderplanung steigert die Auslastung um 12–18 %, ein Vorteil, den die etablierten Unternehmen schnell skalieren. Regionale Champions wie Shanghai RAAS konzentrieren sich auf die inländische Asien-Pazifik-Nachfrage, geschützt durch begrenzte grenzüberschreitende Plasmaströme. Das Fehlen von Biosimilar-Wegen erhält die Preisgestaltung aufrecht, lädt jedoch die Prüfung durch Kostenträger ein, die nach Alternativen suchen; monoklonale Antikörper wie Efgartigimod bieten das erste glaubwürdige Nicht-Plasma-Substitut, wenn auch zu Premiumkosten.
Subkutane Innovation ist ein wettbewerbsintensiver Bereich: HYQVIAs japanische Labelergänzung validierte die hochkonzentrierte Heimdosierung und veranlasste Wettbewerber, ähnliche Programme zu beschleunigen. Kleinere Unternehmen wie ADMA Biologics verfolgen Hyper-Immun-Nischen, die einen 2–3-fachen Umsatz pro Liter erzielen, aber mit Skalierungsbeschränkungen konfrontiert sind. Harmonisierte FDA-EMA-PMDA-Sicherheitsstandards verkürzen die globale Markteinführungsverzögerung auf unter zwei Jahre und begünstigen multiregionale Akteure, die für gleichzeitige Einreichungen ausgestattet sind.
Marktführer der Immunoglobulin-Branche
-
Baxter International Inc.
-
CSL Behring
-
Grifols S.A.
-
Takeda Pharmaceutical Co.
-
Octapharma AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Immunglobulin-Markt Unternehmen in diesem Bericht
- ADMA Biologics
- Baxter
- Bio Products Laboratory (BPL)
- Biotest
- China Biologic Products
- CSL Behring
- Emergent Bio Solutions
- GC Biopharma
- Green Cross Corp.
- Grifols
- Hualan Biological Engineering
- Kamada Ltd.
- Kedrion Biopharma
- LFB Group
- Octapharma
- Pfizer
- Sanquin
- Shanghai RAAS Blood Products
- Takeda Pharmaceutical Co.
Marktchancen und Zukunftsaussichten
Fertigungsausbeute und Skalierung der Plasmaverarbeitung stellen zentrale Weißräume dar, da Anbieter innerhalb eines begrenzten Plasmarohstoffangebots agieren, während Neurologie und häusliche Anwendung die Nachfrage verbreitern. Die Investitionsprogramme etablierter Anbieter deuten zudem auf einen mehrjährigen Ausbauzyklus hin: CSL Behring begann im März 2026 mit einer bedeutenden Erweiterung in Kankakee, Illinois, die Horizon-2-Technologie einbezieht, um die Immunglobulinausbeute aus bestehenden Plasmamengen zu steigern, während Kedrion im Mai 2026 eine Investition von 150 Millionen EUR ankündigte, um seinen Standort in Bolognana, Italien, zu erweitern, mit dem erklärten Ziel, die jährliche Plasmaverarbeitungskapazität auf 3,3 Millionen Liter zu verdreifachen. Grifols kommunizierte zudem im Juli 2025 eine Investition von 160 Millionen EUR für einen neuen Standort in Llica de Vall, Spanien, um die europäische Fraktionierungskapazität zu erweitern, im Einklang mit dem Marktbedarf, die Exposition gegenüber regionalen Engpässen und langwierigen Chargenfreigabezyklen zu verringern.
Über die Ersatztherapie hinaus schaffen Produkt- und Anwendungserweiterungen zusätzliche Chancenfelder. In Europa erhielt Privigen von CSL im Juni 2026 die Genehmigung der Europäischen Kommission für die Prä- und Postexpositionsprophylaxe gegen Masern bei Personen, bei denen eine Impfung kontraindiziert ist, wodurch Nachfrage entsteht, die an Bedürfnisse der öffentlichen Gesundheit gebunden ist und nicht nur an chronische Immunologie. Auf Seiten der Verabreichungsform verschieben hochkonzentrierte subkutane Schemata und hyaluronidase-gestützte Optionen die Verabreichung weiterhin in häusliche Umgebungen, und Takedas entscheidende Ergebnisse für TAK-881 (SCIG 20 % mit rekombinanter humaner Hyaluronidase) im Mai 2026 unterstützen die laufende Entwicklung mit dem Ziel, das Infusionsvolumen zu reduzieren und die Machbarkeit der Heimanwendung zu verbessern. Dies begünstigt Anbieter von Heiminfusionen und Kühlkettenvertriebsnetze, während die Akzeptanz zunimmt.
Neueste Industrielle Entwicklungen in Immunglobulin-Markt
- Juni 2026: Die Europäische Kommission erteilte die Marktzulassung für CSLs Privigen zur Prä- und Postexpositionsprophylaxe gegen Masern bei Personen, bei denen eine Impfung kontraindiziert ist. Dies erweitert die Immunglobulin-Nachfrage auf Anwendungsfälle im Bereich Ausbruchsreaktion und Prävention und vergrößert den adressierbaren Markt über die chronische Ersatztherapie hinaus.
- Oktober 2025: Grifols und Biotest brachten Yimmugo in den Vereinigten Staaten auf den Markt, unterstützt durch die Lieferung aus Biotests FDA-zertifizierter Next-Level-Produktionsstätte in Dreieich, Deutschland. Die Markteinführung verstärkt die Wettbewerbsintensität im IVIG-Bereich und unterstreicht, wie sich zertifizierte Fraktionierungs- und Abfüll-/Fertigstellungsinfrastruktur in kommerziellen Zugang in wichtigen Märkten übersetzt.
- Juli 2024: Grifols erhielt eine erweiterte US-Zulassung für XEMBIFY, sein subkutanes Immunglobulin, wodurch sein SCIG-Portfolio gestärkt wird. Die Aktualisierung unterstützt die fortgesetzte Verlagerung des Behandlungsorts hin zur Heimtherapie und erhöht die Auswahl an hochkonzentrierten subkutanen Optionen für das langfristige Management.
Immunglobulin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Immunglobulin-Markt die Umsätze aus therapeutischen Immunglobulinprodukten, die in der klinischen Versorgung eingesetzt werden, über alle wichtigen Verabreichungswege und Versorgungseinrichtungen hinweg, und wird am Punkt des Verkaufs in das Gesundheitssystem nach Geografie erfasst.
Ausschlüsse aus dem Umfang: Nicht-therapeutische Laborreagenzien, ausschließlich diagnostische Immunglobulinverwendungen sowie Blutentnahmedienste, die nicht Teil des Werts des fertigen Immunglobulinprodukts sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- IgG
- IgA
- IgM
- IgE
- IgD
- Nach Verabreichungsart
- Intravenös (IVIG)
- Subkutan (SCIG)
- Intramuskulär
- Nach Anwendung
- Hypogammaglobulinämie
- Primäre Immundefizienzkrankheit (PID)
- Chronisch inflammatorische demyelinisierende Polyneuropathie (CIDP)
- Myasthenia gravis
- Immunthrombozytopenie-Purpura (ITP)
- Weitere Anwendungen
- Nach Vertriebskanal
- Krankenhausapotheken
- Spezial-/Einzelhandelsapotheken
- Online- und Heiminfusionsanbieter
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung, wie das Immunglobulinangebot geschaffen und zugeteilt wird, da Plasmasammlung, Fraktionierungskapazität und länderspezifische Zugangsregeln den verfügbaren Nachfragepool prägen. Wir prüfen öffentliche Gesundheitsquellen wie die Weltgesundheitsorganisation, die US-amerikanische FDA und die Europäische Arzneimittel-Agentur, um Produktzulassungen, Sicherheitsaktualisierungen und Labelausweitungen zu verfolgen, die die Nachfrage nach Indikation verschieben können.
Um Volumen- und Zugriffsannahmen zu fundieren, beziehen wir uns auch auf Quellen wie das US-amerikanische CDC und nationale Gesundheitsministerien für Diagnose- und Behandlungsmuster bei Immundefizienzen und wichtigen neurologischen Anwendungsfällen, gefolgt von Handels- und Zollstatistiken, soweit verfügbar, um grenzüberschreitende Ströme plasmabasierter Therapien zu plausibilisieren. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden dann genutzt, um Kapazitätserweiterungen, den Ausbau von Plasmazentren und Preiskommentare zu erfassen. Wo die Abdeckung dünn ist, können ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und ein weiteres auf Import- und Exportdaten auf Sendungsebene zur Lückenfüllung eingesetzt werden. Die aufgeführten Desk-Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen werden bei der Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das aus öffentlichem Material Gelernte zu überprüfen, insbesondere bei Nachfragetreibern, die schwer direkt zu beobachten sind, wie etwa Verlagerungen von intravenöser zu subkutaner Therapie, die Einführung von Heiminfusionen und Präferenzen bei Krankenhausformularen. Wir sprechen mit einem Mix aus Stakeholdern aus der Versorgung mit plasmabasierten Therapien, dem Spezialvertrieb sowie verschreibenden oder infundierenden Einrichtungen, und wir berücksichtigen Perspektiven aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit regionale Unterschiede beim Zugang und bei der Erstattung in den Annahmen abgebildet werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 22 % | Asiatisch-pazifischer Raum: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 23 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt sowohl nach Top-down- als auch nach Bottom-up-Logik, beginnend mit einem Nachfragepool, der aus behandelten Patienten und typischen Dosierungen über die wichtigsten Immunglobulin-Anwendungsfälle rekonstruiert wird und dann durch Zugangsbeschränkungen geformt wird. Für Immunglobulin konzentrieren wir uns auf einige praktische Eingangsgrößen, darunter die diagnostizierte Prävalenz für primäre Immundefizienz und ausgewählte neurologische Erkrankungen, die Aufteilung zwischen intravenöser und subkutaner Verabreichung, durchschnittliche Gramm pro Patient pro Jahr sowie der Anteil der in Krankenhäusern versus Heiminfusion behandelten Patienten, da dies die Kanalpreisgestaltung und Auslastung beeinflusst.
Diese Nachfragesignale werden dann mithilfe beobachteter Preisspannen und Mixverschiebungen in Werte umgewandelt, mit besonderer Sorgfalt bei Währungszeitpunkten und Inflationseffekten, die Jahresvergleiche verzerren können. Zur Bestätigung der Gesamtwerte verwenden wir selektive Bottom-up-Näherungen, wie etwa Umsatzaufteilungen der Anbieter nach Therapiebereich, länderspezifische Kanalprüfungen und Stichprobenpreise pro Gramm multipliziert mit geschätzten verbrauchten Gramm. Wo Datenlücken bestehen, verwenden wir Näherungswerte aus klinisch ähnlichen Märkten und überprüfen diese dann mit Experten.
Für die Prognose wird eine Szenarioanalyse verwendet, da das Angebotswachstum begrenzt ist und Sprünge auftreten können, wenn neue Fraktionierungskapazitäten in Betrieb gehen oder wenn die Erstattung ausgeweitet wird. Die Vorausschau wird durch das erwartete Wachstum der Plasmasammlung, die Hochlaufrate der Kapazitätsauslastung, Labelausweitungen und das voraussichtliche Tempo der SCIG-Einführung geleitet, und diese werden mit dem abgeglichen, was Befragte als realistisch für die nächsten 3 bis 5 Jahre beschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit das Modell nicht auf einer einzigen Datenreihe basiert. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie Routenmix-Trends, regionalen Umsatzanteilen und öffentlich sichtbaren Kapazitätserweiterungen und untersuchen große Abweichungen vor der internen Freigabe.
Wenn sich Annahmen wesentlich verschieben, etwa durch eine wichtige Sicherheitsaktualisierung, eine Kapazitätsstörung oder eine bedeutende Erstattungsänderung, werden Experten erneut kontaktiert und die betroffenen Teile des Modells neu berechnet. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei marktbewegenden Ereignissen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit der Kunde die aktuellste Sicht erhält.
Schätzung des Immunglobulin-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Immunglobulin-Marktwerte können erheblich variieren, da die Marktgrenze nicht immer einheitlich behandelt wird und weil der zugrunde liegende Nachfragepool schwer direkt zu beobachten ist. Unterschiede darin, ob Verabreichungswege, Versorgungseinrichtungen und Indikationen vollständig erfasst werden und wie die Preisgestaltung fortgeschrieben wird, erklären in der Regel den größten Teil der Streuung.
Durch die Verfolgung von Gramm-pro-Patient-Annahmen, dem Verabreichungsweg-Mix und jährlichen Preisaktualisierungen hält Mordor Intelligence das Wertmodell an die behandelte Nachfrage gebunden und vermeidet es, angrenzende plasmabasierte Kategorien in denselben Gesamtwert einzubeziehen. Einige Veröffentlichungen verwenden auch längere Prognosezeiträume oder aggressivere Szenariopfade, was den ausgewiesenen aktuellen Jahreswert anheben kann, wenn die Rückrechnung nicht auf denselben Kapazitäts- und Zugangsbeschränkungen basiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,27 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 22,15 Milliarden USD (2025) | Diese Schätzung scheint einen breiteren preislich erfassten Nachfragepool im Jahr 2025 anzunehmen, was auftreten kann, wenn die Ausweitung der Heimversorgung und die Indikationsabdeckung ohne dieselben Zugangs- und Auslastungsbeschränkungen über Regionen hinweg verallgemeinert werden. |
| Branchenpublikation B | 15,35 Milliarden USD (2025) | Diese Schätzung stützt sich wahrscheinlich auf eine konservativere Basis für 2025, indem engere Preisannahmen oder langsamere Einführungsannahmen für hochdosierte neurologische Anwendungen und den Routenwechsel angewendet werden, was die impliziten verbrauchten Gramm und den resultierenden Wert reduziert. |
Die Tabelle zeigt, dass die Lücke hauptsächlich dadurch entsteht, wie die Nachfrage in Gramm und dann in Umsatz umgerechnet wird und wie schnell Preis und Mix über Regionen hinweg aktualisiert werden. Unser Ansatz bleibt wiederholbar, indem jedes Jahr an eine kleine Anzahl beobachtbarer Gesundheits- und Versorgungssignale geknüpft wird und nur dort angepasst wird, wo Interviews eine echte Veränderung bestätigen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Immunoglobulin-Marktes?
Die Größe des Immunoglobulin-Marktes erreichte im Jahr 2025 17,27 Milliarden USD und ist auf dem Weg zu 18,39 Milliarden USD im Jahr 2026.
Wie schnell wird die globale Immunoglobulin-Nachfrage in den nächsten fünf Jahren wachsen?
Die Nachfrage wird voraussichtlich mit einer CAGR von 6,46 % von 2026 bis 2031 steigen, da die Diagnostik breiter wird und die Heiminfusion an Bedeutung gewinnt.
Welche Produktklasse führt den Umsatz an?
IgG macht 43,55 % des Umsatzes aus und liegt damit weit vor anderen Immunoglobulin-Isotypen.
Warum gewinnt die subkutane Verabreichung Marktanteile?
Hochkonzentrierte Formulierungen und tragbare Pumpen ermöglichen es Patienten, sich zu Hause selbst zu verabreichen, was die Einrichtungskosten um bis zu 40 % senkt.
Welche Region wird das schnellste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 7,72 % wachsen, dank Chinas neuer Fraktionierungskapazität und Japans neurologischer Zulassungen.
Sind monoklonale Antikörper eine echte Bedrohung für IVIG?
Fc-modifizierte Antikörper wie Efgartigimod können IVIG bei bestimmten Autoimmunerkrankungen ersetzen, kosten derzeit jedoch 30–50 % mehr, was die kurzfristige Auswirkung begrenzt.