
Streetwear Markt Größe und Marktanteil
Streetwear Marktanalyse von Mordor Intelligence
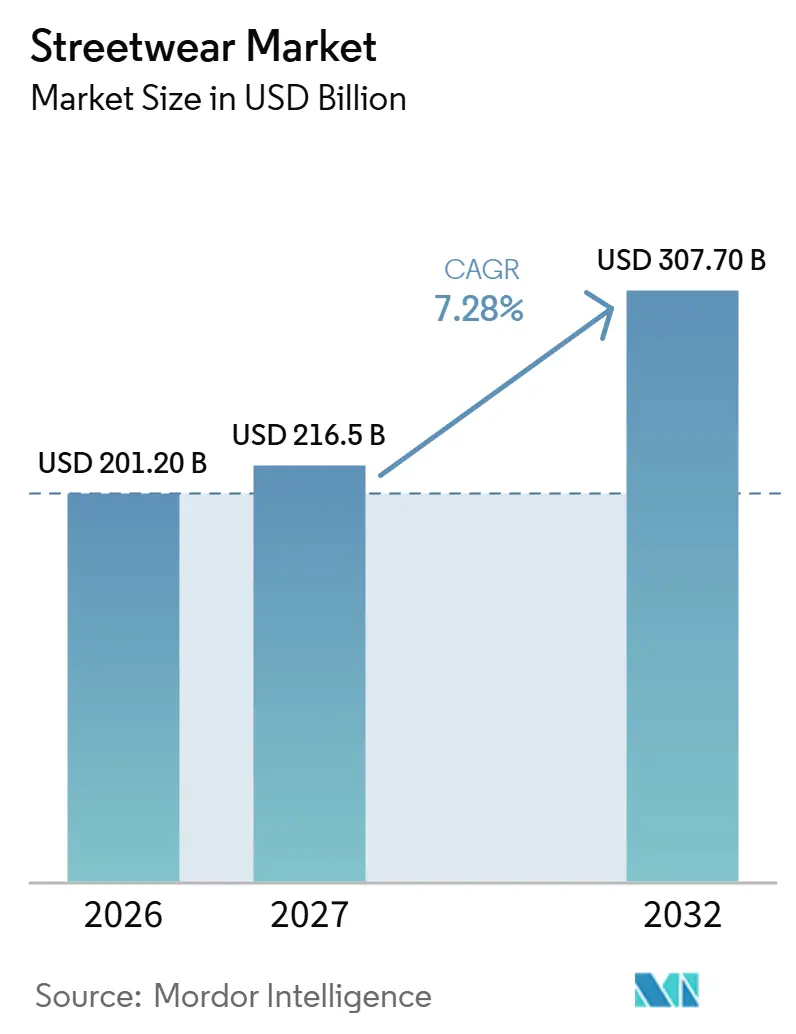
Die Streetwear-Marktgröße wurde im Jahr 2026 auf 201,2 Milliarden USD bewertet und wird voraussichtlich von 216,5 Milliarden USD im Jahr 2027 auf 307,7 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,28 % während des Prognosezeitraums (2027–2032).
Die Nachfrage nach Teenagerbekleidung in den Vereinigten Staaten und die soziale Entdeckung in Indonesien bieten Anbietern Möglichkeiten, Markenidentität mit klar definierten Zielgruppen zu verknüpfen. Kollaborative Kollektionen und kontrollierter Sneaker-Zugang können diese Bekanntheit in ein differenziertes Produktangebot umwandeln. Integrierte Vertriebskanäle können dabei helfen, Interesse in Käufe umzuwandeln, während Fälschungen und schnelle Stilwechsel authentische Transaktionen und Umsätze zum Vollpreis gefährden. Anbieter müssen daher Produktidentität und Einzelhandelsausführung so aufeinander abstimmen, dass sie sich gegenseitig stärken, während sie eine breitere Nachfrage erschließen.
Wichtigste Erkenntnisse des Berichts
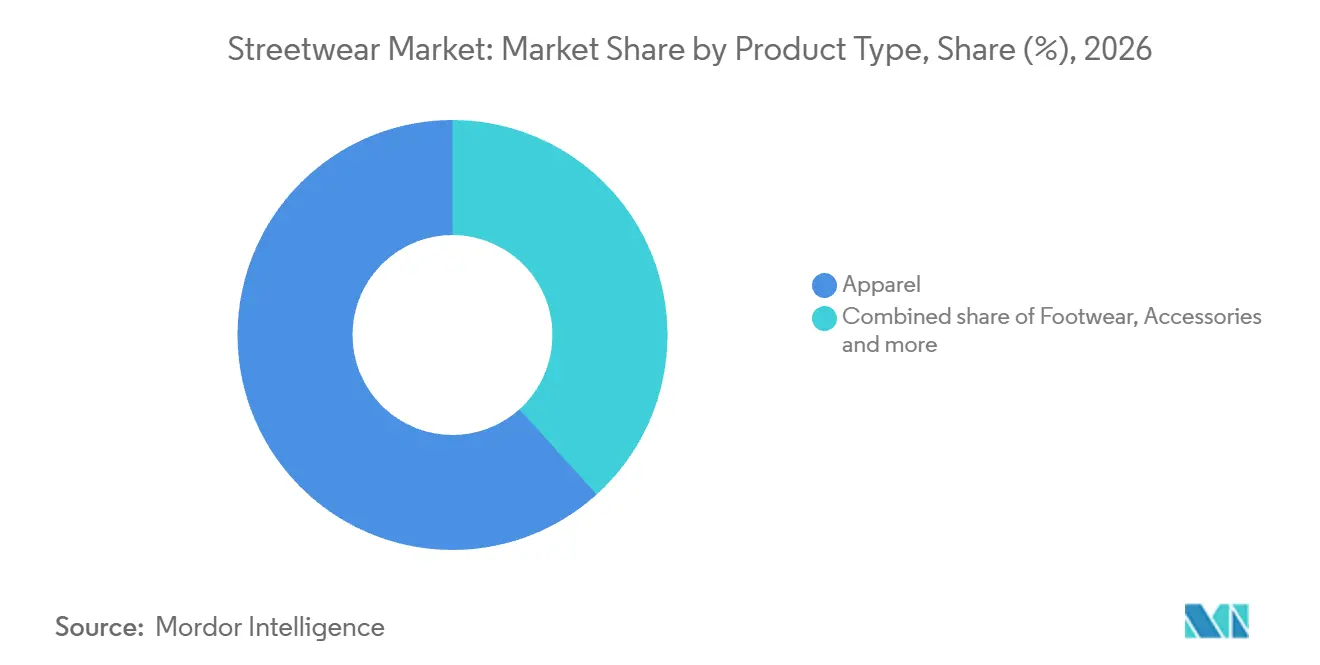
- Nach Produkttyp führte Bekleidung mit einem Anteil von 61,69 % an der Streetwear-Marktgröße im Jahr 2026, während Schuhe mit einer CAGR von 8,05 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
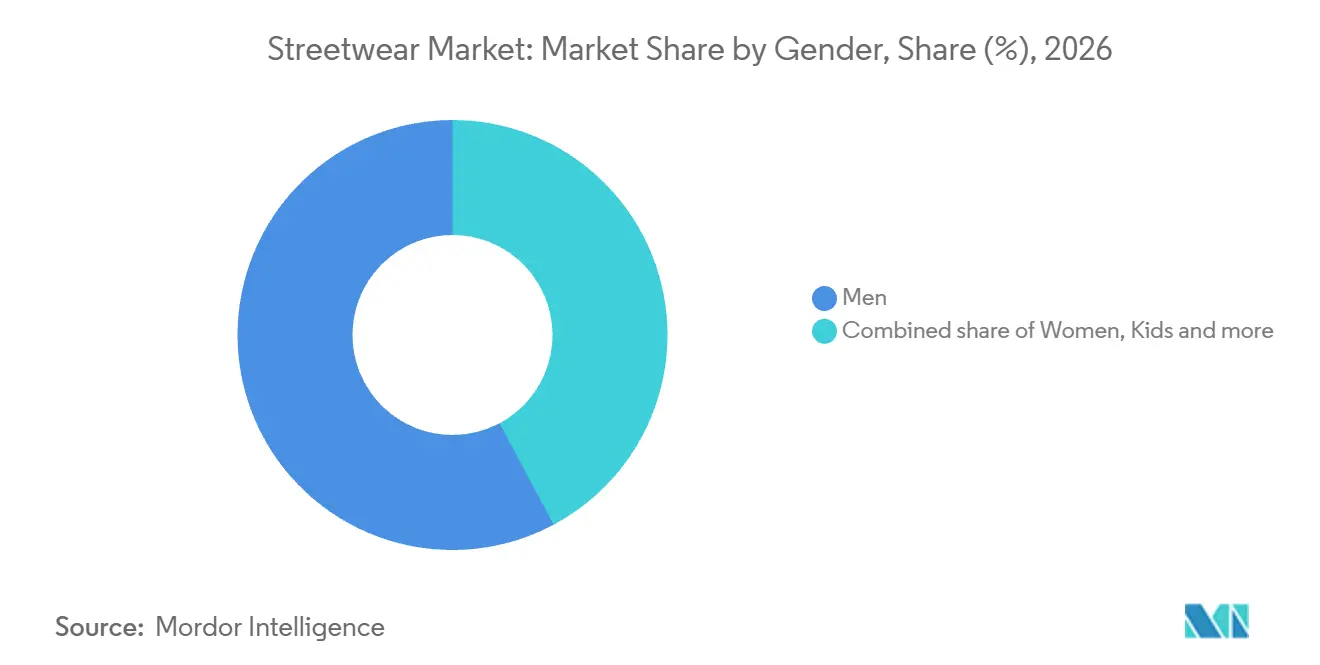
- Beim Geschlechtermix repräsentierten Männer im Jahr 2026 einen Streetwear-Marktanteil von 57,8 %, und Frauen werden mit einer CAGR von 8,6 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein.
- Bei den Preiskategorien hielt das mittlere Marktsegment im Jahr 2026 einen Anteil von 43,58 % an den Streetwear-Konsumausgaben, wobei das Premiumsegment mit einer CAGR von 8,4 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein wird.
- Bei den Vertriebskanälen führte der stationäre Einzelhandel mit 59,42 % der Streetwear-Konsumausgaben im Jahr 2026, und Online-Einzelhandel wird mit einer CAGR von 8,45 % im Zeitraum 2027–2032 am schnellsten wachsen.
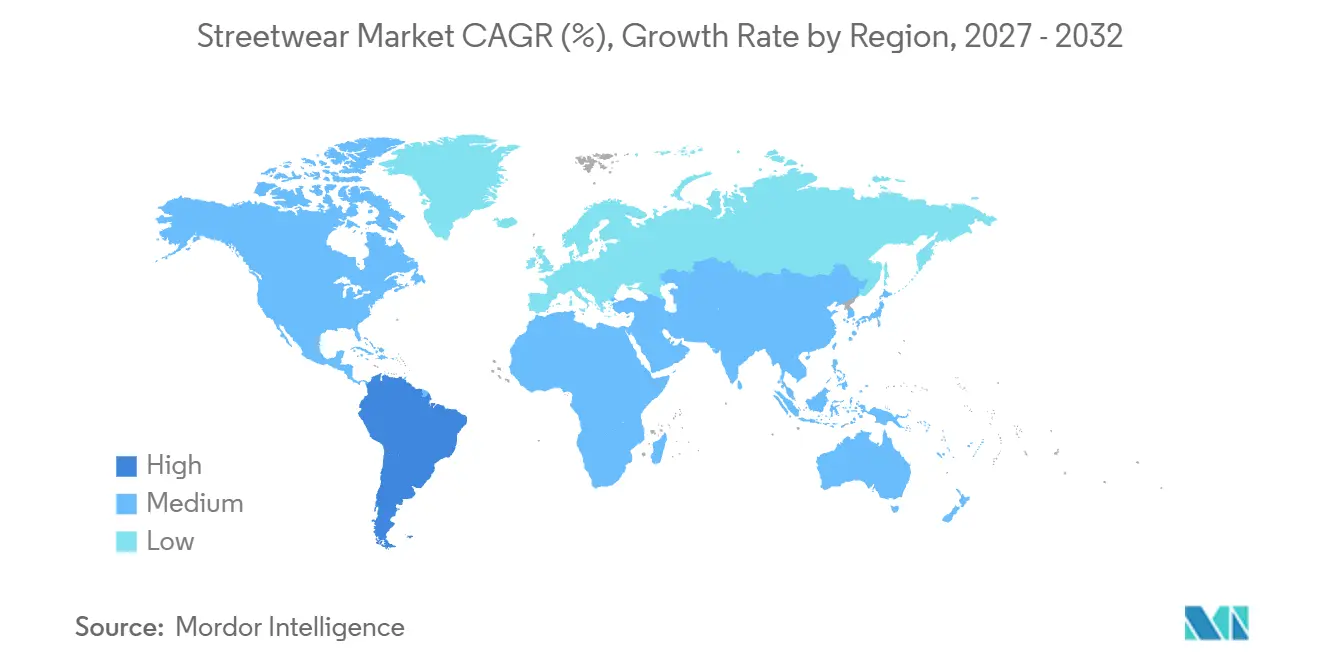
- Geografisch führte Asien-Pazifik mit 34,81 % der Streetwear-Konsumausgaben im Jahr 2026, während Südamerika mit einer CAGR von 8,55 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Jugendkultur und Demografie | +2.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien | +2.5% | Republik Indonesien | Kurzfristig (≤ 2 Jahre) |
| Knappheit und Exklusivität | +1.8% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Kollaborationen und Partnerschaften | +2.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit und ethische Mode | +0.7% | Länder der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Digitales und Omnichannel-Engagement | +1.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Jugendkultur und Demografie
Die Nachfrage nach Teenagerbekleidung verschafft Streetwear-Marken eine Zielgruppe, deren Ausgabenkapazität und Markenpräferenzen klare kommerzielle Entscheidungen ermöglichen. Piper Sandlers Herbst-2025-Umfrage in den USA unter 10.969 Teenagern platzierte Nike auf Platz eins unter den Bekleidungsmarken.[1] Bei Teenagern mit höherem Einkommen stieg der Bekleidungsanteil am Gesamtbudget im Jahresvergleich um 1 Prozentpunkt, angetrieben von weiblichen Teenagern nach einem Rückgang von 1 % im vorangegangenen Frühjahr. Das Ranking bezieht sich auf alle befragten Teenager, während der Anstieg der Bekleidungsausgaben die Gruppe mit höherem Einkommen betrifft. Nikes Spitzenplatzierung unter den befragten Teenagern begünstigt kleinere Labels, die ein eigenständiges Angebot für weibliche Teenager entwickeln, die hinter dem Budgetanteilsgewinn der einkommensstärkeren Gruppe stehen, anstatt dessen Sortiment zu imitieren.
Einfluss sozialer Medien
Soziale Medien können die Entdeckung von Streetwear-Stilen mit einer Kaufentscheidung verbinden, wenn die Kommunikation Verbraucher erreicht, die bereits an der Kategorie interessiert sind. Eine Studie aus dem Jahr 2026 befragte 103 Angehörige der Generation Z in Surabaya, Indonesien, die soziale Medien aktiv nutzten und innerhalb der vorangegangenen 6 Monate Streetwear gekauft hatten. Sie stellte positive, signifikante Effekte von Mode-Influencern und digitaler Werbung fest, wobei digitale Werbung den stärksten Einfluss zeigte. Für Marken, die vergleichbare Käufer ansprechen, unterstützt diese Unterscheidung die Kombination aus Creator-Präsenz und Werbung, die Verbraucher dazu bringt, ihr Produktinteresse in Käufe umzusetzen. Innerhalb dieses Mixes begünstigt die stärkere Kaufentscheidungsassoziation der digitalen Werbung, ihr gegenüber Creator-Honoraren allein budgetäre Priorität einzuräumen.
Knappheit und Exklusivität
Knappheit verleiht einem begehrten Sneaker-Release ein eigenständiges kommerzielles Angebot, wenn mehr Verbraucher das Produkt wollen, als das verfügbare Angebot befriedigen kann. Nike gibt an, dass die Nachfrage nach begehrten SNKRS-Sneaker-Drops häufig das Angebot übersteigt, und bietet Mitgliedern zeitlich begrenzten Zugang zu ausgewählten Produkten. Exklusiver Zugang bietet eine Kaufmöglichkeit, keine Reservierung oder Garantie auf den Erhalt des Sneakers. Für eine Marke, die dieses Modell betreibt, wird das Zugangssystem Teil des Angebots, da Interesse allein kein Paar sichern kann. Indem der Zugang zeitlich begrenzt wird, kann das Modell Fans einen Grund geben, sich mit der SNKRS-Mitgliedschaft zu beschäftigen und nach dem nächsten Release zu suchen, auch wenn sie kein Paar erhalten.
Kollaborationen und Partnerschaften
Kollaborationen ermöglichen es einer Streetwear-Marke, ihr Designangebot durch einen Partner zu erweitern und dabei eine erkennbare Identität über die gesamte Kollektion hinweg zu bewahren. Am 24. September 2025 kündigten Stüssy und Wales Bonner eine Kapselkollektion mit Co-Branded-T-Shirts und Oxfords aus Baumwollpopeline an. Die Ankündigung sah eine weltweite Verfügbarkeit ab dem 26. September über ausgewählte Stüssy-Chapter-Stores und die Websites beider Marken vor. Die Anwendung einer gemeinsamen visuellen Gestaltung auf lässige und strukturiertere Kleidungsstücke gibt der Partnerschaft mehr als eine Einzelproduktrolle. Sie kann verschiedene Traggelegenheiten innerhalb eines erkennbaren Angebots verbinden, ohne ein separates Label zu erfordern. Mit dem angekündigten Vertriebsweg über ausgewählte Stüssy-Stores und beide Websites könnte die Kapselkollektion die Käufer beider Labels erreichen, ohne zuvor einen neuen unabhängigen Einzelhändler gewinnen zu müssen.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte Produkte | -1.3% | Vereinigtes Königreich Großbritannien und Nordirland | Mittelfristig (2–4 Jahre) |
| Schnelle Trendzyklen | -1.1% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktions- und Einzelhandelskosten | -0.7% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen | -0.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte Produkte
Gefälschtes Sportschuhwerk schafft eine konkurrierende Kaufoption für Marken, die echte Sneaker verkaufen. Die Forschung des britischen Amts für geistiges Eigentum aus dem Jahr 2025 umfasste 172 Befragte, die wissentlich gefälschtes Sportschuhwerk gekauft hatten. Auf die Frage nach ihrem letzten Kauf gaben 27 % an, dass sie direkt bei der Marke kaufen würden, wenn gefälschtes Sportschuhwerk nicht verfügbar wäre.[2] Für Käufer, die den eigenen Kanal der Marke als Alternative nennen, könnte das Fälschungsangebot einen direkten Originalmarkenverkauf verdrängen und diesen Umsatz gefährden, selbst wenn Verbraucher wissen, dass sie gefälschtes Schuhwerk kaufen.
Schnelle Trendzyklen
Schnelle Stilwechsel können den Zeitraum verkürzen, in dem ein Streetwear-Einzelhändler eine Kollektion zum beabsichtigten Preis verkaufen kann. In seiner Risikooffenlegung für das Geschäftsjahr 2025 erklärte Zumiez, dass eine Fehleinschätzung sich ändernder Stile zu niedrigeren als prognostizierten Umsätzen, unverkauften Lagerbeständen und Preisabschlägen in seinem Streetwear- und anderen Lifestyle-Einzelhandelsgeschäft führen könnte. Dieses Risiko macht ein erfolgreiches Design unzureichend, wenn der Einzelhändler Mengen eingeht, die die Attraktivität des Designs überdauern. Rabattierungen können langsam drehende Bestände abbauen. Eine fehlkalkulierte Kollektion kann den Einzelhändler daher mit weniger Umsatz als prognostiziert und reduzierten Einnahmen bei Einheiten zurücklassen, die Preisabschläge erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bekleidungsvolumen trifft auf SchuhwerkexpansionBekleidung hatte im Jahr 2026 einen Anteil von 61,69 % an der Streetwear-Marktgröße. Herrenbekleidung repräsentierte 47 % des Warenumsatzes bei Zumiez, einem Spezialeinzelhändler für Action-Sport, Streetwear und andere Lifestyle-Kunden, im Geschäftsjahr zum 31. Januar 2026. Der Sortimentsmix dieses Einzelhändlers bietet Bekleidungslieferanten einen wesentlichen Zugang zu Kunden, die an mehreren verwandten Lebensstilen interessiert sind, und verknüpft Bekleidungsverkäufe mit einem breiteren Spezialhandelsangebot. Bekleidungslieferanten können daher einen großen Teil des Warengeschäfts dieses Einzelhändlers über ein Herrensortiment erschließen, ohne in seine separaten Schuhwerk- oder Hardgoods-Kategorien eintreten zu müssen.
Schuhwerk wird mit einer CAGR von 8,05 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Amer Sports berichtete, dass das Wachstum von Salomon-Schuhwerk im Jahr 2025 von Großchina und Asien-Pazifik angeführt wurde, mit einem Wachstumsimpuls in Europa und Nordamerika. Wachstum über mehrere regionale Basen hinweg gibt einer Schuhwerkmarke mehr als einen kommerziellen Weg zur Expansion, wobei das Produktangebot in verschiedenen Märkten funktionieren muss. Accessoires machten 16 % des Warenumsatzes von Zumiez im Jahr zum 31. Januar 2026 aus, unverändert gegenüber dem Jahr zum 1. Februar 2025. Ihr Platz im Sortimentsmix dieses Einzelhändlers bietet Lieferanten eine ergänzende Kollektionskategorie, die es ermöglicht, ein Angebot über mehr fertige Produkte als Schuhwerk allein hinaus zu erweitern.

Nach Geschlecht:
Herrensegmentvolumen schafft eine eigenständige DamenchanceDas Herrensegment repräsentierte im Jahr 2026 einen Streetwear-Marktanteil von 57,8 % und war damit das größte Segment. Mitglieder der Internationalen Vereinigung der Warenhäuser (IADS) berichteten, dass Herrenbekleidung im Jahr 2025 durchschnittlich 17 % des Gesamtumsatzes ausmachte, gegenüber 16 % im Jahr 2024. Die IADS stellte fest, dass die Ladenformate, die Tourismusexposition und die Preisarchitekturen der Mitglieder variierten, und beschrieb Herrenbekleidung als stabil oder wachsend. Streetwear-Lieferanten, die diese Warenhausabnehmer ansprechen, können ein Herrensortiment auf das beabsichtigte Ladenformat zuschneiden, da die Kategorie in verschiedenen Tourismus- und Preisumgebungen operiert.
Frauen werden mit einer CAGR von 8,6 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. JD Sports Fashion berichtete für die 26 Wochen bis zum 1. August 2026 ein organisches Wachstum von etwa 2 % bei nordamerikanischer Bekleidung und Accessoires, wobei Damenkollektionen und Eigenmarken besonders gut abschnitten. Organisches Wachstum schließt Akquisitionen und Veräußerungen aus und verwendet konstante Wechselkurse. Der Umsatz der NIKE-Marke im Damensegment betrug im Geschäftsjahr 2025 9,72 Milliarden USD, ein Rückgang von 6 % gegenüber dem Geschäftsjahr 2024 auf berichteter Basis. Die Leistung der Damenkollektionen von JD Sports macht sein nordamerikanisches Bekleidungsgeschäft zu einem potenziellen Partner für Lieferanten, die diese Nachfrage ansprechen, während Nikes Rückgang im Geschäftsjahr 2025 das globale Ergebnis einer Marke beschreibt und nicht die Wachstumsgrenze des Segments.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Preispositionierung und Spezialeinzelhandel prägen die NachfrageProdukte des mittleren Marktsegments bildeten das größte Segment mit 43,58 % der Streetwear-Konsumausgaben im Jahr 2026. Für Käufer, die ein Outfit innerhalb eines mittleren Budgets zusammenstellen, kann ein geringerer Aufwand pro Kleidungsstück koordinierte Käufe ohne Ausgaben im Premiumbereich ermöglichen. Ein Mehrmarkensortiment könnte diesen Bedarf decken, indem es Vergleiche zwischen Kleidungsstilen und Preisen in einem einzigen Einzelhandelsumfeld ermöglicht. Die kommerzielle Öffnung des Segments ist daher ein koordiniertes Outfit zu einem zugänglichen Gesamtpreis, was Bekleidungslieferanten einen Grund gibt, komplementäre Stücke zu entwerfen, anstatt auf eine einzelne knappe Veröffentlichung zu setzen.
Das Premiumsegment wird mit einer CAGR von 8,4 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Footshop Group, ein europäischer Streetwear-Einzelhändler für Premium-Freizeitschuhe und Bekleidung, berichtete für 2025 einen unternehmensweiten Nettoumsatz von etwa 1,89 Milliarden CZK (86,1 Millionen USD), ein Anstieg von 32,1 % im Jahresvergleich. Der unternehmensweite Umsatz im ersten Halbjahr 2026 stieg um 8 % im Jahresvergleich auf 961 Millionen CZK (46,1 Millionen USD). Footshop erklärte, das geringere Wachstum habe den Erwartungen entsprochen und spiegele einen starken Vergleichszeitraum wider, insbesondere das erste Quartal 2025, und senkte seinen Jahresausblick. Der Spezialeinzelhandel bietet Premiumlieferanten daher einen etablierten Weg zur Umsatzausweitung, aber das langsamere anschließende Wachstum begünstigt die Abstimmung von Verpflichtungen auf die Einzelhändlernachfrage, anstatt den früheren Anstieg fortzuschreiben.
Nach Vertriebskanal:
Filialnetze und markengeführter E-Commerce prägen den ZugangStationäre Einzelhandelsgeschäfte waren das größte Segment und machten 59,42 % der Konsumausgaben im Jahr 2026 aus. Zumiez, das Streetwear und verwandte Lebensstile bedient, berichtete am 29. August 2026 von 714 Filialen in den Vereinigten Staaten, Kanada, Europa und Australien. Dieses Netzwerk zeigt, wie ein Spezialhandelsangebot in verschiedenen regionalen Märkten repliziert werden kann und Verbrauchern lokale Zugangspunkte zu Bekleidung, Schuhwerk und Accessoires bietet. Eine Beziehung mit einer Spezialkette kann den Zugang zu mehreren lokalen Verkaufsstellen eröffnen, was die Einzelhändlerpassung zu einem Weg zur physischen Distribution für Marken macht, die eine wiederholbare geografische Reichweite anstreben.
Online-Einzelhandelsgeschäfte werden mit einer CAGR von 8,45 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Der E-Commerce-Umsatz der Adidas-Marke stieg im Jahr 2025 auf währungsbereinigter Basis um 16 %, wobei Yeezy-Verkäufe aus dem Vorjahresvergleich ausgeschlossen wurden. Adidas berichtete von einem anhaltenden Fokus auf Vollpreisangebote in diesem Kanal. Der markengeführte Online-Verkauf bietet Lieferanten einen Verbrauchervertriebsweg, über den sie die Kontrolle über das Sortiment und seine Präsentation behalten können. Für Streetwear-Labels ist der Expansionsmechanismus der direkte Zugang zu Käufern jenseits einzelner Filialeinzugsgebiete, wobei der kommerzielle Wert davon abhängt, diesen Zugang in Vollpreiskäufe umzuwandeln.
Geografische Analyse
Asien-Pazifik Streetwear-Markt
Asien-Pazifik war die größte geografische Region und machte 34,81 % der Streetwear-Marktgröße im Jahr 2026 aus. In Großchina wuchs die Lifestyle-Kategorie von Adidas – Schuhwerk, Bekleidung und Accessoires, die aus dem Sport entstanden und für den Stil getragen werden – im Jahr 2025 im zweistelligen Bereich. Chinas Einzelhandelseinheiten oberhalb der festgelegten Größe verkauften im September 2026 Bekleidung, Schuhwerk, Hüte und Textilien im Wert von 121,3 Milliarden CNY (18,1 Milliarden USD), ein nominaler Anstieg von 1,2 % im Jahresvergleich. Chinas nominales Kategoriewachstum von 1,2 % im September 2026 begünstigt den Wettbewerb durch ein eigenständiges Sortiment gegenüber dem Verlass auf Kategorieauftrieb, während Adidas' zweistelliges Lifestyle-Wachstum in Großchina im Jahr 2025 die Chance verdeutlicht.
Südamerika Streetwear-Markt
Südamerika wird mit einer CAGR von 8,55 % im Zeitraum 2027–2032 die am schnellsten wachsende geografische Region sein. Adidas eröffnete 2025 Brasiliens ersten Originals-Konzeptstore in Pinheiros, São Paulo, und erweiterte damit seinen urbanen Lifestyle-Einzelhandelskanal. Centauro, der brasilianische Sporteinzelhändler der Grupo SBF, berichtete im Jahr 2025 ein Wachstum des Nettoumsatzes auf der digitalen Plattform von 19,9 % gegenüber 2024. Dennoch sank das breitere brasilianische Einzelhandelsvolumen für Stoffe, Bekleidung und Schuhwerk im August 2026 um 3,9 % im Jahresvergleich. Digitaler Verkauf und kuratierte urbane Stores bieten Lieferanten Wege, Käufer jenseits des undifferenzierten Einzelhandels zu erreichen, was kanalspezifische Expansion zu einem glaubwürdigeren Wachstumsmechanismus macht als die Annahme einer Erholung in Brasiliens breiter Bekleidungs- und Schuhwerkkategorie.
In Nordamerika umfasste Adidas' Betriebsmodell 2025 Kreationszentren in Portland und Los Angeles zur Anpassung von Produkten an lokale Verbraucherbedürfnisse. In Europa wuchs sein breiteres Lifestyle-Geschäft im Jahr 2025 im hohen einstelligen Bereich, wobei Sportswear im zweistelligen Bereich und Originals im hohen einstelligen Bereich wuchsen. Lokale Produktentwicklung gibt einer Marke einen Weg, ihr Angebot anzupassen, während das europäische Umsatzwachstum eine kommerzielle Basis für ihre breiteren Lifestyle-Kollektionen schafft. Im Nahen Osten und Afrika beschrieb ein Bericht des Doha Festival City aus dem Jahr 2025 junge Käufer im Qatar-Einkaufszentrum, die Streetwear mit bescheidenen Silhouetten kombinierten. Für Lieferanten, die solche Käufer ansprechen, kann erkennbares Streetwear-Styling mit bescheidenen Kleidungsformen koexistieren, was die Silhouette zu einem Teil des lokalen Produktangebots macht.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive großer Lieferanten, die abgedeckte Streetwear-Textilbekleidung verkaufen. Faserkennzeichnung, Rückverfolgbarkeit von Vorprodukten und Konformitätsbewertung stellen unterschiedliche Aufgaben zwischen dem fertigen Kleidungsstück und seinem Einzelhandelsverkauf. Definierte Kennzeichnungspflichten können in wiederholbare Produktvorbereitung integriert werden, während Zertifizierung die Marktplatzierung von einem zusätzlichen Bewertungsschritt abhängig macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Bundeshandelskommission; Bundesbehörde für Produktsicherheit | Lokale Handelsstandards-Dienste in England, Schottland und Wales | Staatliche Verwaltung für Marktregulierung; lokale Marktregulierungsabteilungen | Inmetro | Saudische Organisation für Normen, Metrologie und Qualität |
| Wesentliche Instrumente oder Ausrichtung | 16 CFR Teil 303; Vorprüfung einer Spandex-Entflammbarkeitsausnahme | Textilkennzeichnungsvorschriften von 2012 in England, Schottland und Wales | Faserproduktmaßnahmen mit Wirkung zum 1. Juli 2026; bevorstehender empfohlener Faseridentifikationsstandard | Portaria Inmetro Nr. 118/2021, einschließlich Textilkennzeichnungsausnahmen | Textilproduktverordnung, Ausgabe 2; Anwendungsbereich umfasst Produkte mit mindestens 80 % Textilfasern nach Gewicht |
| Kommerzielle Auswirkung | Kennzeichnung oder Rechnungsstellung für abgedeckte Textilien wie vorgeschrieben und Abstimmung der Werbung mit den Vorschriften | Hersteller oder britische Importeure stellen englischsprachige, dauerhafte, lesbare, sichtbare und zugängliche Faserkennzeichnungen bereit, die den Inhalt jeder unterschiedlichen Komponente ausweisen | Produzenten bewahren Eingangsprüfungsunterlagen mindestens 2 Jahre auf; Kennzeichnungen identifizieren wiederverwendete Vorprodukte, wenn verwendet | Abgedeckte inländische und importierte Textilien legen Fasertyp, Prozentsatz und Gattungsbezeichnung offen, mit Pflege- und Verpackungsanforderungen | Lieferanten für die Marktplatzierung erhalten anwendbare Konformitätszertifikate von zugelassenen Bewertungsstellen |
| Aktuelle politische Attraktivität | Hoch | Hoch | Mittel | Hoch | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Für große Textilbekleidungslieferanten verdient die Bewertung der Vereinigten Staaten ein Hoch für definierte Kennzeichnungspflichten und Prüfausnahmen für qualifizierende Stoffe, während Lockerung die Vorprüfung einer Spandex-Ausnahme durch die Bundesbehörde für Produktsicherheit im Jahr 2026 widerspiegelt, wobei bis zum 16. Oktober 2026 keine Ausnahme verabschiedet wurde. Das Vereinigte Königreich verdient ein Hoch für definierte Faserkennzeichnungspflichten in England, Schottland und Wales und Keine Änderung, da nach dem Vorschlag vom 31. März 2026 zur Konsolidierung der Durchsetzungsbefugnisse in einem Gesetzgebungsinstrument keine textilspezifische Änderung folgte. Chinas verbindliche Eingangsprüfungspflichten mit Wirkung zum 1. Juli 2026 unterstützen Mittel, während der empfohlene Ersatz von GB/T 29862-2013 durch GB/T 29862-2026 am 1. August 2027 Keine Änderung unterstützt, da diese verbindlichen Pflichten unverändert bleiben. Brasiliens Portaria Inmetro 118/2021 zur Zusammensetzungs- und Pflegekennzeichnung unterstützt Hoch und Saudi-Arabiens anwendbare TYP-3- oder TYP-1A-Zertifizierung gemäß Ausgabe 2 unterstützt Niedrig, wobei Keine Änderung anhaltende Pflichten ohne geplante Übergänge widerspiegelt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Markenproduktentwicklung, Komponentenversorgung, Fertigung und Einzelhandel ein Design in einen Verbraucherverkauf umwandeln. Nikes Jordan Brand entwirft, vertreibt und lizenziert sportliches und lässiges Schuhwerk, Bekleidung und Accessoires, die vorwiegend auf sportliche Leistung und Streetwear ausgerichtet sind.[3] Pou Chen Corporation erzielte im Jahr 2025 70 % des konsolidierten Betriebsumsatzes aus der Schuhwerkfertigung und berichtete im ersten Halbjahr 2026 separate Umsätze mit externen Kunden für Schuhherstellung, kombinierten Sportartikeleinzelhandel und -großhandel sowie sonstige Aktivitäten. Diese Trennung schafft unterschiedliche Ertragsmechanismen für Eigentümer des Verbraucherangebots und Lieferanten, die für die Herstellung des Produkts bezahlt werden.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Produktdesign und Lizenzierung | Markeneigentümer wie Nike Inc über Jordan Brand | Markenproduktverkäufe und Lizenzumsätze | Wahrung der Designkohärenz über Schuhwerk, Bekleidung und Accessoires hinweg | Gemeinsame Designstandards über Produktbriefings hinweg anwenden |
| Schuhwerkkomponentenproduktion | Komponentenhersteller wie die Nike-eigene Air Manufacturing Innovation und Pou Chen Corporation | Komponentenversorgungsumsätze | Designrevisionen, die nach Komponentenproduktionsverpflichtungen eintreffen | Komponenten- und Fertigschuhdesignrevisionen koordinieren |
| Fertigschuhwerkfertigung | Auftragsschuhwerkhersteller wie Pou Chen Corporation | Auftragsfertigungsumsätze | Schuhwerkproduktion der NIKE-Marke im Geschäftsjahr 2026 konzentriert in Vietnam, Indonesien und China | Lokale Beschaffung für reaktionsfähige Produktlinien entwickeln |
| Groß- und Verbrauchereinzelhandel | Markenverkäufer wie Adidas AG und VF Corporation über Vans | Großhandelswarenumsätze und Verbraucherproduktverkäufe | Koordinierung von Produktveröffentlichungen über Partner- und Eigenkanäle hinweg | Kanalspezifische Einführungspläne über Filialen und Websites hinweg verwenden |
| Quelle: Mordor Intelligence | ||||
Adidas berichtete im Jahr 2025 von zunehmender lokaler Beschaffung für lokale Märkte in Großchina, Indien, Brasilien und Argentinien, wobei sein Großchina-Modell kürzere End-to-End-Vorlaufzeiten für reaktionsfähige Artikel ermöglicht. Dieses Beispiel verortet Resilienz an der Beschaffungs-Design-Schnittstelle, wo Produktionsentscheidungen beeinflussen können, wie schnell eine Marke auf Nachfrage reagiert. Mehr lokale Beschaffung würde die Ausführung in einzelnen Märkten zu einer stärkeren Wettbewerbsüberlegung neben der globalen Fertigungsskala machen.
Wettbewerbslandschaft
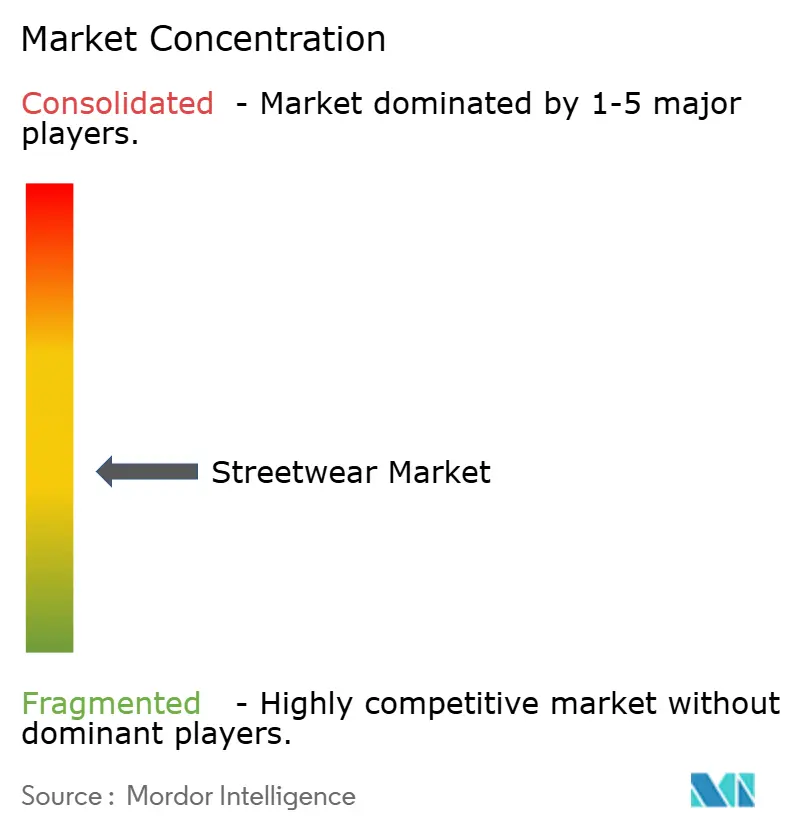
Der Wettbewerb ist mäßig fragmentiert zwischen diversifizierten Schuhwerk-und-Bekleidungslieferanten und spezialisierten Streetwear-Labels. Zu den wichtigsten Akteuren gehören Nike Inc im Bereich Schuhwerk, Bekleidung und Accessoires, Adidas AG im Bereich Schuhwerk, Bekleidung und Accessoires, Puma SE über Groß- und Verbraucherkanäle, VF Corporation über Vans sowie Cold Culture über seinen Streetwear-Storefront. Im ersten Halbjahr 2026 sank Pumas globaler Großhandelsumsatzwert um 8,2 % gegenüber dem ersten Halbjahr 2025, während der Direktverbraucherumsatzwert um 2 % stieg, jeweils auf währungsbereinigter Basis. Vorjahresvergleichswerte wurden für eingestellte Geschäftsbereiche angepasst, und Direktverbraucher umfasst eigene Filialen und E-Commerce. Die Kanalauswahl ist daher neben der Produktbreite von Bedeutung, da Großhandelsversorgung und eigengeführter Kanalverkauf für dieselbe Marke im selben Zeitraum unterschiedliche kommerzielle Ergebnisse erzielen können.
Cold Culture eröffnete 2025 ein Flaggschiff in Barcelona und fügte seinem Streetwear-Einzelhandelsnetzwerk einen physischen Standort hinzu. Am 9. September 2025 kündigte Bicycle eine limitierte globale Cold-Culture-Kapselkollektion aus angepassten Spielkarten und 2 Streetwear-T-Shirts an, mit Online-Verfügbarkeit und Flaggschiffen in Madrid, Barcelona, Berlin, London und Amsterdam. Der Schuhwerkumsatz der Adidas-Marke wuchs im Jahr 2025 auf währungsbereinigter Basis um 12 %. Für ein spezialisiertes Label, das neben einem so großen Schuhwerkgeschäft konkurriert, können eine Partnerkapselkollektion und eigene Flaggschiffe eine eigenständige Veröffentlichung direkt mit Käufern verbinden, ohne zunächst Regalfläche im Großhandel gewinnen zu müssen.
Die Vans-Marke von VF Corporation verzeichnete im Geschäftsjahr 2026 einen globalen Umsatzrückgang von 9 %, einschließlich eines günstigen Währungseffekts von 2 %. Nikes Einreichung für das Geschäftsjahr 2026 identifizierte eine erfolglose Durchsetzung des geistigen Eigentums als Risiko, das seinen Umsatz und seine Marke schädigen und die Verbraucherpräferenz von seinen Produkten abwenden könnte. Schutz gegen anhaltende Fälschungs- oder Verletzungsverkäufe kann daher die Kollektionsqualität ergänzen, um Verbraucherpräferenz und Umsatz beim Markeneigentümer zu halten.
Streetwear-Branchenführer
-
Nike Inc
-
Adidas AG
-
Puma SE
-
VF Corporation
-
Cold Culture
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Streetwear-Markt Unternehmen in diesem Bericht
- Nike Inc
- Adidas AG
- VF Corporation
- Puma SE
- Cold Culture
- XinDeSheng
- New Balance Athletics Inc.
- Stussy Inc.
- A Bathing Ape (BAPE)
- Palace Skateboards
- Kith Retail LLC
- LVMH
- ASICS Corp.
- Deckers Outdoor Corporation
- Converse Inc.
- Skechers USA, Inc.
- Reebok International Ltd.
- HUF Worldwide LLC
- Carhartt WIP
- Vans
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Verbraucherproduktvertriebswege für Streetwear-Verkäufer, die auf EU-Beschränkungen zur Vernichtung unverkaufter Waren reagieren. Ein EU-Verbot für große Unternehmen, unverkaufte Kleidung, Bekleidungszubehör und Schuhwerk zu vernichten, trat am 19. Juli 2026 in Kraft, vorbehaltlich begrenzter Ausnahmen. Markengeführte Archivkollektionen und Einzelhandelspartnerschaften können berechtigten unverkauften Produkten einen zusätzlichen Weg zu Verbrauchern bieten, wobei der kommerzielle Wert davon abhängt, das Produktangebot in Einzelhandelsverkäufe umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Maßnahme | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Markengeführte Archivbekleidung | Abgedeckte Verkäufer haben einen Anreiz, einen Vertriebsweg für unverkaufte Bekleidung zu erhalten | Bekleidungskäufer, die nach Markenartikeln aus Vorsaisonen suchen | Eine eigenständige verbraucherorientierte Archivkollektion innerhalb eigener Kanäle aufbauen | Die Archivkollektion von aktuellen Kollektionen abzugrenzen | Bekleidungsmarken wie Cold Culture |
| Spezialeinzelhandel für autorisiertes unverkauftes Schuhwerk | Der abgedeckte Schuhwerkumfang unterstützt einen Einzelhandelsauslass für berechtigte Produkte | Markenschuhwerkkäufer, die Spezialeinzelhändler nutzen | Autorisiertes unverkauftes Schuhwerk für ein definiertes Verbrauchereinzelsortiment beschaffen | Einen verlässlichen Zufluss autorisierter Markenprodukte sicherstellen | Spezialeinzelhändler wie Footshop Group |
| Einzelhandelspartnerschaften für mittelgroße Labels | Mittelgroße Unternehmen treten ab 2030 in das Verbot ein | Verbrauchergruppen mittelgroßer EU-Streetwear-Labels | Verbrauchereinzelhandelspartnerschaften vor der Einführungsphase entwickeln | Sortimentskontrolle und Preisverantwortlichkeiten vereinbaren | Einzelhandelspartner wie Footshop Group |
| Quelle: Mordor Intelligence | |||||
Berechtigte Produkte für den Verbraucherkauf verfügbar zu halten, kann eine Verpflichtung gegenüber unverkauften Waren in eine Einzelhandelschance umwandeln. Diese Chance hängt von einem Sortiment ab, dessen Markenidentität am Verkaufspunkt klar ist. Die Kontrolle des Verkäufers über die Präsentation und der Zugang zu einem geeigneten Einzelhandelspublikum bestimmen dann, ob der zusätzliche Weg Verbraucherausgaben generieren kann.
Neueste Industrielle Entwicklungen in Streetwear-Markt
- Oktober 2026: Nike kündigte Pace an, eine globale Betriebsmodelltransformation, die eine Modernisierung der Lieferkette umfasst und voraussichtlich bis zum Geschäftsjahr 2031 kumulative Einsparungen von etwa 2,5 Milliarden USD liefern wird, vor erwarteten Belastungen und zukünftigen Reinvestitionen.
- Juli 2026: Vans, eine Marke von VF Corporation, machte seine KPop Demon Hunters Golden-Kapselkollektion online und in Filialen verfügbar. Die Kollektion umfasste Old-Skool-Schuhwerk und Bekleidungs-T-Shirts in einer Zusammenarbeit mit Netflix's KPop Demon Hunters.
Streetwear-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Streetwear-Markt misst die jährlichen Verbraucherausgaben für Streetwear-Bekleidung, Schuhwerk und Accessoires weltweit. Verkäufe werden nach Produkttyp, beabsichtigtem Geschlecht, Kategorie, Vertriebskanal und Geografie klassifiziert.
Ausschlüsse aus dem Anwendungsbereich: Separat verkaufte Textilien und andere Rohmaterialien, Großhandelsübertragungen zwischen Unternehmen, separat verkaufte Reparatur- und Änderungsdienstleistungen sowie Bekleidung, Schuhwerk und Accessoires, die keine Streetwear sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Bekleidung
- Schuhe
- Accessoires
- Sonstiges
- Nach Geschlecht
- Männlich
- Weiblich
- Unisex
- Nach Preissegment
- Massenmarkt
- Premium/Luxus
- Nach Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Eurostat-Haushalts- und E-Commerce-Statistiken, die Weltbevölkerungsprognosen der Vereinten Nationen, Piper Sandlers Teenagerumfrage und die Fälschungsforschung des britischen Amts für geistiges Eigentum liefern Beispiele für öffentliche Belege zu Einzelhandelsaktivitäten, demografischem Kontext, Verbraucherkanälen und Produktauthentizität. Diese Quellen helfen dabei, regionale und kanalspezifische Indikatoren sowie das Verbraucherverhalten zu rahmen, während Zoll- und Handelsdaten dazu beitragen können, Fertigproduktströme von vorgelagerten Materialien zu unterscheiden.
Unternehmensgeschäftsberichte, Investorenmaterialien, Ergebnismitteilungen und seriöse Wirtschaftspresse liefern zusätzliche Belege zu Produktsortimenten, Einzelhandelskanälen, Verkaufsleistung und regionaler Exposition. Diese Unterlagen können Kategorie- und Unternehmenssignale mit öffentlichen statistischen Reihen abgleichen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden sich an Marken- und Einzelhandelsführungskräfte, Produkt- und Merchandising-Verantwortliche sowie Kanalmanager mit Erfahrung in Streetwear-Bekleidung, Schuhwerk und Accessoires in globalen Regionen richten. Ihre Antworten würden sekundäre Belege zu Produkt, Preisstufe, Kanal und regionaler Nachfrage testen und klären, wo öffentliche Unterlagen eine Abdeckungs- oder Zeitlücke hinterlassen. Analysten würden Befragtenbelege mit unabhängigen Markt- und Unternehmensindikatoren vergleichen und ungelöste Unterschiede zur Nachverfolgung festhalten, anstatt eine einzelne Antwort als Marktgesamtwert zu behandeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 35 % | Führungskräfte der obersten Ebene: 20 % | Asien-Pazifik: 40 % |
| Mittlere Stufe: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der globalen Verbrauchereinzelhandelsausgaben für fertige Streetwear-Produkte, gegliedert nach Bekleidung, Schuhwerk und Accessoires, und wird selektiv mit Lieferanten- und Einzelhändlerumsatzangaben sowie stichprobenartig mit Einzelhandelspreisen multipliziert mit beobachteten Produktvolumina abgeglichen, soweit öffentliche Belege dies erlauben. Analysten erstellen Produkt-, Geschlechts-, Preiskategorie-, Kanal- und regionale Anteile aus berichteten Umsatzmixen, Einzelhandelsindikatoren und Produktabdeckung und gleichen die Anteile dann mit dem globalen Gesamtwert ab, ohne Großhandelsübertragungen doppelt zu zählen. Relevante Indikatoren umfassen Haushaltsausgaben für Bekleidung und Schuhwerk, Online-Kauf-Aktivitäten für Bekleidung und Schuhwerk, Bevölkerung nach Alter und Region, Einzelhandelsumsatztrends für Bekleidung und Schuhwerk sowie unternehmensseitig berichtetes Kanal- und regionales Wachstum. Diese Indikatoren informieren über Nachfrageskala, Kanalmix oder geografische Allokation. Szenarioanalysen tragen diese Nachfrage- und Kanalsignale in den Ausblick 2027–2032, wobei Preis- und Produktmix berücksichtigt werden, soweit offengelegt. Fehlende Beobachtungen werden mit der nächstvergleichbaren öffentlichen Reihe überbrückt und gegen die Marktgrenze geprüft. Primärbefragte würden die Richtung und Relevanz von Annahmen auf Variablenebene überprüfen, während selektive Bottom-up-Prüfungen testen würden, ob beobachtete Einzelhandels- und Lieferantenaktivitäten mit den Top-down-Gesamtwerten übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren öffentliche Ausgaben-, Einzelhandels-, Handels-, demografische und Unternehmenssignale mit Befragtenbelegen, untersuchen dann Anomalien und wesentliche Abweichungen gegenüber der vorherigen Schätzung und angrenzenden Kategorien vor der Freigabe. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Marktgrenze, Segmentanteile und Arithmetik. Nachfolgekontakt wird ausgelöst, wenn eine Quelle mehrdeutig ist oder unabhängige Indikatoren in verschiedene Richtungen weisen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Marktereignis die Nachfrage- oder Kanalbedingungen verändert, und vor der Lieferung einer neuen Quellen- und Konsistenzprüfung unterzogen.
Vergleich der Streetwear-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Streetwear-Markt misst die jährlichen Verbraucherausgaben für Streetwear-Bekleidung, Schuhwerk und Accessoires weltweit.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten erstellen Produkt-, Geschlechts-, Preiskategorie-, Kanal- und regionale Anteile aus berichteten Umsatzmixen, Einzelhandelsindikatoren und Produktabdeckung und gleichen die Anteile dann mit dem globalen Gesamtwert ab, ohne Großhandelsübertragungen doppelt zu zählen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 216,5 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 273,67 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 26,4 % über dem Wert dieses Berichts für 2027 von 216,5 Milliarden USD, 2 Jahre später. Zu den aufgeführten Vertriebskanälen gehören Wiederverkaufsplattformen, die möglicherweise sekundäre Verbrauchertransaktionen über die Marken- und Einzelhändlerverkaufsmessung dieses Berichts hinaus einschließen. |
| Globales Beratungsunternehmen B | 199,1 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 8,0 % unter dem Wert dieses Berichts für 2027 von 216,5 Milliarden USD, 2 Jahre später. Der veröffentlichte Wert gilt für 2025, zwei Jahre vor dem Vergleichsjahr dieses Berichts. |
Die Analysten von Mordor Intelligence triangulieren öffentliche Ausgaben-, Einzelhandels-, Handels-, demografische und Unternehmenssignale mit Befragtenbelegen, untersuchen dann Anomalien und wesentliche Abweichungen gegenüber der vorherigen Schätzung und angrenzenden Kategorien vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Streetwear-Markt und wie ist der Wachstumsausblick?
Die Größe betrug im Jahr 2026 201,2 Milliarden USD und wird für 2027 auf 216,5 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2032 307,7 Milliarden USD erreicht, bei einer CAGR von 7,28 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Streetwear-Produkten?
Markenzugehörigkeit bei Jugendlichen und digitale Werbung helfen dabei, Stile mit Käufern zu verbinden. In Piper Sandlers Herbst-2025-Umfrage in den USA unter 10.969 Teenagern belegte Nike den ersten Platz unter den Bekleidungsmarken.
Welche Produktkategorie führt die Streetwear-Verkäufe an?
Bekleidung hielt im Jahr 2026 einen Anteil von 61,69 % an den Konsumausgaben. Schuhwerk wird mit einer CAGR von 8,05 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen prägen den Streetwear-Wettbewerb?
Zu den wichtigsten Teilnehmern gehören Nike Inc, Adidas AG, Puma SE, VF Corporation und Cold Culture.
Wie wirken sich Modezyklen auf Streetwear-Einzelhändler aus?
Zumiez' Risikooffenlegung für das Geschäftsjahr 2025 besagte, dass eine Fehleinschätzung sich ändernder Stile sein Streetwear- und anderes Lifestyle-Geschäft mit unverkaufter Ware zurücklassen und Preisabschläge erfordern könnte.
Welche Regionen führen bei Streetwear-Ausgaben und -Wachstum?
Asien-Pazifik führte im Jahr 2026 mit 34,81 % der Konsumausgaben. Südamerika wird mit einer CAGR von 8,55 % im Zeitraum 2027–2032 am schnellsten wachsen.