
Größe und Marktanteil des Fast Fashion Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 179.77 Milliarden US-Dollar |
| Marktgröße (2031) | 279.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.25 % |
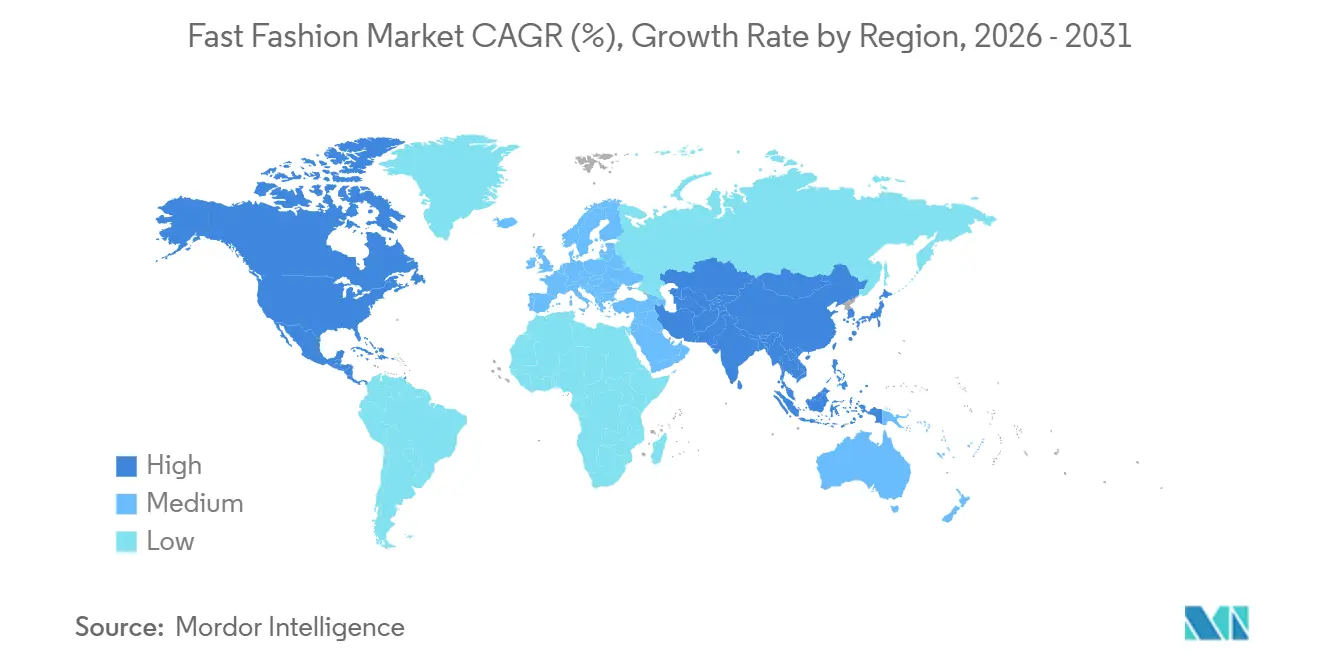
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
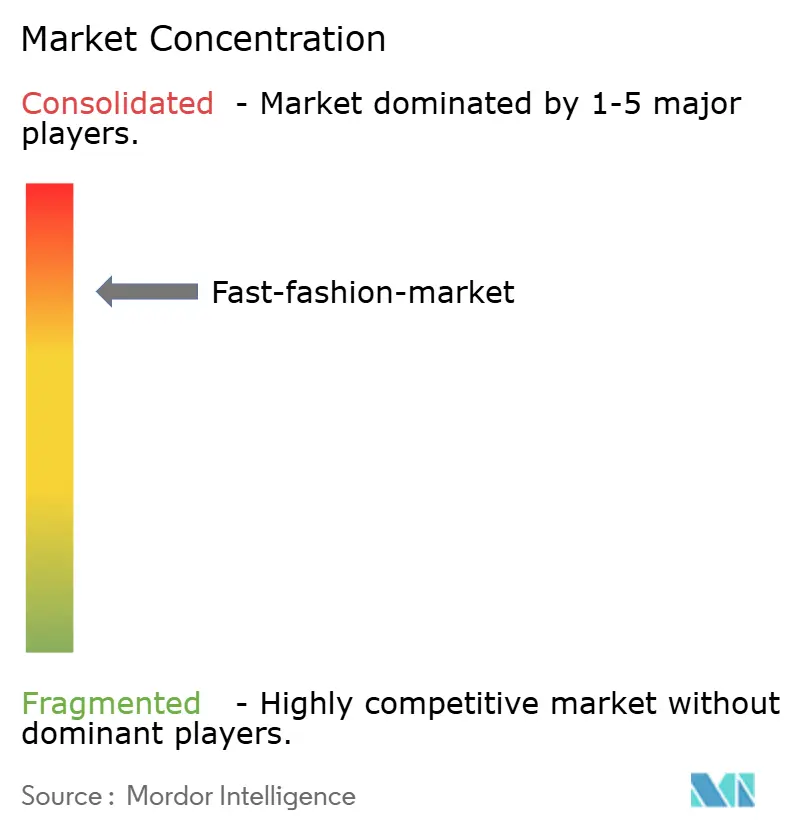
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Fast Fashion Marktes von Mordor Intelligence
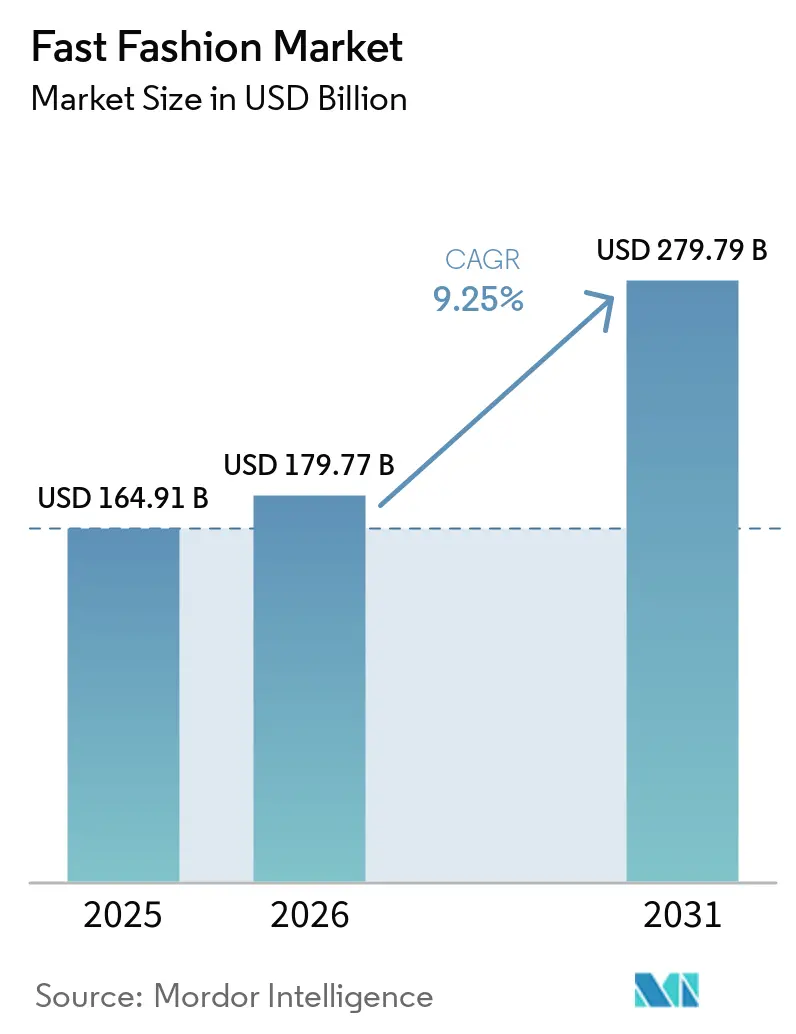
Die Marktgröße des Fast-Fashion-Marktes wurde im Jahr 2025 auf 164,91 Milliarden USD geschätzt und soll bis 2026 einen Wert von 179,77 Milliarden USD sowie bis 2031 einen Wert von 279,79 Milliarden USD erreichen, mit einer CAGR von 9,25 % von 2026 bis 2031. Erschwingliche und trendorientierte Bekleidung bedient weiterhin Verbraucher aller Einkommensklassen und Regionen. Kurze Produktzyklen machen Geschwindigkeit, Preiszugänglichkeit und Bestandsreaktionsfähigkeit zu zentralen Faktoren für die Wettbewerbsleistung. Mobile Commerce verkürzt den Weg von der Produktentdeckung bis zum Kauf, insbesondere in wachstumsstarken Verbrauchermärkten. Regulatorische Anforderungen und Importkosten verändern zudem Beschaffungsentscheidungen, Rückgabeprozesse und das Bestandsmanagement. Unternehmen, die reaktionsfähige Liefernetzwerke mit klaren Wertversprechen verbinden, haben mehr Spielraum, um mit diesen Herausforderungen umzugehen.
Wichtigste Erkenntnisse des Berichts
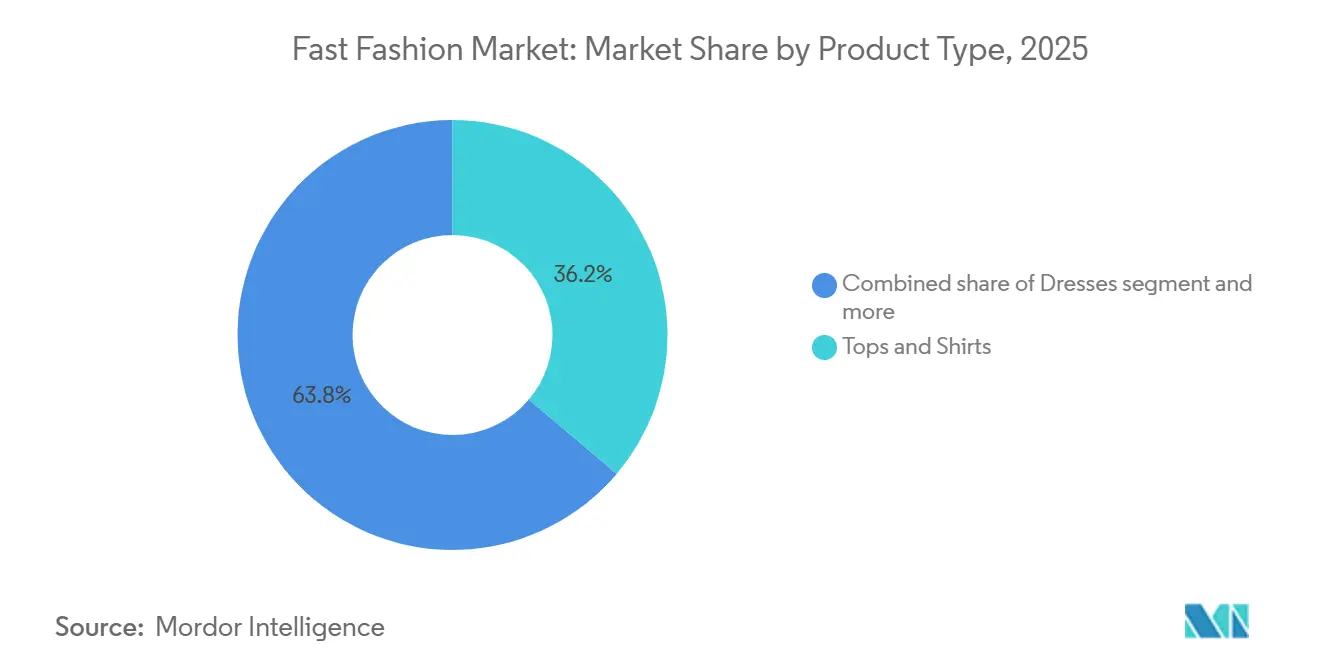
- Nach Produkttyp hielten Oberteile und Hemden im Jahr 2025 einen Marktanteil von 36,17 % am Fast-Fashion-Markt, während Kleider und einteilige Bekleidung bis 2031 voraussichtlich mit einer CAGR von 10,08 % wachsen werden.
- Nach Endverbraucher hielten Frauen im Jahr 2025 einen Marktanteil von 60,94 % am Fast-Fashion-Markt, während Männer bis 2031 voraussichtlich mit einer CAGR von 10,09 % wachsen werden.
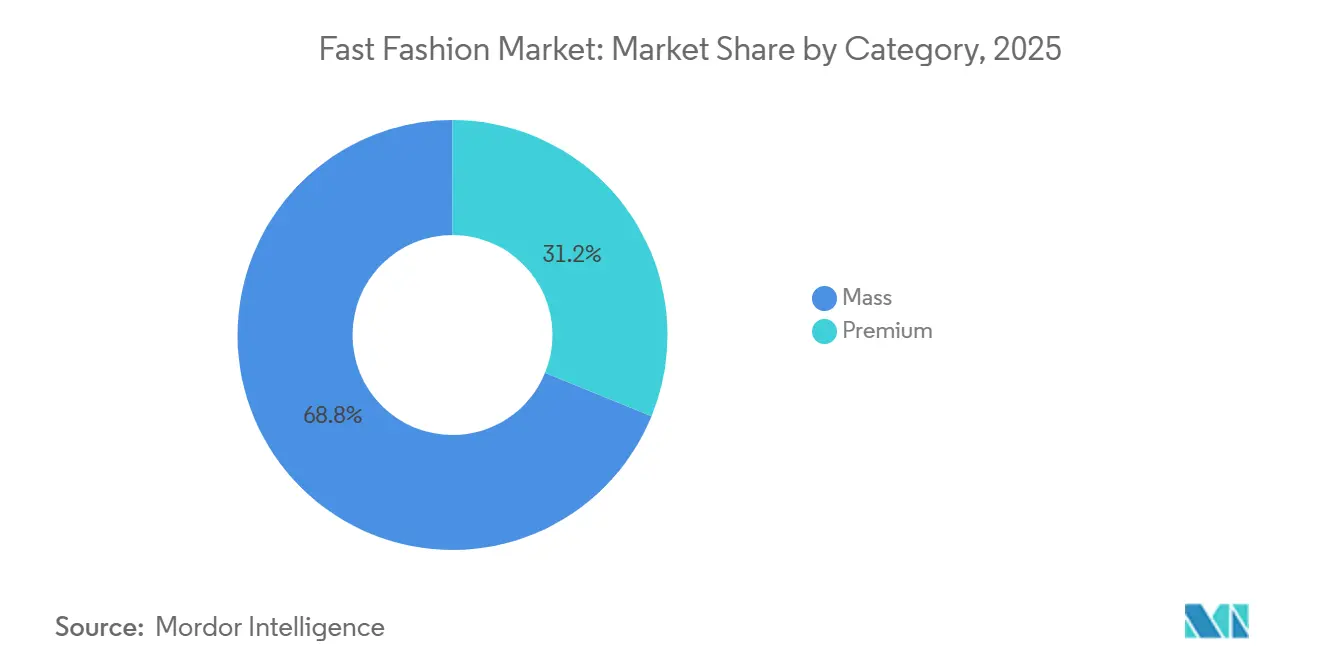
- Nach Kategorie entfiel auf Mass im Jahr 2025 ein Anteil von 68,83 % an der Marktgröße des Fast-Fashion-Marktes, während Premium Fast Fashion bis 2031 voraussichtlich mit einer CAGR von 11,66 % wachsen wird.
- Nach Vertriebskanal hielt der stationäre Einzelhandel im Jahr 2025 einen Marktanteil von 62,47 % am Fast-Fashion-Markt, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 35,77 % an der Marktgröße des Fast-Fashion-Marktes und soll bis 2031 mit einer CAGR von 10,61 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Influencer-Kooperationen und Prominenten-Endorsements | +2.1% | Global, mit höchster Intensität in Nordamerika, Großbritannien und dem APAC-Kernbereich | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach erschwinglicher modischer Bekleidung | +2.3% | Global; höchster inkrementeller Beitrag aus Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Häufige Rabatte und Aktionspreisstrategien | +1.5% | Global; am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Einfacher Produktvergleich über mehrere Marken hinweg | +0.9% | Global; konzentriert in Märkten mit hoher E-Commerce-Durchdringung | Mittelfristig (2–4 Jahre) |
| Komfortable Rückgabe- und Umtauschrichtlinien fördern Käufe | +0.8% | Nordamerika, EU, Australien | Kurzfristig (≤ 2 Jahre) |
| Schnellere Produkteinführungen und Kollektionsaktualisierungen | +1.4% | Global; am wirkungsvollsten in trendempfindlichen APAC- und europäischen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Influencer-Kooperationen und Prominenten-Endorsements
Social-Media-natives Marketing hat sich von einer experimentellen Budgetallokation zur primären Nachfragegenerierungsmaschine im Fast-Fashion-Bereich entwickelt, wobei Creator-gesteuerter Commerce die Lücke zwischen Inhalt und Konversion verkleinert. Der Fashion Influence Index 2026 von WeArisma berichtet, dass der Fashion-EMV von TikTok im Jahr 2025 um 45 % gewachsen ist und nun 25 % des gesamten Fashion-EMV weltweit ausmacht, bei etwa dem 2,5-fachen des Pro-Post-Werts von Instagram, was darauf hindeutet, dass Marken, die auf Reichweite ohne Priorisierung plattformspezifischer Engagement-Tiefe optimieren, ihre Investitionen systematisch unterperformen. Die Implikation zweiter Ordnung, die von Planungsteams häufig unterschätzt wird, ist, dass die viralen Inhaltszyklen von TikTok die Bestandsplanung neu gestalten: Hochgeschwindigkeits-organische Inhalte komprimieren das Fenster zwischen Trenderkennung und Abverkauf auf Tage und belohnen Marken mit agilen Nachschubfähigkeiten.
Steigende Nachfrage nach erschwinglicher modischer Bekleidung
Der finanzielle Druck auf Verbraucher verstärkt die Nachfrage nach Fast Fashion, da Käufer zunehmend die Stil-Kosten-Effizienz gegenüber der Langlebigkeit sowohl in entwickelten als auch in aufstrebenden Märkten priorisieren. Die rasche Urbanisierung in Südostasien, Südasien und Subsahara-Afrika erweitert kontinuierlich die adressierbare Bevölkerung: Erstgenerationen-Stadtbewohner verankern ihre Garderobenausgaben typischerweise bei zugänglichen, trendorientierten Optionen, bevor sie die Qualitätsleiter hinaufsteigen, was eine vorhersehbare mehrjährige Nachfragepipeline schafft. Die strategische Implikation, die sich von der offensichtlichen Preisattraktivität unterscheidet, ist, dass Marken, die Größenbereiche, inklusive Passformen und regional relevante Designs erweitern, in expandierenden demografischen Kohorten, in denen die Wiederkaufhäufigkeit der eigentliche Rentabilitätstreiber ist, überproportionale Loyalität gewinnen. Marken, die bei mittleren Premium-Preispunkten ohne klare Qualitätsdifferenzierung feststecken, stehen gleichzeitig unter Druck von unten und oben, da das Frühjahrs-Briefing 2026 des Asia Business Council bestätigt, dass Uniqlos internationaler Umsatz im Geschäftsjahr 2025 rund 12 Milliarden USD erreichte, was zeigt, dass eine Qualitäts-zu-Wert-Positionierung profitabel neben Fast Fashion auf globaler Ebene koexistieren kann [1].
Häufige Rabatte und Aktionspreisstrategien
Die Rabattgeschwindigkeit hat sich zu einem strukturellen Merkmal des Fast-Fashion-Handels entwickelt und nicht mehr zu einem taktischen Hebel, wobei algorithmische Markdown-Kalender darauf ausgelegt sind, die Kaufdringlichkeit über Einkaufssitzungen hinweg bei nahezu kontinuierlicher Aktionstiefe aufrechtzuerhalten. Die in diesem Treiber eingebettete Wettbewerbsverzerrung wird durch regulatorische Durchsetzung immer deutlicher: Die französische DGCCRF (Generaldirektion für Wettbewerb, Verbraucherangelegenheiten und Betrugsbekämpfung) verhängte im August 2026 eine Geldstrafe von 2,3 Millionen EUR gegen Boohoo wegen irreführender Preisgestaltungspraktiken, einschließlich irreführender Rabattkennzeichnung, was zeigt, dass Aktionspreisrisiken in wichtigen Märkten nun finanzielle Exposition auf Durchsetzungsebene mit sich bringen [2]. Zalandos Ergebnisse für 2025 bieten einen strukturellen Gegenpunkt: Sein Plus-Treueprogramm, das 16,8 Millionen Mitglieder erreichte, die fast die Hälfte des GMV im vierten Quartal 2025 ausmachten, zeigt, dass rabattunabhängige Wiederholungskäufe in großem Maßstab erreichbar sind, wenn Personalisierungsinfrastruktur und Mitgliedschaftsvorteile ausreichend entwickelt sind.
Schnellere Produkteinführungen und Kollektionsaktualisierungen
Die Beschleunigung von Produkteinführungen hat sich im Fast-Fashion-Bereich von einer differenzierenden Fähigkeit zu einem branchenweiten Mindeststandard entwickelt, und der Wettbewerbsvorteil liegt nun in der Fähigkeit, Geschwindigkeit ohne Einbußen bei Marge oder Qualitätskonsistenz aufrechtzuerhalten. Die Ergebnisse von Inditex für das erste Halbjahr 2026 veranschaulichen den kommerziellen Fall: Das Unternehmen erzielte ein Umsatzwachstum von 9,2 % in konstanter Währung und eine Bruttomarge von 58,7 %, während es in 215 Märkten tätig war, und führte seine Leistung ausdrücklich auf sein innersaisonales Beschaffungsmodell und die Fähigkeit zurück, innerhalb von Wochen auf Modetrends zu reagieren. Die OECD stellt fest, dass das Ultra-Fast-Fashion-Modell Echtzeit-Datenanalysen und algorithmische Prognosen nutzt, um die Produktionsallokation zu automatisieren, was eine Bestandsausrichtung an Mikrotrendzyklen ermöglicht und den Design-bis-Regal-Zeitplan von Monaten auf Tage komprimiert [3].
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte Produkte schwächen die Markendifferenzierung | -1.0% | Global; höchste Exposition in APAC, Nordamerika und westeuropäischen Online-Kanälen | Mittelfristig (2–4 Jahre) |
| Bedenken der Käufer hinsichtlich Datenschutz und Cybersicherheit | -0.8% | EU (DSGVO), Nordamerika, APAC; verstärkt durch hochkarätige Einzelhandelsverstöße im Jahr 2025 | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bezüglich Online-Bekleidungsgrößen und Passform | -0.7% | Global; am stärksten in Märkten mit begrenztem Zugang zum stationären Einzelhandel | Mittelfristig (2–4 Jahre) |
| Importzölle erhöhen die grenzüberschreitenden Beschaffungskosten | -1.5% | Nordamerika (primär); Südamerika und APAC zunehmend betroffen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Importzölle erhöhen die grenzüberschreitenden Beschaffungskosten
Die US-amerikanische Zollpolitik hat den strukturell bedeutendsten Kostenschock für die Fast-Fashion-Lieferkette seit den ursprünglichen Section-301-Zöllen auf chinesische Waren im Jahr 2018 ausgelöst. Die AAFA berichtet, dass US-amerikanische Bekleidungsimporte im Jahr 2025 einem nahezu rekordhohen durchschnittlichen effektiven Zollsatz von 24,6 % ausgesetzt waren, während die Abschaffung der De-minimis-Ausnahme für Sendungen chinesischen Ursprungs, die ab Mai 2025 wirksam wurde und zuvor die zollfreie Einfuhr für Pakete unter 800 USD ermöglichte, die Kostenbasis für grenzüberschreitende Direct-to-Consumer-Plattformen strukturell erhöhte. Eine Analyse der Texas Tech University/ICAC der US-amerikanischen Bekleidungsimportdaten bis Juni 2026 ergab, dass die Importwerte rund 8 % unter dem entsprechenden Zeitraum 2025 lagen, wobei sich die Beschaffung stark von China in Richtung Vietnam, Bangladesch und Kambodscha verlagerte, obwohl die Ausweitung alternativer Lieferanten nur 19,8 % des physischen Volumens ersetzte, das bei baumwolldominanter Bekleidung verloren ging, was darauf hindeutet, dass die Diversifizierung der Lieferkette langsamer und operativ komplexer ist, als öffentliche Strategieankündigungen vermuten lassen.
Gefälschte Produkte schwächen die Markendifferenzierung
Produktfälschung hat sich weit über ein Markenschutzproblem hinaus zu einer direkten Wettbewerbs- und Verbrauchersicherheitsbedrohung entwickelt, die die Herausforderung der Aufrechterhaltung von Differenzierung am erschwinglichen Ende des Fast-Fashion-Marktes verstärkt. Eine Studie der AAFA und Intertek aus dem Jahr 2026 ergab, dass 41 % der getesteten gefälschten Bekleidungs-, Schuhwerk- und Accessoire-Produkte Produktsicherheitsstandards nicht erfüllten, einschließlich chemischer Gefahrenschwellenwerte, was zeigt, dass die Verbreitung unregulierter Fälschungen eine Gefährdung der öffentlichen Gesundheit schafft, die das Verbrauchervertrauen in das legitime Fast-Fashion-Ökosystem untergräbt. Ein französisches Gericht erließ im Juli 2026 ein einstweiliges Verbot, das Shein untersagt, Produkte zu verkaufen, die die Marken von Lacoste verletzen, und sprach Lacoste vorläufige Schadensersatzleistungen in Höhe von 110.000 EUR zu – ein Urteil, das die rechtliche Exposition hervorhebt, der Plattformen ausgesetzt sind, wenn Drittanbieter auf offenen Marktplätzen die Einhaltung des geistigen Eigentums umgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gelegenheitsbekleidung verändert den Produktmix im Fast-Fashion-MarktOberteile und Hemden hielten im Jahr 2025 einen Anteil von 36,17 % am Fast-Fashion-Markt und waren damit die größte Produktkategorie. Die Kategorie profitiert von häufigem Ersatzkauf und breiter Nutzung in Freizeit-, Berufs- und gesellschaftlichen Umgebungen. Zudem ist die Hürde zur Trendübernahme gering, da Verbraucher ein neues Oberteil ergänzen können, ohne die gesamte Garderobe zu erneuern. Unterteile, darunter Hosen, Jeans und Röcke, bleiben ein wichtiger Bestandteil des Produktmixes, da sie wiederholte Garderobenkäufe unterstützen. Denim bildet weiterhin eine stabile Basis, während Athleisure-inspirierte Jogginghosen und strukturierte Hosen die Kategorie erweitern. Jacken und Oberbekleidung nehmen volumenmäßig eine kleinere Position ein, doch wechselnde Wetterbedingungen und geschichtete Streetwear-Looks verlängern ihre Relevanz über traditionelle Saisonen hinaus. Sonstige Bekleidung, darunter Basics, Loungewear und Accessoires, unterstützt größere Warenkörbe, wenn Einzelhändler verwandte Artikel gemeinsam präsentieren. Diese Produkte eignen sich besonders für Cross-Selling in digitalen Shops, wo Kunden beim Checkout ergänzende Artikel hinzufügen können.
Kleider und einteilige Bekleidung werden voraussichtlich bis 2031 mit einer CAGR von 10,08 % wachsen. Die Nachfrage wird von Verbrauchern getragen, die Kleidungsstücke suchen, die tagsüber und bei gesellschaftlichen Anlässen getragen werden können, ohne zusätzliche Styling-Schichten zu erfordern. Die Kategorie passt zu Ausgaben im Zusammenhang mit Veranstaltungen, Reisen, Zusammenkünften und sozialen Inhalten, bei denen Käufer für einen bestimmten Moment ein besonderes Outfit suchen. Dieses Kaufmuster unterscheidet sich von der nachfüllungsgetriebenen Nachfrage nach Basics, da visuelle Neuheit eine größere Rolle spielen kann. Einzelhändler, die verschiedene Passformen, Längen und Preisklassen anbieten, können ein breiteres Anlass-Spektrum abdecken. Das Produktdesign spielt ebenfalls eine wichtige Rolle, da dasselbe Kleidungsstück den Erwartungen an Komfort, Optik und wiederholten Gebrauch gerecht werden muss. Die Kategorie bietet Fast-Fashion-Einzelhändlern eine weitere Möglichkeit, volumenstarke Grundartikel mit anlassbezogeneren Auswahlen zu kombinieren. Sie erhöht zudem den Wert reaktionsschneller Einführungskalender, wenn das Interesse rund um saisonale Ereignisse schnell wechselt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Frauen behalten die größte Basis, während die Nachfrage der Männer wächstFrauen hielten im Jahr 2025 einen Marktanteil von 60,94 % am Fast-Fashion-Markt und blieben die größte Endverbrauchergruppe. Ihre Position spiegelt häufige Käufe bei Oberteilen und Hemden, Kleidern und einteiliger Bekleidung, Hosen und Accessoires wider. Frauen engagieren sich auch mit einem breiten Spektrum an Trendzyklen, was regelmäßige Produktauffrischungen bei Einzelhändlern unterstützt. Das Kindersegment ist kleiner, aber Kaufentscheidungen von Erwachsenen können eine Wiederholungsnachfrage erzeugen, wenn Haushalte der Qualität, Passform und Preisgestaltung eines Einzelhändlers vertrauen. Markenbekanntheit in frühen Jahren kann auch längerfristige Kundenbeziehungen unterstützen, wenn sich die Kaufbedürfnisse ändern. Die Produktauswahl in diesem Segment muss Haltbarkeit, Größenentwicklung und elterliches Vertrauen berücksichtigen. Online-Inhalte, die sich auf Neuankömmlinge und zugängliches Styling konzentrieren, können die Aufmerksamkeit auf frauenorientierte Sortimente lenken. Dies macht soziale und digitale Entdeckung neben Geschäften und traditionellen Werbeaktivitäten wichtig.
Männer werden voraussichtlich bis 2031 mit einer CAGR von 10,09 % wachsen und damit die Gesamtmarktwachstumsrate übertreffen. Entspanntere Kleiderordnungen am Arbeitsplatz haben die Nachfrage nach Freizeit- und Streetwear-beeinflusster Kleidung ausgeweitet. Männer kaufen auch ein breiteres Produktsortiment, das den alltäglichen Gebrauch mit leistungsinspirierten Details kombiniert. Jogginghosen, technische Hoodies und strukturierte Aktivbekleidung sind in die Mainstream-Fast-Fashion-Herrenbekleidungskollektion eingezogen. Diese Mischung reduziert die Notwendigkeit für Einzelhändler, Freizeitkleidung und athletisch beeinflusste Stile in separate Sortimente zu trennen. Sie unterstützt auch eine größere Anzahl von Preispunkten und Styling-Optionen innerhalb der Herrenbekleidung. Marken können reagieren, indem sie die Passformkonsistenz verbessern und die Auswahl an Farben, Stoffen und praktischen Merkmalen erweitern. Die wachsende Rolle dieser Endverbrauchergruppe erhöht die Bedeutung ausgewogener Investitionen in Damen- und Herrenbekleidung.
Nach Kategorie:
Massenvolumen bleibt zentral, während Premium Fast Fashion voranschreitetMass entfiel im Jahr 2025 auf 68,83 % der Marktgröße des Fast-Fashion-Marktes und blieb die Kernvolumenkategorie. Sie bedient Käufer, die zugängliche Preise, regelmäßige Neuheiten und eine breite Auswahl an Alltagsbekleidung priorisieren. Physische Geschäfte bleiben für diese Gruppe in Märkten wichtig, in denen E-Commerce-Zugang und -Vertrauen noch im Aufbau sind. Die Verbrauchererwartungen steigen dennoch innerhalb der Massenkategorie, insbesondere hinsichtlich konsistenter Passform, akzeptabler Qualität und klarerer Materialinformationen. Jüngere Käufer können Plattformen schnell wechseln, wenn diese Anforderungen nicht erfüllt werden. Dies schafft eine Mindestqualitätsschwelle selbst für Einzelhändler, die über niedrige Preise konkurrieren. Filialgeführte Modelle können weiterhin starkes Volumen generieren, wenn Kostenkontrolle, Produktverfügbarkeit und aktuelle Stile aufeinander abgestimmt sind. Die Kategorie bleibt daher zentral für die Fast-Fashion-Branche, auch wenn die Verbrauchererwartungen anspruchsvoller werden.
Premium Fast Fashion wird voraussichtlich bis 2031 mit einer CAGR von 11,66 % wachsen. Etablierte Marken nutzen hochwertigere Linien und differenziertere Designs, um Abstand von Ultra-Low-Cost-Wettbewerb zu schaffen. Der Ansatz soll die Stückökonomie verbessern und gleichzeitig einen Preispunkt beibehalten, der für ein breites Publikum erreichbar bleibt. Premium-Positionierung hängt davon ab, dass der Kunde eine echte Verbesserung bei Materialien, Design, Passform oder reduzierter Rabattierung wahrnimmt. Ein Label allein bietet diese Unterscheidung nicht, wenn das Produkt keine sichtbare Veränderung zeigt. Einzelhändler müssen auch die Produktauswahl sorgfältig verwalten, damit höherwertige Artikel kein übermäßiges Bestandsrisiko erzeugen. Ein fokussierteres Sortiment kann Qualitätsinvestitionen unterstützen und den Markdown-Druck verringern. Dieser Ansatz gibt Marken einen Weg, Käufer zu bedienen, die einen stärkeren Wert wünschen, ohne in traditionelle Premium-Bekleidung zu wechseln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Stationärer Einzelhandel hält die Größe, während der Online-Einzelhandel beschleunigtDer stationäre Einzelhandel hielt im Jahr 2025 einen Marktanteil von 62,47 % am Fast-Fashion-Markt und blieb der größte Vertriebskanal. Physische Geschäfte ermöglichen es Käufern, Passform, Stoff, Farbe und Styling vor dem Kauf zu beurteilen. Sie unterstützen auch Entdeckung, sofortige Abholung und soziale Einkaufserlebnisse, die digitale Kanäle nicht vollständig ersetzen. Filialnetze bleiben in Märkten wichtig, in denen Verbraucher nur begrenztes Vertrauen in Online-Größenangaben haben. Inditex plant für 2026 ordentliche Investitionsausgaben von rund 2,3 Milliarden EUR für Filialavergrößerungen, Renovierungen und Technologieintegration, einschließlich unterstützter Kassensysteme und Soft-Tag-Systeme. Diese Investition zeigt, dass führende Einzelhändler Filialen weiterhin als Teil eines integrierten Einzelhandelssystems betrachten. Physische Standorte können auch Social-Media-Aufmerksamkeit durch Produktauswahl und lokales Merchandising in Besuche umwandeln. Der Kanal bleibt relevant, wo Filialerlebnis und digitale Bequemlichkeit zusammenwirken.
Der Online-Einzelhandel wird voraussichtlich bis 2031 mit einer CAGR von 12,34 % wachsen, der schnellsten Rate unter den Vertriebskanälen. Mobile Commerce erweitert den Zugang in Südostasien, Südasien und Lateinamerika. Digitale Personalisierung kann Käufern helfen, relevante Produkte zu finden, und kann die Reibung beim Stöbern und Kaufen reduzieren. Zalando berichtete, dass seine Größen- und Passform-KI Körpermaßdaten von mehr als 1 Million Kunden nutzt und größenbezogene Retouren um mehr als 8 % reduziert hat. Dies zeigt, warum Passforminformationen und Retourenprozesse für die Online-Bekleidungsleistung zentral geworden sind. Einzelhändler, die Liefergeschwindigkeit, Produktinformationen und Retourenmanagement verbessern, können Wiederholungskäufe stärken. Diese Fähigkeiten helfen auch, den Nachteil zu verringern, der durch Unsicherheit über Größen und Passform entsteht. Das Wachstum des Kanals hängt davon ab, ob Einzelhändler den Online-Bekleidungskauf für Verbraucher einfacher und zuverlässiger gestalten können.
Geografische Analyse
APAC Fast-Fashion-Markt
Asien-Pazifik hielt 2025 einen Anteil von 35,77 % am Fast-Fashion-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 10,61 % wachsen. Die Region vereint bedeutende Produktionsnetzwerke mit einer großen und wachsenden Verbraucherbasis. China bleibt sowohl für die Produktion als auch für die Inlandsnachfrage wichtig, während Indien, Indonesien und Vietnam zusätzliches Verbraucherwachstum beisteuern. Steigende Einkommensniveaus und der mobile Handel bringen mehr Käufer in zugängliche Modesegmente. Social-Commerce-Formate können Produktentdeckung und Kauf innerhalb eines einzigen digitalen Erlebnisses verbinden. Dies begünstigt Einzelhändler, die schnell auf lokale Präferenzen reagieren und mobile Kundenerlebnisse steuern können.
Nordamerika Fast-Fashion-Markt
Nordamerika bleibt ein bedeutender regionaler Markt, obwohl Importkosten und Verbraucherbedingungen Druck auf Einzelhändler ausüben, die stark von Offshore-Beschaffung abhängig sind. Die American Apparel & Footwear Association berichtete, dass der durchschnittliche effektive Zollsatz auf US-amerikanische Bekleidungsimporte im Jahr 2025 24,6 % erreichte. Die Abschaffung der De-minimis-Ausnahme für Sendungen chinesischen Ursprungs ab Mai 2025 erhöhte die Kostenbasis für betroffene grenzüberschreitende Direktlieferungen an Verbraucher. Diese Änderungen machen die Diversifizierung der Lieferkette und Preisentscheidungen wichtiger. Inditex investierte 2026 weiterhin in den Vereinigten Staaten, einschließlich der Eröffnung des ersten US-Stores von Bershka im Aventura Mall. Kanada und Mexiko tragen zum Volumen der Region bei, wobei Mexiko auch von Interesse an Nearshore-Produktion profitiert.
EMEA Fast-Fashion-Markt
Europa bleibt eine wichtige Verbraucher- und Betriebsbasis für den Fast-Fashion-Markt. Das EU-Digitalproduktpass-Register wurde im Juli 2026 im Rahmen der Ökodesign-Verordnung für nachhaltige Produkte operativ. Große Unternehmen unterlagen ab Juli 2026 auch Beschränkungen hinsichtlich der Vernichtung unverkaufter Bekleidung, Bekleidungszubehör und Schuhe. Diese Anforderungen legen mehr Gewicht auf Bestandsplanung, Produktrückverfolgbarkeit und das Risiko der Überproduktion. Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder bleiben wichtige Ausgabenzentren, während Polen, Spanien und Italien Raum für weitere digitale Einzelhandelsentwicklung bieten. Der Nahe Osten und Afrika bieten ebenfalls aufkommende Nachfrage durch jüngere, digital vernetzte Verbraucher und wachsenden mobilen Handel.
Wettbewerbslandschaft
Der Fast-Fashion-Markt ist stark konzentriert, wobei Inditex, H&M Group, Shein und Fast Retailing zu den führenden Unternehmen gehören. Ihre Betriebsmodelle unterscheiden sich, aber jedes konkurriert über Preiszugänglichkeit, erkennbare Marken, Produktverfügbarkeit und zunehmend über digitale Fähigkeiten. Inditex kombiniert innersaisonale Beschaffung mit integrierten physischen und digitalen Operationen. Das Unternehmen berichtete für das erste Halbjahr 2026 einen Nettoumsatz von 19,8 Milliarden EUR, ein Wachstum von 9,2 % in konstanter Währung und eine Bruttomarge von 58,7 %. Sein Beschaffungsmodell unterstützt die Reaktion auf veränderte Modenachfrage innerhalb von Wochen. Dieser Betriebsansatz hilft der Gruppe, die Kollektionsfrische zu verwalten und gleichzeitig die enge Kontrolle über Merchandising und Filialausführung zu behalten.
H&M Group hat sich auf Beschaffungseffizienz, Kostendisziplin und KI-gestützte Allokation als Teil seiner operativen Reaktion konzentriert. Das Unternehmen berichtete im dritten Quartal 2026 eine Bruttomarge von 54 % und eine operative Marge von 10,6 %. Es hat auch erklärt, dass es innersaisonale Einkäufe erhöht und KI-gestützte Allokation nutzt, um die Reaktion auf die Nachfrage zu verbessern. Fast Retailing verfolgt weiterhin internationales Wachstum durch Uniqlo und behält dabei eine wertorientierte Positionierung bei. Digitale Plattformen verändern auch das Wettbewerbsumfeld, indem sie Marken helfen, Verbraucher zu erreichen, ohne dasselbe Ausmaß an Filialnetzen zu besitzen. Zalando berichtete für 2025 einen GMV von 17,56 Milliarden EUR und 62 Millionen aktive Kunden, was das Ausmaß der Multi-Marken-Online-Nachfrage unterstreicht. Das Unternehmen integriert mehr personalisierte Inhalte und Passformwerkzeuge in sein Verbrauchererlebnis.
Kleinere Unternehmen konkurrieren durch lokale Designrelevanz, Social-Media-Aktivität und regionale Lieferkettenflexibilität. Urban Revivo, Fashion Nova und Trendyol veranschaulichen die Herausforderung, die regional fokussierte Betreiber für größere globale Einzelhändler darstellen können. Diese Unternehmen können auf lokale Produktpräferenzen reagieren, ohne denselben Merchandising-Plan auf jede Geografie anzuwenden. Die stärksten Chancen finden sich in kulturell relevanten Sortimenten und zugänglichen Produkten mit sichtbarer Qualitäts- oder Designdifferenzierung. Diese Positionen können bessere Margen und weniger Retouren unterstützen als ein Modell, das nur auf niedrigen Preisen basiert. Zalando hat auch seine Rolle als Fähigkeitsanbieter durch SCAYLE-gestützte Partnerschaften erweitert, die Markenhandel und Fulfillment-Operationen unterstützen. Wettbewerbserfolg hängt zunehmend davon ab, ob ein Unternehmen Markenrelevanz mit zuverlässiger Beschaffung, Datennutzung und Kundenservice verbinden kann.
Marktführer der Fast Fashion Branche
-
Gap Inc.
-
Shein Group Ltd.
-
Next plc
-
Primark Limited
-
adidas AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fast-Fashion-Markt Unternehmen in diesem Bericht
- Industria de Diseño Textil, S.A. (Inditex)
- H & M Hennes & Mauritz AB
- Fast Retailing Co., Ltd.
- Gap Inc.
- Shein Group Ltd.
- Boohoo Group plc
- Mango MNG, S.A.
- Next plc
- Primark Limited
- BESTSELLER A/S
- LPP S.A.
- ASOS plc
- NIKE, Inc.
- adidas AG
- PUMA SE
- VF Corporation
- PVH Corp.
- Levi Strauss & Co.
- American Eagle Outfitters, Inc.
- Abercrombie & Fitch Co.
Neueste Industrielle Entwicklungen in Fast-Fashion-Markt
- August 2026: Inditex eröffnete den ersten US-Store von Bershka im Aventura Mall in Miami. Die Eröffnung ist Teil von 20 geplanten US-Expansionsprojekten bis Ende 2027 für Zara, Bershka und Massimo Dutti.
- September 2026: H&M erweiterte seinen Einzelhandelsstandort in Gurugram, Indien, mit einem neuen Geschäft im Ireo Boulevard. Die Eröffnung war Teil der Indien-Strategie der Gruppe, da sie 2026 weltweit 90 Nettoeröffnungen und 170 Schließungen plante.
- Oktober 2025: SHEIN und Rapperin GloRilla lancierten eine Co-Branded-Kollektion über SHEINs Markenlinien MUSERA und SHEIN ICON. Die Preise lagen zwischen 2 USD und 46 USD und erweiterten SHEINs Prominenten-Kooperationsaktivitäten in den Vereinigten Staaten.
Globaler Berichtsumfang des Fast Fashion Marktes
Fast Fashion bezeichnet erschwingliche, aber trendige Bekleidung, die schnell vom Design in den Einzelhandel übergeht und darauf abzielt, aktuelle Trends zu nutzen. Der Bericht über den Fast-Fashion-Markt ist segmentiert nach Produkttyp (Oberteile und Hemden, Hosen, Kleider und einteilige Bekleidung, Jacken und Oberbekleidung, sonstige Bekleidung), nach Endverbraucher (Männer, Frauen und Kinder), nach Kategorie (Mass und Premium), nach Vertrieb (stationärer Einzelhandel und Online-Einzelhandel) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Oberteile und Hemden |
| Hosen (Hosen, Jeans und Röcke) |
| Kleider und einteilige Bekleidung |
| Jacken und Oberbekleidung |
| Sonstige Produkttypen |
| Männer |
| Frauen |
| Kinder |
| Mass |
| Premium |
| Stationärer Einzelhandel |
| Online-Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Oberteile und Hemden | |
| Hosen (Hosen, Jeans und Röcke) | ||
| Kleider und einteilige Bekleidung | ||
| Jacken und Oberbekleidung | ||
| Sonstige Produkttypen | ||
| Endverbraucher | Männer | |
| Frauen | ||
| Kinder | ||
| Kategorie | Mass | |
| Premium | ||
| Vertriebskanal | Stationärer Einzelhandel | |
| Online-Einzelhandel | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Fast-Fashion-Markt bis 2031 erreichen?
Der Fast-Fashion-Markt soll bis 2031 einen Wert von 279,79 Milliarden USD erreichen, ausgehend von 164,91 Milliarden USD im Jahr 2025, mit einer CAGR von 9,25 % von 2026 bis 2031.
Welcher Produkttyp hat den größten Anteil im Fast-Fashion-Bereich?
Oberteile und Hemden führten die Produktnachfrage mit einem Anteil von 36,17 % im Jahr 2025 an. Kleider und einteilige Bekleidung sind der am schnellsten wachsende Produkttyp mit einer CAGR von 10,08 % bis 2031.
Welche Verbrauchergruppe wächst im Fast-Fashion-Bereich am schnellsten?
Männer sind die am schnellsten wachsende Endverbrauchergruppe mit einer prognostizierten CAGR von 10,09 % bis 2031. Frauen blieben die größte Gruppe mit einem Anteil von 60,94 % im Jahr 2025.
Warum wächst der Online-Einzelhandel im Fast-Fashion-Bereich?
Der Online-Einzelhandel wird voraussichtlich bis 2031 mit einer CAGR von 12,34 % wachsen, da Mobile Shopping, Personalisierung, Fulfillment und Passformwerkzeuge das digitale Kauferlebnis verbessern.