
Stearinsäure-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 10.51 Millionen Tonnen |
| Marktvolumen (2031) | 13.59 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stearinsäure-Markt Analyse von Mordor Intelligence
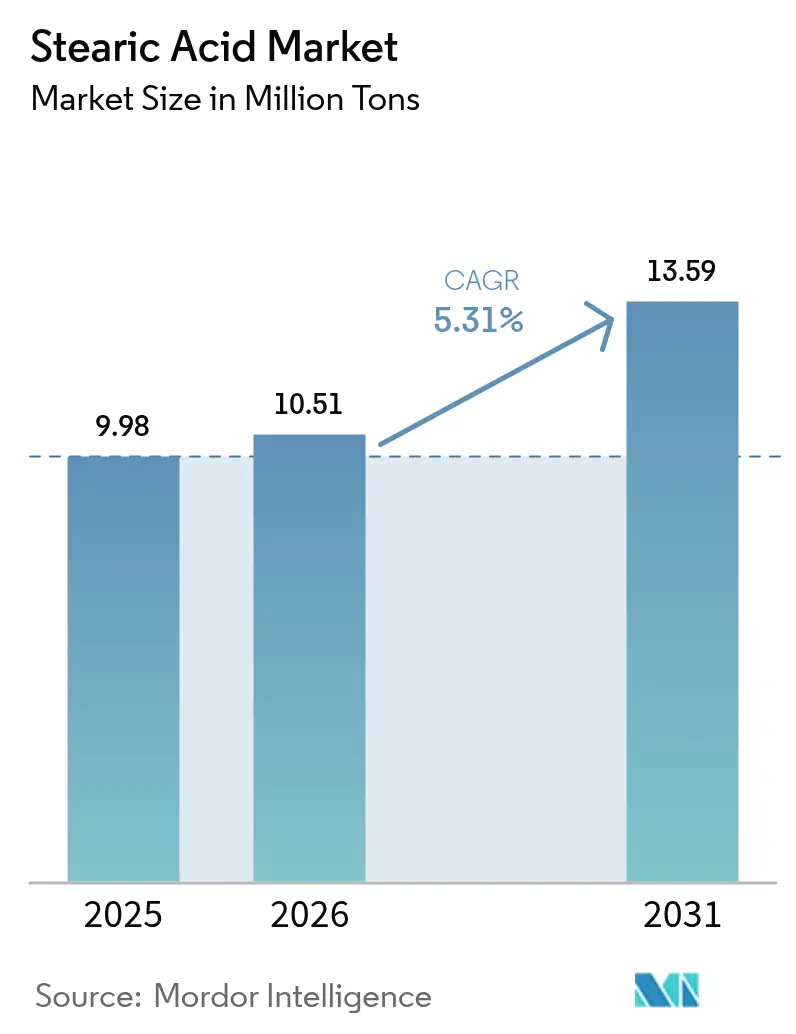
Die Größe des Stearinsäure-Marktes wurde im Jahr 2025 auf 9,98 Millionen Tonnen geschätzt und soll von 10,51 Millionen Tonnen im Jahr 2026 auf 13,59 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 5,31 % während des Prognosezeitraums (2026–2031). Der steigende Einsatz in hochwertigen Körperpflegeprodukten, biologisch abbaubaren Kunststoffen und Spezierschmierstoffen stützt die Nachfrage, während integrierte Palmöl-Lieferketten in Südostasien die Produktionskosten vergleichsweise wettbewerbsfähig halten. Hersteller bauen Kapazitäten in Indonesien, Malaysia und Thailand aus, um Rohstoffe zu sichern und Lieferzeiten zu Exportmärkten zu verkürzen. Nachhaltigkeitsvorgaben beschleunigen den Schwenk zu pflanzlichen Einsatzstoffen, die die Zertifizierung des Roundtable on Sustainable Palm Oil (RSPO) erfüllen, und gestalten globale Beschaffungsmodelle neu. Premium-Kosmetik- und Pharmaqualitäten verzeichnen die schnellste Nachfragesteigerung, da Verbraucher für rückverfolgbare und hochreine Inhaltsstoffe zahlen. Gleichzeitig erhöht die vorgelagerte Volatilität bei Palmöl- und Talgpreisen den Kostendruck und veranlasst Produzenten, ihre Rohstoffportfolios zu diversifizieren und energieeffiziente enzymatische Technologien einzusetzen.
Wichtigste Erkenntnisse des Berichts
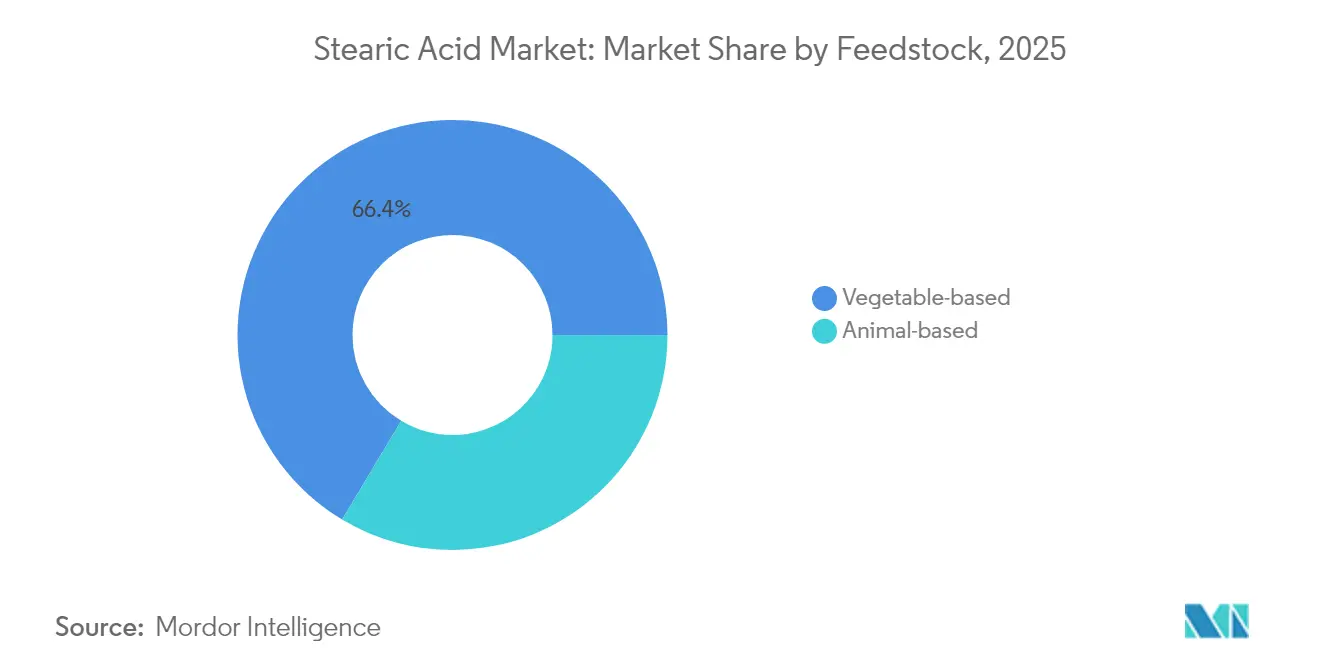
- Nach Rohstoff entfielen auf pflanzliche Quellen im Jahr 2025 66,42 % des Stearinsäure-Marktanteils; bis 2031 wird ein Wachstum mit einer CAGR von 5,47 % prognostiziert.
- Nach Qualitätsstufe führte dreifach gepresstes Material mit einem Stearinsäure-Marktanteil von 45,62 % im Jahr 2025; für Kosmetik- und Pharmaqualitäten wird bis 2031 eine CAGR von 8,05 % erwartet.
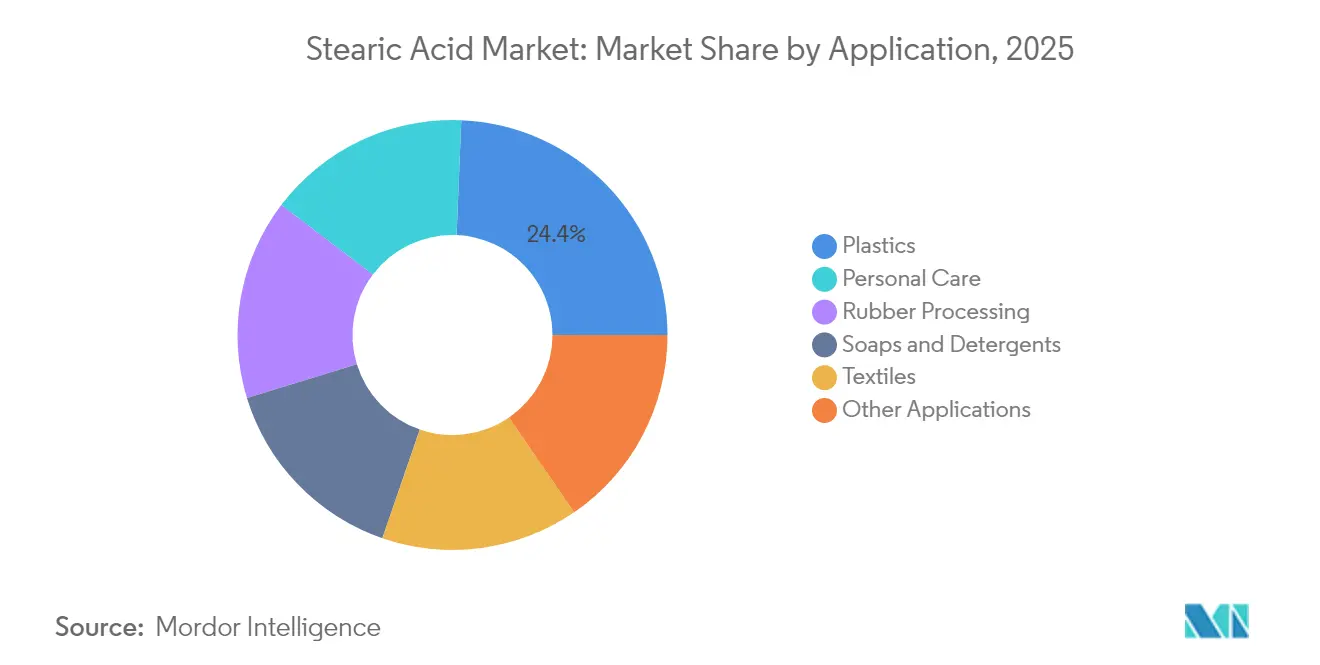
- Nach Anwendung entfielen auf Kunststoffe 24,35 % der Stearinsäure-Marktgröße im Jahr 2025; Körperpflegeanwendungen sollen bis 2031 mit einer CAGR von 8,33 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Stearinsäure-Marktanteil von 71,78 %; für die Region wird bis 2031 eine CAGR von 5,69 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach Körperpflege-Inhaltsstoffen | +1.2% | Global, mit Schwerpunkt in den Premiumsegmenten Nordamerikas und der EU | Mittelfristig (2–4 Jahre) |
| Expansion des globalen Waschmittelsektors | +0.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Kapazitätserweiterungen durch südostasiatische Oleochemie-Anlagen | +1.1% | Konzentriert in Asien-Pazifik, mit Exportvorteilen für globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu RSPO-zertifizierten Palmstearin-Rohstoffen | +0.8% | Global, mit früher Übernahme in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schnelle Skalierung von 3D-gedruckten biologisch abbaubaren Kunststoffen unter Verwendung von Stearinsäure-Schmierstoffen | +0.6% | Innovationszentren in Nordamerika und der EU, Skalierung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach Körperpflege-Inhaltsstoffen
Clean-Label-Trends treiben eine starke Nachfrage nach hochreinen Stearinsäurequalitäten. BASFs klimaadaptives Schönheitsportfolio präsentiert erneuerbare Emulgatoren, die veranschaulichen, wie Körperpflege-Formulierer petrochemische Wachse durch pflanzliche Fettsäuren ersetzen[1]. Inhaltsstoffentwickler wie SMIngredients fördern Stearinsäure-Derivate, die eine Kennzeichnung als „Pflanzenölpulver” ermöglichen und so die Akzeptanz in Nahrungsergänzungsmitteltabletten erhöhen. Multinationale Unternehmen sichern zertifizierte Lieferketten; Kao erreichte 2024 eine Rückverfolgbarkeit von 87 % bis auf Plantagenebene, was Abholzungsrisiken senkt und Premium-Verbraucher beruhigt. Die GRAS-Bestätigung der US-amerikanischen FDA stützt weiterhin das Vertrauen in kosmetische und topische Anwendungen. Zusammen sichern diese Faktoren das Volumenwachstum für Kosmetik- und Pharmaqualitäten innerhalb des Stearinsäure-Marktes.
Expansion des globalen Waschmittelsektors
Das Wachstum der Haushaltswaschpflege in Schwellenländern steigert die Nachfrage nach Seifen und Tensiden. Asien-Pazifik bleibt der volumenmäßig größte Waschmittelmarkt, gestützt durch zunehmende Urbanisierung und steigende verfügbare Einkommen. Neue Sulfonierungskapazitäten auf den Philippinen fügen 40.000 t jährliches Angebot an Waschmittelzwischenprodukten hinzu und erhöhen den regionalen Bedarf an Fettsäure-Rohstoffen. Premium-Waschmittelformate, die Textilpflege und Duftbeständigkeit versprechen, enthalten höhere Stearinsäure-Anteile und steigern den Wert pro Tonne. Der Stearinsäure-Markt profitiert zusätzlich davon, dass Markenhersteller erdölbasierte Tenside durch biobasierte Alternativen ersetzen, um ein „grünes” Regalimage zu gewinnen. Langfristig sichert der Waschmitteltreiber einen vorhersehbaren Basisverbrauch, insbesondere für dreifach gepresste Qualitäten.
Kapazitätserweiterungen durch südostasiatische Oleochemie-Anlagen
Neue Investitionen in Indonesien, Malaysia, Thailand und Indien verkürzen Lieferzyklen und senken Frachtkosten für globale Kunden. Godrej Industries hat INR 600 Crore für den Ausbau seines Oleochemie-Komplexes in Gujarat eingeplant, was Arbeitsplätze schafft und spezialisierte nachgelagerte Kapazitäten stärkt. Braskem Siam erhielt die Genehmigung für eine 200.000-t-Bio-Ethylen-Anlage in Thailand, die sich in regionale Fettsäureketten integriert. Diese Projekte verbessern die Skaleneffekte und helfen dem Stearinsäure-Markt, wettbewerbsfähige Preise zu halten, selbst wenn die Rohstoffkosten steigen. Exportorientierte Anlagen profitieren zudem von ASEAN-Freihandelsabkommen, die Zollschranken für hochwertige nordamerikanische und europäische Anwendungen abbauen.
Verlagerung hin zu RSPO-zertifizierten Palmstearin-Rohstoffen
Markenverpflichtungen zur abholzungsfreien Beschaffung beschleunigen die Übernahme zertifizierter Rohstoffe. AAK verifizierte 2024 83 % seines Palmölangebots als abholzungsfrei und erreichte eine Rückverfolgbarkeit von 93 % bis auf Plantagenebene. Nachgelagerte Verarbeiter wie Stephenson Personal Care kaufen ausschließlich nachhaltige Palmölderivate und beeinflussen so Kaufentscheidungen tief in der Wertschöpfungskette. Die RSPO-Scorecard für gemeinsame Verantwortung erfasst fast 1.900 Organisationen und schafft öffentliche Rechenschaftspflicht, die Nachzügler zum Handeln bewegt. Obwohl Zertifizierungsprämien die Margen komprimieren, kompensiert der Zugang zu nachhaltigkeitsorientierten Käufern dies durch höhere Volumina und längerfristige Verträge und stützt so das Wachstum im Stearinsäure-Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Talg- und Palmölpreise | -1.4% | Global, mit akuten Auswirkungen in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebener Kapitalabfluss aus palmölbasierten Lieferketten | -0.7% | EU und Nordamerika führend, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Toxizitätsbedenken bei hohen Konzentrationen | -0.6% | Regulatorischer Fokus in der EU und Nordamerika, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Talg- und Palmölpreise
Palmöl-Futures bewegen sich Anfang 2025 zwischen MYR 4.000 und 4.600 je Tonne, da ein knappes Angebot auf Biodiesel-Mandate in Indonesien und Malaysia trifft. Ähnliche Schwankungen bei Talg- und Altspeiseölwerten entstehen, da Biokraftstoffproduzenten um Rohstoffe konkurrieren und Oleochemie-Margen erodieren. Frachtratenschwankungen verstärken die Kostenunvorhersehbarkeit; der FAO-Pflanzenölindex fiel im April 2025, während auch die Seefrachtraten sanken. Stearinsäure-Produzenten haben Schwierigkeiten bei der Absicherung, da die Korrelationen zwischen Rohöl-, Sojabohnen- und Palmölpreisen nach der COVID-19-Pandemie geschwächt sind und die Prognosegenauigkeit verringern. Erhöhtes Rohstoffrisiko schränkt den Spotmarktkauf ein und verzögert nachgelagerte Projektstarts, was den Stearinsäure-Markt hemmt.
ESG-getriebener Kapitalabfluss aus palmölbasierten Lieferketten
Institutionelle Investoren verschärfen die Prüfung auf Abholzungsexposition und erhöhen die Kapitalkosten für Verarbeiter, die ausschließlich auf Palmölderivate setzen. EU-Vorschriften, die ab September 2025 zusätzliche Substanzen in Kosmetika verbieten, signalisieren eine strengere Prüfung der Inhaltsstoffherkunft. Markenhersteller verpflichten sich zur vollständigen Rückverfolgbarkeit bis 2030 und zwingen Lieferanten, digitale Überwachung und unabhängige Audits zu finanzieren. Einige Risikokapitalgeber verlagern sich zu Fermentations-Start-ups wie C16 Biosciences, die Palmölsubstitute „brauen”, und leiten Mittel von traditionellen Raffinerien ab. Während die kommerzielle Skalierung noch in weiter Ferne liegt, kann negatives Investorensentiment Brownfield-Modernisierungen verzögern, die für die Energieeffizienz unerlässlich sind, und so das langfristige Kapazitätswachstum im Stearinsäure-Markt belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Pflanzliche Quellen treiben den NachhaltigkeitswandelPflanzliche Einsatzstoffe hielten 2025 einen Anteil von 66,42 % am Stearinsäure-Markt, und die Volumina sollen bis 2031 mit einer CAGR von 5,47 % steigen, da führende Produzenten verstärkt auf RSPO-zertifiziertes Palmstearin setzen. Die Stearinsäure-Marktgröße für pflanzliche Rohstoffe soll im Prognosezeitraum um 2,45 Millionen Tonnen wachsen und damit tierische Fette übertreffen. Integrierte Verarbeiter in Malaysia und Indonesien nutzen angrenzende Plantagen, Raffinerien und Oleochemie-Einheiten, um Logistikkosten zu minimieren und gleichzeitig die Rückverfolgbarkeit zu gewährleisten. Die von thyssenkrupp Uhde und Novonesis entwickelte enzymatische Veresterung senkt den Energieverbrauch um 60 % und verbessert die Nachhaltigkeitsbilanz.
Tierische Rohstoffwege, die historisch in Gummiadditiven dominiert haben, stehen vor Imageproblemen hinsichtlich Rückverfolgbarkeit und Krankheitsrisiken. Dennoch behalten sie eine Nischenrelevanz in Anwendungen, die spezifische Kettenlängenverteilungen erfordern, sowie in Regionen, in denen Talg aus der Verarbeitungsindustrie leicht verfügbar ist. Eine regulatorische Verschärfung bei Tierarzneimittelrückständen könnte weiteren Marktanteilsverlusten entgegenwirken, aber die Nachfrage wird moderat bleiben. Mit der Reifung fermentationsbasierter Lipide könnte die Stearinsäure-Branche im nächsten Jahrzehnt eine breitere Diversifizierung der Rohstoffe erleben, obwohl die kommerziellen Volumina heute noch begrenzt sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Qualitätsstufe:
Premiumsegmente erfassen die WertmigrationDreifach gepresstes Material machte 2025 45,62 % des Stearinsäure-Marktes aus und bleibt das Arbeitspferd für die Seifen- und Waschmittelkompoundierung aufgrund seines konsistenten Säurewerts und Farbprofils. Stearinsäure in Kosmetik- und Pharmaqualität erzielt den schnellsten Umsatzzuwachs, mit einer erwarteten CAGR von 8,05 % bis 2031, da Premium-Körperpflegemarken Einsatzstoffe mit geringen Verunreinigungen und hypoallergenen Profilen fordern. Produzenten investieren in Fraktionierung, Hydrierung und Hochvakuumdestillation, um Jodzahlen unter 0,5 zu erreichen und Pharmakopöe-Spezifikationen zu erfüllen.
Gummiqualität bleibt integraler Bestandteil der Reifen- und Schlauchfertigung und dient als Dispergierhilfsmittel für Zinkoxid – einem wesentlichen Aktivator bei Vulkanisierungsreaktionen. Lebensmittelqualitäten profitieren vom GRAS-Status der US-amerikanischen FDA, der Aromatisierungs- und Glasuranwendungen abdeckt. Die Stearinsäure-Marktgröße der Premiumqualitäten soll sich bis 2031 verdoppeln, da Nahrungsergänzungsmitteltabletten, ophthalmische Salben und pflanzenbasierte Margarinen zunehmen. Diese Wertmigration stützt die Margenresilienz der Produzenten trotz Rohstoffpreisschwankungen.
Nach Anwendung:
Kunststoffführerschaft trifft auf Dynamik in der KörperpflegeMit einem Anteil von 24,35 % im Jahr 2025 bleiben Kunststoffe der größte Absatzmarkt für Stearinsäure, insbesondere in PVC, wo sie sowohl als internes als auch als externes Schmiermittel wirkt, um die Schmelzviskosität zu senken und den Oberflächenglanz zu verbessern. Das wachsende Interesse an biologisch abbaubaren Polymeren stärkt die Nachfrage, da pflanzliche Stearinsäure mit Kompostierbarkeitsansprüchen am Lebensende übereinstimmt. Körperpflegeformulierungen zeigen jedoch das höchste Wachstumstempo und expandieren bis 2031 mit einer CAGR von 8,33 %, da Verbraucher pflanzliche Emulgatoren gegenüber synthetischen Wachsen bevorzugen. Die Stearinsäure-Marktgröße für Körperpflegeanwendungen soll bis 2031 2,28 Millionen Tonnen erreichen, was die weit verbreitete Verwendung in Cremes, Stiften und Feuchttüchern widerspiegelt.
Traditionelle Seifen- und Waschmittelanwendungen liefern weiterhin stabile Basisvolumina, insbesondere in bevölkerungsreichen asiatischen Märkten. Die Gummiversarbeitung nimmt stetige Tonnagen für Automobil- und Industriegüter auf, während Textil- und Metallreinigungssektoren biobasierte Schmierstoffe erkunden, die mineralölbasierte Analoga ersetzen. Nischenwachstum entsteht durch nachhaltige Kerzen, die RSPO-zertifiziertes Stearin verwenden und Brenndauer sowie Duftentfaltung verbessern. Insgesamt stärkt die Anwendungsdiversifizierung die Resilienz des Stearinsäure-Marktes gegenüber sektorspezifischen Abschwüngen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Stearinsäuremarkt
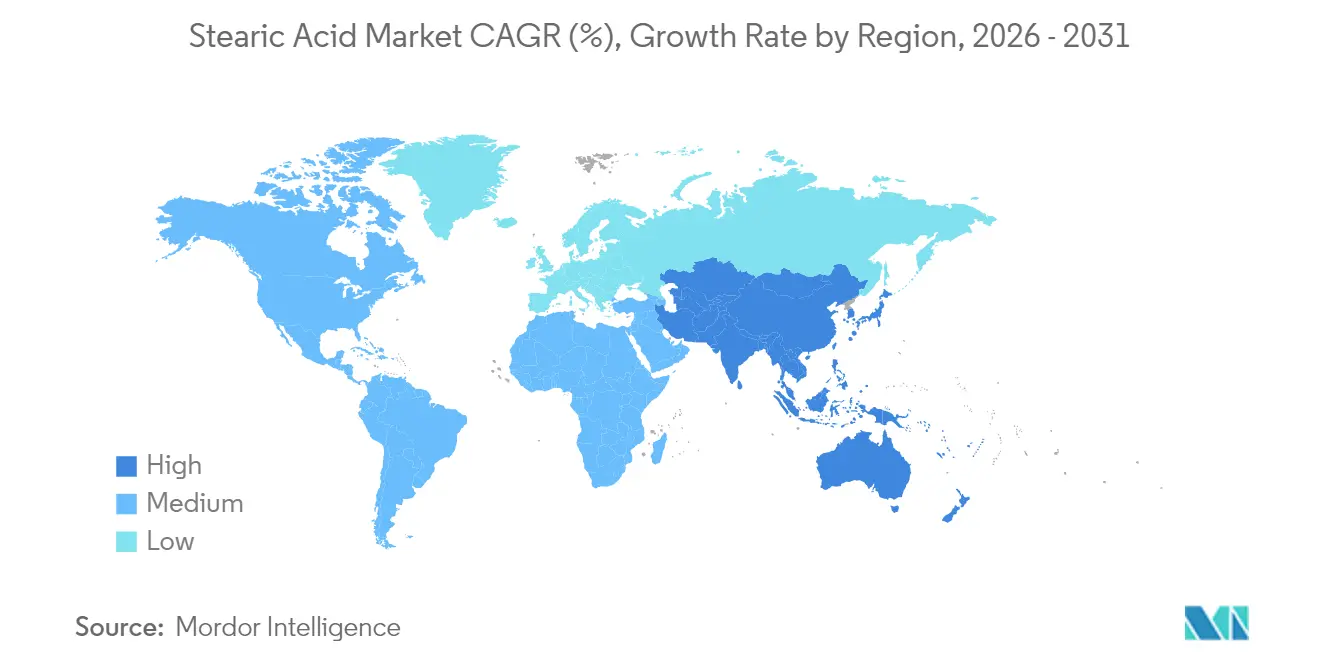
Der asiatisch-pazifische Raum dominierte den Stearinsäuremarkt im Jahr 2025 mit einem Anteil von 71,78 % und wird voraussichtlich bis 2031 mit einer CAGR von 5,69 % wachsen, da die Regierungen der Region die Wertschöpfung in der Spezialchemie priorisieren. Malaysias Chemiebranchenfahrplan zielt auf einen Beitrag von 4,5 % zum nationalen BIP bis 2030 ab und unterstützt Kapazitätserweiterungen sowie die Technologieübernahme im oleochemischen Cluster des Landes. Indonesiens Vorstoß in Richtung B40-Biodiesel erhöht die lokale Palmölnachfrage, treibt die Rohstoffpreise in die Höhe, fördert jedoch auch die nachgelagerte Integration von Raffinerien, was der Fettsäureproduktion zugute kommt.
Stearinsäuremarkt in Nordamerika und Europa
Nordamerika gilt als eine Käuferbasis im Premiumsegment, angetrieben durch strenge FDA-Konformität und die Bereitschaft der Verbraucher, für zertifizierte Einsatzstoffe mehr zu zahlen. Investitionen in Präzisionsfermentationslipide versprechen künftig eine lokale Versorgung, doch ist die Region heute sowohl bei Standardware als auch bei hochwertigem Material auf Importe aus Südostasien angewiesen. Europa pflegt ein nachhaltigkeitsorientiertes Marktumfeld. Die Größe des Stearinsäuremarkts in der EU wächst moderat, aber kontinuierlich, da Kosmetik- und Lebensmittelregulatoren die Anforderungen an Reinheit und Rückverfolgbarkeit verschärfen und damit einen Markt für hochmargige zertifizierte Qualitäten schaffen.
Stearinsäuremarkt in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika sind aufstrebende Wachstumsregionen. Brasiliens große agroindustrielle Basis stützt die inländische Kapazität für Fettsäureester und positioniert das Land als Importsubstituenten im Bereich Kunststoffe und Waschmittel. In den Golfstaaten integrieren neue petrochemische Parks oleochemische Anlagen, die importiertes Palmstearin verwenden und die regionale Waschmittelnachfrage bedienen. Wachsende städtische Bevölkerungen, ein höheres Pro-Kopf-Einkommen und unterstützende Investitionsanreize machen diese Regionen für eine Expansion in der zweiten Welle des Stearinsäuremarkts attraktiv.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Stearinsäure beginnt bei Triglycerid-Rohstoffen, hauptsächlich palmbasierten Strömen (einschließlich Palmstearin und verwandter Fraktionen) und Tierfetten, wobei die Rohstoffkosten den Großteil der Margenvolatilität ausmachen. Diese Einsatzstoffe durchlaufen Mahlung und Raffination und anschließend die oleochemische Umwandlung (Fettspaltung bzw. Hydrolyse zu Fettsäuren, Fraktionierung, Hydrierung und Veredelungsschritte wie Destillation und Flocken- oder Perlbildung), um Industrie-, dreifach gepresste und höherreine Kosmetik- oder Pharmaqualitäten zu erzeugen.
Vertikal integrierte Konzerne wie Wilmar International, KLK OLEO und IOI Oleochemical decken die Rohstoffbeschaffung, die Raffination und nachgelagerte Fettsäurederivate ab, während andere Marktteilnehmer eine Mischung aus Lohnveredelung, Spotbeschaffung und langfristigen Verträgen einsetzen, um das Risiko von Palmöl- und Tierfettpreisschwankungen zu steuern. Nachgelagert versorgen die Hersteller große Seifen- und Waschmittelhersteller, die Kunststoffindustrie (einschließlich PVC-Additive), Kautschukverarbeiter und Hersteller von Körperpflegeprodukten sowie Fachhändler für Spezialchemikalien, die Chargen konsolidieren, Qualitätsdokumentation verwalten und die Importlogistik für kleinere Käufer unterstützen. Logistik und Handelsabwicklung bleiben ein zentraler Engpass, da sich die Produktion auf Südostasien konzentriert, wodurch die Lieferzuverlässigkeit von der Containerverfügbarkeit, dem Hafendurchsatz und wetterbedingten Versandstörungen abhängt. RSPO-bezogene Beschaffung sowie andere Zertifizierungs- und Rückverfolgbarkeitsanforderungen gewinnen in der kommerziellen und dokumentarischen Ebene der Kette zunehmend an Bedeutung und beeinflussen die Lieferantenqualifikation, Preisstrukturen und die Fähigkeit, längerfristige Liefervereinbarungen mit multinationalen Kunden abzuschließen.
Wettbewerbslandschaft
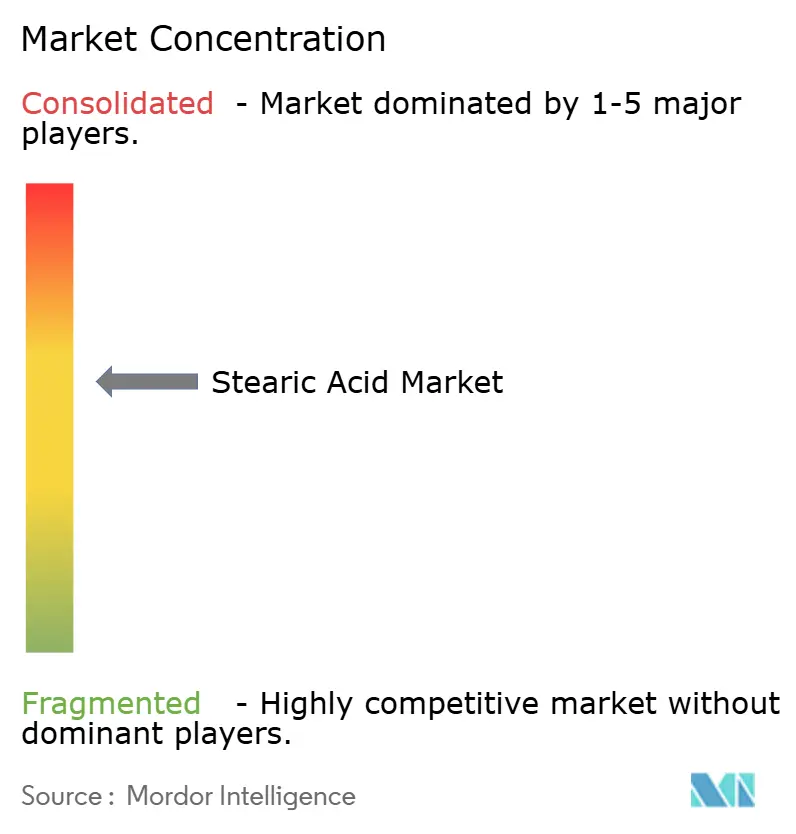
Der Stearinsäure-Markt ist mäßig konsolidiert. Führende integrierte Akteure wie KLK, IOI und Wilmar International sichern sich Skalenvorteile durch die Kontrolle von Plantagen, Aufbereitung, Raffination und Fettsäurederivatisierung[2]. Ihre vertikal verknüpften Modelle schützen Margen gegen Rohstoffspitzen und gewährleisten Lieferzuverlässigkeit für multinationale Kunden, die RSPO-Konformität fordern. Mittelgroße Spezialisten konzentrieren sich auf hochreine Qualitäten und geografische Nischen; so hat Oleon 2024 enzymatische Linien hinzugefügt, die Reaktionstemperaturen senken und den CO₂-Fußabdruck verringern.
Strategische Schritte konzentrieren sich auf Nachhaltigkeit und wertschöpfende Derivate. Wilmars Einführung transparenter Blockchain-Rückverfolgbarkeit im Jahr 2025 stärkt die Beziehungen zu Körperpflegekonzernen, die nun detaillierte Herkunftsnachweise fordern. Braskem Siams geplante Bio-Ethylen-Anlage kombiniert Olefine mit Fettsäuren und schafft integrierte grüne Kunststoff-Ökosysteme in Thailand. Präzisionsfermentations-Innovatoren bleiben technologische Herausforderer; jedoch ist eine kommerzielle Massenproduktion vor 2030 unwahrscheinlich, was den etablierten Akteuren Zeit gibt, ihre ESG-Bilanz zu verbessern und energiearme Prozesse einzuführen. Fusionen und Übernahmen zielen auf nachgelagerte Kapazitäten in Kerzen, Metallreinigung und 3D-Druckadditiven ab, was eine Verlagerung hin zu Spezialmärkten signalisiert, die Margen schützen.
Marktführer der Stearinsäure-Branche
-
Wilmar International Ltd
-
Emery Oleochemicals
-
KLK OLEO
-
BASF SE
-
IOI Oleochemical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stearinsäuremarkt Unternehmen in diesem Bericht
- 3F Industries Ltd
- Acme-Hardesty
- Adani Wilmar Ltd
- BASF SE
- Croda International Plc
- Emery Oleochemicals
- Godrej Industries Limited
- IOI Oleochemical
- Kao Corporation
- KLK OLEO
- New Japan Chemical Co. Ltd
- Oleon NV
- Pacific Oleochemicals Sdn Bhd
- Procter and Gamble
- PT SMART Tbk
- Twin Rivers Technologies, Inc.
- VVF Ltd
- Wilmar International Ltd
Marktchancen und Zukunftsaussichten
Die deutlichsten Chancen liegen bei höhermargigen Qualitäten, bei denen Käufer geringe Verunreinigungen, enge Chargenkonsistenz und nachweisbare Beschaffung verlangen. Die Nachfrage nach Kosmetik- und Pharmaqualität wird durch Clean-Label-Formulierungen in der Körperpflege und pharmazeutische Hilfsstoffanwendungen gestützt, ebenso wie durch Beschaffungsverschiebungen hin zu transparenzorientierten Partnerschaften, die Angaben zu CO2-Fußabdruck und Rückverfolgbarkeit umfassen. Hersteller, die RSPO-konforme Beschaffung mit Prozessverbesserungen wie energieeffizienten enzymatischen Technologien und strukturierten Qualitätssystemen kombinieren, sind gut positioniert, um von der Wertverschiebung zu profitieren, während Vertriebshändler und Händler mit starken Dokumentationsfähigkeiten kleinere Formulierer erreichen können, die eine Mehrherkunfts-Qualifizierung möglicherweise nicht selbst bewältigen können.
Auf der Angebotsseite zeigt sich die kurzfristige Lücke bei der Engpassbeseitigung und Integration rund um asiatische Oleochemie-Zentren, die die Vorlaufzeiten zu Exportmärkten verkürzen und die Widerstandsfähigkeit gegenüber Rohstoff- und Frachtschocks verbessern. Kapazitätsmaßnahmen im breiteren Palm- und Oleochemie-Ökosystem, einschließlich der Expansionsaktivitäten von Apical in Indonesien (Padang) und der Kapazitätserweiterung von KLK Oleochemicals bei Taiko Palm-Oleo (Zhangjiagang, China, auf 500.000 Tonnen jährliche Verarbeitungskapazität), deuten auf anhaltende Investitionen im Zusammenhang mit nachgelagerter Wertschöpfung entlang der Fettsäureketten hin. Auf der Nachfrageseite eröffnet der Einsatz von Stearinsäure in biologisch abbaubaren Kunststoffen und Spezialschmierstoffen sowie die Ausweitung nachhaltigkeitsorientierter Kerzenwachse und Metallreinigungsschmierstoffe Raum für maßgeschneiderte C16/C18-Fraktionen und Additivqualitäts-Leistungspakete, bei denen technischer Service und Anwendungsentwicklung eine Differenzierung über die Rohstoffpreisgestaltung hinaus unterstützen können.
Neueste Industrielle Entwicklungen in Stearinsäuremarkt
- Juni 2026: Die Preise für Stearinsäure in den Vereinigten Staaten blieben in der zweiten Junihälfte stabil, obwohl die Rohstoffkosten für Palmöl nachgaben. Die Diskrepanz zwischen der Rohstoffentwicklung und den nachgelagerten Preisen deutete auf straffere Verhandlungsdynamiken und Vertragspreisverhalten hin und prägte die kurzfristigen Einkaufsstrategien importabhängiger Verbraucher.
- November 2025: IOI Oleochemical meldete im 1. Quartal des Geschäftsjahres 2026 eine Rückkehr zu positiven EBIT-Kernmargen in seiner nachgelagerten Sparte, nachdem im 4. Quartal des Geschäftsjahres 2025 Verluste verzeichnet worden waren. Der Margenumschwung verdeutlichte, wie schnell sich die Profitabilität mit Auslastung, Produktmix und Preisdisziplin entlang der südostasiatischen Oleochemie-Ketten für Stearinsäure und verwandte Derivate ändern kann.
- Juli 2024: Adani Wilmar Ltd erwarb eine Beteiligung von 67 % am Spezialchemiehersteller Omkar Chemicals. Die Transaktion stärkte die Position von Adani Wilmar bei Spezialinhaltsstoffen, die in den Bereichen Haushalts- und Körperpflege, Polymere, Pharmazeutika und industrielle Anwendungen eingesetzt werden, in denen Stearinsäure und verwandte Fettsäurederivate wichtige Einsatzstoffe sind.
Stearinsäuremarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Stearinsäure, die in Endverbrauchsanwendungen verkauft wird, unabhängig davon, ob sie aus tierischen oder pflanzlichen Rohstoffen hergestellt wird, und wird über die wichtigsten Verbrauchsregionen hinweg erfasst.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine vorgelagerten Fette und Öle, keine gemischten Fettsäureströme, die ohne Stearinsäuretrennung verkauft werden, oder nachgelagerte fertige Verbraucherprodukte, die Stearinsäure lediglich als Zutat verwenden.
Segmentierungsübersicht
- Nach Rohstoff
- Tierisch
- Pflanzlich
- Nach Qualitätsstufe
- Dreifach gepresste Stearinsäure
- Stearinsäure in Gummiqualität
- Stearinsäure in Lebensmittelqualität
- Stearinsäure in Kosmetik-/Pharmaqualität
- Nach Anwendung
- Seifen und Waschmittel
- Körperpflege
- Kunststoffe
- Gummiversarbeitung
- Textilien
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grenzen des Marktes festzulegen und einen zuverlässigen Ausgangspunkt für Angebots-, Nachfrage- und Handelssignale zu schaffen. Wir haben öffentliche Quellen wie den USGS und andere nationale Statistikbehörden für Hinweise auf chemische und industrielle Produktion herangezogen, UN Comtrade und Zollportale für Import- und Exportmuster sowie die FAO für den vorgelagerten Öl- und Fettkontext, der die Verfügbarkeit beeinflusst.
Um das Modell zu verfeinern, haben wir auch Quellen wie Branchen- und Oleochemikalienpublikationen von Verbänden, begutachtete Fachzeitschriften zur Fettsäureverarbeitung und -spezifikationen sowie Geschäftsberichte und Investorenpräsentationen von Unternehmen für Kapazitätsangaben und Kommentare zur Auslastung genutzt. In einigen Fällen halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten dabei, Werksankündigungen und deren Zeitplanung zu bestätigen. Patentdatenbanken wurden ebenfalls genutzt, um Prozessänderungen zu validieren, die Ausbeute und Produktmix beeinflussen könnten. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu überprüfen, was tatsächlich produziert und verbraucht wird und wie sich Preise und Spezifikationen nach Region und Endverwendung entwickeln. Wir haben mit einer Mischung aus Herstellern, Händlern und Käufern aus wichtigen Anwendungsbereichen wie Seifen und Waschmitteln, Gummi und Kunststoffen sowie Körperpflege gesprochen, was dazu beitrug, Lücken zu schließen, die Desk Research nicht vollständig erklären kann.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um die Logik der Handelsströme, typische Qualitätsaufteilungen und das realistische Tempo der Nachfrageänderungen in APAC, EMEA und Amerika zu überprüfen und anschließend zu bestätigen, ob die Modellannahmen noch Bestand hatten, als sich die Marktbedingungen veränderten.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 19 % | APAC: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 27 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, bei dem die regionale Nachfrage zunächst aus Endverbrauchsindikatoren und handelsbereinigter Verfügbarkeit rekonstruiert und anschließend mit selektiven Lieferantenzusammenfassungen abgeglichen wurde. In der Praxis stützte sich die Top-down-Ebene auf Signale wie die Produktion von Seifen und Waschmitteln, die Aktivität bei der Gummicompoundierung und Trends in der Körperpflegeherstellung, die dann mithilfe von anwendungsspezifischen Intensitätsannahmen in die Stearinsäurenachfrage umgerechnet werden.
Auf der Modellseite waren einige wenige Eingaben besonders relevant: Rohstoffverfügbarkeit und Preisentwicklung (tierische Fette und pflanzliche Öle), Kapazitätserweiterungen und Auslastung in wichtigen Werken, durch Endverbrauchsstandards bedingte Verschiebungen im Qualitätsmix sowie Import- und Exportbewegungen, die das regionale Angebot neu ausbalancieren. Wo Bottom-up-Unternehmensannäherungen Lücken aufwiesen, wurde ein Abdeckungsfaktor auf Basis bekannter Kapazitäten, Versandrouten und Vertriebsreichweite verwendet und nur dann angepasst, wenn Interviews die Änderung stützten.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit der Ausblick unterschiedliche Entwicklungspfade für Rohstoffpreise, Kapazitätshochläufe und die Nachfrage in Kernanwendungen widerspiegeln kann. Die Annahmen wurden mit Expertenfeedback aktualisiert, und die endgültige Prognose wurde konsistent mit beobachtbaren Nachfragesignalen gehalten, anstatt auf einer rein trendbasierten Fortschreibung zu beruhen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem sie mit unabhängigen Prüfungen verglichen wurden, wie z. B. der Importabhängigkeit nach Region, plausiblen Auslastungsbereichen und der Frage, ob der implizierte Verbrauch mit den Produktionstrends der Endverwendung übereinstimmt. Wenn eine Abweichung zu groß erschien, wurden die zugrunde liegenden Treiber erneut untersucht und Folgefragen an den Markt gestellt, um zu bestätigen, was sich wann verändert hatte.
Vor der Freigabe durchlaufen das Modell und seine Annahmen eine mehrstufige Überprüfung, damit Einheitenumrechnungen, die Währungsbehandlung (wo relevant) und regionale Zuordnungen konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Kapazitätsänderungen oder starken Rohstoffschwankungen. Unmittelbar vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und bestätigten Branchenaktualisierungen berücksichtigt sind.
Marktgröße für Stearinsäure von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Stearinsäure können erheblich voneinander abweichen, da die Marktgrenze nicht immer einheitlich behandelt wird und die Maßeinheit das Bild ebenfalls verändern kann. Einige Quellen bemessen den Markt in Wertgrößen, während andere sich auf physische Volumina konzentrieren, was die Zahlen weit auseinanderklaffen lässt, selbst wenn der zugrunde liegende Nachfragepool ähnlich ist.
Durch die Verfolgung des handelsbereinigten Volumens (in Tonnen) und die anschließende Überprüfung der Qualitäts- und Endverbrauchsintensitätsannahmen durch Interviews hält Mordor Intelligence die Schätzung an messbaren Angebots- und Verbrauchssignalen verankert, anstatt vorgelagerte Öle oder nachgelagerte Fertigprodukte einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,51 Mio. Tonnen (2026) | |
| Industry Research House A | 12,32 Milliarden USD (2024) | Diese Schätzung ist wertbasiert und kann breitere Preisannahmen für Stearinsäuren sowie eine umfassendere Anwendungsabdeckung beinhalten, was die Gesamtwerte gegenüber einem Tonnagemodell aufblähen kann, insbesondere wenn die durchschnittlichen Verkaufspreise erhöht sind. |
| Business Research Publisher B | 13,26 Milliarden USD (2025) | Diese Schätzung scheint sich auf den Umsatz mit einem Basisjahr zu konzentrieren, das an einen anderen Preiszyklus gebunden ist, und kann auch darin abweichen, was als Stearinsäure im Vergleich zu gemischten Fettsäureprodukten gezählt wird. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und Abgrenzungsentscheidungen. Umsatzmodelle reagieren empfindlich auf den Zeitpunkt der durchschnittlichen Verkaufspreise und darauf, welche benachbarten Fettsäuren in den Umfang einbezogen werden, sodass die Gesamtwerte selbst dann divergieren können, wenn die Tonnagennachfrage ähnlich ist. Die Verwendung klarer Einschlussregeln und nachfrageverknüpfter Prüfungen hält das Ergebnis reproduzierbar, was den Nutzern hilft, Unterschiede beim Vergleich volumenbasierter und wertbasierter Schätzungen in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Stearinsäure-Markt derzeit?
Die Stearinsäure-Marktgröße erreichte 2026 10,51 Millionen Tonnen und soll bis 2031 auf 13,59 Millionen Tonnen steigen.
Welche Region dominiert die Stearinsäure-Produktion?
Asien-Pazifik hält einen Anteil von 71,78 % aufgrund der integrierten Palmöl-Infrastruktur und der raschen Kapazitätserweiterung in Malaysia, Indonesien, Thailand und Indien.
Welches Anwendungssegment wächst am schnellsten?
Körperpflegeformulierungen zeigen die schnellste Entwicklung mit einer CAGR von 8,33 %, da Marken Clean-Label-Emulgatoren und zertifizierte Lieferketten anstreben.
Wie beeinflussen Nachhaltigkeitstrends die Rohstoffwahl?
Pflanzliches, RSPO-zertifiziertes Palmstearin versorgt bereits 66,42 % des globalen Volumens und gewinnt weiter an Marktanteil, da Käufer abholzungsfreie Beschaffung durchsetzen.
Welche technologischen Fortschritte prägen die Wettbewerbslandschaft?
Energiesparende enzymatische Veresterung und Blockchain-gestützte Rückverfolgbarkeit helfen Produzenten, ihren CO₂-Fußabdruck zu reduzieren und gleichzeitig die Transparenzanforderungen der Markenhersteller zu erfüllen.