
Essigsäuremarkt Größe und Marktanteil
Essigsäuremarkt Analyse von Mordor Intelligence
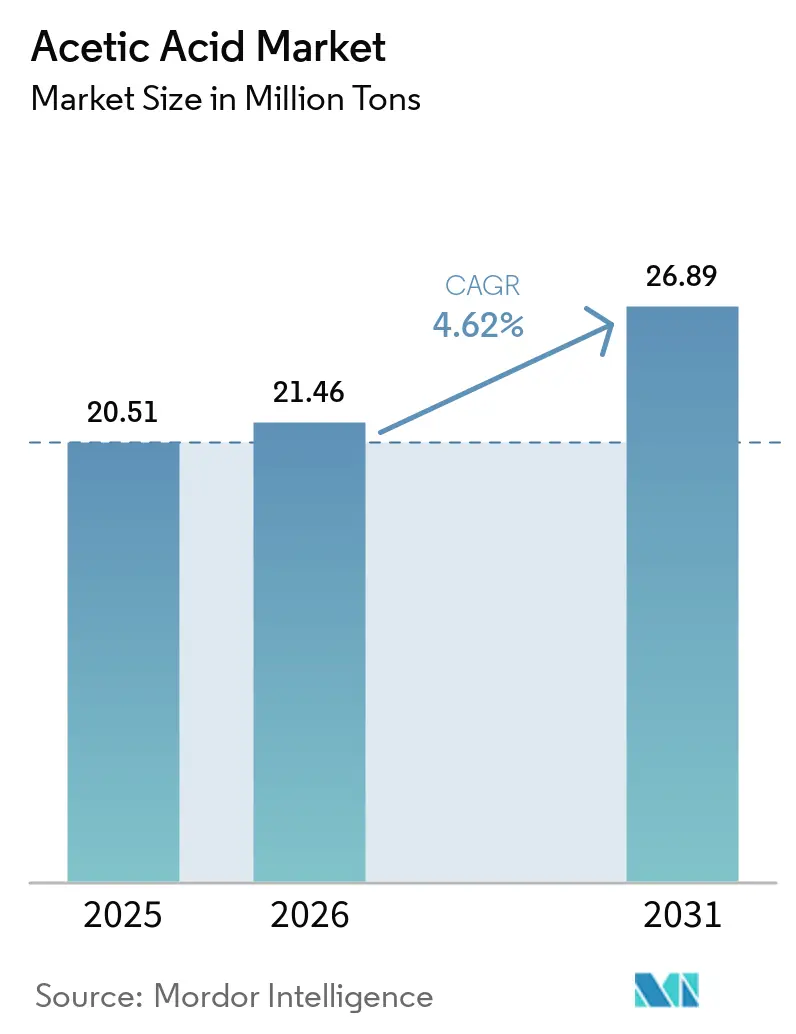
Die Essigsäuremarktgröße wird voraussichtlich von 21,46 Millionen Tonnen im Jahr 2026 auf 22,45 Millionen Tonnen im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 4,35 % über 2027–2032 27,78 Millionen Tonnen erreichen.
Die nachgelagerte Polymerproduktion und Investitionen in gereinigte Terephthalsäure in China verschaffen der Säurenachfrage eine operative industrielle Basis und einen Weg zur Expansion durch die Derivatfertigung. Variable Methanolkosten und Zölle auf chinesische Exporte machen Konversionserträge und den kommerziellen Zugang zu Industrieabnehmern zu wichtigen Einschränkungen bei der Erschließung dieses Wachstums. Integrierte Carbonylierungsketten konkurrieren über Methanolkosten und Skalierung, während biobasierte Versorgung über CO₂-Fußabdruck und Lieferzuverlässigkeit für Käufer mit Emissionsreduzierungszielen konkurriert. Die Erträge begünstigen Produzenten, die Methanol sichern und ihre Produktion in VAM- und PTA-Ketten einbringen, während chinesische Exporteure, die US-amerikanische Industrieabnehmer bedienen, auch die Zollkosten einkalkulieren müssen.
Wichtigste Erkenntnisse des Reports
- Nach Derivat führte Vinylacetatmonomer mit einem Essigsäuremarktanteil von 27,31 % im Jahr 2026, während gereinigte Terephthalsäure mit einem CAGR von 4,75 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Unter den Produktionswegen entfiel auf die Methanolcarbonylierung ein Anteil von 84,64 % am Essigsäuremarktvolumen im Jahr 2026, und biobasierte Fermentation wird mit einem CAGR von 5,4 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
- Über alle Anwendungen hinweg führten Klebstoffe, Farben und Beschichtungen mit 36,76 % des globalen Essigsäurevolumens im Jahr 2026, während medizinische Anwendungen mit einem CAGR von 6,3 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
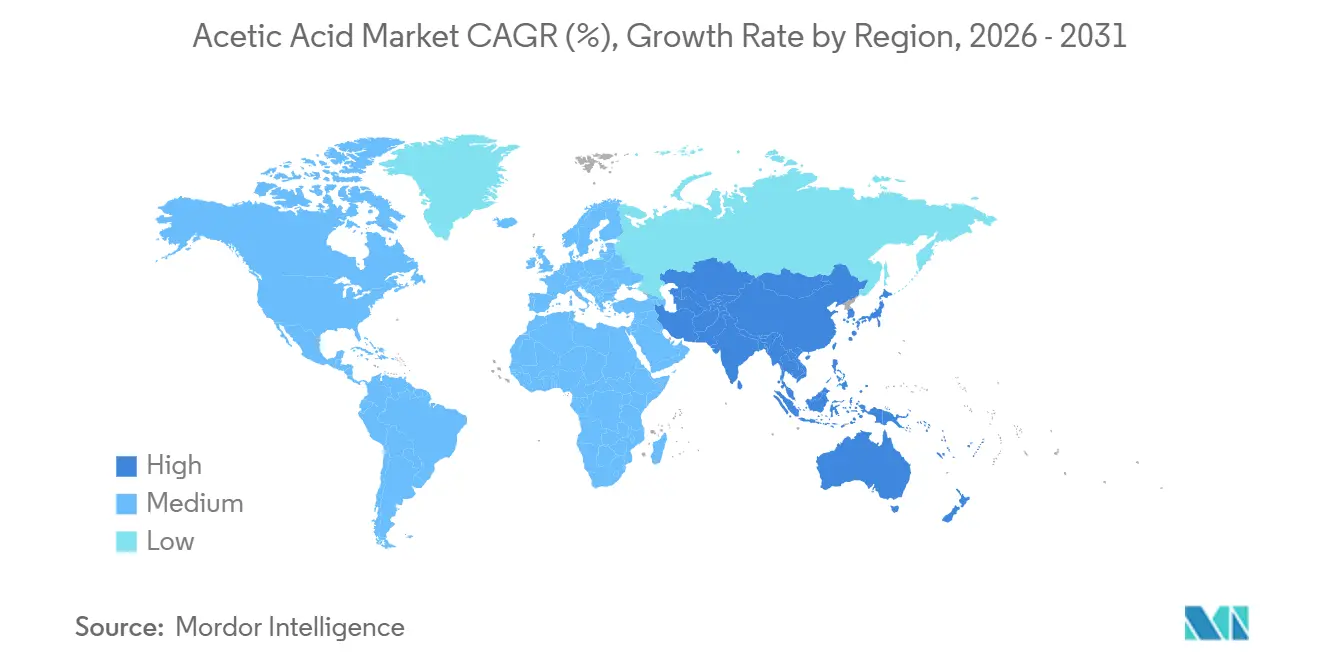
- Geografisch hielt Asien-Pazifik mit 69,56 % des globalen Essigsäurevolumens im Jahr 2026 die Führungsposition und wird ebenfalls als die am schnellsten wachsende Region mit einem CAGR von 4,95 % über 2027–2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Vinylacetatmonomer | +2.2% | China und Japan | Kurzfristig (≤ 2 Jahre) |
| Stetige PTA-Kapazitätserweiterungen in Asien | +1.8% | China und Indien | Mittelfristig (2–4 Jahre) |
| Expansion von Acetatester-Lösungsmitteln in High-Solids-Beschichtungen | +1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Skalierung biobasierter Essigsäurewege unter Netto-Null-Vorgaben | +0.6% | Deutschland und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| CO₂-zu-Essigsäure-Elektrosynthese-Pilotprojekte | +0.1% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Vinylacetatmonomer
Die Nachfrage nach Vinylacetatmonomer (VAM) verbindet Essigsäurelieferanten sowohl mit einer etablierten Verbrauchsbasis als auch mit Expansionen in der nachgelagerten Polymerproduktion. Chinas scheinbarer VAM-Verbrauch betrug laut Daten des China Chemical Economic and Technical Development Center, zitiert von Jiangsu SOPO, im Jahr 2025 etwa 2,93 Millionen Metrische Tonnen.[1] Im Jahr 2026 nahm die Sinopec-Tochtergesellschaft Chongqing Chuanwei Chemical in China eine Spezial-Polyvinylalkohol (PVA)-Harzanlage mit einer Jahreskapazität von 50.000 Metrischen Tonnen in Betrieb. VAM wird zur Herstellung von PVA verwendet, dessen Anwendungen Klebstoffe, Beschichtungen und wasserlösliche Verpackungsfolien umfassen. Die Anlage produzierte qualifiziertes Produkt und versandte ihre erste Charge nach Europa, wodurch ihre VAM-abgeleiteten Produktionsanforderungen sowohl mit Exportkunden als auch mit Chinas inländischer Verbrauchsbasis verknüpft wurden.
Stetige PTA-Kapazitätserweiterungen in Asien
Die Inbetriebnahme von Projekten zur Herstellung gereinigter Terephthalsäure (PTA) schafft eine konkrete nachgelagerte Produktionsmöglichkeit für Essigsäurelieferanten, die asiatische Industriekunden bedienen. Im August 2025 nahm Jiangsu Hailun Petrochemical ein PTA-Technologie-Upgrade- und Erweiterungsprojekt in Jiangyin, Jiangsu, China, in Betrieb. Das Projekt hatte eine Jahreskapazität von 3,2 Millionen Metrischen Tonnen, und sein Betreiber ist eine Tochtergesellschaft von Jiangsu Sanfame Polyester Material. Celanese Corporation identifiziert in seinem Jahresbericht 2025 Essigsäure als primär zur Herstellung von VAM, PTA und anderen Acetylderivaten verwendet. Der kommerzielle Nutzen ergibt sich aus der Bedienung des Essigsäurebedarfs des Projekts, wobei unabhängige Produzenten eine vereinbarte Lieferrolle benötigen, um die nachgelagerte Expansion in eigene Verkäufe umzuwandeln.
Expansion von Acetatester-Lösungsmitteln in High-Solids-Beschichtungen
Der Bedarf an Acetatester bestimmt, wie die Expansion bei High-Solids-Beschichtungen in die Nachfrage nach der zur Herstellung dieser Lösungsmittel verwendeten Säure übersetzt wird. Die kommerzielle Chance hängt sowohl von der produzierten Beschichtungsmenge als auch vom Acetatester-Anteil in ihrer Formulierung ab. Zusätzlicher Essigsäurebedarf entsteht beim Esterproduzenten, der diese Formulierungen bedient. Eine höhere Beschichtungsproduktion kann diesen Bedarf steigern, während eine geringere Acetatester-Intensität einen Teil der Volumenchance ausgleichen kann. Der Formulierungsmix bestimmt das Säurevolumen ebenso sehr wie die Beschichtungsproduktion.
Skalierung biobasierter Essigsäurewege unter Netto-Null-Vorgaben
Eine kommerzielle Vertriebsinfrastruktur hilft einem biobasierten Produktionsweg, Kunden zu bedienen, die eine zuverlässige industrielle Versorgung benötigen. Lenzing und Speyer & Grund nahmen am 10. April 2025 einen dedizierten biobasierten Essigsäure-Lagertank am Standort Speyer & Grund in Meerane, Deutschland, in Betrieb.[2] Lenzing produzierte die Säure als Nebenprodukt der Zellstoffproduktion, und die erweiterte Lagerkapazität erhöhte die Versorgungsflexibilität. Lenzings Jahresbericht 2025 gibt an, dass eine Quantis-Lebenszyklusanalyse ergab, dass der CO₂-Fußabdruck des Produkts um mehr als 85 % niedriger ist als bei vergleichbaren fossilen Produkten, was Käufern mit Emissionsreduzierungszielen einen messbaren Grund gibt, es zu spezifizieren. Die ausschließliche Nutzung des Tanks für Lenzings biobasierte Säure ermöglicht es, dieses differenzierte Produkt unter seiner eigenen Identität in Deutschland zu handhaben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Methanolrohstoffpreise | -0.8% | Indien und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Antidumping- und Zollmaßnahmen gegen chinesische Exporte | -0.5% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiko bei Rhodium-/Iridium-Katalysatoren | -0.2% | China, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Methanolrohstoffpreise
Methanolpreisschwankungen machen das Verhältnis zwischen Rohstoffkosten und Säureverkaufspreisen zu einer Einschränkung der Expansionswirtschaftlichkeit. Gujarat Narmada Valley Fertilizers & Chemicals Limited (GNFC) zeigte in seinem unternehmensspezifischen indischen Rohstoff-Spread-Diagramm Methanolpreise, die von GJ 2021–22 bis GJ 2025–26 neben Essigsäurepreisen variierten. Der durchschnittlich realisierte Methanolverkaufspreis von Methanex stieg von 355 USD pro Metrische Tonne im Jahr 2024 auf 361 USD pro Metrische Tonne im Jahr 2025. Sein Jahresbericht 2025 charakterisierte Methanolpreise als historisch volatil und zyklisch und erwartete, dass dieses Muster anhalten würde. GNFC listet auch Methanolproduktion auf, sodass ein Teil seiner Methanolkosten die Eigenversorgung und nicht externe Käufe widerspiegeln kann. Höhere Methanolkosten können einen Säurepreisgewinn aufzehren und extern bezogene Produktion exponiert lassen, selbst wenn die Säureverkaufspreise steigen.
Antidumping- und Zollmaßnahmen gegen chinesische Exporte
Ab dem 24. Juli 2026 erfasste der 12,5%ige Abschnitt-301-Zoll des US-Handelsbeauftragten chinesische Essigsäure unter HTSUS 2915.21.00, mit Ausnahme von Artikeln für pharmazeutische Zwecke.[3] Bestimmte Waren, die vor dem 24. Juli verladen und auf dem Transportweg waren, wurden ausgenommen, wenn sie vor dem 28. Juli 2026 eintrafen. Diese Endverwendungsunterscheidung macht eine genaue Klassifizierung kommerziell relevant, da derselbe Zolltarifcode nicht dieselbe Zollbehandlung impliziert. Der zusätzliche Aufschlag kann den Preisvorteil erfasster Industrieimporte im US-Verkauf verringern. Um den Vorlieferpreis vor dem Zoll zu halten, müssten chinesische Exporteure den zusätzlichen Aufschlag bei erfassten Industrielieferungen absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Derivat:
VAM-Produktion stützt etablierte NachfrageVinylacetatmonomer (VAM) entfiel im Jahr 2026 auf einen Anteil von 27,31 % am Essigsäuremarktvolumen. Japan produzierte im Jahr 2025 444.939 Metrische Tonnen VAM. Diese nationale Produktion veranschaulicht eine operative japanische Fertigungsbasis, die Säure als Rohstoff benötigt, wenn die Derivatproduktion stattfindet. Säurelieferanten, die diese japanischen VAM-Produzenten bedienen, haben daher eine wiederkehrende Rohstoffversorgungsrolle, die an die operative Produktion gebunden ist und die Chance über die anfängliche Anlageninbetriebnahme hinaus verlängert.
Gereinigte Terephthalsäure (PTA) wird als das am schnellsten wachsende Derivatsegment mit einem CAGR von 4,75 % über 2027–2032 prognostiziert. Der Trennungstechnologieanbieter Sulzer beschreibt die PTA-Produktion als p-Xylol-Oxidation in Essigsäure, gefolgt von einer Lösungsmittelrückgewinnung, die Essigsäure vom Reaktionswasser trennt. SASA nahm seine PTA-Anlage in der Türkei im ersten Quartal 2025 mit einer jährlichen Produktionskapazität von 1,75 Millionen Metrischen Tonnen in Betrieb. Die Investition schloss einen vertikalen Integrationsschritt in SASAs Polyesterproduktionskette ab. Die Oxidationslösungsmittel- und Rückgewinnungsschritte machen die Säurehandhabung und -trennung zu einem Teil des Prozessdesigns für eine integrierte PTA-Anlage wie die von SASA.


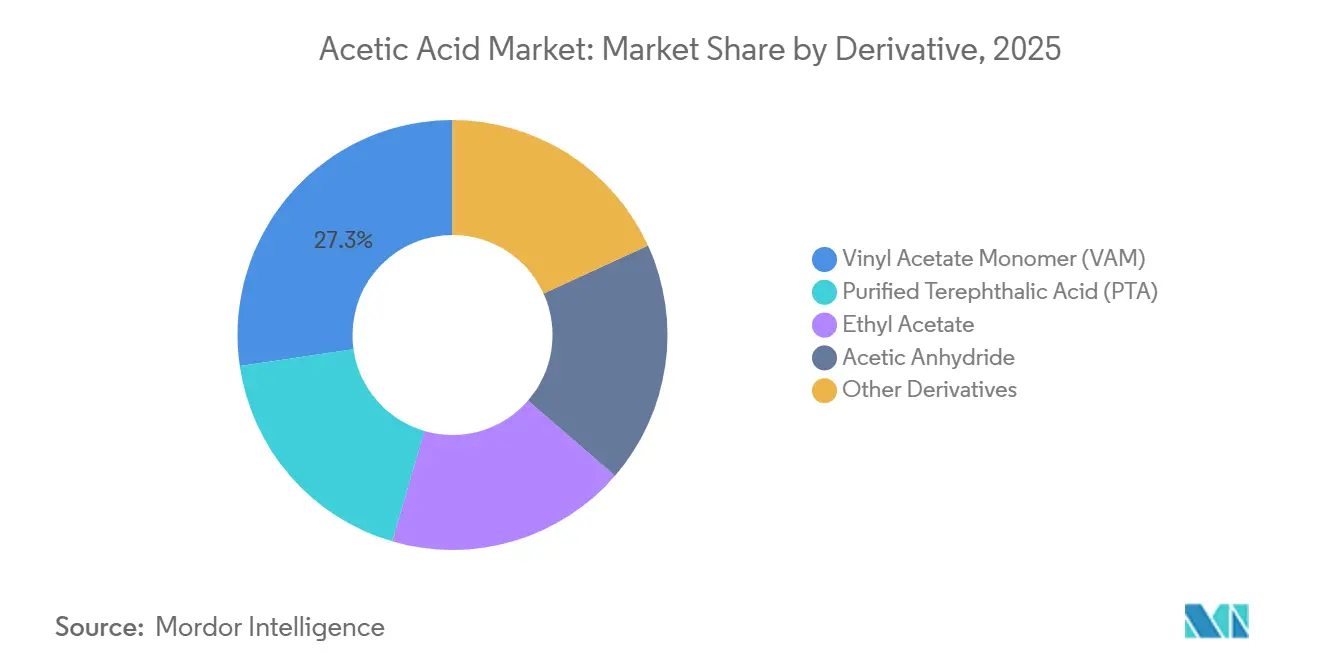
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Reports verfügbar
Nach Produktionsweg:
Carbonylierungsintegration und FermentationsentwicklungDie Methanolcarbonylierung hielt im Jahr 2026 einen Anteil von 84,64 % am Markt und war damit das größte Produktionswegsegment. In seinem Halbjahresbericht 2026 meldete das in China ansässige Unternehmen Jiangsu SOPO Chemical Co., Ltd. eine jährliche Essigsäurekapazität von 1,2 Millionen Metrischen Tonnen unter Verwendung der Methanolcarbonylierung. Die Fertigungskette des Unternehmens erstreckt sich von kohlebasiertem Gas über Methanol bis hin zur Säure. Das Beispiel zeigt, wie ein Produzent eine erhebliche Säurekapazität mit einem verbundenen vorgelagerten Gas- und Methanolfertigungssystem unterstützen kann, wodurch die Integration Teil des kommerziellen Angebots des Weges wird.
Biobasierte Fermentation wird als das am schnellsten wachsende Produktionswegsegment mit einem CAGR von 5,4 % über 2027–2032 prognostiziert. Im Mai 2025 berichtete HELM AG, dass Again in Texas City, Vereinigte Staaten, mit dem Bau einer Anlage begonnen hatte, die unter anderem Essigsäure produzieren soll. Das Verfahren verwendet Bakterien zur Fermentation von Abfall-CO₂ mit Wasserstoff, und HELM AG wurde als zukünftiger Vertriebspartner identifiziert. Diese Ankündigung zielte auf eine Produktion innerhalb eines Jahres ab. Die Kombination aus einem anderen Produktionsweg und einem identifizierten Vertriebspartner verbindet die Technologieentwicklung mit einem Weg zu Industriekunden.

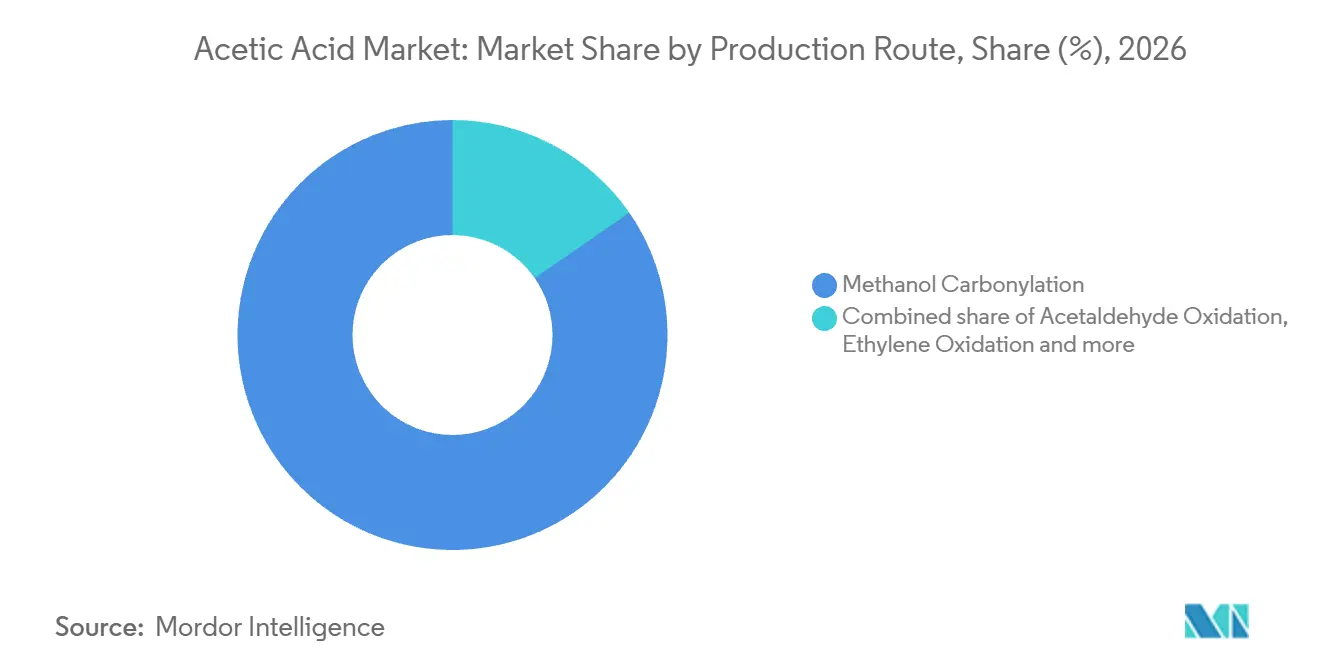
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Formulierungseingaben und medizinische SpezifikationenKlebstoffe, Farben und Beschichtungen repräsentierten im Jahr 2026 einen Essigsäuremarktanteil von 36,76 %. Korea Alcohol Industrial stellt Acetatester-Lösungsmittel mit Eisessig her und identifiziert Farben und Klebstoffe als Ethylacetat-Anwendungen. Industrielle Säurelieferanten können einen Esterhersteller bedienen, dessen Produktion zu einem Bestandteil der endgültigen Formulierung wird. Dies schafft eine Nachfragekette, in der die chemischen Anforderungen einer Beschichtungs- oder Klebstoffformulierung die dem vorgelagerten Säureproduzenten verfügbare Chance bestimmen.
Medizinische Anwendungen werden als das am schnellsten wachsende Segment mit einem CAGR von 6,3 % über 2027–2032 prognostiziert. Um dieses Segment zu bedienen, müssen Lieferanten die beabsichtigte medizinische Anwendung definieren, bevor sie eine Säurequalität festlegen. Eine an diese Verwendung gebundene Spezifikation gibt dem Lieferanten ein konkretes Qualifizierungsziel, anstatt medizinisches Wachstum als Nachfrage nach austauschbarem Industrievolumen zu behandeln.
Geografische Analyse
Asien-Pazifik Essigsäuremarkt
Asien-Pazifik entfiel im Jahr 2026 auf 69,56 % des Essigsäuremarktvolumens und wird voraussichtlich mit einem CAGR von 4,95 % über 2027–2032 wachsen, was es zur größten und am schnellsten wachsenden Region macht. Handsome Chemical nahm im Mai 2025 eine Essigsäureanlage mit 600.000 Metrischen Tonnen in Jingmen, Hubei, China, in Betrieb. Die Anlage von Handsome Chemical war laut Yip's Chemical Holdings, das einen effektiven Anteil von 24 % am Produzenten meldete, für eine schrittweise Kapazitätsfreigabe in der zweiten Hälfte des Jahres 2025 geplant. Yip's beschrieb Handsome Chemical als das weltweit größte Acetatsolventien-Unternehmen und berichtete von einer geplanten gleichzeitigen Freigabe von 600.000 Metrischen Tonnen Acetatkapazität, wodurch die Säureexpansion mit der nachgelagerten Fertigung des Produzenten kombiniert wurde.
Die Rohstoffintegration Nordamerikas wird durch Celanese Corporations Methanol-Joint-Venture Clear Lake, Texas, mit Mitsui veranschaulicht, an dem Celanese 50 % hält. Celanese berichtete, dass sein Anteil an der Fairway Methanol-Produktion und ein langfristiger Mitsui-Vertrag im Jahr 2025 fast seinen gesamten nordamerikanischen Methanolbedarf deckten. Europa sah sich Produktionskostendruck ausgesetzt, als INEOS am 22. September 2026 ankündigte, alle 3 Hull Acetyls-Einheiten bis auf weiteres wegen nicht wettbewerbsfähiger Energiekosten stillzulegen. Zu diesem Zeitpunkt hatten 2 Einheiten die Produktion eingestellt, und die dritte sollte innerhalb von Tagen folgen. Die Stilllegung der Einheiten, die INEOS als Europas letzte verbleibende weltmaßstäbliche Acetyls-Anlagen beschrieb, würde diese lokale Skalierungsoption für europäische Käufer für die Dauer der Abschaltung entfernen.
In den anderen Märkten Südamerikas identifizierte die Europäische Kommission Sucroal S.A. in ihrer Entscheidung vom September 2025 als Kolumbiens einzigen Essigsäureproduzenten. Anderswo in Europa verzeichneten die Niederlande im Jahr 2025 Brutto-Essigsäureimporte von 51.896,2 Metrischen Tonnen aus der Welt, was einen Importkanal innerhalb der Region veranschaulicht. In den anderen Märkten Asien-Pazifiks verwendet Pakistans Noventra Limited (ehemals LOTTE Chemical Pakistan Ltd.) Essigsäure als Lösungsmittel bei der Paraxyloloxidation zur Herstellung von PTA. In den anderen Märkten des Nahen Ostens und Afrikas meldete Ägypten im Jahr 2025 Brutto-Essigsäureexporte von 9,98 Metrischen Tonnen in die Welt. Unter dieser kolumbianischen Versorgungsstruktur würde ein Wechsel zu einem anderen Produzenten eine Beschaffung jenseits der inlndischen Produktion bedeuten.
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive von Produzenten und Importeuren von industriellem Eisessig, mit Schwerpunkt auf Klassifizierung, Gefahrenkommunikation und Bestandsberichterstattung. Chinas Katalog gefährlicher Chemikalien listet Essigsäure über 80 % Konzentration auf, während Brasiliens Gesetz 15.022/2024 eine Meldeschwelle von 1 Metrischer Tonne jährlich pro Stoff festlegt, gemittelt über die vorangegangenen 3 Jahre. US-amerikanische Hersteller, Importeure und Händler, die Stoffe bewerten, sahen sich einem Stichtag vom 19. Mai 2026 gemäß dem überarbeiteten Gefahrenkommunikationsstandard gegenüber. Für Gemische müssen Hersteller, Importeure und Händler bis zum 19. November 2027 entsprechen, und Arbeitgeber müssen alle notwendigen Aktualisierungen von Arbeitsplatzetiketten, Programmen und Schulungen bis zum 19. Mai 2028 vornehmen.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Deutschland | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Ministerium für Notfallmanagement für Sicherheit und Registrierung | Behörde für Arbeitssicherheit und Gesundheitsschutz | Bundeschemikalienbehörde beim Bundesinstitut für Arbeitsschutz und Arbeitsmedizin | Gesetzliche technische und beratende Ausschüsse für chemische Stoffe | Ministerium für Beschäftigung und Arbeit |
| Wichtige Instrumente oder Richtungen | Sicherheitsgesetz für gefährliche Chemikalien und Maßnahme zur Registrierung gefährlicher Chemikalien | 29 CFR 1910.1200 Gefahrenkommunikationsstandard | EU-Verordnung zur Einstufung, Kennzeichnung und Verpackung (CLP) (EG) Nr. 1272/2008 und festgelegte geänderte Bestimmungen | Gesetz 15.022/2024 Rahmen für chemische Stoffe | Verordnung über gefährliche chemische Arbeitsstoffe, 2021 |
| Kommerzielle Auswirkung | Produzenten und Importeure registrieren gelistete Säure; Verkäufer stellen konforme Sicherheitsdatenblätter und Etiketten bereit | Hersteller und Importeure klassifizieren Chemikalien und beschaffen oder entwickeln Sicherheitsdatenblätter für gefährliche Chemikalien | Klassifizierung vor der Markteinführung; Kennzeichnung und Verpackung gefährlicher Produkte | Meldepflicht für Produzenten/Importeure oberhalb der Schwelle; anfänglicher 3-Jahres-Zeitraum beginnt mit der Datenbankverfügbarkeit | Gefahrenbewertung vor der Arbeitsplatzversorgung; Klassifizierung gefährlicher Arbeitsstoffe, Sicherheitsdatenblätter und korrekte Etiketten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Chinas grundlegende Registrierungs- und Dokumentationspflichten werden unter seinem Gesetz vom 1. Mai 2026 fortgeführt, mit breiteren Aktualisierungsauslösern und expliziten Anforderungen an chinesischsprachige und verkäuferseitige Lieferung, die in die Grundlage für Keine Änderung einbezogen sind. Für Eisessig, der als Stoff bewertet wird, unterstützt die abgelaufene US-Frist Keine Änderung, da spätere Phasen Gemische regeln, während Deutschlands festgelegte CLP-Ausnahmeregelungen am 31. Dezember 2026 enden und Verschärfung unterstützen. Brasiliens Hoch-Bewertung spiegelt die fortgesetzte Produktion, Einfuhr und Verwendung während des 3-jährigen Registrierungszeitraums ab Datenbankverfügbarkeit wider, während Verschärfung die verabschiedeten Meldepflichten widerspiegelt, deren Umsetzung laut einer Stellungnahme des Bundesgeneralstaatsanwalts von 2026 ein Dekret und einen Beratungsausschuss erforderte. Südafrikas Mittel-Bewertung spiegelt Arbeitsplatzversorgungspflichten wider, während der Leistungsbericht 2025/26 des Ministeriums für Beschäftigung und Arbeit eine Überprüfung der Verordnungen von 2021 verzeichnete, was Keine Änderung ohne eine umgesetzte Ersatzregelung oder ein neues Compliance-Datum unterstützt.
Wertschöpfungskettenstufen
Der Vergleich folgt der Methanolversorgung, der Essigsäureproduktion und den kommerziellen Vereinbarungen, die Produzenten mit Kunden verbinden. Methanex verkaufte im Jahr 2025 9,52 Millionen Metrische Tonnen Methanol, was den Umfang eines vorgelagerten Lieferanten veranschaulicht, der die chemische Industrie bedient. Die Wertschöpfung hängt von der ausgeübten Funktion ab, während Resilienz die Berücksichtigung sowohl physischer Produktionsverpflichtungen als auch der Bedingungen erfordert, unter denen ihre Produktion verkauft wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Methanolversorgung | Methanolproduzenten und -lieferanten wie Methanex | Methanolverkäufe | Abhängigkeit von einer verfügbaren Rohstoffquelle | Alternative Quellen qualifizieren, bevor zusätzliche Säureproduktion zugesagt wird |
| Essigsäureproduktion | Essigsäureproduzenten wie INEOS, Celanese Corporation und LyondellBasell Industries Holdings B.V. | Essigsäureproduktverkäufe | Produktionsverpflichtungen benötigen einen angemessenen kommerziellen Absatz | Produktionsverpflichtungen mit vertraglich vereinbarten nachgelagerten Anforderungen verknüpfen |
| Kommerzieller Vertrieb | Produzentenvertriebsunternehmen wie INEOS | Produktverkäufe unter ausgehandelten Preisformeln | Unterschiedliche Preisreset-Zeitpläne hinterlassen unterschiedliche Kostenexposition | Reset-Häufigkeit und Formelabdeckung an die verbleibende Exposition anpassen |
| Quelle: Mordor Intelligence | ||||
Ungefähr 66 % der Acetyls-Geschäftsverkäufe von INEOS Quattro verwendeten im Jahr 2025 Cost-Plus-Preisgestaltung. Die Preise für die verbleibenden Verkäufe spiegelten monatliche oder vierteljährliche Kundenverhandlungen oder Marktindizes wider. Diese Vereinbarungen legen unterschiedliche Anteile des Kostenrisikos beim Lieferanten ab, selbst wenn das physische Produkt derselben Produktionskette folgt. Die Verhandlungshäufigkeit ist am wichtigsten für die verbleibenden Verkäufe, bei denen eine Fertigungskostenänderung dem nächsten Preisreset vorausgehen kann.
Wettbewerbslandschaft
Marktkonzentration
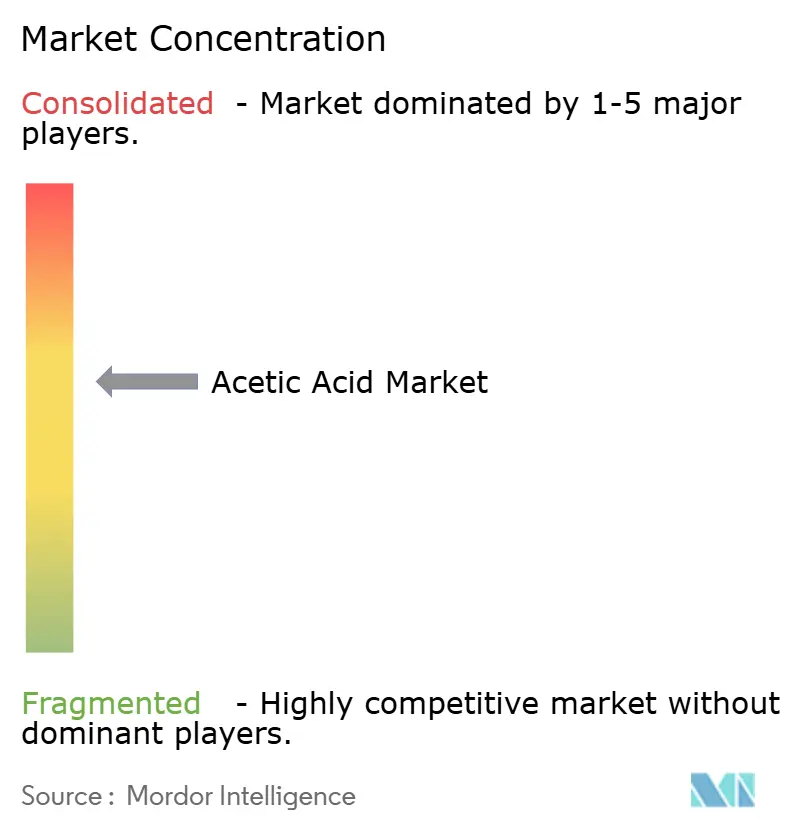
Etablierte Produzenten Celanese Corporation und INEOS konkurrieren mit Jiangsu SOPO, Huayi Group und Yankuang Cathay in einem mäßig konzentrierten Lieferantenfeld. INEOS Quattro enthält das Acetyls-Geschäft von INEOS, das sein Bericht 2025 weltweit auf dem zweiten Platz mit einem geschätzten Anteil von 11 % an der Essigsäureproduktionskapazität einordnete, unter Berufung auf S&P Global. Eastman Chemical Company umfasst Essigsäure und Derivate in seinem Intermediates-Portfolio und erklärte 2023, dass es die Acetylherstellung in Kingsport nach dem Verkauf seiner Acetyloperationen in Texas City an INEOS behalten würde. LyondellBasell Industries Holdings B.V. liefert Eisessig, Methanol und VAM, während Wacker Chemie AG Essigsäure in der Spezialchemieherstellung verwendet. Die Top-10-Acetyls-Geschäftskunden von INEOS Quattro generierten 63 % des Umsatzes dieses Geschäfts im Jahr 2025, was die Bindung wichtiger Konten kommerziell bedeutsam macht.
Celanese meldete ungeprüfte Acetyl-Chain-Nettoumsätze von 4,23 Milliarden USD im Jahr 2025, gegenüber 4,76 Milliarden USD im Jahr 2024. Der Nettoumsatz sank um 11 %, wobei Preis und Volumen jeweils um 6 % zurückgingen und ein Währungsvorteil von 1 % verzeichnet wurde, was überangebotgetriebene Preisgestaltung bei den meisten Produkten und eine schwächere Nachfrage widerspiegelt, die das Volumen beeinflusste, hauptsächlich bei Acetatfasern. Im August 2025 kündigte LyondellBasell einen geplanten La-Porte-Turnaround im September an, um die VAM-Produktion auf einen Katalysator umzustellen, der die Margen verbessern und den Edelmetallverbrauch reduzieren soll. Celanese's Ergebnisse zeigen, wie Preis- und Volumendruck sich über ein integriertes Portfolio hinweg verstärken können, während LyondellBasells erklärte Strategie auf die Produktionskosten eines bestimmten Derivats abzielte.
Wackers Rohstoffstrategie und US-Importzölle schaffen unterschiedliche Bedingungen für Lieferanten, die Spezialchemie- und Industrieabnehmer bedienen. In seinem Jahresbericht 2025 erklärte Wacker, dass es fossile Essigsäure schrittweise durch biogene Qualitäten ersetze, die als 100 % nachhaltig zertifiziert sind, einschließlich Zertifizierungsbeispielen wie ISCC und PEFC. Für erfasste nicht-pharmazeutische chinesische Importe fügt Abschnitt 301 Kosten hinzu, die bei Säure, die an der Texas-City-Anlage von INEOS hergestellt wird, die seit dem 1. Dezember 2023 ausschließlich im Besitz seines Acetyls-Geschäfts ist, nicht anfallen. Inländische Produktion und zertifizierte biogene Einsatzstoffe erfüllen daher unterschiedliche Anforderungen für die Bedienung dieser Käufer. Lieferanten, die Wackers biogene Qualitätsgeschäfte anstreben, müssen die Rohstoffzertifizierung nachweisen, die diese Einsatzstoffe von fossiler Säure unterscheidet.
Marktführer der Essigsäurebranche
-
Celanese Corporation
-
INEOS
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Wacker Chemie AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Essigsäuremarkt Unternehmen in diesem Bericht
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- INEOS
- Jiangsu SOPO (Group) Co., Ltd.
- Kingboard Holdings
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- PetroChina Company Limited
- SABIC
- Sekab
- Shandong Hualu Hengsheng Chemical Co., Ltd.
- Shanghai Huayi Energy Chemical Co., Ltd.
- Sipchem Company
- Tanfac Industries Ltd
- Wacker Chemie AG
- Yankuang Energy Group Company Limited
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen kohlenstoffarme Methanolversorgung für die Essigsäureproduktion, prospektive Formulierungsarbeiten und kommerzielle Produktionspartnerschaften. Im April 2026 kündigten INEOS und Sandpiper ein geplantes Texas-City-Methanolprojekt an, das explizit mit der Essigsäureproduktion von INEOS verknüpft ist. Am 21. Januar 2026 meldete Kemvera (ehemals New Iridium) den Abschluss seines anfänglichen Prozessdesignpakets für eine geplante Anlage mit einer kombinierten Jahreskapazität von ungefähr 50.000 Metrischen Tonnen für biobasierte Essigsäure und Bio-Ethylacetat. Diese Meilensteine trennen die Aufgabe der Entwicklung eines Rohstoffweges von der Arbeit der Qualifizierung einer Säureanwendung und der Organisation der Produktion.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kohlenstoffarme rohstoffgebundene Essigsäureversorgung | Zusammenarbeit vom April 2026 verknüpfte explizit geplante Methanolversorgung mit Säureproduktion | Essigsäureproduzenten, einschließlich des angekündigten Ankerabnehmers INEOS | Säureversorgungsvorschläge entwickeln, die an einen definierten Rohstoffweg gebunden sind | Investitionsverpflichtung, mit einer für 2027 angestrebten Entscheidung in der Ankündigung | Essigsäureproduzenten wie INEOS |
| Anwendungsentwicklung für biobasierte Essigsäure | Designmeilenstein vom Januar 2026 für eine geplante Gemeinschaftsproduktanlage | Prospektive Schuhwerk- und Desinfektionsmittelformulierungsentwickler, die das biobasierte Produktpaar evaluieren | Die Säurekomponente für eine bestimmte Formulierung qualifizieren, bevor die Versorgung skaliert wird | Prospektive Anwendungen in qualifizierte kommerzielle Anforderungen umwandeln | Biobasierte Chemieentwickler wie Kemvera |
| Produktionspartnerschaften für biobasierte Säure | Kemveras Fahrplan beschrieb die kommerzielle Inbetriebnahme mit einem Produktionspartner | Prospektive chemische Produktionspartner | Eine Partnerschaft um Engineering-Meilensteine und eine vereinbarte Säureproduktspezifikation strukturieren | Engineering-Abschluss und das für den kommerziellen Maßstab erforderliche Kapitalengagement | Chemieentwickler wie Kemvera und prospektive Produktionspartner |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, Kemveras biobasierte Säure mit einer definierten Formulierung zu kombinieren, bevor die Anlage zugesagt wird. Kemvera sieht kurzfristige Verwendungen für seine Bio-Essigsäure- und Bio-Ethylacetat-Produkte in Schuhwerk und Desinfektionsmitteln vor, und sein Fahrplan zielt auf den FEL-3-Abschluss im vierten Quartal 2026 und die kommerzielle Anlageninbetriebnahme mit einem Produktionspartner im zweiten Quartal 2028 ab. Die Qualifizierung der Säure für eine dieser Formulierungen vor einer Produktionspartnerentscheidung würde prospektiven Investoren eine Produktspezifikation und eine potenzielle Käuferanforderung geben, anhand derer sie das Engineering-Engagement bewerten können.
Neueste Industrielle Entwicklungen in Essigsäuremarkt
- Sep 2026: Unter Berufung auf nicht wettbewerbsfähige Energiekosten kündigte INEOS die Stilllegung aller 3 Hull Acetyls-Einheiten im Vereinigten Königreich bis auf weiteres an, wobei 2 die Produktion eingestellt hatten und die dritte dann innerhalb von Tagen offline gehen sollte.
- Jul 2026: Ab dem 24. Juli wendete der US-Handelsbeauftragte einen 12,5%igen Abschnitt-301-Zoll auf chinesische Essigsäure unter HTSUS 2915.21.00 an, mit Ausnahme von Artikeln für pharmazeutische Zwecke. Waren, die vor dem 24. Juli verladen und auf dem Transportweg waren, wurden ausgenommen, wenn sie vor dem 28. Juli eintrafen.
- Apr 2026: INEOS und Sandpiper Chemicals kündigten ein geplantes kohlenstoffarmes Methanolprojekt in Texas City an, bei dem INEOS bis zu 300.000 Tonnen pro Jahr für seine Essigsäureproduktion verwenden würde.
Essigsäuremarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Essigsäuremarkt misst die jährlichen Metrischen Tonnen Essigsäure, die weltweit für industrielle und kommerzielle Zwecke produziert werden. Das Volumen wird nach Derivatnachfrage, Produktionsweg, Anwendung und Region klassifiziert.
Ausschlüsse aus dem Umfang: Separat verkaufte nachgelagerte Derivatvolumina und -erlöse, separat verkaufte vorgelagerte Einsatzstoffe und Katalysatoren sowie fertige nachgelagerte Produkte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Derivat
- Vinylacetatmonomer (VAM)
- Gereinigte Terephthalsäure (PTA)
- Ethylacetat
- Essigsäureanhydrid
- Sonstige Derivate
- Nach Produktionsweg
- Methanolcarbonylierung
- Acetaldehydoxidation
- Ethylenoxidation
- Biobasierte Fermentation
- Nach Anwendung
- Klebstoffe, Farben und Beschichtungen
- Kunststoffe und Polymere
- Lebensmittel und Getränke
- Textil
- Medizin
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die öffentliche Forschung verwendet Quellen wie die internationalen Handelsdaten des US Census Bureau für Rohstoffhandelsströme, die Produktions- und Handelsstatistiken von Eurostat für den chemischen Sektor sowie das CompTox Chemicals Dashboard der US-Umweltschutzbehörde für chemische Identität und öffentliche Nutzungsinformationen. Peer-reviewed Literatur zur Essigsäurefermentation und die Fermentationsübersicht des Rates für wissenschaftliche und industrielle Forschung helfen dabei, aufkommende biologische Produktionsnachweise von etablierter industrieller Versorgung zu unterscheiden.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Berichterstattung der chemischen Industrie können Betriebskapazität, Ausfälle, Rohstoffvereinbarungen, Projektzeitpläne und nachgelagerte Nachfragesignale klären. Diese Quellen können mit Handels- und Produktionsreihen abgeglichen werden. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Essigsäureproduzenten, Derivathersteller, Händler und große Industrienutzer richten, wobei die Befragten kommerzielle, operative, Beschaffungs- und Planungsrollen abdecken. Ihre Schätzungen würden sekundäre Belege zu Betriebsvolumina, Eigenverbrauch, Handel und Segmentnachfrage testen, während ungelöste Lücken dokumentiert und gegen unabhängige Produktions-, Kapazitäts- und Handelsindikatoren trianguliert würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 40 % | EMEA: 28 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit der globalen Essigsäureproduktion und dem scheinbaren Angebot, das Industrie- und Gewerbekäufern zur Verfügung steht, und gleicht dann gemeldete Exporte, Importe und Angebotsänderungen ab, soweit die öffentlichen Reihen dies erlauben. Produzentenkapazität und -auslastung, Anlageninbetriebnahmen oder -abschaltungen, Derivatnachfrage in VAM- und PTA-Ketten sowie regionale Handelsbilanzen dienen als praktische Indikatoren, wobei Kapazität und Auslastung das kurzfristige Angebot begrenzen, Derivataktivität die Nachfrage informiert und Handel das Angebot über Regionen hinweg umverteilt. Historische Volumenmuster und diese Indikatoren können mit Szenarioanalysen projiziert werden, wenn Kapazitätszeitpläne oder Auslastung unsicher sind, wobei primäre Experten die variablenspezifischen Annahmen gegen Betriebsbedingungen und Kundennachfrage prüfen. Fehlende Beobachtungen werden mit vergleichbaren Produzenten- oder Regionalnachweisen begrenzt und als explizite Modelllücken beibehalten. Segmentanteile werden aus Nachweisen zu Routenmix, Derivatverbrauch, Endverbrauchsnachfrage sowie regionaler Produktion und Handel aufgebaut und dann überprüft, sodass die Kategorien mit dem globalen Volumen übereinstimmen. Selektive Bottom-up-Prüfungen verwenden offengelegte Produzentenproduktion oder Stichprobenkapazität mal Auslastung, wobei Lücken in der Abdeckung markiert und mit dem Top-down-Gesamtwert abgeglichen werden, anstatt als vollständige Lieferantenzusammenstellung behandelt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Produzentenoffenlegungen, Zollströme, Kapazitäts- und Auslastungssignale sowie nachgelagerte Aktivitäten und prüfen, ob unabhängig bezogene Indikatoren eine kohärente Volumengeschichte erzählen. Ausreißer, unerklärliche Jahres-zu-Jahres-Verschiebungen und wesentliche Unterschiede zwischen der Top-down-Schätzung und selektiven Produzentenprüfungen werden durch Quellenüberprüfung und Analytikerüberprüfung vor der Freigabe untersucht, wobei eine erneute Kontaktaufnahme mit Befragten ausgelöst wird, wenn eine bestimmte operative, zeitliche oder Umfangsannahme ungelöst bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn eine wesentliche Inbetriebnahme, Schließung, Handelsmaßnahme oder Produktionsstörung den Ausblick verändert, und vor der Lieferung einer neuen Überprüfung auf Quelldaten, Berechnungen, Segmentabstimmung und Konsistenz unterzogen.
Vergleich der Essigsäuremarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Essigsäuremarkt misst die jährlichen Metrischen Tonnen Essigsäure, die weltweit für industrielle und kommerzielle Zwecke produziert werden.
Wichtige Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Produzentenkapazität und -auslastung, Anlageninbetriebnahmen oder -abschaltungen, Derivatnachfrage in VAM- und PTA-Ketten sowie regionale Handelsbilanzen dienen als praktische Indikatoren, wobei Kapazität und Auslastung das kurzfristige Angebot begrenzen, Derivataktivität die Nachfrage informiert und Handel das Angebot über Regionen hinweg umverteilt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,45 Millionen Tonnen (2027) | |
| Peer-reviewed Artikel A | 20,3 Millionen Tonnen (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 9,6 % unter dem Wert dieses Berichts für 2027 von 22,45 Millionen Tonnen, 3 Jahre später. Das frühere Prognosejahr platziert die Schätzung unter dem späteren Vergleichsjahr. |
| Forschungsthese B | 20 Millionen Tonnen (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 10,9 % unter dem Wert dieses Berichts für 2027 von 22,45 Millionen Tonnen, 2 Jahre später. Die Quelle berichtet eine weltweite Produktionsprognose für 2025, die dem Vergleichsjahr vorausgeht. |
Die Analysten von Mordor Intelligence triangulieren Produzentenoffenlegungen, Zollströme, Kapazitäts- und Auslastungssignale sowie nachgelagerte Aktivitäten und prüfen, ob unabhängig bezogene Indikatoren eine kohärente Volumengeschichte erzählen.
Im Report beantwortete Schlüsselfragen
Wie groß ist der Essigsäuremarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich im Jahr 2027 22,45 Millionen Tonnen und bis 2032 27,78 Millionen Tonnen erreichen, bei einem CAGR von 4,35 % über 2027–2032.
Was unterstützt das Wachstum der Essigsäurenachfrage?
Die Nachfrage nach Vinylacetatmonomer und Erweiterungen der gereinigten Terephthalsäure (PTA) unterstützen das Wachstum. Jiangsu Hailun Petrochemical, eine Tochtergesellschaft von Jiangsu Sanfame Polyester Material, nahm im August 2025 sein PTA-Technologie-Upgrade- und Erweiterungsprojekt mit 3,2 Millionen Metrischen Tonnen pro Jahr in China in Betrieb.
Welches ist die größte Essigsäureanwendung?
Klebstoffe, Farben und Beschichtungen hielten im Jahr 2026 36,76 % des globalen Essigsäurevolumens. Medizinische Anwendungen werden voraussichtlich mit einem CAGR von 6,3 % über 2027–2032 wachsen.
Welche Unternehmen sind bedeutende Essigsäureproduzenten?
Celanese Corporation und INEOS gehören zu den bedeutenden Essigsäureproduzenten.
Was ist eine wichtige Kostenherausforderung für Essigsäurelieferanten?
Methanolpreisschwankungen können die Wirtschaftlichkeit der Säureproduktion erschweren. Gujarat Narmada Valley Fertilizers & Chemicals Limited zeigte variierende Methanolpreise in seiner indischen Rohstoff-Spread-Reihe von GJ 2021–22 bis GJ 2025–26.
Welche Region führt den Essigsäuresektor an?
Asien-Pazifik hielt im Jahr 2026 69,56 % des globalen Essigsäurevolumens und wird voraussichtlich mit einem CAGR von 4,95 % über 2027–2032 wachsen.