
Marktgröße und Marktanteil für metallische Stearate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.08 Milliarden US-Dollar |
| Marktgröße (2031) | 6.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.79 % |
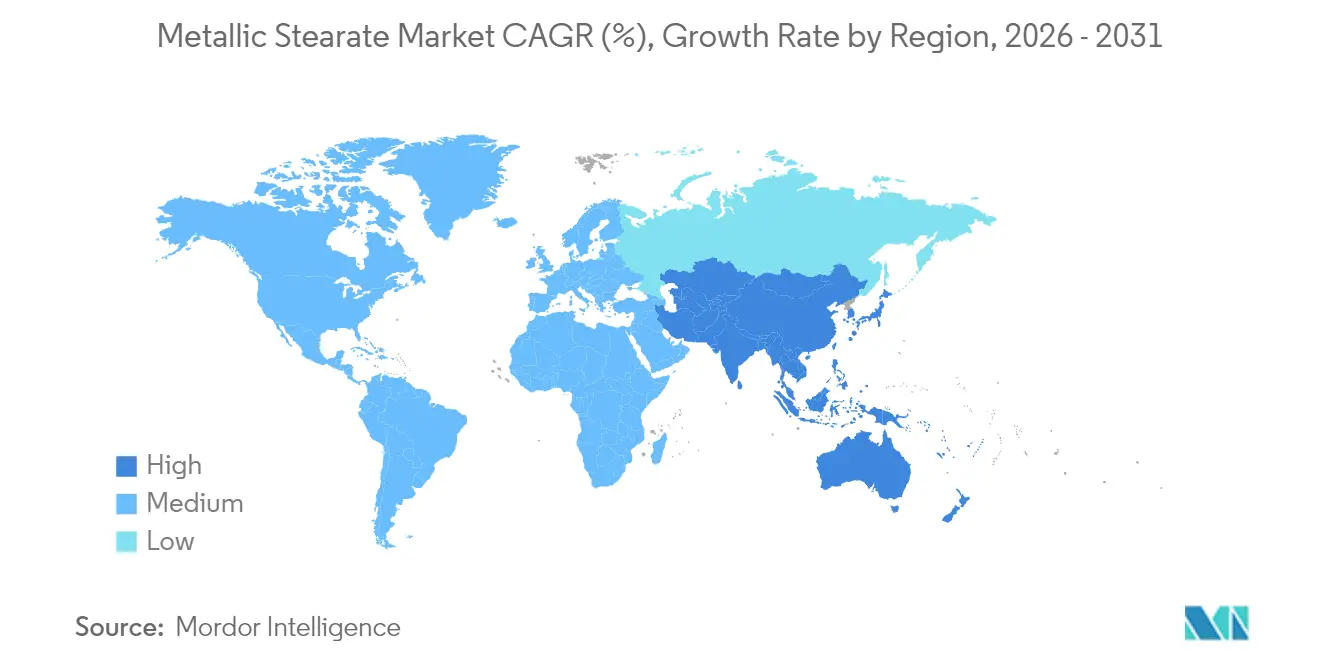
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
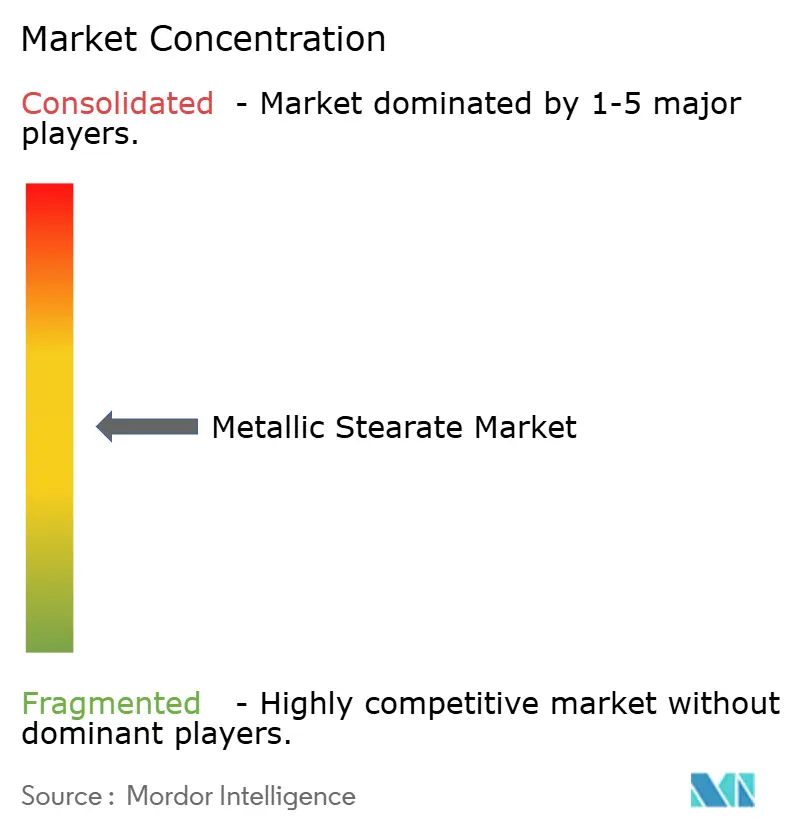
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für metallische Stearate von Mordor Intelligence
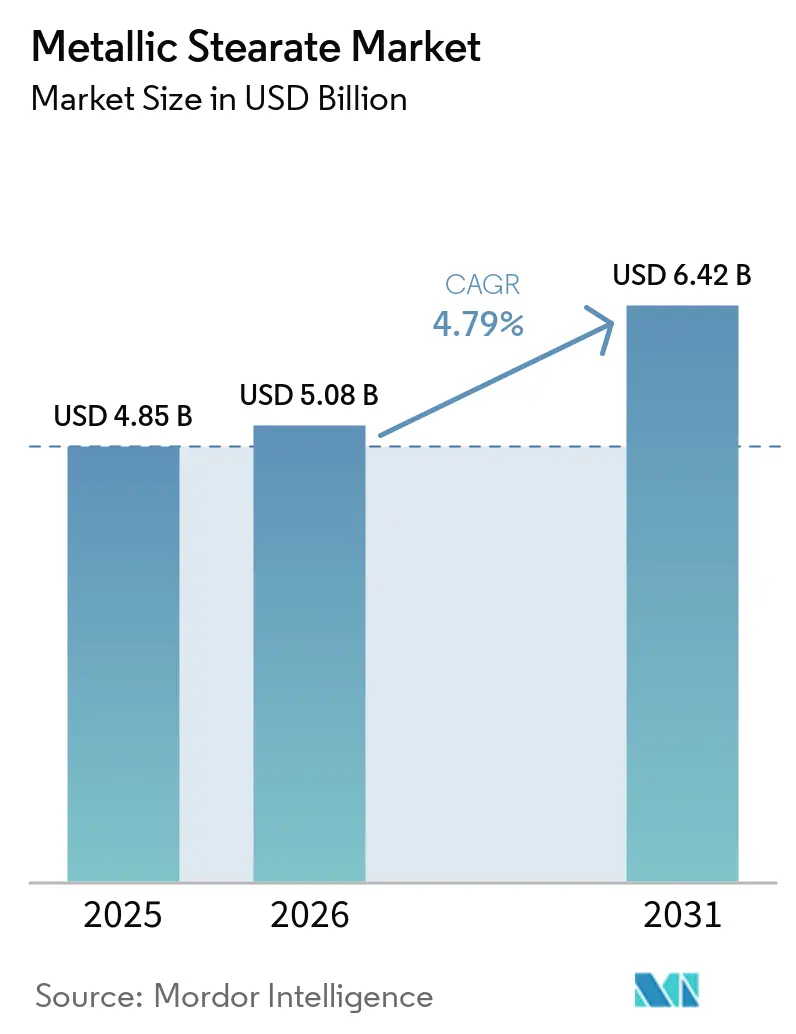
Die Marktgröße für metallische Stearate wurde im Jahr 2025 auf 4,85 Milliarden USD geschätzt und wird voraussichtlich von 5,08 Milliarden USD im Jahr 2026 auf 6,42 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 4,79 % während des Prognosezeitraums (2026–2031). Das Zusammenspiel aus zunehmendem Polymerwachstum, regulatorischen Veränderungen zugunsten von Calcium-Zink-Stabilisatorsystemen und steigender pharmazeutischer Tablettenproduktion festigt die Nachfragestabilität. Der anhaltende Bedarf an Leichtbaukunststoffen in der Automobil- und Verpackungsbranche, gepaart mit einer robusten asiatischen Fertigungskapazität, stärkt den kurzfristigen Aufwärtstrend. Gleichzeitig treiben strengere Grenzwerte für Blei in PVC und Verbesserungen in der Arzneimittelformulierungstechnologie die Endnutzer in Richtung reinerer Produkte, die den aufkommenden Qualitätsnormen entsprechen. Schwankungen beim Rohstoffpreis, die mit den Palmölmärkten zusammenhängen, stellen Kostenhemmnisse dar; dennoch setzt der Markt für metallische Stearate seine Expansion fort, da die Hersteller auf vertikale Integration setzen, die Beschaffung diversifizieren und in staubarme Dispersionstechnologien investieren.
Wesentliche Erkenntnisse des Berichts
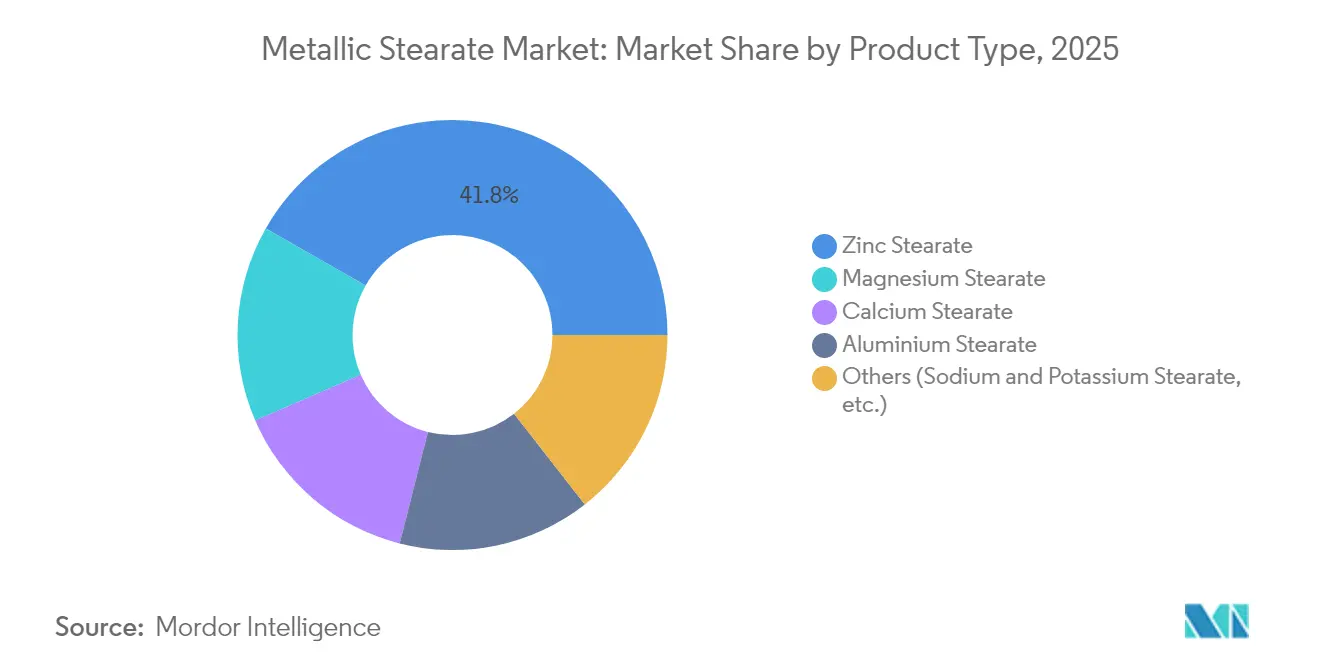
- Nach Produkttyp führte Zinkstearat mit einem Marktanteil von 41,75 % im Markt für metallische Stearate im Jahr 2025; Magnesiumstearat wird bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen.
- Nach Form hielt Pulver im Jahr 2025 einen Anteil von 46,90 % an der Marktgröße für metallische Stearate, während wässrige Dispersionen bis 2031 mit einer CAGR von 6,78 % wachsen sollen.
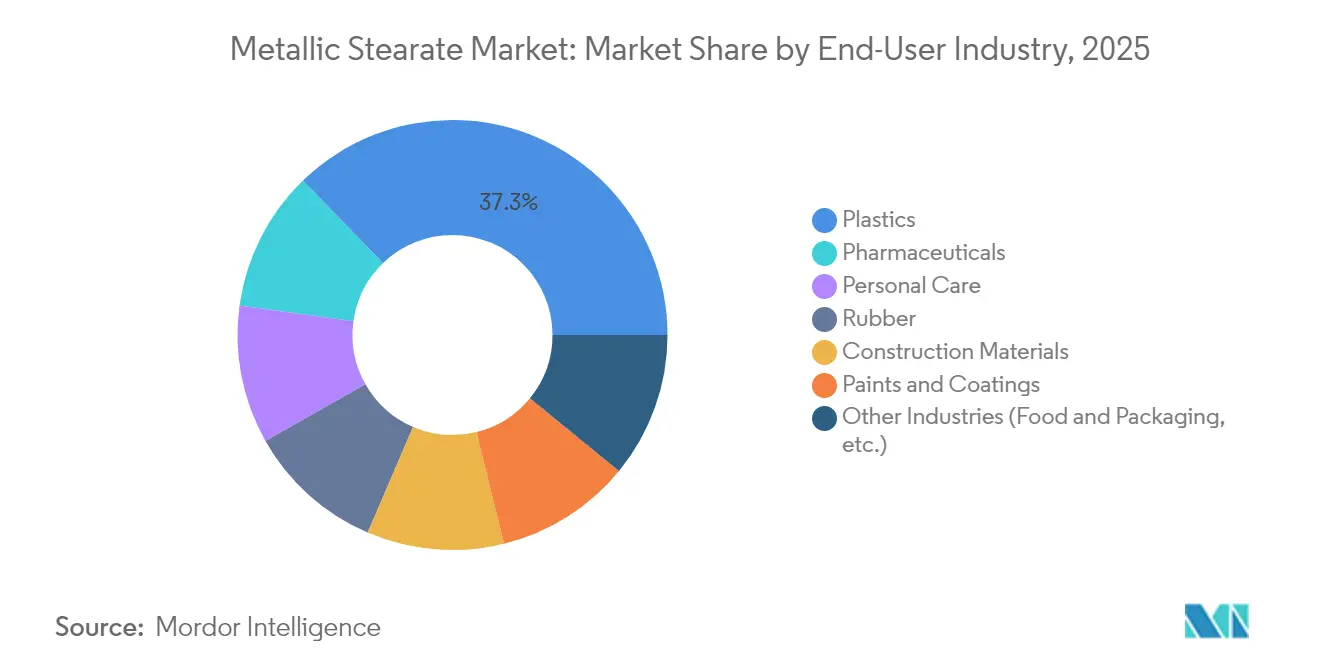
- Nach Endverbrauchsbranche entfielen im Jahr 2025 37,25 % der Marktgröße für metallische Stearate auf Kunststoffe und Polymere, während für Pharmazeutika die höchste CAGR von 5,92 % bis 2031 prognostiziert wird.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 50,85 % im Markt für metallische Stearate und wird bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Expansion der globalen Kunststoffproduktion | +1.8% | Global, mit Asien-Pazifik an der Spitze | Mittelfristig (2–4 Jahre) |
| Anstieg der pharmazeutischen Tablettenproduktion | +1.2% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Kosmetikverbrauchsnachfrage | +0.9% | Global, mit starkem Wachstum in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Umstieg auf bleifreie PVC-Stabilisatoren | +1.1% | Europa und Nordamerika, mit weltweiter Ausbreitung | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage aus dem Kautschuksegment | +0.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion der globalen Kunststoffproduktion
Die steigende Polyethylen- und Polypropylenproduktion treibt die Nachfrage nach Additiven an, da Verarbeiter auf metallische Stearate setzen, um Zykluszeiten zu verkürzen und die Oberflächengüte zu verbessern. Leichtbaukonzepte im Fahrzeugbau und Verpackungen mit Recyclinganteil verstärken den Bedarf an stabilen Formulierungen, die Verfärbung und thermischen Abbau verhindern. Chinas Führungsrolle bei Polymerkapazitäten sichert einen anhaltend hohen regionalen Verbrauch, während die integrierten Lieferketten Südostasiens sowohl Rohstoffverfügbarkeit als auch Kostenvorteile bieten. Neue Anwendungen in Batteriegehäusen und Photovoltaik-Rückseitenfolien erweitern das Wachstum über traditionelle Sektoren hinaus. Diese diversifizierte Nachfrage aus den Bereichen Automobil, Bauprodukte und Flexibelverpckung bildet die Grundlage für einen robusten Ausblick auf den Markt für metallische Stearate[1].
Anstieg der pharmazeutischen Tablettenproduktion
Eine höhere Lebenserwartung und Innovationen bei biologischen Arzneimitteln treiben die weltweite Produktion fester Darreichungsformen in die Höhe und stärken die Rolle von Magnesiumstearat als bewährtes Schmiermittel. Zwischen 2012 und 2023 genehmigte die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (Food and Drug Administration) 48 neue Arzneimittelzulassungen, die auf amorphen festen Dispersionen beruhen – einer Formulierungsklasse, in der metallische Stearate die Stabilität und Kompressibilität verbessern. Plattformen für die Dauerherstellung bevorzugen wässrige Dispersionen, die Staubentwicklung reduzieren und Reinigungszyklen beschleunigen, was die Aufnahme von Flüssigformaten weiter begünstigt. Die Expansion von Generika in Indien und die Umstellung von injizierbaren auf orale Darreichungsformen in Lateinamerika verbreitern die Nachfragebasis. Folglich verlagern sich pharmazeutische Präferenzen hin zu hochreinen Qualitätsstufen mit strengen Endotoxingrenzwerten, die die Wettbewerbsfähigkeit in regulierten Märkten unterstützen[2].
Steigende Kosmetikverbrauchsnachfrage
Die Nachfrage nach langanhaltenden Make-up-Produkten, Sonnenschutzmitteln und Herrenpflegeprodukten steigert den Einsatz von Aluminium- und Zinkstearaten, die als Rheologiemodifikatoren und wasserabweisende Mittel fungieren. Verbraucher in Schwellenländern steigen auf Premium-Marken um, was die Formulierungskomplexität erhöht und Inhaltsstoffe erfordert, die ihre Textur unter feuchten Bedingungen bewahren. Pflanzliche Rohstoffe treffen den Nerv nachhaltigkeitsbewusster Käufer, und Lieferanten heben nun die Rückverfolgbarkeit von Palmkernöl-basierter Stearinsäure hervor. Die behördliche Überprüfung von Talk veranlasst Markeninhaber, metallische Stearate als alternative Gleitadditive in Presspudern zu bevorzugen. Der digitale Handel beschleunigt die Einführung neuer Produkte und erhöht den Bedarf an Mehrzweck-Rohstoffen, die die Formulierungsbibliotheken vereinfachen.
Umstieg auf bleifreie PVC-Stabilisatoren
Die Verordnung (EU) 923/2023 begrenzt den Bleigehalt in PVC auf unter 0,1 Gewichtsprozent, was die Einführung von Calcium-Zink-Systemen beschleunigt, die Calciumstearat als Co-Stabilisator benötigen. Hersteller von Baumaterialien für Kabel, Rohre und Verkleidungen haben die Leistungsäquivalenz bei ähnlichen Dosierniveaus bestätigt. Marktführer haben proprietäre Mischungen eingeführt, die Ablagerungen und Geruchsentwicklung reduzieren und sowohl technische als auch Umweltziele erfüllen. Auch US-amerikanische Bauvorschriften entwickeln sich in Richtung bleifreier Materialien, was die weltweite Verbreitung ausweitet. Hersteller mit eigener Calciumstearat-Kapazität sichern sich daher Vorteile als Erstanwender und stärken die Kundenbindung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Grenzwerte für die Exposition am Arbeitsplatz | -0.7% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Stearinsäure als Rohstoff | -0.5% | Global, mit höheren Auswirkungen in importabhängigen Regionen | Mittelfristig (2–4 Jahre) |
| Substitution durch Montanwachs-Gleitadditive | -0.3% | Europa und Nordamerika, begrenzte Auswirkung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Grenzwerte für die Exposition am Arbeitsplatz
Das Nationale Institut für Arbeitssicherheit und Gesundheitsschutz (National Institute for Occupational Safety and Health) legt einen zeitgewichteten Mittelwert von 10 mg/m³ für Gesamtstaub und 5 mg/m³ für einatembaren Staub bei Zinkstearat fest. Die aktualisierte Angleichung des Hazard Communication Standard an das Globally Harmonized System (Global Harmonisiertes System zur Einstufung und Kennzeichnung von Chemikalien) verpflichtet die Hersteller, Sicherheitsdatenblätter zu aktualisieren, Etiketten anzupassen und in Staubabscheideausrüstung zu investieren. Arbeitsstätten stellen auf Granulate und Flüssigdispersionen um, die die Staubbelastung in der Luft minimieren – was zwar Umstellungskosten verursacht, aber Möglichkeiten für Premiumpreise eröffnet. Kleinere Compoundeure könnten Kapitalinvestitionen verschieben und damit vorübergehend die Nachfrage nach traditionellen Pulversorten dämpfen. Es wird jedoch erwartet, dass eine konsequente Durchsetzung den Markt für metallische Stearate bis 2027 in Richtung sichererer Darreichungsformen drängt.
Preisvolatilität bei Stearinsäure als Rohstoff
Engpässe in der Palmölproduktion, die auf das El-Niño-Wetterphänomen und Biodieselverpflichtungen in Indonesien und Malaysia zurückzuführen sind, verknapppen das Stearinsäureangebot und verteuern die Rohstoffkosten für Stearathersteller. Importabhängige Regionen sind stärker von Kostenschwankungen betroffen, da Fracht- und Währungsbewegungen die Rohstoffvolatilität verstärken. Die Substitution durch Talgfettsäuren oder synthetische Wege ist aufgrund höherer Reinigungskosten und regulatorischer Hürden bei pharmazeutischen Anwendungen und lebensmittelberührenden Verwendungen begrenzt. Vorwärtskäufe und Absicherungsstrategien mindern das Risiko, binden jedoch Betriebskapital. Insgesamt erodiert die Rohstoffinstabilität die Margen von Herstellern, die keine rückwärtige Integration in die Fettsäureraffinierung besitzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zinkstärke behält ihre Führungsposition, Magnesium gewinnt an DynamikZinkstearat erzielte im Jahr 2025 einen Marktanteil von 41,75 % im Markt für metallische Stearate, da seine Vielseitigkeit in PVC-, Kautschuk- und Kosmetikformulierungen es zu einem unverzichtbaren Additiv machte. Die Nachfrage bleibt stabil, da Compoundierer seine ausgewogenen Eigenschaften hinsichtlich Schmierung, Formtrennwirkung und Wärmestabilität schätzen. Inkrementelle Zuwächse entstehen durch recyclat-reiche Polyolefinmischungen, die effiziente Innengleitmittel benötigen, um einen gleichmäßigen Schmelzfluss zu erzielen. Im Gegensatz dazu wird für Magnesiumstearat bis 2031 eine CAGR von 5,72 % prognostiziert, was auf steigende pharmazeutische Tablettenvolumina zurückzuführen ist, die Konzentrationen zwischen 0,25 % und 5 % Gewichtsanteil für eine ordnungsgemäße Kompressibilität erfordern. Regulatorische Vertrautheit und geringe Toxizität stützen diesen anhaltenden Aufschwung. Kalziumstearat profitiert von stabilem Wachstum durch wasserabweisende Beimischungen in Beton und die Minderung von Ausblühungen in zementhaltigen Produkten, während Aluminiumstearat Nischenanwendungen in Beschichtungen und Schmierfetten bedient, bei denen eine hohe Gelfestigkeit entscheidend ist. Akademische Kooperationen zur Entwicklung hybrider Zink-Kalzium-Qualitäten veranschaulichen einen breiteren Trend hin zu maßgeschneiderter Funktionalität und signalisieren eine erneute Innovation trotz des ausgereiften Status von Zinkstearat im Markt für metallische Stearate.
Eine zweite Ebene, bestehend aus Natrium- und Kaliumstearaten, bedient Reinigungsmittel für die Körperpflege und industrielle Waschmittel, die biologisch abbaubare Profile anstreben. Die hohe Löslichkeit von Kaliumstearat gewinnt in sulfatfreien Shampoos an Bedeutung, während Natriumstearat die Transparenz von Seifenriegeln unterstützt. Marktführer differenzieren sich durch das Angebot von Koscher- und Halal-Zertifizierungen, um den wachsenden regulatorischen Anforderungen im Konsumgüterbereich gerecht zu werden. Über alle Chemikalien hinweg fordern Käufer engere Metallgehaltsspezifikationen und Rückverfolgbarkeit zu nachhaltig gewonnenen Fettsäuren. Diese Eigenschaften beeinflussen zunehmend die Vergabe von Verträgen und stärken den Wettbewerbsvorteil vollständig integrierter Lieferanten, die sowohl die Fettsäure- als auch die Metallsalzverarbeitung unter einem Dach kontrollieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Form:
Pulverdominanz steht vor wachsender Präferenz für flüssige FormatePulver hielt im Jahr 2025 einen Anteil von 46,90 % an der Marktgröße für metallische Stearate, da es mit traditionellen Chargenmisch- und Extrusionsverfahren in der Kunststoff- und Kautschukindustrie übereinstimmt. Anwender schätzen seine Rieseleigenschaften und die breite Kompatibilität mit Standarddosiersystemen. Bedenken hinsichtlich der Exposition am Arbeitsplatz veranlassen jedoch viele multinationale Pharmaunternehmen, auf wässrige Dispersionen umzusteigen, die mit einer CAGR von 6,78 % wachsen. Flüssige Formate lassen sich einfach in kontinuierliche Tablettenpressen integrieren, eliminieren Staubschutzvorrichtungen und verkürzen Umrüstzeiten, wodurch Gesamtkostenvorteile entstehen, die den höheren Einkaufspreis aufwiegen. Große Compoundeure investieren in geschlossene Förderanlagen, die Verschüttungen minimieren und die Akzeptanz weiter fördern.
Flocken und Prills bleiben im Kautschukkalander relevant, wo eine kontrollierte Auflösung für die Prozesskonsistenz unerlässlich ist. Hersteller optimieren Schüttdichte, Partikelgröße und Feuchtigkeitsprofil, um eine zuverlässige Dosierung in Hochdurchsatz-Innenmischern zu gewährleisten. Innovationen in der Dispersionstechnologie konzentrieren sich auf polymer-vordispergierte Masterbatche, die Kunden Dosiergenauigkeit und verbesserte Filmklarheit bieten. Mehrere führende Lieferanten haben wasserbasierte Systeme ohne flüchtige Amine eingeführt, was die Attraktivität für umweltbewusste PE- und PVC-Verarbeiter erhöht. Insgesamt unterstreichen diese Entwicklungen eine schrittweise Verlagerung weg von der Pulverdominanz hin zu hochwertigen, staubarmen Alternativen im Markt für metallische Stearate.
Nach Endverbraucherbranche:
Kunststoffe führen, Pharmazeutika beschleunigenKunststoffe und Polymere verbrauchten im Jahr 2025 37,25 % des globalen Volumens, angetrieben durch großvolumige Verpackungs-, Automobil- und Rohranwendungen, die von den schmelzeschmierenden und wärmestabilisierenden Eigenschaften metallischer Stearate profitieren. Die Additivfunktionalität wird weiterhin unverzichtbar bleiben, da der Recyclatanteil in Harzen steigt und Verarbeiter engere thermische Verarbeitungsfenster einhalten müssen. Gleichzeitig wird für Pharmazeutika bis 2031 eine CAGR von 5,92 % erwartet, da multinationale Unternehmen die Kapazität für die Dauerherstellung und biologische Therapeutika ausbauen. Regulierungsbehörden schreiben zunehmend datenreiche Hilfsstoffdokumentation vor, was etablierte Qualitätsstufen wie NF-konformes Magnesiumstearat für eine anhaltende Bevorzugung positioniert.
Die Kautschukindustrie erholt sich parallel zur Fahrzeugproduktion und setzt Zinkstearat als Antiblockiermittel in Styrol-Butadien- und Butylkautschukformulierungen ein. Körperpflege verzeichnet robustes mittleres einstelliges Wachstum, da Premium-Hautpflege- und Farbkosmetiklinien wasserabweisende Aluminium- und Zinkstearate benötigen, die das Produktgefühl und die Pigmentdispersion verbessern. Baumaterialien gewinnen an Bedeutung durch Calciumstearat-Zusätze, die kapillaren Wassereinzug in Betonfassaden verhindern und die Langlebigkeit hochwertiger Gebäudehüllen unterstützen. Die unterschiedlichen technischen und regulatorischen Anforderungen jedes Segments veranlassen Lieferanten, ihre technischen Serviceteams auszubauen und in anwendungsspezifische Pilotanlagen zu investieren, die die Kundennähe im Markt für metallische Stearate stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für metallische Stearate
Der asiatisch-pazifische Raum dominierte mit einem Umsatzanteil von 50,85 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 5,61 % wachsen. China beherrscht den Großteil der Harz- und Kautschukproduktion und stärkt damit den lokalen Verbrauch von Zink- und Calciumstearaten, während Indiens Chemiesektor auf dem Weg ist, von 220 Milliarden USD im Jahr 2022 auf 300 Milliarden USD im Jahr 2025 zu wachsen, was den regionalen Bedarf an Spezialadditiven vertieft. Die südostasiatischen Volkswirtschaften liefern integrierte palmölbasierte Fettsäuren, die exportorientierte Produktionsanlagen für metallische Stearate versorgen und damit die Effizienz der Lieferkette sowie wettbewerbsfähige Preise sichern.
Markt für metallische Stearate in Nordamerika und Europa
Nordamerika belegt den zweiten Platz nach Marktgröße, da seine pharmazeutische Produktionsbasis große Hilfsstoffabnehmer konzentriert, die auf eine Akkreditierung gemäß der aktuellen Guten Herstellungspraxis bestehen. Der Übergang zu bleifreien PVC-Verbindungen in Kabel, Leitungen und Vinylverkleidungen erzeugt zusätzliche Nachfrage. Kanadas Infrastrukturkonjunkturprogramm lenkt calciumstearat-behandelte Betonadditive in Autobahn- und Brückenprojekte und unterstützt damit ein moderates Wachstum. Europa positioniert sich an der Spitze des Ökodesigns und der Kreislaufwirtschaft, beherbergt frühe Anwender von Calcium-Zink-Stabilisatorsystemen für PVC und steigert die Investitionen in die Einhaltung regulatorischer Anforderungen, die hochreine Stearatqualitäten begünstigen. Deutschland und Italien beherbergen bedeutende Masterbatch-Hersteller, die das breitere europäische Kunststoffnetzwerk bedienen.
Markt für metallische Stearate in Nord- und Südamerika sowie im Nahen Osten und Afrika
Südamerika verzeichnet stabile, aber geringere Basisvolumina, hauptsächlich in Brasiliens PVC-Rohr- und Schuhwarenindustrie, während aufstrebende Pharmazeutische Cluster in Mexiko und Kolumbien Bereiche mit schnellerem Wachstum schaffen. Der Nahe Osten und Afrika verbrauchen derzeit einen kleinen Anteil, zeigen jedoch langfristiges Potenzial, da die Raffinerie- und Polymerverarbeitungskapazitäten wachsen. Die Investitionen des Golf-Kooperationsrats in Polyolefinderivate fördern die Additivnachfrage, während die Urbanisierung in Afrika den Bedarf an PVC-Rohren und Kosmetika antreibt und den Markt für metallische Stearate für eine schrittweise Durchdringung positioniert, da die regionale Fertigung zunimmt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Metallseifen beginnt mit Fettsäure-Rohstoffen (Stearinsäure, hauptsächlich aus Pflanzenölen wie Palm- und Palmkernöl gewonnen, mit begrenztem Ersatz durch Talg oder synthetische Verfahren in Hochreinheitsanwendungen) und Metalleinsatzstoffen (Zinkoxid, Calciumhydroxid, Magnesiumoxid und verwandte Carbonate/Hydroxide). Die Herstellung folgt typischerweise Direktneutralisations- oder Doppelzersetzungsverfahren, mit Filtration, Trocknung und Mahlung/Klassierung vor der Verpackung. Viele Hersteller nutzen automatisierte Prozesssteuerung (PLC/SCADA), um Metallgehalt und Partikelgröße innerhalb der von Kunststoffcompoundeuren und pharmazeutischen Hilfsstoffabnehmern geforderten Spezifikationen zu halten.
Nachgelagert werden die Produkte direkt an große Polymercompoundeure, PVC-Stabilisator- und Blendlieferanten, Kautschukverarbeiter sowie regulierte Endanwender in Pharma und Körperpflege verkauft. Distributoren unterstützen auch kleinere Formulierer und Exportkanäle. Wettbewerbsvorteile entstehen häufig durch Rückwärtsintegration in die Fettsäureraffination und Nähe zu Logistikknotenpunkten, was die Anfälligkeit gegenüber Schwankungen der Stearinsäurepreise und der Frachtvariabilität verringern kann. In Indien beispielsweise unterstützen heimische Kapazitäten und Exportzugang die Beteiligung von Herstellern wie Goldstab Organics (Sarigam) und Ravi Kiran Chemicals (Mumbai). Regionale Hersteller differenzieren sich zudem durch staubarme Formate (Granulate, Masterbatches, wässrige Dispersionen), die mit Vorgaben zur Arbeitsplatzexposition und schnelleren Umrüstungslinien im Einklang stehen.
Wettbewerbslandschaft
Der Markt für metallische Stearate weist eine moderate Fragmentierung auf. Baerlocher bleibt durch Werke auf mehreren Kontinenten und ein umfangreiches calciumbasiertes Stabilisatorportfolio, das mit dem globalen Trend hin zu bleifreiem PVC übereinstimmt, ein Referenzpunkt. Eine neue Erweiterung um 10.000 Tonnen pro Jahr, die im Mai 2025 am Standort Cincinnati abgeschlossen wurde, unterstreicht das Vertrauen in die langfristige Additivnachfrage. PMC Group nutzt die vertikal integrierte Fettsäureraffinierung und bietet pharmaqualitätskonformes Magnesiumstearat nach US-Pharmakopöe (US Pharmacopeia) an, während Dover Chemical eine Nische bei speziellen Zinkstearaten für Flammschutzmittel und Drahtlacke besetzt.
Die strategische Positionierung konzentriert sich auf Reinheit, Dispersionstechnologie und Compliance-Nachweise wie ISO 9001, ICH Q7 und Halal-Zertifizierung. Asiatische Hersteller wie Mittal Dhatu und Shandong Heji profitieren von heimischen Palmölderivaten-Strömen, die Kostenvorteile bei handelsüblichen Zink- und Calciumqualitäten bieten. Westliche Wettbewerber halten dagegen, indem sie lösemittelfreie wässrige Dispersionen einführen, die die Staubbelastung in Anlagen reduzieren und Genehmigungen im Bereich Umwelt, Gesundheit und Sicherheit (Environmental Health and Safety) beschleunigen. Jüngste Allianzen verknüpfen Additivlieferanten mit Polymercompoundierern, um gemeinsam maßgeschneiderte Masterbatche zu entwickeln, die die Lagerkomplexität für Kunden reduzieren. Kapitalinvestitionen haben sich auf energieeffiziente Reaktoraufrüstungen und automatisierte Verpackungslinien konzentriert, die die Produktintegrität wahren und das Kontaminationsrisiko minimieren.
Branchenführer im Markt für metallische Stearate
-
Baerlocher GmbH
-
Faci Asia Pacific Pte Ltd
-
Peter Greven GmbH and Co. KG
-
PMC Group, Inc.
-
Valtris Specialty Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für metallische Stearate Unternehmen in diesem Bericht
- Allbright Industries (M) Sdn Bhd
- Baerlocher GmbH
- Dover Chemical Corporation
- Faci Asia Pacific Pte Ltd
- Goldstab Organics Pvt Ltd
- IRRH Specialty Chemicals
- Kemipex
- Marathwada Chemicals
- Merck KGaA
- Mittal Dhatu Rashayan Udyog (Mittal Group)
- Nimbasia
- Peter Greven GmbH and Co. KG
- Platinum Industries Limited
- PMC Group, Inc.
- Sankalp Organics Private Limited
- Synergy Poly Additives Pvt Ltd
- Valtris Specialty Chemicals
- WSD CHEMICAL COMPANY
Marktchancen und Zukunftsaussichten
Es gibt eine engere Chance bei hochreinen und compliance-fähigen Qualitäten, bei denen Käufer stärkere Dokumentation und Prozesskontrolle wünschen, insbesondere für pharmazeutisches Magnesiumstearat und Polymeranwendungen, die sich hin zu bleifreien Stabilisierungssystemen bewegen. Da bleihaltige PVC-Formulierungen strengerer Prüfung unterliegen, steigt die Nachfrage nach Calciumstearat als Co-Stabilisator in Calcium-Zink-Systemen, und Anbieter mit integrierten Stearat- und Stabilisatorportfolios investieren zunehmend in die Lokalisierung ihrer Versorgung. Baerlocher hat diese Richtung durch seine Asien-Expansion aufgezeigt, einschließlich seines Malaysia-Projekts über 220 Millionen MYR für 30 kta Ca-Zn-Stearate, das im Mai 2025 angekündigt wurde und der Kundennachfrage nach regionaler Verfügbarkeit und kürzeren Lieferketten entspricht.
Formatinnovation ist eine weitere aktive Chance, da das Management der Arbeitsplatzexposition und Präferenzen für kontinuierliche Verarbeitung die Einführung staubarmer Liefersysteme fördern, insbesondere wässriger Dispersionen für die Polymerverarbeitung und Pharmabetriebe, die schnellere Reinigung und reduzierten Feinstaub in der Luft benötigen. Ein Beleg für diesen Wandel ist Norac Additives (Peter Greven), das die Produktion auf einer neuen US-Dispersionslinie für LIGAFLUID-Calciumstearat-Dispersionen aufgenommen hat (Mai 2024), was die lokalisierte Versorgung für Verarbeiter unterstützt, die auf flüssige oder dispersionsbasierte Dosierung umsteigen. Nachhaltigkeitsbezogene Beschaffung wird zudem in Körperpflege und pharmazeutischen Hilfsstoffen zunehmend zum Kaufkriterium, veranschaulicht durch Peter Grevens Einführung biobasierter Magnesiumstearat-Qualitäten aus RSPO-zertifiziertem Palmöl (April 2025). Dies schafft Raum für Anbieter, rückverfolgbare Fettsäurebeschaffung mit strengerer Verunreinigungskontrolle und Endnutzungszertifizierungen zu kombinieren.
Neueste Industrielle Entwicklungen in Markt für metallische Stearate
- Juni 2026: Baerlocher gab die Gründung der Baerlocher Germany GmbH & Co. KG mit Hauptsitz in Lingen bekannt, wobei die Struktur ab dem 1. Juli 2026 in Kraft tritt, um das operative Geschäft sowie PVC-Stabilisatoren und Spezialadditive in Europa zu steuern. Das Unternehmen erklärte, dass die neue Struktur den regionalen operativen Fokus für Additivportfolios stärkt, die auf Metallstearat basierende Lösungen für PVC-Verarbeitung und Polymercompoundierung umfassen. Zudem soll dies die Entscheidungsfindung für europäische Kunden vereinfachen, die mit strengeren Materialvorschriften und Leistungsanforderungen umgehen müssen.
- April 2025: Peter Greven stellte eine neue Reihe biobasierter Magnesiumstearat-Qualitäten aus RSPO-zertifiziertem Palmöl für pharmazeutische Tablettenformulierungen vor. Das Unternehmen positionierte das Angebot als Möglichkeit, die Magnesiumstearat-Versorgung mit Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen in Einklang zu bringen, während Leistungs- und Qualitätserwartungen an Hilfsstoffe in der regulierten Produktion erhalten bleiben. Die Einführung erhöht den Wettbewerbsdruck auf Anbieter ohne zertifizierte Rohstoffbeschaffung und hochreine Fertigungskontrollen.
- Mai 2024: Norac Additives, eine Tochtergesellschaft von Peter Greven, nahm die Produktion an einer neuen Dispersionslinie in den Vereinigten Staaten für LIGAFLUID-Calciumstearat-Dispersionen auf. Die Investition erhöht die lokale Verfügbarkeit staubarmer, prozessfreundlicher Formate, die eine sicherere Handhabung und eine gleichmäßigere Dosierung in der Polymerverarbeitung und verwandten Anwendungen unterstützen. Sie verringert zudem die Abhängigkeit von importierten Dispersionen für nordamerikanische Kunden, die Versorgungssicherheit und kürzere Lieferzeiten anstreben.
Markt für metallische Stearate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz aus dem Verkauf von metallischen Stearaten, die als Prozesshilfsmittel und funktionelle Additive in der industriellen Fertigung hergestellt und eingesetzt werden, wobei die Nachfrage mit der nachgelagerten Produktion und dem Additivbedarf schwankt.
Ausschlüsse aus dem Umfang: Interne Transfers, reine Lohnverarbeitungserlöse und Nicht-Stearat-Fettsäuresalze, die nicht als metallische Stearate vermarktet werden, sind ausgeschlossen, da sie nicht mit der für diese Schätzung verwendeten Produktgrenze übereinstimmen würden.
Segmentierungsübersicht
- Nach Produkttyp
- Zinkstearat
- Calciumstearat
- Magnesiumstearat
- Aluminiumstearat
- Sonstige (Natrium- und Kaliumstearat usw.)
- Nach Form
- Pulver
- Flocken
- Granulate
- Wässrige Dispersion
- Nach Endverbraucherbranche
- Kunststoffe
- Kautschuk
- Pharmazeutika
- Körperpflege
- Baumaterialien
- Farben und Beschichtungen
- Sonstige Branchen (Lebensmittel und Verpackung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Abstimmung der Produktgrenze und der Endverknüpfungen, damit dieselbe chemische Familie nicht mehrfach in Kunststoffen, Kautschuk und Beschichtungen erfasst wird. Für Grenzprüfungen stützen wir uns auf öffentliche Quellen wie UN-Comtrade-Handelsstatistiken, USITC-Daten, Eurostat und makroökonomische Indikatoren der Weltbank sowie auf staatliche Umwelt- und Chemikaliensicherheitsportale, die auf Compliance-Verschiebungen hinweisen können, die Formulierungen betreffen.
Anschließend verknüpfen wir angebots- und nachfrageseitige Signale durch Jahresberichte von Unternehmen, Investorenpräsentationen, Hinweise von Branchenverbänden und glaubwürdige Presseberichte zu Kapazitäten, Rohstoffkostenbewegungen und nachgelagerter Produktion. Wenn Offenlegungen begrenzt sind, verwenden wir kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und Patentdatenbankeinträge, um Produzentenmaßstab und Innovationsrichtung abzuleiten. Die hier genannten Desk-Quellen sind illustrativ und nicht erschöpfend; wir haben viele weitere öffentliche Referenzen für die Datenerhebung, Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung der Treiber von Kaufvolumina und Preisgestaltung, da metallische Stearate häufig eher Verarbeitungsraten und Formulierungsentscheidungen als die Verbraucherstimmung widerspiegeln. Wir haben mit Stakeholdern aus Produzenten, Distributoren, Compoundeuren und Endverbrauchsformulierern gesprochen und die Ansichten aus dem asiatisch-pazifischen Raum, EMEA und Amerika verglichen, um zu vermeiden, dass das Verbrauchsmuster einer Region direkt auf die anderen übertragen wird.
Die Angaben der Befragten wurden verwendet, um zu bestätigen, welche nachgelagerten Anwendungskategorien für jede Region am wichtigsten sind, und um die im Größenmodell angewandten Annahmen zur Additivbeladung zu plausibilisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 16 % | Asiatisch-pazifischer Raum: 47 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 51 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einer Top-down- und Bottom-up-Logik, bei der Produktions- und Handelsdaten den verfügbaren Nachfragepool nach Region rekonstruieren, bevor er der Verwendung metallischer Stearate in wichtigen industriellen Anwendungen zugeordnet wird. Um es praktikabel zu halten, beginnen wir mit Indikatoren wie der Kunststoff- und Polymerverarbeitungsleistung, der Kautschukcompoundierungsaktivität, den Produktionstrends bei Farben und Lacken sowie der Nachfrage nach Baumaterialien und wenden dann typische Additivbeladungsmuster an, die durch Interviews validiert wurden.
Das Modell wird mithilfe selektiver Bottom-up-Näherungen einem Stresstest unterzogen, beispielsweise durch Stichprobenpreisbereiche nach Metalltyp, Kanalaufschläge und eine Zusammenfassung der sichtbaren Lieferantenpräsenz in großen Verbrauchsregionen. Wenn einige Teile des Marktes keine klaren Aufteilungen offenlegen, werden Lücken durch Proxy-Verhältnisse auf der Grundlage ähnlicher Endverbrauchsmischungen und bestätigtem regionalem Verbrauchsverhalten geschlossen und erst nach Primärprüfungen angepasst. Für die Prognose wird eine Szenarioanalyse mit einem zentralen Fall verwendet, der das Volumenwachstum mit nachgelagerten Fertigungsindizes und die Preisbewegung mit Rohstofftrends verknüpft, wobei die Annahmen mithilfe des Expertenkonsenses aus der Feldarbeit aktualisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellausgaben mit unabhängigen Signalen wie Handelsströmen, nachgelagerten Produktionsindizes und sichtbaren Kapazitätsankündigungen sowie durch die Überprüfung, ob die impliziten Preise innerhalb realistischer Bandbreiten nach Region bleiben. Wenn eine Abweichung zu groß erscheint, überprüfen wir die Definitionen, führen eine Sensitivitätsanalyse der wichtigsten Treiber durch und nehmen erneut Kontakt mit ausgewählten Interviewpartnern auf, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur ist.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungen, damit Annahmen, Umrechnungen und Jahresabstimmungen konsistent über alle Regionen hinweg angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, regulierungsbedingte Formulierungsänderungen oder starke Rohstoffschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgröße für metallische Stearate von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für metallische Stearate variieren häufig, da die Grenzen nicht immer identisch sind, selbst wenn die Titel ähnlich klingen. Unterschiede entstehen in der Regel dadurch, was als metallische Stearate im Vergleich zu benachbarten Additiven gezählt wird, welches Basisjahr verwendet wird und ob die Preisgestaltung als ein einziger globaler Durchschnitt modelliert oder regional aufgebaut wird.
Durch die Verfolgung von Endverbrauchsoutputindikatoren und die Aktualisierung des Währungszeitpunkts und der regionalen Preisaufschläge hält Mordor Intelligence den Gesamtwert für 2026 an den anwendungsgebundenen Verbrauch gebunden, anstatt Nicht-Stearat-Fettsäuresalze einzubeziehen oder einen einheitlichen durchschnittlichen Verkaufspreis für alle Regionen zu verwenden. Lücken entstehen auch, wenn eine Schätzung auf einem konservativen Nachfrageszenario basiert, das an ein langsameres Wachstum bei Kunststoffen und Kautschuk geknüpft ist, während eine andere eine schnellere Durchdringung bei Beschichtungen und Baumaterialien annimmt, ohne ausreichende Validierungsprüfungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,08 Milliarden USD (2026) | |
| Global Consultancy A | 4,69 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und berichtet im Allgemeinen über eine gleichmäßigere Preisentwicklung, was den impliziten Wert für 2026 komprimieren kann, wenn regionale rohstoffgebundene Preisschwankungen nicht berücksichtigt werden. |
| Industry Publisher B | 4,96 Milliarden USD (2025) | Verankert die Größenbestimmung an einem Basisjahr 2025 und scheint breitere Nachfrageannahmen über Endverwendungen hinweg anzuwenden, was die Gesamtwerte verschieben kann, wenn anwendungsspezifische Beladungsraten und Handelsüberprüfungen nicht betont werden. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich aus der Jahresabstimmung, dem, was in der Nähe der Produktgrenze einbezogen wird, und der Art und Weise, wie Preise über Regionen und Jahre hinweg übertragen werden. Wenn der Markt aus klaren Nachfrageindikatoren aufgebaut und dann anhand von Handels- und Kapazitätssignalen überprüft wird, ist das Endergebnis leichter nachzuvollziehen und zu wiederholen, was Nutzern hilft, Szenarien mit weniger versteckten Annahmen zu vergleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für metallische Stearate?
Der Markt für metallische Stearate hatte im Jahr 2026 einen Wert von 5,08 Milliarden USD.
Wie schnell wird der Markt für metallische Stearate voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 4,79 % wachsen und bis 2031 einen Wert von 6,42 Milliarden USD erreichen.
Welcher Produkttyp führt den Markt für metallische Stearate an?
Zinkstearat hält mit einem Anteil von 41,75 % im Jahr 2025 die Spitzenposition, gestützt durch seine breite Verwendung in PVC, Kautschuk und Kosmetik.
Warum steigt die Nachfrage nach Magnesiumstearat?
Das Wachstum der pharmazeutischen Tablettenproduktion und der Wandel hin zu Plattformen für die Dauerherstellung treiben eine CAGR von 6,15 % für Magnesiumstearat bis 2031 an.