
Marktgröße und Marktanteil der Ameisensäure
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
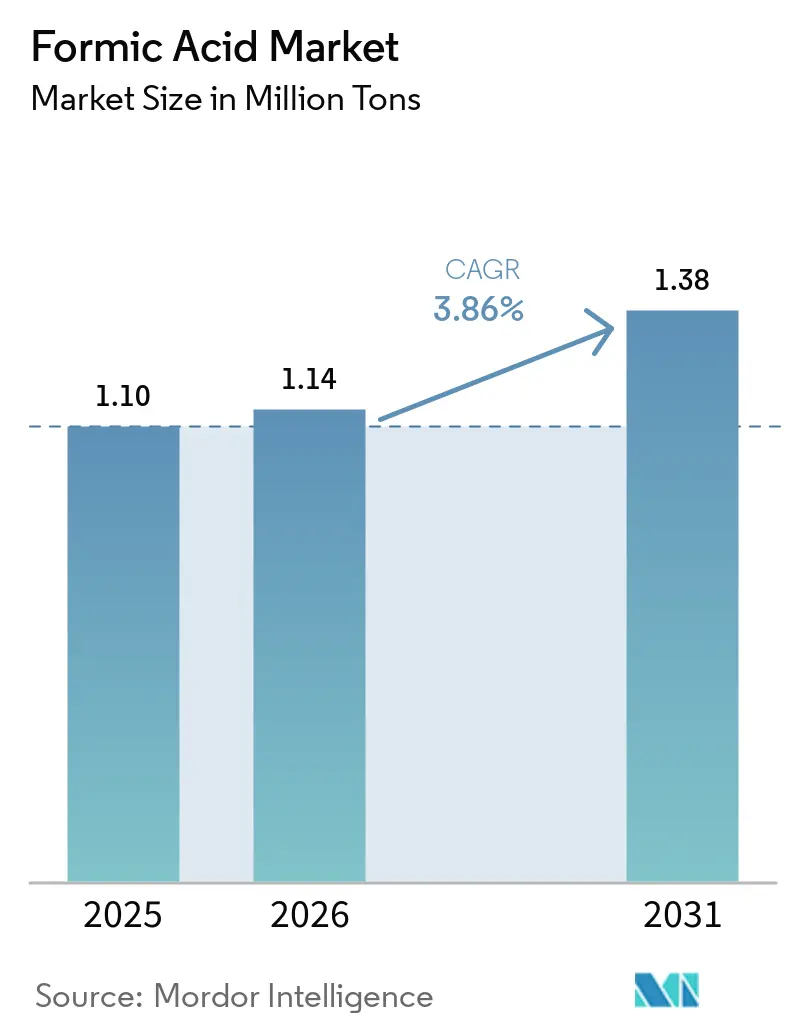
| Marktvolumen (2026) | 1.14 Millionen Tonnen |
| Marktvolumen (2031) | 1.38 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.86 % |
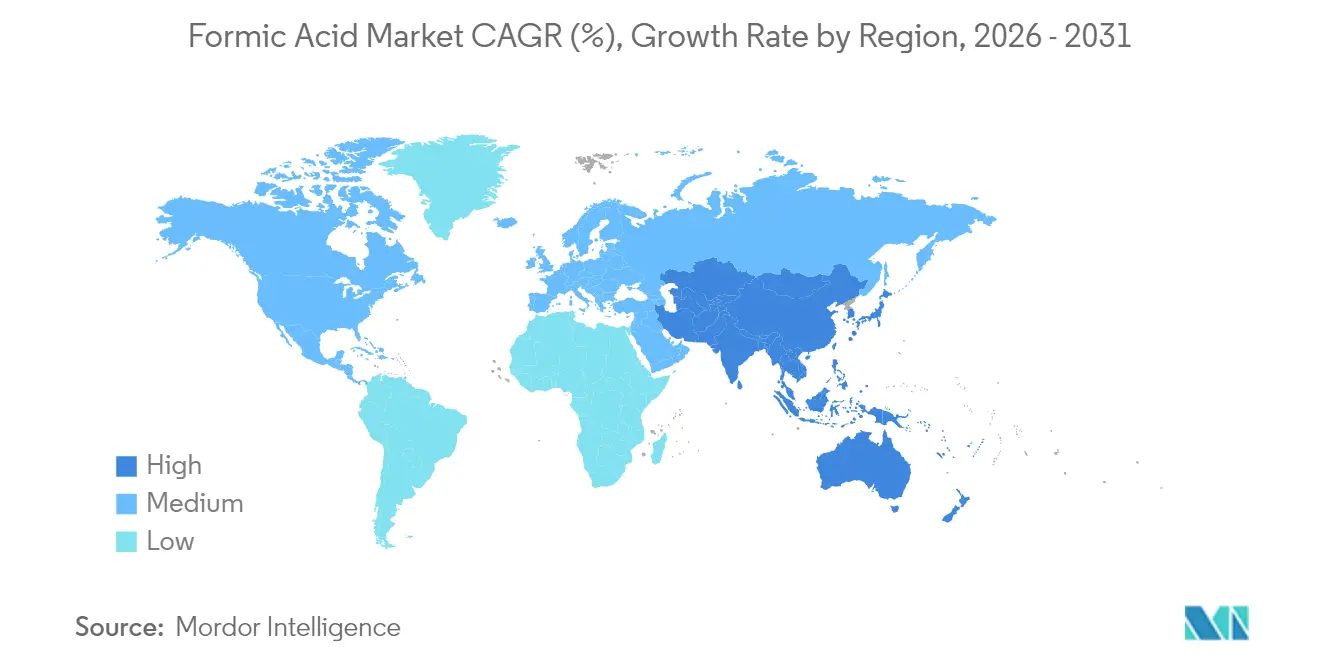
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
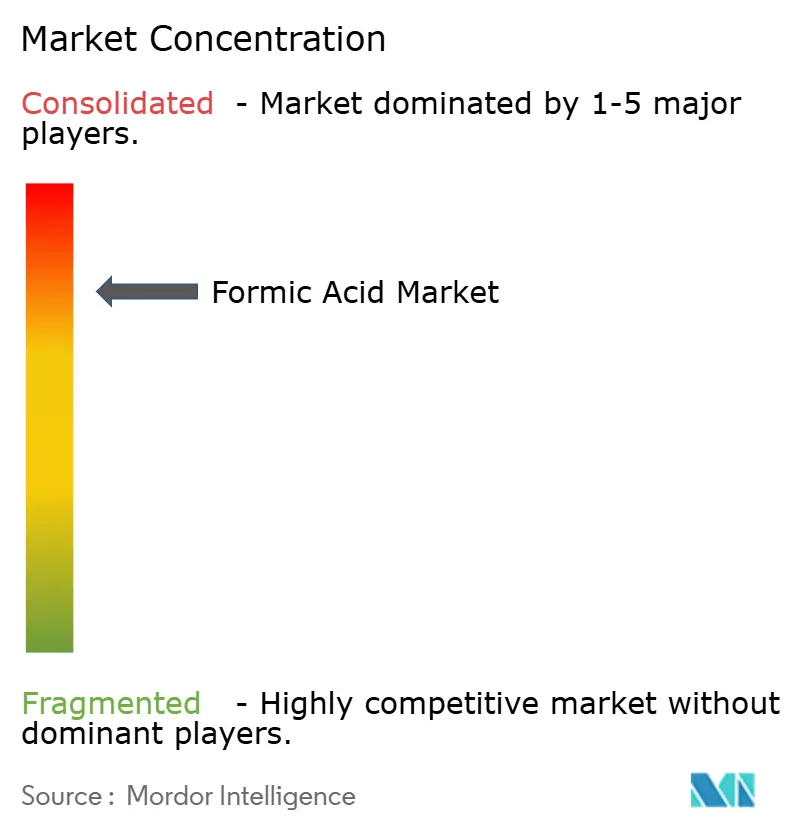
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ameisensäure von Mordor Intelligence
Die Marktgröße für Ameisensäure wurde im Jahr 2025 auf 1,10 Millionen Tonnen geschätzt und soll von 1,14 Millionen Tonnen im Jahr 2026 auf 1,38 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 3,86 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage nach antibiotikafreiem Tierfutter, zunehmende Investitionen in die biobasierte Produktion sowie ein stetiger Einsatz in der Leder-, Kautschuk- und Pharmaindustrie stützen diesen Wachstumspfad. Die Konservierung von Tierfutter macht bereits 37,04 % des weltweiten Verbrauchs aus, und biobasierte Produktionswege expandieren mit einem CAGR von 4,72 %, da Hersteller einen geringeren CO₂-Fußabdruck anstreben. Die regionale Dynamik wird von Asien-Pazifik angeführt, wo reichlich Produktionskapazitäten und unterstützende politische Rahmenbedingungen bis 2031 einen regionalen CAGR von 4,49 % sichern sollen. Prozessinnovationen – insbesondere die elektrochemische Umwandlung von CO₂ in Ameisensäure – könnten die Angebotsökonomie weiter umgestalten, da Pilotprojekte auf den kommerziellen Maßstab zusteuern
Wichtigste Erkenntnisse des Berichts
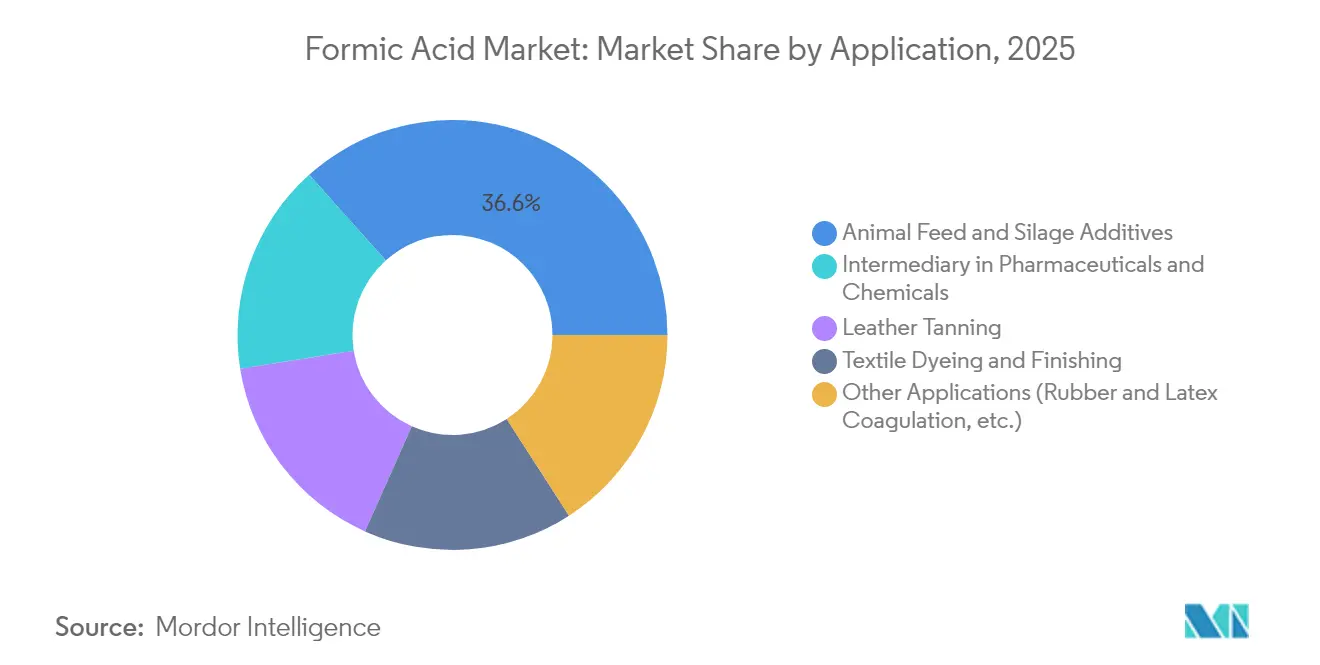
- Nach Anwendung führten Tierfutter- und Silierzusätze mit einem Anteil von 36,62 % am Ameisensäuremarkt im Jahr 2025; das Segment soll bis 2031 mit einem CAGR von 4,12 % wachsen.
- Nach Produktionsweg hielt die Methylformiat-Hydrolyse im Jahr 2025 einen Anteil von 58,74 % an der Marktgröße für Ameisensäure, während biobasierte Produktionswege bis 2031 mit einem CAGR von 4,6 % expandieren sollen.
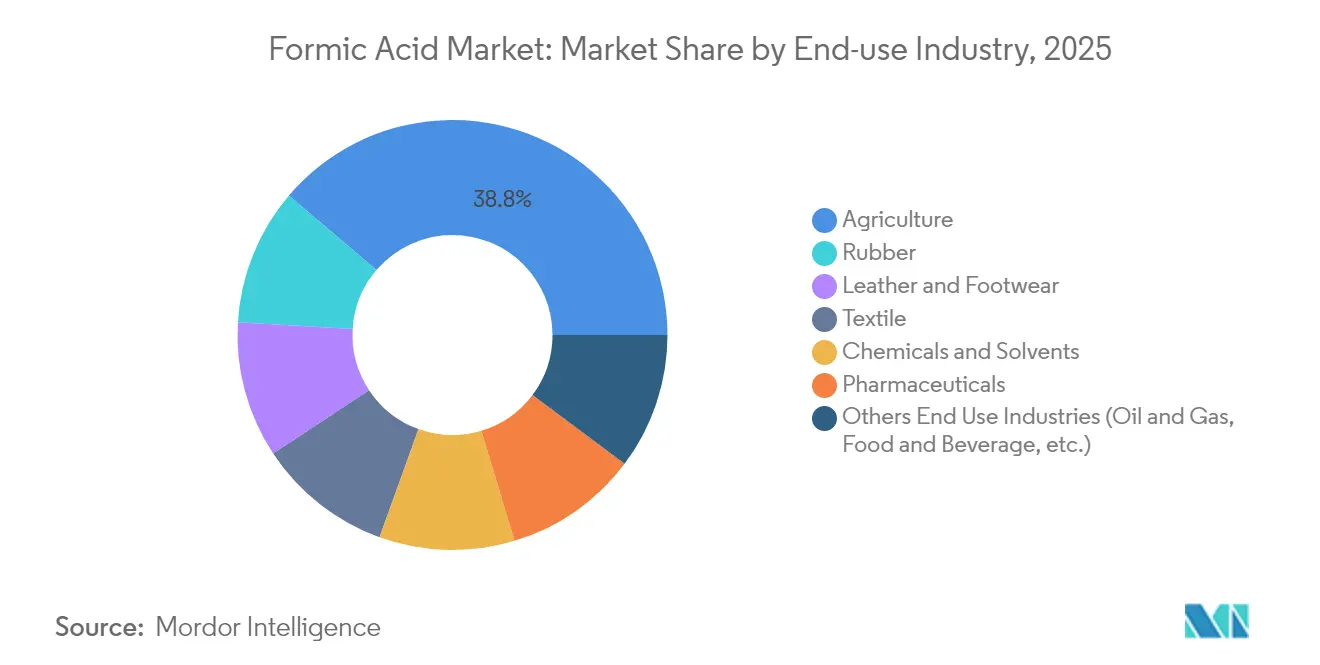
- Nach Endverbrauchsbranche dominierte die Landwirtschaft im Jahr 2025 mit einem Anteil von 38,76 % am Ameisensäuremarkt; die Pharmaindustrie stellt die am schnellsten wachsende Endverbrauchsbranche mit einem CAGR von 4,38 % bis 2031 dar.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 52,88 % am Ameisensäuremarkt und verzeichnet einen regionalen CAGR von 4,49 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Tierfutter- und Silierzusätzen | +1.2% | Europa und Nordamerika (am stärksten); global | Mittelfristig (2–4 Jahre) |
| Erhebliche Nachfrage aus der Leder- und Gerbindustrie | +0.8% | China und Indien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Kautschukprodukten | +0.7% | Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz in der Pharmaindustrie | +0.6% | Nordamerika und Europa | Langfristig (≥ 5 Jahre) |
| Wachsende Fortschritte in der biobasierten Produktion | +0.5% | Europa und Nordamerika | Lang- fristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Tierfutter- und Silierzusätzen
Die Nachfrage nach antibiotikafreier Viehproduktion hat Ameisensäure als bevorzugtes Konservierungs- und antimikrobielles Mittel positioniert. Bei 4 kg/Tonne in Geflügelrationen kann die Säure Salmonellen-Keimzahlen auf nicht nachweisbare Werte senken, die Lebensmittelsicherheit gewährleisten und die Einhaltung gesetzlicher Vorschriften stärken. Die Europäische Behörde für Lebensmittelsicherheit erlaubt Einmischungsraten von bis zu 12.000 mg/kg für Schweine und 10.000 mg/kg für Geflügel und schafft damit Rechtssicherheit, die die Akzeptanz beschleunigt[1]. Diese Faktoren heben den Verbrauch im Futtersegment insgesamt über das Gesamtwachstum des Marktes für Ameisensäure.
Erhebliche Nachfrage aus der Leder- und Gerbindustrie
Die Herstellung von Premiumleder ist auf Ameisensäure angewiesen, um den pH-Wert des Bades auf 3,8–4,2 einzustellen, die Chromfixierung zu beschleunigen und gleichzeitig die Salzbelastung im Vergleich zu Mineralsäuren zu senken. Chinesische und indische Gerbereien, die einen erheblichen Teil der weltweiten Häute liefern, fordern zunehmend eine Reinheit von ≥ 85 %, was Preisaufschlagsmöglichkeiten für Lieferanten eröffnet, die Konsistenz garantieren können.
Steigende Nachfrage nach Kautschukprodukten
Naturkautschukverarbeiter bevorzugen Ameisensäure für eine präzise Koagulation, die die Trocknungszeiten von Platten verkürzt und die Zugfestigkeit verbessert. BASF stellt fest, dass die Qualitätsstufen 85 % und 94 % das beste Kosten-Leistungs-Verhältnis bieten und eine beschleunigte Akzeptanz in Malaysia, Thailand und Indonesien unterstützen.
Wachsende Akzeptanz in der Pharmaindustrie aufgrund antibakterieller Eigenschaften
Forschungsteams entwickeln aus Ameisensäure gewonnene Hydrogele, die die Heilung diabetischer Wunden durch Förderung der Geweberegeneration beschleunigen. Die Kompatibilität der Verbindung mit zahlreichen funktionellen Gruppen macht sie auch zu einem unverzichtbaren Zwischenprodukt bei der Synthese von Wirkstoffen, was die Nachfrage nach pharmazeutisch reinem Material mit höheren Margen steigert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Methanol als Rohstoff | −0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Risiken im Zusammenhang mit Korrosion und Handhabung | −0.6% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Biopropionsäure als Alternative | -0.3% | Europa und Nordamerika | Lang- fristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Methanol als Rohstoff
Da Methanol 60–70 % der Produktionskosten bei der Methylformiathydrolyse ausmacht, komprimieren erdgasgebundene Preisschwankungen die Margen und erschweren langfristige Lieferverträge. Hersteller sichern sich ab, indem sie CO₂-Elektroreduktionsverfahren erproben, die die Rohstoffabhängigkeit durchbrechen könnten, wenn die Preise für erneuerbare Energie weiter sinken.
Risiken im Zusammenhang mit Korrosion und Handhabung
Konzentrationen über 85 % korrodieren Kohlenstoffstahl und erfordern Ausrüstungen aus Edelstahl oder mit Polymerbeschichtung, was die Investitionskosten erhöht. Die OSHA-Expositionsgrenzwerte von 5 ppm erfordern darüber hinaus strenge Belüftungs- und persönliche Schutzmaßnahmen [2]. Formulierer wie Borregaard haben darauf mit lignosulfonatgepufferten Mischungen reagiert, die die Korrosivität reduzieren und gleichzeitig die antimikrobielle Wirkung erhalten, was kleineren Futtermittelbetrieben den Zugang ermöglicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Anwendung:
Futterzusätze treiben die Marktdynamik anTierfutter- und Silierzusätze kontrollierten im Jahr 2025 36,62 % des globalen Volumens und stellten damit den größten Anteil an der Marktgröße für Ameisensäure. Gestützt durch regulatorische Einschränkungen bei antibiotischen Wachstumsförderern wird erwartet, dass sich dieser Anteil mit einer CAGR von 4,12 % ausweitet. In Geflügelrationen eliminieren Einmischungsraten von 4 kg/Tonne nachweisbare Salmonellen, was das Vertrauen der Landwirte und die Akzeptanz des Einzelhandels stärkt. Das Ledergerben bleibt die zweitgrößte Anwendung und profitiert von den pH-Kontroll- und Chromdurchdringungsvorteilen der Säure, während Textilbetriebe ihren Wert als Puffer im Farbbad schätzen. Pharmazeutische und Spezialchemikalienanwendungen entstehen, wo hohe Reinheitsanforderungen Premiumpreise erzielen.
Wachstumsaussichten erstrecken sich auf die Naturkautschukverarbeitung, die Ameisensäure für schnellere Koagulationskinetik und höhere Gesamtzugfestigkeit einsetzt. Reinigung und Entkalkung besetzen eine stabile, aber kleinere Nische und nutzen die mineralauflösende Kraft der Säure bei geringerer Umweltbelastung als stärkere anorganische Säuren. Sicherheitstechnisch konzipierte Formulierungen wie SoftAcid erweitern den Zugang für kleinere Betriebe, was auf ein inkrementelles Nachfragewachstum im Prognosezeitraum hindeutet.

Produktionsmethode:
Effizienz treibt Prozessinnovation anDie Methylformiathydrolyse hielt im Jahr 2025 einen Anteil von 58,74 % am Markt für Ameisensäure, was auf günstige Skaleneffekte und ausgereifte Technologie zurückzuführen ist. Die Carbonylierung bleibt der zweitgrößte Anteil, während biobasierte Verfahren mit einer CAGR von 4,6 % rasch zunehmen, da Hersteller eine Entkopplung von fossilen Rohstoffen anstreben. Das Oxalsäureverfahren besetzt eine Nische für ultrahohe Reinheit. Durchbrüche des Nationalen Labors für erneuerbare Energien haben gezeigt, dass eine Membranelektrodenanordnung CO₂ direkt in konzentrierte Ameisensäure mit hoher Faradayscher Effizienz umwandeln kann, was die Grundlage für eine kommerzielle Einführung legt, wenn die Kosten für erneuerbare Energie unter 2,3 Cent/kWh fallen.
Im nächsten Jahrzehnt wird erwartet, dass Kapitalinvestitionen in Richtung kohlenstoffarmer Verfahren tendieren, insbesondere in Europa und Nordamerika, wo CO₂-Bepreisungsregime strenger werden. Hersteller, die frühzeitig in CO₂-zu-Ameisensäure-Anlagen investieren, können sich Pioniervorteile in Beschaffungskanälen für grüne Chemie sichern und möglicherweise die regionalen Wettbewerbspositionen neu gestalten.
Endverbrauchsbranche:
Landwirtschaftliche Anwendungen führen das Wachstum anDie Landwirtschaft repräsentierte im Jahr 2025 38,76 % der Nachfrage und soll bis 2031 mit einer CAGR von 4,33 % wachsen – stärker als der Gesamtmarkt für Ameisensäure. Die Akzeptanz wird von Viehhaltern vorangetrieben, die Antibiotika durch organische Säuren ersetzen, um strengeren Lebensmittelsicherheitsvorschriften zu entsprechen. Leder und Schuhe belegten volumenmäßig den zweiten Platz; die anhaltende Urbanisierung in Asien unterstützt ein stetiges Wachstum für dieses Segment trotz zunehmender Umweltprüfung. Textilbetriebe verwenden die Säure als pH-Regler im Farbbad, während Verbraucher von Chemikalien und Lösungsmitteln ihre Reaktivität zur Herstellung von Estern und Formiaten schätzen.
Pharmazeutische Anwendungen liefern trotz geringerer Volumina hohe Margen dank strenger Reinheitsstandards. Kautschukhersteller in Südostasien steigern ihren Verbrauch im Einklang mit der steigenden Naturkautschukproduktion. Die frühe Erkundung von Ameisensäure als Wasserstoffträger für die Brennstoffzellenmobilität könnte neue Nachfrage erschließen, wenn die Infrastruktur reift, und das langfristige Aufwärtspotenzial stärken.
Geografische Analyse
APAC-Ameisensäuremarkt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 52,88 % am weltweiten Verbrauch und damit den größten Anteil am Ameisensäuremarkt. China dominiert das regionale Angebot und nutzt integrierte Methanol- und nachgelagerte Chemiekomplexe, um Kostenwettbewerbsfähigkeit zu gewährleisten. Indiens Produzenten, unterstützt durch Exportanreize und eine wachsende inländische Lederproduktion, errichten neue Anlagen, die die regionale Selbstversorgung steigern. Japan und Südkorea beziehen hochreines Material für die Elektronik- und pharmazeutische Synthese, während Indonesien durch die Nachfrage aus dem Kautschuksektor inkrementelles Wachstum erzielt.
Nordamerika-Ameisensäuremarkt
Nordamerika ist die zweitgrößte Region, angetrieben durch einen umfangreichen Tierproteinsektor und staatliche Fördermittel für die CO₂-Nutzungsforschung und -entwicklung. Die Vereinigten Staaten führen den Piloteinsatz elektrochemischer Produktionsanlagen an und streben bis zum Ende des Jahrzehnts eine kommerzielle Skalierung an. Die Nachfrage in Kanada ist hauptsächlich an die Getreide- und Viehproduktion gebunden, während Mexiko einen steigenden Einsatz in der Leder- und Textilindustrie verzeichnet.
Europa, Südamerika und Naher Osten Ameisensäuremarkt
Europa verbindet strenge Futter- und Chemikalienvorschriften mit ambitionierten Dekarbonisierungszielen und fördert damit Investitionen in biobasierte Prozesse. EU-Antidumpingmaßnahmen bei importierten Chemikalien verschärfen den Wettbewerb und fördern den Ausbau lokaler Kapazitäten. Das Wachstum in Südamerika konzentriert sich auf Brasiliens expandierenden Viehsektor, während der Nahe Osten von Diversifizierungsagenden profitiert, die Investitionen in Spezialchemikalien begünstigen. Die regionsübergreifenden Handelsströme werden voraussichtlich dynamisch bleiben, da Asien seine Exporte ausbaut und westliche Regionen auf kohlenstoffarme Lieferketten umstellen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Ameisensäure beginnt mit vorgelagerten, energiegebundenen Rohstoffen, wobei Methanol (und die zugehörige Kohlenmonoxidversorgung) den Kostenankerpunkt für den dominierenden Methylformiat-Hydrolyseweg bildet, der 2025 einen Anteil von 58,74% an der Produktion hielt. Hersteller wandeln Methanol in Methylformiat um und hydrolysieren es zu Ameisensäure, während Nischenverfahren, einschließlich formiatsalzbasierter Schritte und Oxalsäure-Wege, Spezial- und Reinheitsbedarfe abdecken. Die Volatilität der Methanolpreise bleibt ein struktureller Druckfaktor, da sie 60-70% der Produktionskosten der Methylformiat-Hydrolyse ausmacht, wodurch die Margen der Hersteller weiterhin empfindlich auf Erdgas- und Methanolzyklusschwankungen reagieren.
Die Wertschöpfung im Midstream-Bereich konzentriert sich auf Reinigung (Industrie- versus höherreine Qualitäten) und Formulierung zu anwendungsspezifischen Mischungen, gefolgt von Großlagerung und gefahrstoffkonformem Transport (Fässer, IBCs, Tanklaster und ISO-Tanks). Die nachgelagerte Nachfrage ist fragmentiert über Tierfutter- und Silagezusatzstoffe (36,62% des Volumens 2025), Ledergerbung, Textilien, Kautschukkoagulation sowie pharmazeutische und chemische Zwischenprodukte, was die Bedeutung von Distributoren und regionalen Lagerstandorten für das Servicelevel erhöht. Engpässe hängen tendenziell mit Logistikstörungen (Hafenstaus und Verfügbarkeit von Güterwagen) und Importabhängigkeit in einigen Verbrauchermärkten zusammen, während größere integrierte Akteure, wie BASF und bedeutende chinesische und indische Hersteller, Risiken durch Skaleneffekte, Multi-Standort-Präsenz und engere Abstimmung mit großen Endverbrauchern und Formulierern abmildern.
Wettbewerbslandschaft
Der Markt für Ameisensäure ist konsolidiert, wobei BASF durch integrierte Anlagen in Deutschland, China und den USA führt und die Rohstoffvolatilität abmildert. Chinesische Unternehmen wie LUXI Group und Shandong Rongyue Chemical expandieren mit Einheiten von über 100.000 Tonnen/Jahr, stärken die regionale Selbstversorgung und üben Preisdruck aus. Strategische Schritte umfassen die Vorwärtsintegration in Futtermittelsäuremischungen, Vereinbarungen über erneuerbare Energie und Joint Ventures mit dem Ziel pharmazeutischer Volumina. Start-ups, unterstützt durch öffentliche Forschungs- und Entwicklungsförderungen, skalieren elektrochemische Geräte, um die Kohlenstoffintensität und Kosten zu senken. BASFs industrielle Wärmepumpe in Ludwigshafen wird CO₂-freien Dampf erzeugen und damit Nachhaltigkeit betonen. Da nordamerikanische Kapazitäten zurückgehen und die asiatische Selbstversorgung steigt, verlagert sich der Wettbewerb auf Qualität und CO₂-Fußabdruck. Lieferanten, die Cradle-to-Gate-Emissionsbenchmarks erfüllen, können Premiumverträge in den Bereichen Futter, Pharma und Energiespeicherung sichern.
Marktführer in der Ameisensäurebranche
-
Eastman Chemical Company
-
Shandong Acid Technology Co. Ltd.
-
BASF
-
Luxi Chemical Group Co.,Ltd.
-
Gujarat Narmada Valley Fertilizers and Chemicals Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ameisensäuremarkt Unternehmen in diesem Bericht
- BASF
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers and Chemicals Ltd
- Luxi Chemical Group Co.,Ltd.
- Perstorp
- POLIOLI SpA
- Sintas Kurama Perdana
- Rashtriya Chemicals and Fertilizers Ltd
- Shandong Acid Technology Co., Ltd.
- Shandong Rongyue Chemical Co. Ltd
- Wuhan Ruisunny Chemical Co. Ltd
Marktchancen und Zukunftsaussichten
Dekarbonisierte Produktion ist der wichtigste Freiraum in der Angebotsbasis, angesichts der Abhängigkeit des Marktes von methanolbasierten Verfahren und des Drucks hin zu kohlenstoffärmeren Zwischenprodukten in regulierten Lieferketten. Ein konkretes Beispiel ist die im Juli 2026 angekündigte Partnerschaft zwischen Adani Enterprises Limited und Dioxycle zur Entwicklung und Pilotierung einer emissionsarmen Ameisensäureanlage in Indien unter Nutzung von abgeschiedenem CO2 und erneuerbarem Strom, was das breitere kommerzielle Interesse an CO2-Nutzung und elektrifizierten Wegen für Grundchemikalien widerspiegelt. Prozessinnovationen rund um die elektrochemische Umwandlung von CO2 zu Ameisensäure bewegen sich ebenfalls von Labor- und Pilotarbeiten in Richtung Skalierung, was Herstellern eine zusätzliche Option bietet, die ihre Abhängigkeit von Methanol-Rohstoffschwankungen verringern möchten.
Auf der Nachfrageseite schaffen höherreine und leistungsdifferenzierte Qualitäten Raum für Wertschöpfung jenseits von Standard-Industriematerial, insbesondere dort, wo Qualifizierung und Konsistenz gefordert sind. Die Elektronik- und Halbleiterfertigung nutzt hochreine Ameisensäure zudem als rückstandsfreies Reinigungsmittel, was die Nachfrage nach Lieferanten unterstützt, die zuverlässige Reinigung, Kontaminationskontrolle und Dokumentation zusammen mit stabiler regionaler Distribution bieten können. In der Tierernährung wird die Adoption durch Antibiotikareduktionsprogramme und definierte Einsatzgrenzen in wichtigen Märkten (zum Beispiel EFSA-Leitlinien für mehrere Tierarten) unterstützt, was die kontinuierliche Ausweitung formulierter Futtersäuremischungen untermauert, die die Handhabung verbessern und die Korrosivität für kleinere Futtermittelwerke reduzieren. Gleichzeitig verstärken Kapazitätserweiterungen und angekündigte Ausbaupläne in China, zusammen mit Investitionssignalen anderer regionaler Hersteller, die Anreize für nicht integrierte Lieferanten, sich in der Wertschöpfungskette in Richtung Spezialqualitäten, Anwendungsmischungen und serviceorientierter Distribution zu bewegen, anstatt nur über undifferenziertes Massenvolumen zu konkurrieren.
Neueste Industrielle Entwicklungen in Ameisensäuremarkt
- Juli 2026: Adani Enterprises Limited und Dioxycle gaben eine Partnerschaft zur Entwicklung und Pilotierung Indiens erster emissionsarmer Ameisensäureanlage bekannt, die abgeschiedenes CO2 und erneuerbaren Strom an einem Standort der Adani Group nutzt. Die Zusammenarbeit unterstreicht das wachsende kommerzielle Interesse an CO2-Nutzungswegen für Ameisensäure und schafft für die indische Versorgung einen neuen Weg jenseits der konventionellen methanolbasierten Produktion.
- September 2025: BASF hielt eine Grundsteinlegungszeremonie für eine industrielle Wärmepumpe an seinem Standort Ludwigshafen ab, um CO2-freien Dampf für die Ameisensäureproduktion zu erzeugen, wobei die Inbetriebnahme für Mitte 2027 vorgesehen ist. Das Projekt verknüpft die Ameisensäureproduktion mit einer emissionsärmeren Versorgungsintegration und unterstützt die Positionierung von BASF gegenüber Kunden, die den CO2-Fußabdruck von Produkten verfolgen.
- Oktober 2024: BASF erhielt Fördermittel des deutschen Bundesministeriums für Wirtschaft und Klimaschutz für den Bau einer großen industriellen Wärmepumpe im Zusammenhang mit seiner Ameisensäure-Wertschöpfungskette in Ludwigshafen, mit dem Ziel, die Treibhausgasemissionen der Dampfversorgung des Werks im Betrieb um bis zu 98% zu senken. Die Förderung unterstützt den Kapitaleinsatz für kohlenstoffärmere Produktionsinfrastruktur in Europa, wo Dekarbonisierungsanforderungen die Lieferantenauswahl zunehmend beeinflussen.
Ameisensäuremarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Ameisensäure, die für den kommerziellen Einsatz verkauft wird, gemessen in physischem Volumen, über die wichtigsten Endanwendungen und Regionen hinweg, in denen sie produziert, gehandelt und verbraucht wird.
Ausschlüsse aus dem Umfang: Derivate und nachgelagerte Formulierungen, die Ameisensäure als Vorprodukt verwenden, werden ausgeschlossen, wenn sie als separate Produkte bepreist und gehandelt werden.
Segmentierungsübersicht
- Nach Anwendung
- Tierfutter- und Silierzusätze
- Ledergerben
- Textilfarben und -veredelung
- Zwischenprodukt in Pharmazeutika und Chemikalien
- Sonstige Anwendungen (Kautschuk- und Latexkoagulation, Reinigungs- und Entkalkungsmittel usw.)
- Nach Produktionsmethode
- Methylformiathydrolyse
- Carbonylierungstechnologie
- Sonstige Produktionsmethoden (Oxalsäureverfahren, Fermentations-/biobasiertes Verfahren)
- Nach Endverbrauchsbranche
- Landwirtschaft
- Leder und Schuhe
- Textil
- Chemikalien und Lösungsmittel
- Pharmazeutika
- Kautschuk
- Sonstige Endverbrauchsbranchen (Öl und Gas, Lebensmittel und Getränke usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die erste Übersicht über Angebot, Nachfrage und Handelsströme für Ameisensäure zu erstellen und anschließend realistische Bandbreiten für Auslastung, Importabhängigkeit und Endanwendungsaufteilungen festzulegen. Wir nutzen in der Regel öffentliche Quellen wie UN Comtrade für Handelstrends, USGS sowie nationale geologische oder chemische Statistiken, sofern verfügbar, sowie OECD- und Weltbankindikatoren, die zur Erklärung der Industrieproduktion und der Viehwirtschaft beitragen.
Um die chemische und anwendungsbezogene Logik zu fundieren, sichten wir zudem Quellen wie FAO-Veröffentlichungen zu Silage- und Futtermittelkonservierungspraktiken, Umwelt- und chemische Sicherheitsmitteilungen von Behörden wie der US EPA und der ECHA sowie begutachtete Fachzeitschriften, die Prozessrouten und Konzentrationsgrade behandeln. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden herangezogen, um Kapazitätserweiterungen, Stilllegungen und regionale Präsenz zu bestätigen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichtenscreening, Patente und handelsbasierte Versandprüfungen wird selektiv eingesetzt, um Zeitpläne und Volumina gegenzuprüfen. Diese Beispiele sind nicht abschließend, und weitere öffentliche Quellen wurden ebenfalls herangezogen, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit einer Mischung aus Produzenten, Distributoren und nachgelagerten Abnehmern durchgeführt, die Ameisensäure für die Landwirtschaft, Lederverarbeitung, Textilindustrie und chemische Zwischenprodukte beziehen. Die Rückmeldungen der Befragten halfen dabei, typische Konzentrationsmischungen, regionales Preisverhalten, Substitutionsmuster und den praktischen Anteil der einzelnen Anwendungsfälle zu bestätigen. Anschließend nutzten wir das Feedback, um die Desk-Research-Annahmen für APAC, EMEA und Amerika einer Plausibilitätsprüfung zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 18 % | APAC: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 29 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions-, Kapazitäts- und Handelsdaten verwendet werden, um den regionalen Nachfragepool in Tonnen zu rekonstruieren, der anschließend anhand verifizierter Verbrauchssignale auf die wichtigsten Anwendungen aufgeteilt wird. Um die Ergebnisse praxistauglich zu halten, werden die Gesamtwerte durch selektive Bottom-up-Näherungen abgesichert, beispielsweise durch Stichproben von Lieferantenlieferungen und den Abgleich typischer Preisspannen mit Volumenbändern, gefolgt von Anpassungen, wenn beide Perspektiven voneinander abweichen.
Zu den wichtigsten Eingangsgrößen unseres Modells zählen Kapazitätserweiterungen und Auslastungsbandbreiten von Anlagen, Import- und Exportrichtungen nach wichtigen Handelskorridoren, die Intensität der Viehwirtschaft und Silagekonservierung als Nachfrageindikator, Aktivitätssignale aus der Leder- und Textilindustrie sowie der beobachtete Konzentrationsgradmix in Handel und Beschaffung. Für die Prognose wird eine Szenarioanalyse zu Auslastungserholung, handelspolitischen Veränderungen und Endanwendungsdynamik angewendet; der endgültige Pfad wird dann an dem ausgerichtet, was die Primärbefragten als wahrscheinlichsten Basisfall beschreiben. Wo lokale Daten dünn sind, werden Lücken mithilfe von Proxy-Quoten aus vergleichbaren Ländern geschlossen, und anschließend wird der implizierte Pro-Kopf- oder Pro-Output-Verbrauch überprüft, um realistische Werte sicherzustellen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand von angebotsseitigen Signalen, Nachfrageindikatoren und Handelsbewegungen trianguliert; anschließend werden Varianzprüfungen durchgeführt, um ungewöhnliche Sprünge in einem Land oder einer Anwendungsaufteilung zu kennzeichnen. Kann eine Varianz nicht durch ein Kapazitätsereignis, eine regulatorische Änderung oder eine Handelsveränderung erklärt werden, werden die Eingangsdaten erneut geprüft und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, was sich vor Ort verändert hat.
Vor der Freigabe wird eine mehrstufige interne Prüfung abgeschlossen, damit Annahmen, Einheiten und Umrechnungen über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden durch wesentliche Ereignisse ausgelöst, wie etwa bedeutende Kapazitätsstarts, längere Ausfälle oder starke Schwankungen bei Rohstoffen und Preisen. Vor der Auslieferung wird ein abschließender Analysedurchgang vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Ameisensäure von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Ameisensäure können weit auseinanderliegen, weil verschiedene Studien nicht immer dasselbe messen, selbst wenn die Titel ähnlich klingen. Die größten Unterschiede entstehen in der Regel dadurch, ob das Ergebnis in Wert oder Volumen angegeben wird, welches Jahr als Ausgangspunkt verwendet wird und wie Handel und Konzentrationsgrade in regionalen Gesamtwerten behandelt werden.
Nachgelagerte Derivate und formulierte Produkte werden häufig in einige Umsatzschätzungen einbezogen, liegen jedoch außerhalb des Umfangs von Mordor Intelligence, da das Modell ausschließlich Ameisensäurevolumina in Tonnen verfolgt, um Angebots- und Handelsprüfungen konsistent zu halten. Lücken können auch entstehen, wenn eine Schätzung eine schnellere Preisinflation annimmt, eine aggressive Auslastungserholung verwendet oder Währungen zu unterschiedlichen Zeitpunkten umrechnet, was den USD-Wert anhebt, selbst wenn die Tonnage ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,14 Mio. Tonnen (2026) | |
| Global Consultancy A | 2,37 Milliarden USD (2024) | Gibt einen wertbasierten Markt an und kann eine breitere Erfassung von Güte- und nachgelagerten Umsätzen einschließen, sodass der Gesamtwert gegenüber einer reinen Tonnen-Berechnung steigt. |
| Trade Journal B | 1,30 Milliarden USD (2024) | Verwendet eine umsatzbasierte Größenbestimmung mit eigenem Gütemix und eigenen Preisannahmen; der USD-Gesamtwert verschiebt sich mit Inflation und Währungszeitpunkt und nicht nur mit Volumenveränderungen. |
Die Tabelle zeigt, dass der größte Teil der Streuung keine reine Meinungsverschiedenheit über die Nachfrage ist, sondern hauptsächlich auf die Wahl des Outputs – Tonnen versus Umsatz – und die Behandlung angrenzender Produktumsätze zurückzuführen ist. Indem die Schritte an Kapazitäts-, Handels- und Endanwendungsvolumensignalen ausgerichtet bleiben, ist die Schätzung leichter zu replizieren und einem Stresstest zu unterziehen, wenn Annahmen wie Auslastung oder Preisgestaltung aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Ameisensäure?
Der Markt für Ameisensäure umfasst im Jahr 2026 1,14 Millionen Tonnen und soll bis 2031 bei einer CAGR von 3,86 % 1,38 Millionen Tonnen erreichen.
Welches Anwendungssegment führt die globale Nachfrage an?
Tierfutter- und Silierzusätze dominieren mit einem Marktanteil von 36,62 % am Markt für Ameisensäure im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 4,12 %.
Warum ist Asien-Pazifik der größte regionale Markt?
Asien-Pazifik profitiert von umfangreichen Produktionskapazitäten, insbesondere in China und Indien, was der Region 52,88 % des globalen Volumens und die schnellste regionale CAGR von 4,49 % sichert.
Wie gehen Hersteller mit der Methanolpreisvolatilität um?
Führende Unternehmen erproben elektrochemische CO₂-zu-Ameisensäure-Verfahren und investieren in durch erneuerbare Energie betriebene Wärmeintegrationsprojekte, um die Kosten von fossilen Rohstoffen zu entkoppeln.
Was macht Ameisensäure für den Pharmasektor attraktiv?
Pharmazeutisch reine Ameisensäure bietet hohe Reinheit und vielseitige Reaktivität, ermöglicht die Synthese komplexer Moleküle und fortschrittlicher Hydrogele, die die Wundheilung beschleunigen.