
Marktgröße und Marktanteil für Spezialstahl
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 252.5 Milliarden US-Dollar |
| Marktgröße (2031) | 297.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.35 % |
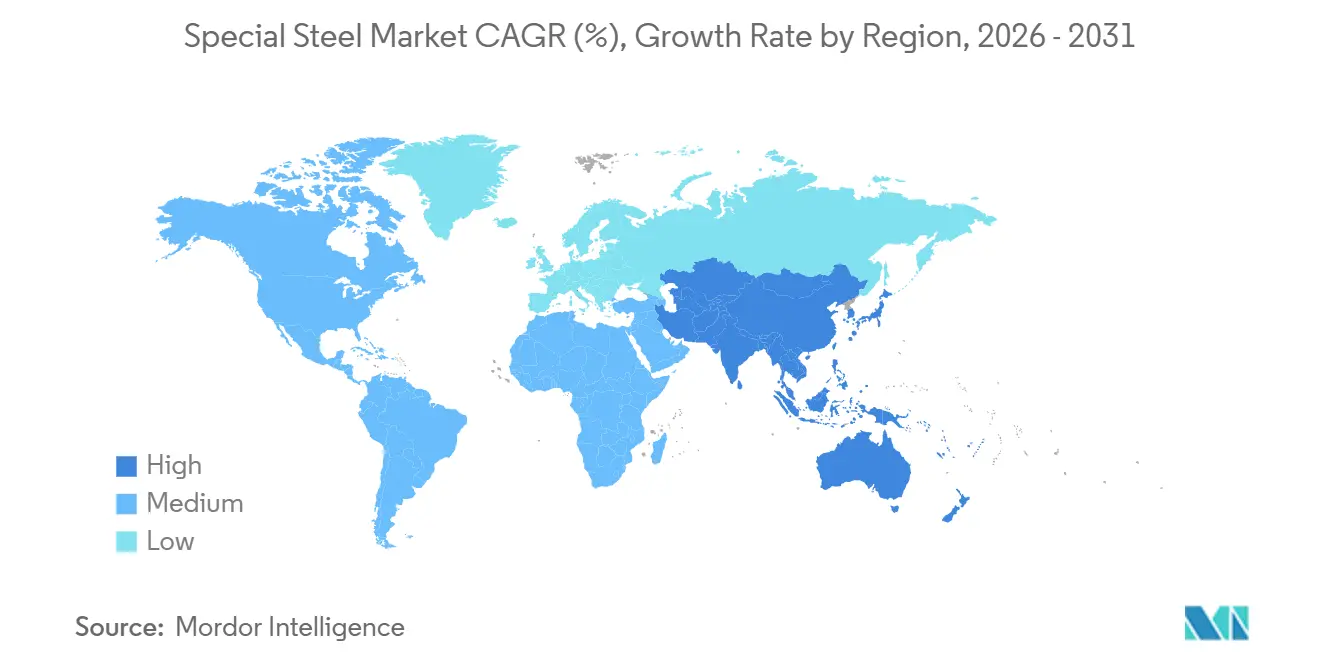
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
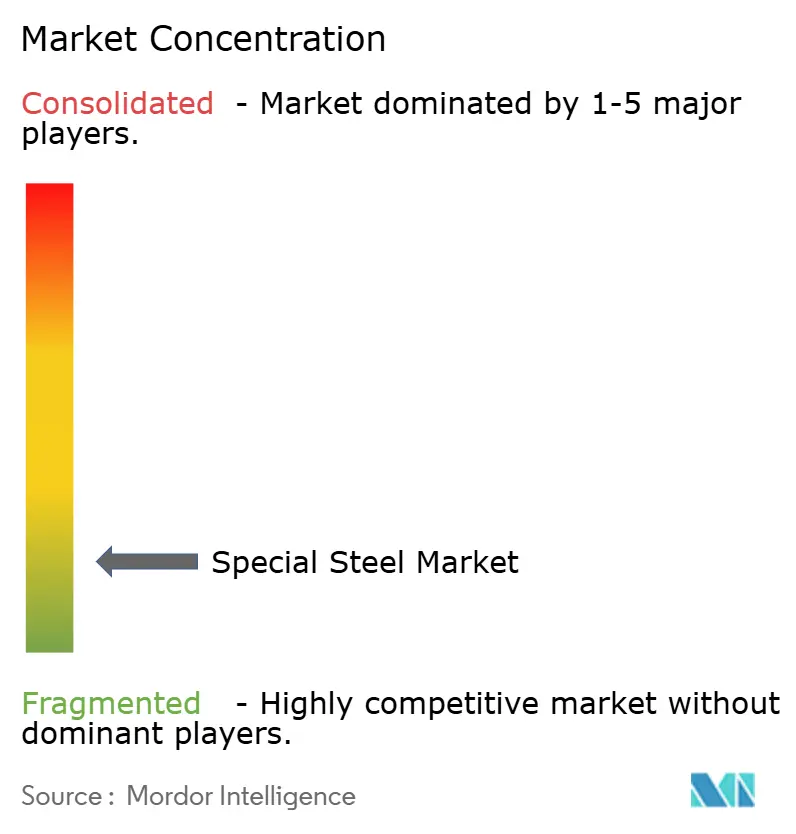
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Spezialstahl von Mordor Intelligence
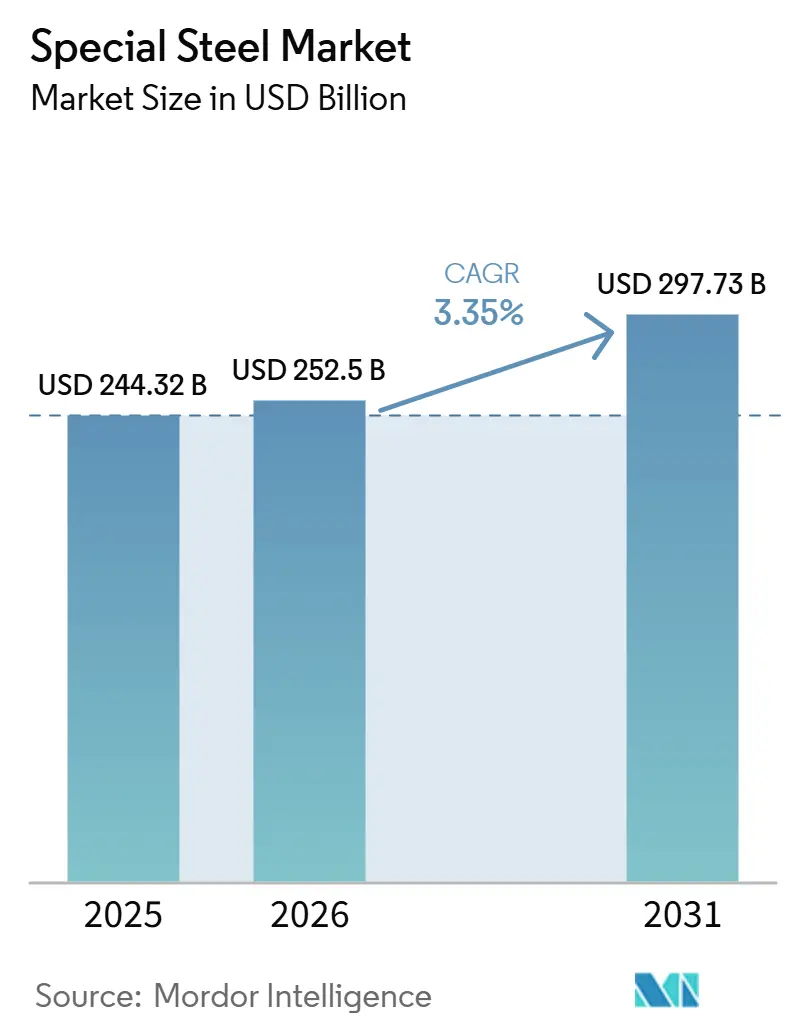
Die Marktgröße für Spezialstahl wird voraussichtlich von 244,32 Milliarden USD im Jahr 2025 auf 252,5 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,35 % über den Zeitraum 2026–2031 einen Wert von 297,73 Milliarden USD erreichen. Nichtrostende Güten, die Entwicklung wasserstofffähiger Legierungen und die Nachfrage nach Offshore-Windkrafttürmen bilden die Grundlage dieser Wachstumsdynamik. Die beschleunigte Einführung von Elektrolichtbogenofen- (EAF) und Wasserstoff-Direktreduktionseisen-Routen (H₂-DRI) senkt den CO₂-Fußabdruck und schreibt Kostenkurven neu, während politisch unterstützte Infrastrukturprogramme in Indien und den ASEAN-Ländern die Basismetallmengen steigern. Die Rohstoffvolatilität bei Nickel und Chrom belastet weiterhin die Produzentmargen, doch Hütten mit eigenen Einsatzstoffen oder integrierter Ferrochromkapazität verteidigen ihre Rentabilität. Die Wettbewerbslandschaft verlagert sich hin zu Joint Ventures, die Dekarbonisierungskapitalausgaben verteilen, insbesondere JSW-JFE- und POSCO-Nippon Steel-Kooperationen, während Ministahlwerke die kohlenstoffarme Blechkapazität für Automobil- und Erneuerbare-Energie-Kunden ausbauen.
Wichtigste Erkenntnisse des Berichts
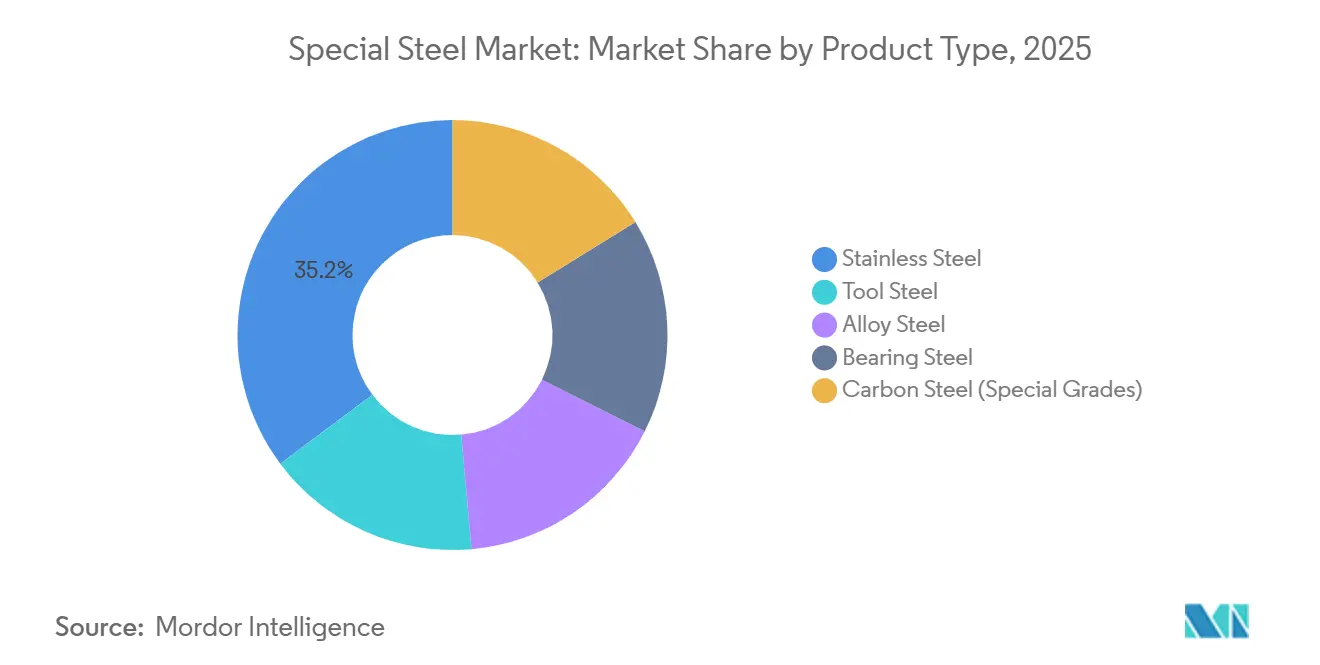
- Nach Produkttyp führte Edelstahl im Jahr 2025 mit einem Umsatzanteil von 35,22 %, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 3,67 % wachsen.
- Nach Form entfielen Bleche und Platten im Jahr 2025 auf einen Anteil von 40,56 % an der Marktgröße für Spezialstahl und werden bis 2031 voraussichtlich eine CAGR von 3,51 % verzeichnen.
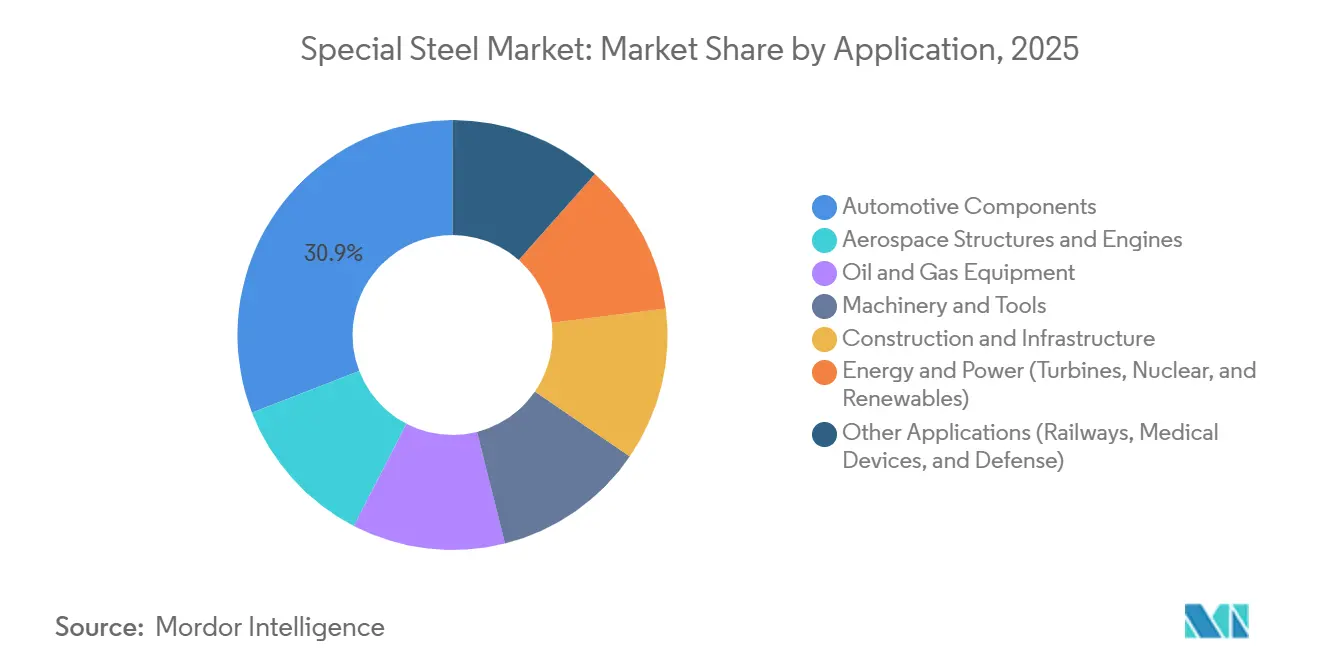
- Nach Anwendung entfielen Automobilkomponenten im Jahr 2025 auf 30,88 % des Marktanteils für Spezialstahl, während das Segment Energie und Strom mit einer CAGR von 4,65 % bis 2031 das höchste Wachstum aufweist.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 43,35 %, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 3,45 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungsbedingte Umstellung auf EAF- und H₂-DRI-Routen | +0.8% | EU, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Hardware für erneuerbare Energien | +0.9% | Nordamerika, EU, küstennahes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digital gestützte Legierungsdesignplattformen zur Verkürzung von Gütenentwicklungszyklen | +0.3% | Globale Forschungs- und Entwicklungszentren | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturförderung in Schwellenländern | +0.7% | Asien-Pazifik, Südamerika, Naher Osten | Langfristig (≥ 4 Jahre) |
| Anstieg bei grünen wasserstofffähigen Stählen | +0.5% | EU, Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungsbedingte Umstellung auf EAF- und H₂-DRI-Routen
EAF- und H₂-DRI-Projekte reduzieren die standortbezogenen CO₂-Emissionen im Vergleich zu Hochöfen um bis zu 70 %. SSAB erwartet bis 2026 eine fossilfreie Produktion in Oxelösund, während H₂ Green Steel bis 2030 5 Millionen Tonnen Grünstahl in Schweden anstrebt[1]. Die Kapitalintensität bleibt mit 1.200–1.500 USD pro Tonne Jahreskapazität hoch, doch CO₂-Preise der Europäischen Union (EU) von über 90 EUR pro Tonne beschleunigen die Amortisationszeiten. Nordamerikanische Umrüstungen, wie das 700 Millionen CAD-Programm von Algoma Steel, entsprechen den Anforderungen der Automobilhersteller an kohlenstoffarme Beschaffung. Ausführungsrisiken bestehen, wenn Wasserstoffversorgung und erneuerbare Energie hinter den Projektzeitplänen zurückbleiben, wie die verzögerte Duisburger Umstellung von Thyssenkrupp zeigt.
Ausbau von Hardware für erneuerbare Energien
Offshore-Wind-, Elektrolyseur- und Wasserstoffpipelineprojekte erweitern die Endverwendungsvielfalt für Güten des Marktes für Spezialstahl. Die Vereinigten Staaten haben 42 Milliarden USD für Offshore-Windinfrastruktur bereitgestellt und streben bis 2030 30 GW an, was einer Plattennachfrage von 1,5–2,0 Millionen Tonnen pro Jahr entspricht. Das REPowerEU-Ziel der EU sieht bis 2050 300 GW Offshore-Wind vor und zieht 15–20 Millionen Tonnen Monopfahl- und Turmstahl nach sich. Elektrolyseurinstallationen könnten 2026 8 GW erreichen, wobei jedes Gigawatt rund 4.000 Tonnen Spezialedelstahl verbraucht. API-5L-X70/X80-Rohrgüten dominieren Wasserstoffübertragungsrahmen, und das Europäische Wasserstoff-Backbone sieht bis 2040 81.000 km Infrastruktur vor.
Digital gestützte Legierungsdesignplattformen zur Verkürzung von Gütenentwicklungszyklen
Plattformen wie DENS integrieren CALPHAD mit maschinellem Lernen zur Modellierung der Mikrostrukturentwicklung und verkürzen Qualifizierungszeiten auf unter 12 Monate. Rosatoms BR-1200-Legierungsentwicklung demonstriert innerhalb eines Jahres nach computergestütztem Screening eine Stabilität bei 600 °C, während additive Werkzeuggüten H13 und D2 nun eine der Schmiedehärte gleichwertige Härte bei 80 % weniger Abfall erreichen. Schnellere Zyklen ermöglichen es den Hütten, Chemikalien für Elektrolyseur- und Offshore-Spezifikationen anzupassen, was Preisaufschläge und Erstzertifizierungen sichert.
Infrastrukturförderung in Schwellenländern
Indiens Unionshaushalt 2024–25 erhöhte die Infrastrukturausgaben auf 11,11 Lakh Crore INR (133 Milliarden USD) und steigerte den Fertigstahlverbrauch im Geschäftsjahr 2025 auf 136,09 Millionen Tonnen. Produktionsgebundene Anreize fördern die Importsubstitution bei Automobil- und Verteidigungsgüten, während ASEAN-Pipeline- und Schienenerweiterungen die regionale Nachfragesichtbarkeit verbessern. Brasilianische Antidumpingmaßnahmen zielen darauf ab, die Margen zu schützen, obwohl die Investitionsausgaben nachlassen, da Gerdau den freien Cashflow priorisiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Prozesse und verschärfte CO₂-Preisregime | -0.6% | EU, Nordamerika, China | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch additiv gefertigte Leichtmetalle | -0.4% | Nordamerika, EU, Japan | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei kritischen Mineralien | -0.5% | Global, hohe Exposition in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Prozesse und CO₂-Bepreisung
Die Hochofenstahlherstellung verbraucht 18–22 Gigajoule pro Tonne Rohstahl, und CO₂-Bepreisungsmechanismen erhöhen die Betriebskosten schneller, als die Hütten sie an die Kunden weitergeben können. Preise für EU-Emissionsberechtigungen von über 90 EUR (103 USD) erhöhen die integrierten Kosten um rund 18–20 EUR (20–23 USD) pro Tonne, während der CO₂-Grenzausgleichsmechanismus (CBAM) bis 2026 den kostengünstigen Importweg schließt. Chinas expandierender CO₂-Markt und Indiens Befürchtungen hinsichtlich Grenzausgleichsmaßnahmen drängen inländische Produzenten trotz höherer Anfangsinvestitionen zu Investitionen in Elektrolichtbogenöfen (EAF).
Wettbewerb durch additiv gefertigte Leichtmetalle
Laserstrahlschmelz- und Energiedepositionsverfahren ermöglichen die nahezu endkonturnahe Fertigung von Aluminium-, Titan- und Nickelbasis-Superlegierungen und verringern die Nachfrage nach geschmiedeten und zerspanten Spezialstahlkomponenten in der Luft- und Raumfahrt sowie im Verteidigungsbereich. Additive Verfahren bieten 30–50 % Durchlaufzeitersparnisse für H13-Gesenke und ermöglichen Titanaluminid-Schaufeln, die das Turbinengewicht um 20–30 % reduzieren. Der Anteil von Werkzeugstahl an Luft- und Raumfahrtschmiedeteilen geht bereits zurück, und Zertifizierungshürden bleiben das letzte Schutzwall. Zertifizierungszeiträume für additiv gefertigte flugsicherheitskritische Teile erstrecken sich über 3–5 Jahre, und Qualifizierungskosten können 5 Millionen USD pro Teilenummer übersteigen, was eine Barriere für eine weitverbreitete Substitution bei Altplattformen darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Edelstahl dominiert, Werkzeugstahl steht vor additiven GegenwindDer Anteil von Edelstahl von 35,22 % im Jahr 2025 unterstreicht seine korrosionskritische Rolle in Elektrolyseurstapeln und Offshore-Strukturen. Indonesiens Anstieg bei Nickelroheisen und Indiens Kapazitätserweiterung stützen eine CAGR von 3,67 % bis 2031. Die Nachfrage nach Werkzeugstahl flacht ab, da der additive Anteil an der Werkzeugproduktion im Jahr 2023 11 % erreichte und das traditionelle Angebot unter Druck setzt.
Legierter Stahl bleibt für Antriebsstrang- und Schwermaschinenbauteile relevant, doch die Verlagerung hin zu Elektrofahrzeugen begünstigt leichtere Metalle. Innovationen bei Wälzlagerstahl, wie NSKs Hochgeschwindigkeits-EV-Achseinheit, bringen elektroschlackenumgeschmolzene Chemikalien in die Hauptversorgung der Automobilindustrie. Nuklearprogramme, exemplarisch durch Rosatoms BR-1200-Güte, ziehen austenitische Legierungen in den Hochtemperaturbetrieb.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Bleche und Platten führen, Coils beschleunigenBleche und Platten machten 40,56 % des Umsatzes im Jahr 2025 aus und werden im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 3,51 % wachsen, angetrieben durch die Fertigung von Offshore-Windkrafttürmen, Automobilkarosserieteilen und Druckbehälteranwendungen, die Breitbandwalzen und enge Dickentoleranzen erfordern. Die Vereinigten Staaten werden bis zu 2 Millionen Tonnen Platten jährlich benötigen, sobald ihr 30-GW-Offshore-Windziel erreicht ist.
Coils, die von der Gewichtsreduzierung im Automobilbereich und der Haushaltsgeräteproduktion profitieren, weisen die schnellste Entwicklung auf, wobei Nucors Werk in West Virginia für den Start im Jahr 2027 positioniert ist. Stäbe und Drähte bleiben mit Bearbeitungszentren und Drahtziehbetrieben verbunden, obwohl die Durchdringung von Elektrofahrzeugen die Mengen langer Wellen reduziert. Sonstige, einschließlich Schmiedeteile und Knüppel, dienen Turbinenscheiben, Schienenrädern und Walzgut, wo Zertifizierung und Rückverfolgbarkeit Aufschläge erzielen.
Nach Anwendung:
Energie und Strom steigt, Automobil passt sich anAutomobilkomponenten hielten 30,88 % des Umsatzes im Jahr 2025, doch die Elektrifizierung des Antriebsstrangs verlagert den Mix hin zu hochfesten, dünneren Querschnitten anstelle schwerer Getrieberäder. Energie und Strom führt das Segmentwachstum mit einer CAGR von 4,65 % bis 2031 an, da Generation-IV-Reaktoren, Gasturbinen-Upgrades und umfangreiche Offshore-Windprojekte die Materialkomplexität erhöhen.
Luft- und Raumfahrtstrukturen verwenden Spezialstahlgesenke für superplastisch geformte Titanteile, doch additive Metalle verringern die Nachfrage nach großen Schmiedeteilen. Öl und Gas, Maschinenbau, Bauwesen und Schiene halten jeweils Nischen- und spezifikationsgetriebene Nachfrageprofile aufrecht, die durch lange Zertifizierungszyklen und Sicherheitsnormen geschützt sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Spezialstahlmarkt
Der Anteil von 43,35 % des asiatisch-pazifischen Raums im Jahr 2025 ist auf die chinesische Skalierung, indische Konjunkturimpulse und die indonesische Nickelintegration zurückzuführen. China Baowu produzierte 2024 131,85 Millionen Tonnen Rohstahl und strebt bis 2050 durch Wasserstoffmetallurgie Klimaneutralität an. Indien hat eine Kapazität von 300 Millionen Tonnen bis 2030/31 zum Ziel, unterstützt durch produktionsgebundene Anreize, die die Importabhängigkeit bei Spezialqualitäten verringern. ASEAN-Stahlwerke expandieren, obwohl Verzögerungen bei Grundstücken und Finanzierungen die Realisierung dämpfen.
Nordamerika-Spezialstahlmarkt
Nordamerika nutzt den Überfluss an Schrott und den Rückenwind durch Reshoring. Nucors 3,1 Milliarden USD-Blechwalzwerk und ArcelorMittals 1 Milliarde USD-Aufrüstung in Calvert sind auf die Leichtbauprogramme der OEM (Originalausrüstungshersteller) ausgerichtet. Eine ausstehende Kooperation zwischen Nippon Steel und US Steel würde eine transatlantische Spezialstahlplattform schaffen, während Gerdaus EBITDA mittlerweile zu 62 % auf sein US-Netzwerk entfällt.
Europa-Spezialstahlmarkt
Europa sieht sich mit den höchsten Dekarbonisierungskosten konfrontiert. SSAB wird bis 2026 fossilfreien Stahl liefern, und Outokumpus Ferrochrom-Integration puffert die Chromvolatilität ab. Thyssenkrupp sucht Partner, da die ETS-Preise die Wirtschaftlichkeit der Hochöfen belasten, und die Umrüstung des britischen Werks Port Talbot zeigt die politische Unterstützung, die mit Stellenabbau verbunden ist.
Südamerika-Spezialstahlmarkt
Südamerika hängt von brasilianischen Handelsschutzmaßnahmen und Verbesserungen im nachhaltigen Bergbau ab[2]. Antidumping-Entscheidungen, die für 2026 erwartet werden, könnten die inländische Preisgestaltung stabilisieren. Argentiniens Sparpolitik dämpft die Nachfrage, obwohl regionale Exportkanäle Nischenmöglichkeiten eröffnen.
Naher Osten und Afrika-Spezialstahlmarkt
Der Nahe Osten und Afrika verbinden die saudische Baunachfrage mit der südafrikanischen Dominanz bei der Ferrochromversorgung. Energiekosten bedrohen die Schmelzerproduktion, doch die Megaprojekte der Vision 2030 sichern die Nachfrage nach Langprodukten.
Wettbewerbslandschaft
Der Markt für Spezialstahl ist stark fragmentiert. Nucor und SSAB setzen auf schrottbasierte kohlenstoffarme Bleche, während Rosatoms TsNIITMASH eine forschungs- und entwicklungsgetriebene Legierungsdifferenzierung veranschaulicht. Digitale Legierungsplattformen verkürzen die Markteinführungszeit und schließen die Lücke zwischen Kundenspezifikation und Hüttenproduktion. Additive Dienstleister wirken als Disruptoren bei Werkzeug- und Prototypenmengen und gleichen das Feld aus.
Marktführer im Bereich Spezialstahl
-
ArcelorMittal
-
Nippon Steel Corporation
-
POSCO
-
JFE Steel Corporation
-
China Baowu Steel Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spezialstahlmarkt Unternehmen in diesem Bericht
- Aperam S.A.
- ArcelorMittal
- China BaoWu Steel Group Corporation Limited
- CRS Holdings, LLC.
- Daido Steel Co., Ltd.
- Gerdau S/A
- JFE Steel Corporation
- JSW
- Nippon Steel Corporation
- Nucor Corporation
- Outokumpu
- POSCO
- Sandvik AB
- SSAB
- Tata Steel
- Thyssenkrupp Steel Europe
- United States Steel Corporation
- Vardhman Special Steels Limited
- Voestalpine Stahl GmbH
Neueste Industrielle Entwicklungen in Spezialstahlmarkt
- März 2026: AM/NS India, ein Joint Venture von ArcelorMittal und Nippon Steel, begann mit dem Bau eines integrierten Stahlwerks in Andhra Pradesh, Indien. Mit einer Investition von 7,5 bis 8 Milliarden USD wird die Anlage eine Jahreskapazität von 8,2 Millionen Tonnen haben. Die Produktion soll im ersten Quartal 2029 beginnen und sich auf eine vielfältige Palette von Stahlprodukten konzentrieren.
- Juni 2025: Thyssenkrupp stellte auf der CWIEME 2025 Bluemint Powercore kornorientierten Elektrostahl vor. Dieser Spezialstahl verbessert die Energieeffizienz in Elektromotoren und Generatoren, insbesondere für Mobilitätsanwendungen. Das Produkt weist reduzierte CO₂-Emissionen auf und unterstützt Umweltinitiativen in den Bereichen Energie und Mobilität.
Umfang des globalen Berichts zum Markt für Spezialstahl
Spezialstahl umfasst verschiedene Stahlsorten mit verbesserten mechanischen Eigenschaften und besserer Verarbeitbarkeit, die für besondere Anwendungen in der Luft- und Raumfahrt, der Stromerzeugung, der Kernkraft, der Verteidigung, der Kryotechnik und anderen allgemeinen Maschinenbauindustrien unerlässlich sind.
Der Markt für Spezialstahl ist nach Produkttyp, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Edelstahl, Werkzeugstahl, legierten Stahl, Wälzlagerstahl und Kohlenstoffstahl (Spezialqualitäten) unterteilt. Nach Form ist der Markt in Bleche und Platten, Stäbe, Drähte, Coils und sonstige (Schmiedeteile, Drähte und Knüppel) unterteilt. Nach Anwendung ist der Markt in Automobilkomponenten, Luft- und Raumfahrtstrukturen und -triebwerke, Öl- und Gasausrüstung, Maschinen und Werkzeuge, Bauwesen und Infrastruktur, Energie und Strom (Turbinen, Kernkraft und erneuerbare Energien) sowie sonstige Anwendungen (Schiene, Medizinprodukte und Verteidigung) unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Spezialstahl in 17 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Edelstahl |
| Werkzeugstahl |
| Legierter Stahl |
| Wälzlagerstahl |
| Kohlenstoffstahl (Spezialqualitäten) |
| Bleche und Platten |
| Stäbe |
| Drähte |
| Coils |
| Sonstige (Schmiedeteile, Drähte und Knüppel) |
| Automobilkomponenten |
| Luft- und Raumfahrtstrukturen und -triebwerke |
| Öl- und Gasausrüstung |
| Maschinen und Werkzeuge |
| Bauwesen und Infrastruktur |
| Energie und Strom (Turbinen, Kernkraft und erneuerbare Energien) |
| Sonstige Anwendungen (Schiene, Medizinprodukte und Verteidigung) |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Edelstahl | |
| Werkzeugstahl | ||
| Legierter Stahl | ||
| Wälzlagerstahl | ||
| Kohlenstoffstahl (Spezialqualitäten) | ||
| Nach Form | Bleche und Platten | |
| Stäbe | ||
| Drähte | ||
| Coils | ||
| Sonstige (Schmiedeteile, Drähte und Knüppel) | ||
| Nach Anwendung | Automobilkomponenten | |
| Luft- und Raumfahrtstrukturen und -triebwerke | ||
| Öl- und Gasausrüstung | ||
| Maschinen und Werkzeuge | ||
| Bauwesen und Infrastruktur | ||
| Energie und Strom (Turbinen, Kernkraft und erneuerbare Energien) | ||
| Sonstige Anwendungen (Schiene, Medizinprodukte und Verteidigung) | ||
| Nach Geografie | Asien-Pazifik | China |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Marktgröße für Spezialstahl bis 2031 sein?
Die Marktgröße für Spezialstahl wird voraussichtlich von 244,32 Milliarden USD im Jahr 2025 auf 252,5 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,35 % über den Zeitraum 2026–2031 einen Wert von 297,73 Milliarden USD erreichen.
Wie hoch ist die erwartete CAGR für Spezialstahl zwischen 2026 und 2031?
Der Markt wird voraussichtlich mit einer CAGR von 3,35 % über den Zeitraum 2026–2031 wachsen.
Welcher Produkttyp führt beim Umsatz bei Spezialstahl?
Edelstahl machte 35,22 % des Umsatzes im Jahr 2025 aus und führt weiterhin durch den Prognosezeitraum.
Warum ist Energie und Strom die am schnellsten wachsende Anwendung?
Offshore-Windkrafttürme, Generation-IV-Nuklearbehälter und Wasserstoffinfrastruktur erfordern korrosionsbeständige, hochfeste Güten und treiben eine CAGR von 4,65 % an.