
Marktgröße und Marktanteil für Hochgeschwindigkeitsstahl
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.72 Milliarden US-Dollar |
| Marktgröße (2031) | 8.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Analyse des Marktes für Hochgeschwindigkeitsstahl von Mordor Intelligence
Die Marktgröße für Hochgeschwindigkeitsstahl wird im Jahr 2026 auf USD 5,72 Milliarden geschätzt und soll bis 2031 USD 8,74 Milliarden erreichen, bei einer CAGR von 8,84 % während des Prognosezeitraums (2026–2031). Robuste Beschaffungsaktivitäten im Zusammenhang mit der Bearbeitung von Elektrofahrzeugkomponenten, eine anhaltende Produktion von Luft- und Raumfahrtmotoren sowie die rasche Verbreitung der Automatisierung im Rahmen von Industrie 4.0 verstärken weiterhin die Werkzeugverbrauchsraten. Hersteller bevorzugen molybdänreiche Zusammensetzungen, da diese Warmhärte über 600 °C aufrechterhalten und gleichzeitig die mit Wolfram verbundenen Preisschwankungen vermeiden, was dem Markt für Hochgeschwindigkeitsstahl einen Kosten-Leistungs-Vorteil bei Betrieb mit mittlerer Geschwindigkeit sichert. Die steigende Nachfrage nach pulvermetallurgischen Güten, die die Werkzeugstandzeit verlängern, schützt den Marktanteil zusätzlich vor dem Vordringen von Hartmetall. Ein paralleler Vorstoß für geschlossene Wolframrecyclingkreisläufe bietet Versorgungssicherheitsvorteile, die bei Käufern Anklang finden, die einer Volatilität der Inputkosten ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen auf Molybdängüten 37,16 % des Umsatzes im Jahr 2025, und sie verzeichnen mit einer CAGR von 9,43 % das schnellste Wachstum aller Zusammensetzungen im Markt für Hochgeschwindigkeitsstahl.
- Nach Produkttyp führten Metallschneidwerkzeuge mit 53,76 % des Umsatzes im Jahr 2025, während das Segment mit einer CAGR von 9,59 % – dem schnellsten unter allen Produktgruppen – wächst.
- Nach Endverbraucher hielt die Automobilbearbeitung 41,85 % der Nachfrage im Jahr 2025 und wächst mit einer CAGR von 9,38 %, dem höchsten Wert unter den verbrauchenden Branchen.
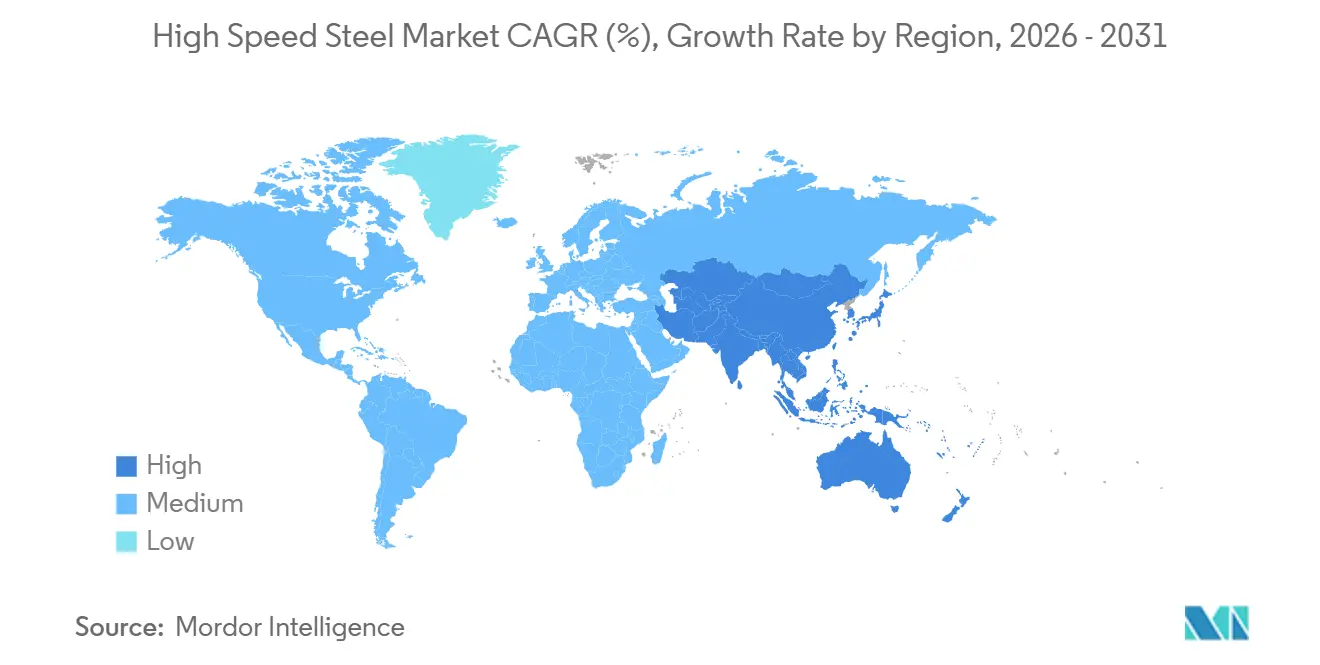
- Nach Geografie dominierte Asien-Pazifik mit 64,28 % des globalen Umsatzes im Jahr 2025 und wächst mit einer CAGR von 9,34 %, womit die Region alle anderen regionalen Cluster übertrifft.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der EV-getriebenen Nachfrage nach Automobilbearbeitung | +2.3% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Werkzeuge für Luft- und Raumfahrtmotoren und Flugzeugzellen | +1.8% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Automatisierung und Industrie 4.0 steigern die Werkzeugwechselhäufigkeit | +2.1% | Global, angeführt von Deutschland, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Pulvermetallurgische Hochgeschwindigkeitsstahl-Güten verlängern die Werkzeugstandzeit | +1.6% | Global, konzentriert in fortgeschrittenen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftlicher Vorstoß für Wolframrecycling | +1.0% | Nordamerika und EU, regulatorisch getrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der EV-getriebenen Nachfrage nach Automobilbearbeitung
Mit dem Anstieg der Produktion von batterieelektrischen Fahrzeugen werden die Toleranzbänder auf unter 50 µm eingeengt. Dieser Wandel führt zu einem schnelleren Werkzeugverschleiß und einem deutlichen Anstieg des Umsatzes bei Bohrern und Schaftfräsern. Parallel dazu steigerte Tesla seine Beschaffung von Schneidwerkzeugen im Zuge seiner Werksexpansionen in Texas und Berlin[1]. Unterdessen meldete das chinesische Ministerium für Industrie und Informationstechnologie einen Anstieg der Produktion von Fahrzeugen mit neuer Energie. Solche Produktionsvolumina begünstigen Molybdängüten, die ihre Härte bei 550–600 °C aufrechterhalten, ohne den Kobaltaufpreis zu verursachen. Diese Präferenz stärkt das kontinuierliche Wachstum des Marktes für Hochgeschwindigkeitsstahl.
Steigende Anforderungen an Werkzeuge für Luft- und Raumfahrtmotoren und Flugzeugzellen
Boeing meldete in seiner Einreichung für 2025 einen kommerziellen Auftragsrückstand, während Airbus ankündigte, ausstehende Bestellungen zur Auslieferung zu haben. Der Markt für Hochgeschwindigkeitsstahl bleibt widerstandsfähig gegenüber einem vollständigen Wechsel zu Hartmetall, da sekundäres Bohren und Reiben an Titanschalen weiterhin auf die Zähigkeit von Hochgeschwindigkeitsstahl angewiesen ist. Pratt & Whitney, das auf das erhöhte Risiko von Hartmetallbrüchen unter Schwingungsbelastungen hinweist, verwendet weiterhin Hochgeschwindigkeitsstahl-Formwerkzeuge für die Fertigbearbeitung von Tannenbaumschlitzen.
Automatisierung und Industrie 4.0 steigern die Werkzeugwechselhäufigkeit
Bediener, die in vernetzten Bearbeitungszentren Predictive-Maintenance-Systeme einsetzen, erhöhten die Werkzeugwechselzahlen und tauschten Fräser aus, bevor es zu Maßabweichungen kam. Im Jahr 2025 meldete das Bundesministerium für Wirtschaft und Klimaschutz eine weitverbreitete Einführung von Industrie 4.0 bei mittelständischen Herstellern und hob die Echtzeit-Werkzeugüberwachung als führende Anwendung hervor. Japanische CNC-Hersteller verzeichneten im Vergleich zu 2023 einen erhöhten Werkzeugverbrauch pro Produktionseinheit, was erweiterte Möglichkeiten im Markt für Hochgeschwindigkeitsstahl schafft, insbesondere für vorhersehbare pulvermetallurgische Güten.
Pulvermetallurgische Hochgeschwindigkeitsstahl-Güten verlängern die Werkzeugstandzeit
Erasteel gab bekannt, dass seine neuen pulvermetallurgischen Güten mit Rockwell C 67–69 eine längere Lebensdauer als ihre schmelzgegossenen Gegenstücke bieten. Akademische Studien hoben hervor, dass stickstofflegierter pulvermetallurgischer Hochgeschwindigkeitsstahl im Vergleich zu M2 eine überlegene Biegebruchfestigkeit aufweist. Sandvik erzielte durch die Kombination pulvermetallurgischer Substrate mit AlCrN-Beschichtungen eine Verlängerung der Standzeit beim Fräsen von Formenstahl. Solche Fortschritte stärken die Käufertreue, insbesondere bei jenen, die im Markt für Hochgeschwindigkeitsstahl Kosten gegen Betriebszeit abwägen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Wechsel zu Hartmetall- und Keramiksubstituten | -1.9% | Global, konzentriert in der Luft- und Raumfahrt sowie der Hochgeschwindigkeitsbearbeitung | Kurzfristig (≤ 2 Jahre) |
| Volatile Wolfram- und Molybdän-Inputpreise | -1.2% | Global, akut in Regionen, die von chinesischen Lieferungen abhängig sind | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte Hartmetallwerkzeuge verkürzen den Lebenszyklus von Hochgeschwindigkeitsstahl | -0.8% | Nordamerika und Europa, frühe Einführungsphase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Wechsel zu Hartmetall- und Keramiksubstituten
In Versuchen im Jahr 2024 übertrafen Keramikeinsätze beschichteten Hochgeschwindigkeitsstahl beim Fräsen von Inconel 718[2]. Der Lieferantenleitfaden von GE Aerospace für 2025 hat Hochgeschwindigkeitsstahl aus vielen Luft- und Raumfahrtanwendungen ausgeschlossen und schreibt Hartmetall oder kubisches Bornitrid für alle Primärschnitte vor. Sandvik meldete ein Wachstum beim Verkauf von Hartmetalleinsätzen im Jahr 2024, was eine bemerkenswerte Verschiebung des Marktanteils unterstreicht.
Volatile Wolfram- und Molybdän-Inputpreise
In den Jahren 2024–2025 schwankten die Wolframpreise an der London Metal Exchange und drückten die Herstellermargen. Die Molybdänoxidpreise schwankten innerhalb eines Jahres erheblich, was zu höheren Rohstofflagerbeständen zwang und kleinere Walzwerke unter Druck setzte. China kontrolliert nach wie vor mehr als 80 % der globalen Wolframraffinierungskapazität, und Umweltprüfungen im Jahr 2024 schränkten die Produktion in Jiangxi ein, was das Preisrisiko für die Marktteilnehmer im Bereich Hochgeschwindigkeitsstahl erhöhte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ übertreffen Molybdängüten die Konkurrenz
Molybdänzusammensetzungen hielten 37,16 % des Umsatzes im Jahr 2025, und die Gruppe ist auf dem Weg zu einer CAGR von 9,43 % bis 2031. Dies positioniert Molybdängüten als das am schnellsten wachsende Segment im Markt für Hochgeschwindigkeitsstahl und übertrifft alle konkurrierenden Legierungen. Käufer bleiben loyal, angezogen von Kostenvorteilen gegenüber Wolframlegierungen und einer konstanten Leistung bis 600 °C. Das pulvermetallurgische Verarbeitungsverfahren, das feine Karbide dispergiert, verbessert Zähigkeit und Schleifbarkeit. Während Wolframgüten eine Nische für Temperaturen über 650 °C behalten, begrenzen ihre steigenden Preise eine breitere Einführung. Kobaltangereicherte Legierungen finden ihren Platz beim Hochgeschwindigkeitszahnradfräsen und Räumen, wo sie zusätzliche Warmhärte für intermittierende Belastungen bieten.
Als Reaktion auf Preisschwankungen bei Wolfram in den Jahren 2024–2025 verlagerten OEMs ihren Fokus auf Molybdänvarianten. Proterial's M42-Kobalt-Molybdän-Produkt erreichte eine hohe Rockwell-C-Härte und bietet einen erheblichen Kostenvorteil gegenüber dem wolframreichen T15. Unterdessen verzeichnete der chinesische Hersteller Tiangong im Jahr 2024 ein bemerkenswertes Umsatzwachstum bei Molybdän-Hochgeschwindigkeitsstahl, das hauptsächlich auf Automobilzulieferer in China und Indien ausgerichtet war, und festigte damit seine Führungsposition im Bereich Hochgeschwindigkeitsstahl.


Nach Produkttyp dominieren Metallschneidwerkzeuge
Metallschneidwerkzeuge sicherten sich 53,76 % des Umsatzes im Jahr 2025 und werden mit einer CAGR von 9,59 % wachsen – dem schnellsten Wert unter allen Produktgruppen. Dieser Anteil entspricht dem größten Anteil an der Marktgröße für Hochgeschwindigkeitsstahl in Wertangaben. Elektrofahrzeug-Batteriegehäuse erfordern dichte Bohrmuster und wiederholtes Reiben, was den Umsatz von Spiralbohrern steigert. Die ISO-3685-Normierung der Werkzeugstandzeit vereinfacht Beschaffungsvergleiche und veranlasst Käufer, Stückkosten gegen Zykluszeit abzuwägen. Kaltarbeitswerkzeuge, die Stempel und Schermesser umfassen, profitieren von pulvermetallurgischen Mikrogefügen, die die Gesenk-Standzeit verlängern. Andere Produkttypen wie Zahnradfräser bleiben eine Nische, sind jedoch für die Präzisionsgetriebefertigung unverzichtbar.
Mit der Einführung von Industrie 4.0 verzeichnet der Metallschneidverbrauch einen deutlichen Anstieg. Sandvik hob hervor, dass Lieferanten in Mexiko und Thailand, die automatische Werkzeugwechsler verwenden, mehr Hochgeschwindigkeitsstahl-Bohrer pro produziertem Fahrzeug verbrauchten als ihre halbautomatisierten Gegenstücke. Darüber hinaus profitieren Kaltarbeitswerkzeuge von fortschrittlichen Hartmetallen, die hohem Pressdruck standhalten können, ohne zu splittern, was sich für das Stanzen von Haushaltsgeräten und Klimaanlagen als vorteilhaft erweist.
Nach Endverbraucher bleibt die Automobilindustrie führend
Die Automobilbearbeitung machte 41,85 % der Nachfrage im Jahr 2025 aus und wird mit einer CAGR von 9,38 % wachsen. Der Marktanteil von Hochgeschwindigkeitsstahl im Automobilsektor bleibt unübertroffen, angetrieben durch eine erhöhte Bearbeitungsintensität aufgrund batterieelektrischer Architekturen. Im Jahr 2025 brachte China eine erhebliche Anzahl von Fahrzeugen mit neuer Energie auf den Markt, wobei der Verbrauch stark in den Clustern Jiangsu und Zhejiang konzentriert war. Der Luft- und Raumfahrtsektor priorisiert weiterhin Zähigkeit gegenüber Höchstgeschwindigkeit bei seinen sekundären Titanbearbeitungen. Bei der Kunststoffverarbeitung stehen Hochgeschwindigkeitsstahl-Formen aufgrund von Abrasion durch Füllstoffe vor Herausforderungen bei der Werkzeugstandzeit. Unterdessen nutzt der Bergbausektor hybride Hochgeschwindigkeitsstahl-Hartmetall-Bohrer und nutzt dabei die Zähigkeit des Hochgeschwindigkeitsstahl-Schafts und die Härte der Hartmetallschneiden.
Teslas Expansion im Jahr 2025 und sein europäischer Elektrofahrzeug-Rollout lösten einen bemerkenswerten Jahresanstieg der Werkzeugbedarfe in jedem Werk aus und unterstrichen die enge Beziehung zwischen der Elektrofahrzeugproduktion und dem Wachstum des Marktes für Hochgeschwindigkeitsstahl. Die Nachfrage im Luft- und Raumfahrtsektor wird durch erhebliche Auftragsrückstände bei Boeing und Airbus sowie durch eine gesteigerte Produktion von Pratt & Whitney-Triebwerken gestützt, was einen stetigen Werkzeugfluss trotz des Drucks aus Hartmetallquellen gewährleistet.

Geografische Analyse
APAC-Markt für Hochgeschwindigkeitsstahl
Asien-Pazifik erwirtschaftete 2025 64,28 % des weltweiten Umsatzes und wird voraussichtlich bis 2031 mit einer CAGR von 9,34 % wachsen. Infolgedessen wird der Markt für Hochgeschwindigkeitsstahl in Asien-Pazifik alle anderen Regionen beim Wachstum übertreffen. Im Jahr 2024 war China, hauptsächlich aus seinen Zentren in Jiangsu und Zhejiang, für einen erheblichen Anteil der weltweiten Schneidwerkzeugproduktion verantwortlich. Indien zog 2025 beträchtliche ausländische Fertigungsinvestitionen an und leitete einen bedeutenden Teil dieser Aufträge an lokale Werkzeuglieferanten weiter. Japan bleibt führend in der Präzision, und Südkoreas Werkzeugmaschinenproduktion stieg 2025 stark an, angetrieben durch Investitionen in den Halbleiter- und Automobilsektor, was die Dominanz der Region weiter festigt.
Markt für Hochgeschwindigkeitsstahl in Nordamerika und Europa
Nordamerika und Europa zusammen machten 2025 einen nennenswerten Anteil am Marktwert aus. Boeings erheblicher Auftragsrückstand sowie Pratt & Whitneys Turbinenvorhaben unterstreichen die starke Stellung von Hochgeschwindigkeitsstahl in sekundären Luft- und Raumfahrtanwendungen. Im Jahr 2025 verzeichnete Deutschland eine robuste Werkzeugmaschinenproduktion mit einem deutlichen Anstieg beim Schneidwerkzeugverbrauch. Das Gesetz der EU über kritische Rohstoffe, das auf die Förderung des Wolframrecyclings abzielt, ermöglichte es voestalpine, 2024 erfolgreich eine erhebliche Menge aus Schrott zurückzugewinnen und damit die Lieferketten der Region zu stärken.
Markt für Hochgeschwindigkeitsstahl in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika machten den verbleibenden Marktanteil aus. Im Jahr 2025 investierte Vale erheblich in die Modernisierung von Bergbauausrüstungen, bei denen Bearbeitungszentren mit Hochgeschwindigkeitsstahl-Werkzeugen eine herausragende Rolle spielten. Der Public Investment Fund Saudi-Arabiens stellte 2025 erhebliche Mittel für fortschrittliche Fertigungsprojekte bereit, darunter ein Gemeinschaftsunternehmen mit dem Ziel einer inländischen Hochgeschwindigkeitsstahlproduktion. Trotz des Importwettbewerbs stärkte Südafrikas Fahrzeugproduktion im Jahr 2025 die Nachfrage nach lokalen Schneidwerkzeugen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Schnellarbeitsstahl (HSS) beginnt mit Legierungsrohstoffen (Eisen plus Wolfram, Molybdän, Vanadium, Chrom und Kobalt) und erstreckt sich über Schmelzen/ESU oder Pulvermetallurgie (PM)-Verdüsung, Warmumformung, Wärmebehandlung und Präzisionsveredelung bis hin zu Stäben/Rundmaterial und formnahen Werkzeugrohlingen. Das vorgelagerte Risiko konzentriert sich auf die Versorgung mit kritischen Legierungselementen, da China mehr als 80% der weltweiten Wolframraffinationskapazität kontrolliert, und Umweltprüfungen im Jahr 2024 in Jiangxi die Produktion einschränkten, was die Preis- und Verfügbarkeitsvolatilität für HSS-Hersteller verstärkte.
Der Mehrwert im Midstream-Bereich entsteht durch PM-Fähigkeiten (Pulverherstellung, HIP/Schmieden und Gefügekontrolle) sowie durch Anwendungstechnik, die spezifische Stahlgüten mit Zerspanungswerkzeugen, Kaltarbeitswerkzeugen und Bergbauwerkzeugen verknüpft. Zu den nachgelagerten Vertriebskanälen gehören integrierte Werkzeughersteller und industrielle Liefernetzwerke, wobei Aftermarket-Dienstleistungen wie Nachschleifen und Neubeschichtung die Werkzeuglebensdauer verlängern und wiederkehrende Volumina aus Automobil-, Luftfahrt- und allgemeiner Fertigungsindustrie unterstützen. Die Zusammenarbeit zwischen Stahlwerken und Werkzeugherstellern wird zunehmend genutzt, um die Qualifizierung fortschrittlicher Güten zu beschleunigen, wie das Beispiel von Tiangong International und Fujian Hengerda zeigt, die 2025 ein Kooperationsrahmenwerk eingegangen sind, um PM-HSS (M42, M51) für Sägewerkzeuge gemeinsam zu entwickeln und zu validieren.
Wettbewerbslandschaft
Der Markt für Hochgeschwindigkeitsstahl ist teilweise fragmentiert. Pulvermetallurgisches Know-how und geschlossene Wolframrecyclingkreisläufe unterscheiden die Marktführer von regionalen Walzwerken. Aufstrebende Herausforderer nutzen additive Fertigung. Kleinere regionale Akteure punkten durch Agilität mit schnellen Nachschleifservices und kundenspezifischen Profilen, insbesondere für Nischen-Luft- und Raumfahrtvorrichtungen und spezialisierte Bergbauwerkzeuge. Konsolidierungen bleiben selektiv und konzentrieren sich auf Speziallegierungen und Vertriebsnetze statt auf groß angelegte Fusionen, was die Bedeutung von Technologiedifferenzierung und Kundennähe unterstreicht.
Marktführer im Bereich Hochgeschwindigkeitsstahl
-
Sandvik AB
-
ArcelorMittal
-
voestalpine BÖHLER Edelstahl GmbH & Co KG
-
Proterial, Ltd.
-
CRS Holdings, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Hochgeschwindigkeitsstahl Unternehmen in diesem Bericht
- ArcelorMittal
- CRS Holdings, LLC
- ERASTEEL
- Friedr. Lohmann GmbH
- Graphite India Limited
- Hudson Tool Steel
- Jiangsu Tiangong Tools Co., Ltd.
- NIPPON KOSHUHA STEEL CO,. LTD.
- Proterial, Ltd.
- Sandvik AB
- voestalpine BÖHLER Edelstahl GmbH & Co KG
Lesen Sie die Analyse der Hochgeschwindigkeitsstahl-Unternehmen

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Lokalisierung in Spezialstahl- und Metallverarbeitungs-Lieferketten schaffen Raum für HSS-Lieferanten, die konsistente, hochharte PM-Güten für automatisierte Bearbeitungszellen qualifizieren können. Im Juni 2026 nahm TYASA die erste Phase eines Spezialstahlprojekts im Wert von 250 Millionen USD in Ixtaczoquitlan, Veracruz, Mexiko, in Betrieb und fügte 400.000 Tonnen Jahreskapazität für Automobil- und Metallverarbeitungs-Endmärkte hinzu, wodurch der regionale Pool erweitert wird, der Werkzeugstähle und Zerspanungswerkzeugmaterialien verbraucht. Auf der Nachfrageseite belohnen Industrie-4.0-Werkzeugüberwachung und höhere Werkzeugwechselfrequenz weiterhin vorhersehbare Werkzeuglebensdauerleistung (im Einklang mit Beschaffungsvergleichen unter Verwendung der ISO-3685-Standards zur Werkzeuglebensdauer), was die Premiumisierung hin zu PM-HSS und beschichteten HSS-Werkzeugen bei mittleren Schnittgeschwindigkeiten unterstützt.
Versorgungssicherheit und Compliance werden zunehmend Teil von Kaufentscheidungen, was Chancen für Hersteller schafft, die dokumentierten Recyclinganteil und verifizierte Materialkonsistenz bereitstellen können, während sie die Exposition gegenüber Wolframpreisschwankungen durch molybdänreiche und PM-Formulierungen reduzieren. Der Fokus des EU-Kritische-Rohstoffe-Gesetzes auf Wolframrecycling verstärkt zusammen mit der Rückgewinnung von Wolfram aus Schrott durch voestalpine im Jahr 2024 die geschlossene Kreislaufbeschaffung als Differenzierungsmerkmal für Werke, die Europa beliefern. In China verschärft die Werkzeugstahl-Zertifizierung GB/T 9943-2023 die Drittanbieterverifizierung und Anforderungen an die Reinheitsbewertung für importierte Stäbe, was Lieferanten mit lokalen Testpartnerschaften und konsistenter Metallurgie für durchsatzstarke Werkzeugfertigungscluster in Jiangsu und Zhejiang begünstigt.
Neueste Industrielle Entwicklungen in Markt für Hochgeschwindigkeitsstahl
- April 2026: voestalpine sicherte sich Aufträge aus dem Luftfahrtsektor im Wert von rund 1 Milliarde EUR für die nächsten fünf Jahre, die Hochleistungsmaterialien und Komponenten von Standorten wie Kapfenberg und Mürzzuschlag in Österreich sowie Sumaré (Villares Metals) in Brasilien abdecken. Der Auftragseingang unterstützt eine mehrjährige Auslastung für hochwertige Legierungsrouten, die sich mit HSS-nahen Werkzeug- und Verarbeitungsfähigkeiten überschneiden, die in Luftfahrt-Zerspanungslieferketten verwendet werden.
- August 2025: Sandvik stellte Osprey MAR 55 vor, ein Werkzeugstahlpulver für additive Fertigungsanwendungen, das zwischen Maragingstählen und kohlenstoffhaltigen Werkzeugstählen angesiedelt ist. Die Markteinführung erweitert das Angebot an pulverbasierten Werkzeugmaterialien für Kunden, die hybride Fertigung und AM-fähige Werkzeuge nutzen, und stärkt die Verbindung zwischen Pulvermetallurgie-Innovation und Zerspanungswerkzeugleistung.
- Juni 2024: Erasteel erhielt die Umweltproduktdeklarations-Zertifizierung für konventionelle und recycelte Schnellarbeitsstahlgüten. Verifizierte Transparenz über den Lebenszyklus unterstützt Beschaffungsprogramme, die Werkzeugmaterialien nach Umweltkriterien prüfen, und stärkt die Erzählung der geschlossenen Kreislaufbeschaffung zusammen mit Wolframrecycling-Initiativen.


Markt für Hochgeschwindigkeitsstahl Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus dem Verkauf von Schnellarbeitsstahl als Material für Werkzeugherstellungsanwendungen, bei denen die Legierung aufgrund ihrer Warmhärte und Verschleißfestigkeit bei anspruchsvollen Schneid- und Umformarbeiten ausgewählt wird.
Ausschlüsse aus dem Umfang: Wir schließen fertige Bearbeitungsdienstleistungen sowie allgemeine Kohlenstoff- oder Edelstähle aus, die nicht als Schnellarbeitsstahl-Güten verkauft oder spezifiziert werden.
Segmentierungsübersicht
- Nach Typ
- Wolfram-Hochgeschwindigkeitsstahl
- Molybdän-Hochgeschwindigkeitsstahl
- Andere Typen (Kobalt-Hochgeschwindigkeitsstahl, Chrom-Hochgeschwindigkeitsstahl und Vanadium-Hochgeschwindigkeitsstahl)
- Nach Produkttyp
- Metallschneidwerkzeuge
- Kaltarbeitswerkzeuge
- Andere Produkttypen (Fräswerkzeuge, Bohrwerkzeuge usw.)
- Nach Endverbraucherbranche
- Automobilindustrie
- Luft- und Raumfahrt
- Kunststoffe
- Andere Endverbraucherbranchen (Bergbau, Fertigung, Werkzeugherstellung usw.)
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Katar
- Ägypten
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung der Lieferkette und der wichtigsten Nachfragepools für Werkzeuge und verknüpft diese dann mit messbaren Signalen. Wir beziehen uns auf öffentliche Quellen wie die World Steel Association für den Kontext des Stahlnachfragezyklus, den USGS für Hintergrundinformationen zu Wolfram- und Molybdänmineralien, UN Comtrade für Handelsströme relevanter Werkzeugstahl- und Legierungsprodukte sowie nationale Statistikämter wie das US Census Bureau und Eurostat für Industrieproduktionsindikatoren.
Darüber hinaus prüfen wir Geschäftsberichte, Investorenpräsentationen und Produktkataloge, um die Gütenpositionierung und typische Anwendungsmischungen zu verstehen. Wir scannen auch begutachtete Metallurgiezeitschriften und Patentdatenbanken, um Verschiebungen wie die Einführung der Pulvermetallurgie und die Entwicklung kobaltfreier Güten zu verfolgen. Für schwer zusammenzustellende Unternehmensfinanzdaten und Nachrichtenprüfungen nutzen wir selektiv ein kostenpflichtiges Abonnement für Unternehmensinformationen und Finanzdaten, um Profile über Regionen hinweg konsistent zu halten. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um das zu testen, was wir aus öffentlichen Daten aufgebaut haben, insbesondere in Bezug auf Preisbewegungen, Gütenmix und die Herkunft der Nachfrage bei Schneid- und Kaltarbeitsanwendungen. Wir sprachen mit einem ausgewogenen Kreis von Befragten aus Produzenten, Distributoren, Werkzeugherstellern und großen Endverbrauchern in APAC, EMEA und Amerika. Ihre Beiträge wurden dann genutzt, um Annahmen zu präzisieren und die endgültige Markteinschätzung zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 13 % | APAC: 47 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 41 % | EMEA: 33 % |
| Kleinere Akteure: 18 % | Manager: 46 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Stahl- und Werkzeugbedarfsindikatoren verwendet werden, um den adressierbaren Pool für Schnellarbeitsstahl nach Region zu rekonstruieren, wobei der Wert dann durch Preis- und Mischungsannahmen gebildet wird. Um die Ausgabe realistisch zu halten, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, wie z. B. Stichproben-Lieferantenrollups, Distributionskanalprüfungen und Volumen-zu-Durchschnittsverkaufspreis-Berechnungen für gängige Güten.
Relevante Eingangsgrößen in diesem Markt umfassen Werkzeugmaschinenproduktion und Auslastungstrends, Industrieproduktion und Metallbearbeitungsaktivitäten, die Kostenentwicklung von Legierungselementen (insbesondere Wolfram und Molybdän), die Verschiebung des Anteils hin zu Pulvermetallurgiegüten sowie das Nachfragetempo aus der Automobil- und Luft- und Raumfahrtfertigung. Wo direkte Volumina nicht sichtbar sind, werden Lücken durch Proxy-Verhältnisse aus Interviews, Handelssignalen und Querprüfungen anhand benachbarter Werkzeugstahlverbrauchsmuster geschlossen.
Prognosen werden mithilfe einer Szenarioanalyse entwickelt, da Legierungspreise und Fertigungsaktivitäten innerhalb eines Jahres schwanken können. Die Szenarien werden dann an den in Interviews gesammelten Expertenerwartungen verankert. Die endgültige Entwicklung wird erst angepasst, nachdem die Annahmen auf denselben Satz von Nachfrage- und Preisvariablen über Regionen hinweg zurückgeführt werden können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Ergebnisse mit unabhängigen Signalen, wie z. B. der Richtung der Handelsbewegungen, Industrieproduktionstrends und plausiblen Preisspannen, die durch Legierungseingaben impliziert werden, gefolgt von einer regionalen Überprüfung etwaiger starker Abweichungen. Wenn eine Diskrepanz auftritt, überprüfen wir die Umfangsgrenze, testen die wichtigsten Annahmen erneut mit den Befragten und bestätigen, dass Währungszeitpunkt und Inflationseffekte konsistent behandelt werden.
Vor der Freigabe durchlaufen das Modell und die Darstellung mehrstufige Analytikerprüfungen, damit Berechnungslogik, Einheiten und Definitionen aufeinander abgestimmt bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. plötzliche Legierungspreisschocks oder größere Nachfrageänderungen in der Automobil- und Luft- und Raumfahrtbranche. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Version erhalten, die wir bereitstellen können.
Vergleich der Schnellarbeitsstahl-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Schnellarbeitsstahl können weit auseinanderliegen, da die Abgrenzung nicht immer einheitlich vorgenommen wird und die Preis- und Mischungslogik quellenübergreifend unterschiedlich gehandhabt wird. Unterschiede entstehen auch durch das als Ankerpunkt verwendete Jahr, den Zeitpunkt der Währungsumrechnung und ob die Schätzung nach einer größeren Metallzyklusverschiebung aktualisiert wird.
Import- und Exportrichtungsprüfungen, Industrieproduktionssignale und Quervalidierungen mit Gesprächen zur Werkzeugbedarfsentwicklung werden genutzt, um die Schätzung von Mordor Intelligence an denselben Nachfragepool und Gütenumfang über Regionen hinweg zu binden. Dies reduziert das Risiko, benachbarte Werkzeugstähle oder nachgelagerte Fertigwerkzeuge als Teil des Materialmarktes zu erfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,72 Milliarden USD (2026) | |
| Branchenpublisher A | 3,10 Milliarden USD (2024) | Verwendet ein früheres Ankerjahr und einen kürzeren Horizont; der angegebene Umfang tendiert stärker zu Werkzeuganwendungen, ohne den Materialwert in allen Regionen klar vom Fertigwerkzeug- und Verarbeitungsmehrwert zu trennen. |
| Globale Forschungsgruppe B | 2,04 Milliarden USD (2024) | Weist einen kleineren Ausgangswert für 2024 mit langsamerem Wachstum aus, was auftreten kann, wenn die Preisentwicklung konservativ gehalten wird und wenn Gütenmix-Upgrades wie die Durchdringung der Pulvermetallurgie nicht im gleichen Tempo über alle Endanwendungen hinweg ausgeweitet werden. |
Der Vergleich zeigt, dass der größte Teil der Streuung durch die Jahresauswahl, die Frage, was als Materialmarkt gegenüber nachgelagerten Produkten gezählt wird, und die Art und Weise, wie Preise und Mischungen fortgeschrieben werden, erklärt wird. Indem jede Annahme an beobachtbare Fertigungsaktivitäten und realistische Preisspannen geknüpft wird, bleibt unser Ergebnis reproduzierbar und bei der Validierung leicht nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Hochgeschwindigkeitsstahl bis 2031 erreichen?
Der Markt soll bis 2031 USD 8,74 Milliarden erreichen, basierend auf einer CAGR von 8,84 %, ausgehend von USD 5,72 Milliarden im Jahr 2026.
Welcher Legierungstyp wächst am schnellsten?
Molybdängüten wachsen bis 2031 mit einer CAGR von 9,43 % aufgrund eines günstigen Kosten-Leistungs-Verhältnisses.
Warum dominiert Asien-Pazifik die Nachfrage?
Die Region beherbergt den Großteil der Schneidwerkzeugproduktion sowie große Fertigungsbasen für Elektrofahrzeuge und Elektronik und erwirtschaftet 64,28 % des Umsatzes im Jahr 2025.
Wie beeinflusst Industrie 4.0 den Werkzeugverbrauch?
Predictive Maintenance erhöht die Werkzeugwechselhäufigkeit und steigert die Nachfrage nach vorhersehbaren pulvermetallurgischen Güten.
Welche Versorgungsrisiken betreffen die Hersteller?
Preisvolatilität bei Wolfram und Molybdän sowie die Konzentration der Wolframraffinierung in China belasten Margen und Planung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
