
Größe und Anteil des indischen Stahlmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 162.23 Millionen Tonnen |
| Marktvolumen (2026) | 177.03 Millionen Tonnen |
| Marktvolumen (2031) | 273.88 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 9.12 % |
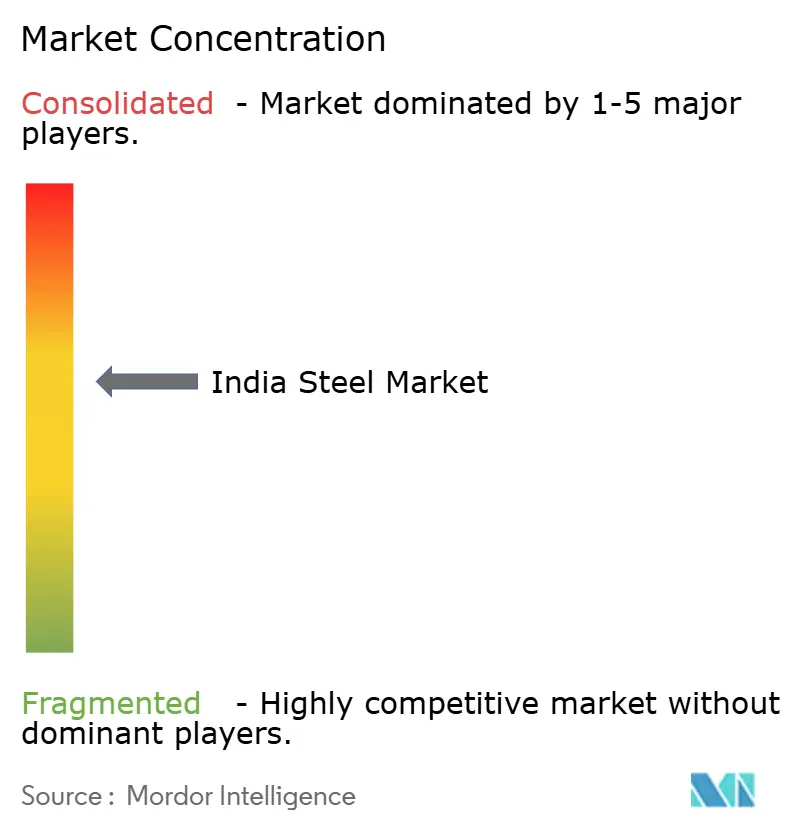
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des indischen Stahlmarkts durch Mordor Intelligence
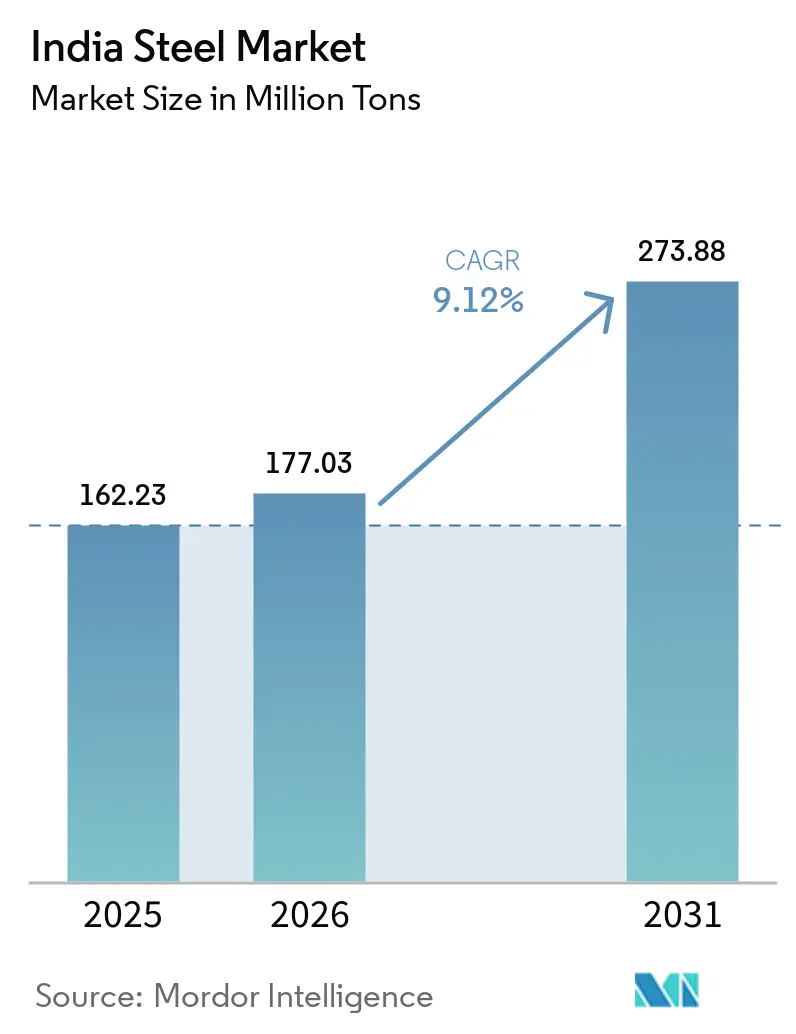
Die Größe des indischen Stahlmarkts wird voraussichtlich von 162,23 Millionen Tonnen im Jahr 2025 auf 177,03 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 273,88 Millionen Tonnen erreichen, bei einer CAGR von 9,12 % über den Zeitraum 2026–2031. Im Jahr 2025 war Indien der einzige Produzent unter den Top-10, der ein zweistelliges Volumenwachstum erzielte. Im Gegensatz dazu stagnierte oder sank die Produktion in China, Japan und der Europäischen Union. Dieser anhaltende Schwung lässt sich auf drei wesentliche Faktoren zurückführen. Erstens hat das Produktionsgebundene Anreizprogramm (PLI) für Spezialstahl private Investitionszusagen katalysiert. Bis Dezember 2025 hatte jedoch weniger als die Hälfte der genehmigten Projekte begonnen, was zu einer verzögerten Kapazitätswelle führte, die voraussichtlich bis 2027 die Preisdisziplin aufrechterhalten wird. Zweitens haben integrierte Werke in Odisha, Jharkhand und Chhattisgarh einen Wettbewerbsvorteil bei den Einstandskosten erlangt. Dieser Vorteil ergibt sich aus der Sicherung langfristiger Eisenerz-Pachtverträge im Rahmen des überarbeiteten Bergbau- und Mineraliengesetzes. Infolgedessen konnten diese Werke trotz Bedenken hinsichtlich der Kohlenstoffintensität im Jahr 2025 einen bedeutenden Marktanteil halten. Schließlich hat der ehrgeizige Ausgabenplan der Nationalen Infrastrukturpipeline eine verlässliche Nachfragebasis für Strukturprofile und Bewehrungsstahl geschaffen. Dies wird durch eine erhöhte Nachfrage nach hochfesten Produkten weiter gestärkt, die durch U-Bahn-Initiativen in Städten der zweiten Kategorie und die zweite Phase des Dedizierten Güterkorridors angetrieben wird.
Wichtigste Erkenntnisse des Berichts
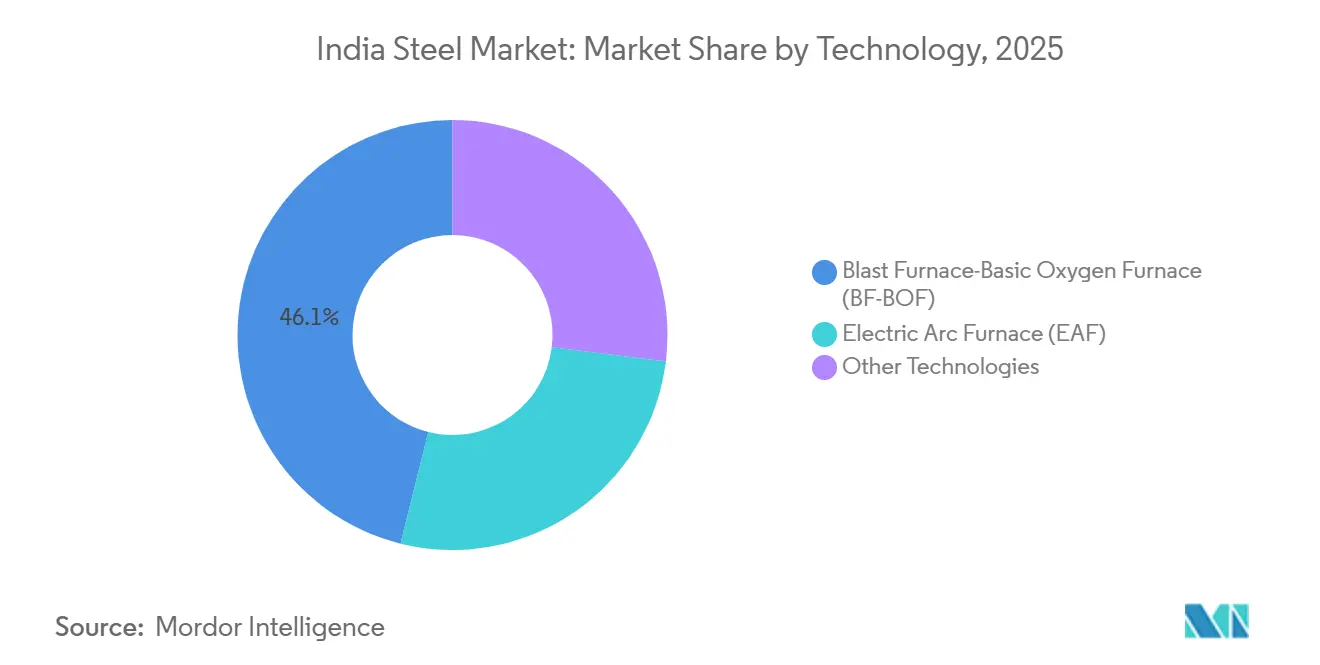
- Nach Technologie hielten Hochofen-Sauerstoffaufblaskonverter-Routen 46,12 % der Produktion im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 8,77 % wachsen.
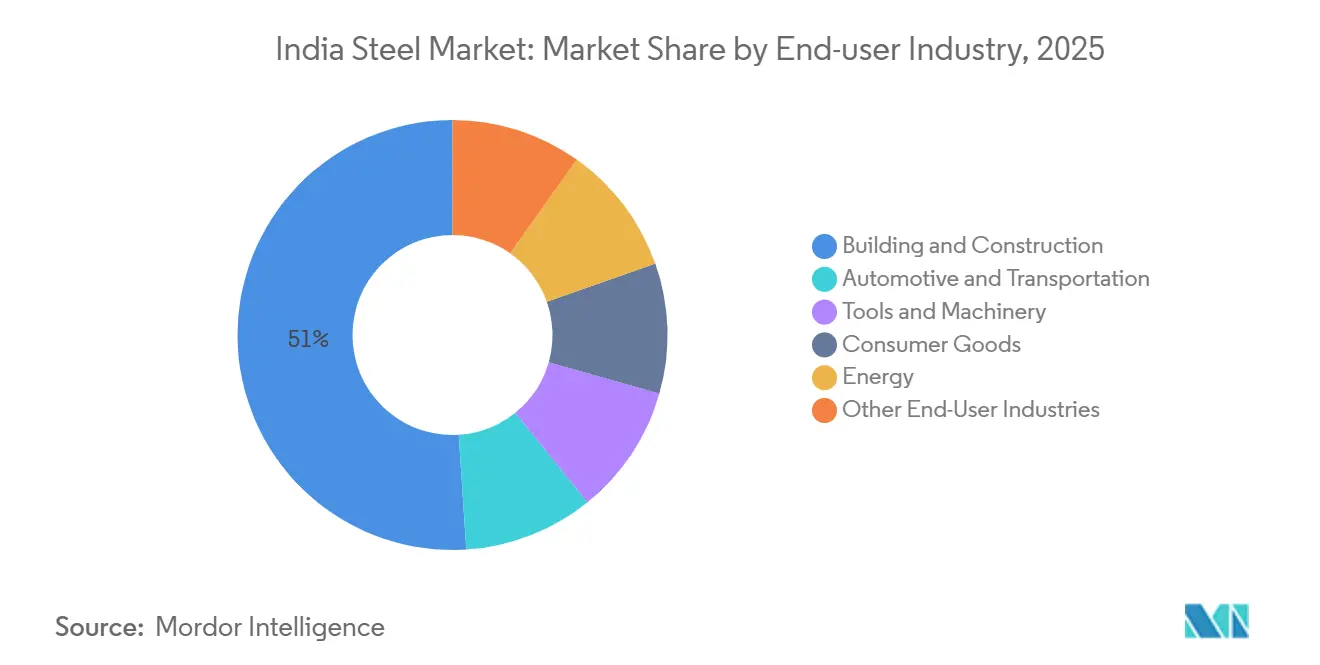
- Nach Endverbraucher entfiel auf Bauwesen und Konstruktion im Jahr 2025 ein Umsatzanteil von 51,02 % und es wird ein Anstieg mit einer CAGR von 9,84 % prognostiziert, was den Durchschnitt des indischen Stahlmarkts übertrifft.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Stahlmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| PLI-Programm als Katalysator für Investitionen in Spezialstahl | +1.2% | Gujarat, Odisha, Karnataka | Mittelfristig (2–4 Jahre) |
| Anstieg inländischer und ausländischer Investitionsausgaben | +1.8% | Odisha, Jharkhand, Chhattisgarh, Karnataka, Maharashtra | Langfristig (≥ 4 Jahre) |
| Umfangreiche Infrastrukturpipeline | +2.1% | National, frühe Auswirkungen in Uttar Pradesh, Maharashtra, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Umstieg der Automobil-OEMs auf hochfeste Stähle und EV-Güten | +1.0% | Gujarat, Maharashtra, Tamil Nadu, Karnataka | Kurzfristig (≤ 2 Jahre) |
| Wasserstoff-DRI-Pilotprojekte und Schrottförderung | +0.7% | Odisha, Jharkhand, Gujarat | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke politische Unterstützung durch das PLI-Programm für Spezialstahl
Obwohl drei aufeinanderfolgende PLI-Tranchen erhebliche Mittel für Spezialkapazitäten bereitgestellt haben, die bis 2027 fertiggestellt werden sollen, hatte nur ein Teil davon bis Dezember 2025 einen finanziellen Abschluss gesichert. Frühe Akteure, die beschichtete, elektrische oder Legierungslinien vor Mitte 2027 in Betrieb nehmen, können einen Anreiz für fünf Jahre sichern, was einer erheblichen Subvention der Produktionskosten entspricht. Der Rahmen begünstigt Brownfield-Erweiterungen, da bestehende integrierte Hüttenwerke auf dem indischen Stahlmarkt gemeinsame Eigenstromerzeugung und Logistik nutzen können, wodurch die Vorlaufzeiten um bis zu 18 Monate verkürzt werden. In einem strategischen Schritt arbeiten Automobilhersteller mit Stahlproduzenten zusammen, um gemeinsam in inländische Beschichtungslinien zu investieren – eine Entscheidung, die bis 2028 einen erheblichen Teil der jährlichen Nachfrage von Importen auf den Inlandsmarkt verlagern dürfte.
Anstieg inländischer und ausländischer Investitionsausgaben für Kapazitätserweiterungen
Zwischen Januar 2024 und Dezember 2025 trieben JSW Steel und Tata Steel einen Anstieg angekündigter Erweiterungen voran. Das ehrgeizige Programm von JSW Steel erstreckt sich über Vijayanagar, Dolvi und Odisha. Gleichzeitig investiert Tata Steel in eine Phase-II-Erweiterung in Kalinganagar. Im Geschäftsjahr 2025 verzeichneten ausländische Direktinvestitionen einen erheblichen Sprung. Dieser Anstieg wurde maßgeblich durch ArcelorMittals erhöhte Beteiligung an AM/NS India und Poscos verstärkte technische Zusammenarbeit mit JSW angetrieben. Die mineralreichen östlichen Bundesstaaten genießen einen Frachtkosten-Vorteil bei der Belieferung nördlicher Nachfragezentren. Dieser Vorteil könnte jedoch abnehmen, wenn der östliche Abschnitt des Dedizierten Güterkorridors bis 2027 eine Senkung der Schienentarife umsetzt.
Umfangreiche Infrastrukturpipeline treibt langfristige Nachfrage an
Die Nationale Infrastrukturpipeline stellt bis 2030 erhebliche Mittel bereit, wobei Autobahnen, Stadtbahnen und Wohnungsbau den größten Anteil absorbieren. Bharatmala Phase I verbrauchte eine beträchtliche Menge Stahl, und Phase II ist ab 2027 auf einen höheren jährlichen Stahlbedarf ausgerichtet, da Hochtrassen mehr Stahl pro Kilometer erfordern. Das Pradhan Mantri Awas Yojana (Urban) 2.0 zielt bis 2029 auf eine große Anzahl von Wohneinheiten ab, was eine inkrementelle Nachfrage in der indischen Stahlindustrie impliziert, die überarbeiteten seismischen Vorschriften entsprechen muss, die eine höhere Bewehrungsdichte in Hochrisikogebieten vorschreiben[1]Bureau of Indian Standards, "IS:2062 Structural Steel Standards," bis.gov.in .
Umstieg der Automobil-OEMs auf hochfeste und EV-geeignete Stähle
Im Geschäftsjahr 2025 stieg die Nachfrage nach Stahl in Personenkraftwagen erheblich. Da OEMs die CAFE-Normen 2027 anstreben, machen hochfeste Stähle (größer als oder gleich 980 MPa) nun einen nennenswerten Anteil am Produktmix aus. Das inländische Angebot bleibt begrenzt. Obwohl Tata Steel eine Linie für hochfeste Stähle eingeführt und JSW 2024 eine Anlage in Betrieb genommen hat, reichen diese Ergänzungen nicht aus, um die Importlücke zu schließen. Im Jahr 2025, mit steigender EV-Produktion, wandte sich die Branche Batterietragwannenstählen zu. Derzeit können nur Tata Steel und AM/NS India diese Stähle in großem Maßstab liefern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Pro-Kopf-Stahlverbrauch noch unter dem globalen Durchschnitt | -0.4% | National, mit erheblichen Lücken in ländlichen und östlichen Regionen | Langfristig (≥ 4 Jahre) |
| Volatile Rohstoff- und Energiekosten | -0.7% | National, mit höherem Risiko für küstennahe integrierte Werke | Kurzfristig (≤ 2 Jahre) |
| Langsames inländisches Schrottsammlungsökosystem | -0.5% | National, mit Infrastrukturdefiziten in Uttar Pradesh, Bihar, Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pro-Kopf-Stahlverbrauch noch unter dem globalen Durchschnitt
In den ersten acht Monaten des Geschäftsjahres 2026 blieb der inländische Verbrauch deutlich unter dem globalen Durchschnitt und den für entwickelte Volkswirtschaften typischen Werten[2]Indian Steel Association, "Steel Industry Yearbook 2025," indiansteel.in . Um das Regierungsziel bis zum Geschäftsjahr 2031 zu erreichen, muss der Verbrauch jährlich wachsen, und das reale BIP muss sich mit einer stetigen Rate ausdehnen. Beide Schwellenwerte sind anfällig für Abschwünge im Kreditzyklus. Erschwerend kommen regionale Ungleichgewichte hinzu: Während Odisha, Jharkhand und Chhattisgarh mehr als die Hälfte der Produktion ausmachen, verbrauchen sie lokal nur einen kleinen Teil davon. Diese Diskrepanz zwingt die Hüttenwerke auf dem indischen Stahlmarkt, zusätzliche Frachtkosten zu tragen, um Kunden in den westlichen und südlichen Regionen zu beliefern.
Volatile Rohstoff- und Energiekosten
Im Geschäftsjahr 2025 importierte Indien Kokskohle zu einem durchschnittlichen Einstandspreis, der aufgrund wetterbedingter Störungen in Australien und logistischer Herausforderungen in Mosambik stark anstieg, was das Angebot verknappt. Für integrierte Werke kann jede Preiserhöhung bei Kohle die EBITDA-Margen schmälern, sofern diese Kosten nicht an die Kunden weitergegeben werden. Nach einer Preisanpassung durch Coal India stiegen die Stromtarife für Industrieverbraucher in Odisha und Jharkhand im Geschäftsjahr 2025 an. Dieser Tarifanstieg minderte die Einsparungen aus Solar- und Windanlagen, die eine erhebliche Vorabinvestition erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Integrierte Routen sichern das Volumen trotz Kohlenstoffintensität
Hochofen-Sauerstoffaufblas-Konverter-Linien produzierten 46,12 % der Produktion im Jahr 2025 und sind auf dem Weg zu einem CAGR von 8,77 % bis 2031. Tata Steels Kalinganagar- und JSWs Vijayanagar-Werke, die mit hoher Kapazität betrieben werden, nutzen eigene Erz- und Kohlevorkommen und erzielen damit einen Kostenvorteil gegenüber Wettbewerbern, die auf Handelsbezugsquellen angewiesen sind. Während die Kapazität von Elektrolichtbogenöfen noch bescheiden ist, ist sie für ein bemerkenswertes Wachstum vorgesehen, gestützt durch die Schrottrichtlinie, die den verfügbaren Einsatzstoff bis 2030 erhöht. Obwohl Technologien wie Induktionsöfen und erste Wasserstoff-DRI-Pilotprojekte einen kleineren Anteil am Tonnageaufkommen ausmachen, kämpfen sie mit Herausforderungen, da Qualitätskontrollverordnungen nicht ISI-konformen Stahl aus öffentlichen Projekten ausschließen.
Prognosen deuten darauf hin, dass der Markt für Elektrolichtbogenofenprodukte in Indien bis 2031 erheblich wachsen wird. Da Bauvorschriften zunehmend strengere seismische Standards betonen, werden Hersteller von nichtrostendem und mikrolegiertem Stabstahl in der indischen Stahlindustrie, die überwiegend Schrott verwenden, am meisten davon profitieren.


Nach Grundform: Die Universalität von Rohstahl verdeckt die nachgelagerte Differenzierung
Im Jahr 2025 erreichte die Rohstahlproduktion erhebliche Niveaus und wird voraussichtlich bis 2031 eine CAGR von 7,73 % verzeichnen. Die Ausbeuteoptimierung überbrückt die Kluft zwischen Roh- und Fertigvolumen. Eine Endlosband-Linie weist höhere Ausbeuten auf und übertrifft konventionelle Werke. Gleichzeitig hat ein Zweiwalzengießer den Schmelze-zu-Coil-Zyklus erheblich verkürzt. Odisha und Jharkhand exportierten halbfertige Brammen an westliche Verarbeiter, was eine Ineffizienz unterstreicht, die mit der Inbetriebnahme neuer Warmwalzlinien in östlichen Clustern abnehmen könnte.
Nach Endform: Fertigstahl treibt das Engagement der Endverbraucher an
Im Jahr 2025 stiegen die Fertigstahllieferungen in Indien, was mit dem prognostizierten CAGR-Wachstum des Marktes von 9,12 % übereinstimmt. Während warmgewalzte Produkte einen erheblichen Marktanteil hielten, blieb ihr Wachstum zurück, teilweise aufgrund der zunehmenden Verwendung von Aluminiumstrukturen im leichten Industriebau. Kaltgewalzte und beschichtete Produkte verzeichneten dank PLI-Anreizen, die neue Kapazitäten einführten, ein robustes Wachstum. Gleichzeitig sind Langprodukte, angetrieben durch Infrastrukturprojekte wie Autobahn- und U-Bahn-Bau, auf einem stetigen Wachstumskurs.
Im Jahr 2025 machten kaltgewalzte und beschichtete Produkte einen nennenswerten Anteil am indischen Stahlmarktanteil aus, wobei Prognosen bis 2031 einen Anstieg nahelegen, was eine strategische Verlagerung hin zu Automobil- und Haushaltsgerätesektoren hervorhebt.
Nach Endverbraucherbranche: Dominanz des Bauwesens trifft auf Raffinesse der Automobilindustrie
Bau und Konstruktion absorbierten 51,02 % des Fertigstahls im Jahr 2025 und sind für einen CAGR von 9,84 % vorgesehen. Dieser Sektor wird voraussichtlich stetig wachsen, gestützt durch das stahlintensive Bharatmala Phase II und das wohnungsbaugetriebene PMAY (Urban) 2.0. Die Automobil- und Transportsektoren, die derzeit einen erheblichen Teil der Stahlnachfrage in der indischen Stahlindustrie ausmachen, werden ebenfalls wachsen. Dieses Wachstum erfolgt, obwohl die Stahlintensität in Fahrzeugen aufgrund der Einführung von hochfestem Stahl (AHSS) voraussichtlich sinken wird. Energieprojekte, insbesondere Solarmontagestrukturen und Windturm-Walzdraht, werden das stärkste Wachstum verzeichnen. Dieser Anstieg steht im Einklang mit dem ehrgeizigen Ziel für erneuerbare Energiekapazitäten des Ministeriums für neue und erneuerbare Energien.
Geografische Analyse
Im Jahr 2025 produzierten Odisha, Jharkhand und Chhattisgarh gemeinsam Rohstahl und machten damit einen erheblichen Anteil der nationalen Produktion Indiens aus. Diese Leistung wurde dadurch gestärkt, dass diese Bundesstaaten einen Großteil der Eisenerzreserven des Landes besitzen. Odisha wird seine Kapazität bis 2028 dank neuer Hochöfen, die von AM/NS India und JSW in Betrieb genommen werden, weiter ausbauen. Chhattisgarh steht an der Spitze des regionalen Wachstums, angetrieben durch die neue Anlage von NMDC Steel und die Erweiterung von Jindal Steel. Im Jahr 2025 machte Westindien, verankert durch Automobilzentren in Pune und Ahmedabad, einen nennenswerten Anteil der nationalen Nachfrage aus. Die südlichen Bundesstaaten, die zwar eine erhebliche Menge verbrauchten, importierten weiterhin beschichtete Produkte – eine Notwendigkeit aufgrund ihrer begrenzten lokalen Verzinkungskapazität. Gleichzeitig nutzten Nachfragezentren im Norden und Osten gemeinsam erhebliche Mengen, sahen sich jedoch mit Frachtaufschlägen konfrontiert, wenn sie aus östlichen Werken bezogen. Mit dem prognostizierten Inbetriebnahme des östlichen Arms des Dedizierten Güterkorridors bis 2027 wird jedoch erwartet, dass diese Frachtkosten sinken. Diese Entwicklung könnte einen erheblichen Teil der jährlichen Güterströme ins Landesinnere umleiten und die Wettbewerbslandschaft erheblich umgestalten.
Regulatorisches Umfeld
Indiens Stahlsektor wird durch das Ministerium für Stahl (MoS) geprägt, das die politische Ausrichtung in Bezug auf Produktion, Vertrieb und Handel vorgibt, während die Produktkonformität vom Bureau of Indian Standards (BIS) über verbindliche Quality Control Orders (QCOs) geregelt wird. Zum 31. Dezember 2025 waren 14 QCOs in Kraft, wodurch die Zulassungsvoraussetzungen für im öffentlichen Beschaffungswesen verwendeten Stahl verschärft und der Ausstieg aus nicht ISI-konformen Produkten in infrastrukturgetriebenen Nachfragesegmenten beschleunigt wurden.
Auf der Handels- und Beschaffungsseite werden Importströme über das Steel Import Monitoring System (SIMS) gelenkt, wobei SARAL-SIMS für die Importregistrierung und -überwachung verwendet wird. Auch politische Signale begünstigten die inländische Beschaffung durch die Überarbeitung der Domestically Manufactured Iron and Steel Products (DMI&SP)-Richtlinie im Mai 2025. Die Steel and Steel Products (Quality Control) Amendment Order, 2025 setzte die Durchsetzung für 55 Normen im Rahmen einer Rationalisierung vorübergehend aus, was den Zeitplan für die verpflichtende Konformität bestimmter Güteklassen beeinflusste.
Wertschöpfungskettenanalyse
Indiens Stahl-Wertschöpfungskette beginnt mit Rohstoffen, die sich in den Eisenerzgürteln in Odisha, Jharkhand, Chhattisgarh und Goa konzentrieren und integrierte sowie sekundäre Hersteller versorgen. Integrierte Hüttenwerke betreiben überwiegend BF-BOF-Verfahren, wobei Kokskohle ein kritischer, kostenempfindlicher Inputfaktor bleibt. Parallel dazu sind schrottbasierte Verfahren durch das inländische Schrott-Ökosystem eingeschränkt, was wiederum den Ausbau von Elektrolichtbogenöfen und die Wirtschaftlichkeit von Spezial-Langprodukten beeinflusst.
Die Midstream-Verarbeitung reicht von Rohstahl bis zur Umwandlung in Fertigstahl und umfasst Warmwalzen, Kaltwalzen und Beschichtung. Große etablierte Unternehmen, darunter Tata Steel, JSW Steel, SAIL, AM/NS India und Jindal Steel and Power, investieren in den Ausbau nachgelagerter Fähigkeiten und die Erweiterung der Kapazitäten. Der nachgelagerte Vertrieb ist fragmentiert und erfolgt über unternehmenseigene Kanäle sowie mehrstufige Großhandels- und Einzelhandelsnetzwerke, die Bau- und Industriekunden bedienen, was zu Unterschieden bei realisierten Preisen, Working-Capital-Intensität und Servicelevel je Region und Produktform führt.
Wettbewerbslandschaft
Die indische Stahlindustrie ist mäßig konsolidiert. Integrierte Marktführer bauen ihre beschichteten, elektrischen und AHSS-Linien aus und erzielen beeindruckende EBITDA-Margen. Gleichzeitig konzentrieren sich Elektrolichtbogenofen-Betreiber auf Spezial-Langprodukte und nutzen das bevorstehende Schrottmandat für günstigere Einsatzstoffe. Strategische Technologiepartnerschaften erweisen sich als vorteilhaft: JSWs Zusammenarbeit konzentriert sich auf Elektrostähle, während Tatas Partnerschaft auf Wasserstoff-DRI ausgerichtet ist, was diese etablierten Akteure in den kohlenstoffarmen, hochwertigen Marktsegmenten vorteilhaft positioniert. Disruptoren wie NMDC Steel, gestärkt durch eigene Erzvorkommen und ein neu errichtetes Küstenterminal, haben es sich zum Ziel gesetzt, erfahrene Exporteure in Südostasien preislich zu unterbieten. Ein solcher Abschwung entfacht historisch gesehen Preiswettbewerb, der häufig die Margen schmälert – eine Herausforderung, von der in der Regel Hüttenwerke mit eigenen Bergwerken und integrierter Logistik profitieren.
Führende Unternehmen der indischen Stahlindustrie
-
Tata Steel
-
JSW Steel Limited
-
Steel Authority of India Limited (SAIL)
-
AM/NS India
-
Jindal Steel & Power Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politikgetriebener Kapazitätsaufbau und Importsubstitution bei höherwertigen Stahlsorten deuten auf nah- und mittelzyklische Freiräume bei Spezial- und Mehrwertprodukten hin. Das Production Linked Incentive (PLI)-Programm für Spezialstahl, einschließlich der im Januar 2025 gestarteten Phase 1.1, unterstützt den Ausbau inländischer Fähigkeiten in den Kategorien beschichteter, elektrischer und hochfester Stähle. Dies steht im Einklang mit der beobachteten OEM-Nachfrage nach AHSS- und EV-relevanten Güteklassen sowie mit Beschaffungsregeln, die normkonforme inländische Lieferungen zunehmend bevorzugen.
Dekarbonisierungsbedingte Veränderungen bei Prozessen und Einsatzstoffen eröffnen auch Spielraum für Betreiber, die Schrottverfügbarkeit, Energieeffizienz und neuere Verfahrenswege miteinander verbinden können. Tata Steels Fokus auf schrottbasierte EAF-Kapazitäten in Ludhiana sowie Verfahrenswege wie HIsarna spiegeln aktive Bemühungen wider, sich über kohleintensive Verfahren hinaus zu diversifizieren. Getrennt davon unterstützen das Kapazitätsziel der National Steel Policy 2017 von 300 MTPA bis 2030-31 sowie der Sektorfokus auf die Reduzierung der Abhängigkeit von Kokskohleimporten von 85 % auf 65 % bis 2030-31 Chancen bei der Sicherung inländischer Rohstoffe, der Aufbereitung und logistikbedingten Küstenkapazitäten, die die Lieferkosten sowohl für inländische Nachfragezentren als auch für Exportkorridore senken können.
Aktuelle Branchenentwicklungen
- Juli 2026: JSW Steel begann mit der Entwicklung des integrierten Stahlwerks mit 2 MTPA in der Region Rayalaseema in Andhra Pradesh (Investition von 16.350 Rs Crore). Das Projekt erweitert die Kapazität in einer Küstenregion und unterstützt eine höhere Produktion und regionale Integration. Es stärkt JSWs Präsenz an der Küste und die langfristige Versorgungssicherheit und unterstützt das Wachstum der Inlandsnachfrage sowie das Exportpotenzial.
- Juli 2026: Tata Steel investierte bis 2028 10.000 Rs Crore in Projekte in Jharkhand, um die Stahlproduktionskapazität auf 40 MTPA zu erhöhen, einschließlich 7.000 Rs Crore für HIsarna und Easy Melting Technology. Das Programm erweitert Tata Steels Kapazität in Indien in einem Schlüsselmarkt und bringt zusätzliche hochwirksame Produktionsverfahren in das Portfolio ein. Es stärkt die Führungsposition bei Stahlprodukten mit Mehrwert und emissionsarmen Fähigkeiten.
- Mai 2026: JSW Steel begann mit dem Bau eines integrierten Greenfield-Stahlwerks mit 13,2 MTPA in Paradeep, Odisha (Investition von 65.000 Rs Crore). Der Kapazitätsausbau stärkt die regionale Versorgung an der Küste von Odisha und verbessert die Küstenlogistik. Er fördert das Wachstum der nachgelagerten Wertschöpfungskette und die regionale Marktpräsenz.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie bemessen wir den indischen Stahlmarkt als das im Inland produzierte und in Indien verkaufte Rohstahlvolumen sowie die Umwandlung in Fertigstahl, der an Endverbraucher im ganzen Land geliefert wird.
Ausschlüsse des Untersuchungsbereichs: Wir schließen nachgelagerte verarbeitete Stahlprodukte und Lohnfertigungsdienstleistungen (wie Stahlbau und Bauteilmontage) aus, wenn die Wertschöpfung überwiegend aus Verarbeitung und nicht aus Stahlerzeugung besteht.
Übersicht der Segmentierung
-
Nach Technologie
- Hochofen-Sauerstoffaufblaskonverter (BF-BOF)
- Elektrolichtbogenofen (EAF)
- Andere Technologien
-
Nach Grundform
- Rohstahl
-
Nach Endform
- Fertigstahl
-
Nach Endverbraucherbranche
- Automobil und Transport
- Bauwesen und Konstruktion
- Werkzeuge und Maschinen
- Konsumgüter
- Energie
- Andere Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen mit der Kartierung der indischen Stahl-Wertschöpfungskette und des Flusses von der Rohstahlproduktion über die Verfügbarkeit von Fertigstahl bis zur Endverbrauchsnachfrage. Öffentliche Datensätze helfen dabei, da sie das Modell an physischen Volumina verankern, bevor Preisannahmen angewendet werden.
Zu den wichtigsten frei zugänglichen Referenzen zählten offizielle und branchenbezogene Quellen wie Veröffentlichungen des Ministry of Steel (India), Statistiken des Joint Plant Committee, Datenreihen der World Steel Association, UN-Comtrade-Handelscodes für Stahlprodukte sowie makroökonomische Indikatoren der Reserve Bank of India, die Bau- und Industrietätigkeit beeinflussen. Wir prüften außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte, um Kapazitätserweiterungen, Stilllegungen und Verschiebungen im Produktmix nachzuverfolgen. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, sendungsbezogene Import- und Exporttransparenz sowie Patente, um technologische und produktbezogene Ausrichtungen abzugleichen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und wir haben zahlreiche weitere öffentliche Dokumente herangezogen, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich auf Stahlhersteller, Händler und Lagerhalter, große industrielle Abnehmer sowie Branchenexperten, die die Nachfrage aus den Bereichen Bau, Automobil, Maschinenbau und Energie verfolgen. Wir nutzten diese Gespräche, um Auslastungsannahmen zu testen, Verschiebungen im Produktmix zwischen Lang- und Flachstahl zu bestätigen und einen Plausibilitätscheck des Verhaltens von Importen und Exporten im Vergleich zum inländischen Angebot durchzuführen. Da es sich um einen Ländermarkt handelt, stellten wir zudem eine Abdeckung der wichtigsten Produktions- und Verbrauchscluster sicher, um eine Übergewichtung einzelner Regionen zu vermeiden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 15 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 20 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Kernbemessung verwendet einen Top-down-Ansatz, bei dem Produktion, Nettohandel und scheinbare Stahlverfügbarkeit für Indien rekonstruiert und anschließend anhand von Umrechnungsfaktoren und Produktmixsignalen in Roh- und Fertigstahlflüsse aufgeteilt werden. Um die Gesamtzahlen realistisch zu halten, haben wir das Ergebnis durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenweise erhobene Kapazitäten nach Hauptverfahren, aus Interviews gewonnene Auslastungsspannen sowie Prüfungen von Volumen multipliziert mit dem durchschnittlichen realisierten Preis, wo Preisdaten für die Konsistenz erforderlich waren.
Die wichtigsten Eingabedaten umfassten Rohstahlproduktion und Kapazitätserweiterungen, den Anteil von Hochofen- gegenüber Elektrolichtbogenofenverfahren, Import- und Exportvolumina nach wichtigen Stahlproduktcodes, Indikatoren für Bau- und Infrastrukturtätigkeit sowie Trends in der Automobilproduktion, die die Nachfrage nach Flachstahl beeinflussen. Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch Experteneinschätzungen, da Kapazitätshochläufe, politische Änderungen und Nachfragezyklen die Ergebnisse schnell verändern können. Wo Bottom-up-Daten für kleinere Hüttenwerke oder informellen Vertrieb lückenhaft waren, schlossen wir die Lücken mithilfe clusterbezogener Auslastungsspannen und glichen diese mit nationalen Angebots- und Handelsgesamtzahlen ab.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell, indem wir die Ergebnisse mit unabhängigen Signalen wie veröffentlichten Produktionsreihen, Handelsbilanzen und Verbrauchsindikatoren vergleichen, die sich in dieselbe Richtung wie die Stahlnachfrage bewegen sollten. Abweichungen werden schrittweise überprüft, zunächst auf Eingabeebene (Einheiten, Zeitpunkte, Umrechnungsfaktoren) und anschließend auf Ausgabeebene (Anteilsaufteilungen und Wachstumsraten), bevor die endgültige Freigabe durch den Analysten erfolgt.
Zeigt sich eine Anomalie, etwa ein plötzlicher Handelssprung oder eine nicht in der Produktion widergespiegelte Kapazitätsänderung, wird die Annahme überprüft und relevante Experten werden erneut kontaktiert, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des indischen Stahlmarkts mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum indischen Stahlmarkt wirken oft unterschiedlich, da die zugrunde liegende Einheit nicht immer dieselbe ist und da manche Studien Volumen und Wert vermischen, ohne die Umrechnung klar zu erläutern. Unterschiede zeigen sich auch, wenn eine Schätzung näher an der Rohstahlproduktion liegt, während eine andere sich stärker an Fertigstahllieferungen an Endverbraucher orientiert.
Die Hauptlücke ergibt sich daraus, ob Rohstahl und Fertigstahl in einer Zahl zusammengeführt werden, während Mordor Intelligence die Bemessung in Volumeneinheiten hält und sie an die scheinbare Verfügbarkeit (Produktion plus Nettohandel) bindet, bevor eine Zuordnung zur Endverbrauchsnachfrage erfolgt, anstatt die Gesamtzahlen durch Doppelzählung von Umwandlungsstufen künstlich zu erhöhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 162,23 Mio. USD (2025) | |
| Branchenverband A | 175,00 Mio. USD (2025) | Diese Schätzung scheint näher an der Berichterstattung zur Rohstahlproduktion zu liegen und kann die Marktgröße überzeichnen, wenn die Umwandlung in Fertigstahl und Nettohandelsanpassungen nicht konsistent über das Jahr angewendet werden. |
| Fachzeitschrift B | 150,00 Mio. USD (2025) | Diese Zahl wirkt konservativer, da sie den Umfang wahrscheinlich auf ausschließlich Fertigstahllieferungen begrenzt und möglicherweise einen anderen zeitlichen Stichtag für Importe und Exporte verwendet, was die scheinbare Verfügbarkeit verändert. |
Die Streubreite der veröffentlichten Werte lässt sich größtenteils durch die Wahl der Einheit und die Erfassung von Roh- und Fertigstahlstufen erklären, gefolgt davon, wie Handel verrechnet und zeitlich eingeordnet wird. Unser Ansatz bleibt auf physische Tonnage und wiederholbare Umrechnungen rückführbar, sodass die Gesamtzahl überprüft werden kann, sobald neue Produktions-, Handels- und Kapazitätsdaten vorliegen.


Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird der indische Stahlmarkt bis 2031 voraussichtlich erreichen?
Die Nachfrage wird bis 2031 voraussichtlich 273,88 Millionen Tonnen erreichen, mit einer CAGR von 9,12 %, ausgehend von 177,03 Millionen Tonnen im Jahr 2026.
Welches Segment wird das schnellste Wachstum bei der Nachfrage nach Endformen beitragen?
Fertigstahlprodukte werden voraussichtlich bis 2031 mit einer CAGR von 9,12 % expandieren und damit andere Fertigkategorien übertreffen.
Wie wird die Infrastrukturausgaben den Stahlverbrauch beeinflussen?
Bharatmala Phase-II und PMAY (Urban) 2.0 allein könnten nach vollständiger Mobilisierung nach 2027 mehr als 30 Millionen Tonnen inkrementelle jährliche Nachfrage erzeugen.
Welche Rolle spielt Schrott in Indiens Dekarbonisierungsfahrplan?
Die Entwurfsschrottrichtlinie zielt darauf ab, die inländische Verfügbarkeit von Eisenschrott bis 2030 zu verdoppeln, die Produktion von Elektrolichtbogenöfen zu steigern und die Kohlenstoffintensität zu senken.
Welche Region ist für das höchste Produktionswachstum vorgesehen?
Chhattisgarh wächst, unterstützt durch NMDC Steels Nagarnar-Werk und Jindal Steels Angul-Erweiterung.
Seite zuletzt aktualisiert am:


