
Marktgröße und Marktanteil für beschichteten Stahl
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 342.02 Millionen Tonnen |
| Marktvolumen (2031) | 411.73 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.78 % |
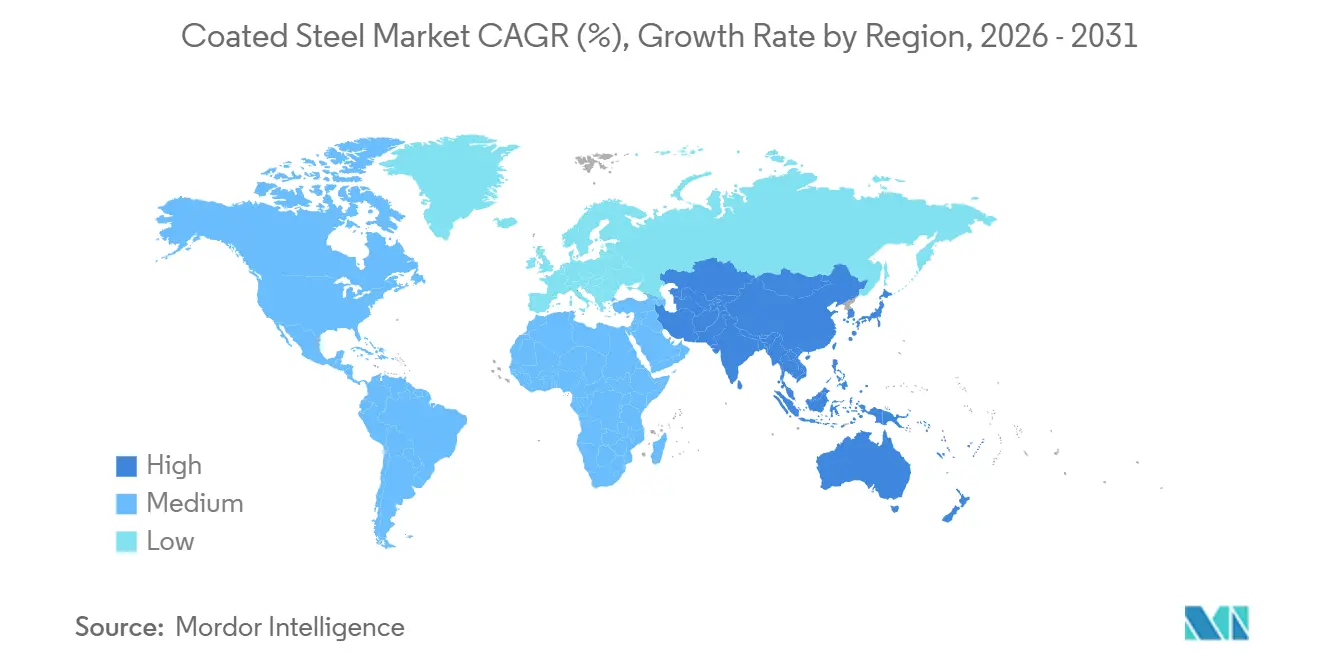
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für beschichteten Stahl von Mordor Intelligence
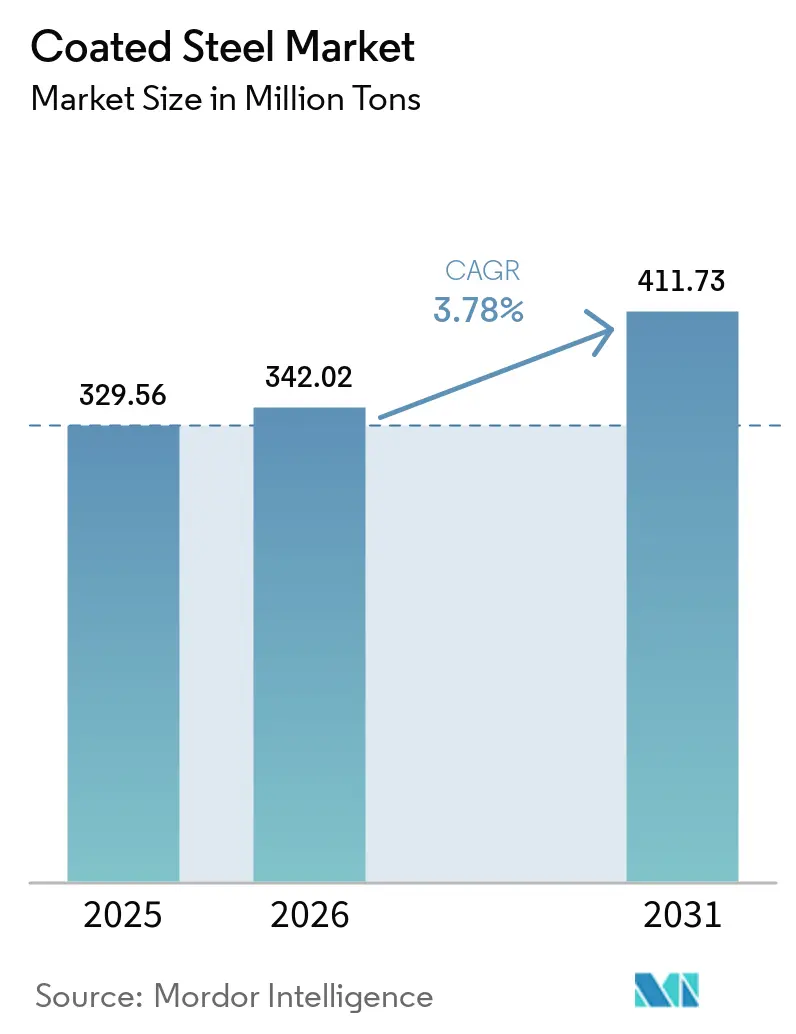
Die Marktgröße für beschichteten Stahl wird voraussichtlich von 329,56 Millionen Tonnen im Jahr 2025 und 342,02 Millionen Tonnen im Jahr 2026 auf 411,73 Millionen Tonnen bis 2031 anwachsen, was einer CAGR von 3,78 % zwischen 2026 und 2031 entspricht. Die starke Einführung von Zink-Aluminium-Magnesium (Zn-Al-Mg)-Legierungslinien im asiatisch-pazifischen Raum, energieeffiziente Gebäudehüllenvorschriften in Nordamerika und Europa sowie Anreize zum Austausch von Haushaltsgeräten in beiden Regionen treiben gemeinsam die Nachfrage nach hochwertigen beschichteten Substraten an. Offshore-Windkraft-Monopfahl-Spezifikationen, die einen 25-jährigen Korrosionsschutz erfordern, sowie agrivoltaische Montagestrukturen in ariden Landwirtschaftsregionen erweitern den Anwendungsbereich über die zyklische Bautätigkeit hinaus. Steuergutschriften wie der US Energy Efficient Home Improvement Credit und vergleichbare europäische Rückerstattungsprogramme beschleunigen den Austausch von Weißwaren und verschärfen das Angebot an galvannealed Blech, das für die Pulverbeschichtungshaftung optimiert ist. Gleichzeitig fördern Handelsmaßnahmen, die preisgünstige Importe einschränken, neue Kapazitäten in der Nähe von Endverbrauchszentren und stärken eine moderat konzentrierte Wettbewerbslandschaft.
Wichtigste Erkenntnisse des Berichts
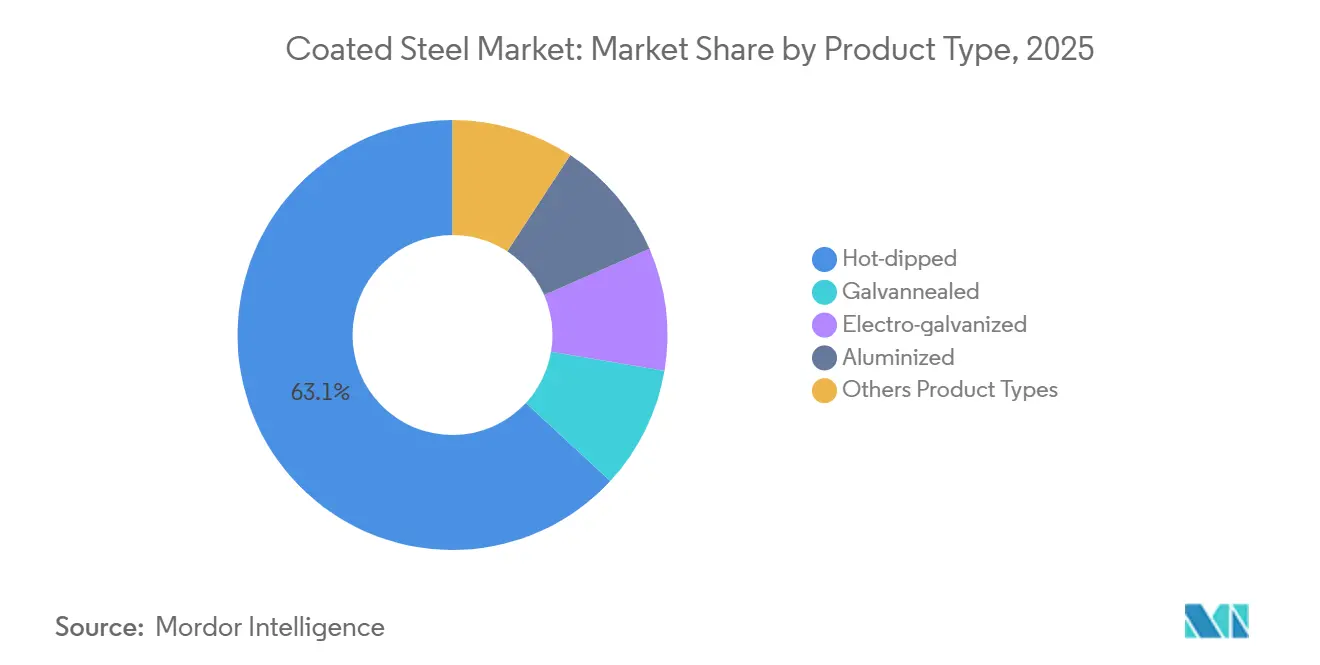
- Nach Produkttyp entfiel auf schmelztauchbeschichteten Stahl ein Marktanteil von 63,12 % am Markt für beschichteten Stahl im Jahr 2025, und er wächst bis 2031 mit einer CAGR von 3,94 %.
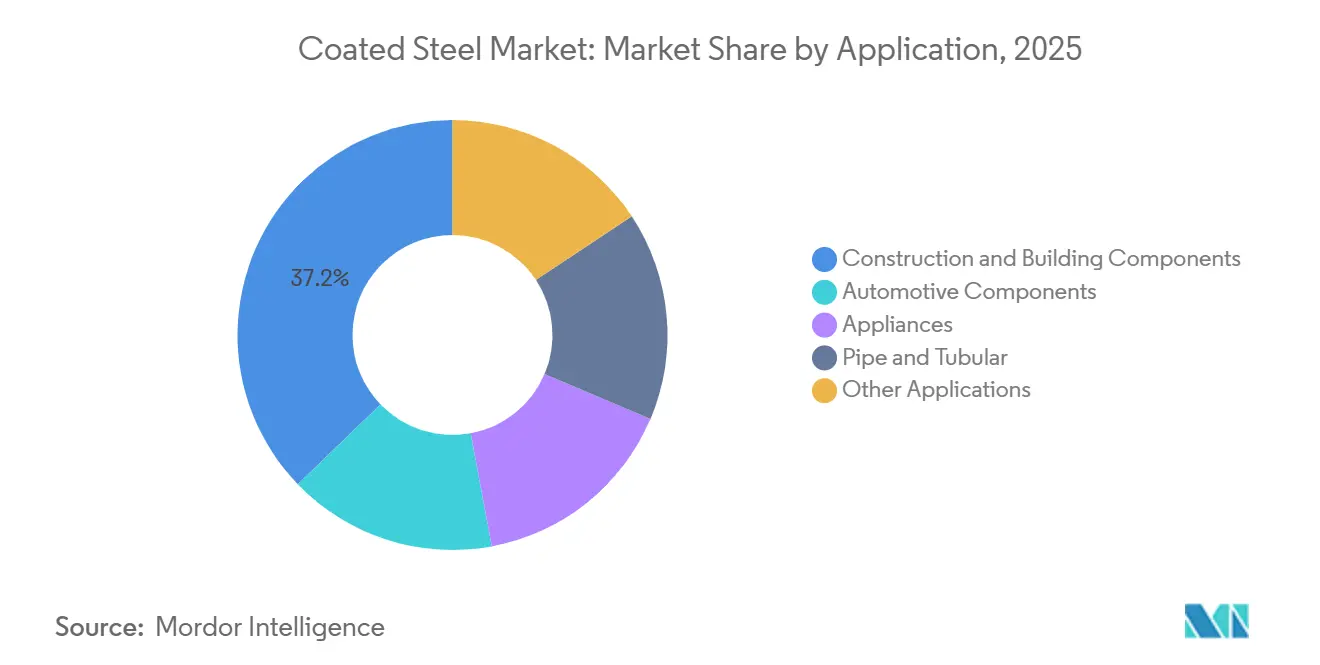
- Nach Anwendung entfielen auf Bau- und Gebäudekomponenten 37,22 % der Marktgröße für beschichteten Stahl im Jahr 2025, und sie werden bis 2031 voraussichtlich mit einer CAGR von 4,46 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 61,24 % am Markt für beschichteten Stahl und bewegt sich mit einer CAGR von 4,52 % in Richtung 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffiziente Gebäudehüllennutzung von vorbehandeltem Coil | +0.9% | Nordamerika, EU, APAC (China, Indien) | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Zn-Al-Mg-Legierungsbeschichtungslinien in Asien | +1.2% | APAC-Kernregion (China, Südkorea, Japan), Ausbreitung nach ASEAN | Kurzfristig (≤ 2 Jahre) |
| Steuerlich geförderte Programme zum Austausch von Haushaltsgeräten (EU und USA) | +0.6% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Nachfrage nach korrosionsgeschütztem Coil für Offshore-Windkraft-Monopfähle | +0.5% | EU (Nordsee), APAC (Taiwan, Japan), Nordamerika (Ostküste) | Langfristig (≥ 4 Jahre) |
| Agrivoltaische Stahlstrukturbeschichtungen | +0.2% | APAC (Indien), EU (Spanien), Südamerika (Chile) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffiziente Gebäudehüllennutzung von vorbehandeltem Coil
Überarbeitete Bauvorschriften in Europa und Nordamerika verlangen niedrigere Wärmedurchgangskoeffizienten, die gedämmte Metallpaneele wirtschaftlicher erfüllen als Mauerwerk oder Holzrahmenbau, was direkt die Bestellungen für werkseitig fertiggestelltes verzinktes Blech ankurbelt[1]. Die Neufassung der EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden aus dem Jahr 2024 schreibt für neue Nichtwohngebäude bis 2028 einen Niedrigstenergiestandard vor, während 18 US-Bundesstaaten bis Mitte 2025 den International Energy Conservation Code 2021 oder strengere Varianten übernommen hatten. Vorbehandelte Produkte wie Tata Steels Colorcoat HPS200 Ultra reflektieren bis zu 70 % der Sonnenstrahlung und reduzieren den Kühlbedarf in heißen Klimazonen um 15–18 %. Versicherer gewähren nun Prämienrabatte von 10–15 % für metallverkleidete Gebäude in Waldbrandgebieten, was den wirtschaftlichen Vorteil gegenüber Vinyl- oder Holzverkleidungen weiter vergrößert. Beschaffungsrahmen, die auf ASTM D7897 und ISO 12944 verweisen, haben technische Hürden für Werke ohne eigene Prüfkapazitäten erhöht.
Schnelle Einführung von Zn-Al-Mg-Legierungsbeschichtungslinien in Asien
Zwölf zwischen 2024 und 2025 in China, Südkorea und Japan in Betrieb genommene Zn-Al-Mg-Linien haben 8,5 Millionen Tonnen Jahreskapazität hinzugefügt und asiatische Werke in die Lage versetzt, Automobilhersteller und Haushaltsgerätehersteller zu beliefern, die eine überlegene Kantenkorrosionsbeständigkeit fordern[2]. Baowus Meishan-Linie mit 2 Millionen t/a liefert eine Neutralsalzsprühleistung von 1.500 Stunden – das Dreifache von Standard-Verzinkungsblech – durch Verwendung eines Bades mit 11 % Al und 3 % Mg. Die Gwangyang-Linie von POSCO mit 1,5 Millionen t/a zielt auf Batteriegehäuse für Elektrofahrzeuge ab, die eine hohe Umformbarkeit bei reduzierter Blechdicke erfordern, und erzielt eine Gewichtseinsparung von 8 %. JFE Steels J-Star-Beschichtung unterdrückt Weißrost während des Seetransports und behebt ein chronisches Problem auf feuchten Transportrouten. Die Technologie verbreitet sich in ASEAN, wo NS BlueScope 5 Milliarden THB investiert, um sein Werk in Bang Phra bis 2027 umzurüsten.
Steuerlich geförderte Programme zum Austausch von Haushaltsgeräten (EU und USA)
Der US Energy Efficient Home Improvement Credit gewährt eine Steuergutschrift von 30 % bis zu 2.000 USD für ENERGY STAR-Geräte, was den Austausch von vor 2015 gebauten Geräten beschleunigt und die Nachfrage nach beschichtetem Stahl für Kühlschrankgehäuse und Waschtrommeltrommeln erhöht. Vergleichbare deutsche und französische Zuschüsse bieten 100–500 EUR pro Gerät, sofern das ausgemusterte Gerät über zertifizierte Elektroschrott-Kanäle recycelt wird. Whirlpool meldete im vierten Quartal 2024 einen Anstieg der nordamerikanischen Lieferungen um 7 % im Jahresvergleich, wobei galvannealed Blech 62 % des Gehäusegewichts ausmachte. Nucor stellte im November 2024 eine elektrolytisch verzinkte Linie in Crawfordsville, Indiana, auf Galvannealing um, um der steigenden Nachfrage nach Pulverbeschichtungssubstraten gerecht zu werden. Die EU-Verordnung über ökodesigngerechte nachhaltige Produkte, die ab Januar 2026 gilt, verpflichtet Hersteller zur Offenlegung von Recyclingfähigkeitsindizes, was Stahl gegenüber Kunststoffverbundwerkstoffen begünstigt.
Nachfrage nach korrosionsgeschütztem Coil für Offshore-Windkraft-Monopfähle
Eine globale Offshore-Windkraft-Pipeline von 380 GW zum Stand Dezember 2025, bei der Monopfähle für 75 % der geplanten Kapazität vorgesehen sind, schreibt zinkreiche Grundierungen plus Epoxid-Polyurethan-Deckschichten vor, die die Nutzungsdauer auf 25 Jahre verlängern. Jeder Monopfahl verbraucht bis zu 1.200 Tonnen Stahlblech, was einen Gesamtbedarf an beschichtetem Stahl von rund 24 Millionen Tonnen allein für US-Atlantikprojekte zwischen 2027 und 2035 erzeugt. Hempels Hempadur Multi-Strength-System verzeichnete nach 18 Monaten Immersionstests auf dem britischen Sofia-Windpark null Ausfälle. Jotuns glasflakenverstärktes Steelmaster 1200 WF verlängert die Wartungsintervalle von 15 auf 25 Jahre, indem es die Feuchtigkeitsdurchlässigkeit um 40 % reduziert. Werke investieren in 5-Meter-Warmbreitbandkapazitäten zur Herstellung von extrabreitem Blech, einer Nische, die weltweit nur von sechs Produzenten bedient wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Aluminium-Verbundstoff-Fassaden | -0.4% | Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Antidumping- und Ausgleichszollmaßnahmen auf beschichtetes Blech | -0.7% | Nordamerika, Mexiko, Kanada | Kurzfristig (≤ 2 Jahre) |
| Angebotsknappheit bei kohlenstoffarmem Zink-Rohstoff | -0.3% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Aluminium-Verbundstoff-Fassaden
Aluminium-Verbundplatten wiegen 6–8 kg/m² gegenüber 12–15 kg für Stahlpaneele, was eine leichtere Vorhangfassadenrahmung und 8–12 % Baukosteneinsparungen bei Hochhausprojekten ermöglicht. Nach den Brandschutzrevisionen infolge des Grenfell-Unglücks wurde die Verwendung von mineralisch gefüllten Aluminium-Verbundplatten-Kernen oberhalb von 18 Metern beschleunigt, insbesondere bei Großprojekten am Golf wie NEOM und der Red Sea Development. Der globale Markt für Aluminium-Verbundplatten wuchs 2024 um 9,2 % und übertraf die Stahlverkleidung um 5,4 Prozentpunkte. Allerdings beschleunigt das niedrigere galvanische Potenzial von Aluminium die Lochkorrosion in Küstenatmosphären, was nach 7–10 Jahren zu vorzeitigen Ausfällen führt, während Zn-Al-Mg-beschichteter Stahl einen besseren Kantenschutz bietet. Hersteller wirken dem entgegen, indem sie hybride Stahlpaneele mit Keramikfritte- oder Steinfurnierfinish anbieten, die ästhetische Anforderungen erfüllen, ohne Leistungseinbußen hinzunehmen.
Antidumping- und Ausgleichszollmaßnahmen auf beschichtetes Blech
Kombinierte US-Antidumping- und Ausgleichszölle von bis zu 456,23 % auf vietnamesischen korrosionsbeständigen Stahl reduzierten die Importe in den ersten neun Monaten des Jahres 2025 um 68 % im Jahresvergleich. Die Umlenkung nach Mexiko ließ dessen beschichtete Stahllieferungen in die USA um 112 % ansteigen, was im Januar 2025 eine neue Untersuchung auslöste. Europäische Verlängerungen der Zölle auf chinesischen kaltgewalzten Ausgangswerkstoff im März 2025 fragmentierten die Handelsströme weiter und trieben die EU-Coilpreise in die Höhe. US-schmelztauchverzinkter Stahl kostete im vierten Quartal 2025 durchschnittlich 1.120 USD pro Tonne gegenüber 890 USD für zollfreie Alternativen, was nachgelagerte HLK- und Leitungsrohrhersteller unter Druck setzte. Mexikanische Werke sind mit Engpässen in der Binnenlogistik konfrontiert, die Lieferungen in den Mittleren Westen um bis zu vier Wochen verzögern und Hersteller zwingen, Pufferbestände zu erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz des Schmelztauchverfahrens verankert durch Marine- und InfrastrukturspezifikationenFeuerverzinkter beschichteter Stahl hielt 2025 einen Marktanteil von 63,12 % am Markt für beschichteten Stahl und wird bis 2031 voraussichtlich mit einem CAGR von 3,94 % wachsen, gestützt durch Z275–Z450-Beschichtungsgewichtsvorschriften für Offshore-Windkraft-Monopfähle und Straßeninfrastrukturkomponenten. Die Marktgröße für feuerverzinkte Güten wird zwischen 2026 und 2031 voraussichtlich um knapp 52 Millionen Tonnen zunehmen, da Projektentwickler dickere Zinkschichten standardisieren, um eine 25-jährige Haltbarkeit neben wetterfestem Stahl zu gewährleisten. Elektroverzinkte Varianten, die für sichtbare Karosserieteile bevorzugt werden, sehen sich durch hohe europäische Strompreise mit Kostendruck konfrontiert und werden auf einen CAGR von 2,5 % abbremsen, während galvannealed-Blech zwar angespannt in der Versorgung bleibt, aber mit einem Anteil von 18 % eine Nische darstellt, die durch die Migration der Automobilhersteller zu fortschrittlichen hochfesten Zn-Al-Mg-Lösungen gebremst wird. Aluminierter Stahl bleibt bei Hochtemperatur-Abgasanlagen und Ofenauskleidungen relevant, trägt jedoch weniger als 5 % zum inkrementellen Volumen bei. Aufkommende mikrolegierte Zn-Al-Mg-Beschichtungen, wie ArcelorMittals Magnelis, bieten eine zehnfache Verbesserung der Kantenkorrosion und positionieren sich für zweistelliges Wachstum, wenn auch von einer Basis von 2 %.
Die Nachfrage nach feuerverzinkten Coils wird auch durch den U.S. Infrastructure Investment and Jobs Act gestärkt, der verzinkte Leitplanken und Brückendecks in staatlichen DOT-Handbüchern vorschreibt und damit mehrjährige Volumenverpflichtungen festschreibt. Mini-Mills nutzen kürzere Kampagnenzyklen, um maßgeschneidertes einseitig verzinktes Blech für Geräterückseiten herzustellen und gewinnen damit Marktanteile von integrierten Großunternehmen, die häufige Umrüstungen scheuen. Investitionen in die Inline-Laserspektroskopie im POSCO-Werk Gwangyang reduzieren die Beschichtungsgewichtsschwankung auf ±2 g/m², was Ausschuss verringert und die Kostenwettbewerbsfähigkeit schärft. Im Prognosezeitraum werden Kapazitätserweiterungen in Indien und ASEAN die steigende regionale Baunachfrage decken, doch könnten Umweltkonformitätskosten in Europa ältere elektrolytische Linien rationalisieren und das globale Angebot in Richtung moderner Feuerverzinkungsanlagen verschieben.



Nach Anwendung:
Bau führt aufgrund von Hüllenvorschriften und der Einführung von vorgefertigten GebäudenBau- und Gebäudekomponenten machten 2025 37,22 % des Volumens aus und werden bis 2031 mit einer CAGR von 4,46 % wachsen – die schnellste unter den wichtigsten Anwendungen –, da Sanierungsvorschriften und Kriterien zur Waldbrandresistenz die Nutzung von Metallpaneelen fördern. Die mit dem Bau verbundene Marktgröße für beschichteten Stahl wird voraussichtlich um 46 Millionen Tonnen wachsen, angetrieben durch jährliche Sanierungsziele von 3 % für öffentliche Gebäude in Europa und Anforderungen an kühle Dächer wie Kaliforniens Title-24-Reflexionsschwellenwert von 0,70. Vorgefertigte Gebäude für die E-Commerce-Logistik treiben eine weitere Welle an; Amazon meldete, dass 82 % der in den Jahren 2024–2025 eröffneten Fulfillment-Center Metalldächer und -wände nutzten, was den Coilverbrauch beschleunigt.
Der Automobilbereich mit einem beachtlichen Anteil im Jahr 2025 wächst mit einer moderateren CAGR, da aluminiumintensive Elektrofahrzeugplattformen den Stahlverbrauch pro Einheit reduzieren, obwohl Batteriegehäuse und Crashmanagementsysteme weiterhin auf fortschrittliches Zn-Al-Mg-Blech für Umformbarkeit und Korrosionsbeständigkeit angewiesen sind. Rohr- und Leitungsanwendungen erfassen Öl- und Gaspipeline-Spezifikationen gemäß API 5L für saure Umgebungen, während „sonstige” Verwendungen wie Rechenzentrumsgestelle auf der Grundlage von Hyperscaler-Investitionsausgaben zunehmen. Der 30–40 %ige Arbeitskostenvorteil des modularen Bauens in Märkten wie Deutschland und Japan wird voraussichtlich wiederkehrende Bestellungen für werkseitig fertiggestelltes Coil sichern.

Geografische Analyse
APAC-Markt für beschichteten Stahl
Der asiatisch-pazifische Raum dominierte den Markt für beschichteten Stahl mit einem Volumenanteil von 61,24 % im Jahr 2025 und ist auf Kurs für einen CAGR von 4,52 % bis 2031. China, unterstützt durch seinen 14. Fünfjahresplan, produzierte im Jahr 2025 rund 210 Millionen Tonnen, und integrierte Hüttenwerke wie Baowu schwenken auf Zn-Al-Mg-Linien um, um Kunden aus dem Bereich Elektrofahrzeuge und Solarrahmen zu bedienen. Indiens Produktionsgebundenes Anreizprogramm trieb im Geschäftsjahr 2024–2025 ein Nachfragewachstum von 11,3 % an, wobei Tata Steel und JSW gemeinsam 3,2 Millionen Tonnen Kapazität hinzufügten.
Nordamerikanischer Markt für beschichteten Stahl
In Nordamerika profitierte der US-amerikanische Markt für beschichteten Stahl vom Infrastructure Investment and Jobs Act sowie von der Rückverlagerung der Haushaltsgeräteproduktion; inländische Hüttenwerke versorgten 72 % des gesamten verbrauchten Stahls, wobei Nucors Brandenburg-Projekt bis zum dritten Quartal 2026 1,2 Millionen Tonnen neue Kapazität hinzufügte. Das kanadische Wachstum ist stabiler und konzentriert sich auf Förderbänder im Bergbausektor, während Mexikos Aufschwung einem Rückschlag riskiert, sollten AD/CVD-Zölle Ende 2026 eingeführt werden.
EMEA- und südamerikanischer Markt für beschichteten Stahl
In Europa verbrauchte Deutschland am meisten, wobei thyssenkrupp und Salzgitter Zn-Al-Mg-Blech an Automobilhersteller lieferten. Der britische Markt wächst moderat dank Förderprogrammen für sozialen Wohnungsbau, die gedämmte Metallpaneele vorschreiben, während Frankreich und Italien von Batterie-Gigafabriken und Rechenzentrum-Projekten profitieren. Das Wachstum in Südamerika sowie im Nahen Osten und Afrika wird durch Brasiliens Agrarwirtschaftsstrukturen und Saudi-Arabiens NEOM-Megaprojekt angetrieben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für beschichteten Stahl beginnt mit vorgelagerten Rohstoffen und Halbfertigprodukten, darunter Eisenerz und Schrott für die Substratstahlherstellung sowie Beschichtungsmaterialien wie Zink, Aluminium und Magnesium. Sie führt anschließend über Warm- und Kaltwalzen, Oberflächenvorbereitung und Beschichtungsprozesse in kontinuierlichen Verzinkungs-, Galvannealing-, Elektroverzinkungs- und Farbbeschichtungslinien.
Das Segment umfasst integrierte Hersteller und EAF-basierte Mini-Hüttenwerke, Lohnbeschichter und Servicezentren, Chemikalien- und Lackanbieter sowie nachgelagerte OEMs und Verarbeiter, die Bauteile, Haushaltsgeräte, Automobilteile, Rohr- und Röhrenprodukte sowie andere gefertigte Güter bedienen. Zusätzliche Kapazitäten und Betriebseinschränkungen im Midstream-Bereich werden durch Anlagentechnologie, die Zuverlässigkeit von Energie und Verbrauchsstoffen sowie Logistik geprägt. Anlagen- und Prozessanbieter wie Fives Group und John Cockerill unterstützen neue oder modernisierte kontinuierliche Beschichtungsanlagen, darunter die Entscheidung von Nucor für Fives für eine kontinuierliche Verzinkungslinie mit 400.000 stpy im Rahmen des Joint Ventures mit California Steel Industries (April 2025) sowie die erste Coilproduktion von Tata Steel auf der Continuous Galvanizing Line 1 in Kalinganagar (Juli 2025). Betriebliche Engpässe entstehen auch bei Vorprodukten und Versorgungseinrichtungen, darunter im März 2026 von Stahlherstellern gemeldete Bedenken hinsichtlich der Verfügbarkeit von Industriegas (Propan/LNG) für Indien sowie Störungen von Schifffahrtsrouten, die die Anlandekosten erhöhen und eine stärker regionalisierte Beschaffung sowie Lagerpuffer in der Nähe von Endverbrauchsknotenpunkten fördern.
Wettbewerbslandschaft
Marktkonzentration
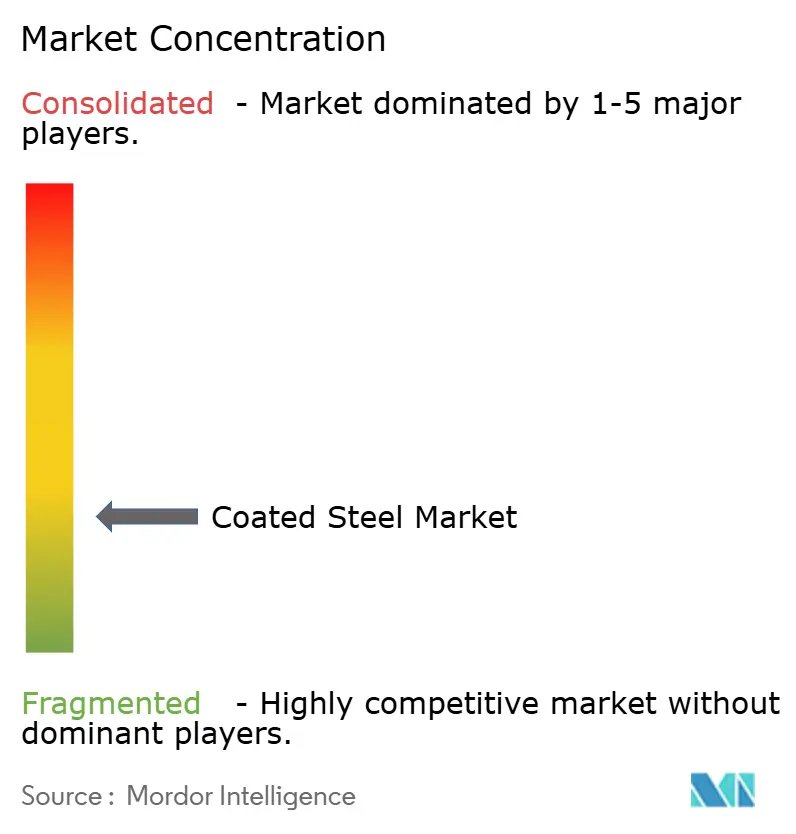
Der Markt für beschichteten Stahl ist fragmentiert. Miniwerk-Herausforderer nutzen Elektrolichtbogenöfen für flexible Kleinserienspezialitäten und gewinnen 8–10 % Marktanteil in Nischen wie einseitig verzinktem Blech für Geräterückseiten. Aufkommende Nachfragenischen umfassen agrivoltaische Strukturen, die 40-jährige Garantien erfordern, und modulare Rechenzentrumsgehäuse, bei denen Hyperscaler vorbehandelten Stahl aus Geschwindigkeitsgründen bevorzugen. ArcelorMittals Erwerb der brasilianischen Vermögenswerte von Vallourec im Jahr 2025 sicherte eine Farbcoil-Linie mit 0,9 Millionen t/a, die für das lateinamerikanische Wachstum im Bereich vorgefertigter Gebäude bereit ist.
Marktführer der Branche für beschichteten Stahl
-
ArcelorMittal
-
China Baowu Steel Group Corp., Ltd
-
POSCO Coated Steel(Thailand) Co.,Ltd.
-
Nippon Steel Coated Sheet Corporation
-
JFE Steel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Beschichteter Stahl Markt Unternehmen in diesem Bericht
- AM/NS INDIA
- ArcelorMittal
- China Baowu Steel Group Corp., Ltd
- CUMIC STEEL LIMITED
- JFE Steel Corporation
- Jindal Steel
- JSW
- KOBE STEEL, LTD.
- MMK (PJSC)
- Nippon Steel Coated Sheet Corporation
- NLMK
- NS BlueScope
- Nucor Corporation
- POSCO Coated Steel(Thailand) Co.,Ltd.
- Salzgitter Flachstahl GmbH
- SSAB AB
- Tata Steel
- thyssenkrupp Steel
- United States Steel Corporation
- voestalpine Stahl GmbH
Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Aufrüstungszyklus hin zu leistungsstärkeren Legierungsbeschichtungen und hochwertigen vorbeschichteten Produkten, die das Korrosionsrisiko verringern und die Wartungsintervalle in anspruchsvolleren Umgebungen verlängern, darunter im Küstenbau, bei Strukturen für erneuerbare Energien und in Automobilanwendungen. Belege für diesen Wandel zeigen sich bei Inbetriebnahmen und Kapitalinvestitionen im Jahr 2026: BlueScope begann mit der Inbetriebnahme der Metal Coating Line Nummer 7 in Erskine Park, New South Wales (Mai 2026), wodurch 240.000 metrische Tonnen pro Jahr an ZINCALUME-Kapazität hinzukommen, und Jindal (India) Limited nahm eine Hochgeschwindigkeits-Farbbeschichtungslinie in Ranihati im Rahmen einer berichteten Erweiterung im Umfang von Rs 1.500 Crore in Betrieb (Mai 2026). Diese Projekte unterstützen die Nachfrage nach Lieferanten, die eine stabile Kontrolle des Beschichtungsgewichts aufrechterhalten, eine gleichbleibende Oberflächenqualität für die Lackhaftung liefern und anwendungsspezifische Garantien bieten können, die nachgelagerten Käufern helfen, Lebenszykluskosten und Compliance-Anforderungen zu managen.
Zusätzliches Potenzial ist mit der nachgelagerten Integration und lokalisierten beschichteten Kapazitäten in der Nähe schnell wachsender Fertigungscluster verbunden, insbesondere dort, wo Handelsfriktionen und variable Lieferzeiten den Wert einer sicheren inländischen Versorgung erhöhen. Im Jahr 2026 vergab JSW Steel Coated Products Aufträge an John Cockerill India für eine kontinuierliche Galvalume-Linie (CGL-3) mit 600.000 TPA in Khopoli und einen Kaltwalzkomplex mit 600.000 TPA in Rajpura, beide mit Fertigstellung bis 2028 geplant, was langfristige Investitionen zur Erweiterung der wertschöpfenden beschichteten Portfolios widerspiegelt. Auf der Nachfrageseite verweist der Berichtskontext auf politisch bedingte Nachfrageimpulse, darunter die ab Januar 2026 geltende EU-Ökodesign-Verordnung für nachhaltige Produkte, die OEMs zur Offenlegung von Recyclingfähigkeitsindizes drängt, sowie die Verschärfung von Bauhüllenvorschriften, die werkseitig fertiggestellte gedämmte Metallpaneele begünstigt. Zusammen schaffen diese Trends Raum für CO2-arme und rückverfolgbare beschichtete Substrate, bei denen Hüttenwerke und Beschichter Produkt-Fußabdrücke und Recyclinganteile dokumentieren können.
Neueste Industrielle Entwicklungen in Beschichteter Stahl Markt
- Juni 2026: ArcelorMittal Nippon Steel India stellte Zagnelis Protect vor, eine Zink-Aluminium-Magnesium-beschichtete Stahlmarke, die für die hochleistungsfähige Automobilfertigung in Indien positioniert ist. Die Einführung erweitert die lokal verfügbaren ZAM-Qualitätsoptionen für OEMs, die Kantenkorrosionsbeständigkeit und Umformbarkeit suchen, und erhöht den Wettbewerbsdruck auf bestehende verzinkte und galvannealte Lieferangebote.
- Dezember 2025: ArcelorMittal Poland nahm nach einer Modernisierung des Verzinkungswerks Nr. 2 im Umfang von 40 Millionen PLN die Produktion von Optigal auf. Die Modernisierung stärkt das europäische Angebot an fortschrittlichen legierungsbeschichteten Produkten und unterstützt hochwertigere Anwendungen, die im Vergleich zu konventionellem verzinktem Blech eine verbesserte Korrosionsleistung erfordern.
- Juli 2024: China Baowu Steel Group (Baosteel) erhöhte seinen Investitionsplan für das Stahlblech-Joint-Venture BAP Al-Khair in Saudi-Arabien auf 1 Milliarde USD und verleiht damit dem Ausbau fortschrittlicher Verarbeitungskapazitäten im Nahen Osten zusätzlichen Schwung. Der Schritt unterstützt die regionale Lokalisierung der Lieferkette für beschichteten und korrosionsgeschützten Stahl, der in großen Infrastruktur- und Industrieprojekten verwendet wird.
Beschichteter Stahl Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst beschichteten Stahl, der in den wichtigsten Endverwendungsbereichen eingesetzt wird, wobei eine schützende metallische oder organische Schicht auf Stahl aufgebracht wird, um die Korrosionsbeständigkeit, Haltbarkeit und das Erscheinungsbild zu verbessern. Die Werte werden für die globale Nachfrage entlang der Lieferkette von den Produzenten bis zum Endverbrauch modelliert.
Ausschlüsse aus dem Umfang: Sofern im Datensatz nicht anders angegeben, sind nachgelagerte gefertigte Teile, Montagearbeiten und Aftermarket-Dienstleistungen vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Schmelztauchbeschichtet
- Galvannealed
- Elektrolytisch verzinkt
- Aluminiert
- Sonstige Produkttypen
- Nach Anwendung
- Bau- und Gebäudekomponenten
- Automobilkomponenten
- Haushaltsgeräte
- Rohr und Rohrleitung
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis für Angebot, Handel und Endverbrauchsnachfrage bei beschichtetem Stahl. Wir beziehen öffentliche Produktions- und Makroindikatoren aus Quellen wie der World Steel Association, UN Comtrade, der Weltbank und der Internationalen Energieagentur und gleichen diese dann mit Bau- und Automobilaktivitätsreihen von staatlichen Statistikbehörden ab.
Um Beschichtungs- und Anwendungstrends fundiert zu halten, prüfen wir außerdem technische Normen und Handelsrichtlinien (wie ISO-Normen und Verbandsveröffentlichungen) sowie begutachtete Fachzeitschriften für Korrosion und Beschichtungen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung werden genutzt, um Kapazitätserweiterungen, Linienumstellungen und regionale Verschiebungen zu kartieren. Parallel dazu nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, importierte und exportierte Sendungsdaten sowie Patentdatenbanken, um Zeitpunkt und Richtung von Veränderungen gegenzuprüfen. Diese Quellen sind nur illustrativ, und viele weitere Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das Desk-Modell einem Belastungstest zu unterziehen und Lücken zu schließen, die öffentliche Quellen nicht gut erklären, wie etwa Verschiebungen im Beschichtungsmix und kurzfristiges Preisverhalten. Wir sprechen mit Herstellern von beschichtetem Stahl, Servicezentren, Stakeholdern im Bereich Beschichtungs- und Linienausrüstung sowie großen Abnehmern aus den Bereichen Bau, Automobil, Haushaltsgeräte sowie Rohre und Hohlprofile. Anschließend validieren wir Annahmen in der Region Asien-Pazifik, EMEA und Amerika, damit regionale Unterschiede nicht durch Mittelwertbildung verloren gehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Akteure: 18 % | Manager: 52 % | Amerika: 21 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die globale und regionale Stahlnachfrage rekonstruiert und anschließend durch die Durchdringung von beschichtetem Stahl nach Endverwendung gefiltert wird, bevor eine Aufteilung nach Beschichtungstyp und Produktform erfolgt. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie etwa aggregierten Lieferantenumsätzen aus Stichproben, Kanalprüfungen bei Servicezentren und Volumen-zu-Durchschnittsverkaufspreis-Berechnungen für wichtige beschichtete Kategorien.
Zu den wichtigsten Modelleingaben gehören Trends beim scheinbaren Stahlverbrauch, Bauproduktion und Dachdeckungsaktivität, Produktion von Leichtfahrzeugen, Indizes der Haushaltsgeräteherstellung sowie Handelsströme für beschichtete Flachprodukte. Die Preisgestaltung erfolgt unter Verwendung einer Mischung aus regionalen Preisreferenzen für beschichteten Stahl und einem aufschlagsbasierten Ansatz gegenüber dem Basisstahl, der dann für das Währungs-Timing angepasst wird, sodass derselbe Jahresdurchschnitt über alle Regionen hinweg angewendet wird. Für die Prognose wird eine Szenarioanalyse zusätzlich zu Trendmethoden eingesetzt, da die Nachfrage empfindlich auf Bauzyklen, Automobilproduktionspläne und politisch bedingte Verschiebungen bei den Anforderungen an den Korrosionsschutz reagiert. Wo die Bottom-up-Transparenz in kleineren Ländern schwächer ist, schließen wir Lücken mithilfe von Proxy-Indikatoren wie Importabhängigkeit, Intensität der Baugenehmigungen und Preisen nahe gelegener Hubs und überprüfen dann den impliziten Pro-Kopf-Verbrauch von beschichtetem Stahl auf Plausibilität.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, damit keine einzelne Datenreihe die Endzahl bestimmt. Wir prüfen auf Anomalien, indem wir die modellierte Nachfrage nach beschichtetem Stahl mit Stahlbilanzdaten, regionalen Handelsmustern und Outputindikatoren der Endverwendung vergleichen und dann Abweichungen überprüfen, die außerhalb der erwarteten historischen Bandbreiten liegen.
Vor der Freigabe durchlaufen Schätzungen mehrstufige Analytikerprüfungen, und Rückrufe werden ausgelöst, wenn Interviews auf eine Veränderung im Beschichtungsmix, der Auslastung oder der Preisgestaltung hinweisen, die sich noch nicht in öffentlichen Daten widerspiegelt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätserweiterungen, Handelsmaßnahmen oder starke Rohstoffbewegungen. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die auf den Annahmen des laufenden Jahres basiert.
Vergleich der Marktgröße für beschichteten Stahl von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für beschichteten Stahl können weit auseinanderliegen, weil Studien nicht immer dasselbe messen, selbst wenn der Titel ähnlich ist. Unterschiede entstehen in der Regel durch die Maßeinheit, was als beschichteter Stahl gezählt wird, die Art der Preisanwendung und wie häufig das Modell aktualisiert wird.
Die Vergleichstabelle hebt einen wesentlichen Treiber dieser Lücke für dieses Thema hervor: Einige Quellen bemessen den Markt für beschichteten Stahl in Umsatzgrößen, während andere Tonnagen verwenden, was die Marktgröße erheblich verändern kann, wenn sich die Stahlpreise bewegen. Die Tabelle spiegelt auch Umfangsentscheidungen wider, wie etwa ob nur beschichtete Flachprodukte einbezogen werden, wie organische und metallische Beschichtungen gruppiert werden und ob Länderschätzungen auf handelsbereinigtem Verbrauch oder produktionsgeführten Kapazitätsansichten verankert sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 342,02 Mio. Tonnen (2026) | |
| Global Consultancy A | 309,46 Milliarden USD (2025) | Diese Zahl ist als Umsatzmarkt aufgebaut und reagiert stärker auf den angenommenen Preis für beschichteten Stahl und den Produktmix im Basisjahr, was die Gesamtwerte in Perioden höherer Stahlpreise aufblähen kann. Es scheint auch eine breitere Gruppe von beschichteten Kategorien in einen einzigen Wert zu bündeln, was angrenzende beschichtete Produkte in denselben Bereich ziehen kann. |
| Industry Publisher B | 312,93 Milliarden USD (2025) | Diese Schätzung wird als Wertmarkt dargestellt und kann eine breitere Anwendungsabdeckung und Beschichtungsfamilien umfassen, was den einbezogenen Nachfragepool über den Kernbereich beschichteter Flachstahlprodukte hinaus verschiebt, der in den größten Endverwendungsbereichen eingesetzt wird. Das Prognosefenster und die Verankerung des Basisjahres können ebenfalls abweichen, was sich auf das Timing der Währungsumrechnung und die Auswahl des Jahresdurchschnittspreises auswirkt. |
Die Tabelle zeigt, dass die Wahl der Einheit der größte Grund für die Streuung ist. Im Modell von Mordor Intelligence ist der Markt am Volumen von beschichtetem Stahl (Millionen Tonnen) verankert, wobei Umrechnungen nur für Konsistenzprüfungen vorgenommen werden und nicht zur Definition der Hauptgröße dienen. Sobald Umfang und Einheit angeglichen sind, entstehen die verbleibenden Unterschiede typischerweise dadurch, wie der Beschichtungsmix geschätzt wird, wie die Preise über das Jahr gemittelt werden und ob handelsbereinigter Verbrauch verwendet wird, um die regionale Nachfrage realistisch zu halten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für beschichteten Stahl im Jahr 2031?
Es wird erwartet, dass der Sektor bis 2031 411,73 Millionen Tonnen erreicht und dabei ab 2026 mit einer CAGR von 3,78 % wächst.
Welcher Produkttyp hat den größten Anteil an der Nachfrage nach beschichtetem Stahl?
Schmelztauchbeschichteter Stahl führte 2025 mit einem Marktanteil von 63,12 %, angetrieben durch Marine- und Infrastrukturspezifikationen.
Warum gewinnen Zn-Al-Mg-Beschichtungen in Asien an Dynamik?
Asiatische Werke haben bis 2025 8,5 Millionen t/a Zn-Al-Mg-Kapazität hinzugefügt, um Automobilhersteller und Haushaltsgerätehersteller zu beliefern, die eine überlegene Kantenkorrosionsbeständigkeit fordern.
Wie wirken sich Anreize zum Austausch von Haushaltsgeräten auf den Verbrauch von beschichtetem Stahl aus?
US-amerikanische und EU-Steuergutschriften beschleunigen den Austausch von vor 2015 gebauten Geräten und fügen zwischen 2024 und 2027 schätzungsweise 1,8 Millionen Tonnen Nachfrage nach beschichtetem Stahl hinzu.
Welche geografische Region wächst am schnellsten bei der Nachfrage nach beschichtetem Stahl?
Der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 4,52 %, unterstützt durch chinesische Infrastruktur, indische Anreizprogramme und ASEAN-Wohnungsbauprogramme.