
Marktgröße und Marktanteil für Fertigstahlprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.89 Milliarden Tonnen |
| Marktvolumen (2031) | 2.47 Milliarden Tonnen |
| Growth Rate (2026 - 2031) | 5.50 % |
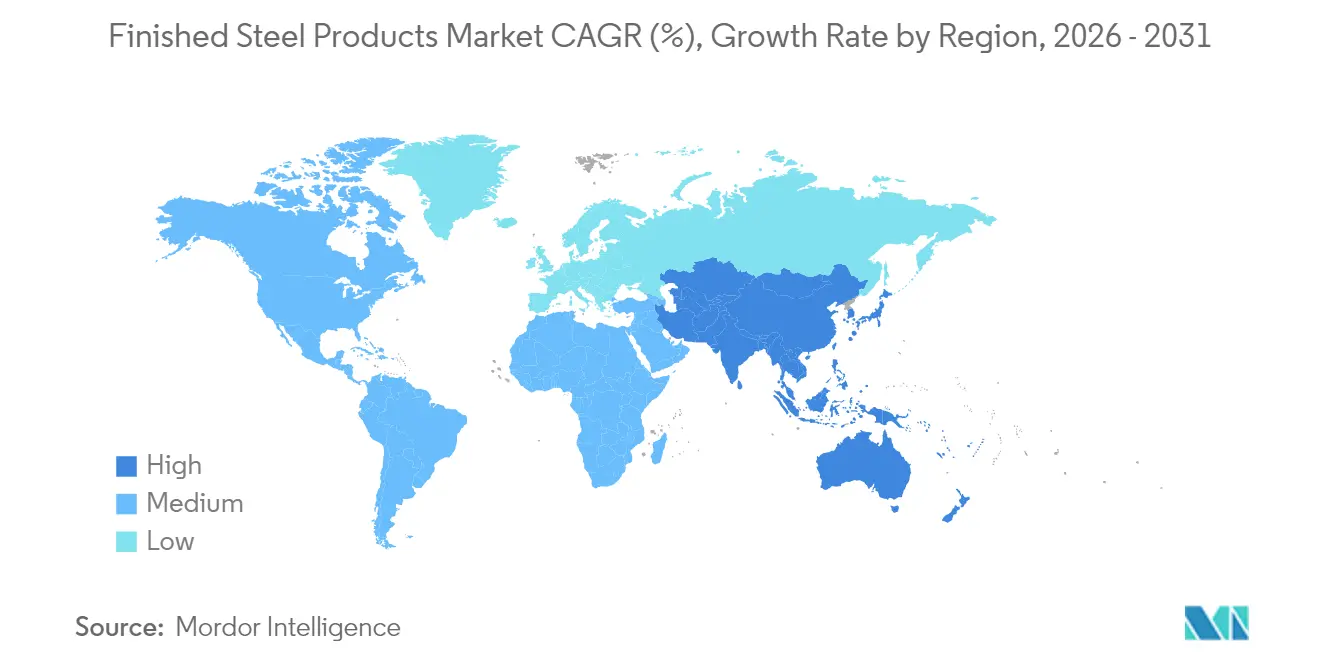
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
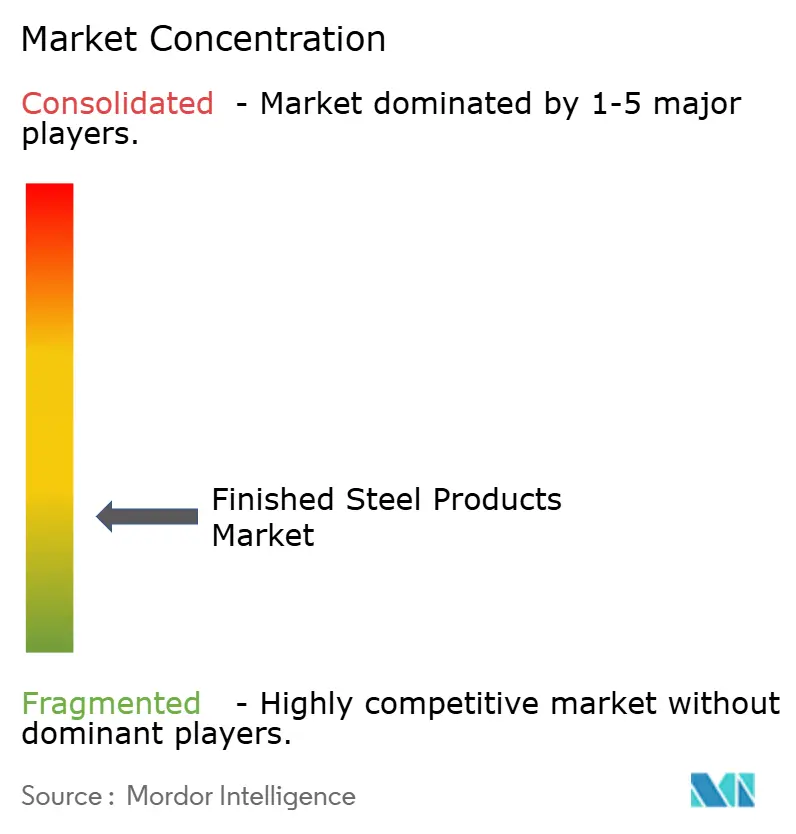
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fertigstahlprodukte von Mordor Intelligence
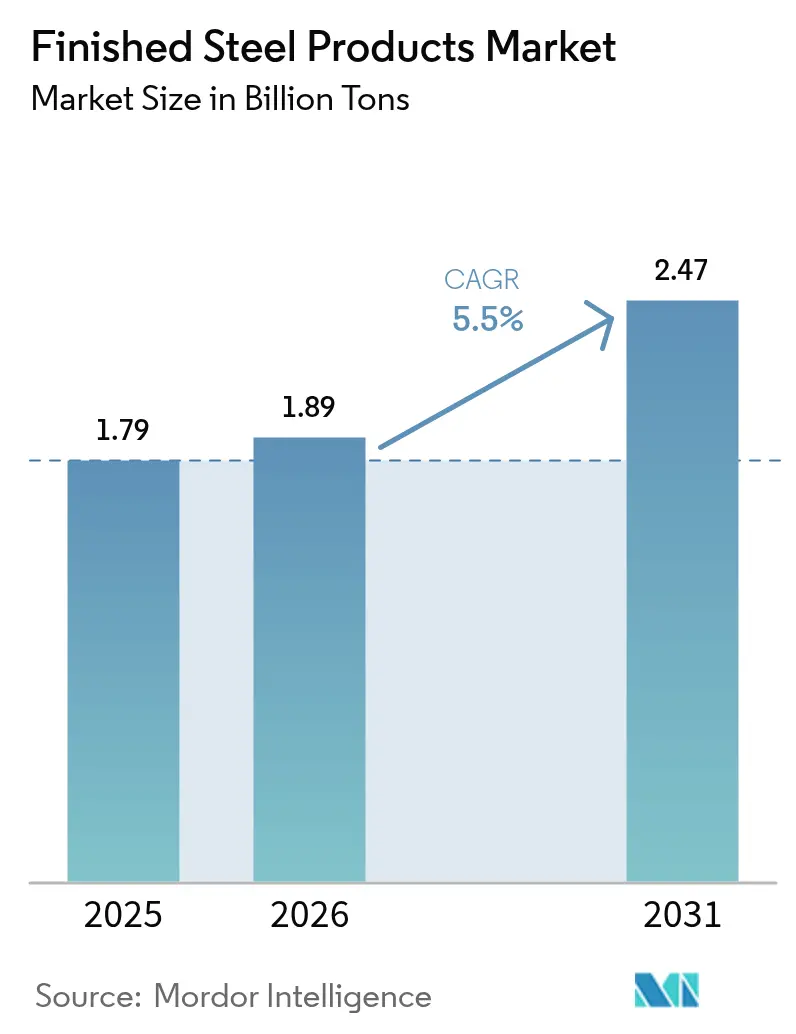
Die Marktgröße für Fertigstahlprodukte wird im Jahr 2026 auf 1,89 Milliarden Tonnen geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von 1,79 Milliarden Tonnen, wobei die Projektionen für 2031 2,47 Milliarden Tonnen zeigen, mit einem Wachstum von 5,50 % CAGR über den Zeitraum 2026–2031. Robuste Infrastrukturpipelines in Asien und Afrika, eine steigende Durchdringung von Elektrofahrzeugen (EV) sowie der Ausbau erneuerbarer Energien bilden weiterhin die Grundlage für das Mengenwachstum im Markt für Fertigstahlprodukte. Die ausgeweitete Kapazität von Elektrolichtbogenöfen (EAF), gestützt durch reichlich verfügbaren metallischen Schrott, verbessert die regionale Kostenkonkurrenzfähigkeit, während Durchbrüche in der additiven Fertigung neue Möglichkeiten im Präzisionsmaschinenbau eröffnen. Die Preisvolatilität bei Eisenerz und Kokskohle, verbunden mit handelspolitischen Veränderungen, formt Beschaffungsstrategien neu, doch anhaltende staatliche Ausgaben für Transport-, Energie- und Wohnbauprojekte puffern konjunkturelle Nachfrageschwankungen ab. Der Markt für Fertigstahlprodukte profitiert weiterhin von der Verteidigungsaufrüstung, die eine hochwertige Nachfrage nach vergüteten (Q&T) Güten antreibt, während steigende CO₂-Bepreisungsregelungen Kapazitätserweiterungen in Richtung kohlenstoffarmer Produktionswege beschleunigen.
Wesentliche Erkenntnisse des Berichts
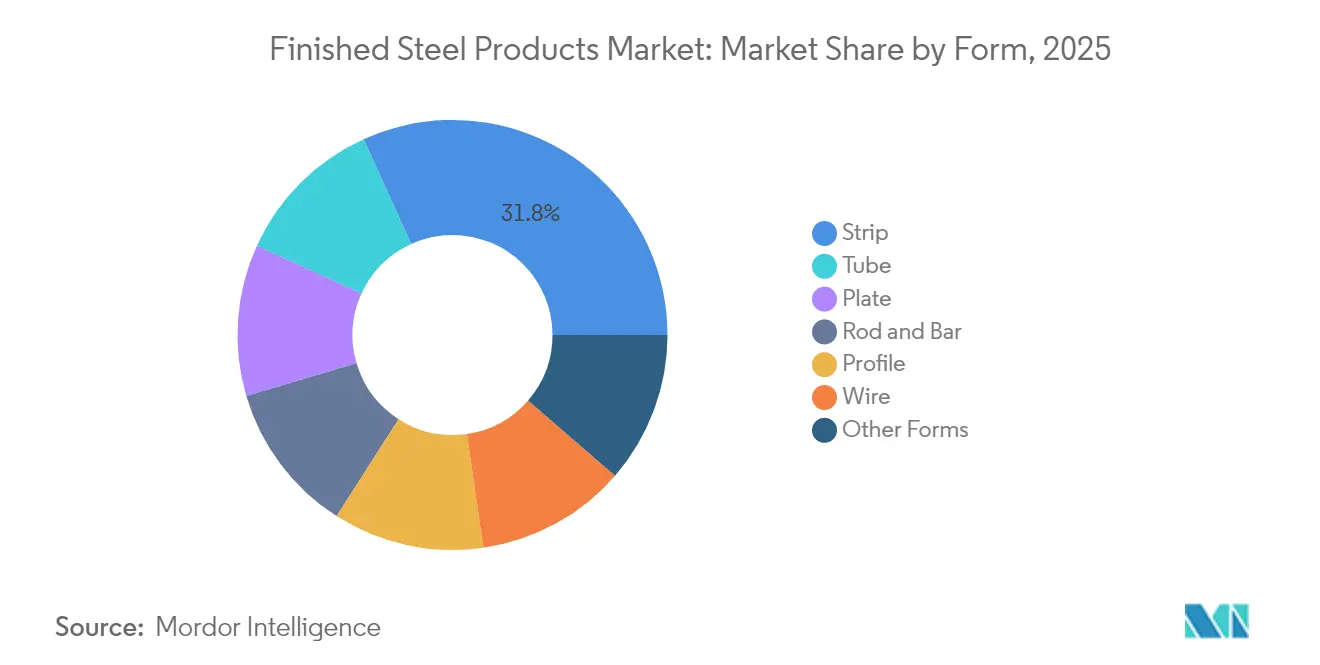
- Nach Form führten Bandprodukte mit einem Umsatzanteil von 31,78 % im Jahr 2025, während Rohrprodukte bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen werden.
- Nach Prozess entfiel auf das Warmwalzen ein Anteil von 47,05 % an der Marktgröße für Fertigstahlprodukte im Jahr 2025, während die additive Fertigung bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen wird.
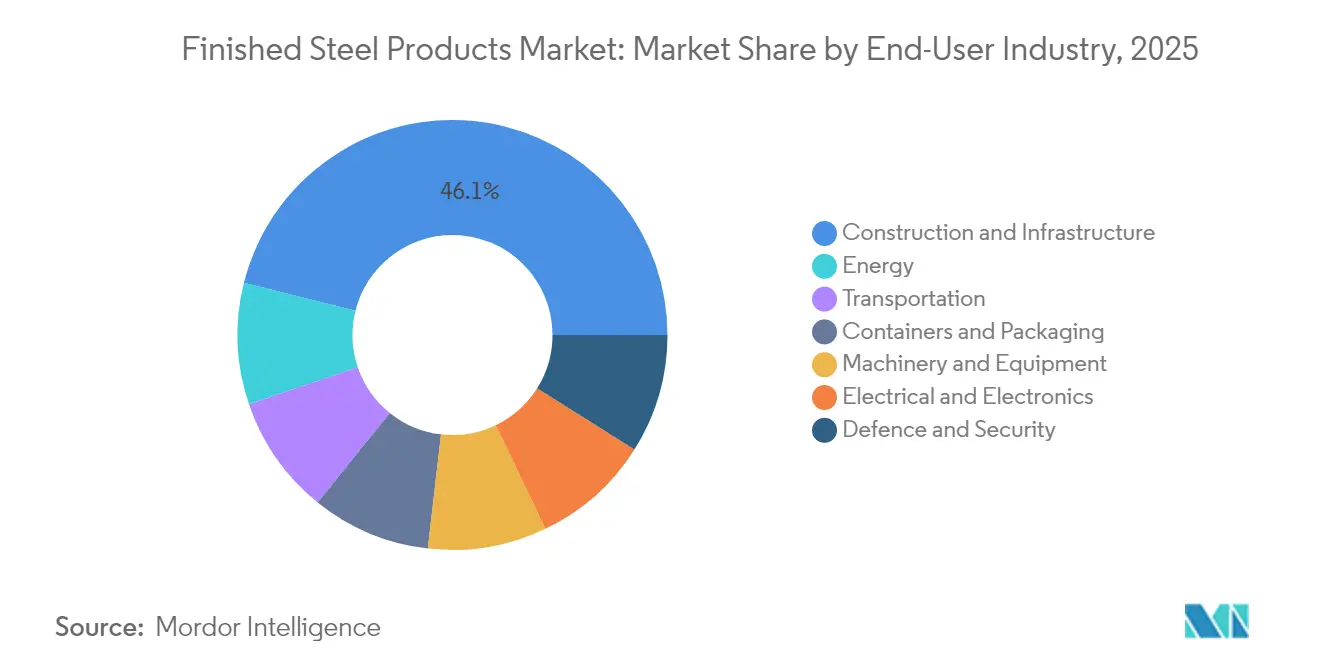
- Nach Endverbraucherbranche entfielen auf Bau und Infrastruktur 46,10 % des Marktanteils für Fertigstahlprodukte im Jahr 2025; Energieanwendungen stellen das am schnellsten wachsende Segment dar und verzeichnen während des Prognosezeitraums eine CAGR von 5,95 %.
- Nach Geografie dominierte Asien-Pazifik mit einem Anteil von 60,88 % am Markt für Fertigstahlprodukte im Jahr 2025 und soll mit der höchsten regionalen CAGR von 6,12 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturboom in Asien und Afrika | +1.80% | Asien-Pazifik als Kernregion; Afrika als aufstrebende Region | Mittelfristig (2–4 Jahre) |
| EV-getriebene Nachfrage nach AHSS und Elektrostählen | +1.20% | Weltweit; stärkste Ausprägung in China, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau erneuerbarer Energien | +0.90% | Weltweit | Langfristig (≥ 4 Jahre) |
| Schrottmengenanstieg ermöglicht Wachstum der EAF-Kapazität | +0.70% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verteidigungsaufrüstung steigert Nachfrage nach vergütetem (Q&T) Panzerblech | +0.40% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturboom in Asien und Afrika
Der jährliche Infrastrukturbedarf von 1,7 Billionen USD in Asien und 67,6–107,5 Milliarden USD in Afrika weitet die Nachfrage nach Konstruktionsstäben, Trägern und Bewehrungsstahl aus[1]Asiatische Entwicklungsbank, "Deckung des Infrastrukturbedarfs Asiens," adb.org . Chinas Initiative „Gürtel und Straße” erstreckt sich auf 140 Länder und leitet große Tonnageaufträge an regionale Hüttenwerke. Indiens Nationale Infrastrukturpipeline, mit einem Wert von 1,4 Billionen USD bis 2025, stimuliert weiterhin inländische Kapazitätserweiterungen. Große Produzenten errichten daher nachgelagerte Veredelungshubs in der Nähe von Projektstandorten, verkürzen Lieferzeiten und stärken den Markt für Fertigstahlprodukte. Eine intensivierte Lokalisierung trägt zudem dazu bei, die mit dem Ferntransport verbundenen CO₂-Emissionen zu reduzieren.
EV-getriebene Nachfrage nach hochfestem Stahl (AHSS) und Elektrostählen
Hochfester Stahl (AHSS) macht derzeit 35–40 % einer typischen Elektrofahrzeugkarosserie aus, gegenüber 20 % bei herkömmlichen Modellen. Teslas Kapazität von 2 Millionen Einheiten und die aggressive Expansion von BYD deuten darauf hin, dass der Automobilstahlverbrauch bis 2030 25–30 Millionen Tonnen erreichen wird. Kornorientierte Elektrostähle, die für 800-Volt-Traktionsmotoren benötigt werden, wachsen jährlich um 15–20 % und erzielen deutliche Preisaufschläge. Lieferanten reagieren mit schnellen Legierungsentwicklungszyklen, der Ausweitung von Warmformgebungsverfahren und Beschichtungsverbesserungen, um Marktanteile gegenüber Aluminium und Verbundwerkstoffen zu verteidigen. Diese Investitionen stärken den Markt für Fertigstahlprodukte, da Automobilhersteller das Materialgleichgewicht im Hinblick auf Gewicht, Sicherheit und Kosten neu kalibrieren.
Ausbau erneuerbarer Energien treibt Stahlintensität an
Windkraftanlagen verbrauchen 120–180 Tonnen Stahl pro MW, während Solaranlagen 35–45 Tonnen pro MW benötigen. Globale Zubaukapazitäten erneuerbarer Energien von mehr als 300 GW pro Jahr führen zu einer zusätzlichen Jahresbedarfssteigerung von über 30 Millionen Tonnen und begünstigen Blech-, Turm- und Rohrprodukte. Die Entwicklung von Offshore-Windenergie steigert die Nachfrage nach korrosionsbeständigen und hochfesten Güten zusätzlich. Netzmoderisierungsinitiativen sorgen für ein nachhaltiges Wachstum bei Transformatoren- und Energieübertragungsstählen und stärken den Ausblick auf den Markt für Fertigstahlprodukte.
Schrottmengenanstieg ermöglicht Wachstum der EAF-Kapazität
Die weltweite Schrottverfügbarkeit wird bis 2030 voraussichtlich 800–900 Millionen Tonnen erreichen, wodurch der EAF-Anteil an der Rohstahlproduktion von 30 % auf 40 % steigen wird. Hyundai Steels 5,8 Milliarden USD teures Werk in Louisiana, das für 2029 geplant ist, veranschaulicht diesen Trend hin zu flexiblen Mini-Hüttenwerken. Größere Schrottpools verringern die Abhängigkeit von Eisenerz und Kokskohle, senken die Betriebsemissionen und ermöglichen eine regionale Versorgungsresilienz.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffkostenvolatilität | -0.80% | Weltweit, akut in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Leichtbausubstitute (Aluminium, CFK) im Transport | -0.60% | Nordamerika, Europa, Premium-Automobilsegmente | Langfristig (≥ 4 Jahre) |
| EU-CBAM und Kostendivergenz durch Grünprämien | -0.50% | Europa als Kernregion, Ausstrahlungseffekte auf exportabhängige Produzenten | Mittelfristig (2–4 Jahre) |
| Strukturelle Überkapazitäten in China und im Golf-Kooperationsrat (GCC) | -0.40% | Weltweit, akut in Asien-Pazifik und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffkostenvolatilität belastet Margen
Die Preise für Eisenerz und Kokskohle schwankten im Jahr 2024 und 2025 stark, da Versorgungsunterbrechungen und Währungsveränderungen auf eine ungleichmäßige Nachfrageerholung trafen. Vale, Rio Tinto und BHP kontrollieren gemeinsam einen erheblichen Anteil des seewärtig gehandelten Erzes und verstärken so Preisschwankungen bei Ausfällen oder Wetterereignissen. Erhöhte Strompreise in Europa – häufig zwei- bis dreimal so hoch wie in Asien oder den Vereinigten Staaten – untergraben die lokale Wettbewerbsfähigkeit der Hüttenwerke. Diese Dynamiken zwingen Stahlhersteller dazu, langfristige Lieferverträge, Absicherungsprogramme und vertikale Integration anzustreben, um die EBITDA-Margen im Markt für Fertigstahlprodukte zu schützen.
Leichtbausubstitute fordern traditionelle Anwendungen heraus
Der Aluminiumanteil in Premium-Personenkraftwagen ist auf 180–200 kg pro Fahrzeug gestiegen, während kohlenstofffaserverstärkte Kunststoffe (CFK) Stahl in Luft- und Raumfahrtrümpfen sowie ausgewählten Automobilverkleidungen verdrängen[2]Massachusetts Institute of Technology Technology Review, "Die weltweit erste industrielle Anlage für Grünstahl," technologyreview.com . Leichtbauinitiativen, die durch Kraftstoffeffizienzstandards und Prioritäten bei der Reichweite von Elektrofahrzeugen vorangetrieben werden, bedrohen die Stahlpenetration im Transport. Stahlhersteller begegnen dem mit AHSS-Güten der dritten Generation, die vergleichbare Gewichtseinsparungen zu niedrigeren Kosten bieten, gestützt durch etablierte Recyclingkreisläufe und die Vertrautheit der Lieferkette. Kontinuierliche Innovation bleibt unerlässlich, um die Wettbewerbsfähigkeit innerhalb des Marktes für Fertigstahlprodukte zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Bandprodukte behaupten die Führung, während Rohre zulegenBandprodukte erzeugten das höchste Volumen und erfassten 2025 einen Anteil von 31,78 % dank der Stärke von Automobilverkleidungen, Geräteverkleidungen und Baufassaden. Die robuste Nachfrage aus Einheitskarosseriefahrzeugplattformen und standardisierten Bauelementen hält die Hüttenwerksauslastung hoch. Die Marktgröße für Fertigstahlprodukte im Segment Bandprodukte wird voraussichtlich ein stetiges Wachstum aufrechterhalten, da die Anforderungen an die Oberflächenqualität steigen. Rohrprodukte, obwohl kleiner im Volumen, werden voraussichtlich die schnellste CAGR von 6,24 % bis 2031 erzielen, unterstützt durch Pipelineerweiterungen, Türme für erneuerbare Energien und HLK-Installationen. Präzisionsrohre für Kraftstoffleitungen in Kraftfahrzeugen und hydraulische Systeme in der Luft- und Raumfahrt erzielen Prämienmargen und fördern Investitionen in fortschrittliche Schweiß- und Prüfsysteme.
Die anhaltenden Infrastrukturausgaben in Schwellenmärkten stützen den Absatz von Schwerprofilen, während Stab und Rund von der Nachfrage nach Stahlbetonkonstruktionen profitieren. Profil- und Drahtformen sichern Nischenpositionen in Ingenieurbauwerken und elektronischen Anwendungen. Produzenten optimieren weiterhin die Linienflexibilität, um zwischen Band- und Rohrproduktion zu wechseln, wenn sich Signale aus den Endmärkten verändern, und erhalten so die Wettbewerbsfähigkeit innerhalb des Marktes für Fertigstahlprodukte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Prozess:
Warmwalzen dominiert, additive Fertigung gewinnt an DynamikDas Warmwalzen behauptete 2025 mit einem Umsatzanteil von 47,05 % seine führende Position, beflügelt durch seine Kosteneffizienz und Eignung für Massenanwendungen in der Automobil-, Bau- und Schwerindustrie. Moderne Stranggieß- und Dünnbandtechnologien verbessern die Ausbeute und reduzieren den Energieverbrauch, wodurch die Relevanz des Warmwalzens auch unter dem Druck der Dekarbonisierung bestehen bleibt. Die Produktion durch additive Fertigung, obwohl weniger als 1 % des Tonnageaufkommens, wird voraussichtlich mit einer CAGR von 7,66 % stark wachsen. Triebwerkhalterungen für die Luft- und Raumfahrt, medizinische Implantate und Werkzeugeinsätze führen die frühe Adoption an und demonstrieren den Wert der Technologie bei der endkonturnahen Fertigung und im Rapid Prototyping.
Hertha Metals' einstufiges pyrometallurgisches Verfahren, das in seinem Pilotwerk in Texas validiert wurde, unterstreicht das disruptive Potenzial des Schmelzmetalldrucks im kleinen Maßstab und verspricht 30 % Energieeinsparungen und 98 % Emissionsreduktionen bei Betrieb mit sauberem Wasserstoff. Kaltwalzen, Schmieden, Gießen, Strangpressen und Ziehen bleiben unverzichtbar, insbesondere für Hochpräzisions- oder Hochfestigkeitsanwendungen, doch die Kapitalallokation wandert allmählich in Richtung hybrider Linien, die zur additiven Endbearbeitung fähig sind. Diese Veränderungen halten den Markt für Fertigstahlprodukte anpassungsfähig an aufkommende Technologieplattformen.
Nach Endverbraucherbranche:
Bau führt; Energie wächst rasantBau und Infrastruktur verbrauchten 2025 46,10 % des Gesamtvolumens, was die anhaltende Urbanisierung und groß angelegte Transportprojekte widerspiegelt. Die rasche Wohnbauentwicklung in Schwellenländern stützt weiterhin den Absatz von Bewehrungsstahl, während gewerbliche Immobilienrenovierungen Träger und Konstruktionsprofile antreiben. Die Marktgröße für Fertigstahlprodukte im Zusammenhang mit dem Bau wird voraussichtlich stetig wachsen, da Regierungen Wohnraumerschwinglichkeit und klimaresistente öffentliche Bauwerke priorisieren.
Energieanwendungen stellen die am schnellsten wachsende Endverwendung dar, mit einer prognostizierten CAGR von 5,95 % bis 2031. Jedes installierte MW Windkapazität erfordert bis zu 180 Tonnen Stahl, und über 300 GW jährlicher Zubau erneuerbarer Energien schlägt sich in erheblicher Blech- und Rohrnachfrage nieder. Upgrades von Übertragungsleitungen und Batteriespeicherprojekte steigern zusätzlich den Verbrauch von Elektrostahl. Transport, Maschinen, Verpackung, Elektronik und Verteidigung tragen diversifizierte Mengenströme bei, mindern sektorspezifische Volatilität und stärken die Robustheit des Marktes für Fertigstahlprodukte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Fertigstahlprodukte
Asien-Pazifik erzielte 2025 mit 60,88 % den größten Marktanteil und wird voraussichtlich mit einer CAGR von 6,12 % wachsen, wobei ein massiver Inlandsverbrauch mit Exportkapazitäten kombiniert wird. Chinas Rohstahlproduktion überstieg 2024 die Marke von 1 Milliarde Tonnen, obwohl CO₂-Bepreisungsversuche und Kapazitätstauschregelungen die Hüttenwerke in Richtung hochwertiger Veredelung und Grünstahlprojekte drängen. Indiens Nationales Infrastrukturprogramm im Wert von 1,4 Billionen USD beschleunigt die Inlandsnachfrage, während Südostasien von der wachsenden Elektronik- und Haushaltsgeräteproduktion profitiert. Politische Anreize für wasserstoffbasiertes Direktreduktionseisen (DRI) und schrottbasierte Elektrolichtbogenöfen (EAF) zielen darauf ab, Wachstum mit Emissionsverpflichtungen in Einklang zu bringen und damit den Markt für Fertigstahlprodukte nachhaltig zu stützen.
Nordamerikanischer Markt für Fertigstahlprodukte
Nordamerika reorganisiert sich nach der Einführung von 25-prozentigen Einfuhrzöllen im März 2025 rund um die Versorgungskettensicherheit. EAF-Erweiterungen, wie etwa Hyundai Steels Projekt in Louisiana, nutzen reichlich vorhandenen Schrott und kostengünstige Energie. Regionale OEMs bevorzugen zunehmend lokale Beschaffung, um Zollkosten und geopolitische Risiken zu mindern, und stützen damit den Markt für Fertigstahlprodukte trotz zyklischer Schwäche im Bausektor.
EMEA- und südamerikanischer Markt für Fertigstahlprodukte
Europa steht im Rahmen seines Stahl-Aktionsplans vor Herausforderungen bei der Dekarbonisierung und dem Importschutz, mit dem Ziel einer 15-prozentigen Reduzierung der Nicht-EU-Zuflüsse bis 2026. Strompreisdifferenzen und CO₂-Steuern belasten die Margen, doch wasserstoffgetriebene DRI-Pilotprojekte und Kreislaufwirtschafts-Schrottprogramme positionieren europäische Hüttenwerke als Vorreiter bei kohlenstoffarmen Premiumgüten. Südamerika nutzt reichhaltige Eisenerzvorkommen und erneuerbare Energien, um Grünstahlinvestitionen anzuziehen, während der Nahe Osten und Afrika, die für 45 % des weltweiten DRI verantwortlich sind, darauf abzielen, aufkommende Grüneisenkorridore zu bedienen, die ressourcenreiche Regionen mit Nachfragezentren in Europa und Asien verbinden. Diese regionalen Strategien stützen gemeinsam die langfristige Widerstandsfähigkeit des Marktes für Fertigstahlprodukte.

Regulatorisches Umfeld
Handels- und Kohlenstoff-Compliance-Vorschriften prägen zunehmend die grenzüberschreitenden Ströme fertiger Stahlprodukte, insbesondere nach Europa. Die Europäische Union führte am 1. Januar 2026 die endgültige Regelung des Grenzausgleichsmechanismus für CO2 (CBAM) ein, wonach zugelassene Anmelder CBAM-Zertifikate erwerben müssen, um die eingebetteten Emissionen bei importiertem Stahl abzudecken, und jährliche Erklärungen für das Kalenderjahr 2026 einzureichen sind (fällig am 30. September 2027). Schutz- und Quoteninstrumente bleiben ebenfalls aktiv, wobei der WTO-Ausschuss für Schutzmaßnahmen im April 2026 38 produktspezifische Schutzmaßnahmen prüfte, darunter 12 mit Bezug zu Stahl- und Metallprodukten.
Europa hat auch die Steuerung von Stahleinfuhren durch die Gestaltung von Quoten verschärft. Die Verordnung (EU) 2026/1384 trat am 1. Juli 2026 in Kraft und ersetzt frühere Schutzmaßnahmen durch ein überarbeitetes Zollkontingentsystem (TRQ), das zollfreie Einfuhrmengen gegenüber früheren Niveaus verringert und Zölle außerhalb der Kontingente auf 50% anhebt, was Anreize für regionale Beschaffung und für Lieferanten stärkt, die eine kohlenstoffärmere Produktion nachweisen können. Das Vereinigte Königreich führte am 1. Juli 2026 eine parallele handelspolitische Schutzmaßnahme für Stahl ein, mit ebenfalls höheren Zöllen außerhalb der Kontingente und zusätzlichen Diskussionen über Konzepte zur Herkunftsverfolgung wie „Melt-and-Pour“, was die Compliance- und Rückverfolgbarkeitsanforderungen entlang der Lieferkette für Fertigstahl erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fertigstahlprodukte beginnt mit vorgelagerten Rohstoffen (Eisenerz, Kokskohle, Metallika wie Schrott und DRI sowie Legierungen) und verläuft über die Roheisen- und Stahlerzeugung (BF/BOF- und EAF-Routen), das Gießen, das Primärwalzen und die nachgelagerte Veredelung (einschließlich Warmwalzen, Kaltwalzen, Beschichtung, Rohrherstellung, Drahtziehen und Spezialverfahren wie additive Fertigung für ausgewählte Teile). Konzentration bei zentralen vorgelagerten Inputs, einschließlich der wichtigsten seewärtigen Eisenerzlieferanten, sowie Volatilität in der Massengutlogistik können sich schnell auf die Lieferzeiten und Preisbildung bei Fertigprodukten auswirken. Die Wahl der Route, insbesondere ob die Produktion schrottbasiert über EAF oder erzbasiert über BF/BOF erfolgt, beeinflusst zunehmend die Emissionsprofile und die Handelsberechtigung in regulierten Importmärkten.
Nachgelagert wandeln Servicezentren, Verarbeitungsbetriebe, EPC-Contractors und OEMs Fertigstahl in Baukomponenten, Energieinfrastruktur (Türme, Rohre, Bleche), Transportteile und Verpackungen um, wobei die Distribution durch handelspolitische Maßnahmen und Regionalisierung geprägt wird. OECD-Erhebungen deuten auf strukturelle Überkapazitäten hin (über 600 Mio. Tonnen im Jahr 2024) sowie erhöhten Exportdruck (China exportierte 2024 118,2 Mio. Tonnen), was den Wettbewerb verschärft und Hersteller dazu drängt, ihre Netzwerke stärker auf lokalisierte Veredelung und kundennähere Versorgung auszurichten. Die Neuausrichtung der Lieferketten zeigt sich in Hyundai Steels 5,8 Milliarden USD teurem, integriertem 2,7-Mio.-Tonnen-EAF-Werk in Louisiana (geplant für 2029) sowie in der von Nippon Steel im Juni 2025 abgeschlossenen Übernahme von U.S. Steel im Wert von 14,9 Milliarden USD im Rahmen eines nationalen Sicherheitsabkommens der USA, das einen Investitionsplan bis 2028 umfasst — beide Entwicklungen verstärken die Verbindung zwischen inländischen Produktionsstandorten und der Verfügbarkeit von Fertigstahl in wichtigen Verbrauchsregionen.
Wettbewerbslandschaft
Der Markt für Fertigstahlprodukte weist eine stark fragmentierte Konzentration auf. China Baowu Steel Group führt die globale Produktion an, gefolgt von ArcelorMittal, POSCO, HBIS und Nippon Steel, doch spezialisierte Güten und regionale Nähe verschaffen kleineren Hüttenwerken wettbewerbsfähige Nischen.
Strategische Maßnahmen konzentrieren sich auf vertikale Integration, Dekarbonisierung und Digitalisierung. U.S. Steel ging 2025 eine KI-gestützte Wartungspartnerschaft mit Gecko Robotics ein, um die Anlagenverfügbarkeit zu steigern und Inspektionskosten zu senken. Nucor investierte in Electras kohlenstoffsfreie Eisentechnologie, um emissionsarme Einsatzstoffe für sein EAF-Netzwerk zu sichern. ArcelorMittal und BHP trieben gemeinsam Grünstahlpilotversuche voran, bei denen Wasserstoff in Hochöfen eingeblasen wird, mit dem Ziel, die Emissionen bis 2030 um 30 % zu senken.
Handelspolitische Veränderungen prägen auch die Wettbewerbsdynamik. Die Biden-Regierung blockierte 2025 Nippon Steels geplante Übernahme von U.S. Steel im Wert von 14,9 Milliarden USD aus Gründen der nationalen Sicherheit und signalisierte damit eine verschärfte Prüfung grenzüberschreitender Konsolidierungen. Europäische Schutzmaßnahmen halten derweil preisgünstige Importe fern und beschleunigen regionale Mini-Hüttenwerks-Kapazitätserweiterungen. Durchbrüche wie Hertha Metals' schnellzyklusbasierte pyrometallurgische Technologie drohen, die traditionellen Skaleneffekte zu stören, indem sie rentable Mikro-Hüttenwerke mit 500.000 Tonnen ermöglichen. Diese Entwicklungen halten den Markt für Fertigstahlprodukte dynamisch und innovationsgetrieben.
Marktführer für Fertigstahlprodukte
ArcelorMittal
Baosteel Group
Nippon Steel Corporation
HBIS Group
POSCO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigstahlprodukte
- ArcelorMittal
- Baosteel Group
- BMWIL
- China Ansteel Group Corporation Limited
- Gerdau S/A
- HBIS Group
- Hyundai Steel
- JFE Steel Corporation
- Jiangsu Shagang Group
- JSW Steel Ltd
- Nippon Steel Corporation
- Nucor
- Outokumpu
- POSCO
- Shougang Group
- SSAB AB
- Steel Authority of India Limited (SAIL)
- Tata Steel
- ThyssenKrupp AG
- United States Steel
- Voestalpine AG

Marktchancen und Zukunftsaussichten
Ein zentrales Chancenpotenzial entsteht rund um compliance-fähige und rückverfolgbare Lieferungen von Fertigstahl in regulierte Importmärkte, insbesondere Europa. Die endgültige CBAM-Regelung der EU ab dem 1. Januar 2026 sowie die Umsetzung der Verordnung (EU) 2026/1384 ab dem 1. Juli 2026, einschließlich strengerer TRQs und höherer Zölle außerhalb der Kontingente, erhöht den Wert dokumentierter Daten zu eingebetteten Emissionen und Herkunftstransparenz. Dies eröffnet mehr Spielraum für Hersteller und Verarbeiter, die überprüfbare Produkt-CO2-Fußabdrücke liefern, die Kontrolle über schrottbasierte Einsatzstoffe verbessern und digitale Berichterstattung entlang der Kette vom Werk bis zum Servicezentrum integrieren können.
Eine zweite Chance liegt im Ausbau inländischer und regionaler Fertigstahlkapazitäten in Korridoren mit hoher Nachfrage, in denen Infrastruktur und Lokalisierung der Fertigung neue Projekte und Produktmix-Upgrades vorantreiben. Indien liefert 2026 konkrete Investitionsbelege, darunter der Beginn der Entwicklung eines integrierten Stahlwerks mit 13,2 Mio. Tonnen Jahreskapazität durch JSW Steel in Paradeep, Odisha (Mai 2026), sowie der Baubeginn von ArcelorMittal Nippon Steel India für ein integriertes Werk mit 8,2 Mio. Tonnen Jahreskapazität in Visakhapatnam, Andhra Pradesh (März 2026), begleitet von Tata Steels Ankündigung der Kapitalausgaben für das Geschäftsjahr 2027 für indische Betriebe wie Weißblech- und Draht-Erweiterungen (Juli 2026). Diese Programme unterstützen den Ausbau der nachgelagerten Veredelung für höherwertiges Band, beschichtete Produkte, Rohre und Draht, im Einklang mit der Nachfrage aus dem Bau- und Energiesektor, und adressieren zudem Hürden bei qualifizierten, höherwertigen Anwendungen für Automobil- und Elektroband, die sich nur schwer durch standardisierte Importe ersetzen lassen.
Recent Industry Developments in Markt für Fertigstahlprodukte
- Juli 2026: Baosteel und Primetals Technologies nahmen eine neue Stranggießanlage in Shanghai in Betrieb. Das Upgrade verbessert die Qualität und den Durchsatz der nachgelagerten Brammenversorgung und unterstützt die Produktion höherwertiger Band- und Blechprodukte, da die Anforderungen an Oberfläche und Konsistenz in der Automobil-, Haushaltsgeräte- und Energiebranche zunehmen.
- Juni 2026: ArcelorMittal kündigte eine strategische Zusammenarbeit mit Amazon Web Services (AWS) an, die auf die Beschleunigung der industriellen Automatisierung und die Ermöglichung kohlenstoffärmerer Baulösungen abzielt. Die Partnerschaft verknüpft Digitalisierung mit Ausbeute, Verfügbarkeit und Emissionsberichterstattung, was die Wettbewerbsfähigkeit zertifizierter und compliance-fähiger Fertigstahlprodukte beeinflussen kann.
- März 2026: Nippon Steel schloss eine dauerhafte Finanzierungsvereinbarung im Zusammenhang mit der Übernahme von U.S. Steel ab und beschaffte rund 900 Milliarden Yen durch eine von JBIC und anderen Institutionen geführte Ko-Finanzierung. Die gesicherte Finanzierung unterstützt die Investitionsagenda nach dem Abschluss sowie den Modernisierungspfad für Kapazitäten, der die Verfügbarkeit höherwertigen Fertigstahls in den Vereinigten Staaten erweitern kann.


Markt für Fertigstahlprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Fertigstahlprodukte, die nach der Umwandlung von Halbzeugen in endgültige kommerzielle Formen durch Walzen, Schmieden, Gießen und verwandte Veredelungsschritte verkaufsfertig und einsatzbereit sind, und wird als physisches Volumen gemessen, das über die wichtigsten Endverbrauchsbranchen hinweg versendet und verbraucht wird.
Ausgeschlossene Bereiche: Ausgeschlossen sind vorgelagertes Eisenerz, Kokskohle, Schrottsammlung sowie Halbzeugstahl (Blöcke, Knüppel und Brammen), die noch nicht in Fertigformen umgewandelt wurden.
Übersicht der Segmentierung
- Nach Form
- Blech
- Band
- Stab und Rund
- Profil
- Rohr
- Draht
- Sonstige Formen
- Nach Prozess
- Warmwalzen
- Kaltwalzen
- Schmieden
- Gießen
- Strangpressen und Ziehen
- Additive Fertigung von Stahl
- Nach Endverbraucherbranche
- Bau und Infrastruktur
- Transport
- Energie
- Behälter und Verpackung
- Elektro und Elektronik
- Maschinen und Anlagen
- Verteidigung und Sicherheit
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau eines klaren Bildes von Stahlproduktion, Handelsströmen und nachgelagerter Nutzung, damit sich der Nachfragepool einfach erklären lässt. Wir beziehen uns auf öffentliche Quellen wie Veröffentlichungen der World Steel Association, nationale Statistikämter, Zoll- und Handelsstatistikportale, Zeitreihen der Zentralbanken für Wechselkurse zur Währungsumrechnung sowie Energie- und Infrastrukturdatensätze von Institutionen wie der IEA und der Weltbank zur Einordnung.
Daneben werden Geschäftsberichte von Unternehmen, Investorenpräsentationen und Produktionsupdates herangezogen, um Verschiebungen im Produktmix zwischen Flach- und Langprodukten zu verstehen sowie um zu erfassen, wie sich Auslastungs- und Wartungszyklen auf das Angebot auswirken. Patentdatenbanken und begutachtete Fachzeitschriften zu Metallurgie und Fertigung werden genutzt, um Prozesstrends zu überprüfen, die Ausbeute und Fertigproduktion verändern können. Für Unternehmensfinanzdaten sowie für Prüfungen von Import- und Exportdaten auf Sendungsebene nutzen wir zudem ausgewählte kostenpflichtige Datenbankabonnements, sofern relevant. Die oben aufgeführten Quellen sind beispielhaft, weitere öffentliche und interne Referenzpunkte werden geprüft, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um zu überprüfen, was als Fertigstahl gezählt wird und wie Mengen über Werke, Verarbeiter, Distributoren und Großabnehmer hinweg erfasst werden. Wir sprechen mit Vertretern aus Vertrieb und Betrieb sowie mit Beschaffungs- und Technikteams und decken dabei Nachfragezentren in APAC, EMEA und Amerika ab, damit Annahmen zu Mix, Auslastung und Handelsverlagerung vor der Erstellung des endgültigen Modells korrigiert werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 16% | APAC: 42% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 25% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 59% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Der Kernaufbau nutzt einen Top-down-Ansatz, bei dem Produktions- und Handelsdaten zum scheinbaren Verbrauch rekonstruiert und dann, unter Berücksichtigung von Verarbeitungsausbeuten und Produktmix, in Fertigstahlvolumina umgewandelt werden. Um realistische Gesamtwerte zu gewährleisten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Produktionsraten von Werken, Durchsatzprüfungen bei Distributoren und typische, von Branchenteilnehmern mitgeteilte Nachfrageaufteilungen nach Tonnen je Sektor.
Zu den wichtigsten Modellinputs zählen Trends bei der Roh- und Fertigstahlproduktion, Import- und Exportbilanzen nach Produktgruppe, Kapazitätserweiterungen und Auslastungsraten sowie Endverbrauchsindikatoren wie Baubeginne und Automobilproduktion. Preis- und Wertsignale werden sorgfältig behandelt, da sich Fertigstahl je nach Sortenmix und Vertragszeitpunkt bewegt. Daher wird die ASP-Logik erst angewendet, nachdem die Volumenbasis stabil ist und mit dem modellierten Versandmuster abgeglichen wurde.
Für die Prognose wird eine Szenarioanalyse rund um makroökonomische Nachfragetreiber und Kapazitätsverschiebungen genutzt, die anschließend anhand von Experteneinschätzungen aus Interviews zu erwarteten Wiederauffüllzyklen, handelspolitischen Auswirkungen und der Normalisierung der Lieferzeiten eingegrenzt werden. Wo Bottom-up-Kontrollpunkte in bestimmten Ländern oder für kleinere Produktformen dünn sind, werden Proxy-Verhältnisse aus ähnlichen Märkten angewendet und anschließend anhand von Handelsintensität und Auslastungssignalen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem der modellierte Verbrauch mit unabhängigen Signalen wie berichtetem Stahlverbrauch nach Sektor, Auslastungstrends und beobachteten Handelsverschiebungen verglichen wird, sowie durch die Überprüfung ungewöhnlicher Sprünge auf Länder- und Regionalebene. Wenn Abweichungen außerhalb der erwarteten Bandbreite liegen, werden Annahmen überprüft und gegebenenfalls Befragte erneut kontaktiert, um zu klären, ob es sich um eine reale Veränderung oder einen Zeiteffekt handelt.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, die die rechnerische Konsistenz, die Einheitenverwendung und die gleichgerichtete Entwicklung zentraler Variablen überprüfen. Der Bericht wird jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Kapazitätserweiterungen, Handelsbeschränkungen oder starke Währungsbewegungen. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Fertigstahlprodukte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fertigstahlprodukte können weit auseinanderliegen, da Autoren nicht immer dasselbe messen und die Einheit (Wert versus Volumen) manchmal ohne klare Kennzeichnung in die Kernzahl einfließt. Unterschiede ergeben sich auch daraus, wie Handel behandelt wird, wie der Produktmix erfasst wird und wie schnell Annahmen aktualisiert werden, wenn sich Stahlpreise und Wechselkurse ändern.
Ein häufiger Grund für Abweichungen ist die Wahl zwischen umsatzbasierter und mengenbasierter Größenbestimmung, da sich Erstere bei ASP-Schwankungen deutlich verändern kann, auch wenn die Volumina stabiler bleiben. Ein weiterer Faktor ist der Aktualisierungsrhythmus und das Timing von Währungsumrechnungen, da Wechselkurse und vierteljährliche Preisanpassungen die berichtete Zahl verschieben können — diese Prüfungen werden im Validierungsprozess von Mordor Intelligence häufiger aktualisiert.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,89 Milliarden USD (2026) | |
| Branchenverlag A | 2,10 Milliarden USD (2024) | Verwendet eine Wertangabe für ein anderes Basisjahr und scheint eine umsatzbasierte Darstellung mit einer breiten Segmentierungsnarrative zu vermischen, was den Einfluss von Stahl-ASP und Wechselkurs-Timing auf die Vergleichbarkeit von Jahr zu Jahr unterschätzen kann. |
| Beratungsunternehmen B | 510,92 Milliarden USD (2025) | Stellt einen deutlich breiteren Wertumfang dar, der wahrscheinlich breite Stahlprodukterlöse über mehrere Regionen hinweg abdeckt, sodass die Zahl nicht direkt mit einer nach Fertigstahlvolumen definierten Abgrenzung vergleichbar ist und mit Preiszyklen wachsen kann. |
Zusammengenommen spiegelt die Spanne vor allem die Wahl der Einheit und die Abgrenzung des Umfangs wider, mehr als eine tatsächliche Uneinigkeit über die zugrunde liegende Richtung der Stahlnachfrage. Indem der Nachfragepool an Produktion plus Handel gekoppelt bleibt und anschließend transparente Ausbeute- und Mixanpassungen ergänzt werden, bleibt die Schätzung auf nachvollziehbare, wiederholbare Inputs zurückführbar, die bei jeder Aktualisierung erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach Fertigstahlprodukten bis 2031 sein?
Das Volumen wird voraussichtlich bis 2031 2,47 Milliarden Tonnen erreichen, was eine CAGR von 5,50 % gegenüber dem Niveau von 2026 widerspiegelt.
Welche Region trägt am stärksten zum Wachstum bei Fertigstahl bei?
Asien-Pazifik dominiert mit 60,88 % des Volumens im Jahr 2025 und soll bis 2031 mit einer CAGR von 6,12 % wachsen, angetrieben durch China, Indien und Südostasien.
Welches Segment von Fertigstahlprodukten wächst am schnellsten?
Rohrprodukte, unterstützt durch Energieinfrastrukturprojekte und präzisionsindustrielle Anwendungen, werden voraussichtlich bis 2031 eine CAGR von 6,24 % erzielen.
Wie beeinflusst die Dekarbonisierung Stahlherstellungsverfahren?
Investitionen verlagern sich in Richtung EAF-Kapazität und wasserstoffbasierter Direktreduktion, während die additive Fertigung eine energieeffiziente endkonturnahe Fertigung ermöglicht.
Was sind die wesentlichen Risiken für Produzenten?
Rohstoffkostenvolatilität, handelspolitische Unsicherheit und der Wettbewerb durch Leichtbausubstitute wie Aluminium und CFK stellen Gegenwind dar.
Seite zuletzt aktualisiert am:



