
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 561.17 Millionen US-Dollar |
| Marktgröße (2027) | 571.27 Millionen US-Dollar |
| Marktgröße (2032) | 624.57 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 1.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Marktes für Insulinmedikamente und Verabreichungsgeräte von Mordor Intelligence
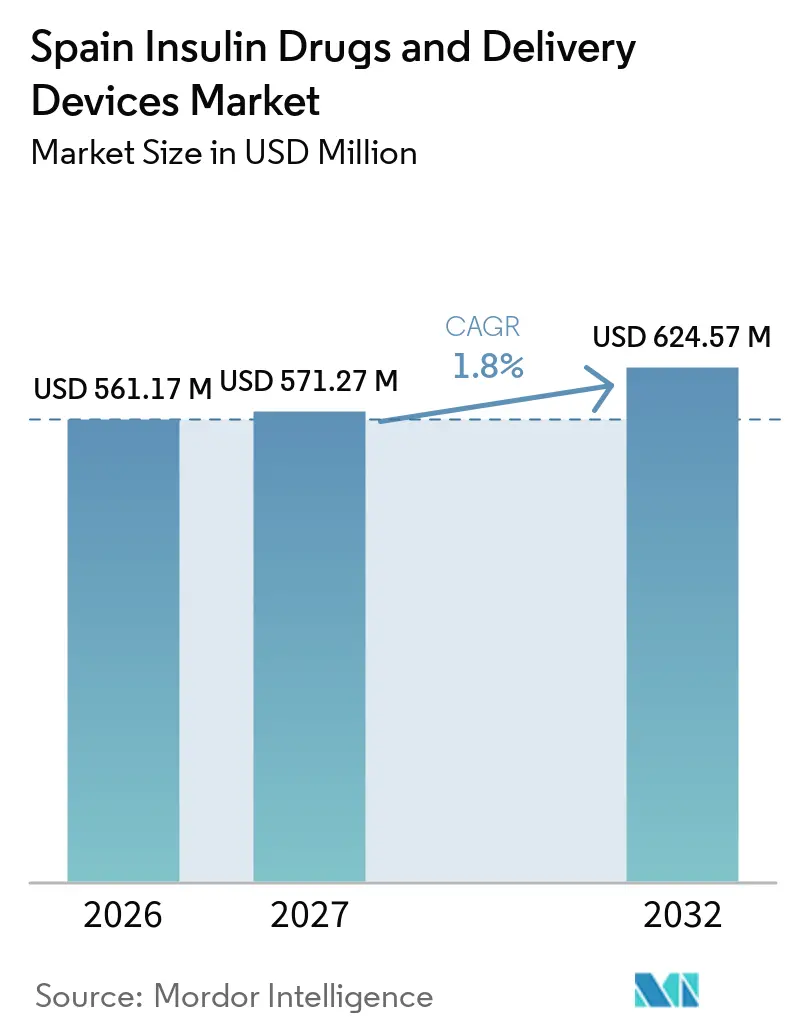
Die Größe des spanischen Marktes für Insulinmedikamente und Verabreichungsgeräte wird voraussichtlich von 561,17 Millionen USD im Jahr 2026 auf 571,27 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 624,57 Millionen USD erreichen, mit einer CAGR von 1,8 % im Zeitraum 2027–2032.
Spanien gehörte zu den europäischen Ländern, die in den frühen Phasen der COVID-19-Pandemie am stärksten betroffen waren, was zu erheblichem Druck auf die Gesundheitsversorgung und zur Verschiebung routinemäßiger Diabetesbehandlungen führte. Um die Kontinuität der Behandlung insulinabhängiger Patienten zu gewährleisten, stärkten Krankenhäuser und Gemeinschaftsapotheken die Prozesse zur Medikamentenabgabe und Rezepterneuerung, was dazu beitrug, den Zugang zu Insulintherapien aufrechtzuerhalten und eine stabile Nachfrage nach Insulinprodukten während der gesamten Pandemie zu unterstützen.
Die Pandemie schärfte das Bewusstsein für die Bedeutung der Blutzuckerkontrolle bei Diabetespatienten, da Personen mit schlecht eingestelltem Diabetes als besonders anfällig für negative Gesundheitsfolgen galten. Dies förderte eine stärkere Einhaltung der Insulinbehandlungspläne und der Diabetesüberwachungspraktiken bei insulinabhängigen Patienten in Spanien. Infolgedessen blieb die Nachfrage nach Insulinmedikamenten und zugehörigen Verabreichungsgeräten trotz der Störungen im Gesundheitssystem stabil.
Die Pandemie verdeutlichte auch Möglichkeiten zur Fortsetzung und Ausweitung von Innovationen in der Diabetesversorgung durch virtuelle Konsultationen zwischen Gesundheitsdienstleistern und Diabetespatienten sowie den Einsatz von Diabetestechnologie. Das Krisenmanagement hat ein beispielloses Interesse an der Fernversorgung sowohl bei Patienten als auch bei Anbietern geweckt und viele langjährige regulatorische Hürden beseitigt. So hat der COVID-19-Ausbruch das Wachstum des Insulinmarktes gefördert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Zunehmende Diabetesprävalenz
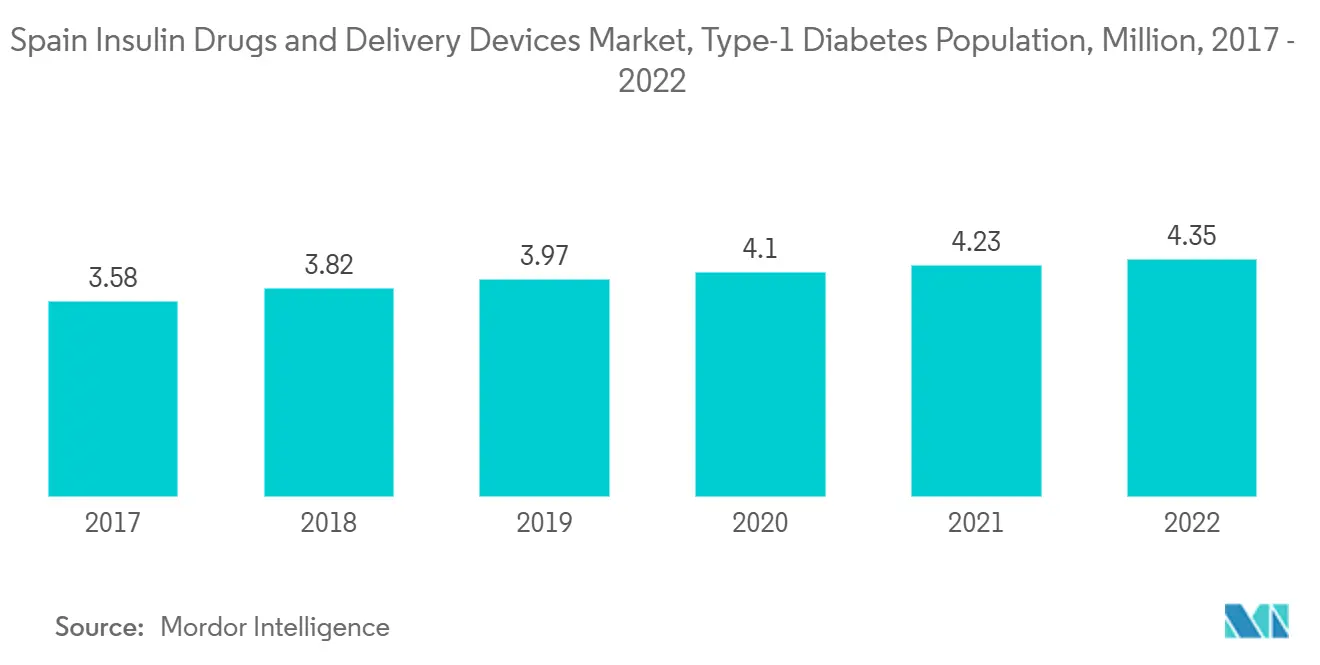
In Spanien wird erwartet, dass die Diabetespopulation im Prognosezeitraum um mehr als 2,5 % zunehmen wird.
Laut dem IDF-Bericht 2021 erreichte die Diabetesprävalenz in Spanien 14,8 % bzw. einen von sieben Erwachsenen – die zweithöchste Rate in Europa. Darüber hinaus beliefen sich die diabetesbedingten Gesundheitsausgaben in Spanien auf 15,5 Milliarden USD. Fast 30,3 % der in Spanien lebenden Diabetiker waren nicht diagnostiziert.
Spanien hat den Zugang zu fortschrittlichen Diabetesmanagementtechnologien für insulinbehandelte Patienten kontinuierlich ausgebaut. So haben beispielsweise mehrere regionale Gesundheitssysteme, darunter Andalusien, die Nutzung der Flash-Glukoseüberwachung (FGM) für Patienten mit Typ-2-Diabetes, die eine intensive Insulintherapie erhalten, ausgeweitet. Eine Bewertung des andalusischen öffentlichen Gesundheitssystems aus dem Jahr 2026 meldete mehr als 25.000 aktive FGM-Nutzer unter Erwachsenen mit Typ-2-Diabetes, die eine Basal-Bolus-Insulintherapie erhalten, was die beträchtliche Population unterstreicht, die täglich Insulin verabreicht bekommt und einer kontinuierlichen Krankheitskontrolle bedarf.
Darüber hinaus priorisiert das spanische Gesundheitsministerium weiterhin die Diabetesprävention, Früherkennung, Selbstversorgung und die Reduzierung diabetesbedingter Komplikationen durch seine Nationale Diabetesstrategie. Im Juni 2025 war Spanien auch Gastgeber der gemeinsamen Aktion CARE4DIABETES, um das Diabetesselbstmanagement zu stärken und die Patientenergebnisse in mehreren Regionen zu verbessern. Da die Gesundheitsbehörden ihre Bemühungen zur Optimierung der langfristigen Diabetesversorgung verstärken, wird die wachsende Zahl von Patienten, die eine Insulintherapie benötigen, voraussichtlich eine anhaltende Nachfrage nach Insulinspritzen in Krankenhäusern, Kliniken und der häuslichen Pflege unterstützen.
Daher wird erwartet, dass der untersuchte Markt im Analysezeitraum aufgrund der zunehmenden Prävalenz und der oben genannten Faktoren wachsen wird.

Das Segment der Insulinpumpen wird im Prognosezeitraum voraussichtlich die höchste Wachstumsrate verzeichnen
Eine Insulinpumpe ist ein Gerät, das Insulin kontinuierlich oder automatisch bei Bedarf abgibt. Die Pumpe ahmt die menschliche Bauchspeicheldrüse nach. Die Insulininfusionspumpe funktioniert als Alternative zum traditionellen System der täglichen Injektionen oder eines Insulinpens.
Insulinpumpen werden voraussichtlich einen bedeutenden Marktanteil im Markt für Insulinverabreichungsgeräte halten und mit einer CAGR von mehr als 2,8 % im Prognosezeitraum wachsen, aufgrund ihrer zunehmenden technologischen Weiterentwicklung und ihrer Bevorzugung gegenüber anderen traditionellen Methoden durch die kontinuierliche Insulinverabreichung. Die Insulinpumpentherapie ist eine etablierte Methode der Insulinverabreichung für Menschen mit Typ-1-Diabetes. Pumpen sind eine validierte, bewährte therapeutische Option für Typ-1-Diabetes in allen Altersgruppen und ermöglichen eine nahezu physiologische Insulinabgabe in Situationen, in denen die Bauchspeicheldrüse kein Insulin produziert. Es gibt sogar Pumpenmodelle mit Fernbedienungen, die es Eltern kleiner Kinder ermöglichen, die Insulinzufuhr zu unterbrechen oder einen Bolus aus der Ferne abzugeben, wenn das Kind spielt oder isst. Die Insulininfusionspumpen reduzieren die starken Schwankungen des Blutzuckerspiegels, verursachen weniger Schmerzen und liefern im Vergleich zu Injektionen genauere Ergebnisse. Diese Vorteile von Insulinpumpen gegenüber dem traditionellen Verabreichungssystem werden voraussichtlich den Markt ankurbeln.
Jüngste Fortschritte bei automatisierten Insulinverabreichungstechnologien stärken die Akzeptanz von Insulinpumpen weltweit. So haben beispielsweise Hersteller wie Medtronic, Tandem Diabetes Care und Insulet die kommerzielle Verfügbarkeit von Insulinpumpensystemen ausgeweitet, die mit CGM-Sensoren und fortschrittlichen Dosierungsalgorithmen integriert sind und ein personalisierteres Insulinmanagement ermöglichen. Die wachsende Verfügbarkeit dieser intelligenten Pumptechnologien verbessert die Behandlungsergebnisse und den Patientenkomfort und fördert einen Wechsel von mehreren täglichen Injektionen hin zur pumpenbasierten Insulinverabreichung. Infolgedessen wird erwartet, dass die zunehmende technologische Raffinesse und die breitere Akzeptanz automatisierter Insulinverabreichungssysteme das Wachstum des Insulinpumpensegments im Prognosezeitraum unterstützen werden.
Die Einführung vieler neuer Produkte, zunehmende internationale Forschungskooperationen im Bereich der technologischen Weiterentwicklung und ein wachsendes Bewusstsein für Diabetes in der Bevölkerung werden voraussichtlich den Markt antreiben.
Wettbewerbslandschaft
Marktkonzentration
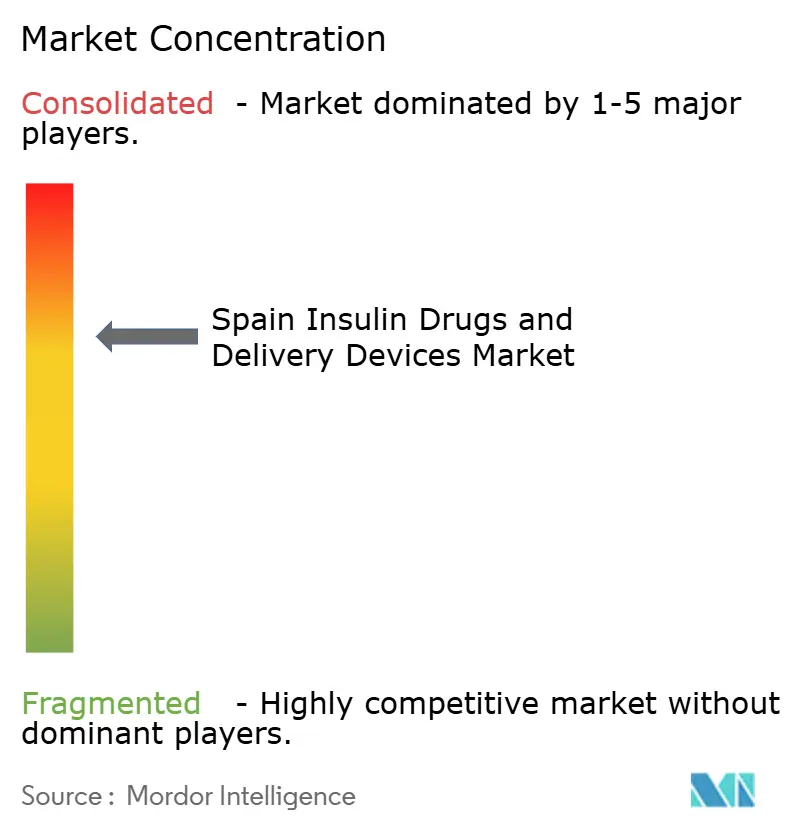
Der spanische Markt für Insulinmedikamente und Verabreichungsgeräte ist mäßig konsolidiert, mit einigen bedeutenden und generischen Akteuren. Fusionen und Übernahmen, die in der jüngsten Vergangenheit zwischen den Marktteilnehmern stattgefunden haben, haben den Unternehmen geholfen, ihre Marktpräsenz zu stärken. Eli Lilly und Boehringer Ingelheim haben eine Allianz zur Entwicklung und Vermarktung von Basaglar (Insulin Glargin) geschlossen. Darüber hinaus haben die Marktteilnehmer in der jüngsten Vergangenheit dazu beigetragen, die Marktpräsenz der Unternehmen zu stärken; so hat beispielsweise Novo Nordisk mit Ypsomed zusammengearbeitet, um bessere Insulintherapielösungen anzubieten.
Marktführer im spanischen Bereich für Insulinmedikamente und Verabreichungsgeräte
-
Eli Lilly
-
Novo Nordisk
-
Sanofi
-
Ypsomed
-
Medtronic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spanischer Markt für Insulinpräparate und Verabreichungsgeräte Unternehmen in diesem Bericht
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- Biocon
- Julphar
- Medtronic
- Ypsomed
- Beckton Dickinson
Lesen Sie die Analyse der spanische Insulinpräparate und Verabreichungsgeräte-Unternehmen
Neueste Industrielle Entwicklungen in Spanischer Markt für Insulinpräparate und Verabreichungsgeräte
- September 2024: Abbott kündigte eine weitere Ausweitung des Zugangs zu seinem FreeStyle Libre Portfolio für kontinuierliches Glukosemonitoring auf europäischen Märkten, einschließlich Spaniens, an und unterstützt damit die breitere Einführung fortschrittlicher Diabetesmanagement-Technologien. Die zunehmende Nutzung von CGM-Systemen soll die Diabetesüberwachung verbessern und das Wachstum im untersuchten Markt vorantreiben.
- August 2022: Lilly erhielt die CE-Kennzeichnung (Conformité Européenne oder Europäische Konformität) für den Tempo Smart Button und plante, in ausgewählten Ländern durch Partnerschaften mit bestehenden Diabetesmanagement-Ökosystemen Pilotprojekte in kleinem Maßstab zu starten.
Berichtsumfang des spanischen Marktes für Insulinmedikamente und Verabreichungsgeräte
Insulin wird hauptsächlich zur Behandlung von Typ-1-Diabetes eingesetzt, kann aber auch bei Menschen mit Typ-2-Diabetes angewendet werden, wenn der Insulinspiegel trotz anderer Medikamente niedrig bleibt. Es gibt verschiedene Möglichkeiten, Insulin in den Körper eines Patienten zu injizieren – mittels Spritzen, Pens, Pumpen und Jet-Injektoren –, die verschiedene Optionen für die Insulinverabreichung bieten. Der spanische Markt für Insulinmedikamente und Verabreichungsgeräte ist segmentiert in Medikamente (basale oder langwirksame Insuline, Bolus- oder schnellwirksame Insuline, traditionelle Humaninsuline, Kombinationsinsuline und Biosimilar-Insuline) und Geräte (Insulinpens, Insulinpumpen, Insulinspritzen und Jet-Injektoren). Der Bericht bietet den Wert (in USD) und das Volumen (in ml) für Insulinmedikamente sowie (in Einheiten) für die Geräte für die oben genannten Segmente.
Segmentierungsübersicht
Medikament
| Basale oder langwirksame Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | |
| Toujeo (Insulin Glargin) | |
| Tresiba (Insulin Degludec) | |
| Basaglar (Insulin Glargin) | |
| Bolus- oder schnellwirksame Insuline | NovoRapid/Novolog (Insulin aspart) |
| Humalog (Insulin lispro) | |
| Apidra (Insulin glulisin) | |
| FIASP (Insulin aspart) | |
| Admelog (Insulin lispro Sanofi) | |
| Traditionelle Humaninsuline | Novolin/Mixtard/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Kombinationsinsuline | NovoMix (Biphasisches Insulin aspart) |
| Ryzodeg (Insulin Degludec und Insulin aspart) | |
| Xultophy (Insulin Degludec und Liraglutid) | |
| Soliqua/Suliqua (Insulin Glargin und Lixisenatid) | |
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars |
| Humaninsulin-Biosimilars |
Gerät
| Insulinpumpen | Insulinpumpengeräte |
| Insulinpumpenreservoire | |
| Insulininfusionssets | |
| Insulinpens | Patronen für wiederverwendbare Pens |
| Einweg-Insulinpens | |
| Insulinspritzen | |
| Insulin-Jet-Injektoren |
| Medikament | Basale oder langwirksame Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | ||
| Toujeo (Insulin Glargin) | ||
| Tresiba (Insulin Degludec) | ||
| Basaglar (Insulin Glargin) | ||
| Bolus- oder schnellwirksame Insuline | NovoRapid/Novolog (Insulin aspart) | |
| Humalog (Insulin lispro) | ||
| Apidra (Insulin glulisin) | ||
| FIASP (Insulin aspart) | ||
| Admelog (Insulin lispro Sanofi) | ||
| Traditionelle Humaninsuline | Novolin/Mixtard/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Kombinationsinsuline | NovoMix (Biphasisches Insulin aspart) | |
| Ryzodeg (Insulin Degludec und Insulin aspart) | ||
| Xultophy (Insulin Degludec und Liraglutid) | ||
| Soliqua/Suliqua (Insulin Glargin und Lixisenatid) | ||
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars | |
| Humaninsulin-Biosimilars | ||
| Gerät | Insulinpumpen | Insulinpumpengeräte |
| Insulinpumpenreservoire | ||
| Insulininfusionssets | ||
| Insulinpens | Patronen für wiederverwendbare Pens | |
| Einweg-Insulinpens | ||
| Insulinspritzen | ||
| Insulin-Jet-Injektoren | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der spanische Markt für Insulinmedikamente und Verabreichungsgeräte?
Die Größe des spanischen Marktes für Insulinmedikamente und Verabreichungsgeräte wird voraussichtlich im Jahr 2026 561,17 Millionen USD erreichen und mit einer CAGR von 1,80 % auf 624,57 Millionen USD bis 2032 wachsen.
Wer sind die wichtigsten Akteure im spanischen Markt für Insulinmedikamente und Verabreichungsgeräte?
Eli Lilly, Novo Nordisk, Sanofi, Ypsomed und Medtronic sind die wichtigsten Unternehmen, die im spanischen Markt für Insulinmedikamente und Verabreichungsgeräte tätig sind.
Welche Jahre deckt dieser Bericht über den spanischen Markt für Insulinmedikamente und Verabreichungsgeräte ab?
Der Bericht deckt die historische Marktgröße des spanischen Marktes für Insulinmedikamente und Verabreichungsgeräte für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026 ab. Der Bericht prognostiziert auch die Marktgröße des spanischen Marktes für Insulinmedikamente und Verabreichungsgeräte für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.